40만 달러 주택 자산을 가진 은퇴자가 주택 매각을 고민하다: 미국의 고착된 주택 시장을 들여다보는 창
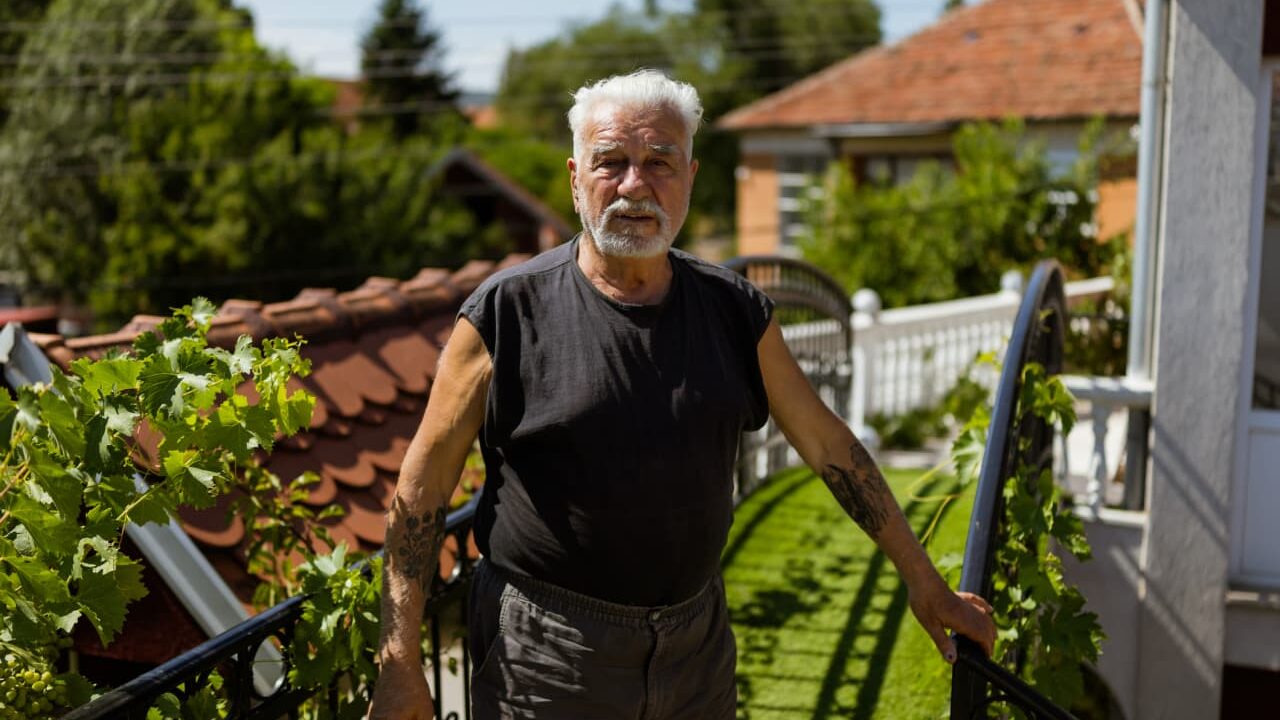
TREE NEWS 보도: 약 40만 달러의 주택 자산을 보유한 80세 주택 소유자가 집 안의 계단이 위험해지면서 매도하고 이사할지 고민하고 있다. 이 딜레마는 고령의 미국인들에게 익숙한 것이다. 그들이 읽어온 조언은 대체로 팔지 말라고 말한다. 저금리 모기지를 보유하고 있기 때문이다. 이 질문은 미국 주택 시장을 조용히 재편해온 긴장을 포착한다. 수백만 가구가 상당한 자산을 보유하고 있으면서도, 값싼 모기지를 포기하는 것은 오늘날 훨씬 높은 금리로 새 주택을 조달하는 것을 의미하기 때문에 재정적으로 매도를 꺼리고 있다.
개인적 stakes는 명백하다. 계단에서 넘어지는 것은 노인의 부상 주요 원인이며, 안전하지 않은 집에 머무는 것은 실제 건강 위험을 수반한다. 그러나 재정적 계산은 정말로 복잡하며, 이는 더 넓은 주택 시장을 왜곡하고 있는 것과 같은 계산이다.
‘고착 효과’가 중요한 이유
팬데믹 시대 저금리 시기 동안 미국 모기지의 상당 부분이 2%에서 4% 사이의 금리로 발행되었다. 30년 고정 금리가 이제 그 범위를 훨씬 웃돌면서, 이사는 값싼 대출을 더 비싼 대출로 바꾸는 것을 의미한다. 월 상환액 충격은 수백 달러에서 수천 달러에 이를 수 있다. 경제학자들은 이를 모기지 금리 고착 효과라고 부른다. 이는 기존 주택 판매를 억제하고, 재고를 타이트하게 유지하며, 구매력이 악화되어도 가격을 지탱한다.
은퇴자에게 계산은 일하는 가족과 다르다. 80세의 사람은 특히 다운사이징하거나 임대하거나 시니어 커뮤니티로 이사한다면 새 구매를 위한 융자를 전혀 필요로 하지 않을 수 있다. 매도하면 비유동 자산을 현금화하여 국채, 머니마켓 펀드, 또는 4%에서 5%의 수익을 내는 배당 자산에 투자할 수 있다. 이는 오늘날의 금리에서 의미 있는 수입원이다. 이것은 거의 제로 금리 시대에서의 극적인 반전이다. 당시에는 값싼 모기지를 보유하고 다른 곳에 투자하는 것이 종종 더 나은 거래였다.
시장 영향
- 주택 및 주택건설업체: 고착이 지속되면 가격을 지지하지만 재판매 시장을 고갈시킨다. 신규 주택 건설업체는 기존 재고 부족에서 이익을 얻지만, 높은 금리는 여전히 구매력을 압박한다.
- 금리와 채권: 이 이야기는 주택 활동이 왜 이렇게 금리에 민감한지 보여주는 축소판이다. 연방준비제도가 금리를 인하하면 고착 효과는 점차 완화되어 공급을 풀고 거래량을 증가시켜야 한다. 이는 모기지 발행사, 타이틀 보험사, 부동산 중개업체에 순풍이 될 것이다.
- 소비 지출: 주택 자산은 가계 신뢰의 주요 동인이다. 팔 수 없거나 팔지 않으려는 노인은 다른 지출을 줄일 수 있는 반면, 파는 사람은 자본을 수익 창출 자산으로 재배치할 수 있다.
- 주식과 암호화폐: 주택 자산이 금융 시장으로 방출되면 수익 상품, 연금, 심지어 위험 자산에 대한 수요를 완만하게 지지할 수 있다. 그러나 그 효과는 느리고 확산적이며, 그 자체로 시장을 움직이는 촉매는 아니다.
투자자에게 의미하는 것
이것은 한 은퇴자에 대한 이야기가 아니다. 팬데믹 이후 경제의 구조적 특징에 대한 이야기다. 높은 금리는 거대한 가계 부의 풀을 제자리에 동결시켰다. 투자자들은 기존 주택 판매, 모기지 신청 데이터, 그리고 연준 완화의 징후를 그 동결이 풀리기 시작하는 시점을 알리는 핵심 신호로 주시해야 한다. 고령 주택 소유자에게 실질적인 교훈은 오래된 경험칙——저금리 모기지는 절대 팔지 말라——이 보편적이지 않다는 것이다. 안전, 건강, 유동성 필요가 변하면 계산은 뒤집힐 수 있다. 피온리 재무 설계사와 필요 시 세무 자문가가 트레이드오프를 저울질하는 데 도움을 줄 수 있다.
결론: 위험한 계단에 대한 개인적 질문은 오늘날 미국 주택 시장의 가장 큰 왜곡을 들여다보는 창이기도 하며, 거시 사이클을 움직이는 것은 중앙은행만이 아니라 가계 대차대조표라는 점을 상기시킨다.