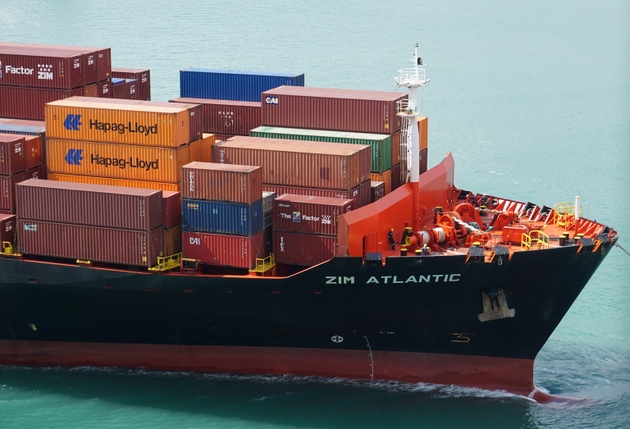
ハパックロイドからの新たなM&A関心でZIM株が上昇
TREE NEWS 報道: ハパックロイドがイスラエルのコンテナ船社ZIM Integrated Shipping Servicesに対する修正買収提案を提出する意向を確認したことを受け、同社の株価は上昇した。この発表により、数カ月にわたりくすぶり続けてきた買収劇が再燃し、ZIMは純粋な景気循環型の海運銘柄ではなく、生きた合併アービトラージ候補として即座に位置づけ直された。
この動きが重要なのは、ZIMのエクイティストーリーが2つの相反する力に支配されてきたからだ。パンデミック後の供給過剰をまだ消化しきれていないコンテナ海運市場と、同社を自然な統合ターゲットにするバランスシートである。より大規模で資本力のある同業者からの修正提案は、潜在的な取引のタイムラインを短縮し、株主により明確な参照価格を与える。
ハパックロイドがZIMを求める理由
ハパックロイドは、断片化した定期船業界を統合する野心を明言してきた。ZIMを買収すれば、ZIMが有意な輸送能力を持つアジア―米国東海岸およびアジア―地中海航路でのプレゼンスが拡大し、業界が脱炭素化へと押し進められる中で、近代的で燃費効率の良い船隊を加えることになる。
ZIMにとっての戦略的論理も同様に明確だ。独立系の中堅船社として、運賃の変動性や用船料の変動に構造的にさらされている。より大きなグループとの統合は、規模、調達力、より広範なネットワークへのアクセスをもたらす。これらはすべて、好況期に発注された新造船が就航するにつれて、より価値が高まっている。
市場への影響
株式
- ZIM株はディール・スプレッドの論理で取引される可能性が高く、上値は予想提案価格によって抑えられ、下値は意欲的な買い手の存在によって守られる。
- ハパックロイドは、投資家が修正提案を割高と見なした場合、特にこのセクターの景気循環性を考慮すると、緩やかな圧力に直面する可能性がある。
- 同業船社であるマースクや他の上場コンテナ企業にも連想的な関心が及ぶ可能性がある。統合のヘッドラインは、業界全体のバリュエーション倍率を押し上げる傾向があるためだ。
債券とクレジット
ZIMの未償還債券は、信用力を支える買い手を伴う取引であれば、いずれも上昇する可能性が高い。より強い親会社との統合は、回収見通しと借り換え条件を改善し、同社の債務のスプレッドを引き締める可能性がある。
コモディティと運賃
コンテナ運賃は依然として重要なファンダメンタルズのドライバーである。統合は独立系オペレーターの数を減らし、時間の経過とともに主要航路での価格規律を支える可能性がある。これは船社の収益性にとって強気だが、荷主、ひいては最終的には消費財価格にとってはインフレ要因となり得る。
通貨
この取引はイスラエルとドイツ間のクロスボーダー資金フローを伴い、シェケルとユーロのヘッジ活動に緩やかな需要を生み出す。しかし、マクロへの影響は株式やクレジットへの影響と比べて限定的である可能性が高い。
投資家向けの重要ポイント
- ZIMは成長ストーリーではなく、合併アービトラージのポジションとして扱うこと。修正提案は明確なイベントパスを生み出すが、規制審査、資金調達、株主承認といったディールリスクは依然として現実である。
- 提案価格を注意深く監視すること。修正提案はハパックロイドが動く用意があることを示すが、当初価格と最終価格の差が、ZIMの保有者が意味のある上値を得られるかを決める。
- 運賃を監視すること。たとえ取引が失敗しても、ZIMの単独価値はコンテナ運賃と用船料に固定されており、これらは依然として変動的である。
- 二次的影響を考慮すること。定期船の統合は、物流、港湾運営会社、そして輸送コストに依存する小売業者に波及する可能性がある。
このストーリーは、景気循環型産業ではM&Aがまさに単独のファンダメンタルズが最も弱く見える時に到来することが多く、市場の反応は取引への楽観とセクター全体の再評価が混ざり合ったものであることを思い起こさせる。