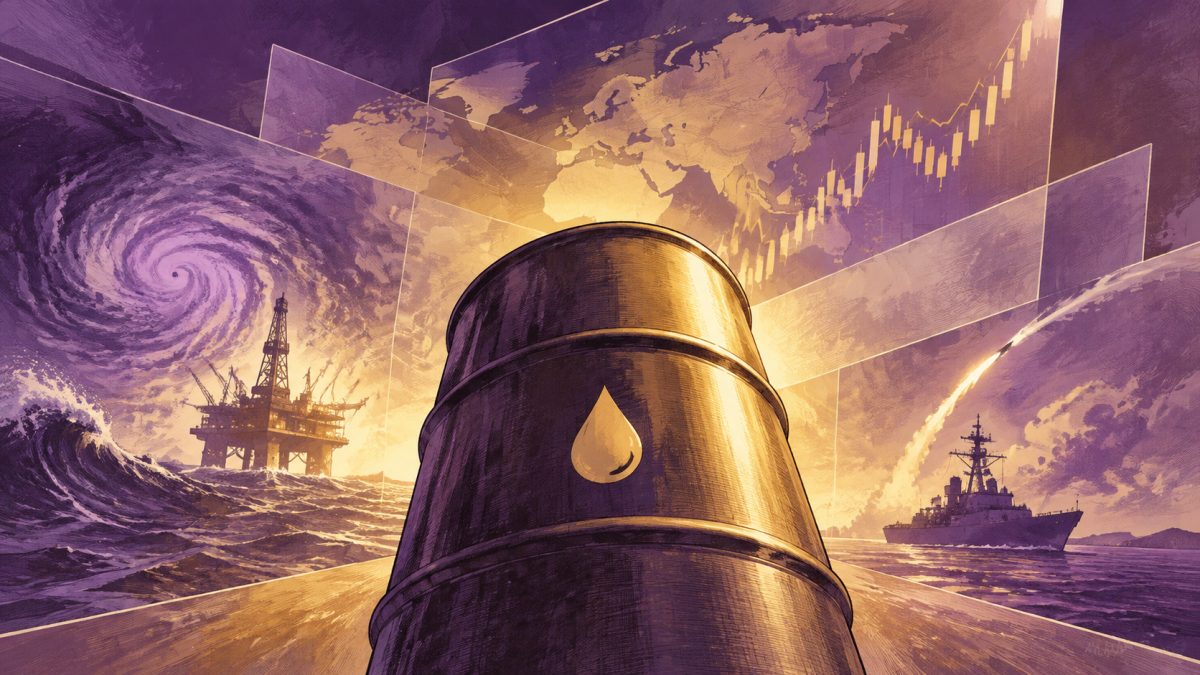
湾岸の嵐と紅海のミサイルが衝突
TREE NEWS 報道: 原油価格が急伸した。米国の製油能力の約半分が集中する米国湾岸地域に大型の嵐が接近し、同時に紅海ではフーシ派部隊による商業船への攻撃が再開された。この二つの供給リスクが重なったことで、トレーダーは世界の石油市場における生産面と輸送面の双方で、短期的な供給途絶の可能性を再評価せざるを得なくなった。
湾岸の嵐の脅威が最も影響するのは石油精製品だ。ハリケーンや熱帯低気圧がテキサス州とルイジアナ州の沿岸に向かうと、事業者は予防的に沖合プラットフォームを閉鎖し、製油所を停止させ、数日以内にガソリン、ディーゼル、ジェット燃料の生産を削減する。最終的に嵐が逸れても、予防的な操業停止が地域の在庫を減少させることがある。一方、バブ・エル・マンデブ海峡を通過する船舶へのフーシ派の攻撃は、より多くのタンカーを喜望峰回りの長い航路へ追いやり、航海日数を約10日延ばし、運賃と保険コストを押し上げる。航海の長期化は実質的に海上により多くの原油を滞留させ、原油が失われない場合でも現物市場を逼迫させる。
二つのリスクが複合する理由
それぞれ単独なら市場は吸収できるかもしれない。しかし同時に起きると、余剰能力の限界に真の圧迫が生じる。OPEC+連合は一部の自主減産を解除してきたが、同グループの余剰能力は少数の湾岸産油国に集中しており、迅速な対応手段ではない。嵐が米国の製油を停止させ、航路が依然として安全でないなら、主要ハブの在庫がすでに5年平均を下回るまさにその時に、世界は柔軟性を失う。
資産クラス別の市場への影響
株式
- エネルギー大手と製油会社は原油高とクラックスプレッド拡大で上昇しやすいが、湾岸地域にエクスポージャーを持つ製油会社は、嵐の被害で長期停止を余儀なくされれば実際に下落し得る。
- 航空会社、トラック輸送、化学メーカーは燃料と原料コストの上昇で利益率が圧迫される。
- 広範な指数は苦戦する可能性がある。エネルギーはほぼすべてのセクターにとってコスト投入であり、原油高は消費者への課税のように作用する。
債券と金利
エネルギー価格の上昇はヘッドラインインフレに直接波及する。急騰が続けば、利下げを検討する中央銀行の道筋が複雑になり、名目利回りを押し上げ、インフレ期待の強まりとともにイールドカーブをスティープ化させる。短期債の利回りが政策見通しの変化に最も敏感だ。
暗号資産
ビットコインやその他のデジタル資産は、リスクセンチメントと歩調を合わせて取引される傾向が強まっている。原油主導のインフレ懸念が実質利回りを押し上げるのは一般に暗号資産の逆風だが、地政学的な緊張時にはビットコインが逃避需要を集めることもある。ボラティリティの上昇と、ドルおよび株価先物との強い相関を予想すべきだ。
コモディティ
ブレントとWTIが主導するが、動きは外へ波及する。ディーゼルとガソリンのクラックは拡大し、湾岸の生産が制限されれば天然ガスが急騰し、引き金が地政学的であれば金は原油とともに安全資産への買いを集めやすい。
通貨
カナダドル、ノルウェークローネ、メキシコペソなど石油輸出国の通貨は一般にアウトパフォームし、ユーロ、円、インドルピーなど大輸入国の通貨は圧力を受ける。米国利回り上昇に伴うドル高は、新興国輸入国にさらなる負担を加える。
投資家向けの重要ポイント
- 嵐の進路と製油所の停止を注視せよ — 最も厳しい痛みが最初に現れるのは原油ではなく石油精製品市場だ。
- これは需要の話ではなく供給リスクプレミアムとして扱え。 天候が回復し輸送が正常化すれば、価格は同じ速さで後退し得る。
- インフレリスクが伝達経路だ。 原油高が持続すれば中央銀行はより慎重になり、それは原油の動きそのものよりもポートフォリオにとって重要だ。
- トレンドではなくボラティリティに備えよ。 エネルギー株、タンカー運航会社、金は戦術的なエクスポージャーを提供するが、ヘッドラインを追うと天候主導の動きの天井を買うリスクがある。
- 分散は依然として重要だ。 インフレショック時には株式、債券、暗号資産の相関が高まりやすいため、コモディティ、エネルギー、短期債といった真のヘッジがその価値を発揮する。