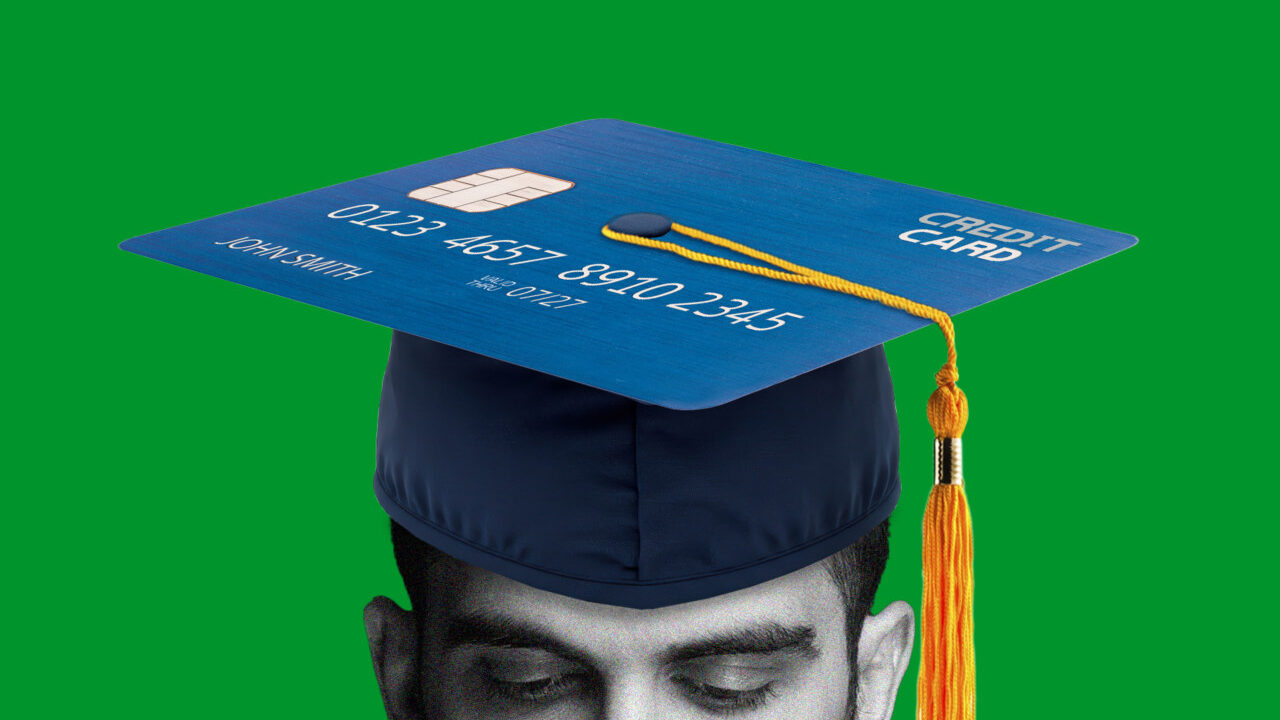
学生のクレジットカード利用者のほぼ10人中9人が生活必需品のために借り入れ
TREE NEWS 報道: クレジットカードを持つ大学生のほぼ10人中9人が、裁量的な支出ではなく、食費・住居費・ガソリン代といった生活必需品を賄うためにカードを利用したと答えている。これは学生の借入行動に関する調査データによるもので、通常は金融リテラシーの問題として扱われる事象を、より家計のキャッシュフロー問題に近いものとして捉え直すものだ。多くの学生にとって、リボルビング信用は利便性ではなく、収入と生存をつなぐ橋渡しになっている。
仕組みは単純だ。賃金、奨学金、家族からの支援、あるいは学資援助の支給が、家賃・食料品・燃料費の支払いより遅れて到着すると、クレジットカードがそのギャップを埋める。そのギャップのコストが金利である。一般的な学生向け・エントリーレベルのカードの実質年率(APR)は20%台前半から半ばで、貸し手が高めの政策金利を織り込む中、新規カードの金利は記録的な高水準に近づいている。毎月繰り越される残高は月およそ2%で複利計算されるため、1,000ドルの食料品・ガソリン代の残高を1年間未払いのままにすると、純粋な利息だけで200ドル以上かかる可能性がある。授業料や書籍、貯蓄には一切回らないお金である。
信用情報機関のデータはすでに、若年層の借り手の延滞率の上昇を示しており、学生ローンの返済再開は、同じ家計の多くに2つ目の固定費負担を加えた。この組み合わせは、将来の限界的な消費者、賃貸人、初めての住宅購入者でもある世代をじわじわと圧迫している。
これがキャンパスの話ではなくマクロの話である理由
個人消費は、パンデミック後の米国景気拡大を支える耐力壁であった。最も若い成人層が生活必需品をリボルビング債務で賄う割合を高めているなら、2つのことが導かれる。第一に、現在の所得からの限界消費性向が債務返済によって抑制され、外食・旅行・衣料品・電子機器といった裁量的カテゴリーの重しとなる。第二に、借り手分布の底辺における信用力が悪化しており、これは貸し手の引当金や消費者信用全体の価格設定にとって重要である。
市場への示唆
- 一般消費財株:若年・低所得層へのエクスポージャーが大きい小売業者やレストランは、債務返済コストが財布を圧迫し続ける場合に需要リスクが最も大きい。オフプライスやバリュー志向の銘柄は通常、プレミアムブランドより底堅い。
- 銀行・カード発行会社:残高の増加は収益の追い風だが、延滞の増加はコストの向かい風である。消費者融資の比重が大きい金融機関の純損失計上(ネットチャージオフ)見通しや引当金積み増しに注目すべきだ。市場は貸出成長を評価するよりも、信用力の悪化を速く罰する傾向がある。
- 金利と信用:根強い消費者信用のストレスは限界的にディスインフレ的であり——需要を冷やす——、最終的な政策緩和の根拠を支持する。これはデュレーションの追い風、ドルの向かい風だが、効果は緩慢で、インフレデータに容易に打ち消される。
- 金と暗号資産:どちらの資産も、家計の脆弱性とフィアット債務負担というナラティブで部分的に取引されている。消費者信用のストレスがじわじわ続くことは、暗号資産を傷つけるような急激なリスクオフを引き起こすことなく、そのナラティブを強化する。特にビットコインは、純粋なリスク資産というよりも、流動性と通貨切り下げへのヘッジとして取引される傾向が強まっている。
- コモディティ:裁量的需要の弱まりはエネルギーや工業用金属にとってやや弱気材料だが、食料と燃料こそ学生が借金して買っているまさにそのカテゴリーであるため、ここでの需要シグナルは数量の破壊というよりも予算の再配分に関するものである。
投資家向けの主なポイント
- これはキャンパスでの一度きりの逸話ではなく、消費者ストレスの先行指標である。より広い家計信用の全体像における一データ点として扱うべきだ。
- 消費者向けポートフォリオでは、成長よりもバランスシートの質を優先せよ。延滞動向が貸付における勝者と敗者を分けるだろう。
- 消費者ストレスが高まり続けるなら、金利の抵抗の少ない方向は下であり、歴史的に長期デュレーション債と実物資産に有利である。
- この傾向を裏付ける——あるいは否定する——ものとして、次回の銀行決算とクレジットカード・トラストのデータに注目せよ。