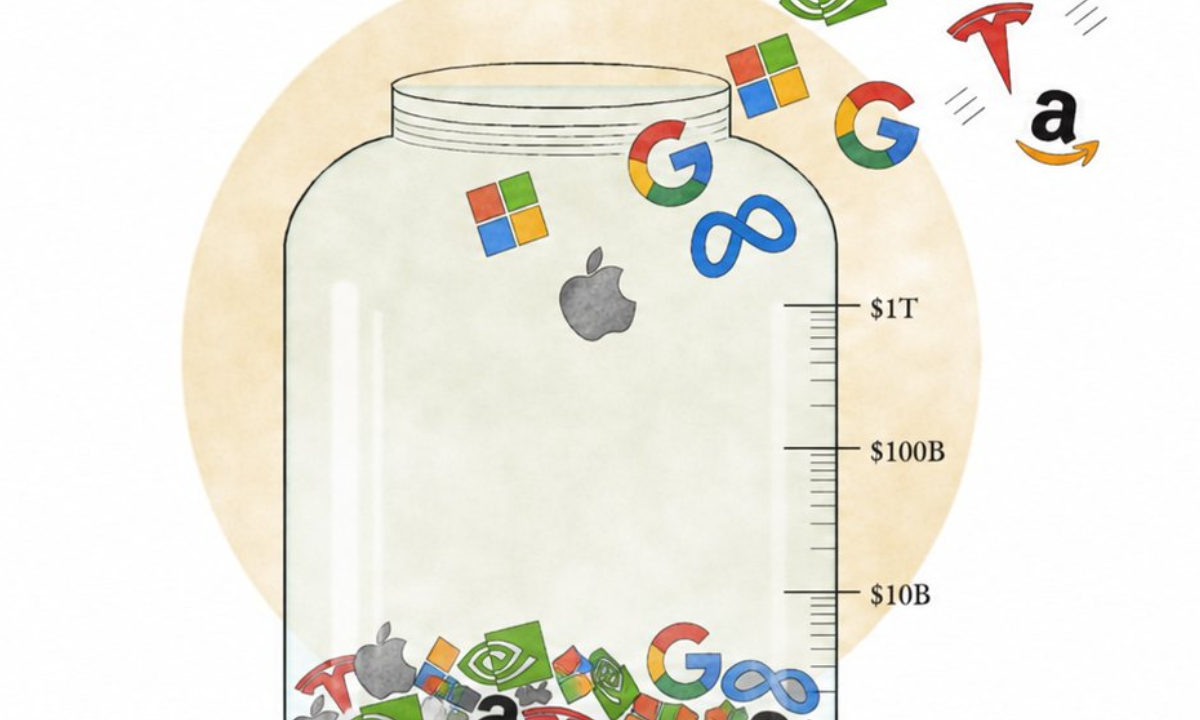
토큰화 주식 붐: 가치가 앱과 담보로 이동하며 발행사는 수익화에 어려움
TREE NEWS 보도: 토큰화 주식이 주목받고 있지만 경제 구조는 뒤집혀 있다. 토큰을 발행하는 기업은 거의 돈을 벌지 못하는 반면, 실제 이익은 토큰을 사용하는 애플리케이션과 이를 담보로 받아들이는 주체에게 돌아간다. 이 모델은 온체인 가격이 프리미엄에 거래될 때 토큰을 발행하고 디스카운트에 거래될 때 상환하는 차익거래자에 의존하며, 이들이 가격을 기초 주식에 고정시킨다.
누가 발행하고, 누가 판매하며, 누가 이익을 얻는가
발행사마다 누가 발행할 수 있는지, 토큰을 어디서 판매할 수 있는지, 보유자가 무엇을 할 수 있는지에 대해 서로 다른 규칙을 설정한다. 모두 미국 증권사 API인 Alpaca를 통해 실제 주식을 조달한다. Binance, Robinhood, Coinbase 같은 거래소는 자체 거래 장을 보유하고 자사 고객에게 토큰을 직접 배포한다. 이는 유통을 통제할 수 있게 하지만 인프라 제공자에 가깝게 운영되는 발행사 자체의 업사이드는 제한한다.
더 흥미로운 발전은 컴포저빌리티다. 토큰화 주식이 온체인에 존재하면 대출 프로토콜, 담보, 또는 구조화 상품에 활용될 수 있다. 이러한 금융화는 신용을 더 저렴하고 접근하기 쉽게 만들지만 새로운 위험 계층도 도입한다. 이익은 토큰을 발행하는 주체가 아니라 그 위에 애플리케이션을 구축하는 주체에게 흘러간다.
차익거래: 숨겨진 엔진
차익거래자는 결정적인 역할을 한다. 토큰이 기초 주식보다 높게 거래되면 새 토큰을 발행해 판매하고, 낮게 거래되면 매수해 상환한다. 이는 가격을 정합하게 유지하지만 자본과 운영 정교함을 요구한다. 발행 과정은 허가제이며 누구나 참여할 수 있는 것은 아니다. 이는 접근 권한을 가진 이들에게 진입 장벽을 만들지만 공급 반응을 제한하기도 한다.
현재 토큰화 주식 시장은 전통 주식에 비해 작은 규모에 머물러 있지만 인프라는 구축되고 있다. 핵심 질문은 시장이 성장하면서 발행사가 더 많은 가치를 확보할 수 있는지, 아니면 애플리케이션과 담보 이용자를 위한 상품화된 파이프로 남을 것인지다.
전망
규제 명확성이 개선되고 더 많은 자산이 토큰화됨에 따라 경쟁은 유통과 컴포저빌리티로 이동할 것이다. 더 나은 발행 조건, 더 넓은 담보 수용, DeFi와의 더 깊은 통합을 제공할 수 있는 발행사는 가치 사슬의 더 많은 부분을 확보할 수 있다. 그러나 역사가 시사하듯, 애플리케이션 레이어와 담보 시장이 계속해서 이익의 대부분을 차지할 것이다.