トークン化株式ブーム:価値がアプリと担保に移り、発行体は収益化に苦戦
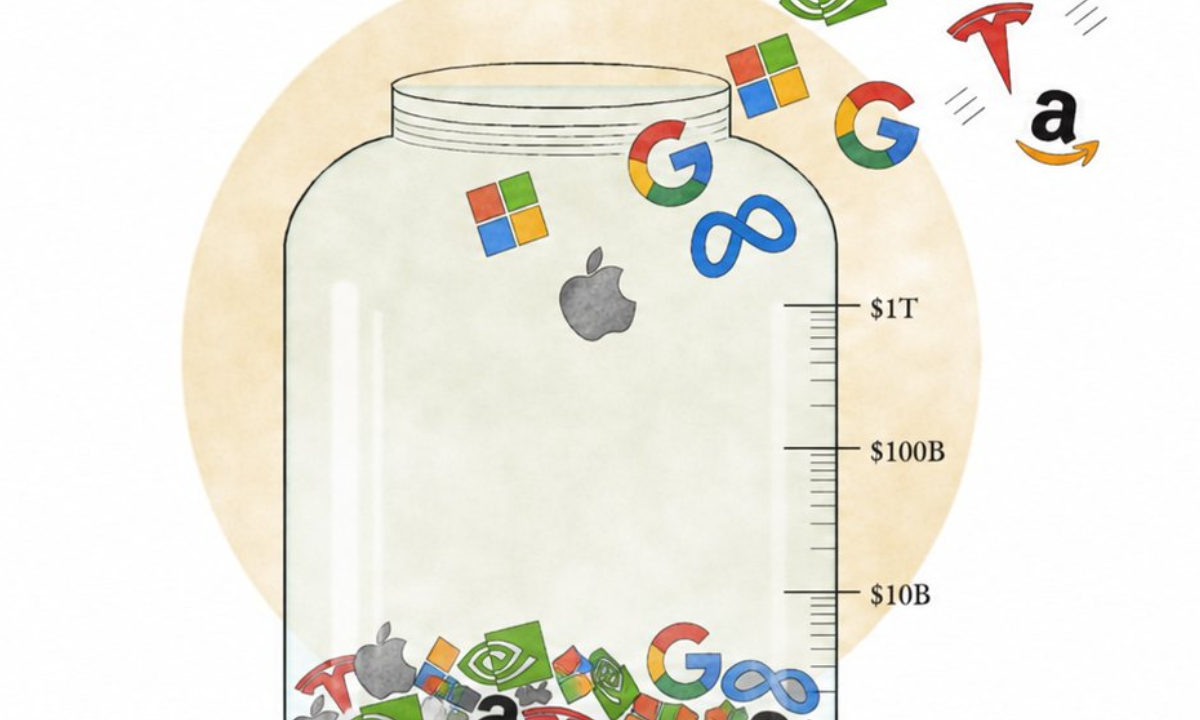
TREE NEWS 報道: トークン化株式は勢いを増しているが、その経済構造は逆転している。トークンを発行する企業はほとんど利益を上げられず、実際の利益はトークンを利用するアプリケーションと、それを担保として受け入れる主体に流れている。このモデルは、オンチェーン価格がプレミアムで取引されるときにトークンを発行し、ディスカウントで取引されるときに償還するアービトラージ業者に依存しており、これが価格を原株に連動させている。
誰が発行し、誰が売り、誰が利益を得るのか
発行体ごとに、誰が発行できるか、どこでトークンを販売できるか、保有者が何を行えるかについて異なるルールを設けている。いずれも米国の証券会社APIであるAlpacaを通じて実際の株式を調達している。Binance、Robinhood、Coinbaseなどの取引所は自社のマーケットプレイスを保有し、自社顧客にトークンを直接配布している。これにより流通をコントロールできる一方で、インフラ提供者に近い立場で運営する発行体自身のアップサイドは制限される。
より興味深い展開はコンポーザビリティだ。トークン化株式がオンチェーンに存在すれば、融資プロトコルでの利用、担保としての利用、あるいは仕組商品への組み込みが可能になる。この金融化は信用をより安く、より利用しやすくするが、新たなリスク層も導入する。利益はトークンの上にアプリケーションを構築する主体に流れ、発行する主体には流れない。
アービトラージ:隠れたエンジン
アービトラージ業者は極めて重要な役割を担う。トークンが原株を上回って取引されれば新規トークンを発行して売却し、下回れば買い付けて償還する。これにより価格は整合するが、資本と高度な運用能力が必要となる。発行プロセスは許可制であり、誰もが参加できるわけではない。これはアクセスを持つ者にとっての参入障壁を生む一方で、供給の反応を制限する。
現時点では、トークン化株式市場は伝統的株式に比べて小さいままだが、インフラは構築されつつある。鍵となる問いは、市場の成長に伴い発行体がより多くの価値を取り込めるのか、それともアプリケーションや担保利用者にとってのコモディティ化されたパイプに留まるのかである。
今後の展望
規制の明確化が進み、より多くの資産がトークン化されるにつれ、競争の焦点は流通とコンポーザビリティに移るだろう。より良い発行条件、より広範な担保受入れ、DeFiとのより深い統合を提供できる発行体は、バリューチェーンのより多くを取り込める可能性がある。しかし歴史が示す通り、アプリケーション層と担保市場が引き続き利益の大部分を獲得するだろう。