FRBの利上げは必ずしも株式を沈めるわけではない — 歴史的にエネルギーとテックが反発を主導してきた
TREE NEWS 報道: 投資家がFRBの次の政策動向に身構える中、ウォール街の新しいリサーチが直感に反するメッセージを投げかけている。利上げは自動的に株式の売りシグナルではないというのだ。実際、歴史はFRBが借入コストを引き上げてから1年後、エネルギーと情報技術という2つのセクターが市場全体をアウトパフォームする傾向があったことを示している。
この発見は、市場の感応度が高まっているまさにその時に出てきた。市場は何ヶ月もの間、金利の道筋を探るために、あらゆるインフレ統計、雇用統計、FRB関係者の発言を分析してきた。支配的な見方は単純だった。金利上昇は将来の企業利益に適用される割引率を高め、バリュエーションを圧縮し、長期デュレーションのグロース株に最も打撃を与える。この論理が、この1年、テクノロジー株への急激なローテーションを何度も引き起こしてきた。
しかし歴史的な記録は、教科書的なモデルが示唆するよりもはるかに混沌としている。中央銀行が景気が強いから利上げする場合 — 過熱したバブルを冷やそうとしているからではなく — 株式はしばしば上昇を続けてきた。理由は明白だ。利益成長は、特に価格決定力と構造的な需要の追い風を持つ企業にとって、資金調達コスト上昇の重荷を上回ることができる。
なぜエネルギーとテックなのか?
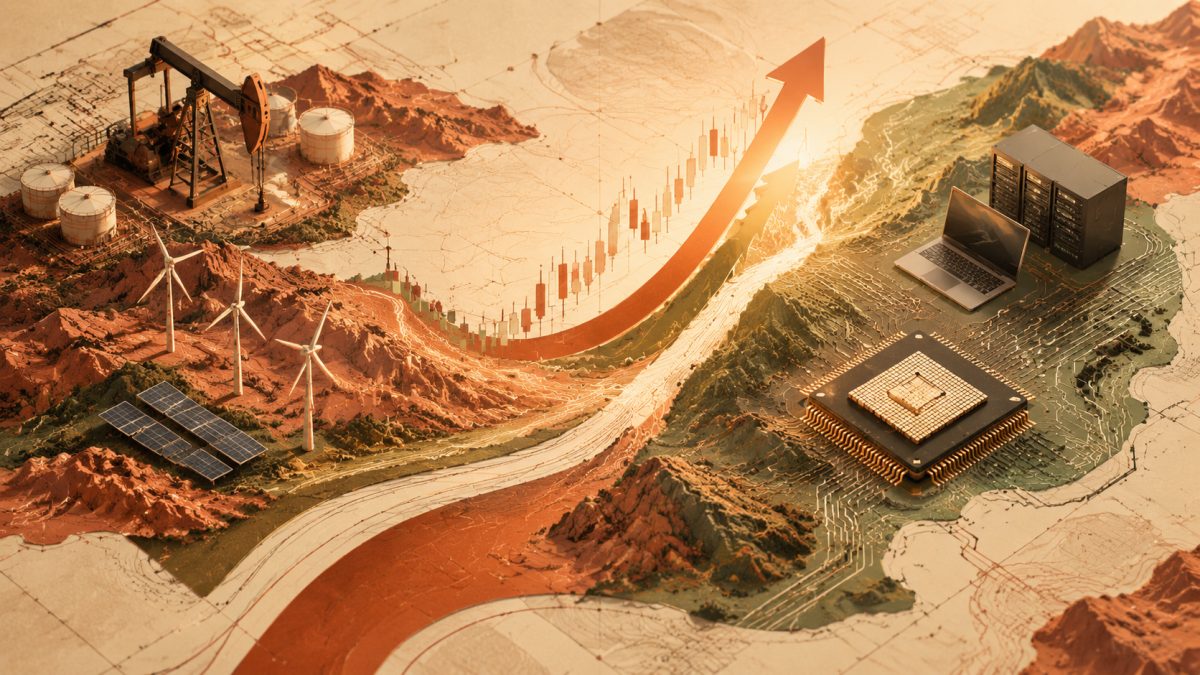
利上げから1年後にリードするこの2つのセクターは、反対方向に引っ張り合っているように見えるが、それぞれに明確な根拠がある。
- エネルギー:利上げは通常、名目成長が堅調な時期に到来し、それがコモディティ需要を支える。エネルギー企業はインフレの受益者でもある傾向があり、原油やガス価格の上昇が直接的に売上高に反映される。多くは資本規律を重視し、配当や自社株買いを通じて株主に現金を還元するため、債券利回りが上昇する局面で魅力的に見える。
- 情報技術:これはより意外なリーダーだ。テックは割引率上昇の典型的な犠牲者だからである。説明としては、利上げサイクルは生産性を高めるテクノロジーの導入加速としばしば重なる。バリュエーション圧縮を相殺できるほど速く売上を伸ばせる企業 — クラウド、半導体、エンタープライズソフトウェア — は、投資家が当初のショックを乗り越えて見始めると、歴史的に立ち直ってきた。
このパターンは保証ではない。利上げ後のセクターリーダーシップは、FRBがなぜ引き締めているのか、最終的に金利がどこまで上がるのか、そして経済がリセッションに陥るかどうかに大きく依存する。弱まりつつある労働市場への利上げは、好況への利上げとはまったく別物である。
資産クラス全体への市場への示唆
歴史的なパターンが続くなら、その示唆は株式にとどまらない。
株式:エネルギーと質の高いテックへのローテーションが続く可能性がある。投資家は、投機的な成長ではなく、強いフリーキャッシュフロー、低い借り換え需要、構造的な需要へのエクスポージャーを持つ企業を探すべきかもしれない。
債券:政策金利の上昇はイールドカーブ全体で利回りを押し上げ、長期デュレーション債の価格を圧迫する。FRBがタカ派姿勢を維持するなら、短期デュレーションやインフレ連動債の方がリスク調整後リターンで優れる可能性がある。
コモディティ:エネルギーのリーダーシップは原油と天然ガスにとって強気のシグナルだが、供給側の力学 — OPEC+の政策、シェール生産、地政学的リスク — が最終的には支配するだろう。
暗号資産:デジタル資産は依然として流動性環境に非常に敏感である。タカ派のFRBは歴史的に暗号資産からリスク選好を奪ってきたが、引き締めサイクルの一時停止や転換があれば、急激な安堵ラリーを引き起こす可能性がある。ビットコインとナスダックの相関は、その価格動向の主要なドライバーとなってきた。
通貨:金利差は短期的にドルを支える傾向がある。強いドルは新興国通貨やドル建てコモディティ価格にとって逆風となる。
投資家向けの重要なポイント
- FRBの利上げを自動的に株式を売る理由と捉えないこと。文脈が重要であり、利上げの理由は利上げそのものと同じくらい重要だ。
- エネルギーと情報技術は歴史的に利上げから1年後にアウトパフォームしてきたが、過去の実績は将来の結果を保証するものではない。
- 金利が上昇する局面では、投機的な成長よりも利益の持続性とフリーキャッシュフローに注目すること。
- 金利サイクルは急激で予測不能なローテーションを生み得るため、資産クラス全体への分散は依然として不可欠である。
- FRBの言葉遣いを注意深く見守ること。「タカ派的な一時停止」と「ハト派的な転換」の違いは、金利決定そのものよりも市場を動かすことがある。
結論:利上げは逆風であり、判決ではない。当初のボラティリティを乗り越えて見ようとする投資家にとって、歴史は予想外の場所に機会が現れ得ることを示唆している。