住宅ローン金利がほぼ7.3%まで急騰、4年ぶり最大の上昇幅
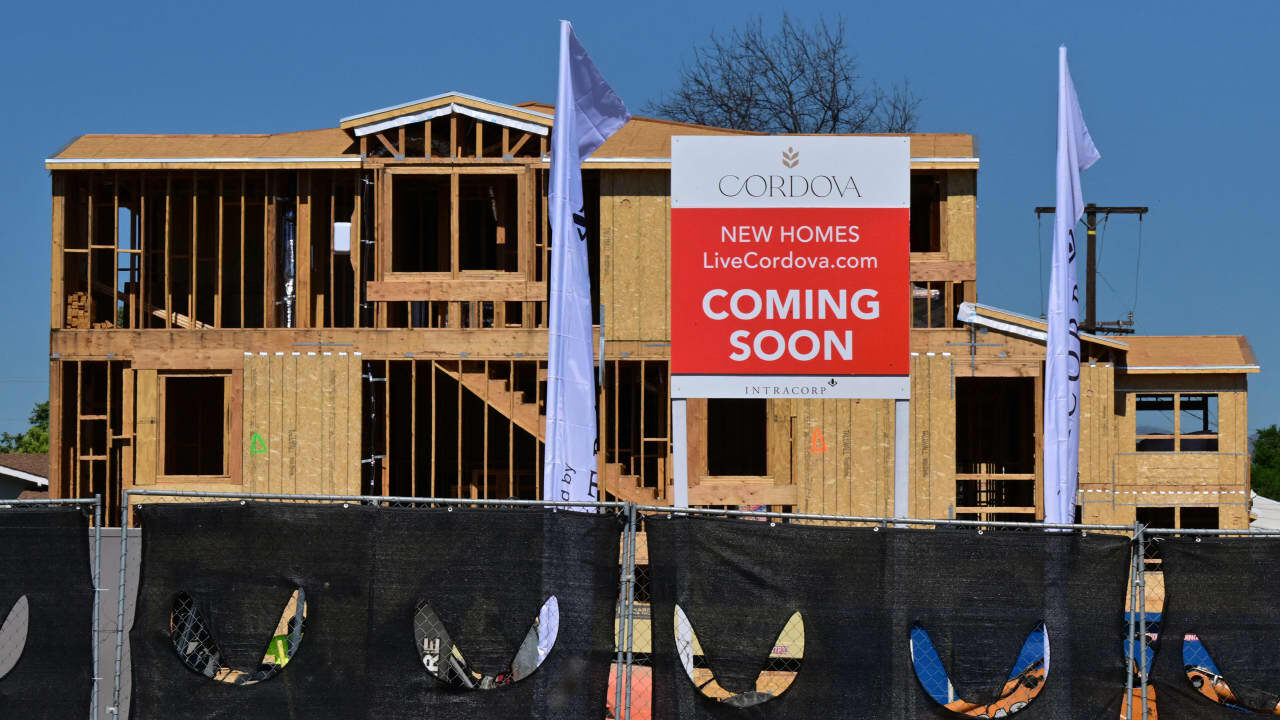
TREE NEWS 報道: 30年固定住宅ローン金利の平均は約7.3%に上昇し、4年ぶり最大の単一急騰を記録するとともに、およそ3年ぶりの高水準に達した。この動きは、すでに低迷している米国住宅市場に新たな打撃を与えるもので、高い住宅価格と根強い高借入コストによって購買力が圧迫されている。
この急騰は債券市場における急速な再価格形成を反映している。投資家が連邦準備制度(FRB)の政策方針、インフレの持続性、政府債務の供給を再評価する中で、長期国債利回りが上昇した。住宅ローン金利は通常、10年国債利回りに、貸し手のリスクと住宅ローン担保証券(MBS)への需要を反映したスプレッドを加えたものに連動する。
住宅以外にも重要な理由
住宅ローン金利は、金融政策と家計の資金繰りをつなぐ最も直接的な伝達経路の一つである。7.3%への上昇は、購入希望者の月々の支払いを大幅に押し上げ、初回購入者をさらに遠ざけ、既存住宅販売や借り換え活動を抑制する。住宅建設業者、住宅ローン組成業者、不動産投資信託(REIT)は、最も影響を受けやすい株式セクターである。
この急騰はまた、債券市場がより高いタームプレミアムを要求していることを示唆している。長期金利が上昇し続ければ、インフレ期待を再燃させずにFRBが政策を緩和する能力はより複雑になる。この緊張関係は、投資家が資産クラス間でどのようにポジションを取るべきかの中心にある。
市場への影響
- 株式: 金利感応度の高いセクター — 住宅建設業者、地方銀行、公益事業、一般消費財 — は逆風に直面する。10年債利回りが上昇し続ければ、広範な株式のバリュエーション倍数は圧縮される可能性があるが、価格決定力と強固なバランスシートを持つセクターはより底堅いかもしれない。
- 債券: 長期国債の売りが深まる。既存の低クーポン債を保有する投資家は含み損に直面する一方、新規購入者はより高い利回りを確保できる。イールドカーブの形状は注視すべき重要なシグナルとなる。
- 暗号資産: 実質利回りの上昇は、ビットコインやイーサリアムのような無利子資産を保有する機会費用を高める。暗号資産は最近、ハイベータのリスク資産のように取引されることが多いため、持続的な金利ショックは価格を圧迫する可能性があるが、現物ETFへの資金流入や半減期に関連する供給動向が部分的に相殺するかもしれない。
- コモディティ: 米国利回りの上昇の副産物としてしばしば強くなるドルは、金や原油などドル建てコモディティの重しとなる傾向がある。しかし、金利変動が広範な金融ストレスに波及すれば、金は安全資産需要から支援を得る可能性がある。
- 通貨: 米国の金利差拡大は通常、特に日本銀行と欧州中央銀行がよりハト派的な場合、円やユーロに対してドルを支える。新興国通貨は圧力を受ける可能性がある。
投資家向けの重要ポイント
- 7.3%近くの住宅ローン金利は、資金調達コストが依然として住宅と消費者需要の大きな重しであることを確認するものである。
- 住宅ローン金利の方向性を決める主要因として10年国債利回りを注視せよ。最近のレンジを超えて持続的に上昇すれば、金利感応度の高い株式への圧力が強まるだろう。
- デュレーション、セクター、地域をまたぐ分散は、より長期にわたる高金利環境においてかつてないほど重要である。
- 暗号資産とコモディティは無縁ではない — 実質利回りの上昇は、ETFフローや供給動向といった固有の要因が役割を果たすとしても、すべてのリスク資産のハードルを引き上げる。
- 長期投資家にとって、価格の歪みは機会を生み得るが、金利の転換点を当てるのは極めて難しい。バランスシートの強さとキャッシュフローの持続性に注目せよ。
住宅市場の苦境は、金利が意味のある形で下落するか、所得が価格に追いつくまで解消される可能性は低い。それまで、住宅ローン金利は米国家計の金融環境を測る注視されるバロメーターであり続け、インフレとの闘いがまだ終わっていないことを思い起こさせるだろう。



