金利上昇が退職後の収入と市場リスクを再形成
TREE NEWS 報道: 金利が再び上昇しており、退職者への影響は決して一様ではありません。ほぼすべての家計を圧迫するガソリン価格の上昇とは異なり、借入コストの上昇は明確な勝者と敗者を生み出します。現金を持つ貯蓄者はようやく意味のある利回りを得られる一方、クレジットカードから住宅ローンまで負債を抱える人は負担の増大に直面します。この分化は今や、インカム重視の投資家にとって中心的なテーマとなっています。
何が起きたのか
市場が根強い金融引き締め姿勢に適応するにつれ、国債や預金口座の利回りは上昇しました。この動きは、中央銀行が粘着性の高いインフレと戦うために拙速な利下げに踏み切るのではなく、より長く金利を高水準に維持するとの期待を反映しています。退職者にとって、これは約10年にわたるゼロ金利を前提に組み立てられてきたインカム設計の計算を変えるものです。
良い面
- 現金と短期国債はここ数年見られなかった利回りを提供し、退職者に真の安全なインカム選択肢を与えています。
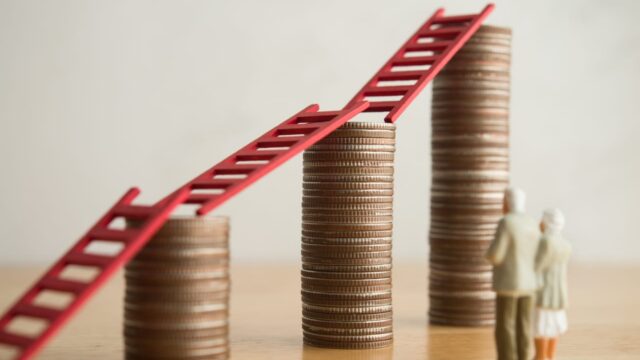
- 新規発行債券はより高いクーポンを固定し、ラダー型ポートフォリオの生涯インカムを改善します。
- 年金の支払いとマネー・マーケット・ファンドは、株式に対して相対的に魅力を増します。
悪い面
- 既存の債券ポートフォリオは利回り上昇に伴い価格が下落し、特に長期デュレーションの保有銘柄が打撃を受けます。
- 公益事業、不動産、配当重視の生活必需品など金利感応度の高いセクターはアンダーパフォームする可能性があります。
- 割引率の上昇は株式バリュエーションを圧縮し、グロース株やテック銘柄に圧力をかけます。
醜い面
- 変動金利債務、HELOC、クレジットカード残高を抱える退職者は、支払いが急激に増加します。
- リターン順序リスクが強まります。退職初期の債券売りはポートフォリオを恒久的に損なう可能性があります。
- インフレが名目利回りを上回れば実質リターンはマイナスにとどまり、購買力が侵食されます。
市場への影響
波及効果は資産クラス全体に及びます。株式では、金利上昇は長期デュレーションのグロースよりもバリュー、金融、現金豊富な企業に有利です。債券ではイールドカーブの形状が重要です。スティープ化は銀行の収益性改善を示す一方、成長懸念も示唆します。ドルは相対利回りの上昇で通常強くなり、新興国通貨やドル建て商品に圧力をかけます。利回りを生まない金は実質金利上昇時に苦戦する傾向がありますが、インフレや地政学的恐怖で買われることもあります。しばしば長期デュレーションのリスク代理とされる暗号資産は流動性環境に敏感で、採用ナラティブが続く中でも引き締め政策は歴史的に逆風となってきました。
投資家にとってなぜ重要か
退職者やインカム志向の投資家にとって鍵は、利回りを盲目的に追うのではなく、デュレーションを支出ニーズに合わせることです。短期債と現金は近時の支出を賄い、長期債は後のために魅力的な金利を固定できます。株式、債券、現金、実物資産への分散は、金利の振れに対する主要な防御策であり続けます。株式と債券の相関がプラスに転じる時、しばしばインフレ環境でそうなるように、リバランスの重要性は増します。
主なポイント
- 金利上昇は諸刃の剣です。今はより良いインカム、しかし債券価格と株式倍率は低下します。
- 退職者は時間軸ごとにポートフォリオを区分し、長期債への過度な傾斜を避けるべきです。
- 金利上昇環境では、負債削減は利回り追求と同じくらい強力です。
- 真の購買力保護を測るには、名目金利だけでなく実質利回りを注視してください。