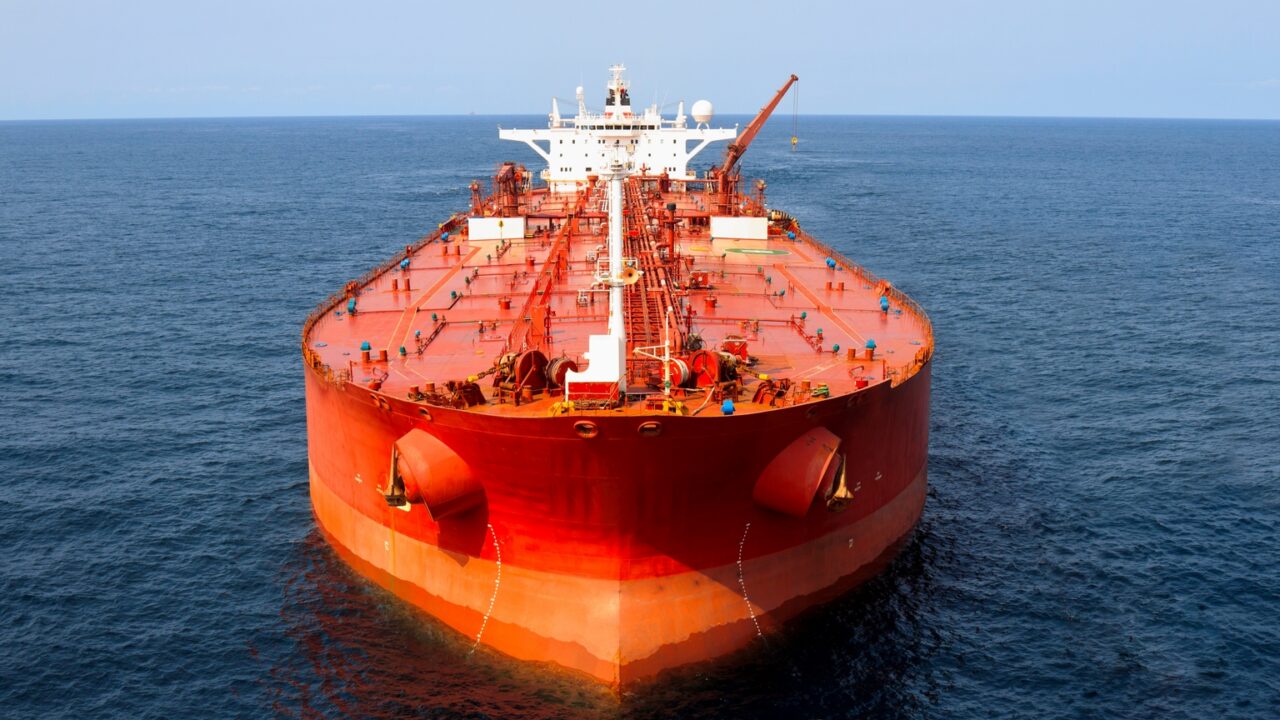
中東リスクプレミアム消滅で超大型タンカー運賃が60%急落
TREE NEWS 報道: 超大型タンカーの運賃は、中東情勢の緊張に伴う地政学的リスクプレミアムの巻き戻しにより、年初に記録した最高値から60%以上急落した。供給途絶や航路閉鎖への懸念で急騰していたタンカー収益の急反転は、石油輸送を混乱させる広範な紛争の可能性をトレーダーが急速に織り込みつつあることを示している。
何が起きたのか
中東・中国間など主要航路の超大型原油タンカー(VLCC)の運賃は、ピークから大きく下落した。年初の急騰は紅海やホルムズ海峡における安全保障上の懸念の高まりが要因で、航路変更や保険コストの増大を招いた。しかし、そうした差し迫った脅威が持続的な混乱に発展しなかったことで、運賃市場は急速に調整した。この反落は、製油所需要の季節的な弱さや、船舶が通常の運航パターンに戻ることによるタンカー供給の緩和によっても増幅されている。
市場への影響
タンカー運賃の急落は、複数の資産クラスに影響を及ぼす:
- エネルギー株: 過去最高の運賃収益を背景に株価が上昇したタンカー保有・運航会社は、収益見通しのリセットに伴い下押し圧力に直面する可能性が高い。逆に、製油所や石油消費企業は輸送コストの低下から恩恵を受けうる。
- 原油価格: 運賃の下落は原油輸送コストを下げ、着荷原油価格をわずかに緩和しうる。ただし原油にとってより大きな要因は根底にある地政学的リスクプレミアムであり、これも縮小している。リスクプレミアムの低下は原油価格にとって弱材料だが、OPEC+の政策や需要といったファンダメンタルズが支配的となる。
- 債券と金利: 地政学的緊張の緩和は国債への安全資産需要を低下させ、リスク選好の改善に伴い利回りを押し上げる可能性がある。ただし影響は中央銀行の政策期待に比べ二次的だろう。
- 暗号資産とリスク資産: 地政学的プレミアムの後退は一般に、投資家が防御的ポジションから資金を移すことで株式や暗号資産を含むリスク資産を支える。ただし影響は間接的で、他のマクロ要因により相殺されうる。
- 為替: コモディティ連動通貨は原油価格の軟化から軽微な圧力を受ける可能性がある一方、ドルやスイスフランなどの安全通貨は需要減少が見込まれる。
投資家にとって重要な理由
タンカー運賃の急落は、市場が中東情勢の緊張をめぐって膨らんだ恐怖プレミアムを巻き戻していることを示す明確なシグナルだ。投資家にとってこれは、一時的な地政学的ショックと持続的なファンダメンタルズのトレンドを区別することの重要性を改めて示している。当初の運賃急騰は取引機会を生んだが、その後の急落は変動の大きい海運市場でモメンタムを追うリスクを浮き彫りにしている。エネルギー海運にエクスポージャーを持つ投資家は収益予想を再評価すべきであり、より広範なエネルギーやリスク資産に投資する投資家は、リスクプレミアムの低下が価格に十分反映されているかを検討すべきだ。この出来事はまた、地政学的リスクは高まるのと同じ速さで消滅しうるという教訓であり、ポートフォリオは両方のシナリオに備えるべきである。
主なポイント
- 中東リスクプレミアムの巻き戻しにより、超大型タンカー運賃は最高値から60%以上下落した。
- タンカー運航会社は収益下方修正に直面する一方、製油所や消費者は運賃コスト低下の恩恵を受ける。
- リスクプレミアムの軟化は原油にとって緩やかな弱材料であり、株式や暗号資産などのリスク資産を支える。
- 投資家は海運のモメンタムを追わず、ファンダメンタルズの需給バランスに注目すべきである。