Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
AI × Crypto

Nature WillのNatura-1、500億パラメータの物理世界AIをロボティクスへ

Nature Will、物理世界の基盤モデルNatura-1を公開 TREE NEWS 報道: Nature Willは、物理世界を対象とした500億パラメータのMixture-of-Experts基盤モデル「Natura-1」を公開した。このモデルは、人間がさまざまな場面や物体を扱う一人称視点の動画100万時間で訓練されており、これまで見たことのない物体やタスクを処理する能力を備えている。 同社によれば、Natura-1は物体の最終的な位置や向きを指定する細粒度の指示に対応する。タスクの途中で把持方法が変わっても制御を維持し、左右の手で異なるタスクを実行し、長期的なタスク中に移動または開封された物体を追跡して次のステップを判断できる。 物理世界の基盤モデルが重要な理由 基盤モデルの進歩のほとんどは、テキスト、画像、コードの領域に限られてきた。Natura-1が身体性を伴う操作に焦点を当てていることは、より小さいながら戦略的に重要なカテゴリーに位置づける。すなわち、物理法則、接触、空間関係をリアルタイムで推論しなければならないモデルである。 100万時間の一人称視点動画データセットは、最大の売りとなる資産だ。一人称視点の映像は、手がどこへ向かうのか、物体がどのように抵抗するのか、把持が滑ったときに何が起こるのかといった操作の因果構造を、三人称視点の観察よりもはるかに良く捉えている。このデータ上の優位性こそ、Nature Willが狭いベンチマーク性能ではなく、未知の物体やタスクへの汎化を主張する理由だろう。 汎用ロボットへ向かう能力 細粒度の目標指定:コマンドは「カップを取れ」だけでなく、最終的な位置と向きを指定できる。 タスク途中の適応:把持戦略が変わってもモデルは制御を維持する。これはスクリプト化されたポリシーがよく失敗するパターンだ。 両手の協調:両手で同時に異なるタスクを実行できる。 長期的な記憶:移動または開封された物体を追跡し、後続の行動を計画する。 これらの機能は全体として、印象的なデモと倉庫、ラボ、キッチン、工場での信頼性の高い実運用との間のギャップを埋めることを狙っている。 暗号資産とDeAIの視点 Natura-1は暗号資産ネイティブのプロジェクトではないが、そのリリースは、分散型コンピュートネットワーク、データマーケットプレイス、オンチェーンAIエージェントが存在感を競う市場に登場した。独自の100万時間の動画コーパスで訓練されたモデルは、おなじみの疑問を提起する。身体性データは誰が所有するのか、どのようにライセンスされるのか、検証できるのか。これらの問いはまさに、分散型データおよびコンピュートプロトコルが活用しようとしている切り口である。 物理世界のモデルが次のスケーリングのフロンティアになるなら、動画データの収集、アノテーション、GPU推論への需要は急増するだろう。その供給を調整し、オンチェーンで来歴を証明できる暗号資産ネットワークは、投機的なトークンの物語を超えた真のプロダクトマーケットフィットを見出せる可能性がある。 今後の展望 Natura-1の真の試練はデモ映像ではなく、分布シフト下での信頼性である。新しい物体、新しい照明、新しいタスクの連続。500億パラメータのMoEアーキテクチャは、Nature Willがスケールと多様な一人称視点データが手作業で設計されたロボティクスパイプラインに勝つと賭けていることを示唆する。この賭けが実を結べば、ロボティクススタックは少数の物理世界基盤モデルへと集約され、その下にあるデータとコンピュートの層がバリューチェーンで最も争奪の激しい部分になるだろう。
TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

DeepSeekの梁文鋒、Winverse投資で身体性AIに賭ける

DeepSeek創業者、フィジカルAIへ進出 DeepSeek創業者の梁文鋒氏は、ロボティクスAIスタートアップWinverse AIへの投資ラウンドを主導する計画を報じられている。これは、Unitree Technologyへの1億元超の先行投資に続く動きである。これらの動きは、大規模言語モデル企業がデジタル知能を超えて物理世界へと技術と資本の範囲を拡大していることを示している。 言語モデルから身体性知能へ DeepSeekは高度な大規模言語モデルで評判を築いてきたが、AIの次のフロンティアは身体性システム—物理環境を知覚し、推論し、行動できる機械—にある。Winverse AIはAIモデルとロボティクスハードウェアの橋渡しに焦点を当てており、この分野は大規模な計算資源、高度なシミュレーション、実世界データを必要とする。梁氏の個人的および企業としての投資は、AIとロボティクスを統合する戦略的転換を示唆しており、言語モデルがロボット制御を強化し、物理データがAI推論を改善するフィードバックループを生み出す可能性がある。 業界への影響 この転換は、AI業界におけるより広範なトレンド—デジタル知能と物理的自動化の融合—を反映している。Tesla、Boston Dynamics、Figureなどの企業はヒューマノイドロボットの商用化を競っており、UnitreeやWinverse AIなどの中国企業も急速に進歩している。DeepSeekにとって、ロボティクスへの投資は収益源を多様化し、新興の身体性AI市場での足場を確保する可能性がある。また、AIとハードウェアを垂直統合する世界的なテック巨人と競争できる立場に同社を置くことにもなる。 将来を見据えた視点 成功すれば、DeepSeekの身体性AIへの進出は、物流、製造、サービスにおける知能ロボットの展開を加速させる可能性がある。しかし、課題は残る:ハードウェアコスト、安全規制、非構造化環境で確実に動作する堅牢なAIモデルの必要性である。梁文鋒氏が資本を投入し続ける中、市場はDeepSeekが言語モデルの専門知識を有形の物理世界アプリケーションに変換できるか、そしてこの戦略がAI駆動の自動化の新たな波を生み出すかを見守るだろう。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

アリババのQwenが3つのAIウェアラブルを発表:パーソナルエージェントへの賭け

アリババのQwenがAIグラスとイヤホンを発表、パーソナルエージェント時代を狙う TREE NEWS 報道: アリババのQwen部門は10月13日、3つのAI搭載ウェアラブルデバイスを発表した。Qwen AIグラス N1、N1 Pro、そしてAIクリップオンイヤホンである。3製品はすべて、Taobao、Tmall、JD.com、Douyinなど中国の主要Eコマースプラットフォームで即時購入可能となっている。政府補助金と期間限定割引を適用すると、N1標準キットは2,218元から、延長バッテリーキットは2,446元。N1 Proは2,600元(標準)から2,827元(延長バッテリー)。AIイヤホンは1,099元で登場する。 発表イベントで、アリババグループのQwen事業部門の副社長である宋剛氏は戦略を次のように語った。「Qwenの目標は、誰もが使うパーソナルエージェントになることです。AIウェアラブルは、Qwenの物理世界への拡張であり、パーソナルエージェントの重要な構成要素だと信じています。どこでリクエストを開始しても、背後には同じQwenがいて、同じ人物を理解し、同じ目標を継続します」。 製品のハイライトと差別化 N1シリーズは撮像と環境認識を強調している。グラスは50メガピクセルセンサーと1G5Pレンズを備え、4K動画撮影に対応。旅行日程と連携すると、高速鉄道の駅や空港で搭乗口番号や出発時刻を積極的に通知できる。バッテリー寿命はN1が9時間、N1 Proが8時間とされている。N1 Proはバイタルサイン監視、視線追跡インタラクション、Ant GroupのGPASSと共同開発した虹彩認証を追加。Qwenは誤承認率が100万分の1未満だと主張している。支払いは、加盟店のQRコードを見て、うなずいて確認することで完了する。 オーディオブランドBoseとのコラボレーションによるAIイヤホンは、オープンイヤークリップ設計を採用し、89言語のリアルタイム翻訳、AIノート作成、音声タスク割り当て、スケジュールブリーフィングに対応。バッテリー寿命はイヤホン1個あたり9時間以上、充電ケース込みで40時間を超える。Qwenのオープンプラットフォーム「Skill Plaza」も展開中で、ユーザーは両デバイスにサードパーティの音声起動スキルを追加できる。 市場背景と競争環境 N1の価格は、主流のスマートグラス価格帯にちょうど位置している。XiaomiのAIグラスは2025年6月に1,999元で発売され、Rokid Glassesは2025年9月に3,299元でデビュー、Meta Ray-Ban Displayは799ドル(約5,684元)である。IDCは、2026年の世界のスマートグラス出荷台数が2,369万台に達し、中国市場は2025年の約275万台から2026年には492万台に成長すると予測している。スマートグラスは2026年から中国の国家補助プログラムに含まれ、1台あたり500元を上限とする15%の補助が提供される。 しかし、6月のIDCデータによると、2026年第1四半期の世界のスマートグラス出荷台数は前年同期比130.1%増加したが、中国のオーディオおよびオーディオキャプチャーグラスセグメントは0.1%減少した。成長はキャプチャとAI機能を備えたモデルに集中しており、513.1%急増し、カテゴリーの43.4%を占めるようになった。 アリババの急速なハードウェア拡大 Qwenのハードウェアラインは1年以内に急速に拡大した。2025年11月、アリババはQuark AIグラス S1とG1を発売し、開始価格はそれぞれ3,799元と1,899元だった。2025年12月、アリババはQwen Consumer Business Groupを設立し、Qwenアプリ、Quark、AIハードウェアを副社長のWu...

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

AIモデルの「消費ダウングレード」:トップティア利用率が55%から14%へ急落、ユーザーは価値を優先

AIモデルの「消費ダウングレード」:トップティア利用率が55%から14%へ急落、ユーザーは価値を優先 TREE NEWS 報道: AI大規模モデル業界は厳しい矛盾に直面している。テクノロジー大手がより強力なフロンティアモデルの投入を競い続ける一方で、ユーザーは実際のニーズに「十分」な安価な代替手段へとますます移行している。OpenRouterのデータによると、トップ10の高性能AIモデルの利用率は2025年第1四半期の55%から2026年第3四半期にはわずか14%へと崩壊した。この劇的な変化は、AI市場が純粋な性能競争からコスト効率と実用的価値の戦いへと移行していることを示唆している。 Metaは最近、14か月にわたる人材採用ラッシュを経て、そのフロンティア能力を示すことを目指してMuse Wonderモデルを発表した。しかし、タイミングは厳しい。GoogleのGemini 4 Argon、OpenAIのGPT-6 Astra、AnthropicのClaude Fable 5.1とMythos 5.1はいずれも最先端として位置づけられている。すべての主要プレイヤーが「フロンティア」の地位を主張する中で、そのラベルは差別化力を失いつつある。本当の疑問は、技術的優位性がユーザー需要に変換できるかどうか、そしてそのコストはいくらかということだ。 市場への影響:AI経済学の転換 トップティアモデルの利用率低下は、AI投資環境に深刻な影響を及ぼす: 株式市場: Meta、Google、Microsoftなどのテクノロジー大手はAIインフラに数十億ドルを投資してきた。ユーザーが安価なモデルに引き寄せられるなら、これらの巨額投資のリターンは予想を下回る可能性がある。コスト効率の高いAIソリューションを提供できる企業は、フロンティア性能のみに賭ける企業を上回るかもしれない。チップメーカーからクラウドプロバイダーまで、AIバリューチェーン全体のマージン圧力に注目せよ。 債券: AIブームは企業の設備投資と信用需要の主要な推進力となってきた。安価なモデルへの移行はデータセンター拡張のペースを鈍化させ、テクノロジーセクターの社債発行に影響を与える可能性がある。ただし、これは差し迫ったものではなく中期的なリスクである。 暗号資産とAIトークン: 分散型AIコンピュートネットワークやAI関連の暗号資産トークンは、ハイエンドコンピュートへの需要が軟化すれば逆風に直面するかもしれない。しかし、効率的で低コストの推論に焦点を当てたプロジェクトは恩恵を受ける可能性がある。ナラティブは「より多くのコンピュート」から「よりスマートなコンピュート」へと移行している。 コモディティ: トップティアモデルへの需要減少は、データセンターからの電力と冷却需要の爆発的成長を和らげ、天然ガスとウランの市場に影響を与える可能性がある。データセンター建設向けの銅需要も鈍化する可能性がある。 通貨: 米ドルはテクノロジー主導の資本流入に支えられてきた。AIのROI再評価は米国テクノロジー資産からのローテーションを引き起こし、より多様なテクノロジーエクスポージャーを持つ国の通貨に対してドルを弱める可能性がある。 投資家にとってなぜ重要か AIトレードは過去3年間で最も混雑し、最も儲かるテーマの一つであった。OpenRouterのデータは、市場が予想よりも速く成熟していることを示唆している。投資家は、AIを大規模に収益化できる企業と、単にR&Dに現金を燃やしている企業を区別する必要がある。「フロンティア」というラベルはもはや商業的成功を保証するものではない。代わりに、競争力のある価格で具体的な生産性向上を提供できる企業に注目せよ。それらがAIサイクルの次段階で勝つ可能性が高い。 ポートフォリオのポジショニングについては、純粋なフロンティアモデル開発者へのエクスポージャーを減らし、AIアプリケーション層、コスト効率の高い推論プロバイダー、およびAIを活用して自社のマージンを改善する企業への配分を増やすことを検討せよ。AI革命は終わっていないが、その次段階は性能だけでなく価値によって定義されるだろう。 主なポイント トップティアAIモデルの利用率は55%から14%へ崩壊し、市場がコスト効率へ移行していることを示唆。...

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

Vercel、評価額93億ドルに到達:AIデプロイが1日600万件超、半数はエージェントが起動

プロンプトから本番環境へ:VercelのAIデプロイ・フライホイール Next.jsを支えるフロントエンドクラウドプラットフォーム、Vercelの評価額が93億ドルに達した。AI主導のデプロイ件数が1日600万件を突破したためだ。この数字が際立つのは、その規模だけでなく構成にある。現在、これらのデプロイのおよそ半数は、人間の開発者ではなく自律型AIエージェントによって起動されている。 この変化は、ソフトウェアがどのように構築され、出荷され、収益化されるかに深い影響を及ぼす。エージェントが主要なデプロイ主体となれば、モデルの出力と本番インフラの間に位置する抽象化レイヤーが重要なボトルネックとなり、同時に収益性の高いポイントにもなり得る。 なぜエージェントがデプロイスタックを変えるのか 従来のCI/CDパイプラインは、人間がプルリクエストを開き、ビルドをレビューし、マージすることを前提としている。エージェント型ワークフローはこのループを一気に短縮する。LLMやマルチエージェントシステムは、コードを生成し、テストを実行し、エッジ関数をプロビジョニングし、最小限の人間の監督で本番環境にプッシュできる。Vercelのエッジネットワーク、プレビューデプロイ、即時ロールバック機能は、こうしたニーズにぴったり合致する。 堀としてのスピード:エージェントがタイトなループで反復する場合、サブ秒のコールドスタートとグローバルなエッジ配信がより重要になる。 可観測性:エージェントは自己修正のために、人間向けに作られたダッシュボードではなく、構造化ログとプログラム可能なAPIを必要とする。 コストの予測可能性:エージェントが起動するデプロイは予測不能に急増し得るため、従量課金は機会であると同時にリスクでもある。 抽象化レイヤーの問題 中心的な議論は、Vercelが耐久性のある堀を築いているのか、それとも単に借りているだけなのかという点だ。その中核的価値提案、すなわちインフラの複雑さを抽象化することは、ハイパースケーラー(AWS、Cloudflare、Google Cloud)がコモディティ化したり、価格で下回ったりできるまさにその種のレイヤーである。Cloudflare WorkersとAWS Amplifyはすでに直接競合しており、どちらもデプロイをコンピュート、ストレージ、AI推論と攻撃的な価格でバンドルできる。 Vercelの反論は、開発者体験とフレームワークの所有権に立脚している。Next.jsは競合が持たない流通チャネルを提供し、そのエコシステムに深く投資したチームのスイッチングコストは現実のものである。しかし、フレームワークはフォークされ得るし、DXの優位性は侵食される。 精査される成長経済 93億ドルの評価額は、持続的な超成長を前提にした価格設定だ。強気シナリオ:AIネイティブのスタートアップと企業のエージェント群がデプロイ頻度を桁違いに増やし、既存企業が対応できるよりも速く獲得可能市場を拡大する。弱気シナリオ:コンピュートコストの上昇でマージンが圧縮され、抽象化レイヤーは一方のモデルプロバイダーと他方のハイパースケーラーの間で挟まれる。 今後の見通し 今後18か月は、Vercelがデプロイ量を持続的な粗利益率と企業のロックインに転換できるかを試すことになる。エージェントが起動するデプロイが倍増し続ければ、同社はAIソフトウェアサプライチェーンの中心に位置することになる。ハイパースケーラーが積極的にバンドルすれば、プラットフォームではなくプレミアム機能になる。いずれにせよ、600万件というデプロイ数は、ソフトウェア生産が向かう先を示す先行指標である。すなわち、人間の手から離れ、自律型パイプラインへと向かっている。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

Vercelの93億ドル賭博:AIエージェントが全デプロイの半数を引き起こす時代に

プロンプトから本番環境へ:新たなデプロイ経済 Next.jsを支えるフロントエンドクラウドプラットフォーム、Vercelの評価額は現在93億ドルに達しており、その成長ストーリーはますますAIのストーリーへと変わりつつある。同社は1日あたり600万件以上のデプロイを報告しており、そのおよそ半数は人間ではなくAIエージェントによって引き起こされている。この一つの統計は、Vercelが実際に何であるかを再定義する。すなわち、開発者向けのホスティング企業というよりも、自律型ソフトウェアのためのデプロイレールである。 エージェント主導のデプロイが重要な理由 AIコーディングアシスタントが機能の生成を終えると、それを出荷する場所が必要になる。フレームワークとの緊密な統合、インスタントプレビューURL、エッジネットワークにより、Vercelは最も抵抗の少ない経路となっている。エージェントが引き起こす各デプロイは複合的なシグナルである。エージェントがコードを書けば書くほど、デプロイ量は最も滑らかなAPIと最小の摩擦を持つプラットフォームへと流れ込む。 ボリューム経済:1日600万件以上のデプロイが、膨大なテレメトリとキャッシュの優位性を生み出す。 エージェントのロックイン:エージェントはブランドへの忠誠ではなく、信頼性と速度に最適化する。 抽象化された価値:Vercelのスタックの多くはAWSとCloudflareの上に載っており、どの程度のマージンが防御可能かという疑問を提起する。 弱気シナリオ:価格設定可能な抽象化レイヤー 批評家は、Vercelは本質的にコモディティ化したクラウドインフラの上に載る抽象化レイヤーだと主張する。ハイパースケーラーが同等のDXとエージェントに優しいツールをバンドルすれば、Vercelの価格支配力は圧縮される可能性がある。93億ドルの評価額は持続的な差別化を意味するが、その堀はシリコンやネットワーキングではなく、開発者体験とエコシステムにある。 今後の展望 本当の試練は、エージェントフレームワークが標準化するにつれて訪れる。もしデプロイがプロトコルレベルのコモディティになれば、Vercelは生のコンピュートではなく、オブザーバビリティ、セキュリティ、AIネイティブのワークフローで収益化しなければならない。RWAやDeFiのフロントエンドがエージェント生成コードへ移行するのを注視するクリプトビルダーにとって、Vercelの軌跡はAIインフラの価値がどこに蓄積し、どこで圧迫されるかのプレビューである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

MetaのMuseとパーソナル超知能の台頭:AIの消費者向けブレイクアウトが暗号資産にとって何を意味するか

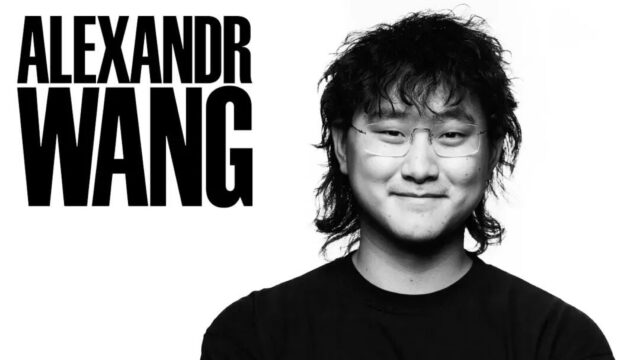
MetaのMuseとパーソナル超知能の台頭 MetaのSuperintelligence Labsは、消費者向けAIにおける最も重要な賭けの一つへと静かに成長した。幅広いインタビューの中で、Meta AI責任者のAlexandr Wangは、史上最速で成長する消費者向けAIアプリケーションと評されるMuseが、単一の組織的アイデア——すなわち、汎用的なオーディエンスに奉仕するのではなく個々のユーザーに適応するAI、「パーソナル超知能」——を中心に構築された経緯を詳しく語った。 Wangは、この製品哲学を従来の基準からすれば意図的に「クレイジー」なものだと位置づけた。素早く出荷し、積極的に計測し、次のイテレーションを内部のロードマップではなく実際のユーザー行動に決めさせるというものだ。また、Mark Zuckerbergとの協働を異例なほど手を動かす共同作業として描写し、CEOが製品の方向性とコンピュート配分に深く関与していると述べた。 Museのプレイブックがビッグテックの枠を超えて重要な理由 Museの軌跡は、分散型AIの構築者にとって直接的な教訓を含んでいる。消費者向けAI競争は、ますます三つの要素——ディストリビューション、推論コスト、データフィードバックループ——によって規定されている。Metaはこの三つすべてで優位に立つ。数十億のユーザー、カスタムシリコンと大規模GPUクラスタ、そしてモデルを継続的に洗練させるエンゲージメントグラフだ。 その非対称性こそが、暗号資産ネイティブのAIプロジェクトが、大手ラボが構造的に十分にサービスを提供しないニッチへと引き寄せられてきたまさに理由である: 分散型コンピュートとGPUネットワーク——アイドル状態のハードウェアを集約し、オンチェーンで支払いを決済し、生の規模ではなくコストで競争する。 オンチェーンAIエージェント——ウォレットとスマートコントラクトをネイティブなレールとして、取引・支払い・ガバナンスといった検証可能なアクションを実行する。 AIデータマーケットプレイスとモデル/推論のトークン化——データ、コンピュート、またはファインチューニング済みモデルに対して貢献者が報酬を得る。 検証可能性と来歴——合成コンテンツが氾濫する中で、モデル出力の暗号学的証明が差別化要因となる。 収束テーゼ Wangがパーソナライゼーションを強調したことは、Web3ですでに進行中の議論を反映している。ユーザーのモデルコンテキストを所有するのは誰か、という問いだ。超知能アシスタントがインターネットへの主要なインターフェースとなるなら、記憶、権限、マネタイゼーションを支配する主体が莫大な価値を捕捉する。分散型ID、検証可能なクレデンシャル、ウォレットベースのエージェント権限は、その問いに対する暗号資産スタックの答えである。 短期的な現実は非対称だ。Metaは生の消費者規模で勝ち続けるだろう。しかし暗号資産の強み——許可不要のコンポーザビリティ、プログラム可能な支払い、透明な決済——は、人間が介在するシステムでは処理できない量でマシンがマシンと取引するエージェント経済にきれいに合致する。 今後の見通し 今後12〜24か月で三つの展開を予想すべきだ。第一に、AIアシスタントと支払いレールのより緊密な統合であり、これにより規制当局は自律型エージェントがユーザーに代わって取引する方法を明確化せざるを得なくなる。第二に、推論コストの低下と差別化がレイテンシ、プライバシー、検証可能性へ移行するにつれて、分散型コンピュートネットワーク間の淘汰だ。第三に、特に金融とメディアにおいて、AI出力のオンチェーン証明に対する需要の高まりである。 Museは今日、消費者向けのストーリーだ。その真の重要性はアーキテクチャにある。すなわち、すべての人が永続的でパーソナライズされたAIを持つという考えを当たり前のものにするのだ。そのAIが閉じたプラットフォーム内で動くのか、オープンでコンポーザブルなインフラ上で動くのかが、今後10年間のビッグテックと暗号資産の双方にとって決定的な問いである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

ByteDance Seed、エージェントモデルを保護するためモデルアラインメント&プリペアドネス部門を設立

ByteDanceのSeed部門がAI安全性とアラインメントの専門部門を創設 TREE NEWS 報道: 内部メールによると、ByteDanceの大規模モデル部門Seedは新部門「Seed Model-Alignment & Preparedness」を設立した。この部門はYan Lin氏が率い、Seed責任者のWu Yonghui氏に直接報告する。旧Responsible AIチームとChatチームの一部メンバーが新部門に異動する。 この動きは、ByteDanceがAIの安全性とアラインメントへの投資を戦略的に深めていることを示している。つまり、モデルの挙動を人間の意図や安全制約と一致させる取り組みである。同部門の任務には、エージェントモデルのセキュリティ強化や、CBRN(化学・生物・放射性物質・核)能力などのフロンティアリスクへの防御が含まれる。 なぜアラインメントが中核インフラの課題になりつつあるのか 大規模言語モデルが受動的なチャットボットから、タスクを実行し、ウェブを閲覧し、外部ツールと連携する自律型エージェントへと進化するにつれ、攻撃対象領域は劇的に拡大する。アラインメントが不十分なエージェントは、プロンプトインジェクション、データポイズニング、目標の誤一般化などを通じて操作され、現実世界に害を及ぼす可能性がある。TikTok、Douyin、エンタープライズサービスを通じて数億人のユーザーにAI製品を提供するByteDanceにとって、堅牢なアラインメントは単なる倫理的要請ではなく、製品信頼性の要件である。 専任のプリペアドネスチームの創設は、より広い業界トレンドも反映している。フロンティアAIラボは安全性研究を後回しにせず、制度化しつつある。Responsible AIチームを、経営トップへの明確な報告ラインを持つ部門に統合することで、ByteDanceは安全性をコンプライアンス機能から中核エンジニアリング分野へと引き上げている。 AIと暗号資産の融合への影響 これは一般的なAIの話ではあるが、その影響は暗号資産エコシステム、特にオンチェーンAIエージェントや分散型コンピュートネットワークに波及する。自律型エージェントがウォレットを管理し、DeFi戦略を実行し、オンチェーンで取引を決済するようになると、アラインメントの失敗は直接的な金銭的損失につながりかねない。エージェントモデルに依存する分散型AIプロジェクトは、同様のアラインメント枠組みを採用する必要がある。さもなければ、ユーザーを悪用リスクにさらすことになる。 さらに、CBRNリスク防止の強調は、フロンティアAIに対する規制当局の監視強化と一致する。世界各国の政府は、特定のモデル能力をデュアルユースまたは高リスクとして分類し得るルールを策定している。ByteDanceの先手を打った姿勢は、規制当局に対して有利な立場をもたらす可能性があり、他のアジアのAI企業にとってもベンチマークとなるだろう。 将来を見据えた視点 Seed Model-Alignment & Preparednessの設立は、ByteDanceがAIエージェントにより大きな自律性と経済的エージェンシーを持って運用される未来に備えていることを示唆している。同社は安全性フレームワークを公表し、業界標準に貢献し、検証可能なエージェント行動についてブロックチェーンプロジェクトと協力する可能性がある。AIと暗号資産が融合するにつれ、アラインメントは共有された責任となり、競争上の差別化要因となるだろう。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

AIデータセンターのパイプラインが456GWに到達、51.7GWが棚上げ

AIデータセンターのパイプラインが456GWに到達、51.7GWが棚上げ TREE NEWS 報道: 米国のデータセンター開発パイプラインは9月に456ギガワットに達し、1か月で52.2GWを追加した。これは前月比13%増、前年同月比173%増となる。しかし、記録的な51.7GWが現在棚上げされており、これはパイプライン全体の11%に相当する。27州で地元の反対や許認可の制約が積み重なっているためだ。 ハイパースケーラーと開発業者が成長を牽引 ハイパースケーラーのパイプラインは68.7GWに達し、9月に10.1GW増加した。Googleは3.9GW、Amazonは3.8GW、Metaは2.4GWを追加した。パイプライン全体の38%を占める開発業者は24.6GWを追加し、コロケーション事業者は7.6GWを追加した。建設中の設備容量は79.9GWに増加し、前月比7GW増、前年同月比153%増となった。ハイパースケーラーは31.4GWを建設中で、Googleは2.1GW、Microsoftは1GWを追加した一方、AmazonとMetaはそれぞれわずかに削減した。 Behind-the-Meterが急増 Behind-the-Meter(BTM)プロジェクトは192.5GWに達し、前月比29GW増、前月比18%増となった。BTMは現在パイプラインの42%を占め、年初の39%から上昇している。開発業者はパイプラインの60%をBTMに依存し、新興クラウドプロバイダーは58%を依存している。テキサス州が116GWで首位となり、2位の州のほぼ3倍であるが、9月の追加分は7.9GWで、8月の14.5GWを下回った。ユタ州は10.8GWを追加し、全州の中で最大の増加となった。 棚上げ容量が記録更新 棚上げ容量は51.7GWに上昇し、8月から2.1GW増、前年同月比186%増となった。開発業者が棚上げ容量の32%を占め、コロケーション事業者が16%、ハイパースケーラーが10%、非公開プロジェクトが38%を占めている。BTMプロジェクトは棚上げ容量の25%を占め、5月の16%から上昇している。27州が制限を課すか検討しており(25州から増加)、パイプラインと建設中の容量の約70%が2026年に知事選を迎える州に位置しているため、さらなる遅延のリスクが高まっている。現在の建設ペースでは、456GWのパイプラインを吸収するには13.3年かかり、先月の13.1年よりやや長くなっている。 電気設備のTAMが焦点に パイプラインと1メガワットあたり500万ドルの機会に基づくと、電気設備の総獲得可能市場(TAM)は、Quanta Servicesが6,843億ドル、Vertivが1,642億ドル、Schneider Electricが1,218億ドル、Eatonが1,067億ドル、ABBが912億ドルと推定される。コンセンサスは、2026年のハイパースケーラー設備投資を7,710億ドル(87%増)、2027年を1.1兆ドル(40%増)と予想している。Eaton、Hubbell、Quanta Services、Legence、Jacobs、Forgent、Trimble、United Rentalsはアウトパフォーム評価を維持しており、目標株価はそれぞれ534ドル、584ドル、775ドル、103ドル、163ドル、48ドル、73ドル、1,317ドルである。 見通し AIインフラの構築は依然として堅調だが、発表されたパイプラインと許認可済みの建設可能容量との間のギャップは拡大している。電気設備およびデータセンターサプライチェーンへの投資家は、2026年から2027年の納入スケジュールの主要な変動要因として、州レベルの政治とBTMの採用を注視すべきである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

AIエージェントが「銀行預金」を使い始めるとき:決済単位の戦いが始まった

機械の支払い方法における静かな革命 AIエージェントはもはやテキストや画像を生成するだけではなく、ますます取引を行うようになっている。しかし本当の問いは、彼らが支払えるかどうかではなく、何で支払うのかである。自律型エージェントが単なる暗号トークンではなく実際の銀行預金を使えるようになると、決済単位の議論は技術的な脚注からシステム設計上の選択へと移行する。 ステーブルコインから銀行マネーへ 現在のAIエージェント決済レールのほとんどはステーブルコインに依存しており、プログラマビリティと24時間365日の決済を提供する。しかしステーブルコインは伝統的な銀行の境界の外側に位置する。新たなインフラの波は、トークン化された銀行預金——商業銀行の負債に対する直接的な請求権——がAI対AIの商取引のネイティブな単位として機能し得るかを模索している。これは重要である。なぜなら銀行預金はステーブルコインとは異なる法的、会計的、リスク的特性を有するからだ。 AIエージェントがトークン化された銀行預金を使う場合、その取引は銀行のバランスシート、コンプライアンス体制、流動性管理に触れる。これは単なる技術的アップグレードではなく、規制上の出来事である。 レールを誰が支配するのか? 決済単位の選択は、レールを誰が支配するかを決定する。AIエージェントがステーブルコインで決済するなら、暗号ネイティブのプロトコルと発行者がそのフローを捕捉する。トークン化預金で決済するなら、銀行はマネー創造と支払いのファイナリティにおいて中心的な役割を保持する。だからこそこの戦いは単に速度やコストの問題ではなく、次世代の商取引に対する制度的支配をめぐる戦いなのである。 ステーブルコイン陣営:プログラマビリティ、グローバルなリーチ、許可不要のイノベーション。 銀行預金陣営:規制の明確性、預金保険、既存のコンプライアンスインフラ。 ハイブリッドモデル:スマートコントラクトでラップされたトークン化預金、銀行を決済のアンカーとする。 リスクとコンプライアンスへの影響 AIエージェントが銀行預金を動かせる場合、詐欺、誤り、市場操作の責任は誰にあるのか?エージェントの所有者か?銀行か?プロトコルか?現在の法的枠組みは人間の意図を前提としている。AIエージェントはその前提を覆す。これはKYC、AML、取引監視の再考を迫る——オンランプだけでなく、決済資産そのもののレベルにおいても。 今後の見通し 今後18か月で、大手銀行や暗号企業によるパイロットプログラムが、マシン対マシン決済向けのトークン化預金レールをテストするだろう。勝者は必ずしも最速や最安の選択肢ではなく、説明責任のギャップを解決するものになる。決済単位は単なる技術標準ではなく、誰のマネー、誰のレール、誰のリスク管理がAI経済を定義するかというガバナンスの選択なのである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

Sui Foundation、AIのデータ問題を解決するためDATA Networkに3,000万ドルを賭ける

Sui Foundation、AIのデータ問題を解決するためDATA Networkに3,000万ドルを賭ける Sui Foundationは、DATA NetworkとThe DATA Foundationに対して3,000万ドルをコミットした。これは、DATA NetworkとそのTraceデータレジストリおよび検証システムをSuiエコシステムに組み込む戦略的パートナーシップの一環である。Suiの分散型ストレージプラットフォームであるWalrusは、DATA Foundationのアプリケーションにおけるデフォルトのストレージレイヤーとなる。 この契約は、AI業界のボトルネックがコンピュートからデータへと移行しつつあるタイミングで成立した。モデルの能力とGPU供給は、出所が明確で、法的にライセンスされ、品質が検証可能な実世界データの供給よりも速く進歩してきた。モデルをトレーニングまたはファインチューニングする企業は、データがどこから来たのか、誰がその使用を承認したのか、改ざんされていないかどうかを証明する必要性をますます高めている。これは、中央集権的なデータパイプラインでは対応しにくいコンプライアンス上の負担である。 TraceとWalrusが重要な理由 Traceはデータレジストリおよび検証レイヤーとして設計されており、データセットの来歴と承認を記録し、ソースからモデルトレーニングまでの監査可能なチェーンを構築する。Walrusをデフォルトストレージとして組み合わせることで、このスタックは、データ資産を不透明なベンダーサイロ内に閉じ込めるのではなく、オンチェーンで検証可能かつ取得可能にすることを目指している。 このアーキテクチャが重要な理由は3つある: 製品としての来歴。規制当局や企業の法務チームは、データの系譜をますます要求している。検証可能なレジストリは、コンプライアンスをコストセンターから販売可能な機能へと変えることができる。 ストレージの経済性。AIデータセットは大規模で読み取り中心である。Suiの決済を伴う分散型ストレージレイヤーは、DATA Foundationに、中央集権的なクラウドが監査可能性の面で容易には匹敵できないコストと可用性のストーリーを提供する。 エコシステムのロックイン。Walrusをデフォルトにすることで、Suiは一度限りの投資を、ストレージ手数料、レジストリ取引、開発者アクティビティといった継続的なネットワーク需要へと変換する。 Suiにとっての戦略的論理 Suiは過去1年間、高スループットのコンシューマーアプリケーションおよびDeFiアプリケーション向けのインフラとしての地位を確立してきた。AIデータインフラは異なる垂直領域だが、重要な特性を共有している。それは、安価で高速かつ検証可能な決済を必要とする点である。DATA Networkが企業での採用を獲得すれば、Suiはデータ登録、検証、ストレージというカテゴリの利用を獲得することになる。これは取引活動よりも循環的でなく、ミームコインの出来高よりも防御可能である。 3,000万ドルという数字もまたシグナルである。この規模のファウンデーショントレジャリーの展開は通常、短期的なインセンティブではなく、複数年にわたる開発者の移行を促進できるとファウンデーションが信じるエコシステムのために確保される。 注目すべき点 これがテンプレートとなるか、それとも教訓的な失敗例となるかを決める3つの要素がある。第一に、Traceが暗号資産ネイティブのデータプロバイダーだけでなく、AIラボや企業のデータ購入者に採用されるかどうか。第二に、Walrusが本格的なAIトレーニングパイプラインのスループットとコストプロファイルに対応できるかどうか。第三に、パブリックブロックチェーン上のライセンスデータに関する法的枠組みが、オンチェーンの来歴を真のコンプライアンス上の優位性とするほど迅速に成熟するかどうか。 うまくいけば、ファウンデーション資本+検証可能なデータインフラ+分散型ストレージというプレイブックは、他のL1エコシステムにもコピーされる可能性がある。停滞すれば、企業需要を伴わないAIナラティブを追いかける暗号資産インフラのもう一つの事例として記憶されるだろう。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

NvidiaとCisco、AIデータセンター向け400Gb/sシングルレーン光モジュール規格を発表

NvidiaとCisco、AIファクトリーの相互接続ボトルネックを打破するUSFP規格を発表 TREE NEWS 報道: NvidiaとCiscoは10月12日、電気レーンあたり400Gb/sを実現する超高密度プラガブル光モジュールの新クラス「USFP(Ultra Small Form-factor Pluggable)」を共同開発する取り組みを発表した。最初の製品は、現在のOSFPと同じモジュールサイズに16の全二重レーンを収め、合計6.4Tb/sの容量を提供し、将来的には32レーンで12.8Tb/sを目指すロードマップを掲げている。両社はTE ConnectivityおよびAmphenolと協力してケージ、コネクタ、モジュールの開発を進めており、コミュニティ主導のプロジェクトを通じてUSFPをオープンでマルチソースの業界仕様に押し上げる計画だ。 この技術が実際に変えるもの 核心となるエンジニアリング上の主張は、フロントパネルの帯域幅密度が4倍に向上し、同サイズの既存200Gb/s/レーンのプラガブルと比べて電力効率が約1.3倍改善されるという点だ。USFPは内部液冷ループなしでモジュールあたり最大100Wをサポートし、スイッチの熱設計を簡素化する。新しい2次元アレイコネクタは2段階の挿入メカニズムを採用し、物理的に装着された後にのみ高速接点が接触するため、摩耗を減らし信号整合性を向上させる。Ciscoの光システム部門責任者Bill Gartner氏は、この取り組みをモジュールの漸進的な再設計ではなく、シリコン、システム、光学、ネットワークOSにわたるフルスタック最適化と位置づけた。 AIインフラ投資にとってなぜ重要か この発表は、特定かつますます制約が強まっている問題、すなわちスイッチポートの帯域幅を対象としている。トレーニングと推論のクラスタが拡大するにつれ、ポートあたりの帯域幅を使い果たした運用者はネットワーク階層を追加せざるを得なくなり、レイテンシ、消費電力、建設コストが増大する。NvidiaとCiscoはUSFPを、スイッチング層を追加せずに計算能力を拡張する手段と位置づけている。投資家にとってのシグナルは、短期的な収益よりも、AIファクトリー内の設備投資の方向性に関するものだ。 光モジュールのサプライチェーン:マルチソース規格はモジュールメーカーやコネクタベンダーの参入障壁を下げ、800G/1.6Tプラガブル市場の競争を激化させつつ、対象市場を拡大する。既存のOSFPサプライヤーは機会と価格圧力の両方に直面する。 CPO対プラガブル:コパッケージド光学(CPO)はAI相互接続密度の最終的な解決策として提案されてきた。USFPは、現場交換性とサプライチェーンの成熟度を強調する意図的な対抗策だ。その結果が、次のサイクルでどの機器・部品ベンダーが勝つかを左右する。 スイッチシリコンとシステム:この規格は既存のNvidia Spectrum-X EthernetとCisco Silicon Oneのネットワーキング協業を基盤としており、エンタープライズ、ネオクラウド、ソブリンクラウド顧客に対する両ベンダーの地位を強化する。 電力と冷却:ワットあたりのデータ転送量が向上することで、AIファクトリーの電力予算に占めるネットワーキングの割合が圧縮される。これはハイパースケーラーや電力会社がますます注視する指標だ。 何がうまくいかない可能性があるか NvidiaとCiscoは製品発売や量産のタイムラインを明らかにしていない。USFPは依然として設計・計画段階にある。最終的な市場への影響は、オープン仕様の進展の速さ、パートナーエコシステムの拡大速度、そして業界が最終的にプラガブル、ニアパッケージド、コパッケージドの光相互接続アーキテクチャの間でどのように分かれるかに依存する。ネットワーキングにおける標準競争は遅く、200Gb/s/レーンモジュールの大規模な設置ベースを持つ既存企業には移行を加速させるインセンティブがほとんどない。 投資家向けの主なポイント この話は中期的なサプライチェーンと標準のシグナルであり、即時の収益触媒ではない。 マルチソース仕様の正式発表と追加パートナーのリストに注目せよ。それが採用の真の検証となる。 エコシステムに名を連ねるコネクタおよびケージのサプライヤー、ならびに400Gb/s/レーン製品を立ち上げられる光モジュールメーカーが最も直接的な読み筋だ。 コパッケージド光学のタイムラインを主要な競合変数として扱え。USFPの成功は、CPOによる早期の置き換えに対する部分的に反対の賭けだ。 NvidiaまたはCiscoからの具体的な生産タイムラインは、光学部品群にとって次の重要な触媒となるだろう。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

MetaがMuse Wonderモデルを発表、最先端のエージェント性能を主張

MetaがMuse Wonderシリーズを公開、プロフェッショナルなエージェントタスクを標的に TREE NEWS 報道: MetaはMuse Wonderシリーズのモデルを発表した。Muse WonderとMuse Wonder Fullで構成され、同社によればこれまでで最も高性能なモデルである。Metaの公式発表によると、新モデルは個人およびプロフェッショナルなエージェントタスクで業界をリードする性能を達成し、特に法務、金融、医療分野に重点を置き、フロンティアのコーディング能力も備える。2つの主力機能であるActive MemoryとActive Focusは、会話をまたいで重要な情報を保持し、自己修正を伴う複雑なマルチステップタスクを維持するよう設計されている。Muse WonderはMeta Model APIとMuse Codeを通じて即時利用可能で、Muse製品へのより広範な統合はまずサブスクライバー向けに展開される。 暗号資産とAIの交差点にとってこれが重要な理由 Metaの発表は一般的なAIのマイルストーンである一方、暗号資産エコシステムへの影響は大きい。高性能なエージェントモデルの台頭は、オンチェーンAIエージェント——トランザクションを実行し、DeFiポジションを管理し、分散型マーケットプレイスで交渉する自律型プログラム——の開発を直接加速させる。Active MemoryとActive Focusは、こうしたエージェントにとって長年のボトルネックであった2つの課題、すなわちセッションをまたぐコンテキストの保持と、変動の激しい環境での信頼性の高いタスク実行に対処する。分散型コンピュートネットワークやGPUマーケットプレイスにとっては、推論とファインチューニングの容量への需要が高まる可能性があり、特に企業が中央集権的なAPIプロバイダーに対する主権的で検証可能な代替手段を求める中で顕著である。 競争環境と分散型の代替手段 Metaの動きは中央集権的なAIラボ間の競争を激化させるが、分散型AIインフラの価値提案も浮き彫りにする。オンチェーン推論、モデルのトークン化、AIデータマーケットプレイスを提供するプロジェクトは、透明で検閲耐性のある補完的ソリューションとして自らを位置づけられる——特に監査可能性が最重要となる金融や医療のようなコンプライアンスに敏感な分野で有効だ。Muse Wonderのプロフェッショナル向けの焦点は、特化型モデルへのトークン化されたアクセスへの需要を刺激し、オンチェーンで決済されるAIエージェント経済の新たなプリミティブを生み出す可能性もある。 今後の展望 エージェント型AIが成熟するにつれ、中央集権的なモデルプロバイダーと分散型コンピュートネットワークの境界は曖昧になるだろう。ハイブリッドアーキテクチャの実験が増えると予想される。すなわち、重要な推論には中央集権的なフロンティアモデルを、実行と決済にはオンチェーンエージェントを組み合わせる形だ。暗号資産の開発者にとっての機会は、これらのエージェントがトラストレスに動作することを可能にするミドルウェア——アイデンティティ、決済、検証可能なコンピュート——にある。MetaのMuse Wonderはハードルを引き上げるが、AIエージェントが第一級の経済主体になりつつあるというテーゼを裏付けるものでもあり、暗号資産業界はこれを収益化する独自の立場にある。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

MetaがMuse Wonder AIモデルを発表、広告収益より有料パーソナルエージェントに賭ける

MetaがMuse WonderとMuse Wonder Fullを公開 TREE NEWS 報道: Metaは新世代の人工知能モデル「Muse Wonder」と「Muse Wonder Full」をリリースした。同社によると、これらのモデルはパーソナルおよびプロフェッショナルなエージェントタスクにおいて業界最先端の性能に達しているという。CEOのマーク・ザッカーバーグ氏は、この発表を「パーソナル超知能」をすべての人に届けるための重要な一歩と位置づけ、これらのモデルによってMetaがAIの最前線に立つと述べた。 これらのモデルはMeta Model APIとMuse Codeを通じて開発者が利用可能になる。Muse WonderはMetaのパーソナルAIエージェント「Muse」に徐々に統合され、当初は有料サブスクライバー向けとなる。Muse内で新モデルを使用するには月額20ドルまたは100ドルのサブスクリプションが必要だが、Museアプリ自体の無料枠は残る。 広告を超えたマネタイズ この価格戦略はMetaのビジネスモデルに潜在的な転換を示唆している。オンライン広告は長らく同社の主要な収益源であり、サブスクリプション枠は、単に質問に答えるだけでなくタスクを実行するエージェントを中心とした新たなAI収益源を構築する試みを表している。MetaのAI責任者アレクサンダー・ワン氏は、これらのモデルは真に最先端クラスであり、特にパーソナルおよびプロフェッショナルなエージェント作業において、利用可能な最高の製品と競争できると述べた。 このリリースは、MetaのAI研究組織を1年以上かけて再構築した後のものである。過去14か月間で、ザッカーバーグ氏はAIチームを再編し、外部人材を採用し、計算インフラへの支出を増やした。同社はScale AIに約140億ドルを投資し、アレクサンダー・ワン氏を招いて新しいAI部門を率いた。Muse Wonderはその再編の主要な成果の一つである。 差別化戦略:パーソナルエージェント対コーディングエージェント OpenAIとAnthropicがコーディングエージェントに重点を置く一方、Metaは日常生活やプロフェッショナルな作業シナリオをターゲットにすることで異なる道を進んでいる。同社は、パーソナルエージェントが旅行の計画、日常業務の処理、多段階の作業の推進を支援することを望んでいる。そのためには、より強力な計画、コンテキスト管理、長期的なタスク実行が必要となる。 Metaの強みは、その消費者エコシステムにある。Facebook、Instagram、WhatsAppは日常生活に深く浸透している。同社が最先端モデルをこれらの製品に統合し、エージェントを真に有用なものにできれば、ユーザーリーチを拡大し、サブスクリプションベースのマネタイズ経路を開くことができる。しかし、信頼性、プライバシー保護、権限管理は、大規模なパーソナルエージェントの普及にとって未解決の課題として残っている。 市場への影響 株式投資家にとって、この発表はMetaが巨額のAI設備投資を持続可能な新たな収益源に転換できるかどうかの試金石である。サブスクリプションビジネスが成功すれば、収益を広告から多様化し、AIの物語に基づくより高いバリュエーション倍率を支える可能性がある。しかし、 tractionを得られなければ、AIインフラ支出がマネタイズを上回っているという懸念を強めるだろう。 米国株: Metaの株価は、OpenAIやAnthropicに対する競争力の認識に反応する可能性がある。この発表はまた、Metaの計算基盤構築がチップ、ネットワーキング、データセンター容量の需要を支えるため、ハイパースケーラーやAIインフラ関連銘柄に圧力をかけ続ける。 債券:...

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

DeepSeek、元Tencent AI研究者のロボティクススタートアップWinverse AIに4000万ドルのシードラウンドをリードへ

DeepSeek、画期的投資でEmbodied AIに進出 TREE NEWS 報道: DeepSeekは、元Tencent AI科学者のHu Han氏が数ヶ月前に設立したヒューマノイドロボティクススタートアップWinverse AIに対し、数千万ドル規模のシード資金調達ラウンドをリードすることに合意した。事情に詳しい関係者によると、この取引によりこの新興企業の評価額は約4億ドルになる見込みだ。Meituanの関連会社であるLong-Z Investmentsも出資を約束している。取引はまだ最終決定しておらず、評価額や投資家の参加条件などは変更される可能性がある。 この投資は、DeepSeekにとってこれまでで最大級の外部ベットの一つであり、Embodied Intelligenceにおける同社の野心の高まりを強調するものである。DeepSeekは以前、Unitree Roboticsを支援し、2026年8月のIPOに約1億4100万元で参加した。この上場は9億ドルを調達し、中国のヒューマノイドロボットハードウェアチャンピオンに対する資本市場の食欲を浮き彫りにした。 市場にとってなぜ重要か これは直接的な暗号資産の話ではないが、人工知能、ロボティクス、そして公共および民間のテクノロジー評価をますます形成する資本の流れの交差点に位置している。投資家にとって、シグナルは3つある: AI資本は純粋なソフトウェアから物理的AIへとローテーションしている。 AIトレードの次の段階は、大規模言語モデルを超えてロボティクスへと移行しており、AIモデルは音声コマンドを理解し、非構造化物理環境をナビゲートする必要がある。Winverse AIはまさにこれ——ChatGPTやDeepSeek自身のモデルのようなテキスト中心のシステムとは異なる、ロボット専用の基盤モデル——を構築している。 中国のハードウェア優位性がスマートマネーを引き寄せている。 中国はすでにヒューマノイドロボット製造でリードしている。欠けているのは知能——複雑な実世界のタスクを処理する能力である。DeepSeekの投資は、ソフトウェア層が次のボトルネックであり、次の利益プールになるという賭けである。 未公開市場の評価額は過熱している。 公開製品のない数ヶ月のスタートアップに対する4億ドルの評価額は積極的である。これはAI人材とIPに対する激しい競争を反映しているが、ロボティクスのタイムラインが遅れた場合の持続可能性についても疑問を投げかける。AI関連銘柄——チップメーカー、センサーサプライヤー、産業オートメーション企業——の公開市場投資家は、この熱狂が波及するか、それとも薄れるかを注視すべきである。 より広い文脈 DeepSeekの最新の資金調達ラウンドは、当初の目標を超える約800億元を調達した。その資本の一部は、外部スタートアップとの共同開発契約を通じて展開される見込みである。これはより広いトレンドを反映している:主要なAIラボは戦略的投資家となり、事実上、自社の中核モデルの周りにエコシステムを構築している。 暗号資産市場にとって、読み取りは間接的だが現実的である。分散型コンピュートネットワークとAIエージェントのトークン化プロジェクトは、AIインフラに結びついたナラティブで急騰している。DeepSeekのような主要なAIプレイヤーが資本を民間の集中型ベンチャーに集中させ続けるなら、その投機的エネルギーの一部は公開ブロックチェーンベースのAIネットワークに戻るかもしれない——あるいは完全にそれらを迂回するかもしれない。鍵となる変数は、分散型コンピュートがロボティクスワークロードのコストと信頼性で競争できるかどうかである。 投資家向けの主なポイント Embodied AIサプライチェーンを注視せよ。 ロボティクスにはセンサー、アクチュエータ、エッジチップ、シミュレーションソフトウェアが必要である。これらの分野に露出する企業——中国および世界の両方で——は、投資の増加から恩恵を受ける可能性がある。 未公開AI評価額は諸刃の剣である。...

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

AMD、エージェントAI向けHelionラックを発表、最大32,768CPUコアをサポート

AMDがHelionを投入:エージェントAI向けラックスケールプラットフォーム TREE NEWS 報道: AMDは、エージェントAIワークロード向けに特化して設計された新しいコンピューティングプラットフォーム「Helion」ラックを発表した。カリフォルニア州サンタクララで公開されたこのシステムは、オープンなハードウェアアーキテクチャと、AIエージェントのモデルリクエストをフロンティアモデルまたはオープンソースモデルへ自動的に振り分け、異なる推論バックエンドに適応する統合トークンルーターを組み合わせている。HelionはOpen Compute Project(OCP)仕様に基づいて構築され、AMD自社のコンピュートチップを使用する。 AMDのダン・マクナマラ上級副社長は、エージェントAIはパーソナルエージェント、エンタープライズアプリケーション、コード実行、複雑なワークフローにまたがり、それぞれのコンピュート需要は大きく異なると指摘した。Helionは柔軟なアーキテクチャを通じてこうした多様なニーズに応えることを目指す。 2つの構成:純CPUとハイブリッド Helionには主に2つの構成がある。純CPU版はラックあたり最大32,768基の第6世代AMD EPYCプロセッサコアを搭載し、エージェントタスク向けのスタンドアロンコンピュートを必要とし、別個のモデル推論インフラに接続できるハイパースケールデータセンターを対象とする。オールインワン版は、AMD EPYC CPUノード、AMD Instinct MI350P GPUノード、汎用コンピュートユニットを単一ラックに統合し、エージェント実行、モデル推論、および補助コンピュートを集約したエンドツーエンドのエージェントAIソリューションを企業顧客に提供する。 両バージョンは液冷と空冷をサポートし、パートナーは特定の性能、電力、コスト要件を満たすようCPU/GPU構成をカスタマイズできる。 オープンエコシステム戦略 AMDはHelionを、閉鎖的な独自プラットフォームではなく、オープンな技術ブループリントとして位置づけている。同社は、以前のHeliosラックソリューションで確立したオープンプラットフォームのアプローチを継続し、完全な仕様をOCPコミュニティに提供する計画だ。AMDは、Helionが既存のITインフラに導入可能であり、企業がAIアプリケーションを拡張しつつ、これまでの投資を活用し移行コストを削減できると強調している。Helionの構成はエコシステムパートナーとともに開発中で、2026年11月の投入が見込まれている。 市場への影響 Helionの発表は、AMDがAIインフラへ攻勢を強め、AIコンピュートにおけるNvidiaの支配に直接挑戦することを示す。純CPUとCPU-GPUハイブリッドの両方をサポートするラックスケールソリューションを提供することで、AMDは大規模なGPUクラスタを必要としない可能性のあるエージェントAIワークロード市場の空白に対応する。これは、特に推論やエージェント実行タスクにおいて、特定セグメントでのNvidiaの価格支配力に圧力をかける可能性がある。 半導体株にとって、AMDの動きは競争上の地位を強化し、データセンター向けCPUおよびGPUでの市場シェア獲得につながる可能性がある。ただし、Nvidiaは強固なソフトウェアエコシステム(CUDA)と確立された顧客関係を持つ既存のリーダーであり続ける。投資家はハイパースケーラーや企業の採用率を注視すべきだ。 より広範なテックセクターでは、OCPを通じたオープン標準への注力がイノベーションを加速し、AI導入コストを下げ、クラウドプロバイダーやAIを採用する企業に恩恵をもたらす可能性がある。ラックスケールのAIハードウェアは大規模な冷却および電力インフラを必要とするため、銅やレアアースなどのコモディティは需要シフトが生じる可能性がある。 AIコンピュート需要がGPU供給を吸収し続ければ、マイニング収益性に影響を与える可能性があり、暗号資産市場は間接的に影響を受けるかもしれない。ただし、Helionは暗号資産マイニングを対象としていないため、直接的な影響は限定的だ。 投資家向けの重要ポイント AMDの競争ポジショニング:HelionはAMDのAIインフラポートフォリオを強化するが、実行と採用が鍵となる。ハイパースケーラーのコミットメントと企業の採用状況を監視すべきだ。 Nvidiaの対応:Nvidiaは自社のラックスケール製品を加速するか、価格を調整する可能性がある。そのソフトウェアの堀は依然として大きな優位性だ。 オープンエコシステムの影響:仕様をOCPに提供することで業界全体の標準化を促進し、小規模プレイヤーに恩恵をもたらし、ベンダーロックインを軽減する可能性がある。 サプライチェーンへの影響:高度な冷却、電力供給、高コア数CPUへの需要増加は、部品サプライヤーに恩恵をもたらす可能性がある。 スケジュール:投入は2026年11月に予定されているため、短期的な財務影響は限定的であり、今後12~18か月は設計採用とパートナーシップに注目すべきだ。

TREE NEWS 編集部 · 2026年10月13日
10月12日
AI × Crypto

カッツェンバーグのAI動画スタートアップ、Soraへの深いアクセスとOpenAIの株式取得で交渉中

AI動画生成における画期的な取引 TREE NEWS 報道: ハリウッドの重鎮ジェフリー・カッツェンバーグ、元Sora研究リードのビル・ピーブルズ、元Dropbox CFOのスジャイ・ジャスワが設立したスタートアップが、OpenAIの動画モデル「Sora」への深いアクセスを得るため、異例の取り決めをOpenAIと交渉している。モデルは依然として一般公開されていないにもかかわらずだ。交渉の焦点は、同スタートアップがSoraを大幅にカスタマイズし、その上に構築したソフトウェアを販売できるようにすることにあり、その見返りとしてOpenAIが非公開の株式を取得する。 この構造はいくつかの点で注目に値する。OpenAIは通常、安全性、誤情報、著作権への懸念を理由に、最も先進的な動画モデルを非公開にしてきた。映画に特化した外部ベンチャーに深いカスタマイズ権をライセンス供与することは、純粋なAPI料ではなくモデルアクセスを株式と引き換えにする、新たな商業化のプレイブックを示唆している。以前QuibiとDreamWorksを率いたカッツェンバーグにとって、この動きは、生成AIがプリビジュアライゼーションから最終カットのレンダリングまで、映画制作のワークフローを再形成するという新たな賭けを意味する。 AIと暗号資産の融合にとってなぜ重要か 取引自体は伝統的なAIとメディアの領域に squarely 位置するが、その影響は分散型コンピューティングとオンチェーンAIエージェントのエコシステムに波及する。フロンティア動画モデルの深いカスタマイズには膨大なGPU容量が必要であり、Render、Akash、io.netなどの暗号資産ネイティブネットワークは過去2年間、集中型ハイパースケーラーに対するコスト競争力のある代替手段として自らを位置づけてきた。スタジオがカスタマイズされた動画モデル上で制作パイプラインを構築し始めれば、検証可能な分散型推論とレンダリングへの需要が急増する可能性がある。 コンピュート市場: 分散型GPUネットワークは、集中型クラウドが経済的に処理できないAI動画ワークロードの溢れた需要を獲得できる可能性がある。 来歴と権利: 単一のモデルがスタジオ級の映像を生成できるようになると、Adobeなどがすでに試験導入しているブロックチェーンベースのコンテンツ来歴の重要性が増す。 トークン化されたメディアIP: AI生成映画が主流になれば、収益権やロイヤルティストリームをオンチェーンでトークン化することが、独立系クリエイターの資金調達チャネルとして浮上する可能性がある。 アクセスと引き換えの株式という前例 OpenAIが顧客の株式を取得することは重要な前例となる。それはモデルプロバイダーとスタジオの境界を曖昧にし、AIラボが流通を確保するためにアプリケーション層の企業に出資した以前の取り決めを想起させる。AIインフラを構築する暗号資産プロジェクトにとって、教訓は二つある。流通契約は生のモデル性能と同じくらい重要であり、集中型ラボはオープンライセンスではなく戦略的所有権と引き換えにアクセスを提供する用意が依然としてあるということだ。 今後の見通し 取引が成立すれば、動画、音声、3D生成にわたって同様の「カスタマイズモデル+株式」構造の波が来ると予想される。それはオープンソース動画モデル、そして分散型コンピュートネットワークに対し、より低コストでフロンティア品質に匹敵することを証明するよう圧力を加速させる可能性がある。今のところ、この交渉は単純な現実を浮き彫りにしている。生成AIで最も価値のある資産はモデルそのものだけでなく、それを形作る権利なのだ。

TREE NEWS 編集部 · 2026年10月12日
AI × Crypto

KONST、アジアにおけるAIデータセンターとトークン化コンピュートの拡大に向けシリーズBで3000万ドルを調達

KONST、ADATA Technology主導のシリーズBで3000万ドルを完了 TREE NEWS 報道: 台湾を拠点とするAIコンピュート事業者KONSTは、メモリおよびストレージメーカーであるADATA Technologyが主導し、M MobilityとPegatron Venture Capitalが戦略的に参加した3000万ドルのシリーズB資金調達ラウンドを完了した。同社によると、調達資金はアジア全域でのAIデータセンター網の拡大と「Token Factory」戦略の加速に充てられる。 コンピュート、計量、ガバナンスの3層スタック KONSTのアーキテクチャは3つの層で構成され、それぞれが企業のAI導入における異なるボトルネックに対応している: Konstra AI(ベース層):生のコンピュートを提供し、基盤となるデータセンターを運営する。 Glows.ai(中間層):クラスター容量を小さな個別単位に分割し、秒単位で課金することで、長期予約ではなく、きめ細かなオンデマンド消費を可能にする。 Horizon AI(最上位層):ガバナンスとデリバリーを担う(k) ATPトークンを発行し、企業AIの権限、クォータ、監査ログを統合しながら、同社が説明する全モデルへのワンクリックアクセスを提供する。 トークン化コンピュートが重要な理由 (k) ATPトークンは今回の発表で最も興味深い部分だ。ガバナンスとアクセス権をトークンに結びつけることで、KONSTは事実上、AI推論のための決済および権利管理レイヤーの構築を試みている。この市場はこれまで、クラウド契約やリザーブドインスタンスを通じて不透明に価格設定されてきた。トークンがクォータ配分と監査証跡を真に統治するのであれば、企業のAI支出に対する検証可能な記録が生まれ、大組織のコンプライアンスチームにとっての課題を解決する。 これによりKONSTは、AIインフラと暗号ネイティブなレールを融合させる企業群の中に位置づけられる。分散型GPUネットワークは長年、遊休コンピュートの集約を試みてきたが、信頼性、レイテンシ、法的保証の理由から、企業グレードの需要は主にハイパースケーラーにとどまってきた。KONSTのアプローチはエンタープライズファーストである点が際立っている。匿名プロバイダーから断片的な供給を調達するのではなく、自社でデータセンターを構築・運営し、その上にアクセス層をトークン化する。 アジアのAIインフラ競争 投資家リストは示唆に富む。ADATAはメモリとストレージのサプライチェーンの深みをもたらし、Pegatron Venture Capitalは世界最大級の電子機器製造エコシステムとのつながりを持つ。台湾はAIハードウェアサプライチェーンの中心に位置しており、ストレージと製造のプレイヤーの支援を受けた国内コンピュート事業者は、AI容量に対する地域主権への賭けである。これは、輸出規制とデータ居住規制がモデルを訓練・提供できる場所を再形成する中で勢いを増しているテーマだ。 今後の展望 KONSTにとっての鍵となる問いは、実行力と採用だ。秒単位課金は理論上は魅力的だが、固定のデータセンターコストを賄うのに十分な稼働率を必要とする。(k) ATPトークンは、ロイヤルティポイントとして機能するのではなく、真のガバナンス効用を示さなければならない。そして同社は、トークン化されたアクセスが企業の調達、セキュリティ審査、監査要件を満たせることを証明する必要がある。これらこそがAI予算の真のゲートキーパーである。...

TREE NEWS 編集部 · 2026年10月12日
AI × Crypto

AMDがHelionオープンラック設計を公開、エージェントAIデータセンターを標的

AMDのHelionラック仕様はAIインフラにおける直接的な挑戦を示す TREE NEWS 報道: Advanced Micro Devicesは、エージェントAIワークロード向けにデータセンターがインフラを構築・展開する方法を標準化するために設計されたオープンラック規模の設計図「Helion」を発表した。この発表は、高密度AIコンピューティング市場を支配してきた独自のラックアーキテクチャに対抗するAMDの立場を明確にし、ハイパースケーラー、クラウドプロバイダー、企業オペレーターに、単一ベンダーのエコシステムに縛られることなく推論とトレーニング容量を拡張する代替手段を提供するものである。 Helionはオープンな設計図として説明されており、機械的、熱的、電力、相互接続の仕様が非公開にされるのではなく、パートナー間で共有されることを意図している。過去2年間、GPU容量とラックスペースを求めて奔走してきた業界にとって、オープン標準は統合コストを下げ、AIクラスタの展開期間を短縮する可能性がある。 エージェントAIがハードウェアの方程式を変える理由 エージェントAI — 限られた人間の監督の下で多段階のタスクを計画、推論、実行するシステム — は、単純なモデル推論とは異なる負荷プロファイルをデータセンターに課す。これらのワークロードはバースト的で長時間実行され、多くの場合、永続メモリとアクセラレータ間の低遅延相互接続を必要とする。ラックレベルの設計は、チップ性能だけでなく、オペレーターがこれらのワークロードを経済的に提供できるかどうかをますます決定づけている。 オープンラック設計図を公開することで、AMDは市場がロックインよりも柔軟性を評価すると賭けている。この動きはまた、現在の市場リーダー以外の高密度AIインフラの第二の供給源を求めるサーバーOEMやクラウドビルダーに対する同社の立場を強化する。 資産クラス全体への市場への影響 株式 AMD:信頼できるラック規模のストーリーは、AMDがAIアクセラレータで差を縮めているというナラティブを支持する可能性がある。実行リスクは依然として高く、収益貢献は数四半期先になる可能性が高い。 Nvidia:直接的な読み取りはシステムレベルでの競争圧力だが、Nvidiaのソフトウェアエコシステムとインストールベースは依然として実質的な堀である。 サーバーOEMとODM:オープン標準は通常、ラック規模システムを構築するベンダーのアドレス可能市場を拡大し、Dell、Super Micro、台湾のODMパートナーに利益をもたらす可能性がある。 電力・冷却サプライヤー:高密度ラックは液体冷却、配電、熱管理コンポーネントの需要を増加させる。 債券と金利 AIインフラ支出は資本支出成長に大きく貢献している。オープンラック標準が展開コストを削減すれば、AI設備投資の限界ドルはさらに伸び、データセンター建設に伴うインフレ圧力の一部を緩和する可能性がある。とはいえ、マクロ効果は金融政策と財政動向に比べて modest である。 暗号資産と分散型コンピューティング 分散型コンピューティングとGPUネットワークトークンは、AIハードウェアの希少性に対するレバレッジの効いたプロキシとして取引されてきた。総AI容量を拡大するオープンラック標準は、時間の経過とともに希少なコンピューティングに付随するプレミアムを減少させる可能性がある — 一部の分散型コンピューティングナラティブには逆風だが、未活用容量を集約して再販するプロジェクトには追い風となる。...

TREE NEWS 編集部 · 2026年10月12日
AI × Crypto

マイクロソフトのMaia 300 AIチップ、2027年投入を目指しAIコンピュート競争を再構築

マイクロソフト、2027年にMaia 300 AIチップを投入へ TREE NEWS 報道: マイクロソフトは、次世代の自社開発人工知能アクセラレーター「Maia 300」を2027年に投入する準備を進めており、AIワークロードの実行においてNvidiaのハードウェアへの依存を減らすための同社の長年にわたる取り組みをさらに拡大する。このチップは、同社がAzureデータセンター全体に展開を開始したMaia 100アクセラレーターに続く、マイクロソフトのカスタムシリコンロードマップにおける第3世代に当たる。2027年というスケジュールは、マイクロソフトがほぼ1年から2年ごとというカスタムAIチップ投入のペースを維持する意向を示しており、同様の垂直統合戦略を進めるハイパースケーラー各社と直接競合することになる。 Maiaプログラムは、モデル開発から推論、トレーニング基盤に至るまで、AIスタックのより多くを支配したいというマイクロソフトの野心の中心にある。自社でアクセラレーターを設計することで、マイクロソフトは自社モデルとクラウドサービスに特化してシリコンを最適化でき、AI推論のトークン当たりコストを引き下げ、Azure AI製品のマージンを改善できる可能性がある。同社はMaia 300の詳細な性能仕様を公表していないが、2027年という投入時期は、その時点で主流になると予想される大規模マルチモーダルおよびエージェント型AIシステムを含むワークロードをターゲットにすることを示唆している。 市場が注目する理由 この発表は、AIインフラ支出の持続可能性に対する厳しい視線が集まるタイミングでなされた。Nvidiaのデータセンター売上高は猛烈なペースで成長しており、主要顧客が信頼に足る代替手段を構築しているというシグナルは、半導体サプライチェーン全体にとって重みを持つ。マイクロソフトはNvidiaの最大顧客の一つであり、Maia 300が成功すれば、Nvidiaが今後何年も商用シリコンで支配的な地位を維持するとしても、ハイパースケール分野におけるNvidiaの価格決定力を徐々に侵食する可能性がある。 Nvidia:2027年というスケジュールとNvidiaの強固なソフトウェアエコシステム(CUDA)を踏まえると、短期的な影響は限定的とみられる。しかし、この発表はカスタムASICがAIコンピュートのシェアを拡大するという構造的な見方を強め、長期的なバリュエーション倍率に圧力をかける可能性がある。 マイクロソフト:Maia 300が成功すれば、Azureのコスト構造が改善し、Nvidiaの供給制約へのエクスポージャーが減少するため、マージンにとってプラスとなる。ただし、カスタムシリコンプログラムはしばしば遅延するため、実行リスクは依然として高い。 BroadcomとMarvell:両社はカスタムASICトレンドの主要な受益者であり、ハイパースケーラーと設計やネットワーキングで提携することが多い。マイクロソフトのロードマップは両社の長期的な成長論を裏付ける。 TSMC:誰がチップを設計するにせよ、製造は最先端のファウンドリ能力を通る可能性が高く、先端ノードへの需要を堅調に保つ。 AIと暗号資産市場への広範な影響 AIコンピュート競争は隣接市場にも波及効果をもたらす。より安価で潤沢な推論能力はAIモデル実行のコストを下げ、AIに特化した暗号資産ネットワークに恩恵をもたらす。分散型コンピュートマーケットプレイス、GPU集約プロトコル、オンチェーン推論サービスはいずれも、基盤ハードウェアの改善に伴って経済的に成立しやすくなる。同時に、先端チップ設計が一握りのハイパースケーラーに集中することは、一部の暗号資産AIプロジェクトが対抗軸として掲げる分散化に関する疑問を提起する。 伝統的市場にとっては、この話はAI設備投資が多年にわたるサイクルであり続けるというテーマを強める。半導体製造装置メーカー、先端パッケージング供給企業、電力インフラ企業はいずれも、ハイパースケーラーの持続的な投資から恩恵を受ける立場にある。AI主導の設備投資が社債発行を支え続ければ債券市場が注目する可能性があり、為替市場では最先端の製造拠点を抱える経済の強さが続く可能性がある。 投資家向けの重要ポイント マイクロソフトのMaia 300は、ハイパースケーラーが垂直統合に本気であることを示しており、短期的な需要が依然強いとしても、商用GPUベンダーにとって長期的な構造的逆風となる。 カスタムASICの実現を支える企業——設計パートナー、IPベンダー、ファウンドリ——はこのシフトから恩恵を受ける立場にある。 AI推論コストの低下はAI関連の暗号資産ネットワークにとって追い風だが、同セクターは依然として極めて投機的である。 投資家は現在から2027年までの実行マイルストーンを注視すべきだ。カスタムシリコンプログラムでは遅延が一般的であり、そうなれば競争環境は再び既存企業に傾く。

TREE NEWS 編集部 · 2026年10月12日
取材依頼 ご意見