Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月6日
暗号資産

HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結

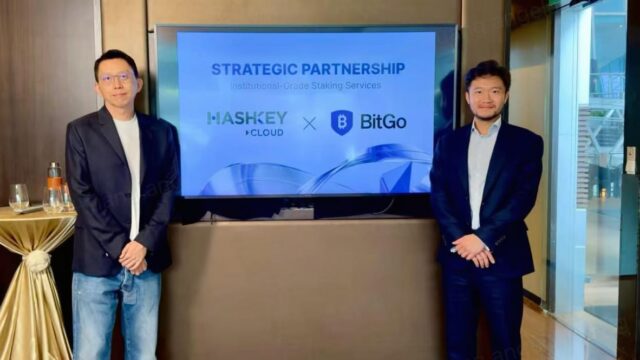
HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結 HashKey CloudとBitGoは、シンガポールで開催されたToken2049において戦略的提携契約を締結し、ステーキング、カストディ、リアルワールドアセット(RWA)のトークン化という3つの主要事業領域に加え、関連するインフラ整備において、機関投資家グレードのデジタル資産サービスを共同で開発する計画を明らかにした。この提携は、HashKey Cloudのステーキングおよびバリデータインフラと、BitGoの規制対応カストディおよびウォレット技術を組み合わせるもので、コンプライアンスを満たし拡張可能なデジタル資産エクスポージャーを必要とする機関投資家にサービスを提供することを目指している。 契約の内容 本契約は、ステーキングとカストディを中核サービス、RWAトークン化を成長ドライバーとする、4つの機関投資家向け事業の柱を中心に構成されている。その論理は明快である。暗号資産に参入する機関投資家が単一のポイントソリューションを求めることはほとんどない。彼らが求めるのは、適格カストディ、ステーキングによるイールド創出、そしてトークン化された伝統的資産へのコンプライアンスに沿った経路を、一つの運用体制の下で提供するスタックである。 ステーキング:HashKey Cloudはバリデータ運用とステーキング・アズ・ア・サービス能力を提供する。これは、プルーフ・オブ・ステーク型ネットワークの成熟に伴い、機関投資家の需要が高まっている領域である。 カストディ:BitGoは、規制対応カストディ、ウォレットインフラ、そして資産運用会社や企業が資本を配分する前に必要とするコンプライアンス管理を提供する。 RWA:両社はリアルワールドアセットのトークン化を共通の優先課題として示しており、TradFiとDeFiの融合という広範なトレンドと整合している。 機関投資家向けディストリビューション:統合されたサービスは、規制されたデジタル資産エクスポージャーを求めるファンド、ファミリーオフィス、企業を対象としている。 重要な理由 機関投資家向け暗号資産市場は二極化している。一方には、プロトコルに関する深い専門知識を持つが規制上の立場が限定的なネイティブプレイヤーが存在し、他方には、コンプライアンス体制は強固だがオンチェーン能力が薄い伝統的カストディアンが存在する。このような提携は、どちらか一方がすべてを内製する必要なしに、そのギャップを埋めようとする試みである。 ステーキングとカストディは、規制の観点からもますます密接に絡み合っている。規制当局がステーキング・アズ・ア・サービスとカストディ規則を精査する中で、認められたコンプライアンス枠組みの下で両方を提供できる企業は構造的な優位性を得る。香港を拠点とするデジタル資産グループと米国規制下のカストディアンを組み合わせることは、機関投資家の資本がアジアと北米の両方で規制されたオンボーディング・ランプを求めているまさにその時に、法域をまたぐ橋渡しを生み出す。 今後の展望 最も重要なのはRWAの要素である。トークン化された国債、マネーマーケットファンド、プライベートクレジットは、機関投資家向け暗号資産の中で最も急速に成長しているセグメントとなっており、カストディとステーキングのインフラは、こうした商品を大規模に投資可能にする配管設備である。HashKey CloudとBitGoがカストディ、ステーキング利回り、トークン化されたリアルワールドアセットを単一の機関投資家向けサービスに束ねることができれば、彼らは採用の次段階——もはや機関投資家がデジタル資産を保有するかどうかではなく、どの規制対応スタックを使って保有するかが問われる段階——に向けて自らを位置づけることになる。実行力、ライセンスの適用範囲、法域の明確性が、この提携がテンプレートとなるか、単なる覚書に終わるかを決定づけるだろう。
TREE NEWS 編集部 · 2026年10月6日
暗号資産

XRP、10月に静かに積み上がる3つの強気シグナルとともに突入

XRP、10月に静かに積み上がる3つの強気シグナルとともに突入 TREE NEWS 報道: XRPは乱高下の10月を取引してきたが、価格の変動の裏で3つの異なる強気シグナルが同時に積み上がっている。取引所の準備高は縮小し、クジラ規模の流出が支配的となり、現物ETFとナスダック上場を目指すトレジャリー・ビークルを通じた機関投資家の需要が供給を吸収し続けている。 セットアップ:薄くなる棚、大きくなる手 オンチェーンデータは、取引所が保有するXRP残高が減少する一方、大口保有者の流出がフローの構成を主導していることを示している。実際には、これはコインが最も売りやすい取引所から、歴史的にボラティリティを通じて保有し続けるウォレットへと移動していることを意味する。取引所の準備高が薄くなると、注文板に存在する流動性供給が減るため、同じ1ドルの買い圧力が価格をより積極的に動かす。 アナリストのAmr氏はこのパターンを追跡しており、クジラ主導の流出は持続的な蓄積と重なるときに供給ショックに先行する傾向があると指摘している。重要なニュアンスは持続期間である。1日の流出はノイズにすぎないが、準備高の低下と並行する持続的なトレンドは構造的シグナルである。 ETFは買い続ける 現物XRP上場投資信託(ETF)は蓄積を続けており、過去のサイクルには存在しなかった安定した価格非感応的な買いを提供している。ETFの流入は、その見出しの規模よりも機械的な効果が重要である。株式は物理的なXRPに対して創出され、その後カストディに預けられるため、株式が発行済みである限りコインは取引可能な浮動供給から取り除かれる。 このダイナミクスはETFを供給に対するゆっくりとした一方通行の吸い上げ装置に変える。設定が償還を上回る限り、現物価格が横ばいに見えても市場は静かに引き締まっている。 ナスダックに向かうトレジャリー 3つ目のシグナルは企業関連である。大手XRPトレジャリー・ビークルがナスダック上場に向けて動いている。上場トレジャリー企業は伝統的な株式投資家にXRPへの間接的なエクスポージャーを提供し、バランスシートを構築するために公開市場でコインを調達しなければならない新たな経常的買い手を創出する。また、他のデジタル資産トレジャリー企業をその基盤トークンの限界的買い手に変えたプレイブックを踏襲している。 なぜこれらのシグナルが一緒に重要か 供給側: 取引所準備高の低下は即座に売却可能な浮動供給を減少させる。 フロー側: クジラの流出は大口保有者が分配ではなくポジショニングしていることを示す。 需要側: ETFの創出とナスダックのトレジャリーは持続的で価格非感応的な買い手を加える。 個別に見れば、それぞれ示唆的である。合わせて見れば、供給が補充されるよりも速く取り除かれている市場を描写している。 次に注目すべきこと 強気のケースは単一の数字ではなく継続に依存している。今月を通じて取引所準備高が下落し続けるか、ETFの創出が純プラスを維持するか、ナスダックのトレジャリー手続きが予定通り進むかを注視すべきだ。3つのうちいずれか一つが急反転すれば、テーゼは弱まる。しかし3つすべてが積み上がり続けるなら、XRPは群衆が気づく前に市場が静かに再評価する段階に入るかもしれない。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの47%反発が直面する見慣れた試練:歴史はこうした跳ね返りがしばしば失敗すると示す

ビットコインの47%反発が直面する見慣れた試練 TREE NEWS 報道: ビットコインは7月の安値から約47%上昇し、このラリーはデジタル資産市場全体でリスク選好を呼び戻した。しかしBinance Researchの調査によれば、この反発の持続性は決して保証されていない。過去5回の同種の反発のうち4回で、価格は最終的に回復のきっかけとなった安値の再テストに戻った。このパターンは、モメンタムが高まる中でも強気派に慎重さを促すべきものだ。 下落幅の深さがなぜ重要か Binance Researchの枠組みにおける鍵となる変数は、反発そのものの大きさではなく、反発が始まった時点でビットコインが以前のピークからどれだけ下落していたかである。深い下落は失敗し再テストへと移行する反発を生みやすく、浅い調整は持続的な回復につながることが多い。今回のシグナルは史上最高値から約35.6%下で発火しており、現在の状況は歴史的にほとんど失敗してきたグループに位置している。 これは再テストが避けられないという意味ではない。買い手側に立証責任があるという意味だ。重要な高値を回復して維持できないラリーは、当初の売りを駆動したのと同じ流動性の力学に対して市場を脆弱なままにする。 トレーダーが見ているもの 現物需要対レバレッジ:持続的な回復は通常、無期限先物のポジションではなく現物の蓄積によって築かれる。建玉が現物出来高よりも速く増えているなら、その動きはより脆い。 ETFと機関投資家のフロー:現物ビットコイン商品への持続的な純流入は、個人レバレッジが支配的だった過去のサイクルとの構造的な違いを示すだろう。 マクロ環境:金利期待とドル強度は依然として強力なドライバーだ。タカ派的な転換はオンチェーン指標にかかわらず反発を損ないかねない。 再テスト水準:戻り局面で7月の安値が維持されるか注視せよ。それを明確に下抜ければ、歴史的パターンが確認される。 より広範な市場への含意 ビットコインの方向性はアルトコイン、DeFi流動性、そしてクリプト全体のリスク選好の基調を決める。失敗した反発は小規模トークンに最も重く圧力をかける可能性が高く、持続的なブレイクアウトは資本をセクターへ呼び戻すだろう。今のところ、データは確信ではなく慎重さを支持している。反発は本物だが、その基盤は見出しの上昇幅が示唆するよりも統計的に不安定だ。 今後の見通し 今後数週間が決定的だ。ビットコインが利益確定売りを吸収し、ブレイクアウトゾーン上を維持し、安定した現物流入を引き付けられれば、歴史的な基準率を覆すかもしれない。逆にレバレッジが解消され7月の安値が再び視野に入れば、47%のラリーは新トレンドの始まりではなく、もう一つの弱気相場の反発として記憶されるだろう。投資家は現在の水準を勝利ではなく試練として捉えるべきだ。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインが「ゴールデンクロス」を確認、暗号資産時価総額は11%増の2兆9,900億ドルに急騰

9月のラリーはタカ派FRBと立法の停滞を覆す TREE NEWS 報道: バイナンス・リサーチの10月市場レポートによると、9月の暗号資産全体の時価総額は11.0%上昇し、2兆9,900億ドルに達した。この上昇は、米連邦準備制度理事会(FRB)による2023年以来となる初の利上げと、CLARITY法が議会を通過しなかったという2つの重大な逆風にもかかわらず実現した。 現物市場の活動がこの動きを支え、ビットコインはドミナンスを取り戻し、テクニカルアナリストは「ゴールデンクロス」の確認を指摘した。これは50日移動平均線が200日移動平均線を上抜ける形成だ。歴史的に、このパターンは過去のサイクルにおいて持続的な強気相場の始まりを示唆してきた。 このラリーが重要な理由 この底堅さが注目に値するのは、通常ならリスク資産に圧力をかけるマクロ環境の中で起きたからだ。FRBの利上げは通常、ドルを強め、投機的市場から流動性を吸い上げる。暗号資産がこのショックを吸収し、それでも2桁の上昇を記録したという事実は、この資産クラスがより独立した需要基盤を形成しつつあることを示唆している。それは純粋な個人投資家の投機ではなく、機関投資家の配分、ETFへの資金流入、オンチェーンでの蓄積によってますます牽引されている。 デジタル資産の分類と規制の方法を明確にするはずだったCLARITY法の立法失敗は、短期的な触媒を奪う一方で、市場が規制プレミアムを織り込んでいなかったことも意味し、それが今後巻き戻る可能性がある。言い換えれば、このラリーは政策楽観論に基づいて構築されたものではなかった。 次に注目すべき点 ETFフロー:現物ビットコインおよびイーサリアムETFへの継続的な資金流入は、機関投資家の買いを強化するだろう。 FRBの軌道:利上げの一時停止があれば、上昇の第2波が解き放たれる可能性がある。 アルトコイン・ローテーション:ビットコインのドミナンスがピークに達すれば、資金は大型アルトコインやDeFiトークンへとローテーションする可能性がある。 規制の明確化:CLARITY法または同等の枠組みが復活すれば、米国の機関投資家参加の新たな波が解き放たれる可能性がある。 今のところ、市場は明確なメッセージを発している。暗号資産の9月のパフォーマンスは安易な金融緩和の偶然ではなく、成長する構造的需要の証明だった。ビットコインのチャート上のゴールデンクロスはテクニカルなシグナルだが、その背後にある物語は市場インフラの成熟と持続的な資本流入だ。マクロ環境が安定すれば、3兆ドルという大台を再び奪回し、それを超えていく道筋はますます現実味を帯びて見える。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

WEEX、TOKEN2049 Singaporeにプラチナスポンサーとして再登場、AIトレーディングスイートを推進

WEEX、TOKEN2049 Singaporeに3年連続出展、プラチナスポンサーとしてさらに注力 TREE NEWS 報道: WEEXがTOKEN2049 Singaporeに公式プラチナスポンサーとして再登場する。これは同イベントへの3年連続の参加であり、最高スポンサー枠での出展は2回目となる。同取引所はこの舞台を利用して、AIトレーディング製品ライン、2,700以上のグローバル資産のカタログ、そしてプロおよびセミプロのトレーダー向けの統合ツールキットであるWEEX Alpha Suiteを披露する。 この動きは、WEEXが単なる上場数の多さではなく、製品の深みで競争する意向を示している。これは、ますます混雑する市場で差別化を図る中堅取引所の間で一般的になりつつあるシフトだ。 スポンサー枠が以前よりも重要になった理由 カンファレンスのスポンサーシップは、取引所セクターにおけるバランスシートの強さの代理指標となっている。TOKEN2049のプラチナ枠は業界で最も高額なマーケティング費目の一つであり、取引所は通常、機関投資家に対して安定性、流動性の深さ、規制への準備態勢を示したい時期にこれを確保する。 WEEXにとっての計算は単純だ。このイベントにはマーケットメイカー、ベンチャーファンド、ファミリーオフィス、地域の規制当局が集まり、その多くは手数料体系と同じくらい評判に基づいてカストディや執行の決定を下す。 3年連続出展:継続性は、この支出が一度きりのブランド露出ではなく、測定可能なパイプラインを生み出していることを示唆する。 2回目のプラチナ枠:初期試験運用後の意図的なエスカレーション。 AIトレーディングへの注力:CeFiとDeFiの両方で最も成長の速いナラティブに取引所を位置付ける。 2,700以上の資産:複数の取引所を併用する傾向が強まる個人トレーダーを狙った幅広さの主張。 AIトレーディングの側面は精査に値する 「AIトレーディング」は、暗号資産において最も意味が過剰に込められた用語の一つだ。マーケティングを刷新したルールベースのグリッドボットから、注文板の微細構造で訓練され低遅延インフラで執行される真の機械学習モデルまで、あらゆるものを指し得る。 Alpha Suiteというブランディングは、WEEXがシグナル生成、リスク管理、執行を単一のインターフェースにパッケージ化していることを示唆する。それは賢明な製品方向性だが、差別化要因は、モデルが独自開発かどうか、どのように検証されるか、そして不利な市場環境を生き残るのに十分な透明性をもってパフォーマンスが開示されるかどうかにある。 自動化戦略に対する個人需要は、歴史的にドローダウン後に急増する。トレーダーが執行から感情を排除するシステムを求めるためだ。過度なリターンを約束することなく、その需要に信頼性をもって応えられる取引所は、持続可能な出来高を獲得するだろう。 今後の見通し シンガポールは依然としてアジアで最も重要なデジタル資産の規制ハブであり、TOKEN2049はセクターの事実上の年次チェックポイントとなっている。WEEXの継続的な投資は、単一のカンファレンスというよりも、機関資本がゲートウェイと見なす管轄区域に自らを固定することに関するものだ。 次の試練は実行力だ。Alpha Suiteが検証可能なパフォーマンスデータとともに提供されるか、2,700資産のカタログが主要ペアの実際の深さと一致するか、そして取引所がイベントでの可視性をライセンスされた市場アクセスに変換できるかどうか。スポンサーシップは注目を買う。流動性とコンプライアンスがそれを維持する。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの浅い32%下落は市場サイクルにおける機関投資家シフトを示唆

ビットコインの好不況パターンにおける構造的断絶 TREE NEWS 報道: ビットコインの直近のサイクルは、これまでのサイクルとは似ても似つかないドローダウンプロファイルを示した。2025年10月6日に126,000ドル超でピークを付けた後、資産はおよそ1年後に85,453ドル付近で取引され、約32%の下落となった。サイクルの底は2026年6月30日頃に訪れ、BTCは約59,000ドルまで下落し、史上最高値からの最大逆行率は53%強にとどまった。 これらの数字は過去のサイクルと鮮明な対照をなしている。2013年の天井から1年後、ビットコインは約69.7%下落していた。2017年12月のピーク後、1年間の下落率は82.3%に達した。そして2021年11月の高値後、BTCは1年後に約74.6%下落し、サイクル全体の弱気市場での損失は歴史的に77%から85%の間で推移してきた。 なぜ今回のサイクルは異なるのか 最もよく挙げられる説明は、市場構造の根本的変化である。ビットコインの保有者基盤は過去数年間で著しく変化した: 現物ETFラッパーは、登録投資顧問、年金コンサルタント、ウェルスマネージャーから持続的で粘着性の高い資本をBTCへと誘導し、以前のサイクルには存在しなかった安定した需要を生み出している。 企業トレジャリーによる採用は、ビットコインを準備資産として扱う企業に主導され、活発な取引から供給を引き揚げ、短期的な価格変動に無関心な買い手を導入した。 デリバティブ市場の成熟により、大口保有者は下落時にパニック売りするのではなくヘッジすることが可能となり、反射的な清算の連鎖を緩和している。 主要取引所における現物流動性の深化により、大口の売り注文がより少ないスリッページで消化されるようになり、かつて弱気相場を特徴づけたボラティリティの急騰を和らげている。 事実上、ビットコインの限界的な保有者は、短い時間軸を持つ個人投機家から、複数年の mandate を持つ機関投資家へと変わった。この変化は弱気市場を排除するものではないが、その深さを圧縮しているように見える。 アロケーションとボラティリティへの含意 53%の底がサイクルの安値であることが証明されれば、ビットコイン史上最も浅い弱気市場となるだろう。これはポートフォリオマネージャーがこの資産をどうモデル化するかに直接的な影響を及ぼす。実現ボラティリティが低いレジームと浅いドローダウンは、分散ポートフォリオにおけるより大きなポジションサイズを支え、ひいては構造的な買いを強化する。 また、市場タイミングの計算も変える。BTCが価値を提供する前に80%下落しなければならないという前提に基づく戦略は、サイクル全体を通じて資本を傍観させたままにする可能性がある。 次に注目すべき点 このパターンの持続性は、マクロのストレス期を通じて機関投資家のフローが持続するかどうかにかかっている。主要な指標には、リスクオフ局面におけるETFの純設定、企業トレジャリーの開示、そして売り局面でデリバティブの資金調達率が抑制されたままでいるかどうかが含まれる。機関投資家が下落から逃げるのではなく買い続けるなら、ビットコインのサイクルは平坦化し続けるかもしれない。それは爆発的な上昇をより大きな安定性と引き換えにする成熟である。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの浅い弱気相場:史上最高値から1年で32%下落、機関投資家マネーがサイクルを書き換える

ビットコインの好不況パターンにおける構造的断絶 TREE NEWS 報道: 2025年10月6日に126,000ドル超の史上最高値を付けてから1年、ビットコインは約85,453ドルで取引されており、ピークからおよそ32%下落している。表面的には32%のドローダウンは特筆すべきものではない。しかし文脈においては歴史的である。過去のサイクルの同等の時点で、ビットコインは69.7%(2013年)、82.3%(2017年)、74.6%(2021年)下落していた。 ピークから底までの測定では、その差はさらに広がる。今サイクルの最大ドローダウンは約53%であり、過去の弱気相場を特徴づけた77%〜85%の暴落とは対照的である。長期保有者にとって、53%と85%のドローダウンの違いは、不快感と capitulation(投げ売り)の違いである。 なぜ今サイクルは異なるのか HashKey Groupのシニアリサーチャー、Tim Sun氏は、より浅い下落の主な要因を市場参加者構造の変化に帰している。初期のサイクルは個人投機とレバレッジ取引が支配し、強制清算が売りを増幅して連鎖的なドローダウンを引き起こした。今日の市場はスポットETF、資産運用会社、企業のトレジャリー配分によってますます形作られている。これらの保有者はマージンコールではなく、マンデート主導のリバランスルールの下で行動するため、機械的にパニック売りを抑制し、下振れボラティリティを圧縮する。 持続的でルールベースの買い手の存在は、市場の再帰性も変える。ドローダウン時にETFフローが供給を吸収するとき、価格下落は個人レバレッジが限界的な買い手だったときのように自己増幅しなくなる。 弱気シナリオは依然として牙をむく すべての人がデータを構造的改善と読むわけではない。Primal Fundの共同創設者Griffin Ardern氏は、オプション市場に意味のある強気ポジションの証拠がほとんど見られないと警告する。デリバティブトレーダーの確信がなければ、上昇は燃料を欠く可能性がある。さらに重要なことに、Ardern氏は長期米国債利回りの上昇を、新たな下落脚を引き起こしうるマクロの逆風として指摘する。リスクフリーレートの上昇は、ビットコインのような無利子資産を保有する機会費用を高める。 注目すべき点 ETFフローデータ:弱さの中での持続的な流入は、機関投資家のバッファー仮説を裏付けるだろう。 オプションのスキューと建玉:コール買いへのシフトは、リスク選好の回復を示すだろう。 米国債利回り:長期ゾーンの利回りの上抜けが、最も明確な短期的脅威である。 企業のトレジャリー開示:上場企業による継続的な蓄積は、構造的買いを強化するだろう。 結論は、ビットコインが低リスクになったということではない。53%のドローダウンは依然として深刻である。市場の限界的な買い手が変わり、それに伴いサイクルの形も変わったということだ。その回復力が真のマクロストレステストを乗り越えて持続するかどうかが、今サイクルの決定的な問いであり続ける。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

イーサリアムは第3四半期にビットコインをアウトパフォームしたが、注文板はBTCの厚みの40%まで薄くなる

ETHの四半期70%上昇は流動性の悪化を覆い隠す TREE NEWS 報道: イーサリアムのネイティブトークンは第3四半期に70%の上昇を記録し、ビットコインの42%の上昇を上回った。しかしそのラリーの裏で、激しい価格変動を起こさずに大口注文を吸収する市場の能力は静かに損なわれてきた。7月6日から9月30日の間、ETHの1日あたりの市場深度の中央値はビットコインのわずか35%から45%にとどまり、前年の少なくとも60%から急落した——CoinGeckoはこれを前年水準からの著しい悪化と表現した。 市場深度が明らかにする脆弱性 市場深度とは、現在価格から一定の範囲内にある待機中の買い注文と売り注文の合計ドル価値を測るものである。仲値の0.15%以内で、ETHが保持する深度は現在わずか1,300万ドルから1,400万ドル——つまり、それが消費されたときに価格を0.15%動かすのに必要なおおよその資本である。板が薄ければ薄いほど、単一の大口注文が生み出すスリッページは大きくなり、機関投資家のデスク、マーケットメイカー、そしてストップロスを念頭にポジションを調整するあらゆる者にとって重要な懸念となる。 価格上昇がトレーダーを引き寄せ注文板を厚くするという一般的な想定は、ここでは当てはまらない。ETHのラリーはクッションの縮小と同時に起きており、資本が両側の流動性を提供するのではなく方向性のある賭けに回っていることを示唆している。 ソラナとXRPは異なる流動性プロファイルを示す イーサリアムだけではない。ソラナのSOLは2025年の初め以降、全体の流動性が著しく収縮している。仲値の2%以内の深度——ボラティリティ時に急激な動きを吸収するバッファー——は、今年、片側あたりおよそ2,800万ドルから約2,000万ドルへと減少した。ETHの薄さが気配値付近に集中しているのに対し、SOLの弱さはより大きな変動に耐える能力にある。 XRPはさらに別のパターンを示す。その総深度は約3,000万ドル付近で安定しているが、調査期間中、板は買い側に傾き、買い注文が約1,800万ドルに対し売り注文が約1,400万ドルだった。時価総額はSOLよりおよそ40%大きいにもかかわらず、XRPの2%深度はSOLに劣っている——CoinGeckoはこの差を、SOLの1日あたりの取引量が依然として約25%高いことに起因するとしている。 トレーダーとアセットアロケーターへの示唆 スリッページリスクの上昇:ETHとSOLの大口注文は、1年前よりも価格を大きく動かすだろう。 ストップロスはより広いギャップに直面:薄い板は清算カスケード時の下方向への加速を増幅する。 深度は脚注ではなく要因:流動性環境は、ポジションサイジングにおいてボラティリティや資金調達率と並ぶ位置に値する。 今のところ、ETHは依然として取引可能である——ほとんどの取引所は価格の0.15%以内で片側100万ドル以上の深度を依然として示している。しかしトレンドラインは明白である。価格が上昇する中でも主要銘柄が薄くなっていくにつれ、トレーダーは流動性を背景の前提ではなく第一級のリスク変数として扱うべきである。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

OKX、セルフカストディ型「OKX Money」アプリを30カ国以上で開始——Pay BoostとAI投資に賭ける

OKX、シンガポール・サミットで独立型「OKX Money」アプリを公開 TREE NEWS 報道: OKXは、送金・支出・貯蓄・資産保管という4つの中核的な金融シナリオを軸に構築された独立型アプリケーション「OKX Money」をローンチした。クリプトネイティブなユーザーだけでなく、より広範な非クリプト層にもサービスを提供することを狙った設計だ。シンガポールで開催されたOKX NOWサミットのステージ上で発表されたこのアプリは、X Layer上に構築され、セルフカストディ型スマートアカウントを用いて24時間365日のデジタル資産送金を可能にする。現在、30カ国以上で利用可能となっている。 製品の機能 送金:スマートアカウントによる常時稼働の決済を実現し、銀行営業時間の制約を排除。 支出:デジタル資産を販売時点で使えるようにすることを目的とした、消費者向け決済レイヤー。 貯蓄:利回りを生む機能。欧州ユーザー向けのPay BoostはAaveを基盤とし、資金を使える状態に保ちながら利回りを得られる。 保管:スマートアカウントによるセルフカストディ。OKXを銀行アプリとDeFiウォレットの中間に位置づける。 なぜ重要か:セルフカストディ型決済の競争 今回のローンチにより、OKXは暗号資産残高を日常的なマネーへと変えようと競う取引所やフィンテックの増加する勢力と直接競合することになる。その戦略的賭けは、インターフェースがネオバンクのように感じられれば、消費者はセルフカストディを受け入れるというものだ。製品をX Layer上に据えることで、OKXはサードパーティのチェーンに依存するのではなく、自社ネットワークへ活動を誘導している。これは決済と手数料獲得を内製化しようとする大手取引所の間でますます一般的になっている手法だ。 Pay Boost機能は、DeFiの利回りと使える残高を橋渡しする点で注目に値する。従来、ユーザーはレンディングプロトコルで利回りを得るか、支出のために資金を流動的に保つかのどちらかを選ばなければならなかった。決済アプリ内のAave裏付けの利回りはそのトレードオフを狭めるが、同時に利回りの源泉、リテールユーザーへのリスク開示、そしてそうしたハイブリッド商品が、すでに暗号資産サービスを規律するMiCAが存在する欧州で規制当局の監視を招くかどうかという疑問も提起する。 AIの側面と今後の展開 OKXは、OKX Moneyが最終的に、ユーザーのニーズに基づいてAIが投資戦略を策定し、ユーザーの承認を得てアプリ内で少額取引を実行できるようにすると述べている。これは、エージェント型ファイナンス——AIが事前承認された範囲内でユーザーに代わって行動する——が消費者向けクリプトアプリの標準機能となる未来を示唆している。同時に、責任の所在、承認設計、そしてソフトウェアが取引を開始する際にセルフカストディ型スマートアカウントがどのようにガードレールを執行するかという新たな問題も生じさせる。 業界にとっての意義は、個々の機能よりもむしろ進む方向性にある。取引所は取引の場から、決済・利回り・保管・自動化を組み合わせたフルスタックの金融プラットフォームへと移行しつつある。OKX Moneyが30以上の市場で勢いを得れば、競合他社は同様のローンチを加速させ、規制当局はセルフカストディが終わり金融アドバイスが始まる境界をより注意深く見極めることになるだろう。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの第3四半期45%上昇はすべてを押し上げず:Web3採用はシニアリティとコンプライアンスで分断

狭き門の強気相場 ビットコインは2026年第3四半期に約45%上昇したが、Web3の労働市場はそれに追随しなかった。今四半期に公開された1,104件の求人を分析すると、採用の伸びはほぼ一部のセグメントに集中している。トップティアの中央集権型取引所とコンプライアンス技術ベンダーである。他のセクター — 中堅プロトコル、NFTプラットフォーム、小規模DeFiチーム — はほぼ採用凍結のままだ。 実際に求人がある場所 データが示すのは、拡大よりも再配分によって定義された市場である。エンジニアリングとコンプライアンスの職種が新規求人の大半を占めており、この組み合わせは製品への野心と同じくらい規制圧力を物語っている。デリバティブ、カストディ、トークン化資産デスクを拡大する取引所は、監査下でリリースできるバックエンドエンジニアを必要とし、複数管轄のライセンス制度を満たすための多数のアナリストも必要としている。 エンジニアリング職:取引所のマッチングエンジン、カストディインフラ、オンチェーンデータパイプラインに集中。 コンプライアンスおよび法務職:KYC/AMLスペシャリスト、ライセンス担当弁護士、取引監視アナリスト。 グロース、マーケティング、コミュニティ職:以前のサイクルと比べて著しく少ない。 シニアリティのフィルター 求人の70%以上がシニアまたは専門人材を対象としている。ジュニアやジェネラリストの候補者 — 歴史的に強気相場で暗号資産に入ってきた層 — はほとんど門を開けてもらえていない。雇用主は、すでに弱気相場を生き抜き、本番システムをリリースし、規制当局の検査を経験した人材にプレミアムを払っている。メッセージは明快だ。このサイクルは熱心な新参者ではなく、実績あるオペレーターに報いる。 なぜこの分岐が重要なのか 資産価格の上昇は通常、リスク選好の高まりを示し、それがエコシステム全体の人員増を促す。しかしその伝達経路は壊れているようだ。資本はビットコインと大型トークンの狭いバンドに流れているが、Web3スタートアップのロングテールには流れていない。取引所は収益性があり、規制も十分で採用できる。ベンチャー支援のプロトコルは依然としてランウェイを管理し、多くの場合、より明確なトークン市場環境を待っている。 今後の見通し このパターンが続けば、次の2四半期で分断はさらに深まる。規制された場でのコンプライアンスエンジニア、ステーブルコインおよび決済スペシャリスト、インフラ人材への需要は続く見込みだ。投機的カテゴリー — ミームコイン、消費者向けNFT事業、収益前のDeFi実験 — の採用は引き続き弱いだろう。求職者にとって戦略は明確である。規制され、収益を生む業界の中核を狙い、このラリーを資産価格のシグナルとして捉え、機会の広がりのシグナルとは見なさないことだ。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの80.4Kドルコストベースが数週間維持、大多数の投資家資本が利益域に

ビットコインの加重コストベースが示す健全な市場構造 TREE NEWS 報道: ビットコインは現在、主要なオンチェーン閾値を数週間連続で上回って終値を付けている。この変化は、この資産に投入された資本の大部分が利益領域に移行したことを示唆している。オンチェーンアナリストのDarkfost氏は「資本コストベース」指標を指摘する。これは、投資家が購入時に投入した資本の規模でビットコインの実現価格を加重平均したものである。この方法論では、大きな購入は小さな購入よりも影響力を持ち、市場の総合的な資金が実際にどこに位置しているかをより正確に描き出す。 この加重コストベースは現在約80,400ドルにある。8月下旬にはスポット価格は依然としてこの水準付近で推移しており、市場は勝者と敗者に分かれていた。それ以来、価格は一貫してこの水準を上回って落ち着いており、技術的および心理的な転換点となっている。 コストベース指標が重要な理由 実現価格指標は、アクティブ供給の平均エントリーポイントを近似するため、オンチェーン分析で最も注目される指標の一つである。資本加重バリアントは、コインではなくドルの大部分がどこで市場に参入したかを強調することで、これを洗練させる。スポットがそのラインを上回って取引される場合、限界的な保有者は利益を得ており、これは歴史的にパニック売りの減少とコンソリデーション中の強固なサポートと相関している。 収益性のシフト: 投入された資本の大部分は現在、水面下ではなく緩やかに利益域にある。 保有者の行動: 損益の改善はポジションを安定させる傾向があり、投げ売りの可能性を低下させる。 構造的サポート: 80,400ドルのゾーンは、最近の買い手だけでなく、市場全体の参照フロアとして機能する。 市場への影響 8月下旬から現在への変化は、その大きさよりも持続性において注目に値する。コストベースを上回る一度の終値はノイズである可能性があるが、数週間にわたる終値は供給の真の吸収を示唆する。このダイナミクスは、ビットコインが今サイクルの以前の調整局面を特徴づけた深い押し目なしでコンソリデーションできた理由を説明するのに役立つ。平均ドルが利益を得ている場合、売り手は退出前に高い価格を要求する傾向があり、利用可能な供給が引き締まる。 また、これは現在のレンジを再定義する。損失を出している水準で方向性を模索する市場ではなく、ビットコインは現在、集合的な強さの位置から利益を消化している。これは歴史的に、新たな上昇または少なくとも resilient な横ばい取引のいずれかに先行する構成である。 次に注目すべき点 鍵となる疑問は、このコストベースが、新しい資本がより高い価格で参入するにつれて上昇し続けるのか、それとも流入が停滞するにつれて横ばいになるのかである。価格がそれを上回る中で加重コストベースが上昇すれば、健全な上昇トレンドが確認される。横ばいまたは下落すれば、疲労感を示唆する。トレーダーはまた、収益性の改善が短命な安堵ではなく耐久性のある確信に転換していることを確認するために、実現損益比率と長期保有者供給を監視すべきである。 今のところ、データは静かに基盤を修復した市場を描いており、ビットコインが最新のコンソリデーション段階を進む中で建設的なシグナルである。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

Fortitude、Bitmainの次世代Zcashマイナー向けに1億ドルの意向表明書に署名

Fortitude、Bitmainの次世代Zcashマイニングハードウェアの優先割り当てを確保 TREE NEWS 報道: FortitudeはBitmainの次世代Zcashマイニングマシンの優先割り当てを確保し、両者は最大1億ドル相当の非拘束的な購入意向に達した。機器の納入は2027年第2四半期に開始される見込みだが、最終的なスケジュールは製品仕様と価格次第で流動的だ。本契約は法的拘束力を持たないため、実際の調達規模や取引条件は変更される可能性がある。 Zcashのプライバシーナラティブへの戦略的賭け この取引は、機関投資家のマイニング戦略における顕著な転換を示唆している。過去3年間、マイニング資本の大半はビットコインASICに流れ込んできたが、Fortitudeの動きは多様化したプルーフ・オブ・ワークへのエクスポージャーに対する需要の高まりを示している。Equihashアルゴリズムに依存するZcashは、歴史的に小規模ながら熱心なマイニングコミュニティを惹きつけてきた。1億ドルのコミットメントは、たとえ非拘束的であっても、Zcashマイニングインフラへのこれまでで最大級の単一割り当ての一つとなるだろう。 Bitmainが新世代のZcashマイナーを開発する決定自体も重要だ。同社はここ数年、主にビットコインとライトコイン/ドージコインのハードウェアに注力してきた。Zcashへの新たな進出は、Bitmainがプライバシー重視のマイニング容量への需要増加を見込んでいることを示唆しており、これは主要法域における規制の明確化や、プライバシー保護資産への機関投資家の関心によって後押しされている可能性がある。 2027年というタイムラインが重要な理由 2027年の納入時期は、通常数カ月で決済されるマイニングハードウェア取引としては異例に長い。この延長されたタイムラインは、Bitmainの次世代Zcashマシンがまだ開発中であることを示唆している。また、市場環境の変化に応じて両当事者が条件を調整する柔軟性も与える。Fortitudeにとって、優先割り当ては優れた効率性を提供する可能性のあるハードウェアへの早期アクセスを事実上確保するものであり、Zcashのネットワークハッシュレートが上昇しマージンが圧縮された場合に重要な優位性となる。 非拘束的性質: 意向表明書には法的義務が伴わず、仕様や価格が期待外れであればどちらの当事者も撤退できる。 ハードウェアリスク: 納入はBitmainが新しいマイナーを開発・製造することに依存する。 市場リスク: Zcashの価格、ネットワーク難易度、プライバシーコインに対する規制の扱いがROIに大きく影響する。 将来を見据えた視点 取引が進めば、プライバシーコインのマイニングに対するより広範な機関投資家の関心を触媒する可能性がある。しかし、非拘束的な構造と遠い納入日を考慮すると、投資家はこれを保証された資本投入ではなく意向のシグナルとして捉えるべきだ。暗号資産マイニングセクターの次の段階は、ビットコインの支配力だけでなく、代替プルーフ・オブ・ワークネットワークへの戦略的多様化によって定義されるかもしれない——経済性と規制環境が協調することを条件に。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

BithumbがBedrock(BR)とDolphin(POD)を韓国ウォンペアで上場

Bithumb、2つの新興トークンに直接KRWアクセスを追加 TREE NEWS 報道: 取引量で韓国第2位の暗号資産取引所であるBithumbは、Bedrock(BR)とDolphin(POD)を韓国ウォンに対して上場しました。この動きにより、両トークンは世界で最も活発な小売暗号資産市場の一つへの直接的な法定通貨オンランプを獲得し、中間ステーブルコインやBTCペアの必要性を回避します。 ウォンペアが重要な理由 韓国の主要取引所でのKRW上場は、単なる技術的な形式以上のものです。韓国の取引環境は小売参加者が支配しており、彼らはUSDTやBTCのクロスレートよりも直接的な法定通貨ペアを圧倒的に好みます。歴史的に、BithumbかUpbitのいずれかで「ウォンペア」を確保したトークンは、出来高の即時急増、スプレッドの縮小、そして国内需要がグローバル価格から乖離するにつれて測定可能な「キムチプレミアム」効果を見せます。 流動性の注入: 直接KRWアクセスは地元購入者の摩擦を減らし、しばしば短期的な出来高の急拡大につながります。 可視性のシグナル: 韓国の取引所は比較的厳格な上場審査を適用するため、承認はソフトな正当性の刻印として機能します。 裁定取引のダイナミクス: 韓国と海外の取引所間の価格差が拡大し、洗練されたトレーダーを引き付ける可能性があります。 BedrockとDolphinの位置づけ Bedrock(BR)はインフラ指向のユースケースを中心に位置づけられ、Dolphin(POD)は独自のコミュニティ主導のニッチをターゲットにしています。どちらもグローバルな時価総額でトップティアの資産ではないため、Bithumbの上場は注目に値します。これは、取引所がブルーチップトークンだけでなく、より小規模なプロジェクトにも法定通貨アクセスを拡大する用意があることを示しています。 このパターンは、韓国の取引所全体のより広いトレンドを反映しており、彼らは小売の注目を集めるために上場の幅で競争を強めています。UpbitとBithumbが市場シェアを争う中、積極的な上場戦略が核心的な差別化要因となっています。 より広範な市場への影響 プロジェクトチームにとって、韓国ウォン上場は転換点となり得ます。韓国の小売フローはモメンタム主導で知られており、タイミングの良い上場は自己強化的な出来高サイクルを生み出すことができます。しかし、同じダイナミクスは両刃の剣です。上場後に有機的な関心を持続できないトークンは、上場後の急速な衰退を経験することがよくあります。 投資家にとっての鍵となる問いは、上場が真のプロジェクトファンダメンタルズを反映しているのか、それとも単なる短期的な流動性イベントなのかということです。オンチェーンの保有者分布、取引所への流入パターン、そして出来高が最初の72時間の枠を超えて持続するかどうかを注視することが、持続可能な上場と一時的なポンプを区別するでしょう。 今後の展望 韓国の取引所がグローバル取引所や進化する規制の期待に対して小売市場シェアを守ろうとする中で、上場競争が続くと予想されます。BedrockとDolphinが取引活動を持続させれば、彼らの上場はBithumbに他の中小型トークンの承認を加速させるよう促し、韓国市場で「メジャー」と「新興」資産の境界をさらに曖昧にする可能性があります。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

OKXがOKX Moneyを発表:クロスボーダー決済とセルフカストディのためのスタンドアロンアプリ

OKX、取引を超えて消費者向け決済アプリに進出 TREE NEWS 報道: OKXはOKX Moneyを発表した。これは非取引・非クリプトネイティブユーザーを対象としたスタンドアロンアプリである。このアプリはクロスボーダー送金、日常的な支払い、貯蓄利回り、資産のセルフカストディを束ねている。OKX独自のイーサリアム互換レイヤー2ネットワークであるX Layer上で動作し、すでに30カ国以上で利用可能だ。 OKX Moneyが実際にできること アクティブトレーダーを対象とするメインのOKX取引所とは異なり、OKX Moneyは国境を越えて送金したい、商品やサービスの支払いをしたい、遊休残高から利回りを得たい、そして自分の鍵を保持したい人々のために設計されている——注文板や無期限先物を操作することなく。活動をX Layerで決済することで、OKXは典型的なイーサリアムメインネット送金よりも高速で安価な取引を提供しつつ、オンチェーンのコンポーザビリティへの扉も開いている。 この製品は、ステーブルコインを活用した送金、埋め込み型決済、セルフカストディウォレットという複数のホットなナラティブの交差点に位置する。また、主要取引所の間でのより広範な戦略的転換を反映している。彼らは、取引を一度も行わないかもしれないが、ドル建ての貯蓄と安価なグローバル送金を求めるリテールユーザーを獲得しようと競争している。 これが業界にとって重要な理由 ステーブルコイン決済が主流に:クロスボーダー送金と日常的な支払いは、ステーブルコインの最も明確な実世界のユースケースであり、主要取引所が専用の消費者向けアプリを立ち上げることは、その需要への自信を示している。 レイヤー2が消費者向けレールに:X Layerはもはや単なるDeFiの遊び場ではない。OKXはそれをマスマーケット向け決済製品の決済レイヤーとして位置づけている。 セルフカストディと利便性の融合:セルフカストディを決済や利回りと並べて提供することは、バランスの取れた行為である。OKXがUXを正しく実現できれば、クリプトに興味を持つユーザーをオンチェーン参加者に転換できるかもしれない。 競争圧力:Binance、Coinbase、地域のフィンテックなどのライバルは、いずれも決済と送金に注力している。OKX Moneyは賭け金を引き上げる。 今後の道のり 重要な問題は、OKX Moneyがすでにクリプトネイティブではないユーザーを引き付けられるかどうかである。それは30以上の市場それぞれにおける規制の明確さ、決済統合の品質、そして世界的な金利が変動する中で貯蓄利回りが魅力的であり続けるかどうかにかかっている。OKXが馴染みのある決済体験とセルフカストディの透明性を組み合わせることができれば、ネオバンクとクリプト取引所の間で耐久性のあるニッチを切り開くかもしれない。今のところ、この立ち上げは、取引所競争の次の段階が取引手数料だけでなく、日常的な資金移動をめぐって戦われることを明確に示すシグナルである。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

OKX創業者スター、暗号資産・AI・インターネットを融合した次世代金融プラットフォームの構想を発表

OKX、暗号資産取引所の枠を超えた道筋を描く シンガポールで開催されたOKX NOWグローバルカンファレンスで、創業者のスターは、暗号資産取引所からフルスタックのグローバルフィンテックプラットフォームへと進化するという野心的なビジョンを提示した。基調講演の中心は、インターネット、暗号資産、人工知能の融合が、個人金融の4つの柱——保有、決済、投資、資産管理——をどのように再形成するかという点だった。 三者融合 スターの主張は、暗号資産のレール、AI駆動のインテリジェンス、そして遍在するインターネット接続はもはや別々のトレンドではなく、単一の複合的な力であるというものだ。この枠組みでは、ブロックチェーンが決済とカストディのレイヤーを提供し、AIがパーソナライゼーションと自動化を提供し、インターネットが流通を提供する。これらが一体となることで、常時稼働し、国境がなく、ますます自律的な金融サービスが可能になる。 このビジョンは、取引所の競争のあり方に実践的な含意を持つ。取引手数料が圧縮され、現物取引高がコモディティ化する中、プラットフォーム各社は、ユーザーが資産を保有し、資金を移動し、資本を配分する主要なインターフェースとなることを競っている。OKXのポジショニングは、他の取引所だけでなく、ネオバンク、証券会社、資産運用会社とも競合する意図を示唆している。 保有、支払い、投資、管理 保有:ユーザーの信頼の基盤としてのセルフカストディとウォレットインフラ。 決済:従来のコルレスバンキングを迂回するステーブルコイン基盤の決済。 投資:暗号資産とトークン化された伝統的資産にまたがるAI支援のポートフォリオ構築。 資産管理:リテールおよび富裕層ユーザーの双方に向けた自動化戦略とアドバイザリーツール。 業界への影響 この戦略は、このセクターのより広範な成熟を反映している。主要国の規制当局はライセンス制度を明確化し、機関投資家の資本はETFやトークン化ファンドを通じて流入し、AIエージェントはオンチェーン取引を実行し始めている。取引所にとって、勝者となるのは、コンプライアンス、カストディ、インテリジェンスを単一の信頼されるブランドに束ねることができる企業になるだろう。 リスクは実行力にある。AIネイティブの資産プラットフォームを構築するには、データ、人材、規制当局の善意が必要であり、そのいずれも保証されているわけではない。決済と資産管理において既存の銀行と競合することは多年にわたる取り組みであり、暗号資産ネイティブ企業は歴史的にその溝を越えるのに苦戦してきた。 注目すべき点 投資家は、OKXがこのビジョンを主要市場で認可された製品に転換できるか、AIエージェントを取引およびアドバイザリーのワークフローにどのように統合するか、ステーブルコイン決済レールが実際の加盟店採用を獲得するかどうかを監視すべきだ。融合のテーゼが正しければ、次のサイクルの支配的プラットフォームは、取引所というよりもAI駆動の金融オペレーティングシステムのように見えるかもしれない。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

Solana、BNB Chain、Baseでミームコインの出来高が急増、$ZECと$pPOLYが主導

主要チェーンでミームコイン取引が加熱 過去24時間、Solana、BNB Chain、Baseにわたってミームコインの取引量が急激に増加し、$ZECと$pPOLYが際立ったパフォーマンスを見せた。トークンとチェーン間の急速な資金ローテーションは、ミームセクターでナラティブがいかに素早く変化するかを浮き彫りにしている。流動性は数時間で単一の資産に殺到し、同じ速さで引き上げられることもある。 急増が重要な理由 3つの異なるエコシステムで同時に出来高が増加したことは、この動きが単一のコミュニティに限定されていないことを示唆している。Solanaは長らく高速なミーム取引の主要な場として君臨してきたが、BNB ChainとBaseも低手数料と個人投資家の参加拡大に支えられ、独自のミーム文化を着実に築いてきた。3つすべてが同時に活気づくとき、それは通常、暗号資産市場の投機的な端に広範なリスク選好が戻ってきているシグナルである。 $ZEC — プライバシー重視の資産が新たな注目を集めており、トレーダーは広範な市場ローテーションの中でモメンタム狙いとして扱っている。 $pPOLY — 短期流動性を捉えた新規参入銘柄で、無名のティッカーがいかに急速に注目の的になり得るかを示している。 チェーンローテーション — 資金は一つの場に集中するのではなく、Solana、BNB Chain、Baseの間を移動しており、マルチチェーンのミームインフラが成熟しつつある兆候である。 表面下のリスク ミームのラリーは脆弱なことで知られている。出来高の急増は急反転に先行することが多く、根本的価値の欠如は価格がほぼ完全にセンチメントと流動性によって動かされることを意味する。高値で$ZECや$pPOLYを追うトレーダーは、このセクター特有の古典的リスクに直面する。薄い注文板、突発的なクジラの退出、そして撤退する前にナラティブが冷める可能性である。ローテーションの速さ——あるトークンが一日主導しても翌日には忘れられる——は、規律あるリスク管理を不可欠にする。 次に注目すべきこと 監視すべき重要なシグナルには、出来高が1セッションを超えて持続するか、新規流動性が既存トークンに流入するか新規ローンチに集中し続けるか、そしてBNB ChainとBaseのオンチェーン活動がSolanaとの差を引き続き縮めるかが含まれる。現在のペースが続けば、新しいティッカーやクロスチェーンの試みが続くと予想される。もし衰えれば、セクターは見慣れたパターンを見るかもしれない。一時的な注目の爆発の後、静かな冷却期間が訪れるのだ。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

SOLが120ドルを回復、市場は24時間で1.09%の下落を消化

SOL、日次で小幅下落も120ドルを再び上抜け TREE NEWS 報道: SolanaのネイティブトークンSOLは10月6日、120.00ドルで取引され、心理的に重要な120ドルの水準を再び上回った。過去24時間で1.09%の下落を記録したにもかかわらずだ。この動きは、市場が急騰ではなく安定化していることを反映している。買い手はこの水準を守ったが、売り手は日足を陰線に保つだけの支配力を維持した。 値動きが実際に示すもの 1.09%の押し戻しは、Solanaの歴史的なボラティリティ(日次の5〜10%の変動は日常的)の文脈ではノイズに過ぎない。より重要なのは水準そのものだ。120ドルのような丸い数字は心理的な攻防線となりやすく、SOLがこのゾーンを失わずに維持している事実は、最近の乱高下の後も需要が健全であることを示唆している。 サポート構造:120ドルを維持することで、トークンは以前のレンジの上にとどまり、中期的に建設的なセットアップを保っている。 相対的な強さ:日次で1.5%未満の下落は、SOLが売り圧力の標的にされていないことを示している。 流動性の厚み:Solanaのオーダーブックは過去2年間で大幅に厚みを増し、かつての激しいヒゲを和らげている。 Solanaが依然として注目される理由 Solanaの投資根拠はスループットとコストにある。ネットワークの高性能アーキテクチャは、消費者向けアプリケーション、決済実験、そして低速なチェーンでは採算が取れないDeFi活動にとって好まれる場となっている。そのエコシステムは分散型取引所、レンディング市場、そして成長中のトークン化資産実験の基盤に及び、取引手数料と確認速度がユーザー維持を直接左右する領域だ。 とはいえ、このトークンは広範なリスク選好と依然として高い相関を持つ。ビットコインとイーサリアムが停滞すると、SOLは通常その動きを両方向に増幅させる。現在の1.09%の下落は、ファンダメンタルズの再評価ではなくベータとして読むのが最善だ。 今後の見通し 次の試練は、SOLが120ドルを攻防線から基盤へと変えられるかどうかだ。この水準を上回る持続的な終値が、スポット出来高の増加を伴えば、蓄積を示唆する。維持できなければ、以前のレンジ下限が再び視野に入る。 現時点での結論は慎重だ。Solanaは丸い数字で取引され、小さな日次損失を吸収し、構造的なストレスの兆候を示していない。行き過ぎを繰り返し罰してきた市場では、主要水準での粘り強さが、単一日のローソク足の方向よりも重要かもしれない。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

なぜ金融機関がブロックチェーンのバリデータになるのか:AmberがXDC Networkに参加

Amber Premium、XDCマスターノードの役割でブロックチェーンインフラへの取り組みを強化 TREE NEWS 報道: ナスダック上場のAmber Internationalが所有するデジタル資産プラットフォーム、Amber Premiumは、シンガポール拠点のSparrow Techを通じて、XDC Networkにマスターノードバリデータとして参加した。この動きにより、同社はトランザクション検証とネットワークセキュリティに直接関与することになり、中核となるトレーディングおよびウェルスマネジメント事業を超えた注目すべき事業拡大となる。 トレーディングデスクからネットワークの基盤へ Amberの決定は、デジタル資産業界全体で見られる広範なパターンを反映している。金融機関はもはや、ブロックチェーンネットワークのユーザーとして傍観しているだけでは満足していない。彼らはますますインフラプロバイダーとなることを目指し、トランザクションを検証し、コンセンサスを保護し、その過程でプロトコルレベルの報酬を獲得している。 Amberにとって、XDCマスターノードの役割はいくつかの戦略的利点をもたらす。バリデータ運用はブロック報酬とトランザクション手数料を通じてイールドを生み出し、取引量と相関しない新たな収益源を創出する。また、企業向けブロックチェーンネットワークにおいて信頼できる機関投資家としての立場を確立し、トークン化や決済のパートナーシップへの扉を開く可能性がある。 なぜXDC Networkなのか? XDC Networkは、貿易金融と現実世界資産(RWA)のトークン化のために設計された、エンタープライズグレードのEVM互換ブロックチェーンである。そのマスターノードアーキテクチャでは、バリデータが大量のXDCトークンをステークする必要があり、インセンティブをネットワークの健全性と一致させる。バリデータとして参加することで、Amberはガバナンスに対する影響力と、伝統的金融と分散型インフラの橋渡しにますます注力するネットワークの意思決定の場に席を得る。 機関としての信頼性:ナスダック上場の親会社が規制上の安心感を提供。 収益の多様化:ステーキング報酬がトレーディングおよび資産運用収入を補完。 戦略的ポジショニング:貿易金融とRWAトークン化をターゲットとするネットワークにおける早期バリデータの地位。 機関投資家によるバリデータの潮流 Amberだけではない。ますます多くの取引所、カストディアン、資産運用会社がバリデータ運用を開始している。Coinbaseは長年にわたり機関向けステーキングサービスを提供してきた。FigmentやKilnのような企業は銀行やファンドにステーキングインフラを提供している。その論理は単純明快だ。ブロックチェーンネットワークが成熟するにつれ、インフラ層は伝統的金融市場の配管に似た、安定した手数料収益事業となる。 XDCのようなネットワークにとって、規制された十分な資本を持つバリデータを誘致することはセキュリティを向上させ、企業クライアントに正当性を示す。バリデータにとっては、最終的にトークン化証券、貿易書類、その他の現実世界資産をホストする可能性のあるネットワークとの結びつきを深める手段となる。 将来を見据えた視点 伝統的金融とブロックチェーンインフラの融合は加速している。シンガポール、香港、UAEなどの管轄区域で現実世界資産のトークン化が規制上の明確性を得るにつれ、信頼できるコンプライアントなバリデータサービスへの需要は高まるだろう。AmberのXDCバリデーションへの参入は、その方向への小さくも示唆に富む一歩である。 この種の発表はさらに増えると予想される。かつてブロックチェーンを投機的な余興と見なしていた金融機関は、次世代の金融市場を支えると期待されるネットワークにおいて地位を築いている。もはや問題は、機関がブロックチェーンインフラに参加するかどうかではなく、どれほど深くそれに組み込まれるかである。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインのQ3 43%急騰、5%の米国債利回りと弱い雇用統計が逆風に

2017年以来最良の四半期を迎えたビットコイン、上昇する利回りの壁に直面 TREE NEWS 報道: ビットコインは第3四半期を43%の上昇で締めくくり、2017年以来最も力強い四半期パフォーマンスとなったほか、3週連続の週間上昇も記録した。しかし、このラリーは手強いマクロ環境を前に勢いを失いつつある。米国債利回りが5%を超えて上昇し、数十年ぶりの高水準に達しているのだ。 リサーチプラットフォームのDelphi Digitalは、この「緩やかな上昇」が今や現実世界の大きな抵抗に直面していると警告する。無リスクの政府債がこれほど魅力的なリターンを提供する時、あらゆるリスク資産はその配分をより説得力をもって正当化しなければならない。この力学が、ビットコインとその同種資産のさらなる上昇をますます難しくしている。 なぜ無リスク金利が暗号資産にとって重要なのか 論理は単純だ。米国政府債務の5%超の利回りは、あらゆる投機的・変動性の高い資産にとって高いハードルを設定する。ビットコイン、イーサ、あるいはDeFiプロトコルに流れ込んだかもしれない資本は、代わりに政府保証の付いた、変動性の極めて低い堅実なリターンを得ることができる。この環境では、暗号資産は競争するために、より強い成長ストーリーか、より明確な規制の透明性のいずれかを提供しなければならない。 この圧力はデジタル資産に固有のものではない。株式、不動産、企業信用もすべて同じ引力に直面している。しかし、最も若く、最もセンチメントに左右される資産クラスである暗号資産は、それを最も鋭く感じる傾向がある。 弱い雇用統計が形勢を一変させる 米国経済データの突然の変化が、計算を変えつつあるかもしれない。米国労働統計局は、9月の非農業部門雇用者数がわずか2万9千人増と、予想された8万人を大きく下回ったと報告した。この下振れは、FRBの政策期待の急速な再価格設定を余儀なくさせるほど顕著なものだった。 CMEグループのFedWatchツールは現在、10月の追加利上げの確率を約24%と示しており、1週間前の75%超から急低下している。 市場は、利上げサイクルがピークに達した、あるいはそれに近い可能性を織り込み始めている。 軟調な経済データは通常、ドルを弱め、実質利回りを低下させる。いずれも歴史的にビットコインを支えてきた要因だ。 次に注目すべき点 労働市場が冷え込み続ければ、ビットコインの上昇を抑えてきた利回り圧力は和らぐ可能性がある。金利が低下すれば、無利子資産を保有する機会費用が減少し、暗号資産市場に新たな資本を呼び込む可能性がある。 しかし、その道筋は保証されていない。インフレが粘着的であることが判明し、FRBがより長く金利を高く維持せざるを得なくなる可能性がある。地政学的なショックが安全資産への資金流入を再び米国債に向かわせるかもしれない。そして暗号資産固有のリスク——規制措置、取引所の破綻、プロトコルの悪用——は常に存在し続けている。 今のところ、ビットコインの第3四半期のパフォーマンスは、底堅い需要を示している。しかし、その次の上昇局面は、暗号資産固有のカタリストよりも、マクロ経済の潮目がついに変わるかどうかにかかっている可能性が高い。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

Umia、7日間のトークンオークションで611万ドルを調達、FDVは1800万ドル、ロックアップなし

Umiaのロックなしトークンオークションが611万ドルを集め、ネットワークを1800万ドルと評価 TREE NEWS 報道: トークン発行およびガバナンスプラットフォームのUmiaは、UMIAトークンの7日間の公開オークションを完了し、完全希薄化後評価額(FDV)1800万ドルで611万ドルを調達した。このセールでは1730万トークン(総供給量の34.6%)が分配され、購入者の割当にはベスティングやロックアップ期間が付随していない。コミットされた資金の約45%は集中した参加者グループからのもので、プラットフォームの大規模アロケーターへの魅力と、初期段階のトークン分配を形成する需要動向の両方を浮き彫りにしている。 ロックなしセールが重要な理由 ロックアップの欠如は、この調達における最も重大な設計上の選択である。従来のトークンローンチでは、ベスティングスケジュールがインサイダーや投資家のロック解除を数ヶ月から数年にわたってずらすことで、即時の売り圧力を防ぐ。Umiaがロックアップを放棄した決定は、販売された1730万トークンすべてが即座に流動的であり、購入者が初日から保有、ステーキング、または退出を完全に自由に判断できることを意味する。 この構造は両刃の剣である: 購入者にとって:クリフリスクもベスティングの不確実性もなく、センチメントが変われば資本を即座に再配置できる。 プロトコルにとって:ロックされた供給のオーバーハングがなく、よりクリーンで透明性の高いフロートだが、初期購入者がローテーションを選んだ場合の緩衝は薄い。 価格発見にとって:完全に流通するトランシェは、トークンの価値が供給スケジュールではなくリアルタイムの確信を反映するため、より正直な市場価格を生み出す可能性がある。 単一のオークションで供給の34.6%が販売されたことで、Umiaは事実上、相当なガバナンス権を公開参加者に委ねた。これは、供給の大部分をチーム、ファンド、財団に留保するローンチからの顕著な逸脱である。 より広範なオークションの傾向 Umiaの調達は、透明でオークションベースのトークン分配への広範な移行に適合する。固定価格ローンチや流動性ブートストラッピングプールは、コミュニティが不透明なプライベートラウンドや積極的なベスティングに反発するにつれて勢いを増している。ガバナンスおよび発行プラットフォームのFDV 1800万ドルは現在の基準では控えめな範囲であり、投資家が投機的な上振れではなく実行リスクを織り込んだことを示唆している。 資本の集中——ほぼ半分が小規模なコホートから——も分散化に関する疑問を提起する。少数のウォレットがロック解除されたフロートの大部分を支配する場合、ガバナンスの結果とセカンダリ市場の流動性は少数のアクターによって形作られる可能性がある。 次に注目すべきこと オークションが成功だったのか、単なる資本イベントだったのかを決定する3つの指標: オークション後のフロート行動:最初の30日間で1730万トークンのうちどれだけが取引所や流動性プールに移動するか。 ガバナンス参加:新しい保有者基盤が実際に投票するか、それとも無関心がコアチームに制御を戻すか。 製品の traction:Umiaの長期的価値は、財務の規模ではなく、発行およびガバナンスツールの実際の使用にかかっている。 ロックなし構造は、ベスティングではなく信頼性がトークンを支えるべきだという賭けである。市場がその透明性を評価すれば、より多くのプラットフォームが追随するかもしれない。初期保有者が大量に退出すれば、この実験はローンチ時の完全流動性の限界に関する教訓的な話となる。

TREE NEWS 編集部 · 2026年10月6日
取材依頼 ご意見