
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月6日
マクロ

アジア株は小幅高、テックラリーが原油と債券利回りの圧力を相殺

マクロ逆風下でもテックの強さがアジア株を押し上げ TREE NEWS 報道: アジア株式市場は本セッション、おおむね上昇して取引を終えた。幅広いテクノロジー株のラリーが、原油価格の上昇と国債利回りの上昇による圧力を相殺するのに十分な支えとなった。この分裂したパフォーマンスは、人工知能(AI)と半導体サプライチェーンへの楽観と、エネルギーコストと長期借入金利の再上昇に対する不安という、相反する2つの力の間で揺れる市場を反映している。 テクノロジーと半導体銘柄が地域全体で上昇を主導し、データセンター建設やAIアクセラレータに関連するサプライヤーに最も強い買いが入った。この動きは、投資家がAIによる収益が明確な企業を引き続き評価した、米国のメガキャップテックの夜間の強さを追ったものだ。一方、エネルギー市場は堅調な地合いを維持し、原油指標は供給懸念から最近の高値付近にとどまり、指標国債利回りは、トレーダーが短期的な利下げ期待を縮小したことで上昇した。 なぜこの乖離が重要か テック主導のリスク選好とマクロ主導の慎重さの綱引きは新しいダイナミクスではないが、より顕著になっている。原油価格の上昇は直接的にヘッドラインインフレに影響し、それが緩やかな緩和サイクルを示唆してきた中央銀行の道筋を複雑にする。長期金利の上昇は、成長株、特にキャッシュフローが将来に偏っている企業に適用される割引率を高める。まさに多くのAI関連企業のプロファイルだ。 とはいえ、これらの圧力にもかかわらず株式が持ちこたえている事実は、市場が現在、ソフトランディングシナリオにより高い確率を割り当てていることを示唆している。そこでは成長が利益を支えるのに十分なほど底堅く、インフレは緩やかに冷え込む。テック複合体の底堅さは、構造的な買いも反映している。投資家はAIインフラを循環的なトレードではなく、複数年の設備投資サイクルとして扱っている。 クロスアセットへの影響 株式:テクノロジーと半導体からの狭いが持続的なリードが、指数レベルの損失を抑えているが、市場の広がりは依然として脆弱性だ。利回りが上昇し続ければ、バリューとエネルギーへのローテーションが加速する可能性がある。 債券:利回りの上昇は、インフレ期待の強まりと利下げ価格の低下の両方を反映している。さらなる上昇は金融環境を引き締め、株式のバリュエーションに圧力をかける可能性がある。 コモディティ:原油の堅調な地合いが鍵となる変動要因だ。持続的な強さはインフレナラティブを強化し、現在の金利期待を支えるディスインフレのストーリーを複雑にする。 通貨:利回り差が依然として支配的な要因だ。タカ派的な再価格設定は、低利回りのアジア通貨に対してドルを選好させる傾向があるが、テック輸出経済は株式流入を通じてその一部を相殺できる。 暗号資産:デジタル資産は実質利回りと流動性条件に依然として非常に敏感だ。実質金利の持続的な上昇は通常逆風であり、利回りの軟化は複合体全体のリスク選好を復活させる可能性がある。 次に注目すべき点 投資家は3つの変数に注目すべきだ。原油の軌道、米国債イールドカーブの形状、そして次のインフレ統計だ。原油が安定し利回りが後退すれば、テック主導のラリーは広がる可能性がある。両方が上昇し続ければ、悪いマクロニュースを吸収しつつ成長ストーリーを評価する市場の能力が試される。 主なポイント アジア株は2つの方向に引っ張られている。AI主導のテック楽観と、原油と利回りからのマクロ圧力だ。 エネルギーコストの上昇と長期金利の上昇が、現在のソフトランディングナラティブへの主なリスクだ。 市場の広がりは依然として狭く、指数は金利期待の変化に対して脆弱だ。 クロスアセットのポジショニングは、インフレがコンセンサス予想よりも粘着性を保つ可能性を考慮すべきだ。
TREE NEWS 編集部 · 2026年10月6日
マクロ

トランプ大統領、燃料価格高騰を受け免税赤色ディーゼルへのアクセスを開放

燃料費高騰の中、トランプ政権が免税ディーゼルへのアクセスを拡大 TREE NEWS 報道: トランプ政権は、通常はオフロードの農業・建設用に限定されている免税の赤色ディーゼルへのアクセスを広く許可する動きに出た。小売ディーゼルとガソリン価格が上昇を続ける中での決定である。この決定は、低コスト燃料カテゴリーへの制限を事実上緩和し、高騰するエネルギーコストに苦しむ農家、トラック運転手、中小企業の負担を軽減することを目的としている。ディーゼル価格は、製油能力の逼迫、地政学的リスクプレミアム、底堅い需要に支えられ、高止まりが続いている。 赤色ディーゼルは、課税対象のオンロード燃料と区別するために染料が添加されていることからその名が付いた。連邦税および多くの州の物品税が免除されている。歴史的に、オンロード車両での使用には厳しい罰則が伴った。アクセスを拡大することで、政権は高止まりするガソリン価格の政治的・経済的痛みを和らげるために規制のレバーを活用する用意があることを示唆している。タイミングは、主要な経済データと今後の選挙サイクルを前に、インフレを抑制する広範な取り組みを示唆している。 市場への影響 エネルギーとコモディティ: 直接的な影響は、原油のファンダメンタルズの変化ではなく、精製品内での需要の小幅なシフトである。免税ディーゼルが課税対象のオンロードディーゼル消費の一部を代替すれば、小売ディーゼル価格のヘッドラインをわずかに押し下げ、CPIのエネルギー項目に限定的な緩和をもたらす可能性がある。しかし、世界の原油価格が依然として支配的な要因であり、この政策は供給側の制約にほとんど対処していない。実効ディーゼル需要が迂回されれば、精製マージン(クラックスプレッド)はわずかに圧縮される可能性がある。 株式: 運輸集約型セクター — トラック輸送、農業、建設、物流 — は運用コストの低下から恩恵を受ける立場にある。ディーゼル依存度の高い車両を多く持つ企業はマージン改善が見込める。逆に、精製業者や燃料小売業者は、課税された高マージンのオンロードディーゼルから数量がシフトすれば圧力に直面する可能性がある。エネルギーセクターの株式は、この政策単独よりも原油のファンダメンタルズで取引される可能性が高い。 債券と金利: この政策がディーゼル価格の低下を通じてヘッドラインインフレを有意に引き下げれば、利下げの根拠をわずかに支持する可能性があるが、その効果は単独で針を動かすには小さすぎる可能性が高い。債券市場は、より広範なインフレ動向と連邦準備制度のガイダンスに焦点を当てるだろう。それでも、政権が積極的にインフレと闘っているというシグナルは、限界的に金利期待に影響を与える可能性がある。 暗号資産: デジタル資産は、精製品政策とはほぼ無関係のままである。しかし、この動きがインフレ統計の軟化に寄与すれば、ビットコインやイーサリアムを含むリスク資産は、流動性期待の改善から恩恵を受ける可能性がある。暗号資産市場は、ディーゼル税制よりもマクロリスクセンチメントとドル強度に敏感である。 通貨: この政策がインフレ抑制に役立ち、タカ派寄りのFRBスタンスを強化すれば、米ドルは小幅な支援を受ける可能性がある。逆に、市場がこの動きを構造的修正ではなく財政的または規制的なパッチと解釈すれば、ドルへの影響は無視できる程度だろう。カナダドルやノルウェークローネなどのコモディティ連動通貨は、この特定の措置よりも原油価格で取引されるだろう。 投資家にとって重要な理由 これは構造的なエネルギー政策の転換ではなく、エネルギー市場への的を絞った政治的主導の介入である。投資家はこれをセンチメントとマージンの話として見るべきであり、石油ファンダメンタルズのゲームチェンジャーと見なすべきではない。主なポイント: ディーゼルのクラックスプレッドと小売燃料価格を注視 — 実際の緩和の兆候を探る。政策の影響は採用と執行にかかっている。 運輸・農業株式は燃料費低下から適度な追い風を受ける可能性があるが、収益ドライバーに比べれば効果は小さいだろう。 インフレデータが依然として支配的なマクロシグナル。 ディーゼル価格が緩和すればCPIをわずかに軟化させる可能性があるが、FRBは一時的な規制効果を見透かすだろう。 暗号資産とリスク資産は、この政策よりも流動性と金利期待に反応するだろう。...

TREE NEWS 編集部 · 2026年10月6日
マクロ

米国の成長鈍化と長期金利高止まりの中、ビットコインはデータ・政策ウィンドウへ

米国の成長鈍化と長期金利高止まりの中、ビットコインはデータ・政策ウィンドウへ 米国のインフレと非農業部門雇用統計が軟化し、10月のFRB利上げ観測が後退した。しかし長期国債利回りは依然として高止まりしており、現物ビットコインETFへの機関投資家の流入は細っている。この組み合わせにより、ビットコインは高値圏のレンジ相場に入り、マクロデータと政策シグナルが方向性を決める状況となっている。 データが示すもの インフレ指標の鈍化と労働市場の弱まりは、FRBがより緩やかな姿勢を取る根拠となる。理論上は、これがビットコインを含むリスク資産の追い風となるはずだ。問題はイールドカーブの長期ゾーンにある。短期金利の予想が低下する中でも、10年債と30年債の利回りは高止まりしている。高い長期借入コストは政策金利とは独立に金融環境を引き締め、投機的資産の上値を抑え、ETF需要にも蓋をする。 ETFフローが重要な理由 現物ビットコインETFは、このサイクルの大半において dominant な限界買い手であった。機関投資家の流入が鈍ると、現物市場は安定した買いを失い、値動きはデリバティブのポジションと既存保有者により依存するようになる。この変化が、ビットコインがマクロの緩和をきれいなブレイクアウトに結びつけられない理由を説明する。 オンチェーンとテクニカルシグナル 長期保有者の供給は比較的安定しており、強い手による投げ売りは限定的であることを示唆している。 短期保有者の取得単価は、短期的なサポートとレジスタンスのゾーンとして機能する。 資金調達率と未決済建玉は、ポジションは取られているが熱狂的ではない市場を示しており、どちら方向にも急変動の余地を残している。 主要なテクニカル水準がレンジを規定する。直近高値を明確に上抜ければ機関投資家需要の再燃を示し、確立されたサポートを割り込めばレバレッジを効かせたロングが露出する。 次に注目すべき点 目先のカタリストは、次回のインフレ・雇用統計、FRBのコミュニケーション、そして国債入札の需要である。軟調なデータとともに長期金利がようやく低下すれば、ビットコインはレンジ高値を再試行する余地がある。金利が高止まりするかさらに上昇すれば、ETFフローを変動要因として、荒いレンジ相場が続くと予想される。現時点で市場は待ちの状態にある——データ次第であり、政策に敏感であり、レンジ内にとどまっている。

TREE NEWS 編集部 · 2026年10月6日
マクロ

債券市場が原油の物語を乗っ取る:10年米国債利回りとWTI原油の相関が35年ぶりの高水準に

債券市場が原油の物語を乗っ取る:10年米国債利回りとWTI原油の相関が35年ぶりの高水準に TREE NEWS 報道: 注目すべき異常事態として、WTI原油と10年米国債利回りの相関が35年ぶりの高水準に急上昇する一方、株式と利回りの相関は1960年以来最もネガティブな水準に急落した。この前例のない連動は、原油の価格形成ロジックが供給ショックから債券市場の苦痛へと移行したことで、市場が原油価格の動きを解釈する方法を一変させている。 ゴールドマン・サックスのFICCおよび株式コモディティチームの最近のリポートによると、ブレント原油のオプション市場は顕著なディスロケーションを示している。プットオプションのスキューは急上昇し、コールオプションのスキューは戦前水準を下回り、両翼のプライシングに深刻な乖離が生じている。一方、現物供給環境は緩和している。ホルムズ海峡を通過するタンカーは増え、東西パイプラインは攻撃前の能力を回復し、市場は季節的な需要の谷に入りつつある。これらの要因は価格を押し下げ、バランスの取れたボラティリティ・サーフェスを生み出すはずだが、オプション市場は異なる物語を語っている。 供給ではなく金利に driven この変化の原動力は供給ショックへの懸念ではなく、金利ボラティリティに起因するポートフォリオ損失である。金融投資家は金利による苦痛へのヘッジとして、方向性のある原油エクスポージャーを買っている。ゴールドマン・サックスが説明するように、多くのマクロポートフォリオは危機が沈静化する時に好調に推移するよう設計されているが、原油が130ドルまで急騰すれば大きな損失を被る。これは事実上、原油のテールリスクに対するショートポジションを生み出している。金利が急上昇すると、ストップロスの行動は原油を買うことであり、価格変動を金利により密接に結びつけている。 このフィードバックループは9月23日に極限まで押し進められた。5年米国債利回りが1日で17ベーシスポイント上昇し、ほぼ2年ぶりの大幅な日次上昇となる一方、ブレント原油は4%上昇した。これはFRBのウォーシュ議長が2023年7月以来初の利上げを発表したわずか1週間後のことで、翌日には利回りが数十年ぶりの高水準に達した。 相関ギャップと構造的歪み 9月18日以降、WTI原油は約100ドルから90.80ドルへ約9%下落する一方、10年米国債利回りは約5.00%から5.32%へさらに上昇し、8月下旬以降の同調的な動きを打ち破った。この乖離はゴールドマンのテーゼを否定するものではなく、金利の苦痛をヘッジするために原油を買ったマクロファンドが依然としてポジションを保有していることを反映している。変化したのは、さらなる金利上昇に原油の協力がもはや必要ないという点である。 第三の歪みは市場構造から生じている。フラット価格が高止まりしているにもかかわらず、インプライド・ボラティリティは弱いままで、スキューはほぼ正常化している。ディーラーは構造的にプットをショートしており、集中したマクロの方向性買いに直面しているようだ。これは負のヴァンナ効果を生み出す。市場が上昇するとディーラーのショートは減少しインプライド・ボラティリティは低下し、市場が下落するとディーラーのショートは増加しインプライド・ボラティリティは上昇する。正味の効果として、原油は今やS&P 500のように取引されている。つまり価格が下落するとボラティリティが上昇し、価格が上昇すると抑制される。これは供給ショック市場が取るべき動きとは正反対である。 投資家向けの重要なポイント 原油の上昇はプライシングされていないテールリスク:マクロ口座が130ドルの原油テールリスクを構造的にショートしており、その苦痛のトリガーがタンカーではなく金利である以上、地政学的なエスカレーションは二重の打撃をもたらす可能性がある。原油価格ショックに債券売りが重なるのである。 MOVE指数を注視せよ:MOVE指数は100まで上昇し、3月にイラン戦争が始まって以来の高水準となった。また9月23日の金利ショック後、1カ月×10年のインプライド金利ボラティリティは3月以来の高水準に急上昇した。 ポートフォリオ・ヘッジのミスマッチ:多くのマクロポートフォリオは暗黙のうちに原油テールリスクをショートしつつ債券をロングしており、金利と原油の同時急騰に対して脆弱である。 ボラティリティ・レジームの転換:原油は今やスポットとボラティリティの相関が負のリスク資産のように振る舞っており、伝統的な供給ショック・ヘッジ戦略は効果がない可能性がある。 債券市場が原油の物語を乗っ取るにつれ、投資家は次の地政学的な火種がエネルギーと債券の両市場に二重のショックを引き起こす可能性があることを認識しなければならない。そして、その保護にコストを払っている者はほとんどいない。

TREE NEWS 編集部 · 2026年10月6日
マクロ

欧州の財政ストレスが米国債売りの新たな引き金に

欧州の財政ストレスが米国債売りの新たな引き金に TREE NEWS 報道: 米10年国債利回りは月曜日に一時5.349%まで上昇し、2002年4月以来の高水準となった。30年債利回りも5.703%に達し、こちらも24年ぶりの高値をつけた。この動きは、フランスの10年債利回りが2002年以来の高水準に上昇し、独連邦債(ブンツ)とのスプレッドがユーロ圏債務危機以来最も拡大した中で起きた。ユーロは今年ドルに対して約5%下落し、4週連続で下落している。 アナリストによると、欧州の財政状況の悪化と政治的不安定、さらに米中間選挙の見通しが重なり、短期的に債券市場のボラティリティをさらに増幅させる可能性がある。ウォール街は欧州の状況が2009~2012年のPIIGS債務危機の規模にまでエスカレートするとはまだ見ていないが、欧州の不確実性は米国債売りにおける新たな変数となっている。 複数の圧力が米国債利回りを24年ぶり高値へ押し上げ 米10年国債利回りはニューヨーク取引時間中に5.349%でピークをつけ、2002年4月3日以来の高水準となった。30年債利回りは5.703%まで急騰し、こちらも2002年5月以来の高値。10年債利回りは第3四半期だけで0.87%ポイント上昇し、1994年第1四半期以来最大の四半期上昇幅となった。 利回りを押し上げる構造的要因は積み上がっている。継続する中東戦争と高止まりする原油価格がインフレ再加速リスクを残している。ISM非製造業景況指数の価格サブ指数は9月に74.0へ上昇し、2022年7月以来の高水準となった。CME FedWatchのデータによると、フェデラルファンド先物は年内あと1回のFRB利上げの確率を67.8%、2回の確率を18.8%と織り込んでいる。 トランプ政権の減税とイラン戦争への軍事支出は財政赤字を急拡大させ、国債供給を増やし、利回り上昇の悪循環を生んでいる。財務省は6日から8日にかけて3年債580億ドル、10年債390億ドル、30年債220億ドルを入札する。さらに、ハイパースケールデータセンター事業者主導のAIインフラ建設ブームが巨額の社債発行を生み、資金を国債から高格付けテック債へと移している。モルガン・スタンレーは7月、AI関連の社債発行が今年、前年比2倍以上に増えて5,700億ドルに達すると予測した。韓国、日本、欧州諸国が自国通貨防衛のために国債を売却していることも、利回り上昇の重要な要因である。 英仏債券市場に圧力、ユーロは17カ月ぶり安値 欧州債券市場の混乱は米国債に波及している。英30年債(ギルト)利回りは一時6.020%まで上昇し、1998年以来の高水準となった。G7の長期国債利回りが6%を超えたのは、2012年のユーロ圏債務危機時のイタリア以来初めてである。 フランス10年債利回りは4.963%に上昇し、2002年以来の高水準となった。独連邦債とのスプレッドは1.4%ポイントに拡大し、ユーロ圏債務危機以来最も広がった。ヘッジファンドが欧州国債の集中した裁定ポジションを解消する中、イタリアとギリシャの利回りも急騰した。ユーロ圏のインフレ率は先月前年同月比3.8%上昇し、2023年9月以来最大の伸びとなった。ユーロはアジア取引時間中に0.8%下落して1.1161ドルとなり、年初来の下落率は約5%に達した。 フランスの財政難が全国的な抗議を引き起こし、債券市場では外国人流出 フランスは欧州の財政ストレスが最も集中的に表れている例である。フランスの国債残高は6月末時点で3兆5,960億ユーロ、GDP比119%に達し、今年の財政赤字は昨年のGDP比5.1%から5.4%へ拡大すると見込まれている。政府が10月1日に公表した予算案は430億ユーロの支出削減を提案しており、教育支出の名目増加率は1.7%にとどまり、インフレ率を下回っている。 財政緊縮は社会緊張を直接煽った。先月17日にパリ郊外のクレテイユで高校教師のストライキが起きて以来、全国的な抗議が広がった。5日時点で全国400~500校が全面または一部閉鎖された。抗議中に24校が放火または損壊され、78人の職員が負傷した。5,060人以上が拘束され、その87%が未成年である。中学生1人当たりの平均教育支出は2024年に1万1,660ユーロで、2010年の1万1,910ユーロを下回っている。 フランスの財政見通しが悪化する中、世界の投資家は同国債券市場からの撤退を加速させている。日本の投資家は今年、フランス国債を約3,560億円ネット売り越す一方、独連邦債を6,580億円、イタリア国債を7,750億円ネット買い越した。 スペインの住宅危機が政治的賭けを引き起こし、欧州のエネルギー問題が世界リスクを増大 スペインの住宅不足も世界の債券市場に重くのしかかっている。先月23日、87歳の女性マリカルメン・アバスカルさんが、70年以上住んだマドリードのアパートから立ち退きを迫られた。年金では急騰する家賃を賄えないためである。テレビで放映されたその映像は大規模な街頭抗議を引き起こした。スペインは長く住宅不足に直面しており、その一因は短期的な観光需要を狙った不動産投機にある。 スペイン議会はその後2日、賃貸契約を2028年まで自動延長し、短期賃貸プラットフォームを規制し、投機的ファンドの住宅市場参入を禁じ、脆弱な借主を保護する2つの政令を否決した。保守系国民党、極右Vox、カタルーニャ分離主義政党ジュンツ・ペル・カタルーニャが共に反対票を投じた。サンチェス首相は5日、来夏ではなく来月29日に前倒し総選挙を実施すると発表した。サンチェス氏は既得権益を打破するため、議会でより大きな進歩派多数派が必要だと述べた。少数与党政権を率いるサンチェス氏にとって、この解散総選挙は政治的賭けと見られている。 より広い視点で見れば、欧州の課題は財政・政治問題にとどまらない。ウクライナ戦争とイラン戦争の衝撃により、欧州は深刻なエネルギー供給不足に陥り、先進技術力も低下して、事実上AIサプライチェーンから排除されつつある。これは、欧州の経済混乱が深まれば、米国債市場やFRBの利決定への波及効果を無視できないことを意味する。 投資家向けの重要ポイント 債券ビジランテが戻ってきた: 欧州の財政悪化、米国の赤字拡大、AI主導の社債発行が相まって、先進国全体で長期ゾーンの利回りを押し上げている。デュレーションリスクは依然として高い。 ユーロを注視せよ: ユーロが1.11ドルを下回って下落が続けば、欧州のインフレを加速させ、ECBの政策を複雑にする一方、ドルを押し上げ、新興国通貨に圧力をかける可能性がある。 政治リスクは今や価格形成要因: フランスの抗議とスペインの解散総選挙は、財政健全化が政治的に有毒であることを示している。投資家は欧州資産に対してより高い政治リスクプレミアムを織り込むべきだ。 米中間選挙がさらなる層を加える:...

TREE NEWS 編集部 · 2026年10月6日
マクロ

30年米国債利回りが6%に接近、先物のCTDシフトが長期ゾーンの再価格設定を脅かす

30年米国債利回りが6%に接近、先物のCTDシフトが長期ゾーンの再価格設定を脅かす TREE NEWS 報道: 月曜日、30年米国債利回りは5.70%に上昇し、2002年以来の高水準となった。市場ストラテジストが警告する6%の閾値に近づいており、長期米国債先物の最割安受渡候補(CTD)債が技術的に切り替わる可能性がある。利回りが約6%に達すると、長期債先物契約のCTDは現在の2045年2月満期、クーポン2.5%から2050年満期債に移行する可能性があり、資産運用会社の間で強制的なポートフォリオ調整の連鎖を引き起こす。 受渡ルールが売り圧力を増幅する仕組み 米国債先物は、売り方が適格債のバスケットから最も安い選択肢であるCTDを選んで受渡できる取引所取引契約である。先物価格はその債券を追跡する。利回りが急速に上昇すると、受渡可能バスケット内の価格関係が変化し、CTDはより長期のデュレーションの証券に移行する。ポートフォリオのデュレーションを安定させるため、先物の買い方は売り、売り方は買い戻す必要があり、このプロセスはタイミングと相互作用次第で現物市場に波及する可能性がある。 BNPパリバのGuneet Dhingra、Sebastian Mauleon、Vincent Zhouらのストラテジストは、CTDスイッチを管理するために米国債先物を売却する資産運用会社が「長期ゾーンの利回り上昇を悪化させる可能性がある」と指摘した。 長期債先物が圧力点として残る 市場の焦点は長期ゾーン、特に長期債先物契約にあり、現在のCTDは2045年2月満期、クーポン2.5%である。バークレイズのストラテジストAndres MokとAmrut Nashikkaは月曜日、投資家は「ポートフォリオのデュレーションを目標に戻すために先物エクスポージャーを減らすか、ヘッジ比率を再調整する必要があるかもしれない」と書き、「金利とボラティリティの上昇はCTDの結果に関する不確実性を高める」と付け加えた。彼らは、長期債先物でベーシスポイント当たり約2500万ドル、超長期先物でベーシスポイント当たり約300万ドルのリバランス需要を見積もっている。 超長期契約に大量売り 最近数週間、30年利回りが5.6%を明確に上回ると、資産運用会社は両契約の純ロングを削減した。ゴールドマン・サックスのストラテジストGeorge ColeとWilliam Marshallは、これが「潜在的なCTDスイッチに関連するデュレーション延長リスクのアクティブ管理」を反映している可能性が高いと述べた。9月29日までの週のCFTCデータによると、30年利回りが5.28%から最大5.62%に上昇する中、資産運用会社は超長期米国債先物の純ロングを約10万契約削減し、これはベーシスポイント当たり1500万ドルのリスク、または現在の30年現物債で110億ドルに相当する。長期債先物のポジション変更はより控えめで、CTDスイッチリスクと関連するパッシブ売りがそのテナーに残っていることを示唆している。 「超長期先物はすでにより高いデュレーションのCTDに切り替わったが、長期債先物は依然として上振れのデュレーション延長リスクを抱えている」とSMBCの金利ストラテジストMonty Gandhiは述べた。 市場への影響 債券: CTDスイッチは機械的に資産運用会社に先物売りを強制し、長期ゾーン利回りを押し上げ、カーブをスティープ化させる可能性がある。6%の水準は心理的かつ技術的なトリガーである。 株式: 長期ゾーン利回りの上昇は将来の利益の割引率を高め、グロース株とテック株に圧力をかける。金融株はカーブのスティープ化から恩恵を受けるかもしれないが、信用状況は引き締まる可能性がある。 暗号資産: 実質利回りの上昇は通常、ビットコインやイーサを含むリスク資産に重しとなる。無利子資産を保有する機会費用が上昇するためである。 コモディティ: ドル高と実質金利上昇は金の逆風となるが、安全資産需要が相殺する可能性がある。原油は成長期待により敏感であり続ける。...

TREE NEWS 編集部 · 2026年10月6日
マクロ

紅海リスク急騰、フーシ派のミサイルとドローン攻撃がリヤド空港とアラムコ製油所を直撃

紅海リスク急騰、フーシ派のミサイルとドローン攻撃がリヤド空港とアラムコ製油所を直撃 TREE NEWS 報道: イエメンのフーシ派運動は、ここ数年で最大規模となるミサイルとドローンの攻撃波をサウジ領内に対して仕掛け、リヤドのキング・ハリド国際空港と紅海沿岸のラビグ・アラムコ製油所を攻撃した。一方、サウジ支援のイエメン政府軍は、フーシ派が掌握する地域を奪還する大規模な地上攻勢を開始した。バブ・エル・マンデブ海峡周辺で展開するこのエスカレーションにより、2022年の国連仲介による停戦以来初めて、紅海エネルギー回廊に付随するリスクプレミアムが突然復活した。 何が起きたのか フーシ派は、弾道ミサイル、巡航ミサイル、ドローンを用いて、リヤド空港、紅海沿岸のラビグ製油所、アブハ空港、ハミス・ムシャイト基地、およびアシール、ナジュラン、ジザン各州の標的に対して3回の作戦を実施したと発表した。リヤド上空では連夜にわたり爆発が報告された。在サウジアラビア米国大使館は治安警報を発令し、国民に警戒を促した。 別途、イエメン大統領指導評議会は、フーシ派が最近占領した地域を回復するための大規模軍事作戦を、サウジの航空支援の下で開始すると発表した。サウジ主導連合は、324の「高価値標的」を破壊し、「イエメンの夜明け」と名付けられた作戦に100機の航空機を投入したと述べた。イエメンの情報相はバブ・エル・マンデブに対する「実効支配」を主張したが、フーシ派はこれを否定した。港湾都市モカの支配権は依然として争われており、フーシ派はタイズ州南部へ進出し、政府の補給線を脅かしている。 市場への影響 原油とエネルギー:アラムコのラビグ施設への攻撃は、最も直接的な市場シグナルである。損害が限定的であっても、製油および輸出インフラへの攻撃という前例は、ブレントとWTIに広範な地政学的リスクプレミアムを正当化する。トレーダーは損害の確認、紅海ターミナルでの積み込み混乱、タンカーが喜望峰回りに迂回するかどうかに注目するだろう。迂回は運賃と保険コストを押し上げる。 債券:原油価格の持続的な急騰はインフレ見通しを複雑にし、利下げ期待を後退させる可能性がある。これによりイールドカーブの短期ゾーンの利回りが上昇する一方、安全資産需要が長期債を支える。 株式:エネルギー大手とタンカー運航会社は恩恵を受ける可能性が高い。航空会社、化学、燃料コストに晒される一般消費財銘柄は逆風に直面する。防衛株は地政学リスクの高まりで資金を集めるかもしれない。 暗号資産:ビットコインの反応は、この動きがリスクオフのショックと読まれるか、中東の不安定さに対するヘッジと読まれるかにかかっている。歴史的に、暗号資産は地政学的ショックの最初の24時間は高ベータのリスク資産として取引され、その後デカップリングのナラティブが再浮上する。 為替と商品:安全資産への逃避はドル、スイスフラン、金に有利。海運保険と運賃は、市場がバブ・エル・マンデブの脅威をどれほど真剣に受け止めているかを示す最もクリーンなリアルタイム指標である。 なぜ重要か バブ・エル・マンデブ海峡は、スエズ運河を通過する世界の石油輸出とコンテナ貿易のかなりの割合にとってのチョークポイントである。フーシ派はすでにミサイル、ドローン、無人艇で商業海運を脅かす能力を実証している。遠隔的な妨害から紅海沿岸の物理的支配への移行は、世界で最も重要な貿易動脈の一つにおけるリスクプロファイルの構造的変化を意味する。 投資家にとっての鍵となる問いは、アラムコへの攻撃が実際の処理量喪失を引き起こすか、海運保険会社が紅海通過の価格を再設定するか、紛争がより広範な地域対立に拡大するかである。それぞれの結果は、短命な原油急騰から、中央銀行の期待を再形成する持続的なインフレ圧力まで、異なるポートフォリオへの含意を持つ。 主なポイント サウジの空港とアラムコのラビグ製油所への攻撃は、紅海の地政学的リスクプレミアムを復活させる。 原油、タンカー運賃、海運保険、金は最も早く動く注目資産である。 モカとバブ・エル・マンデブの支配権争いは、世界の貿易フローにとって単一で最も重要な変数である。 製油所の損害確認と、タンカーが紅海から迂回するかどうかに注目せよ。

TREE NEWS 編集部 · 2026年10月6日
マクロ

ユーロ下落と原油乱高下の中、サービス業インフレが再燃:市場は岐路に

ユーロ下落と原油乱高下の中、サービス業インフレが再燃 TREE NEWS 報道: 月曜日の世界市場では二つの力が衝突した。米国のサービス業インフレ指標が高止まりし、米国債利回りを数十年ぶりの高値水準へ押し上げる一方、欧州の政治リスクの新たな波がユーロを17カ月ぶりの安値へ押し下げた。また、サウジアラビアの東西パイプラインへの攻撃報道が否定されたことで原油は上昇から下落へ転じ、ブラジル株市場は予想外の第1回投票結果を受けて7.7%急騰した。 何が起きたか 米国のISM非製造業PMIは9月に55.4から54.9へ鈍化し、予想の55.2を下回った。しかし支払価格サブ指数は74.0へ急上昇し、2022年7月以来の高水準となった。投入コストの再上昇を示唆している。10年米国債利回りは4ベーシスポイント上昇して5.311%となり、2002年以来の水準に接近。2年債は4.83%、30年債は5.66%に達した。 欧州では、住宅問題をめぐる全国的な抗議活動の中、スペインのペドロ・サンチェス首相が11月29日の前倒し総選挙を表明。フランスの2027年予算草案は、バークレイズとINGのエコノミストに対し、構造的な財政問題が解決されつつあるとの確信を与えられなかった。ユーロは0.6%下落し、2025年5月以来の最安値となった。 原油は当初、ホルムズ海峡の重要な迂回路であるサウジアラビアの東西パイプラインへの攻撃報道を受けて1.2%以上急騰したが、その後ブルームバーグがパイプラインは正常稼働していると報じた。WTIは1.99%下落して89.30ドルで引け、ブレントは1.89%下落して100.32ドルとなった。別途、サウジアラムコはアジア向け11月の公式販売価格を6年ぶりの低水準となる地域指標価格から5ドルのディスカウントに引き下げる一方、欧州顧客向け価格は3ドル引き上げた。 市場への影響 債券:粘着性の高いサービス業インフレとAI主導の旺盛な資本投資需要が組み合わさり、長期金利に上昇圧力がかかり続けている。10年債利回り5.3%は株式バリュエーション、特に収益性のない成長株にとって重大な逆風となる。 株式:ナスダックはAI関連チップ銘柄に牽引され1.05%上昇して27,477.31の最高値で引けたが、市場の裾野は悪化している。米国株のおよそ半数はすでに弱気相場入りしている。指数の高値は水面下の弱さを覆い隠している。 為替:安全資産需要によりドル指数は0.23%上昇して102.16。ユーロの下落はフランス・ドイツ間スプレッドの拡大とスペインの政治的不確実性を反映している。オフショア人民元は6.70近辺を維持した。 商品:金は0.13%上昇して4,167.60ドル/オンス、銀は1.63%上昇して61.40ドル/オンスとなり、前週の急落後に安定した。銅はLMEで14,420ドル/トンに上昇。アラムコのCEOは世界の商業原油在庫が60億バレル未満と「恐ろしいほど薄い」と警告し、回復には2年かかると述べた。 暗号資産:ビットコインは0.21%上昇して85,606.60ドルとなり、マクロの逆流にほとんど動じなかった。 投資家向けの重要ポイント 中心的な緊張は、AI主導の利益モメンタムを謳歌する株式市場と、持続的なインフレを織り込む債券市場の間にある。10年債利回りが5.5%に向けて上昇を続けるなら、AI関連の恩恵を受けない大多数の銘柄のバリュエーション計算はますます難しくなる。 欧州の財政・政治問題は注視に値する。フランスのOAT・ブント債スプレッド拡大はソブリンリスクの伝染の懸念を高め、スペインの前倒し選挙はすでに脆弱なユーロ圏の見通しにさらなる変数を加える。新興市場は「米国高金利+強いドル」という古典的な圧力に直面している。 原油の乱高下は、市場が中東のインフラリスクにいかに敏感かを浮き彫りにする。アジア向けのアラムコ値下げは、CEOが在庫の薄さを警告する中でも市場シェアを優先する王国の姿勢を示しており、この緊張はどちらかの方向に激しく解消される可能性がある。投資家は今週、次なる方向性の触媒として日銀のコメントとFRB関係者の発言ラッシュに注目すべきだ。

TREE NEWS 編集部 · 2026年10月6日
マクロ

トランプ氏、ホルムズ海峡はもはやガソリン価格に影響しないと発言—数分後、タンカーが炎上

トランプ氏、ホルムズ海峡はもはやガソリン価格に影響しないと発言。彼は正しいのか? TREE NEWS 報道: 今週、驚くべき出来事が起きた。ドナルド・トランプ前大統領がホルムズ海峡は米国のガソリン価格に影響を与えないと宣言した直後、同じ海域でタンカーが炎上したのだ。この事件は、地政学的な火種とエネルギー市場の間の持続的でしばしば過小評価される関連性を浮き彫りにする。このつながりは、インフレ期待、連邦準備制度の政策、そして最終的には暗号通貨などのリスク資産にまで波及する。 主張 vs. チャート トランプ氏の主張は、米国がエネルギー支配を達成し、国内生産が中東の混乱から消費者を守っているという考えに基づいている。米国の原油生産は記録的な高水準に急増しているが、石油は世界的に代替可能な商品である。価格は国際市場で取引される限界的なバレルによって決定され、国内供給だけではない。ホルムズ海峡のようなチョークポイント(世界の石油の約20%が通過)が脅かされると、保険コストが急騰し、運賃が上昇し、先物市場は直ちにリスクプレミアムを織り込む。そのプレミアムは数日以内にガソリンを含む精製品に波及する。 石油のチャートは物語っている。湾岸地域での短い緊張激化でさえ、ブレントとWTIを押し上げ、小売ポンプ価格を引きずり上げる。爆発が原因と報じられているタンカーの火災は、物理的インフラが依然として脆弱であることを生々しく思い出させる。 暗号通貨へのマクロ的影響 デジタル資産投資家にとって、この出来事は重要である。なぜなら、エネルギー価格はヘッドラインインフレの主要な入力要素だからだ。原油高はCPIの上昇につながり、それが連邦準備制度の金利軌道に影響を与える。最近のサイクルでは、暗号通貨は流動性条件に敏感な高ベータのマクロ資産として取引されてきた。持続的な石油ショックは利下げを遅らせ、ドルを強化し、ビットコインやアルトコインに圧力をかける可能性がある。 逆に、この事件が一時的なものであれば、市場は無視するかもしれない。しかし、より広い教訓は、地政学的リスクは線形ではないということだ。タンカーの火災が示したように、それは瞬時に急上昇する可能性がある。 今後の見通し 投資家は以下を監視すべきだ: 持続的なリスク価格設定の兆候としてのブレント原油先物とフォワードカーブの形状。 消費者心理とインフレ期待に直接影響する米国の小売ガソリン平均価格。 エネルギー価格の転嫁に関するFRBのコメント。金融緩和のタイミングを変える可能性がある。 マクロヘッジ需要の変化に伴う、ビットコインとドル指数(DXY)および実質利回りとの相関。 ホルムズ海峡はガソリン価格の唯一の要因ではないかもしれないが、その影響を完全に無視するのは危険な単純化である。相互接続された市場の世界では、一つの狭い水路で起きたことが、世界中のポートフォリオに波及する可能性がある。

TREE NEWS 編集部 · 2026年10月6日
マクロ

トランプ大統領の90ドルメディケア還付チェック:短期的な甘い誘惑、長期的な財政リスク

トランプ大統領、中間選挙を前に90ドルのメディケア還付チェックを提案 TREE NEWS 報道: ドナルド・トランプ大統領は、メディケア受給者に90ドルの還付チェックを送る計画を発表した。これは中間選挙を直前に控えたタイミングでの動きだ。この提案は、高齢者の医療費上昇を相殺する方法として位置づけられているが、アナリストは、金融市場に波及しかねない隠れた財政コストを伴うと警告している。 この還付金は、メディケア加入者に直接支給されるもので、保険料や自己負担費用の上昇に対する即時の救済を提供することを目的としている。しかし、財源の仕組みは不明確なままであり、批評家は、医療インフレの構造的要因に対処することにほとんど寄与しない短期的な政治的支払いに過ぎないと主張している。 市場への影響:財政刺激と選挙政治の交錯 この発表は、すでに過熱気味の経済に新たな財政刺激を注入する。連邦準備制度理事会(FRB)がインフレ抑制と成長支援の微妙なバランスを依然として模索する中、追加の政府支出は金利の道筋を複雑にする可能性がある。 株式: ヘルスケアおよび製薬株はまちまちの反応を示す可能性がある。ユナイテッドヘルスやヒューマナなどの保険会社は、還付金が将来のマージン圧縮を示唆する場合、圧力に直面するかもしれない。一方、病院や医療機器メーカーは利用増加から恩恵を受ける可能性がある。広範には、株式市場は短期的な消費押し上げを歓迎するかもしれないが、長期的な財政見通しは上昇を抑制する可能性がある。 債券: 還付金を賄うための政府借入増加の見通しは、国債利回りを押し上げ、イールドカーブを急峻化させる可能性がある。財政赤字への懸念が強まれば、投資家は長期債を保有するためにプレミアムを要求するかもしれない。 暗号資産: ビットコインやその他のデジタル資産は、しばしば財政の無責任さや通貨の減価に対するヘッジとして機能する。還付金が無抑制な赤字支出への新たな一歩と受け止められれば、特に伝統的な貯蓄の代替を求める個人投資家からの暗号資産への新たな買い関心が高まる可能性がある。 コモディティ: 古典的なインフレヘッジである金は、この計画が物価圧力を高めるなら恩恵を受ける可能性がある。刺激策が供給増を伴わずに需要をさらに喚起すれば、石油やその他のコモディティも上昇するかもしれない。 通貨: 赤字懸念が高まれば、特にFRBがハト派姿勢を維持せざるを得なくなった場合、米ドルは弱くなる可能性がある。弱いドルは、新興国通貨や米ドル建てコモディティにとって追い風となる。 投資家にとって重要な理由 これは単なる医療の話ではなく、選挙年のタイミングを伴う財政政策の話である。還付チェックは主要な投票ブロックへの直接的な移転であり、その導入は給付支出の持続可能性について疑問を提起する。投資家にとっての重要なポイントは、政治的インセンティブがますます財政決定を左右しており、それが金利感応度の高い資産のボラティリティにつながり得るということだ。 さらに、この計画は将来の現金移転の前例となり、より高い構造的赤字を経済に埋め込む可能性がある。それは債券利回りへの上昇圧力を維持し、FRBに金利をより長く高く維持することを強いるかもしれず、成長株や不動産に重しとなるシナリオだ。 投資家は、還付金がどのように資金調達されるかの詳細に注目すべきだ。赤字財源であるなら、市場の反応はより顕著になる可能性がある。他の支出削減で相殺されるなら、影響は和らぐかもしれない。いずれにせよ、この提案はすでに複雑なマクロ経済環境にさらなる不確実性の層を加える。 主なポイント 90ドルのメディケア還付金は、選挙前の財政刺激であり、インフレ圧力を高める可能性がある。 赤字財源が使われれば、債券市場はネガティブに反応し、利回りを押し上げる可能性がある。 暗号資産と金は、財政の放漫に対するヘッジとして恩恵を受ける可能性がある。 ヘルスケア株はまちまちの見通しに直面し、保険会社は圧力を受け、提供者は有利になる可能性がある。 投資家は、より明確な方向性を得るために、資金調達の詳細とFRBの対応を監視すべきだ。

TREE NEWS 編集部 · 2026年10月6日
マクロ

ブラジル株価が20万ポイントを突破、選挙ショックが世界的なリスクオン志向を煽る

ブラジル市場の急騰:暗号資産に影響を及ぼすマクロショック TREE NEWS 報道: ブラジルのボベスパ株価指数が月曜日、史上初めて20万ポイントを突破し、一回の取引で10%以上急騰した。右派候補のフラビオ・ボルソナロ氏が大統領選の第一回投票でルラ大統領を予想外に上回ったことが背景にある。ブラジルレアルは対ドルで急伸し、新興国市場全体でドル買いポジションの広範な巻き戻しを引き起こした。 マクロ的背景 主要株価指標が1日で二桁上昇するというこの動きの規模は異例であり、世界の資産配分者がラテンアメリカ最大の経済国における政治体制の変化に対して大きくポジションを不足させていたことを示している。ボルソナロ氏に沿った政策は、市場からより財政的に保守的で、民営化に前向きで、外国資本に対してより開放的なものと受け止められている。この組み合わせは歴史的にソブリンリスクプレミアムを圧縮し、キャリートレードの資金流入を引き付けてきた。 直接的な結果として、レアル高、国内金融情勢の引き締まり、ドル建てヘッジからのローテーションが生じている。新興国市場ポートフォリオにとって、これは単なる一日のヘッドラインではなく、意味のあるレジームシグナルである。 デジタル資産にとっての意味 リスク選好の伝播:ブラジルは世界で最も活発な個人向け暗号資産市場の一つを持つ。持続的な株高とレアル高は、通常、ビットコインや主要アルトコインを含む高ベータ資産への個人参加の増加と相関する。 ステーブルコイン需要の動向:ブラジルのユーザーは歴史的に、インフレと通貨ヘッジとしてドルペッグのステーブルコインに依存してきた。レアルが実質的に強くなれば、トークン化資産の構造的採用が続く中でも、短期的にはその需要が和らぐ可能性がある。 機関投資家のトークン化:民営化に前向きな政権は、トークン化されたソブリン債、トークン化されたアグリビジネス債権、規制されたデジタル資産の枠組みに関する議論を加速させる可能性が高い。ブラジルの機関はこれらの分野ですでに先行者となっている。 クロスアセット相関:ブラジル株とレアルが引き続き強化されれば、新興国通貨に対する暗号資産のベータは上昇すると予想される。これは、ビットコインが純粋な個別取引ではなく、流動性に敏感なマクロ資産としての役割を進化させていることを強める。 次に注目すべき点 第二回投票は、この上昇が持続するのか、それともポジション調整のスクイーズとして消えていくのかを決定づける。監視すべき主要指標には、中央銀行の反応関数、レアルの軌道、ブラジル株と債券への外国機関投資家の流入、そして現地取引所が暗号資産取引量の増加を報告するかどうかが含まれる。ボルソナロ氏の勝利が持続すれば、より広範なラテンアメリカのリスクオントレードを触媒する可能性があり、トークン化された現実世界資産と規制された暗号資産インフラが最も直接的な受益者となるだろう。 現時点で市場からのメッセージは明白である。ブラジルは今年最も重要な政治的ショックの一つをもたらし、資本はそれに応じて再価格評価している。

TREE NEWS 編集部 · 2026年10月6日
マクロ

2026年の債券暴落が貯蓄者とリスク回避型投資家に稀な機会を創出

インカム投資家が愛し始めている激しい売り TREE NEWS 報道: 世界の債券市場はここ数年で最も激しい売りの真っただ中にあり、国債・社債を通じて利回りが急上昇し、価格は急落している。しかし、出口への殺到に見えるものは、静かに別の群衆を引き寄せている。貯蓄者、退職者、そしてリスク回避型の投資家たちだ。彼らはこの世代で最も急激な価格再評価を、数十年ぶりの利回りを確保する稀な好機と見ている。 この売りは広範に及び、投資家がデュレーション保有に対するより大きな補償を求める中で、長期国債に最も打撃を与えている。マネー・マーケット・ファンド、短期国債(Tビル)、高品質社債は、突然、実質的でインフレを上回るリターンを提供している――2008年危機後の金融抑圧の時代からの劇的な反転だ。 売りを駆動しているもの 複数の力が収束している。持続的な財政赤字は、中央銀行の需要減少をすでに消化している市場に、政府が記録的な額の債務を発行することを強いられている。サービスと住宅における粘着性の高いインフレは、利下げ期待をさらに先へと押しやった。そしてタームプレミアムの再評価の波――投資家が長期債を保有するリスクに対する追加の補償を求めること――が火に油を注いでいる。 その結果、10年国債利回りがキャッシュフロー重視の投資家を注目させる水準に押し上げられた市場となっている。何年かぶりに、ごく普通の債券ポートフォリオが、信用リスクやエキゾチックな仕組みに手を伸ばすことなく、意味のあるインカムを生み出せるようになった。 資産クラス横断的な市場への影響 株式:高い割引率は、長期デュレーションのグロース株とテクノロジー株に最も鋭く圧力をかける。バリュー、配当、金融株――特に純金利マージンの拡大から恩恵を受ける銀行――はアウトパフォームする傾向がある。株式リスクプレミアムが試されている。 債券:機会こそがこの物語だ。短期および中期の満期は、より少ないデュレーション・リスクで魅力的なキャリーを提供する。成長が鈍化すればクレジット・スプレッドは拡大する可能性があるため、質が重要だ。 暗号資産:デジタル資産は実質利回りに敏感なままだ。無リスクのリターンがこれほど魅力的なとき、投機的資本がクリアすべきハードルは高くなる。ビットコインは依然として通貨切り下げのヘッジとして機能するかもしれないが、無利子資産を保有する機会費用は上昇した。 コモディティ:ドル高と実質金利の上昇は、通常、金にとって逆風となる。エネルギーはよりニュアンスに富み、金利だけでなく供給動向と地政学的リスクに左右される。 通貨:利回り格差がドルを押し上げ、円、ユーロ、新興国通貨に圧力をかけている。為替ボラティリティは高止まりする可能性が高い。 これが投資家にとって重要な理由 2008年以降の時代を定義づけた特徴は、安全資産が何も支払わず、誰もがリスク曲線上を押し上げられたことだった。そのレジームは終わった。何年かぶりに、投資家は株式に匹敵するリスクを取ることなく実質リターンを得ることができる――ポートフォリオ構築における深刻な転換だ。 長期投資家にとって、これはパニックになる瞬間というよりも、リバランスする瞬間だ。高品質債券で高まった利回りを確保することは、何年にもわたってポートフォリオを支えることができる。しかし規律が不可欠だ。低品質の信用や過度に長いデュレーションへと利回りを追い求めることは、インフレが予想以上に粘着性を示せば、機会を後悔に変えかねない。 債券の売りは、すでにデュレーションを保有している人々にとっては苦痛だ。それ以外のすべての人にとっては、10年で最も重要な買い場かもしれない。 主なポイント 利回りの上昇は保守的な投資家に真のインカム機会を生み出している。 短期・高品質の債券が最も優れたリスク調整後のエントリーポイントを提供する。 株式はより高い割引率のハードルに直面しており、バリュー株と配当株が有利。 暗号資産と金は、実質利回りの上昇による機会費用の増大に直面している。 ドル高は利回り格差によって持続する可能性が高い。

TREE NEWS 編集部 · 2026年10月6日
マクロ

中国の銀行閉鎖が加速:不良債権増加がビットコインにとって何を意味するか

圧力にさらされる中国の銀行セクター TREE NEWS 報道: 中国は地域銀行システム全体で不良債権が積み上がる中、記録的なペースで銀行を閉鎖している。フィッチ・レーティングスは信用リスクの上昇と潜在的な伝染効果を指摘し、このストレスが封じ込められているのか、それともより広範な金融問題の氷山の一角なのかという疑問を投げかけている。閉鎖は、銀行のバランスシートを蝕んだ不動産セクターの低迷の深刻化、地方政府の脆弱な財政、経済成長の鈍化を反映している。 これがビットコインにとって重要な理由 ビットコイン投資家は歴史的に、中国の金融ストレスを諸刃の剣のシグナルとして扱ってきた。一方で、資本規制と国内のリスクオフ心理は、資金をハードアセットやオフショアの暗号資産市場へ押しやる可能性がある。他方で、主要経済国からの世界的な流動性ショックは、短期的にリスク資産を無差別に押し下げる可能性がある。 資本逃避のダイナミクス:中国の厳格な資本規制により、国内の貯蓄者は資産を容易に海外へ移せないが、暗号資産は制限されつつも根強く残る資産保全のチャネルである。 伝染リスク:フィッチは、地域銀行の破綻がより広範な信用市場に波及し、暗号資産を株式とともに打撃する世界的な流動性逼迫を引き起こす可能性があると警告している。 安全資産への逃避:過去の中国の銀行ストレス局面では、公式政策が暗号資産取引を抑制する中でも、ステーブルコインとビットコインに対する国内需要が静かに高まった。 マクロ環境:脆弱な世界経済の背景 銀行閉鎖は、世界市場がすでに高金利、不均一な成長、地政学的緊張に苦しむ中で起きている。中国の信用イベントは、政策当局に流動性注入を余儀なくさせる可能性が高く、たとえ初期反応が売りであっても、中期的にはビットコインのような希少資産にとって強気要因となり得る。 今後の展望 投資家は三つのシグナルを注視すべきだ。さらなる銀行閉鎖のペース、フィッチによる中国金融機関への格付けアクション、そしてアジアのトレーディングデスクからのオンチェーンフローの増加である。伝染が封じ込められれば、ビットコインは代替価値保存手段への緩やかなローテーションから恩恵を受けるかもしれない。もし広がれば、安全資産ナラティブが定着する前に短期的なボラティリティを覚悟すべきだ。

TREE NEWS 編集部 · 2026年10月6日
マクロ

米国株との相関再燃でビットコインのリスクプロファイルが変化、マクロリスクが支配的に

2カ月の乖離を経てビットコインが株式と再連動 TREE NEWS 報道: 暗号資産トレーディング企業Wintermuteのマーケットアップデートによると、ビットコインと米国株の相関は約2カ月の乖離期間を経て再び上昇した。この変化が重要なのは、ビットコインのリスク特性が変わるためだ。高相関の局面では、同資産は独自のカタリストで取引されるのではなく、株式市場の下落に対してはるかに脆弱になる。 同アップデートは米国債市場の圧力にも言及し、投資家が根強い財政供給と不確実な利下げ期待を天秤にかける中で10年債利回りに注目が集まっている。長期ゾーンの利回りが急上昇すると、デュレーション感応度の高い資産——ハイベータ株や、ますます暗号資産も含まれる——は下方に再価格設定される傾向がある。 相関レジームが重要な理由 過去2年の大半を通じて、ビットコインはハイベータなテック株の代理として取引される局面と、フィアット通貨の減価に対するヘッジとして取引される局面の間で揺れ動いてきた。現在の再連動は、市場がBTCを主にマクロ流動性のレンズを通じて価格評価していることを示唆する: 金利感応度:実質利回りの上昇は無利子資産を保有する機会費用を高め、成長株とともにBTCに圧力をかける。 流動性チャネル:限界的な資金フローを driving しているのはオンチェーンのファンダメンタルズではなくリスク選好だ。 カタリストの置き換わり:相関が高い局面では、ETF流入、半減期ナラティブ、採用関連ニュースはマクロショックによって上書きされ得る。 「マクロの下振れリスクが暗号資産ネイティブのカタリストを上回る」というWintermuteの見立ては、現物ETF承認と機関投資家の採用が支配的な価格ドライバーと見なされた2023〜2024年のナラティブからの顕著な転換だ。 トレーダーとアセットアロケーターへの含意 相関が高いままであれば、ポートフォリオ構築は変わる。ビットコインは株式ストレス時の分散効果が低下し、短期的には「デジタルゴールド」論を損なう。BTCロングとナスダック先物ショートを組み合わせるマルチ戦略ファンドは、ベーシストレードの魅力が薄れる可能性がある。一方、プロトコルアップグレード、トークンアンロック、規制判断といった暗号資産ネイティブのカタリストは、マクロ環境が安定するまで価格反応が鈍いかもしれない。 注視すべき鍵となる変数は、米国債利回りの軌道とFRBの利上げ・利下げ経路だ。ハト派への転換やインフレ指標の鈍化はビットコインの独自の取引挙動を回復させ得るが、タカ派的なサプライズは相関を深め、下落幅を増幅させかねない。 今後の見通し ビットコインは次の政策ウィンドウにかけてマクロ主導の動きが続く可能性が高い。投資家はBTCの短期方向性を示す先行指標として、10年米国債利回り、ドル指数、株式ボラティリティ(VIX)を監視すべきだ。ETF需要、ステーブルコイン発行、オンチェーン活動といった暗号資産固有のフローが支配的なドライバーとして再び存在感を示すまでは、ビットコインの値動きは独立した資産クラスというよりも、マクロサイクルへのレバレッジ賭けのように見えていく。

TREE NEWS 編集部 · 2026年10月6日
マクロ

戦争リスクにもかかわらず原油先物は6カ月間バックワーデーションを維持

原油市場は長期化する戦争プレミアムを織り込まない TREE NEWS 報道: 限月の近い原油先物は、中東やその他の産油地域における地政学的緊張が高止まりしているにもかかわらず、6カ月連続でバックワーデーション(近い限月の契約が遠い限月の契約よりも高く取引される構造)で推移している。この持続的なカーブ形状は、紛争リスクに関する見出しが繰り返し報じられているにもかかわらず、トレーダーや現物市場の参加者が持続的な供給ショックを織り込んでいないことを示唆している。 バックワーデーションは通常、直近の供給逼迫と旺盛な短期需要、あるいは将来の供給緩和を市場が予想していることを反映する。戦争リスクがヘッドラインにあり続ける中でこの構造が6カ月続くことは、地政学的ナラティブと市場ポジションの間の顕著な乖離である。 なぜカーブはヘッドラインよりも重要か 先物カーブは、供給、需要、貯蔵経済に関する市場の集合的な予測である。カーブの手前が後方よりも高く取引される場合、生産者や精製業者にとって、今売却することが後で貯蔵するよりも収益性が高いことを示す。これは在庫の取り崩しと原油の迅速な買い手への移動を促す。 もしトレーダーが戦争による長期的な供給途絶——例えば主要な輸送チョークポイントの持続的閉鎖や主要生産国の生産停止——を真に恐れているなら、カーブは通常コンタンゴに反転し、市場が将来の希少性を織り込むにつれて先延ばし契約が直近価格を上回るだろう。しかしそれは起きていない。 直近の逼迫: バックワーデーションは、現在の現物供給が十分であるが過剰ではないことを示唆し、精製業者は即時納入に対して高い価格を支払う用意がある。 戦争プレミアムなし: コンタンゴへの反転がないことは、市場が紛争リスクを構造的ではなく散発的で管理可能と見ていることを意味する。 在庫シグナル: 持続的なバックワーデーションは在庫取り崩しを促し、スポット価格を支える可能性がある一方で、実際のショックが起きた場合の緩衝材をシステムから減らす。 資産クラス全体への市場影響 コモディティ: バックワーデーションのカーブは、ロングオンリーの商品指数投資家にとってロール利回りを支える傾向がある。彼らは満期到来する高価な契約を売り、より安い先延ばし契約を買うことで利益を得るからだ。しかし、戦争による急騰に賭ける投機的ロングの上値を抑えることにもなる。 株式: エネルギーセクターの利益は直近価格の上昇から恩恵を受けるが、市場が持続的なプレミアムを織り込まないなら、統合メジャーや石油サービス企業の上値は限定的かもしれない。一方、航空会社や運輸株は、燃料費の長期急騰の見通しから一時的な安堵を得る。 債券: 原油が急騰せずレンジ内にとどまれば、エネルギーからのインフレ圧力は抑制され、中央銀行はコアインフレと成長に集中する余地が増える。真の供給ショックは利下げ期待を複雑にするだろう。 通貨: カナダドル、ノルウェークローネ、豪ドルなどの商品連動通貨は通常、原油高から恩恵を受ける。横ばいのバックワーデーション市場は、上昇相場ほどではないにせよ、追い風となる。 暗号資産: デジタル資産は主に流動性とリスク選好によって動かされ、原油に直接左右されるわけではないが、持続的なエネルギー急騰は金融条件を引き締め、投機的資産全般に重しとなるだろう。 投資家向けの主なポイント 先物カーブはヘッドラインよりも正直なシグナルである。6カ月のバックワーデーションは、市場が長期化する戦争による供給ショックを信じていないことを示す。 エネルギーエクスポージャーはキャリーとロールリターンをもたらすかもしれないが、地政学的急騰に賭けることは繰り返し報われていない。 本当の警告サインとしてコンタンゴへの反転に注目せよ。それは市場がついに持続的希少性を織り込み始めたことを示す。...

TREE NEWS 編集部 · 2026年10月6日
マクロ

ブラジルのフィンテック株急騰、ボルソナロ氏の世論調査リードが右傾化を示唆

ブラジルのフィンテック株、政治情勢の変化で上昇 TREE NEWS 報道: ブラジルのフィンテックおよびデジタルバンキング株が急騰した。新たな世論調査で、元大統領ジャイル・ボルソナロ氏が次期大統領選挙を前に有意なリードを広げていることが示されたためだ。この結果は、ブラジルが右傾化する可能性を示唆しており、ラテンアメリカ最大の経済国における市場に優しい政策、民営化、規制緩和に賭ける投資家を活気づけている。 上昇を主導したのは、Nubank、PagSeguro、StoneCoなどのデジタルバンキング銘柄に加え、iShares MSCI Brazil ETF(EWZ)を含むブラジル株全般の代理指標だった。ブラジルレアルは対ドルで上昇し、国内債券利回りは低下した。投資家がボルソナロ政権下での財政健全化と中央銀行の独立性の確率を高く織り込んだためだ。 何が起きたか 新たな世論調査データで、ボルソナロ氏が左派の対立候補を引き離し、数カ月にわたる接戦を覆した。この変化は、現政権の経済運営、特にインフレ、支出、税制に対する有権者の疲れを反映している。市場はこの結果を、ブラジルが国有企業の民営化、支出上限、金融イノベーションに対するより緩やかな規制姿勢を含む、よりオーソドックスな経済アジェンダへと舵を切る可能性のシグナルと解釈した。 市場への影響 ブラジル株: フィンテックおよび銀行株が主な受益者である。右寄りの政府は、民間部門の信用拡大、参入障壁の低下、より予測可能な規制環境を好むと期待されている。ペトロブラスやバンコ・ド・ブラジルなどの国有銘柄も民営化の噂に反応する可能性がある。 ブラジルレアル(BRL): 通貨はこのニュースで上昇し、リスクセンチメントの改善とより厳格な財政政策への期待を反映した。レアル高は輸入インフレの抑制に役立つ可能性があるが、輸出企業の重しとなるかもしれない。 国内債券: 投資家が財政規律への信頼を強めたため、ブラジル国債の利回りは低下した。ボルソナロ氏の勝利は、インフレ期待が低く定着すれば、中央銀行の利下げ経路を加速させる可能性がある。 コモディティ: ブラジルは鉄鉱石、大豆、石油の主要輸出国である。ビジネスフレンドリーな政府は鉱業やエネルギーへの投資を後押しする可能性があるが、世界の需要動向が依然として支配的な要因である。 暗号資産: ブラジルはラテンアメリカで最も暗号資産が活発な市場の一つとして浮上している。右寄りの政府はより軽い規制を好む可能性があり、取引所やステーブルコインの採用に利益をもたらすかもしれない。ただし、暗号資産はより広範なマクロテーマに比べて二次的な考慮事項にとどまる。 米国市場: EWZやILFなどのETFを通じたラテンアメリカへのエクスポージャーは資金流入が見られる可能性がある。シティグループやJPモルガンなど、ブラジル事業を持つ米国銀行は緩やかな追い風を受けるかもしれない。 投資家にとってなぜ重要か ブラジルはラテンアメリカ最大の経済国であり、新興国センチメントの重要な先行指標である。右への政治シフトは、財政の不確実性と介入主義的政策のために何年も同業他社より割安で取引されてきたブラジル資産の再評価を解き放つ可能性がある。グローバル投資家にとって、この話はより広範なテーマを強化する:新興国市場では政治サイクルが資産配分の決定をますます左右している。 とはいえ、投資家は慎重であるべきだ。世論調査は変わり得るし、ブラジルの政治は依然として不安定である。ボルソナロ氏の勝利は保証されておらず、実現したとしても市場に優しい改革の実施は議会の抵抗に直面する可能性がある。ポジションは上振れと下振れの両シナリオを考慮すべきだ。 主なポイント ボルソナロ氏のリードを示す世論調査データでブラジルのフィンテックおよび銀行株が上昇した。 財政規律への期待でレアルは上昇し、国内債券利回りは低下した。...

TREE NEWS 編集部 · 2026年10月6日
マクロ

長期キャリアへの信頼を失う若年労働者が退職投資の形を変える

401(k)の定石に疑問を投げかける世代 TREE NEWS 報道: 20代の労働者の間で、従来の雇用主提供型401(k)が自分たちにとって依然として意味を持つのかを公然と疑問視する声が増えている。広く議論された個人金融関連の書簡で、繰り返し解雇されてきたある若年労働者は、「一社で数十年にわたる伝統的なキャリアなどもはや存在しない」と信頼を失ったと述べ、雇用主の退職制度への拠出がまだ価値あるのか、それとも代替投資のほうが理にかなうのかを問いかけた。 この問いは単なる思いつきではない。過去2年間、解雇はテクノロジー、メディア、金融、専門サービスといったホワイトカラー部門に集中しており、若年労働者の勤続年数は10年以上にわたって低下している。労働統計によれば、米国の労働者は現在、キャリアを通じて平均約12の職を経験し、25〜34歳の労働者の勤続年数の中央値は3年未満だ。この現実は、長期で安定した雇用を前提に構築された退職制度と衝突している。 なぜこれが個人的な話ではなくマクロの話なのか 退職貯蓄は世界市場における最大級の資本プールの一つだ。米国の401(k)制度とIRAを合わせると20兆ドル超を保有し、確定拠出型制度は給与天引きを通じた安定的かつ自動的な株式購入の最大の供給源となっている。若年労働者のかなりの割合がこうした制度から離脱すれば——転職が多すぎる、離職のたびに現金化する、課税対象の証券口座や暗号資産口座を好むなどの理由で——家計資産の構成と公開市場への資金流入は時間とともに変化し得る。 転職はすでに測定可能な漏れを生んでいる。退職業界団体の調査によれば、多くの労働者が転職時に少額の401(k)残高をロールオーバーせずに現金化し、税金と罰金を招くとともに、その資本を長期の複利運用から永久に引き離している。度重なる解雇はこの行動を増幅させる。 市場への影響 株式:自動的な給与拠出の伸びが鈍れば、米国株、特にターゲットデート型ポートフォリオを支配する大型株インデックスファンドに対する構造的な買い支えが弱まる。これは突然の衝撃ではなく緩やかに進む逆風だが、長期的なバリュエーション倍率にとって重要だ。 債券:ターゲットデート型ファンドは加入者の加齢に伴い固定利付資産への配分を大きく増やす。残高が早期に流出すれば、退職口座からの投資適格債や国債への安定した需要は軟化し得る。 暗号資産:伝統的なキャリアパスを信頼しない若い投資家は、暗号資産を含む自主管理型口座をより強く好む傾向を示している。IRA内の現物ビットコインETFなど、退職制度に近い暗号資産エクスポージャーを提供するプラットフォームは、401(k)の加入が弱まれば恩恵を受ける可能性がある。 コモディティ:金やその他の実物資産は、制度への信頼を失った投資家を引きつけやすい。雇用主制度からの持続的な離脱は、貴金属需要に緩やかな支えを与え得る。 通貨:ドルが直接反応する可能性は低いが、米国家計の貯蓄率が広範に低下すれば、長期的には経常収支の重しとなり得る。 投資家が注視すべき点 実践的な結論は、若年労働者が退職口座を放棄すべきだということではない。雇用主のマッチ拠出は、どの市場も確実に再現できない即時的でリスクのないリターンであり続ける。しかし、そうした口座の構造——権利確定スケジュール、ロールオーバーの摩擦、限られた投資メニュー——は、数年ごとに転職する労働力とますます齟齬をきたしている。 投資家は三つの点を注視すべきだ。政策当局が退職口座の自動ポータビリティ拡大に動くか、制度提供者が投資メニューを代替資産を含むよう広げるか、次の景気後退で現金化率が上昇するか。いずれも家計貯蓄の株式・債券・デジタル資産への長期的な流れを大きく変え得る。 今のところ、この書簡は一つのシグナルだ。数十年にわたるキャリアをもはや期待しない世代が、そのキャリアのために作られた金融商品がまだ適合するのかを問い始めている——そして市場はいずれ答えを価格に織り込む。

TREE NEWS 編集部 · 2026年10月6日
マクロ

住宅ローン担当者の警告:裕福な借り手の過剰支出が消費者債務危機の兆候

「米国の人々は目を覚ます必要がある」:住宅ローン担当者、過剰支出を理由に裕福なカップルを拒否、来るべき金融危機を警告 TREE NEWS 報道: 住宅ローンの担当者が、無謀な支出のために高所得カップルを拒否した経験が、消費者のレバレッジと米国経済拡大の持続性に対する新たな懸念を引き起こしている。担当者は、かなりの収入があるにもかかわらず過剰な債務を抱える申請者を断ったと述べ、財政規律への迅速な回帰がなければ、次の金融危機は2008年を比較にならないほど深刻にする可能性があると警告している。 この逸話は微妙な時期に登場した。家計債務残高は記録的な水準に達し、クレジットカードの延滞率は上昇し、パンデミック時代の貯蓄バッファーはほぼ枯渇している。労働市場は依然として底堅く、失業率は低いものの、表面上の強さと根底にあるストレスとのギャップは広がっている — 特に、書類上は裕福に見えても実際には高度にレバレッジが効いている借り手の間で。 これが市場にとって重要な理由 消費者信用の悪化が加速すれば、その影響は資産クラス全体に波及する: 株式: 一般消費財、小売、銀行株が最も影響を受けやすい。延滞率の上昇は、貸倒引当金の増加を通じて銀行の収益を圧迫するだろう。2023年以来すでに脆弱な地方銀行は、預金と信用品質に関する新たな懸念に直面する可能性がある。 債券: 消費者主導の減速は、投資家が安全を求めるにつれて米国債利回りを低下させ、FRBが利下げすればイールドカーブがスティープ化するだろう。しかし、ストレスがインフレ的である場合 — 債務に煽られた需要によるもの — 利回りは高止まりし、政策当局者にとって苦しい板挟みを生む可能性がある。 暗号資産: ビットコインやイーサリアムなどのリスク資産は、流動性逼迫時に売られる傾向があるが、伝統的金融への信頼が損なわれれば、ビットコインの「デジタルゴールド」ナラティブが一部の安全逃避フローを引き寄せるかもしれない。銀行ストレスが再燃すれば、ステーブルコイン需要が高まる可能性がある。 コモディティ: 需要ショックは石油や工業金属の重しとなるだろう。しかし、金は金融不安と通貨安に対するヘッジとして恩恵を受ける可能性が高い。 通貨: ドルは当初、リスク回避により強化されるかもしれないが、米国の消費者力への信頼喪失は、特にFRBが積極的な緩和を余儀なくされた場合、最終的にドルを損なう可能性がある。 より大きな視点 これは孤立したデータポイントではない。自動車ローンの延滞率は数十年ぶりの高水準に達し、後払い(BNPL)の利用は急増し、クレジットカードの実効金利は記録的な水準に近いままだ。住宅ローン担当者の警告は、より広いパターンを反映している:損益計算書では裕福に見える家計が、バランスシートではますます脆弱になっている。投資家にとっての鍵となる問いは、これがゆっくりとした燃焼なのか、それともシステミックショックの初期の揺れなのかである。 投資家向けの重要なポイント 信用指標を注意深く監視する: 延滞率、銀行の貸倒引当金、消費者信頼感調査は先行指標である。 信用に敏感なセクターでは防御的にポジションを取る:...

TREE NEWS 編集部 · 2026年10月6日
10月5日
マクロ

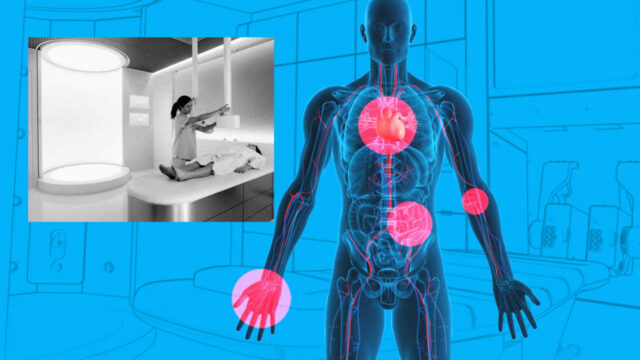
499ドルの全身スキャンが露呈する、より深い経済問題:医療の壊れたベースライン

499ドルの全身スキャンが露呈する、より深い経済問題 TREE NEWS 報道: 今週公開された一人称の体験談は、がんやその他の疾患をスクリーニングするために全身MRIに自費で499ドルを支払った経緯を描いている。筆者は健康上の問題なしという結果を持ち帰ったが、同時に米国の医療制度について鋭い指摘も残した。すなわち、この制度は臓器ごとに疾患の有無を診断するように設計されており、患者にはより広範なライフスタイルの意思決定を行うための長期的なベースラインが存在しない。言い換えれば、この制度は健康を追跡するのではなく、病気に反応しているのだ。 この捉え方は、個人的な逸話をマクロ経済の物語へと変える。米国はGDPのおよそ17〜18%を医療に費やしており、他のどの先進経済よりもはるかに多いが、平均寿命や慢性疾患のアウトカムでは低い順位にとどまっている。支出と結果の乖離は、保険償還制度の外側に位置する予防的診断——全身スキャン、高度な血液パネル、ウェアラブルによるモニタリング——のための民間・自費支払市場によって、ますます埋められつつある。 これが市場にとって重要な理由 消費者直接向けの予防医療の台頭は、単なる文化的変化ではなく、資本配分のシグナルである。注視すべき糸口はいくつかある: 診断と画像診断:MRI、CT、PETスキャンセンターの運営者、およびそれらの機器メーカーは、自費スクリーニングの量が増えれば恩恵を受ける立場にある。画像診断ハードウェアや放射線サービスにエクスポージャーを持つ企業は、保険会社の承認に依存しない新たな需要チャネルを得る可能性がある。 予防・消費者向けヘルスケア:検査会社、自宅用診断キット、遠隔医療プラットフォームは、消費者のデフォルトの健康インターフェースになるべく競争している。サブスクリプション型のウェルネスモデル——モニタリングのための定額年間費——は、伝統的な医療というよりもSaaSの経済性に似ている。 保険とマネージドケア:富裕層の消費者が予防のために保険会社を迂回するようになれば、伝統的なプラン内のリスクプールは時間とともに病者・高齢者に偏り、医療損失比率を圧迫する可能性がある。これは支払者にとってじわじわと効いてくる逆風だが、同時に保険会社がプレミアムな予防オプションを提供する余地も生む。 製薬とバイオテクノロジー:より良いベースラインは早期発見を意味し、治療をより早期段階の介入へとシフトさせ、腫瘍学薬の可及市場を変えうる。スクリーニング主導の診断は、早期治療の対象となる患者プールを拡大しうる——一部のフランチャイズにとっては追い風となり、後期段階の専門薬にとっては脅威となる。 マクロ面では、この話は生きた政策論争に触れている。米国の医療インフレは繰り返し上振れサプライズを起こし、コアサービスインフレを粘着的に保ち、FRBの利下げ経路を複雑にしている。高価な急性期医療からより安価な早期発見へ支出を移すものは、理論上はコスト曲線を曲げうる——ただしそれが富裕層向けのプレミアム商品ではなく、広くアクセス可能である場合に限られる。 不平等と消費に関するシグナル 499ドルのスキャンが裁量的購入であるという事実は、医学についてと同じくらい、家計のバランスシートについて語っている。高所得世帯にとって、健康最適化への支出は、フィットネス、栄養、長寿科学と並ぶステータス財となっている。これはプレミアム・ウェルネスブランドにとって強気であり、医療需要が純粋にニーズ主導であるという考え方にとって弱気である。また、米国医療の二層構造を深める。ベースラインに支払える者はそれを得て、支払えない者は反応型の制度に依存する。 投資家向けの要点 自費支払の予防的診断分野——画像診断センター、検査プラットフォーム、自宅モニタリング——を、保険の外側で構造的に成長するニッチとして注視せよ。 富裕層の消費者が予防のためにますます保険を迂回するなら、マネージドケアや保険銘柄には慎重に対処せよ。ただし保険会社はプレミアムなウェルネス階層で適応するかもしれない。 早期発見は、時間とともに腫瘍学および慢性疾患治療市場を再形成しうる。 医療費のトレンドは、インフレとFRB政策の重要なインプットであり続ける。予防への真のシフトは限界的にはディスインフレ的だろうが、それは富裕層を超えてスケールする場合に限られる。 499ドルのスキャンは小さな取引である。それが提起する問い——誰がベースラインを得て、誰が得ないのか——は、公衆衛生とポートフォリオ戦略の双方にとって大きなものである。

TREE NEWS 編集部 · 2026年10月5日
マクロ

転倒が金融ショックになるとき:高齢者ケアの隠れたコスト

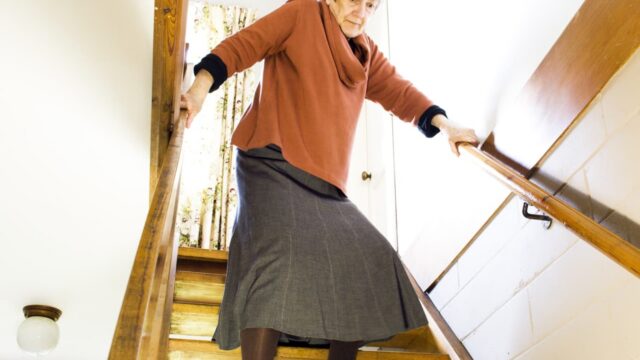
転倒が金融ショックになるとき:高齢者ケアの隠れたコスト TREE NEWS 報道: ある個人的な悲劇が、家計の財政と公的資源に対する静かだが増大しつつある負担——高齢化する人口をケアするコスト——に新たな注目を集めている。80代の女性が地下室の階段で転倒し、その後、肺と肋骨の間に液体がたまる胸水が生じ、肺を圧迫して呼吸が困難になった。この出来事は耐え難い苦痛を伴うものと描写され、広範な経済的含意を持つ疑問を投げかける。それは避けられたのではないか? この話は、表面上は市場の出来事ではない。中央銀行の決定も、決算発表も、規制当局への提出書類もない。しかしこれは、今後20年間で世界経済を形作る最も強力な二つの力——人口動態の高齢化とケア費用の高騰——の交差点に位置している。これを単なるヒューマン・インタレストの逸話として片付ける投資家は、ゆっくりと進行するが非常に投資可能なトレンドを見逃しているかもしれない。 これが市場にとって重要な理由 転倒は65歳以上の人々の負傷や入院の主要な原因の一つである。深刻な転倒はそれぞれ、救急ケア、手術、リハビリテーション、住宅改修、場合によっては長期の介護ケアといった一連の医療費を引き起こす可能性がある。これらの費用は家計、保険会社、政府プログラムによって負担される。米国、欧州、日本、そしてますます中国でも80歳以上の人口割合が上昇するにつれ、総額は膨らむ。 これにはいくつかの市場への影響がある: ヘルスケアと医療機器: 転倒予防技術、家庭の安全設備、遠隔モニタリング、リハビリテーションサービスへの需要は増加する可能性が高い。医療機器、遠隔医療、高齢者向けケア提供の企業は恩恵を受ける立場にある。 住宅と不動産: この出来事は、既存の住宅ストックの多くが高齢居住者に適していないことを浮き彫りにしている。階段、地下室、多層階の住宅は負債となる。これは平屋暮らし、シニア住宅、住宅改修サービスへの需要を支える。 保険: 長期介護と事故の請求増加は、保険会社の引受前提を圧迫する。保険会社は商品を再価格設定したり、補償を引き締めたり、特定の部門から撤退したりする可能性があり、これは保険料とセクター評価の両方に影響する。 財政と債券: メディケア、メディケイド、および他国の同等プログラムは、これらの費用の大部分を吸収する。ケア支出の予想以上の伸びは財政赤字を悪化させ、時間とともに長期国債利回りに影響を与える可能性がある。 労働市場: 介護は働き盛りの家族を労働力から引き離したり、パートタイム労働に追いやったりし、生産性と家計所得を減少させる。これは中央銀行が注視する成長への構造的逆風である。 マクロの背景 タイミングが重要である。多くの先進経済は引き締まった労働市場と高い債務負担を抱えている。高齢化関連の支出は、インフラ、防衛、その他の優先事項と直接競合する。ケア費用が税収よりも速く上昇すれば、政府はより厳しい選択に直面する:増税、給付削減、またはより多くの借入。それぞれの道には市場への影響がある。 投資家にとっての結論は、人口動態は遠い抽象概念ではないということだ。それらは特定のセクターにとって持続的で数十年にわたる追い風であり、他のセクターにとっては向かい風である。ヘルスケアのイノベーション、シニア住宅、自立した生活を支える自動化に傾斜したポートフォリオは、このトレンドの一部を捉えるかもしれない。国債のデュレーションに大きくエクスポーズされたポートフォリオは、財政リスクを考慮すべきである。 投資家向けの主なポイント 人口動態は投資可能: 高齢化は最も予測可能なメガトレンドの一つである。偶発的ではなく、意図的にポジションを取るべきだ。 ケア経済を注視: 医療機器、家庭の安全、遠隔医療、シニア住宅は直接的な受益者である。 財政チャネルに注意: ケア費用の上昇は赤字を増やし、長期金利と債券リターンに影響を与えうる。 労働への影響を無視しない:...

TREE NEWS 編集部 · 2026年10月5日
取材依頼 ご意見