

Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月18日
マクロ

トランプの脅威プレイブックが機能せず、ウォール街のイラン「TACO」トレードが崩壊

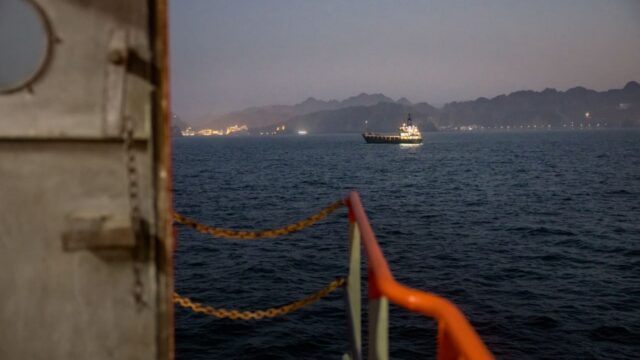
トランプの脅威プレイブックが機能せず、ウォール街のイラン「TACO」トレードが崩壊 TREE NEWS 報道: 6ヶ月間、投資家は驚くほど単純で儲かるプレイブックを持っていた。トランプ大統領がイランを脅すと、押し目を買うというものだ。市場で「TACO」(Trump Always Chickens Out=トランプはいつも尻込みする)というニックネームで呼ばれるこの想定は、大統領はレトリックをエスカレートさせるが、最終的には紛争が現実化する前に手を引くというものだった。その想定は今、あらゆる主要資産クラスにわたるポジションを再形成しかねない形で試されている。 9月、このプレイブックは機能しなくなった。ワシントンとテヘランの間のエスカレーションは脅威を超えて具体的な行動に移り、地政学的リスクを買い場として扱うことに慣れていた市場は、突然、真の不確実性に直面した。今トレーダーを捉えて離さない疑問は、TACOトレードは単に遅れているだけなのか、それとも恒久的に壊れたのかである。 今回が異なるかもしれない理由 元々のTACOの論理は、合理的行為者フレームワークに基づいていた。トランプの脅威は交渉のためのレバレッジであり、軍事関与の真の意図ではなかった。エスカレーションの各サイクルはデ・エスカレーションで終わり、弱さを買ったトレーダーに報いた。しかしパターンが崩れると、市場は体系的に過小評価されてきたファットテールを再価格設定しなければならない。 いくつかのダイナミクスが今回のエピソードを構造的に異なるものにしている。第一に、地政学的な賭け金はレトリックから実務へと移った。第二に、石油市場のポジショニングは慢心し、リスクは封じ込められるとの想定で投機的なショートポジションが積み上がっていた。第三に、そして最も重要なのは、トレード自体の反射的性質である。誰もが押し目を買うことを知っているということは、もしアンワインドが来れば、暴力的で混雑したものになることを意味する。 資産クラス別の市場への影響 株式 米国株式、特にエネルギー感応度の高い銘柄や防衛関連銘柄は、レジームシフトに直面している。2023年以来、あらゆる地政学的押し目を支えてきた低ボラティリティで押し目買いの反射は、平均回帰の想定に依存している。9月のエスカレーションが持続的であることが証明されれば、「押し目買い」の入札は弱まり、ボラティリティのタームストラクチャーはスティープ化し、ヘッジ需要が高まる。景気循環株や航空会社は燃料コストによるマージン圧力に直面し、防衛請負業者は稀な受益者となる可能性がある。 債券と金利 持続的な中東リスクプレミアムは、エネルギー価格を通じて限界的にインフレ的であり、連邦準備制度の道筋を複雑にする。もし石油が急騰すれば、FRBは成長とインフレの間でより厳しいトレードオフに直面し、利下げを遅らせる可能性がある。それは長期ゾーンの利回りを押し上げ、イールドカーブをスティープ化させる。デュレーションには悪く、金利感応度の高い成長株にも悪い。 コモディティ 原油が主要な伝達チャネルである。真のエスカレーションシナリオ、特にホルムズ海峡の通過に対する脅威は、ブレントとWTIに相当なリスクプレミアムを追加する可能性がある。中央銀行の買いと利下げ期待に既に支えられている金は、地政学的ヘッジとして上昇を延ばす可能性が高い。天然ガスと精製製品も追随するだろう。 通貨 ドルは通常、地政学的ショックの際に安全逃避フローから恩恵を受けるが、現在の財政的背景がその反射を複雑にしている。ユーロ、円、スイスフランはすべて対象となる。エネルギー輸入依存の新興国通貨、トルコ、インド、東南アジアの一部は最も厳しい圧力に直面する。 暗号資産 地政学的ヘッジとしてのビットコインの役割は依然として議論の的である。以前のリスクオフ局面では、暗号資産はデジタルゴールドではなく高ベータのリスク資産として取引され、株式とともに売られてから回復した。持続的なイラン情勢のエスカレーションは、同じ初期のリスク削減を引き起こす可能性が高いが、ドル安やインフレヘッジのナラティブが後の買いを支える可能性もある。ステーブルコインのフローと取引所の出来高は注目すべき重要な指標となるだろう。 投資家への主なポイント 反射的なトレードは、そうでないと証明されるまで壊れている。 9月のエスカレーションが古いタイムラインで反転すると仮定してはならない。押し目買いを再開する前に、具体的なデ・エスカレーションのシグナルを待つこと。 ボラティリティは新しいレジームに対して安い。 8月に高く見えたヘッジは今は安く見えるかもしれない。方向性のある賭けよりもオプショナリティを検討すること。 エネルギーが伝達メカニズムである。 見出しではなく原油を見ること。最近のレンジを超えて持続的に動くことが重要なシグナルである。...
TREE NEWS 編集部 · 2026年9月18日
マクロ

ペット保険 vs. 貯蓄:緊急獣医療費の実際のコスト

ペット保険か貯蓄口座か:高額な獣医請求に備える最善の方法は? TREE NEWS 報道: ペットが突然の病気や怪我をしたとき、獣医の請求額は数千ドルに達することがあります。ますます多くの家庭が、ペット保険に加入するか、専用の貯蓄口座にお金を取っておくかで、これらの費用を賄う方法を検討しています。MRIスキャンから癌治療まで、高度な獣医療が一般的になり、より高額になるにつれて、この決定はより切迫したものになっています。 ペット保険は他の補償商品と同様に機能します。飼い主は毎月保険料を支払い、保険会社は免責金額と上限が適用された後、対象となる獣医費用の一部を払い戻します。対照的に、貯蓄口座は柔軟性があり、請求手続きもありませんが、ペットの人生の早い段階で大きな緊急事態が発生した場合、残高が不十分になる可能性があります。核心的なトレードオフは、予測可能な小さな支出と、予期せぬ大きな請求のリスクとの間の選択です。 市場への影響 これは個人金融の問題ですが、より広い経済的共鳴があります。ペット保険業界は近年急速に成長し、大手保険会社やプライベートエクイティ企業からの関心を集めています。保険料の上昇は獣医費用の増加を反映しており、それは賃金の上昇、技術の導入、獣医診療所の統合によって引き起こされています。投資家にとって、このトレンドは、経済サイクルに比較的影響されにくい、耐久性のある手数料ベースの収入源を示しています。ペットの飼い主は予算が厳しくなってもケアを優先する傾向があります。 同時に、貯蓄口座の選択肢は、高金利環境における現金の価値という重要なマクロテーマを浮き彫りにしています。マネーマーケットファンドや高利回り貯蓄口座が10年以上見られなかった利回りを提供しているため、保険料を支払う機会費用が上昇しています。一部の家庭は、特に earmarked 資金で実質リターンを得ることができれば、合理的に自己保険を選ぶかもしれません。 保険セクター: 保険料の継続的な成長は、多角化した保険会社や専門のペット保険プロバイダーの収益を支えます。 消費者支出: 高額な獣医請求は他の裁量的支出を圧迫し、家計への微妙な負担となります。 金利: 高い利回りは自己保険をより魅力的にし、限界的にペット保険の普及を遅らせる可能性があります。 獣医サービス: 統合と価格インフレがコスト動向の主要な推進要因であり続けています。 投資家にとってなぜ重要か ペットケア経済は、保険、獣医サービス、関連製品を含むニッチだが成長しているセグメントです。防御的で非循環的なエクスポージャーを求める投資家は、ペット保険を引き受ける保険会社や獣医ケアを提供する企業に機会を見出すかもしれません。しかし、自己保険が実行可能な代替手段として台頭することで、金利が高止まりすれば、ペット保険会社の成長期待が鈍る可能性があります。 より広く言えば、この議論は家計の財務決定がマクロ経済状況によってどのように形成されるかを示しています。現金利回りが高いとき、消費者は保険料にお金を縛る保険商品の価値を再評価します。このダイナミクスは、保険業界全体の価格設定、商品設計、マーケティング戦略に影響を与える可能性があります。 今のところ、万能の答えはありません。ペットの飼い主は、ペットの年齢、品種、健康状態、そして自身のリスク許容度とキャッシュフローを比較検討する必要があります。しかし、保険と貯蓄の選択は個人的なものだけでなく、家計がリスクを管理する方法に影響を与える広範な経済力を反映しています。

TREE NEWS 編集部 · 2026年9月18日
マクロ

サウジアラビア、東西パイプライン停止で石油輸出をホルムズ海峡へシフト

サウジアラビア、東西パイプライン停止で石油輸出をホルムズ海峡へシフト TREE NEWS 報道: サウジアラビアは、紅海からペルシャ湾へ石油を輸送する東西パイプラインの停止を受け、原油輸出をホルムズ海峡により一層依存するようになった。パイプラインの閉鎖により、同国は世界で最も重要な石油チョークポイントであるホルムズ海峡を通じた輸送に切り替えざるを得なくなり、最近のデータはその流れが増加していることを示唆している。しかし、この依存度の高まりが持続可能かどうかは不透明だ。 ペトロラインとしても知られる東西パイプラインは、日量約500万バレルの輸送能力を持ち、ホルムズ海峡に対する戦略的代替手段として機能している。その停止理由は完全には明らかにされていないが、サウジアラビアは世界の石油消費の約20%が通過するホルムズ海峡を迂回する選択肢を失うことになる。ホルムズ海峡はイランとオマーンの間にある狭い水路であり、そこで何らかの混乱が生じれば原油価格が急騰する可能性がある。 市場への影響 このニュースは世界市場、特にエネルギー、株式、債券、通貨、暗号資産に重大な影響を及ぼす。 原油とコモディティ: ホルムズ海峡への依存度が高まることで、原油の地政学的リスクプレミアムが上昇する。地域の緊張が高まれば原油価格が急騰し、産油国には恩恵となるが、消費者や輸入依存国には打撃となる。天然ガスやその他のコモディティもボラティリティが高まる可能性がある。 株式: エネルギー株、特に石油メジャーや石油サービス企業の株は、原油価格の上昇から恩恵を受ける可能性がある。しかし、供給混乱への懸念が市場全体のセンチメントを冷え込ませ、航空、運輸、製造などのセクターに影響を与える可能性がある。防衛株への関心も高まるかもしれない。 債券: 地政学的緊張が高まれば、米国債やその他の国債への安全資産需要が増加し、利回りが低下する可能性がある。逆に、原油価格が急騰してインフレを刺激すれば、債券利回りが上昇し、債券価格が下落する可能性がある。 通貨: 地政学的危機の際には米ドルがしばしば強くなる一方、カナダドルやノルウェークローネなどの商品連動通貨は変動しやすい。サウジリヤルはドルにペッグされているため直接的な影響はないかもしれないが、地域通貨は影響を受ける可能性がある。 暗号資産: ビットコインやその他の暗号資産は、地政学的不確実性に対するヘッジとしてますます見なされるようになっているが、リスク資産との相関は依然として残る。原油価格の急騰は広範なリスクオフセンチメントにつながり、短期的に暗号資産価格を圧迫する可能性があるが、長期的には安全資産としてのナラティブが強まる可能性がある。 投資家にとって重要な理由 ホルムズ海峡は世界のエネルギー安全保障の要である。混乱の兆しがあれば、原油価格が即座に急騰し、金融市場に波及する可能性がある。状況は急速に悪化する可能性があるため、投資家は動向を注意深く監視すべきだ。エネルギーや防衛セクターへのエクスポージャー、金や米国債などの安全資産を含むポートフォリオの分散は、リスク軽減に役立つかもしれない。さらに、石油在庫やOPEC+の生産決定に注目することが重要だ。 パイプラインの停止が一時的であれば直接的な影響は限定的かもしれないが、ホルムズ海峡への依存が長期化すれば、世界の石油供給が地政学的ショックに対して脆弱になる。これはエネルギー市場およびそれを超えたボラティリティの上昇につながる可能性がある。 主なポイント サウジアラビアのホルムズ海峡を通じた石油輸出の増加は、中東の地政学的リスクを高める。 混乱が生じれば原油価格が急騰し、インフレと世界成長に影響を与える可能性がある。 エネルギー株は恩恵を受けるかもしれないが、市場全体は逆風に直面する可能性がある。 金、米国債、そしておそらくビットコインなどの安全資産への需要が高まる可能性がある。 投資家は情報を収集し、ヘッジ戦略を検討すべきだ。

TREE NEWS 編集部 · 2026年9月18日
マクロ

レストラン代金をめぐる家族の金銭トラブルが、消費者支出に潜む静かなストレスを露呈させる

レストラン代金をめぐる家族の金銭トラブルが、消費者支出に潜む静かなストレスを露呈させる TREE NEWS 報道: ファイナンシャル・アドバイスを求めて投稿した読者は、繰り返し起こり、ますます不快になっている取り決めについて述べている。義理の兄は、大家族で外食するたびに、彼女と夫が自分の食事代を負担することを期待している。さらに、その娘の食事代と飲み物代も支払っているため、請求額はさらに膨らんでいる。娘は注文したものの半分も食べ終えることはほとんどない。読者は支払いをやめたいと思っているが、兄と向き合うことを渋っているように見える夫に、どう切り出せばいいかわからない。 表面的には、これはエチケットと家族力学の私的な問題である。しかし、その根底にある仕組み — 誰が払うのか、どのくらいの頻度で払うのか、そしてその取り決めがまだ自発的に感じられるかどうか — は、今まさに消費者経済学で最も注視されているいくつかの疑問に直接結びついている。 これが一つの食卓を超えて重要な理由 家計予算は複数の方向から圧迫されている。食料品価格はパンデミック前の水準と比べて高止まりしており、レストランのメニュー価格は多くの市場で全体のインフレ率よりも速く上昇しており、クレジットカードから自動車ローンに至るまでの借入コストは3年前よりもはるかに高い。裁量的所得が逼迫すると、親族や友人に提供する非公式な補助は、しばしば最初に疑問視される支出となる。 これには実際のマクロ経済的影響がある。消費者支出は米国の経済活動の約3分の2を占めている。家計がその支出のより柔らかい、社会的な構成要素 — 共同の食事、親族へのおごり、不均等な割り勘 — を削り始めれば、それはレストランの来客数、カード残高、そして最終的にはカジュアルダイニングチェーンやフードデリバリープラットフォームの収益に現れる。 市場への影響 一般消費財株:カジュアルダイニングやファストカジュアルの事業者は、来店頻度の小さな変化に非常に敏感である。グループでの外食の広範な減少は、既存店売上のガイダンスに重くのしかかるだろう。 クレジットと決済:家計がこれらの社会的コストの多くをクレジットカードで負担しているなら、主要発行会社のリボ残高と延滞率にストレスの兆候がないか注目すべきである。 債券と金利:消費者が支出を絞っていることは、成長鈍化と、最終的には政策金利の低下を支持する根拠となる — 米国債には強気材料だが、タイミングはインフレ次第である。 コモディティ:レストラン需要は、牛肉、家禽、乳製品価格の限界的な要因である。持続的なダウントレード行動は、農業マージンに圧力をかける可能性がある。 暗号資産:デジタル資産への個人投資家の参加は、裁量的所得とリスク選好と相関している。家計が社会的に driven された支出を引き締めると、投機的な資金流入は冷え込む傾向がある。 投資家が注視すべきこと 教訓は、ある家族の夕食代が市場を動かすということではない。非公式でコスト計算されていない義務が、家計の財務的疲労の先行指標であるということだ。人々が他人の支払いをやめられるかどうかを問い始めるとき、彼らは通常、自分の裁量的支出を賄えるかどうかも問うている。 投資家は、この疲労が広がっていることを確認するために、レストランの既存店売上、クレジットカード延滞データ、消費者信頼感調査を監視すべきである。単一のデータポイントはノイズである。数か月にわたるパターンはシグナルであり、消費者向け株式のディフェンシブなポジショニングと、高品質の債券への持続的な需要を支持するだろう。...

TREE NEWS 編集部 · 2026年9月18日
マクロ

FRBの2023年以来初の利上げが強気モメンタムを試す中、ビットコインは76,500ドル超で安定

FRBの引き締めが市場を揺るがす中、ビットコインは主要サポートを維持 TREE NEWS 報道: 木曜日のプレマーケット取引で、ビットコインは76,500ドルを超えて回復し、連邦準備制度理事会(FRB)が2023年7月以来となる利上げを実施した後、一時76,000ドルを下回った後、持ち直した。25ベーシスポイントの利上げにより、ベンチマーク金利は3.75%~4.00%の範囲に上昇し、一部の市場参加者を不意打ちにし、デジタル資産全体で反射的なリスクオフの動きを引き起こした。 しかし、下落は短命に終わった。トレーダーが政策シグナルを消化するにつれ、米国株は反発し、S&P 500は0.9%上昇、ナスダック総合指数は1.5%上昇した。ビットコインもそれに続き、最近のセッションでピボットゾーンとして機能してきた76,000ドル台半ばの水準を回復した。 マクロの逆風が暗号資産のモメンタムに影響し始める オンチェーン分析会社CryptoQuantは、この変化する動向を指摘し、マクロの抵抗がビットコインの短期的なモメンタムを侵食していると述べた。同社のリサーチ責任者であるJulio Moreno氏は、現在のトレンドは依然として強気だが、圧力下にあると述べた。同社のBull Score Indexは80から60に低下し、これは強気条件と中立圏を分けるまさに閾値である。 この低下が重要なのは、この指数が収益性指標、マイナーの行動、取引所フローなど、複数のオンチェーンおよび市場指標を集約しているためだ。境界値での読み取りは、市場が反転しているのではなく冷え込んでいることを示唆している。Moreno氏は現在の状態を転換点ではなくクールダウンと特徴づけ、投資家に対し、直近のサポートとして70,000ドル水準を注視し、売り圧力が強まれば62,000~65,000ドルのより深いゾーンも警戒するよう促した。 今回の利上げが異なる理由 FRBの動きは、暗号資産を含むリスク資産が最終的な緩和期待で上昇することを可能にしていた長期の一時停止を打ち破るものだ。たとえ小幅であっても利上げは、投機的市场にどれだけの流動性が残るかという問題を再び提起する。ナスダック先物や他の成長敏感な指標と連動して取引されることが増えているビットコインにとって、伝達経路は直接的だ。金利上昇は無利子資産を保有する機会費用を高める。 しかし、株式市場の反応が鈍く、ビットコインが急速に回復したことは、市場がこの動きを部分的に織り込んでいたことを示唆している。より急激な売りがなかったことは、決定を前にしたポジションが過度にレバレッジされていなかったことを意味する。 次に注目すべき点 70,000ドルのサポート:このゾーンを明確に下回ると、弱気モメンタムが確認され、Bull Score Indexがさらに中立またはマイナス圏に押し下げられる可能性が高い。 62,000~65,000ドルの二次フロア:CryptoQuantは、マクロ圧力が高まった場合のより深いサポート帯としてこれを特定している。 株式との相関:ナスダックの持続的な強さは、暗号資産にとって安定した背景を提供するだろう。 FRBのコミュニケーション:この利上げが新しい引き締めサイクルの始まりではなく一度限りであるというシグナルは、センチメントを大きく変えるだろう。 現時点で、ビットコインは転換点にある。トレンド構造は依然として建設的だが、誤差の許容範囲は狭まっている。投資家は現在のクールダウンを確信の試練として扱い、確認された反転とは見なさないべきであり、今後のセッションでマクロの見出しとオンチェーンシグナルの両方を注視する必要がある。

TREE NEWS 編集部 · 2026年9月18日
マクロ

ビットコインは2022年のプレイブックを反復:FRBの利上げがリリーフ・ラリー後の一段安リスクを高める

FRBの引き締め再開でビットコインは2022年のプレイブックを反復 TREE NEWS 報道: 9月16日の連邦準備制度理事会(FRB)による25ベーシスポイントの利上げは、暗号資産投資家にとって不快な比較を呼び起こした。市場参加者は現在、今後6か月でさらに75ベーシスポイントの引き締めが行われる可能性を織り込んでおり、これは2022年にデジタル資産を打ちのめした積極的な政策経路をなぞるものだ。 ビットコインは10月の高値である約126,000ドルから約40%下落した。この下落幅は、2022年3月の前回サイクル最初の利上げに先立つ、2021年11月の約69,000ドルのピークからの40%下落とほぼ同じ大きさである。 2022年のテンプレート:まずラリー、その後降伏 歴史的な類似点は下落そのものではなく、その後に起きたことにある。2022年3月の利上げ後、ビットコインは12日以内に18%のリリーフ・ラリーを演じ、多くのトレーダーに最悪期は終わったと確信させた。その後さらに50%暴落し、この下落はレバレッジ・ロングを一掃し、複数の大手貸付業者やヘッジファンドを破綻に追い込んだ。 2022年3月:25bp利上げ → 12日で18%反発 2022年4月〜11月:さらに約50%の下落 現在の状況:126,000ドルから40%下落、さらに75bpの利上げが織り込まれている このパターンが重要なのは、特定の行動的罠を描写しているからだ。流動性主導の反発は底を確認したように見えるが、引き締めが投機的資産からリスク資本を吸い上げるにつれて最終的に失敗する。 今回のサイクルが正確に繰り返さない可能性がある理由 アナリストは、単一の歴史的エピソードを信頼できるロードマップとして扱うことに対して警告を発している。現在の市場はいくつかの重要な点で異なる。現物ビットコインETFは投資家層を広げ、より安定した機関投資家の資金流入をもたらした。企業のトレジャリー需要、最も顕著にはStrategyや同様の保有者による需要は、2022年には存在しなかった持続的な買い需要を生み出している。ステーブルコインの流動性とDeFiのレバレッジも今日はより透明であり、前回の弱気市場を増幅させた、開示されていないカウンターパーティの連鎖的破綻の可能性を減らしている。 それでも、マクロ環境が支配的な変数である。インフレが粘着的であることが判明し、FRBが現在織り込まれている追加の75ベーシスポイントを実施すれば、実質金利はさらに上昇し、すべてのデュレーション感応資産に圧力をかけるだろう — そして暗号資産は依然として最もデュレーション感応度の高い資産の一つである。 将来を見据えた視点 投資家は2つのシナリオに備えるべきだ。第一に、利上げへの懸念が一時的に和らぐことで短期的なラリーがビットコインを10〜20%押し上げ、次の下落局面の前にモメンタム買いを引き込む。第二に、市場がすでに引き締めサイクルを織り込んでおり、回復前に横ばいで推移する。 賢明な姿勢は、急激な反発を新たな強気市場の確認としてではなく、レバレッジを見直す機会として扱うことだ。FRBの文言、ETF流入のペース、ステーブルコイン供給の伸びを、どちらの道筋が展開しているかを示す最も明確なシグナルとして注視すべきである。

TREE NEWS 編集部 · 2026年9月18日
マクロ

日銀・ECB・FRBの声が交錯:暗号資産市場にとってのマクロ試練

過密なグローバルマクロ日程と脆弱な暗号資産相場の邂逅 TREE NEWS 報道: 2026年9月18日金曜日は、異例なほど過密なマクロスケジュールとなる。日本銀行が政策金利を発表し、植田和男総裁がその後記者会見を行う。豪準備銀行のミシェル・ブロック総裁は議会で証言する。英国は9月のGfK消費者信頼感指数と8月の小売売上高を発表する。欧州ではドイツの8月PPIとユーロ圏の7月経常収支が公表され、続いてECBのクリスティーヌ・ラガルド総裁の記者会見が予定されている。米国時間には8月の鉱工業生産、コンファレンスボード景気先行指数、週次の石油掘削リグ数、そしてFRBのボウマン理事とシュミッド理事の登壇が控える。 デジタル資産にとってなぜ重要か 暗号資産にとって、これは流動性とドル・デュレーションのイベントである。円は依然としてキャリートレードにおける世界の主要調達通貨であり、植田総裁からのタカ派的な傾斜は、ビットコインを含むリスク資産全体で突然のデレバレッジを引き起こしかねない。2024年8月の円巻き戻しがその典型例だ。日銀のサプライズと米国の弱いデータが重なり、数時間以内に暗号資産で相関の強い暴落が発生した。ラガルド総裁のユーロ圏成長とECBの緩和経路に関する発言は、ユーロ建てステーブルコイン需要と欧州機関投資家の配分を左右する。歴史的にタカ派の声であるボウマン理事とシュミッド理事の発言は、FRBの2026年軌道の手がかりとして精査されるだろう。 クロスアセットの伝播チャネル 円キャリー:円高は円建てで資金調達したレバレッジ暗号資産ポジションに圧力をかける。 ドル指数:米国データの上振れはDXYを押し上げ、歴史的にBTCの逆風となる。 金利:鉱工業生産と景気先行指標はフロントエンドの利回り価格形成に直接影響する。 リスクセンチメント:英国の消費者信頼感と小売売上高は世界成長の全体像を彩る。 週末に向けたポジショニング 無期限先物のファンディングレート、オプションのスキュー、ステーブルコインの流入がリアルタイムの手がかりとなる。日銀決定に向けてファンディングが高止まりすれば、ロングスクイーズの構図は明白だ。逆に、ハト派的な植田総裁と軟調な米国データは、ビットコインの2026年の買いを支えてきた通貨価値希薄化トレードを再燃させる可能性がある。 今後の見通し 東京フィックスと米国市場の寄り付き前後で実現ボラティリティの上昇が予想される。暗号資産とマクロの相関は一定ではないが、これほど中央銀行の酸素が多い日には、相関は強まる傾向がある。トレーダーは円、2年米国債、DXYを、BTCの次の24時間を占う3つの先行指標として注視すべきだ。

TREE NEWS 編集部 · 2026年9月18日
9月17日
マクロ

米国天然ガス在庫が44Bcf増加、冬を前に強気筋を試す

米国天然ガス在庫が44Bcf増加、冬を前に強気筋を試す TREE NEWS 報道: 米国エネルギー情報局(EIA)によると、9月11日に終わる週の米国天然ガス貯蔵量は440億立方フィート(Bcf)増加した。この積み増しにより地下貯蔵の総有効ガス量は、市場が5年平均および前年同時期と比較して評価する水準に達する。市場は夏季の冷房需要期から、冬の暖房需要の舞台を整える秋の端境期へと移行しつつある。 この週次変化は、北米ガス市場で最も注目される単一のデータポイントである。11月から3月の取り崩しシーズンを前に、生産者、公益事業者、LNG輸出業者、ヘッジファンドがそろってポジションを再調整する中で発表された。取り崩しシーズンには貯蔵が限界的な供給源となり、価格変動率は歴史的にピークに達する。 この数字が意味するもの 44Bcfの注入は中間的な水準であり、晩夏の温暖な気温、冷房向けの安定した電力消費、メキシコ湾岸沿いのLNGターミナルへの堅調なパイプライン流量を反映している。EIAの数値は純変化(生産+輸入-消費-輸出)であるため、物理システム全体のバランスを一つの数字で捉えている。 投資家はヘッドラインの数字そのものよりも、コンセンサスや5年平均との乖離に注目すべきだ。注入量が平常を上回れば貯蔵余剰が積み上がり価格は軟化しやすく、下回れば市場は冬の供給不足リスクを織り込み始める。予想に近い44Bcfの積み増しは通常、中立からやや弱気のシグナルだが、その真の影響は総在庫が5年平均のレンジからどれだけ離れているかによる。 市場への影響 天然ガス先物(ヘンリーハブ): 期近限月契約はこのデータを最も直接的に反映する。予想通りの積み増しなら反応は限定的だが、予想を大きく外れれば期近限月は数分で数%動くことがある。カーブ形状(コンタンゴかバックワーデーションか)は、トレーダーが冬の需給逼迫を予想しているかを示す。 株式: 探鉱生産会社、ミッドストリーム事業者、LNG輸出業者はガス実現価格に敏感である。ヘッジされていないエクスポージャーを持つ生産者は価格上昇で恩恵を受け、公益事業者や産業用ガス消費者は価格下落で恩恵を受ける。LNG開発業者は、米国価格の持続的低位が輸出プロジェクトの採算を改善するため、このデータを注視する。 債券と金利: エネルギーはヘッドラインインフレの重要な要因である。ガス価格が高止まりすれば電気料金や産業コストに波及し、利下げ期待を支えるディスインフレのシナリオを複雑にする。逆に供給が潤沢な市場は緩和の根拠を支持する。 コモディティ複合: ガスは原油、石炭、欧州TTF指標と連動して動くことが多い。米国の需給バランスが緩めば、ヘンリーハブと世界のLNG価格のスプレッドが拡大し、カーゴの仕向地に影響を与える。 暗号資産: デジタル資産はマイニング経済を通じて間接的だが現実的なつながりを持つ。電力価格の上昇はマイナーのマージンを圧縮し、特にガス依存度の高い電力網の事業者にとって影響が大きく、ハッシュレートの伸びやマイナーの売却行動に影響しうる。 通貨: エネルギー主導のインフレが金利をより長く高止まりさせると、米ドルは通常強くなる。インフレリスクを下げる軟調なガス統計は、限界的にドルをやや押し下げる可能性がある。 投資家にとってなぜ重要か 天然ガスは米国電力システムの調整燃料であり、LNGを通じて世界のエネルギー貿易に占める割合も拡大している。貯蔵水準は、天候ショック、設備障害、地政学的混乱に対する市場の緩衝材である。余裕のあるクッションは、電気料金、産業マージン、消費者インフレに波及する価格急騰の可能性を下げる。 現在の鍵となる問いは、現在の注入ペースが冬前の十分な在庫に到達するのに足る速さかどうかである。積み増しが平常並みかそれを上回れば、市場は寒波をパニックなく吸収できる。遅れれば、冬の契約に織り込まれたリスクプレミアムが上昇し、投機資金を呼び込み変動率を増幅させる。 ポートフォリオ構築にとっての結論は明快だ。ガスへのエクスポージャーは真のインフレ・地政学ヘッジだが、同時に最も天候に敏感で変動の大きいコモディティ取引の一つでもある。ポジションサイジングとヘッジの規律は、他のほとんどどのマクロ資産クラスよりもここで重要である。 主なポイント 9月11日に終わる週の貯蔵量は44Bcf増加。中間的な積み増しで、市場は5年平均に対する余剰か不足かに注目し続ける。 期近のヘンリーハブ先物が主要な価格発見の手段であり、カーブ形状が冬のリスク期待を明らかにする。 エネルギー敏感な株式、LNG輸出業者、公益事業者、マイナーはいずれも二次的エクスポージャーを持つ。...

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBがタカ派的な利上げを実施:株は上昇、原油は下落、金は4,370ドルに接近

FRB、3.75%~4.00%へ利上げし追加利上げを示唆 TREE NEWS 報道: 連邦準備制度理事会(FRB)は政策金利であるフェデラルファンド金利を25ベーシスポイント引き上げ、誘導目標レンジを3.75%~4.00%とした。採決は12対0の全会一致で、同時に公表されたドットプロットは年内にあと少なくとも1回の利上げを示唆した。委員会メンバー18人のうち16人が2026年のさらなる引き締めを予想し、中立金利の中央値予想は3.06%から3.25%へと上昇した。ケビン・ウォーシュ議長は記者会見で「緩和の一服を取り除いた」という表現を3回用い、金融環境は依然として「制約的とは程遠い」と強調した。 市場は異例の組み合わせで反応した。株式と債券がそろって上昇する一方、原油は急落した。ダウ平均は0.9%上昇、S&P 500は1.2%高、ナスダックは1.5%高となった。10年米国債利回りは8ベーシスポイント低下して4.95%、ブルームバーグ・ドルスポット指数は0.2%下落、ブレント原油は4.0%下落して1バレル101.59ドル、WTIは約3%下落して94.64ドル、スポット金は2.4%上昇して1オンス4,366ドルとなり、銀は4.0%高の65.49ドルだった。 タカ派利上げでリスク資産が上昇した理由 タカ派的政策と株高という一見矛盾する現象には明快な説明がある。投資家はより混乱を招く結果を恐れていたが、FRBの全会一致の採決は、積極的な引き締めサイクルを開始するというよりも債券市場を落ち着かせようとする試みと受け止められた。ラファー・テングラー・インベストメンツの債券部門責任者バイロン・アンダーソンが述べたように、FRBは「利上げする以外に選択肢がなく、さもなければ債券市場でより大規模な売りが生じた」のであり、12対0の採決は新たなサイクルを宣言するのではなく市場をなだめようとしていることを示している。 他の市場参加者は文言の変化に注目した。ジャナス・ヘンダーソンのポートフォリオマネジャー、ダニエル・シルク氏は、委員会がインフレを供給ショックに帰する文言を削除したことを指摘し、政策当局者が一時的な外部要因ではなく、より広範で持続的な物価圧力を見ていることを示唆していると述べた。 コモディティは独自の事情を物語った。サウジアラビアがドローン攻撃を受けた東西パイプラインの能力の約半分を数日以内に回復し、約6週間以内に完全稼働させるよう取り組んでいるという報道が供給懸念を和らげた。イランが「最後の一滴の血まで」戦うとの言辞は地政学的リスクを残しているが、現時点では供給側の緩和が支配的となった。 投資家にとっての意味 金利:短期ゾーンは依然として脆弱だ。ゴールドマン・サックスは一時的な利上げから9月と10月の連続利上げへと経路を迅速に修正し、マネーマーケットは現在10月の追加利上げの確率を約50%と織り込んでいる。ストラテジストのヨアヒム・クレメント氏は、2027年にかけての追加利上げ期待は高すぎる可能性があり、債券利回りがここから低下する可能性があると主張する。それはひいては株式を支えるだろう。 株式:10年債利回りの低下は長期デュレーションの成長銘柄にとって追い風となる。記憶装置用チップと光通信の銘柄が木曜日の上昇を主導し、SKハイニックスは約5%高、マーベル・テクノロジーは約5%高となった。個別銘柄では、アマゾンが最大3億4,000万ドル相当の同社株を購入するワラントを確保したことを受けジェネラックが約31%急騰し、ネビウスは10月1日からGPUクラウド価格を約20%引き上げる計画で約10%上昇した。 コモディティと金:原油の後退は需要減ではなく供給期待の改善を反映しているため、中東の緊張が再び高まればこの動きは続かない可能性がある。金がドル安とともに4,370ドルに向けて上昇したことは、投資家がインフレの持続と政策の不確実性の両方にヘッジしていることを示唆する。 通貨:緩やかなドル安は、FRBが消費者や企業に負担をかけずにこれ以上大幅に引き締められるとは市場が疑っていることと整合する。トゥルーステージのチーフエコノミスト、スティーブ・リック氏も同様の慎重さを示し、再度引き締める前に今回の利上げを機能させるようFRBに促した。 主なポイント FRBのタカ派利上げは当面の不確実性を取り除き、リスク資産に息継ぎの機会を与えたが、議論は「利上げするか?」から「どこまで、どれだけ速く?」へと移った。投資家にとっての実務的な含意は、短期ゾーンのスティープ化、10年債利回りのピークアウトの可能性、AI関連ハードウェア銘柄の持続的な強さ、そしてクリーンなディスインフレ勝利ではなく持続的なインフレリスクを織り込む金市場である。

TREE NEWS 編集部 · 2026年9月17日
マクロ

BAIC ArcfoxがアルファT7 SUVを発売、中国15万元EV価格戦争が激化

BAIC Arcfox、中国で最も競争の激しいEVセグメントにアルファT7で参入 TREE NEWS 報道: BAIC Arcfoxは9月16日にアルファT7を発表し、13万6,800元から17万2,800元の価格帯で9つの仕様を投入した。補助金適用後の価格は13万2,800元から16万8,800元となる。この新しい大型5人乗りSUVはブランドのラインナップの空白を埋めるもので、中国で単一最大の新エネルギー車(NEV)価格帯であり、競争が最も激しく販売台数も最大の市場に参入する。 アルファT7はバッテリー電気自動車と航続距離延長型(レンジエクステンダー)の両方のパワートレインを用意する。一部の仕様には華為(ファーウェイ)のQiankun ADS 5 Pro先進運転支援システムが搭載され、市街地および高速道路でのナビゲーション支援や自動駐車が可能だ。車体の全長は5,020mm、ホイールベースは3,040mm。レンジエクステンダー版はCLTC電動走行距離320km、総合航続距離1,315kmを実現し、純電動版は800V高電圧プラットフォームで650kmと715kmの選択肢を提供する。 なぜ15万元セグメントが重要なのか 2025年の10万〜20万元NEVセグメントの販売台数は694万台を記録し、前年比24%増加した。そのうち10万〜15万元の価格帯は59.5%増の355万台に拡大した。この価格帯は初めての購入者と家族の買い替え需要を取り込んでおり、量産車メーカーにとって最も戦略的に重要な戦場となっている。 このセグメントの競争は、単純な価格や航続距離の比較から、車内空間、充電速度、知能運転能力、ディーラーサービス網を含むより広範な競争へと移行している。LeapmotorのC11、DeepalのS07、BYDのSong Ultraなどの競合車種がすべて刷新され、かつては低価格カテゴリーだった領域に800Vプラットフォームと都市ナビゲーション支援運転を押し込んでいる。 BAIC Arcfoxの成長軌道 BAIC Arcfoxは2025年に16万1,000台を販売し、前年からほぼ倍増した。今年の1〜7月の累計納車台数は10万4,100台に達し、80.25%増加。7月だけで2万3,500台を納車し、前年比150.45%の急増となった。同ブランドは全国のディーラー網を700店舗以上に拡大し、年末までにサービス網を1,000拠点以上に拡大する計画だ。 親会社のBAIC BlueParkは上半期の販売台数が9万8,900台(47.27%増)、売上高が21.86%増の116億元となったと報告した。株主に帰属する純損失は前年の23億1,000万元から19億4,000万元に縮小し、販売台数の伸びと製品構成の改善が徐々にキャッシュバーンを減らしていることを示唆している。 市場への影響 業界全体の利益率圧迫:装備が充実し競争力のある価格の大型SUVがさらに15万元価格帯に参入することで、既存企業への価格圧力が強まる。すでに薄利で運営している自動車メーカーは、さらなる収益性の悪化に直面する可能性がある。 華為エコシステムの拡大:Qiankun ADS 5 Proを量産車に統合することで、華為の知能運転サプライヤーとしての支配的地位が強化され、パートナーネットワークに利益をもたらす一方、独立系ADAS開発者に圧力をかける。 サプライチェーンの受益者:15万元セグメントで800Vプラットフォームと先進運転支援ハードウェアの採用が進むことで、パワー半導体、高電圧コネクタ、センサー部品の需要が支えられる。 統合リスク:製品密度が高まり価格競争が続く中、規模が限られブランド認知度が低い小規模EVメーカーは市場撤退リスクが高まる。 投資家向けの重要ポイント...

TREE NEWS 編集部 · 2026年9月17日
マクロ

家族の経済的介護者の燃え尽き:隠れた経済シグナル

家族の経済的介護者の燃え尽き:隠れた経済シグナル TREE NEWS 報道: ある個人金融アドバイスのコラムが、見過ごされがちながら拡大している経済現象を浮き彫りにした。それは、資金が尽きかけている親族を支えることによる金銭的・精神的負担である。読者からの手紙では、経済的困難に直面しているいとこを常に助けながら、自分の家族から離れて過ごす時間やガソリン代、食事代に多額の費用を費やしている状況が綴られている。読者は、いとこの姉妹にも負担を分担してもらうことを期待するのは不合理なのかと問いかけている。この話は個人的なジレンマとして語られているが、より広いマクロ経済の現実を反映している。インフレ、高金利、実質賃金の停滞が家計予算を圧迫する中、ますます多くのアメリカ人が事実上の家族の経済的介護者となっており、消費支出、貯蓄、労働市場参加に波及効果をもたらしている。 何が起きたのか 匿名の手紙の書き手は、資金が尽きかけているいとこに対して、継続的な金銭的・実務的支援を提供してきたパターンを詳述した。この支援には、直系家族から離れる時間や、ガソリン代や外食費などの自己負担費用が含まれる。書き手の不満は、介護責任の不公平な配分、特にいとこの姉妹がもっと貢献すべきだという期待に集中している。このコラムの回答は、通常、予算編成や境界線の設定に関するアドバイスを提供するが、より大きな問題を浮き彫りにしている。家族が提供する非公式のセーフティネットは、ますます圧力にさらされているのだ。 市場への影響 この話は直接市場を動かすものではないが、圧迫された消費者の症状である。親族を支援するために収入を振り向ける家計は、裁量的支出力が低下する。これは小売、旅行、娯楽などのセクターの重しとなる可能性がある。また、介護者が緊急資金に手を付けたり、クレジットカード債務を負ったりする可能性があるため、貯蓄率や債務水準にも影響を与える。投資家にとっての重要なポイントは、米国経済の柱としてしばしば言及される消費者の回復力が、見出しの小売売上高が示唆するよりも脆弱かもしれないということだ。家族の支援ネットワークが崩壊しつつあるなら、特に低・中所得世帯の間で消費の減速を示す可能性がある。 債券、通貨、コモディティ 債券市場では、家計の経済的ストレス増大が、消費者ローン、自動車ローン、クレジットカードの延滞率上昇につながる可能性がある。これは最終的に、消費者向けセクターの社債スプレッドを圧迫するかもしれない。通貨面では、消費者の弱体化が、連邦準備制度の利上げ鈍化あるいは利下げの期待につながれば、米ドル安に寄与する可能性がある。コモディティ、特にガソリンは直接影響を受ける。介護者のガソリン支出は、家計を圧迫する継続的な輸送コストを反映している。より多くの家族が運転や外食を控えれば、原油や農産物の需要が緩和される可能性があるが、個人レベルでの効果は限定的だろう。 投資家にとってなぜ重要か 投資家は、クレジットカード延滞率、貯蓄率、消費者信頼感など、家計の財務に関するオルタナティブデータを監視すべきだ。この話は、マクロ経済の集計値が家計レベルの重大な苦境を覆い隠す可能性があることを思い起こさせる。介護負担が増大するにつれ、特に女性や高齢労働者の労働力参加率を低下させ、労働市場を引き締め、賃金を押し上げる可能性がある。これは潜在的なインフレ要因だ。さらに、より多くの家族が親族を支援せざるを得なくなれば、裁量的支出に依存する企業は逆風に直面するかもしれない。暗号資産関係者にとっては、伝統的な家族支援システムへの負担が、代替の貯蓄・融資メカニズムとして分散型金融への関心を加速させる可能性があるが、それは依然としてニッチな反応にとどまっている。 主なポイント 消費者ストレスは上昇中: 非公式の家族支援ネットワークはインフレと高金利の下で緊張しており、消費者支出の潜在的な弱さを示唆している。 セクター監視: 介護者が支出を削減するにつれ、小売、旅行、外食セクターは需要減少に見舞われる可能性がある。 信用リスク: 家計の財務的義務の増大は延滞率の上昇につながり、消費者金融業者や債券保有者に影響を与える可能性がある。 労働市場への影響: 介護義務は労働力参加を減少させ、賃金圧力を高める可能性がある。 代替金融: このストレスは一部を分散型金融ツールへと向かわせるかもしれないが、主流の採用は依然として限定的だ。 結局のところ、この個人的な話はマクロトレンドの縮図である。アメリカの消費者は一枚岩ではなく、家族介護の隠れたコストは今後数ヶ月の経済成長の重しとなる可能性がある。

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBが3年ぶりに利上げ、市場はウォーシュ議長のタカ派路線を織り込む―米国債利回りは反落

FRBが3年ぶりに利上げ、米国債8日続落に終止符 TREE NEWS 報道: 連邦準備制度理事会(FRB)は木曜日、3年ぶりとなる利上げを実施し、利下げを求める政治的圧力に屈することなく、インフレとの闘いへのコミットメントを再確認した。この措置は広く市場に織り込まれていたものの、動揺する米国債市場を落ち着かせた。10年債利回りは4.97%に低下し、8営業日連続の上昇に終止符を打った。2年債利回りは3ベーシスポイント低下して4.70%となり、水曜日に付けた2024年の高値から後退した。 投資家の真の懸念は利上げそのものではなく、FRBが土壇場で利上げを見送る可能性だった。利上げ見送りとなれば、中央銀行の決意に対する疑念が再燃し、新たな債券売りの波を引き起こす可能性があった。利上げが実施されたことで、このテールリスクは後退した――少なくとも現時点では。 頑固なインフレがウォーシュ議長のタカ派姿勢を裏付け FRB議長ケビン・ウォーシュ氏の発言は、さらなる引き締めへの期待を強調した。FRBが重視するインフレ指標であるコアPCEは7月に3.7%となり、2023年以来の高水準に近く、2%目標を大きく上回った。ウォーシュ氏は、夏のインフレデータは基調的な物価動向に意味のある改善をまだ示していないと指摘した。 ドットプロットは年内あたりもう1回の利上げの中央値予想を示す一方、金利スワップは2027年半ばまでにさらに3回の利上げを織り込んでいる。今回の利上げは短期的な売り圧力を緩和したかもしれないが、金利が高止まりするとの市場の見方は変わっていない。 市場への示唆:短期ゾーンの緩和、長期ゾーンの圧力 イールドカーブの反応は2つの物語を語っている。短期ゾーンは追加引き締めの可能性を再評価しているが、長期ゾーンはインフレ、財政赤字、国債の大量供給に縛られたままだ。 株式: 株式市場は「より長期にわたる高金利」の割引率に直面している。長期金利に最も敏感なグロース株やテクノロジー株は、10年債利回りが再び5%に向かえば圧力が続く可能性がある。原油高がインフレ期待を煽る中、バリュー株やエネルギーセクターがアウトパフォームするかもしれない。 債券: 短期米国債は魅力的なキャリーを提供するが、長期デュレーションへのエクスポージャーはリスクが高い。BNPパリバの米国金利戦略責任者グニート・ディングラ氏は、FRBが金利を再び制約的な領域に戻すと主張し、30年米国債を5.6%の目標利回りでショートすることを推奨している。一方、ノイバーガー・バーマンのオルミデ・オウォラビ氏は、金利が現在の高値で安定すると予想し、選択的にデュレーションを追加する計画だ。 暗号資産: デジタル資産は依然としてリスクセンチメントや実質利回りと相関している。タカ派的なFRBは通常暗号資産に圧力をかけるが、根強いインフレはインフレヘッジとしてのビットコインの根拠を強める可能性がある。今後のインフレ指標発表を巡ってはボラティリティに注意が必要だ。 コモディティ: 中東の緊張が原油を押し上げ、インフレ期待を強め、債券市場のストレスを増大させている。エネルギーは依然としてインフレの主要な不確実要因だ。 為替: タカ派的なFRBは短期的にドルを支える。特に低金利通貨に対してはそうだ。しかし、長期ゾーンの財政懸念が強まれば、タームプレミアムの上昇がドルの逆風となる可能性がある。 投資家が注視すべき点 世界の政府債利回りは2007年以来の平均高水準に上昇しており、その要因は米国の金融政策だけでなく、インフレ、財政供給、地政学的リスクが広く混ざり合っている。木曜日の米国債利回りの反落は、利上げ後の短期的な安堵の反発に見え、長期ゾーンの圧力が解消されたわけではない。 投資家は3つの点に注目すべきだ。今後のPCEとCPIの発表でディスインフレの兆候を確認すること、FRBの追加引き締めペースに関するガイダンス、そして財政ストレスの指標としての国債入札需要だ。インフレが依然高く、資金調達需要が持続する中、長期ゾーンの利回りは上昇圧力に直面し続ける可能性がある。金利の高止まりを見据えたポジションを取りつつ、急騰時に選択的にデュレーションを追加することが賢明と思われる。

TREE NEWS 編集部 · 2026年9月17日
マクロ

日銀の利上げ確率が9月会合前に98%に達し、円が156を突破

FRBの引き締めで米日の金利差が再拡大し、円が156を下回る TREE NEWS 報道: 連邦準備制度理事会(FRB)が25ベーシスポイントの利上げを実施し、インフレが依然として高すぎ、かつ持続的であると示唆したことを受け、円は対ドルで156の水準を下回り、一時1%下落して156.42をつけた。FRB議長のケビン・ウォーシュ氏はさらなる引き締めの可能性を示唆し、米日の金利差拡大への期待が再燃した。これは近年の円安を推進する最も重要な要因である。 この動きは、9月17〜18日に会合を開く日銀への圧力を強めている。オーバーナイト・インデックス・スワップ市場では、日銀が基準金利を1%から25ベーシスポイント引き上げる確率が98.2%と織り込まれている。この利上げはほぼ完全に市場に織り込まれており、市場の焦点は日銀が動くかどうかから、植田和男総裁が今後の引き締めペースについて何をシグナルするかに移っている。 今回が異なる理由 過去10年の大部分において、日銀はマイナス金利、イールドカーブ・コントロール、大規模な国債購入を用いて、FRBが積極的に利上げする中でも国内の借入コストを抑え込んできた。その断絶は終わった。これらの非伝統的なツールは2024年に解体され、米国の金利動向が日本の為替と債券市場に直接的に伝わるようになった。 したがって、円が156を下回ったことは単なる通貨のマイルストーンではない。それは日銀の正常化路径に対するストレス信号であり、9月会合の重要性を大幅に高めるものである。 市場への影響 為替: 金利差が拡大する中、25bpの利上げだけでは円安を反転させる可能性は低い。植田総裁のガイダンスが予想より弱ければ、トレーダーはすぐに160を試すだろう。この水準は以前、日本当局が介入に踏み切った水準である。タカ派的なサプライズや連続利上げの示唆は、円のショートスクイーズを引き起こす可能性がある。 日本国債(JGB): 正常化の加速を示すいかなるシグナルも、特に日銀が購入を既に縮小している長期ゾーンを中心に、イールドカーブ全体で利回りを押し上げるだろう。これは、日本の機関投資家が外国債券の最大の保有者の一つであるため、世界的に重要である。 株式: 日本の輸出企業は短期的に円安の恩恵を受けるが、160への急速な動きは介入リスクとボラティリティを高める。国内志向の株式や銀行は金利路径に敏感である。米国では、タカ派的なFRBとタカ派的な日銀が二重の引き締めインパルスとなり、広くリスク資産に圧力をかける可能性がある。 暗号資産: ビットコインやその他のリスク感応度の高いデジタル資産は、通常、世界的な流動性環境に反応する。FRBと日銀の同時引き締めバイアスは、投機的資産に利用可能な限界流動性を減少させ、短期的に暗号資産の逆風となる。 コモディティ: 円安は日本のエネルギーと食料の輸入コストを押し上げ、国内インフレを助長する。これはまさに日銀が避けたいダイナミクスである。金は通貨不安と政策不確実性に対するヘッジとしてサポートを見出すかもしれない。 核心的な問い:方向性ではなくペース 25bpの利上げがほぼ確実となった今、真の変数は植田総裁の会合後のコミュニケーションである。市場は3つの点を分析する:日銀が連続利上げを示唆するか、50bpの動きの扉を開くか、そしてインフレ見通しにおいて円安をどう位置づけるか。円安の消費者物価へのパススルーが強まれば、日銀はより速く動く余地を得るが、動きが遅すぎれば無秩序な通貨下落のリスクがある。 投資家への重要なポイント 日銀の9月会合は今や二項対立のリスクイベントである:タカ派的なガイダンスは世界的な債券売りと円高を引き起こす可能性があり、ハト派的なガイダンスはUSD/JPYを160に向かわせ、介入を招く可能性がある。 日本の投資家による巨額の外国資産保有は、日銀の政策変更が米国債、欧州債、世界のクレジット市場に波及することを意味する。 FRBと日銀の二重引き締めは、暗号資産やその他の投機的資産にとって流動性の逆風である。 介入ゾーンとして可能性の高いUSD/JPY 158〜160と、正常化に対する市場の確信を示す最も明確なシグナルとして日本国債10年利回りを注視せよ。

TREE NEWS 編集部 · 2026年9月17日
マクロ

職場での過剰共有:投資家が無視できない隠れた生産性とガバナンスのリスク

職場での過剰共有:投資家が無視できない隠れた生産性とガバナンスのリスク TREE NEWS 報道: ある管理職が、デリケートな職場の問題について公に助言を求めた。従業員が個人的な情報を共有しすぎている一方で、以前は管理職が自身の生活について十分に共有していないと不満を述べていたのだ。この問いは、広く読まれている個人金融のアドバイスコラムで取り上げられ、オフィスの現場をはるかに超えて反響を呼んだ。これは現代の企業文化における高まりつつある緊張を浮き彫りにしている。すなわち、職業上と個人上の境界線の曖昧化、そして権威と効率性を維持しながら感情的な開放性を演じるよう管理職に課されるプレッシャーである。 これは市場を動かす出来事というよりも人事部門の珍事のように思えるかもしれないが、その根底にある問題——企業が職場文化、コミュニケーションの規範、従業員エンゲージメントをいかに管理するか——は、生産性、定着率、そして最終的には株主価値に現実的な影響を及ぼす。主要セクターで労働市場が依然として逼迫し、リモートワークがチームの力学を再形成した時代において、企業がこうしたソフトな問題にどう対処するかは、営業利益率からレピュテーションリスクに至るまで、あらゆるものに影響を与え得る。 これが市場にとって重要な理由 この話は単一の企業に関するものではないが、投資家が注視すべきより広範なトレンドを反映している。すなわち、職場の機能不全のコストの上昇である。過度な個人情報の開示は、時間の浪費、対人関係の摩擦、さらには機密情報が不適切に共有された場合の法的リスクにつながり得る。逆に、強制的な親密さを求める文化は信頼を損ない、特に職業上の境界線を重視する高業績者層の離職を促す可能性がある。 株式投資家にとって、その含意は間接的だが意味のあるものだ。強固な経営慣行と健全な文化を持つ企業は、長期的にアウトパフォームする傾向がある。従業員関係を誤って管理する企業は、高い離職率、低い生産性、雇用訴訟へのより大きなエクスポージャーに直面する可能性がある。これらの要因は、特に人的資本が主要資産であるサービス指向産業において、利益やバリュエーション倍率を圧迫し得る。 債券市場では、職場の不安定さが業務の混乱やレピュテーションの損傷につながる場合、信用力に影響を及ぼし得る。小規模企業にとって、有害な文化は格付機関が最終的に指摘する可能性のある隠れた負債となり得る。多くのプロジェクトが分散型の貢献者とオープンなコミュニケーションチャネルに依存する暗号資産および分散型金融(DeFi)の領域では、透明性とプライバシーのバランスを取るという課題はさらに深刻である。公開フォーラムでの過剰共有はプロジェクトをセキュリティリスクに晒す可能性があり、過度な秘密主義はコミュニティの信頼とトークン価値を損ない得る。 コモディティと通貨への直接的な影響はより小さいが、労働市場の効率性と企業ガバナンスというより広範なテーマは、マクロ経済の期待に影響を与える。職場の機能不全が広範になれば、生産性の伸びの鈍化に寄与し、それが今度はインフレと金利の軌道に影響を及ぼす可能性がある。中央銀行は、生産性が賃金圧力と長期的な成長潜在力に影響を与えるため、それを注意深く監視している。 投資家への示唆 文化は財務上の変数である。 投資家は、ESGおよびガバナンス分析の一環として、従業員レビュー、離職率、経営の質に注意を払うべきである。劣悪な職場文化は、業務上の弱さの初期警告サインとなり得る。 人的資本リスクは現実である。 知識集約型セクターでは、文化的なミスマッチによる主要人材の喪失は高くつき得る。過剰共有を強制することなく心理的安全性を育む企業は、人材をよりよく定着させられる可能性が高い。 規制上および法的な波及効果に注意する。 過剰共有がハラスメントの申し立てやデータプライバシー侵害につながれば、企業は罰金や訴訟に直面し、株主にとってヘッドラインリスクを生み出す可能性がある。 マクロ的な含意は微妙だが存在する。 持続的な職場の非効率性は生産性を押し下げ、時間とともにインフレと金融政策に影響を及ぼし得る。 最終的に、この管理職のジレンマは、現代企業が直面するより大きな課題の縮図である。すなわち、プロフェッショナリズムや効率性を犠牲にすることなく、分極化し常時接続された世界で結束力のあるチームをいかに構築するか、である。投資家にとっての教訓は明快だ——ソフトなものはハードなコストになり得るのであり、それを無視することは高くつく過ちとなり得る。

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBの利上げは予想通り:市場は成長ナラティブへシフトしているのか?

FRBが利上げを実施 — だが真のシグナルはガイダンスにある 連邦準備制度理事会(FRB)は広く予想されていた通り利上げを実施した。この動きは決定前の数日間で先物市場に完全に織り込まれていた。しかし、見出しの数字が本題ではなかった。株式からビットコイン、トークン化されたリアルワールド資産に至るまでのリスク資産にとって重要なのは、ケビン・ウォーシュ議長と付随する政策声明が、今後の道筋について市場に何を伝えたかである。 債券市場は発表自体にはほとんど反応せず、短期国債利回りは数ベーシスポイントしか動かなかった。この落ち着いた反応は、投資家がすでに利上げを吸収しており、代わりにターミナルレートとピボットのタイミングに関する手がかりをフォワードガイダンスから読み取っていたことを示唆している。 声明が実際に伝えたこと 際立ったシグナルは3つあった。第一に、インフレに関する委員会の文言は継続的な進展を認めつつも、勝利を宣言するには至らず、データが正当化すればさらなる引き締めの余地を残した。第二に、ドットプロットは一部のタカ派が期待したよりも浅い経路を示唆し、追加利上げのハードルが上がっていることを示した。第三に、そして成長志向の投資家にとって最も重要なのは、声明が生産性と投資のテーマに傾いたことである — 純粋なインフレとの戦いから長期的な成長フレームワークへの微妙なシフトである。 この第三の点で、ナラティブの転換が可視化される。需要抑制だけでなく投資主導の拡大を軸に政策を枠組みすることで、FRBはインフレ期待が anchored されている限り、より高い成長均衡に満足していることを事実上示唆した。 暗号資産とトークン化資産への含意 短期的な圧力: より長期にわたる高金利は、無利子資産を保有する機会費用を高め、暗号資産市場は通常これを最初に感じる。今後数週間は継続的なボラティリティを予想すべきだ。 長期的な追い風: FRBが成長ナラティブへと舵を切っているなら、実際の生産性に関連するセクター — AIインフラ、エネルギー転換、トークン化されたリアルワールド資産 — は、資本がディフェンシブなポジションからテーマ型成長へとローテーションするにつれて恩恵を受ける立場にある。 実質利回りが重要: トークン化された国債や利回り付きステーブルコイン商品は、名目金利が高いときに競争力が増すが、FRBが近い将来の利下げを示唆すれば、その相対的な魅力は薄れる。 今後の見通し 投資家は見出しで取引したくなる誘惑に抵抗すべきだ。より持続的な結論は、政策フレームワークが危機管理から成長の stewardship へと進化しているように見えることである。暗号資産とRWA市場にとって、この移行は短期的には荒い動きとなる可能性が高いが、複数四半期の地平では建設的である。繁栄するセクターは、安価なレバレッジに依存するものではなく、真のキャッシュフローと実世界のユーティリティを持つものになるだろう。成長ナラティブが一回の会合のシグナル以上のものであることを確認するために、次のインフレ統計とその後のFOMC議事録を注視せよ。

TREE NEWS 編集部 · 2026年9月17日
マクロ

イングランド銀行の決定:市場の真の焦点は金利ではなくQTに

注目はバランスシートに集まる TREE NEWS 報道: イングランド銀行(BOE)の金融政策会合が現地時間の今週木曜日19時に開催されるが、今回は異例の注目を集めている。ただし、その理由は金利決定ではない。金利は据え置かれるとの見方が広く予想される中、市場の関心は中央銀行の量的引き締め(QT)プログラムの行方へと決定的に移っている。投資家は、BOEがアクティブな国債売却を縮小するのか、あるいは一時停止するのかに注目している。 アナリストの見方は分かれているが、アクティブな債券売却のペースが鈍化すれば、英国債にとってポジティブと受け止められる可能性が高い。あるストラテジストが指摘するように、今やQTの方が重要な市場イベントであり、その発表は金利決定そのものよりもはるかに重要になり得る。 なぜ今、金利よりもQTが重要なのか BOEのQTプログラムは、パンデミック期の量的緩和で蓄積された国債ポートフォリオを縮小するために設計された。2022年2月以来、中央銀行は保有資産を約9,800億ポンドから4,890億ポンドへと減少させている。BOEの市場参加者調査によると、コンセンサスは、来年10月から始まる12カ月間でバランスシート縮小ペースが年500億ポンドに鈍化すると予想しており、これは約200億ポンドのアクティブ売却を意味する。 しかし、今週の報道では、BOEが長期国債の売却を完全に停止する可能性が示唆され、この見通しが広く議論を呼んでいる。あるストラテジストの基本シナリオは、アクティブ売却から純粋なパッシブQTへの移行である。つまり、二次市場で売却するのではなく、満期到来に伴ってバランスシートから自然に落ちるのを待つというもので、これは英国債を支える動きとなる。 ロングエンドは深刻な圧力下にある 長期国債が最も大きな負担を負っている。ストラテジストの推計では、QTはすでに30年国債利回りをさらに70ベーシスポイント押し上げた。大量発行と中央銀行の市場での存在感縮小という組み合わせが、ロングエンドに最も打撃を与えている。なぜなら、年金基金などの伝統的買い手が近年、長期債務への需要を大幅に減らしているからだ。 一方で、長期国債のアクティブ売却は事実上損失を伴って行われており、英国政府に数十億ポンドのコストを強いているため、プログラムへの批判が強まっている。利回りは1998年以来の高水準に急騰し、長期借入コストの上昇は来月の予算案を前に政府の財政的余力を蝕んでいる。 一時停止は本当に効果があるのか? たとえBOEが売却停止を発表しても、市場参加者の中にはその効果は限定的だと考える向きもある。英国債は依然として外部ショックにさらされている。例えば、中東情勢の悪化が原油価格を押し上げ、インフレ懸念を再燃させるといった要因は、いかなるQT調整でも解決できない。 BOEが大きな変更をまったく行わない可能性もあると警告する声もある。あるストラテジストは、中央銀行は「QTに対する金融政策のコントロールの境界を曖昧にしないよう現状維持を選ぶ」との見方に傾いている。中央銀行が政府の財政ニーズに合わせて売却戦略を修正すれば、独立性に疑問を投げかける可能性があるとの懸念がある。 投資家向けの重要ポイント 金利据え置きではなくQTの詳細に注目:アクティブ売却の縮小幅と構成が英国債市場の反応を左右する。 ロングエンド国債が圧力点:アクティブ売却の一時停止や減速は、QTが利回りを約70bp押し上げた30年債に最も恩恵をもたらす。 財政的余地は縮小:利回りが数十年ぶりの高水準にあり、予算案が迫る中、より安価な長期借入は政府への圧力を和らげる。 外部リスクは持続:原油主導のインフレと地政学的緊張の高まりは、QT緩和の効果を相殺し得る。 独立性への懸念は残る:QTが財政ニーズに合わせて曲げられているとの見方があれば、市場を不安定にさせる可能性がある。 BOEの目標は最終的にすべての国債保有を売却することであり、三つの原則に基づいている。金利が主要なツールであり続けること、売却は市場機能を混乱させてはならないこと、プロセスは漸進的かつ予測可能であるべきことだ。これらの原則と市場の現実とのバランスを取ることが、今回の決定の核心的な試練である。

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBが3.75%〜4.00%へ利上げ、2023年以来初、ドットプロットは2026年にあと1回を示唆

FRBが2023年以来初の利上げを実施、さらなる引き締めを示唆 連邦準備制度理事会(FRB)は2026年9月16日、基準となるフェデラルファンド金利を25ベーシスポイント引き上げ、目標レンジを3.75%〜4.00%とした。これは2023年7月以来の利上げとなり、市場が緩やかな利下げサイクルを期待していた長期間の据え置きに終止符を打った。利上げ自体は先物市場で広く織り込まれていたが、同時に示されたドットプロットは予想以上にタカ派的な姿勢を明らかにした。FOMC当局者の80%以上が2026年末までに少なくともあと1回の利上げを予想している。発表を受けて米国株は急落し、金利に敏感なセクターが下落を主導した。 市場の反応とマクロ環境 市場の即時反応は顕著だった。S&P 500とナスダック総合指数はいずれも大幅安で取引を終え、2年物米国債利回りはトレーダーが終端金利の予想を再調整する中で急上昇した。ドル指数は上昇し、世界のリスク資産に圧力をかけた。FRBの決定は、特にサービスと住宅における根強いインフレ圧力と、中央銀行が快適と考える水準を上回る引き締まった労働市場を反映している。最近のデータでは、コアPCEインフレがFRBの2%目標を上回って推移し、賃金上昇が生産性の伸びを引き続き上回っていることが示された。 暗号資産とデジタル資産への影響 暗号資産市場にとって、FRBのタカ派への転換は新たな不確実性の層をもたらす。より長期にわたる高金利は通常、投機的資産の重しとなり、暗号資産は歴史的に流動性環境に敏感に反応してきた。ビットコインと主要アルトコインは発表後の数時間ですでに下落している。しかし、FRBの引き締めサイクルが2027年まで続けば、インフレヘッジおよび代替通貨システムとしての暗号資産の構造的ナラティブが勢いを増す可能性がある。現実世界資産(RWA)のトークン化プロジェクトは、しばしば利回り差と従来型金融(TradFi)との統合に依存しており、伝統的な債券利回りが高止まりする中で逆風に直面する可能性がある。 DeFiとステーブルコインの動向 分散型金融(DeFi)プロトコルでは、資本コストの上昇に伴い借入需要やステーブルコインの発行に変化が見られるかもしれない。ユーザーが利回り機会を活用しようとすれば、レンディングプラットフォームの利用率が上昇する可能性があり、ステーブルコイン発行体は準備金収入の増加から恩恵を受けるかもしれない。デレバレッジや安全資産への資本逃避の兆候がないか、オンチェーンデータが注視されるだろう。 今後の見通し FRBのドットプロットは、2027年初頭までに終端金利が4.25%を上回る可能性を示唆しており、これは2026年初頭に支配的だった緩和期待からの大きな転換となる。暗号資産投資家にとって重要な問題は、デジタル資産がマクロ流動性サイクルから切り離されるかどうかである。ビットコインETFとトークン化国債の機関投資家による採用拡大は、ある程度の緩衝を提供するかもしれないが、この資産クラスは依然としてリスクセンチメントと広く相関している。市場参加者は継続的なボラティリティに備えるべきであり、今後のCPIと雇用統計が重要なデータポイントとなる。特にインフレデータが冷え込まなければ、11月のFRB次回会合が極めて重要となる。いつも通り、この変化するマクロ環境を乗り切るには、慎重なリスク管理とファンダメンタルズへの注目が不可欠である。

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBが3年ぶりに利上げ:スタグフレーション懸念と引き締めバイアスの衝突

FRBの3年ぶり利上げ — 記者会見が実際に明らかにしたこと 連邦準備制度理事会(FRB)は3年ぶりに政策金利を引き上げ、長期にわたる緩和サイクルに終止符を打ち、インフレとの闘いがまだ終わっていないことを示唆した。見出しとなった決定を超えて、記者会見では、広く事前に示唆されていた利上げそのものよりも、市場 — 特に暗号資産 — にとってはるかに重要な、あまり議論されていないいくつかの詳細が明らかになった。 実際に新しかったこと ほとんどの報道は、物価安定の回復に関するおなじみの論点を繰り返すだけだった。真に新しかったシグナルはより微妙だった。政策当局者がリスクのバランスをどう位置づけるかの変化、あらかじめ定められた道筋にコミットすることへの消極姿勢、そしてインフレが粘着的であることが判明した場合にさらなる引き締めの扉を開いておく文言である。これらのニュアンスは、スタグフレーションの声が高まる中でも、委員会が成長よりも上振れのインフレリスクをより懸念していることを示唆している。 スタグフレーションの影 成長鈍化と持続的な物価圧力の組み合わせが中心的な緊張関係である。FRBが成長よりもインフレを優先すれば、実質利回りは上昇し、流動性は引き締まり、暗号資産を含むリスク資産は新たな圧力に直面する。もし早期に方針転換すれば、信認は損なわれ、インフレ期待は固定されなくなる可能性がある。どちらの道も心地よいものではない。 暗号資産への含意 流動性への感応度: 暗号資産は依然として世界の流動性環境と高い相関を持つ。引き締めバイアスは、最も金利に敏感な資産からまず投機的資本を流出させる。 ドル高: タカ派的なFRBは通常ドルを強め、これはBTCやアルトコインにとって歴史的な逆風となる。 実質利回り: 実質利回りの上昇は無利子資産を保有する機会費用を高め、バリュエーションに圧力をかける。 ダイバージェンス・トレード: FRBが引き締めを行う一方で他の中央銀行が緩和すれば、資本フローがボラティリティを生み、暗号資産市場がそれを増幅する可能性がある。 前方視的な視点 鍵となる問いは、FRBが利上げしたかどうかではなく、これが一度きりなのか、新たな引き締めサイクルの始まりなのかである。市場はCPI、雇用統計、PCEといったその後のあらゆるデータを手がかりに読み解くだろう。暗号資産にとって、短期的な状況は慎重さを促す。より厳しい流動性、より強いドル、高止まりする実質利回りは友好的な背景ではない。しかし、スタグフレーションがFRBを最終的な方針転換へと追い込めば、同じ力学が急激に反転し、辛抱強いポジショニングに報いる可能性がある。投資家はドットプロット、バランスシート縮小のペース、そして委員会の反応関数の変化を注視すべきだ。利上げは終わった。不確実性は始まったばかりである。

TREE NEWS 編集部 · 2026年9月17日
マクロ

FRBの全面タカ派利上げで引き締めサイクルが再始動、ドルは100超え、AIコンピュートは売りをはねのける

誰も織り込んでいなかったタカ派への転換 連邦準備制度理事会(FRB)は全会一致で利上げを決定し、市場がほぼ諦めていた引き締めサイクルを再始動させた。ドル指数は6営業日連続で100の水準を上回り、投資家が政策経路を再評価する中で株式市場を圧迫した。この動きは、他の2つのマクロ・カタリスト、すなわち日本銀行による利上げ観測と、株式オプション・指数オプション・先物の決済を一日に束ねる四半期ごとの「トリプル・ウィッチング」の満期を目前に控えて起きている。 株式はたわむが、コンピュートは折れない 主要指数は下落したが、その打撃は一様ではなかった。特に光通信や半導体サプライヤーといったAIコンピュート関連銘柄は市場全体よりも底堅く推移した。これは資本がリスクから全面的に撤退しているのではなく、モデルの訓練と推論を支える物理的インフラを依然として追い求めている兆候だ。GPUクラウド事業者のNebiusはさらに20%の値上げを断行したが、これは便乗というより、まだ解消されていない需給の不均衡を示しているように読める。 時間外取引では、発電機メーカーのGeneracが40%超急騰した。利上げ環境下にある産業銘柄としては異例の動きだ。そこから読み取れるのは明快である。データセンター建設における拘束条件は、チップの供給ではなく電力の確保になりつつある。 これがデジタル資産にとって重要な理由 ドル高は逆風。 DXYが100を上回る状況は、歴史的に見て暗号資産全体のリスク選好を圧縮する。とりわけドル建て資産やレバレッジをかけたDeFiポジションにとってそうだ。 円キャリー巻き戻しのリスク。 日銀の利上げは金利差を縮め、円調達のキャリートレードの巻き戻しを強いる可能性がある。過去にもクロスアセットで激しいデレバレッジを引き起こしたのと同じメカニズムだ。 コンピュートの希少性は暗号資産ネイティブの物語。 GPUクラウド価格の上昇は、決済をオンチェーンで行う分散型コンピュートネットワークや、現実世界のデータセンター容量に対するトークン化された請求権の経済的根拠を強める。 トリプル・ウィッチングはノイズを増幅する。 満期にかけてはボラティリティの上昇と、信頼できない日中シグナルを覚悟すべきだ。 今後の見通し 今年の大半におけるコンセンサス・トレードは緩和を前提としていた。その前提は今、リアルタイムで試されている。FRBがタカ派路線を維持する一方で日銀が引き締めれば、世界の流動性環境は一四半期のうちに追い風から向かい風へと転じる。暗号資産市場は、見出しの価格ではなく、まず資金調達率とステーブルコインのフローでそれを感じるだろう。 相殺する力も現実に存在する。AIインフラ需要は驚くほど価格に鈍感であることが証明されつつある。GPUクラウドのインフレ1ドルごとに、代替コンピュート市場と、電力およびデータセンター資産へのトークン化されたエクスポージャーを支持する論拠が積み上がる。このサイクルの次の局面を定義するのは、金融政策よりもむしろ、電力とシリコンを誰が握るかかもしれない。

TREE NEWS 編集部 · 2026年9月17日
マクロ

ゴールドマン・サックス、10月のFRB追加利上げを予想:暗号資産への影響とは

ゴールドマン・サックス、10月のFRB追加利上げを予想 TREE NEWS 報道: ゴールドマン・サックスは連邦準備制度(FRB)の金利経路に関する予想を修正し、10月に追加利上げがあるとの見方を示した。この調整は、投資銀行が根強いインフレ圧力と依然として底堅い米国経済を認識しており、FRBが利上げサイクルを終える前にさらなる引き締めを迫られることを示唆している。 この予想修正は、FRBが利上げを終えたのか、それともインフレを2%目標に戻すためにあと1回の利上げが必要なのかについて市場が議論を続ける中で行われた。ゴールドマンの見方の変化はタカ派陣営を強め、暗号資産を含む世界的なリスク資産に波及する可能性がある。 FRBが再び利上げする可能性がある理由 ゴールドマンの更新された見方を支持するいくつかの要因: 粘着性のあるコアインフレ: サービスインフレと住居費は依然として高止まりしており、根底にある価格圧力がまだ完全には抑えられていないことを示唆している。 労働市場の底堅さ: 失業率は低く、賃金上昇率はパンデミック前の水準を上回っており、FRBにさらなる引き締めの余地を与えている。 堅調な消費者支出: 家計需要は予想以上に持ちこたえており、ディスインフレのシナリオを複雑にしている。 金融環境の緩和: 株式市場の上昇とクレジットスプレッドの縮小により、金融環境が実質的に緩和されており、FRBがタカ派に傾く可能性がある。 暗号資産市場への影響 暗号資産は歴史的にマクロ経済環境の変化、特に米国の金融政策に敏感に反応してきた。10月の追加利上げは米ドルを強化し、米国債利回りを押し上げる可能性が高く、ビットコインやアルトコインを含むリスク資産にとって逆風となる。 しかし、今回の暗号資産市場の反応はより微妙なものになるかもしれない。いくつかの構造的要因が影響を和らげる可能性がある: 機関投資家の採用: 従来の金融機関の関与の高まりと、現物ビットコインETFの承認の可能性が緩衝材となるかもしれない。 半減期への期待: 2024年に予定されるビットコインの半減期は供給側の触媒であり、マクロの逆風の一部を相殺する可能性がある。 デカップリングのナラティブ: 一部のアナリストは、暗号資産が純粋にマクロ要因ではなく、ネットワーク活動や採用など独自のファンダメンタルズによってますます動かされていると主張している。 それでも、タカ派的なFRBは投機的なセクターに圧力をかける可能性が高く、DeFiトークン、ミームコイン、その他の高ベータ暗号資産はビットコインよりも急激な下落に見舞われる可能性がある。 注目すべき点 トレーダーは、9月の雇用統計やCPIインフレ指標など、今後の経済データに注目する。これらのデータはゴールドマンの予想を強化するか、あるいは疑問視するかのいずれかとなる。FRB当局者の公開発言も、10月の会合に関する手がかりとして精査されるだろう。 暗号資産投資家にとっての重要なポイントは、マクロの不確実性が近い将来持続する可能性が高いということだ。市場が追加利上げの可能性を消化する中で、一方向の賭けではなく、ボラティリティに備えたポジショニングが賢明なアプローチかもしれない。

TREE NEWS 編集部 · 2026年9月17日
取材依頼 ご意見