Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月14日
米国株

ウェルズ・ファーゴ、2026年に500億ドルの純金利収入を目標、2027年上半期のステーブルコイン発行を視野に

ウェルズ・ファーゴ、2026年の純金利収入目標とステーブルコイン構想を提示 TREE NEWS 報道: ウェルズ・ファーゴは、2026年の純金利収入目標を約500億ドルとし、第4四半期には約130億ドルの純金利収入を見込む一方、2027年上半期にステーブルコイン市場に参入する計画を確認した。このガイダンスは同行の四半期決算とともに示され、米国の大手銀行の一つが中核の貸出収益性をどのように進化させると見ているかについて、投資家に複数年にわたる見方を示す稀な機会を提供するものであり、大手伝統銀行がトークン化ドル市場で直接競争する準備を進めていることを示唆している。 500億ドルという数字は、同行の最も重要な収益源に対する将来のアンカーとなる。純金利収入——銀行が貸出や証券から得る収益と、預金や資金調達に対して支払うコストの差——は、商業銀行の収益のエンジンである。経営陣が2026年の数字を定量化したことは、金利サイクルが成熟するにつれて預金コストが安定し、貸出成長が再開するとの自信を示している。 ステーブルコイン計画が重要な理由 より戦略的に重要な要素は、ステーブルコインのスケジュールである。ウェルズ・ファーゴは2027年上半期にステーブルコイン商品を立ち上げる意向で、これは長らく暗号資産ネイティブの発行体と少数の初期機関参入者に支配されてきた市場に、システム上重要な銀行を位置付けることになる。この動きは、ドル裏付けのデジタルトークンに対する米国の規制姿勢が全体的に緩和され、銀行が単にカストディだけでなく発行も模索するようになったことを受けたものである。 銀行発行のステーブルコインは、伝統的な預金とブロックチェーンベースの決済の交差点に位置する。ウェルズ・ファーゴにとっての魅力は二つある。非銀行系の挑戦者に対して決済事業を防御できること、そして現金と短期国債で裏付けられたトークンから準備収益を得られることだ。より広い市場にとっては、規制された銀行——暗号資産企業だけでなく——がトークン化ドルの核心インフラになるという考えを裏付けるものとなる。 市場への影響 銀行株 2026年の500億ドル目標と第4四半期の約130億ドルのランレートは、アナリストが収益力をモデル化するための具体的なベンチマークを提供する。このガイダンスが信頼できるものであれば、特にセクターがイールドカーブのスティープ化と信用コストの安定から恩恵を受ける中で、銀行株が簿価近辺またはそれを上回る水準で取引される根拠を支持する。ウェルズ・ファーゴの株価は、NIIの軌道がコンセンサス予想を上回る可能性を示唆するかどうかに反応するだろう。 暗号資産とステーブルコイン 米国のトップティア銀行がステーブルコインを発行する計画というニュースは、準備収益と流通にビジネスモデルを依存する既存のドルトークン発行体に競争圧力を加える。また、トークン化ドルが主流の金融インフラになりつつあるというナラティブを強化し、これは機関投資家の資金を引き付けてきたテーマである。暗号資産関連株——取引所、カストディアン、決済企業——は、投資家が銀行参入を検証と競争の両方と見なす中で、センチメントが揺れ動く可能性がある。 債券と金利 ステーブルコインの準備金は通常、短期国債で保有されるため、銀行の発行が大規模になればTビルへの限界的な需要を追加し、フロントエンドの価格を緩やかに支える可能性がある。NIIガイダンス自体は金利環境の読み取りであり、経営陣が資金調達コストが急騰するのではなく正常化すると予想していることを示唆しており、債券投資家は預金競争に関する手がかりとしてこれを分析するだろう。 通貨と商品 銀行発行のドルトークンのより広いエコシステムは、クロスボーダー決済におけるドルの有用性を強化し、ドルにとって長期的な構造的プラスとなる。商品市場が直接影響を受ける可能性は低いが、トークン化決済インフラの加速は、世界貿易の資金調達方法に徐々に影響を与える可能性がある。 投資家向けの主なポイント ガイダンスが本題: 2026年の500億ドルのNII目標と第4四半期の約130億ドルという数字は、大手銀行にとって稀な複数年の収益アンカーを提供する。 ステーブルコインの機関化: ウェルズ・ファーゴによる2027年の立ち上げは、銀行発行のデジタルドルにおける重要な一歩となり、暗号資産ネイティブの発行体に圧力をかけつつ、セクターを裏付ける。 金利の読み取りに注目: NIIの前提は預金コストとイールドカーブ期待の代理指標であり、銀行株と債券の両方に関連する。 競争力学: 銀行の参入は、今後数年間でステーブルコインの経済性、流通、規制基準を再形成する可能性がある。
TREE NEWS 編集部 · 2026年10月14日
米国株

Enovix、10万個のドローン用バッテリー受注を獲得、株価急騰

Enovix、10万個のドローン用バッテリー受注を獲得、株価急騰 TREE NEWS 報道: カリフォルニア州フリーモントを拠点とする先進的なシリコンアノードリチウムイオン電池の開発企業であるEnovix Corporationは、ドローン用途向けの10万個のバッテリーユニットの購入注文を獲得した。この注文は、同社の高エネルギー密度セルにとってこれまでで最大級の単一コミットメントの一つであり、投資家が同社の製造立ち上げの商業的牽引力を再評価する中で、株価を急騰させた。 この契約が重要なのは、Enovixを将来の生産能力に関するストーリーから、目に見える短期的な収益触媒を持つ企業へと変えるからだ。ドローン製造業者、特に防衛、物流、産業検査市場にサービスを提供する企業は、重量を増やさずに飛行時間を延ばす、より軽く高密度な電源を探し求めてきた。Enovixのシリコンアノードアーキテクチャは、従来のグラファイトベースのセルよりも大幅に高いエネルギー密度を主張しており、これはまさに無人航空機の設計者が優先する仕様である。 この注文が重要な理由 規模がヘッドラインだ。10万個のコミットメントは、パイロットプログラムや設計採用ではなく、Enovixのセルを中心に生産ラインを構築する用意のある顧客を意味する。歩留まりの課題と工場立ち上げコストに何年も取り組んできた企業にとって、この規模の注文は、その技術が大量生産可能であり、要求の厳しい産業買い手に受け入れられるという検証を提供する。 また、好ましい需要環境の中で発表された。世界の防衛予算は拡大しており、無人システムはニッチな能力から複数の軍隊での中核調達優先事項へと移行した。農業、測量、配送における商用ドローンの使用も並行して成長している。バッテリー性能はしばしばミッション期間の制約となるため、真のエネルギー密度の優位性を提供できるサプライヤーは価格決定力を持つ。 市場への影響 Enovix株: 株価の動きは収益改定とバリュエーション拡大の両方を反映している。投資家は実行リスクを織り込んでいたが、確定注文はそのディスカウントを減らす。アナリストは今後数四半期の収益予想を引き上げ、納期を厳しく監視すると予想される。 バッテリーおよび材料の同業他社: 他の先進バッテリー開発企業や、シリコンアノード材料、セパレーター、特殊セル部品のサプライヤーにとってポジティブな波及効果がある。逆に、次世代化学の商用化が遅れている既存のリチウムイオン製造業者にとっては競争上の警告となる。 ドローンおよび防衛関連: UAV製造業者は高性能セルのより広いサプライヤー基盤から恩恵を受ける。バッテリーボトルネックが緩和されれば、セクター全体で生産量の増加と単位経済性の改善が支持される。 広範な市場: これはマクロ要因ではなく単一銘柄の触媒である。指数レベルの影響は無視できるが、特に防衛と自動化に関連する産業技術需要が、消費者電子機器需要が不均一である中でも依然として resilient であるという進行中のナラティブを強化する。 注目すべき点 重要な問題は実行力である。購入注文は改訂、遅延、またはキャンセルされる可能性がある。投資家は生産歩留まりの開示、粗利益率の軌道、そしてこの注文が再現可能な顧客関係を表すのか、それとも一度限りのものかを追跡すべきである。生産能力利用率に関する経営陣のコメントと、追加のドローンまたは防衛顧客が次の触媒となるだろう。 また、ドローン用バッテリー市場が混雑しつつあることも注目に値する。いくつかのスタートアップと確立されたセルメーカーが同じ用途をターゲットにしている。Enovixの優位性は技術的だが、技術的優位性は侵食される。スケーリングの速度が、この注文が多くのうちの最初になるか、孤立した勝利になるかを決定する。 投資家向けの重要なポイント 10万個の注文は、単なるプレスリリースのマイルストーンではなく、重要な商業的検証である。 ドローンと防衛の最終市場は、持続的で政策に支えられた需要成長を提供する。 実行リスクは依然として中心的な投資問題である — 歩留まりとマージンを注視せよ。...

TREE NEWS 編集部 · 2026年10月14日
暗号資産

Ledger、ウォレット侵害インシデント確認を受けアジア7市場でリセラー販売を停止

Ledger、東南アジア全域で第三者販売を一時停止 TREE NEWS 報道: ハードウェアウォレットメーカーのLedgerは、同地域の顧客に影響を与えた一連の確認済みインシデントを受け、認可リセラーに対しアジア7市場での販売を一時停止するよう指示した。同社は、これらのインシデントは東南アジアに限定されており、同社の内部システムや直販チャネルが侵害された形跡はないと述べている。 この動きは、改ざんされた、あるいは偽造されたデバイスがエンドユーザーに届く前に混入する可能性があるハードウェアウォレットのサプライチェーンにおける、増大する運用リスクを浮き彫りにしている。Ledger自身のファームウェアとセキュアエレメントのアーキテクチャは侵害されていないものの、リセラーチャネルは、デバイスの傍受や改ざんを狙う攻撃者にとってより脆弱な標的となっている。 なぜリセラーチャネルが弱点なのか ハードウェアウォレットの安全性は、工場からユーザーに届くまでの経路と同じ程度しか保証されない。特に分断された地域市場におけるリセラーは、事前に初期化されたデバイス、すり替えられたデバイス、あるいは悪意あるシードフレーズカードとともに梱包されたデバイスを混入させる可能性がある。こうした攻撃は暗号技術を破る必要がなく、ユーザーの信頼と物流を悪用するものである。 サプライチェーンの傍受: デバイスが侵害されたリカバリーフレーズとともに再封印される可能性がある。 偽造ユニット: 偽のハードウェアが正規ブランドを模倣しつつ、鍵を漏洩させる可能性がある。 地域の監督体制の欠如: 執行体制や認証は市場ごとに大きく異なる。 Ledgerが7市場でリセラー販売を一時停止する決定は、流通に対するより厳格な管理へと方針を転換するシグナルであり、消費者直販チャネルや審査済みの地域パートナーを優先する可能性がある。 業界への影響 この出来事は、近年の規制の不確実性と注目を集めた取引所の破綻を背景に、セルフカストディの採用が加速する中で起きている。新興市場でより多くのリテールユーザーがハードウェアウォレットに目を向けるにつれ、流通ネットワークの完全性はニッチな運用課題ではなく、システム的な懸念事項となりつつある。 Trezorなどの競合他社や、KeystoneやColdcardといった新規参入企業も同様の精査に直面する可能性がある。メーカーに対しては、改ざん証跡のあるパッケージ、デバイス上のアテステーション、リテールユニット向けのブロックチェーンベースの真正性検証の実装を求める圧力が高まると予想される。 今後の展望 Ledgerの一時停止はおそらく一時的なものだが、その影響は長く残る可能性がある。同社は東南アジアにおける直販インフラを加速させ、デバイス認証機能を拡張し、監査権を含むより厳格なリセラー契約を正式化する可能性がある。 より広範な市場にとって、このインシデントは重要な教訓を強化するものである。セルフカストディにおいて、信頼はコードだけの問題ではなく、カストディの連鎖全体に関わる問題である。ハードウェアウォレットがリテール暗号資産ユーザーのデフォルトのゲートウェイとなるにつれ、サプライチェーンの完全性が、どのベンダーが長期的な信頼を獲得するかをますます左右するだろう。

TREE NEWS 編集部 · 2026年10月14日
米国株

PG&E、山火事の状況次第で北カリフォルニア全域の電力供給停止の可能性を警告

PG&E、山火事リスクと公衆安全のための電力供給停止の可能性を指摘 TREE NEWS 報道: PG&Eは、予想される強風と乾燥した状況により、今週北カリフォルニアの一部で公衆安全のための電力供給停止(PSPS)を実施する可能性があると警告し、山火事の着火を防ぐための意図的な送電停止の可能性を示唆した。同社は状況を監視しており、気象条件が基準を満たせば特定の高リスク地域への電力供給を停止する可能性があると述べた。このような予防的な停電はカリフォルニアの火災シーズンに繰り返し発生するものであり、同社にとって運用上および評判上の持続的なリスクとなっている。 何が起きたか PG&Eは、そのサービス区域内で深刻な火災気象—低湿度、突風、乾燥した植生—が予想されるという公開勧告を発令した。同社の山火事軽減プログラムの下、電線や設備が火災を引き起こす可能性を減らすために、積極的に電力供給を停止することができる。この警告は北カリフォルニアのコミュニティを対象としており、同社が数日にわたる可能性のある事象に備えていることを示している。 市場への影響 株式。 PG&Eは山火事関連の負債を抱えた歴史を持つ、取引が活発な公益事業会社である。供給停止の警告は通常、短期的に株価を圧迫する。投資家が運用コスト、失われた収益、壊滅的な火災のテールリスクを考慮するためだ。より広範な公益事業やカリフォルニアにエクスポージャーを持つ銘柄にも、やや連動した動きが見られる可能性があるが、大規模な火災が実際に発生しない限り、影響は限定的である可能性が高い。 債券。 PG&Eの債務は長らく山火事のヘッドラインに敏感である。投資家が同社の負債プロファイルと、さらなる火災関連の請求の可能性を再評価するにつれ、クレジットスプレッドが緩やかに拡大する可能性がある。より長期の債券は、認識される信用力の悪化に対して最も影響を受けやすい。 コモディティ。 最も直接的なコモディティの観点は電力と天然ガスである。供給停止は電力需要パターンを混乱させ、極端な場合には地域のエネルギー価格に影響を与える可能性がある。火災が発生すれば、木材、農産物、保険関連のエクスポージャーも注目される可能性がある。 暗号資産。 暗号資産市場は、カリフォルニアの公益事業会社の供給停止に直接的なエクスポージャーを持たない。しかし、州内で操業する、または送電網の安定性に依存するビットコインマイナーは、停電が広範囲に及べば一時的な運用上の混乱に直面する可能性がある。とはいえ、カリフォルニアは主要なマイニング拠点ではないため、ハッシュレートやネットワークのファンダメンタルズへの影響は最小限であるべきだ。 通貨。 ドルが地域の公益事業会社の話に反応する可能性は低い。この事象はあまりに局地的であるため、主要なFXペアを動かすことはないが、気候変動に起因する米国インフラへのリスクという広範なナラティブに寄与する。 投資家にとって重要な理由 気候リスクは金融リスクである。 火災が起こりやすい地域の公益事業会社は、規制されたリターンだけでなく、気象と負債のヘッドラインで取引されることが増えている。 テールリスクは持続する。 過去のPG&Eの破綻が示したように、一度の着火事象が数十億ドルの請求につながる可能性がある。 天気を注視せよ、ただ市場だけではなく。 公益事業投資家にとって、風の予報や湿度レベルは収益と同じくらい重要になり得る。 伝染は限定的だが現実的である。 保険、地方財政、カリフォルニアに焦点を当てたクレジットは、深刻な火災シーズンから二次的な影響を受ける可能性がある。 主な要点 PG&Eの供給停止警告は、山火事シーズンがカリフォルニアの公益事業会社にとって構造的なリスクであり続けることを思い起こさせる。トレーダーにとって、直接的な反応はPG&E株とその債券への緩やかな圧力となる可能性が高く、より広範な市場への波及は限定的である。長期投資家にとって、この出来事は公益事業の評価に気候と負債リスクを織り込むことの重要性を強調する—そして警告が実際の火災事象にエスカレートするかどうかを監視することの重要性も。それは計算を大きく変えるだろう。

TREE NEWS 編集部 · 2026年10月14日
米国株

Generate BiomedicinesとZealand Pharmaが肥満治療薬で提携、代謝領域が加熱

Generate BiomedicinesとZealand Pharmaが肥満・代謝疾患で協力 TREE NEWS 報道: 非上場のAI創薬企業であるGenerate Biomedicinesと、デンマークの上場バイオテック企業Zealand Pharmaは、肥満および代謝疾患に対する新規治療法を開発するための提携を発表した。この提携は、機械学習を用いて新規タンパク質治療薬を設計するGenerateの生成生物学プラットフォームと、ペプチドベースの代謝治療薬(注目されているアミリン類似体候補を含む)におけるZealandの臨床および商業的専門知識を組み合わせるものである。 この契約は、前例のない資本サイクルの真っただ中で成立した。肥満と代謝の健康は、セマグルチドやチルゼパチドなどのGLP-1薬の爆発的な成功に牽引され、医薬品業界で最も熱い領域となっている。アナリストは、世界の肥満治療薬市場が2030年代初頭までに年間1000億ドルを超えると予想しており、大手製薬会社はより良い忍容性、経口投与、または筋肉維持の改善を提供する次世代資産の確保に奔走している。 市場が注目する理由 Zealand Pharmaにとって、この提携はバリデーションイベントである。同社の株価は、投資家が大手競合他社からの競争脅威と自社パイプラインのタイムラインを比較検討する中で、過去1年間変動が激しかった。AIネイティブの創薬エンジンとの提携は、Zealandが既存のペプチドフランチャイズを単に守るのではなく、メカニズム設計の最前線にとどまる意向を示している。Generateのプラットフォームが差別化された候補を迅速に生み出せれば、Zealandは内部では同じ速度で生成できなかった資産に対するオプション性を獲得する。 Generateにとって、この契約は商業的な証明ポイントである。非上場のAI創薬企業は、そのプラットフォームが紙の上で魅力的なパイプラインではなく、実際の臨床的成功を生み出すのかという懐疑的な見方に直面してきた。確立された代謝領域のプレーヤーと提携することで、Generateは商業組織をゼロから構築することなく、臨床的検証と潜在的なマイルストーン収益への道を手に入れる。 株式、債券、その他への広範な影響 バイオテック株:この種のニュースは、代謝/肥満関連の複合企業全体を押し上げる傾向がある。投資家はアミリン、GLP-1、または筋肉維持資産を持つ企業を再評価する可能性が高い。中小型の代謝関連銘柄に同情買いが入り、検証済みの製薬パートナーを持つプラットフォーム企業には引き続きプレミアム評価が続くと予想される。 AI創薬テーマ:新たな製薬-AI提携は、生成生物学が誇大広告から契約へと移行しているというナラティブを強化する。これは上場AIバイオテック銘柄全体の評価を支え、セクターのIPOおよびM&A活動を復活させる可能性がある。 大型製薬:支配的なGLP-1フランチャイズを持つ既存企業は、じわじわと進行する競争脅威に直面している。次世代の組み合わせ、特にアミリン+GLP-1や経口製剤が戦場である。このような契約は、肥満市場が複占ではなく複数の勝者に分裂する可能性を高める。 債券とマクロ:直接的な波及効果は限定的だが、ヘルスケアイノベーションは長期資産クラスである。高金利が長期化する環境では、バイオテックの評価は割引率に敏感であり、インフレや金利期待の冷え込みがあれば、パイプラインのニュースによる上昇余地が増幅される。 暗号資産とコモディティ:直接的な影響は最小限。間接的には、AI関連ヘルスケアへの資本流入の継続は、暗号資産AIナラティブの一部を支える広範な「AI everywhere」投資テーマを強化するが、この発表単独でデジタル資産やコモディティ市場への実質的なリンクはない。 次に注目すべきこと 投資家は3つの点に注目すべきである。契約の財務構造(前払い金、マイルストーン、ロイヤルティ段階)、提携が追求する具体的な標的またはメカニズム、そしてGenerateのプラットフォームが既に治験新薬申請への道を短縮するのに十分な前臨床データを生み出しているかどうか。差別化されたメカニズム、特に筋肉減少や経口バイオアベイラビリティに対処するものの開示があれば、最も強気なシグナルとなるだろう。 投資家向けの重要ポイント 肥満および代謝疾患市場は依然として医薬品業界で最も魅力的な成長ストーリーであり、このような提携は中堅バイオテックが競争力を維持する方法である。 Zealand Pharmaはパイプラインのオプション性と技術的優位性を獲得し、Generateは臨床的検証とマイルストーン経済を獲得する。 代謝に焦点を当てたバイオテック株全体に同情買いが入り、AI駆動の創薬プラットフォームへの関心が再燃すると予想される。 大型製薬の既存企業は徐々に競合他社の範囲が広がり、GLP-1の長期的な価格決定力が圧縮される可能性がある。 マクロ環境、特に金利が、このファンダメンタルズの楽観が実際にバイオテック株価にどれだけ反映されるかを決定する。

TREE NEWS 編集部 · 2026年10月14日
AI × Crypto

OpenAIのエンジニア、盗聴装置設置で逮捕、AIモデルが捜査を支援

OpenAIのエンジニア、盗聴装置設置で逮捕、AIモデルが捜査を支援 TREE NEWS 報道: OpenAIにソフトウェアエンジニアとして勤務していたサウジアラビア国籍の人物が、役員会議室のテレビの裏に暗号化された音声録音装置を隠した疑いで逮捕された。同社は、容疑者を特定する上で自社のAIモデルが極めて重要な役割を果たしたと述べている。 この事件は、AIセクターにおける内部脅威と企業スパイ活動に関する深刻な疑問を提起するものであり、人工知能とセキュリティの交差点が拡大していることを浮き彫りにしている。これはまた、オンチェーンAIエージェントや分散型コンピューティングネットワークが透明性と信頼性を高めるためにますます導入されている暗号資産業界にも重大な影響を及ぼす領域である。 業界分析:脅威と盾の両面を持つAI 今回の逮捕は、AI技術のデュアルユース(両用)の性質を浮き彫りにしている。AIは悪意ある監視に悪用される可能性がある一方で、フォレンジック分析や異常検知のための強力なツールとしても機能する。OpenAIが自社モデルを活用して犯人を特定できたことは、AIが機密情報を保護するためにどのように利用できるかを示している。 暗号資産業界でも同様の原則が当てはまる。ブロックチェーン分析企業はAIを使って不正取引を追跡しており、BittensorやFetch.aiのような分散型AIネットワークはデータの完全性を保証する改ざん防止システムを構築している。この事件は、従来の企業とWeb3プロジェクトの両方において、AI駆動型セキュリティソリューションの採用を加速させる可能性がある。 さらに、この事件は、しばしば価値ある知的財産を保有するAI研究所における内部アクセスに関連するリスクを浮き彫りにしている。AIモデルがより強力になるにつれ、企業または国家支援によるスパイ活動のインセンティブは増大する可能性が高い。これは、ブロックチェーンプラットフォーム上で開発が進められている分散型アイデンティティおよびアクセス管理ソリューションへの需要を促進する可能性がある。 今後の展望 OpenAIが容疑者のスパイ行為を摘発するために自社のAIを使用したことは、自己規制するAIシステムの先例となる。暗号資産業界では、これは人間の介入なしにルールを監視・執行できる自律型エージェントの精神と一致する。透明で監査可能なセキュリティフレームワークを構築するために、AIとブロックチェーンを組み合わせるプロジェクトが今後さらに増えると予想される。 規制当局も注目する可能性があり、AI企業に対する新たなコンプライアンス要件につながる可能性がある。暗号資産業界にとって、これはAI関連トークンやプラットフォームに対するより厳格なKYC/AML基準を意味する可能性がある一方で、プライバシーを保護するコンプライアンスを提供する分散型ソリューションの機会も意味する。 最終的に、この事件は、AIが重要なインフラに組み込まれるにつれて、堅牢で分散型のセキュリティ対策の必要性が一層高まることを思い起こさせるものである。この傾向は、AIとブロックチェーン技術の融合に利益をもたらす可能性が高い。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

Collector Crypt、月間パック販売額1億5,100万ドルを達成―クジラウォレットが支配

Solanaのパック経済が新たな閾値を突破 TREE NEWS 報道: Collector Cryptは月間パック販売額1億5,100万ドルを記録し、この数字は同プラットフォームをSolana上で最大級のコンシューマー向けアプリケーションの一つとして確固たるものにした。成長は均等に分布しているわけではない。Pine Analyticsがまとめたデータによると、第3四半期にパック購入者数は倍増したものの、わずか548のウォレットが総支出の83%を占めた。 数字が実際に語るもの 見出しの数字はそれ自体印象的だが、より示唆に富むデータポイントは集中度の指標である。600未満のウォレットが取引量の5分の4以上を動かす市場は、幅広い小売市場というよりも、小売の外観をまとった卸売市場のように振る舞う。 取引量: 月間パック販売額1億5,100万ドル ユーザー成長: 購入者数は前四半期比で倍増 集中度: 548ウォレット = 支出の83% チェーン: Solana このパターンは暗号資産のコンシューマーアプリ全体でよく見られる。トークンローンチ、NFTミント、ゲーミフィケーションされたマーケットプレイスは、しばしば小規模参加者のロングテールと、製品を娯楽ではなく在庫チャネルとして扱う資本豊富なアクターのショートヘッドを示す。パック―ランダム化されたコレクティブルの束―は、両方の行動の交差点に位置する。 パック販売が数字を超えて重要な理由 Collector Cryptのモデルは本質的に、グレーディング済みおよび未グレーディングのコレクティブル向けのプライマリ市場であり、トレーディングカードやルートボックスから借用したパック開封の仕組みで包まれている。収益源はトランザクションベースであるため、ユーザー数ではなく取引量に応じて拡大する。これによりクジラの集中は諸刃の剣となる。信頼できるトップラインの数字を生み出す一方で、少数の大口購入者が資本を他へ回すと需要ショックに晒される。 Solanaの側面も同様に重要である。パック型の製品は、低手数料・高スループットのチェーンにとっての試金石となっており、マイクロトランザクションと迅速な決済がランダム化されたコマースを大規模に実行可能にしている。Collector Cryptが9桁の月間取引量を維持できれば、Solanaのコンシューマーレイヤーがミームコインや投機的取引を超えて成熟しつつあるという主張を強化する。 今後の道のり 未解決の問いは、クジラの活動が冷え込む前に、ロングテールをリピートする高価値ユーザーに転換できるかどうかである。このカテゴリーのプラットフォームは通常、3つのレバーを追求する。より広範な在庫、セカンダリ市場の流動性、そしてサイズよりも頻度を報いるロイヤルティメカニクスである。それぞれにトレードオフがある―在庫が増えればパック経済が希薄化し、セカンダリ市場はプライマリ販売を蚕食し、ロイヤルティプログラムはバランスを取ろうとする同じ大口ウォレットに悪用され得る。 今のところ、Collector Cryptはパックコマースが小売ブロックチェーン上で機関投資家規模の収益を生み出せることを実証した。次の段階では、その収益基盤が持続可能なのか、それとも数百の十分な資本を持つコレクターの関数に過ぎないのかが試される。

TREE NEWS 編集部 · 2026年10月14日
DeFi

CircleがSolana上で24時間に5億ドル相当のUSDCを発行、ステーブルコイン需要が加速

Circle、Solanaで2億5000万ドル相当のUSDCを連続発行し一段と注力 TREE NEWS 報道: CircleのUSDC Treasuryは、Solanaネットワーク上で2回にわたる2億5000万USDCの発行を1日以内に実行した——1回目は00:17 UTC、もう1回は05:04 UTC——これにより、新たに発行された供給量は5時間足らずで合計約5億ドルに達した。両取引はオンチェーンで確認され、オンチェーン追跡サービスによってCircleによるものと特定されている。 これは孤立した出来事ではない。Ethereum以外で最も活発なステーブルコイン決済の場の一つへと静かに成長したSolanaにおける、大規模なUSDC発行の着実な流れの最新事例である。 なぜSolanaがステーブルコインのハブになりつつあるのか ステーブルコインの発行体とユーザーにとってのSolanaの魅力は、次の3つの柱に支えられている: スループットとコスト: サブ秒のファイナリティと1セントの何分の一という手数料により、Solanaは高頻度決済、送金、取引担保にとって魅力的である。 DeFiの厚み: Jupiter、Kamino、Drift、MarginFiといったプロトコルが、深いUSDC流動性を必要とするステーブルコイン建ての密なレンディングおよび取引エコシステムを構築している。 機関投資家の traction: 決済プロセッサー、カストディアン、フィンテック企業が、Ethereum級のツール群と消費者向けのUXを兼ね備えていることから、Solana上のUSDCでの決済をますます進めている。 ミントシグナルの読み方 大規模なトレジャリーミントは、しばしば即時の買い圧力と誤読される。実際には、これらは通常予想される需要を反映している——Circleが機関投資家顧客、マーケットメーカー、または取引所への流入に備えて在庫を事前配置しているのである。2億5000万ドル相当のバッチが数時間以内に2回発行されたという事実は、定められた発行プログラムか、展開に備えている特定の大口顧客の存在を示唆している。 文脈が重要である:ステーブルコインの供給増加は歴史的に強気の市場相場と相関してきたが、防御的なポジショニングを示すこともある——トレーダーがボラティリティを前にオンチェーンでドルに資金を退避させるのである。金利経路をめぐるマクロの不確実性と地政学的リスクが依然として高い中で、どちらの解釈ももっともらしい。 より大きな視点:コアインフラとしてのステーブルコイン SolanaにおけるUSDCの拡大は、より広範なシフトを反映している:ステーブルコインはもはや暗号資産ネイティブの珍品ではなく、グローバルなドルインフラの中核部分である。Circleの積極的なマルチチェーン発行戦略——Ethereum、Solana、Base、Arbitrum、その他——は、オンチェーン活動が移行するあらゆる場所でUSDCをデフォルトの決済資産にすることを目的としている。 Solanaにとって、これらのミントはステーブルコイン流動性のトップ2の受け皿としての地位を強固にするものである。より広範な市場にとっては、DeFiの配管がまだ敷設されている最中であること——そしてCircleがコンクリートを流し込む当事者になるつもりであること——を思い出させるものである。 次に注目すべき点 新たに発行されたUSDCがDEXの流動性プール、レンディング市場、取引所への入金のどこに流れるか——それぞれが異なる物語を語る。 今後数四半期における、EthereumやTronに対するSolanaのステーブルコイン市場シェア。 Solana上のUSDC総供給量を新高値に押し上げるような追加発行の有無。 今のところ、メッセージは明確である:Circleは、次なるドル建てオンチェーン活動の波が起きる場所はSolanaだと賭けており、それに合わせて棚を補充している。

TREE NEWS 編集部 · 2026年10月14日
マクロ

ウォール街の1100億ドル債券警告:米国債利回り6%がビットコインと株式に何を意味するか

20年米国債利回り6%は1100億ドルの売りを引き起こす可能性 TREE NEWS 報道: ベテランの債券ストラテジスト、ハーレー・バスマン氏は、20年米国債利回りが6%まで上昇すれば、債券ポートフォリオ全体で約1100億ドルの強制売りが発生する可能性があると警告した。引き金は機械的だ。利回りが上昇すれば債券価格は下落し、デュレーション・エクスポージャーを持つポートフォリオはデレバレッジ、ヘッジ、または清算を余儀なくされる。その売り圧力は米国債市場にとどまらず、株式、クレジット、暗号資産にも波及するだろう。 バスマン氏の警告は微妙なタイミングで出た。長期米国債利回りは、市場が連邦準備制度の政策、財政赤字、タームプレミアムの道筋を再評価する中で上昇傾向にある。20年債が6%に達すれば数十年ぶりの高水準となり、あらゆるリスク資産の評価に用いられる割引率をリセットすることになる。 なぜ債券市場が真のマクロ要因なのか 過去10年の大半において、債券は市場の緩衝材だった。今や債券こそがショックそのものだ。長期ゾーン金利が急騰すると、株式と債券の相関はプラスに転じ、伝統的な60/40ポートフォリオは投資家が最も必要とするまさにその時に分散効果を失う。 1100億ドルという数字は債券保有者だけの話ではない。潜在的な流動性イベントを意味する。機関投資家が現金を調達せざるを得なくなると、売れるものを売る——そしてストレス下の市場では、それはしばしば流動性の高いリスク資産を最初に売ることを意味する。ビットコインは24時間365日の流動性と機関投資家の保有増加にもかかわらず、この力学から逃れられない。 ビットコインにとって何を意味するか ビットコインと金利の関係は進化してきた。2022年にはハイベータのリスク資産として取引され、FRBの利上げに伴いテック株とともに下落した。2024年と2025年には、特に財政支配と通貨切り下げのナラティブに移行する局面で、デカップリングの時期が見られた。20年債利回り6%は両刃の剣だ。 弱気シナリオ:実質金利が上昇し、流動性が引き締まり、レバレッジのかかった暗号資産ポジションが解消される。トレーダーがリスクを減らす中で、ビットコインは下値サポートを試す可能性がある。 強気シナリオ:利回り急騰が成長ではなく財政懸念によって引き起こされているなら、ビットコインの「デジタルゴールド」および通貨切り下げへのヘッジというナラティブが強まる。資本は長期債から希少な非ソブリン資産へとローテーションする可能性がある。 鍵となる変数は、利回りがなぜ上昇しているかだ。成長主導の上昇は暗号資産にとって悪い。財政支配主導の上昇は潜在的に非常に良い。 株式にとって何を意味するか 株式は単純な数学的問題に直面する。6%の無リスク金利はバリュエーション倍率を圧縮し、特にキャッシュフローが将来に偏る長期成長株に打撃を与える。テックと小型株が最も痛みを感じるだろう。カーブが正しい理由でスティープ化すれば、バリュー、エネルギー、金融がアウトパフォームする可能性がある。 暗号資産関連株——取引所、マイナー、企業のトレジャリー保有者——は、ビットコインのハイベータ・プロキシとして取引され、下振れと上振れの両方を増幅する可能性が高い。 将来を見据えた視点 投資家は3つのシグナルを注視すべきだ。20年債利回りの6%への道筋、タームプレミアム、ドル指数である。利回りがドル高とともに上昇すれば、流動性は枯渇しリスク資産は危険だ。利回りがドル安とともに上昇すれば、市場は財政リスクを織り込んでおり、まさにその環境でビットコインのハードアセット・テーゼが最も試される。 1100億ドルの警告は破滅の予測ではない。デュレーション・リスクが高まった世界では、債券市場が他のすべてのトーンを決めるというリマインダーだ。

TREE NEWS 編集部 · 2026年10月14日
米国株

AI疲れが市場を支配、半導体株は16カ月ぶり最悪の連敗

AI疲れが市場を支配、半導体株は16カ月ぶり最悪の連敗 TREE NEWS 報道: 半導体株がちょうど16カ月で最も厳しい下落局面を記録した。フィラデルフィア半導体指数は6営業日連続で下落し、投資家は巨額の人工知能(AI)インフラ支出に対するリターンにますます懐疑的になっている。売りは広範囲に及び、半導体設計企業、製造装置メーカー、メモリ供給企業がいずれも打撃を受けた。こうした中、Anthropicの今後の投資家向け説明会への期待が高まっている。ウォール街は、AIの収益化がついに誇大広告に追いつく兆しがあるかどうかを注視している。 直接の引き金はよくあるものだ。市場はもはや、AI設備投資を信仰だけで評価しようとはしていない。2年間にわたる容赦ないデータセンター建設の後、ハイパースケーラーやAIラボは、これらの投資がいつ持続的な利益を生むのか(生むかどうかではなく)という厳しい問いに直面している。Anthropicの投資家向け説明会が焦点となっているのは、大手AI開発企業が計算資源支出から収益への信頼できる道筋を示す、数少ない短期的な機会の一つだからだ。 半導体以外にも重要な理由 半導体株は市場の事実上のAI代理指標となっているため、その弱さは非常に大きなシグナル価値を持つ。半導体セクターがつまずくと、通常はナスダック総合指数全体を圧迫し、メガキャップ技術銘柄への比重が大きいS&P500指数も下押しする。現在の下落は単純なローテーションではなく、AIトレードの持続期間と収益性に対する真剣な再評価を反映している。 株式にとってのリスクはフィードバックループだ。半導体価格の下落がAIサプライチェーン全体のバリュエーションを圧縮し、それが今度は企業がさらなる資本調達を正当化するのを難しくする。エヌビディア、AMD、ブロードコム、そしてその供給企業がすべて影響を受ける。ASMLやアプライドマテリアルズなどの製造装置メーカーは特に敏感だ。受注残が持続的なファブ投資に依存しているからだ。 債券市場では状況はより微妙だ。AI疲れが今後の成長鈍化を示唆するなら、投資家が安全を求めることで米国債が支援される可能性がある。しかし、懸念がAI支出が債務で賄われており、報われないかもしれないというものであれば、AI関連発行体のクレジットスプレッドは拡大し得る。債券市場は、セクターのキャッシュフローの軌道に関する手がかりを求めてAnthropicの開示を注視するだろう。 暗号資産は、テック株と並んでハイベータのリスク資産として取引されることがますます増えている。半導体の持続的な売りは、ビットコインやイーサに重くのしかかる可能性が高い。特に2022年の弱気相場以降続く相関を考えればなおさらだ。しかし、暗号資産にはETFフロー、規制の動向、半減期サイクルの力学など独自の要因があり、一定期間はマクロのテックセンチメントを覆すことがある。分散型コンピュートネットワークやGPUトークン化プロジェクトを含むAIと暗号資産の結節点は特に影響を受けやすい。市場がAIのリターンを疑えば、AI関連の暗号資産ナラティブをさらに疑うだろう。 コモディティは二分された状況だ。データセンター建設需要から恩恵を受けてきた銅などの工業金属は、AI設備投資が減速すれば軟化し得る。一方、エネルギー市場は相反する力に直面している。データセンターは電力を大量に消費するが、建設の後退は電力と天然ガスの需要成長を和らげるだろう。金は、いつものように、AIトレードがより広範なリスク回避へと巻き戻る場合の選択肢としてのヘッジであり続ける。 通貨については、米国のテックリーダーシップが疑問視され資本が本国に還流する時、ドルは恩恵を受ける傾向がある。AIナラティブの弱まりは、半導体輸出に強く依存する経済圏、すなわち台湾、韓国、そして程度は劣るが日本の通貨を圧迫し得る一方、米国の成長期待が鈍化すればユーロと円は支援を見出すかもしれない。 投資家向けの主なポイント AIはもはや一方通行のトレードではない。 市場は支出を評価することから、リターンの証明を求めることへと移行している。決算やAnthropicの投資家向け説明会のようなイベントを巡るボラティリティを予想すべきだ。 半導体株は依然として最も純粋なAIのバロメーターだ。 広範なテックセクターの方向性の手がかりとしてSOX指数を注視せよ。 AIエクスポージャーを分散せよ。 自分のポートフォリオが単一テーマに過度に偏っていないか、債券やディフェンシブセクターが安定剤を提供できるかを検討せよ。 暗号資産は安全資産ではない。 AI疲れが深まれば、ハイベータのデジタル資産が最初に影響を受けるだろう。 クレジット市場を注視せよ。 AI関連発行体のスプレッド拡大は、設備投資サイクルが綻び始めている初期警告となるだろう。 今後数週間が決定的となる。Anthropicとその同業他社が目に見える収益モメンタムを示せれば、今回の売りは健全なリセットだったと判明するかもしれない。そうでなければ、すでに薄くなっている市場の忍耐は完全に切れる可能性がある。

TREE NEWS 編集部 · 2026年10月14日
RWA

BNYとCitadel Securities、初の夜間レポ取引でトークン化国債を数分で決済

2年債が発行から担保化まで、プライベート台帳上で数分に TREE NEWS 報道: 2年物米国債がBNYのプライベート・デジタル台帳上で数分以内に決済され、その後Citadel Securitiesがこのトークン化資産を夜間のレポ取引で現金調達に使用した。この取引は、トークン化された政府証券がレポ市場で担保としてライブかつエンドツーエンドで使用された最初の事例の一つとなる。レポ市場は、短期ドル資金調達を支える1日あたり約4兆ドル規模のエンジンだ。 仕組みはマイルストーンと同じくらい重要だ。従来の清算・カストディ・チェーンを通せば完了に1日以上かかる可能性があるところを、この資産は世界最大のカストディ銀行であるBNYが管理する許可型台帳上で表現された。米国債の最大級のマーケットメーカーであるCitadel Securitiesは、そのトークン化された債券を担保に夜間の現金借入を行った。決済はT+1からほぼ即時に短縮された。 なぜレポ市場が真の賞品なのか 過去2年間、トークン化の実証実験は急増したが、そのほとんどはサンドボックス内にとどまっている。オンチェーンで発行された債券、デジタルで鋳造されたファンド持分、バランスシートに一切触れない概念実証だ。トークン化された米国債を実際のレポ取引の担保として使うことは、次元の異なる出来事である。レポは限界的な流動性のドルが価格付けされる場所であり、取引の失敗、日中信用エクスポージャー、担保の移動性といったオペレーショナルな摩擦が実際のコストを伴う場所だ。 担保の速度:トークン化された債券が数時間ではなく数分で担保差し入れ、再差し入れ、解放できるなら、同一の原資産が1日により多くの取引を支え、高品質担保の供給を実質的に増やす。 バランスシート効率:より速い決済は、ディーラーが提供しなければならない日中信用を減らし、規制当局が決済リスクに対して要求する資本を解放する。 常時稼働市場:決して閉まらない台帳は、米国債の資金調達がニューヨーク時間午後5時に止まらない未来を予感させる。 既存プレイヤーは待たずに動いている 注目すべきは、これが銀行を置き換える暗号ネイティブのプロトコルではなかったことだ。銀行と大手トレーディング企業が、既存の規制の枠内で分散型台帳技術を使ったのだ。BNYはデジタル資産カストディとトークン化インフラの構築に何年も費やしてきた。Citadel Securitiesは、業界の準備の有無にかかわらずブロックチェーン・ベースの市場構造が到来すると声高に主張してきた。両社の協業は、トークン化米国債の採用経路が、清算・決済をすでに支配する機関を通るのであって、それらを迂回するのではないことを示唆している。 これはより広い現実世界資産(RWA)セクターに含意を持つ。トークン化米国債商品は数百億ドル規模の資産に達したが、その成長の多くは、暗号ファンドが遊休ステーブルコイン準備金を利回り付きオンチェーン商品に預けることから来ている。次の段階——それらのトークンを伝統的金融の配管で担保として使うこと——は、より大きく、より粘着性が高く、ドルの動き方にとってはるかに重大である。 次に注目すべきこと 未解決の問いは規制とオペレーションに関するものだ。SECと連邦準備制度は中央清算の枠組みにおけるトークン化担保を承認するのか。プライベート台帳は相互運用できるのか、それとも断片化が新たな決済サイロを生むのか。そしてバイサイド——マネーファンド、年金基金、保険会社——は、トークン化された請求権をブックエントリー証券と機能的に同等と受け入れるのか。 今のところ、シグナルは明確だ。トークン化はデモンストレーションから取引へと卒業した。次の12か月で、これが標準的なワークフローになるのか、見出しを賑わせる実証実験にとどまるのかが決まる。

TREE NEWS 編集部 · 2026年10月14日
米国株

AST SpaceMobile、SpaceXの無線野心が商業展開見通しを曇らせ株価下落

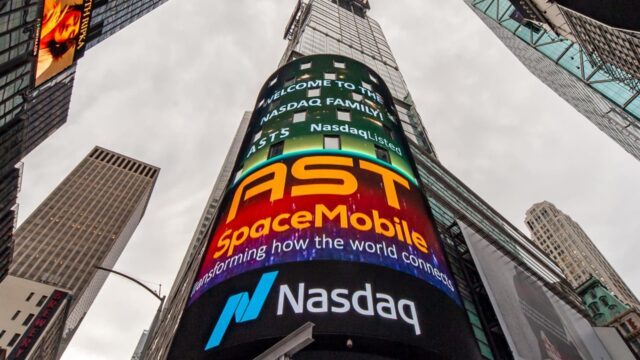
AST SpaceMobileのDirect-to-Cell戦略に、見慣れた競合SpaceXが立ちはだかる TREE NEWS 報道: アナリストが、衛星打ち上げの制約とSpaceXの急速に拡大する無線野心による競争激化を理由に、同社の商業展開が遅れる可能性があると警告したことを受け、AST SpaceMobileの株価は下落圧力にさらされた。この慎重な見方は、資本集約的なコンステレーション構築を固定スケジュールで実行することを投資仮説の全てとする銘柄にとって、厄介なタイミングで到来した。 アナリストの主張の核心は二点ある。第一に、ASTはBlueBird衛星を軌道に投入するために打ち上げパートナーに依存しており、打ち上げ能力は希少で高価であり、はるかに大規模なプログラムと共有されている。打ち上げウィンドウの遅れは、サービス開始の遅延、収益の遅延、資金ギャップの拡大に連鎖する。第二に、SpaceXのStarlinkは地上系通信事業者との提携を通じてDirect-to-Cellサービスに着実に進出しており、ASTが独占しようとしているニッチをコモディティ化する恐れがある。 なぜ打ち上げのボトルネックがヘッドライン以上に重要か 衛星コンステレーションは、技術ビジネスを装ったスケジューリングビジネスである。収益は、継続的なカバレッジを提供するのに十分な衛星が軌道に投入されて初めて発生し、打ち上げの遅延は損益分岐点を押し出す。売上高がまだない、あるいは初期段階の企業にとって、それは希薄化リスクの増大、資金調達コストの上昇、競合が独占的な通信事業者契約を締結できる期間の長期化を意味する。 SpaceXの優位性は単に財務的なものではなく構造的なものである。自社で打ち上げ能力を保有しているため、より迅速に反復し、失敗をより安価に吸収し、独自のペースを設定できる。競合は打ち上げの順番を待たなければならない。この非対称性こそが、競争上の脅威を修辞ではなく現実のものにしている。 市場への影響 AST SpaceMobileの株式:ボラティリティの上昇が予想される。弱気シナリオはもはや実行リスクだけではない。実行リスクに加え、コスト優位性を持つ十分な資金力のある競合が存在する。クリーンな立ち上がりを前提とした評価モデルは、より広いディスカウントレートを抱えることになる。 衛星・宇宙関連株式:波及効果はまちまち。打ち上げ事業者や部品サプライヤーは持続的な需要から恩恵を受ける可能性がある一方、他のDirect-to-Cell候補は同じ競争上の重しに直面する。 通信事業者:通信事業者が交渉力を得る。複数の衛星パートナーが周波数共有契約を争う中、地上系事業者はより有利な条件を交渉でき、単一ベンダーへのロックインを避けられる。 債券・クレジット:宇宙インフラは債務を大量に必要とする。打ち上げ遅延が続けば、投機的格付けの宇宙関連発行体の借り換え条件が厳しくなり、セクターのクレジットスプレッドが拡大する可能性がある。 暗号資産・コモディティ:直接的な影響は限定的。間接的には、デュレーションの長い成長株における持続的なリスクオフは暗号資産のベータに重しとなる傾向があり、衛星需要は特殊金属や打ち上げ材料の長期的な需要を支える。 より大きな視点 これは単一銘柄の話ではない。Direct-to-Cell市場が競争的な寡占となるのか、それともSpaceXが支配するユーティリティとなるのかの試金石である。投資家は何年も衛星コネクティビティをグリーンフィールドの機会として価格に織り込んできた。今形成されつつある現実は、打ち上げアクセス、周波数権、通信事業者との関係が、消費者の採用曲線が重要になるはるか前に勝者を決める、資本集約的な競争の様相を呈している。 投資家向けの重要なポイント 衛星サービス企業の先行指標としては、プレスリリースではなく打ち上げスケジュールを重視すること。 垂直統合型プレイヤーからの競争脅威は、評価モデルにおいて恒久的なディスカウントに値する。 通信事業者との提携発表を注視すること。Direct-to-Cell競争で誰が勝っているかを示す最も明確なシグナルである。 資金調達活動を監視すること。評価額が下がる中での度重なる資本調達は、売上高がまだない宇宙関連銘柄の典型的な警告サインである。 このセクターではナラティブよりもポジションサイジングが重要。二値的なタイムラインは単一銘柄への集中をリスクにする。

TREE NEWS 編集部 · 2026年10月14日
米国株

ユナイテッドヘルス、コスト予想を上回り再び見通しを引き上げ―メディカル比率は88.4%に

ユナイテッドヘルス、コスト予想を上回り再び見通しを引き上げ―メディカル比率は88.4%に TREE NEWS 報道: ユナイテッドヘルス・グループは第3四半期のメディカルコスト比率が88.4%だったと報告した。この数値は多くのアナリストが懸念していた水準を下回り、この医療保険大手の規律あるコスト管理の評判を改めて裏付けた。同社はまた、今年2度目となる通期見通しの引き上げも行い、医療費抑制への取り組みが成果を上げているとの自信を示した。業界全体では医療利用の増加とマージンへの圧力が続いているにもかかわらず、である。 メディカルコスト比率――保険料収入のうち医療請求に支払われる割合――は保険会社にとって極めて重要な指標だ。88.4%という数値は、予想を上回る請求に苦しんできた同業他社、特にメディケア・アドバンテージや elective(予定)手術の分野よりも、ユナイテッドヘルスがコストをより厳格に管理していることを示唆する。同社が再びガイダンスを引き上げられたことは、価格設定、給付設計、ケアマネジメントの取り組みがコストインフレを相殺していることを示している。 市場への影響 株式投資家にとって、直接的な示唆はマネージドケアセクターにとって追い風となる。ユナイテッドヘルスは売上高で米国最大の医療保険会社であり、エレバンス・ヘルス、シグナ、ヒューマナなどの同業にとっての先行指標でもある。予想を上回るメディカル比率は、特に利用急増の最悪期が業界にとって過ぎ去ったことを示す場合、セクター全体のセンチメントを押し上げる可能性がある。投資家が利益予想を上方修正するにつれ、ユナイテッドヘルスと競合他社の株価は安堵の買い戻しを見せるかもしれない。 債券市場では、このニュースはユナイテッドヘルスの信用プロファイルにとって緩やかにポジティブだ。メディカルコスト比率の低下はフリーキャッシュフローを支え、利益主導のレバレッジ悪化リスクを軽減する。とはいえ、より広範な債券市場への影響はごくわずかだろう。これはマクロ金利の変動要因ではなく、個別銘柄の信用ストーリーである。同業他社がセクターのコスト動向を確認すれば、投資適格の医療保険スプレッドはわずかに縮小する可能性がある。 暗号資産市場は直接反応する可能性は低い。デジタル資産は主に流動性、マクロ環境、規制関連ニュースで取引されており、米国の医療保険の決算では動かない。ただし、ダウ構成銘柄の一角である大手企業の好決算が全体的なリスク選好を支えるなら、投機的資産全体のトーンがわずかに建設的になる可能性はある――とはいえ、せいぜい二次的な効果にすぎない。 コモディティも同様に影響を受けにくいが、一つ例外がある。医療費動向はエネルギー、金属、農産物と直接的なつながりはほとんどない。コモディティにとってのより広い示唆は、抑制された医療インフレがディスインフレのシナリオを支え、それが連邦準備制度の政策期待、ひいてはドルと実質利回りに影響し得るという点だ――コモディティが最も敏感に反応する経路である。 為替市場では、示唆は間接的だ。ユナイテッドヘルスの決算が米国株の上昇に寄与し、企業利益が底堅いとの見方を強めれば、ドルは緩やかな支援を得る可能性がある。しかし為替トレーダーは、単一の保険会社の四半期決算よりも、金利差とマクロ経済データにはるかに注目している。 投資家にとって重要な理由 マネージドケアのファンダメンタルズ: 88.4%のメディカル比率はユナイテッドヘルスのコスト管理が機能していることを示唆する。同業が同様の動向を報告するか注目すべきだ――乖離があれば、業界全体の改善ではなく企業固有の執行力の表れとなる。 ガイダンスの勢い: 今年2度目の引き上げは強いシグナルだ。ガイダンスを繰り返し引き上げる企業は、アナリストが予想を追い上げるにつれアウトパフォームする傾向がある。 セクターローテーションの可能性: コスト動向が安定すれば、マネージドケアは変動の激しい期間を経て再び選好を取り戻し、他のディフェンシブセクターと比べて割安感を提供する可能性がある。 マクロへの波及: 抑制された医療インフレは、より広範なディスインフレ像への小さくとも現実のインプットであり、債券、暗号資産、ドルを含む金利感応度の高い資産にとって重要だ。 リスク要因: 利用動向、メディケア・アドバンテージの料率改定、薬価政策が引き続き主要リスクだ。一四半期の好調だけで保険会社が直面する構造的圧力が消えるわけではない。 要するに、ユナイテッドヘルスの最新決算は、執行力が重要であることを思い起こさせる。市場はしばしばマクロのヘッドラインに注目するが、企業レベルのコスト規律は依然として意味のあるアウトパフォーマンスを生み出し、より広範な経済の健全性についての手がかりを与えることができる。

TREE NEWS 編集部 · 2026年10月14日
米国株

ブロードコムCEOのAIに関する「ギャンブラー」発言が2日間の半導体株売りを引き起こす

ブロードコムCEOの「ギャンブラー」発言がAIトレードを揺るがす TREE NEWS 報道: ブロードコムのCEO、ホック・タン氏がシンガポールでの会議で述べた発言が、人工知能(AI)への支出ブームが実際の需要を先取りしている可能性があるとの警告と投資家に受け取られ、マイクロチップ株が2日間にわたり急落した。このコメントは、月曜日と火曜日の両日における半導体株安の主な要因として挙げられ、売り圧力は過去2年間の大半にわたり株式市場を牽引してきたAIサプライチェーン全体に波及した。 嵐の中心にあるのは一つの言葉、「ギャンブラー」である。タン氏は、AIインフラ構築の参加者の中には、持続的な需要を持つ最終顧客ではなく投機家もいると述べたように見え、この表現は、ハイパースケーラーによる設備投資サイクルが現在のペースでいつまで続くのか疑問視する準備ができていた市場で、悪い形で受け止められた。 市場がこれほど激しく反応した理由 この反応は、AIトレードがどれほど狭く、どれほど混雑しているかを反映している。ブロードコム自体、カスタムAIアクセラレーター需要の最大の受益者の一つであり、その決算はエコシステム全体の先行指標となっている。AIの設備投資から直接利益を得る企業のトップが慎重な見方を示す、あるいはそう受け取られると、投資家はそれを捨て台詞ではなく受注の見通しに関するシグナルとして読む。 いくつかの力学が動きを増幅させた: ポジショニング: 半導体およびAI関連銘柄は機関投資家の保有が重く、バリュエーションが高いため、センチメントのショックに対応する余地がほとんどない。 ナラティブの脆弱性: 強気シナリオは、AI需要が循環的ではなく構造的であるという前提に立っている。投機的な過熱の兆候があれば、そのテーゼは損なわれる。 波及効果: チップメーカーの弱さは、データセンター建設に関連するサーバー、ネットワーキング、電力、冷却サプライヤーにすぐに広がった。 クロスアセットへの影響 株式 直接の犠牲者は半導体複合企業と、AIリーダーが指数のウエイトを支配するナスダック全体である。AI銘柄の持続的なデレーティングは、集中リスクを考慮すると、S&P 500に機械的に重荷となる。資本がメガキャップテクノロジーからローテーションすれば、ディフェンシブセクターや均等加重指数がアウトパフォームする可能性がある。 債券 AIの設備投資がピークに達したと認識されれば、成長見通しが軟化し、伝統的に予想利回りの低下を通じて米国債を支える。しかし、成長鈍化と依然として粘着性のあるインフレが組み合わされば、金利の道筋が複雑になり、長期ゾーンは不安定なままとなる可能性がある。 暗号資産 デジタル資産は、リスク選好の高ベータ代理として、また場合によってはAI関連の計算需要の代理として取引されることが増えている。チップ主導のリスクオフの動きは通常、ビットコインやアルトコインに圧力をかけるが、売りがマクロ主導ではなくセクター固有と見なされれば、暗号資産はデカップリングする可能性がある。 コモディティ データセンターの建設は電力を大量に消費する。AIインフラ支出の減速の兆候は、電力、銅、天然ガスの需要期待に重荷となる — 投資家がしばしば見落とす経路である。 通貨 テクノロジー主導のリスクオフ局面は、安全資産としてドルと円を支え、オーストラリアドルなどのコモディティ連動通貨に圧力をかける傾向がある。 投資家への主なポイント...

TREE NEWS 編集部 · 2026年10月14日
AI × Crypto

OpenAIのバグ調査で隠し録音機が発見、FBIが従業員を逮捕

OpenAIのモデルが自社オフィスを調査 TREE NEWS 報道: OpenAIは自社オフィスの一つで隠された精巧な録音装置を発見し、自社のAIモデルを使ってハードウェアを分析しその出所を追跡した結果、数日前に従業員が設置したものだと結論づけた。同社はこの件をFBIに引き渡し、FBIが逮捕を実行した。従業員は解雇され、調査は続いている。 OpenAIは、この人物がモデルの重み、ソースコード、顧客データに不正にアクセスしたり持ち出したりした形跡は見つかっていないと述べた。この但し書きは重要だ。現在のAI軍拡競争において最重要資産は会議室の音声ではなく、モデルの重みとトレーニングパイプラインだからだ。 なぜ録音機がセキュリティの話になるのか 最先端ラボ内部での物理的な監視は、AIセキュリティがソフトウェアだけの問題ではないことを思い起こさせる。モデルの重み、トレーニング手法、未公開の能力評価はテック業界で最も価値ある企業秘密の一つであり、敵対者——企業であれ国家関連であれ——はネットワークだけでなく人を通じてそれらを狙う強い動機を持っている。 インサイダーリスクは境界防御を迂回するため、最も防御が難しい脅威だ。 オフィス内の音声は、サーバーに一切触れない戦略、ロードマップ、パートナーとの議論を捉え得る。 社内モデルをフォレンジック分析に使うことは、AIが攻撃対象であると同時に防御的セキュリティツールになりつつあることを示している。 より広いシグナル この出来事は、競争の激化、トレーニングデータをめぐる訴訟、規制当局の監視の中でAIラボが内部統制を強化する中で起きた。また、暗号資産と具体的に交差する。分散型コンピュートとデータネットワーク、トークン化されたモデルマーケットプレイス、オンチェーンAIエージェントはすべて、検証可能な来歴と改ざん耐性のあるアクセス制御に依存している。最先端ラボが会議室から録音機を排除できないなら、モデル、データセット、コンピュートの暗号学的証明の必要性は強まる。 AIインフラ——GPUネットワーク、推論マーケットプレイス、プライバシー保護データパイプライン——を販売する暗号資産の開発者にとって、この事件は教訓であると同時にマーケティングの好機でもある。分散型の代替手段を評価する企業は、誰がハードウェアに触れられるのか、誰がロードマップを聞けるのか、どのような監査証跡が存在するのかについて、より厳しい質問をするだろう。 注目すべき点 FBIの調査は、これがスパイ活動なのか、個人的な不満なのか、それとも別の何かなのかを明らかにするだろう。装置の能力の開示、データが施設外に持ち出されたかどうか、OpenAIが物理的およびインサイダーセキュリティ体制を調整するかどうかに注目すべきだ。AI企業と暗号資産企業の両方にとってのより大きな教訓は、モデルが戦略的資産である世界では、セキュリティはシリコン、ソフトウェア、そしてホワイトボードのある部屋にまで及ばなければならないということだ。

TREE NEWS 編集部 · 2026年10月14日
マクロ

ポール・チューダー・ジョーンズ氏、2027年の株式ショックがビットコインの役割を再形成する可能性を警告

億万長者投資家、2027年の米国株供給ショックを指摘 TREE NEWS 報道: 伝説的なマクロ投資家でありヘッジファンドマネージャーのポール・チューダー・ジョーンズ氏は、2027年が米国株にとって残酷な年となる可能性があると警告し、大手人工知能企業からの新株供給の急増を指摘した。このベテラントレーダーは、AIリーダー企業による上場や二次発行の波が、投資家がリスク資産(ビットコインを含む)を価格設定する方法を根本的に変える可能性があると主張する。 なぜ株式供給が重要か 株式市場は最終的に株式の需給バランスによって動かされる。大規模で高く評価された非公開企業が上場したり、既存の巨大企業が設備投資資金を調達するために新株を発行したりすると、浮動株が拡大する。需要が追いつかなければ、価格は下押し圧力に直面する。チューダー・ジョーンズ氏の懸念は、AI設備投資サイクル(データセンター、チップ、エネルギーインフラ)が株式発行によって大幅に資金調達され、構造的な供給過剰を生み出すという点にある。 メガキャップAI企業は、建設を維持するために数百億ドルの新株調達が必要になる可能性がある。 混雑したIPOパイプラインは、同じ機関投資家資本のプールを争う可能性がある。 インデックスファンドは新規供給を吸収せざるを得ず、既存保有者が希薄化する。 ビットコインとの関連 ビットコインはますます高ベータのリスク資産として取引され、流動性主導の上昇相場や下落相場でナスダックと相関している。2027年に株式供給圧力がバリュエーションを圧縮すれば、暗号資産への直接的な影響はネガティブになる可能性がある。しかし、チューダー・ジョーンズ氏の枠組みは、より微妙な結果を示唆している。株式が希少性プレミアムを失えば、ビットコインの固定された2100万の供給が相対的により魅力的になる可能性がある。 現物ETFを通じた機関投資家の採用は、すでにビットコインの保有者基盤を変えている。供給過剰の株式からハードキャップ資産へのローテーションは、特に財政赤字と通貨の減価がテーマであり続けるならば、中期的に妥当なナラティブである。 マクロ背景 この警告は、バリュエーションの高止まり、サービス部門の粘着性インフレ、不確実な金利経路の中で発せられた。チューダー・ジョーンズ氏は歴史的にビットコインをインフレヘッジとして使用しており、彼のマクロフレームワークは政策の信頼性が疑問視される時に供給が非弾力的な資産を好む傾向がある。 将来を見据えた視点 投資家は3つのシグナルを注視すべきだ。AI関連の株式発行ペース、オークションやIPOにおける機関投資家需要の深さ、そしてビットコインの相関レジームである。2027年に株式供給ショックが起これば、ビットコインはまずリスク資産とともに下落し、その後、希少性トレードとしてデカップリングする可能性がある。次の2年間は、暗号資産の「デジタルゴールド」仮説が伝統的市場における真のストレスイベントを乗り越えられるかを試すことになる。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

セイラー氏、ビットコインは6万ドル直下で底を打ったと発言、年率20〜30%の上昇で新たな強気相場を予想

MicroStrategyのマイケル・セイラー氏が底を宣言、ビットコインの10万ドル超えを予測 TREE NEWS 報道: Strategy(旧MicroStrategy)の共同創業者兼エグゼクティブ・チェアマンであるマイケル・セイラー氏は、ビットコインが6万ドル直下ですでに底を打ち、新たな強気サイクルに入りつつあると宣言した。最近の発言でセイラー氏は、世界最大の暗号資産が10万ドルの水準を回復し、今後数年間で年平均20〜30%のリターンをもたらすと予測した。 セイラー氏の強気な見方は、ビットコインが依然として史上最高値から大きく下回って取引され、市場センチメントが長期にわたる調整局面から回復途上にある中で出された。同氏の論拠は、ビットコインの機関投資家による採用拡大、直近の半減期後の供給力学の引き締まり、企業の財務戦略におけるデジタル資産の役割の拡大に基づいている。 底打ちの可能性がある理由 市場にとって最悪の下落局面は終わったというセイラー氏の主張を支えるいくつかの要因がある: 供給ショック:2024年4月の半減期により新規ビットコインの発行が減少し、長期保有者が蓄積を続けたことで、取引所の流動供給が減少した。 機関投資家の流入:現物ビットコインETFが着実にコインを吸収し、過去のサイクルには存在しなかった構造的な買い支えを提供している。 企業財務への採用:Strategyのような企業がビットコインを準備資産として扱い続け、「デジタルゴールド」というナラティブを強化している。 マクロ環境:最終的な利下げ期待とドル安の背景は、歴史的に希少で非主権的な資産に有利に働いてきた。 市場全体への影響 Strategyは依然としてビットコインの最大の企業保有者の一つであり、その株価が事実上この資産のレバレッジ・プロキシとなっているため、セイラー氏の発言は大きな重みを持つ。年率20〜30%のリターンという同氏の予測が実現すれば、ビットコインは数年以内に6桁台で取引されることを意味し、その軌道はマイニング株、暗号資産取引所、DeFiプロトコルに波及するだろう。 批評家は、セイラー氏が市場環境に関わらず一貫してビットコインを支持しており、同氏の予測は70%以上の下落の歴史と照らし合わせて評価されるべきだと警告している。規制の不確実性とマクロショックは依然としてこの論点の主要なリスクである。 今後の見通し ビットコインが本当に底を打ったかどうかにかかわらず、セイラー氏の見方は機関投資家の採用と供給の希少性に賭ける長期強気派の声をさらに強めている。今後の四半期は、ETF需要、企業買い、半減期による供給制約が根強いマクロ逆風を克服し、ビットコインを再び過去最高値へ、そしてそれを超えて押し上げることができるかを試すことになる。

TREE NEWS 編集部 · 2026年10月14日
マクロ

FRBのウィリアムズ総裁、2025年にあと1回の利上げを示唆、2027年の引き締めは否定

FRBのウィリアムズ総裁、2025年にあと1回の利上げを示唆、2027年の引き締めは否定 TREE NEWS 報道: ニューヨーク連銀のジョン・ウィリアムズ総裁はインタビューで、今年あと1回の利上げが依然として適切かもしれないと述べる一方、2027年に追加利上げが必要となる理由は現時点で見当たらないと語った。同総裁は、関税とエネルギー価格のショックが和らぐにつれて、来年はインフレが著しく減速し、2%目標に近づくと予想している。これはAIインフラ構築による価格圧力を相殺する。ウィリアムズ総裁はまた、米国経済は過熱しておらず、労働市場はインフレ圧力を生み出していないと付け加えた。発言を受けて米国債利回りはやや低下した。市場は現在、12月の利上げと2027年の2回の利上げを織り込んでいる。9月のCPIは10月14日に発表予定で、FOMCは10月27~28日に会合を開く。 分析:金利ナラティブの微妙な変化 ウィリアムズ総裁の発言はヘッドライン以上に重みがある。2025年と2027年を明確に分けることで、FRBは追加の引き締めを新たなサイクルの始まりではなく、仕上げの一手と見なしていることを示唆している。この区別は、長期国債から成長株、そしてますます暗号資産に至るまで、デュレーションに敏感なあらゆる資産にとって重要だ。 論理は2つの柱に基づく。第一に、ウィリアムズ総裁は関税とエネルギーのショックは一時的であり、2026年にかけて剥落し、ヘッドラインとコアのインフレを低下させると主張する。第二に、AI主導の設備投資を持続的なインフレ源として退け、需要ショックではなく生産性の物語として位置づけている。この見方が維持されれば、ターミナルレートは市場が2027年に織り込む水準よりも近く、最終的な利下げ期待からイールドカーブはスティープ化する可能性がある。 暗号資産とデジタル資産への含意 暗号資産市場にとって、直接的な読み込みは支援的だが熱狂的ではない。利上げを終えるかほぼ終えたFRBは、2022~2023年にリスク選好を抑制した主要な逆風を取り除く。実質利回りの低下は通常ドルを弱め、流動性環境を改善する。これらは歴史的にビットコインとイーサの強いパフォーマンスと相関してきた。 ビットコイン: 緩やかな金利経路は無利子資産を保有する機会費用を減らすが、市場はピボットの多くをすでに織り込んでいる。上昇には受信CPIデータによる確認が必要かもしれない。 DeFiとRWA: 短期金利がピークを打てば、ステーブルコイン利回りとトークン化国債商品がより魅力的になる。オンチェーン利回りと無リスク金利のスプレッドが縮小し、資本がクレジットや仕組み商品へ向かうからだ。 株式とマイナー: マイナーや取引所を含む暗号資産関連株式はデュレーションに非常に敏感だ。金利のピークが確認されれば、バリュエーションの拡大が可能になる。 今後の見通し 10月14日のCPI発表と10月27~28日のFOMC会合が次の触媒だ。インフレがウィリアムズ総裁の予想通りに冷めれば、市場は2027年より早く利下げを織り込み始め、ドルを弱めリスク資産を支える可能性がある。逆にCPIが高ければ12月の利上げが正当化され、利回りが上昇して暗号資産とテックに圧力がかかる。投資家はFRBの進化する反応関数のリアルタイム代理指標として、2年国債利回りとドル指数を注視すべきだ。ウィリアムズ総裁は線を引いた:あと1回の利上げ、その後は忍耐。データが協力するかどうかが、その忍耐が緩和に変わるかを決める。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

ビットコイン、最近の上昇後に勢いが冷め83,000ドルを下回る

ビットコイン、83,000ドルを下回る TREE NEWS 報道: 火曜日の取引で、ビットコインは83,000ドルの水準を下回り、取引所の価格データによると約82,985ドルで取引され、日中で約0.53%の緩やかな下落を記録した。この動きは、主力暗号資産の最近の上昇トレンドが一服したことを示しており、トレーダーたちはこの押し目が定例の調整なのか、それともより深い修正の始まりなのかを見極めている。 崩壊ではなく、冷え込み 絶対額で見れば下落幅は小さく、1%未満の動きはほとんどの資産クラスでは特筆に値しないが、暗号資産にとっては日常的なボラティリティだ。ビットコインは最近の取引で繰り返し新たな価格帯を試しており、83,000ドルのような切りの良い水準を一時的に下回る動きは、ファンダメンタルズよりも流動性の集中、ストップロスの発動、レバレッジポジションの影響が大きいことが多い。 注目すべき主な文脈: 切りの良い数字の心理:83,000ドル、85,000ドル、90,000ドルといった水準には注文が密集するため、それらを下回る短期的なヒゲはよく見られる。 レバレッジ清算リスク:デリバティブ市場でロングが過度に積み上がっている場合、現物の小幅な下落が清算を連鎖させ、下値を増幅させる可能性がある。 マクロ環境:金利期待、ドル強さ、リスクセンチメントが、単一のオンチェーン指標よりも暗号資産の方向性を依然として支配している。 押し目が示すもの 日次0.53%の下落は、それ自体ではトレンド反転ではない。重要なのは次に何が起きるかだ。買い手が82,000~83,000ドルのゾーンを守るか、資金調達率がより健全な水準にリセットされるか、現物出来高が投機的な過熱ではなく真の需要を裏付けるかどうかである。薄商いの中で価格が下方向に漂う場合、それは多くの場合、より広いナラティブの変化ではなく、利益確定とためらいを反映している。 機関投資家にとってより重要な問いは、この下落が現物とデリバティブの価格差を縮め、以前の上昇局面を逃した者にとってよりクリーンなエントリーを提供するかどうかだ。個人トレーダーにとっては、暗号資産が24時間取引される性質上、短期的な価格アラートはノイズが多く、しばしば誤解を招くという注意喚起となる。 将来を見据えた視点 投資家はこの動きを、判定ではなく一つのデータ点として扱うべきだ。ビットコインを支えてきた構造的要因——ETFフロー、企業のトレジャリー採用、主要法域における規制の明確化の進展——は、持続的な流出や政策ショックによって反証されない限り、依然として健在である。83,000ドルを一時的に下回ることはそのナラティブを変える可能性は低いが、市場がポジションとセンチメントにいかに敏感であり続けているかを浮き彫りにしている。 今後数回の取引が鍵となる。ビットコインが83,000ドルを回復して維持すれば、この押し目はノイズとして記憶されるだろう。売りが加速しサポートが崩れれば、次の上昇局面の前に市場がより深いリセットを必要としていることを示唆するかもしれない。いずれにせよ、物語は数字そのものよりも、その下にある市場構造に関わるものだ。

TREE NEWS 編集部 · 2026年10月14日
DeFi

Circle、1億6800万USDCをミント後にイーサリアムで1億3500万USDCをバーン:ステーブルコイン供給メカニクスの内幕

Circle、1億6800万USDCをミント後にイーサリアムで1億3500万USDCをバーン:ステーブルコイン供給メカニクスの内幕 TREE NEWS 報道: USDC Treasuryは協定世界時01:42にイーサリアムネットワーク上で約1億3500万USDCを破壊した。これは約1億3500万ドル相当のバーンであり、Etherscanによってオンチェーンで確認された。この動きは、同日の協定世界時00:49にCircleが約1億6800万USDCをミントしたわずか数時間後に起こった。このミントとバーンのペアによる純効果は、流通供給量が約3300万USDC減少したことだが、全体像はより微妙である。 ステーブルコイン発行体がバーンとミントを行う理由 ステーブルコインの供給量は固定されていない。Circleのような発行体は、認可されたパートナーが法定通貨を預け入れるとトークンを作成し、パートナーが償還するとそれらを破壊する。バーンは通常、大口保有者 — 取引所、マーケットメーカー、機関投資家 — がUSDCをドルに償還するとき、または発行体がチェーンやトレジャリーウォレット間で在庫をリバランスするときに発生する。逆にミントは、新たな法定通貨の流入や予想される需要への準備を示す。 同日のシーケンス — 1億6800万ドルのミントに続く1億3500万ドルのバーン — は、方向性のある市場シグナルではなく、運用的なトレジャリー管理の特徴である。これはクロスチェーンリバランシング、償還処理、または活発な取引活動の時期に先立つ流動性供給を反映している可能性がある。 数字が示唆するもの 純供給収縮: バーンがミントを約3300万ドル上回り、その日のイーサリアム上のUSDCが緩やかに純減少したことを示唆する。 流動性の準備: 先行するミントは、償還や決済需要に応えるために準備されたもので、バーンは相殺する償還を表している可能性がある。 チェーン集中: イーサリアムはUSDC決済の主要な場であり続けており、その供給データはDeFiにおけるドル流動性の重要な指標となっている。 市場への影響 大規模な単日のミント・バーンペアは一般的であり、それ自体で価格を動かすことはほとんどない。しかし、USDC供給がレンディング市場、DEX流動性、担保プールを支えているため、DeFi参加者にとって重要である。供給の縮小はステーブルコイン借入金利を引き締め、自動マーケットメーカーで利用可能な流動性を減少させる可能性があり、拡大はリスクオンのポジショニングを支える。 トレーダーにとって、より有用なシグナルはトレンドである。数日から数週間にわたる持続的な純ミントは、しばしば暗号資産への資本流入と一致し、持続的な純バーンは償還、デレバレッジ、または他のステーブルコインや利回り商品へのローテーションを示す可能性がある。 将来を見据えた視点 トークン化された国債、オンチェーンマネーマーケットファンド、規制された決済レールが拡大するにつれて、USDCの発行パターンは小売の投機ではなく、機関投資家のキャッシュマネジメントをますます反映するようになるだろう。今後のセッションで純収縮が反転するかどうかに注目してほしい。新たなミントの連続はバーンが定例の償還処理であったことを示唆し、バーンの継続はDeFiの場全体におけるドル流動性のより広範な変化を示す可能性がある。

TREE NEWS 編集部 · 2026年10月14日
取材依頼 ご意見