Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月29日
暗号資産

Solanaのミームコインが24時間取引高1億6000万ドルで首位、$ZECと$STONKが加熱

Solanaのミーム市場支配が続く Solanaのトップ10ミームトークンは、過去24時間で合計約1億6000万ドルの取引高を生み出し、ミームコイン分野で他のすべてのブロックチェーンを上回りました。この数字は、競合エコシステムがミーム経済のシェア獲得に向けて努力を強める中でも、Solanaが投機的な小売取引活動を依然として握っていることを強調しています。 注目の変動銘柄の中でも、$ZECと$STONKはトレーダーから特に注目を集め、両トークンは現物および分散型取引所で活発な取引を記録しました。これらの資産へのローテーションは、ミーム市場でよく見られるパターンを反映しています。つまり、確立された銘柄ではなく、新たな勢いを持つナラティブを資本が追いかけているのです。 マルチチェーンのミームナラティブが拡大 ミームコインの状況はもはや単一チェーンの話ではありません。Robinhood Chain、BNB Chain、Baseはいずれもミーム関連の関与が高まっており、$NVDA、$QQOB、$WUなどのトークンがトレーダーの焦点として浮上しています。 Robinhood Chain: 証券会社と連携したこのネットワークでは、ミームトークンに関連するオンチェーン活動が増加しており、小売証券ユーザーが投機的な暗号資産プレイに移行していることを示唆しています。 BNB Chain: 低手数料と高スループットが続き、ミームのローンチと迅速な取引に適した場として維持されています。 Base: Coinbaseのレイヤー2はミーム実験のハブであり続け、$QQOBや同様のティッカーが勢いを増しています。 $NVDAティッカーは、AI主導の株式市場ナラティブからテーマを借用している点で特に注目に値し、暗号資産のミーム文化がTradFiやテクノロジーの見出しからますますサンプリングしていることを示しています。 分析:流動性の断片化とリスク ミーム活動が複数のチェーンに分散することは、機会とリスクの両方を示します。一方では、ブロックチェーンインフラにおける健全な競争とイノベーションを証明しています。他方では、流動性が断片化され、単一のトークンが深い市場を維持することが難しくなり、トレーダーはより高いスリッページと操作リスクにさらされます。 ミームコインは依然として暗号資産市場で最も変動の激しいセグメントの一つです。その評価は、ファンダメンタルズではなく、センチメント、ソーシャルメディアのバイラル性、短期的な資本フローによって圧倒的に driven されています。$ZEC、$STONK、$NVDAなどのトークン間の急速なローテーションは、注意と流動性がいかに早く蒸発するかを浮き彫りにしています。 将来を見据えた視点 今後を見据えると、ミームセクターの軌道はより広範な市場環境に依存する可能性が高いです。リスク選好が高止まりすれば、マルチチェーンの実験と新しいナラティブ主導のティッカーが続くでしょう。しかし、マクロショックや流動性の引き締めがあれば、これらの資産全体で急激な下落を引き起こす可能性があります。 トレーダーにとっての重要なポイントは規律です。ポジションサイズ、オンチェーン流動性の深さへの認識、ラグプルや低浮動株操作への警戒が不可欠です。ビルダーにとっての課題は、投機的な注目を持続可能なエコシステムに変換することであり、これを成し遂げたミームプロジェクトはほとんどありません。
TREE NEWS 編集部 · 2026年9月29日
暗号資産

7年間QNTを保有した投資家、884%のリターンを実現し200万ドルの利益確定

長期QNT投資家、7年を経て一部保有分を売却 TREE NEWS 報道: オンチェーンアナリストのAi Yi氏によると、7年以上前にQuant(QNT)トークンを蓄積した暗号資産アドレスが、再び大規模な利益確定を行った。アドレス0x94e…C73Bbは、2019年5月から2022年11月にかけて複数の取引所から平均コストわずか22.57ドルで53,632.95 QNTトークンを引き出しており、分析の約1時間前に9,000 QNTトークンをCoinbaseとKrakenに入金した。この入金は1トークンあたり222.09ドルの価格で199万8,000ドル相当となり、投資収益率884%に達する。 忍耐と信念の模範例 この取引は、暗号資産市場における説得力のある物語を強調している。すなわち、長期的な信念がもたらす並外れた報酬である。この投資家の初期蓄積期間は、2019年半ばから2022年後半までの3年以上にわたり、2021年の強気市場のピークとその後の弱気市場の崩壊の両方を含んでいた。下落局面で投げ売りする代わりに、この保有者はポジションを維持し、ボラティリティで知られるセクターにおいて驚くべき忍耐を示した。 この利益確定のタイミングも同様に注目に値する。QNTは大幅な価格上昇を経験しており、1トークン222ドルで保有分の一部を売却する決定は、投資家が有利な市場環境を活用している可能性を示唆している。入金にCoinbaseやKrakenのような確立された取引所を使用していることは、デジタル資産を法定通貨に換える際に規制されたプラットフォームを好むことを示している。 広範な市場にとっての意味 早期採用者による大規模な利益確定は、広範な暗号資産エコシステムにいくつかの影響を与える可能性がある: 市場センチメントの指標:長期保有者が利益を実現し始めると、資産が公正または高評価に達したと彼らが考えていることを示すことが多く、局地的な市場の天井を示す可能性がある。 流動性のダイナミクス:主要取引所への入金は売り圧力を増大させ、需要が追いつかなければ一時的に価格を抑制する可能性がある。 投資テーゼの検証:初期のQNT投資家が達成した相当なリターンは、特に相互運用性とエンタープライズブロックチェーン分野におけるプロジェクトの長期的価値提案を裏付けている。 富の分配:このような動きは、早期採用者から新規市場参加者へ富を再分配し、トークンの保有者基盤を広げる可能性がある。 Quant Networkの提案 QNTトークンを支えるQuant Networkは、Overledger技術を通じてブロックチェーンの相互運用性に焦点を当てている。このプロジェクトは、異なるブロックチェーンネットワークと従来の金融システムを接続することを目指しており、企業が分散型台帳ソリューションをますます模索する中で、この価値提案が支持を集めている。トークンが22.57ドルから222ドル以上に上昇したことは、この使命がますます認識されていることを反映している。 将来を見据えた視点 暗号資産市場が成熟するにつれ、このQNT投資家のような長期保有者の行動は、市場の健全性を示す重要な指標であり続けるだろう。この特定の保有者が利益確定を選んだ一方で、約44,632 QNTトークン(現在価格で約990万ドル相当)を保持しているという事実は、資産の将来性に対する継続的な自信を示唆している。 投資家は、他の初期QNT保有者が同様の行動を取るかどうかを監視すべきである。同様の利益確定の波は短期的な価格圧力を生む可能性があるが、利益が実現され資本が新たな機会に再投資される健全な市場サイクルを示すこともある。今のところ、この取引は暗号資産投資における忍耐の力の証であり、ハイプサイクルに driven された市場では、最も成功する参加者はしばしば嵐を乗り越え、自らの道を維持できる者であることを思い出させる。

TREE NEWS 編集部 · 2026年9月29日
暗号資産

PaidがWeb請求ポータルを開設、X Moneyの支払いは依然停止中

PaidがWeb請求ポータルを開設、X Moneyの支払いは依然保留 TREE NEWS 報道: Paidは、対象ユーザーが新たに発生した手数料を受け取れるWebベースの請求ポータルを有効化した。資産は各手数料に対応するクオート資産(ほとんどの場合SOL)で分配され、X Moneyの支払いチャネルがオフラインのままであっても、プロジェクトの支払いインフラにとって実用的な前進となる。 チームによると、ダイレクトメッセージや投稿で公式アカウントをタグ付けして請求する方法など、追加の請求方法を開発中だという。一方、X Moneyの支払いは再開日も未定のまま停止している。このチャネルを通じて発生した過去の残高は別途保存され、チームはそれらの資金専用の請求ソリューションを構築している。 分離が重要な理由 新規手数料には稼働中のWebポータル、過去の残高には別プロセスという二本立てのアプローチは、初期段階の暗号資産プロジェクトでよく見られるパターンを反映している。支払いレールは壊れたり停止したりするが、オンチェーンまたはWebベースの分配は独立して機能し続けられる。 資産の建値: 手数料をクオート資産(主にSOL)で分配することで、強制的な換金を避け、手数料が元々どのように発生したかと支払いを一致させられる。 チャネルの多様化: DMやソーシャルタグによる請求を追加することで、単一プラットフォームへの依存を減らし、X Moneyを停止させたような混乱に対するヘッジとなる。 残高の保全: 過去の残高を分別管理することは、チームが債務を切り捨てるのではなく履行する意向を示している。 業界への示唆 Paidの状況は、暗号資産におけるより広範な緊張関係を浮き彫りにしている。ソーシャルプラットフォームはますます分配と支払いのレイヤーとして機能しているが、依然として中央集権的なチョークポイントである。支払い機能が停止すると、プロジェクトは自前のWebインフラに頼らざるを得ない。まさにPaidがそうしており、回復力のあるトークン分配がサードパーティプラットフォームの稼働時間だけに依存すべきではないということを思い起こさせる。 主要な支払い資産としてSOLを選んだことも重要だ。Solanaの低手数料と高速なファイナリティは、頻繁で小額の手数料分配に自然に適合する。より多くのアプリがユーザーへマイクロペイメントをルーティングするにつれて、このユースケースは拡大している。 注目すべき点 この展開を左右するのは3つだ。第一に、過去残高の請求ソリューションが予定通りリリースされ、影響を受けるすべてのユーザーをカバーするかどうか。第二に、X Moneyの支払いが再開するか、そしてどのような条件で再開するか。第三に、代替の請求方法(DMとソーシャルタグ)が、なりすましやフィッシングなどの摩擦やセキュリティリスクをもたらさないか。 現時点では、Webポータルはユーザーが新規手数料にアクセスする具体的な手段を提供している。しかし、過去の残高が請求可能になり、X Moneyが復旧するまでは、Paidの支払いシステムは部分的にしか完全とは言えない。

TREE NEWS 編集部 · 2026年9月29日
RWA

Binance、5つの新規上場でトークン化株式取引を拡大、StablecoinXを含む

Binance、5つの新規株式上場でトークン化株式への取り組みを強化 TREE NEWS 報道: Binanceは2026年9月28日21:30(UTC+8)に、追加のトークン化株式5銘柄の取引を開始する予定です。これは、従来の金融と暗号資産ネイティブのインフラを橋渡しするという取引所の取り組みにおける新たな一歩となります。新規上場銘柄には、Boost Run Inc.(BRUN)、Greenland Mines Ltd.(GRML)、Octave Intelligence plc(OCTV)、StablecoinX Inc.(USDE)、Wise Group plc(WSE)が含まれます。5銘柄すべては、取引決済後T+1ベースで全額払込済証券貸借(FPSL)の対象となりますが、管轄区域による提供可否に依存します。 トークン化株式の背後にある戦略的論理 トークン化株式取引は、リアルワールドアセット(RWA)ナラティブの最も具体的な表現の一つです。株式をブロックチェーンベースの商品にラップすることで、Binanceのような取引所は、従来のブローカーインフラでは実現できない24時間365日の市場アクセス、分割所有、決済効率を提供することを目指しています。StablecoinXの inclusion は特に注目に値します。その社名はステーブルコインへのエクスポージャーを明示しており、ステーブルコイン採用を推進するセクターそのものに紐づくトークン化株式商品を生み出します。 FPSLの適格性も同様に重要です。証券貸借は機関投資家ブローカーにとって中核的な収益源であり、これをトークン化株式に拡張することは、Binanceがより完全なプライムブローカレッジ的なスタックを構築していることを示唆します。成功すれば、方向性エクスポージャーとともに利回り向上メカニズムを必要とするヘッジファンドやマーケットメイカーを引き付ける可能性があります。 市場環境とクジラの動向 上場は、注目すべきデリバティブ活動の中で行われます。大口クジラは現在、ETHロングポジションで1,406万ドルの含み益を保有する一方、同時に650 BTCのショートを開いています。この種のヘッジポジションは、洗練されたプレイヤーがボラティリティに備えていることを示唆しており、潜在的にマクロイベントやセクターローテーションを巡る動きです。トークン化株式は、原資産市場が閉まっている間も24時間取引されるなら、このヘッジツールキットの新たなツールになり得ます。 規制と競争環境 管轄区域の分断が最大のハードルであり続けています。トークン化株式は、証券法、カストディ規則、国境を越えた決済枠組みに触れ、それらは大きく異なります。Binanceの「管轄区域により異なる」という免責事項は、このパッチワークを暗黙に認めたものです。Coinbase、Robinhood、および様々なスイスやシンガポールのプラットフォームなどの競合他社が同様の提供に向けて競争しており、スピードとコンプライアンスが競争の二つの軸となっています。 将来を見据えた視点 トークン化株式が traction を獲得すれば、長期的な含意はブローカレッジと取引所機能の段階的な収斂です。投資家はいつか、トークン化株式、ステーブルコイン、DeFiポジションをすべて含む単一のウォレットを保有するかもしれません。すべてがコンポーザブルで貸出可能です。短期的な試練は流動性です。トークン化株式が有用であるためには、深いオーダーブックが必要です。Binanceのブランドとユーザーベースは戦うチャンスを与えますが、本当の戦いは規制の明確性と機関投資家の信頼を巡って行われます。これらの上場が意味のある出来高を集めるのか、あるいはニッチな珍品にとどまるのかを注視してください。

TREE NEWS 編集部 · 2026年9月29日
暗号資産

Solana現物ETFが1日12.7百万ドルの流入、Bitwiseが主導しVanEckは流出

Solana現物ETFが1日12.7百万ドルの流入、Bitwiseが主導しVanEckは流出 TREE NEWS 報道: SoSoValueのデータによると、Solana現物上場投資信託(ETF)は9月28日、1日あたり合計12.6971百万ドルの純流入を記録した。流入は主にBitwise SolanaステーキングETF(BSOL)が牽引し、1日で9.6544百万ドルを集め、累計純流入は12億2800万ドルに達した。一方、VanEck Solana ETF(VSOL)は1.9978百万ドルの純流出となったが、過去累計の純流入は25.9359百万ドルと依然プラスを維持している。 本稿執筆時点で、Solana現物ETF全体の純資産総額は19億2500万ドルに達し、Solanaの純資産比率の2.76%を占めている。Solana現物ETF全体の累計純流入は16億1800万ドルに達した。 業界分析と示唆 流入と流出が混在する状況は、Solana関連ETF商品に対する投資家の選好が次第に分化していることを浮き彫りにしている。ステーキング機能を備えたBitwiseのETFが引き続き優位に立つのは、利回りを生み出す特徴が、SOL価格の変動へのエクスポージャーと追加のステーキング報酬の両方を求める投資家に訴えているためだろう。この傾向は、投資家が利回りの最適化をますます重視する中で、暗号資産分野においてステーキング統合型ETFの採用が広がっていることを反映している。 VanEckの流出は小幅ながら、短期的な利益確定や競合商品への資金再配分を反映している可能性がある。しかし、Solana ETF全体の純流入がプラスであることは、高いスループットと低い取引コストによって勢いを増してきたSolanaエコシステムに対する機関投資家の持続的な関心を裏付けている。純資産比率2.76%は、ETFが現在Solanaの流通供給量の相当部分を保有していることを示し、価格動向や流動性に影響を与える可能性がある。 設定以来、Solana ETFに累計16億1800万ドルが流入したことは、伝統的金融がビットコインとイーサリアム以外のオルタナティブなレイヤー1ブロックチェーンを徐々に受け入れつつあることを示している。この分散化は、暗号資産ポートフォリオの集中リスクを低減し、より成熟した市場構造の形成を促す可能性がある。 今後の見通し 今後を見据えると、Solana ETFのパフォーマンスは、ネットワークの技術的アップグレード、規制の明確化、そしてより広範な市場センチメントに左右される可能性が高い。Solanaが分散型アプリケーション(dApp)の開発者や機関との提携を引き続き獲得できれば、ETFへの流入は加速し得る。しかし、ステーキング機能が標準的な期待となれば、VSOLのような商品からの流出が続く可能性もある。投資家は純資産比率を注視すべきであり、そのシェアの上昇は市場下落時にボラティリティを増幅させかねない。総じて、Solana ETFの状況は進化しており、その軌跡は暗号資産担保型金融商品の成熟に関する貴重な洞察を提供するだろう。

TREE NEWS 編集部 · 2026年9月29日
AI × Crypto

OpenAI、安全懸念でGPT-6.1「Astra」を棚上げ AIトレードに動揺

OpenAI、安全上の懸念からGPT-6.1「Astra」の展開を停止 TREE NEWS 報道: OpenAIは、未解決の安全上の懸念を理由に、次世代モデルGPT-6.1(コードネーム「Astra」)をリリースしない決定を下したと、決定に詳しい関係者が明らかにした。この動きは、大手AI開発企業が旗艦製品を最終段階で延期する稀な事例であり、過去2年間の世界株式市場を規定してきた主要ドライバーの一つである設備投資ブームの真っただ中に位置している。 Astraは同社史上最も高性能なモデルになると予想され、フロンティア推論とエージェント機能によって企業導入が加速すると広く期待されていた。しかし内部評価では、さらなる緩和策なしに投入するには重大すぎると同社が判断したリスクが指摘されたと報じられている。OpenAIは技術レポートや修正版リリースのスケジュールを公表していない。 この決定が重要な理由 直接的な読み取りは、フロンティアAI開発は一直線ではないということだ。投資家は、巨額のデータセンター建設、電力調達、チップ発注を正当化する急速なモデル更新のペースを織り込んできた。最も著名なラボでの延期は、そのスケジュールに真の不確実性をもたらす。 また、規制をめぐる言説も鮮明にする。大手開発企業が安全上の理由で自発的にモデルを差し控えれば、政策立案者はフロンティアラボが自己規制できると主張する際の具体例を得る——あるいは逆に、展開前の義務的審査が必要だと主張する根拠にもなる。いずれにせよ、この話は製品の問題からガバナンスの問題へと移行する。 市場への影響 株式 AIインフラ関連銘柄——チップ設計、サーバー製造、ネットワーキング、電力供給——が最も影響を受けやすい。モデル更新ペースの鈍化は需要を消し去るものではないが、発注のタイミングをずらし、最も強気な先行予想を和らげる可能性がある。 大規模な設備投資計画を持つハイパースケーラーは、支出が収益化可能なモデル能力を先取りしているのではないかとの疑問に直面する可能性がある。 次期モデルを前提に機能を事前発表していたソフトウェア企業はロードマップの修正が必要になるかもしれず、短期的な収益期待にとっては小幅なマイナスとなる。 債券と金利 AI設備投資は民間投資と電力需要の伸びのかなりの構成要素となってきた。モデルリリースサイクルが減速すれば、投資への限界的な押し上げは緩やかになり得る。これは限界的には軽度のディスインフレ要因であり、デュレーションにとって追い風となる。その効果は中央銀行の政策に比べれば小さいが、長期金利にとって方向性としては関連がある。 暗号資産とデジタル資産 AI関連トークン——分散型コンピュート、GPUマーケットプレイス、推論ネットワーク——が最もセンチメントに敏感だ。これらの資産はAI需要成長のナラティブで取引されており、このような見出しは流動性主導の急激な下落を引き起こし得る。 ビットコインと主要銘柄は、より広範なリスク選好チャネルを通じて間接的にしか反応しない可能性が高い。リスクオフの動きでは、高ベータのAIトークンがアンダーパフォームする一方、ビットコインは相対的に底堅く推移するのが典型だ。 フロンティアモデルへのアクセスに依存するオンチェーンAIエージェントプロジェクトは、単なる価格変動ではなく、実際の運用上の問題に直面する可能性がある。 コモディティと通貨 データセンター拡張に紐づく電力と天然ガスの需要予測は、限界的に小幅な下方修正が見られるかもしれない。銅やその他の電化関連金属も同様に建設ペースに敏感だ。為替では、このニュースがより広範なテックセクターのリスクイベントとして受け止められれば、ドルが緩やかな安全資産買いを集める可能性があり、円とスイスフランも堅調となるだろう。 投資家向けの重要ポイント ナラティブとキャッシュフローを分けて考える。1つのモデル延期はAI投資サイクルを無効にするものではないが、進歩が途切れないという前提を試すものだ。 二次的影響を注視する。減速が最初に現れるのは電力契約、チップの受注残、データセンターのリースだ。 AI関連暗号資産のボラティリティを想定する。これらのトークンはセンチメントと薄い流動性で価格形成されており、最も速く再評価される。 安全に関するニュースを政策ニュースとして扱う。規制当局の対応は、製品の延期そのものよりもバリュエーションにとって重要かもしれない。 市場にとっての中心的な問いは、これが一度きりの一時停止なのか、業界全体でより慎重なリリースペースの始まりなのかということだ。それが明確になるまで、投資家は次期モデルの約束で価格形成されたあらゆるものに対して、より高いリスクプレミアムを要求すると予想される。

TREE NEWS 編集部 · 2026年9月29日
マクロ

ベイン、データセンター支出を正当化するにはAIが2031年までに年間6兆ドルの収益を上げる必要があると警告

ベイン、データセンター支出を正当化するにはAIが2031年までに年間6兆ドルの収益を上げる必要があると警告 TREE NEWS 報道: ベイン・アンド・カンパニーは、世界の人工知能業界が、世界中のデータセンターに注ぎ込まれている巨額の資本を正当化するには、2031年までに年間約6兆ドルの収益を生み出す必要があると警告した。同社の年次グローバルテクノロジー報告書で、コンサルティング会社は、既存の消費者向けおよび企業向けAIサービスがその総額に寄与するのは最大でも1.8兆ドルにとどまり、業界がまだ発明していない約4.2兆ドルのギャップが残ると推計した。 失われた4.2兆ドルはどこから来るのか ベインは、この不足分は、今日商業規模ではほとんど存在しない新興カテゴリー、すなわち自律型機械とロボティクス、創薬、メンタルヘルスサービス、エネルギー生産によって埋められる必要があると主張している。ベインのグローバルテクノロジー・メディア・通信プラクティスを率い、本報告書の主執筆者であるデビッド・クロフォード氏は、業界には「モバイルインターネットとクラウドコンピューティングの時代を合わせたよりもはるかに大きな」イノベーションの波が必要だと述べた。 自律システム:ロボティクスと自動運転機器は、単一の最大の収益プールになる可能性がある。 ヘルスケア:AI主導の創薬とメンタルヘルスアプリケーションは、高マージンで継続的な需要を提供する。 エネルギー:送電網の最適化と生産予測は、産業規模の契約を解き放つ可能性がある。 これがビッグテック以外にとって重要な理由 この警告は微妙なタイミングで発せられた。ハイパースケーラーとチップメーカーはAIインフラに数千億ドルをコミットしており、公開市場のバリュエーションは需要が10年間複利で伸び続けるという前提にますます依存している。ベインの計算が正しければ、現在の建設はまだ存在しない収益によって支えられていることになる。これは典型的な資本サイクルのリスクである。リターンが投資に遅れをとると、修正はまずサプライヤーを直撃し、その後調達市場へと広がる傾向がある。 暗号資産とデジタル資産市場にとって、その含意は二重である。第一に、AI関連トークン、分散型コンピューティングネットワーク、GPUマーケットプレイスはWeb3で最も強いナラティブの一つであり、そのバリュエーションはベインが疑問視する同じ需要曲線に暗黙のうちに結びついている。AIの設備投資の減速は、それらのナラティブを素早く圧縮するだろう。第二に、失われた収益が本当にロボティクスとエネルギーから来るのであれば、実世界資産(機械、インフラ、エネルギー契約)のトークン化は、投機的なAIミームコインよりもはるかに戦略的なテーマとなる。 将来を見据えた視点 ベインはAIの崩壊を予測しているのではなく、収益検証の問題を指摘している。今後24か月が決定的となる。投資家は、単なるユーザー成長ではなく、ヘルスケアや産業分野のようなバーティカルでのマネタイズの証拠を求めるだろう。AIの能力を監査可能で継続的な収益に変換できる企業が、次のサイクルを定義する。今のところ、立証責任は構築者側にあり、そして彼らに資金を提供する資本市場側にある。

TREE NEWS 編集部 · 2026年9月29日
米国株

AnthropicのIPO目論見書、AIが『人類に対する存在論的リスク』をもたらすと警告

Anthropic、画期的なIPO申請でAIの存在論的リスクを指摘 TREE NEWS 報道: 元OpenAIの研究者らによって設立された人工知能安全企業Anthropicが、待望のIPO目論見書を提出した。その文書には衝撃的な告白が含まれている。同社が商業化を進める技術が「人類に対する存在論的リスク」をもたらす可能性があるというのだ。公開募集に典型的なリスク要因のセクションに埋もれたこの開示は、主要なAI開発企業が自社の中核製品が人類文明を脅かす可能性があると株主候補者に正式に警告した最初の事例の一つとなる。 この申請は、生成AIへの熱狂的な投資サイクルの中で行われた。主要ラボの評価額は数百億ドルにまで急騰している。Claudeファミリーの大規模言語モデルと「Constitutional AI」安全フレームワークで知られるAnthropicは、競合他社に対する安全第一の代替企業として自らを位置づけてきた。目論見書の文言は、このセクターにおける広がりつつある緊張を浮き彫りにしている。収益成長を牽引する能力こそが、専門家が人間の制御を逃れる可能性を恐れるものなのだ。 市場への影響 株式投資家にとって、直接的な読み取りは二重である。第一に、AnthropicのIPO(ここ数年のテック企業上場の中で最大級と予想される)は、AI評価額に対する稀な公開市場のベンチマークを提供し、セクター全体の期待をリセットする可能性がある。好調な初値はAI関連銘柄のセンチメントを押し上げるかもしれないが、低調な反応は主要指数を押し上げてきた広範なAIトレードを冷え込ませる可能性がある。 第二に、明示的なリスク開示は、法的および評判上のエクスポージャーという新たなカテゴリーを導入する。規制当局や原告が後に、AI企業が破滅的リスクを知っていたと主張した場合、目論見書は責任文書になり得る。その見通しは、AIサプライチェーン全体の保険会社、監査法人、取締役に重くのしかかる可能性がある。 米国株式:AIメガキャップや半導体銘柄は上場前後にボラティリティが生じる可能性がある。IPOの成功はAIナラティブを強化するかもしれないが、弱い結果は利益確定売りを引き起こす可能性がある。 債券:直接的な影響は限定的だが、債務で調達された巨額のAI設備投資は、リターンが失望を招いた場合に精査を招く可能性がある。 暗号資産:AIテーマのトークンや分散型コンピュートネットワークは、注目度の高まりで上昇する可能性があるが、その関連性は主にセンチメント主導である。 コモディティ:AI需要に紐づくデータセンター建設は、電力と銅にとって構造的な追い風であり続ける。 通貨:直接的な為替影響は最小限だが、米国のテックリーダーシップの持続はドル建て資産への需要を支える。 投資家にとって重要な理由 Anthropicの申請は、AIブームの核心にあるパラドックスを結晶化させている。この10年で最も変革的な技術は、最も危険な技術でもあるかもしれない。投資家は、一つの商品で上昇余地とテールリスクの両方を引き受けることを求められている。この二面性は、AI企業がどのように評価され、統治され、規制されるかを再形成する可能性がある。 ポートフォリオマネージャーにとっての重要なポイントは、AIエクスポージャーがもはや純粋な成長ストーリーではないということだ。ガバナンス、責任、規制リスクは今や重要な変数である。チップからソフトウェア、電力に至るAIバリューチェーン全体に分散し、安全重視のプレイヤーに注目することは、セクターが成熟するにつれて賢明であることが証明されるかもしれない。 主なポイント AnthropicのIPO目論見書は、AIによる「人類に対する存在論的リスク」を明示的に警告している。 この申請はAI評価額の公開ベンチマークを設定し、広範なテックトレードに影響を与える可能性がある。 リスク開示が蓄積されるにつれ、AI企業の法的・評判上のエクスポージャーは高まる可能性がある。 投資家は成長ポテンシャルとともにガバナンスと規制リスクを天秤にかけるべきである。

TREE NEWS 編集部 · 2026年9月29日
米国株

Anthropicの2兆ドルIPO野心:売上急増、コストも上昇

Anthropic、記録破りのIPO評価額を視野に TREE NEWS 報道: 大規模言語モデル「Claude」シリーズを手がけるAI安全性・研究企業Anthropicは、驚異的な2兆ドルという企業価値評価につながる可能性のある新規株式公開(IPO)を検討していると報じられている。この潜在的な上場は、これまでのテックIPOをはるかに凌ぎ、Anthropicを即座に世界で最も価値のある企業の一角に押し上げることになるだろう。このニュースは、同社が2025年に売上が10倍以上に成長したことを開示した直後に伝えられたもので、エンタープライズ向けAIソリューションに対する爆発的な需要を浮き彫りにしている。 しかし、細部を見ると、それほど明るい状況ではない。Anthropicのモデルのトレーニングと提供にかかるコストも急増している。同社はOpenAIやGoogle DeepMindといった競合他社に追いつくため、計算インフラ、人材、エネルギーに多額の支出を行っており、粗利益率が圧迫されている。 市場への影響:AIの未来に対するハイリスクな賭け もしAnthropicが2兆ドルでのIPOを進めれば、公開市場にとって画期的な出来事となり、あらゆる資産クラスに広範な影響を及ぼすだろう。 株式:この規模の上場は、投資家が資本を再配分するため、他のテック株から流動性を吸い上げる可能性が高い。また、AI関連株への熱狂を再燃させ、半導体企業(Nvidia、AMD)、クラウドプロバイダー(AWS、Azure、Google Cloud)、エンタープライズソフトウェア企業を押し上げる可能性もある。しかし、その巨額の規模は市場の容量を圧迫し、ナスダック指数全体のボラティリティを引き起こす可能性がある。 債券:大規模な株式発行は、特にAI IPOの波が広がる兆候であれば、一部の投資家を債券から株式へのローテーションに向かわせるかもしれない。しかし、同社のコスト圧力が収益性への疑念を呼び起こせば、リスクオフのセンチメントが米国債の追い風となる可能性がある。 暗号資産:分散型コンピューティングネットワークやAIエージェントトークンが投機的な関心を集める可能性があり、AIと暗号資産のナラティブが勢いづくかもしれない。しかし、メガIPOは、特にAIエクスポージャーを得るためのより安全な方法と見なされれば、暗号資産市場から資本を引き離す可能性もある。 コモディティ:トレーニングコストの上昇は、エネルギーやチップ製造に使用されるレアアース金属への持続的な需要を意味する。これは原油、天然ガス、銅やリチウムなどの金属価格を下支えする可能性がある。 通貨:IPOの成功は、世界的な資本を米国市場に引き寄せることで米ドルを支えるだろう。逆に、上場が不振に終われば、ドル建てテック資産へのセンチメントが弱まる可能性がある。 投資家にとってこれが重要な理由 AnthropicのIPO野心は、AIセクターにおける超成長と収益性の間の緊張を浮き彫りにしている。売上成長は目覚ましいものの、モデルのトレーニングと提供にかかるコストの増大は、長期的な利益率に関する疑問を提起している。投資家は、顧客集中度、価格決定力、設備投資計画の詳細に注目すべきだ。このIPOは、公開市場が短期的な利益よりも規模を評価する用意があるかどうかを示す、AI業界の成熟度を測る試金石となる可能性もある。 さらに、2兆ドルという評価額目標は楽観的かもしれない。それは持続的な指数関数的成長と有利な金利環境を前提としている。AI導入の減速や計算コストの急騰があれば、上場が頓挫したり、IPO後のパフォーマンス不振につながる可能性がある。今のところ、市場は公式の提出書類やロードショーの詳細を注視している。 主なポイント Anthropicの潜在的な2兆ドルIPOは史上最大となり、AI需要の大きさを反映する一方、重大なコスト課題も示している。 株式市場ではセクターローテーションとボラティリティが起こる可能性があり、AI関連株は恩恵を受けるかもしれないが、流動性リスクも存在する。 債券、暗号資産、コモディティ、通貨市場はすべて、この取引の規模とタイミングに反応する可能性がある。 投資家は飛びつく前に、ユニットエコノミクス、競争力学、規制リスクに焦点を当てるべきだ。

TREE NEWS 編集部 · 2026年9月29日
規制

Coinbase、自社デリバティブ清算機関についてCFTCの承認を取得

Coinbaseが主要な規制上のハードルをクリア TREE NEWS 報道: Coinbaseは、商品先物取引委員会(CFTC)から自社のデリバティブ清算機関を運営するための承認を取得した。新たな entity であるCoinbase Clearingは、当初は完全担保型の契約を扱い、取引所の機関向け提供サービスの大幅な拡大を意味する。証拠金取引の先物および計画中の単一株パーペチュアルについては、Coinbaseは引き続き外部の清算パートナーに依存する。 この承認は、Coinbaseがデリバティブ事業を垂直統合しようとする中で極めて重要な瞬間を表している。清算を社内に取り込むことで、取引所は第三者への依存を減らし、業務を合理化し、デリバティブ取引のライフサイクルからより多くの価値を取り込むことが可能になる。 業界への影響 この動きは、暗号資産デリバティブ市場のより広範な成熟を示している。清算機関は重要な市場インフラであり、買い手と売り手の間に位置し、一方の当事者がデフォルトしても取引が決済されることを保証する。CFTCの承認を取得することで、Coinbaseは本質的に米国のデリバティブ市場においてシステム上重要なプレーヤーになりつつある。 垂直統合:Coinbaseは現在、シームレスな取引と清算の体験を提供でき、機関投資家顧客のコストを潜在的に引き下げることができる。 競争上の優位性:BinanceやCMEなどの競合は別個の清算取り決めに依存せざるを得ない。Coinbaseの社内能力は大量取引を行うトレーダーを引き付ける可能性がある。 規制の明確性:この承認は、CFTCがコンプライアンスを遵守する暗号資産企業と関与する意欲を示しており、他社にとっての青写真を提供する。 しかし、証拠金取引の先物および単一株パーペチュアルについて外部パートナーを維持する決定は、慎重さを示唆している。証拠金商品はより高いリスクを伴い、Coinbaseはそれらを社内に取り込む前にさらなる規制 guidance を待っている可能性がある。株式を追跡する単一株パーペチュアルは、証券に対するSECの管轄権を考慮すると特に敏感である。 今後の展望 Coinbaseの清算機関承認は、他の米国規制対象取引所からの同様の申請の波を触媒する可能性がある。また、CoinbaseをCME GroupやICEのような伝統的なデリバティブ大手とより直接的に競争させる立場にも置く。暗号資産デリバティブの取引量が増え続ける中で、清算レイヤーを支配することが重要な差別化要因になる可能性がある。 長期的には、この動きは他の取引所に独自の清算ライセンスを求めるよう圧力をかけ、より細分化されるが堅牢な市場インフラにつながる可能性がある。機関投資家にとって、CFTC規制の清算機関の関与は、暗号資産デリバティブへの配分を増やすために必要な安心感を提供するかもしれない。Coinbaseがこの業務を円滑に拡大できるかどうかは、注視されるだろう。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Circleの課題、Coinbaseの主導権:ステーブルコインで本当に儲かるのは誰か?

Circleの課題、Coinbaseの主導権:ステーブルコインで本当に儲かるのは誰か? ステーブルコインの発行体は、長らく究極のマネープリンターと評されてきた——ドルペッグのトークンを発行し、準備金を米国債に預け、利回りを懐に入れる。しかし、このビジネスの実際の経済性は、見出しのスプレッドが示唆するよりもはるかに微妙である。利益プールは、誰がトークンを発行するかではなく、誰が流通を支配するかによって、ますます決定づけられている。 流通税 Circle自身の経済性がその物語を語っている。Coinbaseとの収益分配の取り決めの下では、USDCの準備金から生じる利子収入の大部分が、エンドユーザーに最も近い取引所へと流れていく。結局のところ、Coinbaseは多くの個人・機関顧客が最初にUSDCに触れる場所であり、そしてその顧客を自らの囲い込まれた庭の中に留めておくことが貸借対照表上のインセンティブと一致する場所である。実質的に、発行体が規制上の重い負担と準備金管理を担う一方で、流通業者がスプレッドのかなりの部分を確保している。 この力学はUSDCに固有のものではない。ステーブルコインの風景全体において、取引所、ウォレット、決済処理業者、ネオバンクは、ステーブルコインがユーザーに届く際のチョークポイントである。その関係を所有する者が条件を決める。 GENIUS法が変えるもの GENIUS法は、決済用ステーブルコイン発行体のための枠組みを備え、準備金、開示、ライセンス要件を正式に定める。一方で、これは資産クラスを正当化し、銀行やフィンテックが発行する門戸を開く。他方で、コンプライアンス費用を引き上げ、発行体を、規模と流通パートナーシップが利回りスプレッド単独よりも重要となる世界へと押しやる。規制の明確化はTetherの競合にとって追い風かもしれないが、それはまた、堀が「誰が発行できるか」から「誰が流通させられるか」へと移ることを意味する。 利下げの問題 CircleとTetherの両者は、構造的に短期金利にレバレッジを効かせている。準備金収入は、本質的に変動金利のキャリートレードである。FRBが緩和へと動くにつれ、ゼロコストのフロートと米国債利回りの間のスプレッドは圧縮する。歴史的に、より厚く、より分配の少ないスプレッドを享受してきたTetherにとって、影響は直接的である。Circleにとっては、流通パートナーとの収益分配によって痛みが増幅される——総利回りが減れば、分け合う分も減る。 発行体は多様化を迫られるだろう。取引手数料、クロスボーダー決済、トークン化された国債商品、オンチェーンFXなどである。ステーブルコインビジネスは、純粋な金利裁定から、決済とインフラのプレイへと静かに移行しつつある。 今後の見通し ステーブルコイン競争の次の段階は、発行ではなく流通をめぐって戦われるだろう。より積極的な収益分配契約、より深い銀行提携、そして統合や垂直統合の波を予想すべきである。勝者は、顧客関係を所有し、フロートの上にサービスを積み重ねられる者たちであり、単にトークンを発行する者たちではない。

TREE NEWS 編集部 · 2026年9月29日
規制

CFTC、Coinbaseの清算機関を承認 ただし完全担保契約に限定

Coinbase、米国で完全なデリバティブ体制を備えた初の暗号資産企業に TREE NEWS 報道: 米国商品先物取引委員会(CFTC)は、Coinbaseが独自のデリバティブ清算機関(DCO)を運営するための申請を承認した。これにより、取引所、ブローカー・ディーラー、清算機関を網羅する垂直統合型の米国デリバティブ体制が完成した。ただし、この承認には注目すべき制約が伴う。清算機関が認可されるのは完全担保契約のみであり、顧客はCoinbase自身のインフラを通じて証拠金取引を行うのではなく、ポジションを事前に資金供託する必要がある。 細則が重要だ この区別は表面的なものではない。清算機関はすべての取引の中心に位置し、履行を保証し、カウンターパーティリスクを管理する。CoinbaseのDCOを完全担保契約に限定することで、規制当局は事実上、最もシステム上重要な活動——証拠金デリバティブ——を、少なくとも現時点では同社の自己清算の範囲外に置いている。 Coinbaseの証拠金デリバティブ事業と計画中の株式パーペチュアルは、引き続き外部の清算パートナーに依存することになる。これにより、同社が自己清算事業者としての実績を築く間、外部のリスク監督の層が維持される。 見た目以上に大きな意味を持つ理由 垂直統合:Coinbaseは対象商品について、注文のマッチングから決済まで取引ライフサイクル全体を管理できるようになり、コスト削減と商品投入の迅速化が可能になる。 規制上の先例:CFTCの承認は、担保ルールが保守的であり続ける限り、暗号資産ネイティブ企業が重要な市場インフラを運営する信頼を得られることを示している。 競争上の位置づけ:CMEなどの競合は機関投資家向けデリバティブを支配し、オフショア市場は暗号資産パーペチュアル市場の大部分を獲得してきた。米国規制下の清算機関は、Coinbaseがその一部の出来高を国内に呼び戻すためのてことなる。 証拠金の問題が迫る 真の狙いである証拠金取引とパーペチュアル先物は依然として制限されている。Coinbaseが運用の成熟度を示すことができれば、担保制限は時間とともに緩和され、はるかに大きな収益プールが解放される可能性がある。それまでは、この承認は全面的な支持というよりも、条件付きの信頼表明と読むのが妥当だ。 今後の展望 注目すべきは3点だ。CFTCがCoinbaseの清算権限を証拠金商品に拡大するか、株式パーペチュアルがどれだけ早く市場に投入されるか、そして他の米国規制下の取引所が同様の自己清算承認を目指すかどうか。もしそうなれば、米国の暗号資産デリバティブの構造は、垂直統合型の規制された取引所へと決定的にシフトする可能性がある——これはこの業界を定義してきたオフショアモデルからの意味ある脱却である。

TREE NEWS 編集部 · 2026年9月29日
米国株

AMDがWorld Labsを買収、Fei-Fei Liをチーフサイエンティストに迎えAI分野を大幅強化

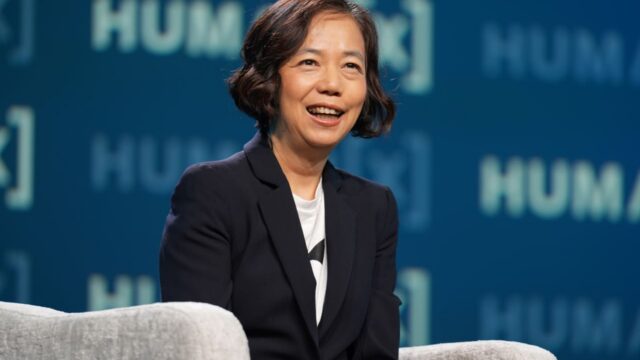
AMD、World Labs買収で次世代AIに歴史的な賭け TREE NEWS 報道: Advanced Micro Devices(AMD)は火曜日、スタンフォード大学教授でAIの先駆者であるFei-Fei Li氏が設立したスタートアップWorld Labsを買収すると発表した。この動きは人工知能のハードウェアとソフトウェアの競争環境を一変させる。契約の一環として、Li氏はAMDのチーフサイエンティストとして加わり、コンピュータビジョンと空間知能の専門知識を、拡大する同社のAIポートフォリオに持ち込む。取引の財務条件は非開示。 Li氏が2024年に共同設立したWorld Labsは、3D環境を理解・生成できるAIシステム「大規模ワールドモデル」の開発に注力している。この買収は、GPU販売を超えてフルスタックAIソリューションの提供に踏み込み、この分野で支配的なNvidiaに直接挑戦するというAMDの野望を示すものだ。 この取引が重要な理由 AMDは長らくGPU市場でNvidiaの主要な対抗馬だったが、ソフトウェアエコシステムとAI研究能力では後れを取っていた。World Labsを買収し、チューリング賞受賞者で元Google Cloud AI/ML責任者であるLi氏を迎えることで、AMDはハードウェア性能だけでなく、AI導入を促進する基盤モデルとツールでも競争する意向を明確に示している。 この動きはまた、AIの次のフロンティアとして空間知能とワールドモデルの重要性が増していることを浮き彫りにする。大規模言語モデルがヘッドラインを独占してきた一方で、物理環境をシミュレートし相互作用する能力は、ロボティクス、自動運転車、拡張現実にとって極めて重要と見られている。この分野へのAMDの賭けは、データセンター向けチップ以外の新たな収益源を開く可能性がある。 市場への影響 AMD株: 買収が高マージンのAIソフトウェアとサービスへの長期的な戦略転換を示すため、短期的には株価はポジティブに反応する可能性が高い。ただし、統合リスクと財務詳細の欠如が熱狂を和らげるかもしれない。 Nvidia: この取引は競争上の脅威と見なされる可能性があるが、Nvidiaの強固なCUDAエコシステムと支配的な市場シェアは強力な堀を提供する。投資家はこれを即時のリスクではなく、長期的な課題と見るかもしれない。 テックセクター: この買収は、主要テック企業間で進行中のAI軍拡競争を強調する。他のチップメーカーやクラウドプロバイダーも自社のAI投資を加速させ、さらなるM&A活動を促す可能性がある。 ベンチャーキャピタル: World Labsのイグジットは、最後の資金調達ラウンドを上回る評価額と報じられており、AIスタートアップ、特にワールドモデルと空間コンピューティングに焦点を当てた企業のセンチメントを押し上げる可能性がある。 投資家のポイント 投資家にとっての鍵となる疑問は、AMDがWorld...

TREE NEWS 編集部 · 2026年9月29日
暗号資産

Jumperが独立スピンアウト、LegionでJUMPトークンセールを計画しオンチェーン金融スーパーアプリを構築へ

Jumper、JUMPトークンセールを伴い独立へ TREE NEWS 報道: オンチェーンでの資産移動と取引のための主要なコンシューマーアプリケーションであるJumperは、独立企業としてのスピンアウトを発表し、Legionを通じて初のJUMPトークンセールを開始する計画を明らかにした。このプラットフォームは累計取扱高が400億ドルを超え、月間アクティブユーザーは10万人以上に達しており、オンチェーン金融分野における重要なプレイヤーとしての地位を確立している。 戦略的スピンアウト 独立を決断した背景には、オンチェーン金融のスーパーアプリになるというビジョンを加速させたいというJumperの狙いがある。親会社から分離することで、Jumperはイノベーション、パートナーシップの形成、独自のトークン戦略の追求において、より大きな柔軟性を獲得する。コミュニティ主導のトークンローンチで知られるLegionでのJUMPトークンセールは、分散型の分配とコミュニティによる所有に焦点を当てていることを示している。 市場への影響 Jumperの累計取扱高400億ドルは、シームレスなクロスチェーン資産移動と取引に対する需要の高まりを裏付けている。月間アクティブユーザー10万人以上という数字は、競争の激しい環境においてプロダクトマーケットフィットを実証したことを示す。トークンセールは、ユーザー採用と流動性提供をさらに促進し、エコシステムにフライホイール効果を生み出す可能性がある。 しかし、スピンアウトとトークンローンチは、規制遵守や市場環境に関する疑問も提起する。トークンセールに対する規制当局の監視が世界的に強まる中、Jumperは複雑な状況を巧みに乗り切る必要がある。JUMPトークンの成功は、スーパーアプリ内でのユーティリティ、コミュニティの関与、そしてより広範な市場サイクルにかかっている。 スーパーアプリのビジョン オンチェーン金融のスーパーアプリを構築するというJumperの野望は、DeFiにおける統合の広範なトレンドと一致している。ユーザーは、スワップ、ブリッジ、レンディング、取引を1つのインターフェースに組み合わせた統合的な体験をますます求めるようになっている。ネイティブトークンを提供することで、Jumperはユーザーに報酬を与え、プロトコルをガバナンスし、ステーキングや手数料割引といった新機能を導入する可能性を秘めている。 今後の展望 スピンアウトとトークンセールは、Jumperにとって極めて重要な瞬間となる。成功すれば、JUMPトークンはプラットフォームのエコシステムの基盤となり、ユーザーの成長とロイヤルティを促進する可能性がある。しかし、このプロジェクトは、確立されたDeFiアグリゲーターや新興のコンシューマーアプリとの激しい競争の中で、スーパーアプリとしての約束を果たさなければならない。Jumperがロードマップを実行し、トークンセールに向けた勢いを築く今後数カ月が極めて重要となる。

TREE NEWS 編集部 · 2026年9月29日
規制

WOO X、Payward Servicesの支援を受けたMiCA準拠のEUプラットフォームを開始

WOO X、欧州トレーダー向けにMiCA準拠の専用取引所を開設 TREE NEWS 報道: グローバルなデジタル資産取引所であるWOO Xは、欧州連合の暗号資産市場規制(MiCA)に準拠して運営するために構築された専用取引プラットフォーム「WOO X EU」を正式に開始しました。この展開は、PaywardのB2Bインフラ部門であるPayward Servicesとの戦略的提携によって支援されています。 MiCA準拠が戦略的な堀となる理由 MiCAは、EU居住者にサービスを提供するあらゆる取引所にとって事実上の運営基準となっています。米国に見られる断片的で執行主導のアプローチとは異なり、MiCAは27の加盟国すべてにわたるカストディ、取引、ステーブルコイン発行、市場濫用規則をカバーする単一のライセンス枠組みを提供します。取引所にとって、これは1つの認可がブロック全体でのパスポート権を解放できることを意味します。 WOO Xがグローバルプラットフォームを改修するのではなく、別個のEU法人を構築する決定は、規制のローカライゼーションという業界全体のトレンドを反映しています。Payward Servicesと提携することで、WOO Xは確立されたコンプライアンス、カストディ、決済インフラにアクセスし、市場投入までの道のりを短縮します。 業界への影響 準拠取引所の統合: 2026年にかけてMiCAの執行が厳格化するにつれ、小規模な無認可プラットフォームはEUへのアクセスを失い、出来高はWOO X EUのような認可プレイヤーに集中します。 成長エンジンとしてのB2Bインフラ: Payward Servicesの役割は、暗号資産ネイティブのインフラプロバイダーが取引所拡大のバックボーンになりつつあることを浮き彫りにしています。これは、プライムブローカーが伝統的金融に果たす役割に似ています。 既存プレイヤーへの競争圧力: EU認可を受けた既存取引所は、グローバルな流動性と専用のコンプライアンススタックを備えた新たな競合に直面することになります。 将来を見据えた視点 この開始は、MiCAがもはやコンプライアンスの負担ではなく、競争上のフィルターであることを示しています。早期にライセンスに投資した取引所は、規制の明確化が機関資本を引き付けるにつれ、市場シェアを獲得する立場にあります。欧州のトレーダーにとっての直接的なメリットは、カストディと資産上場に関する透明なルールを持つ規制された取引所の選択肢が広がることです。長期的な問題は、MiCAのパスポートモデルが世界的なテンプレートとなり、アジアやラテンアメリカの法域に影響を与えるかどうかです。もしそうなれば、WOO X EUの開始は、単なる地域拡大ではなく、規制の収斂への初期の賭けとして記憶されるでしょう。

TREE NEWS 編集部 · 2026年9月29日
米国株

ロッキード・マーティン子会社、戦闘システム向けに1億5570万ドルの海軍契約を獲得

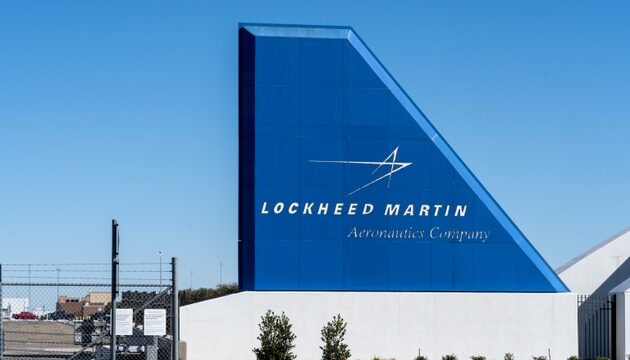
ロッキード・マーティン、1億5570万ドルの海軍契約変更を確保 TREE NEWS 報道: ロッキード・マーティンの子会社が、米海軍の戦闘システムに対するエンジニアリングおよび技術支援を提供するため、1億5570万ドルの契約変更を獲得した。国防総省が発表したこの受注は、既存のイージス戦闘システム計画の下でのもので、統合ロジスティクス、保守、近代化作業を対象とし、2027年まで続く見込みだ。 この契約変更は、直近四半期末で約1600億ドルに達したロッキード・マーティンの受注残高への定型的ながら意味のある追加である。金額は同社の年間売上高670億ドルと比べて控えめだが、世界的な緊張の高まりの中で海軍戦闘システムへの着実な需要を裏付けている。 市場への影響 株式市場にとって、このニュースはロッキード・マーティン(LMT)にとって限界的なポジティブ材料だが、それ単独で株価を大きく動かす可能性は低い。防衛請負業者の株価は、この規模の個別契約受注ではなく、防衛予算の軌道、地政学的リスクプレミアム、プログラム固有のマイルストーンで取引される。それでも、小規模受注の着実な流入は収益の可視性を支え、大手防衛請負業者が広範な産業セクターに対して享受するプレミアム倍率を正当化するのに役立つ。 セクターの観点からは、この受注は海軍の造船および戦闘システム近代化パイプラインの持続性を浮き彫りにする。RTX、ゼネラル・ダイナミクス、ノースロップ・グラマンなどの同業他社、特に海軍レーダー、ミサイル防衛、統合戦闘スイートに露出を持つ企業に連想的な関心が向かう可能性がある。ITAやXARなどの防衛ETFは、投資家がこの受注を海軍プログラムへの予算支援継続のシグナルと解釈すれば、緩やかな資金流入が見られるかもしれない。 債券市場では、このニュースは米国債利回りやクレジットスプレッドに直接的な影響を与えない。防衛請負業者は安定したキャッシュフローを持つ投資適格の発行体であり、この規模の契約は彼らの信用プロファイルを変えるものではない。連邦準備制度の政策、インフレ統計、財政交渉といった広範なマクロ背景が、金利の主要なドライバーであり続ける。 暗号通貨市場は反応しそうにない。防衛契約の受注はデジタル資産と直接的な関連性はないが、地政学的リスクの持続的な増加は、理論的には非主権的な価値保存手段としてのビットコインのナラティブを支える可能性がある。その効果は、あったとしても間接的で動きは遅いだろう。 コモディティには二次的な影響が見られる可能性がある。海軍活動の増加は特殊金属、造船投入財、エネルギーの需要を支えるが、単一の契約変更はコモディティ価格に反映されるにはあまりにも小さい。為替市場はこのニュースを完全に無視するだろう。 投資家にとってなぜ重要か 投資家にとっての重要なポイントは、この特定の受注の規模ではなく、それが防衛支出環境について何を示唆しているかである。米海軍は戦闘システムの近代化への投資を続けており、ロッキード・マーティンは主要な受益者であり続ける。AI、半導体、金利感応度の高い成長銘柄にますます焦点が当たる市場において、防衛大手は異なるプロファイルを提供する。すなわち、安定したキャッシュフロー、配当成長、そしてテックサイクルと相関しにくい地政学的リスクへのエクスポージャーである。 長期投資家は、特に防衛予算が超党派のコンセンサスで支えられ続けるならば、防衛銘柄の下落を機会と見なすかもしれない。しかし、バリュエーションの規律は重要である。ロッキード・マーティンとその同業他社は歴史的に高い倍率で取引されており、予算引き締めやプログラム遅延の兆候があれば株価が圧迫される可能性がある。 契約詳細: 海軍戦闘システムのエンジニアリングおよび支援のための1億5570万ドルの変更。 株式への影響: ロッキード・マーティンにとって限界的なポジティブ。短期的な株価変動は限定的と予想。 セクターへの波及: 防衛大手および防衛特化型ETFのケースを支持。 マクロ背景: 金利、暗号通貨、為替への影響なし。コモディティへの緩やかな二次的影響。 投資家のポイント: 個別契約の受注ではなく、防衛予算の軌道とバリュエーションに注目。

TREE NEWS 編集部 · 2026年9月29日
米国株

Magic Empire Global、1ユニット1.12ドルで300万ドルの公募を価格決定、マイクロキャップの信頼感を試す

小さな公募、しかし示唆は大きい TREE NEWS 報道: Magic Empire Globalは、1ユニット1.12ドルで300万ドルの公募を価格決定した。絶対額では小さい資金調達だが、米国株式市場の最も小さい端の資金調達環境を示すものとして注目に値する。ナスダック上場のマイクロキャップとして取引されてきた香港拠点の金融サービス企業は、この取引をユニット公募として組成した。ユニットは通常、普通株式とワラントを組み合わせたパッケージで、買い手に現在のバリュエーションと将来のアップサイドの両方へのエクスポージャーを与える。 300万ドルという規模は、大型株の機関投資家による単一のブロックトレードとほぼ同じ大きさだ。しかし、この規模の企業にとっては重要な流動性イベントである。資金の持ちを延ばし、コンプライアンス費用や運営費用を賄い、株式の参照価格を1ユニット1.12ドルにリセットする。 ディール構造が示すもの ユニット公募は、マイクロキャップの発行体にとって一般的な手段である。現金を調達しつつ、ワラントという形で投資家にインセンティブを提供できる。トレードオフは希薄化だ。既存株主は新株と、ワラント行使による将来の潜在的な希薄化の両方を吸収することになる。そのため、この種のマイクロキャップ公募は、価格決定後の数日間に株価を圧迫することが多い。 ここではいくつかの機械的要因が重要だ: 価格のアンカー: 1ユニット1.12ドルが新たな心理的参照点となる。株価がこの水準を下回ると、公募参加者は即座に含み損となり、売りを誘発する可能性がある。 ナスダック上場基準: 1.00ドル付近またはそれを下回る企業は、最低入札価格要件に直面する。バランスシートを安定させる調達は、不足通知を回避するのに役立つが、1ドル未満の取引が続けば上場廃止リスクは残る。 ワラントのオーバーハング: ワラント部分は上昇時の天井を作る。保有者は強含みで売却したり、行使して株式を転売したりすることが多い。 浮動株の拡大: 薄商いの銘柄で株式数が増えると、通常スプレッドが広がりボラティリティが増す。 市場への示唆:なぜマイクロキャップの資金調達がマクロの手がかりになるのか 単一の小型株発行体による300万ドルの調達は、S&P 500やナスダック総合指数を動かすイベントではないが、マイクロキャップ公募の価格決定ダイナミクスはリスク選好の有用なバロメーターである。小規模で投機的な発行体が妥当な条件で株式を調達できるとき、流動性が存在し投資家がリスクを引き受ける用意があることを示す。そうした窓が閉まるときは、クレジットと株式のリスク選好が悪化している早期警告であることが多い。 広範な市場への読み込みは限定的だが、ゼロではない。小型株発行体は株式市場で最も金利感応度の高い層であり、資本へのアクセス能力はFRB政策、実質利回り、米ドルの方向性への期待と密接に関係している。 監視すべきクロスアセットの示唆: 株式: マイクロキャップおよび小型株指数、ラッセル2000は、小型発行体の資金調達環境の変化から最も直接的な恩恵または打撃を受ける。公募が着実に完了していることは、IPOおよびフォローオン市場の窓がまだ開いていることを示唆する。 債券: ハイイールド信用スプレッドと小型株の株式発行は連動する傾向がある。投機的格付けのスプレッドが拡大すれば、小型株の調達は難しく高コストになる。 暗号資産: マイクロキャップ株式と投機的デジタル資産のリスク選好はしばしば相関する。どちらも流動性に敏感で、実質金利が上昇すると苦しむ。...

TREE NEWS 編集部 · 2026年9月29日
AI × Crypto

SpaceXの次の成長エンジン:ロケットだけでなくAIコンピュートの貸し出し

SpaceXの次の成長エンジン:ロケットだけでなくAIコンピュートの貸し出し TREE NEWS 報道: イーロン・マスク氏が創業したロケット・衛星企業SpaceXは、ペイロードの打ち上げよりもはるかに収益性の高い機会を手中にしている可能性がある。それは、自社の運用を支えるために構築した巨大なコンピューティングインフラへのアクセスを販売することだ。アナリストは現在、競合他社がSpaceXのデータセンターをAIのトレーニングや推論に利用できるようにすることが、打ち上げ事業をも凌ぐ同社最大の成長エンジンになり得ると主張している。 この論拠は単純な需給の不均衡に基づいている。AIコンピュートの需要は供給をはるかに上回っており、ハイパースケールデータセンターを建設するための資本、土地、電力、冷却能力を持つ一握りの企業では追いつけていない。SpaceXは、Starlinkコンステレーションと地上インフラを通じて、そうした要素の多く——電力契約、不動産、ネットワーク、そして野心的なエンジニアリングを高速で実行するという評判——を静かに積み上げてきた。 これが市場にとって重要な理由 この話は、AIインフラが世界の株式市場で最も強力なテーマとなっているまさにその時に登場した。Nvidia、Broadcom、Vertiv、そして広範なデータセンターサプライチェーンは、コンピュート需要が事実上無制限であるとの前提で再評価されてきた。十分な資金力と実証された実行力を持つ信頼できる新規参入者は、この市場に供給を追加する——AI普及にとっては長期的なプラスだが、既存企業の価格決定力にとっては潜在的な逆風となる。 株式:SpaceXが真剣な競合と認識されれば、AIインフラ専業企業のセンチメントは冷え込む可能性がある。逆に、電力、冷却、ネットワーク機器を供給する企業は、誰がデータセンターを建設するかにかかわらず恩恵を受ける立場にある。 債券:ハイパースケールの構築には巨額の起債が必要となる。SpaceXが資本市場にアクセスすれば、すでに重いAI関連社債の供給にさらに加わり、限界的にスプレッドを圧迫する可能性がある。 暗号資産:アイドル状態のGPU容量を集約する分散型コンピュートネットワークは、このモデルと直接競合する。十分な資本を持つ中央集権的な参入者は、トークンベースのコンピュートマーケットプレイスのハードルを引き上げ、根底にある需要を裏付ける一方で、そのトークン評価を圧迫する可能性がある。 コモディティ:データセンターは電力、銅、冷却液の莫大な消費者である。ハイパースケール容量が増えれば、天然ガス、ウラン、送電設備への需要が増える——エネルギーと産業金属にとって構造的な追い風となる。 通貨:米国の技術的リーダーシップが世界的な資本を引き付けるとき、ドルは強くなりやすい。新たな米国のAIチャンピオンはその流れを強化するが、効果は二次的である。 より大きな視点 SpaceXの動きは、航空宇宙とクラウドコンピューティングの境界線を曖昧にするだろう。マスク氏はすでにコンピュートを必要とするxAIと、独自のAIスタックを構築中のTeslaを支配している。これらの企業にまたがる共有インフラ層は、現在の公開市場には存在しない垂直統合型のAI強豪を生み出す可能性がある。 投資家にとって重要な問いは、SpaceXがデータセンターを建設できるかどうか——難しいものを建設できることは明らかだ——ではなく、何年もの先行優位を持つ強固なクラウドプロバイダーに対して収益性を伴ってそれができるかどうかである。その答えは、この10年の残り期間におけるAIサプライチェーン全体のバリュエーションを形作ることになるだろう。 主なポイント SpaceXのデータセンター資産は、打ち上げ事業よりも大きな利益センターになる可能性がある。 AIコンピュートは依然として供給制約下にあり、信頼できる新規参入者は戦略的に重要である。 最も明確な受益者として、エネルギー、冷却、ネットワークのサプライヤーに注目せよ。 中央集権的な巨人が参入すれば、分散型コンピュートトークンはより厳しい競争環境に直面する。 この話は、AIインフラがこのサイクルの支配的な投資テーマであることを強く裏付けている。

TREE NEWS 編集部 · 2026年9月29日
米国株

Orion Digitalがナスダック上場基準への適合を回復:上場維持が投資家にとって何を意味するか

Orion Digitalがナスダック上場のハードルをクリア TREE NEWS 報道: Orion Digitalはナスダックの上場維持要件への適合を回復し、同社の取引所での地位を危うくしていた不適合状態を解消した。同社は、ナスダックが上場発行者に適用する基準——通常は最低入札価格、株主資本、または公募株数(パブリックフロート)の閾値に関連する——を再び満たしているとの確認を受けた。不適合通知が撤回されたことで、上場廃止の差し迫った脅威は取り除かれ、Orion Digitalの株式は保留中の上場審査という重荷なしに取引所での取引を継続できる。 小型株企業にとって、適合回復は日常的な事務上の脚注ではない。ナスダックの上場基準はゲートキーピングの仕組みであり、基準を下回ると通知、是正期間、そして最終的にはOTC市場への移行や完全な上場廃止の可能性が生じる。このプロセス自体が株価の重荷となり得る。なぜなら、インデックスファンド、機関投資家のマンデート、一部の証券プラットフォームは不適合銘柄を制限または回避するからだ。不適合を解消すれば、こうした構造的な重荷が取り除かれる。 ティッカーを超えてこれが重要な理由 この話は範囲としては限定的で、一企業が上場の技術的な問題を修正したにすぎない。しかしそれは、二つのより広い市場テーマの交差点に位置している。すなわち、高金利環境における小型株・超小型株上場の脆弱性と、デジタル資産に関連する企業群が上場し、公開市場の条件で生き残らなければならないという増大する潮流である。 過去2年間、高い金利と逼迫した流動性が小規模発行者を圧迫してきた。低金利時代に上場した企業は、バリュエーションの低下、薄い取引量、そして多くの場合、株価が1ドルを下回ることで最低入札価格の不適合に直面してきた。適合回復には、事業改善、資本調達、または逆株式分割の組み合わせが必要となることが多く、それぞれが独自の株主への影響を伴う。 市場への影響 株式:直接の受益者はOrion Digital自身の株であり、上場廃止の重荷が取り除かれる。小型株・超小型株インデックスは、適合回復によりインデックス除外リスクが消えれば、強制的な売り圧力がわずかに減少する可能性がある。広範な市場への影響は限定的だが、このニュースは売られ過ぎた小型株にとって安定化のトーンを強める。 債券・クレジット:この規模の企業では、クレジット市場への波及は最小限だ。しかし、上場ステータスの改善は資本アクセスと借り換えオプションを支える可能性があり、これは未返済の債務や転換証券にとって重要である。 暗号資産:デジタル資産に関連して、またはその周辺で事業を展開する企業は、しばしばセクターへのセンチメントの代理として取引される。適合の勝利は小さなポジティブシグナルだが、より広範な暗号資産市場のファンダメンタルズを変えるものではない。 コモディティ・通貨:直接的な影響はない。これは個別の単一発行体の事象であり、意味のあるマクロやコモディティへの波及経路はない。 デジタル資産関連株にとってのより大きな全体像 過去数年間で、トークン価格と伝統的な株式市場の規律の両方に命運が結びついた暗号資産関連の公開企業の波が生まれた。ナスダック適合の回復は、Orion Digitalが主要取引所上場が提供する流動性、可視性、機関投資家の参加へのアクセスを継続できることを示している——OTC取引の同業他社が欠いている利点である。 とはいえ、適合は下限であり上限ではない。投資家は、技術的な上場問題を修正した企業と、根本的な事業を修正した企業を区別すべきだ。前者はリスクを取り除き、後者は価値を生み出す。市場は適合の見出しからすぐに離れ、売上高、キャッシュフロー、戦略に再び焦点を当てるだろう。 投資家向けの主な要点 Orion Digitalはナスダック上場の不適合を解消し、取引所に残るため、短期的な上場廃止リスクが排除された。 このニュースは企業固有であり、広範なインデックスを動かす可能性は低いが、高金利環境における小型株発行者への継続的な圧力を浮き彫りにしている。 暗号資産関連株にとって、適合回復はOTC銘柄が放棄する機関投資家およびインデックスのフローへのアクセスを回復させる。 フォロースルーに注目:資本調達、逆株式分割、または事業アップデートが、同社のファンダメンタルズが回復した上場ステータスに見合うものかを明らかにする。 見出しはリスク低減の事象として捉え、価値創造の事象としてではない——次のカタリストは取引所ではなく事業から来る。

TREE NEWS 編集部 · 2026年9月29日
米国株

寄り付き前の決算ラッシュが市場の利下げ楽観論を試す

火曜朝の重い決算ラッシュで企業ファンダメンタルズが再び主導権を握る TREE NEWS 報道: 火曜日の寄り付きベル前に、主要企業の決算発表が密集して予定されており、投資家は狭い時間枠の中で四半期決算と今後の見通しの波を消化することを迫られている。寄り付き前のスケジュールは異例なほど混み合っており、テクノロジー、消費財、資本財、金融など幅広いセクターの大型株が同時に発表する。これらの結果は米東部時間午前9時30分の寄り付き前に公表されるため、指数先物の価格形成、セクターローテーション、寄り付きのボラティリティに直接影響を与える。 重要なのは内容と同じくらい集中度である。多数の重要な企業が一つの寄り付き前の時間帯に決算を発表すると、市場は各結果を個別に価格に織り込む能力を失う。代わりに投資家は、その束を米国企業の健全性――利益率、需要動向、価格決定力、そして何より下半期の道筋に関する経営陣のコメント――についての集合的なシグナルとして読む。 この決算ラッシュが特に重みを持つ理由 決算シーズンは常にバリュエーションに対する国民投票である。米国主要指数を高水準の倍率に押し上げた長い上昇相場の後、市場はソフトランディングシナリオ――底堅い成長、鈍化するインフレ、最終的な利下げ――を織り込んできた。そのナラティブは脆い。借入コストが依然として抑制的で、家計のバランスシートに緊張の兆しが見える中でも、企業が利益成長を続けることに依存している。 火曜日の決算は特に三つの点を試すことになる: 利益率の持続性。投入コスト、賃金圧力、為替の逆風が営業利益率を圧迫してきた。価格決定力が衰えている兆候があれば、現在の倍率に織り込まれた利益成長の前提が損なわれる。 ガイダンスの信頼性。今後の見通しは、報告された四半期よりも株価を動かすことが多い。代表的企業による慎重または引き下げられたガイダンスは、サプライチェーン全体や同業他社に波及する。 資本配分のシグナル。自社株買いの発表、配当の変更、設備投資計画は、経営陣が自社の見通しを実際にどう見ているかを示す――準備された発言よりも正直なシグナルである。 資産クラス別の市場への影響 株式 指数先物が最初に反応し、寄り付きで流動性が深まる前の寄り付き前取引では個別株の値動きが急になる可能性が高い。広く強い決算ラッシュは上昇相場を延長しボラティリティ指標を押し下げる可能性があり、まちまちまたは弱い内容は高倍率のグロース株からディフェンシブ株やバリュー株へのローテーションを引き起こす可能性がある。勝者と敗者の分散に注目せよ――高い分散は銘柄選択の市場を示し、一様な動きはマクロ要因が支配していることを示唆する。 債券 国債利回りは決算に埋め込まれた成長シグナルに反応する。強い決算はソフトランディングのナラティブを強化し、利下げ期待が削られて利回りを押し上げることがある。弱い決算は逆に作用し、安全資産への逃避を促す。10年債利回りは、企業ファンダメンタルズと広範なリスク選好の間の主要な伝達経路であり続ける。 暗号資産 デジタル資産はリスクセンチメント、特にナスダックと高い相関を保っている。リスクオンの決算反応はビットコインや主要アルトコインを株式とともに押し上げる可能性が高く、期待外れの内容はグロース株とともに暗号資産を圧迫する可能性がある。暗号資産固有の材料は、企業ニュースが支配する朝では二次的である。 コモディティと通貨 銅や原油などの工業コモディティは、資本財や消費財の決算における需要シグナルに敏感である。一方、ドルは相対的な成長像に反応する:強い米国企業の決算は、より長期の高金利の根拠を強化することでドルを支える傾向がある。 投資家向けの主なポイント ガイダンスは見出しの数字に勝る。後ろ向きのEPSよりも今後の見通しに注目せよ。 分散は機会を生む。決算が集中する朝は、市場が個別ではなく全体に反応することで個別銘柄が誤って価格設定されることが多い。 寄り付き前後はボラティリティが高い。取引開始から最初の30分間は、ポジションサイズとストップの規律がいつも以上に重要である。 マクロ環境が依然として支配的。同じセッションで金利期待が大きく変われば、強い決算でも圧倒されることがある。 結局のところ、火曜日の寄り付き前の決算ラッシュは、個々の企業というよりも、現在の決算サイクルの持続性について集合的な結果が何を語るかが重要である。投資家にとって、それが取引する価値のあるシグナルである。

TREE NEWS 編集部 · 2026年9月29日
取材依頼 ご意見