Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月28日
暗号資産

ビットコインとイーサリアムETFに大量流入:BTCは1日で1億4500万ドル、ETHは5500万ドルを獲得

ビットコインとイーサリアムETFが力強い日次流入を記録 TREE NEWS 報道: オンチェーンデータプロバイダーのLookonchainによると、9月28日、現物ビットコインETFには1,740 BTC(約1億4,571万ドル相当)の純流入がありました。過去7日間で、これらのETFは累計29,298 BTC(約24億5,000万ドル相当)の純流入を記録しました。一方、現物イーサリアムETFは同日、20,447 ETH(約5,512万ドル相当)の純流入となり、7日間の純流入は231,519 ETH(約6億2,410万ドル相当)に達しました。 業界分析と示唆 ビットコインとイーサリアムの両ETFへの持続的な流入は、機関投資家の採用拡大と暗号資産クラスへの信頼が高まっていることを示しています。7日間の数字は特に顕著で、ビットコインETFには約25億ドル、イーサリアムETFには6億ドル以上が流入しました。この傾向は、投資家がデジタル資産へのエクスポージャーを得る手段としてETFをますます好んで利用していることを示唆しており、規制の明確化と従来の証券口座の利便性が背景にあると考えられます。 流入はより広範な市場動向も反映しています。ビットコインの価格安定性とインフレヘッジとしての役割が保守的な投資家を引き付けている可能性があります。イーサリアムへの流入は、進行中のアップグレードと分散型金融(DeFi)エコシステムの成長に関連している可能性があります。ETFのフローは機関投資家のセンチメントのバロメーターであり、現在のポジティブな勢いは、さらなる商品承認と主流への統合への道を開く可能性があります。 今後の展望 今後を見据えると、マクロ経済状況が良好に推移すれば(利下げの可能性や規制の明確化など)、暗号資産ETFへの流入は加速する可能性があります。しかし、ETFのフローは市場センチメントに基づいて急速に反転する可能性があるため、投資家は潜在的なボラティリティに注意する必要があります。今後の数週間は、この傾向が持続可能かどうかを判断する上で極めて重要であり、特に今後の経済データや規制動向に注目が集まります。流入が続けば、価格を押し上げ、従来のポートフォリオにおける暗号資産の正当性をさらに高める可能性があります。
TREE NEWS 編集部 · 2026年9月28日
マクロ

高齢投資家がなぜ詐欺に遭いやすいのか — そしてそれがポートフォリオにとって何を意味するか

新研究が高齢者詐欺の背後にある意外なリスク要因を浮き彫りに TREE NEWS 報道: 消費者詐欺に関する研究が蓄積されるにつれ、高齢者が詐欺に引っかかるのは単にテクノロジーに疎いから、あるいは人を信じやすいからだという従来の通念が覆されつつある。むしろ証拠が示すのは、孤独、特定の意思決定領域における認知機能の低下、感情的操作への感受性の高まりといった、より複雑な心理的・神経学的リスク要因の集合体であり、犯罪者たちはこれらを組織的に悪用している。 詐欺師たちはますます巧妙な手口を繰り出しており、金銭が動く前に被害者との深い感情的絆を築くための長期にわたる馴致期間を設けることもある。こうした関係は電話、メッセージアプリ、さらには対面での面会を通じて数週間から数か月かけて育まれ、詐欺師はロマンスの相手、財務アドバイザー、あるいは政府関係者を装う。 金銭的な stakes は極めて大きい。高齢のアメリカ人は家計資産のかつてないほど大きな割合を保有しており、退職口座、証券ポートフォリオ、不動産などが含まれるため、悪意ある行為者にとって絶好の標的となっている。高齢者詐欺による損失は年間数百億ドル規模に達しており、当局もほとんどの事例が報告されていないことを認めている。 市場への含意:富と信頼に対するじわじわと効くリスク この話は伝統的な意味での市場を動かすイベントではないが、金融エコシステムにとって重要な含意を持つ: 資産運用会社や証券会社は、責任とレピュテーションリスクの高まりに直面する。高齢顧客を抱える企業は、高齢者の金融搾取をいかに検知し防止するかについて監視が強まり、コンプライアンスコストが押し上げられる可能性がある。 デジタル金融への信頼はさらに損なわれる可能性がある。詐欺が暗号資産、決済アプリ、オンライン証券会社へと移行するにつれ、個人投資家、特に高齢者はデジタルチャネルから距離を置くようになり、フィンテックや暗号資産商品の普及が鈍るかもしれない。 規制圧力は強まる見通しだ。与野党の議員が高齢者保護法制に超党派の関心を示しており、銀行、証券会社、暗号資産取引所に対する新たなルールにつながる可能性がある。 資産承継の力学が変わりうる。高齢投資家が詐欺によって多額の資産を失えば、若い世代への期待される大規模な資産移転は予想よりも小さくなり、相続計画、慈善寄付、消費に波及効果をもたらす。 特に暗号資産市場にとっては、レピュテーションの側面が重要だ。デジタル資産を巡る注目度の高い詐欺事件はすでに規制当局の怒りを買っており、暗号資産に関連する高齢者搾取の新たな事例が生じるたびに、この資産クラスは脆弱な投資家にとって安全でないという言説が強化される。 投資家向けの要点 カストディを分散し、アドバイザーを検証する。高齢投資家とその家族は、金融専門家が適切に登録されていることを確認し、単一障害点リスクを減らすために複数のカストディアンの利用を検討すべきだ。 行動上の危険信号に注意する。突然の大口引き出し、不慣れな口座への新たな電信送金、資産状況に関する秘密主義は搾取の兆候となりうる。 委任状の保護措置を検討する。信頼できる連絡先や証券会社との正式な監督メカニズムを設けることで、詐欺を早期に発見しやすくなる。 マクロの視点を軽視しない。高齢者詐欺は家計資産からの数十億ドル規模の流出であり、時間とともに消費者支出と退職後の安心を静かに蝕んでいく。 この話は、金融リスクが常に市場から来るとは限らない — 時には一本の電話からやってくる — ということを思い出させてくれる。

TREE NEWS 編集部 · 2026年9月28日
米国株

SpaceXのStarshipが初めて軌道に到達:市場にとっての意味

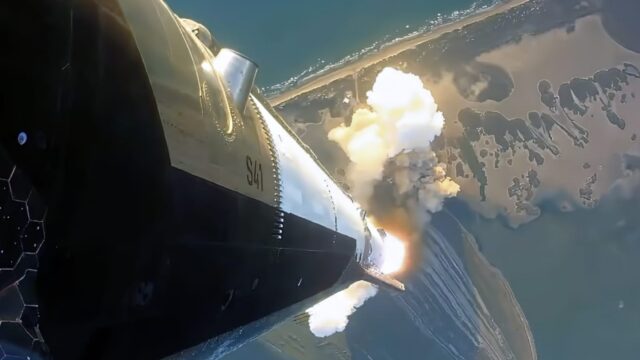
SpaceX、Starshipで軌道到達のマイルストーンを達成 TREE NEWS 報道: SpaceXはStarshipロケットを初めて軌道に投入することに成功し、完全再使用性と宇宙アクセスコストを劇的に下げるという同社の目標に向けた大きな一歩を踏み出した。今回の試験飛行は機体設計と推進システムの重要な検証となり、NASA、商業衛星事業者、そして同社自身のStarlinkコンステレーション向けの実運用ミッションにSpaceXを一歩近づけるものだ。 なぜこれが重要なのか StarshipはSpaceXの長期的な経済性の中心にある。完全再使用可能な超大型重量級ロケットは打ち上げコストを桁違いに削減し得るもので、より大規模なStarlink展開から民間宇宙ステーション、そして最終的には月や火星への有人ミッションまでを可能にする。投資家にとって、このマイルストーンは宇宙が政府主導のセクターから商業的な成長産業へと移行しつつあるというストーリーを補強する。 市場への示唆 宇宙・防衛株:上場している宇宙関連企業やサプライヤーのセンチメントが改善する可能性がある。打ち上げサービス、衛星製造、宇宙インフラにエクスポージャーを持つ銘柄はこのニュースで上昇するかもしれないが、短期的な直接の業績インパクトは限定的だ。 Starlinkと通信:より安価で頻度の高い打ち上げはStarlinkの拡大を加速させ、従来の衛星ブロードバンド事業者や未整備地域の通信大手に圧力をかける可能性がある。 プライベート市場:SpaceXは非上場のままだが、軌道試験の成功はバリュエーションの根拠を強化し、宇宙スタートアップ向けのベンチャーキャピタル・エコシステム全体を押し上げる可能性がある。将来のIPOへの期待も高まるが、そのような計画は発表されていない。 コモディティと工業:打ち上げ頻度の増加は特殊素材、推進部品、先端製造の需要を支える。航空宇宙サプライチェーンの企業は時間とともに恩恵を受ける可能性がある。 債券とマクロ:債券や通貨への直接的な影響は最小限だ。しかし、商業宇宙セクターの隆盛は米国の技術的リーダーシップと生産性成長という広範なストーリーを補強し、長期的な株式リスクプレミアムに影響し得る。 投資家のための文脈 SpaceXは上場企業ではないため、投資家が直接購入することはできない。エクスポージャーは上場サプライヤー、宇宙関連ETF、SpaceXと提携または競合する企業を通じて得られる。今回の軌道成功は、宇宙が投資可能なテーマになりつつあることを思い起こさせる一方、このセクターが依然として資本集約的で技術的リスクが高く、長い開発期間を伴うことも思い起こさせる。 現時点では、最も直接的な読み取りはセンチメント主導だ。このニュースは商業宇宙の勢いを補強し、関連株を押し上げる可能性があるが、投資家は明確な収益経路と管理可能なキャッシュバーンを持つ企業に注目すべきだ。より広範な市場への影響は、Starshipが成功した試験から日常的で信頼性の高い運用へ移行できるかどうかにかかっている。 主なポイント SpaceXの軌道試験は再使用可能なロケットと商業宇宙にとってのマイルストーンだ。 公開市場への影響はサプライヤーや宇宙テーマのファンドを通じた間接的なものになりそうだ。 Starlinkの拡大は通信・衛星ブロードバンドを混乱させる可能性がある。 投資家は真の価値ドライバーとして運用の信頼性と打ち上げあたりのコストを注視すべきだ。

TREE NEWS 編集部 · 2026年9月28日
暗号資産

ビットコインに全振り:47歳投資家の給与からサッツへの戦略が議論を呼ぶ

ビットコインに全振り:47歳投資家の給与からサッツへの戦略が議論を呼ぶ TREE NEWS 報道: 稼いだすべてのドルをビットコインに変換する47歳の投資家が、信念、集中リスク、そして暗号通貨が中核的な貯蓄手段としてますます一般化していることについての広範な議論の火付け役となっている。率直な一人称の証言で、この投資家は自身の給与が他の資産クラスに到達する前に「ビットコイン経由で寄り道する」と述べ、はっきりと宣言する:「私は絶対に売らない」。この告白は、ビットコインが機関投資家の資金流入、現物ETFの採用、そして根強い個人投資家の熱意に特徴づけられる半減期後の環境で取引されている中で飛び出した。 何が起きたか この証言は、最大強度でのドルコスト平均法という、意図的で数年にわたる戦略を詳述している——現金バッファーなし、分散された証券口座なし、債券ラダーなし。すべての賃金支払いはビットコインに振り向けられ、投資家はこの決定をフィアットの減価への拒絶と、固定供給の通貨ネットワークへの賭けとして位置づけている。この記事は推奨ではなく個人的なマニフェストであり、年金基金やソブリン・ウェルス・ファンドを含むスペクトルの極端な端に位置するがゆえに、まさに共鳴している。 市場への影響 個人レベルでは、この話は集中リスクのケーススタディである:人的資本によって資金提供される単一資産ポートフォリオは、ビットコインのサイクルで歴史的に70%を超えたドローダウンにさらされる。しかし市場レベルでは、この逸話は実際の構造的変化を反映している。 個人投資家の買いの持続性:給与からビットコインへの行動は、何百万人もの保有者に複製されることで、マクロの見出しに対してレバレッジフローよりも反応が鈍い、粘着性のある価格非感応的な需要の下限を作り出す。 現物ETFのインフラ:規制されたビークルが利用可能になった今、限界的な個人投資家のドルは証券口座を通じて参入でき、この話の投資家と従来の401(k)拠出者の境界が曖昧になっている。 ボラティリティ・レジーム:機関投資家とパッシブな個人投資家の所有が増えるにつれ、ビットコインの実現ボラティリティは低下傾向にあるが、株式指数の数倍であり続けている。 センチメント・シグナル:極端な信念のナラティブは、しばしばサイクルの熱狂の近くに集まる。逆張り投資家はそのような話をセンチメントの指標として見ており、取引シグナルとしては見ていない。 クロスアセットへの波及 株式にとっては、取引所や企業のトレジャリー保有者などの暗号連動銘柄は、同じセンチメントの高ベータ代理であり続ける。債券では、この話は金と長期のインフレヘッジを支えてきた「減価取引」のテーゼを強化する。通貨では、ドルの支配力がライバルのソブリン発行体ではなく、貯蓄技術によって限界的に挑戦されていることを思い起こさせる。コモディティ、特に金は、同じ価値保存の配分を巡って競合している。 投資家にとってなぜ重要か 教訓はこの戦略を模倣することではなく、それを吟味することである。単一資産への100%配分は——ビットコインを含め——基本的なポートフォリオ構築の原則に違反する。ポジションサイジング、流動性ニーズ、時間軸、ドローダウン許容度がエクスポージャーを決定すべきであり、信念だけではない。とはいえ、この話を周縁的として退けるのは要点を外している:同じ衝動が、拡大され制度化されて、今やETFフローと企業のバランスシートに見て取れる。 主なポイント 給与からビットコインへの戦略は信念を最大化するが、単一資産のドローダウンリスクも最大化する。 個人投資家のドルコスト平均法は持続的な需要を生むが、評価の下限ではない。 現物ETFは同じ行動を、より良いカストディと税務のインフラで主流化した。 投資家は暗号通貨エクスポージャーを、イデオロギーではなく流動性ニーズとリスク許容度に合わせてサイズ設定すべきである。 極端な信念の話は、サイクルのポジショニングにとって有用なセンチメント指標である。

TREE NEWS 編集部 · 2026年9月28日
暗号資産

上場企業がビットコイン購入を加速、Strategyは1,665 BTCを追加取得

企業によるビットコイン蓄積が加速 TREE NEWS 報道: 先週、上場企業は積極的なビットコイン取得戦略を継続し、マイニング以外の世界的企業が合計2億3,900万ドル相当の主要暗号資産を購入した。これは前週の純購入額と比較して30.4%の増加であり、市場のボラティリティが続く中でも企業の財務資産としてのビットコインへの信頼が高まっていることを示している。 Strategyが先陣を切る Strategy(旧MicroStrategy)は再び企業によるビットコイン購入を主導し、平均価格85,681ドルで1,665 BTCを取得した。約1億4,300万ドル相当のこの購入により、同社の総保有量は8億4,766万6,000ビットコインという驚異的な数字に達した。この継続的な蓄積は、他の企業導入者がさまざまな熱意を示す中でも、Strategyのビットコイン優先の財務戦略への揺るぎないコミットメントを証明している。 同社の巨額のポジションは現在、企業が保有する全ビットコインのかなりの部分を占め、世界最大の上場企業によるデジタル資産保有者としての地位を確固たるものにしている。Strategyの平均取得コストと現在の市場動向は、機関投資家やアナリストによって引き続き注視されている。 他の導入者からのまちまちなシグナル Strategyが買い続ける一方で、日本のMetaplanetは11週連続で追加のビットコインを購入していない。この蓄積の一時停止は、地域戦略や、円のボラティリティと規制上の考慮事項の中で日本企業の財務部門が暗号資産エクスポージャーを再評価しているのかどうかについて疑問を投げかけている。 Metaplanetの停滞にもかかわらず、先週は他に3社がビットコイン購入を発表または保有量を更新し、企業の関心が主要銘柄以外でも根強いことを示している。買い手の多様性は、ビットコイン財務戦略がさまざまなセクターや地域でより主流になりつつあることを示唆している。 市場への影響 企業によるビットコイン購入の加速は、暗号資産市場が複雑なマクロ経済環境を航行する中で起きている。上場企業からの機関需要はビットコイン価格の安定要因となり、混乱期に小売の売りを相殺するのに役立つ一貫した買い圧力の底を形成する。 投資家にとって、企業によるビットコイン採用のトレンドは、この資産クラスに対する長期的な信頼のシグナルを提供する。株主に対して受託者責任を負う企業がビットコインに多額の資本を配分するとき、それは暗号資産を正当な価値保存手段およびインフレヘッジとして成熟した見方であることを示唆している。 今後の見通し 今後の数週間で、企業購入の30.4%の週次増加が持続的なトレンドなのか一時的な急増なのかが明らかになるだろう。監視すべき重要な要素には、Strategyの継続的な蓄積ペース、Metaplanetが購入を再開するかどうか、そして大規模な配分を行う新たな企業参入者が現れるかどうかが含まれる。 より多くの上場企業がビットコイン財務戦略を模索するにつれて、その累積効果は市場動向を変革する可能性がある。企業セクターのビットコインへの旺盛な需要は、今後数年間で最も重要な需要 driver の一つとなる可能性があり、機関投資家がデジタル資産をどのように見て配分するかを再形成するかもしれない。

TREE NEWS 編集部 · 2026年9月28日
規制

米中間選挙、トランプ家の暗号資産事業が議会の精査対象に

民主党の監視計画、トランプ氏関連の暗号資産取引を標的に TREE NEWS 報道: 民主党議員らは、11月の中間選挙で下院または上院の支配権を獲得した場合、ドナルド・トランプ前大統領の家族に関連するビジネス取引——暗号資産やベンチャー投資を含む——を正式な調査対象とする可能性のある、広範な議会監視の取り組みを準備している。議会スタッフ、議員、および準備に詳しい弁護士によると、調査は早ければ2月にも開始される可能性があるが、最終的な対象リストはまだ確定していない。 民主党議員が繰り返し言及している企業の一つに、ドナルド・トランプ・ジュニア氏がパートナーを務めるベンチャー企業、1789 Capitalがある。同社はテクノロジーやメディアの幅広いベンチャーに出資しており、その暗号資産へのエクスポージャーは、私的ビジネスと公職の間の利益相反を懸念する議員たちから特に注目を集めている。 調査に付随する立法 リチャード・ブルーメンタール上院議員は、大統領、副大統領、閣僚およびその直系家族が政府に有利な行動から得た特定の企業所得に追加課税する法案を提出した。この法案は現在の議会で可決される見込みは低いが、民主党が監視公聴会と並行して追求する可能性のある政策の方向性を示している。 精査は1789 Capitalにとどまらない。ホワイトハウス関連プロジェクトに寄付した企業も質問を受ける可能性があり、政治とデジタル資産の交差点で活動する企業にとって、より広範なコンプライアンスリスクを生み出している。 なぜ暗号資産が標的になるのか トランプ家の暗号資産への足跡は、トークンベンチャーから分散型金融(DeFi)プロジェクト、戦略的ビットコイン準備に至るまで、大幅に拡大している。2022年の痛手から信頼を再構築中の業界にとって、政治色の強い調査の可能性は新たな不確実性をもたらす。 規制の重圧:トランプ関連ベンチャーと提携した暗号資産企業は、文書提出要求、召喚状、または公開公聴会に直面する可能性がある。 レピュテーションリスク:機関投資家は、政治的に露出していると見なされるプロジェクトに対して慎重になる可能性がある。 市場センチメント:調査に関する見出しは、トランプ・エコシステムに関連するトークンや株式のボラティリティを増幅させる可能性がある。 今後の展望 民主党が議会を掌握するか否かに関わらず、この出来事は構造的な現実を浮き彫りにしている。暗号資産は米国の政治と不可分になったのだ。著名な政治人物に関連するプロジェクトは、技術やトークノミクスだけでなく、ガバナンス、開示、利益相反基準によってますます評価されるようになるだろう。 創業者やファンドにとっての教訓は、政治的エクスポージャーに対して初日からコンプライアンスと透明性を組み込むことだ。投資家にとっては、今後数ヶ月は二択のリスクイベントをもたらすかもしれない——暗号資産法案を停滞させる分割政府か、トランプ関連のあらゆるトークンを見出しにする監視体制か。いずれにせよ、暗号資産が政治的に中立な資産クラスであった時代は終わった。

TREE NEWS 編集部 · 2026年9月28日
DeFi

紙上の利益、実際の損失:fomoリーダーボードの利益が出口で消える理由

Bubblemapsがfomoリーダーボードの5000万ドルの紙上利益の幻想を指摘 TREE NEWS 報道: Bubblemapsは、取引リーダーボードがポジションを評価する方法に構造的な欠陥があると指摘し、fomoプラットフォームのトップ10トレーダーが5000万ドル以上の未実現利益を抱えていると警告した。これは、これらのトレーダーが実際に売却しようとした瞬間に劇的に縮小する可能性のある紙上の利益である。 核心的な問題は方法論にある。fomoのリーダーボードは通常、固定トークン価格でポジションを評価し、ランキング目的で比較可能なクリーンな数値を生成する。この計算が無視しているのは市場への影響力である。大規模な売り注文は売り手に対して価格を動かすため、出口での平均約定価格は、ランキングの計算に使用されたクォート価格よりもほぼ常に悪くなる。 ギャップの背後にあるメカニズム これは暗号資産において新しい現象ではないが、リーダーボードが覆い隠す傾向があるものである。トレーダーがトークンの流通量の相当部分を保有している場合、その出口自体が市場イベントとなる。売却するたびにスリッページが累積し、流動性の薄いプールではその影響は残酷なものになり得る: 最終取引価格で500万ドルと評価されたポジションは、注文板が供給を吸収すると300万ドル以下しか実現できない可能性がある。 リーダーボードのクジラを模倣するコピートレーダーは、同じ方向に同時に出口を求める傾向があるため、問題を増幅させる。 固定価格のマークアップは、手数料、ファンディングコスト、およびクォート価格自体がウォッシュトレーディングや薄い深度によって支えられている可能性も無視している。 言い換えれば、リーダーボードの数値は評価額であり、決済価格ではない。そして非流動的な市場では、両者は桁違いに乖離することがある。 なぜこれが一つのプラットフォームを超えて重要か リーダーボード主導の取引は、DeFiおよびソーシャルトレーディングアプリ全体で重要な小売獲得チャネルとなっている。ランキングは社会的証明として機能し、社会的証明が資本を動かす。もしこれらのランキングが実現可能なリターンを体系的に過大評価しているなら、小売ユーザーは歪んだシグナルに基づいて配分決定を行っていることになる。 この問題はガバナンスと開示の質問でもある。PnLランキングを公開するプラットフォームは、印象的な数値を示すインセンティブを持つが、誤解させないという暗黙の義務を負っている。スリッページ調整済みまたは流動性調整済みの指標を追加するか、少なくともランキングが固定価格マークを使用しているという免責事項を設けることは、低コストで投資家保護に意味のある価値をもたらす修正となるだろう。 前向きな展望:紙上PnLから実現可能PnLへ これがより広範な業界テーマになることを期待せよ。オンチェーン分析企業が深度と市場影響のモデリングを改善するにつれて、「実現可能PnL」はヘッドラインリターンと並ぶ標準指標になる可能性がある。ソーシャルトレーディングとコピートレーディング製品を精査する規制当局も、パフォーマンスがどのように宣伝されているかに興味を持つかもしれない。 トレーダーにとっての結論は率直である:リーダーボードの順位は銀行残高ではない。ポジションがクローズされるまで、その価値は推定値であり、暗号資産の薄い隅では、推定値は出口で蒸発する習慣がある。

TREE NEWS 編集部 · 2026年9月28日
米国株

MongoDB株が20%急落、CEOがMetaの新エンタープライズプラットフォームへ移籍

MongoDB株、CEO電撃退任で急落 TREE NEWS 報道: MongoDB Inc.(MDB)の株価は、CEOのCJ Desai氏がMeta Platformsの新しいエンタープライズプラットフォーム事業を率いるために退社すると突然発表されたことを受け、20%以上急落した。この動きは、クラウドインフラ分野で高成長を遂げてきたデータベースソフトウェアプロバイダーにとって、重大な経営陣の交代を意味する。Metaの新構想は、開発者が同社の製品群を統合・利用する方法を簡素化することを目指しており、エンタープライズサービスへのより深い進出を示唆している。 市場への影響:テックセクターの動揺 MongoDBの株価の即時反応は、経営の安定性と戦略的方向性に対する投資家の不安を反映している。NoSQLデータベース市場の主要プレイヤーとして、MongoDBはOracle、Microsoft、AWSなどと競合している。Metaのようなテック巨人へのCEOの流出は、MongoDBがトップ人材を維持し、競争力を保つ能力に疑問を投げかける。投資家がこれを大規模プラットフォームからの競争激化の兆候と解釈すれば、広範なテックセクター、特にクラウドとソフトウェア株に波及効果が及ぶ可能性がある。 Metaのエンタープライズプラットフォームへの進出は、開発者ツールの風景を一変させ、MongoDB、Snowflake、Datadogなどの企業に圧力をかける可能性がある。しかし、Metaの主な焦点が広告とソーシャルメディアであることを考えると、この分野での成功は保証されていない。市場は短期的に過剰反応しているかもしれないが、戦略的含意は注視に値する。 債券、暗号資産、コモディティ:直接的な影響は限定的 この話は主に株式固有のものであり、債券、暗号資産、コモディティへの直接的な影響は最小限である。しかし、Metaのエンタープライズ推進がテックセクター全体の成長ドライバーと見なされれば、暗号資産を含むリスク資産のセンチメントを押し上げる可能性がある。逆に、小規模テック銘柄からMetaのようなメガキャップへのローテーションは、投機的資産の重しとなる可能性がある。コモディティは、このニュースが広範なリスクオフの動きを引き起こさない限り影響を受けないが、その可能性は低いようだ。 為替市場:ドルは安定 為替市場が単一銘柄のイベントに大きく反応する可能性は低い。テックセクターのボラティリティが広範な市場センチメントに波及すれば、米ドルは小幅な変動を見せるかもしれないが、大きな動きは予想されない。トレーダーは代わりにマクロ経済データと連邦準備制度のシグナルに注目するだろう。 投資家向けの主なポイント 経営リスクは現実: CEOの退任は根本的な問題を示唆したり、戦略的不確実性を生み出したりする可能性がある。MongoDBの投資家は、同社の人材層と後継計画を評価すべきだ。 Metaのエンタープライズ野心: Metaの新プラットフォームの詳細と、それが既存の開発者ツールといかに競合するかに注目せよ。成功すればエンタープライズソフトウェア市場を再形成する可能性がある。 セクターローテーション: このニュースは、高成長ソフトウェア株からメガキャップテックへのシフトを加速させ、ポートフォリオ配分に影響を与える可能性がある。 長期的視点: MongoDBのファンダメンタルズは依然として堅調だが、短期的なボラティリティは避けられない。投資家はパニック売りを避け、同社の長期的な成長軌道を評価すべきだ。 要約すると、MongoDBの株価急落は、経営陣の交代とテックセクターの競争力学に伴うリスクを痛感させるものだ。直接的な市場影響は株式に集中しているが、エンタープライズソフトウェアと開発者プラットフォームへの広範な含意は注視に値する。

TREE NEWS 編集部 · 2026年9月28日
米国株

Nvidiaの供給コミットメントが135%急増し2,790億ドルに、Anthropicが1,800億ドルのAIコンピュート契約を締結

Anthropicが1,800億ドルのAIコンピュートを確保する中、Nvidiaの供給コミットメントが135%急増 TREE NEWS 報道: Nvidiaは供給コミットメントの劇的な拡大を開示した。総債務額は前四半期の1,190億ドルから2,790億ドルへと急増し、135%の伸びとなった。同社はこれを主にメモリ調達によるものと説明している。別途、AIスタートアップのAnthropicは、2.6ギガワットのAIインフラ容量について1,800億ドル超相当の契約を締結した。納品時期は複数のクラウドサービスプロバイダーおよび新興のネオクラウドプラットフォームを通じて2028年まで及ぶ。 今回の開示は、決算サイクルにおいて契約コミットメントの数値を定期的に公表するというNvidiaの慣行を継続するものであり、AIインフラ構築に関して市場がこれまでに得た中で最も詳細な需要の可視性を提供するものだ。 Anthropicの契約はハイパースケーラーの持続的需要を示唆 Anthropicの2.6GWのコミットメントは、記録上最大級の単一AIインフラ発注の一つである。2028年までの複数年にわたる納品期間は、投資家に異例に長い収益可視性のランウェイを与え、Nvidiaの中期的なトップライン成長への期待を強固にする。この契約は複数のCSPとネオクラウドプロバイダーにまたがっており、需要が一握りのハイパースケーラーを超えて広がりつつあることを示唆している。 Nvidiaはまた、オーストラリアのネオクラウドパートナーが2027年までに最大2GWのコンピュート容量を提供することにコミットしたことも明らかにした。これはAIインフラ需要の地理的な分散化を裏付けている。 供給コミットメント:自信のシグナルか、それともサプライチェーンのヘッジか? Nvidiaの供給コミットメントにおける1,600億ドルの前四半期比増加は、諸刃の剣となる開示である。一方で、積極的なメモリとパッケージングの事前購入は、フォワード受注残への自信を示す。他方で、部品供給が制約された環境では、こうしたコミットメントは不足に対するヘッジとして機能し得る。そして需要前提が軟化すれば、この二つの解釈は大きく異なるバリュエーション上の含意を持つ。 投資家はいくつかの要因を注視すべきだ。最終的に認識収益に転換されるコミットメントの割合、前払いおよびキャンセル条件の開示、そしてメモリ価格の動向が調達ロジックを裏付けるかどうかである。過去の供給制約サイクルでは、積極的なメモリ調達コミットメントは市場によって同時に両方の意味を付与された。 ポートフォリオ拡大と循環融資への懸念 Nvidiaの投資ポートフォリオは現在、13の上場企業と229の非上場企業に及んでおり、この広がりは単一顧客への集中に関する懸念を部分的に緩和する。しかし、AIラボがどのようにしてチップサプライヤーとの大型契約を資金調達するかという循環性の問題は、主要なコミットメントが開示されるたびに根強く残る論点である。 市場への影響 株式:このデータはNvidiaとそのサプライチェーン(メモリメーカー、パッケージングプロバイダー)にとっての需要持続性のナラティブを強固にする。半導体およびAIインフラ関連株へのポジティブな波及が期待されるが、市場はコミットメントの質とカウンターパーティ条件の明確化を求める可能性がある。 債券:直接的な影響は限定的だが、持続的なAI設備投資はインフラ資金調達のために債務を発行するハイパースケーラーの企業信用を支える。 暗号資産:間接的。AI関連トークンや分散型コンピュートネットワークにはセンチメントの波及が見られる可能性があるが、直接的な連動性は依然として希薄である。 コモディティ:メモリ(HBM)と先端パッケージング容量は依然として逼迫しており、調達コミットメントは主要部品の価格圧力を持続させる可能性がある。 通貨:為替への直接的な影響は最小限だが、米国のテクノロジー優位が続くことはドル建て資産への資金流入を支える。 主なポイント Nvidiaの2,790億ドルの供給コミットメントとAnthropicの1,800億ドルの契約は、AIインフラにとってこれまでで最も強い需要可視性のシグナルを提供する。 コミットメントの構成が重要だ。調達志向の債務は、最終需要の契約とは異なるリスクプロファイルを持つ。 検証指標として、収益への転換率、キャンセル条件、メモリ価格の動向を注視せよ。 チップサプライヤーとAIラボ間の循環融資への懸念は、開示のたびに再燃する重しとして残る。

TREE NEWS 編集部 · 2026年9月28日
マクロ

サウジアラビア、ドローン攻撃後に主要な東西パイプラインを再開、日量350万バレルを世界の石油供給に復帰

サウジアラビア、ドローン攻撃後に主要な東西パイプラインを再開、日量350万バレルを世界の石油供給に復帰 TREE NEWS 報道: サウジアラビアの東西原油パイプラインは、今月初めのドローン攻撃を受けて停止していたが、関係者によると操業を再開し、現在は日量約350万バレルで稼働している。このパイプラインは総能力約700万バレル/日(輸出用約500万バレル、王国西岸の製油所向け約200万バレル)を有するが、9月10日の攻撃後に停止した。完全復旧には約6週間かかると以前は推定されており、現在の流量は設計能力の半分に過ぎない。 再開により、リヤドが世界で最も重要な石油チョークポイントであるホルムズ海峡を迂回できる重要な輸出ルートが回復した。停止中、サウジアラビアはホルムズ経由の積み出しを増やして補い、9月の総輸出量は日量500万バレル超と戦時中の高水準に達し、その大半はアジア向けだった。来月の契約割当を受けられないと通告されていた欧州の買い手は、パイプライン復帰の直接の恩恵を受ける立場にある。 世界の石油フローにとってこれが重要な理由 東西パイプラインは単なるインフラではない。戦略的保険である。世界の石油消費の約5分の1がホルムズ海峡を通過しており、その通過に対する信頼できる脅威は地政学的リスクプレミアムを要求する。紅海の出口を回復することで、サウジアラビアは輸送の柔軟性を取り戻し、米国・イラン交渉が依然として行き詰まる中で、市場に追加の供給保証を与える。 ブレント原油は依然として1バレル100ドル近辺で取引されており、地政学的リスクが価格を下支えし続けている。今の鍵となる変数は、リヤドが輸出量をどのように再配分するかだ。東西の流れがさらに増加し続ければ、王国はホルムズ経由の出荷を減らす可能性がある。これはチョークポイントへのエクスポージャーを低下させるが、総輸出量はほぼ安定させる移行となる。あるいは、総輸出量が高水準に維持されれば、世界の供給期待はさらに緩和される可能性がある。 市場への影響 原油:部分的な再開は短期的にブレントとWTIにとってやや弱気材料だが、流量が半分の能力にとどまる限り、市場が完全な供給正常化を織り込む可能性は低い。リスクプレミアムを意味のある形で削るには、日量500万バレルへの持続的な動きが必要だろう。 株式:原油安は運輸、航空、一般消費財銘柄の追い風となる一方、エネルギー大手や油田サービスには軽度の圧力となり得る。サウジ産原油に依存するアジアの製油所は、割当の確実性向上から恩恵を受けるかもしれない。 債券:エネルギー由来のインフレ期待が緩和すれば、中央銀行にわずかに余地が生まれ、原油が持続的に後退すれば長期デュレーションを支える可能性がある。 通貨:原油安は通常、ノルウェークローネやカナダドルなどの商品通貨に重荷となる一方、ユーロ、円、インドルピーなどのエネルギー輸入国には緩和をもたらす。 暗号資産:デジタル資産は主に流動性とリスクセンチメントに左右され、原油が直接の要因ではないが、エネルギーコスト低下による広範なリスクオンが付随的な支援となる可能性がある。 リスクは依然として高い 安全保障リスクは消えていない。中東の緊張が続く中、ホルムズ海峡を通過する船舶は依然として攻撃の脅威に直面しており、紅海ルートはフーシ派の活動により混乱が続いている。サウジのエネルギーインフラは圧力下にあり、パイプラインはまだ完全能力に戻っていない。トレーダーは正常化の兆しを見極めるため、毎週のフローデータとサウジの輸出割当を注視するだろう。 投資家向けの重要なポイント 再開は部分的であり、完全な供給修正ではない。設計能力の半分が回復したに過ぎず、原油価格には依然として意味のある上振れリスクが残る。 サウジの輸出ルート決定を注視せよ。ホルムズからの移行は、純供給量を必ずしも増やさずにチョークポイントリスクの低下を示すだろう。 エネルギー感応度の高い株式、インフレ連動債、商品通貨がこのストーリーの最も直接的な表現である。 イラン、ホルムズ、紅海に関する地政学的ヘッドラインは、今後数週間の原油の支配的な変動要因であり続ける。

TREE NEWS 編集部 · 2026年9月28日
米国株

米国株が下落、ナスダックは1.04%安—暗号資産市場との相関が試される

米国株が全面安 TREE NEWS 報道: 米国の主要3株価指数はすべて取引時間中に下落して引け、ハイテク中心のナスダック総合指数は1.04%下落した。ダウ・ジョーンズ工業平均は0.46%安、S&P 500は0.47%安となった。同調した下落は、金利の道筋、企業業績、より広範なマクロ経済シグナルを見極めようとする投資家の慎重姿勢が再び強まっていることを浮き彫りにしている。 デジタル資産にとってなぜ重要か 米国株と暗号資産市場の相関は、2024年から2025年を通じて中心的なテーマであり続けている。ナスダックがくしゃみをすれば、ビットコインやアルトコインは風邪をひくことが多い——特にリスクオフ局面では顕著だ。ナスダックの1%超の下落は、BTCやETHの弱さに先行するか同時に起こることが頻繁にあり、機関投資家は両資産クラスを同じリスク選好の表れとして扱っている。 注視すべき主なダイナミクス: リスクセンチメントの伝播:ハイテク株と暗号資産はどちらも長期デュレーションで成長感応度の高い資産として取引される。一方の売りが数時間以内に他方へ波及することが多い。 ETFの資金フロー:現物ビットコインおよびイーサリアムETFは両者の結びつきを深めた。株式市場のストレスは、暗号資産商品からの解約や新規配分の停止を引き起こす可能性がある。 流動性環境:株価の下落は金融環境の引き締まりを示唆することがあり、歴史的にトークンやDeFiガバナンスコインを含む投機的資産に圧力をかけてきた。 暗号資産関連株に下押し圧力 暗号資産に直接エクスポージャーを持つ銘柄——取引所、マイニング企業、企業トレジャリー保有者——はナスダックの動きを増幅させる傾向がある。ナスダックの1%下落は暗号資産関連株の2〜4%の変動につながり、最終的に現物トークン市場にまで及ぶフィードバックループを生み出す。 今後の見通し 投資家は、これが浅い押し目なのか、より深い調整の始まりなのかを見極める手がかりとして、今後のマクロ経済統計の発表、連邦準備制度のコメント、米国債利回りの動きを監視すべきだ。ナスダックが安定すれば、暗号資産市場は急速に持ち直す可能性がある。しかし、株式の弱さが続けばビットコインやアルトコインの短期的な上昇は抑えられ、デジタル資産ポートフォリオにおいてマクロを意識したポジショニングの重要性が高まる。 結論:暗号資産はもはや孤立した資産クラスではない。その運命はウォール街の鼓動とますます絡み合っている。

TREE NEWS 編集部 · 2026年9月28日
AI × Crypto

物理AIチップ競争が激化する中、SiMa.aiが評価額14.5億ドルで1億5,000万ドルを調達

SiMa.aiがシリーズCで1億5,000万ドルを確保、ユニコーン入り TREE NEWS 報道: 物理AIチップメーカーのSiMa.aiは、シリーズCラウンドで1億5,000万ドルを調達し、評価額は14.5億ドル、累計調達額は5億ドルに達した。このラウンドはFidelity Management & Research CompanyとAmplifyが共同で主導し、Alter Venture Partners、Dell Technologies Capital、Maverick Capital、Point72、StepStone Groupが参加した。 SiMa.aiは、マルチモーダル生成AIワークロードを遠隔のデータセンターではなく、ロボティクス、ドローン、産業機械、自律システムなどのデバイス上で直接実行するために設計された組み込みエッジAIシステムオンチップ(SoC)を開発している。Paletteソフトウェアスイートを軸としたソフトウェアファーストのアーキテクチャにより、開発者は電力制約のあるハードウェア上でモデルを展開・スケールできる。 暗号資産とAIの融合にとってなぜ重要か SiMa.aiは従来型のシリコン企業だが、その台頭は暗号資産で最も活発なナラティブの一つである分散型物理インフラネットワーク(DePIN)とオンチェーンAIエージェントに直接対応している。エッジ推論は、オンチェーンで取引する自律マシンにとって欠けている層である。つまり、コンピューティングに支払うロボット、データ権利を決済するドローン、ウォレットを保有してスマートコントラクトを実行するエージェントだ。 コンピューティング市場:分散型GPUおよび推論ネットワークはトークン当たりのコストで競争する。SiMa.aiのようなエッジSoCは、そのワークロードの一部をオフチェーンからデバイスへ移し、renderや推論マーケットプレイスなどのプロトコルの経済性を変える。 マシン間決済:デバイスがローカルでモデルを実行できれば、鍵を保持しステーブルコインで支払うこともできる。これはエージェント型コマースやx402スタイルの決済レールに自然に適合する。 データの来歴:物理AIはセンサーデータを生成し、それをハッシュ化してオンチェーンにアンカーできるため、モデルトレーニング用の検証可能なデータマーケットプレイスを支える。 投資家シグナル Fidelity、Point72、Dell Technologies Capitalの存在は、AIコンピューティングがハイパースケールクラウドからエッジへと断片化しつつあるという機関投資家の確信を示している。暗号資産ビルダーにとって、これは競争であり補完でもある。分散型ネットワークはアイドル状態のエッジ容量を集約でき、チップメーカーはそれを可能にするシリコンを供給する。 今後の見通し SiMa.aiの新たな資金は、テープアウト、開発者ツール、ロボティクスおよび自動車分野での提携を加速させると予想される。エッジシリコンベンダーとDePINプロジェクトの協業に注目だ。検証可能なコンピューティング、オンチェーン決済、物理デバイスを橋渡しする企業が、次世代のAI・暗号資産インフラを定義するだろう。14.5億ドルという評価額はAIハードウェアスタートアップの比較基準をリセットし、より多くのベンチャーキャピタルを物理AIスタックへ引き寄せる可能性が高い。

TREE NEWS 編集部 · 2026年9月28日
米国株

TOYOの2億4000万ドル太陽光案件パイプラインは下期EBITDAの力強い改善を示唆

TOYO、2億4000万ドルの太陽光案件パイプラインを報告 TREE NEWS 報道: 太陽電池メーカーのTOYO Co., Ltd.は、契約済みおよび近中期の太陽光案件パイプラインが約2億4000万ドル相当であることを開示した。同社は、この受注残が、これらの契約に紐づく納入が収益認識に移行するにつれて、会計年度下期にEBITDAが大幅に強化されることを示唆していると述べた。この開示は、貿易政策の変化や在庫サイクルの中で不安定な動きが続いてきたセクターにおいて、投資家に近中期の需要の可視性についてより明確な見方を提供するものである。 同社の説明によれば、パイプラインの数値は署名済み契約と交渉終盤段階の案件を合わせたものである。経営陣は、この受注残を、太陽光サプライチェーン全体で価格圧力と需要の不確実性が続いた期間を経て、受注モメンタムが固まってきた証拠であると位置づけた。 太陽光の受注残が今重要な理由 太陽光メーカーはここ数四半期、モジュールの供給過剰、激しい価格競争、主要な最終市場における政策の不確実性という厳しい環境を乗り越えてきた。2億4000万ドルのパイプラインは、世界最大手の太陽光プレーヤーの規模からすれば劇的なものではないが、小規模なメーカーにとっては意味のある収益の可視性を表す。さらに重要なのは、「需要回復はこれからだ」という物語から「需要はすでに契約済みだ」という物語へと移行させる点である。 EBITDAのシグナルはこの開示の核心部分である。太陽光では平均販売価格の下落によりマージンが圧縮されており、収益成長だけでは収益性を保証しない。TOYOがこのパイプラインをより健全なマージンで変換できれば、コスト規律、製品ミックス、地域的な価格優位性のいずれを通じてであれ、下期のEBITDA改善は同社の利益軌道に対する期待をリセットする可能性がある。 市場への示唆 株式: 中小型太陽光株は受注残の発表に非常に敏感である。信頼できるパイプラインは、投資家が一四半期の反発ではなく持続的な利益回復を織り込み始めれば、バリュエーションの拡大を促す可能性がある。 セクターセンチメント: 小規模メーカーからの良好な受注データは、特に価格と需要の安定化の兆しを裏付ける場合、太陽光サプライチェーン株全体のセンチメントに波及し得る。 債券と信用: EBITDAの可視性向上は、レバレッジの高い太陽光メーカーの認識される信用リスクを低下させ、発行済み債務のスプレッド縮小や借り換え見通しの改善につながる可能性がある。 コモディティ: 太陽光の受注残が堅調になれば、ポリシリコン、銀ペースト、その他上流投入財の需要期待を支えるが、単一企業レベルでの効果は限定的である。 暗号資産: 直接的な影響は最小限。読み取れるのは間接的なもので、より強い産業需要とリスク選好が広範な市場センチメントに影響し得るが、ここに意味のある暗号資産との連関はない。 注目すべき点 投資家は三つの点に注目すべきである。パイプラインの収益認識への転換率、それらの納入で実現するマージン、そして同社が subsequent 四半期に受注残を積み増せるかどうか。予定通りに転換し、マージンが改善するパイプラインは下期EBITDAの仮説を裏付けるだろう。遅延したり薄いマージンで転換するパイプラインはそれを損なうだろう。 これが企業固有の孤立した動きなのか、太陽光受注の広範な安定化の一部なのかを監視することも価値がある。他のメーカーが同様の受注残傾向を報告すれば、投資仮説は単一銘柄の話からセクター全体の回復物語へと移行する。 主なポイント TOYOの2億4000万ドル太陽光パイプラインは近中期の収益可視性を提供し、下期EBITDAのより強い見通しを支える。 太陽光で価格圧力が続く中、重要な問題は収益転換だけでなくマージンの実現である。...

TREE NEWS 編集部 · 2026年9月28日
AI × Crypto

AI関連暗号資産トークンが世界のベンチマークを上回る、資本がコンピュートへローテーション

AI暗号資産バスケットが広範な市場を置き去りに TREE NEWS 報道: 人工知能に焦点を当てたデジタル資産のバスケットが世界の株式ベンチマークから急激に乖離しており、分散型コンピュート、GPUマーケットプレイス、オンチェーン推論ネットワークに関連するトークンは、同じ期間における主要指数のリターンをはるかに凌ぐ上昇を記録している。この動きは、暗号資産ネイティブ投資家とクロスオーバー投資家の間で、AIインフラこそが現在のサイクルにおける支配的な長期テーマであり、汎用的なレイヤー1のスループットではないという確信が広がっていることを反映している。 このアウトパフォーマンスは単一のトークンにとどまらない。分散型GPUレンタルプロトコル、モデルトレーニングマーケットプレイス、エージェント経済プロジェクトは、資本が従来のDeFiブルーチップから離れ、機械学習需要を収益化できる可能性のあるネットワークへとローテーションする中で、集合的に再評価されている。これらの銘柄の取引高は広範な市場よりも速く拡大しており、特異な投機ではなくテーマ性のある資金流入の典型的な特徴を示している。 乖離が重要な理由 AI関連トークンと世界のベンチマークとの差は、暗号資産のベータが広くリスク資産センチメントを追ってきた歴史的パターンに反している。この乖離を駆動している二つの力がある: 実際の収益ナラティブ。分散型コンピュートネットワークは、既存のクラウドベンダーよりも安価なGPUアクセスを求めるAIスタートアップ、研究機関、推論プロバイダーといった有料顧客を指し示すことができる。 株式市場からの波及。上場市場におけるAI設備投資ブームは、投資家にこのテーマへのエクスポージャーに対して高値を払うことを習慣づけた。暗号資産トークンは、従来のポートフォリオでは容易に複製できない24時間365日稼働の高ベータプロキシを提供する。 とはいえ、上昇を促す同じ力学が下落リスクも増幅させる。AI暗号資産トークンはメガキャップ株式よりもはるかに薄い流動性しか持たず、多くのプロジェクトは収益前段階にあるか、供給側の参加を補助するためにトークン発行に依存している。 資産クラス全体への市場への示唆 株式。AIエクスポージャーを持つ暗号資産関連株式 — GPUホスティングへ転換するマイナー、コンピュートトークンを上場する取引所、データセンター運営企業 — は、同じテーマのより高ベータな表現として取引される可能性が高い。ナスダックとの相関は依然として高いが、ますますビットコインの価格ではなくAIセンチメントによって駆動されている。 債券と金利。AIナラティブは限界的にややインフレ的であり、高止まりする設備投資とエネルギー需要を支えている。AI主導の生産性向上が予定通りに実現しなければ、金利市場は成長期待を下方修正し、最も高いバリュエーションの銘柄 — AIトークンを含む — に最も打撃を与える可能性がある。 暗号資産。デジタル資産内での分散は続くと予想される。AI、コンピュート、エージェント経済トークンに集中する資本は、古いDeFiやミームセグメントを犠牲にする可能性がある。AIトークンペアへのステーブルコイン流入は、テーマの強度を示す有用なリアルタイム指標である。 コモディティ。AIの構築は電力を大量に消費する。天然ガス、ウラン、電力網隣接コモディティは構造的な買いを維持しており、分散型コンピュートネットワークは限界的に集中型データセンター建設への圧力を軽減する可能性がある — ゆっくりと進むが現実の代替リスクである。 通貨。ドル流動性は依然として変動要因である。ドル安は通常、より強いリスク資産選好と一致し、高ベータAIトークンに不均衡に利益をもたらす。ドル逼迫はこのコホートに最初に打撃を与えるだろう。 投資家向けの主要なポイント AI暗号資産複合体は、汎用的な暗号資産ベータではなく、独自のテーマとして取引されている。ポジションサイジングはその集中リスクを反映すべきである。 ファンダメンタルズは読み取れるようになりつつある:収益、GPU稼働率、有料顧客数は今やこれらのネットワークの正当なデューデリジェンス指標である。...

TREE NEWS 編集部 · 2026年9月28日
マクロ

中国、5.6兆ドル規模の保険セクターにストックコネクトETFチャネルを開放

北京、保険会社にストックコネクト経由の香港上場ETF購入を承認 TREE NEWS 報道: 中国の保険規制当局は、ストックコネクトを通じて香港株を購入する資格を既に有する保険会社が、越境取引リンクの対象となる上場投資信託(ETF)にも投資できることを確認する正式な指令を発出した。地方金融規制当局、保険グループ、保険会社、保険資産運用会社に送付されたこの通達は、香港ストックコネクトETFを適格な香港株式と同一の規制上の扱いとし、規則上の長年のギャップを解消するものである。 現在ストックコネクトの対象には31本のETFがあり、すべて株式商品で、比較的質の高い構成銘柄、堅調な流動性、高配当銘柄への有意なウェイトを特徴としている。この政策は、本土保険会社の本土・香港相互市場アクセス制度への参加を支持する8月の国家金融監督管理総局の公のシグナル、および本土の保険資金が正式にETFコネクトの取引を開始したとする9月下旬の香港証券規制当局の確認に続くものである。 なぜこれが重要か この動きは、今日何を変えるかよりも、時間をかけて何を解き放つかが重要である。中国の保険会社は歴史的に、QDII枠の不足と承認の遅さに制約され、資産の海外比率を低い一桁台にとどめてきた。代わりにストックコネクトを通じて配分を行うことで、保険会社はこのボトルネックを完全に回避する。新たなチャネルはQDII枠を消費せず、適格性は新たな承認を必要とせず、既存のストックコネクト株式取引資格に直接紐づけられている。 プールの規模は相当なものである。保険資産残高は2026年半ばまでに40兆人民元以上に達し、株式および証券投資ファンドが6兆3,900億人民元を占め、年初来で6,907億人民元増加した。香港上場ETFへのささやかな配分シフトでさえ、価格形成を長らく海外機関投資家に依存してきた市場にとって、意味のある限界的な需要となるだろう。 市場への影響 香港株式:最も直接的な受益者。ストックコネクトETFバスケットを支配する大型株、高配当、指数重視の銘柄は、新たな国内長期資金の層から徐々に高まる買いを受ける可能性がある。初期のフローは小さいが象徴的に重要と予想される。限界的な買い手が変わるからだ。 本土A株:保険会社が増分の株式配分の一部を海外に振り向ける場合、限界的にはややネガティブ。ただし、近期的に本土指数を動かすには金額が小さすぎる可能性が高い。 香港上場ETF:商品需要は高まるはずで、資産残高を支え、適格31本のファンのトラッキング・スプレッドを狭める可能性がある。強力なETFプラットフォームと高配当戦略を持つ資産運用会社が恩恵を受ける。 債券と金利:直接的な影響は限定的だが、この政策は本土利回りの低下に伴い、保険会社のポートフォリオを国内債券から分散させる広範な動きを反映している。これは保険会社からの国内債券需要にとって緩やかな構造的逆風である。 通貨:株式流入を通じて香港ドルに限界的にポジティブ。海外配分が増えれば人民元には中立からややネガティブだが、枠のないチャネルはまとまった換金の必要性を減らす。 暗号資産:直接的な波及はない。関連する読み取りはテーマ的である。北京は機関資本が海外資産にアクセスするための規制された枠のないチャネルを構築し続けており、これはデジタル資産に触れるものではなく、資本勘定自由化の漸進的なシグナルである。 投資家向けの要点 第一に、これはフローイベントではなく構造的なストーリーとして捉えるべきである。保険会社は調査モードにあるとされ、機関は迅速に展開するよりも慎重にポジションを構築すると予想される。第二に、香港ETFバスケットの構成に注目すべきである。高配当および指数連動型商品が保険の負債マッチングに最も自然に適合する。第三に、同様の枠制約を持つ他の機関プールが保険会社に続いてこのチャネルに参入するかどうかを監視すべきである。これがより広範な政策転換の真の確認となるだろう。

TREE NEWS 編集部 · 2026年9月28日
米国株

作物価格の上昇で肥料見通しが改善、CFインダストリーズが格上げ

肥料ファンダメンタルズの改善でCFインダストリーズが格上げ TREE NEWS 報道: 北米有数の窒素肥料メーカーであるCFインダストリーズ・ホールディングスは、レッドバーン・アトランティックにより格上げされた。同社は、作物価格環境の強化を、肥料需要と価格に対する明るい見通しの触媒として挙げている。この格上げは、穀物在庫の減少と底堅い世界的需要が作物価格を押し上げ始めている農業投入財セクターに対する、より広範な再評価を反映している。これは歴史的に、農家の経済性の改善、ひいては肥料の購入余力と施肥量の増加につながる動きである。 レッドバーンの動きは、欧州での天然ガスコスト高、尿素価格の軟化、そして過去2年間の多くを在庫削減に費やした流通業者の慎重な購買行動によって長期間にわたるマージン圧縮を経た後、売り手側アナリストが窒素メーカーに対してより前向きになりつつあることを示している。作物価格が回復するにつれて、農家の計算は変わる。エーカー当たりの予想収益が高まれば、窒素を含む収量増加に資する投入財への支出増加が支えられる。 格上げが重要な理由 CFインダストリーズは、肥料複合体の中で最もガスコストに敏感な銘柄の一つである。同社の米国メキシコ湾岸生産拠点は、安価な国内天然ガスの恩恵を受けており、より高価なLNG連動原料に依存する欧州やアジアの競合に対する構造的なコスト優位性を与えている。窒素価格が上昇すると、そのスプレッドは拡大し、CFのマージンは不釣り合いに拡大する。 この格上げは、世界の窒素市場が逼迫しているとの見方も反映している。主要生産国による輸出制限、春の施肥シーズン前の季節的な在庫補充、そして新規供給能力の限定的な稼働開始は、今後数四半期にわたって市場がより均衡から逼迫へ向かうことを示唆している。 市場への影響 株式: CFインダストリーズ、モザイク、ニュートリエンなどの肥料メーカーは、ポジティブなセンチメントの波及を受ける可能性がある。この格上げは同業他社にモデルの再検討を促し、作物価格が維持されれば、セクター全体の再評価を引き起こす可能性がある。 農業関連商品: トウモロコシ、小麦、大豆の先物が主要な伝達経路である。これらの市場の持続的な強さは、肥料の購入余力を支え、窒素、リン酸、カリの価格を下支えする。 天然ガス: CFのマージンは、窒素販売価格とガス投入コストのスプレッドの関数である。米国のヘンリーハブガスは歴史的に安価であり、同社の競争力を強化している。 債券と金利: 波及効果は限定的だが、農産物価格の底堅さは、中央銀行が注視する食品インフレに影響を与える可能性がある。食品価格の持続的な強さは、ディスインフレのシナリオを複雑にする可能性がある。 暗号資産と通貨: 直接的な影響はない。しかし、商品主導のインフレ衝動は、ドルの強さ、そして限界的には投機的資産へのリスク選好に影響を与える可能性がある。 投資家への文脈 この格上げは、農業投入財が周期的で商品主導のビジネスであり、タイミングが極めて重要であることを思い起こさせる。CFインダストリーズの利益は、窒素価格とガスコストのスプレッドに高度に連動しており、作物見通しの変化で株価が大きく動く可能性がある。投資家はいくつかの主要指標を注視すべきだ。米国とブラジルのトウモロコシと大豆の価格、欧州のガス価格(世界の窒素供給の限界費用を決定する)、中国の尿素輸出政策、そして流通業者の在庫水準である。 この投資テーゼのリスクは明白である。豊作、輸出需要の弱まり、またはマクロ経済の逆風により作物価格が失速すれば、農家の支出は再び後退し、肥料価格とCFのマージンに圧力がかかる可能性がある。逆に、持続的な作物価格の上昇と規律ある供給が組み合わされば、好ましい収益環境が生まれるだろう。 主なポイント CFインダストリーズは、作物価格の上昇が肥料需要と価格を回復させるとの期待から格上げされた。 CFの低コストな米国ガス地位は、窒素価格の回復に対する並外れたレバレッジを与えている。 トウモロコシ、大豆、欧州ガス、中国の輸出政策を主要な変動要因として注視せよ。 この格上げは、より広範な肥料および農業投入財セクターにとってのセンチメントのシグナルである。

TREE NEWS 編集部 · 2026年9月28日
米国株

DA DavidsonがBlackLineを格下げ、AIが中核ソフトウェアの堀を脅かす

DA Davidson、AIによる破壊リスクを理由にBlackLineを格下げ TREE NEWS 報道: DA Davidsonは、会計自動化ソフトウェアベンダーのBlackLineを格下げし、人工知能による競争リスクの高まりを指摘した。この格下げは、AIネイティブツールが従来の垂直SaaSプロバイダー、特に反復的でルールベースのワークフローを自動化することを価値提案の中心とする企業の防御可能な堀を侵食し始めているというアナリストのコンセンサスが強まっていることを反映している。 BlackLineのソフトウェアは、財務チームが照合、決算管理、コンプライアンス業務を自動化するのを支援する。これはまさに、大規模言語モデルやエージェント型AIシステムがより低コストで処理できるようになっている構造化された反復作業の一種である。アナリストの懸念は、BlackLineが今日顧客を失っていることではなく、AIネイティブの挑戦者や社内自動化が信頼性を増すにつれて、その価格決定力と更新経済性が圧縮される可能性があることだ。 この格下げが1銘柄を超えて重要な理由 この動きは、株式市場全体で高まっているより広いテーマ、すなわちAIがAIインフラを販売する企業にとっての追い風だけでなく、既存ソフトウェアにとってのマージン圧縮リスクであるというシグナルである。過去2年のほとんどで、市場はAIの物語を持つあらゆる企業を評価してきた。そのダイナミクスは今、投資家がAIのイネーブラーとAIのターゲットを区別し始めるにつれて、選択的に反転している。 会計、法務、人事、カスタマーサポート、バックオフィス業務の垂直SaaS企業が最も影響を受けやすい。彼らの製品はしばしば構造化データと明確に定義されたプロセスの上に成り立っており、まさにAIエージェントが得意とする領域である。競合他社が機能の80%を20%の価格で提供できれば、既存企業のシートベースの価格モデルは圧力にさらされる。 市場への影響 米国株:ソフトウェア内での分散は続くと予想される。ルールベースのワークフローを持つ高倍率SaaS銘柄は倍率圧縮に見舞われる可能性がある一方、AIインフラ、データ、セキュリティベンダーはより持ちこたえるだろう。BlackLine自身の倍率は、純収益維持率の減速の兆候があれば精査に直面する可能性が高い。 債券:直接的な影響は限定的だが、このテーマはソフトランディング、生産性主導の金利環境の根拠を強化する。AIが本当に企業のコスト構造を下げるなら、中期的にはディスインフレ的であり、デュレーションにとっては緩やかな追い風となる。 暗号資産:間接的。レガシーソフトウェアに圧力をかけるのと同じAIエージェントの物語が、オンチェーンAIエージェント、分散型コンピューティング、データマーケットプレイスへの関心を煽っている。破壊されたSaaSから流出する資本は、AIと暗号資産のインフラ投資に流れ込む可能性がある。 コモディティ:短期的には中立。長期的には、AIによる効率性の向上が、ホワイトカラーサービスに関連する一部の産業投入財の需要成長を抑制する可能性があるが、データセンターの建設は強い相殺要因であり続ける。 通貨:最小限。この話はマクロドライバーというよりもソフトウェアセクターに固有のものである。 投資家が注目すべき点 監視すべき主要指標は、BlackLineとその同業他社の純収益維持率である。格下げは警告であり、判決ではない。維持率が持ちこたえ、同社が自社プラットフォームにAIをうまく組み込めれば、弱気シナリオは弱まる。更新率が低下したり、値引きが激化したりすれば、AIによる破壊のテーゼは力を増し、他の垂直SaaS銘柄への波及効果が本当のストーリーとなる。 主なポイント DA Davidsonの格下げは、AIをBlackLineの中核会計自動化ビジネスへの競争脅威として位置づけている。 この判断は、AIの物語からAIの勝者と敗者へのより広い市場ローテーションの一部である。 反復的でルールベースのワークフローを持つ垂直SaaSが最も高い破壊リスクに直面している。 テーゼが実現するかどうかの先行指標として、純収益維持率と価格動向を注視せよ。

TREE NEWS 編集部 · 2026年9月28日
米国株

Metaがエンタープライズプラットフォームを立ち上げ、MongoDB CEOを招聘へ

Meta、法人顧客向けの新エンタープライズプラットフォームを設立 TREE NEWS 報道: Meta Platformsは、法人顧客向けにサービスを提供する新部門「Enterprise Platform」の創設を発表し、MongoDBのCEOを招聘してこの取り組みを率いることを明らかにした。この動きは、広告以外への収益源の多様化と、エンタープライズテクノロジー市場への存在感強化を狙うMetaの戦略的な動きを示している。 何が起きたか Metaは「Enterprise Platform」と呼ばれる新たな事業部門を設立し、法人顧客向けに一連のサービスとツールを提供する計画だ。同社は、データベースソフトウェアの大手プロバイダーであるMongoDBの現CEOを招聘し、新部門のトップに据えた。この経営者はMongoDBからMetaへ移り、エンタープライズソフトウェア、クラウドインフラ、開発者エコシステムにおける豊富な経験をもたらす。 Enterprise Platformは、AI、クラウド、データインフラを含むMetaの既存技術を活用し、法人顧客向けに特化した製品を生み出すとみられている。具体的な製品の詳細はまだ明らかにされていないが、この取り組みはMicrosoft、Google、Amazonといった既存のエンタープライズ大手への直接的な挑戦と見なされている。 市場への影響 この発表は金融市場にいくつかの波及効果をもたらす可能性がある: Meta(META)株:投資家はこれを長期的な成長要因と前向きに捉える可能性があり、Metaがエンタープライズ領域にうまく参入できると市場が判断すれば株価を押し上げるかもしれない。ただし、短期的には投資コストが利益を圧迫する可能性がある。 MongoDB(MDB)株:CEOの退任は短期的な不確実性を生み、MongoDBの株価の重しとなる可能性がある。同社は後任を指名し、戦略的方向性について投資家を安心させる必要がある。 エンタープライズソフトウェアセクター:Salesforce、Oracle、SAPなどの競合は競争圧力の高まりに直面する可能性があるが、Metaの製品が完全に投入されるまでは当面の影響は限定的とみられる。 クラウド・AI株:MetaがエンタープライズAIとクラウドサービスにより深く進出することで、Amazon Web Services、Microsoft Azure、Google Cloudの競争が激化し、市場シェア期待に影響を与える可能性がある。 テクノロジーセクター全体:このニュースは、ビッグテックが新たな領域へ拡大する傾向を強めるもので、セクター全体でのM&A活動やイノベーションをさらに促す可能性がある。 投資家にとって重要な理由 Metaのエンタープライズサービスへの進出は、重要な戦略的転換を意味する。同社はこれまで、景気循環の影響を受けやすく、プライバシー規制の対象となる広告に依存してきた。エンタープライズソフトウェアへ多様化することで、Metaはより安定した継続的な収益源の構築を目指している。投資家にとっては、長期的により強靭なビジネスモデルを意味する可能性がある一方、実行リスクの高まりや競争激化も意味する。 経験豊富なエンタープライズCEOの招聘は、この取り組みの信頼性を高める。しかし、成功は保証されていない。Metaは競争の激しい市場を巧みに渡り歩き、法人顧客との信頼を築き、製品を円滑に統合する必要がある。投資家は初期の製品投入、顧客の採用状況、Metaのマージンへの影響を注視すべきだ。 さらに、MongoDBがCEOを失うことは短期的にはネガティブかもしれないが、移行がうまく管理されれば、長期的な成長軌道を脱線させることはないだろう。市場は明確な後継計画を注視している。 主なポイント Metaは法人顧客向けにEnterprise Platformを立ち上げ、MongoDBのCEOが率いる。...

TREE NEWS 編集部 · 2026年9月28日
米国株

ラウンドヒルUNHウィークリーペイETFが週次配当0.2807ドルを宣言

ラウンドヒルのUNHウィークリーペイETFが再び週次分配を設定 TREE NEWS 報道: ラウンドヒル・インベストメンツは、ユナイテッドヘルス・グループ(UNH)株のパフォーマンスに連動したインカムを提供することを目的としたファンド、UNHウィークリーペイTM ETFについて、1株あたり0.2807ドルの週次分配を宣言しました。この宣言は、ラウンドヒルのウィークリーペイ商品ラインの特徴となっている週次支払いのペースを継続するものであり、従来の四半期配当サイクルよりも頻繁なスケジュールでキャッシュフローを求めるインカム重視の投資家にとって、ますます魅力的なものとなっています。 見出しの数字よりも、その背後にある仕組みが重要です。ウィークリーペイ・ファンドは、ユナイテッドヘルスのような企業が支払う配当を単純にパススルーするわけではありません。ユナイテッドヘルス自体は四半期ごとに分配を行います。代わりに、ファンドは原資産の配当収入、オプションプレミアムの収穫、そして該当する場合は元本の払い戻しを組み合わせて分配を生み出します。つまり、0.2807ドルという数字は分配率として読むべきであり、株式自体の利回りではないということです。また、市場環境やファンドの戦略によって週ごとに大きく変動する可能性があります。 市場が週次分配を重視する理由 週次支払いETFの台頭は、個人投資家がインカムについて考える方法の広範な変化を反映しています。何十年もの間、配当投資とは支払いの間に90日待つことを意味しました。このような商品はそのサイクルを7日に短縮し、退職者、キャッシュフロー投資家、カバードコールやインカム重視のポートフォリオを運用する人々に訴えかけます。トレードオフは透明性です。週次分配には元本の払い戻しが含まれる場合があり、支払いの一部が真の投資収益ではなく、単に自分のお金が戻ってくるだけである可能性があります。 特にユナイテッドヘルスに関しては、ファンドの構造が単一株エクスポージャーの層を追加します。UNHは米国最大の健康保険会社の一つであり、ダウ・ジョーンズ工業平均の重量級銘柄です。その株価は、メディケア・アドバンテージの償還率、医療費動向、薬剤給付管理会社に対する規制の監視、ワシントンからの広範な医療政策の見出しに敏感です。したがって、UNH連動のインカムファンドの投資家は、より高い分配頻度と引き換えに、集中したセクターリスクを取っていることになります。 資産クラス全体への市場への影響 米国株式:この宣言はUNH株自体にとっては微小なイベントですが、単一株およびテーマ型ETFを巡る金融工学の大きなトレンドの一部です。この分野の継続的な成長は、メガキャップ医療銘柄への資金流入を増幅させ、逆にファンドがリバランスやオプションのロールを行う際に機械的な売り圧力を生み出す可能性があります。 債券と金利:週次支払いの株式ファンドは、インカムを求める資金を短期固定利付商品と競合します。より長期にわたる高金利環境では、その魅力は部分的に米国債利回りがどこにあるかの関数です。連邦準備制度が利下げを示唆すれば、債券利回りの低下に伴い、高頻度の株式分配への需要が高まる可能性があります。 暗号資産:暗号資産市場には、ステーキング報酬や利回り付きステーブルコイン商品を通じて、このテーマの独自のバージョンがあります。これらも頻繁なスケジュールで支払われます。週次株式インカムへの強い欲求は、利回りに対する個人需要が依然として堅調であることを示唆しており、歴史的に暗号資産利回り商品も支える背景となっています。 コモディティと通貨:直接的な波及効果は限定的です。しかし、UNHのマージンに影響を与える医療費インフレ動向は、より広範なインフレデータにも影響を与え、それが今度はドルやコモディティ価格に影響を与えます。 投資家向けの重要なポイント ファンドの分配構成を注意深く読みましょう。週次支払いは保証されたインカムと同じではなく、元本の払い戻しは元本を侵食する可能性があります。 単一株インカムETFはリスクを集中させます。UNH連動ファンドは医療セクターへの賭けであり、分散されたインカムソリューションではありません。 分配率だけでなく、幅広い配当ETFや短期債券ファンドなどのより単純な代替手段とトータルリターンを比較しましょう。 支払いの頻度はキャッシュフローの特徴であり、パフォーマンスの優位性ではありません。トータルリターンが依然として重要な指標です。 要するに、0.2807ドルの週次宣言は、その背後に大きな物語を持つ小さな項目です。インカムの金融化、単一株ETFラッパーの台頭、そして毎週目に見えるキャッシュフローに対する個人投資家の嗜好の高まりです。

TREE NEWS 編集部 · 2026年9月28日
AI × Crypto

MetaがエンタープライズAIプラットフォームを発表、元MongoDB CEOを新事業の柱の責任者に起用

MetaがエンタープライズAI競争で新たな戦線を開く TREE NEWS 報道: Metaの創業者兼CEOであるマーク・ザッカーバーグ氏は、Meta Enterprise Platformの立ち上げを発表した。これは、同社のAIスタック全体—高度なモデル、エージェント、大規模インフラ、エンタープライズサービス—を企業や開発者に直接販売する新たな事業の柱である。このプラットフォームは、Museエージェント、Meta Business Agent、Muse API、Muse Codeを含む一連の製品でデビューし、ソーシャルメディア大手が企業向けAI市場にこれまでで最も明確に進出することを示している。 この取り組みを率いるため、MetaはChirantan “CJ” Desai氏をChief Enterprise Platform Officerに任命し、ザッカーバーグ氏に直接報告する体制とした。Desai氏は以前、MongoDBのCEO兼社長を務め、Cloudflareで製品とエンジニアリングを統括し、ServiceNowで約8年間社長兼COOを務めた。彼の経歴は、データベースインフラ、エッジクラウド、エンタープライズワークフローソフトウェアという、この任務の設計図そのものだ。 Metaは、セキュリティとプライバシーが設計段階からエンタープライズ製品に組み込まれていると述べた。ザッカーバーグ氏はこの動きを、既存のリーチ—数十億の消費者と数億の企業がすでに同社のサービスを利用して顧客にリーチしている—の自然な延長と位置づけ、エンタープライズプラットフォームを次なる成長段階の重要な柱と表現した。 これがMetaを超えて重要な理由 この発表は、企業のAI予算をめぐる激しい競争の真っただ中に飛び込んできた。MicrosoftはOpenAIとの提携を活用してCopilotとAzure AIサービスを推進している。GoogleはGeminiをWorkspaceとGoogle Cloudにバンドルしている。AmazonはBedrockとカスタムシリコンを販売している。Metaはこれまで、開発者のマインドシェアを構築するためにLlamaモデルを主に無償提供し、AIを広告を通じて間接的に収益化してきた。モデル、エージェント、API、ツールを含むフルスタックを企業に課金することは、エコシステムへの種まきから直接的な収益化への戦略的転換である。 Desai氏の採用は本気度を示している。エンタープライズ販売は消費者製品開発とは異なる筋肉である。長いサイクル、コンプライアンスレビュー、調達部門、統合要件。MongoDBとServiceNowでのDesai氏の在任期間は、企業ベンダーとして懐疑的だった可能性のあるCIOたちにMetaの信頼性を与える。 市場への影響 米国株:投資家がこのプラットフォームを広告から多角化する新たな高マージン収益源と解釈すれば、Meta株はポジティブな反応を示す可能性がある。より大きなリスクは既存のエンタープライズAIベンダーにある。Microsoft、Google、Amazonは企業AI販売チャネルの構築に何年も何十億ドルも費やしてきた。信頼できる4番目の参入者は価格圧力を強め、時間の経過とともにクラウドAIサービスのマージンを圧縮する可能性がある。 エンタープライズソフトウェアの同業他社:ServiceNow、Salesforce、Palantirなど、AIワークフロー層として自らを位置づける企業は、深いモデル専門知識と大量のコンピュートリソースを持つ新たな競合に直面する。Desai氏の前職であるMongoDBは、リーダーシップ人材が競合に流出していることについて疑問視されるかもしれないが、両社は直接の競合ではない。 半導体:Metaのエンタープライズ進出は、GPUとデータセンターインフラへの継続的な巨額設備投資を意味する。Nvidiaとカスタムシリコンサプライヤーは、どのプラットフォームがエンタープライズシェアを獲得しても構造的な受益者であり続ける。 暗号資産とAIトークン:分散型コンピュートネットワークとAIエージェントプロトコルは、しばしばビッグテックのAIスタックの安価な代替手段として自らを売り込む。Metaからの資金豊富なフルスタックのエンタープライズ提供は競争のハードルを上げ、一部のAI関連暗号プロジェクトのナラティブに圧力をかける可能性があるが、推論とコンピュートの需要は十分に速く成長しており、市場は複数の勝者を吸収できるかもしれない。 債券とマクロ:この発表は金利や米国債市場を直接動かす可能性は低いが、米国のGDP成長と企業信用発行の重要な要素となっているAIインフラへの設備投資主導の投資サイクルを強化する。 投資家向けの主なポイント...

TREE NEWS 編集部 · 2026年9月28日
取材依頼 ご意見