Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月25日
米国株

メタ株が920ドルを目指す、JPモルガンがMuse AIエージェントに賭ける

JPモルガンがメタの目標株価を920ドルに引き上げ TREE NEWS 報道: JPモルガンは木曜日、メタ・プラットフォームズの目標株価を820ドルから920ドルに引き上げ、株価をオーバーウエイト評価に維持した。新しい目標株価はメタの木曜日終値から約18%の上昇余地を示唆しており、株価が約30%上昇した1ヶ月を経ての発表となった。同行は、メタが新たに発表したMuseエージェントがChatGPT以来最も広く利用される消費者向けAIアプリケーションになる可能性があると主張し、この主張はメタを単なる広告ビジネスではなく、数十億人のユーザーにAIを届ける最前線の流通業者として再定義するものである。 数字の背後にある強気シナリオ この格上げは、シンプルだが強力な流通ロジックに基づいている。メタのアプリ群は毎日30億人以上にリーチしており、組み込まれたAIアシスタントに既製のオーディエンスを提供する。これは単独のAIスタートアップが獲得に多額の費用を要するものである。Museがその基盤のほんの一部を習慣的なユーザーに転換できれば、メタは顧客獲得の全コストを負担することなく、広告、コマース、プレミアムサブスクリプションを通じてAIを収益化できる。このダイナミクスが、データセンターやGPUへの多額の設備投資にもかかわらず、アナリストが高い倍率を引き受けることをいとわない理由である。 ウォール街がビッグテックAIを再評価する理由 メタの動きは、AI能力と既存の収益化エンジンを組み合わせられる企業を投資家が評価するという広範なパターンに合致している。独自の収益源を発明しなければならない純粋なモデル開発企業とは異なり、メタはAIを広告オークション、メッセージング、およびRay-Banスマートグラスラインナップに組み込むことができる。市場は事実上、オプショナリティに対して支払っている。エンゲージメントや広告コンバージョンを高めるAI機能の追加ごとに、収益の余地が広がる。 ラリーを抑制する可能性のあるリスク 強気シナリオには注意点がないわけではない。1ヶ月で30%の上昇はすでにかなりの楽観を織り込んでおり、ユーザー維持の失望、AI生成コンテンツに対する規制上の精査、または米国と欧州における独占禁止法上の圧力に対して株価を脆弱にしている。設備投資は当面の利益率の重しであり続け、OpenAI、Google、Appleなどの競合他社は自社のアシスタントを消費者向けハードウェアとソフトウェアにさらに深く組み込む競争を繰り広げている。 実行リスク:Museは好奇心を日常の習慣に変えなければならない。 コストリスク:AIインフラ支出は増加し続けている。 規制リスク:コンテンツモデレーションと競争ルールは依然として活発な問題である。 今後の見通し 当面は、勢いはメタに有利である。Museが今後数四半期で有意義なエンゲージメントを示せば、920ドルの目標は保守的であることが判明する可能性があり、同株は市場で好まれるAI流通プレイとしての地位を固めるかもしれない。しかし、採用が停滞すれば、プレミアム倍率には新たな証拠が必要となり、次回の決算報告がラリーが続くか一時停止するかを決定する可能性が高い。
TREE NEWS 編集部 · 2026年9月25日
マクロ

10年米国債利回りが5%を突破、インフレ・財政赤字・AI関連債務が長期金利上昇を加速

10年米国債利回りが2007年以来初めて5%を突破 TREE NEWS 報道: 水曜日、米国10年債利回りは14ベーシスポイント急上昇し、日中に一時5.1%を超え、2007年以来の高水準をつけた。5年債利回りも5%を突破し、2007年のピークに並んだ。一方、日本の10年国債利回りは1996年以来の高水準に上昇した。この同調した動きは、根強いインフレ、底堅い米国経済成長、タカ派的なFRBへの転換、そして拡大する米国の財政借入需要に driven された、長期金利の世界的な再価格設定を浮き彫りにしている。 7月のコアPCE価格指数は前年同月比3.7%上昇し、FRBの2%目標を大きく上回った。原油価格の上昇はディスインフレ経路に不確実性を加えている。一方、米国経済は勢いを失っていない。労働市場は安定し、消費は支えられ、AI主導のデータセンター建設ブームが企業の設備投資を押し上げている。 FRB、追加引き締めの可能性を示唆 FRBは最近、政策金利を25ベーシスポイント引き上げ、3.75%~4%の範囲とした。FRBのマイケル・バー理事は、目標を上回るインフレと力強い成長を踏まえると、さらなる政策調整が必要になる可能性があると述べた。一方、シカゴ連銀のオースタン・グールズビー総裁は、2%へのインフレ回帰の道のりは平坦ではないと警告した。したがって、長期金利はインフレ、成長、金融政策という三重の圧力に直面しており、単なる短期的な原油ショックではない。 買い手層の変化がボラティリティを増幅 供給面では、米国の巨額の財政赤字により、市場は新規国債を継続的に吸収する必要がある。同時に、大手テクノロジー企業はAIインフラに資金を供給するため債務発行を増やし、長期的な資金需要を高めている。さらに重要なのは、買い手層が変化していることだ。ニューヨーク連銀の調査によると、価格に鈍感な外国公式投資家の参加が減少する一方、利回り、価格、資金調達条件にはるかに敏感なヘッジファンドや民間投資家がより大きなシェアを占めている。利回りが十分に高ければ、これらのファンドは新規供給を吸収できるが、市場が急速に調整すれば、彼らのポジションは素早く変化し、債券需要はより弾力的でボラティリティが高くなる。 これは、新規供給が増加し安定した買い手が後退する中で、財務省市場が資本を引き付けるためにより高い利回りを必要とする可能性があることを意味する。一度利回りが急上昇すると、債券価格の下落がストップロスや証拠金圧力を引き起こし、受動的な売りを強制し、市場の変動を増幅させる。重要な懸念は、ヘッジファンドが撤退するかどうかではなく、市場が価格に敏感な資本への依存を強めており、それが需給の変化が利回りに与える影響を増幅する可能性があることだ。 5%の次に来るものは? 10年債利回り5%は歴史的な高値ではないが、長期的な中立金利の再評価を迫るには十分だ。ブルームバーグの調査によると、回答者の半数以上が年末までに30年米国債利回りが6%に達すると予想している。それは確実ではないが、長期金利のさらなる上昇に対する不安の高まりを反映している。同時に、5%の利回りは長期投資家にとって米国債をより魅力的にし、一部の資本を債券に呼び戻す可能性がある。 投資家向けの主なポイント デュレーションリスクは高い:長期債は、特にインフレが目標を上回り続ける場合、さらなる利回り急上昇に対して脆弱なままだ。 買い手構成に注目:価格に敏感な投資家へのシフトは、国債入札と利回りの動きがより不規則になる可能性を意味する。 株式は評価圧力に直面:割引率の上昇は成長株に重しとなるが、AI関連の設備投資受益企業はより耐性があるかもしれない。 世界的な波及効果:日本国債利回りの上昇と世界的な債券ストレスの同調は、世界の金融環境を引き締める可能性がある。 財政政策が重要:米国の赤字調達の規模と新規発行を吸収する市場の能力が、今後数か月で極めて重要になる。

TREE NEWS 編集部 · 2026年9月25日
マクロ

ゴールドマン・サックス、債券利回りが「明白かつ目前の」危険をもたらす中、日本株が答えだと主張

ゴールドマン・サックス、債券利回りが「明白かつ目前の」危険をもたらす中、日本株が答えだと主張 TREE NEWS 報道: 米国株式が債券利回りの上昇という逆風に直面する中、ゴールドマン・サックスのヘッジファンド・カバレッジ部門グローバル責任者は、投資家に意外な代替先として日本を指し示している。この見解は、高止まりする米国債利回りによる「明白かつ目前の」危険が株式バリュエーション、特に金利に敏感な成長セクターを圧迫し、グローバルな資産配分の再考を促す中で出されたものだ。 何が起きたのか ゴールドマン・サックスのヘッジファンド・カバレッジ部門グローバル責任者は、米国市場の混乱から逃避先を求める投資家にとって、日本が魅力的な投資先であると指摘した。この推奨は、コーポレートガバナンス改革、依然として緩和的な中央銀行、そして輸出企業の利益を押し上げる円安という日本の独自の組み合わせに基づいている。重要なのは、日本の株式市場が、米国のテクノロジーに見られるような極端なバリュエーションなしに半導体や自動化銘柄を押し上げたAI主導の上昇に一部支えられ、多くの世界的な同業他社を静かにアウトパフォームしてきたことだ。 背景には、ここ数年で最高水準の債券利回りに苦しむ米国市場がある。無リスク金利が上昇すると、将来の企業利益の現在価値が低下し、株式の倍率が圧縮される。成長株、特に遠い将来の利益を約束する銘柄が最も大きな打撃を受ける。この力学が、債券利回りによる「明白かつ目前の」危険をポートフォリオマネージャーにとって中心的な懸念事項にしている。 市場への影響 株式: 米国の利回りが高止まりすれば、日本へのローテーションが加速する可能性がある。日本株は、より低いバリュエーションでAIと自動化のテーマへのエクスポージャーを提供し、円安が続けば為替の追い風も得られる。米国の成長株、特に収益性のないテクノロジー株は、引き続き遅れを取るかもしれない。 債券: 利回り上昇が根本原因だ。インフレが続けば、債券価格は引き続き圧迫される。日本国債(JGB)は、日本銀行がイールドカーブ・コントロール政策を調整すればボラティリティが生じる可能性があるが、今のところ米国債と比較して安定性を提供している。 通貨: 円は重要な変数だ。円安は日本の輸出企業を押し上げるが、消費者を圧迫する可能性がある。日本銀行が引き締めれば、円が上昇し、株式の一部の利益が反転する可能性がある。ドル円相場は引き続き重要な監視ポイントだ。 コモディティ: 日本は主要なエネルギー輸入国だ。円安は輸入コストを押し上げ、円建てで原油やガスの価格を支える可能性がある。しかし、米国の利上げによる世界的な需要懸念がコモディティの上値を抑える可能性がある。 暗号資産: リスクオンセンチメントや流動性と相関することが多いデジタル資産は、利回り上昇が投機市場から流動性を吸い上げれば、打撃を受ける可能性がある。ビットコインやアルトコインは、資本がより安全で利回りのある資産にローテーションするにつれて、レンジ内にとどまるか下落するかもしれない。 なぜこれが投資家にとって重要か この推奨は、より広範なシフトを強調している。つまり、安易な金融の時代は終わり、資産配分は適応しなければならない。投資家はもはや成長のために米国テクノロジーだけに頼ることはできない。日本は、構造改革、妥当なバリュエーション、AIサプライチェーンへのエクスポージャーを備えた先進国市場というヘッジを提供する。しかし、リスクには日本銀行の政策正常化、人口動態の課題、為替のボラティリティが含まれる。 グローバルなマンデートを持つ投資家にとって、日本株の追加は米国の集中リスクからの分散につながる可能性がある。暗号資産保有者にとってのメッセージは注意だ。流動性主導の上昇は、債券利回りが資本を奪い合うにつれて薄れる可能性がある。 主なポイント 米国債利回りの上昇が株式バリュエーション、特に成長株を圧迫している。 ゴールドマン・サックスは、ガバナンス改革、AIエクスポージャー、円安を挙げ、日本を魅力的な代替先と見ている。 日本株は静かにアウトパフォームし、米国の同業他社と比較してバリューを提供している。 為替リスク(円)と日本銀行の政策が監視すべき重要な変数だ。 流動性が引き締まるにつれ、暗号資産とコモディティは逆風に直面する可能性がある。

TREE NEWS 編集部 · 2026年9月25日
マクロ

モルガン・スタンレー、利回りとFRB利上げがシナリオを書き換えドル予想を反転

モルガン・スタンレー、ドル弱気見通しを放棄 TREE NEWS 報道: モルガン・スタンレーは、米ドルの予測を公に反転させ、以前の見通しは誤りだったと顧客に伝えた。同行は2024年を通じてドルが弱含むと予想していたが、米国債利回りの急上昇と連邦準備制度(FRB)の追加利上げ観測が、逆にドルを押し上げた。投資家向けのノートで、同行は誤りを認め、ドルに対してより強気な新たなスタンスを示した。 この転換は重要である。なぜなら、モルガン・スタンレーは主要銀行の中で最も著名なドル弱気派の一つだったからだ。その方針転換は、米金利が以前の予想よりも長く高止まりする可能性という現実に投資家が適応する中で、世界市場全体の再価格調整を反映している。 何が起きたのか ドルの復調は、相互に関連する二つの力によって促された。第一に、米国債利回りが数年ぶりの高水準に上昇し、ドル建て資産が世界の投資家にとってより魅力的になった。第二に、FRB当局者はインフレが依然として粘着的で利下げを正当化できないと繰り返し示唆し、一部の政策担当者は追加利上げの可能性も排除していない。この組み合わせは、多くのアナリストがFRBの緩和転換を予想していた年初のコンセンサス見方を覆した。 モルガン・スタンレーの修正見通しは、特に中央銀行が利下げに向かっている、あるいは国内成長の弱さに制約されている通貨に対して、ドルが支えられ続けると予想している。同行のアナリストは、米国と他の主要経済国との金利差を新予測の主要因として挙げた。 市場への影響 ドル高は資産クラス全体に広範な影響を及ぼす: 株式: ドル高は、海外からの収益を多く得ている米国多国籍企業に重しとなる。海外利益がドルに換算されると減少するためだ。テクノロジーや生活必需品など輸出依存度の高いセクターは逆風に直面する可能性がある。逆に、国内重視の企業は影響が小さいかもしれない。 債券: 利回り上昇はすでに債券価格を圧迫しており、FRBのさらなる引き締め観測はその痛みを長引かせる可能性がある。しかし、高い利回りは金利を固定したい長期投資家にとってより魅力的な収入をもたらす。 暗号資産: ドル高と実質利回り上昇は通常、ビットコインや他の暗号資産を含むリスク資産の逆風となる。暗号資産は歴史的にドルの流動性環境に敏感であり、ドル高が続けば上昇モメンタムが抑制され得る。 コモディティ: ほとんどのコモディティはドル建てであるため、ドル高は他の通貨を使う買い手にとってより高価になる。これは需要を減退させ、原油、金、工業金属の価格を圧迫する可能性がある。 通貨: 円、ユーロ、新興国通貨は特に脆弱だ。円はすでに大きな圧力を受けており、さらなるドル高は日本当局に再介入を強いる可能性がある。ドル建て債務負担が大きい新興国は返済コストの上昇に直面する。 投資家にとってなぜ重要か モルガン・スタンレーの反転は、単一の銀行が考えを変えた以上のものであり、マクロ環境が転換したシグナルだ。ドル安にポジションを取った投資家は前提を見直す必要があるかもしれない。今の鍵となる問いは、FRBのタカ派姿勢が完全に織り込まれているのか、それともドルのさらなる上昇余地が残っているのかである。 ポートフォリオ構築にとって、この環境はより選択的なアプローチを促す。通貨ヘッジ戦略は国際エクスポージャーにとってより魅力的になるかもしれない。ヘッジなしの外国資産に大きく配分している投資家は、通貨換算でリターンが削られる可能性がある。同時に、ドル高は積極的に売られた市場、特に現地資産が今や割安かもしれない新興国に機会を生む。 最終的に、ドルの進路は米インフレの軌道とFRBの対応にかかっている。インフレが予想より早く冷え込めば、ドル高は急速に反転する可能性がある。しかし物価圧力が続けば、ドルにはさらに上昇余地があるかもしれず、投資家はそれに応じて適応する必要がある。 主なポイント モルガン・スタンレーは、債券利回り上昇とFRB利上げ観測を理由に、ドル弱気予測を反転させた。 ドル高は米国輸出企業、暗号資産などのリスク資産、ドル建てコモディティを圧迫する。 新興国市場と円は、ドル高の継続に対して特に脆弱だ。 投資家は通貨エクスポージャーを見直し、ヘッジ戦略を検討すべきだ。...

TREE NEWS 編集部 · 2026年9月25日
DeFi

Kelp DAO、2億9200万ドルのrsETHブリッジ悪用をめぐりLayerZeroを提訴

Kelp DAO、2億9200万ドルのrsETH悪用をめぐりLayerZeroを法廷へ TREE NEWS 報道: rsETHリキッド・リステーキング・トークンの開発元であるKelp DAOは、相互運用プロトコルLayerZeroおよびそのCEO Bryan Pellegrinoに対して訴訟を提起した。4月に2億9200万ドル相当の資金が流出したブリッジ悪用に対する責任を問うものである。争点の核心は、KelpがLayerZeroの承認を得たと主張する単一検証者構成にあり、LayerZeroはその後、Kelpがそれを採用したとして公に非難した。Pellegrinoはこの訴訟を根拠のないものだと一蹴している。 中核的申し立て:リスクは誰のものだったのか 訴訟の焦点は、クロスチェーン・セキュリティにおけるよく知られた緊張関係、すなわちコスト、速度、分散化のトレードオフにある。Kelpは、LayerZeroが単一の検証者のみで保護されるブリッジ構成を承認したと主張する。これはマルチ検証者ブリッジのセキュリティモデルを単一障害点に崩壊させる設計である。攻撃者がこの弱点を悪用した際、LayerZeroは自らが承認したアーキテクチャの責任を負うのではなく、統合パートナーに責任を転嫁したとKelpは論じる。 LayerZeroの立場は、統合者は自らのセキュリティ構成に責任を負うというものである。Pellegrinoの反論――申し立ては根拠がない――は、同プロトコルが和解ではなく争う意向を示しており、相互運用スタック全体にわたる責任範囲を定義づける可能性のある法廷闘争へと突入することを意味する。 リステーキングとブリッジ・セキュリティにとってなぜ重要か rsETHのようなリキッド・リステーキング・トークンは、DeFiで最も敏感な二つのリスク面の交差点に位置する。すなわち、スラッシングやオペレーターの行動が連鎖しうるリステーキングと、暗号資産における壊滅的損失の最大の単一要因であり続けるブリッジである。今回の悪用は構造的問題を浮き彫りにしている: 検証者の集中:単一検証者ブリッジは機能的には信頼できるカストディアンであり、トラスト・ミニマイズドなシステムではない。 説明責任の空白:インフラ提供者と統合者が何を誰が承認したかで見解が分かれると、損失はユーザーが負う。 コンポーザビリティの contagion(伝染):rsETHはレンディング市場やイールド戦略に織り込まれているため、ブリッジの障害は単一プロトコルをはるかに超えて波及する。 形成されつつある法的先例 本件は、モジュラー型ブロックチェーン・インフラにおける共同責任を裁判所がどう扱うかの参照点となる可能性がある。Kelpが勝訴すれば、インフラ提供者はリスクの高い構成を監査・制限する圧力、あるいは書面で明示的に免責する圧力に直面するかもしれない。LayerZeroが勝訴すれば、統合者は提供者の指導の下で行ったセキュリティ上の選択の責任を負わされる可能性がある。 今後の展望 評決にかかわらず、市場はすでに教訓を織り込みつつある。マルチ検証者設計、正式な構成の証明、オンチェーンのパラメータ開示は、ベストプラクティスから最低限の期待水準へと移行しつつある。リステーキング・プロトコルにとって、本件はコンポーザビリティがイールドとテールリスクの双方を増幅させるという警鐘である。保険会社、監査人、ガバナンス・フォーラムが基準を厳格化することが予想され、本訴訟が以後のあらゆるブリッジ統合の契約文言を形作ることになるだろう。

TREE NEWS 編集部 · 2026年9月25日
米国株

Nvidia、AIチップにHBMをより多く搭載するためガラス基板の推進を加速

Nvidia、AIパッケージングが物理的限界に達する中でガラス基板を推進 TREE NEWS 報道: Nvidiaは、次世代ガラス基板の商用化に向けた取り組みを強化しており、半導体サプライチェーン全体のパートナーと協力して、AIチップパッケージングにおける高まる物理的制約の克服を目指している。この構想は、将来のGPUに向けて、より大規模なHBMの統合、より高いパッケージ密度、より高速なデータ伝送を支えることを目的としている。 ドイツの装置メーカーSCHMIDは、最近の上期決算説明会において、Intel、Nvidia、AMDのサプライチェーンにおける主要企業と協力してガラスコア基板用装置を開発していることを明らかにした。最高戦略責任者(CSO)のRoland Rettenmayer氏は、ガラス貫通電極(TGV)のメタライゼーションが依然として技術的なハードルであり、最終顧客による認証もまだ完了していないと述べた。 NvidiaのCEO、Jensen Huang氏は、この技術ロードマップについて複数の関係者と協議してきた。SKグループ会長のChey Tae-won氏との会談では、ガラス基板を含む次世代半導体の協力について議論し、TSMCには関連開発の加速を促している。こうした動きは、Nvidiaが次世代GPU向けにガラス基板を検討していることを示唆している。 AIチップにとってガラス基板が重要な理由 AIチップがより強力で消費電力が大きくなるにつれ、従来のプラスチック基板は耐熱性と反り制御の限界に達しつつある。ガラス基板は、より高い平坦性と強度、より低い熱膨張係数、高温下での優れた寸法安定性、有利な誘電特性、より低い信号損失を提供し、次世代の高性能パッケージングの有力候補となっている。 もう一つの重要な利点は拡張性である。現在の主流のAIチップは通常、シリコンインターポーザーを使用してGPUとHBMを並べて配置するが、シリコンインターポーザーはサイズとコストの制約に直面している。ガラス基板はシリコンインターポーザーを部分的または完全に置き換える可能性があり、単一パッケージにより多くのチップとHBMを収容し、パッケージ密度を高め、データ経路を短縮することができる。 AIチップにとって、これはより大規模なHBMの統合とより高いデータスループットを意味する。HBMはDRAM層を垂直に積み重ねることで帯域幅を高め、AIアクセラレーターにとって重要なメモリコンポーネントである。モデルサイズと計算需要が増大するにつれ、パッケージに搭載できるHBMの量がAIチップの性能を制限する要因となっている。 TGVメタライゼーションが依然として主要なボトルネック 大規模な商用化には、依然として技術と認証の面での突破が必要である。SCHMIDは、TGVメタライゼーションが主要な技術的障害であると指摘した。ガラスは非導電性であるため、基板内部に安定した信頼性の高い高密度の相互接続を形成することが量産には不可欠である。 最終顧客による認証も完了しておらず、この技術は依然として産業化段階にあることを意味する。SCHMIDはガラス基板生産用の装置とソリューションを開発する一方で、AIサーバーマザーボードや次世代パッケージング装置にも事業を拡大している。Nvidiaとそのサプライチェーンにとって、ガラス基板が最終的にGPUの量産に採用されるかどうかは、製造プロセス、信頼性、顧客認証にかかっている。 市場への影響 株式: このニュースは先端パッケージングのテーマを強化する。ガラス基板装置、TGV加工、先端パッケージング材料に関与する企業は、投資家の注目が高まる可能性がある。Nvidiaがロードマップを推進する意向を示していることは、HBMと先端パッケージング能力に対する長期的な需要を支え、メモリメーカーや装置ベンダーに恩恵をもたらす。ただし短期的には、商用化のタイムラインは依然として不透明であり、期待が売上を上回る可能性がある。 債券: 直接的な影響は限定的。半導体の設備投資動向は、時間の経過とともに装置メーカーやファウンドリの信用プロファイルに影響を与える可能性があるが、これは緩やかに動く要因である。 暗号資産: 直接的な影響はない。AI関連の暗号資産トークンはセンチメントの波及が見られるかもしれないが、根本的な関連性はない。 コモディティ: ガラス基板の開発は、特殊材料や先端製造投入資材の需要を支える可能性があるが、全体のコモディティ市場と比較して数量は小さい。 通貨: 影響は最小限。この話はセクター固有であり、マクロな通貨ダイナミクスを変えるものではない。 投資家向けの重要ポイント ガラス基板はAIパッケージングのボトルネックに対する潜在的な解決策として浮上しており、Nvidia、Intel、AMDのサプライチェーンが関与している。...

TREE NEWS 編集部 · 2026年9月25日
暗号資産

Yuga Labsが570万ドルのNFT強奪を回避:ホワイトハット救出作戦が決済プロセッサの脆弱性悪用後に23,155点の資産を救出

Yuga Labsが570万ドルのNFT強奪を回避:ホワイトハット救出作戦が決済プロセッサの脆弱性悪用後に23,155点の資産を救出 TREE NEWS 報道: 9月25日に起きた劇的な一連の出来事の中で、決済処理コントラクトの重大な脆弱性により数百点の著名NFTが盗難に遭ったが、協調したホワイトハット作戦により570万ドル超相当の資産が回収された。Yuga Labsのブロックチェーン担当副社長Quit氏によると、エクスプロイトは東部標準時午前9時に始まり、Payment Processor V2コントラクトを標的にした。攻撃者は最初の攻撃で10点のMeebits、50点のOtherdeeds、10点のWoW(World of Women)、235点のDesperate Apewivesを持ち去った。 エクスプロイトと即時対応 侵害はそこで止まらなかった。最初の取引から12時間後、Quit氏のチームは同じ脆弱性がはるかに広範なNFTにわたって悪用されたことを発見した。攻撃者は、侵害されたコントラクトへの権限をまだ取り消していないあらゆるコレクションから体系的に資産を流出させていた。この遅延は、分散型エコシステムにおける根強い課題を浮き彫りにしている。すなわち、異なるプロジェクトやユーザーベース間で脆弱性の開示を迅速に伝達し調整することの難しさである。 脅威のエスカレートを認識したYuga Labsは、LimitBreakチームと迅速に提携した。両社は共同で、同じコードレベルの欠陥を共有するPayment Processor V3コントラクトを緊急一時停止し、第二波の盗難を防いだ。しかし、V2コントラクトとApeChain上の資産は、その不変性のために一時停止できなかった。このため、チームは時間との競争を強いられ、ホワイトハット戦術を用いて攻撃者を先回りし、脆弱な資産を確保した。 ホワイトハット救出作戦の解剖 救出作戦は複雑な多面戦闘であった。主な行動は以下の通り: 緊急一時停止: LimitBreakがV3を一時停止できたことが極めて重要であり、そのコントラクト上でのエクスプロイトの拡散を即座に阻止した。 ホワイトハット介入: V2とApeChainについては、チームは技術的対抗手段を用いて、攻撃者がNFTを外部ウォレットやマーケットプレイスに転送する前に傍受し保護した。 プロジェクト間調整: この取り組みには、Yuga Labs、LimitBreak、そして潜在的に他の影響を受けたコレクション作成者間の迅速なコミュニケーションが必要であり、すべての危険にさらされた資産を特定した。 最終的な集計は対応の有効性を証明している。23,155点のNFTが救われ、総額は570万ドルを超えた。当初盗まれた資産は重大な損失を表すが、はるかに大規模な強奪の防止は、Web3空間におけるホワイトハットセキュリティチームの sophistication の高まりを強調している。...

TREE NEWS 編集部 · 2026年9月25日
暗号資産

イーサリアムが2,700ドルを回復、市場はETFフローとレイヤー2の成長に注目

ETHが2,700ドルを突破、回復の勢いが強まる TREE NEWS 報道: 9月25日、イーサリアムは2,700ドルを上回って取引され、取引所の価格データによると約2,700.26ドル、日中騰落率は+0.61%の小幅高となった。この動きは、時価総額2位の暗号資産にとって心理的な節目となる。ここ数週間、機関投資家の需要、ネットワークのアップグレード、そして広範なリスク選好をめぐる相反する見方をトレーダーが天秤にかける中、ETHは狭いレンジで推移してきた。 方向感を模索する市場 上昇率はパーセントで見れば小さいが、文脈においては注目に値する。イーサリアムは今年の大半を通じて、現物ETFへの資金流入の鈍さ、旧来の投資ビークルからの持続的な流出、高ベータ資産へのローテーションに圧迫され、大型株の一部の peers に出遅れてきた。2,700ドルを回復したことは、ボラティリティが歴史的な標準と比べて圧縮されたままであっても、最近のサポート付近で買い手が入っていることを示唆している。 いくつかの力が収束して相場を形成している: 機関投資家のフロー: 現物ETH上場投資商品への需要は一様ではなく、純設定を記録するセッションもあれば資本が流出するセッションもある。これらのフローの軌道は、大型アロケーターにとって最も注目される変数の一つであり続けている。 レイヤー2の経済性: ロールアップやスケーリングネットワーク全体の活動は成長を続けているが、ベースチェーン上の手数料圧縮が、多くの保有者が依存する価値蓄積のストーリーを複雑にしている。 ステーキングと供給のダイナミクス: ETHの大部分は依然としてステーキング契約にロックされており、流動的な浮動供給を減らし、センチメントの変化に対する価格反応を増幅させている。 マクロ環境: 金利期待とドルの強さが、暗号資産と伝統的リスク資産の相関を引き続き左右している。 2,700ドルの価格が広範な市場にとって意味するもの イーサリアムの価格動向は、分散型金融(DeFi)の中心に位置するため、非常に大きなシグナル価値を持つ。持続的な上昇はDeFiトークン、リステーキングプロトコル、レイヤー2のガバナンス資産を押し上げる傾向があり、一方で崩れればレンディング市場全体でデレバレッジを引き起こす可能性がある。したがって現在の水準は、単なるラウンドナンバーそのものよりも、より広範なローテーションの起点となり得るかどうかが重要である。 デリバティブのポジションはまちまちな状況を示している。ファンディングレートは中立付近で推移しており、過熱した強気レバレッジも投げ売りも示唆していない。未決済建玉(オープン・インタレスト)は安定しており、この動きが投機的な過熱ではなく現物の蓄積によって主導されていることを示している — より健全ではあるが、より緩やかなトレンドの基盤である。 今後の見通し 今後数週間で、イーサリアムがこの小幅な上昇を持続的な上昇トレンドに転換できるかが試される。主なカタリストには、ETF流入のペース、イーサリアムの基盤上に構築される現実世界資産(RWA)のトークン化の加速、そして資産クラス全体のセンチメントを引き続き支えるビットコインの広範な軌道が含まれる。フローが一貫してプラスに転じ、レイヤー2の活動が新たな手数料需要につながれば、2,700ドルは天井ではなく床となる可能性がある。そうでなければ、市場はレンジ内にとどまり、トレーダーは方向性を追うよりもボラティリティを収穫することに満足するかもしれない。

TREE NEWS 編集部 · 2026年9月25日
マクロ

イランが核柔軟性を示唆、米国協議が進展:暗号資産市場への意味とは

イラン大統領、核妥協に前向きと発言 TREE NEWS 報道: イランのマスード・ペゼシュキアン大統領は、テヘランが核兵器を「完全に」追求しておらず、国際法の枠組みの中でウラン濃縮レベルを引き下げ、国際査察を受け入れる用意があると改めて表明した。また、イランは戦争を選択したのではなく、戦争を求めていないと述べ、以前に署名された米イラン間の了解覚書が引き続き交渉の基盤であると付け加えた。 これが地政学を超えて重要な理由 暗号資産およびデジタル資産市場にとって、中東の緊張緩和は無視すべき見出しではなく、マクロ的なシグナルである。イランは、過去3年間にわたって暗号資産のフローを形作ってきた複数の力が交差する地点に位置している。すなわち、制裁体制、原油価格、そしてグローバル資本のより広範なリスク選好である。 特に重要な伝達経路は3つある: 原油とインフレ:原油の地政学的リスクプレミアムが低下すれば、通常は総合インフレが緩和され、積極的な利上げの根拠が弱まり、ビットコインやハイベータのアルトコインを含むリスク資産を支える。 制裁とステーブルコイン:米イラン間の緊張が緩和すれば、制裁回避への利用が精査されてきたドル建てステーブルコインを巡るコンプライアンス環境が徐々に再形成される可能性がある。外交の道筋は、更なる執行強化の緊急性を低下させる。 リスクセンチメント:暗号資産はナスダックやグローバル流動性と依然として高い相関を持つ。信頼に足る緊張緩和の道筋は、リスクオンのポジショニングにとって追い風となる。 本当の焦点は制裁の側面 イランは暗号資産政策の議論において繰り返し登場するケーススタディである。チェーン分析企業は長らくイランのマイニング事業と制裁対象ウォレットを追跡しており、米国の議員はステーブルコイン規制の強化を正当化するためにイランを繰り返し引き合いに出してきた。交渉が進展すれば、2つの相反するナラティブが浮上すると予想される。一つは関与が強硬な執行の必要性を減らすと主張し、もう一つは緩和が新たな不正資金の入り口を開くと警告する。 いずれにせよ、規制を巡る議論が消えることはない。ステーブルコイン法案、財務省の制裁権限、取引所のコンプライアンス基準はすでにワシントンで動いており、イラン案件とはほぼ独立している。 今後の展望 市場はこれを即時のカタリストではなく、じわじわと効いてくるマクロ的なポジティブ要因として捉えるべきだ。協議は停滞する可能性があり、過去の交渉も繰り返し決裂してきた。しかし、持続的な外交の道筋は、エネルギーおよび新興国資産に織り込まれた地政学的リスクプレミアムを低下させるだろう。これは歴史的にビットコインの「デジタルゴールド」ナラティブと、より広範な暗号資産のリスク選好に有利な環境である。 注目すべきは3点:了解覚書の進展、IAEAの査察アクセス、そしてワシントンがイラン関連の暗号資産制裁ガイダンスを調整するかどうかである。最後の項目は、地政学がデジタル資産にとって実際の政策変更に翻訳されつつあることを示す最も明確なシグナルとなるだろう。

TREE NEWS 編集部 · 2026年9月25日
米国株

TotalEnergies取締役会、投資家デーの前にCEOプヤンヌと戦略を支持

TotalEnergies取締役会、投資家デーの前にCEOプヤンヌと戦略を支持 TREE NEWS 報道: TotalEnergiesの取締役会は、パトリック・プヤンヌ最高経営責任者(CEO)と同社のマルチエネルギー戦略への支持を公に再確認した。これは、注目される投資家デーを直前に控えて示された信頼の表明である。この支持は、フランスのエネルギー大手が、石油・ガス生産と再生可能エネルギー、電力、低炭素燃料への投資拡大のバランスを取る統合モデルを維持する意向を示しており、化石燃料かグリーンエネルギーかのどちらかへの急激な転換を求める圧力に屈するつもりはないことを意味する。 タイミングは重要だ。投資家デーは、経営陣が財務目標、資本配分計画、株主還元の枠組みを通常リセットする場である。そのイベント前に取締役会が信頼を表明したことで、戦略の急転換リスクが減少し、プヤンヌ氏は内部の曖昧さなしにロードマップを提示する明確な権限を得た。TotalEnergiesの規模の企業にとって、この明確さは自社の株価をはるかに超えて重要である。 取締役会の支持が重要な理由 欧州のエネルギー大手は、米国の同業他社と比較して根強いバリュエーションギャップに直面してきた。エクソンモービルとシェブロンは、欧州のライバルが再生可能エネルギーに多額の投資を行う一方で、炭化水素により力を入れてきたため、利益とキャッシュフローの倍数でより高く取引されている。投資家は、統合戦略(「マルチエネルギー」または「and, not or」と呼ばれることもある)が適切なリターンをもたらすのか、それとも従来の石油・ガスの収益性を希薄化させるだけなのかを繰り返し疑問視してきた。 プヤンヌ氏を支持することで、取締役会は事実上、戦略が機能しており、継続性が再発明よりも価値があると主張している。これは、単一の商品サイクルではなく、広範なキャッシュフロー基盤から株主分配を賄う能力、規模、分散化への賭けである。 市場への影響 株式。 TotalEnergiesの株価は、取締役会の声明よりも投資家デー自体に反応する可能性が高いが、事前発表によりガバナンスの不確実性が1層除去される。経営陣が自社株買いのガイダンスを引き上げたり増配したりすれば、株価は米国同業他社に近づく方向に再評価される可能性がある。目標が失望させるものであれば、統合モデルの信頼性はさらに傷つく。 エネルギーセクターへの波及。 シェル、BP、エニ、エクイノールも同様の議論に直面している。TotalEnergiesの投資家デーが強ければ、欧州の統合型大手全般の主張を支持する。弱ければ、純粋な石油・ガス企業の方が良いリターンを提供するという議論を強化する。 石油・ガス価格。 取締役会が炭化水素投資の継続を支持したことは、上流支出からの短期的な撤退がないことを意味する。これは長期的な供給期待にとって緩やかにプラスだが、原油価格はOPEC+の政策、中国からの需要シグナル、地政学的リスクに依然として支配される。 再生可能エネルギーと移行資産。 マルチエネルギー戦略の再確認は、TotalEnergiesが太陽光、風力、電力資産の買収と開発を続けることを示唆する。これは移行インフラへの需要を支え、クリーンエネルギー供給業者や開発業者にとって緩やかにプラスとなる可能性がある。 債券とクレジット。 継続性は、破壊的な戦略的大改革や資産の投げ売りのリスクを減らし、TotalEnergiesのクレジットスプレッドにとってプラスである。配当と移行設備投資の両方を営業キャッシュフローから賄う能力は、格付会社の評価の中心であり続ける。 暗号資産。 直接的な影響はない。この話は伝統的なエネルギー株のガバナンスイベントであり、デジタル資産への意味のある波及効果はない。 通貨。 限定的。世界的なキャッシュフローを持つユーロ建ての大規模多国籍企業として、TotalEnergiesは限界的にEUR/USDに敏感だが、取締役会のガバナンスニュースは通貨の変動要因ではない。 投資家デーで注目すべき点 炭化水素と低炭素事業間の更新された資本配分の内訳。 株主還元のガイダンス:増配と自社株買いのペース。 生産成長目標とコスト削減のコミットメント。...

TREE NEWS 編集部 · 2026年9月25日
マクロ

アルセロール・ミッタル、安全を脅かす攻撃を受けウクライナ製鉄所の生産停止

攻撃で安全が損なわれ、アルセロール・ミッタルがウクライナ事業を停止 TREE NEWS 報道: 世界第2位の鉄鋼メーカーであるアルセロール・ミッタルは、一連の攻撃によりインフラが損傷し、労働者が危険にさらされたため、ウクライナの施設で安全に操業を再開できないことを確認した。同社のクリヴィー・リフ製鉄所は、ウクライナ最大の産業資産の一つであり、敵対行為が続く中で生産再開のリスクを経営陣が評価している間、稼働を停止したままである。 この発表は、戦争がウクライナの産業基盤に与える影響が大幅にエスカレートしていることを示している。クリヴィー・リフ施設だけで同国の鉄鋼生産のかなりのシェアを占め、数千人の労働者を直接雇用している。アルセロール・ミッタルは以前、紛争にもかかわらず限定的な操業を維持していたが、度重なる攻撃により部分的な生産さえも維持できなくなった。 世界の鉄鋼・コモディティ市場にとってなぜ重要か ウクライナは戦前、年間数百万人トンをヨーロッパ、中東、アジアに出荷する主要な鉄鋼輸出国であった。アルセロール・ミッタルの生産喪失は、エネルギーコストと物流のボトルネックが国内生産を抑制している、すでに逼迫した欧州鉄鋼市場をさらに引き締める。欧州の鉄鋼価格は上昇圧力に直面する可能性があり、供給ギャップを埋めることができるトルコ、インド、ブラジルの生産者が恩恵を受けるだろう。 鉄鉱石市場も二次的な影響を受ける可能性がある。ウクライナは鉄鉱石精鉱の重要な輸出国であり、クリヴィー・リフでの採掘活動の減少は海上供給を減少させる可能性がある。しかし、中国の需要低迷により鉄鉱石価格はレンジ内にとどまり、この混乱による上昇余地は限られている。 より広範な市場への影響 株式: アルセロール・ミッタルの株価は、投資家が失われた収益と保険金回収の可能性を比較検討するため、緩やかな圧力を受ける可能性がある。ティッセンクルップやフォエスタルピネなどの欧州鉄鋼同業他社は、供給逼迫と価格上昇から恩恵を受ける可能性がある。 コモディティ: 欧州の熱延コイルと鉄筋の価格は堅調になる可能性が高い。鉄鉱石は短期的な反発を見せるかもしれないが、中国の不動産低迷が依然として支配的な要因である。 通貨: ウクライナのフリヴニャは構造的な圧力にさらされたままだが、資本規制が日々の変動を抑制している。ユーロは工業価格の上昇からわずかな支援を受ける可能性があるが、影響は二次的である。 債券: ウクライナのソブリン債は依然としてディストレス状態にあり、戦況に非常に敏感である。産業能力をさらに損なうようなエスカレートは、復興資金調達と債務持続可能性に対する疑問を高める。 暗号資産: 直接的な影響は限定的だが、このニュースは、非主権的なヘッジとして時折ビットコインへの資金流入を促してきた広範な地政学的リスクプレミアムを強化する。 投資家向けのポイント これは、ウクライナ戦争が欧州の産業サプライチェーンを再形成し続けており、その影響がコモディティ市場と株式市場に波及していることを思い起こさせる。欧州の鉄鋼、建設、製造業にエクスポージャーを持つ投資家は、供給逼迫と生き残った生産者の価格決定力を監視すべきである。紛争地域に資産を持つ企業が直面する人道的および運用上のリスクも精査に値する — 保険コスト、労働力の安全、資産減損費用は利益に重大な影響を与える可能性がある。 より広範には、主要な産業施設を再開できないことは、地政学的紛争が生産景観を永久に変えうることを強調している。ポートフォリオ構築にとって、これは地理的およびセクター的な分散を支持し、供給側のショックに対するヘッジとしてコモディティへのエクスポージャーを維持することを支持する。

TREE NEWS 編集部 · 2026年9月25日
マクロ

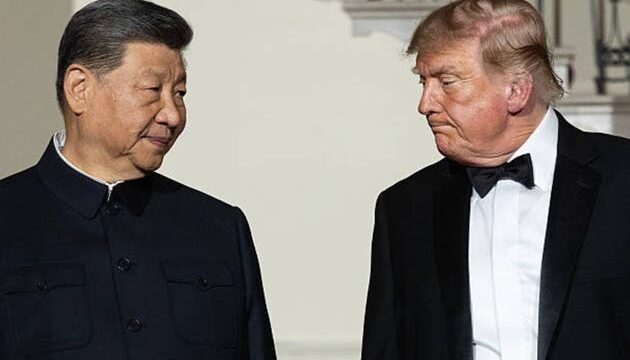
トランプ・習会談は貿易休戦の延長で終了、広範な進展なし

トランプ・習会談は貿易休戦の延長で終了、広範な進展なし TREE NEWS 報道: ドナルド・トランプ米大統領と習近平中国国家主席の間の重要な首脳会談は、既存の貿易休戦を延長することで双方が合意し、発効予定だった関税の即時エスカレーションを回避して終了した。しかし、会談では貿易戦争を特徴づける構造的問題——知的財産保護、強制技術移転、中国産業への国家補助金、二国間貿易赤字の全体的な規模——について実質的な進展はなかった。市場は適度に前向きな結果を織り込んでおり、延長はまさにそれを実現した——それ以上でもそれ以下でもない。 休戦の延長は、既存の関税が維持されるが、新たな課税は課されず、既存の関税も撤回されないことを意味する。両国の交渉担当者は協議を続け、今後数カ月以内にフォローアップラウンドが予想される。正式な合意や核心的な争点を解決するためのスケジュールがないことは、将来のエスカレーションの扉を開いたままにしている。 市場への影響 株式:米国と中国の株式市場は慎重な安堵で反応する可能性が高い。新たな関税がないことは短期的な重しを取り除くが、広範な合意に至らなかったことは上値を抑える。輸出志向セクター——半導体、農業、航空宇宙、産業機械——は限定的な動きとなるかもしれない。中国A株と香港上場のテクノロジー銘柄は、即時のエスカレーションリスクの除去から恩恵を受ける可能性があるが、構造的な重しは残る。アップル、ボーイング、キャタピラーなど中国エクスポージャーの大きい米国企業は、投資家が未解決の問題に再び焦点を当てるにつれて薄れる限定的なリリーフラリーを見せるかもしれない。 債券:即時の貿易破綻のテールリスクが薄れるにつれて、米国債への安全資産需要はやや緩和するかもしれない。しかし、貿易赤字や知的財産に関する解決がないため、長期的な不確実性が債券価格の下値を支える。利回りは延長のニュースでわずかに上昇する可能性があるが、動きは控えめになるだろう。 暗号資産:デジタル資産は、リスクオンの代理指標および地政学的不確実性へのヘッジとして取引されることが増えている。貿易休戦の延長は緩やかにリスクポジティブであり、短期的にビットコインと主要アルトコインを支える可能性がある。しかし、暗号資産市場は現在、貿易政策よりも国内の規制動向とETFフローに焦点を当てている。ここでの影響は二次的である可能性が高い。 コモディティ:農産物——大豆、豚肉、トウモロコシ——は貿易戦争の展開に最も直接的に敏感である。休戦の延長は中国の報復的購入が停止される即時の脅威を取り除くが、購入増加のコミットメントがなければ、価格はレンジ内にとどまるかもしれない。銅やアルミニウムなどの産業金属は関税リスクの低下で小幅な反発を見せる可能性がある一方、原油は貿易の見出しよりもOPEC+の動向と世界需要に左右され続ける。 通貨:中国人民元は、延長が新たな関税への対応としての急激な減価リスクを減らすため、ニュースで安定する可能性が高い。米ドルは安全資産としての利益の一部を返上するかもしれない。オフショア人民元(CNH)と新興国通貨は全般的に緩やかな強さを見せる可能性がある。 投資家にとってなぜ重要か 貿易休戦の延長は典型的な「悪材料の不在を買う」イベントである。短期的なリスクを取り除くが、過去数年間でグローバルサプライチェーンを再形成した構造的緊張を解決するものではない。投資家は、根本的な対立が未解決のままであり、次のエスカレーションがほとんど警告なしに来る可能性があることを認識すべきである。 ポートフォリオのポジショニングには、この環境は地理的および資産クラス間の分散を促す。国内需要が堅調で中国エクスポージャーが限定的な企業はアウトパフォームするかもしれない。債券では、テールリスクの緩やかな緩和はデュレーションのわずかな削減を支持するが、全面的なシフトではない。暗号資産では、マクロ環境は依然として支援的だが決定的ではない。 主なポイント 貿易休戦は延長されたが、関税、知的財産、補助金に関する構造的突破口はなし。 株式はリリーフラリーを見せるかもしれないが、未解決の問題に焦点が戻るにつれて薄れる。 安全資産需要の緩和で債券利回りはわずかに上昇する可能性。 暗号資産への影響は二次的;国内規制とETFフローが支配的。 農産物と産業コモディティは緩やかで短命な動きを見せるかもしれない。 人民元と新興国通貨は安定する可能性が高い。 投資家は継続的なボラティリティに備え、恒久的な解決に過度にポジションを取ることを避けるべき。

TREE NEWS 編集部 · 2026年9月25日
マクロ

ウォール街が「5%時代」に突入:米国債利回り上昇が暗号資産に意味するもの

新たな常態:米国債利回りが5%の閾値を突破 TREE NEWS 報道: 32兆ドル規模の米国債市場全体の平均利回りは5.05%に上昇し、2023年の高値と2006~2007年以来の二重ピークに迫っています。一部の年限は現在、2000年と2002年の記録的水準までわずか10~15ベーシスポイントの範囲内にありますが、金曜日には売り圧力が和らぎ、部分的に緩和されました。一方、世界のソブリン債利回りは4%をわずかに下回る水準で推移しており、2007年以来の高水準となっています。 これが債券以外で重要な理由 長年にわたり、暗号資産はほぼゼロの無リスク金利の世界で資本を争ってきました。その時代は決定的に終わりました。投資家が世界で最も深く流動性の高い市場から5%のリターンを確保できるとき、無利子または高ボラティリティ資産を保有する機会費用は急激に上昇します。この力学は投機的資本の流れに圧力をかけ、暗号資産プロジェクトに保有者を維持するための真に魅力的な利回りや有用性を提供することを強います。 ステーブルコインへの監視強化:利回り付きステーブルコイン商品は、今や米国債と直接競合しなければなりません。5%未満のリターンを提供するプロトコルは構造的な流出に直面します。 DeFi利回りの圧縮:無リスク金利が上昇するにつれ、かつて魅力的に見えたDeFi貸出金利は、従来の代替手段に対するプレミアムが薄くなっています。 ビットコインのナラティブ試練:「デジタルゴールド」のテーゼは、債券がほぼ20年ぶりの実質的なインフレ調整後リターンをもたらす中で逆風に直面しています。 トークン化の逆流 逆説的ですが、高利回りは現実世界資産(RWA)のトークン化を加速させる可能性があります。トークン化された米国債商品——オンチェーン投資家に国債への直接エクスポージャーを提供する——は、原資産が5%超の利回りを生むとき、はるかに魅力的になります。ブラックロックのBUIDLファンドや類似の提供はすでに強い需要を示しており、高金利環境が持続すれば、数十億ドルがオンチェーンの固定利付商品に流入する可能性があります。 将来を見据えた視点 重要な問題はデュレーションです。利回りが2026年まで高止まりすれば、暗号資産市場は二極化する可能性が高いです:投機的なアルトコインと低利回りのDeFiプロトコルは苦戦し、トークン化された米国債、利回り付きステーブルコイン、TradFiとDeFiを橋渡しするインフラは繁栄するでしょう。暗号資産の次の成長段階は、投機からではなく、世界で最も安全な資産の最も効率的な流通チャネルになることから来るかもしれません。ウォール街の「5%時代」は単なる債券の話ではなく、暗号資産の価値提案に対するストレステストです。

TREE NEWS 編集部 · 2026年9月25日
米国株

ノボノルディスク、10億ドル超のライセンス契約を締結、資本市場イベントの失敗後にスウェーデンのバイオテック株を押し上げ

ノボノルディスク、10億ドル規模のライセンス契約で巻き返し TREE NEWS 報道: ノボノルディスクは、注目されていた資本市場デーでデンマークの製薬会社の次の成長段階について投資家を納得させられなかったわずか数日後、10億ドル超の価値があるライセンス契約に合意した。この契約はスウェーデンのバイオテクノロジー企業の実験的治療薬を中心としており、その小規模企業の株価を急騰させ、ノボの物語が圧力にさらされているまさにその時に、新たなパイプライン資産を提供した。 契約の構造—前払い金とマイルストーンに基づく報酬—は製薬ライセンスの典型であるが、タイミングが注目に値する。ノボはイーライリリーと並んでGLP-1肥満症・糖尿病市場で支配的な存在であり、内部研究開発だけに頼るのではなくイノベーションを買う用意があるという兆候は、戦略的転換として受け止められている。 何が起きたか ノボノルディスクは、スウェーデンのバイオテック企業と10億ドル超と評価されるライセンス契約を締結した。この契約により、ノボは候補薬を開発・商業化する権利を得て、スウェーデンのパートナーは前払い金と臨床、規制、商業的成功に紐づく潜在的マイルストーン支払いを受け取る。スウェーデン企業の株価は発表を受けて急騰し、市場がこの提携を科学の検証と非希薄化資金の提供と見ていることを反映している。 この動きは、ノボの資本市場デーがパイプラインの深さ、競争力のあるポジショニング、現在の大ヒット製品を超えた長期的成長についての明確さを投資家に与えられなかった後に行われた。ライセンス契約はこれらの疑問を一夜で解決するものではないが、経営陣がパイプラインのギャップに積極的に対処していることを示している。 市場への影響 株式: 直接の勝者はスウェーデンのバイオテック企業であり、その株価は検証と現金を得て急騰した。ノボ自身の株価反応はより控えめである可能性が高い—ライセンス契約は通常、戦略的にポジティブと見られるが短期的には変革的ではない。しかし、広範なバイオテックセクターへの波及効果は重要である:大規模製薬会社が外部資産に高い価値を支払う意欲は、説得力のあるデータを持つ臨床段階の企業の評価を支える。 セクターローテーション: ノボやイーライリリーのような同業他社がパイプラインを埋めるためにライセンスやM&Aに依存し続けるなら、中小型バイオテックが新たな関心を集める可能性がある。それは、投資家が安全性とGLP-1エクスポージャーのためにメガキャップ製薬を好んだ時期からの反転となるだろう。 債券と金利: これは企業固有の話であり、金利への直接的な影響は最小限である。しかし、大規模製薬発行体が買収を債務で資金調達する限り、活発なM&A活動は投資適格クレジット市場に適度な供給を加える可能性がある。現時点では、この契約はノボのバランスシートに対して十分小さいため、スプレッドを動かす可能性は低い。 暗号資産: 直接的な影響はない。バイオテックのライセンスは暗号資産のナラティブではない。暗号資産トレーダーは、株式、特に投機的な小型株のリスク選好がデジタル資産のセンチメントと緩やかに相関する可能性があることに留意するかもしれないが、ここに根本的なリンクはない。 コモディティと為替: 最小限。ノボはデンマーク、パートナーはスウェーデンであり、国境を越える支払いフローがEUR/DKKやSEKを意味のある形で動かす可能性は低い。製薬のサプライチェーンはエネルギーや金属のようなコモディティ感応度を持たない。 投資家にとってなぜ重要か この出来事は、バイオファーマにおいてパイプラインの希少性が中心的なリスクであることを思い出させる。GLP-1におけるノボの支配はそれを市場の寵児にしたが、その地位を維持するには一つのフランチャイズ以上のものが必要である。ライセンス契約は、初期段階の探索の全コストとリスクを負わずにオプション性を追加する資本効率の良い方法である。 投資家にとっての鍵となる質問は:この資産は意味のある未充足ニーズに対応しているか?マイルストーン条件は何で、どれほど希薄化または現金を消費するか?そしてノボは外部イノベーションを成功裏に統合してきた実績があるか?市場は完全な評価を下す前に、具体的な作用機序と臨床段階を知りたがるだろう。 より広い結論は、大規模製薬のバランスシートがバイオテックイノベーションのための強力な資金源であり続けるということである。資本市場デーが失望に終わるとき、このような契約が経営陣がまだ実行している証拠となる。 主なポイント ノボノルディスクはスウェーデンのバイオテックと10億ドル超のライセンス契約を締結し、パートナーの株価を急騰させた。 この契約は失望に終わった資本市場デーに続くもので、ノボが内部研究開発だけに頼るのではなくパイプライン資産を買う意欲を示している。 大規模製薬がパイプラインのギャップを埋めるためにライセンスやM&Aを追求し続けるなら、バイオテックの小型株が恩恵を受ける可能性がある。 債券、暗号資産、コモディティ、為替への直接的な影響は限定的である;この話は主に株式とセクターセンチメントのイベントである。 投資家は長期的な結論を出す前に、契約条件、臨床段階、ノボの統合実績を注視すべきである。

TREE NEWS 編集部 · 2026年9月25日
米国株

サイバーセキュリティ需要の高まりを受け、Zscalerはロス・タケット氏を最高収益責任者に任命

Zscaler、ロス・タケット氏を最高収益責任者に任命 TREE NEWS 報道: ナスダック上場のクラウドセキュリティ企業Zscalerは、ロス・タケット氏を新たな最高収益責任者(CRO)に任命した。この人事により、クラウド経由で提供されるセキュリティへの需要が企業のテクノロジー予算における中心的テーマであり続ける中、経験豊富なエンタープライズソフトウェアの営業幹部が同社のグローバル収益組織のトップに就くことになる。 タケット氏は、Zscalerの全世界の営業、チャネル、カスタマーサクセス機能を統括する役割に就任する。この任命は、同社がより大規模なエンタープライズ契約を追求し、中核であるセキュアWebゲートウェイの伝統を超えて、より広範なゼロトラストおよびデータ保護の提供へとプラットフォームを拡大する中で、市場投入の実行力を強化する意図を示す社内外へのシグナルである。 この任命が重要な理由 高成長ソフトウェア企業における収益部門のリーダー交代は市場で過小評価されがちだが、重要な意味を持つことがある。Zscalerは、従来型ファイアウォールベンダー、クラウドネイティブのセキュリティプラットフォーム、ハイパースケーラー原生のツールなどがひしめく市場で競争している。大型案件の成約、更新率、既存顧客内での拡大が、株価のバリュエーションを左右する指標である。 投資家にとっての鍵となる疑問は、新しいCROが全社的なプラットフォーム案件を加速できるか、そして営業組織の再編が短期的な混乱を生むかどうかである。エンタープライズソフトウェアの営業サイクルは長く、新しい収益責任者は通常、測定可能な結果が現れるまで最初の2〜3四半期をテリトリー設計、ノルマ設定、チャネル戦略の評価に費やす。 市場への影響 Zscalerの株式:この種のリーダー人事は通常、中立から緩やかなポジティブである。市場は信頼できる営業人材の採用を評価する傾向があるが、請求額、残存履行義務、純収益維持率における証拠を待つだろう。 サイバーセキュリティの同業他社:投資家は経営陣の動きを競争激化のシグナルとして受け止めることが多い。クラウドセキュリティ、アイデンティティ、ゼロトラストの競合他社はセンチメントの波及を受ける可能性があるが、ファンダメンタルズは各社固有のままだ。 広範なソフトウェアとテクノロジー:この任命は、IT予算が厳しい目にさらされる中でも、エンタープライズのセキュリティ支出が優先事項であり続けることを思い起こさせる。これはソフトウェア内におけるセキュリティ銘柄の相対的な底堅さを支える。 債券とマクロ:このニュースは金利やクレジットに直接的な影響を与えるものではない。影響があるとすれば、広範な株式のリスク選好チャネルを通じたものに限られる。 暗号資産とコモディティ:直接的な関連はない。暗号資産市場は全体的なリスクセンチメントからわずかな手がかりを得るかもしれないが、これは暗号資産のストーリーではない。 投資家向けの文脈 Zscalerは、クラウド移行、リモートワーク、ゼロトラストアーキテクチャ、データ保護への規制圧力といった構造的な追い風の恩恵を受けてきた市場セグメントに位置している。これらの要因は経済サイクルからほぼ独立しており、だからこそセキュリティソフトウェアは広範なソフトウェアに対してプレミアムなバリュエーションで取引されることが多い。 しかし、プレミアムなバリュエーションは一貫した実行力を要求する。新しい最高収益責任者の任命は、投資家がその後の決算説明会を通じて追跡すべきガバナンスおよび運用上のイベントである。営業生産性、パイプラインカバレッジ、パートナー戦略の変更に関するコメントに注目すべきだ。 また、収益部門のリーダー交代は、価格モデルの変更、パッケージングの更新、新たな地域への進出など、より広範な戦略転換に先行したり伴ったりすることがある点も注目に値する。これらのいずれも短期的な成長率とマージンに影響を与えうる。 主なポイント Zscalerはロス・タケット氏を最高収益責任者に任命し、グローバル営業とカスタマーサクセスの統括に新たなリーダーを据えた。 この動きはそれ自体で株価を大きく動かす可能性は低いが、エンタープライズ案件における中期的な実行力にとって重要である。 投資家は、影響の兆候を見るために、今後の四半期における請求額、純収益維持率、営業生産性を注視すべきだ。 この任命は、エンタープライズIT予算の中でサイバーセキュリティ支出が底堅い優先事項であり続けるというテーマを強めるものである。

TREE NEWS 編集部 · 2026年9月25日
マクロ

米・イラン協議で原油安、しかしホルムズ海峡の海運データは脆弱な供給を警告

トレーダーが段階的な紛争終結を織り込む中、原油価格は後退 TREE NEWS 報道: 金曜日、原油価格は下落した。市場は米国とイランの停戦の可能性を評価する一方、サウジアラビアへのフーシ派攻撃の激化が中東最大の産油国からの供給途絶への懸念を高めた。この動きは、エネルギー市場全体で激しい変動が続いた一週間を受けたものである。 協議に近い関係者によると、今週ニューヨークで会合した交渉担当者は、紛争終結への段階的な道筋を模索した。これには、テヘランがホルムズ海峡を再開することや、ワシントンがイランに対する経済封鎖を解除することが含まれる。イランのマスード・ペゼシュキアン大統領は木曜日、戦争がいつ終結するかは依然としてワシントンの決定次第だと述べた。 実物流動は異なる物語を語る 外交的なシグナルがどうであれ、実物の状況は依然として脆い。船舶追跡データによると、水曜日にホルムズ海峡を通過した商品船は10隻のみで、前日の7隻から増加したものの、過去10日間の平均である1日約17隻を依然として大きく下回っている。このギャップは重要だ。ホルムズ海峡は世界の海上輸送原油と液化天然ガスの相当な割合を運んでおり、通過量の持続的な減少は、運賃と保険料の上昇に急速に反映される。 ヘッドライン主導の価格変動と実際のフローの乖離は、トレーダーにとっての主要な緊張要因である。市場は合意への楽観を織り込んでいる一方、タンカーの隻数、戦争リスクプレミアム、迂回行動は慎重さを反映している。このミスマッチは、どちらかの方向に激しく解消される傾向がある。 なぜこれがエネルギー以外でも重要か デジタル資産市場にとって、伝達経路は直接的なエクスポージャーではなく、マクロ流動性とリスク選好を通じて機能する: インフレと金利: 原油価格の持続的な急騰はヘッドラインインフレを再燃させ、利下げ経路を複雑にし、暗号資産を含むデュレーション感応資産に圧力をかける。 ドルとリスクベータ: エネルギー主導のドル高は歴史的に、高ベータ資産にとっての引き締まりと一致する。信頼できる緊張緩和は逆の効果をもたらすだろう。 マイニング経済: エネルギーコストの上昇はビットコインマイナーのマージンを圧迫する。特に電力契約をヘッジしていない事業者にとって深刻だ。 ステーブルコインと決済フロー: 湾岸回廊は越境デジタル決済にとってますます重要になっており、海運の混乱は伝統的なコルレス銀行に代わる手段の価値を高める。 注目すべき点 金曜日の下落がトレンドになるか逆風になるかを決める三つのシグナルがある。第一に、ホルムズ海峡の毎日の通過数 — 17隻の平均に戻れば外交的軌道を裏付ける。第二に、サウジインフラに対するフーシ派の攻撃テンポ — これはイランの緊張緩和を相殺する可能性がある。第三に、ワシントンが具体的な制裁緩和を提示するかどうか — テヘランは自らの措置を米国の決定に結びつけているからだ。 フローが正常化するまで、原油はヘッドラインからヘッドラインへと取引され、暗号資産を含むマクロ資産はその変動性を駆動するのではなく、引き継ぐことになるだろう。

TREE NEWS 編集部 · 2026年9月25日
暗号資産

ビットコインL1ネイティブのプライバシーはZcashとMoneroを圧迫する可能性、アナリストが指摘

新しい論文がビットコインのベースレイヤーにおけるネイティブプライバシーを提案 — ソフトフォーク不要 TREE NEWS 報道: ビットコインのベースレイヤー上で直接プライバシー保護トランザクションを実現することを探求した最近の論文が、CryptoQuantアナリストのDarkfost氏の注目を集めた。この提案の際立った特徴は、ソフトフォークを必要とせずにビットコインL1のネイティブ機能として機密トランザクションを可能にする点にあり、つまり有効化に際してネットワークの協調アップグレードやマイナーのシグナリングは不要である。 自ら開発者としての技術的背景を持たないと公言するDarkfost氏は、このアイデアを説得力があると評し、サトシ・ナカモトがビットコインに描いた当初のビジョン——トランザクションが許可不要かつプライベートであるピアツーピア電子キャッシュシステム——への重要な一歩となる可能性があると主張した。 プライバシーコインにとってなぜ重要か 専用のプライバシー資産にとって、その含意は大きい。Zcash(ZEC)とMonero(XMR)は長らく、ビットコインが設計上透明で監視に都合の良い台帳であるという前提に自らの存在意義を置いてきた。もしビットコインがコンセンサスを分裂させたり、物議を醸すフォークを必要とせずにネイティブプライバシーを提供できるなら、独立したプライバシーチェーンの価値提案は、業界最大かつ最も流動性の高いネットワークからの直接的な競争に直面することになる。 流動性とセキュリティ:ビットコインのハッシュレート、取引所サポート、機関投資家の認知度は、いかなるプライバシーコインをも大きく凌駕する。 規制上の懸念:ZECとXMRはすでに主要な法域で上場廃止やコンプライアンス圧力に直面しており、その流通を弱めている。 コンポーザビリティ:ネイティブL1プライバシーにより、ビットコインベースのアプリケーションは外部チェーンにブリッジすることなく機密性を継承できる。 技術的および政治的ハードル 熱狂は抑えるべきだ。透明で公的に監査可能な台帳におけるプライバシーは、この分野で最も困難なエンジニアリング問題の一つであり、ソフトフォークなしで——ビットコインの保守的なコンセンサスルールを維持しつつ——それを実現するというのは、並外れた検証を要する並外れた主張である。技術的に健全であっても、この提案は激しい政治的抵抗に直面するだろう。プライバシー機能は規制当局の注目を招き、ビットコインの開発文化は変化に対して有名なほど抵抗がある。 今後の展望 より直接的な影響は、技術的というよりもナラティブ的なものかもしれない。ビットコインのネイティブプライバシーに関する議論がなされるだけで、ZECとXMRが歴史的に享受してきた「プライバシープレミアム」は徐々に侵食される。トレーダーは、この議論がプライバシーコインからの資本ローテーションにつながるか、そしてビットコインの開発者がこの提案に真剣に取り組むかを注視すべきだ。もしプライバシーがビットコインL1の第一級機能になれば、プライバシーコインセクターの長期的な差別化はかなり狭まる——ただし、ビットコインの透明性が不利益となる法域において最大限の匿名性への需要が一夜にして消えることはないだろう。

TREE NEWS 編集部 · 2026年9月25日
米国株

FDAがPM647試験を承認、Prime Medicine株が8%上昇

FDAがPrime MedicineのPM647臨床試験を承認 TREE NEWS 報道: 米食品医薬品局(FDA)がPrime Medicineの主力遺伝子編集候補であるPM647の治験薬申請(IND)を承認したことを受け、火曜日に同社株が急騰した。この承認により主要な規制上の障壁が取り除かれ、同社はヒトでの試験を開始できるようになり、株価はザラ場で約8%上昇した。この動きは、次世代の遺伝子編集技術であるプライム編集を基盤とする臨床段階のバイオテック企業にとって重要なマイルストーンとなる。 FDA承認が重要な理由 IND承認は初回ヒト試験への入り口だ。承認された製品を持たない企業にとって、これは科学プラットフォームが実際の患者と実際の有効性エンドポイントに対して試され始める瞬間である。投資家はこれをリスク低減と捉える。FDAが前臨床パッケージ、製造計画、試験デザインを審査し、プログラムを止める理由がないと判断したからだ。Prime Medicineにとって、この承認は、従来のCRISPR法に伴う二本鎖切断を伴わずに精密な編集を目指す、より広範なプライム編集アプローチを裏付けるものでもある。 市場への影響 直接的な影響は株価に集中しているが、波及効果はさらに広がる: バイオテック株:遺伝子編集に関するポジティブなニュースは、ベース編集、CRISPR、生体内デリバリーに取り組む同業他社を含む編集関連銘柄全体を押し上げる傾向がある。小型バイオテックは規制上のカタリストに非常に敏感だ。 リスクセンチメント:FDAの単一の承認がS&P 500を動かすことはないが、広範なリスク選好が良好なときには、投機的で高ベータのヘルスケア銘柄への需要を強める。 債券と金利:直接的な影響はない。バイオテックはデュレーション感応度の高いセクターであるため、持続的な上昇は1件の試験承認よりも金利期待に依存するだろう。 暗号資産とコモディティ:実質的に直接的な波及はない。遺伝子編集のINDとデジタル資産や原材料との間に意味のある関連はない。 通貨:ごくわずか。これは個別企業固有の単一銘柄イベントである。 次に注目すべき点 次のカタリストは試験開始、初期安全性データ、投与量に関する更新だ。投資家は登録スケジュールとキャッシュランウェイにも注目すべきである。臨床段階のバイオテックはマイルストーン後に資金調達が必要になることが多いからだ。株価の急変動は株式による資金調達をより魅力的にする可能性があり、既存株主にとっては希薄化を伴う諸刃の剣となる。 投資家向けの重要ポイント PM647のFDA承認は、単なる見出しではなく、Prime Medicineにとって真のリスク低減イベントである。 遺伝子編集関連の同業他社に連動した動きが予想されるが、ファンダメンタルズは企業固有のままだ。 マクロ環境、特に金利は、単一のINDよりもセクターのパフォーマンスを依然として支配している。 ポジションサイズが重要:臨床段階のバイオテックは依然としてバイナリーでボラティリティが高い。

TREE NEWS 編集部 · 2026年9月25日
暗号資産

モルガン・スタンレー、コインベースから1,100BTC超を引き出し、保有量が9,000BTCを突破

モルガン・スタンレーのビットコイン保有量、大規模引き出し後に9,000BTCを突破 TREE NEWS 報道: モルガン・スタンレーはコインベース・プライムから1,100BTC超を引き出し、これにより同社のビットコイン総保有量が初めて9,000BTCを超えた。この引き出しは9,600万ドル以上相当で、同社の現物ビットコイン上場投資信託(ETF)であるMSBTを通じて実行された。同行のビットコインポジションの合計は現在9,218BTCに達し、現在価格で7億7,500万ドル以上に相当する。 カストディ戦略における重大な転換 コインベース・プライムから非公開の移転先への引き出しは、機関投資家の間でデジタル資産を直接カストディする傾向が強まっていることを浮き彫りにしている。コインベース・プライムは多くのETFにとって依然として信頼できるカストディアンだが、多額の資金を取引所外へ移すことでカウンターパーティリスクを低減し、運用の柔軟性を高めることができる。モルガン・スタンレーにとって、これはビットコインエクスポージャーの管理により積極的に関与する姿勢を示す可能性があり、ステーキング、レンディング、その他の利回り創出活動への準備を進めているとも考えられる——ただし、ビットコインのプルーフ・オブ・ワーク型コンセンサスはネイティブなステーキングをサポートしていない。 機関投資家の採用が加速 モルガン・スタンレーのビットコイン保有増加は、機関投資家による採用の広範な波の中で起きている。主要銀行や資産運用会社は、顧客の需要と現物ビットコインETFの成功に後押しされ、暗号資産関連の提供を拡大してきた。今年初めに立ち上げられたMSBTファンドは、強い投資家の関心を反映して急速に資産を積み上げている。この傾向は、ブラックロックやフィデリティといった同業他社の同様の動きによってさらに裏付けられており、これらのビットコインETFも大幅な資金流入を記録している。 暗号資産市場への影響 コインベース・プライムからの1,100BTC超の引き出しは、いくつかの市場への影響をもたらす可能性がある。 取引所供給の減少: ビットコインを取引所外へ移すと、流動供給が減少することが多く、需要が安定していれば価格にとって強気要因となり得る。 カストディの多様化: 機関投資家は、単一障害点に伴うリスクを軽減するため、カストディアンの多様化を進めている。 規制の明確化: 規制の枠組みが進化するにつれ、銀行は第三者カストディアンに依存するよりも、暗号資産を直接保有することに安心感を覚える可能性がある。 ただし、この動きは純粋に運用上のもの、例えばリバランスやコールドストレージ・ソリューションへの移転である可能性もある。モルガン・スタンレーからのさらなる開示がない限り、正確な動機は推測の域を出ない。 今後の見通し モルガン・スタンレーのビットコイン保有高の増加は、暗号資産の制度化が加速していることを裏付けている。より多くの伝統的金融プレイヤーがこの領域に参入するにつれ、安全なカストディ・ソリューションへの需要の高まりと、伝統的資産市場とデジタル資産市場の統合の進展が期待できる。今後の数か月は、特に規制の明確化が進み、より多くの銀行が同様の商品を立ち上げる中で、この傾向が続くかどうかを決定する重要な期間となるだろう。現在の勢いが持続すれば、主流の機関投資資産としてのビットコインの役割はさらに強まり、他のデジタル資産へのより広範な採用への道を開く可能性がある。

TREE NEWS 編集部 · 2026年9月25日
米国株

ジェナ・オルテガの静かなカリフォルニア不動産ポートフォリオ:セレブの不動産投資が示すもの

ジェナ・オルテガ、カリフォルニアで低姿勢な不動産ポートフォリオを構築 TREE NEWS 報道: Netflixの「ウェンズデー」主演で知られる22歳の女優ジェナ・オルテガは、カリフォルニアで不動産ポートフォリオを静かに築き上げており、それは意図的に控えめな資産管理アプローチを反映している。ビバリーヒルズやマリブで目立つ大邸宅に散財する多くの若いハリウッドスターとは異なり、オルテガはより目立たない物件の取得を好んできたと、不動産記録と彼女の不動産活動に関する報道は伝えている。 このポートフォリオはセレブ基準では控えめだが、戦略的な立地にあり、長期的に持続的な価値上昇を示してきたカリフォルニアの地域に集中している。このアプローチは、不動産をステータスシンボルとしてではなく、価値の保存手段およびエンターテインメント収入の変動に対するヘッジとして扱う、若い富裕層の間の広範なトレンドを反映している。 この話がハリウッドを超えて重要な理由 一見すると、若い女優の不動産購入は単なるセレブゴシップに見えるかもしれない。しかし、その詳細には実際の市場シグナルが埋め込まれている。オルテガのポートフォリオ戦略――静かな蓄積、単一の高税州内での地理的分散、トロフィー資産の回避――は、2024年と2025年に洗練された投資家が不動産をどのように位置づけているかと一致している。 カリフォルニアの不動産市場は、いくつかの力から圧力を受けている:高止まりする住宅ローン金利、テクノロジー部門主導の affordability 危機、流出する移住、そして変化する税制。それでも、カリフォルニアのプライム不動産は歴史的に驚くほど resilient であり、特に供給が制約され長期的な需要が強い市場ではそうだ。オルテガがカリフォルニアのエクスポージャーを保持しようとする意欲は、その resilience への自信を示唆している。 主要な市場への示唆 住宅REIT:カリフォルニアの住宅不動産に対するセレブおよび富裕層の継続的な需要は、西海岸エクスポージャーを持つ住宅REITのテーゼを支持するが、山火事リスクに伴う保険コストの上昇は逆風として残る。 ラグジュアリー vs. マスマーケット:超ラグジュアリーとマスマーケット住宅の分岐は続いている。セレブ買い手はしばしば金利感応度が低い市場セグメントで動くため、彼らの活動はより広範な住宅市場の信頼できる代理指標ではない。 住宅ローン金利:30年固定金利がパンデミック時代と比べて依然として高い中、富裕層買い手による現金購入は資金調達コストへの感応度を低下させる。このダイナミクスは、より広範な市場での取引量が冷え込む中でもラグジュアリー価格を堅調に保つ可能性がある。 カリフォルニアの財政政策:カリフォルニアを離れる高所得者は州歳入にとって懸念事項となっている。オルテガのような富裕層がカリフォルニアの不動産保有を維持し続ける限り、その流出ナラティブはより微妙なものになる。 投資家にとっての意味 投資家にとっての結論は、セレブの不動産購入を模倣することではなく、その根底にある原則を認識することだ:実物資産は変動する収入源に対する分散を提供し得る、地理的集中は機会とリスクの両方をもたらす、そしてカリフォルニアのような高税州では税務上の考慮事項が極めて重要である。 不動産エクスポージャーは、REIT、不動産特化型ETF、または直接所有を通じてアクセスできる。それぞれ流動性、税務、リスクプロファイルが異なる。投資家はまた、金利政策が自身の不動産保有にどう影響するかも考慮すべきだ――FRBの利下げサイクルは金利感応度の高い不動産資産に恩恵をもたらす可能性が高く、長期にわたる higher-for-longer 環境はバリュエーションに圧力をかけるだろう。 重要なポイント セレブの不動産活動は広範な住宅市場にとって弱いシグナルだが、富裕層買い手のセンチメントを示すことはできる。 カリフォルニアのプライム住宅不動産は、金利、保険コスト、移住による短期的な逆風にもかかわらず、長期的な価値の保存手段であり続ける。...

TREE NEWS 編集部 · 2026年9月25日
取材依頼 ご意見