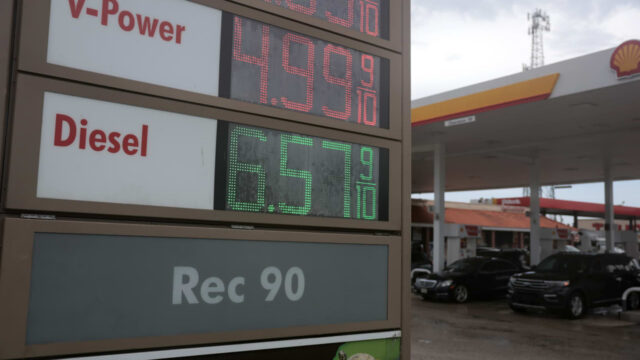

Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月16日
マクロ

米・イラン戦争で第1四半期インフレ率が0.5ポイント上昇へ;CBOはコストを380億ドル、毎月30億ドル増と試算

米・イラン戦争で第1四半期インフレ率が0.5ポイント上昇へ;CBOはコストを380億ドル、毎月30億ドル増と試算 TREE NEWS 報道: 米国議会予算局(CBO)は火曜日、6か月に及ぶ米国とイランの戦争が8月1日までに380億ドルの費用を要し、その後は毎月30億ドルが追加で見込まれると明らかにした。これは、7月にピート・ヘグセス国防長官が上院に示した375億ドルという数字をわずかに上回る。CBOはまた、この紛争が2027年第1四半期に米国のインフレ率を0.5ポイント押し上げると予測し、枯渇した弾薬備蓄の補充には少なくとも5年かかる可能性があると警告した。 下院予算委員会の筆頭民主党議員であるブレンダン・ボイル下院議員の要請で作成されたこの報告書は、米国の軍事即応態勢と財政健全性の両方を圧迫している紛争の姿を描き出している。この集計には、ホルムズ海峡での民間船舶への最近の攻撃、地域の米軍基地への報復攻撃、および戦争資金調達の借入コストは含まれておらず、これらはさらに数千億ドルを上乗せする可能性がある。国防総省は議会の監査に協力を拒否した。 市場への影響 エネルギーとコモディティ 戦前には世界の石油の約20%が通過していたホルムズ海峡は、依然として中心的な伝達経路である。そこおよび近隣の湾岸エネルギーインフラへの混乱は、すでに世界中の消費者と生産者のコストを押し上げている。いかなるエスカレーション、あるいは長期にわたる閉鎖も、原油に地政学的リスクプレミアムを埋め込んだままにし、ブレントはヘッドラインに反応して買われ続ける可能性が高い。1バレルあたり10~15ドルのプレミアムが持続すれば、世界成長に対する事実上の課税として作用するだろう。 インフレと金利 CBOの2027年第1四半期のインフレ率0.5ポイント上昇という推定は、財政状況がすでに逼迫している経済に影響を与えるため重要である。米国の公的債務総額は8月に40兆ドルを超えた。エネルギーコストの上昇は総合インフレ率に波及し、連邦準備制度の緩和への道筋を複雑にし、市場が予想するよりも利下げが遅れるか、あるいは小幅にとどまる可能性を高める。これは長期債にとって弱材料であり、イールドカーブのスティープ化を支持する。 株式 弾薬およびミサイル迎撃ミサイルにエクスポージャーを持つ防衛請負業者は、ヘグセス長官が要求した約900億ドルの緊急歳出から恩恵を受ける立場にある。航空会社、運輸、一般消費財銘柄は、燃料コストと実質所得の減少に対して脆弱である。幅広い指数は、防衛とエネルギーの強さと、他のセクターのマージン圧迫との間で綱引きに直面している。 暗号資産と通貨 ビットコインと金は、地政学的リスクと財政赤字が同時に高まる際に、安全資産需要を引き付けやすい。米国の赤字拡大、戦費増大、インフレリスクは、供給上限のある非ソブリン資産を構造的に支持する。為替市場では、ドルは安全逃避の支援を受けるかもしれないが、財政の軌道とインフレの波及は中期的にドル安を示唆し、商品連動通貨と金がアウトパフォームするだろう。 投資家向けの主なポイント エネルギーのリスクプレミアムは持続的。 ホルムズ海峡の混乱は一度きりのものではない。原油のボラティリティ上昇に備えたポジションを取るべき。 インフレリスクが再び表面化。 2027年第1四半期の戦争による0.5ポイントの押し上げは、利下げのシナリオを複雑にし、インフレヘッジを有利にする。 財政悪化が加速。 毎月30億ドルに加え資金調達コスト、そして40兆ドルの債務は、長期債にとって構造的な逆風である。 防衛対消費。 弾薬メーカーは緊急歳出から利益を得るが、燃料に敏感なセクターは損失を被る。 安全資産。 金とビットコインは、地政学的および財政的ストレスを最も純粋に表現する資産であり続ける。
TREE NEWS 編集部 · 2026年9月16日
米国株

BofA、2030年までに3.2兆ドル規模の半導体市場を予測、トップ銘柄4つを選定

シリコンへの3.2兆ドルの賭け TREE NEWS 報道: バンク・オブ・アメリカのアナリスト、ヴィヴェック・アリヤ氏は半導体業界の長期見通しを引き上げ、2030年末までに総獲得可能市場(TAM)が約3.2兆ドルに達すると予測した。この予測は、AI支出ブームの勢いが失われつつあるという投資家の不安に明確に反論するものであり、その拡大の最大シェアを獲得する立場にある4銘柄を特定している。 この論点は単純な前提に基づいている。市場は到来する需要の広がりを織り込んでいない。アナリストはAIアクセラレータを単一の循環的な製品ラインとして扱うのではなく、データセンター、ネットワーキング、エッジデバイス、自動車システム、産業オートメーションに及ぶ複数年にわたる構築の基盤層として半導体を位置づけている。 AI減速懸念は行き過ぎか AIの消化段階に対する懸念は、最近の取引で半導体銘柄の重しとなっている。懐疑派は、膨らんだ設備投資予算、GPUクラスタの回収期間の長期化、そして推論や企業導入が拡大する前にモデルトレーニング需要が頭打ちになるリスクを指摘する。 反論は、収益構成がまだ変化し始めたばかりだというものだ。トレーニングは最初の波だった。推論、エージェント型ワークロード、オンデバイスAIは、はるかに大きく持続的な第2、第3の波を代表する。これらの波はそれぞれ、ハイエンドアクセラレータから電源管理、アナログ、接続コンポーネントに至るまで、展開ごとに必要なチップ数を倍増させる。 注目の4銘柄 Nvidia — AIコンピューティングの基準点であり続け、競合が模倣に苦戦するソフトウェアの堀(CUDA)を持つ。強気シナリオは、ハイパースケーラーのカスタムシリコンが立ち上がる中でデータセンター成長を維持できるかにかかっている。 Broadcom — カスタムAIアクセラレータ(XPU)とネットワーキングシリコンの主要な受益者。大手クラウドプロバイダーが単一ベンダーへの依存を減らすために独自チップを設計する中、Broadcomはそのトレンドの供給側に位置する。 Advanced Micro Devices — AIアクセラレータにおける主要な商用代替品であり、ワットあたり性能の差を縮め、推論中心のワークロードでシェアを積み増すことを目指すロードマップを持つ。 Marvell Technology — カスタムシリコン、電気光学、データセンター接続性にレバレッジ。コンピューティングとともに拡大する地味な配管部分。 資産クラス別の市場への示唆 株式にとって、このノートは半導体複合企業をトレードではなく中核的なAIエクスポージャーとして保有する根拠を強化する。また、継続的な分散を示唆する。カスタムシリコンとネットワーキングに関連する企業は、製品ラインが狭い企業をアウトパフォームする可能性がある。 債券にとって、読み取りはより微妙だ。持続的な設備投資サイクルは大手テクノロジー発行体の企業信用力を支えるが、同時に電力インフラと公益事業の資金調達に圧力をかけ続ける。そこではデータセンターのエネルギー需要を賄うための起債が増加している。 コモディティにとって、半導体構築は電力集約的かつ材料集約的だ。銅、銀、製造に使用される特殊ガスはすべてこの需要曲線の下流にある。ウランと天然ガス市場は、データセンターの電力調達とますます絡み合っている。 暗号資産にとって、関連は間接的だが現実的だ。AIに隣接するコンピューティングネットワーク、分散型GPUマーケットプレイス、データセンターやエネルギーインフラに紐づくトークンは、同じAIナラティブの高ベータ代理として取引される傾向がある。半導体のセンチメントが改善すると、投機的なコンピューティングテーマの暗号資産が追随することが多い。...

TREE NEWS 編集部 · 2026年9月16日
マクロ

共和党議員、無断のイラン攻撃をめぐり国防長官への弾劾投票を強行

異例の党内挑戦が戦争権限をめぐる公開の審判を強制 TREE NEWS 報道: ケンタッキー州選出の共和党下院議員トーマス・マッシーは火曜日、米国防長官ピート・ヘグセスに対する弾劾条項を正式に提出し、議会の承認なしにイランに対する敵対的軍事行動を命じた権力濫用で非難した。マッシーがこの措置を特権決議として提出したため、下院は2立法日以内に対応する義務があり、党指導部が無期限に棚上げする能力を剥奪した。 弾劾の試みは、ヘグセス自身の政党が支配する議会で失敗する公算がほぼ確実だ。しかし、強制投票により共和党議員は11月3日の中間選挙を前に不人気な戦争について公に立場を取らざるを得なくなる。この政治的コストは手続き上の結果よりも重大になる可能性がある。 何が起きたか マッシーの弾劾条項は、ヘグセスが議会の承認なしにイランに対する敵対的行動を実行したとされる疑惑を中心としており、戦争権限の議論を再び議会政治の中心に押し戻した。2月28日に米国とイスラエル軍がイランへの攻撃を開始して以来、この紛争は有権者の間で不人気のままだ。主に民主党の議員たちは、議会の支持なしにトランプ大統領に敵対行為を終わらせるよう求める決議を繰り返し可決してきたが、これらの措置は戦闘を止めていない。 マッシーは普通の後席議員ではない。イラン戦争とイスラエル支援への長年の批判者である彼は、すでに予備選でトランプ支持のエド・ギャルレイン(元海軍SEAL)に敗れている。ギャルレインの選挙運動はイスラエル支持団体から多額の資金提供を受けていた。彼が故ジェフリー・エプスタインに関連する司法省ファイルの公開を主導した後、トランプとの決別は深まった。再選の圧力がないため、イランに対するマッシーの立場は著しく制約がなくなっている。 国防総省の報道官キングスリー・ウィルソンは電子メール声明で、国防総省は長官のビジョンを支持して団結しており、戦闘員と米国を第一に置くことに引き続き尽力していると述べた。この回答は、イランに関する国防総省指導部の政治的制約についての疑問を静めるにはほとんど役立たなかった。 市場への影響 ここでのヘッドラインリスクは、弾劾の存続よりも、それが示すもの、すなわち進行中の軍事紛争中の与党内の政治的結束の侵食にある。市場はこの種の出来事から3つの経路を価格に織り込む傾向がある。 エネルギーとコモディティ: 戦争はすでに石油輸送を混乱させ、燃料価格を記録的高値に押し上げている。戦争権限が争われているというシグナル、あるいは紛争が拡大または長期化する可能性は、原油に地政学的リスクプレミアムを埋め込む。対照的に、緊張緩和への信頼できる道筋は、石油とガソリン先物を下落させるだろう。 株式: 防衛請負業者は敵対行為の継続から適度な支援を得るかもしれないが、より広範なリスクは消費者向けである。燃料費の高騰は家計予算への課税として作用し、裁量的支出を圧迫し、インフレの不確実性を増大させる。党内不和を増幅する強制投票は政策の停滞の可能性を高め、市場は通常これを中期的にリスク資産にとって軽度のマイナスと読む。 金利とドル: エネルギー主導の粘着性のあるインフレはFRBの緩和経路を複雑にし、長期金利を不安定に保つ。ドルは地政学的緊張の中で安全資産需要を通じて強くなる傾向があるが、財政的および政治的機能不全がその買いを相殺する可能性がある。 暗号資産: デジタル資産は流動性とリスクセンチメントの高ベータ代理指標であり続ける。紛争の激化とより長期にわたる高金利期待は通常逆風となる。緊張緩和やハト派的な再価格設定は、株式とともにビットコインと主要トークンを押し上げるだろう。 投資家にとって重要な理由 世論調査が圧力を増している。月曜日に発表されたロイター/イプソスの調査では、民主党が議会選好で共和党を44%対37%でリードし、戦争開始以来トランプの支持率が下滑している。複数の調査は、共和党が11月に両院の支配を維持するのは難しい道のりに直面していることを示唆している。 その背景の中で、共和党にイラン戦争について公に立場を取らせる投票は、民主党の選挙運動の武器になり得る。この弾劾の珍しい特徴はその起源にある。すなわち、野党ではなく大統領自身の党内からである。 投資家にとって、次の2立法日は重要な2つのことへの窓である。トランプ政権の内部結束と米国・イラン政策の軌道だ。投票集計、あらゆるホワイトハウスの反応、そして石油と燃料価格が反応するかどうかに注目せよ。より広範な紛争または突然の緊張緩和へのポジショニングは非対称な賭けである。そしてこのエピソードは、ワシントンの政治的亀裂が戦場と同じくらい市場を動かし得ることを思い出させる。

TREE NEWS 編集部 · 2026年9月16日
米国株

アナリストがチップ支出の減速はないと見る中、AI株が反発

アナリストがチップ支出の減速はないと見る中、AI株が反発 TREE NEWS 報道: 人工知能関連株が急落後、再び上昇している。著名アナリストの一人は、最近の軟調は持続的な下落の始まりではなく買い場だったと主張している。その根拠は、顧客がAIチップおよび関連インフラの複数年契約を結び続けていることであり、これは需要崩壊の初期段階とは矛盾するパターンだ。 「これは下落の初期段階の姿ではない」とアナリストは指摘し、これらの契約の長期性と規模が、企業およびクラウドのAIコンピュート需要が依然として堅調であるシグナルだと述べた。今回の反発は、AIインフラへの巨額設備投資が持続可能かどうか投資家が疑問視した変動期間を経てのものだ。 複数年契約が重要な理由 複数年の供給契約の意義は、単一四半期の売上を超える。チップメーカーとそのサプライヤーに将来のキャッシュフローの可視性を提供し、突然の受注崖のリスクを減らし、顧客が自社のAIロードマップに十分自信を持ち、何年も先に容量を確保していることを示唆する。投資家にとって、これは物語を循環的な好不況から構造的な構築へと変える。 市場への影響 株式:半導体およびAIインフラ関連銘柄は新たな買い意欲が見込まれる。反発はメガキャップのリーダーから、データセンター拡張の恩恵を受ける二番手サプライヤー、ネットワーキング企業、電力管理企業へと広がる可能性がある。 債券:強いAI設備投資は大手テクノロジー発行体の企業信用を支え、スプレッドをタイトに保つ。ただし、多額の債務による拡張は、リターンが失望に終われば最終的にレバレッジ懸念を高める可能性がある。 暗号資産:分散型コンピュートやGPUネットワークを含むAI関連の暗号資産は、センチメント改善で買いが入る可能性がある。相関は直接的ではないが、リスク選好は波及しやすい。 コモディティ:持続的なチップ需要は銅や銀などの工業金属、およびデータセンターからのエネルギー需要を支える。これはコモディティ市場にとって緩やかな追い風だ。 通貨:米国のテクノロジー主導が続くと、資本流入を通じてドルを支える傾向があるが、その効果は金利差に比べて modest である。 より大きな視点 AI支出をめぐる議論は「もし」から「どれだけ、いつまで」へと移った。複数年契約は減速論への強い反論だが、同時に賭け金も高める。AIのマネタイズが失望に終われば、今は安定に見える長期契約がマージンとフリーキャッシュフローの重荷になり得る。 投資家への重要なポイント 複数年のチップ契約は、需要が短期的な急増ではなく構造的であることを示唆する。 反発は最大手だけでなく、より広範なAIインフラ関連銘柄に恩恵をもたらす可能性がある。 実行リスクに注意:エンドユーザーの採用が減速すれば、長期契約は諸刃の剣となる。 AIサプライチェーン全体への分散投資は、個別銘柄のボラティリティ管理に役立つ。

TREE NEWS 編集部 · 2026年9月16日
マクロ

原油が市場最大の不確実要因に——投資家にとっての意味とは

原油が市場最大の不確実要因に TREE NEWS 報道: 原油価格が再び世界の金融市場全体の方向性を左右しており、投資家も注目している。原油高はインフレ期待を押し上げ、債券利回りに圧力をかけ、安定したエネルギー環境を前提に組み立てられてきた株式投資家の想定を再考させている。今週話題になっている2つのチャートがその物語を語っている。1つは原油の急騰を示し、もう1つは株式・債券・ドルとの連動性の高まりを示している。メッセージはシンプルだ——エネルギーはもはや脇役ではない。主役である。 何が起きているのか 供給側の制約、地政学的リスクプレミアム、底堅い需要が衝突し、原油指標は上昇した。主要輸出国の生産規律、主要航路での長引く混乱、世界の在庫水準の低さが、ほんの数カ月前よりはるかに逼迫した市場を作り出している。ストライキ、制裁、タンカーの航路変更といったあらゆる追加的なリスクが、緩やかな市場よりも大きく価格を動かすようになっている。 過去の原油急騰と異なるのは、その動きが他の資産クラスへ伝わる速さだ。エネルギーは輸送、製造、食料、サービスなどあらゆるものに波及する投入コストである。急速に上昇すれば、コモディティ市場内にとどまらない。 市場への影響 株式:エネルギーコスト上昇は一般消費財、航空、物流、化学のマージンを圧迫する。エネルギー生産者自身は数少ない受益者だが、原油が高止まりすれば指数レベルの利益には逆風となる。成長株やテクノロジー銘柄は特に敏感で、原油高は割引率を押し上げる傾向がある。 債券:原油高はインフレリスクを再燃させ、利回りを押し上げ、債券価格を押し下げる。市場がよりタカ派的な中央銀行の道筋を織り込み始めれば、イールドカーブのスティープ化がより起こりやすくなる。長期デュレーション債が最も影響を受ける。 暗号資産:デジタル資産はますますハイベータのリスク代理資産のように取引されている。原油主導のインフレ懸念が続けば、実質利回りを押し上げることで短期的に暗号資産に圧力がかかる可能性がある。一部の投資家がビットコインをインフレヘッジとして売り込み続けているとしてもだ。予想すべきはボラティリティであり、明確な方向性シグナルではない。 コモディティ:動きは原油だけにとどまらない。ディーゼル、ジェット燃料、天然ガスもしばしば追随し、農業投入財も上昇しうる。広範なコモディティ指数はエネルギーが主導する時にアウトパフォームする傾向がある。 通貨:石油輸出国の通貨は通常堅調になり、輸入依存国——特に欧州やアジアの一部——は交易条件が悪化する。ドルの反応は、FRBが原油高をインフレと見るか成長にマイナスと見るかにかかっている。 投資家にとってなぜ重要か 重要な洞察は、原油が背景変数から先行指標へと移行したことだ。エネルギーが静かなら、投資家は利益、金利、AI主導のナラティブに集中できる。エネルギーが騒がしければ、インフレ、成長、政策に同時に打撃を与えるため、ほとんどすべてを覆い隠す。 これにより特定のリスク群が生じる。長期デュレーションの成長資産に大きく傾斜したポートフォリオや、円滑なディスインフレ経路を前提とするポートフォリオが最も脆弱だ。コモディティエクスポージャー、エネルギー株、インフレ連動債を持つポートフォリオには自然な緩衝がある。 また機会も生む。原油が上昇するとエネルギーセクターの利益は上方修正される傾向があり、統合型メジャーや精製企業は原油相場の初期段階でアウトパフォームすることが多い。トレーダーにとって、原油とクロスアセットのボラティリティの相関上昇自体が注視すべきシグナルだ。 主なポイント 原油はもはやニッチなコモディティの話ではなく、トップクラスのマクロドライバーである。 原油高はインフレを促進し、利回りを押し上げ、株式のバリュエーションを圧迫する。 暗号資産やその他のリスク資産は高いボラティリティで取引される可能性が高い。 エネルギー株とコモディティエクスポージャーは自然なヘッジを提供する。 次の展開に向けて在庫、航路、生産者の政策を注視せよ。 結論:原油が主導権を握り続ける限り、他のすべての市場はそれに合わせて踊る。エネルギーリスクを無視する投資家は自らの危険を冒している。

TREE NEWS 編集部 · 2026年9月16日
マクロ

インフレがペニー貨を殺し、今度はドルに迫る

議会がペニー貨を廃止、インフレが通貨価値を浸食 TREE NEWS 報道: 議員たちは米国ペニー貨(1セント硬貨)の生産を段階的に廃止することを可決し、これをコスト削減策として歓迎した。しかしこの決定は、より深く、より憂慮すべき経済的現実を浮き彫りにしている。持続的なインフレにより、1セント硬貨は事実上無用のものとなったのだ。ペニー貨を無価値にしたのと同じ力が、今度はドルそのものの購買力を着実に浸食している。 米国造幣局は長らく、ペニー貨1枚を製造するのに1セント以上——近年では約2.7セント——を費やしており、製造を続けることは財政的な損失となっている。議会はこの動きを賢明な予算管理として位置づけた。しかし根本的な要因は、官僚的な非効率ではなく、通貨の価値切り下げである。1913年以来、ドルは購買力の96%以上を失った。かつてパン一斤を買えた金額は、今やキャンディバーのほんの一部しか買えない。 市場への示唆:構造的インフレのシグナル 投資家にとって、ペニー貨の消滅は単なる珍事ではなく、2020年以降の市場を規定してきたインフレ体制の症状である。この出来事は、いくつかの重要なマクロテーマを裏付けている: 株式:価格決定力を持つ企業——上昇するコストを消費者に転嫁できる企業——は引き続き有利だ。生活必需品、エネルギー、ヘルスケアなどのセクターはインフレ環境でアウトパフォームする傾向がある。逆に、裁量的支出に依存する企業は、実質所得の停滞により逆風に直面する可能性がある。 債券:持続的なインフレは利回りに上昇圧力をかけ続ける。長期国債は依然として脆弱であり、TIPS(米国債インフレ連動債)や変動金利債の方がより良い防御策となる。連邦準備制度の利下げ経路はデータ次第であり、粘着性のあるインフレの兆候があれば利下げが遅れる可能性が高い。 暗号資産:ビットコインの2100万枚という固定供給量は、フィアット通貨の価値切り下げに対する直接的なヘッジとしての地位を確立している。「デジタルゴールド」に関するナラティブは、ペニー貨廃止のような話がフィアット通貨の構造的衰退を浮き彫りにするときに勢いを増す。供給上限のある資産への関心の再燃が期待される。 コモディティ:金と銀——伝統的なインフレヘッジ——は安全資産としての需要が見込まれる可能性がある。ペニー貨の組成(亜鉛97.5%、銅2.5%)は脚注に過ぎないが、より広範なシグナルは貴金属を支持している。 通貨:ドルの基軸通貨としての地位は依然として揺るがないが、その購買力は下滑り続けている。インフレが目標を上回る一方で成長が減速すれば、ドル指数(DXY)は圧力に直面する可能性がある。 なぜこれが投資家にとって重要か ペニー貨の廃止は、炭鉱のカナリアである。それはインフレが一時的な現象ではなく、現代の金融政策の構造的特徴であることを示している。中央銀行は、デフレの悪循環を避け、債務負担を管理するために、目標を上回るインフレを容認する用意があることを繰り返し示してきた。投資家にとって、これは以下を意味する: 実質リターンは名目リターンよりも重要だ。インフレ率4%の環境でポートフォリオが5%上昇しても、ほとんど勝ちとは言えない。 フィアット建て資産を超えた分散投資が不可欠だ。実物資産、インフレ連動債、および一部の暗号資産はバラスト(安定化要因)を提供できる。 政策リスクは高まっている。インフレが生活水準を浸食するにつれ、価格統制、富裕税、その他の介入を求める政治的圧力が強まる可能性がある。 ペニー貨は死んだ。次はドルが監視リストに載っている。

TREE NEWS 編集部 · 2026年9月16日
マクロ

FRBの利上げは退職貯蓄者にとって「稀な勝利」となり得る — ただしクレジットカードには注意

FRBの利上げは家計にとって諸刃の剣 TREE NEWS 報道: 連邦準備制度(FRB)の政策に関する新たな分析が、現在の引き締めサイクルにおける異例の光明に注目を集めている。すなわち、金利上昇は退職貯蓄者にとって実に「稀な勝利」をもたらす可能性がある一方で、クレジットカード債務の保有コストを静かに押し上げるというものだ。核心的なメッセージは明快である — FRBが政策金利を引き上げると、貯蓄口座、マネー・マーケット・ファンド、短期国債の利回りが上昇する傾向があり、退職者や退職間近の人々にとって、ここ数年で初めて現金から意味のある収入を得る機会が生まれる。 裏面も同様に重要だ。変動金利債務、特にクレジットカードはほぼ即座に再価格設定される。残高を抱える家計にとって、貯蓄利回りを押し上げる同じ政策が月次予算を圧迫し、預金金利上昇の純便益を損なう可能性がある。 実際に何が起きたのか FRBは根強いインフレ環境を航海しており、利上げか据え置きかをめぐる議論は依然として続いている。家計にとっての鍵となるポイントは機械的である。フェデラル・ファンド金利はイールドカーブ全体のアンカーである。これが上昇すると、銀行預金、譲渡性預金(CD)、財務省短期証券に支払われる利息が概ね追随し、リボルビング信用に課される利息も歩調を合わせて上昇する。 退職口座にとって、これは真のプランニング機会を生み出す。かつてほぼゼロのリターンで遊んでいた現金は、今や実質的により高い利回りをもたらす商品に置くことができ、ポートフォリオを取り崩す人々にとってリターン順序リスクに対する緩衝を提供する。 市場への影響 株式:金利上昇は将来収益に適用される割引率を引き上げ、特に長期デュレーションのグロース株やテクノロジー銘柄を圧迫する。バリュー、金融、エネルギーは比較的持ちこたえる傾向があり、銀行は純金利マージンの拡大から恩恵を受け得る — ただし借り手が逼迫すれば信用損失がリスクとなる。 債券:短期国債や変動利付債は、利回りが高く再設定されるにつれてより魅力的になる。長期債は金利が高止まりすれば価格リスクに直面するが、インカム重視の退職者にとって魅力的なクーポンを固定する機会も提供する。 暗号資産:デジタル資産は流動性環境に敏感である。タカ派的なFRBは通常、金融環境を引き締め、投機的資産の重しとなり得るが、ビットコインの「デジタル・ゴールド」ナラティブは通貨安懸念の時期に資金を引き寄せることがある。 コモディティ:金利上昇の一般的な副産物であるドル高は、原油や金を含むドル建てコモディティ価格の上限となりがちだが、地政学的な供給ショックがこの力学を覆すこともある。 通貨:金利差が為替を動かす。タカ派的なFRBは一般に低利回り通貨に対してドルを支え、新興国通貨を圧迫し、海外の輸入コストを複雑化させる。 投資家にとってなぜ重要か 最も重要な洞察は、金利政策は一律に善でも悪でもないということだ — それは家計のバランスシート全体にわたって結果を再分配する。現金中心の配分を持つ貯蓄者は勝ち、変動金利債務を持つ借り手は負ける。この分裂を理解する投資家は、感情的に反応するのではなく、意図的にポジションを取ることができる。 退職者にとっての実践的なプレイブックには、高利回りを捉えつつ流動性を維持するためのCDと国債のラダー構築、クレジットカード残高の見直しと可能な限りでの高コスト債務の借り換え、そして純粋に利回りのために長期債を追いかける誘惑を避けることが含まれる。若い投資家にとって、この環境は規律に報いる。分散された株式へのドルコスト平均法は依然として健全なアプローチだが、資本コストが高いときにはバリュエーションを精査する価値がある。 結論として、FRBの利上げは万能の祝福でも呪いでもない。それは、あなたのお金がどこにあり、何を稼ぎ、借りるのにいくらかかるかを再評価し、貯蓄側の勝利が債務側の損失によって静かに帳消しにされていないことを確認するためのシグナルである。

TREE NEWS 編集部 · 2026年9月16日
マクロ

上院共和党議員がディーゼル輸出禁止を提言、価格が6.27ドルに—なぜ裏目に出る可能性があるのか

上院共和党の有力議員がディーゼル輸出禁止を提言、価格が1ガロン6.27ドルの記録的高値を更新 TREE NEWS 報道: 米国のディーゼル価格が1ガロン6.27ドルの過去最高値に急騰する中、上院共和党の有力議員がディーゼル輸出の禁止というアイデアを公に提言した。国内燃料費を緩和するための劇的な介入策である。この提案は、留出油在庫が危機的に低水準にとどまり、製油所能力が逼迫し、特に欧州や中南米からの米国産ディーゼルに対する世界的な需要が堅調に推移していることを背景にしている。 表面的には単純な話だ。国内のディーゼルをより多く国内に留め、供給を増やし、価格を下落させようというのである。しかしエネルギーアナリストや貿易エコノミストは、この手法が容易に裏目に出る可能性があり、消費者コストを押し上げ、米国が主要輸出国として今や支配している世界の燃料市場を混乱させかねないと警告する。 輸出禁止が機能しない可能性がある理由 第一に、米国は精製品の主要輸出国である。ディーゼル輸出を禁止すれば、国内製油所が完全に吸収できないバレルが滞留し、稼働率を削減せざるを得なくなる。稼働率の低下は、副産物として生産されるガソリン、ジェット燃料、暖房油の生産量減少を意味し、これらの燃料の価格も押し上げる可能性がある。 第二に、輸出禁止は世界の貿易フローを歪める。すでに非ロシア産ディーゼルを必死に確保しようとしている欧州の同盟国は、さらに厳しい供給に直面し、国際価格を押し上げるだろう。それは、輸入原油コストの上昇とドル高を通じて米国に跳ね返り、時間とともに米国の輸出競争力を低下させる可能性がある。 第三に、1970年代の石油ショックやより最近の天然ガス輸出論争など、過去の輸出規制の試みは概して、国内生産の減少や製油能力への投資減少など、意図しない結果をもたらしてきた。 市場への影響: 株式、債券、暗号資産、コモディティ、通貨 株式: バレロ、マラソン・ペトロリアム、フィリップス66などの製油所は、輸出禁止が海外販売能力を制限すれば、マージンが圧縮される可能性がある。逆に、国内ディーゼル価格が下落すれば航空会社やトラック運送会社が恩恵を受けるかもしれないが、その結果は決して保証されていない。 債券: 持続的なエネルギーインフレは連邦準備制度理事会(FRB)をタカ派に保ち、長期国債に圧力をかける可能性がある。ディーゼルコストの急騰はより広範なインフレに波及し、金利見通しを複雑にする。 暗号資産: マクロ不確実性の高まりに伴い、ビットコインやその他のデジタル資産はボラティリティの上昇に見舞われる可能性がある。暗号資産はますますリスクオンの資産として取引されており、エネルギー主導のインフレは代替価値貯蔵手段の主張を強めるか、流動性が逼迫すれば売りを引き起こす可能性がある。 コモディティ: ディーゼル先物はこのニュースで急騰する可能性が高く、原油はまちまちの反応を示すかもしれない。製油所稼働率が低下すれば、天然ガスや暖房油も上昇する可能性がある。 通貨: 米ドルは当初、安全資産への資金逃避で強くなる可能性があるが、輸出禁止が長期化すれば米国のエネルギー信頼性を損ない、ドルを弱めるかもしれない。ユーロやその他のエネルギー輸入国通貨は脆弱なままだ。 投資家への重要なポイント 輸出禁止がガソリン価格を下げると仮定してはならない。 歴史は、そうした介入がしばしば裏目に出て、サプライチェーンの他の部分でコストを押し上げることを示している。 精製マージンを注視せよ。 輸出を制限するいかなる政策措置もクラックスプレッドを圧縮し、製油所の利益を損なう可能性がある。 エネルギーインフレは依然として不確定要素だ。 ディーゼルが記録的高値にある中、FRBは積極姿勢を維持し、債券利回りを高止まりさせ、成長株に圧力をかけるかもしれない。 インフレヘッジを分散せよ。...

TREE NEWS 編集部 · 2026年9月16日
米国株

オラクル、5営業日連続下落 AI関連の反発に乗れず

オラクル株が5日連続下落、AIトレードが分裂 TREE NEWS 報道: オラクル株は火曜日、5日連続で下落した。OpenAIの広範なインフラ構築に関連する半導体メーカーの緩やかな反発には逆行した。この乖離は、投資家が人工知能(AI)トレードを単一の一枚岩の賭けとして扱わなくなっていることを示す最も明確な兆候の一つであり、かつてAI主導のデータセンター需要の代理指標として好まれていたオラクルが、独自の評価軸で再価格設定されていることを意味する。 このソフトウェアおよびクラウドの巨人の株価は、AI熱狂サイクルで蓄積した利益の相当部分をすでに失っている。火曜日の動きは、OpenAIの計算ロードマップに直接エクスポージャーを持つ複数の半導体銘柄が最近の損失の一部を取り戻したにもかかわらず起きた。これは、市場が今日AI収益を計上する企業と、明日のために約束した企業とを区別し始めていることを浮き彫りにしている。 乖離を引き起こしている要因 いくつかの力が働いているようだ: 受注残への懐疑:投資家はオラクルのクラウド受注残、特に少数の非常に大規模なAI顧客に紐づく部分のタイミングと換金可能性をますます精査している。集中リスクは諸刃の剣であり、好調な四半期には成長の見栄えを良くし、センチメントが悪化すると疑念を増幅させる。 設備投資への不安:オラクルの積極的なデータセンター拡張は重い資本支出を伴い、フリーキャッシュフローを圧迫し、同じ構築を賄うためにはるかに多くの営業キャッシュフローを生み出すハイパースケーラーとの比較を招いている。 セクター・ローテーション:資本は、より即時のAI収益可視性を持つ半導体メーカーや電力・公益事業銘柄に流れており、AIを間接的にマネタイズするエンタープライズソフトウェア銘柄はより大きな格下げ圧力にさらされている。 バリュエーションのリセット:熱狂的な上昇の後、オラクルの倍率は実行のミスに対してほとんど余地を残しておらず、需要正常化の兆候があれば脆弱になっている。 市場への影響 この読み取りは単一のティッカーをはるかに超えて広がる。AIトレードが広範なベータではなく差別化の段階に入っているなら、以下を予想すべきだ: 株式:勝者と敗者がより鮮明に分かれる。確認された受注を持つ半導体・ネットワーキング銘柄は、AI収益が後半に偏っているソフトウェア・サービス企業よりも持ちこたえる可能性がある。リーダーシップが狭まると、指数レベルのボラティリティが上昇する可能性がある。 債券:投機的なAI関連株式から質へのローテーションは、限界的に米国債を支える可能性があるが、マクロデータと中央銀行政策が依然として支配的な要因である。 暗号資産:デジタル資産はAIやテクノロジー銘柄とともに高ベータの流動性代理として取引されてきた。AIトレードの持続的な縮小はリスク選好の源泉の一つを除去する可能性があるが、暗号資産独自の触媒(ETFフロー、規制の明確化)が支配するかもしれない。 コモディティ:データセンター構築は電力需要が大きい。ハイパースケーラーの設備投資が減速すれば、電力、天然ガス、銅の需要期待が軟化する一方、構築が続けばこれらの買い気配は堅調に保たれる。 通貨:狭くテクノロジー主導の米国株のリーダーシップは歴史的に堅調なドルと一致してきた。AIトレードの広がりは、そのダイナミクスを緩やかに軟化させる可能性がある。 投資家にとってなぜ重要か ここでの教訓は、「AI」はもはやそれ自体で十分な投資テーゼではないということだ。サイクルが成熟するにつれ、市場は物語から数字へと移行している——受注残の質、キャッシュ転換、設備投資の規律、顧客集中度。すべてのAI関連銘柄を交換可能と見なしていた投資家は、今や具体的な内容を引き受けることを求められている。 ポートフォリオ構築にとって、これはバランスを主張する:可視性の高いAIインフラ銘柄と、AIが約束ではなく真の利益貢献者である銘柄を組み合わせることだ。また、決算説明会での警戒も主張する。そこでは、経営陣の受注や設備投資に対するトーンが、見出しのAIパートナーシップよりも重要になるだろう。 主なポイント オラクルの5日間の下落は、AIトレードが崩壊しているのではなく断片化していることを示す。 受注残の質、設備投資負担、顧客集中度が新たな戦場である。 株式間の分散拡大が予想され、債券、暗号資産、コモディティ、ドルに波及効果がある。 セクター・ベータではなく銘柄選択が、ここからのAIリターンを定義するだろう。

TREE NEWS 編集部 · 2026年9月16日
米国株

ダウ平均、2008年以来最悪の9月初旬10営業日を記録——季節的な弱さが響く

ダウ平均、2008年以来最悪の9月序盤 TREE NEWS 報道: ダウ・ジョーンズ工業株平均は、9月の最初の10営業日で2008年以来最も弱いパフォーマンスを記録した。この期間は、深刻な市場ストレスと同義語となっている。優良株指数の月初からの下落により、9月は下落基調となる見通しで、米国株にとって歴史的に9月が年間で最悪の月となってきた季節性パターンをなぞる形となっている。 この動きは孤立した出来事ではない。S&P 500はほぼ1世紀にわたり、9月の平均リターンがマイナスとなっている。トレーダーはこの現象を、ポートフォリオのリバランス、税務上の損失確定(タックスロス・ハーベスティング)、そして夏場の閑散期後に機関投資家のリスク削減が加速することの組み合わせに起因するとしばしば指摘する。2025年の特徴は、下落の速さと広がりにあり、循環株やテクノロジー比率の高い銘柄がディフェンシブ銘柄よりも厳しく打撃を受けている。 売りを促している要因 複数の力が株式市場に下押し圧力をかけている。第一に、マクロ経済の背景は依然不透明であり、投資家はインフレと労働市場の冷え込みに関する混在したシグナルを引き続き分析しており、金利の道筋は不透明なままだ。第二に、秋に向けたポジションはメガキャップ・テクノロジーやAI関連銘柄に偏っており、市場は利益確定売りに対して脆弱になっている。第三に、9月初旬はトレーディングデスクが夏休みから戻り、年末目標に向けてリバランスするため、流動性が薄くなりがちだ。 金利の不確実性:インフレや雇用に関するあらゆる追加データが利下げ期待を動かし、ひいては株式のバリュエーションに影響を与える。 集中リスク:一握りのメガキャップ銘柄が指数リターンのはるかに大きな割合を占めるため、これらの銘柄の弱さが市場全体を引きずる。 季節性:9月の歴史的な実績が、トレーダーの間で自己強化的な警戒感を生み出している。 資産クラス別の市場への影響 株式:9月の弱いスタートは、特にS&P 500が主要なテクニカルサポート水準を下回った場合、より広範な調整の可能性を高める。小型株や高バリュエーションの成長銘柄が最も影響を受けやすく、公益、生活必需品、ヘルスケアはディフェンシブ・ローテーションの加速によりアウトパフォームする可能性がある。 債券:売りがインフレ懸念ではなく成長懸念によるものであれば、投資家が安全を求めて米国債が上昇し、利回りが低下する可能性がある。しかし、懸念が連邦準備制度(FRB)を据え置きにさせる粘着性のあるインフレであれば、債券は株式とともに苦戦するかもしれない——2022年に見られた相関関係の崩壊の再現だ。 暗号資産:デジタル資産はリスクセンチメントと歩調を合わせて取引される傾向が強まっている。株式の持続的な下落はビットコインとイーサリアムに圧力をかける可能性が高いが、暗号資産固有の要因——ETFフロー、規制の動向、半減期サイクルの力学——が一時的に乖離させることもある。 コモディティ:成長への懸念は銅などの産業金属の重しとなる一方、金は安全資産需要から恩恵を受ける可能性がある。原油はOPEC+の供給政策と世界成長に紐づく需要懸念の間で板挟みとなっている。 通貨:ドルは通常リスクオフ局面で強くなり、新興国通貨や豪ドルのようなコモディティ連動通貨に圧力をかける。円はキャリートレードの巻き戻しが起きれば上昇する可能性がある。 投資家にとってこれが重要な理由 季節性だけでは売りの理由にはならないが、既存の脆弱性を増幅させる。鍵となる問いは、これが進行中の強気相場における通常の押し目なのか、それともより重大な事態の始まりなのかである。投資家は3つの点を注視すべきだ。インフレと雇用データの軌道、連邦準備制度のコミュニケーションのトーン、そしてクレジット・スプレッドが拡大し始めるかどうか——より深いストレスの典型的な初期警告サインである。 長期投資家にとって、9月の弱さは歴史的に、撤退のシグナルよりも買い場となることの方が多かった。しかし、いくつかのセグメントでバリュエーションが依然として高い中、ポジションサイジングと分散に関する規律はかつてないほど重要である。いくらかの待機資金を確保し、変動の激しい局面でレバレッジを避けることが賢明だ。 主なポイント ダウ平均の2008年以来最悪の9月序盤は、季節性、金利の不確実性、偏ったポジションの混合を反映している。 成長懸念が強まれば、ディフェンシブ・セクターと米国債がアウトパフォームする可能性があり、暗号資産と循環株が最もリスクにさらされる。 これが押し目なのか、より深い下落なのかを見極めるために、インフレデータ、FRBのガイダンス、クレジット・スプレッドを注視せよ。 季節的な弱さはそれ自体が売りシグナルではないが、警戒、分散、流動性の確保を促す。

TREE NEWS 編集部 · 2026年9月16日
マクロ

帯状疱疹ワクチン「シングリックス」が長寿と認知症発症遅延に関連か、新研究が示唆

帯状疱疹ワクチンは長生きと認知症遅延の秘密なのか? TREE NEWS 報道: 帯状疱疹の予防に用いられる組換え帯状疱疹ワクチン「シングリックス」が、本来の適応をはるかに超える便益をもたらす可能性を示唆する科学的研究が増えている。複数の研究は現在、このワクチンが心血管疾患のリスクを低減し、認知症の発症を遅らせる可能性があり、高齢者に健康な人生を数年延ばすかもしれないと示している。医学雑誌で取り上げられ、研究者の間で関心を集めているこれらの知見は、成人の予防接種プログラムとその広範な公衆衛生上の意義の再評価を促している。 科学が示すこと 研究はいくつかのメカニズムを指摘している。帯状疱疹は、水痘を引き起こすのと同じウイルスである水痘・帯状疱疹ウイルスの再活性化によって引き起こされる。この再活性化は炎症と関連しており、炎症は心血管疾患と認知症のような神経変性疾患の両方で役割を果たすことがますます理解されている。帯状疱疹を予防することで、シングリックスは全身性炎症とその下流の影響を減らす可能性がある。観察研究では、ワクチン接種を受けた人は受けていない人に比べて心筋梗塞、脳卒中、認知症の診断率が低いことがわかっている。相関は因果関係を証明しないが、異なる集団での知見の一貫性は医学界の注目を集めている。 市場への影響 これらの知見がさらなる無作為化比較試験を通じて検証されれば、市場への影響は複数のセクターにわたって大きくなる可能性がある。 医薬品: シングリックスの製造元であるGSKは、特に保健当局が推奨をより若い年齢層に拡大した場合や、ワクチンがより広範な予防効果を持つことが示された場合、ワクチン需要の増加を見る可能性がある。これは収益を押し上げ、製造能力の拡大につながる可能性がある。 医療と保険: 保険会社や政府の健康プログラムは、ワクチンをより広くカバーするよう圧力に直面するかもしれない。前払い費用は増えるが、心血管疾患と認知症ケアの削減による長期的な節約がこれらの費用を相殺し、予防ケアの費用便益分析を再形成する可能性がある。 バイオテクノロジーと診断: アルツハイマー病や認知症の診断に焦点を当てる企業、および抗炎症療法を開発する企業は、炎症と神経変性の関連が注目されるにつれて、投資家の関心が高まる可能性がある。 長期ケアとシニア住宅: 認知症の発症遅延は短期的には長期ケア施設の需要を減らすかもしれないが、寿命の延長は後に全体的な需要を増やすかもしれない。これはシニア住宅に焦点を当てた不動産投資信託(REIT)にとって複雑な見通しを生み出す。 平均寿命と年金: より長く健康な人生は、より短い退職期間を前提に価格設定してきた年金制度や年金プロバイダーに負担をかける可能性がある。これは確定給付型プランのコスト増加と長寿リスク移転商品の需要増加につながる可能性がある。 より広い経済的文脈 認知症を遅らせ心疾患を減らす、広く利用可能で比較的安価な介入の可能性は、公衆衛生において稀な機会である。認知症ケアの費用は、直接的な医療費と非公式な介護の両方で莫大である。発症を数年でも遅らせるものは、実質的な経済的節約をもたらす可能性がある。投資家にとって、これは治療だけでなく予防医療の革新を注視することの重要性を強調している。免疫学、循環器学、神経学の交差点は、投資の肥沃な土壌になりつつある。 投資家向けの重要ポイント シングリックスおよび類似ワクチンに関する規制とガイドラインの更新に注意する。推奨の拡大は大幅な数量成長を促す可能性がある。 医療費構造への長期的な影響を考慮する。慢性疾患の負担を減らす予防的介入は費用対効果が高く、支払者と政府に利益をもたらす可能性がある。 炎症と神経変性に取り組むバイオテク企業を監視する。両者を結びつける科学は強化されており、成功した治療法は非常に収益性が高い可能性がある。 人口動態の変化に注意する。寿命の延長は年金基金、保険会社、退職計画に影響を与える。前提の調整が必要かもしれない。 ヘルスケア内で分散する。この話は、もともと単一の疾患を目的としたワクチンなど、予期しない場所から価値が生まれる可能性を浮き彫りにしている。 まだ初期段階であり、さらなる研究が必要だが、一般的なワクチンが健康寿命を有意に延ばす可能性は、あらゆるセクターの投資家が無視すべきではない進展である。ここでの科学と経済の交差点は強力であり、市場への影響は数ヶ月ではなく数年にわたって展開する可能性が高い。

TREE NEWS 編集部 · 2026年9月16日
マクロ

FRB利上げ迫る:市場にとって本当の懸念は一回の動きではない理由

FRBの予想される利上げは全体像ではない TREE NEWS 報道: 投資家は水曜日に連邦準備制度理事会(FRB)が政策金利を引き上げると広く予想しているが、利上げ自体がウォール街に不安を引き起こしているわけではない。本当の懸念は、この動きが示すシグナル、つまり今後数ヶ月にわたり株式、債券、暗号資産、コモディティ、通貨に重荷となる可能性のある、より積極的な引き締めサイクルの始まりかもしれないということだ。 FRB当局者は数週間前から利上げを示唆してきたため、決定はほぼ織り込まれている。今重要なのは、政策声明のトーン、更新されたドットプロット、そしてジェローム・パウエル議長の記者会見だ。FRBがインフレを予想以上に粘着質と見ている、あるいは物価を下げるために景気後退を容認する用意があるというほんの少しの示唆でも、リスク資産の急激な再価格設定を引き起こす可能性がある。 何が起きたか 連邦公開市場委員会(FOMC)は2日間の会合を終え、フェデラルファンド金利の引き上げを発表すると予想されている。これは、2%の目標を上回り続けているインフレを冷ますための中央銀行の取り組みにおける最新のステップとなる。市場はすでに利上げの可能性に適応しているが、議論は金利がどこまで上がり、どのくらいの期間そこに留まるかに移っている。 FRBの以前のコミュニケーションは、データ依存のアプローチを強調していた。最近の経済データ — 底堅い労働市場や持続的なサービスインフレを含む — は、政策立案者に一時停止する理由をほとんど与えていない。同時に、信用状況の引き締まりと世界成長の鈍化が展望を複雑にしている。 市場への影響 株式: 最近の株価上昇は、FRBが利上げサイクルの終わりに近づいているとの期待によるものだ。FRBがさらなる利上げを示唆すれば、テクノロジー、不動産、一般消費財など金利感応度の高いセクターが圧力を受ける可能性がある。バリュー株やディフェンシブ銘柄がアウトパフォームするかもしれない。タカ派的なサプライズはドルを強化し、多国籍企業の利益を傷つける可能性もある。 債券: FRBがより高いターミナルレートを示唆すれば、短期国債利回りは上昇する可能性が高い。すでに逆転しているイールドカーブは、長期金利が成長懸念に適応するにつれてさらにスティープ化する可能性がある。債券投資家は、将来の利上げペースの手がかりとしてドットプロットを注視すべきだ。 暗号資産: デジタル資産はマクロ流動性条件にますます敏感になっている。タカ派的なFRBは、リスク資産と連動して取引されてきたビットコインとイーサリアムに圧力をかける可能性がある。しかし、暗号資産市場はETFフローやネットワークアップグレードなどの特異的要因から支援を見出すかもしれない。実質利回りの持続的な上昇は逆風となるだろう。 コモディティ: ドル高と金利上昇は通常、特に金と銅などのコモディティに重荷となる。供給制約が続けば原油はより底堅いかもしれないが、成長鈍化による需要懸念が上昇を抑える可能性がある。農産物はFRB政策の影響を受けにくいかもしれない。 通貨: FRBが他の主要中央銀行よりもタカ派であれば、ドルは強化される可能性がある。ユーロと円はさらに弱まるかもしれず、新興国通貨は資本流出に直面する可能性がある。ハト派的なサプライズはこれらの動きを逆転させるだろう。 投資家にとってなぜ重要か 重要なポイントは、FRBの決定は利上げ自体よりも今後の道筋に関するものだということだ。投資家は3つのことに焦点を当てるべきだ: ドットプロット: 当局者は今年と来年にさらに何回の利上げを予想しているか? パウエル議長のトーン: 彼は過少行動のリスクと過剰行動のリスクのどちらを強調するか?...

TREE NEWS 編集部 · 2026年9月16日
米国株

SpaceXのスターシップ、軌道テストへ:市場への意味とは

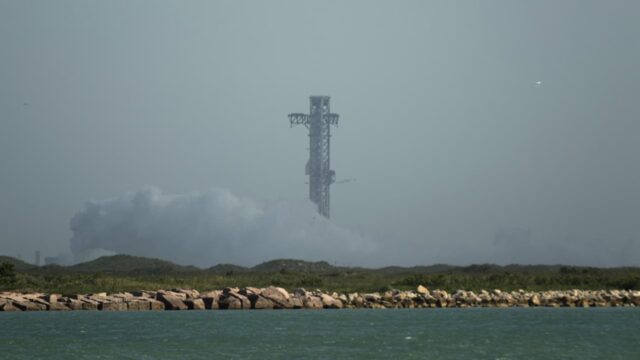
SpaceXのスターシップ、軌道テストへ:市場への意味とは TREE NEWS 報道: SpaceXは来週、スターシップロケットを約10時間の飛行で地球を6周させる準備を進めている。これは、宇宙旅行と衛星展開を革新するという同社の野心的な計画にとって重要なマイルストーンとなる。テスト飛行が成功すれば、完全再使用可能なロケットシステムにとって大きな前進となり、打ち上げコストの削減と月・火星へのミッション実現を目指すSpaceXの目標の中核をなす。 なぜこれが重要か スターシップは単なるロケットではない。いくつもの重要な事業を支える要となる存在だ。NASAはアルテミス計画の月着陸船としてスターシップを使用する契約をSpaceXと結んでおり、このロケットは世界的なブロードバンドインターネットを提供する次世代スターリンク衛星の展開にも不可欠である。軌道テストの成功は、SpaceXの技術力と契約上の期限を守る能力への信頼を高め、将来的に数十億ドルの収益を引き出す可能性がある。 市場への影響 SpaceXは非上場企業であり続けているが、その成功や失敗は公開市場全体に波及する。順調なテストは、特殊素材や部品を供給するサプライヤーやパートナーの株価を押し上げる可能性がある。また、商業宇宙セクターの見通しを強め、上場宇宙企業や宇宙探査に特化したETFにとっても追い風となる。逆に失敗すれば、NASAのアルテミス計画のスケジュールが遅れ、宇宙関連株のセンチメントを圧迫し、SpaceXの野心的な打ち上げスケジュールの実現性に疑問を投げかけることになる。 債券市場では、SpaceXの成功が宇宙事業の資本コストに影響を与えうる。実証されたスターシップは認識されるリスクを減らし、SpaceXと同業他社の借入コストを低下させる可能性がある。コモディティ市場では、打ち上げ活動の増加が、航空宇宙製造に使われるアルミニウム、チタン、レアアースなどの需要を刺激するかもしれない。暗号資産市場は、テストが全体的なリスク選好を高めれば波及効果が見られる可能性があるが、その関連性は弱い。 為替市場が直接影響を受ける可能性は低いが、テストの成功は米国の技術的リーダーシップを強化し、間接的にドルを支える可能性がある。より広く見れば、この出来事は、民間宇宙企業が資金調達のために公開市場をますます活用する中で、宇宙と金融の交差点が拡大していることを浮き彫りにしている。 投資家向けの主なポイント 宇宙関連株とETFを注視:スターシップのテスト成功はセクターのセンチメントを高める可能性があり、失敗すれば売りを誘発する恐れがある。 NASAのアルテミス計画を監視:月ミッションの遅延や加速は、請負業者やサプライヤーに影響を与えうる。 コモディティへのエクスポージャーを検討:打ち上げ頻度の増加は航空宇宙素材の需要を押し上げる可能性がある。 リスクセンチメントに注目:宇宙での大きな成功は、暗号資産を含む幅広いリスク資産に波及する可能性があるが、その効果は短命に終わる可能性が高い。 SpaceXが宇宙技術の限界を押し広げる中、投資家は市場全体への波及効果を認識しておくべきだ。今回のテストは、同社だけでなく商業宇宙産業全体にとって極めて重要な瞬間である。

TREE NEWS 編集部 · 2026年9月16日
規制

クラリティ法案が上院採決で否決、暗号資産の看板法案が停滞する中でビットコインが下落

クラリティ法案が上院で否決されビットコインが下落 TREE NEWS 報道: 米上院は火曜日、クラリティ法案の審議を進めることに失敗し、暗号資産業界の旗艦となる市場構造法案を前進させるために必要な60票に届かなかった。反対票が積み上がるにつれてビットコインは下落したが、その下落はパニック売りに陥ることなく秩序立ったものにとどまった。 デジタル資産に対する証券規制と商品規制の監督範囲をより明確に線引きすることを目的としていたこの法案は、今サイクルにおけるこのセクターにとって立法上の確実性を得る最良の機会として広く位置づけられていた。その停滞により、市場参加者は米国の暗号資産政策を何年にもわたって規定してきたのと同じ曖昧なルールブックを引き続き手探りで進むことになる。 なぜこの採決が重要なのか クラリティ法案は、どのトークンをどの機関が管轄するかをめぐるSECとCFTCの間の長年にわたる管轄権争いを解決するために設計されていた。取引所、トークン発行体、機関投資家の配分担当者にとって、この曖昧さは持続的なコンプライアンス上の頭痛の種であり続けており、一部の企業が事業をオフショアに維持してきた理由でもある。 市場の反応:ビットコインの押し戻しは限定的であり、トレーダーが採決前に政治リスクを織り込んでいたことを示唆している。 セクターへの影響:取引所とトークン発行体は、上場および登録要件に関する不確実性に引き続き直面する。 タイミング:この失敗により、意味のある市場構造の枠組みはさらに先送りされる。 業界への影響 この後退は、過去2回の選挙サイクルにわたってワシントンに数百万ドルを注ぎ込んできたロビー活動の推進にとって打撃である。暗号資産企業は、明確なルールがなければイノベーションはEU、シンガポール、UAEのような、ライセンス制度により迅速に動いてきた管轄区域へ移ってしまうと主張してきた。 それでも、デジタル資産市場全体の反応は際立って冷静だった。この落ち着きは、立法上の出遅れに慣れ、キャピトルヒルのあらゆる後退をもはや存亡に関わる出来事として扱わなくなった、成熟した投資家層を反映している。 次に何が起こるのか 今や関心は、修正版が超党派の支持を集められるかどうか、あるいは業界が包括的な見直しではなく、ステーブルコインのルール、税務上の扱い、または的を絞った執行上の救済を狙う寄せ集めの戦略へと方向転換するかどうかに移っている。今のところ、世界最大の資本市場における規制の明確化への道筋は依然としてかつてないほど争われており、暗号資産市場はワシントンからの見出しで取引を続けるだろう。

TREE NEWS 編集部 · 2026年9月16日
規制

クラリティ法が上院で停滞、暗号資産市場構造法案が重要な採決で否決

クラリティ法が上院で停滞、暗号資産市場構造法案が重要な採決で否決 TREE NEWS 報道: デジタル資産の連邦市場構造の枠組みを確立することを目的とした待望の法案であるクラリティ法は、上院で審議を進めるのに十分な票を確保できず、米国の暗号資産業界は長年求めてきた規制の明確化を得られないままとなった。 何が起きたのか 手続き上の採決は、法案を進めるために必要な60票の閾値に達せず、事実上法案は停滞した。この法案は、証券取引委員会(SEC)と商品先物取引委員会(CFTC)のそれぞれの監督役割を明確にし、暗号資産取引所やトークン発行者のための登録経路を創設することを目指していた。 正確な票数はすぐには入手できなかったが、この結果はデジタル資産の規制方法をめぐる根強い党派対立を浮き彫りにしている。支持者は法案が待望の確実性をもたらすと主張した一方、批判者は投資家保護や分散型金融(DeFi)プロトコルの扱いについて懸念を表明した。 業界への影響 この失敗は、ワシントンでのロビー活動に数百万ドルを費やしてきた業界にとって重大な後退である。明確な連邦の枠組みがなければ、暗号資産企業は州ごとの規制の寄せ集めや、ゲイリー・ゲンスラー委員長の下で執行による規制アプローチを進めてきたSECの執行措置に引き続き直面することになる。 不確実性が続く: 連邦法を推進してきたCoinbaseやKrakenなどの取引所は、法的曖昧さの中で運営を続けることになる。 DeFiへの影響: 分散型プロトコルは、法的なガードレールがなければ規制の過剰介入に対して脆弱なままである。 イノベーションの流出: 一部のプロジェクトは、MiCAの下のEUやシンガポールなど、より明確なルールを持つ地域への移転を加速させる可能性がある。 選挙の争点: 法案の崩壊により、2024年の選挙を前に暗号資産政策が選挙戦の争点として浮上する。 今後の見通し 上院指導部は修正案の形で法案の復活を試みる可能性があるが、先行きは不透明である。当面、SECは執行主導のアプローチを続けると予想され、州の規制当局が独自の枠組みで空白を埋める可能性がある。暗号資産業界にとって、世界最大の市場における規制の明確化を待つ時間はさらに長くなった。

TREE NEWS 編集部 · 2026年9月16日
規制

CLARITY法、上院で停滞 Circle株が11%下落

CLARITY法、上院の壁を越えられず TREE NEWS 報道: 暗号資産の市場構造に関する法案として注目されていたCLARITY法は、火曜日、米国上院で審議を進めるために必要な60票に届かなかった。この手続き上の敗北により、デジタル資産の連邦枠組みを確立するための最も重要な試みの一つが停滞し、多くの市場参加者が今会期に期待していた規制の明確化は得られないままとなった。 USDCステーブルコインの発行体であるCircle Internet Financialは、法案の失敗が暗号資産関連株に波及する中で、株価が11%下落した。この売りは、上場暗号資産企業がワシントンの立法スケジュールにいかに直接的に結びついているかを反映している。 なぜこの投票が重要か CLARITY法は、証券と商品の監督の境界をより明確に引くことを目的としていた。この区別は、SECが近年積極的な執行措置を開始して以来、業界を悩ませてきた。上院の60票の閾値はどの法案にとっても高いハードルであり、2024年の選挙サイクルが近づくにつれ、暗号資産政策はますます党派色を強めている。 法案がなければ、業界は機関のガイダンス、裁判所の判決、州レベルの規制の寄せ集めに依存し続けることになる。この不確実性は、トークンの上場からCircleのようなステーブルコイン発行体の銀行提携に至るまで、あらゆるものに重くのしかかる。 市場への影響 ステーブルコイン発行体:Circleのビジネスモデルは、USDCが決済および清算資産として規制上受け入れられることに依存している。立法の遅延により、長期的なコンプライアンスコストは不透明なままとなる。 取引所:CoinbaseやKrakenのようなプラットフォームは、法定ルールではなく執行リスクの下で運営を続けている。 機関投資家資本:資産運用会社や銀行は、規制の曖昧さを傍観を続ける理由として繰り返し挙げている。 Circleの株価反応は、公開市場が暗号資産価格の変動だけでなく、立法リスクを織り込んでいることを示している。上院での失敗は単なる政治的な話ではなく、上場暗号資産企業の評価モデルに直接入力される要素である。 今後の展開 支持者は、法案の条項を必須通過法案に付随させようとしたり、将来の会期で復活させようとするかもしれない。しかし、日程は厳しく、今回の投票を沈めた政治力学が急速に変わる可能性は低い。当面、SECとCFTCは執行と規則制定を通じて政策を設定し続けることになり、これはより遅く、より紛争の多い道である。 投資家にとって、メッセージは明確だ。暗号資産規制は依然としてヘッドライン主導のリスクである。連邦枠組みが制定されるまで、Circleのような企業は立法ディスカウントで取引され、より広範な市場は次なる機関投資家採用の波に必要な持続可能な法的基盤を欠くことになる。

TREE NEWS 編集部 · 2026年9月16日
米国株

Coinbase株が一時10%下落して172ドル、暗号資産関連株が圧力にさらされる

Coinbase株、急激なリスクオフの動きで一時10%下落 TREE NEWS 報道: Coinbase(COIN)の株価は9月16日の取引時間中に最大10.12%下落し、172.07ドルに達した。これは暗号資産関連株にとって今四半期で最も顕著な一日の下落幅の一つとなった。この動きは、同社が過去2年間にわたって収益基盤の多様化を進めてきたにもかかわらず、取引所運営会社の評価額がデジタル資産センチメントの変動にいかに密接に連動しているかを浮き彫りにしている。 なぜCoinbaseは依然としてハイベータな暗号資産プロキシなのか Coinbaseは機関投資家から、より広範な暗号資産市場への流動性が高く規制されたプロキシとして広く扱われている。その取引収益は現物取引量と個人投資家の関与に非常に敏感である一方、サブスクリプションおよびサービス部門(ステーキング、カストディ、USDC関連の利息収入)が部分的に緩衝材となっている。リスク選好が冷え込むと、COINは通常、原資産トークンの動きを増幅させる傾向があり、本日の二桁下落もそのパターンに合致している。 収益感応度:純収益の大部分は依然として取引手数料から得られており、取引量が最も重要な変数となっている。 金利環境:ステーブルコイン準備金および顧客現金からの利息収入が重要な利益ドライバーとなっており、COINは部分的に金利サイクルに連動している。 規制上の懸念:米国における政策の不確実性が続き、投資家が支払う用意のある倍率を圧迫し続けている。 機関投資家の資金流入:ETF関連のカストディおよびプライムブローカレッジ活動が構造的な成長層を加えたが、マクロリスクセンチメントとの相関も高めた。 市場全体への影響 大型暗号資産株の一時10%下落は、しばしばデジタル資産複合体全体での広範なリスク削減を示唆する。マイナー、トレジャリー保有企業、暗号資産関連フィンテック銘柄は頻繁に連動して取引される。ポートフォリオマネージャーにとって、COINの動きは、直接トークンを保管することなく暗号資産エクスポージャーに対する機関投資家の需要をリアルタイムで測る指標として機能し得る。 次に注目すべき点 関心は、この売りが一日限りの振るい落としなのか、より深い再価格設定の始まりなのかに移っている。主要な触媒には、現物取引量の動向、米国規制姿勢の変化、および同社の次回決算更新が含まれる。取引量が安定し、金利期待が支援的であり続ければ、この規模の下落は歴史的に買い手を引き付けてきた。しかし、リスクオフ状況が続けば、COINは市場で最も流動性の高い暗号資産ベータ指標の一つとして圧力下に留まる可能性がある。

TREE NEWS 編集部 · 2026年9月16日
AI × Crypto

ビル・ゲイツ氏、AIが富裕層だけに奉仕する可能性を警告、アクセス拡大に10億ドルを拠出

ビル・ゲイツ氏、AIが富裕層だけに奉仕する可能性を警告、アクセス拡大に10億ドルを拠出 TREE NEWS 報道: ビル・ゲイツ氏は、政府がアクセスを広げるための明確なルールを定めなければ、人工知能(AI)が最も富裕な個人や企業のために主に構築されるリスクがあると警告した。この懸念を行動で裏付けるため、マイクロソフト共同創業者はAIアクセスの拡大に向けた取り組みに10億ドルを拠出すると表明し、この技術がどのように統治され分配されるかによって、世界的な不平等を縮めることも深めることもあり得るものだと位置づけた。 核心となる警告 ゲイツ氏の主張は明快だ。意図的な政策介入がなければ、市場のインセンティブがAI開発を最も高い対価を払う顧客へと誘導する。その力学は、最も強力なツールを少数の企業と裕福なユーザーの手に集中させ、学校、診療所、中小企業、発展途上経済を蚊帳の外に置くことになる。同氏の拠出はアクセスプログラムへの資金提供を目的としているが、より大きなメッセージは、慈善活動だけではルールの代わりにはならないという点にある。 暗号資産とAI経済にとってなぜ重要か この警告は、AIとブロックチェーンの融合が進み、アクセスの問題が異例なほど具体的になっているまさにその時に発せられた。 分散型コンピュートネットワークはGPUパワーと推論をオンチェーンで販売し、中央集権的なクラウドプロバイダーに対するより安価な代替手段として自らを位置づけている。アクセスが目的なら、これらのネットワークは、許可不要の市場が本当に参入障壁を下げられるかを試す生きた実験である。 オンチェーンAIエージェントは、取引、トレジャリー管理、データルーティングの自動化にますます使われている。モデルへのアクセスが価格で制限されるなら、これらのエージェントの洗練度はその背後にある資本を反映することになる。 データマーケットプレイスは、貢献者にトークンで報酬を支払うことで、自由にスクレイピングされたデータで訓練されたモデルに対する対抗軸を提供し、価値を生み出すユーザーへの再分配を可能にするかもしれない。 これらのセクターはいずれも、ゲイツ氏が提起した問い、すなわちオープンでトークンによりインセンティブ付けられたインフラが、規制や慈善活動よりも速く広範なアクセスを実現できるのか、という問いに暗黙のうちに答えようとしている。初期の証拠はまちまちだ。分散型コンピュートは依然として中央集権型の容量のごく一部にとどまり、多くのAIトークンプロジェクトは誇大広告を持続的な利用に転換することに苦戦している。 規制かオープンネットワークか ゲイツ氏の政府ルールへの要求は、正式なルール策定をイノベーションの障壁と見なしがちな暗号資産業界の多くが持つ本能と相反する。しかし、両者の立場は完全に対立しているわけではない。モデルの安全性、データの権利、コンピュートへのアクセスに関する明確なルールは、既存のクラウドプロバイダーを固定化するのではなく、許可不要のシステムを許容する形で書かれていれば、分散型の代替手段を排除するどころか正当化し得る。 リスクは、過度に厳格なライセンス制度が、コンプライアンスを負担できる最大手のプレイヤーに有利に働き、小規模なオープンネットワークがグレーゾーンへ追いやられることだ。その結果は、規制という上辺をまとっただけの、まさにゲイツ氏が恐れる集中そのものになるだろう。 今後の見通し 今後12〜24か月が重要な意味を持つ。注目すべきは3点だ。主要な法域がAIへの資金提供や調達にアクセス条件を付けるかどうか。分散型コンピュートおよび推論ネットワークが、トークンのインセンティブではなく有料ユーザーの測定可能な成長を示すかどうか。そして、AIに焦点を当てたデータとモデルのマーケットプレイスが、貢献者に大規模な報酬を支払えることを実証するかどうか。ゲイツ氏は問題を提示し、一つの答えに資金を投じた。暗号資産セクターは、別の答えで並行する実験を進めている。その比較を無視するのは難しいだろう。

TREE NEWS 編集部 · 2026年9月16日
規制

DOJ、Hyperliquidでのインサイダー取引疑惑でRobinhoodのエンジニア2名を起訴

DOJ、Hyperliquidでのインサイダー取引疑惑でRobinhoodのエンジニア2名を起訴 TREE NEWS 報道: 米国ニューヨーク南部地区連邦検事局は、Robinhoodのエンジニア2名、Hefu Chai氏とHuaisong Xiang氏を商品詐欺および電信詐欺の罪で起訴した。両氏は、今後の暗号資産上場に関する機密の非公開情報を利用し、分散型無期限先物取引所Hyperliquidで利益を得る取引を行ったとされている。 検察側は、両氏がRobinhood内部の上場パイプラインへのアクセスを悪用し、トークン発表が公開される前に先回り取引(フロントランニング)を行ったと主張している。本件は、インサイダー取引の法理を分散型デリバティブ取引所に明示的に関連付けた初の刑事訴追の一つとなる。 本件が重要な理由 インサイダー取引の執行はこれまで、株式、そしてより最近では中央集権型の暗号資産取引所に焦点を当ててきた。Hyperliquidはその計算式を変える。完全にオンチェーン上のオーダーブックであり、すべての取引、ウォレット、ポジションが公開されている。この透明性は諸刃の剣だ。市場操作の検出を容易にする一方で、管轄権、意図、そして情報が従来型の証券会社から発信された場合に何が「重要な非公開情報」に当たるのかという新たな問題を提起する。 DOJが商品詐欺の罪で起訴に踏み切ったことは、検察側が無期限先物を——たとえ分散型の基盤上であっても——CFTCの所管範囲内と見なしていることを示唆する。この枠組みは、米国の規制当局がDeFiデリバティブをどう扱うかに長期的な影響を及ぼす可能性がある。 業界全体への影響 上場情報は今やコンプライアンス資産である。取引所や証券会社は、上場前のデータを決算発表と同様の管理体制で扱う必要がある。 オンチェーン監視は成熟しつつある。分析企業は検察側に証拠を提供するケースが増えており、不審なウォレットと起訴の間のギャップは縮まっている。 DeFiは安全な避難所ではない。本件は、仮名ウォレットが米国の刑事責任から行為者を守るものではないことを改めて示している。 Robinhoodはレピュテーションリスクに直面する。従業員の不正行為疑惑の被害者であるとしても、同社は内部アクセス管理について疑問視される可能性がある。 今後の展望 三つの波及効果が予想される。第一に、より多くの暗号資産企業が投資銀行から借用したウォールクロッシング手続きを採用するだろう。第二に、DeFiのフロントエンドは規制リスクを減らすため、KYCとジオフェンシングを加速させる可能性がある。第三に、本件はオンチェーンでのインサイダー取引に対する将来の執行のテンプレートとなり、業界を正式な情報障壁へと押しやる可能性がある。評決——そして量刑——は、従来の詐欺法が分散型市場にどう適用されるかの先例として注視されるだろう。

TREE NEWS 編集部 · 2026年9月16日
マクロ

サウジのパイプライン停止で日量700万バレルが遮断、原油が106ドル突破

原油が4ヶ月ぶりに106ドルを突破 TREE NEWS 報道: 2026年9月16日、サウジアラビアが東西パイプラインを停止したことを受け、ブレント原油が1バレル106ドルを突破し、4ヶ月ぶりの高値を付けました。このパイプラインは、同国の東部油田から紅海の輸出ターミナルまで通常日量約700万バレルを輸送する重要な動脈です。閉鎖により、世界の予備輸出能力のかなりの部分が市場から失われ、既存の中東供給混乱がさらに悪化しています。 これは一日限りの急騰ではありません。フロント月限先物はすでに3営業日連続で上昇しており、カーブのフロントがバックワーデーションに急傾斜しています。これは、紙のポジションではなく現物バレルが上昇を牽引している典型的なシグナルです。 見出し以上にパイプラインが重要である理由 東西パイプラインは、ホルムズ海峡の混乱に対するサウジアラビアの主要なヘッジ手段です。これが停止すると、リヤドは輸出を湾岸から迂回させる能力を失い、ホルムズ周辺でのさらなる緊張激化は、埋め合わせなしに世界供給を直撃することになります。トレーダーはこのテールリスクをオプションのスキューに直接織り込んでいます。 予備能力: OPEC+の実効予備能力は現在、少数の湾岸産油国に集中しており、そのほとんどが同じ輸送チョークポイントに依存しています。 運賃と保険: 湾岸積み出しの戦争危険保険料が急上昇しており、引き渡されるすべてのバレルに第二のコスト層を加えています。 精製マージン: ディーゼルとジェットのクラックは原油自体よりも速く拡大しており、市場が原油だけでなく製品不足を恐れている兆候です。 マクロ伝播:インフレの第二幕 エネルギーはヘッドラインインフレに最も直接的な投入物であり、100ドル超の持続的な上昇は主要中央銀行すべての金利パスを複雑にします。原油がこの水準を四半期維持すれば、コアインフレが冷え込む中でもヘッドラインCPIは再加速する可能性が高いです。これにより政策緩和の期待が後退し、世界の金融環境が再び引き締まります。 暗号資産市場にとって、反応関数は馴染み深いものですが微妙です。実質金利の上昇とドル高は通常、ビットコインを含むリスク資産の逆風となります。しかし、供給主導の石油ショックはインフレ的であり、輸入国では財政拡張的でもあり、歴史的に非主権的な価値貯蔵手段の根拠を強めます。この二つの力は最初の数週間は競合し、市場がショックを一時的か構造的か判断して初めて決着します。 次に注目すべき点 パイプライン再開がメンテナンスとして説明されるか、セキュリティ対策として説明されるか — 後者はより長期の停止を意味します。 OPEC+の緊急コミュニケーション、および真の予備能力を持つ産油国が失われた量を信頼性をもって代替できるかどうか。 ドル指数と米国10年債利回り。これらが原油の動きが暗号資産と株式にどれだけ強く伝播するかを決定します。 現時点では、市場は需要ストーリーではなく地政学的プレミアムを取引しています。この区別は重要です。需要主導の上昇は価格上昇を通じて自己修正しますが、供給主導の上昇は物理的ボトルネックが実際に解消されるまで持続し得ます。

TREE NEWS 編集部 · 2026年9月16日
取材依頼 ご意見