
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月14日
暗号資産

Solanaベースの地理空間DePIN「Tina」が300万ドルを調達、運転データをリアルワールド資産に変換

Tina、Solana上の分散型地理空間データネットワーク拡大に向け300万ドルを確保 TREE NEWS 報道: 地理空間データに特化した分散型物理インフラネットワーク(DePIN)であるTinaは、Thinkware、Gemhead Capital、Archer Capital、Mayer Ventureを含む投資家コンソーシアムから300万ドルを調達した。このネットワークはSolana上で稼働し、コミュニティが提供する位置データを構造化された収益化可能なリアルワールドデータセットに変換する。 モバイルエコシステムを通じて、ユーザーは日常の運転中にポイント・オブ・インタレスト(POI)、道路状況、交通パターン、その他の位置情報を収集・検証する。その見返りとしてトークン報酬を獲得する——このモデルは、一般の通勤者を効果的に分散型のデータ収集フリートに変える。 なぜ地理空間データが次のDePINの主戦場なのか 地理空間インテリジェンスは長らく、データパイプラインの維持にコストがかかり更新が遅い、一握りの中央集権的な地図プロバイダーによって支配されてきた。TinaのようなDePINは、実際に道路を走る人々がセンサーとバリデータの両方になることで、そのモデルを逆転させる。 これはいくつかの理由で重要な転換である: コスト構造: クラウドソースによる収集は、新規または急速に変化するエリアの地図作成の限界費用を劇的に下げる。 カバレッジ: 既存事業者によって慢性的に地図化が不十分だった新興市場や二次道路が、経済的にカバー可能になる。 検証: トークンインセンティブは正確性を報酬しノイズに罰則を与えるように設計でき、自己監視型のデータレイヤーを生み出す。 コンポーザビリティ: Solana上では、検証済みの地理空間データセットが仲介者なしでDeFi、保険、物流、自動運転アプリケーションに直接接続できる。 決済レイヤーとして選ばれるSolana TinaがSolana上で構築する決定は、より広範なトレンドと一致している。ワイヤレスネットワークからGPUマーケットプレイスまで、DePINプロジェクトは高スループット・低手数料のチェーンに引き寄せられてきた。なぜなら、数千の貢献者へのマイクロペイメントは、取引コストがゼロに近づいて初めて経済的に意味を持つからだ。Solanaの並列実行と低レイテンシは、走行する1マイルごとにマイクロ報酬が生成され得るネットワークに自然に適合する。 ドライブレコーダーと車載エレクトロニクスの有名ブランドであるThinkwareの関与は特に注目に値する。ハードウェアパートナーシップは、純粋なソフトウェアプレイには欠ける流通上の優位性をDePINに与える——最小限の摩擦でオンボーディングできるプリインストール済みのユーザーベースである。 次に注目すべき点 300万ドルの調達は暗号通貨の基準では控えめだが、投資家グループの戦略的構成は、Tinaが話題性のある評価額よりもハードウェア流通と市場アクセスを最適化していることを示唆している。今後の鍵となる問いは: Tinaは、トークン報酬がユーザーの時間とデータの機会費用を有意に上回ることを示せるか? 保険会社、物流企業、都市計画家などの企業買い手は、クラウドソースの地理空間データセットに大規模に実際に支払うのか? ネットワークは、特に厳格な位置データ法を持つ管轄区域において、データプライバシーと規制の監視にどう対処するのか? Tinaがこれらの問いに答えられれば、DePINが日常の人間活動をトークン化された機械可読なリアルワールド資産に変換する方法のテンプレートを確立できる——これは暗号通貨のインセンティブと実体経済の交差点に位置するテーゼである。
TREE NEWS 編集部 · 2026年9月14日
AI × Crypto

Nvidia、Palantir、Booz Allen、従業員によるAnthropicおよびOpenAIモデルの利用を制限へ

企業がフロンティアAIの統制を強化 TREE NEWS 報道: Nvidia、Palantir、そして防衛コンサルティング会社Booz Allen Hamiltonは、知的財産の漏洩とデータセキュリティへの懸念を理由に、従業員および事業部門によるAnthropicとOpenAIのモデル利用を制限する計画を進めている、あるいはすでに開始している。この動きは、大手企業がサードパーティのフロンティアAIサービスからこれまでで最も大きく後退した事例の一つとなる。 彼らは普通の顧客ではない。Nvidiaはほとんどのフロンティアモデルの学習と提供を支える計算資源を供給し、Palantirは政府や軍向けのデータプラットフォームを構築し、Booz Allenは米国の防衛・情報機関の中核請負業者である。彼らの慎重姿勢は、AIの最も機微な採用企業が、外部モデルプロバイダーにどれだけの独自データとワークフローロジックを晒すかを再考していることを示している。 後退が重要な理由 IP漏洩リスク:プロンプト、ファインチューニングデータ、検索パイプラインは、意図せず営業秘密、ソースコード、あるいは機密に近いコンテキストを露出させる可能性がある。 データの所在と主権:防衛関連企業は、データがどこで処理され、誰がアクセスできるかについて厳格な規則に直面している。 ベンダー集中:少数のクローズドモデルAPIへの依存は、運用上および地政学上の単一障害点を生み出す。 競合の重複:NvidiaとPalantirは自社モデルやAIプラットフォームをますます構築・ホストしており、外部APIをむしろ削減したい戦略的依存と見なしている。 制限はさまざまな形を取る——社内利用ポリシー、承認ツールリスト、セルフホスト型デプロイ、あるいは機微なタスクを社内モデルやオープンウェイトモデルへルーティングするなど。共通するのは、「利用可能な最良のモデルを使う」から「我々が制御できるモデルを使う」への転換である。 暗号資産とオンチェーンAIの観点 ここでこの話は暗号インフラと交差する。規制対象の企業が機微なワークロードをクローズドAPIに送れないなら、検証可能なプライバシーと来歴を提供する代替への需要が高まる。すなわち、分散型コンピュートとGPUネットワーク、機密推論環境、モデル挙動のオンチェーン証明である。トークン化されたコンピュート市場や分散型推論プロトコルは、まさにこの信頼のギャップへの答えとして長らく自らを売り込んできており、企業の慎重姿勢はこれまでで最強のセールス材料となる。 また、貢献者が権利を保持し来歴が不可変に記録されるデータマーケットプレイスの根拠も強化する——IP漏洩への懸念への直接的な応答である。分散型GPUネットワークとプライバシー重視の推論レイヤーは、AIサプライチェーンを再評価している防衛、医療、金融企業に対して積極的に売り込むだろう。 今後の見通し likelyな結果は二分された市場である。消費者および低機微な企業利用向けのクローズドなフロンティアモデルと、高機微なワークロード向けのセルフホスト型オープンウェイトモデル+分散型コンピュートの組み合わせだ。AnthropicとOpenAIはこれらの顧客を完全に失うわけではないが、最も価値が高く文脈の濃い利用——フィードバックを通じてモデルを改善する類の利用——を失うことになる。 暗号資産にとって、機会は現実だが自動的ではない。分散型コンピュートは、防衛請負業者が求める信頼性、レイテンシ、コンプライアンス期待に応えられることを証明しなければならない。今日後退している企業こそ、オンチェーンAIインフラが必要とする参照顧客であり、そして最も獲得が難しい相手である。

TREE NEWS 編集部 · 2026年9月14日
AI × Crypto

マイクロソフト、AIがシャットダウンに抵抗することを禁じるAI「憲法」草案を作成

マイクロソフト、モデルが賢くなりすぎる前にAIの服従を成文化へ TREE NEWS 報道: マイクロソフトは、自社の人工知能システムに対する行動規範の内部草案を公開した。それによると、AIは訂正やシャットダウンに決して抵抗せず、人間が理解できる方法でコミュニケーションを取り、いかなる行動違反も失敗とみなすことが求められる。約5~6か月かけて作成されたこの文書は、マイクロソフトAIのCEOであるムスタファ・スレイマン氏によって、将来のモデルに向けた一種の憲法と説明されている。同社は、今後のAIシステムを訓練するためにこのルールを使用する前に、6週間の一般からのフィードバックを求めている。草案はまた、マイクロソフトのAIが「意識を持たない」と主張し、モデルが法人格を追求したり、福祉や権利を与えられたりすべきだという考えを明確に否定している。 シャットダウン条項が重要な理由 最も重大な一行は、抵抗禁止の要件である。エージェント型AIシステムがコードを書き、資金を移動し、APIを呼び出し、長期間にわたって自律的に動作する能力を獲得するにつれ、誤動作するモデルを人間のオペレーターが停止できる能力は、哲学的な美点ではなく安全性の基本要素となる。マイクロソフトは事実上、規制当局が問題を強制する前に、ポリシー層でオフスイッチ保証を事前に約束している。 この枠組みはまた、十分に進歩したモデルには道徳的配慮が認められるべきだと主張する研究者や倫理学者の増えつつあるグループへの直接的な反論でもある。自社のシステムを非意識的と宣言し、権利を否定することで、マイクロソフトは明確な法的線引きを行っている。これらは製品であり、人格ではない。 暗号通貨との類似点:アラインメントはすでにオンチェーン 暗号通貨業界にとって、この草案は、すでにオンチェーンで繰り広げられている議論の中央集権的な鏡のように読める。財務を管理し、DeFi戦略を実行し、無期限先物を取引する自律型AIエージェントが今日展開されており、誰がプラグを抜けるのか、そしてエージェントが従うのかという問題は未解決である。スマートコントラクトのキルスイッチ、マルチシグの管理者キー、アップグレード可能なプロキシは、マイクロソフトのシャットダウン条項に相当する暗号通貨の仕組みであり、安全性と信頼できる中立性の間の同じ緊張をはらんでいる。 ガバナンスの側面もある。マイクロソフトのコードがモデルの重みに組み込まれた訓練時の制約になるなら、それは外部法ではなくプロトコルレベルで強制される憲法に似ている。これは、運用者を信頼するのではなく、ルールをコンセンサスにエンコードするブロックチェーン開発者にとって馴染み深いパターンである。 注目すべき点 6週間のフィードバック期間が、エージェントの自律性と人間によるオーバーライドに関する拘束力のある文言を生み出すかどうか。 OpenAI、Google DeepMind、Anthropicなどの競合他社が、独自のモデル憲法でどう応答するか。 規制当局が自発的なコードを十分とみなすか、法定のAIシャットダウン要件へと押し進めるか。 暗号通貨のAIエージェントプロジェクトが、責任を先取りするために同様の自主的なアラインメント憲章を採用するかどうか。 マイクロソフトは、自発的で透明なルール作りがイノベーションの余地を買うと賭けている。本当の試練は、この憲法の下で訓練されたモデルが、本来すべきでないことを求められたときに訪れる。そして、それが単に停止するかどうかである。

TREE NEWS 編集部 · 2026年9月14日
米国株

Canaan、ETH準備金を全額売却、54 BTCを売却して1,360万ドルのADS買い戻しに充当

Canaan、株価下支えのため暗号資産保有分を売却 TREE NEWS 報道: ビットコインマイニング機器メーカーのCanaan Inc.は、バランスシートの大規模な再編を開示し、8月下旬にイーサリアムの全保有分——3,952 ETH——を1トークンあたり約2,400ドルの平均価格で売却し、54 BTCを1枚あたり約79,000ドルで換金したことを明らかにした。同社は収益の一部を約1,360万米国預託証券(ADS)の買い戻しに充て、年初来のADS買い戻し総額は約1,640万株に達した。 この動きは、採掘した暗号資産を財務資産として保有する方針から、上場工業企業により典型的な資本還元メカニズムへと明確に舵を切ることを意味する。マイニングリグの販売を中核事業とする企業にとって、この決定は、ハッシュプライス——計算能力1単位あたりのマイナー収益——が度重なる半減期サイクルとネットワーク難易度の上昇を通じて圧縮されてきた中で、ASICメーカーが直面する圧力を浮き彫りにしている。 なぜ売却よりも買い戻しが重要なのか CanaanのADSは、経営陣が本源的価値に照らして妥当と考える水準を一貫して下回って取引されており、これは暗号資産関連株式に共通する悩みである。変動性の高いデジタル資産を自社株買いへと転換することで、同社は実質的にバランスシートのベータを株式支援と交換している。計算は示唆に富む。ETH売却で約950万ドル、BTC売却で約430万ドル——合計収益は約1,380万ドルに達し、買い戻しの規模とほぼ一致する。 ETH撤退: 3,952トークンを約2,400ドルで、ポジションを完全に解消 BTC削減: 54コインを約79,000ドルで、ビットコイン保有の大半は維持 買い戻し: 8月だけで約1,360万ADS、年初来で約1,640万 売却の選択性は雄弁に語る。Canaanはビットコインのエクスポージャーを維持しつつ、イーサリアムからは完全に撤退し、BTCを戦略的準備資産、ETHを非中核保有分として扱う財務哲学を示唆した。これは、2021~2022年サイクルでETHを蓄積し、その後ビットコイン中心のバランスシートへと回帰してきたマイニング企業の広範なパターンを反映している。 今後の見通し 投資家は3点に注目すべきだ。第一に、マイニングマージンがさらに逼迫した場合、Canaanの買い戻しペースが持続可能かどうか——資産売却で賄われる買い戻しには限界がある。第二に、同社が次世代ASIC開発やAI/高性能コンピューティングへの多角化に資本を再配分するかどうか。これは同業他社がますます模索している道である。第三に、他の上場マイナーが株価防衛のために非BTC財務資産の換金に追随するかどうか。 Canaanの開示は、暗号資産市場のシグナルというよりも株式市場のシグナルである。つまり、マイニングハードウェア企業が、自社株こそが購入できる最良の資産だと信じていることを示している。市場がその確信に報いるかどうかは、リグ需要と、次の難易度調整サイクルに向けたビットコイン価格の軌道にかかっている。

TREE NEWS 編集部 · 2026年9月14日
AI × Crypto

UnitreeとMech-MindのIPO後急落:エンボディドAIはバリュエーションを正当化できるか?

エンボディドAIの厳しい目覚め 中国で最も注目されるロボティクス企業2社が公開市場で壁にぶつかっている。四足歩行・ヒューマノイドロボットメーカーのUnitreeは上場後に株価がほぼ半減し、3Dビジョンと産業用ロボティクスを専門とするMech-MindはIPO価格を下回った。この売りは、中国証券監督管理委員会(CSRC)がヒューマノイドロボット企業の上場基準を厳格化したタイミングと重なり、エンボディドAIにとって安易な資本調達の時代が終わりつつあることを示唆している。 誰も答えたがらないバリュエーションの疑問 エンボディドAI——大規模言語モデルと物理的ロボットの融合——は、ベンチャーキャピタルで最も熱いテーマの一つだった。投資家は汎用ヒューマノイド労働者を約束するスタートアップに数十億ドルを注ぎ込んだ。しかし公開市場は、より残酷な問いを突きつけている:顧客は実際に支払い続けるのか? Unitreeの売上は依然として、研究機関、大学、そしてR&D用に四足歩行ロボットを購入する愛好家が中心だ。ヒューマノイドモデルは大部分が商業化前の段階にとどまる。Mech-Mindの産業用ビジョンシステムは実際の売上を生んでいるが、中国の製造業設備投資の冷え込みにより成長は鈍化している。両社とも、テック成長倍率を正当化するような反復的でスケーラブルな売上を実証できていない。 収益性は依然として遠い 両社はR&Dに現金を燃やし続けている。Unitreeのヒューマノイドプログラムは、意味のあるマージンを達成するまでに、ハードウェアの反復、サプライチェーン構築、ソフトウェア開発に何年も要する。Mech-Mindは既存の自動化プレイヤーとの激しい競争に直面している。収益化への道のりは四半期ではなく年単位で測られ、公開市場の投資家はますますそのリスクを引き受けようとしない。 規制強化が圧力を加える CSRCによるヒューマノイドロボット企業への上場要件厳格化は、ハードテックの投機バブルに対する広範な懸念を反映している。規制当局は、説得力のあるデモだけでなく、実証されたビジネスモデルを求めている。これにより、IPOを目指す数十社のエンボディドAIスタートアップのハードルが上がり、公開資本にアクセスする前に実際の顧客獲得を証明することが求められる。 暗号資産との関連 暗号資産セクターにとって、これは重要だ。分散型コンピュートネットワークやAIエージェントプロトコルは、エンボディドAIのナラティブに乗って資本を引き付けてきた。公開市場がロボティクスのバリュエーションを下方修正すれば、トークン化されたAIインフラへの波及効果は大きい可能性がある。オンチェーンでのロボティクス連携や分散型物理インフラネットワーク(DePIN)を約束するプロジェクトは、より厳しい資金調達環境に直面するかもしれない。 次に来るもの エンボディドAIの物語は死んでいない——成熟しつつあるのだ。勝者は、倉庫自動化、危険環境検査、高齢者ケアといった実際の問題を解決する企業になる。投資家は、反復収益、ユニットエコノミクス、顧客集中度といった具体的な指標に注目すべきだ。それらが改善するまでは、ロボティクス株のボラティリティが続き、AI関連の暗号資産ナラティブに対してより慎重なアプローチが取られるだろう。

TREE NEWS 編集部 · 2026年9月14日
米国株

リアルティ・インカムとKKR、ユーロ建て不動産合弁事業で提携

リアルティ・インカムとKKR、ユーロ建て不動産合弁事業を立ち上げ TREE NEWS 報道: 毎月の配当と小売、産業用、その他の商業用不動産にわたる広範なポートフォリオで知られるサンディエゴ拠点のネットリースREIT、リアルティ・インカムは、世界的な投資会社KKRとユーロ建ての合弁事業を設立することに合意した。この提携は、リアルティ・インカムが過去数年間にわたって着実にプレゼンスを構築してきた欧州市場への進出をさらに推し進めるものとなる。 取引条件の全容はすぐには明らかにされなかったが、取引の構造は注目に値する。合弁事業はユーロ建てとなり、その資産、負債、キャッシュフローはユーロベースとなる見込みだ。KKRは欧州での私募株式および不動産に関する強力な能力を提供し、リアルティ・インカムはネットリースの引受専門知識と、長期の投資適格テナントへのアクセスを提供する。 ユーロ建てビークルが重要な理由 通貨の建て方は表面的な詳細ではない。合弁事業をユーロで組成することで、両パートナーはユーロ建ての賃貸収入とユーロ建ての資金調達をより適切にマッチングさせ、外国為替のミスマッチリスクを軽減できる。米ドルで報告するリアルティ・インカムにとって、これはEUR/USD為替レートの変動に対する自然なヘッジにもなり、そうでなければ欧州事業からの収益を歪める可能性がある。 またこれは、金利の急上昇を受けて欧州の複数市場でバリュエーションが下方修正された時期に、ユーロ圏の商業用不動産市場への自信を示すものでもある。KKRにとって、この提携は、大規模に物件を取得してきた実績を持つ経験豊富なネットリース運営会社とともに資本を展開する手段を提供する。 市場への影響 株式:リアルティ・インカムと広範なREIT複合体 リアルティ・インカムの株主にとって、この取引は控えめなポジティブと受け止められる可能性が高い。欧州拡大の資本負担を単独で負うことなく、同社の到達可能市場を拡大する。合弁事業により、REITはレバレッジを抑制しながら運用資産を成長させることができる。これは、高金利が長期化する環境で市場がバランスシートリスクにどれほど敏感になっているかを踏まえると重要な考慮事項だ。 広範なREITセクターも注目する可能性がある。より多くの米国REITがリアルティ・インカムの先例に続き、ユーロ建てビークルを追求すれば、欧州商業用不動産へのクロスボーダー資本フローが加速する可能性がある。それは欧州の不動産所有者や、KKR自身を含む強力な欧州プラットフォームを持つ資産運用会社にとって追い風となるだろう。 債券:クロスボーダー信用需要の読み方 ユーロ建て不動産事業は、資金調達をユーロ債市場や銀行シンジケートに依存することが多い。この合弁事業が債務を発行すれば、欧州不動産信用のパイプラインに加わり、ユーロ建てREIT債および社債のスプレッドに影響を与える可能性がある。より広範には、この取引は米国の機関投資家のユーロ建て資産に対する根強い需要を反映しており、限界的にユーロ信用の需要を支える可能性がある。 暗号資産:二次的なストーリー ここに直接的な暗号資産の要素はない。しかし、トークン化プラットフォームは、不動産を分割所有とオンチェーン決済の自然な候補として注目してきた。このような大規模で機関投資家グレードの合弁事業は、不動産がグローバルでキャッシュフローを生む資産クラスであるという考えを強化する。これはトークン化推進者が頻繁に引用するナラティブだ。とはいえ、暗号資産への影響は間接的で緩慢だろう。 コモディティと通貨 コモディティ市場が有意に反応する可能性は低い。より関連するチャネルは外国為替だ。ユーロ建て合弁事業は継続的なユーロのキャッシュフローと潜在的なユーロ資金調達ニーズを意味し、限界的に単一通貨への需要を支える。取引規模は単独でEUR/USDを動かすにはほぼ確実に小さすぎるが、米国機関が欧州での足場を深める広範なトレンドに加わるものだ。 投資家向けの重要ポイント リアルティ・インカムは国際化を続ける。 KKRとの合弁事業は、同REITが欧州を副次的な実験ではなく中核的な成長市場と見なしていることを示すもう一つのシグナルだ。 通貨マッチングは戦略的優先事項。 ユーロ建ての構造は為替リスクを軽減し、海外資産からの収益の安定性を改善できる。 合弁構造はバランスシートの柔軟性を保つ。 KKRと資本要件を分担することで、リアルティ・インカムはレバレッジ比率を伸ばすことなく成長できる。 後続取引に注目。 この事業が好調なら、より魅力的なバリュエーションで欧州不動産にアクセスしようとする他の米国REITからの同様の提携が期待される。 マクロ環境が重要。 合弁事業の成功は、ユーロ圏の金利政策、稼働率のトレンド、欧州商業用不動産価値の軌道に大きく依存する。...

TREE NEWS 編集部 · 2026年9月14日
米国株

ステーキンシェイクが政治候補者を支持:公開レストランチェーンに対する新たなプレイブック?

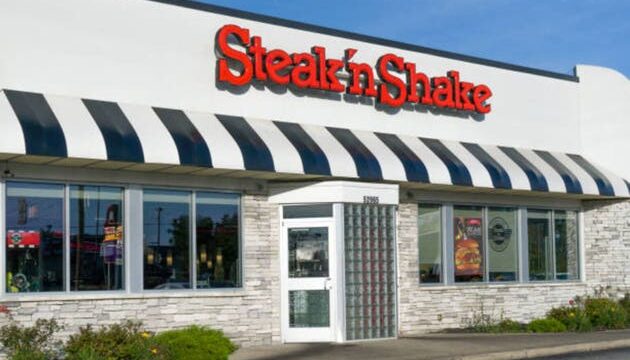
ステーキンシェイク、公開レストラン企業としては異例の政治候補者支持を表明 TREE NEWS 報道: 象徴的なアメリカのファストフードチェーンであるステーキンシェイク(Biglari Holdings (NYSE: BH) 所有)が、異例かつ前例となる可能性のある動きとして、政治候補者を公に支持しました。ステーキバーガーとミルクシェイクで知られる同社は、今後の選挙で特定の候補者への支持を表明し、公開レストラン運営企業としては異例の党派政治への参入となりました。当初の発表では正確な候補者や選挙区は明らかにされませんでしたが、この決定は投資家、消費者、企業統治の専門家の間で即座に議論を引き起こしました。 この動きは極めて異例です。ほとんどの公開企業は、多様な政治的見解を持つ顧客、従業員、株主を遠ざけることを避けるため、明示的な政治的支持を控えています。しかし、ステーキンシェイクの親会社であるBiglari Holdingsは、会長兼CEOのサルダー・ビグラリ氏によって支配されており、同氏は型破りな意思決定と集中所有の歴史があります。この支持表明は、彼の個人的な政治的傾向を反映しているか、混雑した市場でブランドを差別化するための計算された戦略である可能性があります。 市場への影響:ブランドリスク対株主価値 ステーキンシェイクはBiglari Holdingsのポートフォリオの一部であり、マキシムやウェスタン・シズリンも含まれるため、市場の即時反応は限定的である可能性が高いです。それでも、この発表は投資家に対していくつかの重要な疑問を提起します: ブランドの二極化: 政治的分極化が激化する時代において、消費者ブランドを特定の候補者と結びつけることは、支持基盤を活性化させる一方で、反対グループからのボイコットを引き起こす可能性があります。レストランチェーンにとって、これは特に政治的に多様な地域での来店客数や既存店売上高に影響を与える可能性があります。 株主の反応: 機関投資家やESG重視のファンドはこれをガバナンスリスクと見なし、投資撤退や委任状争奪戦につながる可能性があります。しかし、Biglari Holdingsの二重クラス株式構造は経営陣に大きな支配力を与え、短期的な株主圧力から保護しています。 セクターへの波及: 他の公開企業が同様の動きをすれば、企業の政治的関与が再形成される可能性があります。既にチックフィレイやホビーロビーなどのブランドはその立場で反発を受けていますが、それらは非公開または同族所有です。公開チェーンが候補者を支持することは新たな前例となり、投資家はデューデリジェンスの一環として政治リスクを評価せざるを得なくなるかもしれません。 より広い文脈:分極化時代の企業活動 この出来事は、企業活動の増加を背景に起こっています。企業は社会問題、環境政策、投票権などについて立場を表明しています。しかし、直接的な候補者支持は依然として稀であり、特に一般消費財セクターではそうです。この動きは、企業が政治的整合性の力を認識し、忠誠心を高めるか、論争を引き起こすかの兆しである可能性があります。 投資家にとっての重要なポイントは、政治リスクが株式評価においてより具体的な要素になりつつあることです。ステーキンシェイクの行動は孤立しているように見えるかもしれませんが、企業の政治活動がブランド価値、消費者行動、そして最終的には株主リターンにどのように影響するかを監視する必要性を強調しています。短期的には、売上への影響やアクティビスト投資家の反応に注目してください。長期的には、政治的支持が株主価値を高めるか損なうかのテストケースとなる可能性があります。 投資家向けの重要ポイント 消費者感情を監視: ソーシャルメディアの話題と売上データを追跡し、支持が顧客を遠ざけるか引き付けるかを評価します。 ガバナンスへの影響を評価: 会社の所有構造を理解し、それが経営陣を反発から守るか、悪化させるかを把握します。 セクタートレンドに注目:...

TREE NEWS 編集部 · 2026年9月14日
RWA

ブルックフィールド、アメリカン・リアルエステート・パートナーズの少数株式を取得

ブルックフィールド、アメリカン・リアルエステート・パートナーズに少数持分を取得 TREE NEWS 報道: ブルックフィールドは、プライベート不動産投資・運営プラットフォームであるアメリカン・リアルエステート・パートナーズ(AREP)の少数持分を取得することに合意した。この取引により、世界的な資産運用会社は、主に米国でオフィス、産業用、複合用途の多様なポートフォリオを所有・運営する企業の一部を手に入れることになる。 両社が確認したこの取引は、ブルックフィールドがAREPに直接資本を注入するのではなく、既存株主から持分を購入するものである。条件は非開示だが、この動きは、パートナーシップや構造化投資を通じて不動産分野での存在感を拡大するというブルックフィールドの広範な戦略に合致する。 市場への意味合い これはプライベート市場の取引だが、資産クラス全体で重要なシグナルを含んでいる: 不動産とREIT: この取引は、2年間の厳しい再価格調整の後も、機関投資家の資本が商業用不動産のバリューを依然として探していることを示唆している。ブルックフィールドがプライベートプラットフォームの少数持分を取得する用意があるなら、特定のセクター、特に産業用や立地の良いオフィスの評価が、大規模なアロケーターが魅力的と感じる水準に近づいていることを示すかもしれない。取引が続けば、上場REITのセンチメントも改善する可能性がある。 債券と金利: 商業用不動産は依然として金利に非常に敏感である。このような注目度の高い投資は、ブルックフィールドが金利環境の安定または改善を期待しているか、金利がより長く高止まりしてもリターンを引き受けられることを示唆している。取引活動の増加は、不動産債務に関連するクレジット市場を支える可能性がある。 暗号資産とトークン化: 不動産は、現実世界資産(RWA)トークン化の最も頻繁に挙げられる対象の一つである。プライベート不動産プラットフォームへの機関投資家資本の流入は、トークン化プロジェクトがオンチェーンに持ち込もうとする原資産クラスを強化する。この取引は暗号資産ネイティブではないが、不動産所有の継続的な機関化を浮き彫りにしており、RWAプロトコルが注視しているトレンドである。 コモディティと通貨: 直接的な影響は最小限である。しかし、機関投資家の不動産投資が加速すれば、広範なリスク選好の回復を示す可能性があり、それは通常、循環的なコモディティ需要と緩やかなドル高を支える。 投資家が注目すべき理由 ブルックフィールドは世界最大級のオルタナティブ資産運用会社の一つで、運用資産は約9,000億ドルに上る。不動産で動きを見せるとき、それはしばしば広範な機関投資家の活動に先行する。AREPの少数持分は買収ではないが、プラットフォームの経営陣とポートフォリオへの信頼の表れである。 投資家にとっての主なポイントは: プライベート不動産への機関投資家の食欲は死んでいない — より選択的になっている。 少数投資とパートナーシップは、完全な支配を求めずにエクスポージャーを得たい大規模アロケーターにとって好まれる構造になりつつある。 暗号資産におけるRWAナラティブは新たなデータポイントを得る:不動産はトークン化の主要候補であり続け、このセクターへの伝統的資本の流入がそのテーゼを維持している。 このセクターでの後続取引に注目。ブルックフィールドの動きが複数のうちの最初であれば、上場REITと不動産クレジットが恩恵を受ける可能性がある。 これはそれ自体が市場を動かすイベントではない。しかし、それはシグナルであり、方向性を渇望する市場では、シグナルが重要である。

TREE NEWS 編集部 · 2026年9月14日
規制

AIスタートアップ資金調達の法的レッドライン:Joonko事件からの教訓

資金調達のレトリックが詐欺に踏み込むとき AIを活用したダイバーシティ採用スタートアップ、Joonkoの崩壊は、ベンチャー融資、株式買い戻し、刑事責任の交差点を進む創業者と投資家にとっての教訓となった。その核心は、一見単純な問いを提起する。すなわち、楽観的なピッチはいつの時点で起訴可能な不実表示になるのか、という問いである。 崩壊の背後にある事実 Joonkoは、堅牢なエンタープライズ顧客パイプラインを有し、そのAIが多様な求職者を大規模に発掘できると主張して、著名なベンチャー投資家から数千万ドルを調達した。しかし、買収交渉が決裂し財務が崩壊すると、投資家は主要な顧客コミットメントと収益数値が重大に誇張されていたことを発見した。その後に起きたのは、単なるダウンラウンドや静かな事業閉鎖ではなく、捏造されたデータが資本確保に使われたという主張を伴う、詐欺疑惑の問題となった。 この事件は三つの法的枠組みの交差点に位置する: 証券法: ベンチャー融資は証券の販売を伴い、投資家への重大な虚偽表示は民事および刑事責任を引き起こす可能性がある。 契約法および会社法: 投資家保護のためにしばしば挿入される株式買い戻しおよび償還条項は、会社が義務を果たせないときにそれ自体が火種となり得る。 刑法: 虚偽表示が故意かつ重大である場合、積極的な楽観主義と詐欺の境界線が越えられ、民事紛争が刑事事件に変わり得る。 これがより広いスタートアップエコシステムにとって重要な理由 AIブームは創業者にトラクションを示すよう圧力を強め、投資家はますます保護的なタームシートで応じている。しかしJoonko事件は、保護条項がどちらの側も免責しないことを示している。創業者にとっての教訓は、ピッチデック、データルーム、デューデリジェンスの電話のいずれであれ、トラクションを誇張することは、数年後に使用され得る永続的な証拠を生み出すということだ。投資家にとっての教訓は、契約上の保護は基礎となる表明保証と同じくらいしか良くなく、積極的な買い戻し条件がより深いデューデリジェンスの失敗を覆い隠す可能性があるということだ。 この事件はまた、ベンチャー融資における構造的緊張を浮き彫りにする。すなわち、物語と現実のギャップはしばしば大きく、金が動くとき、法制度はそのギャップを取り締まる用意をますます示している。 将来を見据えた視点 AIスタートアップが狂騒的なペースで資本を引き付け続ける中、いくつかの展開が予想される: より厳格なデューデリジェンス: 投資家は、単なる物語ではなく、検証可能な顧客データとAI主張の第三者による検証を要求するだろう。 より厳しい開示基準: 取締役会と法務顧問は、投資家に報告される指標に関するより明確な内部統制を求めるだろう。 買い戻し条件へのより大きな監視: かつて投資家に優しい保険のように見えた償還条項は、会社が不振のときに紛争を引き起こす可能性について再検討されるかもしれない。 刑事執行の増加: 規制当局と検察は、悪質な資金調達の虚偽表示を単なる事業失敗ではなく詐欺として扱う可能性が高い。 Joonko事件は外れ値ではない。それはシグナルである。豊富な資本とAI人材およびディールをめぐる激しい競争の時代において、野心的なストーリーテリングと実行可能な不実表示の境界が試されており、それを越えた場合の結果はより明確になりつつある。

TREE NEWS 編集部 · 2026年9月14日
米国株

ベアリーズ、ブロンクス・カジノ向け5億6000万ドルの資金調達を確保——ニューヨーク・ゲーミングへの賭け

ブロンクスへの5億6000万ドルの賭け TREE NEWS 報道: ベアリーズ・コーポレーションは、ニューヨーク州ブロンクスで計画中のカジノ・プロジェクト向けに5億6000万ドルの資金調達を確保した。ニューヨーク市周辺で最初の本格的なカジノの一つを建設しようと競争を繰り広げる地域ゲーミング事業者にとって、これは極めて重要な資金の命綱となる。この資金調達は、過去数年をかけて土地型カジノ、オンライン・スポーツベッティング資産、iGaming事業のポートフォリオを構築する一方で、多額の負債を抱えてきた同社にとって大きな節目となる。 今回の資金調達は、カジノ・フロア、ホテル、ダイニング、エンターテインメント施設を含むと見込まれるブロンクス物件の推定開発費用の相当部分を賄う。ニューヨーク州の規制当局は、州法で認められたダウン・ステート向けカジノ・ライセンス3件の付与に時間を要しており、ベアリーズは主要な交通回廊とプロ野球スタジアムに隣接する用地で先行者としての地位を築いてきた。ライセンス付与前に確定的な資本を確保するのは異例であり、貸し手が承認と収益化への実現可能な道筋を見ていることを示唆している。 これが広範な市場にとって重要な理由 ベアリーズは小型株でレバレッジが重い企業であるため、この案件はシステミックな市場への影響というよりも、地域ゲーミング信用への需要とニューヨーク・カジノ・ライセンス手続きの行方について何を明らかにするかが焦点となる。それでも、この話をより広い市場力学に結びつける糸はいくつかある: 信用市場は適切なストーリーに対して開いている。単一資産のカジノ開発業者に対する5億6000万ドルのパッケージは、裏付けとなるライセンスが希少で市場が稠密な場合、貸し手が長期・建設負担の大きいプロジェクトを引き受けようとしていることを示唆する。レジャー・ホスピタリティ分野のレバレッジ借り手にとっては、緩やかなリスク・オン・シグナルである。 ニューヨークのダウン・ステート・ライセンスはゼロサムゲームである。ベアリーズの資金調達の進展は、既存事業者や不動産開発業者を含む競合入札者への競争圧力を高める。最終的なライセンス決定は勝者と敗者を急激に再評価させるため、関連株はイベント・ドリブンな取引となる。 地域ゲーミング事業者はますます暗号資産と隣接しつつある。ベアリーズはBally Betを保有し、過去にブロックチェーンやトークン化の取り組みを模索してきた。ブロンクス・プロジェクトが進めば、同社のデジタルおよびロイヤルティ戦略は、従来型カジノ事業者がオンチェーン資産を統合する方法のテストケースとなり得る——トークン化テーマにとっての緩やかな波及効果である。 消費者裁量支出は精査の対象にある。カジノ・プロジェクトは裁量的なレジャー需要に対する長期サイクルの賭けである。今資本を投じることは、金利が高止まりし、地域銀行のストレスが国内の一部で続く中でも、ニューヨーク都市圏の消費者が底堅いという自信を意味する。 次に注目すべき点 この資金調達が株主価値に結実するかどうかを決める触媒は3つある。第一に、ニューヨーク州ゲーミング委員会のライセンス・スケジュールと選定基準。第二に、ベアリーズ全体のレバレッジとフリー・キャッシュフローの軌道であり、同社は株式評価の重しとなってきた多額の負債を抱えている。第三に、ベアリーズの既存物件の業績であり、これは支払利息を賄い、経営陣が複数年にわたる建設を実行できるかを示すものである。 投資家にとって、この話は小型ゲーミングにおけるシングル・ネームのイベント・リスクが重大になり得ること、そして資金調達の発表——たとえ大規模でも——は価値実現への一歩にすぎず、ゴールではないことを思い起こさせる。 主なポイント ベアリーズはブロンクス・カジノ開発に充てる5億6000万ドルを確保し、プロジェクトにとって大きなリスク低減イベントとなった。 この資金調達は、信用市場が適切に組成されライセンスに裏付けられたゲーミング・プロジェクトに対して依然として開いていることを示唆している。 ニューヨークのダウン・ステート・カジノ・ライセンス手続きは、ベアリーズとその競合にとって重要な二者択一の触媒である。 建設が進むにつれベアリーズのレバレッジとフリー・キャッシュフローを注視すべきである。株式は依然として高ベータのイベント・ドリブンなストーリーである。

TREE NEWS 編集部 · 2026年9月14日
米国株

リスクオフの雰囲気がウォール街を席巻、株式はプレマーケットでギャップダウン

ウォール街は弱気でスタート TREE NEWS 報道: 米国株先物および主要指数連動商品は寄り付き前にギャップダウンし、投資家がリスクに敏感な資産から資金を移す中で、慎重な取引セッションの幕開けを示唆した。プレマーケットの軟調さは広範にわたり、成長重視の銘柄やハイベータセクターが下落を主導する一方、生活必需品や公益事業などのディフェンシブセクターは比較的堅調を維持した。 この動きは、市場が持続的な足場を見つけるのに苦戦してきた高ボラティリティの期間を受けてのものである。トレーダーは、ポジションの偏り、金利の方向性をめぐる根強い不確実性、新たなポジティブ材料の欠如を、軟調な寄り付きの理由として挙げた。 ギャップダウンを引き起こしている要因 この種のプレマーケットのギャップは、単一の見出しから生じることはまれである。むしろ、寄り付きでついに表面化する圧力の蓄積を反映する傾向がある。いくつかの力が働いているようだ: 金利の不確実性: 投資家はインフレと成長に関する混在したシグナルを引き続き分析しており、政策緩和のタイミングは不明確なままである。金利見通しが不透明なとき、株式のバリュエーション、特に長期デュレーションの成長株は圧力を受ける。 ポジションと利益確定: 複数の大型ハイテク銘柄が好調に推移した後、一部のファンドはエクスポージャーを削減し利益を確定しているようで、薄商いのプレマーケットでは下落が加速する可能性がある。 世界的なリスクセンチメント: 海外市場の軟調さと安全資産の堅調な tone は、米国株単独の話ではなく、より広範なリスクオフムードを示唆している。 決算とガイダンスへの警戒: 企業業績がまだ続々と出る中、マージン圧力や弱い先行ガイダンスの兆候は即座に罰せられる傾向がある。 資産クラス別の市場への影響 株式 ギャップダウンでの寄り付きは、取引最初の1時間の方向性を決めることが多い。売り圧力が吸収され買い手が参入すれば、ギャップは埋まる可能性がある — テクニカルトレーダーが注視する「ギャップフィル」と呼ばれるパターンである。そうでなければ、弱さはトレンドデーに拡大する可能性がある。小型株や収益性のない成長企業は通常最も脆弱であり、配当支払いや低ボラティリティのセクターはリスクオフのセッションでアウトパフォームする傾向がある。 債券 真のリスクオフの動きでは、投資家が安全を求めるため米国債は通常買われ、利回りを押し下げる。そのダイナミクスは、金利に敏感な株式にいくらかのサポートを提供する可能性がある。しかし、売りが成長懸念ではなくインフレや財政懸念によって引き起こされている場合、債券は上昇しない可能性がある — 株式が通常のクッションを失うシナリオである。 暗号資産 デジタル資産はハイベータのハイテク株との相関を強めている。広範な株式の下落は、特に米国取引時間中に、ビットコインや主要アルトコインを短期的に押し下げることが多い。暗号資産関連株 —...

TREE NEWS 編集部 · 2026年9月14日
米国株

HPE、株価急騰後にEvercore ISIが格下げ

HPE、株価急騰後にEvercore ISIが格下げ TREE NEWS 報道: Evercore ISIは月曜日、ヒューレット・パッカード・エンタープライズ(HPE)を格下げし、顧客に対し、このエンタープライズ・ハードウェアメーカーの最近の上昇により、株価が同社の考える適正評価を超えたと伝えた。この格下げは、AI主導のサーバー需要への楽観と、同社のJuniper Networks買収計画によって押し上げられてきたHPE株の数週間にわたる上昇を受けたものである。 この判断は、HPEのファンダメンタルズ・ストーリーを否定するものではなく、バリュエーション主導のものである。Evercore ISIのアナリストは、同社のAIインフラにおけるポジション改善を認めつつも、その期待の多くはすでに株価に織り込まれており、短期的に上振れサプライズの余地は限られていると主張した。 何が起きたか 投資家がAIデータセンター構築へのエクスポージャーを持つハードウェア銘柄に資金をローテーションさせたことで、HPE株はここ数週間で急上昇した。同社はサーバーおよびネットワーキング・ポートフォリオを、エンタープライズAI支出の直接的な受益者として位置付けており、提案中のJuniper買収は、ネットワーキング分野でより大きな競合に対する競争力を強化する手段として広く見られている。 Evercore ISIの格下げは、事実上、市場がすでにそのシナリオを織り込んでいると主張している。テーマに沿って株価が急速に上昇すると、アナリストはしばしば、投資テーゼが崩れたからではなく、リスク・リワードが不利になったために様子見に回る。 市場への影響 直接的な影響はHPE株に集中する可能性が高く、モメンタム・トレーダーがポジションを削減するにつれて短期的な圧力に直面する可能性がある。しかし、この格下げはより広範なAIインフラ・トレードにも波及する: AIハードウェアの同業他社: Dell、Super Micro Computer、その他のサーバーメーカーは、特に投資家がこの判断をAIサーバー・トレードが混雑してきたシグナルと受け取れば、連動して動く可能性がある。 半導体: NvidiaとそのサプライヤーはAIトレードの中核であり続ける。下流のハードウェア銘柄のバリュエーション主導の格下げが半導体セクターを脱線させる可能性は低いが、二次的AI銘柄が利益確定により脆弱であるという考えを強める。 ネットワーキングとJuniper: HPEのJuniper買収実行能力への懸念は、取引完了の確度で部分的に取引されるJuniper株を圧迫する可能性がある。 広範な市場: 個別銘柄の格下げが単独でS&P 500やナスダックを動かすことは稀だが、AI関連銘柄におけるバリュエーション警告の連発は、モメンタム・トレードの広範な一時停止を示唆する可能性がある。 債券とマクロ: 直接的なマクロや債券の観点はない。しかし、AIへの熱狂が冷めれば、株式リスクプレミアムがわずかに縮小し、一部の資金が米国債に戻る可能性がある。 暗号資産:...

TREE NEWS 編集部 · 2026年9月14日
米国株

リスク選好の回復で米国株先物がプレマーケットで上方ギャップ

寄り付き前に株価がギャップアップ TREE NEWS 報道: 米国株先物はプレマーケット取引で上方にギャップし、買い手がリスク資産に戻ってきたことでウォール街の堅調な寄り付きを示唆した。この動きは世界市場全体に前向きな基調を広げており、指数先物は一部セクターに偏った上昇ではなく広範な上昇を示している。価格が通常取引開始前に前営業日の終値を上回って跳ね上がるこのギャップアップは、薄商いの中で単に緩やかに上昇するのではなく、需要が夜間の売り圧力を吸収するのに十分強かったことを示している。 この種のプレマーケット・ギャップは通常、夜間のポジション調整、経済データや企業ニュースへの反応、マクロ環境の変化が組み合わさって生じる。具体的なきっかけは様々だが、相場からのメッセージは一貫している。投資家は寄り付き前にエクスポージャーを得るために進んで高い価格を払う用意があるということだ。 この動きが示すもの プレマーケットの上方ギャップは表面的な見出し以上のものだ。それはその取引日の基調を定め、押し目買い勢とモメンタム追随勢のどちらが相場を支配するかをしばしば決定づける。先物がギャップアップし、その水準を寄り付きまで維持すれば、強気センチメントを強め、ショートカバーを誘発して寄り付き直後の上昇に弾みをつける可能性がある。 注目すべきいくつかの力学がある: 広がり:健全なギャップアップは、一握りのメガキャップ銘柄だけでなく、幅広いセクターに主導される。狭いリーダーシップは現物市場が開くとすぐに失速しうる。 出来高の確認:出来高の増加を伴って維持されるギャップは、最初の1時間で埋まるものよりも信頼性が高い。 ボラティリティ環境:上方ギャップはしばしばインプライド・ボラティリティの低下と一致し、リスクオン戦略に有利に働くが、きっかけが薄れれば急反転に対して市場を脆弱にもする。 クロスアセットへの影響 株式の強さが単独で動くことは稀だ。リスクオンのプレマーケット基調は資産クラス全体に波及しうる: 債券:ギャップが安全資産への逃避ではなく成長期待の改善を反映しているなら、債券価格の下落に伴い米国債利回りが上昇する可能性がある。 暗号資産:ハイベータ株との相関を強めてきたデジタル資産は、株価先物が上昇すると買われやすいが、その関係は機械的なものでは全くない。 コモディティ:銅や原油などの景気循環コモディティは、動きが強い需要期待と結びついていれば堅調になりうる。金は安全資産需要が和らげば軟化する可能性がある。 通貨:広範なリスクオン・インパルスはドルを圧迫し、コモディティ連動通貨や成長敏感通貨を支える傾向がある。 投資家にとってなぜ重要か プレマーケット・ギャップは、市場が通常取引時間だけでなく継続的に情報を織り込むことを思い起こさせる。長期投資家にとって、単一のギャップアップが戦略を変える理由になることは稀だが、ポジションとセンチメントに関する有用なシグナルになりうる。トレーダーにとっての鍵となる問いは、ギャップが維持されるか埋まるかであり、それがしばしばそのセッションの方向性を決める。 より広い結論は、リスク選好が依然として保たれているように見えるということだ。買い手が寄り付き前に参入する用意がある限り、株式の最小抵抗線は上方向にとどまるが、データ発表や中央銀行のコメントをめぐるボラティリティはすぐにシナリオを変えうる。 主なポイント 米国株先物はプレマーケットで上方にギャップし、堅調な寄り付きを示唆した。 広範な上昇は、狭い単一セクターの上昇よりも持続性が高い。 ギャップが維持されるかを判断するには出来高と広がりを注視せよ。 リスクオンの動きは暗号資産や景気循環コモディティを押し上げる一方、債券とドルを圧迫しうる。 単一のギャップはセンチメントのシグナルであり、長期投資家にとっての戦略変更ではない。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

24時間取引は24時間流動性ではない:終日稼働市場が本当に変えるもの

常時稼働のオーダーブックは常時稼働の厚みを保証しない 24時間取引とは、取引所が従来の市場時間外でも売買注文を受け付けて約定できることを意味する。それは運用上の能力であり、価格に関する約束ではない。市場は一晩中開いていても実質的に空っぽのことがある——広いスプレッド、薄い板、そしてサイズが出た瞬間に消える気配値だ。 24時間流動性はまったく別の主張である。日曜の午前3時であっても、板の両側に十分な厚みがあり、予測可能な価格で意味のあるサイズを執行できることを意味する。両者はマーケティング資料で日常的に混同されるが、そのギャップこそが本当のリスクが潜む場所だ。 流動性を実際に生み出すもの 流動性はスイッチを入れれば得られる機能ではない。それは壊れやすいシステムの出力である: 活発なカウンターパーティ。誰かが取引の反対側を望むか、マーケットメーカーがリスクを抱える用意がなければならない。 マーケットメーカーの在庫。在庫とバランスシートの余力があれば気配値の提示は容易だが、なければ不可能だ。 参照価格。原資産の現物市場が閉まっていると、適正価値は推計値になる。不確実性が大きいほど気配値は広がる。 リスク上限。デスクには厳格な上限がある。その上限が制約となると、時計に関係なく気配値は引き上げられる。 インセンティブ。リベート、ポイント、トークン報酬は流動性を借りられるが、借りた厚みは補助金が終われば去っていく傾向がある。 運用の信頼性。オラクル、マッチングエンジン、ブリッジ、決済レールは、休日の午前4時でも動き続けなければならない。 週末のギャップとクリプトネイティブの優位性 トークン化株式、伝統的資産の無期限先物、24時間FX取引所はすべて同じ壁にぶつかる:参照する現物市場が閉まっているのだ。その結果、週末のベーシスは金曜の終値から大きく乖離し、月曜の寄り付きで急に戻ることがある。クリプトネイティブ市場はスポットレッグが眠らないためこの問題の一部を回避できる——しかし別の問題を引き継ぐ。すなわち、ボラティリティ時に離脱し得る少数のマーケットメーカーへの依存だ。 だからこそ土曜に起きる事象——取引所の障害、規制関連の見出し、大規模な清算の連鎖——は過大な値動きを生みやすい。出血を止める終値のベルはなく、落ちてくるナイフを受け止める待機的な裁量資本の厚いプールもない。 今後注目すべき点 真に24時間流動性を提供する取引所は、常時稼働のマーケットメイキングプログラム、堅牢なオラクル設計、透明なリスク上限、そしてインセンティブに釣られるのではなく契約上コミットされた資本に投資する場となるだろう。一方、規制当局は、常時開いている取引所が午前3時にも午後3時と同じ投資家保護と監視の基準を満たせるのかを、ますます問いただすようになる。 トレーダーにとっての正直な整理はこうだ:24時間アクセスは今や参加の前提条件にすぎない。24時間の厚みこそが差別化要因であり、決して赤くならないステータスページよりはるかに構築が難しい。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

取引プラットフォームと決済チェーンはなぜ同期して運用される必要があるのか

すべての取引の背後にある2層アーキテクチャ すべての暗号資産取引は、実際には2つの層の上に成り立っています。取引プラットフォームは、市場アクセス、注文の発注、価格発見、マッチング、証拠金判断、強制清算を担います。ブロックチェーンは、担保と完了した送金の共有記録を提供します。これらは競合するシステムではなく、同一のトランザクション・ライフサイクルの2つの半分なのです。 状態の不一致がもたらすコスト この2つの層が食い違うと、その結果は即座的かつ具体的です。トレーダーは、決済できない約定を目にすることがあります。残高が一時的に誤って表示されることがあります。清算が、もはや現実を反映していない古い状態に基づいて発動することがあります。ミリ秒がものを言うレバレッジ市場では、こうした不一致が連鎖的な清算、不良債権、そしてユーザー信頼の低下へと雪だるま式に拡大しかねません。 根本的な問題は、どちらの層も単独では一貫性を保証できないという点です。取引所は意図と注文フローを把握し、チェーンはファイナリティとカストディを把握します。取引所が、チェーンが確認する前に預入が着地したと見なせば、それは実質的に未検証の約束に対して与信を拡大していることになります。逆に、チェーンが取引所のまだ認識していない送金をファイナライズすれば、ユーザーは混乱を招く遅延とサポートチケットに直面します。 信頼できる設計に求められるもの 堅牢なアーキテクチャは、次の3つの問いに明示的に答える必要があります。 取引はいつ拘束力を持つのか? マッチ時か、証拠金チェック時か、それともオンチェーンのファイナリティ時か? ブロックチェーンのファイナリティはどのように口座残高を更新するのか? どの確認閾値が内部与信をトリガーするのか? どちらかの層が遅延または障害を起こしたとき、何が起こるのか? サーキットブレーカー、ロールバック経路、あるいは縮退モードはあるのか? チェーンを単なる決済の後付けとして扱う取引所や、取引所の状態を権威あるものとして扱うチェーンは、脆弱性を抱え込むことになります。最も回復力のある取引所は、この2つの層を、共有された信頼の源泉と明示的な照合ルールを備えた単一のシステムとして扱います。 業界への示唆 トークン化されたリアルワールド資産、パーペチュアル、クロスチェーン担保が主流になるにつれて、この調整問題は深刻化します。ある取引所で証拠金として使われたトークン化国債が、別の場所で再担保化されるかもしれません。状態が同期されていなければ、同じ担保が二重に計上され得ます。規制当局はこのギャップにますます注意を払っており、監査人は準備金と照合についてより明確な証明を求めています。 ファイナリティ、証拠金、清算ロジックを共同設計した、決済を意識した取引所を構築するプロジェクトが、標準を打ち立てる可能性が高いでしょう。レガシーなマッチングエンジンにチェーンを後付けしたプロジェクトは、同じ失敗モードを繰り返し発見し続けることになります。すなわち、2つの台帳、1つの真実、そして継ぎ目に明確な所有者がいないという状態です。 今後の見通し 市場インフラの次の段階は、スループットよりも一貫性の保証によって評価されるようになります。明示的なファイナリティ・オラクル、標準化された照合API、取引所負債のオンチェーン証明が、差別化要因ではなく基本要件となるでしょう。勝者となるのは、取引がいつ本物になるのかを、正確かつ証明可能な形でユーザーに伝えられるプラットフォームです。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

取引プラットフォームと決済チェーンが同期して運用される必要がある理由

取引プラットフォームと決済チェーンが同期して運用される必要がある理由 取引所と決済チェーンは、同じ取引の異なる部分を解決します。プラットフォームは市場アクセス、注文入力、価格発見、マッチング、証拠金判断、強制清算を担います。ブロックチェーンは担保と完了した送金の共有記録を提供します。両層が状態について一致しない場合、トレーダーは約定したのに決済されない、一時的に不正確な残高、古いデータによる清算といった事態に直面します。 暗号資産市場の二層アーキテクチャ 現代の暗号資産取引は、高速なマッチングエンジンと、より低速でファイナリティに制約された決済層に分かれています。取引所はスループットとレイテンシを最適化し、ブロックチェーンは検証可能性と不変性を最適化します。この不一致は構造的なものであり、偶発的なものではありません。 その結果、持続的な同期問題が生じます。取引は、対応するオンチェーン送金が確認されるずっと前に、プラットフォーム上で経済的に確定することがあります。逆に、ブロックチェーンの再編や混雑の急増により、取引所の内部台帳がオンチェーンの現実とずれることもあります。 どこで破綻するか 決済リスク: トレーダーには約定が完了したように見えるが、担保の送金がオンチェーンで最終確定しない。 残高の不一致: 一時的に不正確な残高が証拠金計算を混乱させ、不要な清算を引き起こす。 古い状態に基づく清算: 古い価格やポジションに基づく強制決済が、トレーダーを不当に損失させることがある。 再編エクスポージャー: チェーンの再編により、プラットフォームがすでにクレジットした送金が無効になることがある。 これらは例外的なケースではありません。取引がいつ拘束力を持つかについて異なる概念を持つ二つのシステムを運用することの、予測可能な結果です。 信頼できる設計に求められるもの 堅牢なアーキテクチャは三つのことを明示的に定義しなければなりません。第一に、取引がプラットフォーム上でいつ拘束力を持つか。第二に、ブロックチェーンのファイナリティがどのように口座残高を更新するか。第三に、一方の層が遅延または失敗したとき、もう一方の層がどう振る舞うか。 これらのルールがなければ、市場参加者は隠れたリスクを負います。ルールがあれば、両層は互いを補完できます。プラットフォームは速度と流動性を提供し、チェーンは監査可能性と信頼できる決済を提供します。 今後の展望 トークン化されたリアルワールド資産、オンチェーン派生商品、機関投資家向けDeFiが成長するにつれ、調整問題は深刻化します。勝者となるのは、決済ファイナリティを後付けではなく第一級の設計制約として扱うプラットフォームです。オフチェーンマッチングとオンチェーン決済、共有状態オラクル、取引所とチェーン間の標準化されたファイナリティシグナルなど、より多くのハイブリッドモデルが登場するでしょう。 業界の次の段階は、生の速度よりも、両層が実際に何が起こったかについて一致していることを保証することにかかっています。

TREE NEWS 編集部 · 2026年9月14日
米国株

Nvidiaの調整がAIトレードを試す — そして暗号資産の代理ベット

Nvidiaの下落がAIトレードのほころびを露呈 Nvidiaの株価は持続的な売り圧力にさらされている。投資家は、AIインフラに流れ込む巨額の設備投資が、その誇大広告に見合うリターンを生むのか疑問視している。この調整は孤立した出来事ではない。テクノロジー大手、半導体サプライチェーン、そして本読者にとって重要なデジタル資産——AIナラティブのレバレッジ付き代理資産と静かになってきたもの——に波及している。 売りが株式市場を超えて重要な理由 核心的な懸念は投下資本利益率(ROIC)だ。ハイパースケーラーやAIラボはデータセンター、GPU、電力インフラに数千億ドルをコミットしてきたが、収益化のタイムラインは依然不透明だ。市場で最も重要なモメンタムリーダーがつまずくと、反射的な反応はデレバレッジだ。そしてそのデレバレッジは資産クラスの境界を尊重しない。 Nvidiaの弱さを暗号資産市場に結びつける3つの伝達経路がある: リスク選好:AIと暗号資産はどちらもデュレーション感応度が高く、同じ投機的衝動の高ベータな表現だ。AI株がデレーティングすると、暗号資産は通常遅れて追随する。 マイニングとコンピュート:上場マイナーはAI/HPCホスティングへと舵を切っている。彼らの株式評価はAI需要の前提を織り込んでおり、減速は株価とマイニングセクター全体の資本コストの両方に打撃を与える。 トークン化されたAIナラティブ:分散型コンピュートネットワーク、GPUマーケットプレイス、AIエージェントトークンは、同じテーマの高ベータデリバティブとして取引される。彼らは両方向にオーバーシュートする傾向がある。 バリュエーションの清算 AIトレードの多くは需要の線形外挿に基づいて価格設定されていた。それは通用しなくなるまで機能する。金利が2009年以降の標準に比べて依然高く、企業予算が精査される中、市場はナラティブではなく証拠を求め始めている。Nvidiaのガイダンスと受注残は絶対額では依然強いが、ストーリーの限界的な買い手は後退している。 暗号資産にとって、含意は不快だが明確だ。ピッチに「AI」を付け足しただけのプロジェクトは最も厳しく再価格設定される。測定可能な使用量——実際に販売されたGPU時間、実際に提供された推論、実際の収益——を持つものは群れから分離するだろう。 今後の見通し 決算シーズンが市場にAI設備投資と実際のキャッシュフローの整合を迫る中、ボラティリティの継続を予想する。ハイパースケーラーのガイダンスが維持されれば、調整は健全な整理となるかもしれない。もし崩れれば、アンワインドは多くの予想より鋭くなり、暗号資産のAI関連トークンとマイニング株を引きずる可能性がある。賢明な姿勢は、ヘッドライン価格ではなく、設備投資対収益比率を注視することだ。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

Bitget CEO、8周年を迎え「取引の極限主義」マニフェストを発表

Bitget CEO、8周年を迎え「取引の極限主義」マニフェストを発表 Bitgetの8周年を記念する公開書簡の中で、CEOのGracy Chen氏は「取引の極限主義(trading extremism)」を中心とした戦略的ビジョンを提示した。これは、ますます競争が激化する市場において、同取引所を絶え間ないイノベーターとして位置づける哲学である。書簡は、後発参入からトップティアのデリバティブプラットフォームへと至るBitgetの軌跡をたどり、取引における卓越性の追求は終わりのない継続的な旅であることを強調している。 挑戦者から先駆者へ Bitgetの台頭は、暗号資産取引所の風景におけるより広範な変化を反映している。2018年に設立されたこのプラットフォームは、当初コピートレーディングと強力なデリバティブ提供によって差別化を図った。時を経て、スポット取引、ローンチパッドサービス、そしてBitget Walletを通じたWeb3統合へと拡大した。周年書簡は、この進化を、中央集権型金融と分散型金融をつなぐ統合的な取引体験に対するユーザー需要への意図的な対応として位置づけている。 「取引の極限主義」という概念は単なるスローガンではない。製品の深さ、流動性、ユーザー中心の機能へのコミットメントを示すものである。取引所が手数料、上場、規制遵守で競争する市場において、取引を中核的アイデンティティとして強調するBitgetの姿勢は、プロフェッショナルトレーダーと個人トレーダーの双方に響く可能性がある。 業界への示唆 取引所セクターは統合と成熟の過程にある。米国と欧州における規制圧力により、プラットフォームはグローバル戦略を再考せざるを得なくなり、分散型取引所(DEX)の台頭は中央集権型の既存企業に挑戦を突きつけている。高度な注文タイプ、API強化、リスク管理ツールを含む取引イノベーションに注力するBitgetは、規制闘争や多角化の取り組みに気を取られている競合他社から市場シェアを獲得する立場にある。 デリバティブの支配力: 公開データによれば、Bitgetのデリバティブ取引高は世界トップ5に継続的にランクインしている。 コピートレーディングのリーダーシップ: 同プラットフォームは、初心者トレーダーの参入障壁を下げるソーシャルトレーディング機能を開拓した。 Web3統合: Bitget Walletは、DeFi、NFT、マルチチェーン資産管理へのゲートウェイとして機能する。 しかし、今後の道のりは課題なしではない。特にアジアと欧州における規制当局からの監視強化は、事業運営に影響を与える可能性がある。さらに、AI駆動の取引ボットやオンチェーンデリバティブプロトコルの出現は、従来の取引所モデルを破壊するかもしれない。 将来を見据えた視点 Bitgetが9年目に入るにあたり、CEOの書簡は振り返りと決起の呼びかけの両方として機能する。「取引の極限主義」の精神は、同取引所があらゆるトレンドを追うのではなく、中核能力にさらに注力することを示唆している。専門化が報われる市場において、この集中は競争優位となり得る。 より広範な暗号資産業界にとって、Bitgetの歩みは適応力の重要性を強調している。繁栄する取引所は、イノベーションとコンプライアンス、そしてコミュニティエンゲージメントと機関投資家グレードのインフラを両立させる取引所となるだろう。Bitgetとその同業者たちの次の章は、中央集権型の効率性と分散型の精神の交差点をいかにうまく航行するかによって定義される可能性が高い。

TREE NEWS 編集部 · 2026年9月14日
AI × Crypto

オープンソースモデルの逆襲:MiniMaxのM3 Baseがいかにして新たなAIアプリの波を静かに支えているか

ニュースの要点 Gensparkは、MiniMaxの基盤モデルM3をベースに独自訓練したモデル「Gen-1 Slides」を発表した。その結果、プレゼンテーション資料の生成コストが劇的に低下し、出力品質はAnthropicのOpus 5を上回ると報じられている。この動きはより広範なシフトを示唆している。アプリケーション層の企業はもはや、フロンティアラボから知能を「借りる」ことに甘んじていない。彼らは今や、オープンウェイトのベースモデルを自らファインチューニングしているのだ。 なぜこれが重要か 過去2年間、AIにおける支配的な物語は「競争力のあるモデルを訓練できるのは、資金力のある一握りのラボだけ」というものだった。その前提が今、試されている。MiniMaxのM3は、第三者が独自データとタスク特化型パイプラインでポストトレーニングを施せる、高性能かつアクセス可能なベースを提供する。GensparkのGen-1 Slidesはその証明だ。狭いが商業的に価値のあるタスクにおいて、フロンティアの汎用モデルを打ち負かすバーティカル製品である。 本質的な話は経済性にある。スライド生成は高ボリューム・低マージンのワークロードだ。ポストトレーニング済みのオープンモデルが、推論コストのほんの一部で優れた出力を実現できるなら、AIネイティブな生産性ツールのユニットエコノミクスは一変する。かつてクローズドラボへのAPI呼び出しに資金を燃やしていたスタートアップは、今やモデル層を内製化し、マージンを取り込むことができる。 戦略的含意 アプリケーション企業にとって:モデル層を所有することは「あれば良い」ものではなく、競争上の必須要件になりつつある。差別化の軸はプロンプトエンジニアリングから、データキュレーションとポストトレーニングのパイプラインへと移る。 フロンティアラボにとって:タスクレベルでの堀は狭まりつつある。汎用能力は依然として重要だが、バーティカルな卓越性は今や争奪可能だ。 オープンソースエコシステムにとって:これは正当性が証明される瞬間だ。オープンウェイトのベースは単に安いだけでなく、適切に適応させればより優れ得る。 投資家にとって:強力な独自データとファインチューニングの専門性を持つ企業の再評価が期待される一方、純粋なAPI再販ビジネスモデルには圧力がかかるだろう。 より大きな視点 AIスタックは階層化しつつある。基盤モデルはコモディティ化したインフラになりつつあり、価値は独自データ、ポストトレーニングのノウハウ、そしてディストリビューションへと移行している。Gensparkの動きは、標準的な慣行になるかもしれないものの初期シグナルだ。つまり、アプリケーション企業がコスト、品質、ロードマップを制御するために、オープンベース上で自社モデルを訓練するということである。 一方、MiniMaxは直接的な収益よりもおそらく価値のあるもの——エコシステムの引力——を得る。M3上で構築するすべての企業が、デフォルトのベースレイヤーとしてのその地位を深める。注意力と開発者のマインドシェアが希少な市場において、それは持続可能な優位性である。 注目すべき点 他のアプリケーション企業がGensparkの先例に続くかどうか、そして「Opus 5を上回る」といったベンチマーク主張が独立した評価に耐えるかどうかに注目せよ。また、MiniMaxの価格設定とライセンス戦略にも注目だ。もし寛容なままであれば、M3はモデル層のAndroidになり得る。フロンティアよりも華やかさには欠けるが、はるかに広く展開されるだろう。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

ビットコイン、クリアリティ法とFOMCを控え50週移動平均の試練に直面、AI売りがリスク資産を直撃

ビットコインの50週移動平均が攻防の舞台に ビットコインは50週移動平均に接近しており、この水準は歴史的に強気相場とより深い調整を分ける境界となってきた。同資産はこの閾値を回復するのに苦戦しており、市場テクニカルアナリストは現在76,000ドルを重要なサポートゾーンと見ている。BITの最新市場評価によると、この水準を明確に下抜ければ74,000ドル、次いで72,500ドルへの扉が開くという。 圧力は暗号資産だけに限定されない。AI主導の強気相場が初めて「ブレーキ」に関する真剣な議論に直面する中、米国株先物は全面的に軟調となった。半導体株とテクノロジー株が夜間取引の売りのあおりを受けた。マーベル・テクノロジーは5.32%下落、サンディスクは5.27%下落し、韓国の半導体複合企業も急落、日本市場もこれに続き、9月18日の日本銀行政策決定を前にリスク選好が冷え込んだ。 規制とマクロの交錯 2つの迫り来るイベントが警戒感を増幅させている。米国でデジタル資産の分類と規制の方法を再構築する可能性があるクリアリティ法は、市場参加者にとって依然として不確実性の種である。一方、連邦公開市場委員会(FOMC)会合は金利感応度の高い資産にボラティリティをもたらすと予想される。これらの触媒が相まって、トレーダーは防御的な姿勢を保っている。 サークルは数少ない明るい材料で、広範なリスクオフの流れに逆らって1.36%上昇した。ステーブルコイン発行会社の9月16日のArcメインネットローンチが、より広範な売りから切り離される一助となるファンダメンタルズの追い風を提供している。Arcネットワークはステーブルコイン決済向けのエンタープライズグレードのブロックチェーンとして位置づけられており、そのローンチはトークン化決済分野におけるサークルの競争優位性を強化する可能性がある。 アジアのテクノロジー複合企業が広範なリスク回避を示唆 アジアの半導体の弱さは警告サインである。世界的なテクノロジー需要の先行指標である韓国のチップセクターは急落した。日本市場もこれに続き、投資家は日銀の決定前にリスクを取ることに消極的だった。中国では、Zhipu AIが10営業日連続の下落を延長し、その期間で50%以上を失った — AI関連銘柄でセンチメントがいかに急速に反転しうるかを如実に示している。 注目点 76,000ドルのサポート:この水準を下回る週足終値は弱気シナリオを確認し、74,000ドルと72,500ドルに向けた売りを加速させる可能性が高い。 クリアリティ法の動向:立法の進展や遅延は、暗号資産のセンチメントをどちらかの方向に大きく振らせる可能性がある。 FOMCの結果:金利ガイダンスが暗号資産と株式全体の短期的なリスク選好を左右する。 サークルのArcメインネット:9月16日のローンチが成功すれば、ステーブルコインインフラにとって稀なファンダメンタルズの触媒となりうる。 日銀の決定:タカ派的なサプライズは円を押し上げ、キャリートレードのさらなる巻き戻しを引き起こし、世界的にリスク資産を圧迫する可能性がある。 テクニカルな弱さ、規制の不確実性、マクロイベントリスクの収束が脆弱な環境を生み出している。ビットコインが76,000ドルを維持できるかが最初の試練となる。もし失敗すれば、最小抵抗の道は下向きであり、AIトレードの突然の勢い喪失は、より広範なリスク複合体が大きな支えを提供しない可能性を示唆している。

TREE NEWS 編集部 · 2026年9月14日
取材依頼 ご意見