Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
6月26日
DeFi

グレイスケール、CLARITY法制定を前に15の割安暗号資産プロトコルを指摘

グレイスケール、CLARITY法制定を前に15の割安暗号資産プロトコルを指摘 グレイスケールの新しい調査レポートは、オンチェーン収益が最も高い15のブロックチェーンプロトコルを特定し、そのうちいくつかが収益力をほとんど反映していないバリュエーションで取引されていると主張している。最も顕著な例の一つはPump.funで、その時価総額は年間収益とほぼ等しく、暗示される株価売上高倍率(PSR)は約1倍である。 収益リーダーたち グレイスケールの分析は、オンチェーンで生成される手数料によってプロトコルをランク付けしている。この指標は投機的なナラティブを排除し、実際のキャッシュフローに焦点を当てる。リストは分散型取引所、レンディング市場、インフラネットワークに及ぶ。レポートはすべての名前を開示していないが、上位の収益創出者は主に複数の市場サイクルを乗り越えてきたDeFiネイティブのプロトコルであると強調している。 収益倍率1倍で、Pump.funは極端な外れ値として際立っている。参考までに、高成長ソフトウェア企業は通常10倍から20倍の売上高倍率で取引され、成熟した暗号資産プロトコルでさえ5倍から15倍の倍率が一般的だ。このディスカウントは、市場が規制リスク、トークンアンロックの過剰供給、または収益の持続性への疑念を織り込んでいることを示唆している。 なぜディスカウントされるのか? 低い倍率を説明する要因はいくつかある。第一に、規制の不確実性がDeFiトークン、特に証券に分類される可能性のある手数料分配メカニズムを持つトークンの重しとなっている。第二に、多くのプロトコルが保有者を希薄化させる重大なトークンアンロックに直面している。第三に、現在のサイクルでは市場がアルトコインよりもビットコインや大型資産を好んでいる。 しかし、状況は変わりつつあるかもしれない。デジタル資産の分類方法を明確にすることを目的とした市場構造法案であるCLARITY法は、早ければ来月にも可決される可能性がある。成立すれば、DeFiプロトコルに法的枠組みを提供し、規制の曖昧さによって傍観していた機関投資家の資本を呼び込む扉を開く可能性がある。 機関投資家への影響 グレイスケールのレポートは単なる学術的演習ではない。数十億ドル相当の暗号資産商品を運用する資産運用会社として、グレイスケールは割安資産を特定することに利害関係を持つ。同社の調査はしばしば製品投入や指数調整に先立つ。その仮説が支持を得れば、収益を生み出すプロトコルの再評価を促す可能性がある。 機関投資家にとって、実際の収益と低い倍率の組み合わせは魅力的だ。暗号資産への配分に躊躇してきた年金基金や寄付基金は、測定可能なキャッシュフローとより明確な規制の道筋を持つプロトコルに安心感を見出すかもしれない。 今後の見通し 鍵となる触媒は規制の明確化だ。CLARITY法が可決されれば、収益を生み出すプロトコルに対する機関投資家のデューデリジェンスの波が予想される。強固なファンダメンタルズと低いバリュエーションを持つプロジェクトは、大幅な再評価を受ける可能性がある。しかし、リスクは残る。収益は循環的であり得、トークン保有者が常にプロトコル手数料を享受できるとは限らない。投資家は持続可能なビジネスモデルと透明なガバナンスを持つプロトコルに焦点を当てるべきだ。 市場が成熟するにつれて、価格とファンダメンタルズのギャップは縮まるかもしれない。グレイスケールのレポートは、暗号資産においても伝統的金融と同様、最終的にはキャッシュフローが重要であることを時宜を得て思い出させてくれる。
TREE NEWS 編集部 · 2026年6月26日
6月16日
規制

オンチェーン・ポリシングとブラックリスト:暗号資産における進化する力関係(2022-2026)

オンチェーン・ポリシングとブラックリスト:暗号資産における進化する力関係(2022-2026) ブロックチェーン・フォレンジックとブラックリストは、単なるコンプライアンスツールから、市場行動を形成する強力なレバーへと進化しましたが、その実装は不透明で、一貫性がないままです。HTXリサーチの新しい調査レポートは、2022年から2026年までの軌跡を検証し、規制執行と分散型の理念の間の脆弱なバランスを明らかにしています。 ニュースまとめ このレポートは、オンチェーン監視の台頭をマッピングしています。OFACによるTornado Cashアドレスの制裁から、ステーブルコイン発行者やDeFiフロントエンドによって強制されるプロトコルレベルのブラックリストまで。ホワイトリストとアドレスタグ付けが、適正手続きなしに準法的なメカニズムとなっている一方で、分散型プロトコルは中立性を維持するのに苦労していることを強調しています。 業界分析と影響 規制の浸透:ブラックリストはもはや政府のツールだけではありません。Circle、Tether、Uniswapのフロントエンドなどの民間アクターが、一方的に凍結またはアクセス制限を行い、監視がほとんど及ばない並行執行システムを生み出しています。 コンプライアンスと分散化の対立:ブラックリストを統合するプロトコルは、中核ユーザーベースを疎外するリスクがありますが、拒否するプロトコルは規制の怒りに直面します。その結果、アクセスが地理とウォレット履歴に依存する断片化されたエコシステムが生まれています。 市場への影響:ブラックリストイベントは即座に価格変動と流動性シフトを引き起こします。Tornado Cashや最近ではOFAC指定エンティティで見られたように。トレーダーは現在、制裁リストをマクロ経済データと同様に注意深く監視しています。 法的グレーゾーン:レポートは自己執行型ブラックリストの合法性に疑問を投げかけています。財産権や適正手続きに違反するのでしょうか?裁判所はまだ明確な回答を提供しておらず、プロトコルは不安定な立場に置かれています。 将来展望 2026年までに、より洗練されたコンプライアンスレイヤーが登場するでしょう。ゼロ知識証明ベースの制裁スクリーニング、分散型紛争解決、そしておそらくブラックリストアドレスのための「控訴裁判所」などです。しかし、真の解決には国際的な協調が必要です。それは暗号資産業界がまだ経験していないものです。オンチェーンの透明性とオフチェーンの正義の間の緊張は、次の規制サイクルを定義するでしょう。

TREE NEWS 編集部 · 2026年6月16日
6月15日
RWA

トークン化株式が10億ドルを突破、だが本命はDeFiレンディングとデリバティブ

ウォール街のトークン化株式推進が10億ドルに到達——そしてこれはまだ始まりにすぎない トークン化株式が象徴的な節目を越えた。主要金融機関がブロックチェーン基盤の証券への移行を加速させるなか、オンチェーン株式の合計時価総額は10億ドルを突破した。このマイルストーンはリアルワールドアセット(RWA)トークン化の成人式とも言える瞬間だが、業界関係者は本当の物語はこの先にあると主張する。すなわち、トークン化株式の上に構築される本格的なDeFiエコシステムの台頭だ。 ラッパーからインフラへ トークン化株式の第一段階は、単純に株式をオンチェーンに載せること——投資家が暗号資産ウォレットでAppleやTeslaのエクスポージャーを保有できるラッパーを作ること——に焦点を当てていた。その段階は今、急速に成熟しつつあり、トークン化株式プラットフォームは管轄区域をまたいで拡大し、機関投資家の流動性を引き寄せている。しかしアナリストによれば、真の経済的価値は、これらの資産が分散型金融の中で担保として利用可能になり、取引可能なプリミティブになることで生まれる。 レンディングプロトコルはすでにトークン化株式を担保として実験しており、投資家は株式ポジションを売却せずにステーブルコインを借り入れられる。デリバティブ市場——無期限先物、オプション、仕組商品——は次のフロンティアであり、24時間365日の取引、コンポーザビリティ、そして米国の証券口座に容易にアクセスできない世界中のユーザーへのアクセスを約束している。 DeFiレイヤーが重要な理由 資本効率:レンディング市場にロックされたトークン化株式は複数の戦略で再利用でき、従来の証券口座では提供できない流動性を解放する。 コンポーザビリティ:オンチェーン株式はインデックストークンに束ねたり、イールド戦略に活用したり、合成資産でヘッジしたりできる——すべて仲介者なしで。 グローバルアクセス:DeFiのレールにより、米国以外の投資家は証券口座を開設せずに米国株および関連イールド商品へのエクスポージャーを得られる。 新たな収益源:取引手数料、レンディングスプレッド、デリバティブのプレミアムは、プロトコルと流動性提供者にとって数十億ドル規模の機会を生み出す。 今後の道のり 課題は残る。トークン化証券に関する規制の明確化はなお進展中であり、特に米国ではSECの暗号資産に対する姿勢が変わり続けている。カストディの取り決め、株価のオラクル信頼性、伝統的取引所と24時間365日稼働するDeFi市場との取引時間の不一致など、いずれも慎重な設計を要する。それでも進む方向は明確だ。ウォール街のトークン化推進がレールを敷いており、DeFiはその上に経済を築こうとしている。 最初の10億ドルが概念実証だったとすれば、次の段階——DeFiの担保およびデリバティブの原資産としてのトークン化株式——は数兆ドル規模の市場を解き放つ可能性がある。資産オンチェーンの物語は序章にすぎない。次に来るのはDeFiの爆発だ。

TREE NEWS 編集部 · 2026年6月15日
6月12日
暗号資産

ワールドカップ初のオンチェーン決済:メキシコ対南アフリカの契約が0.1¢で満期

メキシコの2-0勝利がオンチェーン・スポーツ市場のマイルストーンに ワールドカップの初戦はメキシコが南アフリカを2-0で下して終わり、それとともにスポーツ契約の初のオンチェーン決済が満期を迎えた。この契約は一時70¢まで取引されたが、わずか0.1¢で決済され、予測市場のバイナリーな性質を如実に示した。オンチェーンデータによると、この1試合だけで4つの異なる指標にわたり2,278万ドルの出来高を生み出した。 4つの指標、1つの試合 2,278万ドルという数字は単一の数値ではなく、4つの異なる測定値の複合である。すなわち総取引出来高、建玉(オープン・インタレスト)、流動性、決済額だ。各指標は市場参加と深度について異なる物語を語る。例えば、取引出来高はポジションの回転を反映し、建玉は任意の時点で投じられた資本を示す。流動性はポジションの出入りのしやすさを測り、決済額は最終的な支払いである。これらの区別を理解することは、オンチェーン予測市場の健全性を評価するうえで極めて重要だ。 試合後の決済メカニクス 終了のホイッスルが鳴ると、決済プロセスが始動した。契約の結果は試合結果によって決定され、pUSD(プレディクションUSD)トークンは清算された。勝利ポジションの保有者は支払いを受け取り、敗者側のトークンは無価値となった。決済はオンチェーンで実行され、スマートコントラクトが事前に定義されたルールに従って自動的に資金を分配した。このプロセスはトラストレスかつ透明になるよう設計されており、結果を検証するためにオラクルデータに依存している。 オラクルの力学:UMA対ADI/Chainlink 初戦はまた、2つの異なるオラクルソリューション、UMAのオプティミスティック・オラクルとADI/Chainlink統合のライブテストの場ともなった。UMAのオラクルは異議申立て期間を設け、あらゆるユーザーが提案された結果に異議を唱えることができ、経済的インセンティブを通じて正確性を確保する。対照的に、ADI/Chainlinkの構成はChainlinkの分散型オラクルネットワークを活用し、データフィードを直接提供する。この記念すべき初戦では、両システムとも期待どおりに機能したが、UMAの楽観的アプローチとChainlinkの直接フィードという異なる状態は、分散化と速度の間のトレードオフを浮き彫りにした。UMAのモデルは検証への幅広い参加を可能にし、Chainlinkのそれはより迅速なファイナリティを提供する。 オンチェーン・スポーツ市場への示唆 ワールドカップ初戦の決済成功は、主要なスポーツイベントに対するオンチェーン予測市場の実現可能性を実証した。それはまた、堅牢なオラクルインフラの重要性を強調するものでもある。より多くのスポーツやイベントがオンチェーンに移行するにつれ、契約を正確かつ迅速に決済する能力が最重要となるだろう。1試合で2,278万ドルという出来高は需要の大きさを示唆し、4指標の内訳は市場の健全性を評価するための枠組みを提供する。しかし、0.1¢での決済は、伴うリスクの注意喚起でもある。ポジションはほぼゼロになり得て、イベントの終了とともに流動性は枯渇し得るのだ。 今後の展望 ワールドカップが進行する中、今後数週間でより多くの試合がオンチェーンで決済され、インフラがさらに試されることになる。一連のオンチェーン決済は、オラクルのパフォーマンス、市場力学、ユーザー行動に関する貴重なデータを提供するだろう。大会が進むにつれ、この初戦から得られた教訓は、より洗練された予測市場の開発に活かされる。スポーツとブロックチェーンの融合はまだ初期段階にあるが、最初のホイッスルは鳴り、最終決済はすでにオンチェーンに記されている。

TREE NEWS 編集部 · 2026年6月12日
6月11日
RWA

株式からオンチェーンへ:永久先物が世界の株式取引をどう変えているか

株式からオンチェーンへ:永久先物が世界の株式取引をどう変えているか ニュース概要 HTXリサーチによる新しい調査レポートは、完全担保のスポットと永久先物という2つの製品アーキテクチャを体系的に比較し、その進化の論理を辿り、永久先物が暗号資産から伝統的な株式へどのように拡大し、世界の株式取引を再形成する可能性があるかを探っています。 業界分析 このレポートは、暗号資産で生まれたデリバティブ商品である永久先物が、現在伝統的な株式に適用されているという重要な変化を強調しています。TradFiとDeFiのこの融合は、トークン化によって可能になり、株式をオンチェーンで表現し、暗号資産ネイティブな効率で取引できるようになります。 主要なアーキテクチャの違い: 完全担保スポット:従来の証券会社を反映し、全額の資本を前もって要求します。シンプルさと規制の明確さを提供しますが、資本効率とアクセス可能性を制限します。 永久先物:レバレッジと資金調達率を使用して、原資産との価格整合性を維持します。24時間365日の取引、部分的所有、グローバルなアクセスを可能にしますが、カウンターパーティリスクと強制清算リスクを導入します。 調査によると、トークン化された株式の永久先物は、世界の投資家が米国株式へのアクセスを民主化し、従来の仲介業者を迂回する可能性があります。例えば、HyperliquidやdYdXなどのプラットフォームはすでに暗号資産の永久先物を提供しています。このモデルを株式に拡張するには、堅牢なオラクルインフラストラクチャと流動性ソリューションが必要です。 さらに、永久先物の資金調達率メカニズムは、トレーダーが資産を保有せずに価格方向を投機できる独自のダイナミクスを生み出し、市場の流動性と価格発見の効率を高める可能性があります。これは、資本や地理的な制約により従来の株式市場から排除されていた新しいクラスのトレーダーを引き付ける可能性があります。 将来展望 完全担保スポットから永久先物への進化は、金融プリミティブがオンチェーンに移行する広範なトレンドを表しています。MiCAやEUのDLTパイロット制度などの規制枠組みが定着するにつれ、永久取引と組み合わせたトークン化株式商品が急増する可能性があります。しかし、課題は残ります:価格オラクルが操作耐性を持つことを確保し、クロスボーダーコンプライアンスを管理し、レバレッジ商品からのシステムリスクに対処することです。 今後12〜24か月で、主要取引所や資産運用会社からのパイロットプロジェクトが予想され、伝統的な証券取引所がトークン化株式のオンチェーン永久先物を提供するハイブリッドモデルにつながる可能性があります。これは、世界の投資家が米国株式に関与する方法を根本的に変え、市場をよりアクセスしやすく、透明で効率的にする可能性があります。

TREE NEWS 編集部 · 2026年6月11日
6月5日
米国株

ストラテジーの負債を活用したビットコイン賭け:レバレッジのリスクは?

ストラテジーの負債を活用したビットコイン賭け:レバレッジのリスクは? 最大のビットコイン保有企業であるストラテジー(旧マイクロストラテジー)は、積極的な蓄積を資金調達するために巨額の負債を抱えている。70億ドル以上の転換社債やその他の負債を抱え、同社のレバレッジは注目を集めているが、その構造は単純な債務爆弾よりも微妙である。 レバレッジの仕組み ストラテジーの戦略は、低利の転換社債を発行し、その収益でビットコインを購入することである。2024年半ば時点で、同社は226,000BTC以上を保有し、現在の価格で約150億ドル相当である。負債は主に2025年から2032年に満期を迎える転換社債で、クーポンは0.625%から6.125%の範囲である。主なリスクは、ビットコインの価格が暴落した場合、マージンコールや借り換え困難に直面する可能性があることだ。 しかし、負債の多くは無担保で転換可能であり、現金ではなく株式で決済できる。これによりストラテジーは柔軟性を得ている。同社はまた、 modestなキャッシュフローを生み出すソフトウェア事業も保有しているが、利息費用をカバーするには十分ではない。代わりに、ストラテジーは資本市場へのアクセスとビットコインの価値上昇に依存している。 破綻の可能性は? 破滅的なデフォルトが発生するには、ビットコインが同社の資産が負債をカバーできなくなる水準まで下落する必要があり、そのシナリオでは株式も無価値になる。ビットコインのボラティリティを考慮すると、70〜80%の下落は可能だが、ストラテジーの負債の満期は分散しており、株式発行や借り換えの能力を示している。より大きなリスクは希薄化である。株価が転換価格を下回ると、同社は追加株式を発行する必要があり、既存株主に打撃を与える可能性がある。 業界アナリストはストラテジーをレバレッジ付きビットコインETFに例えるが、運用とガバナンスのリスクがある。純資産価値(NAV)に対するプレミアムは変動し、時に2倍を超えることもあり、市場の楽観性を反映している。NAVプレミアムの急落はフィードバックループを引き起こす可能性があるが、必ずしも破綻するわけではない。 将来展望 ストラテジーの負債は、ビットコインの長期的な普及に対する計算された賭けである。レバレッジは利益と損失の両方を増幅するが、転換構造と分散された満期は即時のデフォルトリスクを軽減する。投資家は、ビットコインの価格を同社のコスト基準と負債契約に対して監視すべきである。長期の弱気市場は資産売却や株式希薄化を強制する可能性があるが、ビットコインが前例のない暴落を経験しない限り、突然の破綻は考えにくい。本当の試練は2025年から2026年に訪れ、複数の債券が満期を迎え、同社が借り換えや転換の能力を証明する必要がある。今のところ、ストラテジーはビットコインの高リスク・高リターンのプロキシであり続けるが、差し迫った信用イベントではない。

TREE NEWS 編集部 · 2026年6月5日
6月4日
暗号資産

暗号資産の究極のストレステスト:マクロショックと長期ナラティブの衝突

混乱する市場:マクロ主導のストレステスト 暗号資産市場は現在、マクロ経済要因の合流によって引き起こされる、まさに限界ストレステストと呼べる状態にある。金利上昇、持続的なインフレ、地政学的緊張が完璧な嵐を生み出し、デジタル資産を近年で最もボラティルな極限へと押し上げている。これは単なる日常的な調整ではない。市場の回復力と、その基盤となるナラティブの耐久性に対する体系的なテストである。 現在起きていること:当面の状況 最近の売りは広範囲に及び、ビットコインやイーサリアムなどの主要な暗号資産は大幅な下落を経験している。引き金は明確だ。中央銀行、特に米連邦準備制度理事会(FRB)はタカ派的な姿勢を維持し、インフレ対策としてさらなる利上げを示唆している。同時に、主要な法域における規制の不確実性がさらなる圧力を加え、機関投資家はリスクエクスポージャーを減らしている。オンチェーンデータは、長期保有者が過去の市場底値以来の水準で降伏していることを示しており、これは極度の恐怖の典型的な兆候である。 業界分析:シグナルとノイズの区別 このパニックの中で、循環的なノイズと構造的なシグナルを区別することが重要である。暗号資産の核となる価値提案—分散化、検閲耐性、プログラム可能なマネー—は変わらない。テストされているのは、これらの長期的な不変条件に対する市場の短期的なセンチメントである。現在の環境は業界の成熟プロセスを加速している:ファンダメンタルズの弱いプロジェクトは淘汰され、実際のユーティリティと持続可能なトークノミクスを持つ堅牢なプロトコルは相対的な強さを示している。焦点は投機的な成長から実用的な採用へと移り、機関投資家はこの低迷を利用して割安な評価の質の高い資産を蓄積している。 将来を見据えて:トンネルの先の光 歴史的に、最大のストレスの期間はしばしば最も重要な回復の前に起こっている。現在のマクロ的な逆風は永続的ではなく、より広範な経済サイクルの一部である。インフレ圧力が最終的に沈静化し、中央銀行がより緩和的な姿勢に転じれば、流動性の潮流は戻り、新たな強気相場を促進する可能性がある。さらに重要なのは、スケーリングソリューション、相互運用性プロトコル、規制の明確化などのインフラ開発が衰えることなく続いていることだ。フィアットの減価に対するヘッジとして、また将来の金融システムの基盤としてのデジタル資産のナラティブは、単に無傷であるだけでなく、現在混乱を引き起こしている危機そのものによって強化されている。長期的な視点を維持し、混沌の中で不変条件を認識できる投資家は、次の成長段階の主要な受益者として浮上する可能性が高い。

TREE NEWS 編集部 · 2026年6月4日
5月28日
RWA

TradFiとDeFiの融合:機関投資家の暗号資産採用が市場の境界線を再定義する方法

TradFiとDeFiの融合:機関投資家の暗号資産採用が市場の境界線を再定義する方法 伝統的金融(TradFi)と分散型金融(DeFi)の融合は、もはや遠い概念ではなく、暗号資産業界の領域を積極的に再形成しています。Huobi Growth Academyの最近の詳細なレポートは、TradFiの暗号資産ネイティブ戦略が、規制された金融とオープンなブロックチェーンネットワークの間の境界線を曖昧にしていることを強調しています。 融合の主な推進要因 トークン化された実世界資産(RWA):米国債からプライベートクレジットまで、トークン化により機関投資家向けの資産がオンチェーン化され、透明性とプログラム可能性が提供されています。 機関投資家向けカストディとコンプライアンス:主要銀行や資産運用会社が暗号資産カストディに参入し、デジタル資産の統合方法について「if」から「how」への転換を示しています。 DeFi as a Service:伝統的企業は、規制遵守を維持しながら、利回り、担保管理、決済のためにDeFiプロトコルを活用しています。 暗号資産エコシステムへの影響 この融合は二重の効果を生み出しています:暗号資産の基盤技術を検証する一方で、DeFiに機関投資家向けの基準への適応を強制しています。流動性はますます規制されたゲートウェイを通じて流れ、オンチェーン市場はより効率的になっています。しかし、これにはリスクも伴います—特定のサービスの中央集権化や潜在的な規制上の衝突です。 今後の展望 次の段階では、許可型DeFiレイヤー、機関投資家向けのクロスチェーン相互運用性、より明確な法的枠組みなど、より多くのハイブリッドモデルが見られるでしょう。TradFiとDeFiの融合が進むにつれて、「暗号資産」自体の境界は、オープンでコンプライアンス準拠の両方を備えた、より広範な金融インフラを包含するように拡大するかもしれません。

TREE NEWS 編集部 · 2026年5月28日
5月25日
暗号資産

Vitalik Buterin、イーサリアム財団は単なるノードに過ぎないと語る — ETHの価値はクジラが守るべき

Vitalik Buterin、イーサリアム財団は単なるノードに過ぎないと語る — ETHの価値はクジラが守るべき イーサリアムの共同創設者Vitalik Buterinは、イーサリアム財団(EF)がイーサの価格を支える責任を負っているという考えに反論し、同組織は分散型ネットワークの参加者の一つに過ぎないと主張した。新しいエッセイの中で彼は、自身の個人資産の約90%がETHで保有されている一方、残りのオンチェーン上の法定通貨相当4000万ドルはすでにオープンソースのバイオテクノロジー、ソフトウェア、ハードウェアプロジェクトに寄付済みであることを明らかにした。 この発言はETH保有者にとって微妙なタイミングでなされた。ETHは過去2年間、ビットコインや複数の大型株銘柄に劣後しており、批評家たちはEFの実行の遅さ、不明確な戦略、市場への関与不足をますます非難している。Buterinの回答は議論の枠組みを変える。もし財団が「単なる普通のノード」であるなら、ETHの経済的価値を維持する責任は大口保有者、ステーキングプロバイダー、ETF発行体、そして広範なコミュニティに移る。 なぜ財団の役割が疑問視されているのか イーサリアム財団は歴史的にコア研究、クライアント開発、公共財に資金を提供してきた。しかしイーサリアムのロードマップがより複雑になるにつれ — ロールアップ、データ可用性、アカウント抽象化、レイヤー2の相互運用性を網羅する — プロトコルレベルの作業と市場の期待とのギャップは広がった。一部の投資家はEFが企業の財務部門のように行動し、ETHのナラティブと需要を積極的に管理することを望んでいる。Buterinのエッセイはそのモデルを暗黙のうちに否定し、トークン価格を守ることを使命とする財団はイーサリアムの中立性を損なうと示唆している。 ETH保有者と広範な市場への影響 ガバナンスと影響力:EFが価格防衛から手を引けば、権力のバランスは大規模ステーキングプール、ETFプロバイダー、機関カストディアンへと移る。 財務戦略:ETHを保有するプロジェクトやDAOは、EFが後ろ盾として機能することを期待せずに、準備金の管理方法を再考する必要があるかもしれない。 ナラティブリスク:ETHの投資根拠は、財団のコミュニケーションよりも、実際の利用 — DeFi活動、ステーブルコイン決済、RWAトークン化、レイヤー2の成長 — にますます依存するようになる。 Buterinが自身の非ETH資産の大半をすでに寄付したと明かしたことは、個人的な哲学も示している。彼は暗号資産を法定通貨の準備金や分散ポートフォリオに変えるよりも、長期的な公共財に変換することを好む。この立場は、イーサリアムはそのネイティブ資産の価格ではなく、何を可能にするかで評価されるべきだという彼の長年の主張と一致している。 次に注目すべき点 鍵となる問いは、ETHの大口保有者がButerinが割り当てた役割を受け入れるかどうかである。ステーキングプロバイダー、ETF発行体、企業財務部門は現在、流通供給量の増加するシェアを支配している。彼らがステーキングポリシー、手数料市場、ガバナンス提案をめぐって協調し始めれば、イーサリアムの権力構造はまだ完全には理解されていない形で変化する可能性がある。一方、EF自身の支出とロードマップの決定は引き続き精査されるだろう — それはETHの価格を支配しているからではなく、依然としてプロトコルの方向性を形作っているからである。 今のところ、Buterinのメッセージは明確である。イーサリアムの価値は集合的な責任であり、財団は最後の買い手ではない。

TREE NEWS 編集部 · 2026年5月25日
5月14日
DeFi

銀行習慣を超えて:Web3利回りと資産配分の安全な枠組み

従来型金融の預金マインドセットを打破する Web3ファイナンスに新しく参入した人々は、従来の銀行から、預金を放置しても予測可能でリスクフリーのリターンが得られるという危険な前提を持ち込むことがよくあります。分散型ファイナンスでは、そのような考え方は罠です。利回りは保証されておらず、プロトコルの活動、市場の変動、トークンのインセンティブによって生み出されます。Web3資産管理の第一のルールは、ウォレットを普通預金口座のように扱うのをやめ、積極的に運用されるポートフォリオのように扱うことです。 透明性とコンプライアンスが最初に重要である理由 利回りを追い求める前に、初心者は透明なメカニズムと明確なコンプライアンスフレームワークを持つプラットフォームを優先すべきです。透明なプロトコルは、スマートコントラクトのアドレス、監査済みコード、リアルタイムの準備金データを公開しています。コンプライアンスに準拠したプラットフォームは地域の規制を遵守し、ハッキングや破綻の場合に明確な救済手段を提供します。このような場を選ぶことで、規制されておらず不透明なプロジェクトで壊滅的な損失を引き起こしてきた「ブラックボックス」リスクを軽減できます。 バーベル戦略:ステーブルコインと優良資産 初心者にとって回復力のあるアプローチは「バーベル戦略」です。資本の大部分を低リスクのステーブルコインベースの商品に割り当て、より少ない部分をビットコインやイーサリアムなどの確信度の高い価値資産に割り当てます。ステーブルコインの「コア」(監査済みの貸付プールや利回りを生むステーブルコインプロトコルなど)は、元本を保護する安定した低ボラティリティのリターンを提供します。メインストリームの暗号通貨へのより小さな「サテライト」配分は、ポートフォリオ全体を危険にさらすことなく上昇の可能性を提供します。この構造により、投機的な側面が下落しても、安定したベースが資本を保護し、複利を生み出します。 安定した複利のための実践的なガイドライン ステーブルコインから始める: 評判の良い監査済みプロトコルで米ドルペッグ資産を使用して利回り基盤を構築します。 優良銘柄へのドルコスト平均法: 一括購入ではなく、BTCやETHのポジションを徐々に構築します。 高APYの罠を避ける: 利回りが良すぎる場合、持続不可能なトークン発行や隠れたリスクが関係している可能性があります。 定期的にリバランスする: 安定資産と変動資産の80/20または70/30の分割を維持してリスク許容度を保ちます。 将来を見据えた視点 Web3が成熟するにつれて、トークン化された国債や保険付き貸付など、TradFiとDeFiを橋渡しする、より規制され機関投資家向けの利回り商品が登場するでしょう。今のところ、重要なのは、Web3は資産を「寝かせる」場所ではないことを理解することです。これは、リスク管理、デューデリジェンス、戦略的配分が持続可能なリターンの真の鍵となる、活発でダイナミックな環境です。バーベル戦略は、初心者が貯蓄を賭けることなく参加するための明確で規律ある道を提供します。

TREE NEWS 編集部 · 2026年5月14日
5月8日
米国株

S&P 500コールオプションが記録的な2.6兆ドルに急増:危険な賭けか?

記録的なコール取引量が懸念を呼ぶ S&P 500オプション市場で、コール買いが前例のない急増を見せ、想定元本はなんと2.6兆ドルという記録的な高水準に達しました。この熱狂は、主に個人投資家が強気の賭けに殺到したことによるもので、トレーダーが「ガンマスクイーズ」と呼ぶ現象を引き起こし、マーケットメーカーはヘッジのために株式を購入せざるを得なくなり、それによって指数の relentless な上昇を促進しています。 スクイーズの背後にあるメカニズム 個人トレーダーがアウト・オブ・ザ・マネーのコールを積極的に購入すると、通常これらのオプションを売るマーケットメーカーは、デルタエクスポージャーが増加することに直面します。デルタニュートラルを維持するためには、原資産であるS&P 500先物や株式を購入しなければならず、それによって自己強化型のループが生じます:価格が上昇するとヘッジが増え、それがさらに価格を押し上げます。このダイナミクスは、経済的な逆風が続く中でも、市場の最近の回復力の背後にある主要な要因となっています。 しかし、歴史は、このようなガンマ主導の上昇が突然終わることが多いと警告しています。2018年の「ボルマゲドン」や2020年のCOVIDクラッシュは、どちらも同様のオプションによるボラティリティを特徴としていました。買いが止まるか、さらに悪いことに反転すると、マーケットメーカーは株式を売却せざるを得なくなり、下落を増幅させます。 投資家への影響 現在の環境はパラドックスを提示しています:市場の上昇モメンタムは本物である一方、それはますます投機的なオプションフローに基づいており、ファンダメンタルズの強さに基づいているわけではありません。これにより、S&P 500は、失望的な決算、タカ派的なFRB、地政学的ショックなど、センチメントの反転を引き起こすような触媒があれば、急激な調整に対して脆弱になります。 さらに、このコール買いの個人主導の性質は、「混雑した取引」が激しく解消される可能性があることを示唆しています。これらのダイナミクスを認識している機関投資家は、防御的にポジションを取っている可能性があり、急激な売り浴びのリスクをさらに高めています。 将来を見据えた視点 年の後半に移るにつれて、投資家はオプションフローデータを注意深く監視すべきです。プット/コール比率の持続的な上昇や、インプライドボラティリティの突然の急上昇は、ガンマスクイーズが勢いを失っていることを示す可能性があります。市場の天井を計ることは非常に難しいことで知られていますが、現在のセットアップは、極端な強気と自己満足を特徴としており、しばしば大幅な調整の前に発生します。 今のところ、上昇は続くかもしれませんが、賢明な投資家はポートフォリオのヘッジや、高ベータ資産へのエクスポージャー削減を検討すべきです。2.6兆ドルのコールオプションバブルは、市場がカジノになると、最終的にはハウスが常に勝つという厳しい思い出させてくれます。

TREE NEWS 編集部 · 2026年5月8日
4月17日
AI × Crypto

AIがDeFi取引量の19%を占めるも、複雑な取引では人間に劣る

DeFiにおけるAIの拡大する足跡 人工知能は急速に分散型金融(DeFi)の主要な勢力となり、現在ではDeFiの総取引量の19%を占めていると、DWF Venturesの新しい分析が明らかにした。このレポートは、AI主導の戦略がイールド最適化において優れていることを強調している。一例として、年率9.75%のイールドを生み出しているARMAプロトコルが挙げられる。しかし、複雑な取引タスクでは苦戦し、そのようなシナリオでは人間のトレーダーの5分の1以下のパフォーマンスしか発揮できない。 イールド最適化:AIの得意分野 この調査結果は、イールドファーミングや流動性供給のような反復的でデータ集約的なタスクにおけるAIの強みを浮き彫りにしている。プロトコル間の金利を継続的に監視し、資産を再配分することで、AIエージェントは人間が見逃す可能性のある非効率性を捉えることができる。ARMAの年率9.75%のリターンはこの利点を例証しており、自動化がステーブルコインやブルーチップ資産の戦略においてリターンを向上させる方法を示している。 複雑な取引:人間の優位性 しかし、複雑で多段階の取引、例えばエキゾチックデリバティブ、クロスチェーンアービトラージ、微妙な市場タイミングを含む取引に関しては、AIは不十分である。レポートは、AIがこれらの分野で人間のトレーダーの20%未満の効率しか発揮できないと指摘しており、これは文脈理解、リスク評価、予期せぬ市場状況への適応力の限界によるものと思われる。このギャップは、AIが日常業務を最適化できる一方で、人間の直感と経験が高リスクの意思決定には依然として不可欠であることを示唆している。 DeFiの未来への影響 DeFiにおけるAIの台頭は、市場力学について重要な疑問を提起する。一方では、AI主導の取引量は流動性と効率を改善する可能性があるが、他方では、多くのエージェントが同様の戦略に従う場合、群集行動やシステミックリスクを増幅させる可能性がある。19%のシェアはまた、AIがまだ支配的ではないことを示しており、人間と機械が協力するハイブリッドモデルの余地を残している。 DeFiが進化するにつれて、AIの統合は深まる可能性が高いが、現在のデータは完全な置き換えではなく補完的な関係を示唆している。プロトコルは、AIと人間のトレーダーの両方に対応するメカニズムを設計し、公平なアクセスを確保し、リスクを軽減する必要があるかもしれない。今のところ、AIの役割は明確である:最適化のための強力なツールだが、まだ複雑さのマスターではない。

TREE NEWS 編集部 · 2026年4月17日
4月9日
AI × Crypto

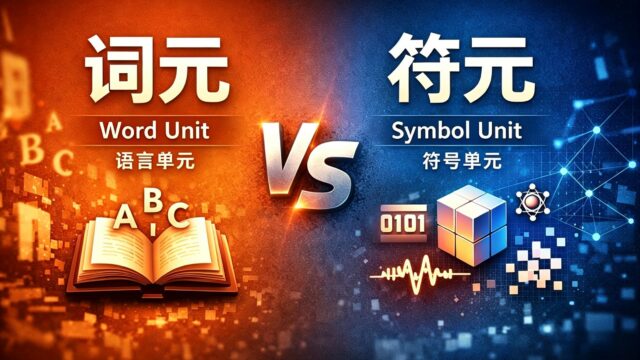
トークンか詞元か?中国語で「Token」を命名する背後にあるAI基盤論争

トークン命名論争はAI認知の深い問題を反映 中国のAI界では、「Token」という用語は長らく「词元」(語単位)と翻訳されてきた。その名称は言語的な役割を強調するものだ。しかしAIモデルがテキストを超えて画像、音声、動画を扱うようになるにつれ、批判者たちは「词元」が誤解を招くと主張している。ますます多くの研究者や開発者が「符元」(記号単位)を提唱しており、トークンが離散的でクロスモーダルな記号であるという本質をよりよく捉えていると述べている。 この論争は単なる意味論ではない。AIシステムにおける計算の基本単位をどう概念化するか、そしてその概念がモデル設計、データ表現、さらにはAI能力に対する一般の理解をどう形作るかに触れている。 「词元」への反論 「符元」の支持者たちは、「词元」が経路依存性と意味的アンカリングに陥っていると主張する。この用語が最初に作られたとき、AIは主にテキストベースであり、トークンは確かに主に単語やサブワードだった。しかしGPT-4oやGeminiのような現代のモデルは、ピクセル、音声フレーム、あるいは抽象的な概念を表すトークンを処理する。これらを「語単位」と呼ぶのは不正確であり、思考を制約する。 さらに、「词元」は逆翻訳において混乱を生む。英語では「token」はモダリティを問わず適用される中立的な用語だ。「語単位」と翻訳すると、原文には存在しない言語的バイアスを含意してしまう。この不一致は国際協力や多言語モデルの設計において誤解を招きかねない。 より安定した基盤としての「符元」 「符元」はトークンの計算的な本質と一致する。すなわち、あらゆる種類のデータを表すことができる離散的な記号である。情報理論では、記号はメッセージの基本単位であり、トークンは本質的に学習された語彙における記号だ。この命名はモダリティに依存せず、将来性があり、テキストだけでなく画像、音声、センサーデータにも対応できる。 さらに、「符元」には中国の計算機科学における歴史的な前例がある。「符号」(記号)という用語は数学や論理学で広く使われており、「符元」はその伝統を自然に拡張する。それは「词元」の言語的な狭さを避け、研究者やエンジニアにより一貫した認知の枠組みを提供する。 AI開発と教育への影響 基本概念の命名には実際の結果が伴う。教育では、「词元」を使うと学生はAIをテキスト処理ツールと考えるかもしれないが、「符元」はAIを汎用的な記号操作者としてより広い視点で捉えることを促す。研究では、正確な用語が学際的なコミュニケーションを促進する。特にAIが神経科学、認知科学、マルチメディア処理などの分野と交差するにつれて重要だ。 業界標準やドキュメントも重要だ。主要なAIプラットフォームやオープンソースプロジェクトが「符元」を採用すれば、事実上の標準となり、将来のモデルの説明や理解に影響を与えるだろう。この選択は些細なことではない。それはAI実務者の一世代全体のメンタルモデルを形作る。 将来を見据えた視点 AIがマルチモーダルで身体化されたシステムへと進化し続けるにつれ、正確でモダリティに中立な用語の必要性は増すばかりだ。「词元」から「符元」への移行はこの分野の成熟を表し、テキスト中心の前提からより普遍的な計算の理解へと移行するものだ。この論争は学術的に見えるかもしれないが、AIを記述するために使う言語が私たちの構築するAIを形作るという、より広い認識を反映している。最終的に「符元」が標準になるかもしれないが、それ以上に重要なのは、この議論自体がAIコミュニティにおける健全な自己認識を示していることだ。

TREE NEWS 編集部 · 2026年4月9日
3月8日
暗号資産

OPNプロトコル:AIオラクルとインスタント市場はPolymarketの予測王座を揺るがすか?

OPNプロトコル:AIオラクルとインスタント市場はPolymarketの予測王座を揺るがすか? 予測市場の風景は長い間、2024年の選挙サイクルを支配したPolymarketと同義でした。しかし、新たな contender であるOpinion(OPN)は、このセクターの最も根強いボトルネックの2つ、すなわち市場創設の遅さと伝統的なオラクルの紛争解決メカニズムへの依存に対処することで、独自のニッチを切り開こうとしています。OPNの中心的なテーゼはシンプルです。AI駆動のオラクルと「インスタント市場」創設システムを組み合わせて、より応答性が高くコスト効率の良い代替手段を提供することです。 OPNの差別化ポイント Polymarketのキュレーションされた市場リストプロセスとは異なり、OPNはあらゆるユーザーがほぼあらゆるトピックについて数秒で市場を創設できます。このプロトコルの主要な革新は、AIオラクルレイヤーであり、複数のデータソースをスクレイピングして相互検証することで、結果を自律的に解決します。これにより、時間がかかり操作されやすい可能性のある人間の仲裁者やトークンホルダー投票の必要性がなくなります。ニッチなスポーツの試合、有名人のニュース、企業のマイルストーンなどのロングテールイベントでは、このスピードが重要です。OPNのモデルはまた、成功した市場創設者が取引手数料の一部を受け取る手数料分配メカニズムを導入し、マーケットプレイスの供給側にインセンティブを与えます。 業界への影響 OPNのより広い意義は、予測市場が完全に分散化(Augurのように)または中央集権的にキュレーション(Polymarketのように)のいずれかでなければならないという前提に挑戦することにあります。そのAIオラクルが信頼できることが証明されれば、機械学習を活用して運用オーバーヘッドを削減するハイブリッドモデルの前例となる可能性があります。これにより、小規模な予測プラットフォームの参入障壁が低くなり、対応可能な市場全体が政治イベントを超えて、スポーツ、エンターテイメント、さらには企業予測などの分野に拡大する可能性があります。さらに、OPNのアプローチは、自律システムが人間の介入なしにデータ検証と決済を処理する、AIエージェント駆動型DeFiの成長トレンドと一致しています。 リスクと今後の見通し 有望性にもかかわらず、AIオラクルは新たなリスクをもたらします。モデルの幻覚、データソースのバイアス、トレーニングデータへの敵対的攻撃などです。「ゴミを入れればゴミが出る」問題は、リアルタイムでハイステークスなシナリオでは増幅されます。OPNの当面の課題は、正確な解決の実績を積み、ユーザーの信頼を得ることです。チームは第3四半期にテストネットインセンティブプログラムを開始し、その後メインネットを展開する予定です。成功すれば、OPNはPolymarketと競合するだけでなく、高速で安価で信頼性の高い結果データを必要とする他のDeFiプロトコルの構成要素になる可能性があります。予測市場の競争はもはや流動性だけの問題ではありません。インテリジェンスインフラの問題です。

TREE NEWS 編集部 · 2026年3月8日
マクロ

マクロシフト:弱い雇用統計と中東緊張が市場ロジックを再形成

マクロシフト:弱い雇用統計と中東緊張が市場ロジックを再形成 最新の米国非農業部門雇用統計は予想を大幅に下回り、中東での紛争激化が新たな不確実性を加えました。これらが相まって、投資家は成長、インフレ、リスク選好についての前提を再調整せざるを得なくなっています。来週、市場は消化フェーズに入り、データと地政学のヘッドラインを精査して、より明確なシグナルを探るでしょう。 何が起こったか 非農業部門雇用者数はコンセンサスを大きく下回り、米国の労働市場が多くの予想よりも速く冷え込んでいることを示唆しています。これにより、連邦準備制度(FRB)の利下げ観測が再燃しましたが、粘着性のあるインフレと中東からの石油価格高騰が状況を複雑にしています。一方、地政学的緊張はサプライチェーンを混乱させ、安全資産への需要を高め、金と米国債を押し上げる一方、株式やリスク資産に重荷となっています。 暗号資産とRWA市場への影響 暗号資産市場にとって、マクロ環境は諸刃の剣です。一方で、弱い雇用データは利下げの根拠を強化し、歴史的に流動性とリスクオン感情を高め、ビットコインやアルトコインへの資金流入を促す可能性があります。他方、地政学的リスクの高まりは短期的な安全逃避を引き起こし、暗号資産が株式とともに売られる可能性があります。これらの力の相互作用により、今後数週間はボラティリティが高まる可能性があります。 実世界資産(RWA)のトークン化プロジェクトは、別の経路から恩恵を受ける可能性があります。伝統的市場が不確実になるにつれ、投資家は利回りを生むトークン化された資産、例えば米国債やマネーマーケットファンドをオンチェーンで求めるようになっています。これらの商品はDeFiと伝統的金融の橋渡しを提供し、利下げを特徴とするマクロ環境は、その利回りを比較的魅力的にし、さらなる採用を促進する可能性があります。 将来の見通し 来週のデータ消化が重要です。投資家は、政策経路を明確にする可能性のあるFRB当局者のコメントや、エネルギー価格見通しを変える可能性のある中東の動向に注目すべきです。FRBがよりハト派的な姿勢を示せば、暗号資産を含むリスク資産は安心感から上昇する可能性があります。逆に、地政学的緊張のエスカレーションは防御的な姿勢を強化し、暗号資産は金よりもテック株とより密接に連動する可能性があります。 いずれのシナリオでも、市場ロジックは変化しました。緩和的な金融政策の時代は戻りませんが、現在の物語は、FRBがインフレを再燃させずにどれだけ迅速に方向転換できるかに焦点を当てています。暗号資産とRWAの投資家にとって、これは機敏さを保ち、マクロ指標を監視し、ブロックチェーンベースの資産が世界のマクロダイナミクスとますます絡み合っていることを認識することを意味します。

TREE NEWS 編集部 · 2026年3月8日
マクロ

地政学的脅威は顕在化する前に織り込まれる:暗号市場がリスクを吸収する仕組み

脅威は行動に先立つ:新たな暗号リスクパラダイム 「噂で買い、ニュースで売る」という格言は、暗号市場において地政学的な双子を見つけました:脅威を価格に織り込み、イベントで売る。Deep Tideコラムの最近の分析は、投資家が地政学的エスカレーションをリスクオフの先行指標として扱い、結果としてではなく、ますます重視していることを強調しています。この変化は、ヘッドラインが最悪を確認する前に、リスクプレミアムと流動性条件を比較検討する統一されたマクロフレームワークを要求します。 地政学的価格設定のメカニズム 暗号の24時間365日、国境を越えた性質は、地政学的恐怖の最速の反映者となります。緊張が高まると(南シナ海、中東、東欧など)、伝達は3つのチャネルを通じて行われます: リスクプレミアムの再評価:ビットコインとアルトコインは即座により高いテールリスクを割り引きます。多くの場合、依然として収益サポートに依存する株式から乖離します。 流動性の逃避:ステーブルコインのフィアットへの流出とオンチェーン活動の減少はデレバレッジを示し、DeFi利回りを圧縮し、資金調達レートを引き締めます。 安全資産のパラドックス:ビットコインの「デジタルゴールド」の物語は試されます。時にはリスク資産として、時にはヘッジとして振る舞います。脅威が局所的か系統的かによって異なります。 なぜ「脅威」が「行動」を上回るのか コラムの中心的なテーゼは、地政学的行動はしばしば不透明で遅いため、市場は脅威を先制的に価格設定するというものです。制裁、サイバー攻撃、軍事動員はレトリックを通じて予告され、トレーダーに調整の機会を与えます。暗号の高ボラティリティはこれを増幅します:単なるサーベルを鳴らすだけで10%の下落は一般的であり、実際のイベントはすでに織り込まれていれば反応が鈍いかもしれません。 今後を見据えて:投資家のためのフレームワーク 今後、地政学的リスクはポートフォリオ構築に統合されるべきであり、外生的ショックとして扱われるべきではありません。監視すべき主要指標: 資金調達レートとベーシス:持続的なマイナスの資金調達は、地政学的恐怖による根強い弱気を示します。 取引所のステーブルコイン供給:USDT/USDC準備金の急増は、投資家が撤退準備をする際にリスクオフに先行することがよくあります。 VIXおよびDXYとの相関:暗号がこれらからデカップリングする場合、固有の地政学的リスクを価格設定しています。 レジームは明確です:脅威は市場への影響において行動をリードし続けるでしょう。リスクモデルを現実だけでなくレトリックを価格設定するように適応させる投資家は、次の地政学的フラッシュポイントを乗り切るために良い位置につくでしょう。

TREE NEWS 編集部 · 2026年3月8日
3月3日
RWA

決済とDeFiの融合:100兆ドルの効率革命

決済とDeFiの融合:100兆ドルの効率革命 決済と分散型金融(DeFi)の融合は、デジタル資産分野における最も変革的な物語の一つとして浮上しています。「PayFi」と呼ばれるこのコンセプトは、世界の金融システムにおける価値の移動方法を再考することで、100兆ドルの市場機会を解き放つと約束しています。 ニュースサマリー 業界リーダー間の最近の議論は、PayFiの実現可能性を疑問視することから、いかに早期に参加するかを探求することへとシフトしています。現実世界の決済インフラとDeFiプロトコルの融合は、もはや理論上の演習ではなく、国境を越えた取引、決済時間、資本利用における効率向上を捉えるための実践的な競争です。 業界分析 従来の決済システムは、遅い決済サイクル、高い仲介手数料、限られたアクセシビリティといった非効率性に悩まされています。DeFiは、プログラム可能なマネー、即時決済、グローバルなリーチを提供します。決済とDeFiを統合することで、ユーザーは運転資金のための流動性プールにアクセスし、請求書ファクタリングを自動化し、決済遅延中にアイドル資金で利回りを得ることができます。 これは単なる高速取引ではなく、決済バリューチェーン全体を再設計することです。例えば、企業は銀行の当座貸越を必要とせずに、DeFiレンディングプロトコルを使用して支払いギャップを埋めることができます。同様に、国境を越えた支払いはステーブルコインを使用してリアルタイムで決済でき、コルレス銀行のボトルネックを排除できます。 「現実資産」(RWA)の側面は重要です。貿易請求書、給与フロー、または将来の売掛金をトークン化することで、これらをDeFiの担保として使用でき、従来の商取引と分散型流動性の間にシームレスなリンクを生み出します。 将来展望 PayFiエコシステムはまだ初期段階ですが、方向性は明確です。規制枠組みが成熟し、機関投資家の参加が増えるにつれて、従来の決済レールとDeFiプロトコルを橋渡しするインフラプロバイダーの波が見られるでしょう。鍵となるのは、ユーザーエクスペリエンスとコンプライアンスです。フィンテック、銀行、または暗号ネイティブプロジェクトなど、これらの課題を乗り越えられる早期採用者は、大きな市場シェアを獲得する好位置につくでしょう。 問題は、PayFiが機能するかどうかではなく、この100兆ドルの効率革命で誰が先導するかです。

TREE NEWS 編集部 · 2026年3月3日
2月18日
暗号資産

BTCの66K-70Kレンジ:今週注目すべき精度の高い水準とマクロの引き金

BTC 66K-70Kの振動:主要水準とブレイクアウトシグナルへの戦術的ガイド ビットコインは現在、66,000〜70,000ドルの取引レンジに定着しており、価格動向は両方の境界線を繰り返し試す動きが見られます。市場には決定的な方向性を示す触媒が欠けており、トレーダーは規律と適応性を要求されるレンジ相場を乗り切る必要があります。 市場スナップショット 過去1週間、BTCは66,000ドル付近のサポートと70,000ドル付近のレジスタンスの間で変動し、 consolidation フェーズでは出来高が減少しました。ボラティリティの拡大がないことは、参加者が根本的な火花、おそらく今後のマクロ経済データの発表を待っていることを示唆しています。 主要水準と戦略 サポート:66,000ドル(強い買い手の関心)、これを下回った場合のより深い底値は64,500ドル。 レジスタンス:70,000ドル(売り手が活発)、その先の72,000ドルがブレイクアウトの引き金。 戦術的アプローチ:レンジ内で高値売り・安値買いの戦略を採用し、偽のブレイクアウト時の過度なエクスポージャーを避けるためにポジションサイズを適度に保つ。 マクロデータが触媒に 今週の主要なリスクイベントは、主要なインフレと雇用統計の発表です。予想を上回るCPIは、連邦準備制度の高金利長期化スタンスを強化し、リスク資産に圧力をかけ、BTCをレンジの下限に引きずり込む可能性があります。逆に、弱いデータは利下げ期待を高め、70,000ドル以上のブレイクアウトを可能にするかもしれません。 テクニカル指標 4時間足チャートでは、対称三角形が形成されつつあり、50日移動平均線は平坦化しており、方向感のなさを示しています。RSIは50近辺で推移し、明確な方向性のバイアスはありません。出来高分析では、上昇局面での参加減少が明らかで、マクロのサプライズが均衡を崩すまで、レンジ相場が支配的であることを示唆しています。 今後の見通し トレーダーは2つのシナリオに備えるべきです:強い出来高を伴う70,000ドル以上の持続的なブレイクは72,000〜74,000ドルへの道を開く可能性があり、66,000ドルの喪失は64,000ドルの再テストを引き起こすかもしれません。現在のマクロ経済の不確実性を考慮すると、柔軟性とリスク管理が最も重要です。リアルタイムのデータ発表を監視し、それに応じてポジションを調整することが、次の大きな動きを活用するために重要です。

TREE NEWS 編集部 · 2026年2月18日
2月5日
暗号資産

イーサリアムの現実主義的転換:Vitalik Buterinがマルチチェーン時代に向けてL2戦略を再定義

イーサリアムの現実主義的転換:Vitalik Buterinがマルチチェーン時代に向けてL2戦略を再定義 イーサリアムの共同創設者Vitalik Buterin氏は、ネットワークのレイヤー2(L2)スケーリング・ロードマップに関するビジョンを大幅に修正し、ロールアップが単なるイーサリアムの拡張ではなく独立したプラットフォームへと進化したことを認めた。新たな枠組みでは「トラスト・スペクトラム」、ネイティブロールアップ・プリコンパイル、同期コンポーザビリティが導入されており、これはイーサリアムのスケーリング・ナラティブを経済的・技術的現実に整合させる戦略的転換である。 統合チェーンからトラスト・スペクトラムへ 長年にわたり、イーサリアムのL2戦略は、ロールアップがベースチェーンのシームレスな拡張として機能し、そのセキュリティを継承しつつ安価なトランザクションを提供するという前提に立っていた。しかし、Arbitrum、Optimism、BaseなどのL2が独自のエコシステム、ガバナンス、経済モデルを発展させるにつれ、その前提は綻びを見せている。Buterin氏の更新されたアプローチは、二者択一的な「L2対L1」という枠組みを、セキュリティ保証、データ可用性の選択、分散化の度合いによってロールアップを分類するトラスト・スペクトラムに置き換える。 この転換は実利的である。すべてのL2が同等に作られているわけではないこと—一部は現在高度に中央集権化されたシーケンサーを持ち、他はトラスト・ミニマイズドな設計へと移行している—を認識している。このスペクトラムを正式化することで、イーサリアムはイノベーションを阻害することなく、ユーザーと開発者に対してより明確な期待値を設定できる。 ネイティブロールアップ・プリコンパイルと同期コンポーザビリティ 特に注目すべき技術提案が二つある。第一に、ネイティブロールアップ・プリコンパイルにより、L2は証明と検証のためにイーサリアム自身のインフラを活用でき、ロールアップ運用の複雑さとコストを削減できる。第二に、同期コンポーザビリティはアトミックなクロスロールアップ・トランザクションを可能にすることを目指し、マルチチェーン世界における最大のユーザー体験上の課題の一つに対処する。 これらの提案はイーサリアムのロードマップの成熟を示している。すべての活動を単一のモノリシックなチェーンに押し込めるのではなく、ネットワークはL2がファーストクラスの市民となるモジュラーな未来を受け入れつつある—ただし、より強固な標準と共有インフラを伴って。 業界への影響 この戦略的再定義にはいくつかの影響がある: L2競争の激化:トラスト・スペクトラムのより高い階層を満たせないプロジェクトは、流動性の流出とユーザー離れに直面する可能性がある。 コンポーザビリティが差別化要因に:同期コンポーザビリティは新たなDeFiプリミティブやクロスロールアップのイールド戦略を解き放つ可能性がある。 イーサリアムの役割の進化:ベースチェーンは決済とセキュリティのレイヤーとなり、L2は実行とユーザー体験で競争する。 投資家にとってメッセージは明確である:L2トレードはもはやイーサリアムの成長に対するベータ的な賭けではなく、個々のロールアップの経済性、セキュリティモデル、エコシステムの強さに関するファンダメンタル分析である。 将来を見据えた視点 Buterin氏の現実主義は転換点を示している。L2が独立したプラットフォームであることを認めることで、イーサリアムは自らが最も得意とするもの—信頼できる中立性と堅牢な決済の提供—に集中できる。今後数年は、このモジュラーなビジョンが、イーサリアムを価値あるものにするセキュリティを犠牲にすることなく、ユーザーが求めるシームレスで低コストな体験を実現できるかを試すことになる。成功すれば、トラスト・スペクトラムと同期コンポーザビリティは、イーサリアムだけでなく、すべてのモジュラーブロックチェーンの青写真となり得る。

TREE NEWS 編集部 · 2026年2月5日
マクロ

ウォーシュ効果:引き締めサイクルにおける暗号資産の新たなパラダイム

ウォーシュ効果:引き締めサイクルにおける暗号資産の新たなパラダイム 最近の市場解説では、金融政策の捉え方、そしてその枠組みの中で暗号資産がどのように価格形成されるかにおける根本的な変化を表す言葉として「ウォーシュ効果」という用語が生まれている。この効果の本質は、市場の根底にある論理における「アンカーの転換」である。すなわち、持続的なインフレが法定通貨の価値毀損を招き、価値保存手段として暗号資産に恩恵をもたらすという従来の物語から、金利規律の強化が米ドルの信認を高め、流動性の収縮がリスク資産を罰するという新たなパラダイムへの移行である。 インフレヘッジから流動性の犠牲者へ 長年にわたり、暗号資産投資家は、緩和的な金融政策とインフレの上昇がデジタル資産の追い風になるとの前提の下で行動してきた。特にビットコインは、しばしば「デジタルゴールド」、すなわち通貨価値の毀損に対するヘッジとして位置づけられてきた。しかし、ウォーシュ効果はこの相関関係が崩れつつあることを示唆している。金利規律が定着するにつれ、ドルの購買力は侵食されるのではなく防御されるようになり、無利子資産を保有する機会費用が上昇する。この環境下で、暗号資産、とりわけ流動性に対するベータが高いものは、価格の再評価に直面する。 この転換は単に理論上のものではない。それは、中央銀行が政治的压力の下にあっても、短期的な市場支援よりも信認を優先する可能性があるという、より広範な認識を反映している。その結果として、投機的資産にとって歴史的に不利であった、より厳しい流動性レジームが生じている。 暗号資産市場への影響 圧力にさらされるビットコインの物語:金利規律によってドルが強化されれば、ビットコインの「インフレヘッジ」論は、少なくとも短期的には弱まる。その価格は、CPIの発表よりも実質利回りや流動性指標に対してより敏感になる可能性がある。 アルトコインとDeFiのリスク増大:アルトコインやDeFiトークンを含む暗号資産市場のよりリスクの高いセグメントは、流動性の後退に伴い、より急激な下落を経験する可能性が高い。強固なキャッシュフローやリアルイールドを持つプロジェクトはアウトパフォームするかもしれない。 相対的な安全資産としてのステーブルコインとRWAトークン:暗号資産内部では、トークン化された現実世界資産(RWA)やステーブルコインが、ブロックチェーンの効率性を依然として提供しつつ、利回りを生み低ボラティリティの投資手段を求める投資家によって恩恵を受ける可能性がある。 伝統的市場との相関の高まり:暗号資産が成熟するにつれ、マクロ要因、特に金利予想との相関が高まる可能性が高く、分散効果は低下する。 将来を見据えた視点 ウォーシュ効果は、暗号資産にとっての「流動性主導」時代の終わりと、「ファンダメンタルズ主導」時代の始まりを示すかもしれない。投資家は、金融引き締めとドル高がバリュエーションを圧迫する局面に備えるべきであり、その中で真の有用性と持続可能なトークノミクスを持つプロジェクトが際立つことになる。代替金融システムとしての暗号資産の長期的なテーゼは依然として有効だが、短期的な道筋は世界の流動性の満ち引きによって形作られる可能性が高い。この新たなパラダイムへの適応は、今後数年間の生存と成功にとって極めて重要となるだろう。

TREE NEWS 編集部 · 2026年2月5日
取材依頼 ご意見