Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
規制

CFTC委員長、新暗号資産フレームワークをFTX時代の顧客保護と結びつける

CFTC、暗号資産取引所に対するより厳格な顧客保護を示唆 TREE NEWS 報道: CFTCのマイケル・セリグ委員長は、同機関が提案する暗号資産規制フレームワークが、取引所の顧客を詐欺、市場操作、顧客資金の流用から守るために設計されていると述べ、FTXの崩壊をより強力な保護策の決定的な事例として挙げた。 この発言は、米国のデリバティブ規制当局によるデジタル資産市場へのアプローチにおいて、顧客資産の安全性を中心に据えるものであり、取引所が分別管理、カストディ、開示義務をどのように扱うかを再形成する可能性がある。 FTXの影が依然として政策を形作る理由 FTXの2022年の破綻は、暗号資産市場構造における最も重大なケーススタディであり続けている。顧客の預金は関連取引会社アラメダ・リサーチと混同され、外部監査人や規制当局が把握できなかった内部会計によって数十億ドルの引き出しが可能となった。デリバティブ市場を監督し、暗号資産デリバティブおよびスポットに隣接する活動に対する管轄権をますます主張してきたCFTCにとって、教訓はルール設計が市場の不正行為だけでなく、運用上の失敗を前提としなければならないということだ。 セリグ氏の枠組みは、提案されたフレームワークが以下を重視することを示唆している: 分別管理とカストディ:検証可能な管理の下で、顧客資産を自己勘定から明確に分離すること。 詐欺および操作の監視:市場監視、取引報告の強化、および操作的行為に対処する権限。 開示と監査:経営陣の裁量ではなく、準備金および負債の状況をリアルタイムで監査可能にする要件。 執行の実効性:回避よりもコンプライアンスを安価にする罰則と監督ツール。 業界への影響 米国向け取引所にとって、このフレームワークは運用コストの上昇を意味するが、同時に正当性へのより明確な道筋でもある。すでに分別カストディを運営し、準備金の証明を公開し、堅牢な監視インフラを維持している企業は、規制の堀から恩恵を受ける立場にある。小規模な取引所やオフショア事業者は基準を満たすのに苦労する可能性があり、統合が加速するかもしれない。 この提案は、より広範な管轄権をめぐる綱引きのさなかにも登場した。SECは独自の暗号資産アジェンダを進めており、市場参加者は長らく重複し、時に矛盾するガイダンスに不満を述べてきた。顧客保護に狭く焦点を当てたCFTCのフレームワークは、証券法の監督を複製するのではなく補完する可能性がある — ただし両機関が調整する場合に限られる。 注目すべき点 重要な問題はタイミングと具体性である。厳格な分別管理ルールを欠く原則ベースのフレームワークは、次のFTXを防ぐのにほとんど役立たないかもしれない。逆に、過度に規定されたカストディ義務は活動をオフショアへ押しやる可能性がある。CFTCがステーキング、レンディング、トークン化担保の文脈で「顧客資産」をどう定義するかに注目すべきだ — カストディと自己勘定利用の境界が真に曖昧な領域である。 このフレームワークが執行可能な分別管理基準と信頼できる監視義務を伴って成立すれば、他の管轄区域が模倣するテンプレートになり得る。それが願望にとどまるなら、FTXは教訓ではなく警告であり続けるだろう。
TREE NEWS 編集部 · 2026年10月9日
規制

韓国、CARFに基づく外部ウォレットデータの6年間保存を義務化へ

韓国、暗号資産ウォレットに関する厳格なCARF規則を起草 TREE NEWS 報道: 韓国の企画財政部は、暗号資産報告フレームワーク(CARF)規則の改正案に関する事前行政予告を発出した。この提案では、国内の暗号資産サービスプロバイダーに対し、取引に関与する外部個人ウォレットおよび海外ウォレットアドレスのデータを6年間保存することを義務付ける。さらに、商品やサービスに対する5万ドル以上の単一の暗号資産支払いは報告が必要となる。 規則が求める内容 この規制草案は、中央集権型取引所やカストディアンがセルフカストディや外国ウォレットと相互作用する点を対象としている。計画では、サービスプロバイダーは以下を収集・保存しなければならない: 顧客が使用する外部個人ウォレットのアドレス 送金に関与する海外ウォレットのアドレス 5万ドルを超える商品やサービスの暗号資産購入の取引記録 6年間の保存期間は、韓国の広範な税務およびAML記録保持基準に沿ったもので、当局が国境を越えた資金の流れを追跡するためのより長い期間を提供する。 なぜ重要か 韓国は世界で最も活発なリテール暗号資産市場の一つであり、国内取引所の密集したネットワークと大規模なセルフカストディユーザー基盤を有する。OECDが開発したCARFフレームワークは、従来の金融における共通報告基準(CRS)を模倣し、管轄区域間で税務情報を自動的に交換することを目的としている。韓国の早期かつ厳格な実施は、他のアジア経済圏の前例となる可能性がある。 外部ウォレットアドレスの6年間保存要件は、口座開設時の単純なKYCを超えてコンプライアンス義務を押し進めるため注目に値する。取引所は、長期間にわたってウォレットデータをタグ付け、保存、検索するシステムを構築する必要があり、運用コストとデータプライバシーへの懸念が高まる。 暗号資産支払いの5万ドル報告閾値も重要である。これは、規制当局が暗号資産を単なる投資資産としてではなく、支払い手段としての利用にますます注目していることを示唆している。暗号資産を受け入れる商人や決済処理業者は、韓国で事業を行う場合、新たな報告負担に直面する可能性がある。 業界の反発とコンプライアンスコスト 国内取引所は、規則が技術的に困難であると主張する可能性が高い。外部ウォレットアドレスは常に特定の個人に帰属するわけではなく、ユーザーは取引ごとに新しいアドレスを生成する場合がある。取引所にそのようなデータを6年間保存させることは、ハッカーにとって魅力的な標的となる大規模で機密性の高いデータセットを生み出す可能性がある。 海外ウォレットの問題もある。韓国のユーザーが外国取引所やDeFiプロトコルに資金を送金する場合、国内取引所は相手方を検証する能力が限られている可能性がある。規則は、報告範囲外の分散型プラットフォームへの活動を増加させる可能性がある。 将来を見据えた視点 韓国のCARF改正は、国境を越えた暗号資産フローの報告強化に向けた世界的な傾向の一部である。最終化されれば、規則は早ければ2026年に発効する可能性があり、CARF実施のOECD目標タイムラインと一致する。EUや日本を含む他の管轄区域も同様のフレームワークを進めている。 業界にとって、メッセージは明確である:匿名のセルフカストディの時代は、報告要件によって徐々に囲い込まれつつある。堅牢なデータインフラとプライバシー保護コンプライアンスツールに早期投資する取引所は競争優位を得るかもしれないが、小規模プレイヤーはコストに苦しむ可能性がある。今後数ヶ月の協議が、韓国が厳格な解釈をどこまで押し進めるかを決定する。

TREE NEWS 編集部 · 2026年10月9日
規制

ダークウェブ創設者、40年の判決後に1億ドル相当のビットコインを失う

Empire Market共同創設者、画期的な暗号資産執行事件で1,230ビットコインを没収 TREE NEWS 報道: 悪名高いダークウェブ市場Empire Marketの共同創設者であるRaheim Hamiltonは、連邦刑務所で40年の判決を言い渡され、現在約1億ドル相当の1,230ビットコインの没収を命じられた。米国連邦裁判所で下されたこの判決は、暗号資産関連の刑事事件で個人に対して科された最も厳しい罰則の一つであり、デジタル資産の執行においてますます中心的な問題となっている疑問を提起する。押収されたビットコインは実際どこへ行くのか? 没収の仕組み 連邦当局が暗号資産を押収すると、資産は通常、確立されたパイプラインを通る。ほとんどの没収デジタル資産を管理する米国保安官事務所、またはFBIが政府管理のウォレットでコインを保管する。そこから司法省の資産没収プログラムが処分を決定する。ほとんどの場合、ビットコインは最終的に規制された取引所を通じてオークションにかけられるか売却され、収益は法執行活動と被害者補償を支える資産没収基金に流れる。 これは新しいプロセスではない。米国政府は過去10年間で数万ビットコインを競売にかけており、最も有名なのはSilk Road摘発によるものである。これらのオークションはバッチ単位で開催され、ベンチャーキャピタリストや暗号資産ネイティブ企業の参加を集めた。Hamiltonの事件の1,230 BTCも同様の道をたどる可能性が高いが、規模とタイミングは、売却が公表された場合に市場センチメントに影響を与える可能性がある。 市場への影響 1,230 BTCは流通している約1,970万ビットコインと比較すると誤差の範囲だが、象徴的な重みは大きい。注目を集める没収のたびに、政府がオンチェーン資産の追跡と換金においてより洗練されてきているというナラティブが強化される。Chainalysisや他のブロックチェーン分析企業は、こうした調査を支援するために事業全体を構築しており、そのツールは世界中の機関でますます使用されている。 トレーダーにとっての鍵となる疑問は、政府の最終的な売却が売り圧力を生むかどうかである。歴史的に、米国のオークションは大きな混乱なく吸収されてきた。これは事前に発表され、しばしば長期保有者によって購入されるためである。しかし、流動性の薄い市場では、控えめな供給過剰でも価格を動かす可能性がある。 次に起こること 保管と追跡:ブロックチェーンアナリストが押収されたウォレットの動きを監視し、Silk Road時代には存在しなかったリアルタイムの透明性を提供することが予想される。 被害者への賠償:収益の一部はEmpire Market詐欺の被害者に充てられる可能性があり、暗号資産執行における成長傾向である。 政策シグナル:40年の判決は明確な抑止メッセージである。ダークウェブ市場が進化するにつれ、運営に対する罰則も進化するだろう。 Hamilton事件は、ビットコインの疑似匿名性が匿名性ではないことを思い出させる。主流の正当性をまだ求めて戦っている業界にとって、結果は両刃の剣である。違法行為者が責任を問われることを示す一方で、政府が世界最大級のビットコイン潜在売り手としての役割を拡大していることも強調している。

TREE NEWS 編集部 · 2026年10月9日
規制

ESMA、EU清算機関向けトークン化担保に関する協議を開始

欧州、中央清算におけるトークン化担保を検討 TREE NEWS 報道: 欧州証券市場監督局(ESMA)は、EUの中央取引相手方機関(CCP)がトークン化担保を安全かつ効果的に受け入れられるか、またどのような条件下で受け入れられるかについて市場の意見を求める協議文書を公表した。本協議は、伝統的資産のデジタルツイン、オンチェーンでネイティブに発行された資産、ハイブリッド構造の3つのモデルを対象としている。ESMAはまた、清算参加者のデフォルト時の換金能力、顧客資産の分別管理、決済のファイナリティについても検討している。回答期限は2027年1月15日で、ESMAは2027年第1四半期にフィードバックを評価し、次のステップを決定する予定である。 これがトークン化市場にとって重要な理由 中央取引相手方機関は欧州のデリバティブ市場と証券市場の中心に位置し、買い手と売り手の間に立ってカウンターパーティリスクを吸収している。彼らが受け入れる担保は、このシステムの究極のバックストップである。これまでトークン化資産は、主に暗号資産ネイティブの取引所や、銀行・インフラ事業者が運営するパイロットプログラムで流通してきた。ESMAの協議は、EU規制当局がブロックチェーン基盤の担保を金融市場インフラの規制された中核に受け入れられるかどうかを真剣に検討していることを示している。 対象範囲は意図的に広い。デジタルツイン——既存の証券や現金のトークン化された表現——は、市場参加者がなじみのある資産をその法的特性を維持したまま分散型台帳上に移すことを可能にする。トークン化されたマネー・マーケット・ファンドの受益権や機関投資家向けに設計されたステーブルコインなど、オンチェーンでネイティブに発行された資産は、新しい商品が同じ法的・運用的基準を満たせるかを試すことになる。ハイブリッドモデルは両方のアプローチを組み合わせ、CCPが伝統的担保とトークン化担保を並行して保有できるようにする可能性がある。 精査される主要リスク 換金と清算:清算参加者がデフォルトした場合、トークン化担保は投げ売り割引なしにマージンコールに応えられるほど迅速に売却できるか。 顧客資産の分別管理:トークン化資産はどのように保有され、CCPやカストディアンの財産から法的に分離できるか。 決済のファイナリティ:分散型台帳上の移転はEU法の下で最終決済を構成するか、またそれはどの時点か。 運用上のレジリエンス:スマートコントラクトのバグ、バリデータのダウンタイム、ブリッジの障害は、新たな形態のシステミックリスクをもたらす可能性がある。 今後の見通し 協議のスケジュール——2027年初頭にフィードバックを締め切り、同年後半に決定——は、規則変更や技術標準が2028年より前に実現する可能性は低いことを示唆している。これは、規制当局が既に担保のパイロットを実施している英国、シンガポール、スイスなどの法域に欧州が後れを取るリスクがあると主張するトークン化推進派を失望させるかもしれない。しかし、この慎重なペースは利害の大きさを反映している。CCPの担保規則はサンドボックスの実験ではない。ESMAが最終的にトークン化担保を認めれば、主要規制当局によるブロックチェーン基盤の市場インフラへの最も重要な支持の一つとなるだろう。もしこの慣行を制限または拒否すれば、トークン化企業は少なくとも当面、EUの清算システム外の取引所に注力せざるを得なくなる。

TREE NEWS 編集部 · 2026年10月9日
規制

ESMA、トークン化担保が危機時に現金化可能かを調査

欧州の市場監視機関がトークン化担保をストレステスト TREE NEWS 報道: 欧州証券市場監督局(ESMA)は、トークン化担保の法的、流動性、運用上のリスクに関する公開協議を開始し、市場が逼迫した際に清算機関がそうした資産に確実にアクセスし、現金に換えることができるかどうかを問いかけている。この見直しにより、加盟機関のデフォルト後に中央清算機関(CCP)がトークン化担保を処分するために既存のEU規則が十分かどうか、あるいは新たな規制措置が必要かどうかが判断される。 ESMAのヴェレナ・ロス委員長は、この取り組みを規模拡大の前提条件と位置付けた。国境を越えたトークン化市場が安全に成長するには、法的確実性、インフラの相互運用性、目的に適合した監督が必要だという。 協議の対象範囲 従来の金融市場インフラ内で保有されるトークン化資産、および分散型台帳上で直接発行される資産。 トークンを移転することが、法的に所有権または原資産に対する強制可能な請求権を伝達するかどうか。 トークン化担保がステーブルコイン、中央銀行マネー、トークン化商業銀行預金とどのように相互作用するか。 ストレス条件下での流動性の厚みと決済のファイナリティ。 なぜ重要か ESMAが問いかけていることは、一見単純に見える。日曜日の午前3時に清算参加者がデフォルトした場合、CCPは証拠金として保有するトークン化債券や株式を実際に売却できるのか、そしてどの程度のヘアカットで売却できるのか。従来の市場では、担保は法的に曖昧さがなく、厚い流通市場を持ち、よく理解されたパイプラインを通じて決済される。トークン化担保は、これら3つの面すべてで失敗する可能性がある。トークンは、ある法域では無記名証券であり、別の法域では単なるデータベース上の記録にすぎないかもしれない。流通市場の流動性は営業時間中しか存在しないかもしれない。そして現金への償還は、ステーブルコイン発行体自身の準備金メカニズムに依存するかもしれない。 これは、今ヨーロッパの金融を席巻しているトークン化の波に対する規制面の対応である。銀行、資産運用会社、市場インフラ運営会社は過去2年間、主にサンドボックス条件下でトークン化債券、ファンド、レポの実証実験を行ってきた。ESMAの見直しは、サンドボックス時代の終わりを示唆している。トークン化担保がCCPの証拠金として算入されるのであれば、ドイツ国債と同じデフォルト管理テストを乗り越えなければならない。 ステーブルコインとの重複 協議がステーブルコイン、中央銀行マネー、トークン化預金に明確に焦点を当てていることは示唆的である。規制当局はこれらを、トークン化市場の競合する決済レイヤーとますます見なしている。トークン化担保を商業ステーブルコインに換金しなければならない場合、CCPは発行体の信用リスクと償還リスクを引き継ぐことになる。これは、MiCAのステーブルコイン規則が部分的にしか対処していない依存関係の連鎖である。 今後の見通し 業界からのフィードバックは、EUが規範的な規則——適格性基準、ヘアカット、カストディ基準、法的意見書の要件——に向かうのか、それとも既存の枠組みに依拠するのかを左右するだろう。いずれにせよ、方向性は明確である。トークン化は実証実験から配管設備へと移行しており、ヨーロッパは水を流す前に配管が圧力に耐えられるかを確認したいと考えている。

TREE NEWS 編集部 · 2026年10月9日
規制

日本のFSAがKYCの抜本改革を加速:暗号資産取引所に対し、本人確認書類の写真ではなくICチップ検証への移行を指示

データ漏洩の増加を受け、日本がKYCを厳格化 TREE NEWS 報道: 日本の金融庁(FSA)は、暗号資産取引所を含む金融機関に対し、KYC(本人確認)において運転免許証などの本人確認書類の写真を使用することをやめ、スマートデバイスを通じて集積回路(IC)チップのデータを読み取る新たな方式へ移行するよう指示した。従来の画像ベースの本人確認は当初、2027年4月1日に廃止される予定だったが、FSAは正式な期限を待たず、直ちに移行を加速するよう金融機関に促している。 なぜ急がれるのか この動きの背景には、顧客システムや業務システムを標的とした不正アクセスが急増し、個人データの漏洩が発生していることがある。画像ベースの本人確認は本質的に脆弱であり、身分証の写真は偽造、盗用、再利用が可能だ。新しいICチップ方式は、チップ内に保存された情報(氏名、住所、生年月日、写真)と申請者のライブ顔画像を組み合わせることで、はるかに強固な本人確認を実現する。 暗号資産取引所への影響 日本の暗号資産取引所は、世界でも最も厳しいAML/KYC規則の下で長く運営されてきた。FSAの今回の措置は、その水準をさらに引き上げる。取引所には以下が求められる: NFC対応スマートフォンまたは専用ハードウェアを通じ、ICチップリーダーをサポートするようオンボーディング基盤をアップグレードすること。 データセキュリティにおいて最も弱い環となりがちな外部KYC委託業者との関係を再評価すること。 高度化する攻撃に対するサイバーセキュリティ防御を強化すること。 コンプライアンスコストは上昇し、小規模取引所を圧迫する可能性がある。しかし、この動きは日本の金融セクターにおける一連の著名なデータ漏洩を受けて、ユーザーの信頼を回復する可能性もある。 今後の展望 日本の先行的な姿勢は、より広範な世界的潮流を示している。規制当局は静的な書類確認から、動的なチップベースおよび生体認証による本人確認へと移行しつつある。暗号資産の普及が進むにつれ、KYCはもはや単なるチェック項目ではなく、重要なセキュリティ層となっている。堅牢なデジタルアイデンティティ基盤に早期投資する取引所は、コンプライアンスを満たすだけでなく、信頼とユーザー安全において競争優位を獲得するだろう。 FSAの指示は、特にアジアにおいて、他の管轄区域が自国のKYC枠組みを見直すきっかけにもなり得る。暗号資産業界にとってメッセージは明確だ。写真ベースの本人確認の時代は終わりつつあり、チップレベルの認証への移行は不可避である。

TREE NEWS 編集部 · 2026年10月9日
規制

タイSEC、ビットコインとイーサリアムのETF規則を承認、10月16日発効

タイ、規制下の暗号資産ETFへの扉を開く TREE NEWS 報道: タイの証券取引委員会(SEC)は、暗号資産の上場投資信託(ETF)に関する規制枠組みを公表し、規則は10月16日に発効する予定です。初期段階では、対象となる原資産はビットコイン(BTC)とイーサリアム(ETH)に限定されます。この枠組みは、これらのファンドが暗号資産価格を追跡し、各会計年度を通じて単一の暗号資産に対する平均純エクスポージャーをファンドの純資産価値(NAV)の少なくとも80%に維持することを求めています。 ファンドはタイSECの規制を受ける認可カストディアンを利用する必要があり、タイ証券取引所でのみ取引できます。投資家は取引前にリスク確認書に署名することが義務付けられ、証券会社はこれらのETFの購入に対する信用貸付(マージンローン)を提供することが禁じられています。機関投資家側では、タイのミューチュアルファンドおよびプライベートファンドが国内上場の暗号資産ETFに投資することが認められますが、規制当局は現在、海外の暗号資産ETFに連動する預託証券(DR)の発行・提供を禁止しています。証券会社はまた、非機関投資家および非超富裕層(non-ultra-high-net-worth)顧客に対して海外の暗号資産ETFへの投資を取り次ぐことも禁止されています。 分析:慎重ながらも戦略的な開放 タイの動きは、投資家を規制されていないオフショア商品に委ねるのではなく、暗号資産エクスポージャーを伝統的な金融の枠組みに取り込もうとするアジアの規制当局の広範な傾向を反映しています。NAVの80%エクスポージャー要件は、隠れたトラッキングエラーを防ぎ、これらの商品が緩いテーマ型ファンドではなく真のETFとして機能することを確保するために設計されています。BTCとETHへの限定は、流動性が深く確立された市場インフラを持つ資産を優先する姿勢を示しており、操作やカストディのリスクを低減します。 マージン貸付の禁止とリスク確認書の義務化は、個人投資家保護を最優先するアプローチを強調しています。同時に、ミューチュアルファンドやプライベートファンドが国内の暗号資産ETFに配分することを認めることは、特に直接カストディを伴わずに規制下のエクスポージャーを求める資産運用会社から、意味のある機関需要を引き出す可能性があります。オフショア連動型DRの禁止および個人投資家と非超富裕層顧客への外国暗号資産ETFの販売制限は、実質的に国内資本を囲い込み、監督と税収を確保することを目的としていると考えられます。 今後の展望 タイの枠組みは、同様の承認を検討している他の東南アジア市場にとってのテンプレートとなり得ます。初期のBTCおよびETH ETFが支持を得れば、SECは対象資産を他の大型トークンやバスケット商品へ拡大することを検討する可能性があります。重要な試金石となるのは、タイ証券取引所における流動性と取引量、そして国内の資産運用会社が競争力のある商品を提供できるかどうかです。時間の経過とともに、これは近隣の規制当局に自国の暗号資産ETF制度の加速を促す圧力となり、地域全体でデジタル資産が主流のポートフォリオへさらに統合される可能性があります。

TREE NEWS 編集部 · 2026年10月9日
規制

英国、ロシア制裁回避の疑いで3つの暗号資産取引所を制裁対象に

英国、これまでで最大規模のロシア制裁ラウンドで暗号資産取引所を標的に TREE NEWS 報道: 英国は38の事業体に制裁を課した。これには3つの暗号資産取引所と複数の決済プラットフォームが含まれ、ロシアが西側の金融制限を回避するのを支援したとして非難されている。名指しされた中には、カナダ登録のXeltox Enterprises——Cryptomus、Heleket、Certa Paymentsを運営——のほか、キルギス拠点のTokenSpot、決済プロバイダーのProcessing KG(VexPayの運営者)とTsunami Payments、そしてProcessing KGの取締役Ulan Bukabaevが含まれる。 英国当局によれば、これらの企業のうち2社は、クレムリンが支援するA7ネットワークに関連する取引を処理していた。A7は、米国とEUの制裁の及ばないところで資金を移動し貿易を決済するために設立された構造である。 今回のラウンドが重要な理由 これは定型的な指定ではない。英国がロシア制裁の枠組みの一環として、個々のウォレットやミキサーだけでなく、暗号資産取引所そのものを直接標的にした最初期の事例の一つである。この転換は現実の影響を伴う: コンプライアンスの伝染:これらの事業体にエクスポージャーを持つ銀行、取引所、決済処理業者は、二次リスクのスクリーニングに直面する。カナダとキルギスのコルレス銀行関係は凍結される可能性がある。 ステーブルコイン・レールへの監視:Cryptomusや類似のプラットフォームはUSDTおよびUSDCの決済に多用されている。これらを制裁対象とすることで、TetherとCircleはアドレスをブラックリストに載せ、監視を強化する圧力を受ける。 中央アジアがチョークポイントに:ロシア貿易の再輸出および決済ハブとしてのキルギスの役割が明確に標的にされ、地域全体でのコンプライアンス取り締まりへの布石となる。 A7ネットワークと影の金融スタック A7ネットワークは、制裁対象のロシア事業体向けに国境を越えた決済を促進するために設計された、クレムリンと結びついた構造と報じられている。暗号資産取引所がこのスタックに接続するのは、SWIFTに触れることなく、スピード、仮名性、ドル建てステーブルコインへのアクセスを提供するからである。英国がエンドユーザーだけでなく取引所を名指しした決定は、西側規制当局がオンランプおよびオフランプのインフラ自体を制裁回避のベクターと見なしていることを示す。 今後の見通し:オフショア取引所にとっての新たなコンプライアンス時代 3つの展開が予想される。第一に、より多くの管轄区域——カナダ、EU、そしておそらくUAE——が英国の指定に同調し、Cryptomusとその同業者への包囲網を狭めるだろう。第二に、ステーブルコイン発行体はリアルタイムの制裁スクリーニング導入への圧力を強め、事実上の執行機関と化すだろう。第三に、キルギス、カザフスタン、ジョージアのようなグレーゾーン管轄区域で運営する取引所は、西側市場へのアクセスとロシア事業のどちらかを選ばざるを得なくなる——この二者択一が、今後12〜18か月でユーラシアの暗号資産地図を再形成するだろう。 広範な暗号資産業界にとって、メッセージは明白である:制裁に敏感な回廊における規制裁定の時代は急速に終わりつつある。

TREE NEWS 編集部 · 2026年10月9日
規制

Empire Marketの創設者に40年の実刑判決、米国がダークウェブ摘発で2,800BTCを押収

Empire Marketの創設者に40年の実刑判決、米国が2,800BTCを押収 TREE NEWS 報道: ダークウェブのマーケットプレイス「Empire Market」の共同創設者であるラヒーム・ハミルトン被告は、推定4億3,000万ドル相当の違法取引を処理したマーケットプレイスの運営に関与したとして、連邦刑務所で40年の実刑判決を言い渡された。判決の一環として、ハミルトン被告は約1,230BTCを没収された。共同創設者のトーマス・ペイビー被告は1,584BTCの没収に同意しており、今月下旬に判決が言い渡される予定である。 本件は、ダークウェブの訴追に関連する暗号資産の没収としては史上最大級の事例であり、米国当局がブロックチェーン分析を活用してデジタル資産を追跡・押収する動きを加速させている時期に発生した。 没収が重要な理由 2,800BTC以上の押収は単なる象徴ではない。連邦検察当局が暗号資産の保有を、追跡不能な偽名資産ではなく、回収可能な犯罪収益として扱うようになったことを示している。Chainalysis型の追跡ツールと取引所の協力、召喚権限が組み合わさることで、ビットコインの公開台帳は、事後何年経っても再生可能なフォレンジック記録へと変わった。 暗号資産業界にとって、その影響は両面に及ぶ: 抑止力:ダークウェブの運営者は現在、数十年にわたる刑期に加えて蓄積したBTCの喪失に直面しており、違法マーケットプレイスを支えてきたリスクとリターンの計算を崩している。 市場供給:没収されたコインは最終的に政府の管理下に入り、競売や売却が行われる可能性があり、潜在的な売り圧力の緩やかだが着実な供給源となる — ただし、その量は日次のスポット取引と比較すれば小さい。 コンプライアンスの前例:Empire Marketに関連するいかなる資金の流れも仲介した取引所は新たな監視に直面し、堅牢なKYC/AMLプログラムの重要性が改めて強調される。 より大きな視点 Empire Marketは2018年から2020年の出口詐欺(イグジット・スキャム)まで運営され、その間に管理者がユーザー資金を持ち逃げしたとされている。本訴追は、マーケットプレイスが消滅した後でも、捜査当局がオンチェーンデータと押収されたデバイスから身元、資金の流れ、意図を再構築できることを示している。 これは運営を企てる者にとって抑止効果を持ち、正当な事業者にとっては明確化をもたらす。ビットコインを追跡可能にするのと同じ透明性こそが、機関投資家や規制当局が求めているものである。長期的なトレンドは、ブロックチェーン分析の法執行への統合が進む方向にあり、後退することはない。 今後の展望 未解決事件のブロックチェーン・フォレンジックが成熟するにつれ、より多くの注目を集める没収事例が期待される。次のフロンティアは国境を越えた資産回収であり、米国当局が外国の counterparts と協力してオフショアウォレットに保有されるBTCを押収することになる。市場参加者にとっての教訓は単純である。オンチェーンのプライバシーは法的な匿名性とは異なり、その区別を無視するコストは今やドルではなく数十年単位で測られる。

TREE NEWS 編集部 · 2026年10月9日
規制

ConduitがTetherを276万ドルの凍結で提訴:あなたのステーブルコインを支配するのは誰か?

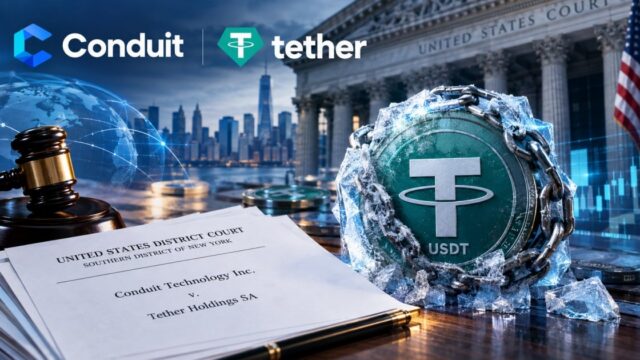
越境決済企業が世界最大のステーブルコイン発行体に挑む 越境決済企業Conduitは、ステーブルコイン発行体Tetherに対し、2025年9月以降に同社のコーポレートトレジャリーに保有されていた約276万ドル相当のUSDTを凍結し、その後資金へのアクセスを回復させていないとして訴訟を提起した。Conduitは、ブラジル警察が問題のウォレットの凍結を要請したことは一度もないと主張し、裁判所に対し資産の凍結解除と、関連する損失に対するTetherの責任を認めるよう求めている。本件は係争中だが、その影響は単一の企業紛争をはるかに超えて及ぶ。 この案件がすべてのステーブルコイン保有者にとって重要な理由 USDTのようなステーブルコインは、デジタルドルとして宣伝されている——国境を越えて24時間365日、ピアツーピアで移動する持参人式の証券である。しかしそれらは、アドレスをブラックリストに登録し、残高を任意に凍結する技術的能力を保持する中央集権的機関によって発行されている。この権限は通常、制裁遵守、法執行機関への協力、不正金融との闘いのためのツールとして正当化される。Conduit事件はその正当化の限界を試すものである。明確な法的要請なしに凍結が適用された場合、何が起こるのか。そして、事業の運転資金がオンチェーンでロックされたとき、企業にはどのような救済手段があるのか。 事業継続リスク:決済企業にとって、ステーブルコイン残高は運転資金である。凍結は数時間以内に決済、給与、取引先への支払いを停止させ得る。 適正手続きの疑問:正式な法執行機関の要請が存在しない場合、民間の発行体はどのような根拠で顧客資金へのアクセスを制限するのか。 先例となる可能性:判決は、Tetherと同業他社がアドレスを凍結する前に満たすべき証拠および手続き上の基準を定義する可能性がある。 ステーブルコイン・ガバナンスのより広範な空白 Tetherは長らく、その凍結権限が信頼と規制当局の善意を維持するために不可欠であると主張してきた。しかし、ステーブルコインがグローバルな決済レールに組み込まれるにつれ、透明で監査可能な異議申立てプロセスの欠如がシステム上の脆弱性となっている。Circleのような競合発行体も同様の疑問に直面しており、EUと米国の規制当局は償還権と発行体の義務にますます注目している。Conduit訴訟は、標準化された凍結手続き、凍結残高の強制開示、独立した仲裁メカニズムへの要求を加速させるかもしれない。 次に注目すべき点 裁判所が証拠記録をどう扱うか——特にブラジル当局が非公式または公式の要請を行ったかどうか——が極めて重要となる。Tetherに対する不利な判決は、すべての主要発行体がブラックリスト登録を扱う方法の変更を迫る可能性があり、Tetherに有利な判決は現状を固定化する可能性がある。いずれにせよ、本件はステーブルコインブームの核心にある構造的緊張を浮き彫りにする。すなわち、検閲耐性のあるマネーの約束を、検閲が可能であり実際に検閲を行う企業が発行しているという緊張である。

TREE NEWS 編集部 · 2026年10月9日
規制

フランス、ステーブルコイン転換税と暗号資産損失の10年繰越を予算審議で前進

フランス、ステーブルコイン転換への課税に一歩前進 TREE NEWS 報道: フランス国民議会の財務委員会は、暗号資産に関連する一連の予算修正案を承認した。これにはステーブルコイン転換取引への課税、暗号資産に対する出国税、そして暗号資産の損失を最大10年間繰り越すことを認める規定が含まれる。委員会は合計10件の暗号資産関連修正案を審査した。暗号資産に個人富裕税(IFI)を拡大する提案は否決され、セルフカストディに関する複数の措置は引き続き議論されている。 修正案の意味するところ 最も重要な項目はステーブルコイン転換税である。これまでフランスを含む多くの法域では、暗号資産と法定通貨担保型ステーブルコイン間のスワップは、法定通貨の受け渡しがないため非課税取引として扱われてきた。これらの転換に課税することで、フランスの立法者はステーブルコインを課税対象の処分事象として実質的に扱うことになり、広く利用されてきた抜け穴を塞ぎ、ステーブルコインの扱いを従来の金融商品に一層近づけることになる。 10年間の損失繰越は投資家にとってより有利である。暗号資産のキャピタルロスを、現行の枠組みで認められるよりもはるかに長い期間にわたり将来の利益と相殺することを可能にし、変動の激しい市場サイクルの影響を和らげ、暗号資産投資を株式や不動産と構造的により比較可能なものにする。 否決された富裕税の拡大は、富裕層の保有者にとって安堵の材料である。もし可決されていれば、暗号資産はフランスの不動産富裕税の課税ベースに組み込まれ、長期保有者に毎年の申告や流動性イベントを強いる可能性があった。 業界への影響 コンプライアンス負担の増大: フランスの顧客にサービスを提供する取引所やカストディアンは、ステーブルコイン転換をリアルタイムで識別・タグ付けする新たな報告パイプラインを構築する必要がある。 DeFiとセルフカストディに注目: 委員会がセルフホスト型ウォレットについて議論を続けていることは、フランスが非カストディ環境に報告義務をどこまで押し広げるかを検討していることを示している。これはEU全域での火種である。 MiCAとの相互作用: フランスの動きは、EUの暗号資産市場規制(MiCA)が段階的に導入される中で進んでおり、調和されたライセンス制度の上に各国の税制がどう重なるかという疑問を提起している。 今後の見通し 修正案は法律となる前に、なお国民議会全体を通過し、上院審査を生き残る必要がある。成立すれば、フランスはステーブルコインから暗号資産への転換に明示的に課税する少数だが増えつつある法域の仲間入りをし、その10年間の損失繰越は、投資家保護と税収のバランスを模索する他のEU諸国のモデルとなり得る。市場参加者はセルフカストディに関する規定を注視すべきである。それらは税制措置そのものよりもDeFi利用者にとって重大な影響を持つ可能性がある。

TREE NEWS 編集部 · 2026年10月9日
規制

バイナンス、ブラジルで8サービスを削減し22トークンを上場廃止——中央銀行規則の影響

バイナンス、中央銀行の期限を前にブラジルでの提供を縮小 TREE NEWS 報道: バイナンスは10月27日より、ブラジルプラットフォームで8つの製品ラインを制限し、22のトークンを削除する。これはブラジル中央銀行(BCB)が発行した新しい暗号資産規制の枠組みへの直接的な対応である。影響を受けるサービスには、Binance Loans、Binance Pool、クラウドマイニング、レバレッジ取引、および中央銀行のライセンス範囲外となるその他いくつかの提供が含まれる。 この動きは、主要市場において同取引所がこれまでに実施した中で最も重大なコンプライアンス主導の製品撤回の一つであり、ブラジルの規制体制が今や世界の取引所に対して実際の運用上の影響を伴って執行されていることを示している。 ブラジルの規則が実際に求めるもの ブラジルは、包括的なデジタル資産の枠組み構築において、ほとんどのG20地域よりも速く動いてきた。BCBの規則は、仮想資産サービスプロバイダーに対するライセンス制度を確立し、分別管理およびカストディ要件を課し、リテール顧客に販売できる製品に厳格な制限を設けている。貸付、サービスとしてのステーキング、クラウドマイニング、証拠金製品は、スポット取引所と利回りや信用を提供する金融仲介業者との境界を曖昧にするため、いずれも厳しい監視の対象となっている。 これらのラインを制限することで、バイナンスは制裁リスクを取るよりもライセンスを維持することを事実上選択している。22トークンの上場廃止は、資産適格性に関する並行した見直しを反映している可能性が高い——BCBの枠組みは、地元居住者に提供できるトークンについて規制当局により広い裁量権を与えている。 業界への影響 競争上の堀としてのコンプライアンス:製品群を再編する用意のある取引所は、ブラジルの大規模なリテール基盤へのアクセスを維持する。抵抗する取引所は停止処分を受ける可能性がある。 製品の二極化:利回り、レバレッジ、マイニング製品はオフショア事業体や分散型プロトコルへ移行する可能性があり、消費者保護の疑問を提起する。 地域のテンプレート:アルゼンチン、メキシコ、チリを含む他のラテンアメリカの規制当局も、ブラジルの実施状況を注視している。 トークン上場リスク:管轄区域が適格性基準を厳格化するにつれ、小型トークンはより高いハードルに直面する。 今後の見通し 10月27日は当面のマイルストーンだが、より重要な問いは、2026年にバイナンスのブラジル法人がどのような姿になるかである。よりスリムで、カストディとスポットに重点を置いた運営となり、デリバティブや仕組み商品はそれらを許可する管轄区域へ押し出されることが予想される。より広い市場にとって、ブラジルは、世界の取引所が厳格なライセンス体制の下で収益性を保って運営できるのか、それとも規制の断片化が暗号資産製品の風景を国境線に沿って永久に分割するのかを試すテストケースになりつつある。

TREE NEWS 編集部 · 2026年10月9日
規制

米上院の調査、キャンターとテザーの関係を標的に ステーブルコイン監視が強化

キャンターのテザー関係に対する上院調査 TREE NEWS 報道: 上院常設調査小委員会の民主党筆頭議員であるリチャード・ブルーメンタール上院議員は10月8日、キャンター・フィッツジェラルドのCEOであるブランドン・ルートニック氏(ハワード・ルートニック商務長官の息子)に書簡を送り、同社とステーブルコイン発行体テザーとの関係および制裁コンプライアンス措置の詳細を要求した。この調査は、伝統的金融と世界最大のステーブルコインとの交差点に対する議会の関心の高まりを示している。 なぜキャンターとテザーが重要か キャンター・フィッツジェラルドはテザーの準備金のカストディアンを務めており、このステーブルコイン発行体と深い関係を持つ。時価総額が1200億ドルを超えるテザーは、暗号資産市場にとってシステム上重要であり、世界的なドルアクセスにおいてもますます重要になっている。テザーに対する規制上または評判上のショックは、取引所、DeFiプロトコル、国境を越えた支払い回廊に波及するだろう。 ブルーメンタール氏の調査は、キャンターのテザーへの関与が制裁リスク、特に制裁対象 entity によるUSDTの潜在的な使用に適切に対処しているかに焦点を当てている。書簡は、デューデリジェンス、取引監視、および不正金融に対するあらゆる保護措置に関する情報を求めている。 政治的および規制上の底流 選挙年の圧力: ステーブルコイン法案は議会で停滞したままであり、この調査は厳格な監督を求める声に勢いを加えている。 利益相反の見え方: ルートニック家のビジネスと政府における二重の役割は、特に商務省がデジタル資産政策を形成する中で、精査を招いている。 世界的な波及効果: テザーのオフショア状態は、ドル裏付けトークンに対する米国規制当局の支配を拡大しようとする恒久的な標的にしている。 タイミングは注目に値する。テザーは最近記録的な利益を報告し、新市場への拡大を続けている一方、米国当局は暗号資産における制裁執行を強化している。正式な調査は、キャンターに内部コンプライアンス慣行を開示させる可能性があり、伝統的金融機関がステーブルコインエクスポージャーをどのように扱うかの前例を設定するかもしれない。 前向きな視点 この調査はすぐに結論が出る可能性は低いが、その存在自体がステーブルコインに触れる銀行やブローカーのコンプライアンス基準を引き上げる。ブルーメンタール氏がギャップを発見した場合、強固な制裁管理を備えた連邦ステーブルコインフレームワークへのより大きな要求が予想される。逆に、キャンターが強力な保護措置を実証すれば、テザーが責任ある主体であるという主張を強化する可能性がある。いずれにせよ、この出来事は、ステーブルコインがもはや暗号資産ネイティブのニッチではなく、国家安全保障と金融政策の問題であることを強調している。

TREE NEWS 編集部 · 2026年10月9日
規制

上院議員ブルーメンタール、中間選挙を前にテザーとキャンター・フィッツジェラルドの関係を調査

ステーブルコイン準備金の保管をめぐる上院の監視が強まる TREE NEWS 報道: 上院常設調査小委員会の民主党筆頭議員であるリチャード・ブルーメンタール上院議員は、キャンター・フィッツジェラルドのCEOブランドン・ルートニック氏に対し、世界最大のステーブルコイン発行体であるテザーとの財務関係について詳細な情報開示を求める正式な書簡を送付した。キャンター・フィッツジェラルドは、米国におけるテザーの準備金の相当部分のカストディアンおよび運用者を務めている。 書簡では、キャンター・フィッツジェラルドがテザーとの関係を通じてイランやロシアに関連する不正な資金の流れから利益を得たかどうかを問いただし、同行の銀行業務、制裁コンプライアンス体制、テザーに関連するマネーロンダリング疑惑に関する内部調査の詳細を求めている。 なぜこれが重要か テザーの準備金は、暗号資産取引、DeFi、クロスボーダー決済にわたる重要な市場インフラとして機能する1000億ドル超のステーブルコインを支えている。その準備金保管体制に対する法的または規制上の脅威は、取引所での流動性逼迫から歴史的に市場を揺るがしてきたペッグ崩れへの懸念まで、システミックな波紋を引き起こす可能性がある。 キャンター・フィッツジェラルドの役割は、伝統的金融と暗号資産最大のドル代理物を橋渡しするため、特に敏感である。同行が不十分な制裁管理しか持たないと判断されれば、財務省のOFACや銀行規制当局による執行措置に直面する可能性があり、テザーは準備金の移転とカストディの再構築を余儀なくされるかもしれない——これはコストが高く、不安定化を招くプロセスである。 政治的計算 タイミングは意図的である。11月の選挙を前に民主党が勢いを増す中、ブルーメンタールは自身の党が上院を奪還した場合に調査権限を拡大する構えを見せている。この調査は、どちらの党が議会を支配しようとも、ステーブルコインの監督が最前線の政治的戦場であり続けることを示唆している。 今後の見通し 規制リスクプレミアム: 保管体制が法的挑戦を受ける場合、テザーのカウンターパーティリスクは再評価される可能性がある。 コンプライアンスの軍拡競争: キャンター・フィッツジェラルドや同様のカストディアンは、制裁スクリーニングと透明性を強化すると予想される。 立法の勢い: 民主党が上院を掌握すれば、より厳格な準備金および監査義務を伴うステーブルコイン法案が加速する可能性がある。 この結果は、テザーの運営の将来だけでなく、米国金融システムにおけるドル裏付けデジタル資産の広範なアーキテクチャをも形作ることになる。

TREE NEWS 編集部 · 2026年10月9日
規制

FRB、AML不備でアメリカン・エキスプレスに執行措置

FRB、AML不備でアメリカン・エキスプレスに執行措置 TREE NEWS 報道: 米連邦準備制度理事会(FRB)は、マネーロンダリングに関連する特定の不審活動を十分に検知・報告できなかったとして、アメリカン・エキスプレス社に対する執行措置を発表した。FRBのプレスリリースで明らかにされたこの措置は、米国最大級の金融機関に対する重大な規制上の非難であり、銀行セクター全体におけるマネーロンダリング対策(AML)コンプライアンスに対する中央銀行の監視強化を浮き彫りにしている。 具体的な制裁金や是正要件は当初の発表では完全には明らかにされていないが、この種の執行措置では通常、内部統制の改善、監視システムの強化が義務付けられ、罰金や一部業務の制限が含まれることもある。世界的な決済・カードネットワーク大手であるアメリカン・エキスプレスは、不備に対処する計画を提出することを求められ、コンプライアンス基準を満たすまでFRBの継続的な監督を受ける可能性がある。 市場への影響 短期的な市場反応は限定的ながら注目に値するだろう。アメリカン・エキスプレスの株価(NYSE: AXP)は、投資家がコンプライアンス費用と潜在的な評判リスクを消化するにつれて、緩やかな下落圧力を受ける可能性がある。しかし、同社の強固な資本基盤と多様な収益源を考慮すると、執行措置がより厳しい制裁や業務制限にエスカレートしない限り、長期的な財務的影響は管理可能と予想される。 より広範な影響は金融セクターと暗号資産業界に及ぶ。FRBの措置は、AML不備に対する取り締まりの継続を示唆しており、銀行とフィンテック企業の両方でコンプライアンス費用の増加につながる可能性がある。暗号資産取引所やDeFiプラットフォームにとっては、AML/KYC体制を強化する規制圧力が強まることを意味する。決済や銀行サービスに関連するトークンは、トレーダーが伝染リスクや規制強化を評価する中でボラティリティに見舞われるかもしれない。 債券市場では、市場が業務リスクの高まりを認識すればアメリカン・エキスプレスのクレジットスプレッドが若干拡大する可能性があるが、同社の投資適格格付けが直ちに影響を受ける可能性は低い。このニュースがより広範なリスク回避を引き起こせば、米ドルに安全資産への買いが入るかもしれないが、事象の特異性を考慮すると影響は最小限と予想される。 投資家向けの重要ポイント AXP株を監視:短期的なボラティリティはあり得るが、長期的な影響は制裁金と是正費用の深刻度に依存する。 コンプライアンスが鍵:AML統制が弱い金融機関は同様の措置を受ける可能性があり、コンプライアンスが競争上の差別化要因となる。 暗号資産の規制上の懸念:この執行措置はAML執行が優先事項であることを強調しており、暗号資産プラットフォームに対するより厳格なルールにつながる可能性がある。 より広範な市場の安定性:この措置が金融システム全体を不安定化させる可能性は低いが、銀行セクターが直面する規制上の不確実性を増大させる。 投資家は、具体的な是正措置と金銭的制裁に関するFRBとアメリカン・エキスプレスの続報に注目すべきである。その結果は、規制当局が将来同様の案件をどのように扱うかのテンプレートを提供し、銀行、決済、デジタル資産に波及効果をもたらすだろう。

TREE NEWS 編集部 · 2026年10月9日
10月8日
規制

EU、取引所に未認可ステーブルコインの上場廃止を義務付ける1月8日の期限を設定

EU、取引所に未認可ステーブルコインの上場廃止を義務付ける1月8日の期限を設定 TREE NEWS 報道: 欧州連合(EU)域内で事業を展開する暗号資産取引所は、暗号資産市場規制(MiCA)の枠組みで認可を受けていないステーブルコインの提供を停止するまで、およそ3か月の猶予しかない。2025年1月8日という期限は、MiCAのステーブルコイン規則が2024年半ばに発効して以来、業界に影を落としてきた移行期間の終了を意味する。 実務上の帰結として、電子マネー機関(EMI)ライセンスまたは各国の所管当局による同等の認可を持たないステーブルコイン発行体は、EUの取引所から排除されることになる。トレーダーにとっては、特定の通貨ペアや資産が欧州のプラットフォームから一夜にして消える可能性があるということだ。 実際に停止するもの、機能し続けるもの MiCAのステーブルコイン制度は「資産参照型トークン」と「電子マネートークン」に適用される。後者のカテゴリーは、USDTやUSDCを含む大半のドル建てステーブルコインをカバーする。EUの個人ユーザーに提供するには、発行体は認可を取得し、準備金を分別管理口座で維持し、開示およびガバナンスの基準を満たす必要がある。 未認可のステーブルコイン:取引所はEUユーザー向けの上場廃止または取引制限を行わなければならない。 認可済みのステーブルコイン:EMIライセンスを持つ発行体のトークンは取引を継続できる。 セルフカストディ:個人ウォレットでUSDTを保有・送金することは直接禁止されないが、入出金や取引所へのアクセスは制約される可能性がある。 DeFi:完全に分散化されたプロトコルはグレーゾーンに位置するが、MiCAの適用範囲は主に中央集権的な仲介業者を対象としている。 USDTの立場 USDTの発行体であるTetherは、期限の時期までにMiCAの認可を取得していない。これにより、EU規制下の取引所においてUSDTは不安定な立場に置かれている。Tetherは自社の準備金とコンプライアンス体制が堅牢であると主張し、規制当局との対話を進めてきた。しかし、EMIライセンスがなければ、EUのプラットフォームは二択を迫られる。すなわち、EUユーザー向けにUSDTを上場廃止するか、執行リスクを負うかである。 Circleが発行するUSDCは、MiCA遵守に向けてより積極的に動き、EU向け取引所にとって優先される代替手段としての地位を確立しつつある。Banking Circleやソシエテ・ジェネラルのForgeなどが発行するその他のユーロ建てステーブルコインも、準拠した選択肢として台頭している。 市場への影響 欧州でのUSDTの上場廃止は、流動性を分断し、スプレッドを拡大させ、EUのトレーダーをUSDCやユーロ裏付けのトークンへと押しやる可能性がある。また、USDTの取引高がオフショアの取引所や非EUの法域へ移行する動きを加速させるかもしれない。取引所にとってはコンプライアンス費用が上昇するが、MiCAの明確さは、機関投資家の資本を呼び込む可能性のある長期的な枠組みを提供する。 早い段階でライセンス取得に投資したステーブルコイン発行体は、今や競争上の優位性を握っている。そうしなかった発行体は、認可を取得するか、EU市場から撤退するか、規制のグレーゾーンで事業を続けるかという厳しい選択に直面している。 次に注目すべき点 関心は、Tetherが1月8日までにライセンスを確保できるか、取引所が上場廃止をユーザーにどう伝えるか、そしてEUのアプローチが他の法域のひな型となるかどうかに移っている。米国、英国、そしてアジアの主要市場はいずれも、MiCAのステーブルコイン実験がどう展開するかを注視している。 当面、EUの暗号資産ユーザーは、より小さく、より規制されたステーブルコインのラインナップに備えるべきであり、また、欧州の主流プラットフォームを通じてUSDTへのアクセスが難しくなる可能性にも備えておくべきだ。

TREE NEWS 編集部 · 2026年10月8日
規制

ギリシャ、暗号資産のキャピタルゲイン税10%を提案、年間利益の最初の500ユーロを非課税に

ギリシャ、暗号資産キャピタルゲイン税10%の草案を策定、6月に当局が示唆した税率を下回る TREE NEWS 報道: ギリシャ財務省は、暗号資産取引に10%のキャピタルゲイン税を課す法案の草案を公表した。これは、当局が今夏初期に示唆していた15%を大幅に下回る税率だ。10月22日までパブリックコメントを受け付けるこの提案は、年間利益の最初の500ユーロを非課税とし、ステーキングやレンディング活動を通じて得た収入にも同じ10%の税率を適用する。 法案草案の主要条項 暗号資産の売却に対する10%の一律キャピタルゲイン税。6月に議論された15%から引き下げ。 年間500ユーロの非課税枠。小口の個人投資家のコンプライアンス負担を軽減。 ステーキングおよびレンディング収入は、通常所得としてではなく同じ10%の税率で課税。通常所得なら大幅に高くなる可能性がある。 パブリックコメントは10月22日まで。その後、法案は議会に付託される。 市場全体にとってこれが重要な理由 ギリシャの動きは、暗号資産市場規制(MiCA)の施行を受け、デジタル資産を課税対象に取り込もうとする欧州全体の流れの一部だ。MiCAはEU全域でライセンスと運営ルールを統一したが、税務上の取り扱いは依然として各国の権限に留まり、制度の寄せ集め状態を生んでいる。ギリシャの10%という税率は、欧州内でも比較的有利な管轄区域として位置づけられ、保有期間や分類によっては最大45%の課税が生じ得るドイツのような高税率の近隣国から暗号資産関連の活動を引き寄せる可能性がある。 ステーキングおよびレンディング収入を同じ10%の税率で課税する決定は特に重要だ。多くの管轄区域では、こうした収入は通常所得として扱われ、40%を超えることもある累進税率の対象となる。一律10%の税率を適用することで、ギリシャはステーキングやレンディングの報酬を労働所得ではなく投資収益と見なしていることを実質的に示しており、この区別はDeFiやプルーフ・オブ・ステーク・ネットワークへの参加を促す可能性がある。 今後の見通し 法案草案は依然として議会の承認を必要とし、パブリックコメント期間中に修正が加えられる可能性もある。しかし、方向性は明確だ。ギリシャは活動を海外に流出させることなく、暗号資産課税を正式化しようとしている。成立すれば、この法律は歳入確保と競争力のバランスを模索する他のEU加盟国にとってのテンプレートとなり得る。投資家にとっての重要なポイントは、ギリシャが比較的暗号資産に友好的な税務管轄区域として台頭しつつあるということだ。ただし、500ユーロの非課税枠と一律10%の税率であっても、特に活発なトレーダーや複雑な利回り戦略を持つDeFiユーザーにとっては、慎重な記録管理が依然として求められる。

TREE NEWS 編集部 · 2026年10月8日
規制

税金を払えばWeb3ビジネスはコンプライアントになるのか?危険な神話を解き明かす

税金を払えばWeb3ビジネスはコンプライアントになるのか? 多くのWeb3ファウンダーやDAOコントリビューターにとって、その論理は完璧に見えます。税務当局に収益を申告し、納めるべきものを納めれば、合法的に運営しているはずだというものです。この前提は単に間違っているだけでなく、破滅的になり得ます。税務コンプライアンスとビジネスコンプライアンスはまったく別の法的宇宙であり、両者を混同することはWeb3業界で最も一般的かつ高くつく過ちの一つです。 二つのコンプライアンスの宇宙 税務当局が気にするのはただ一つ、あなたが所得を申告し正しい金額を納めたかどうかです。あなたのトークン提供が証券法に違反したか、あなたのDeFiプロトコルが送金規制に違反したか、あなたのNFTマーケットプレイスがマネーロンダリング対策(AML)規則に抵触したかについては無関心です。企業は完璧な確定申告を行いながら、同時に無許可の証券取引所を運営することができます。 すべての取引手数料収益を地元の税務署に忠実に報告している暗号資産取引所の事例を考えてみましょう。その同じ取引所が、仮想資産サービスプロバイダー(VASP)ライセンスなしで運営し、EUではMiCAに違反し、米国ではSECの執行措置に直面している可能性があります。納税はライセンス違反を治癒するものではなく、単に別個の義務を満たすにすぎません。 なぜWeb3が混乱を増幅させるのか Web3の国境を越える性質がこの混乱を悪化させます。DAOは数十の法域のユーザーから収益を得ることがあり、それぞれに異なる規制要件があります。ある法域で納税しても、別の法域で運営するためのパスポートが得られるわけではありません。トークン発行体は税務上の裁定を規制上のゴーサインと誤解し、数か月後に執行措置に直面することもよくあります。 さらに、多くのWeb3プロジェクトは、税務効率をもたらすが規制上の正当性はもたらさないオフショア事業体を通じて運営されています。ケイマン諸島の財団会社は法人税ゼロを享受できるかもしれませんが、同じ構造がSECのハウィーテストやCFTCのデリバティブ規則を満たすことはありません。 真のコンプライアンスに必要なもの ライセンス:該当する場合の送金、VASP、または証券ディーラーライセンス AML/KYCプログラム:顧客識別、取引監視、不審活動報告 証券法分析:適用される法律の下でトークンが証券に該当するかどうか 消費者保護:開示要件、カストディ規則、紛争解決 越境分析:あなたのユーザーと運営がどの法域に触れるか 今後の見通し 世界中の規制当局がデジタル資産への締め付けを強めるにつれ、税務コンプライアンスとビジネスコンプライアンスのギャップは広がる一方です。FATFのトラベルルール、MiCAのライセンス制度、SECの拡大する執行措置はすべて一つの方向を指しています。納税は下限であり、上限ではありません。確定申告をコンプライアンス戦略とみなすWeb3プロジェクトは砂の上に建てています。業界の次世代の生存者は、税務と規制コンプライアンスを並行し代替不能な義務として扱う者たちでしょう。

TREE NEWS 編集部 · 2026年10月8日
規制

ベトナム、金融ハブ形成の中で独自のデジタル資産フレームワークへ前進

ベトナム、グレーゾーンからの規制離脱を示唆 TREE NEWS 報道: ベトナムはデジタル資産専用の法的枠組みの検討を準備しており、これは東南アジアで最も暗号資産活動が活発な経済国の一つを、長年の規制上のグレーゾーンから脱却させる可能性がある。2026年7月に署名された決定第1413/QD-TTg号は、金融システムの近代化とグローバル市場への統合を推進する広範な取り組みの一環として、独立したデジタル資産制度の検討を定めている。 この計画は、ホーチミン市とダナンに国際金融センターを構築するベトナムの取り組みと並行して進められ、フィンテックと資本市場の発展が中核的柱となっている。実際には、デジタル資産は投機的な副次的要素としてではなく、同国の金融成長の次段階を支えるインフラとして扱われつつある。 独自のフレームワークが重要な理由 ベトナムは草の根レベルの暗号資産採用率で常に世界最高水準に位置しているが、デジタル資産の法的扱いは依然として断片的である。財産法、マネーロンダリング対策規則、決済規制は、単一のデジタル資産法典に統合されていない。独自のフレームワークは以下を明確化することでこれを変えるだろう: 法的分類 — トークンが財産、証券、商品、または新たな資産クラスに該当するか。 ライセンス — 取引所、カストディアン、トークン化プラットフォームを運営できる者。 税務上の扱い — 譲渡益、所得、法人保有分がどのように評価されるか。 AML/CFTコンプライアンス — 仮想資産サービスプロバイダーの登録、報告、トラベルルール義務。 取引所、トークン発行体、機関投資家にとって、これらは資本を大規模に展開できるかどうかを決定する問題である。これらがなければ、ベトナム国内の活動はより友好的な法域へと海外流出する傾向がある。 金融センター戦略 デジタル資産フレームワークをホーチミン市とダナンの金融センターに結びつけることは戦略的に重要である。国際金融センターは法的確実性、人材、資本移動性で競争する。現代的なデジタル資産制度は、フィンテックサンドボックスや資本市場改革とともに、ブロックチェーン原生企業、トークン化資産発行体、グローバルファンドを誘致したいハブにとって、ますます基盤的提供の一部となっている。 ベトナムには実用的な利点もある:若くデジタルに精通した人口、大規模な送金回廊、急成長するフィンテックセクターである。明確なフレームワークは、既存のリテール需要を非公式チャネルではなく規制された場へと誘導できる。 前向きな展望 この決定は最終的なものではなく検討段階であり、真の試練は実施にある:規則の起草、規制当局の設立、イノベーションを窒息させずにコンプライアンスを執行すること。他のアジア法域 — シンガポール、香港、日本、タイ — はすでにライセンス制度へ移行しており、ベトナムのフレームワークはこれらのベンチマークと比較して評価されるだろう。...

TREE NEWS 編集部 · 2026年10月8日
規制

ESMA、EUの暗号資産企業に非MiCA準拠ステーブルコインを3カ月以内に整理するよう命令

ESMA、非準拠ステーブルコインへのエクスポージャーに厳格な期限を設定 TREE NEWS 報道: 欧州証券市場監督局(ESMA)は正式な意見書を発出し、欧州連合(EU)全域の暗号資産サービスプロバイダー(CASP)に対し、暗号資産市場規則(MiCA)の枠組みに準拠していないステーブルコインに関連するサービスの提供を停止するよう指示した。この指令は取引、交換、カストディ、送金、投資助言を対象とし、プロバイダーが顧客に該当トークンの購入やポジションの増加を認めることを明示的に禁止している。 既存のエクスポージャーは3カ月以内に解消する必要があり、最終的な期限は2027年1月8日である。整理期間中、CASPは限定的な出口経路のみを提供できる。すなわち、売却、準拠資産へのスワップ、または保有資産の引き出しである。 なぜこれが重要か この意見書は、これまで曖昧だった移行期間を拘束力のある運用上の期限へと変えるものである。MiCAのステーブルコイン規則は、準備金の構成、償還権、ガバナンス、ライセンスを対象とし、発行体に対しては以前に発効していたが、流通側に対する執行は遅れていた。ESMAは現在、EUのユーザーが実際にこれらのトークンにアクセスする場を標的にすることで、このギャップを埋めようとしている。 実務上の影響が最も大きいのは、世界の取引高を支配しながらEUの認可を取得していないドル建てステーブルコインである。MiCAライセンスの下で運営する取引所は、上場するすべてのペアを監査し、非準拠資産を上場廃止にし、顧客に通知する必要がある。これはスポット市場、デリバティブの担保、決済レールに同時に影響するコンプライアンス作業である。 取引所: EUユーザーを非準拠ペアからジオフェンシングし、上場方針を調整する必要がある。 発行体: 認可を取得しない限り、EUの流通チャネルが縮小することに直面する。 ユーザー: 強制的な移行、流動性の断片化の可能性、出口期間中の一時的な価格の歪みに直面する。 業界への影響 この動きは、より広範な傾向を強めるものである。規制当局は、ステーブルコインの発行だけでなく流通もライセンス活動として扱っている。EU認可のCASPにとって、判断は単純である。準拠するか、域内全域でのパスポート権を失うリスクを取るかである。グローバルなステーブルコイン発行体にとって、EU市場は規制承認が後付けではなく関連性を持つための前提条件となる管轄区域になりつつある。 二次的影響としては、MiCA準拠のユーロトークンがEU向けの場で構造的な優位を得ることで、ユーロ建てステーブルコインの競争力に変化が生じる可能性がある。流動性は準拠したドル代替資産へ移行し、取引高がより少ない認可商品に集中する可能性もある。 今後の見通し 2027年1月の期限は、業界に再編のための約1年を与えるものである。今後数四半期には、上場廃止の波、顧客への通知、ライセンス申請の加速が予想される。これを純粋なコンプライアンスコストと捉える企業は、戦略的な上振れを逃すかもしれない。欧州における統合された規制済みステーブルコイン市場は、十分な資本を持つ発行体や認可プラットフォームを、オフショアの競合よりも優遇する可能性がある。もはや問いは、MiCAがEUのステーブルコインアクセスを再形成するかどうかではない。時間切れになる前に市場構造がどれだけ迅速に適応するかである。

TREE NEWS 編集部 · 2026年10月8日
取材依頼 ご意見