Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
米国株

OpenAIの収益未達がAIの物語を打ち砕く、国債入札も市場を落ち着かせられず

OpenAIの収益未達がAIの物語を打ち砕く、国債入札も市場を落ち着かせられず 火曜日の米国株はまちまちで取引を終え、ナスダック総合指数は1.25%下落した。OpenAIの期待外れの収益見通しがテクノロジーセクター全体に波及し、今年の大半にわたって市場を牽引してきた人工知能(AI)トレードに新たな疑念を投げかけた。ダウ工業株30種平均は小幅ながら上昇し、S&P 500はわずかに下落し、グロース銘柄からの急激なローテーションを浮き彫りにした。 AI関連株の売りは、OpenAIの収益軌道が社内予測を下回っているとの報道を受けて発生し、生成AIエコシステム全体の収益化のペースに疑問を投げかけた。Nvidia、Microsoft、その他のAI受益企業の株価は圧力にさらされ、投資家はセクターに織り込まれた高いバリュエーションを再評価している。 債券市場は安堵を得るも、亀裂は残る 注目されていた米国債入札は予想を上回る需要を集め、国債市場の流動性に対する懸念を一時的に和らげた。改善した応札倍率は利回りに一息つく機会をもたらした。利回りは、AI関連の社債発行急増が国債を締め出しているとの懸念から、じりじりと上昇していた。 AI融資ブーム — 数十億ドル規模の転換社債、プライベートクレジット、株式調達に及ぶ — は国債の構造的な競合相手となっており、本来ならソブリン債に流れるはずの資本を吸収している。この力学により、投資家は低利回りの国債を保有する機会費用と、AIがもたらすリターンの約束を天秤にかけざるを得なくなっている。 地政学的リスクが事態を複雑化 中東の緊張激化が供給ルートを脅かす中、原油価格は5%以上急騰した。原油高は、連邦準備制度(FRB)の政策をめぐる不確実性にすでに対処している市場に、インフレ不安の層を加えた。エネルギーコストの上昇は、特にコアインフレへの波及が持続的であることが判明した場合、中央銀行の利下げへの道筋を複雑にする可能性がある。 暗号資産市場にとって、こうした交錯する流れは馴染み深いものである。金利がより長く高止まりすればリスク資産は一般的に打撃を受けるが、地政学的不安定と財政懸念は歴史的に、ヘッジとしてのビットコインの根拠を強化してきた。今後数週間で、デジタル資産がテクノロジー全体の売りから切り離されるのか、それとも同じ流動性の力学に縛られ続けるのかが試される。 今後の見通し AIの物語は、より懐疑的な段階に入りつつあり、単なる可能性ではなく、実行力と収益がバリュエーションを左右するようになる。OpenAIとその同業他社が収益化の加速を示せなければ、セクターは持続的なバリュエーション切り下げに直面する可能性がある。一方、国債市場が利回りを急騰させることなく供給を吸収できるかどうかは、世界的なリスク選好の重要なバロメーターであり続ける。投資家は、AI関連の発行が支配的な力となっているクレジット市場への波及に注視すべきである。
TREE NEWS 編集部 · 2026年10月9日
米国株

Nvidiaが2.94%下落、OpenAIの500億ドル収益主張がAIトレードを試す

AI複合体における警告サイン TREE NEWS 報道: Nvidia株は2.94%下落して230.48ドルで取引を終え、OpenAIに関連する500億ドルの収益予測が人工知能への支出ペースが持続可能かどうかへの疑念を再燃させたことで、半導体およびAI関連株全体を押し下げた。この動きは孤立した揺らぎではなく、チップメーカー、ハイパースケーラー、そして今や評価額がAIの設備投資に依存する上場企業群に波及した。 見出しの数字——500億ドル——が問題の核心だ。それは巨額のインフラ構築を正当化するのに十分な大きさだが、同時にその収益がどのように生み出され、認識され、資金調達されるかについての精査を招く。単一の非公開企業の予測が兆ドル規模の公開市場評価の支えとなる入力になる時、市場の曖昧さに対する許容度は急速に崩壊する。 市場がたじろいだ理由 三つの力学が収束している: 集中リスク。 一握りの銘柄が今や指数リターンのはずれ値とも言えるシェアを占める。AI需要曲線へのいかなる疑念も、複合体全体に即座に伝わる。 循環的資金調達。 チップベンダー、クラウドプロバイダー、モデル開発者は相互に購入し合い、投資し合う関係を強めている。この構造は好況時には成長を増幅し、センチメントが反転すると下落を拡大させる。 減価償却と回収。 GPUは永久資産ではない。収益の立ち上がりが設備投資より遅ければ、リターンの計算は急速に圧縮される。 暗号資産への波及 デジタル資産市場にとって、このシグナルは二つの方向で重要だ。第一に、暗号資産関連株——マイナー、取引所、トレジャリー保有企業——は、AI株を支えるのと同じリスク選好の高ベータ代理指標となっている。AI銘柄の持続的な評価切り下げは、そのトレードから流動性を奪い、暗号資産関連株に波及する可能性が高い。 第二に、分散型コンピュートのナラティブは新たな論拠を得る。GPUネットワーク、推論マーケットプレイス、オンチェーンコンピュートプロトコルは、中央集権的な容量に対するより安価でより代替可能な選択肢として長く自らを売り込んできた。中央集権的な構築がリターンに対する信頼性の試練に直面するなら、その売り込みはより説得力を持つ——ただし、同じ需要の問いにも直面する。大規模に推論の対価を実際に払っているのは誰か、という問いだ。 注視すべき点 次の数週間は単一の取引日よりも重要だ。注目すべきは: ハイパースケーラーによるAI設備投資に関するガイダンスの修正。 500億ドルという数字が、契約済みの経常収益によって裏付けられているのか、それとも予測によってなのか。 Nvidiaの下落と暗号資産関連株の相関。過去一年で顕著に強まっている。 2.94%の下落はトレンドではない。しかし、AIトレードがほぼ完璧を前提に価格設定されており、需要ナラティブのいかなるひび割れも半導体セクターをはるかに超えて——静かにそれに結びついてきた暗号資産市場を含めて——感じられるだろうということを思い起こさせる。

TREE NEWS 編集部 · 2026年10月9日
米国株

Verizon、AT&T、T-Mobileが6%下落、SpaceXの周波数獲得が通信業界を揺るがす

SpaceX、全国規模の周波数入札で通信大手を震撼させる TREE NEWS 報道: SpaceXが全国規模の周波数取引を発表し、イーロン・マスク氏率いる同社が米国最大の移動体通信事業者への直接的な挑戦者として位置づけられたことを受け、Verizon、AT&T、T-Mobileの株価はそれぞれ約6%下落した。この動きは、衛星接続と地上無線の融合における重大なエスカレーションを示すもので、既存3社の強固なビジネスモデルを脅かしている。 市場が急速に反応した理由 米国の通信業界は長らく安定的で配当の厚い寡占市場であり、大手3社が無線加入者の大部分を支配してきた。SpaceXの参入は、差別化された資産を持つ信頼できる第4のプレイヤーをもたらす。すなわち、基地局の建設が採算に合わない地域にもカバレッジを提供できる低軌道衛星コンステレーションである。投資家はこのニュースを、価格決定力と長期的な加入者成長に対する構造的脅威と受け止めた。 Verizon、AT&T、T-Mobileはそれぞれこの取引時間中に約6%下落した。 SpaceXの周波数取得は、デバイス直接接続型の衛星サービスを支える。 この取引は、地方やサービスが行き届いていない市場での競争を激化させる。 業界への影響 この動きは、より広範なトレンドを浮き彫りにしている。衛星事業者は、ニッチなバックホールや海上接続から、主流の消費者向けモバイルへと移行しつつある。もしSpaceXが音声、データ、衛星カバレッジをバンドルできれば、通信事業者のARPU(ユーザーあたり平均収益)を圧迫し、既存事業者に自社の衛星提携を加速させる可能性がある。T-Mobileはすでにそうした提携を進めており、AT&TとVerizonは自陣を守るために光ファイバーと5Gに多額の投資を行ってきた。 暗号資産およびRWAセクターにとって、影響は間接的だが注目に値する。通信インフラは、収益分配モデルから、ホットスポットのホスティングに対してユーザーに報酬を与える分散型物理インフラネットワーク(DePIN)まで、トークン化の対象としてますます注目されている。通信事業者の競争環境がより激しくなれば、分散型接続の代替手段への関心が加速する可能性がある。 今後の見通し SpaceXが周波数の権利を実行可能な全国モバイルサービスに変換できるかどうかは依然として不確実である。規制当局の承認、資本集約度、端末の互換性は、いずれも手ごわいハードルである。それでも市場の急激な反応は、投資家が衛星から携帯電話への競争を現実のリスクとして価格に織り込み始めていることを示している。大手3社は防御的な提携、価格戦略、ロビー活動で応じると予想される。トレーダーにとって、宇宙と地上のネットワークの境界が曖昧になるにつれ、通信株のボラティリティは繰り返しテーマとなるかもしれない。

TREE NEWS 編集部 · 2026年10月9日
米国株

Skydance CEO、Paramount-Warnerの成功に賭けるも、790億ドルの負債が3倍レバレッジ目標を試す

Skydance CEO、Paramount-Warnerの成功に賭けるも、790億ドルの負債が3倍レバレッジ目標を試す TREE NEWS 報道: SkydanceのCEO、デビッド・エリソンは、ParamountとWarner Bros. Discoveryの合併提案がすべての事業部門で成功を収めると自信を示している。しかし、合併後の企業は約790億ドルの負債を抱えることになり、レバレッジをEBITDAの3倍に削減するという目標が厳しい審査にさらされる。 取引の根拠と戦略的野心 ビジョンは明快だ。歴史あるハリウッドの2大スタジオを統合し、Netflix、Disney、そして主要テックプラットフォームと競争できるコンテンツとストリーミングの強豪を生み出すことだ。エリソンは、合併によりコストシナジーが生まれ、配給業者との交渉力が強化され、劇場、ストリーミング、ケーブルネットワーク、ゲーミングにまたがるより多様な収益基盤が創出されると主張する。 しかし、規模だけでは成功は保証されない。従来のメディアはコードカッティング、広告市場の軟化、ストリーミングの資本集約的な要求に圧迫されてきた。Warner Bros. Discovery自体、2022年の合併以来、負債削減に苦戦しており、Paramountも独自の減損や再編費用に直面している。 負債の計算と3倍レバレッジ目標 790億ドルの負債から3倍のレバレッジに到達するには、約260億ドルのEBITDAが必要となる。これは、リニアテレビの長期的な衰退に直面する合併企業にとって高いハードルだ。アナリストは以下に注目するだろう: シナジーの実行: 約束されたコスト削減は、クリエイティブな成果を損なうことなく迅速に実現する必要がある。 キャッシュフローの持続性: ストリーミングの収益性は改善しているが、従来のネットワークが依然としてキャッシュの原動力である。 資産売却: 売却は負債削減を加速させる可能性があるが、厳しいM&A市場では低い倍率しか得られないかもしれない。 金利環境: 790億ドルの負債を高金利で借り換えることは圧力を加える。 市場への影響 株式投資家にとって、この合併はハイリスク・ハイリターンの提案だ。成功すれば、価格決定力を持つよりスリムなメディア巨人が生まれる可能性があるが、失敗すれば信用格下げやさらなる株式希薄化につながる。債券保有者はレバレッジ条項を注意深く監視し、統合のいかなる失敗もクレジットスプレッドを拡大させる可能性がある。 この取引はメディア統合にも広範な影響を及ぼす。承認されれば、競合他社が規模を求めてさらなるM&Aを引き起こす可能性がある。特に独占禁止法に関する規制当局の監視は、依然として大きな不確定要素だ。 将来を見据えた視点 エリソンのParamount-Warnerでの成功の約束は野心的だが、790億ドルの負債の重荷が決定的な制約となっている。3倍レバレッジへの道は、クリエイティブな人材と規制のハードルを管理しながら、積極的なコスト削減、資産売却、持続的なストリーミング成長を通じて開ける。投資家は、シナジー目標が証明されるまで懐疑的に扱い、四半期ごとの負債削減の進捗を最終的な評価基準として監視すべきだ。

TREE NEWS 編集部 · 2026年10月9日
米国株

JACモータースが再びストップ安、尊界V800のブレーキペダルブラケット破損で安全調査へ

緊急制動テストでブレーキペダルブラケットが破断、JACモータース株が急落 TREE NEWS 報道: 江淮汽車(JACモータース)の株価は10月9日、2営業日連続でストップ安となり、売り注文は11万ロットに積み上がった。広く拡散されたブレーキテスト動画で、3台の尊界V800ラグジュアリーMPVが時速100kmの緊急制動テスト中に同一のブレーキペダルブラケット破断を起こしたことが示されたためだ。この車両はHuaweiのHIMA(HarmonyOS Intelligent Mobility Alliance)エコシステムの下で共同開発され、JACの高級車戦略における旗艦製品であった。 10月8日に公開されたテスト動画では、3台の別個のV800(2台はレンタル、1台は新規購入で、8月と9月製造)がいずれも同じ箇所で、ほぼ同一の破断パターンを示すブラケット破損を起こした。1台目は3回目の全力制動で、2台目は4回目で、3台目は2回目で破損し、ペダル踏力のピークは1,612ニュートンであった。4,589Nという数値を主張する拡散されたスクリーンショットは、後に高速カメラとテスト機器ディスプレイ間のフレームレート不一致によるカメラのアーティファクトであると訂正された。 公式対応と無償アップグレードの提案 尊界モータースは10月8日遅くに公式声明を発表し、ブレーキシステムは国家基準(GB 21670-2025 / GB 7258-2026)および業界基準(QC/T 788-2018)の両方を上回る基準で開発・検証されており、初回納車以来、実使用シナリオでこのようなブラケット基部の破断は発生していないと主張した。それにもかかわらず、同社は部品設計を最適化し、納車済みの全車両に無償アップグレードを提供すると発表した。これは潜在的な設計上の脆弱性を暗に認めるものである。 この論争はJACにとって微妙な時期に起きた。株価は9月11日から30日の間に42%以上急騰し、同社は異常な取引変動を開示するに至った。8月5日に発売されたV800とV680 MPVは、V800のトリムで766,000元、866,000元、1,016,000元の開始価格で、23日間で1万件以上の予約注文を集め、発売後24時間以内に3,500台以上の確定注文を獲得していた。 市場への影響 この売りは、HuaweiのHIMAブランド(複数の中国自動車メーカーにとって重要な成長ドライバー)への潜在的な評判悪化と、大規模改修キャンペーンの財務コストに対する投資家の不安を反映している。無償アップグレードプログラムは数千万人民元の費用がかかる可能性があるが、より大きなリスクは消費者の信頼にある。中国のMPVセグメントは競争が激しく、安全上の懸念は注文残高を急速に侵食し得る。 より広範な市場にとって、この事件は中国のEVおよびスマート車のサプライチェーンが品質管理スキャンダルに対して脆弱であることを浮き彫りにしている。また、車両がよりソフトウェア定義型になるにつれ、先進運転支援システムおよびブレーキシステムへの監視が強まっていることも強調している。債券投資家はJACの信用見通しが影響を受けるかどうかを注視する可能性があるが、同社の国有企業による後ろ盾は短期的なデフォルトリスクを限定する可能性が高い。 暗号資産および商品市場では、このニュースの直接的な影響は最小限であるが、生産削減やリコールがエスカレートすれば銅やアルミニウムの需要予測に影響を与え得る、中国の産業品質リスクという広範なナラティブを補強するものである。 投資家向けの重要ポイント 短期的なボラティリティは避けられない見込み:根本原因が特定され、改修プログラムが数量化されるまで、JAC株は引き続き圧力に直面する可能性がある。 HIMAパートナーに注目:Huaweiのアライアンスに参加する他の自動車メーカー(例:Seres、Chery)は、問題がシステム的であると認識されれば、連動売りに見舞われる可能性がある。 規制リスク:北京はスマートEVの安全テスト要件を厳格化し、セクター全体のコンプライアンスコストを引き上げる可能性がある。 ダメージコントロールの実行:尊界の対応の速さと透明性が、これが一度きりの問題に留まるか、ブランド危機となるかを決定する。 投資家は、公式のフォローアップ声明、規制当局の調査、および需要の侵食の兆候を示す次回の販売数値を監視すべきである。

TREE NEWS 編集部 · 2026年10月9日
米国株

KBW、第3四半期決算シーズンを前に銀行業界への持続的圧力を警告

KBW CEOトム・ミショー氏、銀行収益への長期的な負担を示唆 TREE NEWS 報道: 投資銀行キーフ・ブリュイエット・アンド・ウッズ(KBW)のCEO、トム・ミショー氏は、金利が安定するまで銀行セクターは圧力にさらされ続けると警告し、第3四半期決算シーズンを前に慎重な姿勢を示した。同氏のコメントは、変動の激しい金利環境、変化する預金動向、信用状況の引き締まりに対処する金融機関が直面する継続的な課題を浮き彫りにしている。 金利の難題 ミショー氏の警告の核心にあるのは、連邦準備制度理事会(FRB)による長期にわたる引き締めサイクルだ。中央銀行は利上げを一時停止しているものの、「より高く、より長く」というシナリオが銀行の純金利マージンと資産評価を引き続き圧迫している。金利が急騰する前に長期債を大量に保有していた銀行は、依然として含み損を抱えており、資金調達コストも高止まりしている。FRBが明確な方針転換を示すか、金利カーブが正常化するまで、銀行の収益性は本格的に回復するのは難しいとミショー氏は主張する。 第3四半期の見通し:小幅な上振れ、慎重なガイダンス アナリストは概ね、第3四半期の決算がコスト削減と底堅い純金利収入により小幅な上振れとなる一方、先行き見通しは失望させる可能性があると予想している。注目すべき主要テーマは以下の通り: 純金利マージンの圧縮:預金の再価格設定と資金調達競争が引き続きマージンを圧迫。 信用の質:商業用不動産と消費者信用におけるストレスの初期兆候が、貸倒引当金の増加を促す可能性。 資本市場:M&AとIPO活動の緩やかな回復がいくらかの安堵をもたらすかもしれないが、案件パイプラインは依然として薄い。 規制の重荷:提案されているバーゼルIII最終規則とストレステスト要件が大きくのしかかる。 暗号資産とデジタル資産への影響 暗号資産市場にとって、銀行セクターの不調は両刃の剣だ。一方で、銀行への長期的なストレスは分散型金融(DeFi)を代替手段とするナラティブを強化する。他方で、信用状況の引き締まりとリスクオフのセンチメントはしばしばデジタル資産市場に波及し、流動性と機関投資家の資金流入を減退させる。コインベースやビットコインマイナーを含む暗号資産関連株は、決算シーズン中に銀行株と連動して取引される傾向があり、KBWの見通しは広範な市場センチメントの先行指標となる。 今後の展望 今後の道筋はマクロ経済データにかかっている。インフレが引き続き鈍化し、FRBが2025年の利下げを示唆すれば、銀行は資金調達コストの低下と純金利マージンの改善という形で安堵を得る可能性がある。しかし、遅れが生じれば苦境が長引く可能性がある。投資家にとって、第3四半期決算シーズンは、銀行が信用の質の著しい悪化なしに嵐を乗り切れるかどうかの重要な試金石となる。ミショー氏の慎重な姿勢は、回復への道のりが依然として平坦ではないことを改めて想起させる。

TREE NEWS 編集部 · 2026年10月9日
米国株

Vertiv、Quanta、GE Vernova:AI IPO競争の背後にあるデータセンターの「ツルハシとシャベル」トレード

AI軍拡競争にはサプライチェーンがあり、それは上場企業だ TREE NEWS 報道: OpenAIとAnthropicが上場の可能性を競う中、市場の関心は彼らのモデルを動かし続ける企業へと移りつつある。AI構築のために電力、冷却、建設能力を供給する産業・インフラ企業だ。Vertiv、Quanta Services、GE Vernovaは早期の受益者として浮上しており、いずれもコンピュートブームに伴うデータセンター需要の急増を報告している。 なぜこの3社が重要なのか AIトレードは主にチップメーカーとハイパースケーラーを中心に語られてきたが、ボトルネックが形成されているのは物理レイヤーだ。Vertivは熱管理と配電システムを供給し、GPUクラスターの過熱を防ぐ重要インフラを提供する。Quanta Servicesは、巨大な新データセンターを電源に接続するために必要な送電とグリッド工事を担う。General ElectricからスピンオフしたGE Vernovaは、その電力を発電・安定化させるためのタービンとグリッド機器を製造する。 Vertiv:高密度AIラック向けの熱・電力インフラ Quanta Services:グリッド近代化、送電線、電気工事 GE Vernova:発電設備、タービン、グリッドソリューション IPOの観点 OpenAIやAnthropicが公開株式を目指す場合、調達資金はコンピュート調達を加速させる可能性が高く、これら3社が提供するインフラへの需要をさらに強めるだろう。この力学は、どのラボが最終的に勝つかに関係なく、彼らをAIモデル競争へのレバレッジ投資に変える。投資家は単一のAI勝者を選ぶのではなく、事実上「ツルハシとシャベル」のレイヤーに賭けているのだ。 広範な市場への示唆 この影響は産業株にとどまらない。データセンターの設備投資増加は電力グリッドへの持続的な圧力を示し、公益事業、エネルギー市場、さらには同じ電力とハードウェアを奪い合う暗号資産マイニング部門にも波及効果をもたらす。また、AIの経済的フットプリントがソフトウェアからハード資産へと広がっているというナラティブを強化する。これはトークン化や現実世界資産(RWA)市場にますます関連するテーマだ。 今後の見通し 鍵となる問いは、インフラ需要がAIモデルのスケーリングに追いつけるかどうかだ。グリッド接続の待ち行列、タービンのリードタイム、熟練労働者の不足は現実の制約である。OpenAIとAnthropicが上場すれば、目論見書はコンピュートコストを強調するだろうし、市場はそのコンピュートを可能にするサプライヤーを再評価するだろう。今のところ、Vertiv、Quanta、GE Vernovaは、単一のモデル開発者に賭けることなくAI競争を所有する方法を提供している。

TREE NEWS 編集部 · 2026年10月9日
米国株

SpaceXのスターリンク携帯周波数獲得がAT&TとVerizonの株価を圧迫

SpaceX、Grain Managementから800MHz周波数を取得、通信大手を震撼させる TREE NEWS 報道: SpaceXは、通信インフラに焦点を当てたプライベートエクイティ企業であるGrain Managementが保有する800MHz周波数ポートフォリオを取得することに合意した。この動きは、SpaceXのスターリンク・モバイルの野望を加速させるために設計されており、衛星ブロードバンドプロバイダーに地上モバイルサービスへの直接的な道を提供する。この取引はすでに市場を動かしている。AT&TとVerizonの株価は圧力を受け、携帯電話塔運営会社はインフラ需要の増加期待で上昇した。 この取引は、SpaceXが衛星インターネットを超えて広範なワイヤレス市場へ進出する動きの大幅なエスカレーションを示す。直接デバイス接続プロバイダーとしての地位を確立してきたスターリンク・モバイルは、建物を貫通し長距離を伝わる能力で珍重される低帯域周波数を獲得することになる。これにより、SpaceXは、数十年と数百億ドルを費やして自社の周波数保有を構築してきた既存の通信事業者と衝突するコースに入る。 市場への影響 直接的な読み取りは、従来のワイヤレス通信事業者にとって弱気である。AT&TとVerizonは長い間、競争上の堀として周波数ポートフォリオに依存してきたが、打ち上げ能力とグローバル衛星ネットワークを持つ十分な資金力のある新規参入者が計算を変える。スターリンク・モバイルが競争力のある音声およびデータサービスを提供できれば、特に農村部やサービス不足地域で、加入者を奪い、価格決定力を圧迫する可能性がある。 対照的に、携帯電話塔株は恩恵を受けている。SpaceXからであれ、自社のアップグレードを加速せざるを得ない既存事業者からであれ、より多くのネットワーク構築は、塔運営会社にとってより多くのリース活動を意味する。この上昇は、投資家がこの周波数取引をインフラ需要にとって純ポジティブと見ていることを示唆しているが、通信事業者自体を脅かすものでもある。 債券市場も影響を受ける可能性がある。通信発行体は最大の企業借り手の一つであり、競争上の地位の悪化は時間の経過とともにクレジットスプレッドに重くのしかかる可能性がある。現時点では、反応は株式に集中しているように見えるが、通信事業者のキャッシュフローに対する長期的リスクは監視に値する。 コモディティと通貨は直接的な影響は少ないが、この取引は希少資源としての周波数の戦略的価値を強化する。これは将来のオークションのダイナミクスやセクターのM&A活動に影響を与える可能性のあるテーマである。 投資家向けの主なポイント 通信の既存事業者は、資金豊富な新規競合に直面している。AT&TとVerizonの周波数の優位性はもはや盤石ではなく、投資家は今後の四半期の加入者動向と価格圧力を注視すべきである。 携帯電話塔運営会社は相対的な勝者である。どのプレイヤーからのものであれ、ネットワーク投資の増加はリース収入を押し上げる。上昇はその論理を反映している。 周波数は戦略的資産である。この取引は、低帯域周波数がどれほど価値があるかを強調しており、他の周波数保有者の評価を押し上げ、さらなる統合を促す可能性がある。 規制プロセスを注視せよ。周波数ライセンスの譲渡には承認が必要であり、SpaceXの通信における影響力の増大を考慮すると、審査は政治的争点になる可能性がある。 投資家にとって、この話は技術的破壊が最も定着した産業さえも再形成し得ることを思い出させる。SpaceXのモバイル参入はまだ確定ではないが、進む方向は明確であり、市場はすでにその結果を織り込んでいる。

TREE NEWS 編集部 · 2026年10月9日
米国株

スターバックスとチポトレの合併協議、債務負担の重いバランスシートに注目が集まる

スターバックスとチポトレの統合観測、債務懸念で投資家が動揺 TREE NEWS 報道: ウォール街では、スターバックスがチポトレ・メキシカン・グリルを大型買収する可能性が取り沙汰されている。実現すれば、アメリカのファストカジュアル外食を代表する2大ブランドが統合されることになる。しかし、この観測に対してアナリストからは懐疑的な声が上がっている。すでに多額の負債を抱えるスターバックスのバランスシートに、さらに債務が上乗せされることになれば、株主が難色を示す可能性が高いと警告している。 スターバックスとチポトレの組み合わせは、コーヒー、ブリトー、デジタルロイヤルティプログラムを網羅する世界的な飲食の巨大企業を生み出す理論上のメガ合併として、アナリストやディール関係者の間で取り沙汰されてきた。正式な提案は発表されておらず、両社はこの件について沈黙を保っている。それでも、その可能性だけでも、資本構成、バリュエーション、戦略的妥当性をめぐる議論を引き起こすのに十分だった。 なぜ債務問題が議論の中心となるのか 中心的な問題は資金調達である。スターバックスは自社株買い、配当コミットメント、パンデミック期の借り入れを通じて、長年にわたり負債を積み上げてきた。数百億ドル規模の時価総額を持つチポトレに対する現金・株式交換のディールは、多額の新規借り入れか大規模な株式発行を必要とする可能性が高く、いずれもコーヒー大手の信用プロファイルに圧力をかける恐れがある。 アナリストによれば、債務で資金調達するディールはレバレッジ比率を上昇させ、格付け機関の精査を招いたり、過去10年と比べて依然として高い借入コストの中で支払利息を増加させたりする可能性がある。インカム重視の株主にとっては、配当成長や自社株買いの余地が狭まることを意味しかねない。 信用リスク: レバレッジの上昇は格下げやネガティブ・アウトルックを招く可能性がある。 株主の希薄化: 株式で資金調達するディールは既存のスターバックス株主を希薄化させる。 統合リスク: 文化の異なる大規模な外食チェーン2社の合併には運営上の課題が伴う。 独占禁止法上の精査: この規模のディールは規制当局の審査を受ける可能性が高いが、両社は異なる食品カテゴリーで事業を展開している。 資産クラス全体への市場への影響 株式: 投資家がこのディールを価値破壊的または過度にレバレッジが効いていると見なせば、スターバックス株は圧力を受ける可能性がある。対照的に、チポトレ株は買収プレミアム期待で急騰する可能性がある。広範な生活必需品・外食セクターは、トレーダーが統合の可能性を再評価するにつれて、連動した動きを見せるかもしれない。 債券: スターバックスの社債が最も直接的な影響を受けるだろう。多額の新規発行が発表されれば、特に長期債で信用スプレッドの拡大と債券価格の下落が続く可能性が高い。 暗号資産: ここでの影響は間接的である。伝統的な株式市場でのリスクオフ心理は、特に投資家が積極的なM&Aをサイクル後半の行動の兆候と解釈すれば、デジタル資産に波及する可能性がある。ビットコインや主要アルトコインは、こうした環境では高ベータのリスク代理として取引されることが多い。 コモディティ: 合併後の企業がサプライヤーに対してより強い価格交渉力を持つようになれば、コーヒーとアボカドの価格が理論的には緩やかに動く可能性があるが、そうした影響は限定的で、実現するには時間がかかるだろう。 通貨: このディールが米国資産への安全逃避資金を呼び込めば、ドルは若干強くなる可能性があるが、マクロへの影響は金融政策の要因に比べて無視できる程度だろう。 投資家が注目すべき点 現時点では、これは投機的な話にとどまっている。監視すべき重要なシグナルは、両社からの正式な声明、目標株価を修正するアナリストノート、スターバックス債のクレジット・デフォルト・スワップ・スプレッドである。投資家はまた、外食セクター全体での統合の兆候にも注目すべきだ。それは、消費者向け企業が資本をどのように配分するかの変化を示す可能性がある。...

TREE NEWS 編集部 · 2026年10月9日
米国株

OpenAIの収益報告でAIチップ株が下落、しかしアナリストは「過度な懸念」と指摘

OpenAIの収益報告でAIチップ株が下落、しかしアナリストは「過度な懸念」と指摘 TREE NEWS 報道: 人工知能ブームに関連するマイクロン、エヌビディア、その他の半導体企業の株価は火曜日、OpenAIの年換算収益が一部投資家の予想を下回ったとの報道を受けて下落した。この後退はAIサプライチェーン全体に波及し、メモリメーカー、GPU設計企業、そしてテクノロジー中心のナスダック全体に圧力をかけた。 売りは、OpenAIの年換算収益ラン・レート(直近期間の売上を年換算したスナップショット)が、一部の市場参加者が想定していた数字を下回ったことを示す数値によって引き起こされた。アナリストはすぐに反論し、この不一致はAIモデルとそれを支えるチップに対する根本的な需要の軟化ではなく、指標の計算方法と報告方法の違いを反映していると主張した。 報告された数字が誤解を招く理由 年換算収益は標準化された会計数値ではない。単月、四半期、または過去の期間から算出でき、一時的な項目、繰延収益、企業契約の段階的拡大を含めたり除外したりすることができる。OpenAIのような非公開企業が異なるチャネルを通じてこのような数字を開示する場合、ビジネス自体に変化がなくても数値が大きく乖離することがある。 アナリストは、OpenAIのユーザー成長、企業導入、コンピュート契約が拡大を続けており、データセンター容量への支出が高帯域幅メモリ、GPU、ネットワーキング機器への需要の主要な推進要因であり続けていると指摘した。言い換えれば、報告された不足分は測定上のアーティファクトであり、需要シグナルではないように見える。 市場への影響 株式: 条件反射的な反応はAI関連銘柄に最も打撃を与えた — マイクロン、エヌビディア、AMD、ブロードコム、そして小規模なサプライヤー。アナリストの安心材料が持続すれば、この下落は市場の上昇をリードしてきたセクターでの買い場と見なされる可能性がある。売りが持続すれば、投資家がAIの収益化の減速の兆候にますます敏感になっていることを示すだろう。 債券: この動きだけでは米国債利回りを大きく変える可能性は低い。しかし、AIの設備投資期待が冷え込めば、長期間利回りに埋め込まれた成長プレミアムが時間とともに縮小する可能性がある。 暗号資産: デジタル資産はテクノロジーのリスク選好と緩やかな相関で取引されてきた。AI主導のリスクオフの動きが深まれば、ビットコインやアルトコイン、特にAIをテーマにしたトークンや中央集権的なAIインフラの代替として自らを位置付ける分散型コンピュートプロジェクトに重荷となる可能性がある。 コモディティ: AIデータセンターの建設は電力と銅の需要の増大する源泉である。AI支出の減速が認識されれば、銅や電力関連コモディティにとって modest な逆風となるが、現段階ではその影響は限定的である可能性が高い。 通貨: ドルが直接反応する可能性は低い。間接的には、米国のテクノロジー主導の株式下落がリスク回避の深化に伴い、円やその他の安全資産通貨を支える可能性がある。 背景:これが重要な理由 AIトレードは世界市場で最も混雑し、最も重要なテーマの一つとなっている。エヌビディアだけで過去2年間のS&P 500の上昇の相当な部分を占め、広範な半導体複合体はAIナラティブに対する投資家の信頼の代理指標となっている。この集中は、どんなデータポイントでも — たとえ定義が不十分な収益指標であっても —...

TREE NEWS 編集部 · 2026年10月9日
米国株

ペプシコCEOが従業員に通告:「成長なければ居場所なし」— 消費財株への警告

ペプシコCEO、成長に厳しい線引き TREE NEWS 報道: ペプシコのラモン・ラグアルタCEOは、従業員に対して異例に率直なメッセージを伝えた。成長に結びつかない事業は、もはや会社に残らないというものだ。この発言は、世界最大級の生活必需品企業の一つにおいて、規模や伝統、既存事業ではなく、成長こそが唯一の組織原則であるという正式な宣言にほかならない。 この表明が注目されるのは、ペプシコが長らく、フリトレーのスナック菓子と飲料ポートフォリオを通じて景気循環を問わず安定したキャッシュフローを生み出す、守りの配当株の代表格と見なされてきたからだ。そうした企業のトップが、無駄を削ぎ落とし成長に執着するテクノロジー企業のような口調で語り始めたことは、消費財業界の事業環境が実質的に変化したことを示唆している。 このメッセージが重要な理由 ラグアルタ氏の枠組みは、大型消費財企業が直面するより広い現実を反映している。北米の飲料とスナックの数量成長は鈍化しており、節約志向の消費者はプライベートブランドへ移行し、GLP-1系の減量薬が間食習慣を変え、健康志向の消費者は糖分とナトリウムの摂取を減らしている。同時に、投入コスト、人件費、流通費はパンデミック前と比べて高い水準にとどまっている。 オーガニック成長が得難くなると、経営陣は選択を迫られる。成長鈍化を受け入れるか、ポートフォリオを再編し、焦点を薄めるものを削るかだ。ペプシコは後者を選んでいるように見える。これは通常、不振ブランドの売却や縮小、製造・流通の統合、そして機能性飲料、健康志向スナック、新興市場など、より高マージンで成長の速いカテゴリーへの資本再配分を意味する。 市場への影響 生活必需品株:成長第一の姿勢は二通りに読める。強気には、経営陣がマージン防衛と資本還元に本気だと示唆する。弱気には、増分のコスト削減が必要なほど中核事業が圧迫されていることを意味する。アナリストはオーガニック売上高のガイダンスと数量動向を厳しく精査するだろう。 同業他社への波及:コカ・コーラ、モンデリーズ、クラフト・ハインツ、ゼネラル・ミルズなど、他の加工食品企業も同じ基準で評価される。数量またはミックス主導の成長を示せない企業は、再編を求める投資家圧力に直面する可能性がある。 債券と金利:ペプシコは主要な投資適格発行体だ。マージンを安定させる再編の物語はクレジットにとって中立からややプラス。数量減少が続き、大規模な販促費を強いられる場合はスプレッドにとって軽度のマイナスとなる。 コモディティ:ポートフォリオの整理は、砂糖、コーン甘味料、缶用アルミニウムなど一部の農業投入財の需要を減らす一方、健康志向製品に関連する原材料の需要を押し上げる可能性がある。動きは劇的というより段階的で二次的なものになりそうだ。 暗号資産と通貨:これは直接的な暗号資産の触媒ではないが、企業の引き締めとマージン規律というマクロテーマを強める。生活必需品の巨人でさえあらゆる売上高の正当性を問われる世界では、暗号資産を含むリスク資産は同じ根底の問いに敏感であり続ける。成長は本物か、それとも財務工学か。 投資家向けの文脈 生活必需品における容易な価格決定力の時代は終わりつつある。2022年から2023年にかけて積極的に値上げした企業は、今や消費者の反発に直面しており、次の段階の利益成長は、インフレによる値上げではなく、数量、イノベーション、コスト規律から生まれなければならない。ラグアルタ氏のメッセージは、本質的にこの転換を内部で認めたものだ。 投資家にとっての鍵となる問いは、ペプシコが配当を支えるキャッシュ創出の中核を不安定にすることなく、成長重視の改革を実行できるかどうかだ。歴史が示すように、こうした変革には数年を要し、市場はしばしば明確さを早期に評価し、失望させる実行を後から罰する。 主なポイント ペプシコCEOは、事業のあらゆる部分に成長という明確な基準を課した。守りの生活必需品巨人にとって注目すべき転換だ。 この動きは、数量の鈍化、GLP-1の逆風、消費財全体にわたる根強いコスト圧力を反映している。 売却、ブランド整理、高成長カテゴリーへの資本再配分に注目すべきだ。 食品・飲料の同業他社は、価格主導の売上高だけでなく、オーガニック成長を示すよう波及圧力に直面する。 より広い市場にとって、このメッセージは拡大よりも企業規律というマクロテーマを強める。株式、クレジット、リスク資産のいずれにも関連する。

TREE NEWS 編集部 · 2026年10月9日
米国株

ウォルマート、カリフォルニアに次世代フルフィルメントセンターを開設、小売自動化の水準を引き上げ

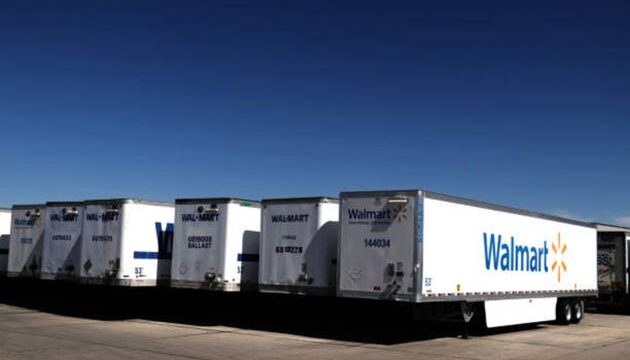
ウォルマートの新カリフォルニア・フルフィルメントセンターは小売自動化の段階的変化を示す TREE NEWS 報道: ウォルマートはカリフォルニアに次世代フルフィルメントセンターを開設し、世界最大の小売業者による自動化物流インフラへのさらなる重要な投資を意味する。この施設は、ロボティクス、AI駆動の在庫管理、高密度保管システムを組み合わせて、オンライン注文の処理と配送速度を劇的に加速させるように設計されている。この動きは、eコマース・フルフィルメントでアマゾンとの差を縮め、同日および翌日配送の競争優位性のために大規模な店舗ネットワークを変換するというウォルマートの多年にわたる取り組みを拡大するものである。 新しいセンターは、増加するeコマース注文量を処理しつつ、ユニットあたりのフルフィルメントコストを削減できる自動化市場フルフィルメントセンターとハイテク流通ハブのネットワークを構築するというウォルマートの広範な戦略の一部である。カリフォルニアは、人口密度が高く、人件費が高く、アジアからの輸入の玄関口としての役割を考えると、戦略的に重要な市場である。州内のフルフィルメントプロセスの多くを自動化することで、ウォルマートは人手への依存を減らし、速度を改善し、価格競争が激しい小売環境でマージンを保護することを目指している。 市場が注目すべき理由 単一のフルフィルメントセンターはそれ自体が重要な収益イベントではないが、その方向性はいくつかの理由で重要である。 小売マージンとオペレーティング・レバレッジ: 自動化は、大手小売業者が賃金インフレと薄い食料品マージンを相殺するための数少ない手段の一つである。ウォルマートが自動化されたフルフィルメントが注文あたりのコストを下げることを示せれば、ネットワーク全体で設備投資を加速する根拠が強化される — 長期的な収益力にはプラスだが、短期的なフリーキャッシュフローには重荷となる。 アマゾンとの競争力学: アマゾンは10年以上かけてロボットフルフィルメントを構築してきた。ウォルマートの推進は配送速度の差を縮め、アマゾンのeコマースマージンに圧力をかけ、さらなる投資を強いる可能性がある。投資家にとって、これは米国小売物流の軍拡競争がまだ終わっていないことを思い起こさせる。 産業自動化とロボティクスサプライヤー: 新しい自動化施設はすべて、倉庫ロボティクス、コンベアシステム、センサー、ソフトウェアの需要を表す。倉庫自動化に露出する企業 — 産業自動化ベンダーからロボティクス専業企業まで — は、ウォルマートと同業他社がプログラムを拡大するにつれて増分の受注フローを見る可能性がある。 労働と賃金の考慮事項: 自動化は量あたりの役割数を減らし、物流労働における長期的なディスインフレ圧力となる。これは小売業者のコスト構造にはプラスだが、そのような施設が集中する地域での倉庫雇用成長には逆風となる。 不動産と産業用REIT: 大規模で高スループットの施設は、人口中心地への近接性、電力容量、交通リンクといった特定の立地特性を必要とする。継続的な投資は、カリフォルニアのインランド・エンパイアのような主要市場における現代的な産業用不動産の需要を支える。 より広範なマクロと市場への影響 株式投資家にとって、この話は近年市場を動かしてきたいくつかのテーマを強化する:自動化設備投資の持続、オムニチャネル規模を持つ大型小売業者の回復力、競争の堀としての物流効率の重要性の高まり。また、消費者環境が減速している中でも、トップ小売業者は単に削減するのではなく、構造的なコスト優位性に投資し続けていることを思い起こさせる。 債券市場では、読み取りは控えめである。持続的な自動化投資は生産性成長を支え、これは一般的に時間とともにディスインフレ的であり、長期デュレーションの固定収入を支える。コモディティについては、増分の倉庫建設は鉄鋼、セメント、産業設備の需要を支えるが、マクロレベルでは1施設の効果は無視できる。通貨と暗号市場への直接的な影響は考えにくい — これは企業固有の運用話であり、マクロ触媒ではない。 投資家向けの主なポイント...

TREE NEWS 編集部 · 2026年10月9日
米国株

サムスン、四半期利益800億ドルの記録を予測:市場への意味とは

サムスンの驚異的な業績見通しがテックトレードを揺るがす TREE NEWS 報道: サムスン電子は、四半期営業利益が約800億ドルに達する見通しを示した。これは韓国の複合企業にとって記録的な数字であり、非米国テクノロジー企業が報告した単一四半期の企業利益として史上最大級の一つである。この予測は速報値とともに発表され、世界の半導体サイクルに対する期待を即座にリセットし、ポートフォリオマネージャーにメモリ、ファウンドリ、AIインフラ関連銘柄へのエクスポージャーを再考させることとなった。 この数字を牽引しているもの この急増は広範な消費者回復によるものではない。高帯域幅メモリ(HBM)、先端DRAM、そしてAIデータセンター構築に紐づくカスタムシリコンに集中している。クラウドハイパースケーラーはプレミアムメモリの供給可能なウェハをすべて吸収し続けており、サムスンの垂直統合モデルは製造からパッケージングまでスタックの複数ポイントでマージンを獲得することを可能にしている。 HBMとDDR5の需要:AIアクセラレータは依然として供給制約にあり、メモリが今やボトルネックとなっている。 ファウンドリ稼働率:先端ノードの能力は今後数四半期にわたって完売している。 価格決定力:プレミアムメモリの契約価格は急上昇し、粗利益率を押し上げている。 通貨とコスト規律:ウォン安と設備投資の引き締めが利益の上振れを増幅した。 株価はどう反応するか アナリストの見方は「材料出尽くし」の反応と構造的な再評価で分かれている。強気シナリオは、サムスンがもはや循環的なメモリ企業ではなく、複数年の視界を持つAIインフラ供給企業であるという考えに基づく。弱気シナリオは、記録的な利益が能力拡張を招き、それが歴史的にメモリの下降サイクルに先行すると警告する。短期的には、株価はギャップアップした後、2025年の設備投資とHBM4認定スケジュールに関するフォローアップコメントで取引される可能性が高い。 暗号資産とデジタル資産への波及 暗号資産市場にとって、シグナルは間接的だが意味がある。サムスンの数字はAI計算需要が減速していないことを確認するものであり、分散型GPUネットワーク、オンチェーンAIエージェントインフラ、トークン化された計算市場の背後にあるテーゼを支持する。また、資本を半導体関連株へ、ひいてはAIエクスポージャーを持つ暗号資産銘柄へと引き寄せてきた「ハードウェアは新たな石油」という広範なナラティブを強化する。 次に注目すべきこと これがピークなのかプラットフォームなのかを決める三つのデータポイントがある。HBM4の認定発表、ハイパースケーラーの設備投資ガイダンス、そしてサムスンのファウンドリ事業が追加の外部顧客を獲得できるかどうかである。もし三つすべてが好意的に展開すれば、株価の再評価には上昇余地がある。いずれかが失望させれば、市場は800億ドルを新たな基準ではなくサイクルの頂点として急速に再解釈するだろう。

TREE NEWS 編集部 · 2026年10月9日
米国株

MFAファイナンシャル、次期CEOにブライアン・ウルフソンを指名:このリーダーシップ交代がモーゲージREIT投資家にとって意味するもの

モーゲージREIT専門企業におけるリーダーシップの移行 TREE NEWS 報道: 住宅モーゲージ資産に焦点を当てた不動産投資信託(REIT)であるMFAファイナンシャル(NYSE: MFA)は、ブライアン・ウルフソンを次期最高経営責任者(CEO)に指名した。この人事は、金利の動向、クレジットスプレッド、そして米国の住宅金融システムに業績が密接に結びついている企業のトップに、社内出身の長期在籍幹部を据えるものである。 ウルフソンはMFAの投資・資本市場業務において上級幹部を務めており、彼の昇格は戦略的な方向転換ではなく継続性を示すものである。資金調達コストと保有するモーゲージローンおよび証券の利回りとのスプレッドを管理することでリターンを得るREITにとって、この継続性は重要である。取締役会の選択は、劇的な再ポジショニングへの意欲ではなく、既存のポートフォリオ戦略——特にノンエージェンシー住宅クレジットへの傾斜とビジネスパーパス・レンディングにおける存在感の拡大——への信頼を示唆している。 ティッカーを超えてこれが重要な理由 モーゲージREITにおけるCEO交代は、めったに孤立した出来事ではない。それはしばしば金利サイクルの転換点、つまり帳簿価値と市場価格の乖離が経営陣に配当の防衛、バランスシートの再構築、あるいはその両方を迫る時点で表面化する。MFAは、同業のアナリー・キャピタル(NLY)やAGNCインベストメント(AGNC)と同様、10年米国債利回りの動きやモーゲージ担保証券(MBS)スプレッドカーブの形状に株式が鋭敏に反応するレバレッジ型の投資ビークルである。 投資家にとっての実践的な問いは、新CEOが配当を何としても守るのか、それとも帳簿価値の保全を優先するのかである。モーゲージREITは2022年以降、逆イールドカーブ、高まった前払い不確実性、不安定な資金調達市場を乗り越えてきた。リーダーシップの引き継ぎは分配政策に関する期待をリセットする自然なタイミングであり、減配のわずかな兆候でも、利回りが投資家の保有理由の主であるだけに、これらの株式は大きく打撃を受けやすい。 市場への影響 株式 MFA株:戦略が維持されるかどうかを市場が消化するにつれ、発表前後で緩やかな変動が予想される。内部昇格は通常、外部からの採用よりも小さな反応にとどまる。 同業グループ:投資家がこの交代を金利環境に関するセクター全体のシグナルと解釈すれば、アナリー、AGNC、トゥー・ハーバーズ(TWO)に連動した動きが見られる可能性がある。 広範な金融株:波及効果は限定的。MFAの時価総額は大手銀行に比べて小さく、システミックな影響はごくわずかである。 債券と金利 モーゲージREITのリーダーシップは米国債市場にとって二次的な要因にすぎないが、このセクターの動向はエージェンシーMBSおよび住宅クレジットへの需要を示す有用なバロメーターである。MFAがより保守的な姿勢——デレバレッジや高品質資産へのシフト——を示せば、スプレッド・デュレーションに依然警戒的な市場と整合的だろう。 暗号資産とコモディティ モーゲージREITのCEO人事からデジタル資産やコモディティへの直接的な波及経路は存在しない。間接的なつながりは金利を通じたものである。この人事がより穏やかな金利環境への賭けと解釈されれば、暗号資産を含むリスク資産全般を緩やかに支えるだろう。しかしこれは牽強付会であり、投資家はMFAの見出しをマクロシグナルとして取引すべきではない。 通貨 無視できる程度。ドルの方向性はFRBの政策期待と世界的な金利差によって決まるものであり、中型REITの後継者計画によるものではない。 投資家向けの主なポイント 継続性が基本シナリオ。内部昇格は通常、ポートフォリオのプレイブックが維持されることを意味する。新体制下での最初の決算説明会で、レバレッジ、ヘッジ、配当カバレッジに関する表現の変化に注目せよ。 配当カバレッジが本当の焦点。MFAとその同業にとって、分配の持続可能性——分配可能利益と帳簿価値の傾向に照らして測られる——は、誰がCEOの椅子に座るかよりもはるかに重要である。 金利が依然として支配的な要因。敵対的なスプレッド環境をアウトパフォームできる経営陣はいない。モーゲージREITのポジションサイジングはその現実を反映すべきである。 見出しを過度に読むな。これは企業固有のガバナンス上の出来事である。銘柄に関する自身の投資テーゼを見直すきっかけとして扱い、ポートフォリオ全体をローテーションするシグナルとしてはならない。 インカム志向の投資家にとって、この人事は、モーゲージREITが金利感応度が高く配当依存型の資産クラスであり、経営陣の信頼性と資本配分の規律が、持続可能な利回りとバリュートラップの分かれ目であることを思い起こさせる。ウルフソンの在任期間は、不確実な金利環境下で帳簿価値を守りつつ分配を維持できるかどうかで評価されるだろう。

TREE NEWS 編集部 · 2026年10月9日
米国株

ブレマー・ホテルズ・アンド・リゾーツ、2027年売上高見通しを市場予想上回る水準に引き上げ、株価4%上昇

ブレマー・ホテルズ・アンド・リゾーツ、2027年見通しをコンセンサス上回る水準に引き上げ TREE NEWS 報道: 高級ホテル・リゾートに特化したダラス拠点の不動産投資信託(REIT)、ブレマー・ホテルズ・アンド・リゾーツは、2027年の売上高予測をウォール街のコンセンサス予想を上回る水準で発表し、公表後の取引で株価は約4%上昇した。同社のフォワードガイダンスは、アナリストがモデル化していた以上に力強いトップラインのモメンタムを示唆しており、経営陣が高級ポートフォリオ全体でレジャー需要とグループ需要の底堅さが現在の予約サイクルをはるかに超えて持続すると見込んでいることを示すシグナルだ。 この動きが注目されるのは、ブレマーが外部運用型の小型株REITであり、高級物件に集中したポートフォリオを持つため、売上高予想のわずかな修正にも株価が敏感に反応する傾向があるからだ。こうしたガイダンス上振れは、事業面での信頼表明であると同時に、大手宿泊同業と比べて大幅なボラティリティで取引されてきた銘柄にとってのセンチメント触媒として機能する。 ガイダンスが重要な理由 ホテルREITは本質的にキャッシュフローを生み出す手段であり、投資家は1室あたり売上高(RevPAR)の持続性、利益率の転換、資本コストと物件レベルリターンのスプレッドに基づいて価格を評価する。2027年売上高をコンセンサス上回る水準でガイダンスしたことで、ブレマーは、パンデミック後の旅行需要の強さが数年続いた後に広範な個人消費が正常化しても、高級セグメントの価格決定力は維持されると暗に主張している。 この主張は、精査に値するいくつかの前提に依拠している: 稼働率より客室単価:高級宿泊は稼働率の伸びよりも平均客室単価(ADR)の伸びに牽引されてきた。ADRの伸びが停滞すれば、売上高の上振れを維持するのは難しくなる。 グループ需要とビジネス・トランジェントの回復:高級需要のかなりの部分はグループ予約と法人出張から生じており、いずれも地域によってばらつきが残る。 コスト規律:人件費、光熱費、保険コストが抑制されて初めて、売上高の伸びは利益に結びつく——これはホテル運営者にとって根強い圧力点だ。 資本構成:相当なレバレッジを抱える外部運用型REITとして、ブレマーの株式価値は金利と借り換え条件に極めて敏感だ。 市場への含意 株式市場にとって、直接的な波及は限定的だが示唆に富む。小型株REIT1社がフォワード売上高で予想を上回ってもS&P 500は動かないが、宿泊・旅行全体のナラティブには影響を与える。投資家がこのガイダンスを高級旅行需要の持続性の証拠と解釈すれば、大手ホテルチェーン、旅行プラットフォーム、レジャー関連銘柄へのセンチメントを支える可能性がある。逆に、このガイダンスが物件固有の要因による例外と見なされれば、効果はすぐに薄れるだろう。 債券市場にとって、この話は商業用不動産が依然として金利感応度の高いセクターであることを思い起こさせる。宿泊業における売上高の底堅さのシグナルは、限界的ではあるが借り換えストレスの認識リスクを低下させる。ただし、金利や信用環境の広範な軌道を変えるものではない。 暗号資産市場とコモディティ市場は、このニュースの影響を事実上受けていない。デジタル資産の観点はなく、ホテルの売上高ガイダンスはエネルギー、金属、農産物価格に直接関係しない。為替市場も単一REITのガイダンス更新を無視するだろうが、米国の旅行・宿泊活動の持続的な回復は、時間をかけて貿易収支に限界的な含意を持つ可能性がある。 投資家向けの要点 ガイダンス上振れはまずセンチメントのイベントであり、ファンダメンタルズは二の次だ。4%の動きは、キャッシュフローの修正よりも期待の修正を反映している。 ヘッドラインの売上高だけでなく、RevPARとADRを注視せよ。上振れの「質」はその大きさと同じくらい重要だ。 小型株REITは金利感応度が大きい。ポジションサイジングは、レバレッジと借り換えリスクが依然として中心的変数であることを反映すべきだ。 単一銘柄のガイダンスはトレンドではなくデータ点として扱え。確認には、大手宿泊事業者や旅行プラットフォームからの同様のシグナルが必要だ。 現時点で、ブレマーは市場に高級宿泊の投資テーゼを再検討する理由を与えた。そのテーゼが維持されるかどうかは、需要の持続性が今後数四半期の消費者正常化と資金調達コストを乗り越えられるかにかかっている。

TREE NEWS 編集部 · 2026年10月9日
米国株

Co-operators General Insurance、クラスE優先株式にCAD 0.3125の配当を宣言

Co-operators General Insurance、四半期優先配当を宣言 TREE NEWS 報道: Co-operators General Insurance Companyは、クラスEシリーズC優先株式1株につきCAD 0.3125の四半期現金配当を宣言しました。この発表はカナダの保険協同組合にとって定例の資本還元イベントですが、インカム投資家、優先株式トレーダー、そしてカナダ金融セクターの健全性を追うすべての人にとって意味のある示唆を含んでいます。 何が起きたか Co-operators General Insurance Companyの取締役会は、クラスEシリーズC優先株式1株につきCAD 0.3125の配当を承認しました。この支払いは、同シリーズの固定金利リセット特性に紐づく予定された四半期分配を表しています。この種の優先株式は通常、明示された年率を均等な四半期分割で支払うものであり、今回の宣言は、同社が優先株主に対する義務を引き続き履行していることを確認するものです。 Co-operatorsは、安定した引受と保守的な資本管理の長い歴史を持つカナダの保険協同組合です。その優先株式はカナダの取引所で取引されており、個人インカム投資家、機関投資家の債券運用、配当重視のファンドによって広く保有されています。 市場への影響 優先株式とインカム市場。配当の宣言はキャッシュフローの安定性の確認です。Co-operatorsの優先株保有者にとって、この支払いは保険会社の資本状態が健全であり、経営陣が分配可能利益に近い将来の負担を見ていないことを示すシグナルです。金利感応度の高い優先株式が変動しやすい市場において、問題のない宣言は支払いに関する疑念を取り除くことで、同シリーズの価格を緩やかに支える可能性があります。 カナダの金融セクター。保険会社の優先配当は、カナダ金融システム全体を測る小さいながら有用なバロメーターです。保険会社や銀行を通じて安定した宣言が続くことは、信用状況、運用ポートフォリオのリターン、引受結果が急激に悪化していないことを示唆します。他のカナダの保険会社が同様の宣言で続けば、セクターが大幅な資本ストレスなしに高金利を吸収しているという見方が強まります。 金利と債券代替資産。優先株式は、インカムを求める資本をめぐって国債や社債と競合します。中央銀行が金利をより長く高く維持する場合、優先株式のリセットスプレッドがより重要になります。CAD 0.3125の四半期支払いは、現在の市場価格における予測可能な年率利回りを意味し、支配的な金利環境の変化は、これらの株式が額面に対してプレミアムで取引されるかディスカウントで取引されるかに影響を与えます。 株式と広範なリスク選好。これはS&P/TSXコンポジットや世界の株式を動かすヘッドラインではありません。しかし、配当を支払う金融企業が引き続き株主還元を優先しているという累積的な証拠を補強します。マクロの不確実性の中でディフェンシブで利回り志向のセクターへローテーションする投資家にとって、一貫した優先配当は保険・銀行の優先株を保有する根拠を強めます。 暗号資産とコモディティ。単一のカナダの保険会社の優先配当からビットコイン、イーサリアム、原油、金への直接的な伝達経路はありません。間接的なつながりは金利複合体を通じます。安定した配当宣言が長期金利を安定させるのに寄与すれば、金や暗号資産のような無利子資産を保有する機会費用に影響を与え得ます。ただし、ここでの効果はごくわずかです。 これが投資家にとって重要な理由 インカムの信頼性。優先配当は契約上の義務であり、宣言された支払いはインカムポートフォリオの不確実性を減らします。 セクターの健全性シグナル。保険会社の優先株宣言は、カナダの金融安定性を静かに確認する手段を提供します。 金利感応度。これらの株式の魅力は、カナダと米国の金利が次にどこへ向かうかに大きく依存します。 ポートフォリオ構築。優先株式はリスクとリターンにおいて債券と普通株の間に位置し、利回りとボラティリティのバランスを取るための有用なツールとなります。...

TREE NEWS 編集部 · 2026年10月9日
米国株

コロラド州のAlpine Banksが四半期配当0.23ドルを宣言:地域銀行投資家にとって何を意味するか

Alpine Banks of Colorado、配当を0.23ドルで維持 TREE NEWS 報道: Alpine Banks of Coloradoは、1株当たり0.23ドルの四半期現金配当を宣言しました。この支払いは同社の定例的な分配スケジュールの最新のものであり、コロラド州を拠点とするコミュニティバンク持株会社が現在のペースで株主への資本還元を続ける意向であることを確認するものです。年換算では約0.92ドルとなり、これは小型銀行株のインカム重視の保有者にとっては、市場全体よりもはるかに重要な水準です。 この宣言は驚きではなく定例的な取締役会の決定ですが、まさにその定例性がポイントです。過去2年間に一部の地域金融機関が配当を削減、停止、あるいは再構築を余儀なくされたセクターにおいて、安定した配当は資本の健全性と利益の見通しに関する静かな表明です。 小さな配当宣言でも情報価値がある理由 コミュニティバンクにおける配当宣言は、低コストのシグナルとして機能します。経営陣は、リスクがあると考える配当を維持することはほとんどありません。後で削減することは、成長を抑えるよりもはるかに信頼性を損なうからです。したがって0.23ドルを維持することは、Alpineの取締役会が貸倒引当金、純金利マージン、規制資本比率を、分配を支えるのに十分安定していると見ていることを意味します。 地域銀行全体にとって、事業環境は依然としてまちまちです。顧客が高利回りの代替手段に移行したことで預金コストが急上昇し、純金利マージンが圧縮されました。商業用不動産エクスポージャー、特にオフィスローンは、コミュニティバンクのバランスシートで最も精査される項目であり続けています。一方、連邦準備制度が定める金利の道筋は、資金調達圧力が緩和するか強まるかを決定します。 市場への影響 地域銀行株: 維持された配当は小型銀行のインカム投資の論拠を支えますが、それだけでセクターを動かす可能性は低いです。投資家はこれを触媒ではなく安定性の確認として読むべきです。 債券と金利: 直接的な読み取りはありません。コミュニティバンクの配当はミクロなニュースであり、米国債利回りはインフレデータ、FRBのコミュニケーション、労働市場の強さで取引され続けます。 暗号資産: 意味のある関連性はありません。デジタル資産は流動性環境、ETFフロー、規制の進展によって動かされ、単一銀行の配当政策によるものではありません。 コモディティと通貨: ごくわずかです。ドルもエネルギーや金属市場も、地域銀行の配当決定を織り込んでいません。 銀行の資金調達とM&A: 現金配当を余裕を持って支払える銀行は、資本の柔軟性もある銀行です。これは、より強いコミュニティバンクが弱い同業を買収してきた統合において重要です。 インカム投資家にとっての全体像 小型銀行の配当は、ポートフォリオの中で微妙な位置を占めます。大手マネーセンターバンクをしばしば上回る利回りを提供しますが、集中リスク、薄い流動性、地域の不動産サイクルへの感応度を伴います。Alpineの宣言はそのリスクプロファイルを変えるものではありません。ただ、現時点では配当が維持されていることを確認するだけです。 投資家が今後注視すべきは、水準ではなく軌道です。安定した配当と安定した1株当たり純資産の組み合わせは健全です。安定した配当と悪化する貸作品質の組み合わせは警告サインとなります。取締役会が苦境のシグナルを避けるために配当を維持することがあるからです。次の四半期決算、信用損失引当金、純金利マージンの開示は、配当の見出しそのものよりも情報価値が高いでしょう。 主なポイント...

TREE NEWS 編集部 · 2026年10月9日
米国株

Future Fuels、成長資金調達のため最大800万カナダドルの私募増資を開始

Future Fuels、最大800万カナダドルの私募増資を発表 TREE NEWS 報道: Future Fuelsは最大800万カナダドルの私募増資を発表した。この資金調達により、バランスシートに新たな資本が加わることになる。同社は当初の発表で具体的な価格、スキーム、資金使途の詳細を開示しておらず、投資家は条件、投資家構成、クロージングまでのスケジュールを明確にする追加提出書類に注目することになる。 この規模の私募は通常、一般投資家ではなく適格投資家や機関投資家向けに販売される。つまり、取引は市場価格に対してディスカウントで価格設定される可能性が高く、これはロックアップ期間や流動性の低さに対する補償として買い手に提供される標準的な特徴である。小型株の発行体にとって重要な問題は、希薄化、バリュエーション、そして新たな資金調達なしに次の事業マイルストーンに到達するのに十分な資本かどうかである。 エネルギー転換トレードにとってなぜ重要か Future Fuelsは、過去3年間に陶酔と絶望の間で激しく揺れ動いてきた、より広範なエネルギー転換および代替燃料分野に位置している。このカテゴリーの企業は本質的に資本を必要とする。精製能力、原料物流、流通インフラ、規制認証はすべて、収益が拡大する前に多額の先行投資を必要とする。800万カナダドルの調達は絶対額では控えめだが、開発段階の企業にとっては、プロジェクトを進めるか停滞させるかの差になり得る。 タイミングは注目に値する。初期段階のエネルギー転換銘柄の資本市場は選別的であり、投資家は近期的なキャッシュフローまたはその明確な道筋を示せる企業を好んでいる。調達が成功すれば、少なくとも一部の機関投資家がこのストーリーに資金を提供する用意があることを示す。ディスカウントまたは応募不足の取引は逆のメッセージを送ることになる。 市場への影響 株式: 希薄化に反応して裁定業者や既存株主が動くことで、短期的に株価への圧力が予想される。その大きさはディスカウント率とワラントの有無に依存する。戦略的投資家による応募が十分であれば、オーバーハングが解消された後に株価は急速に回復する可能性がある。 セクターへの波及: 他の小型代替燃料・クリーンエネルギー開発企業、特に同様のキャッシュバーンレートと今後の資金調達ニーズを持つ企業にセンチメントが波及する可能性がある。弱い取引は同業他社の資金調達の窓を狭め、強い取引はそれを再び開くことができる。 コモディティ: 原油、天然ガス、精製品市場への直接的な影響は無視できる。このストーリーは今日の価格よりも、将来の供給能力のペースにとって重要である。 債券・クレジット: 開発段階のエネルギー企業はしばしばハイイールド債や転換社債を保有している。バランスシートを強化する株式調達はクレジットポジティブとなり得て、デフォルトリスクを低減し、発行済み債券のスプレッドを引き締める可能性がある。 暗号資産: 直接的な関連はないが、小型株の資金調達を左右する広範なリスク選好は投機的なデジタル資産にも影響を与える。健全な小型株の資金調達環境は一般的にリスクセンチメントにとって緩やかなプラスである。 投資家が注視すべき点 追加提出書類は見出しよりも重要である。直近終値に対する発行価格、応募者の身元と集中度、インサイダーが参加しているか、ワラントの有無を確認すべきだ。インサイダーの参加はしばしば最も強い自信のシグナルである。また、資金使途にも注目してほしい。収益を生む資産に充てられる資本は、一般管理費の補填に使われる資本よりも価値が高い。 最後に、調達後の同社のキャッシュランウェイを追跡すること。800万カナダドルが数四半期分しか持たないなら、次の資金調達が迫っており、 successive な調達は前回よりも希薄化が大きくなる傾向がある。投資家はポジションを適切に調整し、開発段階のエネルギー銘柄を安定した複利成長銘柄ではなく、高リスクの二項対立的な結果として扱うべきである。

TREE NEWS 編集部 · 2026年10月9日
米国株

コカ・コーラ、コスタコーヒーの2度目の売却を検討 主力ブランド回帰へ

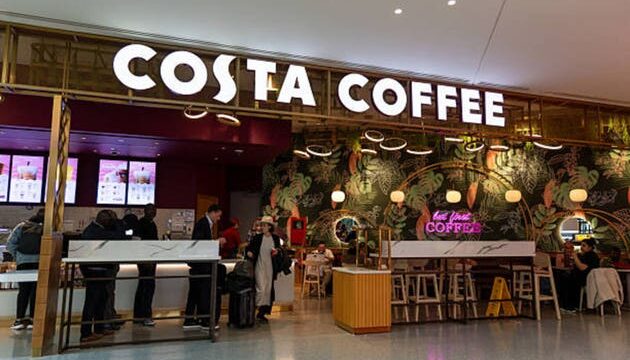
コカ・コーラ、コスタコーヒーからの再撤退を模索 TREE NEWS 報道: コカ・コーラは、2019年に約51億ドルで買収した英国拠点のコーヒーチェーン、コスタコーヒーの売却を検討していると報じられている。これは同社の非炭酸飲料への最大級の賭けの一つを事実上撤回する可能性を示すものだ。この動きは、飲料大手がホイットブレッドからブランドの完全支配権を取得してからわずか数年後に浮上したもので、消費支出環境が厳しさを増す中、主力のソフトドリンクおよび炭酸カテゴリーへの戦略的焦点が再び強まっていることを示唆している。 このニュースは、コカ・コーラのポートフォリオ内部でのより広範な見直しを指し示している。経営陣は資本配分の精査、投入コストのインフレに対するマージン防衛、そして非中核買収が十分なリターンを生んでいることを投資家に示すよう圧力にさらされてきた。世界で数千店舗を運営し、規模の大きいパッケージコーヒーおよびセルフサービス型ベンディング事業を持つコスタは、一部のアナリストが当初期待したほどのシナジー規模を実現できていない。 タイミングが重要な理由 売却プロセスは、まちまちなマクロ環境の中で進むことになる。世界の消費者信頼感は依然として不均一であり、裁量的なコーヒー支出は特に失業率と実質賃金の動向に敏感だ。英国と欧州では、コーヒーチェーンは人件費の上昇、エネルギー費用の高騰、一部都市中心部での客足の軟調に直面している。コスタが積極的に拡大してきた中国では、国内のバリュー系プレイヤーとの競争が激化し、セクター全体でマージンが圧迫されている。 コカ・コーラにとって、コスタの売却は自社株買い、負債削減、あるいはより高マージンな濃縮液および即飲用(RTD)カテゴリーへの再投資のための資本を解放することになる。また、投資家がよりクリーンで予測可能な収益源を持つ企業を評価する時期に、エクイティストーリーを簡素化することにもつながる。 市場への影響 株式 市場が売却を規律あるポートフォリオ管理の証拠と解釈すれば、コカ・コーラの株価はポジティブに反応する可能性がある。妥当な評価額でのクリーンな撤退は、投下資本利益率の重しを取り除き、小売事業リスクへのエクスポージャーを減らすだろう。しかし、2019年の買収価格を下回る価格での売却となれば、資本配分に関する疑問が再燃し、センチメントの重しとなる可能性がある。 潜在的な買い手——プライベートエクイティファーム、ソブリンファンド、あるいは大手レストラン・小売グループ——は、コスタをブランド認知度を備えた魅力的なキャッシュ創出資産と見なすかもしれない。取引を発表する上場買収企業は、レバレッジと統合リスクについて精査を受けることになる。一方、スターバックスや英国中心の事業者を含むコーヒーおよびクイックサービスレストラン分野の同業他社は、投資家がセクター評価を見直す中で、緩やかな波及効果を受ける可能性がある。 債券とクレジット コカ・コーラは高格付けの信用格付けを有しており、売却がスプレッドを大きく動かす可能性は低い。売却益が負債削減に充てられれば、同社のレバレッジ指標はわずかに改善し、債券保有者にとって緩やかなポジティブとなる。レバレッジを効かせた買い手にとっては、ハイイールドまたはシンジケートローン市場での新規発行が生じ、クレジット市場に供給を追加する可能性がある。 コモディティ コーヒー価格は、ブラジルとベトナムの天候障害、輸送コスト、投機筋のポジションに driven されて変動してきた。大手ロースター兼小売業者の所有権変更は、世界の需給バランスを直接変えるものではないが、ヘッジ行動や長期調達契約を変える可能性がある。トレーダーは、コスタの新オーナーが購買戦略を変えるかどうかを注視するだろう。それは先物曲線に限界的な影響を与え得る。 暗号資産とデジタル資産 直接的な暗号資産との関連はないが、この話はより広いテーマに合致する。すなわち、大企業がポートフォリオを簡素化し、資本を株主に還元するというテーマだ。デジタル資産投資家が流動性環境とリスク選好を追跡する市場では、キャッシュ創出力への自信を示す企業行動が、限界的にリスク資産を支え得る。逆に、売却が消費者需要の弱まりを反映しているのであれば、ビットコインや他のリスク感応型トークンに影響を与えるマクロナラティブに作用する可能性がある。 通貨 取引が成立すれば、ポンド建て資産が関与し、国境を越える資金フローを生む可能性が高い。英国資産への大規模な流入投資はポンドにとって緩やかなポジティブとなる一方、コカ・コーラによる売却益の本国送還は相殺的なドル需要を生む可能性がある。為替市場はより金利差に焦点を当てているが、M&Aフローは発表日周辺で重要になり得る。 投資家向けの主なポイント ポートフォリオの規律が物語の核心:コカ・コーラがコスタからの撤退を辞さない姿勢は、経営陣が帝国建設よりもリターンを優先していることを示唆しており、投資家が生活必需品セクター全体で評価してきたテーマだ。 評価額を注視:コスタが2019年の買収価格を上回るか下回るかで売却されるかが、資本配分に関するナラティブを形成し、株価を動かす可能性がある。 裁量的消費の感応度:コーヒーチェーンは裁量的支出の代理指標だ。英国、欧州、中国での需要の弱さは、より広範な消費者向け株式にとっての警告サインとなるだろう。 クレジットとM&A供給:レバレッジド・バイアウトはローン市場とハイイールド市場に紙を追加することになり、スプレッドの方向性を監視する価値がある。 マクロの交錯流:コーヒー商品価格、ポンドのフロー、世界のリスク選好はすべてこの話と相互作用し、消費者と企業戦略のサイクルを見る有用なレンズとなる。 現時点での結論は明快だ。コカ・コーラはポートフォリオを整理しているように見え、投資家は最終的に得られる価格と、経営陣が売却益をどう使うかでこの動きを判断すべきである。

TREE NEWS 編集部 · 2026年10月9日
米国株

長年のパランティア強気派が買い評価へ転換、より大きな獲得可能市場を理由に

パランティアに対するウォール街の反転 TREE NEWS 報道: パランティア・テクノロジーズに対して最も根強い懐疑派の一人だった著名アナリストが方針を転換し、このデータ分析・ソフトウェア企業の株式を買い評価へ引き上げた。この豹変は、何年もの間投資家を二分してきた企業に対するセンチメントの顕著な変化を示している。強気派は政府および商業分野での勢いを指摘し、弱気派はバリュエーションがファンダメンタルズをはるかに先走っていると警告してきた。 アナリストの中心的論拠は二つの柱に立脚している。パランティアの獲得可能市場(TAM)はここから大幅に拡大し得るという点、そしてそのビジネスモデル——顧客が撤去するにはコストと混乱が大きい、深く組み込まれたソフトウェア——が、人工知能およびデータプラットフォーム領域における競合他社に対する競争優位を維持することを可能にするはずだという点である。 投資仮説の何が変わったか 長年にわたり、パランティアに対する弱気シナリオは、成長の減速、政府契約への heavy な依存、そして完璧さを織り込んでいるように見える株価を中心に展開してきた。新たな強気シナリオは、同社の機会集合が狭まるどころか広がっていると主張する。企業と政府がAIの展開を競う中で、データを大規模に統合・統制・運用化できるプラットフォームへの需要は加速している。防衛、インテリジェンス、および大規模商業顧客におけるパランティアの既存の足場は、その支出の意味ある部分を獲得する立場に同社を置いている。 アナリストはまた、スイッチングコストも強調した。一度パランティアのソフトウェアが顧客のワークフローに織り込まれると、それを置き換えることは高コストで運用上のリスクを伴い、ハイパースケーラーから特化型AIスタートアップまで競合他社が市場に殺到する中でも、価格決定力と顧客維持を守るはずの堀を生み出している。 市場への影響 パランティア株: 著名な懐疑派からの格上げは、疑念を抱く者さえも前提を見直していることを示すため、過大な重みを持ち得る。短期的な買い意欲が期待されるが、株価の高いバリュエーションは、成長やマージンに関するいかなる失望にも敏感であり続けることを意味する。 AIおよびソフトウェア同業: パランティアに対するより前向きな見方は、投資家がAIインフラとアプリケーションへのより強い需要を広く外挿するため、エンタープライズAIおよびデータプラットフォーム銘柄全体のセンチメントを押し上げる可能性がある。 防衛および政府テクノロジー: パランティアの防衛・インテリジェンス予算との結びつきは、政府IT支出の先行指標となり、他の請負業者や分析ベンダーにも波及し得る。 より広範な株式市場: 今回の格上げはマクロ要因ではなく銘柄固有のカタリストだが、AI支出が依然として堅調であるという継続的なナラティブを補強する——これは米国の主要指数を押し上げてきたテーマである。 債券、暗号資産、コモディティ、通貨: 直接的な影響は最小限である。これは株式の話である。いかなる波及も、金利、デジタル資産、コモディティ市場を通じてではなく、高成長テクノロジー銘柄に対するリスク選好の変化を通じて間接的に生じるだろう。 投資家にとってなぜ重要か アナリストの格上げはよくあることだが、長年の批評家による反転はより意味深長である。それはパランティアをめぐる議論が「このビジネスは持続可能か?」から「どこまで大きくなれるか?」へ移りつつあることを示唆している。これは根本的に異なる会話であり、成長が実現すればより高い倍率を正当化し得る。 それでも投資家は、格上げをバリュエーションと天秤にかけるべきである。パランティアは誤りの余地がほとんどないプレミアムで取引されている。強気シナリオは、持続的な実行、AI主導の需要の継続、そして競争の堀の耐久性にかかっている。これらのいずれかが揺らげば、株価は急速に上げ幅を返上する可能性がある。 重要なポイント 長年のパランティア懐疑派が強気に転じ、より大きな獲得可能市場と耐久性のあるビジネスモデルを理由に株式を格上げした。 投資仮説は、AI主導の需要と、パランティアの優位を守る高い顧客スイッチングコストにかかっている。 パランティア、そしておそらくエンタープライズAIおよび防衛テクノロジー同業にとってセンチメントの押し上げが期待される。 影響は株式固有である。債券、暗号資産、コモディティ、通貨はほぼ影響を受けない。...

TREE NEWS 編集部 · 2026年10月9日
取材依頼 ご意見