Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月23日
米国株

Commercial National Financial、売上高406万ドルでEPS 0.24ドルを発表

Commercial National Financialが第3四半期決算を発表 TREE NEWS 報道: Commercial National Financial Corp.(CNAF)は、売上高406万ドルに対して1株当たり0.24ドルの四半期GAAP利益を報告した。この結果は、地域金融機関にとって厳しい金利環境の中で、この小型銀行持株会社の継続的な業績を反映している。 同社の最新の財務開示で公表されたこれらの数字は、調達コストの上昇と変化する与信環境に対処するコミュニティバンクの姿を映し出している。絶対額は控えめだが、米国銀行セクターの小規模プレーヤーの健全性を追跡する投資家にとっては重要な意味を持つ。 市場への影響 株式市場にとって、Commercial National Financialの時価総額が小さいことを踏まえると、この報告が幅広い指数に与える影響は限定的である可能性が高い。しかし、投資家がマージン圧縮や資産品質の悪化の兆候を注視している地域銀行の決算の全体像に、新たな一片を加えるものとなる。 債券市場では、この結果がコミュニティバンクの純金利マージンに関する期待を強める可能性がある。同様の金融機関が似たような傾向を報告すれば、特に商業用不動産へのエクスポージャーが大きい金融機関を中心に、銀行債や優先証券に対するセンチメントに影響を与える可能性がある。 この決算発表は、デジタル資産事業が知られていない伝統的な銀行に関するものであるため、暗号資産市場に直接的な影響が及ぶ可能性は低い。コモディティや通貨市場も同様に影響を受けにくいが、銀行セクターの健全性に関する広範な見方は、リスク選好に間接的に影響を与える可能性がある。 主なポイント Commercial National FinancialのEPS 0.24ドルと売上高406万ドルは、小規模コミュニティバンクの収益プロファイルを浮き彫りにしている。 投資家は、純金利マージンと信用の質に関する手がかりを得るため、地域銀行の決算を注視すべきである。 この報告が主要指数を動かす可能性は低いが、銀行セクターの回復力の全体像に寄与する。 暗号資産、コモディティ、通貨市場への直接的な波及効果は想定されない。
TREE NEWS 編集部 · 2日前
米国株

Greene County Bancorp、EPS 0.73ドル・売上高2,479万ドルを発表

Greene County Bancorpが第4四半期決算を発表 TREE NEWS 報道: Greene County Bancorp(GCBC)は、直近四半期についてGAAP基準の1株当たり利益(EPS)0.73ドル、売上高2,479万ドルを計上したと決算発表で明らかにした。この結果は、ニューヨーク州北部で子会社The Bank of Greene Countyを中心に事業を展開する小型銀行持株会社の財務健全性を改めて示すものとなる。 数字が示すもの 売上高2,479万ドルに対してEPS 0.73ドルという結果は、この地域金融機関にとって安定した業績を示唆している。概要には前年同期比が含まれていないため、投資家は前年比成長率や純金利マージンの動向について完全版の発表を参照することになるだろう。この規模の銀行では、通常、純金利収入、貸倒引当金繰入額、非金利費用が主な変動要因となる。 Greene County Bancorpは従来、強固な預金基盤と健全な資産品質を備えた保守的な経営姿勢の金融機関と見なされてきた。今回報告されたEPSと売上高は、特に金利が高止まりする現在の環境において、マージン圧縮や信用悪化の兆候がないか精査される見通しだ。 市場への影響 小型株であるGCBCは市場全体を動かす存在ではない。しかし、その業績は、2023年の銀行危機以降圧力にさらされてきた地域銀行・コミュニティバンク部門の健全性をうかがう手がかりとなり得る。金融株の投資家は、Greene Countyの数字が底堅さを示すのか、それとも新たなストレスの兆候を示すのかに注目するだろう。 株式:直接的な影響はGCBC株、そしておそらく他の小型銀行株に限定される見込みだ。ポジティブサプライズとなればコミュニティバンク部門のセンチメントを押し上げる可能性がある一方、予想を下回れば地域金融機関への懸念を強めることになり得る。 債券:直接的な影響はないが、同行の純金利マージンに関するコメントは、銀行がイールドカーブにどう対応しているかという全般的な論調を補強する可能性がある。 暗号資産:直接的な関連性はない。暗号資産市場はマクロ要因や規制要因によって動いており、小型銀行の決算によるものではない。 コモディティ:影響なし。 為替:影響なし。 投資家にとって重要な理由 コミュニティバンクは中小企業や地域の消費者に融資しているため、広範な経済の先行指標と見なされることが多い。Greene County...

TREE NEWS 編集部 · 2日前
米国株

TriCo Bancsharesの第4四半期EPSは1.18ドル、売上高は1億1670万ドル:地域銀行の決算に注目

TriCo Bancsharesの第4四半期EPSは1.18ドル、売上高は1億1670万ドル:地域銀行の決算に注目 TREE NEWS 報道: Tri Counties Bankの親会社であるTriCo Bancshares(NASDAQ: TCBK)は、第4四半期のGAAP基準の1株当たり利益(EPS)が1.18ドル、売上高が1億1670万ドルだったと発表した。この結果は、主にカリフォルニア州で事業を展開する中堅地域銀行の健全性について新たな手がかりを与える。同州の銀行セクターは、昨年のシリコンバレー銀行とファースト・リパブリックの破綻以来、特に厳しい目を向けられている。 当四半期は、同行の純利息収入と手数料ベースの収入を合わせて1億1670万ドルのトップラインとなった。見出しのEPSはGAAP指標だが、投資家は完全な開示資料とその後の電話会議で、純利息マージン、信用損失引当金、預金動向の詳細に注目するだろう。TriCoは歴史的に保守的な与信文化と細分化された預金基盤を維持しており、これが一部の同業他社よりも金利変動の局面をうまく乗り切る助けとなってきた。 市場への影響 地域銀行の決算は、米国金融システム全体、特にコミュニティバンクから信用供与を受ける中小企業にとっての先行指標である。TriCoの堅調な結果は、地域銀行セクター(KREなどのETFで追跡)に緩やかな支えとなる可能性があるが、単一銀行の結果が市場全体を動かすことはまれだ。より重要なシグナルは、資金調達コストの上昇による1年間の圧縮の後、TriCoの数字が純利息マージンの安定化を示唆しているかどうかである。 株式については、結果が市場予想とどう比較されるか、また経営陣の信用の質に関するコメントが安心感を与えるかどうかによって、TriCo自身の株価は小幅な動きとなる可能性がある。EPSが予想を上回り資産の質が安定していれば前向きに受け止められる一方、不良債権の増加や予想を上回る貸倒引当金があれば、カリフォルニアの銀行にとって根強い懸念である商業用不動産エクスポージャーへの不安が再燃しかねない。 債券への波及は間接的だ。地域銀行の決算は通常、米国債を動かさないが、信用の利用可能性に関する広範な見方に影響を与える。銀行が貸出基準を厳格化していれば、景気を減速させ債券価格を支える可能性がある。逆に、底堅い決算は信用がなお流れていることを示唆し、景気後退への懸念を和らげ、利回りにわずかな上昇圧力をかけるかもしれない。 暗号資産や商品は、単一の地域銀行の結果に直接影響を受ける可能性は低い。しかし、デジタル資産が時に銀行セクターのストレスで取引されてきた市場(2023年の地域銀行危機時のように)では、システム全体の弱さの兆候があれば、代替手段としてビットコインへの関心を刺激する可能性がある。現時点では、TriCoの結果は日常的なものであり、そのような反応を引き起こす可能性は低い。 為替も同様に影響を受けにくい。米ドルの方向性は、連邦準備制度の政策期待と世界的なリスクセンチメントによって決まるものであり、1行の四半期報告によるものではない。 投資家向けの主なポイント 地域銀行の健全性チェック:TriCoの決算は、中堅銀行が上昇する資金調達コストと信用リスクをどう管理しているかについてのデータポイントを提供する。完全な報告書で純利息マージンと引当金の動向に注目しよう。 信用の質が鍵を握る:商業用不動産エクスポージャーが引き続き懸念される中、資産の質の指標が悪化すれば、株価やセクターのセンチメントを圧迫しかねない。 セクターへの影響は限定的だが象徴的:TriCo単独では市場全体を動かさないが、安定した結果は地域銀行の安定化という見方に寄与し、金融株にとって緩やかにプラスとなるだろう。 マクロ環境がより重要:債券、暗号資産、為替にとっては、FRBの政策とインフレ統計が依然として支配的な要因であり、この決算報告は触媒ではなく脚注にすぎない。 投資家は見出しのEPSだけでなく、収入の構成と経営陣の見通しにも目を向けるべきだ。金利がより長く高止まりする環境では、預金の安定性と規律ある信用審査を示す銀行が報われる可能性が高い。TriCoの報告は、そのパズルの小さくとも有用な一片である。

TREE NEWS 編集部 · 2日前
米国株

ユタ・メディカル・プロダクツ、売上高862万ドルでEPS 0.87ドルを計上

ユタ・メディカル・プロダクツが第4四半期決算を発表 TREE NEWS 報道: ユタ・メディカル・プロダクツ(NASDAQ: UTMD)は、最新の決算発表によると、第4四半期のGAAP基準の1株当たり利益が0.87ドル、売上高が862万ドルだったと報告した。この結果は、女性の健康と新生児ケア向けの高利益率の使い捨て製品に注力し続けるこのニッチな医療機器メーカーの姿勢を反映している。 保守的なバランスシートと安定した収益性で知られる同社は、今回の発表で詳細な業績見通しを示さなかった。投資家は、中核となる病院市場と外来市場における需要動向に関するコメントに注目するだろう。 市場への影響 株式 小型株の医療機器企業であるUTMDの決算が、幅広い株価指数を動かす可能性は低い。しかし、この結果は小型株のヘルスケア銘柄、特に安定したキャッシュフローと配当実績を持つ銘柄へのセンチメントに影響を与える可能性がある。UTMDは歴史的に、強固なバランスシートと自社株買いプログラムにより、保守的な個人投資家の間で人気の銘柄となっている。 債券 債券市場への直接的な影響はない。同社の負債は最小限であり、その決算はクレジット市場の先行指標ではない。 暗号資産 デジタル資産との関連性はない。このレポートは暗号資産市場には無関係である。 コモディティ UTMDの製品は主に使い捨て医療機器であり、コモディティとは連動していない。コモディティへの影響は見込まれない。 為替 UTMDは売上高のかなりの部分を海外で生み出しているため、為替変動が今後の業績に影響を与える可能性がある。ただし、為替市場への当面の影響はごくわずかである。 投資家にとって重要な理由 ユタ・メディカル・プロダクツは、しばしば注目されにくいマイクロキャップ株である。その決算は、安定した収益性と株主に優しい資本配分を重視する少数の熱心な投資家によって注視されている。EPS 0.87ドルという数字は、成長を評価するために過去の四半期や前年同期と比較されるだろう。862万ドルという控えめな売上高は、ニッチ市場において価格決定力を維持する同社の能力を示している。 投資家は、UTMDが配当や自社株買いを通じて株主に現金を還元してきた実績があることに留意すべきだ。その方針に変化があれば、四半期決算そのものよりも重要になる可能性がある。さらに、同社の海外市場へのエクスポージャーは、ドル高が逆風となり得ることを意味する。 主なポイント UTMDはGAAP基準のEPS 0.87ドル、売上高862万ドルを報告した。 この結果は幅広い市場に影響を与える可能性は低いが、小型株ヘルスケア関連を注視する投資家にとっては重要である。 投資家は、需要と資本配分に関する経営陣のコメントに注目すべきである。 為替変動と海外売上は、今後の業績における要因であり続ける。

TREE NEWS 編集部 · 2日前
米国株

カーニー・フィナンシャル、第4四半期のEPSと売上高予想を下回り株価に圧力

カーニー・フィナンシャル、売上高と利益の両方で予想を下回る TREE NEWS 報道: カーニー・フィナンシャル・コープ(NASDAQ: KRNY)は第4四半期のGAAPベース1株当たり利益(EPS)が0.16ドルとなり、市場予想の0.19ドルを0.03ドル下回った。売上高は4,528万ドルで、予想の4,875万ドルを347万ドル下回った。この二重の未達は、地域銀行にとって厳しい事業環境を浮き彫りにしている。地域銀行は、純金利マージンの圧縮、資金調達コストの上昇、貸出需要の低迷に直面し続けている。 何が起きたのか ニュージャージー州に本拠を置く貯蓄金融機関持株会社は、最新の四半期決算発表でこの結果を明らかにした。提出書類によると、EPSの不足は主に純金利収入の減少と非金利費用の増加によるものだった。売上高も前年同期比で減少しており、連邦準備制度理事会(FRB)の「より長期にわたる高金利」姿勢が預金コストを高止まりさせ、資産利回りがまだ完全に上方再設定されていない中で、コミュニティバンクの収益性に対する持続的な圧力を反映している。 カーニー・フィナンシャルは、証券の再編や貸出ポートフォリオの調整など、バランスシートの積極的な管理を行ってきたが、これらの取り組みはまだ収益のアウトパフォームにはつながっていない。今回の未達は、最近数ヶ月ですでに広範な市場に出遅れている小型銀行株に対する投資家心理を圧迫する可能性が高い。 市場への影響 今回の決算未達はKRNY株にとってネガティブな材料であり、地域銀行セクター全体に波及する可能性がある。投資家は、純金利マージンと信用品質の安定化の兆しを求めて、コミュニティバンクの四半期決算を注視してきた。この規模の未達、特に売上高の未達は、長期化する高金利環境下でのセクターの収益力に対する懸念を再燃させるかもしれない。 株式: KRNY株は売り圧力に直面する可能性が高い。同様の資金調達プロファイルと商業用不動産エクスポージャーを持つ地域銀行の同業他社も、同情売りで下落する可能性がある。広範な金融セクターは、投資家がまちまちの決算を消化する中でレンジ内にとどまるかもしれない。 債券: 今回の未達は景気減速のシナリオを補強し、米国債の需要を支える可能性がある。ただし、他の銀行が同様に弱い結果を報告しない限り、金利への直接的な影響は限定的だろう。 暗号資産: 直接的な影響はない。暗号資産市場はETFの資金流入と規制の動向に引き続き注目している。 コモディティ: 直接的な影響は最小限。ただし、地域銀行の弱さが広範な経済的ストレスを示唆する場合、金などの安全資産に適度な買いが入る可能性がある。 為替: 銀行セクターへの懸念が高まれば、ドルに若干の安全資産買いが入る可能性があるが、当面の反応は限定的だろう。 投資家にとってなぜ重要か 地域銀行は、米国経済、特に中小企業と商業用不動産の健全性を示す先行指標である。カーニーの未達は、2023年の銀行危機からのセクターの回復が一様でないことを浮き彫りにしている。投資家は、他のコミュニティバンクの決算の追随と、信用悪化の兆候を注視すべきだ。銀行株を保有する投資家にとっての鍵となる疑問は、マージン圧縮がピークに達したかどうかだが、本日の報告はその答えがまだ「ノー」である可能性を示唆している。 さらに、売上高の未達はEPSの未達よりも懸念される。一時的な項目ではなく構造的な逆風を示唆しているからだ。投資家は、今後の道筋に関する手がかりとして、経営陣の貸出成長と預金コストに関するガイダンスを監視すべきである。 主なポイント カーニー・フィナンシャルはEPSと売上高の両方で予想を下回り、マージン圧力の継続を示唆した。 地域銀行株は、投資家が収益見通しを再評価する中で、短期的なボラティリティに直面する可能性がある。 今回の未達は、銀行セクターの回復が一様でなく、小規模金融機関が出遅れていることを強調している。 今後の銀行決算では、信用品質の動向と純金利マージンのガイダンスに注目すべきである。

TREE NEWS 編集部 · 2日前
米国株

WSFSファイナンシャル、EPSは予想超えも売上高は未達

WSFSファイナンシャル、第4四半期はまちまちの結果 TREE NEWS 報道: WSFSファイナンシャル・コーポレーション(NASDAQ: WSFS)は木曜日、第4四半期決算を発表し、利益面ではアナリスト予想を上回ったものの、売上高は予想に届かないまちまちの結果となった。デラウェア州ウィルミントンに拠点を置くこの金融機関は、GAAPベースの1株当たり利益(EPS)が1.75ドルとなり、市場予想の1.61ドルを0.14ドル上回った。一方、四半期売上高は2億8,760万ドルにとどまり、予想の2億8,862万ドルを約102万ドル下回った。 利益の内訳 EPSの上振れは、堅調な純金利収入と効果的なコスト管理に支えられ、売上高の未達を相殺する形となった。WSFSは、強固な預金基盤を持つ地方銀行の純金利マージンを拡大させる高金利環境の恩恵を受けている。資産管理・信託サービスと伝統的な銀行業務を併せ持つ同行の多角的なビジネスモデルは、貸出収益の変動に対する緩衝材となっている。 売上高の未達にもかかわらず、収益性指標はWSFSが引き続き効率的に事業を運営していることを示唆している。同行は経費管理に規律ある姿勢を維持しており、これは現在の経済環境を乗り切る地方銀行にとって重要な要素となっている。EPSの上振れは、広範な売上高の伸びが逆風に直面する中でも、同行の中核事業が底堅さを保っていることを示している。 市場への影響 WSFSのまちまちの結果は、現在の経済環境下で地方銀行が直面する広範な課題と機会を反映している。ポジティブな面では、EPSの上振れが売上高の圧力にもかかわらず収益性が維持されていることを示しており、株価に一定の支えとなる可能性がある。しかし、売上高の未達は、同行の成長軌道や競争の激しい銀行環境下でのトップライン拡大能力について疑問を投げかけるかもしれない。 広範な株式市場にとって、WSFSの結果は地方銀行セクターの先行指標と見なされる可能性が高い。投資家は預金の安定性、貸出の伸び、金利政策の影響の兆候を求めて地方銀行の決算を注視してきた。売上高の未達は、特に他の地方銀行が同様のトップライン圧力を報告した場合、セクターに対する慎重なセンチメントに寄与する可能性がある。 債券市場では、この結果が直接的な影響を与える可能性は低いものの、地方銀行分野における信用状況や貸出活動に関する期待に影響を与えるかもしれない。暗号資産市場にとっては、WSFSがデジタル資産に直接的なエクスポージャーを持たないため、この話はほぼ無関係である。コモディティ市場も同様に影響を受けない。同行の業績は商品主導のセクターではなく国内金融サービスに結びついているためだ。 為替市場への影響は最小限にとどまる可能性があるが、地方銀行の健全性に関する広範なナラティブが広範な経済動向を示唆する場合、米ドルに対するセンチメントに影響を与える可能性がある。地方銀行セクターの強化は一般にドルを支え、弱さの兆候はドルの重しとなる。 投資家向けの主なポイント EPS上振れが一定の支えに:0.14ドルのEPS上振れは、WSFSが引き続き収益性と効率性を維持していることを示しており、短期的な株価の安定に寄与する可能性がある。 売上高未達が成長懸念を喚起:102万ドルの売上高不足は、厳しい環境下での同行の成長見通しと拡大能力について投資家に疑問を抱かせるかもしれない。 地方銀行セクターに注目:WSFSの結果は、特に預金動向と純金利マージンに関して、地方銀行の健全性の代理指標として精査されるだろう。 ガイダンスに注目:投資家は、貸出の伸び、預金コスト、資本配分戦略に関する経営陣の今後の見通しに細心の注意を払うべきだ。 暗号資産・コモディティへの影響は限定的:この話は主に金融株に注目する株式投資家に関係し、暗号資産やコモディティへの影響は最小限である。 総じて、WSFSのまちまちな四半期は地方銀行を取り巻く微妙な状況を浮き彫りにしている。収益性が明るい材料である一方、売上高の伸びの課題がセンチメントの重しとなる可能性がある。投資家は広範なトレンドの確認のため、今後の地方銀行決算を注視すべきだ。

TREE NEWS 編集部 · 2日前
米国株

AIバブルは2028年に崩壊か、テック株40%急落と20兆ドル消失を引き起こす可能性

AIバブルは2028年に崩壊か、テック株40%急落と20兆ドル消失を引き起こす可能性 TREE NEWS 報道: TS Lombardのチーフマクロストラテジスト、ダリオ・パーキンス氏は、AI投資ブームが2028年初頭に崩壊し、市場が急激にリセットされる詳細なシナリオを描いた。報告書は、S&P 500が30%下落し、テック株が40%急落し、約20兆ドルの市場価値が消失する可能性があると警告している。これにより、米国市場におけるテクノロジーセクターの比重はChatGPT以前の水準に戻る。テック巨人は強固なバランスシートのおかげで生き残るが、新興クラウドサービスプロバイダーや独立系モデル開発者など、AIエコシステムの弱いプレイヤーはデフォルトの波に直面し、推定信用損失は1,250億ドルから1,900億ドルに達する。 中心的な主張は、AIブームが脆弱な基盤の上に築かれているということだ。現在の収益成長は主にテックエコシステム内の「設備投資のリサイクル」、つまりある企業の資本支出が別の企業の収益になるという構造と、ますます債務融資に依存しており、真のエンドユーザー需要からではない。ハイパースケーラーの設備投資は米国GDPに占める割合が歴史的高水準に近いが、エコシステム外からの収益の割合はほとんど改善していない。例えば、OpenAIとAnthropicの収益の約80%はわずか1%の顧客からもたらされており、そのほとんどがベンチャーキャピタルに依存する赤字のAIスタートアップである。 バブルを破裂させる可能性のある6つの引き金 報告書は、連鎖反応を引き起こす可能性のある6つの潜在的な触媒を特定している: 収益不足:現在の設備投資を正当化するには、AI産業の収益が2030年までに2.5〜3兆ドルに達する必要がある—現在の約14倍—が、特に中国のオープンソースモデルがシェアを拡大し、消費者が有料AIサービスに抵抗している中で、このペースは非現実的と見なされている。 信用リスクの上昇:AI企業は2027年だけで約7,000億ドルの新規債券を発行すると予想され、ハイパースケーラーが4,000億ドルを占める。AIエコシステム全体のオフバランスシート負債は1.5〜2兆ドルと推定され、一部の新興クラウドプロバイダーはすでに15%の利息を支払っている。 ティーザー金利の罠と減価償却の崖:データセンターは建設中に減価償却が発生しないが、稼働一旦開始すると減価償却が大きな負担となる。AIラボが締結した複数年リースは、データセンターが稼働するまで費用計上されず、12ヶ月以内に財務状況が悪化する可能性がある。 IPOの波が真実を明らかにする:AnthropicとOpenAI(後者は2027年に延期)の予定されているIPOは、サイクルのピークを示し、年間経常収益(ARR)のような不透明な指標を暴露する可能性がある。 半導体サイクルとサプライチェーンリスク:Nvidiaのベンダーファイナンス—本質的には「バランスシート・アズ・ア・サービス」—とチップ需要のブルウィップ効果により、需要が減速すると不足が過剰に転じる可能性がある。 規制と安全性のリスク:米国人の55%がAI開発の減速を支持し、AI支援によるサイバー攻撃が増加する中、大規模なセキュリティインシデントが政治的反発と規制強化を引き起こす可能性がある。 二次導関数の問題:成長の減速だけで十分 報告書は、AI設備投資が実際に減少する必要はなく、成長の減速だけで財務的ストレスを生み出すのに十分であると強調している。これは、住宅価格の上昇率の崩壊が、価格の下落ではなく、金融危機を引き起こしたサブプライム危機を反映している。ハイパースケーラーの設備投資は貸付帳簿のように機能し、一旦減速すればブーム全体が崩壊する。 市場への影響:20兆ドルの消失、軽度のリセッション 暴落シナリオでは、S&P 500は30%下落し、テック株は40%下落、他のセクターは約20%下落し、約20兆ドルの市場価値が消失する。AI関連の債務は約2.9兆ドルに達し、その25%がリスクにさらされている。2028年から2030年までの累積デフォルト率を35%、回収率を25〜50%と仮定すると、信用損失は1,250億〜1,900億ドルとなる—重大だがシステミックではない。株式保有者が主な負担を負う。 経済的影響は1990年や2001年のような軽度のリセッションとなる:AIデータセンター支出の減少は米国GDPを約2ポイント押し下げ、80万人の雇用を失わせるが、健全な民間部門のバランスシートとFRBの十分な緩和余地により、2008年型の危機は回避される。金利低下は「K字型」経済の下位層を復活させ、ドットコムバブル崩壊後のように新たな住宅ブームを促進する可能性がある。 投資家への重要なポイント テックのショートやデュレーションへの大量投資はまだしない:AIブームがまだ数年続くなら、早期のポジションは大きくアンダーパフォームする可能性がある。 「イージーバブル」フレームワークに従う:ブームが続けば恩恵を受け、崩壊すれば集中したAIベットをアウトパフォームする分散型グローバル株式ポートフォリオを保有する。 ストレス信号を監視する:AIエコシステムに明確なストレスの兆候が現れたときにのみ、徐々に国債を追加する。 地理的分散:AIへのエクスポージャーが少ない欧州やその他の市場は、最初の売り込みの後でアウトパフォームする可能性がある。資本がユーロ、円、ポンドに流れるため、ドルは過去の危機よりも弱くなる可能性がある。 テールリスク:AIの暴落は自動化を加速させ、雇用なき回復と労働市場の深い傷跡をもたらす可能性がある。 メッセージは明確だ:これは2008年ではないが、2001年になる可能性がある。テックの40%の下落と20兆ドルの富の損失は、AIに大きく集中したあらゆるポートフォリオを壊滅させるだろう。

TREE NEWS 編集部 · 2日前
米国株

インテルのチップロードマップ:3D積層、装置のボトルネック、AIコンピューティングのギャップ

インテルが描く2045年のビジョン:チップは横にではなく、上へ成長する TREE NEWS 報道: インテルの製造工場と研究所への貴重な深掘り取材の中で、5人の技術リーダーが、チップが今後も三次元で成長し続ける未来を描いた。トランジスタ、インターコネクト、チップ間接続を上方向に積み重ねていくというものだ。しかし、新しい構造ごとに熱と統合の課題を克服するには約10年かかり、エンジニア自身が技術ロードマップを見通せるのはわずか4年程度に過ぎない。より差し迫った制約は装置だ。インテルのCTOは、既存の世界の装置では先端ノードのウェハー能力をせいぜい2倍にしかできないと推計しており、過去10年間のAIコンピューティングの年3倍成長には遠く及ばない。 2045年への道:GAA、CFET、そしてその先へ インテルの現行量産プロセス開発を率いるChris Auth氏は、ゲートオールアラウンド(GAA)トランジスタが常に最終形であり、1990年代に最初に構想されたと指摘した。次のステップはCFETで、N型とP型のトランジスタを垂直に積み重ね、密度を2倍にするが、配線と放熱が複雑になる。2045年までに、Auth氏はさらに積極的な構造を予想している。「トランジスタ、インターコネクト、さらにトランジスタ、さらにインターコネクト、なぜダメなのか?」と語る。メモリーチップはすでにNANDで3D化しており、DRAMも同様に進む可能性が高い。熱は依然として最大の制約だ。「それは制約になるし、常に制約であり続けるだろう。しかし我々はこれらの問題を解決できる」と述べた。 インターコネクトとパッケージング:縁の下の主役たち トランジスタの上には、現在は銅である十数層の金属インターコネクトがあり、それらを回路に配線している。インテルの研究所は代替としてルテニウムを探求しており、ライナーが不要になり、20nmピッチ以下で有利になる。チップ間接続については、先進パッケージング担当ディレクターのTyler Osborn氏がハイブリッドボンディングを強調した。これは半田バンプを使わずに銅の界面を直接接合するものだ。15年前の130〜150ミクロンピッチから、現在の量産では25ミクロン、研究所では10ミクロン未満へと進み、IEEE ECTCでは0.45ミクロンが実証された。Osborn氏は「長い滑走路がある」と見ている。 イノベーションの予算:新しい構造に10年かかる理由 FinFETは1989年に研究所で検証されたが、量産に至ったのは2011年だった。GAAは1988年に検証され、Samsungが2022年に量産した。遅れの原因は、約2,000のプロセスステップを調整し、許容可能な歩留まりで高い生産量を安定して実行できるようにすることにある。インテルの10nmでのつまずきは厳しい教訓をもたらした。すなわち、一度にあまりにも多くのイノベーションを詰め込みすぎたことだ。「1つのノードであまり多くのイノベーションを行わないこと」とAuth氏は語った。インテルは現在「ステージゲート」を採用しており、新技術は歩留まり、欠陥、性能の目標を満たさなければ次に進めず、そうでなければ次世代に先送りされる。 装置のボトルネック:真のAIコンピューティング制約 ASMLは年間100台未満のEUVリソグラフィ装置を出荷しており、それはインテル、TSMC、SK Hynixの間で分け合われている。インテルCTOのPushkar Ranade氏は不足を認めつつ、こう付け加えた。「EUVやASMLだけがボトルネックではない。我々はあらゆる装置で深刻な不足を見ている」。プロセスが一度設定されると装置は固定される。インテルは18Aから14Aへの装置の80%再利用を目指している。世界の装置で先端ウェハー能力を10倍にできるかと問われ、Ranade氏は「10倍は無理だ。おそらく2倍だ」と答えた。装置のリードタイムは18か月で、新しい工場には数年かかるため、2030年までに能力は現在の予測を大きく上回ることはない。工場は約80%が固定費であるため、稼働率が直接収益を左右する。これは40年前の20社のファウンドリから今日の3社への業界統合を説明するものでもある。 High-NAリソグラフィ:2社、2つの計算 開口数0.55対0.33のHigh-NA EUVは、1回のパスでより微細なパターンを描けるが、コストは約2倍(サポート込みで1台約4億ドル)だ。インテルは、裏面電力供給により表面のピッチ要件が緩和され、High-NAは裏面電力を持たずダブルパターニングを使わざるを得ないTSMCよりもインテルにとって価値が高いと主張する。TSMCのC.C. Wei会長は、High-NAの量産実績がないのは純粋にコストの問題だと述べており、報道ではTSMCが2030年から採用するとされている。インテルは14A向けの選択肢として保持している。 市場への示唆 投資家にとっての主なポイントは以下の通りだ: AIコンピューティングの成長は需要ではなく装置によって制約される可能性がある。AIコンピューティング需要が年3倍で伸びる一方で能力が2倍にしかならないなら、先端チップの価格決定力は強く保たれ、TSMC、ASML、装置サプライヤーに恩恵をもたらす可能性がある。 インテルのファウンドリ野心は実行力にかかっている。Ranade氏によれば、同社は技術ではなく規模で追いつきつつある。しかし18Aには当初PDKがなく、14Aが初めて適切な顧客向けデザインキットを備えるものになる。実行リスクは依然として高い。 先進パッケージングは成長分野だ。ハイブリッドボンディングと3D積層はAIチップにとって極めて重要であり、Applied Materials、Lam Research、BESIなどのサプライヤーに恩恵をもたらす。 メモリ供給のギャップはコンピューティングよりも大きい可能性がある。Ranade氏はメモリ不足がコンピューティング不足を上回る可能性があると指摘しており、Micron、SK...

TREE NEWS 編集部 · 2日前
米国株

MetaのAI設備投資への賭け:フリーキャッシュフローが赤字転落も、ウォール街は買い推奨を維持

MetaのAI巨額支出が市場を揺るがすも、ウォール街は長期的な見返りを見込む TREE NEWS 報道: Meta Platforms Inc.が発表した第3四半期決算は売上高で市場予想を上回り、第4四半期についても力強い見通しを示した。しかし、同社の積極的なAI設備投資コミットメント——現在総額8,250億ドル——が市場に衝撃を与えた。木曜日の株価は約7%急落し、1,000億ドル超の時価総額が消失。14年ぶりのフリーキャッシュフロー赤字と、5年物クレジット・デフォルト・スワップの急騰(過去最高水準)を受け、投資家は難色を示した。 テックセクター全体にも動揺が広がった。ナスダック総合指数は一晩で2.6%下落し、フィラデルフィア半導体指数は6.7%急落。AIサプライチェーンのコスト増大に対する広範な不安を反映している。 ウォール街の逆張りの姿勢 売りが広がる中でも、UBSとドイツ銀行はいずれも「買い」評価を維持し、目標株価を引き上げた。UBSのアナリスト、スティーブン・ジュは目標株価を884ドルから892ドルへ、ドイツ銀行のベンジャミン・ブラックは820ドルから840ドルへと引き上げた。核心となる論拠は、MetaのAI投資がコストセンターから収益創出資産へと移行しつつあるという点だ。 強気のシナリオは、同社の財務的屋台骨であり続ける広告事業に支えられている。第3四半期の広告収入は631億ドルに達し、前年同期比26%増。広告インプレッションは10%増加し、広告1件あたりの平均単価は14%上昇した。AIによる改善——たとえばInstagramリールの関連性向上でユーザー滞在時間が4%超増加、生成的検索アーキテクチャによりFacebookリールの視聴時間が1%増加——は、すでに広告効果を高めている。 5つのAI収益エンジン アナリストは、現在進行中の5つの異なるAI商業化の道筋を指摘する: コア広告:MuseやAdvantage+などのAIモデルがターゲティングとクリエイティブの自動化を最適化。MetaのAIビジネスアシスタントを利用する広告主は、同じコストでコンバージョン量が約5%増加している。 ビジネスAIとエージェント:WhatsAppとMessengerの収益化を狙い、Metaの日間アクティブユーザー36億4,000万人とプラットフォーム上の5億の中小企業を活用。 検索・ショッピング広告:Museのショッピング機能は、米国とカナダで6週間以内に1,000万人超のユーザーを獲得し、購買意欲の高い行動を捉える。 クリエイター向けチャットボット:インフルエンサーのエンゲージメントと収益化の接点を拡大。 エンタープライズとAPI:モデルAPI、Muse Codeを提供し、最終的には余剰のコンピューティング能力を販売。 コスト圧力と実行リスク Metaは2026年の設備投資見通しを1,350億〜1,450億ドルに絞り込み、総費用見通しを1,750億〜1,790億ドルに引き上げた(以前に開示された99億ドルの法的罰金を含む)。UBSは2027年の設備投資を2,510億ドル、2028年を2,996億ドルと予測し、フリーキャッシュフロー利回りはマイナスに転じるとみる。減価償却費は急増し、2026年に266億ドル、2028年に688億ドルに達する見込みだ。 しかし経営陣は、モデルの蒸留、GPU稼働率の改善、推論の最適化を通じて、Museの計算コスト効率が来年にかけて10倍以上改善すると期待している。内部の生産性も急上昇しており、エンジニア1人あたりのソフトウェア成果は前年同期比で2倍以上となった。 投資家への示唆 投資家にとっての鍵となる変数は、AI収益の実現スピードだ。UBSの基本シナリオの目標株価892ドルは、直近水準から25%の上昇余地を意味し、29倍のPER——Metaの長期平均を約2標準偏差上回る水準——に基づく。強気シナリオの1,206ドルは売上高の30%の年平均成長率と34%の営業利益率を前提とし、弱気シナリオの539ドルは成長鈍化と利益率の圧縮を反映する。 投資家は、広告、ビジネスメッセージング、検索、エンタープライズにおけるAI主導の収益が、減価償却費と費用の増加を上回るペースで加速するかどうかを注視すべきだ。そうなれば、Metaの設備投資は成長投資として再評価される。そうでなければ、株価はフリーキャッシュフローとバリュエーション倍率への圧力に直面し続ける。

TREE NEWS 編集部 · 2日前
米国株

トム・リー:利回り5%割れはAI株売りの終わりが近いことを示唆

トム・リー:利回り5%割れはAI株売りの終わりが近いことを示唆 TREE NEWS 報道: ファンドストラットのトム・リー氏は、AI関連株の最近の売りが終息に近づいていると考えており、米国債利回りの低下とテクノロジー株に対するショートポジションの過密化を、潮目が変わる可能性を示す重要なシグナルとして指摘している。リー氏の主張の核心は、10年米国債利回りが5%を下回ると、歴史的に高バリュエーションの成長株への圧力が和らぎ、AIのリーダー企業のリスク・リワードがより魅力的になるという点にある。 前提条件:利回り、ショート、センチメント リー氏の論拠は3つの柱に基づいている: 金利の低下:10年利回りが5%の閾値を下回れば、将来の利益に適用される割引率が低下し、AIや成長株のような長期デュレーション資産が disproportionately 恩恵を受ける。 ショートポジションの過密化:ヘッジファンドやモメンタムトレーダーがテクノロジー株に対する弱気賭けに殺到しており、センチメントが転換すれば激しいショートスクイーズが起きる条件が整っている。 センチメントの洗い出し:AIに対する個人・機関投資家のセンチメントは著しく冷え込んでおり、これは売りの最悪期が終わったことを示す逆張りシグナルであることが多い。 暗号資産市場にとって重要な理由 AIトレードと暗号資産市場はますます密接に絡み合っている。AIをテーマにしたトークン、分散型コンピューティングネットワーク、GPUマーケットプレイスのプロトコルは、広範なAIナラティブの高ベータの代理として取引されてきた。AI株の回復は、株式市場の counterparts とともに売られたこれらの暗号資産セグメント全体のセンチメントを押し上げる可能性が高い。一方、利回りの低下は、金利の低下が無利子資産を保有する機会費用を減らすため、ビットコインやイーサを含むリスク資産を広く支える。 リー氏の見通しは、AIデータセンターへの転換を進めるマイナー、取引所、財務省証券を多く保有する企業など、テクノロジー株売りの巻き添えを食ってきた暗号資産関連株にも影響を及ぼす。利回りの安定は、こうした銘柄に対する機関投資家の食欲を再び刺激する可能性がある。 今後の道筋 リー氏は、次の局面は投機的な長期賭けではなく、実際の利益を伴う優良なAI銘柄が主導すると予想している。暗号資産投資家にとっての示唆は2つある。リスク選好の先行指標として10年利回りを注視すること、そして急反転の潜在的な触媒としてAI株のショートインタレストを監視することだ。リー氏が正しければ、苦しいトレードは終わったかもしれないが、確認には利回りが5%未満を維持し、一部のメガキャップのリーダーを超えて市場の広がりが改善することが必要だ。 いつも通り、マクロ環境は脆弱なままであり、インフレの再燃や連邦準備制度理事会(FRB)のタカ派的な転換は、この主張をすぐに無効にしかねない。しかし現時点では、リー氏が挙げるシグナルは、AI株売りが始まりよりも終わりに近いことを示唆している。

TREE NEWS 編集部 · 2日前
米国株

Bloom Energyの第3四半期売上高が138%急増、AI電力需要がオンサイト発電市場に火をつける

Bloom Energyの第3四半期売上高が138%急増、AI電力需要がオンサイト発電市場に火をつける TREE NEWS 報道: Bloom Energyは第3四半期の売上高が12億4000万ドル、前年同期比138%増となったと発表した。AIデータセンター運営事業者からのオンサイト電力ソリューションに対する爆発的な需要が原動力となった。燃料電池メーカーである同社の純利益は、前年同期の2310万ドルの損失から2億5030万ドルの黒字に転換し、営業利益は500%以上急増して2億8600万ドルとなった。同社は今年3度目となる通期業績見通しの引き上げを行い、現在は売上高44億〜46億ドル、調整後EPS 3.10〜3.40ドルを見込んでいる。好調な業績にもかかわらず、株価は時間外取引で7%下落して約200ドルとなり、大幅な上昇後の利益確定売りを反映した。 市場への示唆 この結果は、電力市場における構造的な転換を浮き彫りにしている。老朽化した集中型送電網は、AIデータセンターの集中的かつ膨大な電力需要に追いつくことができず、ハイパースケーラーは分散型のオンサイト発電に頼らざるを得なくなっている。BloomのCEOは、NvidiaのCEOが「1GWのデータセンターの稼働が四半期遅れるごとに100億ドルの収益機会を失う」と述べたことを引き合いに出し、スピードが最重要の価値提案となっていると指摘した。このダイナミクスは、燃料電池、マイクログリッド、分散型エネルギー資源を含むオンサイト電力エコシステム全体にとって強気材料である。また、従来の電力会社にとって長期的な脅威となる可能性も示唆しているが、Bloomは競合ではなくパートナー(フロント・オブ・ザ・メーター)としての立場を強めている。 投資家にとって、Bloomの営業レバレッジは目覚ましい。売上高が138%増加する一方で営業費用はわずか26%増にとどまり、営業利益率は8.9%から23.1%に拡大した。しかし、運転資本の積み増しと納品と現金回収のタイミングのずれにより、フリーキャッシュフローはマイナス1億8100万ドルだった。設備投資は前年の4倍の水準に達しており、経営陣は立ち上げ費用が2027年の粗利益率を圧迫すると警告している。炭素回収(潜在的に1兆ドル市場)や800VDCアーキテクチャへの拡大は長期的な選択肢を増やす一方で、実行リスクも伴う。 主なポイント Bloom Energyの第3四半期決算は、AI主導の電力需要が複数年にわたる構造的成長ストーリーであり、オンサイト発電がハイパースケーラーにとって定番のソリューションになりつつあることを裏付けている。 キャッシュフローのタイミングと能力拡張による利益率圧迫により、短期的な株価の変動は続く可能性があるが、長期的な成長軌道は依然として堅調である。 投資家は、受注残の伸び、電力会社との提携、炭素回収および800VDC技術の商業化を主要なカタリストとして注視すべきである。 より広範な意味合いは、電力インフラセクターの再評価であり、電力会社、送配電設備メーカー、再生可能エネルギー事業者に影響を及ぼす。

TREE NEWS 編集部 · 2日前
米国株

CoreWeaveのボラティリティは警告であり、AI株への評決ではない

CoreWeaveのつまずきがAI不安を喚起——だが市場の評決はまだ出ていない TREE NEWS 報道: AIインフラ取引のベンチマーク的存在となっているAIクラウドコンピューティングプロバイダーのCoreWeaveは、今週、株価が急反転したことで市場全体に不安の波を引き起こした。この動きはAIエコシステム全体に波及し、他の高騰しているテクノロジー銘柄を押し下げ、多くの評論家がAI取引は終わったと宣言する合唱を引き起こした。しかし、市場の実際のパフォーマンスはより微妙な物語を語っており、ウォール街からの悲惨な予測は時期尚早かもしれない。 売りの中心にあるのは、おなじみのナラティブだ。AIデータセンター、GPU、クラウド容量に流れ込む巨額の設備投資は持続不可能であり、Nvidia搭載のコンピューティングをリースするCoreWeaveのような企業は、その連鎖の中で最も脆弱なリンクであるというものだ。CoreWeaveの株価が動揺すると、それはAIブームが過熱しているという懸念の便利な代理指標となった。 実際に何が起きたのか CoreWeaveの株価は、投資家がいくつかの要因を消化する中で激しく変動した。目覚ましい上昇後の利益確定、顧客集中に関する懸念、そしてテクノロジーセクター全体のリスクオフ感情の広がりだ。GPU容量の需要から多大な恩恵を受けてきた同社は、AIインフラ支出のペースが続くかどうかをトレーダーが疑問視する中で、バリュエーションが圧力にさらされた。 反応は即座だった。チップメーカーからデータセンターREIT、電力プロバイダーに至るまで、他のAI関連銘柄もその震動を感じた。ナラティブは「AIは未来だ」から「AIはバブルだ」へと急速にシフトした。 なぜ評論家は間違っているのか——今のところは ここが市場パフォーマンスと市場コメンタリーが分岐する点だ。不安にもかかわらず、広範な指数は驚くほど堅調に推移している。S&P 500とナスダックは依然として記録的な高値近辺にあり、クレジットスプレッドはタイトで、ボラティリティ指標は——高いものの——危機的水準には程遠い。もしAI取引が本当に崩壊しているのであれば、リスク資産全体でより顕著な悪化が見られるはずだ。 さらに、CoreWeaveのビジネスを支えるファンダメンタルズは依然として健全だ。AIコンピューティングの需要は供給を上回り続けており、同社の収益成長はまさに爆発的だった。売りはファンダメンタルズの崩壊というより、バリュエーションのリセットのように見える。 市場への影響 株式: AI関連銘柄のボラティリティは続くと予想されるが、広範な市場の回復力はこれがローテーションであり、大敗ではないことを示唆している。投資家は純粋なAIインフラから分散型テクノロジーやクオリティ成長へシフトするかもしれない。 債券: AIの設備投資が減速すれば、成長期待の低下を通じて金利への圧力が緩和される可能性がある——しかし判断するには早すぎる。米国債利回りはレンジ内にとどまっている。 暗号資産: AIテーマのトークンや分散型コンピューティングネットワークは連動売りに見舞われる可能性があるが、CoreWeaveとの相関はせいぜい弱い。 コモディティ: データセンターからの電力需要は天然ガスとウランの構造的な追い風であり続ける。AI設備投資の減速は逆風となるが、長期契約が緩衝材となる。 為替: 直接的な影響は最小限だが、広範なリスクオフの動きはドルと円の支援となるだろう。 投資家への重要なポイント ヘッドラインで取引するな。 市場コメンタリーと市場パフォーマンスのギャップにこそ機会がある。CoreWeaveの下落は集中とバリュエーションに関する警告であり、AIの終焉を告げる鐘ではない。 ノイズではなくデータを見よ。 ハイパースケーラーの設備投資ガイダンス、GPUの受注残、電力購入契約に注目せよ。これらが真の先行指標だ。 テーマ内で分散せよ。...

TREE NEWS 編集部 · 2日前
米国株

AIトレードの亀裂でウォール街が分裂、債券利回りが急落

AIトレードの亀裂でウォール街が分裂、債券利回りが急落 TREE NEWS 報道: 米国株式市場は二つの相反する陣営に分裂し、投資家は激しいローテーションに翻弄されている。主要指数を過去最高値に押し上げた人工知能(AI)トレードが今、苦境に立たされている。CNNのFear & Greed指数は極度の恐怖を示し、10年米国債利回りは2023年3月のシリコンバレー銀行破綻以来の最大の一日下落を記録した。利回りの低下とAIリーダーシップの揺らぎというこの組み合わせは、市場心理の急激な変化を示唆している。 何が起きたのか 一握りのAI関連メガキャップに牽引された数ヶ月にわたる容赦ない上昇の後、勢いは反転した。ナスダック100は高値から後退し、均等加重S&P 500はより持ちこたえており、テクノロジー以外への売り圧力の広がりを浮き彫りにしている。投資家が安全な政府債に殺到したため、10年米国債利回りは急落した。これは古典的な質への逃避の動きだ。銀行危機を彷彿とさせる下落の速さは、ファンダメンタルズだけでなくポジショニングが動きを主導していることを示唆している。 Fear & Greed指数が「極度の恐怖」圏に滑り込んだことは、センチメントがいかに急速に悪化したかを強調している。ほんの数週間前、指数はしっかりと「強欲」圏にあった。このような急速な振れは、しばしば投げ売り(キャピチュレーション)を、あるいは少なくとも期待の大幅なリセットを示す。 市場への影響 株式: AIトレードは痛みを伴う巻き戻しを経験している。投資家はAIインフラへの巨額の設備投資が短期的な利益につながるかどうかを疑問視している。エヌビディアやその他の半導体の人気銘柄は急落し、公益事業や生活必需品などのディフェンシブセクターはアウトパフォームした。このローテーションは古典的なリスクオフの雰囲気を示唆するが、以前のラリーの狭さは、巻き戻しが指数レベルのパフォーマンスにとってより深刻になる可能性を意味する。 債券: 10年利回りの急落は諸刃の剣だ。一方で、利回りの低下は割引率を下げることで株式評価を支える可能性がある。他方で、動きの速さは恐怖を示している。利回りが穏やかなインフレデータではなく成長懸念から下落し続けるなら、リスク資産にとって問題となり得る。債券市場は、おそらく弱い経済データへの反応や安全志向から、利下げの確率をより高く織り込んでいる。 暗号資産: テック株と連動して取引されることが多くなったデジタル資産は、打撃を受けやすいだろう。ビットコインとイーサはリスク選好度に敏感に反応している。AI主導の売りが続けば、特にレバレッジポジションが清算されれば、暗号資産を押し下げる可能性がある。しかし、利回り低下が金融緩和期待によるものであれば、暗号資産は最終的に恩恵を受けるかもしれない——ただし、最初のリスクオフの波が過ぎ去った後だ。 商品: 銅などの工業金属は、世界の成長期待と密接に結びついており、圧力に直面するかもしれない。しかし金は、実質利回りの低下と市場の混乱の中で安全資産として輝く可能性がある。原油価格は供給懸念と需要懸念の間で板挟みになる可能性がある。 通貨: 利回り低下がFRBの緩和期待を反映しているなら、米ドルは弱まるかもしれない。しかし、リスクオフ環境では、米ドルは安全資産としての地位からしばしば強化される。為替市場の反応は、利回り低下が経済の弱さの兆候と見なされるか、政策主導の動きと見なされるかにかかっている。 投資家への主なポイント 分散投資が重要: AIトレードの狭いリーダーシップがポートフォリオを脆弱にした。均等加重指数やディフェンシブセクターへのリバランスは、振り回しを軽減できる。 債券市場を注視: 10年利回りの急変は警告信号だ。今後の経済データとFRBのコメントを監視し、これが一時的な質への逃避か成長懸念の始まりかを見極めよ。 AIの...

TREE NEWS 編集部 · 2日前
米国株

P&GのCFOが語る「少子化がプレミアムおむつを生む」:消費財株への意味とは

P&Gが示すベビーケア支出の変化 TREE NEWS 報道: プロクター・アンド・ギャンブル(P&G)のCFOは、生活必需品セクターにおける直感に反するトレンドを指摘した。米国の世帯が子どもを少なく持つようになるにつれ、親は1人あたりの赤ちゃんにより多くの支出を行い、高級おむつなどのプレミアム製品へとアップグレードする傾向がある。同社は、出生率が低下する一方で、高級ベビーケア商品への支払い意欲が高まっており、消費者の優先事項と支出パターンの変化を反映していると報告した。 この洞察は、パンパースやその他の大手消費者ブランドを手がけるP&Gが、変化する人口動態の状況に対応する中で得られたものである。CFOの発言は、同社が小規模ながらより裕福な家族から価値を獲得するために、製品構成とマーケティング戦略を適応させていることを示唆している。このトレンドはP&Gに限ったものではなく、他の消費財企業も進化する家族構成に対応する中で同様の変化に注目している。 市場への影響:生活必需品セクターとその先 この明らかになった事実は、さまざまな資産クラスの投資家にいくつかの影響を与える。株式市場、特に生活必需品セクターでは、提供する製品をうまくプレミアム化できる企業は、数量面の圧力にもかかわらず利益率の拡大と収益成長を実現する可能性がある。出生率低下の環境下で価格決定力を維持するP&Gの能力は、その利益の安定性に対する前向きなシグナルとなり、不安定な市場におけるディフェンシブな選択肢となり得る。 しかし、このトレンドはベビーケア製品メーカーの長期的な成長見通しについても疑問を投げかける。出生率が低下し続けるにつれ、総獲得可能市場は縮小する可能性があり、企業は成長を維持するために値上げと製品イノベーションに頼らざるを得なくなる。投資家は、プレミアム化が数量の減少を相殺できるかどうか、また企業が新たな成長源を見つけるために隣接カテゴリーや国際市場へ拡大できるかどうかに注目すべきである。 生活必需品セクターを超えて、このトレンドは小売株、特にベビー用品に焦点を当てた企業や、出産・小児ケアに関わるヘルスケア企業にも影響を与える可能性がある。さらに、支出パターンの変化はインフレ動向に影響を与える可能性があり、プレミアム製品はしばしば高い価格帯であるため、コアインフレ指標に寄与する可能性がある。 より広範な経済的文脈:人口動態と支出 出生率の低下は、広範な影響を及ぼすマクロ経済問題である。今日の子どもの減少は将来の労働力の縮小を意味し、長期的な経済成長と生産性に影響を与える可能性がある。投資家にとって、この人口動態の変化は、強いブランドロイヤルティ、価格決定力、そして変化する消費者行動に適応する能力を持つ企業に焦点を当てることの重要性を強調している。 債券市場では、人口動態のトレンドは長期金利予測の重要な入力要素である。人口増加の鈍化は潜在GDP成長率の低下に寄与する可能性があり、それにより金利がより長く低く保たれ、債券価格に恩恵をもたらす可能性がある。ただし、中央銀行が短期的なインフレと雇用データに焦点を当てているため、当面の影響は限定的である可能性が高い。 コモディティでは、おむつ用パルプなどベビー製品に使用される原材料の需要が数量減少の影響を受ける可能性があるが、プレミアム製品は高品質の素材を使用する可能性があり、減少を部分的に相殺する。為替市場への直接的な影響は小さいが、グローバルに事業を展開する生活必需品企業は、地域ごとに異なる人口動態トレンドに適応する中で、収益構成の変化が見られる可能性がある。 投資家向けの主なポイント プレミアム化は成長のレバー:消費者を高利益率製品へとアップグレードさせることに成功する企業は、数量が減少しても利益を維持できる可能性がある。イノベーションとブランド力の実績を持つ経営陣を探すべきである。 数量と価格の構成に注目:投資家は、値上げとプレミアム構成が単位販売の減少を完全に相殺できるかどうかを監視すべきである。数量の減少が続けば、価格が高くても最終的に収益を圧迫する可能性がある。 人口動態の逆風は長期的:出生率の低下は、数十年にわたって消費者市場を形作る構造的トレンドである。多様な製品ポートフォリオとグローバルな展開を持つ企業は、こうした変化に対応する上でより有利な立場にある可能性がある。 生活必需品のディフェンシブな魅力:不確実な経済環境では、強いブランドと価格決定力を持つ生活必需品企業は安定性を提供できる。人口動態の変化に適応するP&Gの能力は、そのディフェンシブな特性を強化している。 成長セクターへの広範な影響:住宅や教育など家族形成に関連するセクターは長期的な逆風に直面する可能性がある一方、旅行やレジャーなど小規模世帯から恩恵を受けるセクターは追い風となる可能性がある。 投資家がこのトレンドを消化する中で、鍵となる問いは、人口動態の減少に直面してプレミアム化が持続可能な戦略となり得るかどうかである。P&Gの経験は、少なくとも現時点では可能であることを示唆しているが、長期的な軌道は企業がイノベーションを起こし新市場へ拡大する能力にかかっている。

TREE NEWS 編集部 · 2日前
米国株

テスラの支出削減、ラムの警告、AI資金調達懸念で半導体株急落

テスラの支出削減、ラムの警告、AI資金調達懸念で半導体株急落 TREE NEWS 報道: 木曜日、マイクロン・テクノロジーを筆頭に半導体株が急落した。投資家が、人工知能(AI)インフラ構築の短期的な軌道に疑問を投げかける3つの悪材料に反応したためだ。テスラの設備投資目標引き下げ、ラムリサーチの予想を下回る四半期見通し、そしてAIブームが外部資金に大きく依存しているという新たな警告が相まって、需要減速の兆候に敏感になっている市場を動揺させた。 売りは半導体セクター全体に広がった。AIサーバー向けメモリチップの主要サプライヤーであるマイクロンは5%以上下落し、エヌビディア、アドバンスト・マイクロ・デバイセズ、アプライド・マテリアルズなど他の半導体銘柄も下落した。フィラデルフィア半導体指数は2%超下落し、市場全体をアンダーパフォームした。 何が起きたか 電気自動車やエネルギー製品向けに半導体を大量に消費するテスラは、今年の設備投資計画を削減する方針を示した。削減幅は比較的小さいものの、AI投資のリターンが実現するまでに時間がかかる場合、他の大手テクノロジー企業も追随する可能性があるとの懸念を呼んだ。 ウェハー製造装置の主要サプライヤーであるラムリサーチは、今四半期のガイダンスがアナリスト予想を下回った。同社は、特にメモリーセクターにおいて、一部顧客が先端ノードへの支出に慎重になっていることを理由に挙げた。ラムの見通しは、半導体製造装置市場全体の先行指標と見なされることが多い。 最後に、多くのAIスタートアップやプロジェクトが、計算資源のニーズを賄うために外部資金への依存を強めていることを示す報告書が注目された。ベンチャーキャピタル資金の引き締まりの兆候と金利の高止まりにより、投資家はAIインフラ向けの資金パイプラインが細り、半導体や関連ハードウェアの受注が鈍化する可能性を懸念している。 市場への影響 株式市場の反応は迅速だった。ハイテク中心のナスダック総合指数は1.2%下落し、S&P500種株価指数は0.8%下落した。売りは半導体やAI関連銘柄に集中したが、テクノロジーセクター全体にも重荷となった。投資家が安全資産を求めたため債券利回りは低下し、10年米国債利回りは4.25%まで低下した。 暗号資産市場では、主要トークンはまちまちの動きとなった。ビットコインは6万ドルを上回る水準を維持したが、Fetch.aiやSingularityNETなどのAIをテーマにしたトークンは3~5%下落し、AIセンチメントと特定の暗号資産ナラティブの密接な関連を反映した。コモディティは概ね影響を受けなかったが、電子機器に使用される重要な工業金属である銅は需要懸念から1%下落した。 不確実性の中で投資家がドルに殺到したため、ドルは通貨バスケットに対して小幅に上昇した。ユーロと円はともに軟調だった。 投資家にとってなぜ重要か AIトレードは過去1年間の株式リターンの主要な原動力であり、半導体株がその先頭を走ってきた。支出サイクルがピークに達する可能性を示す兆候があれば、これらの高騰銘柄からの大幅なローテーションを引き起こす可能性がある。投資家は、他のテクノロジー大手による設備投資規律のさらなる兆候や、AI資金調達ラウンドに関する最新情報に注目すべきだ。 さらに、外部資金への依存は諸刃の剣だ。急速な成長を促す一方で、セクターをリスク選好や流動性状況の変化に対して脆弱にする。資金調達が困難になれば、小規模なAI企業は苦戦し、統合や採用の鈍化につながる可能性がある。 現時点では、この調整は長期投資家にとって買い場となる可能性があるが、注意が必要だ。市場は、他の半導体企業の今後の決算発表や需要動向に関するコメントを注視するだろう。 主なポイント 木曜日、テスラの支出目標引き下げ、ラムリサーチの弱い見通し、AI資金調達への懸念を背景に、マイクロン主導で半導体株が急落した。 この売りは、AI投資の減速の兆候に対する感受性の高まりを浮き彫りにしている。 投資家は、大手テクノロジー企業の設備投資計画とAIスタートアップの資金調達環境を監視すべきだ。 分散投資と、強固なバランスシートを持つ優良銘柄への注目が、ボラティリティを乗り切る助けとなるかもしれない。

TREE NEWS 編集部 · 2日前
米国株

AI支出への懸念がテック株売りを誘発、ナスダック2.6%急落 債券利回りは低下

AI設備投資への懸念が幅広いテック株売りを引き起こす TREE NEWS 報道: 木曜日の米国株式市場でテクノロジー株が急落した。人工知能(AI)への巨額支出が持続可能ではないかもしれないとの懸念が投資家の間で高まったためだ。ナスダック総合指数は2.6%下落し、6月以来の最大の1日下落幅となった。一方、ダウ・ジョーンズ工業株平均は0.02%上昇し、グロース銘柄からの資金ローテーションを反映した。 売りはAI関連の主要企業が主導した。Metaは多額の追加支出コミットメントを開示したことで7%下落し、力強い増収にもかかわらず利益はウォール街の予想を下回った。Nvidia、SpaceX、CoreWeaveも下落し、フィラデルフィア半導体指数は6.7%急落した。 アナリスト「無差別的な売り」 投資家兼アナリストのNavellier氏は、市場が無差別に売られていると指摘した。NvidiaのCEOは、AIはいわゆる「ネオクラウド」の成長を支えるのに十分な資本を欠いているとコメントし、AIインフラの資金調達環境への懸念を強めた。 AI株の混乱を受け、米国の投資家は債券市場へ逃避し、安全資産への資金流入により米国債利回りは急低下した。 暗号資産とリスク資産への影響 本件は伝統的な株式に端を発するが、その影響は暗号資産市場にも及ぶ。AIをテーマにしたトークンや分散型コンピューティングネットワークは、AIインフラへの同じ熱狂に乗って、今年最も好調なパフォーマーの一つとなってきた。AI支出の持続的な再評価は、こうしたナラティブの重しとなる可能性がある。 さらに、債券への逃避と利回り低下は、その動きが成長懸念ではなくインフレ緩和を反映したものであれば、最終的にはリスク資産を支える可能性がある。ただし現時点では、AI関連株式とAI関連暗号資産トークンの相関は慎重さを示唆している。 今後の見通し 投資家は、AI支出が鈍化しているかどうかの兆候を探るため、ハイパースケーラー各社の今後の決算と設備投資見通しに注目する。安全資産需要で債券利回りが低下し続ければ、暗号資産市場は混在した環境に直面するかもしれない。利回り低下は追い風だが、リスク回避はそうではない。

TREE NEWS 編集部 · 2日前
米国株

モデルナの癌ワクチン、目標達成もデータ流出と「材料出尽くし」で株価急落

モデルナの癌ワクチン、目標達成もデータ流出と「材料出尽くし」で株価急落 TREE NEWS 報道: モデルナは、メルクと共同開発した実験的な癌ワクチンが、高リスクのメラノーマを対象とした第2b相試験で主要評価項目を達成したと発表した。このワクチンをメルクのキイトルーダと併用したところ、キイトルーダ単独と比較して2年後の癌再発または死亡のリスクが42%減少した。良好なデータにもかかわらず、株価は急落した。投資家は、発表前にデータが流出していたことと、典型的な「材料出尽くし」の反応を理由に挙げている。 何が起きたのか KEYNOTE-942として知られるこの試験は、外科的切除後の高リスクIII/IV期メラノーマ患者を対象にmRNA-4157/V940を評価した。併用療法は、無再発生存期間(RFS)において統計的に有意かつ臨床的に意味のある改善を示した。しかし、データは公式発表前に流出していたと報じられ、混乱と変動を引き起こした。最終的に完全なデータが到着すると、概ね予想通りだったが、初期の流出がハードルを高く設定した可能性があり、期待して株価を押し上げていた一部の投資家に失望をもたらした。 モデルナの株価はこの日最大10%下落し、COVID-19ワクチン以外のパイプラインに対する広範な懐疑心を反映した。この売りは、金利上昇やパンデミック時代の勝者からの資金シフトにより、バイオテクノロジー株にとって厳しい環境の中で起きている。 市場への影響 モデルナ株の反応は、いくつかの重要な力学を浮き彫りにしている: バイオテクノロジーのボラティリティ:臨床試験データ、特に腫瘍学では極端な株価変動が起こり得る。流出や早期開示はこうした変動を増幅させ、トレーダーには機会を、長期保有者にはリスクを生む。 COVIDからのシフト:モデルナがCOVID-19ワクチン以外へ多角化する取り組みは極めて重要だ。癌ワクチンが成功すれば主要な成長ドライバーになり得るが、市場は完璧な実行と明確なデータを求めている。 メルクとの提携:メルクとの協業は信頼性をもたらすが、経済性の共有も意味する。投資家はモデルナがどれだけの価値を獲得できるかを見極めている。 セクター心理:経済的不確実性の中で投資家が安全な資産へシフトする中、バイオテクノロジー株は圧力にさらされている。良好なデータだけではマクロの逆風を克服できないかもしれない。 モデルナ以外にも、このニュースは他のmRNA関連企業や広範なバイオテクノロジーETFに影響を与える可能性がある。メルクの株価は比較的安定していた。データがキイトルーダ併用の可能性を裏付けたためだ。 投資家にとってなぜ重要か 投資家にとって、モデルナの事例は臨床試験の結果がハイリスクな二値的イベントであることを思い起こさせる。流出とその後の材料出尽くしの反応は、期待を管理することの重要性と、良好なデータでさえ織り込まれている可能性があることを強調している。また、単一製品のバイオテクノロジー企業への投資リスクと分散投資の価値も浮き彫りにしている。 今後は、モデルナがパイプラインを進め、規制承認を確保できるかが鍵となる。同社は第3相試験への移行を計画しており、今後の更新は注視される。投資家は短期的な取引のノイズではなく、mRNA技術の長期的な可能性に注目すべきだ。 主なポイント モデルナの癌ワクチンは主要評価項目を達成し、メラノーマ患者の再発または死亡を42%減少させた。 データ流出と「材料出尽くし」の反応により、良好な結果にもかかわらず株価は急落した。 バイオテクノロジー株は変動が大きく試験データに敏感であり、流出は変動を増幅させ得る。 モデルナのCOVID-19以外への多角化は極めて重要だが、実行と明確なコミュニケーションが不可欠だ。 投資家は短期的なボラティリティとマクロの逆風に対して長期的な可能性を比較検討すべきだ。

TREE NEWS 編集部 · 2日前
米国株

テック株安が深刻化:ナスダック2.6%急落、SpaceX、Meta、Nvidiaが下落

ナスダック2.6%下落、テック株が打撃 TREE NEWS 報道: 木曜日の米国市場の取引終了では、テクノロジー株が急落し、ナスダック総合指数は2.6%下落、S&P500種株価指数は1.2%下落した一方、ダウ・ジョーンズ工業株平均は小幅な上昇を確保した。この乖離は、高成長銘柄からよりディフェンシブなセクターへのローテーションを浮き彫りにしている。 個別銘柄では、SpaceX(SPCX.O)が9%急落、Meta Platforms(META.O)が約7%下落、Nvidia(NVDA.O)が4.4%下落、SKハイニックス(SKHY.O)が8%下落、Moderna(MRNA.O)が17%暴落した。中国ADRも軟調で、ナスダック・ゴールデン・ドラゴン中国指数は1.19%下落、アリババ(BABA.N)は2%超下落、NetEase(NTES.O)は3%超下落した。 下落の要因 この売り込みは、強い上昇相場後の利益確定、AI関連銘柄の高いバリュエーションへの懸念再燃、そして今後の決算やマクロデータを前にしたポジション調整が組み合わさって引き起こされたようだ。AIブームの中心的存在であるにもかかわらずNvidiaが下落したことは、投資家が短期的な成長見通しをますます精査していることを示唆している。Metaの急落は設備投資の増加や規制圧力への懸念を反映している可能性があり、Modernaの17%暴落はバイオテクノロジー固有の逆風を示している。 暗号資産とリスク資産への影響 この話は伝統的な株式に根ざしているが、その波及効果は暗号資産を含むリスク資産全体に及んでいる。暗号資産市場は、特にマクロ経済の不確実性が高まる局面で、テック株との相関を強めている。テック株の持続的な売り込みはリスク選好を冷え込ませ、ビットコインやアルトコインに圧力をかける可能性がある。しかし、ローテーションが秩序立っていて株式に限定されるなら、暗号資産はデカップリングする可能性があり、特にETFフローや規制の進展など独自の要因を考慮すればなおさらだ。 今後の見通し 投資家は、金利と成長の軌道に関する手がかりとして、今後の決算報告や連邦準備制度理事会(FRB)のコメントに注目すべきだ。ナスダックが重要なサポート水準を維持できるかが鍵となる。暗号資産の参加者にとっては、株式市場のボラティリティ、米ドル、米国債利回りの監視が引き続き不可欠であり、これらの要因はしばしばデジタル資産のセンチメントの変化に先行する。テック株のより深い調整は暗号資産内での質への逃避を加速させ、投機的トークンよりもビットコインを選好させる可能性がある一方、反発はより広範なリスク選好を回復させるだろう。

TREE NEWS 編集部 · 2日前
米国株

Quinceの格安ウェディングバンド、オンライン小売の破壊者に疑問を投げかける

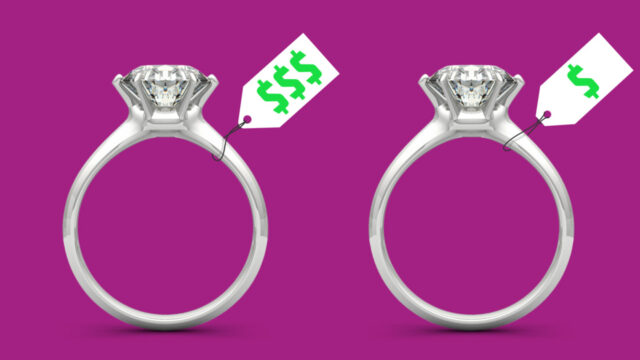
Quinceの格安ウェディングバンド、オンライン小売の破壊者に疑問を投げかける TREE NEWS 報道: 人気の衣料品やアクセサリーの模倣品を格安で販売することで知られるオンライン小売業者Quinceでウェディングバンドの購入を検討している消費者が、これほど重要な品を格安のデジタルプラットフォームから購入することに不安を感じていると述べている。リングの価格は地元のジュエラーが請求する額の約3分の1で、直接消費者向け(D2C)オンライン小売業者が、熟考を要し感情的に重要な買い物へと事業を拡大していることの魅力の高まりと、根強い信頼のギャップを浮き彫りにしている。 市場への示唆 これは一人の消費者の逸話に過ぎないが、投資家が注視すべきより広範なトレンドを浮き彫りにしている。オンライン割引小売業者による、ジュエリーを含む伝統的な小売カテゴリーへの継続的な進出である。低い間接費と直接調達に依存するQuinceのような企業は、実店舗のジュエラーや伝統的ブランドの利益率を圧迫している。こうしたプラットフォームが、米国で年間数百億ドル規模と推定されるウェディング・ファインジュエリー市場で勢いを増せば、既存のジュエラーやモール型小売業者の重荷となる可能性がある。 株式市場にとって、この話は、大型オンライン小売業者や物流プロバイダーに恩恵をもたらす一方で従来型小売に挑戦してきたeコマース破壊の物語を強めるものである。専門ジュエリーチェーンや百貨店への投資家は、オンライン新興企業へのシェア喪失の兆候に注意すべきだ。信頼要因、すなわち消費者が高額商品を実物を見ずに購入する意欲は依然として主要な障壁だが、オンラインレビューや返品ポリシーが改善するにつれて、その障壁は侵食されるかもしれない。 より広い文脈では、裁量的カテゴリーにおける手頃なオンライン代替品の台頭は、商品の価格競争が特定の小売セグメントに引き続き下押し圧力をかけるため、消費者支出パターンやインフレ統計に modest な影響を与える可能性がある。ただし、このトレンドが大幅に加速しない限り、市場全体への影響は限定的である可能性が高い。 投資家向けの主なポイント オンライン割引小売業者はウェディングジュエリーのような熟考を要する買い物へと拡大しており、伝統的ジュエラーの利益率に対する長期的な脅威となっている。 信頼と認識されるリスクは依然として障壁だが、eコマース物流と返品ポリシーの改善が採用を加速させる可能性がある。 専門小売における市場シェアの変化と、既存ジュエリーチェーンにおける利益率圧迫の兆候に注目せよ。 これは即時の市場変動要因ではなく、徐々に進行するトレンドである。確認のために消費者心理と支出データを監視せよ。

TREE NEWS 編集部 · 2日前
米国株

ペプシコとタコベル、11年間の飲料契約を延長、長期的なパートナーシップを強化

ペプシコとタコベル、11年間の飲料契約を延長 TREE NEWS 報道: ペプシコは、タコベルとの飲料供給契約を11年間延長すると発表した。これにより、ファストフードチェーンは引き続きペプシコ製品のみを提供することになる。この契約は近く期限切れになる予定だったが、現在は2035年まで続く。この延長により、1962年のタコベル創業以来続くパートナーシップが強固なものとなり、クイックサービスレストラン業界で最も長く続いている飲料契約の一つとなる。 この契約は米国にあるすべてのタコベルの店舗を対象とし、将来の国際展開に関する規定も含まれる可能性が高い。財務条件は非公開だが、延長された期間により、ペプシコは主要なフードサービス顧客の一つから安定した長期的な収益源を確保することになる。ヤム・ブランズの子会社であるタコベルは、米国で7,000店舗以上、世界で8,000店舗以上を運営している。 市場への影響 ペプシコにとって、この契約はコカ・コーラや他の飲料メーカーと競合するフードサービスチャネルでの支配的な地位を強化する。直接的な財務影響は、ペプシコの全体的な収益(年間売上の1%未満と推定)に比べて modest かもしれないが、戦略的価値は大手ファストフードチェーンでの棚スペースとブランドの可視性を確保することにある。これは、消費者がパッケージ商品よりも体験や外食をますます好むようになっているため、特に重要である。 ペプシコ(PEP)の株価は、市場がすでに更新を予想していたため、当面の反応は最小限にとどまる可能性が高い。しかし、11年間の契約期間によって提供される長期的な確実性は、ペプシコの信頼できる配当と安定したキャッシュフローを重視するインカム志向の投資家に好感を持たれる可能性がある。同社はレストランチェーンとの強力な関係を維持してきた歴史があり、この契約は長期契約を確保する能力を強調している。 タコベルの親会社であるヤム・ブランズ(YUM)にとって、延長は供給の継続性とおそらく有利な価格条件を保証する。また、潜在的な再交渉や切り替えコストに関する不確実性も取り除く。ヤム・ブランズはデジタル販売と国際展開を通じた成長に注力しており、安定した飲料パートナーはこれらの取り組みを支援する。 より広範な生活必需品セクターでは、この契約はフードサービス業界における長期的なパートナーシップの重要性を浮き彫りにしている。飲料会社は、大量かつ高マージンの機会を提供するこれらのチャネルをめぐって、ファストフードチェーンとの契約をますます競争している。この延長は、コカ・コーラなどの競合他社が自社のレストランパートナーと同様の更新を確保するよう圧力をかける可能性がある。 投資家向けのポイント ペプシコ(PEP): この契約は長期的な収益の可視性を提供し、フードサービスチャネルにおけるペプシコの強い地位を強化する。投資家はこれを modest なポジティブ要因と見なし、同社の安定した配当プロファイルを支えると考えるべきだ。ただし、このニュースはほぼ予想されていたため、株価の短期的な動きは限定的かもしれない。 ヤム・ブランズ(YUM): 延長はタコベルの供給継続性とおそらく有利な条件を確保し、運用リスクを低減する。これは、世界的な拡大とデジタルイノベーションに引き続き注力するYUMにとって、軽微なポジティブ要因である。 セクター・ウォッチ: この契約は、クイックサービスレストラン分野における長期飲料契約の価値を強調している。競合他社は市場シェアを維持するために同様の契約を確保するよう圧力に直面する可能性がある。 インカム投資家: ペプシコの信頼できるキャッシュフローと株主還元へのコミットメントは維持されており、配当重視のポートフォリオにとって定番の銘柄であり続ける。 全体として、このニュースは両社の株価にとってゲームチェンジャーではないが、ペプシコのビジネスモデルの耐久性と長期パートナーシップを確保する能力を浮き彫りにしている。投資家は、財務影響に影響を与える可能性のある価格設定や国際的な範囲に関するさらなる詳細を監視すべきである。

TREE NEWS 編集部 · 2日前
取材依頼 ご意見