Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月16日
米国株

AI巨人たちが「減速」論争で激突、Salesforceカンファレンスが戦場に

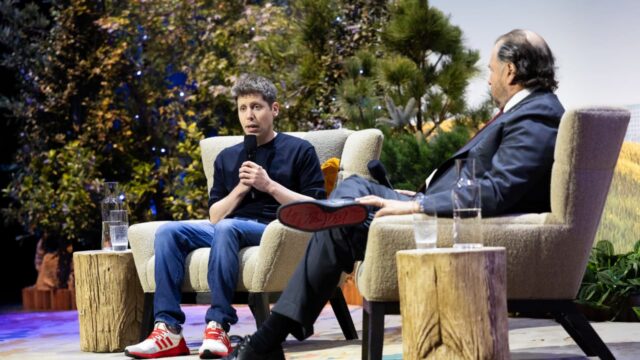
AIリーダーたちが開発のブレーキをかけるべきかで激論 TREE NEWS 報道: Salesforceが主催した製品カンファレンスは、人工知能業界が減速すべきかどうかをめぐる激しい議論の舞台となった。OpenAIのSam Altman、AnthropicのDario Amodei、NvidiaのJensen Huang、MetaのMark Zuckerbergといった著名な声が、AI開発の将来のペースについて意見を交わした。 大手エンタープライズソフトウェアのイベントで展開されたこの議論は、シリコンバレーにおける深まる亀裂を浮き彫りにした。一部の経営者は、制約のないAIの進歩が存在論的リスクをもたらすと警告し、ガードレールや一時停止を求めている。一方で、減速すれば競合他社にリーダーシップを譲り、世界から変革的な利益を奪うことになると主張する声もある。 エンタープライズソフトウェアとクラウド導入の指標となるSalesforceは、自社の製品スイート全体でAI機能を披露する場としてカンファレンスを利用したが、注目はAIの速度と安全性をめぐるより広い哲学的・競争的闘争へと移った。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: この議論は、AI関連株にとってすでに不安定なナラティブを増幅させる。Nvidia、Microsoft、Alphabet、Meta、Salesforceはすべて、規制や自主的な減速のシグナルに敏感だ。安全上の懸念が政策立案者の間で勢いを増せば、企業はコンプライアンスコストの増大、製品投入の遅れ、利益率の圧迫に直面する可能性がある。逆に、自由放任の姿勢は、S&P 500とナスダックを過去最高値に押し上げてきたAI設備投資ブームを持続させるだろう。見出しが変わるにつれ、半導体やクラウド銘柄のボラティリティ上昇が予想される。 債券: AIの展開が遅れれば、長期的な生産性期待が緩やかに低下し、利回りを高止まりさせてきた「より高く、より長く」の成長ナラティブが削られる可能性がある。しかし、ワシントンがより厳しい規則で対応すれば、コンプライアンス支出が財政赤字を増やし、長期債利回りに上昇圧力がかかり続けるかもしれない。正味の効果は微妙で、明確な政策シグナルが出るまで10年米国債利回りはレンジ内にとどまる可能性が高い。 暗号資産: AI関連トークン—分散型コンピューティングネットワーク、GPUマーケットプレイス、オンチェーンAIエージェント—はセンチメントに直接さらされている。AIに対する規制の冷え込みは暗号資産のAIプロジェクトに波及する可能性があり、寛容な環境はトークン化されたコンピューティングとデータ市場を加速させるかもしれない。ビットコインとイーサリアムはよりマクロ主導だが、AIと暗号資産の相関は高まっており、両方向の動きを増幅させる可能性がある。 コモディティ: データセンターの建設は電力を大量に消費する。AI展開の減速は電力、銅、ウランの需要成長を鈍らせ、これらのコモディティを圧迫する。逆に、AI競争が加速すればエネルギーと金属の需要が強まり、価格を支える。 通貨: 米国がAIのリードを維持し資本を引き付ければドルは恩恵を受ける可能性がある。規制の取り締まりは人材と投資を海外に押し出し、時間とともにドルがユーロや円に対して重しとなるかもしれない。 投資家にとってなぜ重要か 政策リスクは今やAIの核心的変数。 議論はもはや学術的ではなく、テクノロジー全体の利益、設備投資、バリュエーションを形作る可能性がある。 CEOだけでなく規制当局を注視せよ。 議会公聴会、FTC/DOJの措置、EU AI法の執行が真の触媒となる。 AIエクスポージャーを分散せよ。...
TREE NEWS 編集部 · 2026年9月16日
米国株

SKハイニックス、米国初のメモリーチップ工場建設に向けインテルと協議中

SKハイニックス、画期的なインテル提携で米国初のメモリー生産を視野に TREE NEWS 報道: SKハイニックスが米国国内で初めてメモリーチップを生産するため、インテルと予備的な協議を行っていると関係者が明らかにした。この動きは世界のメモリーサプライチェーンの地理的構図を一変させる可能性があり、トランプ政権にとって象徴的な製造業の勝利となる。検討されている枠組みは二つある。インテルが長年遅延させているオハイオ州のファブキャンパスの一部をリースするか、メモリー供給の確保を急ぐ大手クラウドサービスプロバイダーも加わる合弁会社を設立するかだ。 決定は下されておらず、協議は初期段階にとどまっている。SKハイニックスがオハイオ州で製造する可能性のある具体的なチップの種類は未定であり、先端メモリー技術を戦略的に機微なものとして扱う韓国国内での反対が重大な障害となる可能性もある。 なぜメモリーが突如として戦略的になったのか 高帯域幅メモリー(HBM)は、AI構築のボトルネックとなる商品となった。SKハイニックスはエヌビディアのアクセラレーターロードマップにおける支配的なサプライヤーであり、HBM3Eおよび次世代HBM4への需要は、あらゆる信頼できる生産能力予測を上回っている。最先端でなくとも、あるいはパッケージングに近いメモリー生産であっても米国に持ち込むことは、輸出管理、関税、台湾海峡の緊張が繰り返し供給前提を脅かすのを見てきたハイパースケーラーにとって、単一障害点リスクを軽減することになる。 インテルにとっても、その計算は同様に喫緊の課題である。オハイオプロジェクトはコストとスケジュールの面で繰り返し遅延し、同社はファウンドリー事業の野望がアンカーテナントを引き付けられることを示すよう圧力にさらされてきた。メモリー提携は、遊休のシェルスペースを収益化し、サイトのインフラを実証し、インテルが資本規律と政府の善意の両方を必要とするまさにその時に、政治的に価値のある物語——国内の先端製造業——を提供することになる。 クラウドの視点 合弁会社の形態は市場にとってより興味深い。クラウドプロバイダーが株式または引取契約を引き受けるなら、メモリーはスポット市場の投入財ではなくなり、契約され事前に資金調達された資産となる。これはDRAMとNANDを歴史的に特徴づけてきた激しい価格サイクルを滑らかにし、AIの設備投資ブームを米国の産業政策に直接結びつけることになる。 注目すべき点 枠組みがリース(資産軽視、より迅速)か合弁会社(より多くの資本、より強い戦略的囲い込み)か 技術移転と対外投資審査に対するソウルの姿勢 ワシントンがCHIPS法型のインセンティブや関税緩和をこの取引に付けるかどうか ともに米国での生産能力を拡大しているサムスンとマイクロンの競合対応 戦略的論理は説得力があるが、実行リスクは高い。韓国での技術に敏感な承認、インテルの建設実績、最先端メモリーの資本集約度の高さは、いずれも慎重さを主張している。それでも、進む方向は明らかだ。AI時代は、長らくコモディティとして扱われてきたメモリーを、国家産業戦略の中心へと押し出している。

TREE NEWS 編集部 · 2026年9月16日
米国株

Forgent、ティフアナのパワートレイン拡張で2027年度売上高24億〜26億ドルを目標に

Forgent、ティフアナのパワートレイン生産能力拡大に伴い2027年度売上高24億〜26億ドルをガイダンス TREE NEWS 報道: Forgentは、メキシコのティフアナにあるパワートレイン・ソリューションズ事業の生産能力拡張に関連して、2027年度の売上高ガイダンスを24億ドルから26億ドルと発表した。この予測は、ドライブトレインおよびパワートレイン部品を幅広い自動車サプライチェーンに供給する同部門の生産量が大幅に増加することを示唆している。同社はティフアナの設備拡張を複数年にわたる売上目標の中心的なテコと位置づけ、価格や製品構成だけでなく、増分数量がトップラインを牽引するとの見方を示した。 経営陣は主要なガイダンスの中で拡張のための正確な設備投資額を開示しなかったが、売上高レンジの規模は、工場、治具、人員への相当な投資を示唆している。ティフアナは、米国の組立ラインへの近接性、比較的低い労働コスト、USMCA枠組みの下で提供される関税上の優位性から、北米の自動車サプライヤーにとって好まれる製造拠点となっている。Forgentがそこに生産能力を集中させる決定は、パンデミック時代の供給ショックがアジアからの長距離サプライチェーンの脆弱性を露呈して以来加速しているニアショアリングの広範なパターンに合致する。 ガイダンスが重要な理由 この規模の将来売上高ガイダンスは、信頼性の試金石として機能する。投資家は24億ドルから26億ドルのレンジを現在のラン・レート売上高と比較して、示唆される複合成長率を推計し、実行リスクを割り引いて評価するだろう。レンジの下限と上限の差が2億ドルと、成熟した産業ガイダンスの基準から見て広いことは、経営陣自身がプログラム受注、顧客の立ち上げスケジュール、あるいはその両方について相当な不確実性を認識していることを示唆している。 目標達成を左右する主要変数は以下の通り: 顧客プログラムのタイミング:パワートレインの受注は通常、複数年の生産ライフを持つ特定の車両プラットフォームに紐づく。OEMの立ち上げカレンダーの遅延は、サプライヤーの売上を直接遅らせる。 ティフアナの労働力確保:メキシコ北部の製造回廊では賃金インフレと熟練労働市場の逼迫が見られ、数量が増えてもマージンに圧力がかかる可能性がある。 車両あたりのコンテンツ:電動パワートレインへのシフトは部品構成を変える。ハイブリッドおよびEVプログラムで受注を獲得したサプライヤーは、ユニットあたりのドル建てコンテンツをより多く獲得できる。 関税および通商政策:USMCAの原産地規則や、北米通商条件の将来の変更は、国境を越えた製造経済性に直接影響する変動要因である。 市場への示唆 株式投資家にとって、この発表は自動車サプライヤー群および広範な工業セクターの触媒である。生産能力拡張を背景に数十億ドル規模の売上高をガイダンスするサプライヤーは、通常、その企業だけでなく、それがサービスを提供するOEMプログラムに対する需要シグナルとして読まれる。市場がティフアナの立ち上げを持続的な北米の車両生産の証拠と解釈すれば、ドライブトレイン、熱管理、パワーエレクトロニクスなどの隣接銘柄にも連動した関心が集まる可能性がある。 債券への波及効果はより微妙である。債務で資金調達された大規模な設備投資プログラムはレバレッジを高め、発行体の債券のクレジット・スプレッドに圧力をかける可能性がある一方、営業キャッシュフローで賄われるプログラムはより好意的に見られるだろう。投資家は資金調達の構成について明確な説明を求めるだろう。 コモディティは二次的だが現実のチャネルである。パワートレイン製造は銅集約的であり(モーター、配線、パワーエレクトロニクスはいずれも同金属を消費する)、また電気駆動ユニットにはアルミニウム、鋼鉄、レアアース磁石も使用する。信頼性の高い数十億ドル規模の生産立ち上げは、これらの投入財に対する構造的需要期待を高めるが、世界のコモディティ市場の規模からすればその影響は限定的である。 通貨はメキシコの側面から関与する。ティフアナでの事業拡大は、ドル建て収益に対してペソ建てコストが増えることを意味し、USD/MXNレートを直接的なマージン変数にする。ペソ安はサプライヤーのマージンを押し上げ、ペソ高は圧迫する。マクロトレーダーにとって、この発表はメキシコ北部へのニアショアリングの流れに関する小さくも具体的なデータポイントである。 暗号資産市場は事実上影響を受けない。このストーリーにはトークン、ブロックチェーン、デジタル資産の要素はない。暗号資産との関連性を引き出そうとする試みは無理があるだろう。 投資家向けの主なポイント ガイダンスは約束であり、結果ではない。24億〜26億ドルのレンジは、まだ建設、人員配置、顧客による認定が必要な生産能力に紐づく目標である。示唆される立ち上げに対する四半期ごとの進捗を追跡すべきだ。 設備投資と資金調達の開示に注目。Forgentがティフアナ拡張の代金をどう支払うか(現金、債務、パートナー資本)が、これが株主リターンにとって増益的か希薄化的かを決める。 ニアショアリングは構造的テーマ。メキシコ北部の製造回廊はアジアから生産能力を吸収し続けている。ティフアナとモンテレイに確立した拠点を持つサプライヤーは位置的な優位性を持つ。 スコアカードは売上高だけでなくマージン。マージン拡大を伴わない売上成長は、同社が数量を買っていることを示唆するだろう。立ち上げ期間を通じた粗利益率の軌道が、監視すべき最も重要な指標である。 通商政策はテールリスク。USMCA条件の再交渉や混乱は、国境を越えたパワートレイン生産の経済性に直接打撃を与えるだろう。 結論:Forgentの2027年度ガイダンスは、同社を北米のニアショアリング・トレードのただ中に位置づける、野心的な生産能力主導の成長目標である。売上高の数字がヘッドラインを集めるだろうが、ティフアナの立ち上げの実行、設備投資の資金調達計画、粗利益率の進展が、ガイダンスが株主価値に結実するかどうかを決める。

TREE NEWS 編集部 · 2026年9月16日
米国株

Trip.com、利益は予想超えも売上は未達、中国旅行回復のシナリオを試す

Trip.com決算:利益超過が売上未達を覆い隠す TREE NEWS 報道: Trip.com Groupは直近四半期の非GAAP米国預託証券1株当たり利益が1.07ドルとなり、アナリスト予想を0.22ドル上回った。しかし、売上高は23億ドルにとどまり、コンセンサス予想を2,000万ドル下回った。予想を上回る収益性と軟調なトップライン成長という混在した結果は、中国の旅行回復と広範な個人消費環境について微妙な姿を浮き彫りにしている。 何が起きたか このオンライン旅行プラットフォームは、コスト規律と運用効率によって最終利益で予想を上回ったが、売上高の不足は需要成長が減速している可能性を示唆している。2,000万ドルの未達は絶対額では比較的小さいものの、中国におけるパンデミック後の旅行ブームが勢いを失っているのか、単に正常化しているのかという疑問を提起する。 投資家は、中国の裁量的消費支出の先行指標としてTrip.comを注視してきた。同社の業績は国内旅行トレンドだけでなく、経済的逆風と地政学的緊張の中で回復が遅れている越境旅行需要も反映している。 市場への含意 市場の即時反応は限定的か、ややネガティブになる可能性がある。利益超過は経営陣のコスト管理能力を示す一方、売上未達はセンチメントを圧迫するかもしれない。資産クラスごとの反応は以下の通りだ: 米国上場の中国株: Trip.comのADR(TCOM)やアリババ、JD.com、PDDなどの同業他社は、投資家が中国の消費回復の強さを再評価する中でボラティリティが生じる可能性がある。主要旅行プラットフォームの売上未達は、広範な慎重姿勢を示唆するかもしれない。 株式: 中国エクスポージャーを持つ航空会社やホテルを含む旅行・レジャーセクターは、売上未達が需要警告と解釈されれば圧力に直面する可能性がある。逆に、利益超過が持続可能と見なされれば、ある程度の支えとなる可能性がある。 債券: 直接的な影響は限定的だが、中国の消費者データの持続的な弱さは追加刺激策への期待を強め、世界のイールドカーブに影響を与える可能性がある。 暗号資産: 直接的な相関は最小限だが、アジア市場のリスクセンチメントがデジタル資産に波及することがある。中国消費者の弱いナラティブは代替価値保存手段の主張を強めるかもしれないが、効果は限定的だろう。 コモディティ: 中国の旅行需要が減速すれば石油需要期待に影響し、原油価格に軽度の下押し圧力がかかる可能性がある。工業金属も広範な成長シグナルに反応するかもしれない。 通貨: 経済データが引き続き失望させれば中国元は弱含む可能性があり、相対的な成長格差からドルは強含むかもしれない。 投資家にとって重要な理由 Trip.comの結果は単一企業の決算にとどまらず、中国の消費者経済の健全性の代理指標として機能する。売上未達は、たとえ小さくても、回復が不均一である可能性を示唆している。投資家は以下を考慮すべきだ: ガイダンスを注視: 経営陣の今後の見通しは、これが一時的なものかトレンドかを判断する上で極めて重要だ。 中国エクスポージャー全体: 旅行需要が実際に減速しているなら、中国の比重が大きいポートフォリオは再評価が必要かもしれない。 セクターローテーション:...

TREE NEWS 編集部 · 2026年9月16日
米国株

Rock Tech Lithium、戦略的支援を受けて私募増額を6百万カナダドルに拡大

Rock Tech Lithium、戦略的支援を受けて私募増額を6百万カナダドルに拡大 TREE NEWS 報道: Rock Tech Lithiumは、先に発表した私募の規模を6百万カナダドルに増額した。強い需要と戦略的投資家の参加を理由に挙げている。増額された資金調達は、1ユニットあたり0.15カナダドルで構成され、各ユニットには普通株式1株と普通株式購入ワラントの2分の1が含まれる。ワラントはクロージングから24ヶ月間、0.20カナダドルで行使可能である。同社は、規制当局の承認(TSX Venture Exchangeの承認を含む)を条件に、1回または複数回のトランシェで募集を完了する予定である。 戦略的支援は注目に値する。これは、欧州の電気自動車用電池サプライチェーンに供給するためにドイツにリチウム変換施設を建設するRock Techの計画に対する信頼を示している。同社は、オンタリオ州のGeorgia Lakeリチウムプロジェクトと、ドイツのブランデンブルク州にあるGubenコンバーターを推進してきた。私募による調達資金は、プロジェクト開発、運転資金、および一般的な企業目的に充てられる予定である。 市場への影響 この資金調達は、リチウム開発企業にとって厳しい環境の中で行われた。炭酸リチウム価格は2022年のピークから急落し、株式市場は収益前の資源企業への資金提供に選択的である。Rock Techが戦略的投資家とともに私募を増額できたという事実は、少なくとも一部の機関投資家や企業が、欧州のリチウム変換能力に長期的な価値を見出していることを示唆している。これは、地域の電池野心にとって依然としてボトルネックとなっている。 広範な市場にとって、このニュースは重要鉱物およびEVサプライチェーン取引にとって小さいが関連性のあるシグナルである。欧州エクスポージャーを持つ他のリチウム開発企業、特に許認可やオフテイク契約が進んでいる企業にとって、緩やかなポジティブな波及効果があるかもしれない。しかし、調達額の小ささ(6百万カナダドル)はその体系的な重要性を限定する。単独で主要指数やリチウム価格を動かす可能性は低い。 現在のマクロ環境の文脈では、この私募は資本が利用可能だが高価で選択的である市場を反映している。多くの人が期待したよりも長く中央銀行が制限的な金利を維持する中、ジュニア資源企業は広範な公募増資ではなく、私募、戦略的提携、政府支援に依存している。ジュニアリチウム企業への戦略的投資家の参加は、川下プレイヤー(電池メーカー、自動車メーカー、商社)が直接株式取得を通じて川上供給を確保する傾向と一致している。 暗号資産およびデジタル資産市場にとって、このニュースの直接的な影響は最小限である。しかし、重要鉱物や電池材料がブロックチェーン上での来歴追跡や資金調達の候補としてますます議論されている「リアルワールドアセット」およびサプライチェーントークン化の広範なナラティブに合致する。このテーマは依然として初期段階で投機的である。 投資家向けの主なポイント 戦略的検証: 戦略的支援を伴う増額調達は、リチウム価格が弱いにもかかわらず、一部の投資家が欧州のリチウム変換能力に価値を見出していることを示唆している。 資金調達環境は依然として厳しい: ジュニア資源企業は依然として公開市場ではなく私募や戦略的資本に依存している。 リチウムサプライチェーンを注視: オフテイク契約やプロジェクトのマイルストーンにおけるフォローアップは、資金調達自体よりも重要かもしれない。 体系的な影響は限定的: 調達額が小さいため、単独で広範な株価指数、債券市場、コモディティを動かす可能性は低い。 欧州の電池野心:...

TREE NEWS 編集部 · 2026年9月16日
米国株

BofA、2030年までに3.2兆ドル規模の半導体市場を予測、トップ銘柄4つを選定

シリコンへの3.2兆ドルの賭け TREE NEWS 報道: バンク・オブ・アメリカのアナリスト、ヴィヴェック・アリヤ氏は半導体業界の長期見通しを引き上げ、2030年末までに総獲得可能市場(TAM)が約3.2兆ドルに達すると予測した。この予測は、AI支出ブームの勢いが失われつつあるという投資家の不安に明確に反論するものであり、その拡大の最大シェアを獲得する立場にある4銘柄を特定している。 この論点は単純な前提に基づいている。市場は到来する需要の広がりを織り込んでいない。アナリストはAIアクセラレータを単一の循環的な製品ラインとして扱うのではなく、データセンター、ネットワーキング、エッジデバイス、自動車システム、産業オートメーションに及ぶ複数年にわたる構築の基盤層として半導体を位置づけている。 AI減速懸念は行き過ぎか AIの消化段階に対する懸念は、最近の取引で半導体銘柄の重しとなっている。懐疑派は、膨らんだ設備投資予算、GPUクラスタの回収期間の長期化、そして推論や企業導入が拡大する前にモデルトレーニング需要が頭打ちになるリスクを指摘する。 反論は、収益構成がまだ変化し始めたばかりだというものだ。トレーニングは最初の波だった。推論、エージェント型ワークロード、オンデバイスAIは、はるかに大きく持続的な第2、第3の波を代表する。これらの波はそれぞれ、ハイエンドアクセラレータから電源管理、アナログ、接続コンポーネントに至るまで、展開ごとに必要なチップ数を倍増させる。 注目の4銘柄 Nvidia — AIコンピューティングの基準点であり続け、競合が模倣に苦戦するソフトウェアの堀(CUDA)を持つ。強気シナリオは、ハイパースケーラーのカスタムシリコンが立ち上がる中でデータセンター成長を維持できるかにかかっている。 Broadcom — カスタムAIアクセラレータ(XPU)とネットワーキングシリコンの主要な受益者。大手クラウドプロバイダーが単一ベンダーへの依存を減らすために独自チップを設計する中、Broadcomはそのトレンドの供給側に位置する。 Advanced Micro Devices — AIアクセラレータにおける主要な商用代替品であり、ワットあたり性能の差を縮め、推論中心のワークロードでシェアを積み増すことを目指すロードマップを持つ。 Marvell Technology — カスタムシリコン、電気光学、データセンター接続性にレバレッジ。コンピューティングとともに拡大する地味な配管部分。 資産クラス別の市場への示唆 株式にとって、このノートは半導体複合企業をトレードではなく中核的なAIエクスポージャーとして保有する根拠を強化する。また、継続的な分散を示唆する。カスタムシリコンとネットワーキングに関連する企業は、製品ラインが狭い企業をアウトパフォームする可能性がある。 債券にとって、読み取りはより微妙だ。持続的な設備投資サイクルは大手テクノロジー発行体の企業信用力を支えるが、同時に電力インフラと公益事業の資金調達に圧力をかけ続ける。そこではデータセンターのエネルギー需要を賄うための起債が増加している。 コモディティにとって、半導体構築は電力集約的かつ材料集約的だ。銅、銀、製造に使用される特殊ガスはすべてこの需要曲線の下流にある。ウランと天然ガス市場は、データセンターの電力調達とますます絡み合っている。 暗号資産にとって、関連は間接的だが現実的だ。AIに隣接するコンピューティングネットワーク、分散型GPUマーケットプレイス、データセンターやエネルギーインフラに紐づくトークンは、同じAIナラティブの高ベータ代理として取引される傾向がある。半導体のセンチメントが改善すると、投機的なコンピューティングテーマの暗号資産が追随することが多い。...

TREE NEWS 編集部 · 2026年9月16日
米国株

アナリストがチップ支出の減速はないと見る中、AI株が反発

アナリストがチップ支出の減速はないと見る中、AI株が反発 TREE NEWS 報道: 人工知能関連株が急落後、再び上昇している。著名アナリストの一人は、最近の軟調は持続的な下落の始まりではなく買い場だったと主張している。その根拠は、顧客がAIチップおよび関連インフラの複数年契約を結び続けていることであり、これは需要崩壊の初期段階とは矛盾するパターンだ。 「これは下落の初期段階の姿ではない」とアナリストは指摘し、これらの契約の長期性と規模が、企業およびクラウドのAIコンピュート需要が依然として堅調であるシグナルだと述べた。今回の反発は、AIインフラへの巨額設備投資が持続可能かどうか投資家が疑問視した変動期間を経てのものだ。 複数年契約が重要な理由 複数年の供給契約の意義は、単一四半期の売上を超える。チップメーカーとそのサプライヤーに将来のキャッシュフローの可視性を提供し、突然の受注崖のリスクを減らし、顧客が自社のAIロードマップに十分自信を持ち、何年も先に容量を確保していることを示唆する。投資家にとって、これは物語を循環的な好不況から構造的な構築へと変える。 市場への影響 株式:半導体およびAIインフラ関連銘柄は新たな買い意欲が見込まれる。反発はメガキャップのリーダーから、データセンター拡張の恩恵を受ける二番手サプライヤー、ネットワーキング企業、電力管理企業へと広がる可能性がある。 債券:強いAI設備投資は大手テクノロジー発行体の企業信用を支え、スプレッドをタイトに保つ。ただし、多額の債務による拡張は、リターンが失望に終われば最終的にレバレッジ懸念を高める可能性がある。 暗号資産:分散型コンピュートやGPUネットワークを含むAI関連の暗号資産は、センチメント改善で買いが入る可能性がある。相関は直接的ではないが、リスク選好は波及しやすい。 コモディティ:持続的なチップ需要は銅や銀などの工業金属、およびデータセンターからのエネルギー需要を支える。これはコモディティ市場にとって緩やかな追い風だ。 通貨:米国のテクノロジー主導が続くと、資本流入を通じてドルを支える傾向があるが、その効果は金利差に比べて modest である。 より大きな視点 AI支出をめぐる議論は「もし」から「どれだけ、いつまで」へと移った。複数年契約は減速論への強い反論だが、同時に賭け金も高める。AIのマネタイズが失望に終われば、今は安定に見える長期契約がマージンとフリーキャッシュフローの重荷になり得る。 投資家への重要なポイント 複数年のチップ契約は、需要が短期的な急増ではなく構造的であることを示唆する。 反発は最大手だけでなく、より広範なAIインフラ関連銘柄に恩恵をもたらす可能性がある。 実行リスクに注意:エンドユーザーの採用が減速すれば、長期契約は諸刃の剣となる。 AIサプライチェーン全体への分散投資は、個別銘柄のボラティリティ管理に役立つ。

TREE NEWS 編集部 · 2026年9月16日
米国株

オラクル、5営業日連続下落 AI関連の反発に乗れず

オラクル株が5日連続下落、AIトレードが分裂 TREE NEWS 報道: オラクル株は火曜日、5日連続で下落した。OpenAIの広範なインフラ構築に関連する半導体メーカーの緩やかな反発には逆行した。この乖離は、投資家が人工知能(AI)トレードを単一の一枚岩の賭けとして扱わなくなっていることを示す最も明確な兆候の一つであり、かつてAI主導のデータセンター需要の代理指標として好まれていたオラクルが、独自の評価軸で再価格設定されていることを意味する。 このソフトウェアおよびクラウドの巨人の株価は、AI熱狂サイクルで蓄積した利益の相当部分をすでに失っている。火曜日の動きは、OpenAIの計算ロードマップに直接エクスポージャーを持つ複数の半導体銘柄が最近の損失の一部を取り戻したにもかかわらず起きた。これは、市場が今日AI収益を計上する企業と、明日のために約束した企業とを区別し始めていることを浮き彫りにしている。 乖離を引き起こしている要因 いくつかの力が働いているようだ: 受注残への懐疑:投資家はオラクルのクラウド受注残、特に少数の非常に大規模なAI顧客に紐づく部分のタイミングと換金可能性をますます精査している。集中リスクは諸刃の剣であり、好調な四半期には成長の見栄えを良くし、センチメントが悪化すると疑念を増幅させる。 設備投資への不安:オラクルの積極的なデータセンター拡張は重い資本支出を伴い、フリーキャッシュフローを圧迫し、同じ構築を賄うためにはるかに多くの営業キャッシュフローを生み出すハイパースケーラーとの比較を招いている。 セクター・ローテーション:資本は、より即時のAI収益可視性を持つ半導体メーカーや電力・公益事業銘柄に流れており、AIを間接的にマネタイズするエンタープライズソフトウェア銘柄はより大きな格下げ圧力にさらされている。 バリュエーションのリセット:熱狂的な上昇の後、オラクルの倍率は実行のミスに対してほとんど余地を残しておらず、需要正常化の兆候があれば脆弱になっている。 市場への影響 この読み取りは単一のティッカーをはるかに超えて広がる。AIトレードが広範なベータではなく差別化の段階に入っているなら、以下を予想すべきだ: 株式:勝者と敗者がより鮮明に分かれる。確認された受注を持つ半導体・ネットワーキング銘柄は、AI収益が後半に偏っているソフトウェア・サービス企業よりも持ちこたえる可能性がある。リーダーシップが狭まると、指数レベルのボラティリティが上昇する可能性がある。 債券:投機的なAI関連株式から質へのローテーションは、限界的に米国債を支える可能性があるが、マクロデータと中央銀行政策が依然として支配的な要因である。 暗号資産:デジタル資産はAIやテクノロジー銘柄とともに高ベータの流動性代理として取引されてきた。AIトレードの持続的な縮小はリスク選好の源泉の一つを除去する可能性があるが、暗号資産独自の触媒(ETFフロー、規制の明確化)が支配するかもしれない。 コモディティ:データセンター構築は電力需要が大きい。ハイパースケーラーの設備投資が減速すれば、電力、天然ガス、銅の需要期待が軟化する一方、構築が続けばこれらの買い気配は堅調に保たれる。 通貨:狭くテクノロジー主導の米国株のリーダーシップは歴史的に堅調なドルと一致してきた。AIトレードの広がりは、そのダイナミクスを緩やかに軟化させる可能性がある。 投資家にとってなぜ重要か ここでの教訓は、「AI」はもはやそれ自体で十分な投資テーゼではないということだ。サイクルが成熟するにつれ、市場は物語から数字へと移行している——受注残の質、キャッシュ転換、設備投資の規律、顧客集中度。すべてのAI関連銘柄を交換可能と見なしていた投資家は、今や具体的な内容を引き受けることを求められている。 ポートフォリオ構築にとって、これはバランスを主張する:可視性の高いAIインフラ銘柄と、AIが約束ではなく真の利益貢献者である銘柄を組み合わせることだ。また、決算説明会での警戒も主張する。そこでは、経営陣の受注や設備投資に対するトーンが、見出しのAIパートナーシップよりも重要になるだろう。 主なポイント オラクルの5日間の下落は、AIトレードが崩壊しているのではなく断片化していることを示す。 受注残の質、設備投資負担、顧客集中度が新たな戦場である。 株式間の分散拡大が予想され、債券、暗号資産、コモディティ、ドルに波及効果がある。 セクター・ベータではなく銘柄選択が、ここからのAIリターンを定義するだろう。

TREE NEWS 編集部 · 2026年9月16日
米国株

ダウ平均、2008年以来最悪の9月初旬10営業日を記録——季節的な弱さが響く

ダウ平均、2008年以来最悪の9月序盤 TREE NEWS 報道: ダウ・ジョーンズ工業株平均は、9月の最初の10営業日で2008年以来最も弱いパフォーマンスを記録した。この期間は、深刻な市場ストレスと同義語となっている。優良株指数の月初からの下落により、9月は下落基調となる見通しで、米国株にとって歴史的に9月が年間で最悪の月となってきた季節性パターンをなぞる形となっている。 この動きは孤立した出来事ではない。S&P 500はほぼ1世紀にわたり、9月の平均リターンがマイナスとなっている。トレーダーはこの現象を、ポートフォリオのリバランス、税務上の損失確定(タックスロス・ハーベスティング)、そして夏場の閑散期後に機関投資家のリスク削減が加速することの組み合わせに起因するとしばしば指摘する。2025年の特徴は、下落の速さと広がりにあり、循環株やテクノロジー比率の高い銘柄がディフェンシブ銘柄よりも厳しく打撃を受けている。 売りを促している要因 複数の力が株式市場に下押し圧力をかけている。第一に、マクロ経済の背景は依然不透明であり、投資家はインフレと労働市場の冷え込みに関する混在したシグナルを引き続き分析しており、金利の道筋は不透明なままだ。第二に、秋に向けたポジションはメガキャップ・テクノロジーやAI関連銘柄に偏っており、市場は利益確定売りに対して脆弱になっている。第三に、9月初旬はトレーディングデスクが夏休みから戻り、年末目標に向けてリバランスするため、流動性が薄くなりがちだ。 金利の不確実性:インフレや雇用に関するあらゆる追加データが利下げ期待を動かし、ひいては株式のバリュエーションに影響を与える。 集中リスク:一握りのメガキャップ銘柄が指数リターンのはるかに大きな割合を占めるため、これらの銘柄の弱さが市場全体を引きずる。 季節性:9月の歴史的な実績が、トレーダーの間で自己強化的な警戒感を生み出している。 資産クラス別の市場への影響 株式:9月の弱いスタートは、特にS&P 500が主要なテクニカルサポート水準を下回った場合、より広範な調整の可能性を高める。小型株や高バリュエーションの成長銘柄が最も影響を受けやすく、公益、生活必需品、ヘルスケアはディフェンシブ・ローテーションの加速によりアウトパフォームする可能性がある。 債券:売りがインフレ懸念ではなく成長懸念によるものであれば、投資家が安全を求めて米国債が上昇し、利回りが低下する可能性がある。しかし、懸念が連邦準備制度(FRB)を据え置きにさせる粘着性のあるインフレであれば、債券は株式とともに苦戦するかもしれない——2022年に見られた相関関係の崩壊の再現だ。 暗号資産:デジタル資産はリスクセンチメントと歩調を合わせて取引される傾向が強まっている。株式の持続的な下落はビットコインとイーサリアムに圧力をかける可能性が高いが、暗号資産固有の要因——ETFフロー、規制の動向、半減期サイクルの力学——が一時的に乖離させることもある。 コモディティ:成長への懸念は銅などの産業金属の重しとなる一方、金は安全資産需要から恩恵を受ける可能性がある。原油はOPEC+の供給政策と世界成長に紐づく需要懸念の間で板挟みとなっている。 通貨:ドルは通常リスクオフ局面で強くなり、新興国通貨や豪ドルのようなコモディティ連動通貨に圧力をかける。円はキャリートレードの巻き戻しが起きれば上昇する可能性がある。 投資家にとってこれが重要な理由 季節性だけでは売りの理由にはならないが、既存の脆弱性を増幅させる。鍵となる問いは、これが進行中の強気相場における通常の押し目なのか、それともより重大な事態の始まりなのかである。投資家は3つの点を注視すべきだ。インフレと雇用データの軌道、連邦準備制度のコミュニケーションのトーン、そしてクレジット・スプレッドが拡大し始めるかどうか——より深いストレスの典型的な初期警告サインである。 長期投資家にとって、9月の弱さは歴史的に、撤退のシグナルよりも買い場となることの方が多かった。しかし、いくつかのセグメントでバリュエーションが依然として高い中、ポジションサイジングと分散に関する規律はかつてないほど重要である。いくらかの待機資金を確保し、変動の激しい局面でレバレッジを避けることが賢明だ。 主なポイント ダウ平均の2008年以来最悪の9月序盤は、季節性、金利の不確実性、偏ったポジションの混合を反映している。 成長懸念が強まれば、ディフェンシブ・セクターと米国債がアウトパフォームする可能性があり、暗号資産と循環株が最もリスクにさらされる。 これが押し目なのか、より深い下落なのかを見極めるために、インフレデータ、FRBのガイダンス、クレジット・スプレッドを注視せよ。 季節的な弱さはそれ自体が売りシグナルではないが、警戒、分散、流動性の確保を促す。

TREE NEWS 編集部 · 2026年9月16日
米国株

SpaceXのスターシップ、軌道テストへ:市場への意味とは

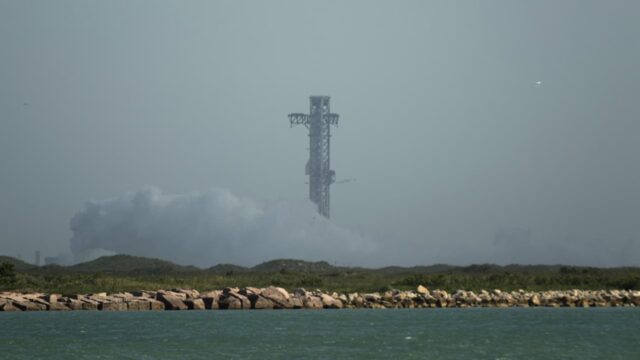
SpaceXのスターシップ、軌道テストへ:市場への意味とは TREE NEWS 報道: SpaceXは来週、スターシップロケットを約10時間の飛行で地球を6周させる準備を進めている。これは、宇宙旅行と衛星展開を革新するという同社の野心的な計画にとって重要なマイルストーンとなる。テスト飛行が成功すれば、完全再使用可能なロケットシステムにとって大きな前進となり、打ち上げコストの削減と月・火星へのミッション実現を目指すSpaceXの目標の中核をなす。 なぜこれが重要か スターシップは単なるロケットではない。いくつもの重要な事業を支える要となる存在だ。NASAはアルテミス計画の月着陸船としてスターシップを使用する契約をSpaceXと結んでおり、このロケットは世界的なブロードバンドインターネットを提供する次世代スターリンク衛星の展開にも不可欠である。軌道テストの成功は、SpaceXの技術力と契約上の期限を守る能力への信頼を高め、将来的に数十億ドルの収益を引き出す可能性がある。 市場への影響 SpaceXは非上場企業であり続けているが、その成功や失敗は公開市場全体に波及する。順調なテストは、特殊素材や部品を供給するサプライヤーやパートナーの株価を押し上げる可能性がある。また、商業宇宙セクターの見通しを強め、上場宇宙企業や宇宙探査に特化したETFにとっても追い風となる。逆に失敗すれば、NASAのアルテミス計画のスケジュールが遅れ、宇宙関連株のセンチメントを圧迫し、SpaceXの野心的な打ち上げスケジュールの実現性に疑問を投げかけることになる。 債券市場では、SpaceXの成功が宇宙事業の資本コストに影響を与えうる。実証されたスターシップは認識されるリスクを減らし、SpaceXと同業他社の借入コストを低下させる可能性がある。コモディティ市場では、打ち上げ活動の増加が、航空宇宙製造に使われるアルミニウム、チタン、レアアースなどの需要を刺激するかもしれない。暗号資産市場は、テストが全体的なリスク選好を高めれば波及効果が見られる可能性があるが、その関連性は弱い。 為替市場が直接影響を受ける可能性は低いが、テストの成功は米国の技術的リーダーシップを強化し、間接的にドルを支える可能性がある。より広く見れば、この出来事は、民間宇宙企業が資金調達のために公開市場をますます活用する中で、宇宙と金融の交差点が拡大していることを浮き彫りにしている。 投資家向けの主なポイント 宇宙関連株とETFを注視:スターシップのテスト成功はセクターのセンチメントを高める可能性があり、失敗すれば売りを誘発する恐れがある。 NASAのアルテミス計画を監視:月ミッションの遅延や加速は、請負業者やサプライヤーに影響を与えうる。 コモディティへのエクスポージャーを検討:打ち上げ頻度の増加は航空宇宙素材の需要を押し上げる可能性がある。 リスクセンチメントに注目:宇宙での大きな成功は、暗号資産を含む幅広いリスク資産に波及する可能性があるが、その効果は短命に終わる可能性が高い。 SpaceXが宇宙技術の限界を押し広げる中、投資家は市場全体への波及効果を認識しておくべきだ。今回のテストは、同社だけでなく商業宇宙産業全体にとって極めて重要な瞬間である。

TREE NEWS 編集部 · 2026年9月16日
米国株

Coinbase株が一時10%下落して172ドル、暗号資産関連株が圧力にさらされる

Coinbase株、急激なリスクオフの動きで一時10%下落 TREE NEWS 報道: Coinbase(COIN)の株価は9月16日の取引時間中に最大10.12%下落し、172.07ドルに達した。これは暗号資産関連株にとって今四半期で最も顕著な一日の下落幅の一つとなった。この動きは、同社が過去2年間にわたって収益基盤の多様化を進めてきたにもかかわらず、取引所運営会社の評価額がデジタル資産センチメントの変動にいかに密接に連動しているかを浮き彫りにしている。 なぜCoinbaseは依然としてハイベータな暗号資産プロキシなのか Coinbaseは機関投資家から、より広範な暗号資産市場への流動性が高く規制されたプロキシとして広く扱われている。その取引収益は現物取引量と個人投資家の関与に非常に敏感である一方、サブスクリプションおよびサービス部門(ステーキング、カストディ、USDC関連の利息収入)が部分的に緩衝材となっている。リスク選好が冷え込むと、COINは通常、原資産トークンの動きを増幅させる傾向があり、本日の二桁下落もそのパターンに合致している。 収益感応度:純収益の大部分は依然として取引手数料から得られており、取引量が最も重要な変数となっている。 金利環境:ステーブルコイン準備金および顧客現金からの利息収入が重要な利益ドライバーとなっており、COINは部分的に金利サイクルに連動している。 規制上の懸念:米国における政策の不確実性が続き、投資家が支払う用意のある倍率を圧迫し続けている。 機関投資家の資金流入:ETF関連のカストディおよびプライムブローカレッジ活動が構造的な成長層を加えたが、マクロリスクセンチメントとの相関も高めた。 市場全体への影響 大型暗号資産株の一時10%下落は、しばしばデジタル資産複合体全体での広範なリスク削減を示唆する。マイナー、トレジャリー保有企業、暗号資産関連フィンテック銘柄は頻繁に連動して取引される。ポートフォリオマネージャーにとって、COINの動きは、直接トークンを保管することなく暗号資産エクスポージャーに対する機関投資家の需要をリアルタイムで測る指標として機能し得る。 次に注目すべき点 関心は、この売りが一日限りの振るい落としなのか、より深い再価格設定の始まりなのかに移っている。主要な触媒には、現物取引量の動向、米国規制姿勢の変化、および同社の次回決算更新が含まれる。取引量が安定し、金利期待が支援的であり続ければ、この規模の下落は歴史的に買い手を引き付けてきた。しかし、リスクオフ状況が続けば、COINは市場で最も流動性の高い暗号資産ベータ指標の一つとして圧力下に留まる可能性がある。

TREE NEWS 編集部 · 2026年9月16日
米国株

AIコンピューティングはビットコインマイニングの1MWあたり利益を3倍にし、マイナー評価を再形成

マイニング経済の分化が進む中、AI/HPCへの転換が加速 TREE NEWS 報道: 上場ビットコインマイナーは、電力とデータセンター容量をAIおよびハイパフォーマンスコンピューティング(HPC)インフラへと転換する動きを急速に強めており、その財務的インセンティブは無視できないものになっている。新たな四半期マイニングレポートによると、AIコンピューティングはビットコインマイニングと比較して、メガワットあたりの年換算利益でおよそ3倍を生み出している。同じ分析では、AI/HPC契約を締結したマイナーは、ハッシュレート拡大のみに注力しているマイナーよりも、株式評価額が実質的に高いことが判明した。 転換を裏付ける数字 計算は明白だ。ビットコインマイニングの収益はブロック報酬と取引手数料に結びついており、そのいずれも半減期サイクル、ネットワーク難易度の調整、そして変動の激しいエネルギーコストの影響を受ける。対照的に、AI/HPC契約は通常、信用力のある取引相手との長期契約であり、固定価格またはインフレ連動価格を備えることが多い。この予測可能性は、公開市場投資家からの高い売上倍率と低い割引率につながる。 収益の安定性:AI契約はキャッシュフローを数年間固定し、ビットコインの好不況サイクルへのエクスポージャーを軽減する。 資本効率:既存の変電所、変圧器、冷却システムは、適度な改修で再利用できる。 評価プレミアム:AI/HPC収益源を持つマイナーは、純粋なハッシュレート事業者よりも高いEV/EBITDA倍率で取引される。 より広範な市場にとって重要な理由 この変化はマイニングセクターを超えた含意を持つ。AIブームにおける希少資産はGPUだけでなく、電力と土地でもあることを示している。これらはビットコインマイナーが何年もかけて確保してきた資源だ。AIデータセンター需要が供給を上回る中、系統連系と許認可済みサイトを持つマイナーは、ハイパースケーラーやインフラファンドにとって戦略的な買収ターゲットとなる。 公開市場投資家にとって、「ビットコインマイナー」と「AIインフラ企業」の区別は、最も重要な評価ドライバーになりつつある。多角化に成功した企業はデジタルインフラ企業として再評価される一方、そうでない企業はハッシュ価格圧縮の人質となり続ける。 今後の見通し この転換が反転する可能性は低い。次のビットコイン半減期が視野に入り、AIコンピューティング需要がこの10年間で2桁の年平均成長率で拡大すると予測される中、マイナーは明確な戦略的選択に直面している。AI/HPCへ転換するか、統合するかだ。今後数四半期には、より多くの合弁事業、電力購入契約、そして資産の直接売却が予想される。勝者となるのは、自社の電力インフラを単一目的のマイニング事業ではなく、プラットフォームビジネスとして扱う企業である。

TREE NEWS 編集部 · 2026年9月16日
米国株

Circleが暗号資産関連株の下落を主導、AI銘柄はまちまち

Circle急落、暗号資産関連株が後退 TREE NEWS 報道: 9月15日の米国市場序盤取引で、Circle Internet Groupが暗号資産関連株の広範な下落を主導し、日中に6.4%超下落した。リスク選好の冷え込みを受け、売りは上場暗号資産関連銘柄全体に波及し、取引所運営企業、マイナー、ステーブルコイン関連銘柄がいずれも下落した。 何が起きたか この動きはCircleだけにとどまらなかった。市場データによると、AI関連の半導体銘柄も圧力を受けており、Applied Optoelectronicsは2.22%安、Broadcomは2.16%安となった一方、AMDは2.10%高と持ちこたえた。SK Hynixは約1.9%下落した。まちまちの値動きは、投資家がテクノロジー全体から撤退しているのではなく、モメンタム主導銘柄から資金をローテーションしていることを示唆している。 6月に上場し、公開市場におけるトークン化金融エクスポージャーの指標銘柄となっているCircleは、金利期待の変化やステーブルコイン規制に関する見出しに特に敏感だ。最近の決算開示では、収益が準備金の利息収入に大きく依存していることが示されており、米国債利回りの動きが直接その収益力を左右することを意味する。 なぜ重要か 公開市場の代理指標:Circleはステーブルコイン経済学を純粋に反映する数少ない上場手段の一つであり、その株価動向はしばしばデジタル資産全体に対する機関投資家のセンチメントを映し出す。 AIトレードとの相関:AIハードウェア銘柄が同時に軟調だったことは、今回の下落が暗号資産固有のニュースフローではなく、ファクターレベルのリスク削減イベントであることを示唆している。 金利感応度:連邦準備制度の政策経路が依然不透明な中、Circleのような準備金収入依存型モデルはバリュエーションの変動に直面する。 Coinbase、MicroStrategy、および複数のビットコインマイナーはここ数カ月、ナスダックと同様のベータを示しており、暗号資産関連株が現在、部分的に高デュレーションのテクノロジー資産として取引されているという見方を強めている。 今後の見通し 関心は今や、今後のマクロデータとステーブルコイン法制を巡る規制動向に向かっている。これらはいずれの方向にも触媒となり得る。AI銘柄が安定すれば、暗号資産関連株は支援を見出す可能性がある。広範なテクノロジー複合が引き続きバリュエーションを切り下げるならば、Circleと同業他社は損失を拡大する可能性がある。またトレーダーは、このセクターの急激な反転の歴史を踏まえ、下落が押し目買いを呼び込むかどうかも注視するだろう。

TREE NEWS 編集部 · 2026年9月16日
米国株

ナスダック100が分裂、アクソンが10%急落する一方でクアルコムとアームが半導体反発を主導

成長株が圧力に直面する中、ナスダック100は大きく分化 TREE NEWS 報道: 9月15日の米国株式市場は、日中取引で大きく方向性が分かれた。ナスダック100指数は、底堅い半導体セクターと、ソフトウェア、ストレージ、消費者向けテクノロジー銘柄にわたる広範な売りに分裂した。この分散は、投資家が金利見通しと高バリュエーションの成長株の割高感を天秤にかける中で、いかに選択的にポジションを取っているかを浮き彫りにしている。 半導体とエネルギーが逆行高 クアルコム(QCOM.O)が3.98%上昇して値上がり率首位となり、アーム・ホールディングス(ARM.O)が3.27%高、マーベル・テクノロジー(MRVL.O)が2.62%高、アドバンスト・マイクロ・デバイセズ(AMD.O)が1.98%高で続いた。ダイヤモンドバック・エナジー(FANG.O)は2.74%上昇し、半導体の反発とともにエネルギーへの一部ローテーションを示唆した。クラウドストライク(CRWD.O)は1.65%上昇し、サイバーセキュリティ銘柄で数少ないプラス圏を維持した一つとなった。 テクノロジー全体への圧力が強い中で、半導体メーカーの強さは際立っている。アームやクアルコムのようなライセンス収入依存度の高い銘柄は、投機的な長期成長ストーリーよりも、より明確な近時のロイヤルティ収入やモバイル/AIエッジへのエクスポージャーを持つ企業へ投資家がローテーションする際に恩恵を受けやすい。 アクソンとストレージ銘柄が最も打撃 下落側では、アクソン・エンタープライズ(AXON.O)が10.40%急落し、指数内で最悪のパフォーマンスとなった。法執行機関向けテクノロジー分野で市場の寵児となってきた企業としては衝撃的な動きだ。ストレージとハードウェア銘柄が続き、シーゲイト(STX.O)が4.44%安、ウエスタンデジタル(WDC.O)が2.05%安となり、メモリとHDDの価格サイクルへの懸念が再燃していることを示した。 その他の主な下落銘柄には、テイクツー・インタラクティブ(TTWO.O)が3.21%安、ネットフリックス(NFLX.O)が2.96%安、シノプシス(SNPS.O)が2.94%安、ストラテジー(MSTR.O)が2.81%安が含まれた。MSTRの軟調は、暗号資産関連株を注視する投資家にとって特に重要だ。同社のビットコイン・トレジャリー・モデルにより、デジタル資産センチメントの高ベータ代理銘柄となっているからだ。 上昇銘柄: QCOM +3.98%、ARM +3.27%、FANG +2.74%、MRVL +2.62%、AMD +1.98%、CRWD +1.65% 下落銘柄: AXON -10.40%、STX -4.44%、TTWO -3.21%、NFLX -2.96%、SNPS -2.94%、MSTR -2.81%、ALNY -2.70%、SBUX -2.50%、MELI -2.33%、SPCE...

TREE NEWS 編集部 · 2026年9月16日
米国株

ビットコインマイナーはマイニングに戻らない:AIホスティングはメガワット当たり3倍の収益

ビットコイン価格の回復だけではマイナーは戻らない TREE NEWS 報道: ビットコイン価格が上昇しても、AIインフラへと舵を切った上場マイニング企業が本来の事業に戻る可能性は低い。新たな調査によると、AIホスティングの経済性はあまりに優位になっており、今や逆戻りは構造的に不可能に近い。 数字が物語っている。AI運用はメガワット当たり約150万ドルの利益を生み出すのに対し、ビットコインマイニングは約50万ドル——3倍の優位性は、どのような現実的なBTC上昇でも埋められない。少なくとも35 EH/sのハッシュレート、すなわちネットワーク全体750 EH/sの約4.7%が、すでに上場マイナー群から離脱する見込みだ。 転換を進める企業たち 流出はすでに本格化している。Core Scientific、IREN、Cipher Digital、TeraWulfはいずれもマイニング事業からの撤退または大幅縮小を発表した。これは一時的な休止ではない——一部のAIホスティング契約は15年間に及び、事実上一世代分のインフラの方向転換を固定化している。 Core ScientificはAIおよび高性能コンピューティングのホスティング事業を拡大し、マイニング能力を企業顧客向けに転換した。 IRENは電力ポートフォリオをAIデータセンター運用へと振り向けた。 Cipher DigitalとTeraWulfも同様に、純粋なビットコインマイニングからの戦略的転換を発表した。 なぜマイニングでは採算が合わないのか ビットコインマイニングは常に低マージン・資本集約的な事業であり、安価な電力と有利なハードウェア経済性に依存してきた。半減期サイクルは報酬をさらに圧縮し、ハッシュプライスの変動は収益を予測不能にする。対照的に、AIホスティングは信用力のある取引先との長期契約、安定した価格設定、そしてメガワット当たりの収益密度が劇的に高い。 既存の電力接続、変電所、土地——デジタルインフラ分野で最も希少な資産——を持つ事業者にとって、マイニングの機会費用は単純に高くなりすぎた。 ビットコインのハッシュレートとセキュリティへの影響 上場マイナーからの35 EH/sの離脱はネットワークハッシュレートのかなりの部分だが、必ずしも比例したセキュリティ低下にはつながらない。特に余剰エネルギーがある地域のプライベートかつ非上場のマイナーが、一部の能力を吸収する可能性がある。しかしこの傾向は、ビットコインのマイニング基盤の長期的な構成——ますます匿名化され、地理的に分散し、資本力が低下する可能性——について疑問を投げかける。 BTC価格の上昇はマイニングのマージンを改善し、限界的に流出を遅らせる可能性がある。しかし、15年契約と3桁の収益プレミアムを伴うAIの構造的な引力により、マイニングへの全面的な回帰は極めて考えにくい。 今後の見通し より多くの上場マイナー、特に大規模な電力ポートフォリオとファイバーインフラへの近接性を持つ企業が追随すると予想される。AIと暗号インフラの収束はもはや物語ではない——資本配分の現実である。ビットコインマイニングはますます、専門的で低コストの非上場事業者の領域となり、公開市場はAIへの転換を評価するだろう。

TREE NEWS 編集部 · 2026年9月16日
9月15日
米国株

米国株が下落、ダウ平均が1%安—暗号資産の相関プレイブックが試される

ウォール街のリスクオフ転換 TREE NEWS 報道: 米国株式市場は一斉に下落し、ダウ・ジョーンズ工業平均株価は日中1.00%下落、ナスダック総合指数は0.54%安、S&P 500種指数は0.53%安となった。この同調的な下落は、セクター固有の売りではなく広範なリスクオフセッションを示しており、過去1年間の多くを同じマクロ要因のハイベータ代理として取引されてきたデジタル資産にとって、まさにその只中にある。 下落幅の差は示唆的だ。工業株やディフェンシブ銘柄を多く含むダウが下落を主導し、ハイテク中心のナスダックは比較的持ちこたえた。このパターンは、投資家が成長から完全に逃避しているのではなく、景気循環的なエクスポージャーを削減していることを示唆しており、暗号資産デスクが相場を読む上で重要なニュアンスだ。 デジタル資産にとってなぜ重要か ビットコインと主要アルトコインは、リスクイベント時、特にマクロデータ発表や中央銀行のコミュニケーションを巡って、ナスダック先物にますます連動するようになっている。ダウの1%下落は危機ではないが、レバレッジを効かせた暗号資産ポジションに圧力をかけ、永久先物取引所での資金調達率の歪みを拡大させるには十分だ。 相関リスク:株式が広範に売られると、暗号資産の「無相関資産」という物語は弱まり、アロケーターのリバランスに伴い現物ビットコインETFから純流出が生じる可能性がある。 流動性の反射:株式の下落が深まると、ファンドは現金を調達せざるを得なくなり、暗号資産はしばしば最初に売られる最も流動性の高い資産となる。 マイナーと財務代理:上場暗号資産関連株式—マイニング企業やビットコインを保有する企業—は、通常、指数の動きを両方向に増幅させる。 マクロの背景 この種の株式の弱さが単独で現れることはまれだ。通常は金利期待の変化、ポジションの巻き戻し、またはデータ発表前の警戒感を反映している。暗号資産トレーダーにとっての鍵となる問いは、これが1日の揺さぶりなのか、より深いリスク削減局面の始まりなのかだ。市場の広がり、ボラティリティ指標、米国債利回りがその手がかりとなる。 今後の見通し 調整が深まれば、暗号資産と株式の相関は強まり、現物市場とデリバティブ市場の両方でボラティリティが上昇すると予想される。浅いものであれば、このエピソードはデジタル資産が依然として流動性に敏感なリスク資産であり、安全資産ではないという見方を強めるだろう。いずれにせよ、このセッションは暗号資産がもはや真空の中で取引されているわけではないことを思い起こさせる:ダウの1%の動きは今やデジタル資産のプレイブックの一部なのだ。

TREE NEWS 編集部 · 2026年9月15日
米国株

AIの利益はタカ派的なインフレ週を乗り越えるも、指数リターンは依然として遅れをとる

金利上昇の中でもAI設備投資は持ちこたえる 今年第37週は、何ヶ月も前から形成されてきた市場のテーゼをクリーンに試す場となった。すなわち、AIの利益の強さはタカ派的なインフレ週を生き残れるのか?という問いである。これまでのところ、答えはイエスだが、重要な但し書きがある。AIの収益性は維持されたが、その強さは指数レベルのリターンには結びつかなかった。 オラクルのクラウドインフラ事業は3桁成長を記録し、AIの設備投資が一四半期限りの現象ではなく、複数年にわたる構築であることを裏付けた。これは、GPUベンダーからデータセンター事業者、そしてそれらを稼働させ続ける電力・冷却企業に至るまで、AIサプライチェーン全体にとって意味のあるシグナルである。 物語は割引率にある しかし同じ週、あまり歓迎されないデータポイントも出揃った。米国の8月PPIとCPIが発表され、原油は1バレル100ドルに向けて上昇し、それを超えた。株式ファンドの資金フローはマイナスに転じた。これらの力が合わさり、9月のFOMC会合に向けて割引率の制約が高まった。これが株式バリュエーションにとって最も重要なメカニズムである。 金曜日に反発したものの、米国のベンチマーク指数は休日で短縮された取引週に下落して終えた。教訓は構造的である。割引率が上昇すると、利益の上振れは課税される。企業は予想を上回る成長を遂げても、倍率が圧縮されることがある。これが投資家が今直面している環境である。 アジアは圧迫を感じる 圧力は米国市場に限定されなかった。韓国のKOSPIは、原油価格と資金フローの圧力の重みで7,000ポイントを割り込んだ。香港は前週の25,651終値を下回った。中国本土株は、エネルギー主導のインフレデータを受けて、依然として明確に検証された需要主導の週次回復を欠いている。 これは重要である。アジア市場はエネルギー輸入コストに不釣り合いなほど晒されているからだ。原油が上昇すると、交易条件は輸入国にとって不利に傾き、企業の利益率は圧縮され、通貨圧力が高まる。その結果、AIの楽観主義では完全に相殺できない金融条件の引き締まりが生じる。 次に注視すべきこと 9月のFOMC:割引率の経路は、今や株式倍率にとって単一最も重要な変数である。 原油100ドル超:持続的な高止まりはインフレリスクプレミアムを高め、輸入依存経済に圧力をかける。 オラクルの読み取り:クラウドインフラの加速が続けば、金利が逆風となる中でもAI設備投資のテーゼが検証される。 資金フロー:株式の流出が反転すれば、投資家がインフレのノイズを見過ごす用意がある最初の兆候となる。 今週の結論は、AIの利益はタカ派的なインフレ週に耐えられるが、割引率が上昇している時にそれだけで指数リターンを守ることはできないということだ。投資家は二つの問いを分けるべきである。AIの構築は本物か、資本コストは上昇しているか?今のところ、両方の答えはイエスである。

TREE NEWS 編集部 · 2026年9月15日
米国株

iShares米国公益株ETFが0.647ドルの配当を宣言、インカム投資家は金利動向を注視

iShares米国公益株ETFが0.647ドルの配当を宣言 TREE NEWS 報道: iShares米国公益株ETFは、1株当たり0.647ドルの四半期分配を宣言した。米国公益セクターを追跡する最大級の上場投資信託(ETF)による定例の支払い発表である。この宣言により、基準日時点の株主が受け取る1株当たり現金額が確定し、権利落ち日が受給資格の締め切りとなる。単独では目立たない金額だが、この発表は、インカム志向の投資家が金利期待とディフェンシブ・ポジションの代理指標として公益株を注視しているタイミングで行われた。 何が起きたか ファンドの取締役会は、基準日時点の株主に支払う1株当たり0.647ドルの現金分配を承認した。投資家は権利落ち日より前にETFを保有していなければならず、権利落ち日以降に購入した場合、分配を受け取る権利は売り手に残る。この支払いは、規制された電力・ガス・水道会社という原資産の公益株が蓄積した配当を反映しており、これらの企業は通常、利益の大部分を株主に還元する。 この種の配当宣言は機械的なイベントであり、企業戦略の変更を示すものではない。金額は、ファンドが構成銘柄から受け取る分配、発行済み株式数、手数料調整などに基づき、四半期ごとに上下し得る。したがってこの数字は、単独のカタリストではなく、原資産セクターのキャッシュ創出力を読むための、不完全ながら有用な指標となる。 なぜ今、公益株と配当が重要か 公益株は市場において特異な位置を占める。これらは債券の代理であり、規制された収益源は比較的安定しているため、バリュエーションは長期金利の方向に非常に敏感である。利回りが低下すると、公益株やそれを保有するファンドはインカム追求層から資金を引き付けやすい。利回りが上昇すると、リスクフリーの代替手段に対する相対的な魅力を失う。 このダイナミクスが、定例の分配が過大な情報価値を持ち得る理由を説明する。0.647ドルという数字が示す分配利回りをファンドの株価に対して年率換算すると、国債利回りや社債と比較するための具体的な尺度が投資家に与えられる。中央銀行の政策の軌道を依然として見極めている市場では、その比較が実際の資産配分の判断を左右する。 市場への示唆 公益株:宣言自体がセクターを動かす可能性は低い。ファンドの価格は原資産の公益株バスケットに連動し、それは金利期待、規制判断、電力需要トレンド——人工知能の構築に関連するデータセンターの電力需要を含む——に反応する。 債券と金利:公益株ファンドへの資金流入は金利センチメントの二次的指標である。配当重視のETFへの持続的な流入は、政策緩和期待やディフェンシブへの逃避と一致することが多い。 インカム戦略:退職者やインカムポートフォリオにとって、1株当たり金額が実効的な数字である。ファンドを同業他社と比較する投資家は、最新の宣言だけでなく、過去の利回り、分配の一貫性、経費率を見るべきである。 暗号資産と商品:公益株ETFの配当からデジタル資産や原材料への直接的な伝達経路は存在しない。間接的には、ディフェンシブセクターを押し上げるリスクオフの雰囲気が投機的資産の重しとなり得るが、その効果は拡散しており、他の要因に容易に打ち消される。 投資家向けの主なポイント 第一に、これはトレードシグナルではなくデータポイントとして扱うこと。分配はセクターのキャッシュフローの反映であり、アウトパフォーマンスの予測ではない。第二に、インカムのタイミングが計画にとって重要なら権利落ち日に注目すること——逃せば次の支払いまで丸々1サイクル待つことになる。第三に、公益株は金利感応度の高い資産配分であることを忘れないこと。利回りが低下するときに魅力的に見える同じファンドが、上昇時には大きく遅れをとる可能性があるため、ポジションサイズとデュレーションへの意識は利回りそのものと同じくらい重要である。最後に、ファンドのトータルリターンを、インカムだけでなく代替手段と比較すること——配当は投資家の成果の一要素にすぎない。

TREE NEWS 編集部 · 2026年9月15日
米国株

iShares石油・ガス探鉱生産ETF、四半期配当0.4934ドルを宣言

エネルギーセクターETFが再び四半期分配を実施 TREE NEWS 報道: iShares米国石油・ガス探鉱・生産ETF(ティッカー:IEO)は、1株当たり0.4934ドルの四半期分配を宣言した。この支払いは、米国の最大級の探鉱・生産企業を追跡するファンドからの着実なインカムの流れを継続するものであり、この市場セグメントはここ数年、インカム重視の投資家の間で人気となっている。 この宣言は株主にとって定例ながら注視されるイベントである。IEOの保有銘柄は統合型メジャーや製油会社ではなく、純粋なE&P企業に集中しているため、その分配は上流生産者のキャッシュ創出力に直接連動する。これらの生産者は2020年以降の期間の多くを、積極的な掘削成長よりも株主還元——配当、変動配当、自社株買い——を優先してきた。 配当が示すもの ファンドレベルでは、この規模の分配は期間中に組入銘柄が支払った累積配当を反映している。これは個別企業の利益に関するシグナルではないが、米国上流セクター全体の健全性を読み取る手がかりとはなる。 キャッシュフローの規律は維持されている。 E&P企業は商品価格を、すべてを新規坑井に再投資するのではなく、株主還元へと変換し続けている。 高金利環境における利回りの魅力。 無リスク金利が2010年代と比べて高い中、エネルギー株はインカム投資資金を巡って競争する必要があるが、その支払いは依然として競争力がある。 商品価格への感応度は諸刃の剣。 原油や天然ガス価格の持続的な下落は将来の分配を圧迫し、上昇はそれを押し上げる可能性が高い。 市場への示唆 株式投資家にとって、この見出しはエネルギーセクターがもはや単なる循環的な売買対象ではなく、意味のあるインカム配分となったことを思い起こさせるものだ。この変化は、以前はこの分野を無視していた一般投資家を引き付けてきた。 より広い市場にとって、その波及効果はより微妙である。上流のキャッシュ還元は、OPEC+の供給管理と底堅い世界需要に支えられ、レンジ内ながら歴史的に堅調な油価によって支えられている。この均衡が続けば、このような分配は継続するはずだ。需要が弱まれば——例えば予想以上に急激な世界減速によって——分配金とE&Pファンドの株価の両方が同時に圧力を受けるだろう。 債券投資家は二次的効果に留意すべきだ。エネルギー発行体はジャンク債指数のかなりの部分を占め続けているため、力強いエネルギーのキャッシュフローはハイイールド空間全体の信用力の質を支えている。上流のファンダメンタルズの悪化はクレジットスプレッドに波及するだろう。 暗号資産や商品市場への直接的な影響はより小さいが、米国のエネルギー生産者が十分なキャッシュを生み出し、寛容な支払いを賄えているという広範なマクロシグナルは、高金利の下でもまだひび割れていない経済と整合的である。 投資家向けの主なポイント インカム投資家: IEOは上流配当を捕捉する的を絞った手段であり続けるが、E&Pへの集中はより広範なエネルギー・ファンドよりも高いボラティリティを意味する。 トータルリターン投資家: 分配は話の一部に過ぎず、株価パフォーマンスは油価・ガス価格に依存する。 マクロ・ウォッチャー: 商品価格が軟化した場合にE&P企業が支払い規律を維持するかどうかに注目せよ——それがこのセクターの新たな株主還元モデルの真の試練となる。 定例ではあるが、この宣言はエネルギーセクターのインカム・ストーリーの持続性に関する小さくも有用なデータ点である。

TREE NEWS 編集部 · 2026年9月15日
米国株

iShares Evolved U.S. Technology ETFが0.0901ドルの配当を宣言

ルールベースのテックファンドからの控えめな支払い TREE NEWS 報道: ブラックロックのiShares Evolved U.S. Technology ETFは、1株あたり0.0901ドルの四半期分配を宣言しました。これは配当落ち日時点の株主に支払われます。ティッカーIETCで取引されるこのファンドは、静的なインデックス手法ではなく、データ駆動型の基準を用いて米国テクノロジーセクターをスクリーニングする、アクティブ運用のルールベース戦略です。 分配金は絶対額では小さい——1単位あたり数セント——ですが、これは収益性が高く配当を支払うテクノロジー銘柄と、高成長で無配の銘柄を併せ持つ上場投資信託のライフサイクルにおける定例イベントです。投資家にとって、見出しの数字よりも重要なのは、その支払いがポートフォリオの基礎的な構成と、利回りよりも資本増価で知られるセクター内でのインカム生成のリズムについて何を明らかにするかです。 配当が実際に示すもの テクノロジーは決して古典的なインカムセクターではありませんでした。米国の最大手テック企業は歴史的に、現金分配よりも再投資、自社株買い、バランスシートの強さを優先してきました。テクノロジーに焦点を当てたETFが配当を宣言する場合、それは通常、一貫した現金還元プログラムに移行した少数の成熟した保有銘柄——半導体企業、レガシーソフトウェアベンダー、多角化されたハードウェア銘柄——の副産物です。 1株あたり0.0901ドルの支払いは、現在の価格水準では実質的に無視できる利回りを意味します。それは欠陥ではなく、エクスポージャーの性質です。IETCの投資家は、インカム手段ではなく、米国テクノロジー複合体の体系的でファクター・ティルトされた一部を購入しています。分配をインカム潜在力のシグナルとして扱うのは、カテゴリー錯誤です。 市場への示唆 単一ファンドの配当宣言が広範な市場を動かすことはまれであり、これも例外ではありません。より関連性の高い読み取りは構造的なものです: パッシブおよびルールベースのフローが依然として支配的。 データ駆動型で非インデックスのテクノロジーETFが、定期的な分配スケジュールを運営できるほど大規模かつ確立されているという事実は、体系的な戦略が米国株式市場にどれほど深く浸透しているかを強調しています。 テック内のインカムは集中している。 支払いは、セクターの一部のみが分配に適した意味のあるフリーキャッシュフローを生み出すという現実を反映しています。この集中は、成長エクスポージャーを放棄せずに利回りを求める投資家に影響を与えます。 ファンドのメカニクスが重要。 分配は、受け取った配当、証券貸付の利息、またはポートフォリオのリバランス中に実現したキャピタルゲインによって賄われる可能性があります。支払いの構成——見出しの数字だけでなく——が、課税口座の保有者にとっての税務処理を決定します。 投資家にとってなぜ重要か ほとんどの市場参加者にとって、実用的な要点は方向性ではなく事務的です。株主は、購入が分配を捕捉するかどうかを理解するために配当落ち日と基準日を確認すべきであり、課税口座の保有者は支払いの性質を詳述する1099-DIVを期待すべきです。 より広く言えば、この宣言は、成長志向のテクノロジーエクスポージャーでさえも何らかのインカム要素を伴うことを思い出させます。分散ポートフォリオを構築する投資家は、そのインカムがより広範な利回り戦略に対してどこに位置するか、そして資本増価のために設計されたファンドがそれを調達するのに適切な場所かどうかを考えるべきかもしれません。 テクノロジーのバリュエーションが金利期待と利益改定に敏感な市場では、1株あたり数セントは誰の投資テーゼも変えません。それが示すのは、価格行動のより騒がしい日々のナラティブの下で静かに機械的に流れるETF分配のリズムです。

TREE NEWS 編集部 · 2026年9月15日
取材依頼 ご意見