本文概要(30秒版)
本周BTC自 $86,000–$87,000 一线回落约8%,但链上几乎没有恐慌的痕迹:下跌时的主动卖出量没有放大,每小时已实现亏损的峰值不到上一轮回调的一半。
订单簿给出了同样的信号:价格跌至 $83,000 附近时,买单深度升至近期高位,下跌中的主动买盘不减反增。
筹码正在“搬家”:9月下旬以来,交易所余额减少约5.5万枚BTC,同期千枚至万枚级地址增持约5万枚,与 $83,000–$84,000 筹码峰的形成时间吻合。
但动能确实在放缓:ETF单日流入已降至峰值的约八分之一,总成交量接近ETF上线以来的低位,$85,000–$85,500 的卖单墙仍未被突破。
隐含波动率再度压缩到35%以下,这是近五年第7次。它预示的是波动的幅度,而不是方向。
一句话总结:下跌没有引来恐慌,上涨也没有引来跟风,市场正在两种情绪之间安静地等待。
一、前情:墙下的五周
上一期周报写于9月初,彼时BTC刚刚走完一轮由国债回购政策点燃的八月行情,在 $83,000–$86,000 的长期持有者筹码墙下方停了下来。此后五周的主线,是这道墙如何被触碰、被冲过,又被重新挡了回来。
9月中旬,美联储重启加息,10年期美债收益率一路升至5.2%附近,为2008年以来的高位。这本该是压在风险资产头上的一块巨石,但比特币并没有退回夏天的区间。9月21日至22日,美国现货ETF连续两天各录得约10亿美元的净流入,其中第一天是近一年来的最大单日流入。价格随即越过84,000至85,000美元的密集区,首次冲上 $87,000。
我们此前标注的那道压力区,被实实在在地走了一遍。
但冲过去并不等于站住。此后ETF流入逐日缩减,到9月28日已降至2,400万美元;Binance现货订单簿上,$85,000–$85,500 一带出现了一道卖单墙,并在一周之内扩大到原来的三倍。价格数次进入这道墙的下半部分,始终没能穿过。
图1 上方卖单墙
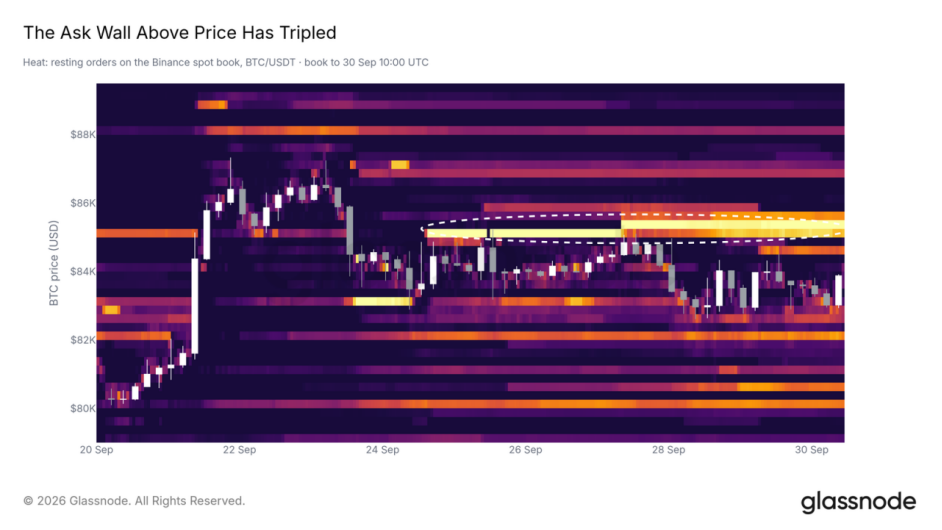
亮色横带表示挂单较集中的区域,虚线圈出约85,000–85,500美元的卖盘。订单簿快照截至2026年9月30日10:00 UTC,仅用于说明前情中的阻力结构。
来源:Glassnode,摘自《1004强势遭遇阻力墙》(2026年10月4日)。图中数据为原分析时点,非第41周末更新。
与此同时,更下方的成本线被稳稳踩在了脚下:短期持有者成本基础已从我们此前反复提及的 $69,000 上移至 $73,000–$75,000,活跃投资者的平均买入价,即真实市场均值,位于 $77,200。2026年6月的低点,也成为2017年以来第一轮日线收盘价从未跌破已实现价格的熊市低点。底部区域的讨论,正在逐渐让位于上方阻力的讨论。
二、回调里的反常:没人喊疼
本周,这种格局迎来了第一次压力测试。10月6日,比特币两度短暂站上 $86,000,随后掉头回落,到周末累计回调约8%。按过去几个月的惯例,这样的跌幅足以让市场情绪重新紧绷。2026年6月,上市公司减持、地缘冲突叠加,价格一度跌破 $60,000,群体性的悲观几乎写在每一张图上。但这一次,从链上到订单簿,下跌都安静得有些异常。
先看主动卖出量。主动卖出,指的是以市价立刻成交的卖单,谁愿意不计价格地出手,谁就是最着急的人。本周下跌时,主流交易所现货的主动卖出量并没有明显放大,与9月16日价格跌至 $75,000 时的水平几乎持平。更值得玩味的是一个长期变化:今年8月之前,每一次下跌都伴随着主动卖出量的飙升;8月之后,只有上涨时卖出量才会明显放大,下跌反而平平无奇。
持有者的心态,似乎正在这个节点前后悄悄转变。
再看亏损的兑现速度。9月14日至15日那次回落中,全网每小时已实现亏损的峰值达到530万美元;而9月23日至24日,跌幅相近的回落只产生了240万美元,不到前者的一半,而且这一次的起跌点是更高的 $87,000。按常理,起点越高,恐高情绪越重,回落时的波动应该更大,数据却给出了相反的答案。
最后是订单簿。在中间价上下5%的范围内,Binance现货的买单比卖单多出的金额,在价格跌到 $83,000 附近时升至约8,000万美元的峰值,高于9月10日至16日那轮回调期间,几乎与7月价格在底部横盘时相当。以 $83,000 计,这意味着从 $83,000 往下到约 $79,000 之间,挂满了等待承接的买单。
同时,下跌过程中主动买入与主动卖出的成交额差值在上升:有人在下方挂着单等,也有人在下跌时直接出手。
需要强调的是,挂单可以随时撤销,它反映意愿,并不构成保证。但三组数据指向了同一个结论:这轮回调里,没有看到恐慌出逃的痕迹。下跌是检验信心成色的最好方式,上涨时人人乐观,只有浮盈缩水的时候,真实的心态才会暴露。当越来越多的人不再害怕,跌幅自然就浅。
三、5.5万枚BTC“搬了家”
卖盘不多,那么筹码去了哪里?本周最值得单独记录的,是一组“搬家”数据。
自9月21日价格首次冲高 $87,000 以来,交易所的BTC余额回落了约5.5万枚。同期,持有10万枚以上和1万至10万枚的地址合计减少约5.5万枚,而持有1,000至10,000枚的地址增加了约5万枚,两边的数量几乎一一对应。
换句话说,有人把约5万枚BTC从交易所和大型托管钱包中提走,转入了千币级的地址,而价格始终稳定在 $83,000–$85,000 之间。
这与筹码分布图上的变化互相印证。9月22日至29日的短短七天,$83,000–$84,000 一带新增了近40万枚筹码,其中约37万枚来自其他价格区间;而此前在 $62,000–$63,000 积累了整整六个月的那块筹码,仅减少了3万枚,几乎没有参与这场多空博弈。
到10月3日,$83,000–$84,000 的两根筹码柱已合计约152万枚,与8月1日 $62,000–$63,000 处的168万枚相当。
这里有一个差点被误读的细节。9月27日至28日,持有10万枚以上的实体余额突然大幅减少,一天4万多枚,一天2万多枚,一度被解读为“老鲸鱼向新投资者派发”。但进一步拆解后可以发现,这些筹码的币龄高度集中在1至2年,行为集中、规模巨大,更像是同一批冷钱包的内部整理,其特征与ETF托管方、头部交易所的冷钱包高度重合。
因此,本刊更倾向于认为,这不是一次典型的鲸鱼派发;千币至万币级别的自托管地址,才是目前最接近真实巨鲸和配置型资金的群体,筹码正在向它们转移。
不过,另一组口径的数据提醒我们不能只看一面。截至9月29日的一周内,持币超过155天的长期持有者已实现利润较突破行情当周几乎翻了一番,占全部已实现利润的比重从34%升至55%。老持有者既在逢高兑现,也在被配置型资金接走,这并不矛盾,它描述的恰恰是这轮上涨的结构。只是整体的兑现规模,仍远低于2024至2025年顶部时期的水平。
图2 获利了结的历史对照
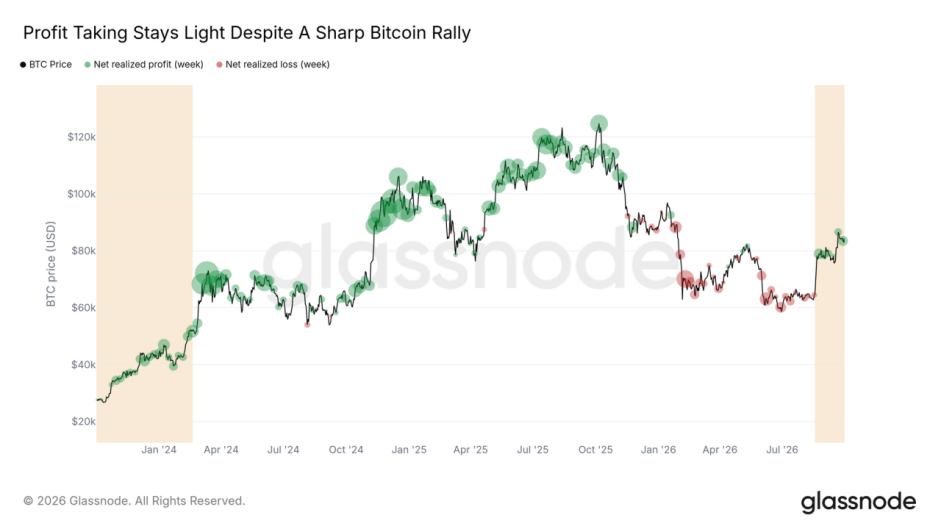
黑线为BTC价格,绿色和红色气泡分别表示每周净已实现利润和亏损,气泡大小反映规模。本图用于对照整体兑现强度,并不单独展示长期持有者55%的利润占比。
来源:Glassnode,摘自《1004强势遭遇阻力墙》(2026年10月4日)。图中数据为原分析时点,非第41周末更新。
四、本周方法论:一根筹码柱,是换手还是搬家?
筹码分布图是观察供需的利器,却有一个容易被忽略的陷阱:它按“筹码最近一次移动时的价格”统计成本,因此托管钱包的内部整理,同样会在图上留下一根拔地而起的柱子。此前 $83,000–$84,000 处就曾出现一根约55万枚的大柱,后来证实是Coinbase钱包整理留下的痕迹;而 $62,000–$63,000 的堆积,则是实打实的供需转换。
如何分辨?本刊建议用三个问题检验。第一,是否伴随跨群体的余额对应变化:真实的换手,总有买方群体的持仓同步增加。第二,筹码的币龄与来源是否高度一致:同一批次、同一年龄的整块搬动,多半是钱包整理。第三,价格对它是否有反应:真实换手形成的筹码,往往会在回调时成为承接区。
这个习惯可以推广到任何数据:看到一个醒目的数字,先问它是怎么生成的,再问它意味着什么。
五、动能的另一面:安静的下跌,不等于强劲的上涨
说完好的一面,也要看冷的一面。
ETF的买盘正在降温。9月21日、22日两天各约10亿美元的净流入之后,每个交易日都在缩减,到9月28日只剩2,400万美元;本周10月6日录得的净流入约为1.19亿美元,仅为峰值的约八分之一。年内累计净流入虽仍为正,超过12.5亿美元,但那场买盘的高潮,显然已经过去。
成交量同样清淡:现货交易所与ETF合计的日均成交量约64亿美元,仍接近ETF推出以来的区间底部。这意味着本轮上涨仍处于早期,并带有较强的投机性质,广泛的需求尚未真正入场。
图3 ETF净流入在峰值后降温
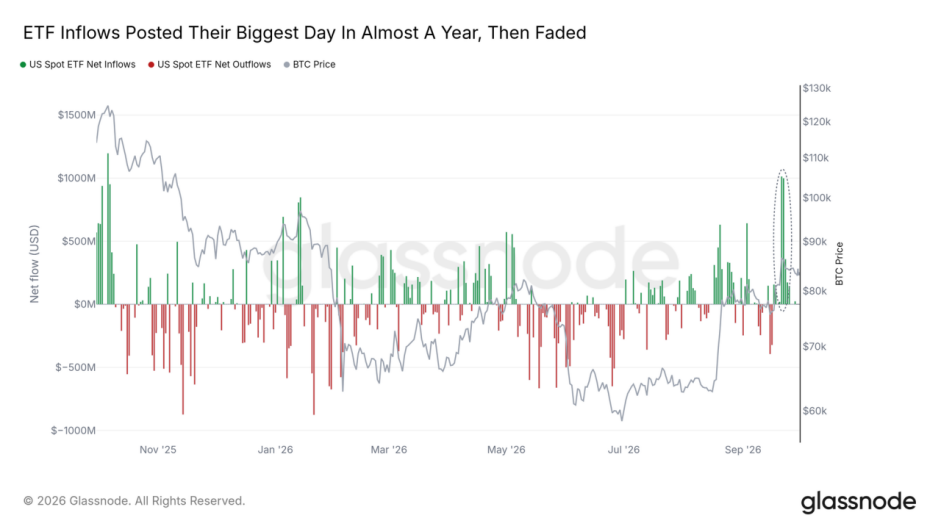
绿色柱为美国现货ETF净流入,红色柱为净流出,灰线为BTC价格。右侧圈出9月下旬的流入峰值及后续减弱;本图不覆盖文中10月6日的数据。
来源:Glassnode,摘自《1004强势遭遇阻力墙》(2026年10月4日)。图中数据为原分析时点,非第41周末更新。
图4 成交活跃度的历史对照
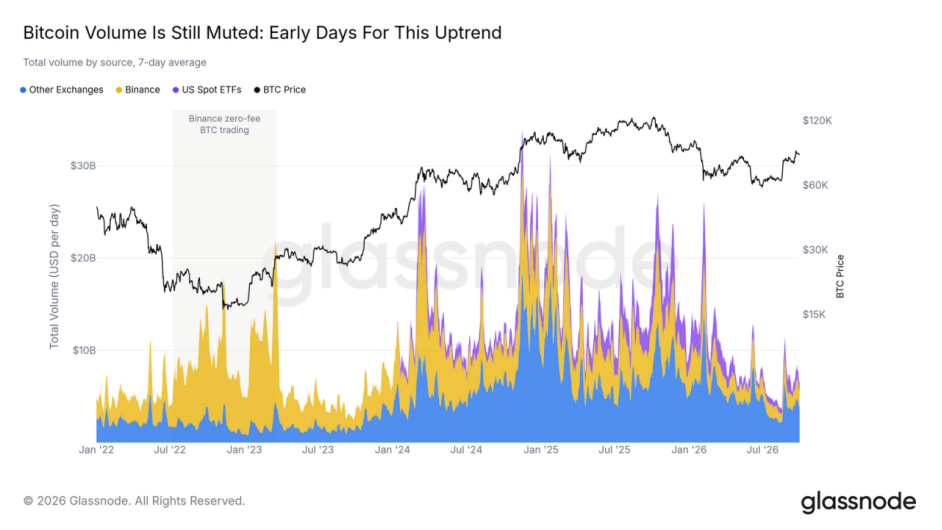
堆叠区域展示其他交易所、Binance与美国现货ETF的成交量,采用7日平均口径。观察右端成交量与2024–2025年活跃阶段的差异。
来源:Glassnode,摘自《1004强势遭遇阻力墙》(2026年10月4日)。图中数据为原分析时点,非第41周末更新。
从资金流的角度看,当前所处的位置也值得留意。实现市值的净流入大致可以分为三段:第一段,资金从大幅流出转为放缓流出;第二段,转为净流入,第一波行情启动;第三段,资金仍保持净流入,但与价格形成背离。目前市场正处于第三段。2023年这一结构走完之后,随即迎来了一次直抵短期持有者成本基础的深度回调,不过当时还叠加了利率预期转鹰、加密友好银行倒闭等外部冲击。
这一次,回调是在出现两次背离之后才开始的,而且回调8%时资金净流入仍为正,表现比2023年稍强。
需要说明的是,背离本身不是卖出信号,它衡量的是动能的衰减:只要背离持续存在,越往后动能越弱,直到下一波更强的资金流入将其打破。8月与9月两段上涨相比,第二段的强度已明显弱于第一段,长短期持有者之间的流动性正在减弱。如果这种趋势延续,价格从 $85,000 向上的每一步,可能都要花费比8月更长的时间。
至于短期持有者成本线是以时间换空间、缓慢上移,还是被一次回调重新触及,目前两种情形都有可能。
六、变盘窗口:低波动率与筹码集中度
与此同时,两个与波动有关的信号叠在了一起。
其一,1个月期限的平价隐含波动率再度跌到35%以下。过去五年,这样的情形一共出现过6次:2023年1月初、2023年8月至10月、2025年8月至9月、2026年1月、2026年5月和2026年8月。每一次都出现在行情的关键节点前夕,有的是下跌之后的第一波拉升,有的是上涨之后的第一波下跌。
最近四次出现之后,波动率指数DVOL的涨幅分别达到75%、133%、61%和40%。当前是第7次。
其二,现货价格5%范围内的筹码集中度已升至12%。8月1日,这一数字是12.9%,当时谁也没想到,仅仅17天之后,价格就从 $60,000 附近一口气拉到了 $80,000。当然,历史不会简单重演,筹码集中度和隐含波动率都不指示方向,它们只说明:筹码越拥挤、定价越平静,越容易以一次剧烈的波动来完成再分配。
七、一个更长的视角:被锁定的一半
把视线从一周拉长到一个周期,还有一组数据值得放在这里。
美国现货ETF持有129.2万枚BTC,企业实体持有129.8万枚,各国政府持有61.9万枚,持有超过5年的BTC为692.9万枚,四项合计约1,013.8万枚,占当前流通供应的约51%。其中持有超过5年的那一部分,已实现价值仅占全网的5.39%,几乎不参与市场换手,并且包含了中本聪时代的早期筹码和可能永久丢失的币。
这并不意味着这些BTC永远不会卖出:ETF份额可以赎回,政府持仓理论上存在处置的可能。但它说明了一件事:名义上2,100万枚的上限,并不等于市场上真正流动的供给,有效流通盘可能远低于这个数字。随着时间推移,更多BTC正从“交易筹码”转为“储备资产”,这是本轮周期里缓慢却清晰的一条暗线。
八、坐标与结论
把位置钉在图上,由上至下:
$85,000–$85,500:Binance现货卖单墙,目前最近的上方阻力。若放量站稳,将清除订单簿上最大的一块阻力。
$84,000:此前被视为需要守住的关键价位,已被小幅跌破,能否重新收复值得观察。
$83,000–$84,000:新筹码峰与买单墙所在,回调中的第一道承接区。
$77,200:真实市场均值,日线收盘重新跌破,则本轮强势区间告一段落。
$73,000–$75,000:短期持有者成本基础,近期买家的盈亏平衡线。
$62,000–$65,000:夏季盘整形成的积累底部。
图5 价格与两条持有者成本线
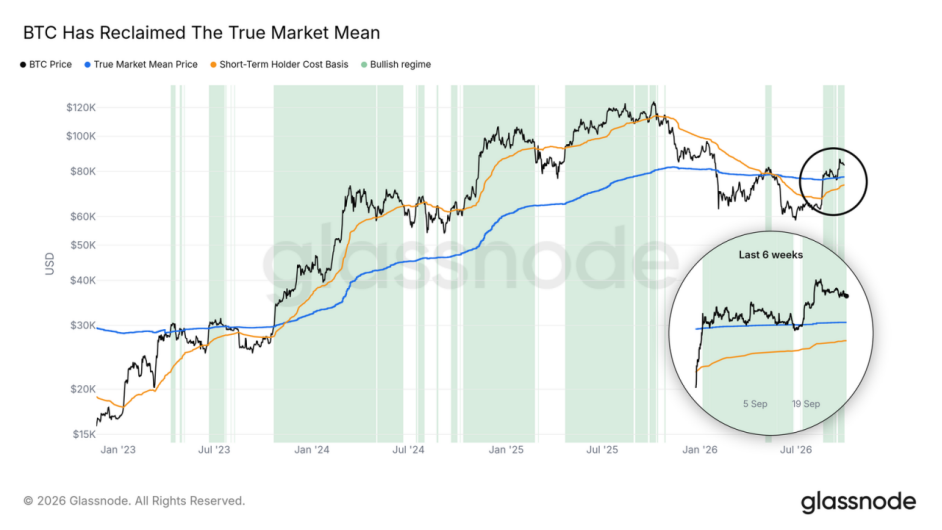
黑线为BTC价格,蓝线为真实市场均值,橙线为短期持有者成本基础;右下角放大近期位置。本图对应本节两条成本线,未展示全部六个价格坐标。
来源:Glassnode,摘自《1004强势遭遇阻力墙》(2026年10月4日)。图中数据为原分析时点,非第41周末更新。
判断的锚点同样清晰。如果价格在成交量放大的同时越过卖单墙,且ETF资金流入重新回到接近9月21日的水平,将确认上涨正在获得更广泛的参与;反之,如果长期持有者在横盘期间加大卖出,或价格以日线收盘跌破 $77,200,则会削弱当前的强势结构。
回到这一周。回调8%,放在去年任何一个节点上都足以成为头条,这一次的数据里却几乎听不到恐慌的声音;与此同时,上方的卖单墙、清淡的成交量和减弱的ETF买盘,也在提醒我们:下跌时不惊慌,并不等于上涨时有底气。市场此刻像一个在台阶边停住脚步的人,没有后退,也还没有迈上去。
方向不由任何单一指标决定,更不由我们决定。链上数据能告诉你周期走到了哪里、坐标在哪里,至于什么时候出手、出多少、错了在哪里认,答案不在链上,在你自己的交易计划里。
本文数据与部分观点整理自链上分析师 Murphy(@Murphychen888)2026年9月下旬至10月10日的公开分析,以及 Glassnode 2026年9月6日、9月13日、9月27日、10月4日的链上周报,ETF资金流数据来自公开媒体报道。文中判断为本刊综合梳理,仅作信息分享,不构成任何投资建议。