
美股
Radiant Logistics获1亿美元增量贷款 加速向上游市场并购扩张
Radiant Logistics在其信贷安排中增加了1亿美元的增量贷款,并将到期日延长至2031年,增强了其资助并购的能力。此举支持其向上游市场进军的战略,可能加速增长,但执行风险依然存在。
Radiant Logistics在其信贷安排中增加了1亿美元的增量贷款,并将到期日延长至2031年,增强了其资助并购的能力。此举支持其向上游市场进军的战略,可能加速增长,但执行风险依然存在。
英伟达CEO黄仁勋周末丑闻曝光,纳斯达克休市期间,链上英伟达永续合约与预测市场率先定价。事件令人回想起2018年英伟达的加密“宿醉”:挖矿潮退去导致股价单季暴跌54%、SEC罚款550万美元、诉讼未结。如今矿工反成其算力供应商,凸显加密与AI算力的新共生关系,也引发对链上价格发现与监管的思考。
Cannae Holdings宣布关闭旗下O'Charley's餐厅连锁品牌,预计每年节省1600万美元现金,同时维持股票回购计划。此举是公司精简业务、向股东返还资本的整体战略的一部分,对更广泛市场影响有限。
Trevi Therapeutics将非IPF-ILD二期试验启动推迟至2027年一季度,同时将现金跑道延长至2030年。推迟推迟了关键催化剂,但降低了近期融资风险,对投资者而言喜忧参半。
Culper Research创始人克里斯蒂安·拉马尔科表示,他仍有信心认为Megaspeed及其他公司帮助中国客户规避美国出口管制获取英伟达芯片。这些指控为已然拥挤的AI交易增添了政策风险,英伟达和半导体股最易受头条波动影响。
周二亚太股市大幅走高,韩国首尔综指涨5%,日经225涨2.4%,受美国芯片股强劲反弹带动。三星和SK海力士领涨,投资者对AI交易主线的信心未改,上周抛售被视为仓位调整而非趋势逆转。
特朗普连续第二天公开为英伟达CEO黄仁勋辩护,同时确认FBI正调查其婚外情是否涉及外国情报渗透。英伟达股价周一大跌,投资者评估治理与地缘政治风险对AI板块的冲击。
尽管AI股票遭遇剧烈抛售,Anthropic仍坚持推进IPO,估值预期已降至最低1.1万亿美元。此次上市将测试公开市场对前沿AI资产的风险偏好,并成为整个行业的风向标。
中选失利后,特朗普在首次正式采访中承认移民政策可能“太强硬”,并表示愿与民主党谈判。同时,他将赢得AI竞赛置于监管之上,披露曾威胁AI高管坐牢,且在2028接班人问题上态度模糊。
Kinetiq的Elysium L2上线、Papertrade千倍杠杆以及ICE入股Trade[XYZ]显示外部团队正分层接入Hyperliquid。但HYPE价值捕获仍不确定,交易和收入多留在中间层。
美伊核谈判取得重大进展,原油价格大跌,美股大涨,标普500创七个月最大单日涨幅。比特币跌破7.4万美元,风险资金转向股票。美联储官员仍偏鹰派,通胀担忧未消。
参议员伯尼·桑德斯提议取消社会保障薪资税的工资上限,要求高收入者缴纳更多税款以使该项目世代保持偿付能力。该计划在国会面临巨大阻力,若获得势头,可能对股票、债券和美元产生温和影响。
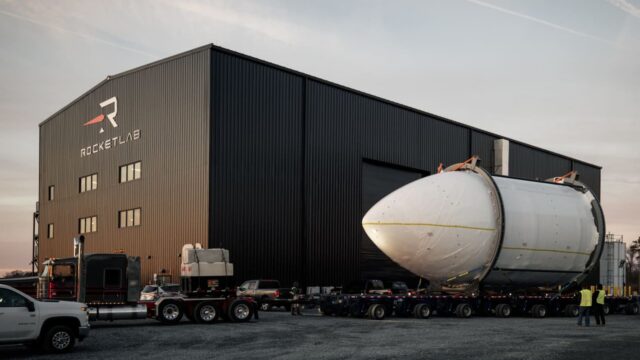
Rocket Lab公布亏损超预期财报后股价盘后下跌,尽管营收创纪录且Neutron火箭项目取得进展。此次亏损凸显商业航天板块资本密集的特性,可能对航天主题股票构成压力,但对更广泛市场的溢出效应预计有限。
LME铝库存今年暴跌56%至30年新低,现货溢价飙升至多年高位,市场遭遇严重供应挤压。中东供应受限且印尼金属尚未完成交割注册,买家面临持续紧张,但长期供应过剩预期仍存。
里士满联储主席Barkin和芝加哥联储主席Goolsbee发表鹰派言论,强调通胀仍然过高,利率需进一步上升,但步伐应谨慎。市场预计12月加息概率约80%,即将公布的CPI和就业数据至关重要。
特朗普与英伟达CEO黄仁勋交谈,引发市场对AI政策及其对加密AI代币和去中心化计算网络影响的猜测。此次对话凸显了AI与区块链日益增长的交叉。
MARA Holdings 第三季度净利润达6.344亿美元,主要得益于比特币持仓的8.85亿美元公允价值收益,但营收同比下降35%至1.642亿美元。业绩凸显矿企核心业务与资产负债表比特币敞口之间日益扩大的脱节。
特朗普宣称伊朗绝不会拥有核武器,地缘政治紧张局势加剧,可能对加密市场产生连锁反应。交易者正关注石油、美元和避险资金流向以寻找方向线索。
美国10月CPI报告将缺失同比数据,因2025年政府停摆导致数据收集不完整。这一缺失使美联储12月会议前的通胀前景更加复杂,可能加剧股票、债券、加密货币、大宗商品和外汇市场的波动。
ORBIO 已被添加至 Robinhood 资产展示页面,但交易开放尚未确认。此举提升了该代币的可见度,但在未开放交易的情况下,即时市场影响可能有限。