




美股
SpaceX第三季度营收暴增161%,AI部门成引擎,资本开支引关注
SpaceX公布2026年第三季度营收同比增长161%,主要受其更名为“超级智能”的AI部门推动。尽管营收表现强劲,但巨额资本开支仍是投资者关注的关键问题。这一业绩凸显了航空航天与AI基础设施日益融合的趋势。
SpaceX公布2026年第三季度营收同比增长161%,主要受其更名为“超级智能”的AI部门推动。尽管营收表现强劲,但巨额资本开支仍是投资者关注的关键问题。这一业绩凸显了航空航天与AI基础设施日益融合的趋势。
SpaceX第三季度营收145.75亿美元,同比增长161%,净利润44.04亿美元,主要受超级智能业务推动。公司数字资产持仓15.73亿美元,引发加密市场关注。
Salesforce 以57亿美元收购AI营销平台 Braze,溢价58%,旨在补强 Marketing Cloud 并与 Agentforce 深度整合。交易显示 Salesforce 重启大规模并购,可能引发营销软件板块整合,但整合风险与利润率稀释值得关注。
Strategy(MSTR.O)以5.91%涨幅领涨纳斯达克100,而泛林集团、科磊、应用材料等半导体设备股集体回调。这一分化凸显市场在加密相关股票与AI硬件板块之间的轮动。
道琼斯工业平均指数上涨1.3%,创9月14日以来新高,美股全面上涨显示风险偏好改善。此举对加密市场具有重要影响,因加密资产与科技股的相关性依然较强。
芝商所2026年第三季度财报前瞻聚焦衍生品成交量,加密期货和利率产品成为关注重点。投资者将关注机构需求信号和费用指引,这可能影响交易所股票和数字资产情绪。
摩根士丹利在Spotify发布财报前重申其“增持”评级和640美元目标价。这一看涨信号凸显了对利润率扩张和用户增长的预期,并可能对流媒体板块及更广泛的科技股产生溢出效应。
Heartland Express公布第三季度GAAP每股收益0.01美元,不及预期0.03美元;营收1.795亿美元,不及预期1185万美元。疲软业绩反映了持续的货运衰退压力,可能对运输类股票和更广泛的市场情绪产生溢出效应。
英特尔已向FCC申请豁免,以升级其半导体制造中使用的外国机器人,凸显其对海外自动化设备的依赖。有利裁决可能为英特尔的资本支出计划扫清运营障碍,同时也突显了供应链的脆弱性。
10月20日美股三大指数集体收高,道指涨1.04%,芯片股抹去盘初跌幅转涨。英伟达、台积电、美光、AMD均录得上涨,显示半导体需求韧性。这一走势对加密市场尤其是AI相关代币和加密概念股具有启示意义。
穆勒工业股价跌至四个月低点,此前公司公布的季度盈利和营收均未达到分析师预期。业绩不及预期反映了建筑和工业市场需求疲软,引发对更广泛周期性疲软的担忧。
CoastalSouth Bancshares, Inc.宣布每股0.06美元的季度现金股息。该公告虽然金额不大,但凸显了这家社区银行的财务稳定性及其向股东返还资本的承诺。预计市场影响微乎其微,但为收益型投资者和地区银行板块提供了积极信号。
Synchrony Financial宣布每股0.5156美元的季度股息,延续其持续的股东回报计划。此举可能吸引收益型投资者,并显示管理层信心,但更广泛的市场影响有限。
10月20日美股三大指数涨跌不一,纳指下跌1.04%,道指上涨0.39%。科技股抛售引发市场对加密市场韧性的关注,数字资产与加密相关股票的高度相关性成为焦点。
财报季即将检验AI热潮之外的美国经济。随着主要消费、工业和零售企业发布业绩,投资者将获得关于消费者支出和企业健康状况的最新线索。这些结果可能决定市场涨势是扩散还是受阻。
一个在预测小盘股回报方面有良好记录的估值指标正在发出看跌信号,预示小盘股未来四年前景黯淡。Value Line中位数升值潜力指标表明,由于估值高企和经济逆风,罗素2000指数及其他小盘股指数可能大幅跑输标普500指数。
策略师Tom Lee正买入近期回调的AI相关股票,认为抛售是机会而非警告。他以思科在互联网泡沫时期的历史为例,认为AI基础设施龙头即便股价剧烈波动,仍可能长期存续。
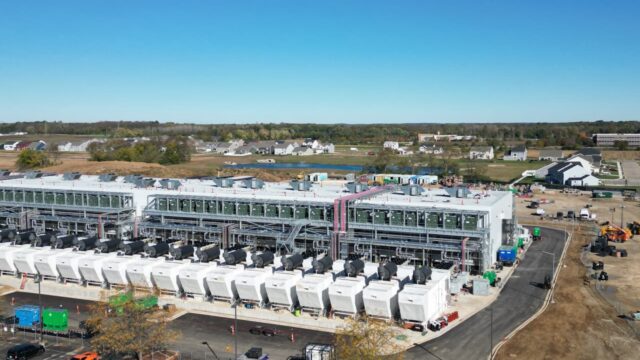
韩国一宗数据中心IPO因需求疲软而搁浅,成为10月份第三宗令人失望的上市交易,尽管有英伟达、黑石和软银等巨头支持。这些失败表明投资者对AI驱动的资本支出可持续性日益怀疑,可能对股票、债券、加密货币和大宗商品产生连锁影响。
布法罗比尔队四分卫乔什·艾伦与女演员海莉·斯坦菲尔德共同打造了价值数千万美元的房地产投资组合,横跨布法罗和洛杉矶。他们的策略凸显了房地产作为通胀对冲和多元化工具的作用,为投资者在波动市场中提供了启示。
存储芯片股盘前普跌,投资者在科技巨头财报前转向谨慎。SK海力士跌4%,韩国综指重挫3.7%,美元走软,国债收益率下降。本周财报将成为AI交易的关键考验。