円ペッグのステーブルコインが約束を破ったとき
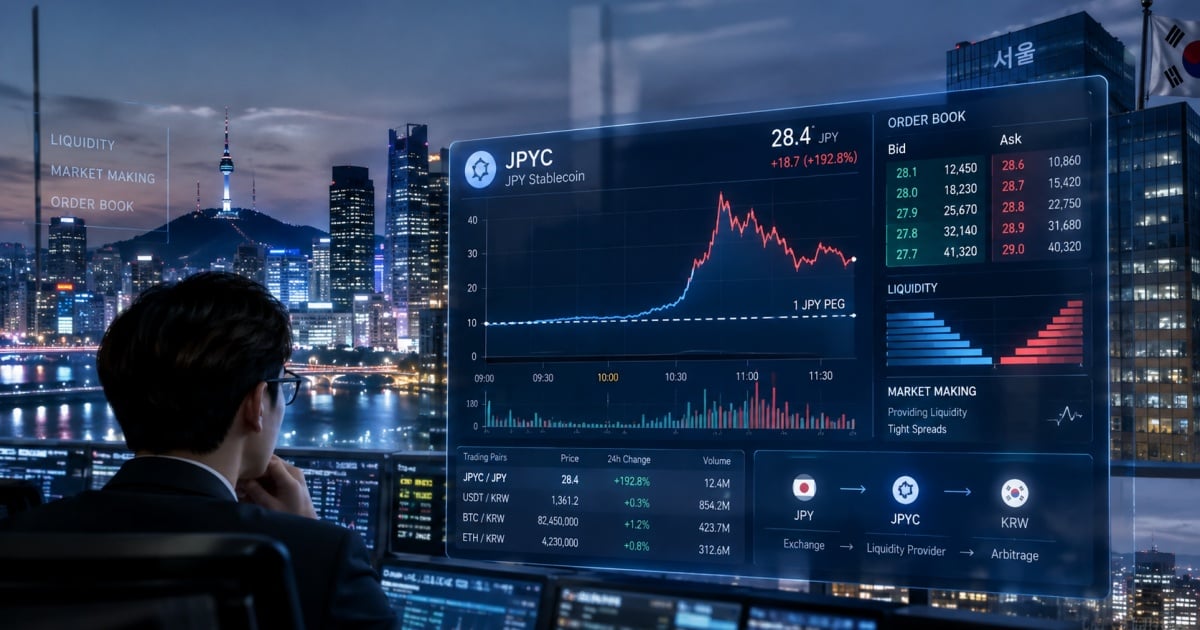
理論上1:1で日本円にペッグされたステーブルコインが、韓国の取引所に上場した直後、目標価格の数倍もアンカーから乖離した。この出来事は局所的な取引の異常に見えるが、規制当局がもはや無視できない国境を越えたステーブルコイン流通の構造的弱点を露呈している。価格の安定は、発行体の準備資産だけでなく、取引所の流動性、マーケットメイキングの仕組み、裁定取引のチャネル、そして現地市場のルールにも依存しているのだ。
ペッグは数字ではなく市場である
ステーブルコイン設計の文献は、ペッグを会計上の問題として扱う傾向がある。十分な質の高い準備資産を保有し、証明書を公開すれば、トークンは額面で取引されるという考え方だ。しかし現実はもっと厄介である。ペッグは継続的な裁定取引のループによって維持される——額面で発行・償還でき、トークンを安価に取引所間で移動できる者なら誰でも、セカンダリー市場の価格を整合させ続けることができる。
そのループのどこかのリンクが切れれば、ペッグはルールではなく提案に過ぎなくなる:
- 薄い注文板:マーケットメイカーが少ない新規上場ペアは、わずかなフローで額面から大きく押し離され得る。
- 分断された取引所:トークンがある取引所で取引され、別の管轄区域で償還される場合、裁定取引者は決済、為替、コンプライアンスの摩擦に直面する。
- 償還ゲート:発行・償還アクセスの制限、銀行営業時間、KYCのボトルネックが是正取引を遅らせる。
- 現地ルール:資本規制、上場基準、マーケットメイカーのライセンス制度が、実際に両側の気配値を提示できる者を決める。
今回の場合、発行体の準備資産はおそらく問題ではなかった。問題は配管(インフラ)だった。
韓国がマーケットメイキングの問いを再開
韓国の金融サービス委員会は、暗号資産のマーケットメイキングをどのように規制すべきかを再検討している。韓国が正式にマーケットメイカーを認めるかどうかという見出しの問いは、本当の争点を過小評価している。韓国の取引所は歴史的に、従来の証券市場に匹敵するライセンス制のマーケットメイキング制度ではなく、非公式の流動性提供者やインセンティブプログラムに依存してきた。非米ドルペッグを含むステーブルコインが急増するにつれ、このギャップはより重要になっている。
円ステーブルコインにとって、自然な裁定取引者は東京にいて、ソウルにはいない。韓国の取引ルール、為替換算コスト、法人口座の制限が、その裁定取引者の効率的な活動を妨げるなら、韓国の価格と日本の価格は乖離し得る——時に劇的に、観察されたように。
アジアはステーブルコインの市場構造を再考している
より広いシグナルは地域的なものだ。日本は決済の枠組みの下でステーブルコイン発行の正式化に動いた。香港は発行体のライセンス制度を構築している。シンガポールはアプローチを洗練させ続けている。韓国は今、これらの制度をつなぐ取引レイヤーを検討している。
これは規制の焦点における意味のある転換である:「誰が発行できるか」から「どのように取引され、誰が額面を維持するのか」へ。準備資産の透明性は依然として必要だが、十分ではない。監督当局は、流動性の提供、裁定取引へのアクセス、国境を越えた決済といった市場のミクロ構造を、安定性の問題そのものの一部として扱い始めている。
注目すべき点
- 韓国が正式なマーケットメイカー・ライセンス区分を設けるか、またどのような資本規制と行為規制が適用されるか。
- 非米ドル・ステーブルコインが専用の流動性支援を受けるか、それとも周辺的な上場銘柄にとどまるか。
- 裁定取引者にとって、国境を越えた償還と為替換算がどのように扱われるか。
- 取引所がペッグ資産に対してより厳格な上場基準を採用するか。
ステーブルコインはしばしば解決済みの問題として宣伝される。円ペッグの一件は、より難しい作業が始まったばかりであることを示唆している——そして次世代のステーブルコイン規制は、準備資産だけでなく市場に関するものになるだろう。