米国の中古住宅販売が16年ぶり低水準に急落、高金利とインフレが需要を圧迫
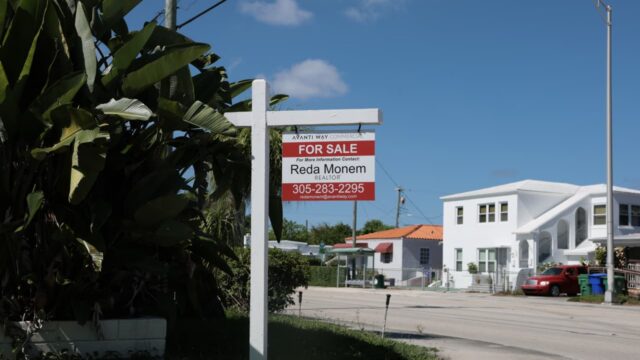
TREE NEWS 報道: 米国の中古住宅販売は10月に16年ぶりの低水準に落ち込んだ。7%を超える住宅ローン金利と根強いインフレが、購入希望者を様子見に追いやったためだ。全米リアルター協会(NAR)が木曜日に発表したところによると、中古住宅販売は前月比5.5%減の季節調整済み年率375万戸となり、2010年以来の低いペースとなった。西部の販売は1999年の統計開始以来の最低水準に急落し、南部と中西部も10年以上ぶりの低水準となった。
この落ち込みは、住宅取得能力が著しく悪化した住宅市場の深刻な停滞を浮き彫りにしている。中央値価格の住宅に対して典型的な家族が住宅ローンを組めるかを測るNARの住宅取得能力指数は、2025年半ば以来の最低水準に低下した。住宅費は今週の中間選挙でも主要な争点となり、生活費に対する有権者の不安の高まりを反映した。
市場への影響
住宅統計は、高い借入コストと依然として高止まりする価格の間に挟まれたセクターの姿を描き出しており、金融市場への波及も大きい。
- 株式:需要の減退に伴い住宅建設株や関連セクターは圧力にさらされる可能性がある一方、この統計は連邦準備制度理事会(FRB)が利上げサイクルの終盤に近づいているとの見方を強めるものでもある。金利がピークを打つ可能性は建設業者のセンチメントを押し上げ、公益事業や不動産投資信託(REIT)など金利に敏感な銘柄に安堵の買いを誘発しうる。
- 債券:弱い販売統計は、投資家が景気減速とよりハト派的なFRBに賭ける中で、長期利回りの低下を支持する材料となる。特に今後のインフレ統計が鈍化傾向を裏付ければ、米国債価格は上昇し利回りを押し下げる可能性がある。
- 暗号資産:金利見通しの軟化は、利回りを生まない資産を保有する機会費用を低下させるため、暗号資産のようなリスク資産に恩恵をもたらしうる。ビットコインなどのデジタルトークンは、流動性環境やリスク選好の代理指標として取引されることが多い。
- コモディティ:住宅活動の低迷は銅や木材などの建設資材需要の減少を意味し、工業金属の重しとなる可能性がある。ただし利下げが実現すれば、住宅市場の回復が2026年後半に需要を再び呼び覚ますかもしれない。
- 為替:統計がFRBの利下げ期待を加速させればドルは軟化しうるが、世界的な不確実性の中で安全資産への資金流入が支えとなる可能性もある。
供給に緩和の兆し
供給面にも緩和の兆しがうかがえる。未販売住宅の在庫は前年比4.6%増の159万戸となり、2019年以来の10月として最高となった。現在の販売ペースでは5.1カ月分の供給に相当し、2015年後半以来の多さとなる。中古住宅価格の中央値は前年比わずか0.4%上昇の41万6,700ドルで、2月以来最小の年間上昇率となり、価格上昇が勢いを失いつつあることを示した。
値下げも一般的になりつつある。Redfinによると、先月成約した住宅の36%が少なくとも1回の値下げを経ており、同プラットフォームの記録上最高の割合となった。分譲マンションや協同組合住宅の販売は1999年以来の最低水準に落ち込み、各セグメントにわたる弱さを浮き彫りにした。
NARのチーフエコノミスト、ローレンス・ユン氏は、堅調な雇用成長にもかかわらず販売が低迷していると指摘し、住宅ローン金利の低下が相当な潜在需要を解き放つ可能性があると述べた。「持続的な雇用市場の成長を踏まえると、現在の住宅販売ペースは異例に低い」とユン氏は語った。「住宅ローン金利が低下すれば、抑制されていた需要の解放は相当な規模になりうる」。
別途、週次の新規失業保険申請件数は20万件に増加したが、歴史的に見れば低水準にとどまり、労働市場はまだ大きく悪化していないことを示唆している。
投資家向けの要点
- 住宅市場の弱さは広範な高金利環境の症状であり、金利期待の転換を促しうるFRBのシグナルに注目すべきだ。
- 住宅建設、REIT、公益事業など金利に敏感なセクターは変動しやすく、金利がピークを打てば上昇余地がある。
- 債券市場は景気減速を織り込みやすく、米国債を支える見込み。裏付けとしてインフレ統計を注視すべきだ。
- 銅や木材など住宅関連のコモディティは短期的に逆風に直面するが、住宅取得能力が改善すれば反発しうる。
- 暗号資産やリスク資産はより緩和的な金融政策スタンスから恩恵を受けうるが、広範なリスクセンチメントに敏感なままである。