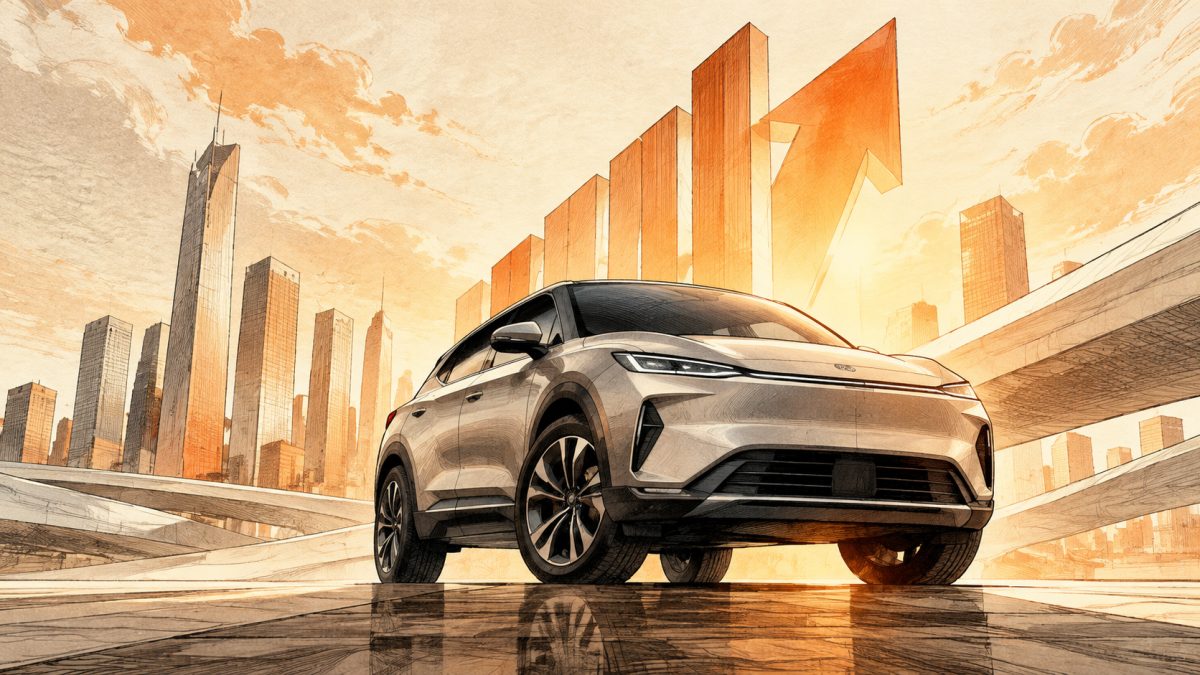
BAIC Arcfox、中国で最も競争の激しいEVセグメントにアルファT7で参入
TREE NEWS 報道: BAIC Arcfoxは9月16日にアルファT7を発表し、13万6,800元から17万2,800元の価格帯で9つの仕様を投入した。補助金適用後の価格は13万2,800元から16万8,800元となる。この新しい大型5人乗りSUVはブランドのラインナップの空白を埋めるもので、中国で単一最大の新エネルギー車(NEV)価格帯であり、競争が最も激しく販売台数も最大の市場に参入する。
アルファT7はバッテリー電気自動車と航続距離延長型(レンジエクステンダー)の両方のパワートレインを用意する。一部の仕様には華為(ファーウェイ)のQiankun ADS 5 Pro先進運転支援システムが搭載され、市街地および高速道路でのナビゲーション支援や自動駐車が可能だ。車体の全長は5,020mm、ホイールベースは3,040mm。レンジエクステンダー版はCLTC電動走行距離320km、総合航続距離1,315kmを実現し、純電動版は800V高電圧プラットフォームで650kmと715kmの選択肢を提供する。
なぜ15万元セグメントが重要なのか
2025年の10万〜20万元NEVセグメントの販売台数は694万台を記録し、前年比24%増加した。そのうち10万〜15万元の価格帯は59.5%増の355万台に拡大した。この価格帯は初めての購入者と家族の買い替え需要を取り込んでおり、量産車メーカーにとって最も戦略的に重要な戦場となっている。
このセグメントの競争は、単純な価格や航続距離の比較から、車内空間、充電速度、知能運転能力、ディーラーサービス網を含むより広範な競争へと移行している。LeapmotorのC11、DeepalのS07、BYDのSong Ultraなどの競合車種がすべて刷新され、かつては低価格カテゴリーだった領域に800Vプラットフォームと都市ナビゲーション支援運転を押し込んでいる。
BAIC Arcfoxの成長軌道
BAIC Arcfoxは2025年に16万1,000台を販売し、前年からほぼ倍増した。今年の1〜7月の累計納車台数は10万4,100台に達し、80.25%増加。7月だけで2万3,500台を納車し、前年比150.45%の急増となった。同ブランドは全国のディーラー網を700店舗以上に拡大し、年末までにサービス網を1,000拠点以上に拡大する計画だ。
親会社のBAIC BlueParkは上半期の販売台数が9万8,900台(47.27%増)、売上高が21.86%増の116億元となったと報告した。株主に帰属する純損失は前年の23億1,000万元から19億4,000万元に縮小し、販売台数の伸びと製品構成の改善が徐々にキャッシュバーンを減らしていることを示唆している。
市場への影響
- 業界全体の利益率圧迫:装備が充実し競争力のある価格の大型SUVがさらに15万元価格帯に参入することで、既存企業への価格圧力が強まる。すでに薄利で運営している自動車メーカーは、さらなる収益性の悪化に直面する可能性がある。
- 華為エコシステムの拡大:Qiankun ADS 5 Proを量産車に統合することで、華為の知能運転サプライヤーとしての支配的地位が強化され、パートナーネットワークに利益をもたらす一方、独立系ADAS開発者に圧力をかける。
- サプライチェーンの受益者:15万元セグメントで800Vプラットフォームと先進運転支援ハードウェアの採用が進むことで、パワー半導体、高電圧コネクタ、センサー部品の需要が支えられる。
- 統合リスク:製品密度が高まり価格競争が続く中、規模が限られブランド認知度が低い小規模EVメーカーは市場撤退リスクが高まる。
投資家向けの重要ポイント
アルファT7の発売は、中国のNEV市場の成長がますます大衆市場セグメントに集中しており、そこではプレミアム価格よりも販売台数が重要であることを浮き彫りにしている。株式投資家にとって重要な問いは、どの自動車メーカーが規模を拡大しながら利益率を維持できるかだ。BAIC BlueParkの損失縮小は営業レバレッジの改善を示唆するが、同社は依然として赤字である。800Vアーキテクチャと知能運転ハードウェアに露出するサプライヤーは、どのOEMが勝っても利益を得る立場にある。一方、競争の激化は統合の根拠を強め、規模とコスト規律が今後数年間の決定的な競争優位性となる。



