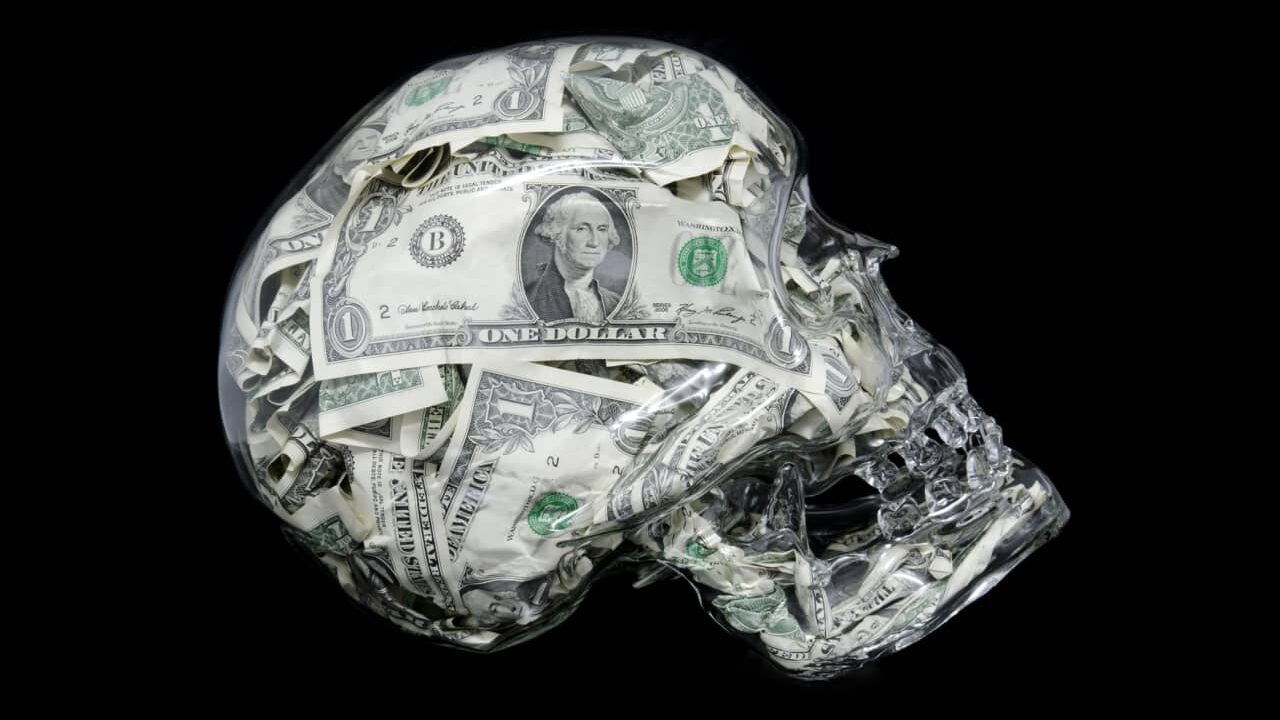
世界の基軸通貨に対するテクニカル警告
TREE NEWS 報道: 米ドルは、いわゆる「デスクロス」を形成する寸前にある。これは50日移動平均線が200日移動平均線を下回るテクニカルパターンで、歴史的にドル安が長期化する前触れとなるシグナルだ。この動きは、スコット・ベッセント財務長官が通貨に対して著しく異なる姿勢を示唆している時期と重なる。同長官は市場に対して事実上「今は私がハウスだ」と述べており、これは世界金融におけるドルの役割に対して、より介入主義的で政策主導のアプローチを示唆する表現だ。
投資家にとって、弱気なテクニカルシグナルと政策スタンスの変化が重なることは、単なる好奇心の対象ではない。これはグローバルな資産配分における潜在的なレジームチェンジであり、株式、債券、コモディティ、暗号資産、外国為替に波及効果をもたらす。
実際に何が起きているのか
デスクロスは、短期モメンタムが長期トレンドに対して決定的にネガティブに転じたときに発生する。絶対確実ではないが、このパターンは過去20年間に数回の顕著なドル下落に先行してきた。このシグナルが注目されているのは、より広範なナラティブと一致しているからだ。新政権は、国内製造業を支援し、貿易赤字を縮小し、ドル建て債務の実質負担を軽減するために、より弱いドルを容認、あるいは奨励しているように見える。
ベッセント長官の「今は私がハウスだ」という発言は、財務省が連邦準備制度の独立性や市場決定の結果に委ねるのではなく、通貨と資金調達条件を積極的に形成する用意があることを示唆している。これは、1990年代以来ワシントンでほぼ支配的だった強いドルの原則からの大きな逸脱だ。
市場への影響
株式
弱いドルは通常、海外収益がより多くのドルに換算される米国多国籍企業にとって追い風となる。大型テクノロジー、生活必需品、工業輸出企業が恩恵を受ける。新興国株式も、ドル建て債務の返済が容易になり、資本が高利回り市場に戻るため、ドル安時に上昇する傾向がある。
債券
状況はより微妙だ。ドル安はしばしばインフレ期待の上昇とイールドカーブのスティープ化と同時に起こり、長期デュレーションの米国債に圧力をかける。外国人投資家がドル資産を保有するためにより高い補償を要求し始めれば、タームプレミアムが拡大し、FRBが金利を据え置いても10年債と30年債の利回りが上昇する可能性がある。
コモディティ
ドル安は、ドル建てで価格設定されるコモディティ(原油、金、銅、農産物)に対してほぼ機械的に強気だ。特に金は、法定通貨とドルシステムへの信頼が揺らぐときに輝く傾向がある。既に数十年ぶりの高水準にある中央銀行の金購入は加速する可能性がある。
暗号資産
ビットコインやその他のデジタル資産は、歴史的にドル指数と逆相関を示してきた。持続的なドル下落は暗号資産にとって強力な追い風となり、通貨の減価と地政学的分断に対するヘッジとしてのビットコインのナラティブを強化する。弱いドルは流動性条件を改善する傾向があり、暗号資産を含むリスク資産に不釣り合いに利益をもたらす。
通貨
ユーロ、円、新興国通貨はドルに対して上昇する可能性がある。中国元の動向は貿易緊張を考慮して注視されるだろう。しかし、無秩序なドル下落は競争的な切り下げと通貨のボラティリティを引き起こし、世界市場を不安定にするリスクがある。
投資家にとってなぜ重要か
- 分散投資が復活: 弱まるドルは、国際株式、金、暗号資産を含む非ドル資産を保有する投資家に報いる。
- 政策シグナルを注視: ベッセント氏のレトリックは、財政政策と通貨政策がより密接に絡み合うことを示唆している。投資家はFRBのコミュニケーションと同じくらい財務省の声明を注意深く監視すべきだ。
- インフレリスク: 弱いドルはインフレを輸入する。これはFRBの道筋を複雑にし、金利ボラティリティを高止まりさせる可能性がある。
- ポジショニングが重要: デスクロスは遅行シグナルだ。大きな方向性の賭けをする前に、価格行動と政策のフォロー throughによる確認が不可欠だ。
主なポイント
ドルのテクニカルな状況と新政権の弱さに対する明らかな容認は、世界市場の潜在的な転換点を示している。弱いドルは一方通行のトレードではないが、株式、債券、コモディティ、暗号資産の計算を根本的に変える。投資家は、ドルがもはや世界的な不確実性の自動的な受益者ではなく、市場だけでなく政策が通貨の道筋を決める世界に備えるべきだ。



