Aave創設者、物理ハードウェアをDeFi担保に変える構想
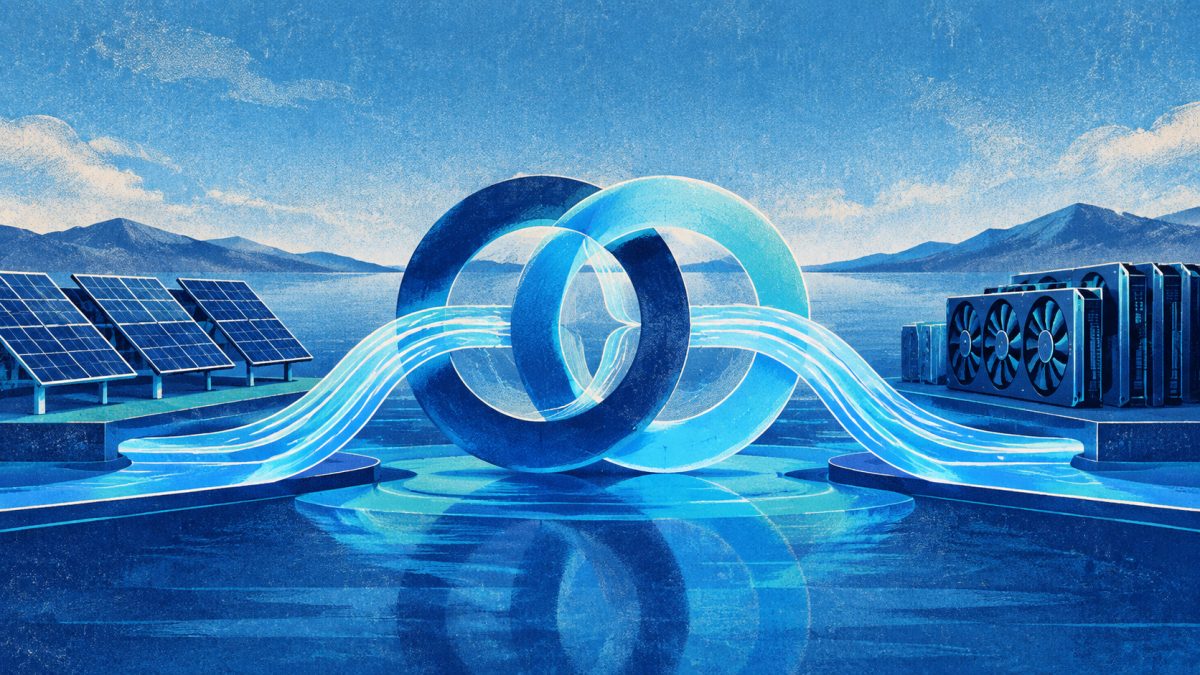
TREE NEWS 報道: Aaveの創設者Stani Kulechov氏は、このレンディングプロトコルの獲得可能市場(TAM)を、暗号資産だけでなく、オンチェーン担保として合理的に機能し得るあらゆる資産の総体で測るというビジョンを示した。公開投稿の中でKulechov氏は、Aaveの成長上限は「Addressable Collateral(アドレス可能な担保)」によって定義されるべきだと主張した。ローンを裏付ける対象となり得る資産プールが広がるほど、プロトコルの機会は大きくなるという考えだ。同氏が挙げたカテゴリーには、太陽光発電設備、GPU、その他測定可能なキャッシュフローを持つハードウェアが含まれる。
なぜハードウェア担保が突然現実味を帯びたのか
このアイデアは全く新しいものではない。DeFiは以前から、国債から不動産まで、現実世界資産(RWA)のトークン化を実験してきた。ハードウェアが異なるのは、検証可能なアウトプットとプログラム可能な収益の組み合わせだ。太陽光発電アレイは計量された電力を生み出し、GPUクラスターは課金可能なコンピュートを生み出す。どちらもオラクルが取り込めるデータストリームを生成し、引受担当者が必要とする継続的で監査可能なパフォーマンス履歴を生み出す。
Kulechov氏の枠組みは、DeFi内部の成熟した見方も反映している。レンディングの制約は決して信用需要ではなく、信頼できる担保の供給だった。暗号ネイティブの担保はボラティリティが高く、循環的だ。現実世界資産が適切にトークン化され、法的にラップされれば、そのボラティリティを平準化し、法定通貨建てのニーズを持つ借り手を呼び込める可能性がある。
難しい問題は依然として残る
- 法的強制力:太陽光発電所やGPUラックに対する担保権を複数の法域で完全に設定するのは、ERC-20を清算するよりもはるかに厄介だ。
- 評価と減価償却:ハードウェアは劣化する。GPUは新世代の出荷に伴い急速に価値を失い、ローン・トゥ・バリュー比率を複雑にする。
- 清算:物理資産の売却にはブロックではなく数週間かかる。プロトコルには、回収を信頼できるものにするためのオフチェーンパートナーと法的構造が必要だ。
- オラクルの完全性:ハードウェア、メーター、データパイプラインのすべてが証明されない限り、計量されたアウトプットは偽装され得る。
RWAナラティブにとって何を意味するか
現実世界資産セクターは、トークン化された国債がスケールできることを証明するのに2年を費やした。次の段階である、運用リスクを伴う生産的資産のトークン化は、より難しく、より興味深い。Aaveがハードウェア担保信用のごく一部であっても引き受けられるなら、これまで主にピッチデックの中にしか存在しなかったテーゼ、すなわちDeFiのレンディング市場が最終的に伝統的な設備金融やプロジェクトファイナンスと競合し得るというテーゼを実証することになる。
短期的な現実は、パーミッションレスな上場ではなく、パイロットプログラム、許可制プール、専門オリジネーターの深い関与になると予想される。しかし進む方向は明確だ。Aaveは、最大の暗号レンディングプロトコルになることではなく、ほぼあらゆる種類の担保の決済レイヤーになることを目指していると示唆している。