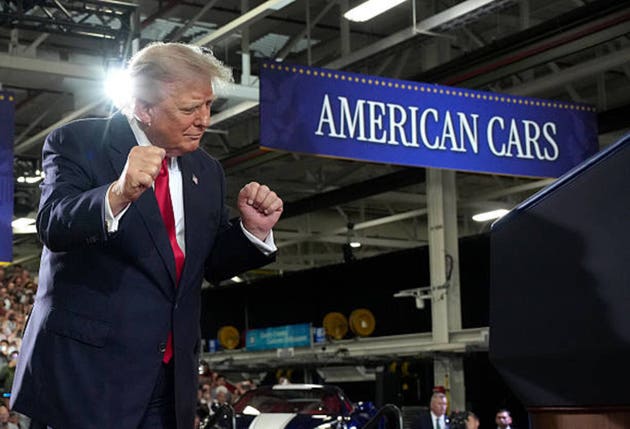
トランプ大統領、バイデン時代の燃費基準とEV義務化を撤回
TREE NEWS 報道: ドナルド・トランプ大統領は、連邦燃費基準の大規模な撤回を承認し、バイデン政権の電気自動車(EV)義務化を正式に終了させた。これは米国自動車業界にとって数十年来で最も重大な規制転換の一つとなる。この動きは、2030年まで段階的に厳格化される予定だった企業平均燃費(CAFE)目標を解体し、自動車メーカーを事実上電動化へと誘導していた規制の枠組みを撤去する。この決定は、すでに不均一なEV需要、巨額の設備投資コミットメント、中国メーカーとの激化する競争に対応している世界自動車市場のまっただ中に下される。
実際に何が変わったのか
新基準は、乗用車と小型トラックに求められる年間効率改善を緩和し、メーカーに内燃機関(ICE)車とハイブリッド車を販売する余地をより多く与える。EV義務化を終了することで、政権は連邦政策が電動化の遅れに対して自動車メーカーを罰しなくなることを示唆している。実際には、これはすべての主要自動車メーカーのコンプライアンス計算を一変させる。厳格化する規則を満たすためにEV投資を前倒ししていた企業は、まったく異なる費用便益の計算に直面する一方、ICEとハイブリッドのポートフォリオが大きい企業は相対的な優位を得る。
市場への影響
株式:自動車とクリーンエネルギー内でのローテーション
- 従来型自動車メーカーでトラックとSUVの比率が高く、EVロードマップが遅い企業は、高コストなコンプライアンスを回避し、収益性の高いICEプラットフォームの寿命を延ばせるため、短期的なマージン緩和が見込まれる可能性がある。
- EV専業メーカーは、より厳しい状況に直面する。プレミアム評価を正当化する一助となっていた規制の追い風は弱まるが、需要動向と製品サイクルが依然として支配的な要因である。
- クリーンエネルギーとバッテリーサプライチェーン(充電インフラ、リチウム、正極材メーカーを含む)は、予想よりも遅い米国の普及曲線にさらされている。
- ハイブリッド重視のメーカーは、おそらく最も明確な構造的勝者である。政策が、すでにハイブリッドへと移行している消費者の選好と一致するようになったからだ。
債券と金利
マクロ的な読み取りは控えめだが、ゼロではない。緩和された効率規則は、自動車セクター全体でのコンプライアンス主導の資本支出をわずかに減少させ、車両価格にとっては限界的に小さなディスインフレ圧力となり、短期的な設備投資にはわずかな重しとなる。いずれも連邦準備制度の反応関数を動かすほど大きくはないが、市場が中期的に緩やかな成長促進的かつ適度にインフレ的と価格設定してきた、より広範な規制緩和テーマに加わるものである。
コモディティ:原油は上昇、バッテリー金属は下落
- 原油は構造的な追い風を受ける。EV移行の鈍化は、以前にモデル化されたよりも高い長期的なガソリン需要を意味し、原油曲線の後方部分を支える。
- リチウム、コバルト、ニッケルは、米国のEV立ち上がり予測が平坦化するにつれて、需要側の逆風に直面する。バッテリーグレード材料の価格は中国の供給に敏感なままであり、さらに弱含む可能性がある。
- 天然ガスと電力はよりまちまちな見通しとなる。輸送の電動化鈍化は電力需要成長の一因を減らすが、データセンターの負荷がそのストーリーを引き続き支配している。
暗号資産:間接的だが実際のシグナル
ここに直接的な暗号資産のメカニズムはないが、政策の方向性は、デジタル資産市場が好意的と読んできたより広範な規制緩和の姿勢を強固にする。ワシントンがより軽い規制の接触を示唆するとき、リスク資産は一般的に恩恵を受ける。この撤回を推進する同じ政治的資本が、金融およびデジタル資産のルールメイキングにも注がれている。暗号資産は、それ自体のメリットというよりも、より広範な「成長志向、軽規制」ナラティブの一部として取引されると予想される。
通貨
ドルへの影響は二次的である。規制緩和と伝統的エネルギーに傾いた政策ミックスは、米国の成長期待を緩やかに支える可能性があるが、為替市場は金利差と貿易政策にはるかに注目している。統合された北米の自動車サプライチェーンと国境を越えた投資シフトの可能性を考慮すると、メキシコペソとカナダドルに注目すべきである。
投資家向けの主なポイント
- EVエクスポージャーを再評価する。電動化に対する米国の政策の追い風は実質的に弱まっている。強気シナリオが規制義務に依拠していた企業は、評価を正当化するために需要主導のストーリーを必要とする。
- ハイブリッドとICEが再び脚光を浴びる。バランスシートの柔軟性と収益性の高い従来型プラットフォームが再び利点となる。
- サプライチェーンを注視する。バッテリー材料と充電インフラは高い政策リスクを抱えている。
- 原油は予想ガソリン需要の増加から緩やかな構造的買いを受ける。
- マクロを過度に取引しない。これはまずセクターのストーリーであり、金利と為替の含意は現実的だが小さい。
より大きな視点:これは、米国の産業政策が義務付けられた電動化から消費者の選択とコストへと方向転換している明確なシグナルである。投資家はそれに応じて自動車セクターのポジションを再調整すべきであり、マクロへの波及は即時のカタリストではなく、じわじわと進むテーマとして扱うべきである。