ユーロシステムのDLT決済ハブが本番稼働へ
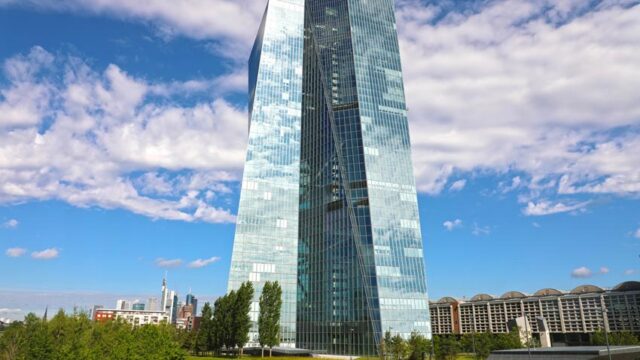
TREE NEWS 報道: 欧州中央銀行(ECB)は、ホールセール向けトークン化資産取引を中央銀行マネーで決済できる分散型台帳技術(DLT)決済プラットフォーム「Pontes」を開始した。このインフラは9月21日に本番稼働し、発行、取引、決済、カストディをスマートコントラクト自動化を備えた単一のDLTベースのワークフローに統合する。
第1陣の参加者には13行の銀行と4社のDLTオペレーターが含まれる。ドイツ銀行、サンタンデール銀行、ソシエテ・ジェネラル、欧州投資銀行が銀行側に名を連ね、クリアストリームは市場インフラプロバイダーに含まれる。ユーロシステムは2028年までの完全構築を目指している。
なぜ中央銀行マネーが重要なのか
核心となる設計上の選択は、台帳技術ではなく決済資産である。商業銀行預金やステーブルコインではなく中央銀行の負債で決済することで、Pontesはトークン化取引のホールセール部分から日中信用リスクとカウンターパーティリスクを排除する。これは、多くの民間トークン化パイロットが停滞してきたのと同じ原則である。すなわち、機関はスマートコントラクトのプログラマビリティを犠牲にすることなく、中央銀行マネーの安全性を求めているのだ。
Pontesは、2023年以来トークン化業界が問い続けてきた疑問に事実上答えている。ユーロシステムがTARGET2/T2SとDLTレールの間の橋を構築するのか、それとも民間部門に空白を埋めさせるのか。答えは今やハイブリッドである。ECBが決済のアンカーを提供し、銀行とDLTオペレーターが資産側のインフラを担う。
トークン化市場への影響
- 銀行グレードのトークン化に決済レイヤーが加わる。 トークン化債券、コマーシャルペーパー、レポは中央銀行マネーでDVP(引渡し対支払い)が可能になり、これは多くの財務部門と規制当局が求めてきた前提条件である。
- 民間ステーブルコインのホールセール向けニッチは狭まる。 機関決済に中央銀行マネーが利用可能であれば、ユーロ圏では同一ユースケースで民間ステーブルコインを使う根拠はかなり弱まる。
- DLTオペレーターが戦略的インフラになる。 クリアストリームとその同業はもはや単なるカストディアンではなく、従来のCSDとオンチェーン市場をつなぐ結合組織である。
- 他 jurisdiction への競争圧力。 ECBが実験から本番稼働へ移行する一方、米国と英国はパイロット段階にとどまり、ユーロ圏は規制されたホールセール・トークン化で先行者優位を得る。
注目すべき点
Pontesがグローバルなトークン化決済のテンプレートになるかどうかは、3つの問いが決める。第一に、取引量がパイロット取引を超えてどれだけ早く拡大するか。2028年は長い滑走路である。第二に、非ユーロ資産とクロスカレンシー決済が追加されるかどうか。これによりPontesは国内レールではなく真のグローバルハブとなる。第三に、ECBが非銀行のトークン化プラットフォームに参加を開放するかどうか。これは規制されたインフラとDeFiネイティブの発行の境界を試すことになる。
今のところ、シグナルは明確である。世界第2位の中央銀行は、トークン化ホールセール市場には公的決済マネーが必要だと判断し、自らその配管を構築している。