Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月20日
暗号資産

フランスの暗号資産従事者、自宅で家族が人質に——「レンチ攻撃」の実態

暗号資産の物理的セキュリティ盲点を露呈した住居侵入事件 TREE NEWS 報道: 暗号資産業界で働く男性、その妻、そして8歳と12歳の二人の子供が、フランスのパ=ド=カレー地域にあるヴァンダン=ル=ヴィエイユの自宅で拘束され、人質となった。犯行は4人の容疑者によって行われ、依然として逃走中である。捜査当局は、犯行の動機が暗号資産を狙ったものである可能性を明示的に検討しており、これは欧州内外で不穏なほど一般的になりつつある動機だ。 「レンチ攻撃」の急増 いわゆる「レンチ攻撃」——秘密鍵、シードフレーズ、取引所の認証情報を引き出すための物理的な強要——は、暗号資産の富が拡大するにつれて急激にエスカレートしている。ハッキングされた取引所や流出したウォレットとは異なり、これらの犯罪はセルフカストディの人間的層を標的にする。被害者は、その公的なプロフィール、オンチェーン活動、あるいはSNS投稿が多額のデジタル資産を保有していることを示唆しているために選ばれることが多い。 フランスは特にホットスポットとして浮上している。近年、暗号資産の創業者、インフルエンサー、その家族を標的とした注目度の高い誘拐や住居侵入が複数報告されている。特筆すべき事例の一つでは、大手ハードウェアウォレット企業の共同創業者が誘拐され、後に解放された。このパターンは、組織的なグループが標的をプロファイリングしており、時に取引所やデータブローカーから流出した顧客データを利用していることを示唆している。 セルフカストディが諸刃の剣である理由 業界の核心的な約束——「鍵を持たなければ、コインも持てない」——は、ユーザーがその鍵を守れることを前提としている。しかし実際には、ほとんどの個人は物理的な脅威に耐えられず、特に家族が巻き込まれた場合はなおさらだ。これは苦痛を伴うトレードオフを生む: セルフカストディはカウンターパーティリスクを排除するが、物理的リスクを保有者に集中させる。 取引所カストディは一部のリスクを第三者に移すが、プラットフォーム、規制、カウンターパーティのエクスポージャーを導入する。 マルチシグやタイムロック付き保管庫は、強要された単一の鍵の価値を減らすことができるが、ほとんどのリテールユーザーが採用しない複雑さを追加する。 業界にできること セキュリティ企業やウォレットプロバイダーは、個人のオペレーショナルセキュリティを製品機能として扱い始めている。ベストプラクティスには、デコイウォレット、強要PIN、鍵シェアの地理的分離、実世界の身元とオンチェーン保有資産を公的に結びつけることへの厳格な制限がますます含まれている。一部の取引所はデータ共有慣行を厳格化し、ユーザーが公開リーダーボードからオプトアウトできるようにしている。 一方、規制当局は物理的セキュリティに直接対処することにほとんど意欲を示しておらず、それは伝統的な金融監督の範囲外である。そのため、負担の多くは業界自体に、そして最大の脆弱性がスマートコントラクトのバグではなく玄関のノックであることに気づいていないかもしれないユーザーに残されている。 今後の道のり 暗号資産市場が成熟し資産価値が上昇するにつれ、暴力的な抽出のインセンティブは増大する。富裕層の暗号資産保有者向けに誘拐・身代金型の保険を提供する保険会社の増加、ウォレット企業がデフォルトで強要機能を構築すること、取引所が顧客データの漏洩をやめるよう求める声の高まりが予想される。ヴァンダン=ル=ヴィエイユの事件は、分散型セキュリティの議論がいかに多く交わされようとも、最も弱いリンクは依然として生身の人間であることを思い出させる。
TREE NEWS 編集部 · 2026年9月20日
暗号資産

ブロックチェーン・グローバル・サミットが上海で開幕、Plasmaの1億6000万ドル相当トークンアンロックが迫る

ブロックチェーン・グローバル・サミットが上海で開幕、Plasmaの1億6000万ドル相当トークンアンロックが迫る 第12回ブロックチェーン・グローバル・サミットが2026年9月21日〜27日の週に上海で開幕する。この週のカレンダーには、四半期で最大級の単一トークンアンロックのひとつ、Plasma(XPL)トークン約1億6000万ドル相当のベスティングも控えている。この2つのイベントが、中国での長期的なインフラ議論と、トークン市場における短期的な供給動向の間で業界の関心が分かれる一週間を形作る。 アジアのブロックチェーン野心を測るバロメーターとしての上海 上海サミットは世界のカンファレンスサーキットの定番となり、プロトコルチーム、機関投資家、政策研究者を集めている。その継続性は重要だ。中国本土は暗号資産の取引とマイニングに対して制限的な姿勢を維持しているが、ブロックチェーンインフラ、デジタル人民元の研究、エンタープライズ向け分散型台帳アプリケーションへの投資は依然として積極的に続けている。したがってこのサミットは、取引イベントというよりも、中国の開発者や企業がこの技術の進む先をどこに見ているかを示すシグナルとして機能する。サプライチェーンのトレーサビリティ、クロスボーダー決済、トークン化されたリアルワールドアセットなどがその例だ。 海外からの参加者にとって実務的な問いは、中国のエンタープライズ・ブロックチェーンの取り組みがパーミッションレスなDeFiエコシステムと収斂するのか、それとも並行する別の軌道を進み続けるのかという点だ。相互運用性や機関向けカストディに関するパネルは、その手がかりとして注視されるだろう。 Plasmaのアンロック:需要対供給の試練 Plasmaのアンロックは今週最も具体的な市場カタリストだ。約1億6000万ドル相当のXPLトークンの放出は、同資産の流通供給量のかなりの割合を占め、多くのアルトコインが以前のベスティングスケジュールをまだ消化しきれていないタイミングで到来する。この規模のアンロックは通常、受け取り側がヘッジや売却を行うため、イベント前後の数日間にスポット価格へ圧力をかける。ただし下落幅はトークンを誰が保有しているかに大きく依存し、初期投資家やチーム配分はエコシステムやトレジャリーのリザーブよりも売却されやすい傾向がある。 ここでPlasmaのポジショニングが重要になる。同プロジェクトはステーブルコイン決済と低コスト決済のためのインフラとして自らを位置づけており、ステーブルコインの取扱高が過去最高を更新する中で注目を集めてきたナラティブだ。アンロックが急激な価格崩れを伴わずに吸収されれば、傭兵的な資本ではなく真の有機的需要の存在を示唆するだろう。そうでなければ、トークン供給の拡大が常に新規需要を上回るという2026年の広範なパターンを強めることになる。 注目すべき点 サミットでの発表:上海で発表される中国企業との提携、デジタル人民元の統合、規制パイロットの拡大など。 XPLの価格と出来高:アンロック前後の72時間について、事前のポジション構築とベスティング後の吸収の証拠を注視する。 より広範なアンロックカレンダー:Plasmaだけではない。他にも9月下旬にベスティングイベントが集中するプロジェクトが複数あり、それらの合計供給がアルトコイン群の重しとなる可能性がある。 ステーブルコインフロー:Plasmaの決済重視を踏まえると、オンチェーンのステーブルコイン送金量は、トークン価格とは独立にプロジェクトの中核テーゼが traction を得ているかを示すだろう。 今後の見通し この一週間は、この市場サイクルを形作る2つの力――複雑な規制姿勢を持つ法域で着実に続く機関・エンタープライズのブロックチェーン開発と、2021〜2022年時代のベスティングスケジュールの機械的な供給圧に依然として苦しむトークン市場――を凝縮している。どちらのストーリーも7日で決着するものではない。しかし上海サミットは次の四半期のナラティブを形作り、Plasmaのアンロックは、ファンダメンタルズに対してより選別的な市場でインフラトークンが供給ショックに耐えられるかについて、即時かつ測定可能な判定を下すだろう。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

トップ50暗号資産のうち2025年10月高値を上回るのはわずか8銘柄、アルトコインラリーは深い損失を覆い隠す

アルトコインラリーは大多数の保有者にとって蜃気楼 TREE NEWS 報道: 最近の旧来型アルトコインの急騰で「アルトシーズン」の話題が再燃しているが、数字ははるかに厳しい現実を物語っている。2025年10月13日の市場の以前のピークと比較すると、トップ50資産のうち39銘柄が依然として深い下落局面にあり、平均で旧高値から30%から50%下で取引されている。7月の反発 — ARBは底値から177%上昇、ENAは132%上昇、PUMPは213%上昇 — は、これらのトークンがどれだけ下落したかを反映しており、どれだけ回復したかを示しているわけではない。 ビットコインとソラナさえ逃れられていない ビットコインは2025年10月に約126,000ドルに達した後、第4四半期末までに約90,000ドルまで下落し、2026年初頭には一時60,000ドルを下回った。その10月の基準点に対して、BTCは依然として30.69%下落、ETHは39.95%下落、SOLは48.19%下落している — つまりソラナは損益分岐点に達するだけで2倍になる必要がある。「回復したように感じる」というナラティブと実際の口座残高との間のこのギャップが、現在の市場の決定的な断絶である。 ラインを越えた8銘柄 2025年10月の水準を上回っているのは、VVV、ZEC、DRV、HYPE、NEAR、UNI、MORPHO、SKYの8銘柄のみである。極端な供給管理や単一イベントに driven されていると思われるVVV(+1,440%)とDRV(+292%)を除けば、真のブレイクアウトは共通の特徴を共有している。それはガバナンストークンを実際の価値捕捉の手段に転換したことである。 Hyperliquid(HYPE、+115.09%):取引手数料と清算収益は自動的にセカンダリーマーケットでHYPEに変換され、アシスタンスファンドを通じて永久に焼却される。出来高が増えれば増えるほど、より積極的なデフレ買いが行われる。 Uniswap(UNI、+23.99%):2025年12月にフィースイッチが有効化されて以来、すべてのフロントエンドプロトコル手数料はUNIの公開市場での買い戻しと焼却に強制的に充てられている。 Pendle(依然31.01%下):利回りとスワップ手数料の80%がPENDLEの買い戻しに充てられ、過去17回の実行サイクルのうち16回で純購入が見られ、合計約283万トークンに達した。 買い戻しを超えたナラティブの再構築 他のブレイクアウト銘柄は、製品の反復を通じて投資ケースを書き換えた。Zcash(+491.47%)はコミュニティ主導のNu7アップグレードで上昇し、約240万ZECがオンチェーン投票に参加して半減期ベースのデフレを維持し、ブロックタイムを75秒から25秒に短縮した。NEAR(+38.45%)は汎用レイヤー1スケーリングから「Confidential Intents」へと軸足を移し、9月20日までにロックされた価値が9,052万ドルを超えた機関投資家向けダークプール製品である。 示唆:チャートよりファンダメンタルズ 教訓は明快だ。実際の手数料収入と買い戻しメカニズムがなければ、旧来のトークンは終わりのないアンロックを通じて出血し続けるだろう。閉じた商業ループを持つトークンは、小売および機関投資家の取引手数料を利用してオンチェーンで自己のフロートを買い戻している。将来ビットコインの高値が到来するかもしれない — しかし、それがすべての古いアルトコインを持ち上げるわけではないことは明らかだ。投資家は愛情でトークンを保有するのではなく、ナラティブとファンダメンタルズを一緒に評価すべきである。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

PayPalとBybit、WeChat PayのQRコード対応で異なる道を進む

2つの暗号資産巨人、WeChat Payへの全く異なる2つのルート PayPalとBybitはどちらも、海外ユーザーが中国本土内のWeChat Pay QRコードで支払えるようにしようと動いているが、その基盤は根本的に異なる。PayPalの統合では、外国人ユーザーがドル担保のステーブルコインであるPYUSDに触れることなく、国内のWeChat加盟店コードをスキャンして日常的な支払いができる。一方、Bybit Payは暗号資産そのものを資金源とするQRコード決済をテストしており、対象は適格な海外ユーザーに限られ、規制上および地理的な制限も依然として受ける。 同じ到達点、2つの異なるエンジン この対比こそが物語だ。PayPalは実質的に、既存の越境決済と外国為替インフラをWeChatの巨大な加盟店ネットワークに接続しており、暗号資産(自社のPYUSDを含む)を取引フローから完全に排除している。これは意図的なコンプライアンス姿勢であり、この統合をデジタル資産商品ではなく決済・送金商品として扱っている。 Bybitは逆のアプローチを取り、暗号資産そのものを販売時点の資金源として位置づけている。これははるかに野心的であり、はるかに脆い。なぜなら、ユーザーの暗号資産が現地のルールを満たす形で変換・清算・決済されることに依存しており、中国本土はデジタル資産に触れるあらゆるものに対してそのルールを厳格に適用するからだ。 なぜWeChat Payが賞品なのか WeChat Payは単なる決済アプリではなく、数億人の中間消費者にとってのデフォルトの商業インターフェースだ。訪日旅行者、駐在員、海外加盟店にとって、中国本土の銀行口座を開設せずにWeChatのQRコードをスキャンできる能力は、中国体験における最大の摩擦点の1つを取り除く。両社はその需要を追いかけている。 PayPalの狙い: 規制リスクが低く、ステーブルコインのエクスポージャーがなく、外国為替と取引手数料から収益を得る。 Bybitの狙い: 本物の暗号資産決済のユースケースだが、適格性と管轄制約がより厳しい。 共通の制約: どちらも中国本土の居住者ではなく、条件を満たす海外ユーザーに限定されている。 これが暗号資産決済にとって意味するもの この分岐は、業界全体のより広い分裂を反映している。TradFiに近いプレイヤーは、ステーブルコインと暗号資産をエンドユーザーには見えないバックエンドの配管として扱う傾向を強めている。暗号資産ネイティブのプラットフォームは、資産そのものを支払い手段にしたいと考えている。最初のモデルは既存のコンプライアンス枠組みに適合するため、より速くスケールする。2番目はより破壊的だが、国境を越えて合法化するのは難しい。 特に、PayPalがこの統合でPYUSDを迂回する決定は示唆に富む。自社のステーブルコインを持つ企業でさえ、高度に規制された市場に参入する際には従来型の決済を選ぶ。これは、ステーブルコインが静かにデフォルトの越境決済レイヤーになるというテーゼに対する現実チェックだ。 今後の展望 3つの点に注目したい。PayPalがWeChat統合をより多くのコリドーと通貨に拡大するかどうか。Bybitの暗号資産QRパイロットが精査に耐え、狭いユーザーベースを超えてスケールするかどうか。そして、他の取引所がBybitに続いて直接的な暗号資産からQRへの支払いに参入するかどうか。もし参入すれば、勝者を決めるのは技術ではなくコンプライアンスの基準になる。今のところ、PayPalはWeChat Payへの最も安全な道は暗号資産を迂回することに賭けており、Bybitは暗号資産をまっすぐ通れることに賭けている。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

低フロート、高FDV:GSRが2,300件のトークンローンチを調査、このモデルが出血を続ける理由が明らかに

市場サイクルではなく構造的問題 TREE NEWS 報道: 暗号資産マーケットメーカーGSRの新調査は、2013年以降の主要取引所での全てのトークンローンチ——2,300件以上の上場——を対象に、低フロート・高FDVの発行モデルが一般購入者にとって構造的に損失を生むように設計されていると結論付けた。上場中央値は発行価格を3日以内に下回り、1ヶ月以内に約20〜25%下落し、90日目には約50%下落した。 この調査結果が重みを持つのは、データセットに死滅・上場廃止トークンが含まれており、ほとんどのローンチ研究を美化する生存者バイアスを回避しているからだ。 フロートはICO時代から半減 上場時の流通供給量の中央値は2017〜2018年には38〜41%だった。規制強化により資金調達がプライベートラウンドへ移り、ポイント・エアドロッププログラムが公開販売に取って代わると、この数字は2020年までに約13%へ崩壊し、その後も部分的にしか回復していない。 バリュエーションとの関係は明白だ。FDVが1,000万ドル未満でローンチしたトークンのフロート中央値は97%、5億〜10億ドルでは16%、10億ドル超ではわずか13%だった。バリュエーションが高いほどフロートは薄い——GSRはこれを偶然ではなく業界に定着した慣行だと述べている。 10億ドル規模のローンチが最悪のパフォーマンス FDVが10億ドル超でデビューしたトークンは、上場から1年後のリターン中央値が–81%だった。 フロートが20%未満の発行は同期間に約75%下落、フロート30〜50%のものは約45%下落した。 FDVが10億ドル超のローンチに割り当てた1ドルあたり、360日後には中央値で0.19ドルしか残らなかった。 メカニズムは単純で、悪意ある主体を必要としない。供給のほんの一部しか取引されないとき、 modestな需要がバリュエーション全体を押し上げ、上場価格で評価されるVC、チーム、取引所に利益をもたらす。その後アンロックが到来し、排除されていた供給がトークンの一部によって発見された価格にぶつかる。 公開市場も同じプレイブックに収斂 GSRは、これはもはや暗号資産だけの苦悩ではないと主張する。企業はより長く非公開にとどまり、インサイダーは上昇するバリュエーションで蓄積し、IPOは公開需要に対してほんの一部しか放出しない。2019年以降、IPOコホートは3年保有ベースで広範な市場をアンダーパフォームしており、最近のヴィンテージは記録上最悪の部類に入る。暗号資産版は単にアンロックが速く、開示が少ないだけだ。 より良いローンチとは GSRは単一の処方箋には抵抗するが、明確なレバーを指摘する。保有者とトレーダーの双方が勝てるように発行価格を設定すること。バリュエーションと併せて評価し、2020〜2022年の13〜20%の底を大きく上回る供給を意味ある形でフロートさせること。共同投資プラットフォーム、評判ゲート付き割り当て、公開販売、オンチェーンオークション、フェアローンチを通じて、誰がいつ参加するかを広げること。 規制の追い風も助けになるかもしれない。欧州のMiCAはすでに直接的な公開トークン提供を認めており、米国のCLARITY法案草案は上限付き小売販売を想定している。成立すれば、私的蓄積は制約ではなく選択になる。GSRは、生き残るプロジェクトは一般が勝てるように価格を設定し、真の価格発見のために十分な供給をフロートさせ、インサイダーがコミュニティと並んで——先んじてではなく——利益を得られるようにすると結論付ける。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

グレイスケールのZcash ETFが3対1の株式分割を設定、9月28日引け後に発効

グレイスケールのZcash ETFが3対1の株式分割を設定、9月28日引け後に発効 TREE NEWS 報道: グレイスケールは、同社のZcash ETF(ティッカー:ZCSH)について3対1の株式分割を実施するため、米国証券取引委員会に申請した。分割は9月28日の市場引け後に発効する。基準日時点の株主は保有する1株につき2株を追加で受け取り、ファンドの1株当たり価格は比例して下落し、発行済株式数は増加するが、各投資家の保有ポジションの総額は変わらない。 投資家にとっての株式分割の意味 3対1の分割は機械的な調整であり、ファンダメンタルズの変化ではない。仮にZCSHが分割前に30ドルで取引されていた場合、分割後は10ドル前後で取引され、株主は3倍の株式を保有することになる。ファンドの総時価総額は変わらない。主な動機はアクセスのしやすさだ。名目株価が低くなれば、整数株で買いたい個人投資家にとってETFがより身近になり、利用可能な口数が増えることで流動性の印象も改善し得る。 長らくビットコインやイーサリアムの時価総額のほんの一部で取引されてきたプライバシー重視の暗号資産、Zcashを追跡するファンドにとって、この分割はシグナルでもある。グレイスケールは、プライバシーコインを独自の暗号資産セクターとして、機関投資家や個人投資家の関心が高まる可能性を見据え、ZCSHをより広範な参加に向けて位置づけようとしているようだ。 なぜZcashなのか、なぜ今なのか Zcashは、シールド取引を提供するためにゼロ知識証明に依拠してきた、より耐久性のあるプライバシー志向資産の一つだ。プライバシーコインに対する規制当局の監視は依然として厳しく、特に取引所にKYCとAMLの管理を義務付ける法域ではなおさらだ。しかしZcashは、ゼロ知識暗号技術に対する学術界や開発者の関心の再燃からも恩恵を受けている。これはイーサリアムや他のネットワークのスケーリングとプライバシーロードマップの多くを支える同じ技術である。 株式分割は規制上の懸念を解消するものではない。しかし保有者基盤を広げることはでき、より広い保有者基盤はより resilient な取引量とタイトなスプレッドにつながり得る。ETFにとって、それこそが重要な指標である。 今後の見通し 投資家は9月28日以降、3つの点に注目すべきだ。第一に、ZCSHの平均日次出来高が増加した株式数に比例して増えるのか、それとも分割が取引活動の増加を伴わず単に株式数を増やすだけなのか。第二に、グレイスケールが同社の他の単一資産暗号資産ETFについても同様の分割を続けるかどうか。それは個人投資家に優しい価格設定という意図的な戦略を示唆することになる。第三に、プライバシーコイン商品に対するSECの姿勢が変わるかどうか。上場や開示要件のいかなる変更も、株式分割よりもはるかに大きな影響をZcashの機関投資家によるアクセスしやすさに与えるだろう。 今のところ、この分割は単純な結論を持つ技術的なイベントだ。既存の保有者はより低い価格でより多くの株式を取得し、新規購入者はより低い参入点を得て、ファンドの基盤となるZcashエクスポージャーは変わらない。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

グレースケール、ザイキャッシュETF(ZCSH)の1対3前方株式分割をSECに申請

グレースケール、ザイキャッシュETF株を1対3に分割へ TREE NEWS 報道: グレースケールは、米国証券取引委員会(SEC)に対して、ザイキャッシュETF(ティッカー:ZCSH)の1対3の前方株式分割を実施するための申請を行った。提案された条件では、9月28日の取引終了時点の株主は、保有する1株につき追加で2株を受け取り、発行済み株式数は3倍になる一方、ファンドの1株当たり純資産価値は比例して減少する。 前方分割は投資家のポジションの経済的価値を変えるものではない――各保有者は3倍の株式を3分の1の価格で保有することになる――が、この動きは通常、流動性の改善、個人投資家のアクセスに向けた1株当たり価格の引き下げ、そして原資産に対する継続的な需要への自信を示すことを目的としている。 ザイキャッシュETFの分割が重要な理由 ザイキャッシュはデジタル資産の世界で特異なニッチを占めている。機関投資家グレードのインフラと長い運用実績を持つ数少ないプライバシー重視の暗号資産の一つとして、より広範なプライバシーコインのナラティブが規制の監視下で浮き沈みする中でも、熱心な投資家層を惹きつけてきた。ZECを追跡する米国上場ETFが単に運用されているだけでなく、株式分割を行うほど自信を持っているという事実は、暗号資産ETFのラッパーの成熟を示す注目すべきデータポイントである。 アクセスのしやすさ:名目株価が低くなれば、個人投資家の間で魅力が広がり、よりきめ細かなポジション調整が可能になる。 流動性:株式数が多くなれば、ビッド・アスク・スプレッドが縮小し、流通市場の厚みが改善されることが多い。 シグナル効果:前方分割は一般的に、ファンドが持続的な資金流入を見込むか、資産価値の上昇に追随しようとする際に実施される。 業界への影響 この申請は、ETF構造がビットコインとイーサリアムを超えて広がる多様な暗号資産にとって、デフォルトの機関投資家の入り口となっていることを浮き彫りにしている。グレースケールがZCSHのようなニッチ商品を運用し、その株式構造を最適化しようとする意欲は、規制されたラッパー内でのプライバシー志向のエクスポージャーに対して持続可能な市場があると同社が見ていることを示唆している。また、原資産トークンが上昇を続ければ、他の単一資産暗号資産ETFでも同様の分割が続くかどうかという疑問も提起する。 競合他社にとって、この動きは資産選択だけでなく運用のメカニズムが暗号資産ETFプロバイダーをますます差別化していることを思い起こさせる。株式分割、手数料引き下げ、設定・解約の効率性は、競争の激しい分野において競争力を左右する手段になりつつある。 今後の見通し 承認されれば、分割は9月28日の取引終了後に発効し、翌取引日から分割調整後の基準で取引される。投資家は二つの点に注目すべきだ。低くなった株価が実際に意味のある新規資金流入を呼び込むかどうか、そしてプライバシーコインETFの分割に対するSECの対応が、プライバシー資産に対する規制当局の広範な姿勢について何らかのシグナルを示すかどうかである。円滑な実施はこのセグメントにおけるさらなる商品革新を促す可能性があり、何らかの摩擦は、なじみのあるETFの衣をまとっていてもプライバシーコインが依然として規制のグレーゾーンであるという認識を強める可能性がある。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

SlowMist、フードデリバリーアプリComeComeをiOS暗号資産ウォレットドレイナーとして警告

新たなiOSマルウェアキャンペーンが日常的アプリを通じて暗号資産ユーザーを標的に TREE NEWS 報道: ブロックチェーンセキュリティ企業SlowMistは、フードデリバリーアプリ「ComeCome」に、iPhone上の暗号資産ウォレットを汚染し資金を抜き取るよう設計された悪意あるコードが含まれているとの新たな警告を発した。この開示は、同様の攻撃手法を用いた別のアプリ「FomoPeek」に関する以前の警告に続くものである。SlowMistの創業者でCosineとして知られる人物は、iOSユーザーに対し、直ちにOSをアップデートし、公式チャネル以外からのアプリインストールには慎重を期すよう助言した。 攻撃の仕組み セキュリティ研究者によると、この手口は、改ざんされたアプリ——しばしばサイドローディング、エンタープライズ証明書、フィッシングリンクを通じて配布される——をユーザーにインストールさせ、その後、過剰な権限を要求したり、未修正のiOS脆弱性を悪用したりすることに依存している。ひとたび侵入すると、マルウェアはクリップボードデータを読み取り、ウォレットのシードフレーズを傍受し、あるいは正規のウォレットアプリに悪意あるトランザクションを注入することができる。この手法は、モバイルとデスクトップの両環境で急増している「ウォレットドレイナー」攻撃の増加する分類を反映している。 なぜモバイルが新たな最前線なのか モバイル端末は、特にメッセージング、決済、金融が融合したスーパーアプリが普及するアジアにおいて、個人暗号資産ユーザーの主要なインターフェースとなっている。その利便性が広範な攻撃面を生み出している。ハードウェア分離やブラウザ拡張機能の恩恵を受けるデスクトップウォレットとは異なり、モバイルウォレットはしばしばSNSやフードデリバリーに使われるのと同じ端末に依存しており、ソーシャルエンジニアリングがはるかに効果的になっている。攻撃者はもはや取引所を侵害する必要はなく、ユーザーが「インストール」をタップするだけでよい。 SlowMistは、既知の脆弱性を修正するための即時のiOSアップデートを推奨している。 ユーザーはサイドロードされたアプリを避け、開発者の署名を検証すべきである。 ハードウェアウォレットとパスキーは、ドレイナーに対する最も強力な防御であり続ける。 業界への影響 ComeComeの事例は、暗号資産セキュリティスタックにおける構造的弱点、すなわちエンドポイントを浮き彫りにしている。取引所がカストディシステムを強化し、オンチェーン分析が向上するにつれ、攻撃者はユーザーの端末へとシフトしている。アプリストア、エンタープライズ証明書プログラム、地域の配布チャネルはすべて潜在的な侵入経路である。ウォレットにとって、これはセキュアエンクレーブ統合、トランザクションシミュレーション、リアルタイムのフィッシング検知に対するハードルを引き上げる。 今後の展望 規制当局とプラットフォーム運営者は、特に暗号資産採用率が高い市場において、アプリ審査プロセスの厳格化を求める圧力に直面すると予想される。ウォレット開発者は、パスキー、すべての署名に対する生体認証確認、オンデバイスの脅威検知の採用を加速させる可能性が高い。一方、ユーザーは、ウォレット権限を要求するあらゆるアプリを、そうでないと証明されるまで敵対的とみなすべきである。教訓は単純である。暗号資産において、最も弱い環はしばしば手の中のスマートフォンなのである。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

悪意のあるフードデリバリーアプリ「ComeCome」、iOSポイズニング攻撃で暗号資産ウォレットを窃取か

悪意のあるiOSアプリ、「ポイズニング」攻撃で暗号資産ウォレットを標的に TREE NEWS 報道: 一見普通のフードデリバリーアプリ「ComeCome」(拜托拜托)が、iPhoneユーザーの暗号資産を侵害するために設計された悪意のあるコンポーネントを埋め込んでいる疑いで警告が出されている。SlowMist創設者のYu Xian氏によると、このアプリは以前に確認されたFomoPeekキャンペーンと同様の「ポイズニング」攻撃を展開しているようで、無害に見えるアプリがインストール後にリモートの悪意あるコードを密かにダウンロードし、インストール済みのウォレットや機密データを標的にするというものだ。 攻撃の仕組み 報告されている攻撃ベクターは、従来のApp Storeレビュープロセスを回避するため、特に陰湿である。一度インストールされると、アプリはリモート指示を受信して悪意のあるペイロードを実行し、デバイスに保存されたウォレットアプリ、シードフレーズ、秘密鍵をスキャンすることができる。この「インストール後」攻撃モデルは、当初セキュリティチェックを通過したアプリでさえ、後に武器となり得ることを意味する。 悪意のあるコードはインストール後にリモートで配信される インストール済みの暗号資産ウォレットと機密データを標的にする iPhone、iPad、Macデバイスに影響 以前に公表されたFomoPeek攻撃と類似 業界への影響 この事件は、従来のモバイルマルウェアと暗号資産を狙った窃取の収束が進んでいることを浮き彫りにしている。モバイルデバイスにおける暗号資産ウォレットの一般普及が進むにつれ、攻撃者はオンチェーンエクスプロイトからエンドポイント侵害へと戦術を移行させている。暗号資産業界にとって、これは深刻なオペレーショナルセキュリティの課題を意味する。ユーザーがシードフレーズの保管に関するあらゆるベストプラクティスを守っていても、デバイスがOSレベルで侵害されれば資金を失う可能性がある。 この攻撃は、タイムリーなOSアップデートの重要性も強調している。セキュリティ研究者は、Appleがリモートコード実行を可能にする種類の脆弱性に頻繁にパッチを当てているため、ユーザーは直ちに最新のiOSバージョンにアップデートすべきだと強調している。しかし、責任はユーザーだけにあるわけではない。ウォレット開発者は、侵害されたデバイス上でも鍵を保護するために、ハードウェアに裏打ちされたセキュアエンクレーブやより強固なサンドボックスの検討が必要になるかもしれない。 今後の展望 暗号資産の価値が高まり主流になるにつれ、モバイルベースの攻撃は激化する可能性が高い。業界はサプライチェーンおよびアプリストアレベルの脅威の増加を予期し、ウォレットプロバイダーをマルチパーティ計算(MPC)、ハードウェアウォレット、生体認証で保護された鍵保管へと促すべきである。規制当局もアプリストアのセキュリティ基準をより厳しく精査する可能性がある。現時点での直接的な結論は明白だ。ユーザーはインストール済みアプリを監査し、未知のソースを避け、ウォレットだけでなくスマートフォン自体を潜在的な攻撃対象面として扱うべきである。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

iOS暗号資産ウォレット窃取キャンペーンで配達アプリComeComeに悪意あるSDKが発見される

悪意あるSDKが配達アプリを通じてiOS暗号資産ウォレットを標的に TREE NEWS 報道: SlowMist創業者のYu Xian氏によると、ComeCome(comecome.icu)と呼ばれるフードデリバリーアプリが、iOSカーネルの脆弱性を悪用し暗号資産ウォレットの資産を窃取するために設計された悪意あるSDKを内包していることが確認された。この攻撃は、バージョン1.1~1.2に8種類の異なるiOSカーネルエクスプロイト手法を統合した悪意あるSDKが埋め込まれた、以前のFomoPeekポイズニング事件を彷彿とさせる。マルウェアはデバイスの機種とOSバージョンに基づいて攻撃ベクトルを自動選択し、影響を受ける既知のiOSバージョンはiOS 12.0~18.7および26.0~26.1に及ぶ。エクスプロイトが成功すると、iOSサンドボックスを突破してウォレットデータへのアクセスを獲得する。 攻撃の仕組みと範囲 このツールキットの高度さは、十分なリソースを持つ脅威アクターの存在を示唆している。複数のカーネルエクスプロイトを束ねることで、マルウェアはアプリのインストール以外にユーザーの操作を必要とせず、幅広いデバイスを標的にできる。Yu Xian氏は、脅威がiPhoneにとどまらずiPadやMacデバイスに及ぶ可能性があると警告し、ユーザーに最新のiOSバージョンへのアップデートと、出所不明のアプリに対する極度の警戒を促した。 本件は、一見無害なアプリを通じて暗号資産ユーザーを標的とするサプライチェーン攻撃のより広範なパターンに続くものである。配達、フィットネス、ユーティリティ系のアプリは、広範な権限を要求し、公式アプリストアへのアクセスが制限されている地域ではサードパーティストアからサイドロードまたはダウンロードされることが多いため、特に効果的な攻撃ベクトルとなる。 業界への示唆 モバイルウォレットのセキュリティ:この攻撃は、サンドボックス化されたモバイルOSであっても高度なカーネルレベルのエクスプロイトに対して無防備ではなく、モバイルウォレットがデスクトップやブラウザベースの代替手段よりも本質的に安全であるという前提に疑問を投げかけている。 アプリストア審査の隙間:主要アプリストア外で配布されたアプリにこうしたマルウェアが存在することは、サイドローディングのリスクと、サードパーティ配布チャネルの監視の難しさを浮き彫りにしている。 ユーザー行動:暗号資産保有者は日常的なアプリを通じてますます標的にされており、セキュリティ衛生はウォレット管理にとどまらず、一般的なデバイス利用全般に及ぶ必要がある。 今後の見通し ComeComeとFomoPeekの事例は、モバイルに焦点を当てた暗号資産犯罪のエスカレーションを示している。iOSとAndroidがサンドボックスを強化するにつれ、攻撃者は従来の防御を回避するカーネルレベルのエクスプロイトに投資している。クロスプラットフォームのエクスプロイトキットの増加と、モバイルOSを標的とするゼロデイ脆弱性市場の拡大が予想される。 ユーザーにとっての実践的な教訓は明白である。デバイスを速やかに更新し、サイドロードされたアプリを避け、多額の保有資産にはハードウェアウォレットの使用を検討すべきだ。業界にとっては、本件はモバイルアプリケーションの継続的なセキュリティ監査の必要性と、これらのサプライチェーンがユーザーに到達する前に断ち切るための、セキュリティ研究者、アプリストア、法執行機関の間のより大きな協力の必要性を強く示している。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

グレイスケールのZcash ETFが1対3に分割、ZEC急騰でアクセシビリティ再考を迫られる

Zcashの急騰を受け、グレイスケールが株価を引き下げへ TREE NEWS 報道: グレイスケール・インベストメンツは、Zcashに特化した上場投資信託(ETF、ティッカー:ZCSH)について、1対3の前方株式分割を実施するため、米国証券取引委員会(SEC)に申請した。分割は9月28日の取引終了後に発効する予定で、既存の保有者は1株につき2株を追加で受け取ることになる。 その理由は明快だ。過去1年間でZcashが約2,800%上昇したことで、ETFの1株あたりの価値が高くなりすぎ、小規模投資家が敬遠するようになった。グレイスケールは株式数を3倍にし、1株あたりの価格を3分の1に引き下げることで、原資産へのエクスポージャーを変えずに投資家層を拡大することを目指している。 単一資産の暗号資産ETFにとって株式分割が重要な理由 株式分割は本質的に機械的なものであり、保有者のポジションの市場価値やファンドの純資産価値(NAV)を変えるものではない。しかし、ニッチな単一資産の暗号資産ETFという文脈では、見た目の印象やアクセシビリティへの影響は現実のものである。 参入障壁の低下:名目株価が低くなることで、整数株単位で購入する個人投資家にとってファンドがより身近になる。 流動性の見た目の改善:株式数が増えることで、よりタイトなスプレッドと、よりきめ細かな注文フローが支えられる可能性がある。 シグナル効果:前方分割は、資産価格の高騰が一時的なスパイクではなく持続可能であるという発行体の自信を暗黙のうちに伝える。 この動きはまた、暗号資産ETFのパッケージ化が全体的に成熟してきていることを反映している。Zcashのような原資産トークンが並外れた上昇を見せると、発行体は高い1株あたり価格に伴う実務上の摩擦を管理しなければならない。特に、証券会社のプラットフォーム上で端株に対応した代替商品と競合する商品にとってはなおさらだ。 プライバシーコインという観点 Zcashは、プライバシーに焦点を当てた資産として、暗号資産市場で独特の位置を占めている。その劇的な上昇は、プライバシー保護技術への関心の再燃と時を同じくしている。その背景には、透明なブロックチェーンに対する規制当局の監視の強まりや、特定の投資家層の間で代替性と機密性への欲求が高まっていることが一部ある。 しかし、このテーゼは諸刃の剣でもある。プライバシーコインは歴史的に、主要取引所からの上場廃止圧力や、特に厳格なマネーロンダリング対策体制を持つ法域での規制当局の厳しい視線に直面してきた。グレイスケールがZcash商品へのアクセシビリティ拡大に前向きな姿勢を示すことは、需要がコンプライアンスリスクを上回るという計算された賭けを意味する。 次に注目すべき点 投資家は、この分割が意図した効果、すなわち取引量と株主数の測定可能な増加をもたらすかどうかを注視すべきだ。もしそうなれば、他の単一資産暗号資産ETFの発行体も、原資産トークンの価値上昇に伴って同様の動きを取ると予想される。もしそうならなければ、この出来事は、アクセシビリティが1株あたりの価格だけでは決まらないことを思い起こさせるものとなるかもしれない。 より広く見れば、Zcash ETFの軌跡は、規制されたラッパーの中で市場がプライバシー指向のデジタル資産をどう扱うかを示す先行指標となるだろう。これは、ETFの状況が拡大するにつれてますます重要になる問題である。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

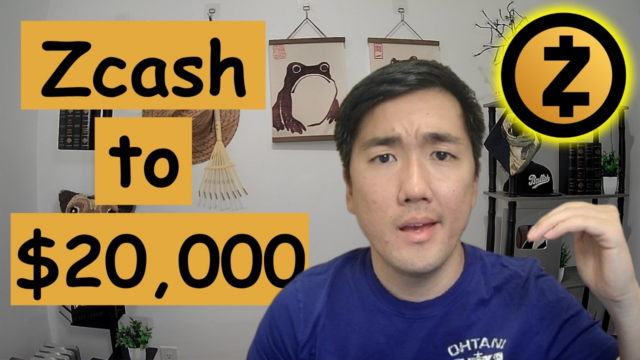
Zcashが20,000ドルに?トレーダーのTaiki Maeda氏、プライバシー資産が再評価されていると発言

「プライバシー版ビットコイン」としてのZcash — 再評価の論点 TREE NEWS 報道: HFA ResearchのYouTubeチャンネルを運営するベテラン暗号資産トレーダーのTaiki Maeda氏は今週、Zcash(ZEC)に対する強気のシナリオを公に示し、プライバシーを保護する価値保存資産が体系的に再評価されていると主張した。ZECはすでに数週間で約800ドルから1,500ドル近くまで急騰しており、Maeda氏はこの動きはまだ始まりに過ぎないと考えている。 核心的な論拠 Maeda氏の論点は、シンプルなバリュエーションギャップに基づいている。Zcashは現在、ビットコインの時価総額のわずか1.8%から1.9%を占めるに過ぎない。市場が成熟し、プライバシーがニッチな関心事ではなくプレミアム機能となるにつれて、これは10%、20%、あるいは30%へと再評価されるべきだと同氏は主張する。 弱気シナリオ:ZECがBTC時価総額の5%に到達 — BTCが100,000ドルなら約5,000ドル 強気シナリオ:BTC時価総額の20% — ZEC1枚あたり20,000ドル マニア相場のピーク:BTC時価総額の30〜50%、ただしMaeda氏は「ムーンボーイ」的な思考には警告を発している 歴史的な前例 Maeda氏は、Litecoinがビットコイン時価総額の8%でピークを付けたこと、Bitcoin Cashが10〜20%のレンジを維持したことを、アルトL1の価値保存資産が相対的に大きな評価を得られる証拠として挙げている。また、銀は金の時価総額のおよそ13%を占めており、プライバシーが獲得しうる通貨プレミアムの物理世界における類似例だと指摘する。 シールドプールの再帰性 この論点で最も説得力があるのは、Maeda氏が「再帰性」と呼ぶものだ。Zcashのシールドプール(取引がプライベートになる場所)は、大きくなるほど有用性が増す。10億ドル規模のプールで1,000万ドルを隠そうとする億万長者は自らを露出させるが、数十億ドル規模のプールなら彼らは不可視となる。価格が上がれば資本が集まり、プライバシーが深まり、さらに資本を引き寄せる。Maeda氏は「価格そのものがファンダメンタルズだ」と主張し、ビットコイン自身の再帰的な採用サイクルに直接的な類似点を見出している。 量子コンピューティングと硬直化の問題 Maeda氏はまた、Zcashをビットコインの「硬直化」に対するヘッジとして位置づけている。この意図的な保守性はBTCを変化に resistant にする一方で、量子コンピューティングの脅威に対して脆弱にもする。Zcashの開発者コミュニティはアップグレードへの意欲を示しており、より適応力のある長期的な価値保存手段となっている。 リスク管理と「次の2倍」ルール Maeda氏は出口戦略を慎重に示している。同氏はZEC/BTC時価総額比率に基づく「次の2倍」フレームワークを用いている。1%から2%は容易で、2%から4%は管理可能だが、4%から8%は難しくなる。最初の利益確定目標はBTC時価総額の3〜4%(BTCが80,000ドルなら約2,400〜3,200ドル)で、そこでレバレッジを解消し、長期キャピタルゲインのために現物を保有する計画だ。 今後の展望...

TREE NEWS 編集部 · 2026年9月20日
暗号資産

CoinW、AIミームコイン急騰を受けAINVDA無期限先物を25倍レバレッジで上場

CoinW、AIテーマのミームトークンでデリバティブ商品を拡充 TREE NEWS 報道: デジタル資産取引プラットフォームのCoinWは、人工知能、NVIDIA、オンチェーン文化を融合させたミームトークンAINVDAの無期限先物を上場し、トレーダーに最大25倍のレバレッジを提供している。マスコットが「Artificial Inu」犬であるこのトークンは、AIコンピュートの成長、GPU需要、NVIDIA関連インフラに紐づくナラティブを軸に構築されている。CoinWは、このトークンに関連して言及されるいかなる上場企業とも提携関係にないと表明した。 ミームコインとAIインフラのナラティブが出会う 今回の上場は、ミームトークンが流動性を引き寄せるために真面目なテクノロジー・ナラティブをますます借用している、より広範なトレンドを反映している。AINVDAの訴求点は、AIアクセラレータへの爆発的な需要と、NVIDIAを世界有数の企業価値を持つ企業に押し上げたデータセンター建設にある。このストーリーを犬をテーマにしたトークンで包み込むことで、プロジェクトは暗号資産文化とAIのニュースの両方を追う個人トレーダーを狙っている。 このハイブリッドなアプローチは新しいものではない。過去2年間、AIエージェント、GPUネットワーク、分散型コンピュートに言及するトークンが急増し、一部は本格的なインフラ事業へと進化した一方、他は純粋に投機的なままにとどまっている。AINVDAは明らかに後者の陣営に位置するように見え、その価値提案は機能する製品ではなくナラティブの勢いに依存している。 デリバティブは機会とリスクの両方を増幅させる 極めてボラティリティの高いミーム資産に25倍のレバレッジを提供することは、潜在的な利益と損失の両方を大幅に拡大する。ミームトークンの無期限先物は、特に流動性が薄い場合、急速な清算カスケードを経験する可能性がある。CoinW自身のリスク開示も、契約取引が元本の損失につながる可能性があることを認めている。 ボラティリティリスク:ミームトークンは数時間で二桁の変動を起こすことがあり、レバレッジポジションは特に脆弱になる。 流動性リスク:新規上場の無期限先物は注文板が薄いことが多く、スプレッドとスリッページが拡大する。 規制リスク:デリバティブへのアクセスは管轄区域によって異なり、CoinWは一部地域でサービスが利用できない可能性があると注記している。 次に注目すべき点 鍵となる問いは、AINVDAが上場直後の熱狂を超えて取引量を維持できるかどうかだ。建玉が積み上がり、AIをテーマにした投機をめぐるコミュニティが形成されれば、他のナラティブ主導のミーム資産の道をたどる可能性がある。そうでなければ、また短命な上場案件になるリスクがある。トレーダーにとって、AIブランドのミームデリバティブの登場は、この市場の一角ではファンダメンタルズではなくナラティブが短期的な値動きをしばしば左右するということを思い起こさせるものだ。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

イーサリアムの次の章:ポスト量子移行、ZK-EVM、そして発行ポリシーを巡る争い

イーサリアム財団プロトコルチームが長く論争の絶えないロードマップを描く TREE NEWS 報道: イーサリアム財団のプロトコルチームは公開AMAで、ネットワークの中核研究が向かう先を明らかにした。ポスト量子移行、アカウント抽象化、ZK-EVM統合、プライバシー、形式検証、ファイナリティ改善を網羅している。チームは、これらのワークストリームが成熟度の大きく異なる段階にあることを率直に認めた。研究プロトタイプもあれば、メインネットに触れる前に広範なセキュリティレビュー、エンジニアリング統合、エコシステム全体の移行を必要とするものもある。 技術アジェンダが実際に意味するもの 主要項目は漸進的なアップグレードではなく、イーサリアムが5年から10年後にどこにあるべきかへの構造的な賭けだ。 ポスト量子移行:防御的な動き。イーサリアムの署名スキームは量子安全ではなく、アカウントとバリデータの移行は複数年にわたる調整問題だ。今から研究を始めるのは賢明だが、難しいのはどの暗号標準を採用するか、既存ウォレットを壊さないようにする方法についてのコンセンサスだ。 アカウント抽象化:ERC-4337を通じてすでに部分的に稼働しているが、完全なプロトコルレベルの抽象化はウォレットUX、ガス支払い、鍵管理を再形成し、ひいては開発者がイーサリアム上で構築する方法を変えるだろう。 ZK-EVM:スケーリングと検証可能性にとって最も重要なもの。実運用グレードのZK-EVMはノードが実行を安価に検証できるようにし、L1ブロック検証とL2相互運用性を変える可能性がある。 プライバシーと形式検証:どちらもその重要性に比して資金が不足している。特に形式検証は遅く、高コストで、人材を引きつけるのが難しい。 ファイナリティ最適化:より高速で堅牢なファイナリティは、取引所、ブリッジ、機関決済にとって重要であり、イーサリアムの現在のファイナリティウィンドウは実際の制約となっている。 発行議論こそが真の断層線 技術ロードマップは金融政策よりも論争を生みにくいが、AMAではETHの発行とステーキングインセンティブを巡る明確な意見の相違が浮かび上がった。発行を減らせばETHの希少性ナラティブは強まるがバリデータを追い出すリスクがある。発行を増やすか据え置けばセキュリティ予算は守られるが、ステーキング報酬がホルダーを希薄化させるという批判を招く。これは技術的な問題ではなく、ガバナンスと政治の問題であり、財団だけでは解決できない。 組織的シグナルも重要 議論は財団の新しい組織構造と複数チームの協業モデルにも及んだ。EFがプロトコル研究、クライアントチーム、より広いコミュニティをどう調整するかが、これらの野心的なワークストリームが予測可能なタイムラインで出荷されるかを決める。歴史的に、イーサリアムの分散型開発はレジリエンスの強みであり、締め切りの弱みでもあった。 今後の見通し 投資家とビルダーはこのAMAを方向性のシグナルとして読むべきで、スケジュールとしてではない。これらの項目はいずれも差し迫ったメインネット変更ではない。実用的な短期のポイント:アカウント抽象化はアプリケーション層を通じて進み続け、ZK-EVMの進展は四半期ではなく年単位で測られ、発行議論は繰り返しガバナンスの火種になるだろう。イーサリアムの次の段階は単一のアップグレードというより、断片化した研究とガバナンスの仕組みが一貫した複数年の計画を実行できるかどうかにある。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

Multicoin CapitalのTushar Jain氏、暗号資産のセンチメントは過熱気味と警告、優良資産の保有を促す

Multicoin CapitalのTushar Jain氏、暗号資産のセンチメントは過熱気味と警告、優良資産の保有を促す TREE NEWS 報道: Multicoin Capitalの創業者兼CIOであるTushar Jain氏は9月20日、暗号資産市場のセンチメントに陶酔的な兆候が見られ、調整や長期にわたるレンジ相場も排除できないと述べた。市場と共有された投稿の中でJain氏は、投資家に対して冷静さを保ち、過度な取引を避け、優良資産の保有に集中することで投資テーゼが自然に実を結ぶようにすべきだと助言し、短期的な高値と安値をすべて捉えようとすることに警鐘を鳴らした。 この警告が重要な理由 Jain氏のコメントは、デジタル資産全体でリスク選好が高まっているタイミングで発表された。主要な無期限先物取引所のファンディングレートは数週間にわたりプラスに傾き、未決済建玉は増加し、ミームコインや高ベータのアルトコインへの個人投資家の資金流入も加速している。歴史的に、こうした状況は長期的なトレンドが維持されている場合でも、急激なデレバレッジイベントの前触れとなってきた。 Multicoin Capitalは、Solana、Helium、その他のインフラ関連への早期投資で知られる、このセクターで最も注目されるベンチャー兼ヘッジファンドの一つである。同社のリーダーシップがポジショニングについて語るとき、市場は耳を傾ける傾向がある。それは、ファンドが完璧なタイミングを持っているからではなく、そのフレームワークが短期的な値動きよりも構造的な採用を重視しているからだ。 「何もしない」ことの合理性 Jain氏の助言は本質的に、規律を求める呼びかけである。暗号資産では、取引コスト、スリッページ、税金、感情的な意思決定により、頻繁な取引はしばしばリターンを侵食する。過去1年間にすべてのナラティブ——AIトークン、リステーキング、RWA、ミーム——に乗り換えた投資家は、実際の利用と収益を持つ資産に集中したポートフォリオの方がアウトパフォームしていたかもしれないと気づく可能性がある。 量より質: 持続的な手数料収入、活発な開発者活動、明確なトークンユーティリティを持つプロトコルは、ナラティブ主導のトークンよりも下落局面を生き残る傾向がある。 過熱市場でのレバレッジ回避: プラスのファンディングと混雑したポジショニングは、センチメントが反転した際に下落幅を増幅させる。 テーゼを育てる: 構造的トレンド——ステーブルコイン決済、トークン化国債、オンチェーン信用——は数日ではなく数四半期かけて展開する。 将来を見据えた視点 Jain氏が正しければ、今後数週間は市場全体のコンビクションを試すような淘汰が起こる可能性がある。強気相場における調整は正常であり、しばしば健全で、過剰なレバレッジを洗い流し、バリュエーションをファンダメンタルズに再び結びつける。長期保有者にとってより重要な問いは、10〜20%の下落が来るかどうかではなく、保有資産が次のサイクルでも依然として関連性を持つかどうかである。 この枠組みはバーベル戦略を示唆する。深い流動性を持つ大型資産のコアポジションと、実際の問題を解決するインフラへの選択的なサイズのベットを組み合わせる。ETF、トークン化ファンド、ステーブルコイン法制を通じた機関投資家の採用が成熟し続けるにつれ、市場の重心は測定可能なキャッシュフローとコンプライアンスに配慮した設計を持つ資産へさらに移行する可能性が高い。そのシフトに備え、あらゆるヘッドラインで取引したい衝動に抗う投資家が、次の上昇局面を捉えるのに最適な立場にあるかもしれない。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

ビットコインの30日圧縮率が93.9%に達し、価格は年間移動平均線と攻防

ビットコインのボラティリティ圧縮が極限水準に到達 TREE NEWS 報道: CryptoQuantのアナリスト、Axel Adler Jr.氏は、ビットコインの市場構造における注目すべき変化を指摘した。30日圧縮指標が93.9%まで再上昇し、極端な範囲に入っている。これは現在の弱気相場局面が始まって以来、このパターンが現れたのはわずか4回目であり、価格動向がより狭いレンジに収束しつつあり、短期的な方向性に重大な影響を及ぼす可能性を示唆している。 今回が異なる理由 この局面を過去の圧縮イベントと区別するのは、それを取り巻く文脈である。過去20日間にわたり、ビットコインは年間移動平均線を繰り返し試したが、その上に持続的な位置を確立することはできなかった。この重要なテクニカル水準での持続的な失敗は、ボラティリティ圧縮が主要なレジスタンス水準で直接強まっていることを示しており、歴史的に決定的なブレイクアウトまたはブレイクダウンに先行するセットアップである。 圧縮指標は、特定の期間にわたって価格動向がどれほど密集しているかを測定する。値が90%以上の範囲に近づくと、通常、市場参加者が均衡状態にあり、買い手と売り手が互角であることを示す。そのような均衡が無期限に続くことはまれであり、それはボラティリティの拡大を通じて解消され、しばしば急激な方向性のある動きを伴う。 市場への影響 方向性の解決が迫る:極端な圧縮値は歴史的に大きな価格変動に先行してきた。つまり、トレーダーはレンジ内取引の継続ではなく、ブレイクアウトまたはブレイクダウンに備えるべきである。 年間移動平均線が主戦場:ビットコインがこの水準の上を維持できないことは、売り手がより高い価格で依然として活発であることを示唆するが、繰り返しの試しは時間とともにレジスタンスを消耗させる。 ポジションリスクが上昇:圧縮された市場では、両側でレバレッジが積み上がり、最終的な動きが反対方向への連鎖的な清算を引き起こす可能性がある。 次に注目すべきこと 重要な問題は、ビットコインが最終的に年間移動平均線を回復し、維持できるかどうかである。その水準を出来高の拡大を伴って確認的に上抜ければ、圧縮の強気な解決が裏付けられる。逆に、価格を直近の安値に向けて押し戻す拒否は、弱気相場の構造が依然として intact であることを示唆する可能性がある。 マクロ環境はおそらく補助的な役割を果たすだろう。流動性の期待、金利シグナル、そして暗号資産および伝統的市場全体にわたるより広範なリスク選好はすべて、この圧縮が上振れまたは下振れのどちらに解決するかに影響を与える。今のところ、市場は息を潜めている——そして歴史は、それが長くは続かないことを示唆している。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

Linera、コミュニティ資金調達の失敗で事業停止:スターL1の崩壊はパブリックチェーンの生存フェーズを象徴

Linera、コミュニティ資金調達が目標に届かず突然の事業停止 かつてアンドリーセン・ホロウィッツ(a16z)の支援を受けて注目を集めたレイヤー1ブロックチェーン、Lineraが事業停止を発表した。コミュニティ資金調達ラウンドで最低目標額を確保できず、開発を継続するための十分な資金を失った。長年にわたる期待と、3年間テストネット活動に尽力した「エアドロップファーマー」と呼ばれる忠実な支持者たちがいたにもかかわらず、メインネットはローンチされなかった。チームは事業の縮小を認め、次世代の高性能ブロックチェーンの主要プレイヤーになると広く期待されていたプロジェクトにとって、劇的な逆転となった。 パブリックチェーンにとっての「easy money」の終焉 Lineraの消滅は孤立した出来事ではなく、ブロックチェーン業界におけるより広範な変化の症状である。2021~2022年の強気相場では、ベンチャーキャピタルがレイヤー1プロジェクトに数十億ドルを注ぎ込み、しばしば実際の製品がないまま何年もチームを資金援助した。その時代は終わった。トークン価格が低迷し、ベンチャー資金の選別が厳しくなる中、パブリックチェーンは今や実際の利用、収益、持続可能性への道筋を示さなければならない。Lineraが自らのコミュニティ——まさに支援するよう動機付けられていたユーザーたち——から資金を調達できなかったことは、厳しい新たな現実を浮き彫りにしている。トークン市場が協力的でなければ、トップクラスのVCの支援でさえ生存を保証できないのだ。 エアドロップファーマーは手ぶらで取り残される 3年間テストネットのタスクをこなし、ノードを運営し、有利なエアドロップを期待してフィードバックを提供してきた数千人のユーザーにとって、この停止は努力が何も生まなかったことを意味する。この結果は、ユーザーがローンチ前のプロジェクトに時間とリソースを投資する「エアドロップファーミング」モデルへの信頼を損なう可能性が高い。より多くのプロジェクトが成果を出せずに失敗するにつれ、個人参加者はより慎重になり、コミットする前に明確なトークノミクスとタイムラインを求めるようになるかもしれない。その波及効果は、正当なプロジェクトが初期のコミュニティ支援を集めることを難しくする可能性がある。 広範な暗号資産市場にとっての意味 Lineraの失敗は、レイヤー1とレイヤー2ネットワーク間の競争激化を浮き彫りにしている。イーサリアム、ソラナ、そしていくつかの他のチェーンが開発者の関心と流動性を支配する中、新規参入者は関連性を巡る過酷な戦いに直面している。取引手数料、ステーキング、エコシステム助成金を通じて持続可能な収益を生み出す能力が、今や重要な差別化要因である。トークンの値上がりとVC補助金だけに依存するプロジェクトは、次の市場サイクルを生き残れる可能性は低い。投資家にとっての教訓は明白だ。技術だけでは十分ではなく、経済的実行可能性が最重要なのだ。 今後の見通し:統合の進行 今後数か月、パブリックブロックチェーン領域ではさらなる統合が見られる可能性が高い。小規模で資金不足のチェーンは、合併、方向転換、あるいは完全な停止を余儀なくされるかもしれない。一方、強力な開発者コミュニティと実際の利用を持つ確立されたネットワークは、資本と人材を引き付け続けるだろう。Lineraの静かな撤退は教訓的な物語として機能する。誇大広告よりも実質を評価する市場では、a16zの支援でさえ、自らの経済的生命線を確保できないプロジェクトを救うことはできないのだ。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

MoneyGramがステーブルコインカードに賭ける理由:送金大手が日常決済を争う背景

MoneyGramのステーブルコインカードがコロンビアに上陸 MoneyGramはコロンビアで「MoneyGram Card」を開始した。ステーブルコイン残高で資金供給されるVisaカードである。この製品はUSDCへの対応とともにデビューし、ユーザーはMoneyGramアプリ内でドル建て残高を保有し、Visa加盟店で利用でき、さらにMoneyGramの代理店ネットワークを通じて現地通貨を引き出すこともできる。表面上は、送金会社がカード製品を追加したように見える。しかし、MoneyGramの5年にわたるブロックチェーン構築の歩みと照らし合わせると、これはチェーンの最終リンクのように読める。すなわち、現金の入出金、ウォレット、ステーブルコイン、そして今やカード決済である。 コリドーからエコシステムへ 送金は常に一方通行の流れだった。資金が到着すると即座に現金化される。MoneyGramの戦略は今、その価値を自社のレール内に留めようとしている。ユーザーにUSDCを保有させることで、同社はこれまで得られなかった浮動残高と取引データを捕捉し、Visaカードを発行することで、単発の国境を越える瞬間ではなく、日常の商取引に自らを組み込む。この転換が重要なのは、カードのインターチェンジとウォレットの経済性は継続的である一方、送金手数料は断続的で、絶え間ない規制と競争の圧力にさらされているからだ。 なぜステーブルコイン、なぜ今 ステーブルコイン決済は、国境を越えてドルを移動する最も安価な方法となり、米国、EU、ラテンアメリカの規制当局はこれらの手段の使用方法を徐々に明確にしている。MoneyGramだけではない。Western Union、PayPal、そして一連のフィンテックスタートアップなどの競合も、ドルトークンを実験している。競争上の問題は、もはやステーブルコインが決済に触れるかどうかではなく、支出時点で顧客関係を誰が所有するかである。USDCに裏付けられたVisaカードにより、MoneyGramはユーザーにブロックチェーンを理解するよう求めることなく、彼らが既にいる場所で会うことができる。 含意と未解決の問い 銀行類似のスタック: MoneyGramは、カストディ、FX、カード発行という軽量ネオバンクの構成要素を、ステーブルコインのレール上に組み立てている。 規制上のエクスポージャー: 顧客のドル残高を保有することは、特に複数の管轄区域にまたがる場合、ライセンス、準備金管理、消費者保護に関する監視を招く。 利回り圧力: ユーザーが他の場所でステーブルコイン残高から利回りを得られるなら、MoneyGramは経済性のどれだけを共有するかを決めなければならない。 コロンビアでの開始はテストケースである。もし成功すれば、このモデルは送金コリドーが最も深く、銀行アクセスが最も薄いラテンアメリカ、アフリカ、アジアに広がると予想される。より大きな賞品はカード自体ではなく、習慣である。月に一度到着するお金を、MoneyGram自身のネットワーク上で使われ、保存され、再利用されるお金に変えることだ。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

BNBチェーンが2億ドルの出来高でミーム取引を制す、$CNPYが9490万ドルで首位

BNBチェーンがミーム市場の王座を獲得 BNBチェーンは24時間のミームトークン取引量で約2億ドルを処理し、このセクターの他のすべてのネットワークを上回った。際立ったパフォーマーは$CNPYで、単独で9490万ドルの売買高を占め、この期間におけるチェーン上の支配的なミーム資産としての地位を確固たるものにした。 Robinhoodのオンチェーン取引所とSolanaが僅差で続き、3つのエコシステム間での投機的フローの獲得競争は激しいままだ。このローテーションは、手数料体系、インセンティブプログラム、バイラルなコミュニティの勢いに応じて、ミーム流動性がチェーン間をいかに迅速に移動するかを反映している。 このローテーションが重要な理由 ミームトークンは、辺境の珍品からオンチェーン活動の測定可能なシェアへと進化した。単一のチェーンが1日あたり2億ドルのミーム出来高を獲得することは、小売トレーダーがそのネットワークを高リスク・高回転の賭けの主要な場として扱っていることを示す。この集中には二次的効果がある: 手数料収益:持続的なミーム出来高は、バリデータとステーカーのガスおよび優先手数料収入を直接押し上げる。 流動性の厚み:DEXとマーケットメイカーは出来高がある場所に資本を配分し、オーダーブックを厚くしスリッページを減らす。 開発者の注目:ローンチパッド、ボット、分析ツールが流れを追い、勝者チェーンのエコシステムを強化する。 Ponsの拡大とAIナラティブ 2つのテーマ的ドライバーが活動を増幅している。第一に、Ponsの拡大がミームクリエイターとトレーダーが利用できるインフラを広げ、新トークンの立ち上げと取引の摩擦を減らしている。第二に、AIナラティブがミーム市場に浸透し続けており、人工知能をテーマにしたトークンが並外れた注目を集めている。この誇大広告サイクルの融合 — AIとミーム — は、現在の市場構造を定義する特徴である。 この組み合わせは強力だが脆い。AIをテーマにしたミームトークンは、実際のAIインフラとの機能的なつながりを欠くことが多く、その評価はキャッシュフローや使用量ではなく、ほぼ完全にナラティブとコミュニティの信念に依存している。 台帳のリスク面 ミーム市場を儲かるものにするのと同じ力学が、それらを危険にしている。ホットスポットは数時間で交代し、流動性は到来するのと同じ速さで消え去り、トークンはしばしば1セッションで30〜50%動く。$CNPYスタイルの勢いを追うトレーダーは、ミーム取引の古典的な非対称性に直面する:上振れは宣伝され、下振れは静かに実現する。 一握りのティッカーへの出来高の集中は、操作の懸念も高める。薄い浮動株、協調的なソーシャルキャンペーン、自動スナイピングボットは、有機的な需要の幻想を生み出す可能性がある。 今後の見通し ミームフローを巡るチェーンレベルの競争は激化すると予想される。BNBチェーンが一度きりの急騰ではなく持続的な出来高でリードを維持できれば、小売取引のハブとしての立場を強化する。一方で、AIナラティブが真のオンチェーン効用へと成熟するのか、それとも投機的トークンに貼られたラベルに留まるのかを注視すべきだ。今のところ、市場はファンダメンタルズよりもスピードとナラティブを評価している — 歴史的に突然終わるレジームである。参加者は独自の調査を行い、それに応じてポジションを調整すべきだ。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

Bybit CEOベン・ジョウ氏:市場は底を打った、AIエージェントとRWAが暗号資産の次の段階を定義する

市場の底打ちとAIという触媒 TREE NEWS 報道: Bybit CEOのベン・ジョウ氏は、個人投資家の熱意が約30%冷め込む中でも、暗号資産市場はすでに底を打ち、回復傾向にあると考えている。同氏の見解では、人工知能は業界の次なる主要な触媒となり得る――一時的なナラティブとしてではなく、暗号資産の使われ方における構造的な変化として。 AIエージェントは暗号資産のレール上で動く ジョウ氏の中心的なテーゼは、AIエージェントがお金を基盤レイヤーとして動作し、自動取引と決済を可能にするというものだ。このモデルでは、暗号資産はAIのための基盤的な金融インフラとなる――従来の銀行の営業時間、国境、仲介業者といった摩擦なしに、機械がネイティブに利用できる決済および価値移転のレイヤーである。 この捉え方が重要なのは、暗号資産の可処分市場を再定義するからだ。自律型エージェントが継続的に取引を行うなら、プログラマブルで許可不要のお金が必要になる。すでに決済に最適化されているステーブルコインが自然な選択肢であり、ブロックチェーンネットワークはエージェント間の商取引に必要な監査可能性とコンポーザビリティを提供する。 RWA:TradFiの守りと攻め 現実世界資産(RWA)について、ジョウ氏はトークン化を、伝統的金融資産をオンチェーンに取り込み、世界中に流通させる手段として挙げる。銀行が参入している理由は2つある。非仲介化に対する防御と、構造的トレンドを逃すことへの恐れだ。トークン化された国債、ファンド、信用商品は、機関がコンプライアンス管理を維持しながら新たな流動性プールに到達することを可能にする。 この収束は一方通行ではない。DeFiプロトコルは利回りを生む規制された担保へのアクセスを得て、TradFiは24時間365日の決済と分割所有を得る。摩擦点は依然として規制の明確さだが、進む方向は明確だ。 2030年の見通し 2030年に向けて、ジョウ氏は暗号資産が地理的な障壁を侵食し、資産へのグローバルなアクセスを拡大すると予想する。同氏は、短期的なボラティリティにもかかわらず、ビットコインはますます価値保存手段として機能するようになり、ステーブルコインが決済を支配すると主張する。締めくくりのメッセージは実践的だ――参加するのに遅すぎることは決してない。 主な示唆 個人は冷め、機関は温まる:個人投資家の熱意が30%低下したことは、より健全で反射的な動きの少ない市場を示しているかもしれない。 需要ドライバーとしてのAI:エージェント型商取引は、ステーブルコインとオンチェーン決済に対する持続的で機械ネイティブな需要を生み出す可能性がある。 橋渡しとしてのRWA:トークン化はTradFiとDeFiの収束に向けた最も信頼できる道であり、銀行はもはや傍観者ではなく参加者となっている。 ビットコイン対ステーブルコイン:機能的な役割分担が生まれつつある――BTCは価値保存、ステーブルコインは取引のために。 暗号資産の次の段階は、投機よりもむしろ、AIとグローバル金融の双方にとって静かな配管となることにあるかもしれない。

TREE NEWS 編集部 · 2026年9月20日
取材依頼 ご意見