Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月15日
暗号資産

Solana現物ETFに1100万ドル流入、ステーキング商品が機関投資家需要を牽引

ステーキングラッパーの普及でSolana ETFの流入が継続 TREE NEWS 報道: 米国上場のSolana現物上場投資信託(ETF)は9月14日、合計で純流入1100万6000ドルを記録し、第5位の暗号資産への機関投資家資金の安定した流れが続いていることを示した。流入はステーキング利回りを現物エクスポージャーと組み合わせた商品に集中しており、この構造はSolana ETF群の特徴となっている。 BitwiseとGrayscaleが取引を支配 Bitwise Solana Staking ETF(BSOL)が710万ドルの純設定でその日をリードし、累計純流入は10億3800万ドルに達した。GrayscaleのSolana Trust(GSOL)が390万6000ドルで続き、生涯合計は1億3800万ドルとなった。この2つのビークルがその日の純活動のほぼ全てを占め、Solana ETF市場がいかに上位集中型であるかを浮き彫りにした。 ステーキングが計算を変える理由 原資産を受動的に保有する現物ビットコインETFとは異なり、複数のSolana商品はステーキング報酬を株主に還元する。現在Solanaネットワークで中一桁台のこの利回りは、キャリーに似たリターンを生み出し、特にカストディ、コンプライアンス、運用上の制約から自らオンチェーンでステーキングできない機関投資家にとって、SOLを直接保有するよりもラッパーを魅力的にする可能性がある。 差別化要因としての利回り:ステーキング対応ETFは、純粋な現物商品にはないリターン源を提供する。 集中リスク:2社の運用会社が流入の大半を占めており、市場リーダー以外の深みが限られていることを示唆する。 機関投資家の入口:登録されたビークルは、ウォレットやバリデータに触れることなくアロケーターにエクスポージャーを提供する。 シグナルの読み方 1日あたり約1100万ドルの流入は絶対額では控えめだが、規模よりも持続性が重要だ。ETFチャネルからの安定した買いは流動供給を吸収し、取引所で利用可能なフリーフロートを減少させる。これは歴史的に、ETF所有が集中した資産の上昇局面を増幅させてきた。ビットコインやイーサリアムよりもはるかに小さいフリーフロートで取引されるSolanaにとって、中規模の設定でも限界的な影響は大きくなり得る。 今後の道筋 次の試練は、流入が運用会社全体に広がるか、2強レースにとどまるかである。より広い選択肢は流動性を深め、スプレッドを縮め、大規模アロケーターにとって商品をより使いやすくする。一方、ETFラッパー内でのステーキングの規制上の扱いは依然として未解決の課題であり、ステーキング報酬の分類方法が変われば、一夜にして商品の経済性が再形成される可能性がある。現時点で、テープからのメッセージは明確だ。機関投資家はSolanaエクスポージャーを求め、ますます利回り付きでそれを求めている。
TREE NEWS 編集部 · 2026年9月15日
暗号資産

投資家の110万ドル暗号資産損失がデジタル資産におけるデューデリジェンスの失敗を浮き彫りに

暗号資産投資における信頼と検証の教訓 TREE NEWS 報道: ニューヨークの大手投資銀行のエグゼクティブ・バイスプレジデントの推薦に従って、ある投資家が暗号資産プラットフォームに110万ドルを投入したが、今では全額が消えたのではないかと疑問を抱いている。投資家が述べた期待「私の総残高は2000万ドルになるはずだ」は、規制されていないデジタル資産の世界で、約束されたリターンと実際の結果との間に生じた痛ましいギャップを浮き彫りにしている。 何が起きたのか この事例は、著名人の推薦とウォール街とのつながりによる暗黙の信頼性を通じて資本を集めたとされるプラットフォームを中心としている。公に身元が明らかにされていないこの投資家は、推薦がニューヨークの著名な銀行の上級幹部から来たと主張している。その推薦が公式なものだったのか、非公式なものだったのか、あるいは誤って伝えられたのかは不明だが、結果は厳然としている。プラットフォームは現在、資金を返還できないか、返還する意思がないように見え、投資家は全額損失の可能性に直面している。 このシナリオは孤立したものではない。過去数年間、正当なものもあればそうでないものも含め、多くの暗号資産プラットフォームが伝統的金融とのつながりをマーケティングのてことして利用してきた。そうしたプラットフォームが崩壊したり出金を凍結したりすると、個人投資家も富裕層投資家も同様に、ほとんど救済手段を持たないことが多い。 市場への影響 これは個別の事例ではあるが、暗号資産市場全体へのより広いシグナルを含んでいる: 信頼の欠如: このような話は中央集権型暗号資産仲介業者への懐疑を強め、資本を規制された投資手段(現物ビットコインETFや完全に監査されたDeFiプロトコルなど)へと向かわせる可能性がある。 規制圧力: 推薦やプラットフォームの支払能力に関する明確な開示要件を求める声が再び高まることが予想される。SECや州の規制当局は、より厳格な監督を正当化するためにこうした事例を引用するかもしれない。 伝染リスク: 問題のプラットフォームがより大きなカウンターパーティと関連している場合、融資デスク、マーケットメイカー、またはエクスポージャーを持つ取引所に波及効果が及ぶ可能性がある。 暗号資産のセンチメント: 複数の高プロファイルな破綻の後ですでに脆弱になっている個人投資家のセンチメントは、特にこの話がソーシャルメディアや伝統的金融ニュースで話題になれば、さらに弱まる可能性がある。 投資家にとってなぜ重要か 核心的な教訓は、暗号資産が本質的に詐欺的であるということではなく、検証されていない信頼は高くつくということだ。尊敬される人物からの推薦は、独立したデューデリジェンスの代わりにはならない。投資家は次のように問うべきである: プラットフォームは関連する規制当局に登録されているか? 準備金は信頼できる第三者によって監査されているか? 出金条件は透明で、実際に試されているか? 約束されたリターンは数学的に妥当か? 110万ドルを2000万ドルに変えるという約束は、約1,700%のリターンを意味する。これはどの資産クラスでも危険信号であり、ましてや暗号資産のように変動性の高いものではなおさらだ。このような期待は、極端なリスクか、完全な詐欺のどちらかを示すことが多い。 主なポイント 伝統的金融の人物による推薦は、暗号資産における安全性を保証するものではない。 規制の空白は、中央集権型プラットフォームの投資家にとって依然として主要なリスクである。 デューデリジェンス(オンチェーン検証、監査、法的管轄)は不可欠である。 この事例は、より厳格な暗号資産の開示と執行を求める声に勢いを加えると予想される。...

TREE NEWS 編集部 · 2026年9月15日
暗号資産

暗号資産の清算が24時間で2億1400万ドルに達し、売り込まれる中でロングが打撃を受ける

市場全体のデレバレッジで2億1400万ドルのポジションが消失 TREE NEWS 報道: CoinGlassのデータによると、過去24時間で約2億1400万ドル相当の暗号資産先物ポジションが清算され、ロングトレーダーが損害の大部分を被った。ロングの清算額は1億2600万ドルで、ショートの8762万ドルを上回り、7万9173の個別アカウントが消滅した。単一の最大清算は、Aster取引所で発生した314万ドルのBTCUSDTポジションだった。 ビットコインとイーサが痛手を主導 ビットコインは約5250万ドルの清算を占め、ロングの1657万ドルとショートの3593万ドルに分かれた。これは一方向のフラッシュではなく、両面のボラティリティを示唆する異例の偏りだ。イーサが3660万ドルで続き、うち2217万ドルがロングだった。ソラナとXRPはそれぞれ679万ドルと505万ドルと比較的控えめな数字だった一方、Zcashは1158万ドルの清算で際立ち、ミッドキャップ資産としては過大な数字となった。 シグナルの読み解き ロングに偏った構成は、上昇モメンタムの期間を経て市場が慢心していたことを示している。価格の下落が連鎖的な追証を引き起こすと、結果として生じる強制売りが買い手が戻る前に下落を加速させることがある。しかし、ビットコインのショート清算がロングを上回ったことは、明確な方向性のブレイクではなく、ぎくしゃくしたレンジ相場の値動きを示唆している。これは両サイドの過剰レバレッジトレーダーを罰するパターンだ。 総清算額: 2億1400万ドル ロング清算額: 1億2600万ドル ショート清算額: 8762万ドル 影響を受けたアカウント: 7万9173 最大の単一清算: AsterのBTCUSDTペアで314万ドル 今後の展望 1億ドルを超える持続的な清算クラスターは、通常、決定的なトレンド反転ではなく、ボラティリティの上昇を示す。トレーダーは、ロング側で未決済建玉が再構築されるか(信頼回復の兆し)、あるいは資金調達率が低調に留まるか(慎重姿勢の表れ)を注視するだろう。Zcashの異常な数字とビットコインの両面フラッシュを踏まえると、今後48時間でこれが健全なシェイクアウトなのか、より深い調整の始まりなのかが明らかになるはずだ。いずれにせよ、このエピソードは、暗号資産の無期限先物市場において、レバレッジが確信から投げ売りへの最短経路であり続けることを思い起こさせる。

TREE NEWS 編集部 · 2026年9月15日
9月14日
暗号資産

Arcメインネット始動でローンチパッド戦争勃発:USDCを武器にしたトークン工場レースの内幕

Arcメインネットが48時間後にオープン、本当の戦いはローンチパッドで起きている TREE NEWS 報道: CircleのUSDCネイティブL1「Arc」が9月16日にパブリックメインネットを公開する。創設バリデータにはBlackRock、Visa、Mastercard、Standard Chartered、DTCCが名を連ねる。しかし、オンチェーン活動を牽引しているのは機関投資家のナラティブではない。小売向けローンチパッド間でトークン発行権を巡る激しい戦いが勃発し、早期アクセスのUSDCプレミアムは1.8倍に達している。 プライベートメインネットのスナップショット 現在の取引量と時価総額はすべて、Arcのプライベートメインネット(チェーンID 5042)上で動いている。これは100以上の機関とエコシステムビルダーに開放された早期アクセス環境だ。コントラクトと流動性プールは稼働しているが、パブリックアクセスは9月16日まで制限されている。つまり、ローンチパッドのトークンとプールはパブリックローンチ後も存続し、デジェンたちの事前ポジショニングを煽っている。 フローを争う5つのローンチパッドモデル インスタントロックモデル: TollyとArcPadはボンディングカーブを完全にスキップし、ブロック1で全供給量をUSDC流動性プールにロックする。Tollyが累計取引量約180万ドル、プラットフォームトークンのピーク時価総額247万ドルでリード。ArcPadのクリーンな設計はほぼゼロの活動量に終わっている。 ボンディングカーブ卒業: WarpとFliptはpump.funのプレイブックに従う。Warpは完全な卒業サイクルを完了した唯一のローンチパッドで、286トークンをローンチし215万ドルの取引量を記録。ただし84%は自社のWARPトークンによるものだ。Fliptはボンドポジションと90秒のパブリック出口キューを導入し、ダンプを可視化する。 ソーシャルボットモデル: Archemistは1回のX投稿でトークン作成を可能にし、クリエイターに取引手数料の最大80%を提供。取引量は約33万7000ドル、49トークンをローンチしたが、データリセット後、ウェブサイトのカウンターはゼロを表示している。 Uniswap V4フックモデル: ubi.funとMinaraは手数料分配とバイバックを取引レイヤーに組み込む。技術的な新規性にもかかわらず、両者とも低調で、ubi.funの総取引量はわずか4,800ドルだ。 トークン化株式ペア: Long.supplyはミームと自己発行の株式トークン(CRCL、NVDA、Anthropic)をペアにする。プラットフォームトークンの時価総額は361万ドルと全ローンチパッド中最高だが、これらの「株式」の出所と償還可能性は不明瞭なままだ。 ゲート開放後に注目すべき点 本当のテストは9月16日に始まる。主要指標は以下の通り:どのローンチパッドが最初に非プラットフォームトークンから独立した取引量を生み出すか;Fliptのメインネット、act.funのLPロック、aka.funのローンチといった約束が実現するか;ArcのRPC、エクスプローラー、Uniswap統合がパブリック向けにスムーズに機能するか。ほとんどのコントラクトは未監査で、メインネット前のデータは未検証であるため、今後数日で本物のインフラとハイプが選別されるだろう。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

CoinShares、2026年上半期に2390万ドルの損失——デジタル資産価格の下落が響く

CoinShares、暗号資産市場の後退を受け2026年上半期の損失を報告 TREE NEWS 報道: ジャージー島拠点のデジタル資産投資会社CoinSharesは、2026年上半期の総収益が5,140万ドル(前年同期比35.7%減)となり、純損失は2,390万ドルに達したと報告した。前年同期の純利益7,760万ドルと対照的だ。赤字転落の主因は、6月末にかけてのデジタル資産価格の下落であり、同社の資産運用報酬、自己保有資産、およびパフォーマンス連動型収益に打撃を与えた。 数字が重要な理由 CoinSharesは、数少ない上場済みの純粋なデジタル資産運用会社の一つであり、その業績は暗号資産運用業界全体の指標として有用だ。同社の収益構成は、上場投資商品(ETP)、ステーキングサービス、自己勘定投資にまたがっており、トップラインは市場の方向性と投資家のリスク選好度の両方に非常に敏感である。35.7%の収益減少は、2026年上半期が暗号資産ファンドにとって厳しい環境であったことを示しており、運用資産残高の縮小と取引活動の全般的な減少を伴っている。 比較は鮮明だ。1年前の7,760万ドルの利益に対し、現在は2,390万ドルの損失であり、約1億ドルの振れ幅となる。その一部は同社バランスシート上の時価評価損失を反映しているが、収益減少はより深い問題——投資家のリスク回避に伴う手数料圧縮と純流出——を示唆している。 業界への影響 CoinSharesの結果が孤立した事例である可能性は低い。デジタル資産運用会社は広く厳しい状況に直面している。ETPの資金流入は不安定で、ステーキング利回りは圧縮し、半減期後の環境は2024~2025年の成長を牽引した投機的プレミアムの一部を減少させた。収益源を多様化している企業——カストディ、プライムブローカレッジ、トークン化——は、運用報酬のみに依存する企業よりも有利な立場にある。 手数料圧力: 現物暗号資産ETPでは激しい手数料競争が発生し、マージンを圧迫している。 バランスシートリスク: 自己保有のデジタル資産は、価格下落時のドローダウンを増幅させる。 統合の可能性: 小規模運用会社は生き残るために合併や提携を模索する可能性がある。 今後の見通し 2026年下半期は、デジタル資産価格が安定するかどうか、そして機関投資家の配分が再開するかどうかにかかっている。ビットコインとイーサリアムの持続的な回復は、CoinSharesのモデルに内在するオペレーティングレバレッジを考慮すると、同社の業績を急速に好転させる可能性がある。逆に、さらなる下落局面は、同社にコスト削減や自己勘定投資戦略の再考を迫るだろう。業界全体にとって、CoinSharesの上半期決算は、暗号資産運用が依然として循環的でハイベータなビジネスであること、そして規模と多様化が生き残りの前提条件になりつつあることを思い起こさせる。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

イーサリアムとBase、アカウント抽象化で分裂:EIP-8141とEIP-8130が別々の道へ

イーサリアムとBase、アカウント抽象化基準で分裂 TREE NEWS 報道: イーサリアムのアカウント抽象化ロードマップを統一する協調的な取り組みが崩壊した。Ethlabsの研究者Derek Chiangは、イーサリアムL1とBaseの間で、EIP-8130とEIP-8141(別名Frame Transactions)という2つの競合提案をめぐる協力が先週決裂したことを確認した。両エコシステムは今後、独自の基準を独立して追求することになり、イーサリアムファミリー全体でスマートアカウントがどのように進化するかにおける重要な分岐点となる。 2つの提案が実際に行うこと アカウント抽象化は長らく大量採用の鍵として売り込まれてきた。ウォレットをプログラム可能なスマートコントラクトのように動作させ、ガススポンサーシップ、セッションキー、ソーシャルリカバリー、バッチトランザクションを可能にし、ユーザーにシードフレーズの管理や手数料のためのETH保有を強いることなく実現する。EIP-8141のFrame Transactionsは、L1上でのトランザクションの検証と実行の方法を再構築することに焦点を当て、開発者により柔軟な実行フレームを提供する。Baseエコシステムで支持されるEIP-8130は、L2のスループットと低コストに最適化された設計に傾倒しており、そこではアカウント抽象化がすでに消費者アプリのUXに深く組み込まれている。 協力が失敗した理由 L1とL2の優先順位の違いが分裂の核心にある。イーサリアムのコア開発者は、後方互換性、バリデータのインセンティブ、10年にわたるレガシーインフラのバランスを取らなければならない。対照的にBaseはより速く動き、数百万の一般ユーザーにサービスを提供し、L1のコンセンサスを待たずに基準を反復できる。両者のタイムラインと設計哲学が調和できなかったとき、現実的な結果は、どちらの側も満足させない強制的な妥協ではなく、分離であった。 業界への影響 断片化リスク:ウォレットプロバイダー、バンドラー、ペイマスターサービスは現在2つの潜在的な基準に直面し、統合コストと互換性のないスマートアカウント実装の可能性が高まる。 L2ファーストのイノベーション:Baseや他のL2は、L1よりも速くAA採用を加速させる可能性があり、イーサリアムの決済層と実行層の間の溝が深まる。 開発者の不確実性:アカウント抽象化ツールを構築するチームは、どちらの基準を支持するかを決める必要がある。あるいは両方をサポートすることでヘッジするが、それはリソースを希薄化させる。 競争圧力:Solanaのプログラムモデルや新興のインテントベースアーキテクチャなど、統一されたAAフレームワークを持つ競合エコシステムが混乱を利用する可能性がある。 今後の展望 分裂は必ずしも致命的ではない。イーサリアムは歴史的に、EIPを通じて競合する基準を吸収し、最終的に収束してきた。そしてEIP-8130とEIP-8141はどちらも同じ最終目標を共有している。つまり、ウォレットをエンドユーザーにとって見えない存在にすることだ。本当の試練は、ユーザーが継ぎ目に気づく前に、クロスチェーン相互運用層が2つのアプローチを橋渡しできるかどうかである。もしできなければ、アカウント抽象化は、理論上は強力だが実際には混乱しているという、イーサリアムの長い技術的断片化の歴史のもう一章になるリスクがある。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

バイナンスのBTC準備高がFRB決定を前に2024年の高値水準に接近:これが本当に示すもの

FRB決定を控え、バイナンスのビットコイン準備高が2024年のピークに接近 TREE NEWS 報道: CryptoQuantのアナリスト、Amr Taha氏によると、バイナンスのビットコイン準備高は8月13日に約69万BTCまで上昇し、2月のピークを約3%上回り、2024年8月に記録された約70万4,000BTCの水準をわずか約2%下回る水準となった。この積み上がりは今週の連邦準備制度(FRB)の政策決定を直前にして起きており、取引所のマルチアセット準備高における際立った乖離を伴っている。 準備高の増加は自動的に弱気を意味しない 取引所の準備高増加に対する反射的な解釈は、保有者が売却を準備しているというものだ。しかしデータはより微妙な物語を語っている。準備高が前回約70万4,000BTCに達した2024年8月、ビットコインは約5万9,000ドルで取引されており、その後2025年10月までに12万ドルを超えて上昇した。現在BTCは約7万6,800ドルに位置し、2024年8月の比較可能な価格水準を約30%上回っている。言い換えれば、コインは著しく高い価格でバイナンスに流入しており、これは投げ売りよりも活発な取引、担保の展開、デリバティブのポジショニングと整合的である。 マルチアセットの乖離が重要な理由 バイナンスの準備高が資産クラス間で「明らかに乖離している」というTaha氏の指摘は、おそらくより重要なシグナルである。これは資本が暗号資産全体から撤退しているのではなく、選択的にローテーションしていることを示唆している。トレーダーは市場を放棄しているのではなく、FRB会合を巡ってポジションを調整しているように見える。FRB会合はリスク資産全体にボラティリティをもたらす典型的なマクロイベントだ。取引所の準備高は遅行性で曖昧な指標であり、方向性への確信ではなく、カストディと取引の意図を捉えている。 マクロ環境 FRBの金利経路は、暗号資産の流動性にとって依然として支配的な変動要因である。ハト派的なサプライズはリスク選好を加速させる可能性が高く、コインが現物ETF、DeFi利回り戦略、コールドストレージへと移動することで準備高が減少する可能性がある。一方、タカ派的な据え置きは、トレーダーがヘッジとローテーションを行う中で、コインが取引所に留まり続ける可能性がある。したがって、決定前の準備高の積み上がりは、判決ではなくオプショナリティとして読むのが最善である。 注目すべき点 FRB後にコインが長期カストディやETF商品へ移動することで準備高が減少するかどうか。 バイナンスのBTC無期限先物の資金調達率と未決済建玉。これらは流入がレバレッジ主導かどうかを明らかにする。 取引所のステーブルコイン準備高。購入を待つ待機資金のよりクリーンな代理指標である。 2024年のパターンが繰り返されるかどうか — 準備高が大幅な上昇の前にピークを付ける。 現時点で、データは「準備高上昇、価格下落」という単純な物語に反論している。歴史が韻を踏むなら、バイナンスの膨らむビットコイン残高は、多くの人が想定する警告サインではなく、次の上昇局面のセットアップである可能性がある。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

Solanaベースの地理空間DePIN「Tina」が300万ドルを調達、運転データをリアルワールド資産に変換

Tina、Solana上の分散型地理空間データネットワーク拡大に向け300万ドルを確保 TREE NEWS 報道: 地理空間データに特化した分散型物理インフラネットワーク(DePIN)であるTinaは、Thinkware、Gemhead Capital、Archer Capital、Mayer Ventureを含む投資家コンソーシアムから300万ドルを調達した。このネットワークはSolana上で稼働し、コミュニティが提供する位置データを構造化された収益化可能なリアルワールドデータセットに変換する。 モバイルエコシステムを通じて、ユーザーは日常の運転中にポイント・オブ・インタレスト(POI)、道路状況、交通パターン、その他の位置情報を収集・検証する。その見返りとしてトークン報酬を獲得する——このモデルは、一般の通勤者を効果的に分散型のデータ収集フリートに変える。 なぜ地理空間データが次のDePINの主戦場なのか 地理空間インテリジェンスは長らく、データパイプラインの維持にコストがかかり更新が遅い、一握りの中央集権的な地図プロバイダーによって支配されてきた。TinaのようなDePINは、実際に道路を走る人々がセンサーとバリデータの両方になることで、そのモデルを逆転させる。 これはいくつかの理由で重要な転換である: コスト構造: クラウドソースによる収集は、新規または急速に変化するエリアの地図作成の限界費用を劇的に下げる。 カバレッジ: 既存事業者によって慢性的に地図化が不十分だった新興市場や二次道路が、経済的にカバー可能になる。 検証: トークンインセンティブは正確性を報酬しノイズに罰則を与えるように設計でき、自己監視型のデータレイヤーを生み出す。 コンポーザビリティ: Solana上では、検証済みの地理空間データセットが仲介者なしでDeFi、保険、物流、自動運転アプリケーションに直接接続できる。 決済レイヤーとして選ばれるSolana TinaがSolana上で構築する決定は、より広範なトレンドと一致している。ワイヤレスネットワークからGPUマーケットプレイスまで、DePINプロジェクトは高スループット・低手数料のチェーンに引き寄せられてきた。なぜなら、数千の貢献者へのマイクロペイメントは、取引コストがゼロに近づいて初めて経済的に意味を持つからだ。Solanaの並列実行と低レイテンシは、走行する1マイルごとにマイクロ報酬が生成され得るネットワークに自然に適合する。 ドライブレコーダーと車載エレクトロニクスの有名ブランドであるThinkwareの関与は特に注目に値する。ハードウェアパートナーシップは、純粋なソフトウェアプレイには欠ける流通上の優位性をDePINに与える——最小限の摩擦でオンボーディングできるプリインストール済みのユーザーベースである。 次に注目すべき点 300万ドルの調達は暗号通貨の基準では控えめだが、投資家グループの戦略的構成は、Tinaが話題性のある評価額よりもハードウェア流通と市場アクセスを最適化していることを示唆している。今後の鍵となる問いは: Tinaは、トークン報酬がユーザーの時間とデータの機会費用を有意に上回ることを示せるか? 保険会社、物流企業、都市計画家などの企業買い手は、クラウドソースの地理空間データセットに大規模に実際に支払うのか? ネットワークは、特に厳格な位置データ法を持つ管轄区域において、データプライバシーと規制の監視にどう対処するのか? Tinaがこれらの問いに答えられれば、DePINが日常の人間活動をトークン化された機械可読なリアルワールド資産に変換する方法のテンプレートを確立できる——これは暗号通貨のインセンティブと実体経済の交差点に位置するテーゼである。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

24時間取引は24時間流動性ではない:終日稼働市場が本当に変えるもの

常時稼働のオーダーブックは常時稼働の厚みを保証しない 24時間取引とは、取引所が従来の市場時間外でも売買注文を受け付けて約定できることを意味する。それは運用上の能力であり、価格に関する約束ではない。市場は一晩中開いていても実質的に空っぽのことがある——広いスプレッド、薄い板、そしてサイズが出た瞬間に消える気配値だ。 24時間流動性はまったく別の主張である。日曜の午前3時であっても、板の両側に十分な厚みがあり、予測可能な価格で意味のあるサイズを執行できることを意味する。両者はマーケティング資料で日常的に混同されるが、そのギャップこそが本当のリスクが潜む場所だ。 流動性を実際に生み出すもの 流動性はスイッチを入れれば得られる機能ではない。それは壊れやすいシステムの出力である: 活発なカウンターパーティ。誰かが取引の反対側を望むか、マーケットメーカーがリスクを抱える用意がなければならない。 マーケットメーカーの在庫。在庫とバランスシートの余力があれば気配値の提示は容易だが、なければ不可能だ。 参照価格。原資産の現物市場が閉まっていると、適正価値は推計値になる。不確実性が大きいほど気配値は広がる。 リスク上限。デスクには厳格な上限がある。その上限が制約となると、時計に関係なく気配値は引き上げられる。 インセンティブ。リベート、ポイント、トークン報酬は流動性を借りられるが、借りた厚みは補助金が終われば去っていく傾向がある。 運用の信頼性。オラクル、マッチングエンジン、ブリッジ、決済レールは、休日の午前4時でも動き続けなければならない。 週末のギャップとクリプトネイティブの優位性 トークン化株式、伝統的資産の無期限先物、24時間FX取引所はすべて同じ壁にぶつかる:参照する現物市場が閉まっているのだ。その結果、週末のベーシスは金曜の終値から大きく乖離し、月曜の寄り付きで急に戻ることがある。クリプトネイティブ市場はスポットレッグが眠らないためこの問題の一部を回避できる——しかし別の問題を引き継ぐ。すなわち、ボラティリティ時に離脱し得る少数のマーケットメーカーへの依存だ。 だからこそ土曜に起きる事象——取引所の障害、規制関連の見出し、大規模な清算の連鎖——は過大な値動きを生みやすい。出血を止める終値のベルはなく、落ちてくるナイフを受け止める待機的な裁量資本の厚いプールもない。 今後注目すべき点 真に24時間流動性を提供する取引所は、常時稼働のマーケットメイキングプログラム、堅牢なオラクル設計、透明なリスク上限、そしてインセンティブに釣られるのではなく契約上コミットされた資本に投資する場となるだろう。一方、規制当局は、常時開いている取引所が午前3時にも午後3時と同じ投資家保護と監視の基準を満たせるのかを、ますます問いただすようになる。 トレーダーにとっての正直な整理はこうだ:24時間アクセスは今や参加の前提条件にすぎない。24時間の厚みこそが差別化要因であり、決して赤くならないステータスページよりはるかに構築が難しい。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

取引プラットフォームと決済チェーンが同期して運用される必要がある理由

取引プラットフォームと決済チェーンが同期して運用される必要がある理由 取引所と決済チェーンは、同じ取引の異なる部分を解決します。プラットフォームは市場アクセス、注文入力、価格発見、マッチング、証拠金判断、強制清算を担います。ブロックチェーンは担保と完了した送金の共有記録を提供します。両層が状態について一致しない場合、トレーダーは約定したのに決済されない、一時的に不正確な残高、古いデータによる清算といった事態に直面します。 暗号資産市場の二層アーキテクチャ 現代の暗号資産取引は、高速なマッチングエンジンと、より低速でファイナリティに制約された決済層に分かれています。取引所はスループットとレイテンシを最適化し、ブロックチェーンは検証可能性と不変性を最適化します。この不一致は構造的なものであり、偶発的なものではありません。 その結果、持続的な同期問題が生じます。取引は、対応するオンチェーン送金が確認されるずっと前に、プラットフォーム上で経済的に確定することがあります。逆に、ブロックチェーンの再編や混雑の急増により、取引所の内部台帳がオンチェーンの現実とずれることもあります。 どこで破綻するか 決済リスク: トレーダーには約定が完了したように見えるが、担保の送金がオンチェーンで最終確定しない。 残高の不一致: 一時的に不正確な残高が証拠金計算を混乱させ、不要な清算を引き起こす。 古い状態に基づく清算: 古い価格やポジションに基づく強制決済が、トレーダーを不当に損失させることがある。 再編エクスポージャー: チェーンの再編により、プラットフォームがすでにクレジットした送金が無効になることがある。 これらは例外的なケースではありません。取引がいつ拘束力を持つかについて異なる概念を持つ二つのシステムを運用することの、予測可能な結果です。 信頼できる設計に求められるもの 堅牢なアーキテクチャは三つのことを明示的に定義しなければなりません。第一に、取引がプラットフォーム上でいつ拘束力を持つか。第二に、ブロックチェーンのファイナリティがどのように口座残高を更新するか。第三に、一方の層が遅延または失敗したとき、もう一方の層がどう振る舞うか。 これらのルールがなければ、市場参加者は隠れたリスクを負います。ルールがあれば、両層は互いを補完できます。プラットフォームは速度と流動性を提供し、チェーンは監査可能性と信頼できる決済を提供します。 今後の展望 トークン化されたリアルワールド資産、オンチェーン派生商品、機関投資家向けDeFiが成長するにつれ、調整問題は深刻化します。勝者となるのは、決済ファイナリティを後付けではなく第一級の設計制約として扱うプラットフォームです。オフチェーンマッチングとオンチェーン決済、共有状態オラクル、取引所とチェーン間の標準化されたファイナリティシグナルなど、より多くのハイブリッドモデルが登場するでしょう。 業界の次の段階は、生の速度よりも、両層が実際に何が起こったかについて一致していることを保証することにかかっています。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

取引プラットフォームと決済チェーンはなぜ同期して運用される必要があるのか

すべての取引の背後にある2層アーキテクチャ すべての暗号資産取引は、実際には2つの層の上に成り立っています。取引プラットフォームは、市場アクセス、注文の発注、価格発見、マッチング、証拠金判断、強制清算を担います。ブロックチェーンは、担保と完了した送金の共有記録を提供します。これらは競合するシステムではなく、同一のトランザクション・ライフサイクルの2つの半分なのです。 状態の不一致がもたらすコスト この2つの層が食い違うと、その結果は即座的かつ具体的です。トレーダーは、決済できない約定を目にすることがあります。残高が一時的に誤って表示されることがあります。清算が、もはや現実を反映していない古い状態に基づいて発動することがあります。ミリ秒がものを言うレバレッジ市場では、こうした不一致が連鎖的な清算、不良債権、そしてユーザー信頼の低下へと雪だるま式に拡大しかねません。 根本的な問題は、どちらの層も単独では一貫性を保証できないという点です。取引所は意図と注文フローを把握し、チェーンはファイナリティとカストディを把握します。取引所が、チェーンが確認する前に預入が着地したと見なせば、それは実質的に未検証の約束に対して与信を拡大していることになります。逆に、チェーンが取引所のまだ認識していない送金をファイナライズすれば、ユーザーは混乱を招く遅延とサポートチケットに直面します。 信頼できる設計に求められるもの 堅牢なアーキテクチャは、次の3つの問いに明示的に答える必要があります。 取引はいつ拘束力を持つのか? マッチ時か、証拠金チェック時か、それともオンチェーンのファイナリティ時か? ブロックチェーンのファイナリティはどのように口座残高を更新するのか? どの確認閾値が内部与信をトリガーするのか? どちらかの層が遅延または障害を起こしたとき、何が起こるのか? サーキットブレーカー、ロールバック経路、あるいは縮退モードはあるのか? チェーンを単なる決済の後付けとして扱う取引所や、取引所の状態を権威あるものとして扱うチェーンは、脆弱性を抱え込むことになります。最も回復力のある取引所は、この2つの層を、共有された信頼の源泉と明示的な照合ルールを備えた単一のシステムとして扱います。 業界への示唆 トークン化されたリアルワールド資産、パーペチュアル、クロスチェーン担保が主流になるにつれて、この調整問題は深刻化します。ある取引所で証拠金として使われたトークン化国債が、別の場所で再担保化されるかもしれません。状態が同期されていなければ、同じ担保が二重に計上され得ます。規制当局はこのギャップにますます注意を払っており、監査人は準備金と照合についてより明確な証明を求めています。 ファイナリティ、証拠金、清算ロジックを共同設計した、決済を意識した取引所を構築するプロジェクトが、標準を打ち立てる可能性が高いでしょう。レガシーなマッチングエンジンにチェーンを後付けしたプロジェクトは、同じ失敗モードを繰り返し発見し続けることになります。すなわち、2つの台帳、1つの真実、そして継ぎ目に明確な所有者がいないという状態です。 今後の見通し 市場インフラの次の段階は、スループットよりも一貫性の保証によって評価されるようになります。明示的なファイナリティ・オラクル、標準化された照合API、取引所負債のオンチェーン証明が、差別化要因ではなく基本要件となるでしょう。勝者となるのは、取引がいつ本物になるのかを、正確かつ証明可能な形でユーザーに伝えられるプラットフォームです。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

Bitget CEO、8周年を迎え「取引の極限主義」マニフェストを発表

Bitget CEO、8周年を迎え「取引の極限主義」マニフェストを発表 Bitgetの8周年を記念する公開書簡の中で、CEOのGracy Chen氏は「取引の極限主義(trading extremism)」を中心とした戦略的ビジョンを提示した。これは、ますます競争が激化する市場において、同取引所を絶え間ないイノベーターとして位置づける哲学である。書簡は、後発参入からトップティアのデリバティブプラットフォームへと至るBitgetの軌跡をたどり、取引における卓越性の追求は終わりのない継続的な旅であることを強調している。 挑戦者から先駆者へ Bitgetの台頭は、暗号資産取引所の風景におけるより広範な変化を反映している。2018年に設立されたこのプラットフォームは、当初コピートレーディングと強力なデリバティブ提供によって差別化を図った。時を経て、スポット取引、ローンチパッドサービス、そしてBitget Walletを通じたWeb3統合へと拡大した。周年書簡は、この進化を、中央集権型金融と分散型金融をつなぐ統合的な取引体験に対するユーザー需要への意図的な対応として位置づけている。 「取引の極限主義」という概念は単なるスローガンではない。製品の深さ、流動性、ユーザー中心の機能へのコミットメントを示すものである。取引所が手数料、上場、規制遵守で競争する市場において、取引を中核的アイデンティティとして強調するBitgetの姿勢は、プロフェッショナルトレーダーと個人トレーダーの双方に響く可能性がある。 業界への示唆 取引所セクターは統合と成熟の過程にある。米国と欧州における規制圧力により、プラットフォームはグローバル戦略を再考せざるを得なくなり、分散型取引所(DEX)の台頭は中央集権型の既存企業に挑戦を突きつけている。高度な注文タイプ、API強化、リスク管理ツールを含む取引イノベーションに注力するBitgetは、規制闘争や多角化の取り組みに気を取られている競合他社から市場シェアを獲得する立場にある。 デリバティブの支配力: 公開データによれば、Bitgetのデリバティブ取引高は世界トップ5に継続的にランクインしている。 コピートレーディングのリーダーシップ: 同プラットフォームは、初心者トレーダーの参入障壁を下げるソーシャルトレーディング機能を開拓した。 Web3統合: Bitget Walletは、DeFi、NFT、マルチチェーン資産管理へのゲートウェイとして機能する。 しかし、今後の道のりは課題なしではない。特にアジアと欧州における規制当局からの監視強化は、事業運営に影響を与える可能性がある。さらに、AI駆動の取引ボットやオンチェーンデリバティブプロトコルの出現は、従来の取引所モデルを破壊するかもしれない。 将来を見据えた視点 Bitgetが9年目に入るにあたり、CEOの書簡は振り返りと決起の呼びかけの両方として機能する。「取引の極限主義」の精神は、同取引所があらゆるトレンドを追うのではなく、中核能力にさらに注力することを示唆している。専門化が報われる市場において、この集中は競争優位となり得る。 より広範な暗号資産業界にとって、Bitgetの歩みは適応力の重要性を強調している。繁栄する取引所は、イノベーションとコンプライアンス、そしてコミュニティエンゲージメントと機関投資家グレードのインフラを両立させる取引所となるだろう。Bitgetとその同業者たちの次の章は、中央集権型の効率性と分散型の精神の交差点をいかにうまく航行するかによって定義される可能性が高い。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

ビットコイン、クリアリティ法とFOMCを控え50週移動平均の試練に直面、AI売りがリスク資産を直撃

ビットコインの50週移動平均が攻防の舞台に ビットコインは50週移動平均に接近しており、この水準は歴史的に強気相場とより深い調整を分ける境界となってきた。同資産はこの閾値を回復するのに苦戦しており、市場テクニカルアナリストは現在76,000ドルを重要なサポートゾーンと見ている。BITの最新市場評価によると、この水準を明確に下抜ければ74,000ドル、次いで72,500ドルへの扉が開くという。 圧力は暗号資産だけに限定されない。AI主導の強気相場が初めて「ブレーキ」に関する真剣な議論に直面する中、米国株先物は全面的に軟調となった。半導体株とテクノロジー株が夜間取引の売りのあおりを受けた。マーベル・テクノロジーは5.32%下落、サンディスクは5.27%下落し、韓国の半導体複合企業も急落、日本市場もこれに続き、9月18日の日本銀行政策決定を前にリスク選好が冷え込んだ。 規制とマクロの交錯 2つの迫り来るイベントが警戒感を増幅させている。米国でデジタル資産の分類と規制の方法を再構築する可能性があるクリアリティ法は、市場参加者にとって依然として不確実性の種である。一方、連邦公開市場委員会(FOMC)会合は金利感応度の高い資産にボラティリティをもたらすと予想される。これらの触媒が相まって、トレーダーは防御的な姿勢を保っている。 サークルは数少ない明るい材料で、広範なリスクオフの流れに逆らって1.36%上昇した。ステーブルコイン発行会社の9月16日のArcメインネットローンチが、より広範な売りから切り離される一助となるファンダメンタルズの追い風を提供している。Arcネットワークはステーブルコイン決済向けのエンタープライズグレードのブロックチェーンとして位置づけられており、そのローンチはトークン化決済分野におけるサークルの競争優位性を強化する可能性がある。 アジアのテクノロジー複合企業が広範なリスク回避を示唆 アジアの半導体の弱さは警告サインである。世界的なテクノロジー需要の先行指標である韓国のチップセクターは急落した。日本市場もこれに続き、投資家は日銀の決定前にリスクを取ることに消極的だった。中国では、Zhipu AIが10営業日連続の下落を延長し、その期間で50%以上を失った — AI関連銘柄でセンチメントがいかに急速に反転しうるかを如実に示している。 注目点 76,000ドルのサポート:この水準を下回る週足終値は弱気シナリオを確認し、74,000ドルと72,500ドルに向けた売りを加速させる可能性が高い。 クリアリティ法の動向:立法の進展や遅延は、暗号資産のセンチメントをどちらかの方向に大きく振らせる可能性がある。 FOMCの結果:金利ガイダンスが暗号資産と株式全体の短期的なリスク選好を左右する。 サークルのArcメインネット:9月16日のローンチが成功すれば、ステーブルコインインフラにとって稀なファンダメンタルズの触媒となりうる。 日銀の決定:タカ派的なサプライズは円を押し上げ、キャリートレードのさらなる巻き戻しを引き起こし、世界的にリスク資産を圧迫する可能性がある。 テクニカルな弱さ、規制の不確実性、マクロイベントリスクの収束が脆弱な環境を生み出している。ビットコインが76,000ドルを維持できるかが最初の試練となる。もし失敗すれば、最小抵抗の道は下向きであり、AIトレードの突然の勢い喪失は、より広範なリスク複合体が大きな支えを提供しない可能性を示唆している。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

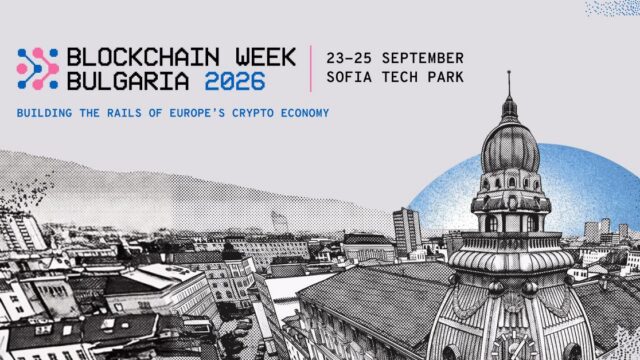
ブロックチェーンウィーク・ブルガリア、イーサリアムの技術的中核と規制金融の融合の舞台を設定

ブロックチェーンウィーク・ブルガリアが二つのカンファレンスのアジェンダを公開 TREE NEWS 報道: ブロックチェーンウィーク・ブルガリアは、二つの旗艦カンファレンスのアジェンダと登壇者ラインナップを確定した。9月24日のETHSofiaと9月25日のF3: Future Finance Forumである。この2日間のイベントでは、50名以上の登壇者がソフィア・テックパークに集い、イーサリアムの技術的中核から規制金融を動かす機関までを幅広くカバーする。 ETHSofia:イーサリアムの技術的最前線を深掘り イーサリアム・エコシステムに特化したETHSofiaは、ネットワークのスケーラビリティとセキュリティを形成するプロトコルレベルの開発に焦点を当てる。セッションでは、レイヤー2ロールアップのアーキテクチャ、ゼロ知識証明、MEVの緩和、そして進化し続けるステーキングの状況が取り上げられる見込みだ。イーサリアムのPectraアップグレードが迫る中、議論はアカウント抽象化やバリデータの改善にも及ぶ可能性が高い。このカンファレンスは、分散型インフラの限界を押し広げるコア開発者、研究者、ビルダーが集う場となる。 F3: Future Finance ForumがTradFiとDeFiを橋渡し 翌日、F3: Future Finance Forumはスポットライトを機関投資家の採用と規制金融へと移す。銀行、資産運用会社、規制当局の登壇者が、現実世界資産のトークン化、ステーブルコインの枠組み、コンプライアンス対応のDeFiを探求する。このフォーラムのタイミングは注目に値する。欧州の暗号資産市場規制(MiCA)が段階的に導入され、伝統的な金融プレイヤーがブロックチェーンに関与するための法的背景がより明確になりつつあるからだ。 業界への示唆:成熟しつつあるエコシステム 二本立ての形式は、より広範なトレンドを反映している。暗号資産業界はもはや一枚岩ではない。一方で、イーサリアムの技術コミュニティはベースレイヤーとそのスケーリングソリューションの改良を続けている。他方で、機関投資家金融は効率性の向上と新たな収益源に後押しされ、分散型市場への道筋を積極的に模索している。テックハブとしての評価を高めるブルガリアは、EU加盟国であることも相まって、ソフィアをこれら二つの世界の戦略的な接点として位置づけている。 技術的深み:ETHSofiaは、イーサリアムのロードマップに影響を与えうる最先端の研究を披露する可能性が高い。 機関投資家の勢い:F3は、規制対象の主体が観察から参加へと移行していることを示している。 規制の明確化:MiCAの施行は、欧州全域での採用を加速させうる枠組みを提供する。 将来を見据えた視点 ブロックチェーンウィーク・ブルガリアが進むにつれ、ソフィアでの会話は会場を超えて響き渡るだろう。このイベントは、極めて重要な瞬間を浮き彫りにする。イーサリアムの技術的成熟と、機関投資家金融のコンプライアンス対応でスケーラブルなソリューションへの需要が収束しつつあるのだ。登壇者ラインナップが示唆するとおり、次なるブロックチェーン革新の波は、競争ではなく、開発者と伝統的金融の協働によって定義されるだろう。投資家にとってもビルダーにとっても、このアジェンダは資本と人材が次に向かう先を予告するものだ。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

Pi NetworkのSoloHostアップデートはデスクトップアプリを修正したが、PIを使う理由は依然として与えられていない

Pi NetworkのSoloHostアップデート:本質を外した技術的修正 TREE NEWS 報道: Pi NetworkはPi Desktop向けにSoloHostアップデートを展開した。これは、個々のパイオニアが以前は参加を制限していた共有ホスティングの仕組みに依存せず、デスクトップアプリケーションから直接ノードを実行できるようにする変更だ。表面的には、これは分散化に向けた意味のある一歩である。より多くの独立したノード、少数のオペレーターへの依存の低減、技術に精通したコミュニティメンバーにとっての参入障壁の低下を意味する。 しかし、明らかな欠落がある。このアップデートには、ユーザーがPIを支出、保有、またはロックアップすることを要求する機能が何も追加されていない。トークンに真の経済的重みを与える唯一のもの、すなわち需要に触れることなく、ネットワークの配管を改善したに過ぎない。 ノードの改善だけではなぜ状況は変わらないのか ノードの実行はインフラ作業である。コンセンサス、リレー、ネットワークの回復力を支える。しかし、投機以外で誰かがPIを取得する理由を生み出すものではない。成熟したネットワークでは、ノード運用はしばしばステーキング要件、手数料の取り込み、またはガバナンス権に結びつけられており、これらのメカニズムがインフラ参加をトークン需要に変換する。PiのSoloHostアップデートはそのいずれも行っていない。 ステーキング要件なし:オペレーターはPIをロックせずにノードを実行できるため、流通から供給が取り除かれることはない。 手数料の取り込みなし:ノードランナーは、PIがやり取りされることを必要とする方法で報酬を受け取るわけではない。 ガバナンスの重みなし:ノードを実行しても、トークン保有に紐づく投票権は付与されない。 支出ユーティリティなし:このアップデートは、アプリ内購入、マーケットプレイスでの決済、またはPI建てのサービス支払いを導入していない。 言い換えれば、Piはネットワークの動作方法を改善したが、トークンがそもそもなぜ使われるべきかという問題には手をつけていない。 Piを宙ぶらりんのままにするユーティリティのギャップ Pi Networkの核心的な課題は決して技術的なものではなかった。何百万人ものユーザーがモバイル参加を通じてPIをマイニングまたは蓄積してきたが、トークンのユーティリティは依然として薄い。メインネットへの移行は段階的で、取引所への上場は限られており、PIを受け入れる商人やアプリケーションのエコシステムはまだ初期段階にある。保有者基盤は大きいが使える場所が少ないトークンは、有機的な需要よりも投機的な価格形成に流れがちである。 SoloHostは、ノード実行の障壁を下げることで、アクティブな参加者の数を緩やかに増やすかもしれない。それはネットワークの健全性にとって良いことだ。しかし、ネットワークの健全性とトークン需要は同じものではない。PIが支出、ステーキング、またはバーンされることを要求するメカニズムがなければ、ノードの成長は供給を吸収したり価格を支えたりするにはほとんど役立たない。 Piに実際に必要なもの PIが真の経済的重みを発展させるには、プロジェクトは少なくとも以下のいずれかを必要とする:財やサービスがPIで価格設定される機能するマーケットプレイス、ノード運用やガバナンスに紐づくステーキングまたはロックのメカニズム、あるいはトークンを通じて価値が流れる手数料構造。理想的には、これらのいくつかが互いを強化し合うことだ。 それまでは、SoloHostのようなアップデートは触媒ではなく、漸進的なインフラの進歩として受け止められるだろう。Piコミュニティは驚くべき忍耐を示してきたが、忍耐はユーティリティではない。次に意味のあるアップデートは、ついにPIに動く理由を与えるものになるだろう。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

ミームコインのスター「Bonk Guy」、ポートフォリオが1週間で600万ドル減少しコミュニティの反発に直面

英雄から標的に:Bonk Guyが批判の的に ミームコインで巨額の利益を上げて支持者を築いた著名なオンチェーントレーダー、Bonk Guyが暗号資産コミュニティから高まる批判に直面している。Bonkエコシステムに関連するトークンへの早期投資で知られるこのトレーダーは、多数のフォロワーにポジションを開示した後、低時価総額資産を煽って価格をつり上げるために自身の影響力を利用したと非難されている。 この論争は、より広範なミームコインセクターが冷え込む中で起きている。オンチェーン観測者によると、Bonk Guyのウォレットはわずか1週間で600万ドル以上価値を失った。ミームコインの成り上がりの事例研究となっていたアカウントにとって、これは急激な反転だ。 ミームコイン経済におけるタイミングと信頼 この一件は、暗号資産の中で最も個人投資家主導の角落が抱える構造的緊張を浮き彫りにする。つまり、リサーチの共有とポンプの orchestration(組織的誘導)の間の薄い境界線だ。大勢のフォロワーを持つトレーダーが超小型トークンへのポジションを発表すると、その結果生じる資金流入は、たとえ明示的な調整がなくても、市場操作と区別がつかないことがある。 非対称情報:早期参入者が最も恩恵を受け、後から買う者が下落リスクを負う。 流動性リスク:低時価総額トークンはわずかな売り圧力で暴落し、フォロワーの損失を拡大させる。 担保としての評判:インフルエンサーの信頼性は中核資産であり、フォロワーが利用されたと感じると急速に価値が下がる。 この下落は、オンチェーン市場全体の広範なリスク回避ムードも反映している。反射性と注目度で成り立つミームコインは、通常、流動性が引き締まると最初に上昇し、最初に巻き戻される。波に乗って上昇したトレーダーにとって、利益を生み出したのと同じボラティリティが今、それを侵食している。 次に注目すべき点 Bonk Guyの評判が回復するかどうかは、透明性にかかっているかもしれない。エントリーとイグジットをリアルタイムで開示し、未開示のウォレット活動を避け、流動性の低いトークンの宣伝を控えることは、信頼回復に大いに役立つだろう。より広く見れば、この事件はインフルエンサーの情報開示に関するより明確な規範を業界が策定するよう圧力を加える。規制当局はすでにこの分野に関心を示している。 現時点での教訓はおなじみのものだ。ミーム市場では、注目は諸刃の剣である。それは数日で富を生み出し、同じくらい急速にそれを消し去ることができ、それを振るう者は、自分を押し上げたのと同じコミュニティから高まる監視に直面する。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

Machi Big Brother、3資産中2つが下落する中でHyperliquidに1億5,100万ドルのロングを保有

ヘッジなしのレバレッジ取引 TREE NEWS 報道: Machi Big BrotherことJeffrey Huangとしても知られるトレーダーは、現在オンチェーンで確認できる中でも最も集中度の高いレバレッジポジションの一つを運用している。Arkhamのデータによると、彼はHyperliquidの無期限先物取引所で約1億5,117万ドルのロングエクスポージャーを保有している一方、口座評価額はわずか約595万ドルに過ぎない。すべてのポジションが同じ方向を向いており、ポートフォリオ全体に相殺するショートエクスポージャーは一切存在しない。 規模と同じくらい重要なのがその構造だ。600万ドル未満の自己資本で1億5,100万ドルの想定元本を支えているため、実効レバレッジは約25倍となる。これは、逆方向の値動きによってマージンコールから強制清算に至るまでの余地がごくわずかしかないことを意味する。 3資産中2つが含み損 ポートフォリオは3つの資産に分散されているが、そのうち2つは過去1週間で下落している。これがこの取引の決定的な緊張点だ。方向性に関する見立てがリアルタイムで試されているにもかかわらず、ポジションは縮小もヘッジもされていない。 集中リスク:相関性の高い3つのロングポジションは、市場全体が反転した際にドローダウンを増幅させる。 清算リスク:約25倍のレバレッジでは、ポートフォリオに対する1桁台の値動きでも強制売却が引き起こされ得る。 相殺するショートなし:下落を緩和するヘッジが存在しない。 ここでHyperliquidが重要な理由 Hyperliquidは、大規模で透明性の高いオンチェーンレバレッジの主要な取引所となっている。そのオーダーブックは完全に可視化されているため、この規模のポジションはもはや個人の問題ではなく、市場のシグナルとなる。トレーダーはセンチメントの手がかりを求めてクジラのポジションを注視しており、1億5,000万ドルの一方向ロングはファンディングレートや群衆のポジショニングに影響を与え得る典型的な指標だ。 しかしこれは諸刃の剣でもある。もしポジションが解消されれば、その結果生じる清算がオーダーブック全体に連鎖し、相関資産のスポット価格をも引きずり込む可能性がある。可視化されたクジラのポジションがそれ自体で市場リスク要因となるこの反射的ダイナミクスは、現代の暗号資産市場構造を特徴づける要素だ。 より広い視点 これは、過去1週間にわたって一様に報われてきたわけではない市場に置かれた、確信度の高い高レバレッジの方向性ベットだ。それが深い確信を反映しているのか、単にボラティリティを受け入れる姿勢を示しているのかはともかく、このポジションは今や関与する取引所や資産にとってシステム的に重要と言えるほど大きい。 より広範な市場にとっての教訓は警告的だ。大規模でヘッジされていない高レバレッジのポジションは、清算カスケードの原材料となる。もし損失を出している2つの資産が下落を続ければ、市場はこのポジションを傍観するだけでは済まないかもしれない。市場はそれを前提に価格を再評価せざるを得なくなる可能性がある。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

トム・リー、イーサリアムのキラーアプリはウォール街とAIの決済だと語る──そしてETHがそれを証明しつつある

トム・リー、イーサリアムのキラーアプリはウォール街とAIの決済だと語る──そしてETHがそれを証明しつつある TREE NEWS 報道: ファンドストラットのトム・リーは、イーサリアムがなぜ重要なのかについて印象的な命題を提示した。そのキラーアプリケーションは消費者向け決済やNFTではなく、ウォール街と人工知能の決済レールとなることだという。この見解が示されたのは、ETHが全体的に軟調な暗号資産市場の中でアウトパフォームしたタイミングであり、トレーダーたちはこの稀な相対的な強さを機関投資家ナラティブの裏付けと受け止めている。 命題を平易に言えば リーの主張は、イーサリアムが持つ二重のアイデンティティに基づいている。すなわち、プログラマブルな金融台帳であると同時に、大規模機関が単一のカウンターパーティに支配権を譲ることなく構築できる、中立で信頼性の高いベースレイヤーであるという点だ。トークン化された国債、マネーマーケットファンド、プライベートクレジットはすでにオンチェーンへ移行しつつあり、一方でAI開発者たちは検証可能なコンピュート、データの来歴、マシン・ツー・マシン決済をますます必要としている──これらはすべて、イーサリアムのスマートコントラクトスタックとそのロールアップ・エコシステムが提供できる機能だ。 この収束が重要なのは、世界最大級の二つの資本プール、すなわち機関投資家のバランスシートとコンピュート経済を結びつけるからだ。そのフローのほんの一部でもイーサリアムのレール上で決済されるなら、ガス、担保、ステーキング利回りとしてのETH需要は、循環的ではなく構造的に上昇するだろう。 市場が注目している理由 市場下落局面におけるETHの底堅さこそ、この命題に重みを与える細部だ。リスクオフの相場における相対的な強さは、多くの場合、異なる買い手層が参入していることを示す──短期モメンタムへの感応度が低く、複数年にわたるインフラ構築により焦点を当てた買い手である。 トークン化の勢い:銀行、資産運用会社、フィンテックは、トークン化ファンドと決済のパイロットプログラムを拡大し続けている。 ステーキングの経済性:ETHのより大きな割合がステーキングにロックされ、流通量が引き締まり、利回りを伴う機関投資家向けの投資ケースが強化されている。 AI関連の需要:分散型コンピュートネットワーク、エージェント決済、データ証明は、ますますイーサリアムまたはそのロールアップに根ざしている。 リスクと反論 強気シナリオに摩擦がないわけではない。ステーキング、カストディ、トークン化証券に関する規制の明確さは、法域によって依然としてばらつきがある。競合するレイヤー1チェーンや代替決済ネットワークは、同じ機関投資家顧客を積極的に獲得しようとしている。そしてイーサリアム自身のロードマップ──ロールアップとブロブスペースによるスケーリング──は、大量決済を本当に経済的にするほど低コストを実現しなければならない。 タイミングの問題もある。インフラのナラティブが利益のようなキャッシュフローに転換するまでには数年かかることがあり、その間ETHの価格はより広範なマクロ流動性に左右され続けるだろう。 今後の見通し リーの枠組みは、イーサリアムがトークン化経済のデフォルトの決済基盤になることへの賭けと理解するのが最も適切だ。短期的に注目すべき触媒は、単一のアップグレードやETFの見出しではなく、機関投資家の統合の着実な鼓動だ──トークン化ファンド、AIコンピュートマーケットプレイス、そして静かに出来高をイーサリアムのレールへと流す決済回廊である。その鼓動が続くなら、ETHの相対的な強さは反発というより、再評価であることが証明されるかもしれない。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

7億4600万ドル超のトークンアンロックが市場に流入:LayerZero、Connex、Bedrockが9月の供給テストを主導

トークン供給にとって重い一週間 TREE NEWS 報道: 2026年9月の第3週には、7億4650万ドル相当を超えるベスティング済みトークンが取引可能になる。予定されたリリースの大部分を占めるのは、LayerZero(ZRO)、Connex(CONX)、Bedrock(BR)だ。トークンアンロックは、事前に完全に予測できる数少ない暗号資産イベントの一つである。スケジュールはスマートコントラクトに書き込まれているため、トレーダーは供給が取引所に到達する前にポジションを取ることができる。 アンロックが市場を動かす理由 ベスティング契約は、初期投資家、コアコントリビューター、財団、エコシステムのトレジャリーにトークンを解放する。これらのトークンが流動化すると、直ちに問われるのは、受け取り手が市場で売却するのか、それとも保有するのかという点だ。歴史的に、大規模なアンロックは短期的な価格下落に先行してきた。特に、解放される供給の相当な割合が、数百パーセントの含み益を抱えるベンチャー投資家に属する場合には顕著である。 実際の影響を決める傾向がある要因は3つある: 流通供給量に対する規模。 フロートを1%拡大するリリースはノイズだが、10%拡大するものは再価格評価イベントである。 受け取り手の属性。 財団やトレジャリーの配分はしばしば再ロックされるかインセンティブに使われる一方、投資家の配分は売却される可能性が高い。 市場環境。 アンロックは、強い高流動性市場では穏やかに吸収され、板が薄くセンチメントが脆弱な時には強く打撃を与える。 LayerZero:相互運用性のベンチマーク LayerZeroは今週の注目銘柄だ。最も広く統合されたクロスチェーンメッセージングプロトコルの一つとして、そのトークンはオムニチェーン・ナラティブの中心に位置する。ZROのアンロックが注視されるのは、同プロジェクトの評価額が相互運用性セクター全体の代理指標となっているためであり、またエアドロップ受け取り手や初期支援者がリリース日周辺で活発に売却してきた歴史があるためだ。トレーダーは、主要取引所の買い板の厚みが、急激な値下げなしに新たなフロートを吸収できるかどうかに注目するだろう。 ConnexとBedrock:小型株、より鋭い値動き ConnexとBedrockは時価総額がより小さく、これは諸刃の剣だ。流動性が薄いため、一定のドル額の売り圧力が価格をより大きく動かす。同時に、両プロジェクトはエコシステム・インセンティブを構築してきており、一部の受け取り手は退出するよりもトークンをステークしたり、プロトコル活動に投入したりすることを選ぶかもしれない。低時価総額資産では、アンロックの構成——チーム対コミュニティ対投資家——が、見出しのドル額よりも重要である。 今後の見通し 2026年9月は、市場全体のベスティングスケジュールにとって構造的に重い月になりつつあり、第3週はその最も密集したクラスターである。賢明なアプローチは、方向性のある結果を前提とするのではなく、カレンダーを地図化することだ。どのアンロックがフロートを最も積極的に拡大するかを見極め、各日付周辺で取引所への流入とデリバティブのファンディングを監視し、これらのイベントを確実な下落ではなくボラティリティの触媒として扱うことである。 市場が主要なサポート水準を割らずにこの供給を吸収できれば、真の需要の厚みを示すことになり、第4四半期にとって建設的な兆候となる。そうでなければ、最も弱いアンロックは、次のベスティング・クリフが解消されるまで出遅れ銘柄として取引されることを覚悟すべきだ。

TREE NEWS 編集部 · 2026年9月14日
暗号資産

ビットコイン現物ETFから4億6300万ドル流出、イーサリアムファンドには1億9700万ドル流入

ビットコインETF、3週連続の流入が停止 TREE NEWS 報道: SoSoValueのデータによると、米国の現物ビットコイン上場投資信託(ETF)は9月7日から11日の取引週に4億6300万ドルの純流出を記録し、3週連続のプラス流入に終止符を打った。この反転は8月中旬以来となる週次の償還を示しており、マクロの不確実性が再び強まる中で投資家のポジション調整が起きていることを示唆している。 対照的に、現物イーサリアムETFは同期間に1億9700万ドルの純流入を集め、最近数週間でビットコインのファンドを静かに上回るプラス基調を延長した。この乖離は注目に値する。イーサリアム商品が週次ベースでビットコイン商品よりも多くの資金を引き付けたのは、1カ月以上ぶりのことだ。 ローテーションが重要な理由 この資金の流れは、暗号資産エクスポージャーからの広範な撤退ではなく、戦術的なローテーションを示唆している。いくつかの要因が絡んでいる: マクロの逆風: 金利ボラティリティの再燃とドル高は歴史的にリスク資産に圧力をかけ、ビットコインが短期的なリスク削減の影響を最も受けやすい。 イーサリアムの相対的価値: 2025年の大半でビットコインに出遅れた後、ETHのバリュエーションギャップと今後のネットワークアップグレードにより、機関投資家のアロケーターにとってより魅力的なエントリーポイントとなっている。 ステーキング利回りのナラティブ: ステーキングエクスポージャーを提供するイーサリアムETFは、利回りを求める投資家がゼロ利回りのビットコイン商品と比較して好意的に評価するため、勢いを増している。 機関投資家のフローが依然として重要なシグナル 現物ETFのフローは、暗号資産における機関投資家センチメントの最も可視性の高い代理指標となっている。4億6300万ドルのビットコイン流出は、今年初めに流入した数十億ドルと比べれば控えめだが、流入基調の終了は短期的に市場心理を圧迫する可能性がある。ビットコイン価格は9月初旬以降横ばいで推移しており、ETF需要は重要なサポートの柱となってきた。 一方、イーサリアムの1億9700万ドル流入は、ネットワークのロードマップへの信頼の高まりとETFエコシステムの成熟を反映している可能性がある。この傾向が続けば、2大デジタル資産間のよりバランスの取れた機関投資家配分の始まりを示すかもしれない。 次に注目すべき点 トレーダーは今週のフローデータを注視し、ビットコインの流出が一時的なものか、より深いローテーションの始まりかを見極めようとするだろう。主なカタリストには、今後の米経済指標、連邦準備制度のコメント、暗号資産ETF商品に影響を与える規制の動向が含まれる。現時点でフローが発するメッセージは明確だ。機関投資家は暗号資産を放棄しているわけではないが、資本をどこに置くかについてより選択的になっている。

TREE NEWS 編集部 · 2026年9月14日
取材依頼 ご意見