Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
暗号資産

Starknetが28%急落、トークンアンロックが月間213%上昇の前に迫る

Starknetの急反転:中断されたラリー TREE NEWS 報道: Starknet(STRK)は、暗号資産市場全体の後退を受けて、24時間で27.9%下落し、時価総額上位300のトークンの中で最もパフォーマンスの悪いトークンとして浮上した。この急落は、STRKを10ヶ月ぶりの高値に押し上げた驚異的な3桁の上昇を削るもので、トークンは過去1ヶ月で213%の上昇を依然として記録している。タイミングは危うい:今週後半に予定されている大規模なトークンアンロックが、そのラリーの持続性を試す脅威となっている。 なぜアンロックが重要か トークンアンロックは、暗号資産市場の重要な構造的特徴であり、特に初期投資家、貢献者、エコシステムファンドに供給の大部分を分配したレイヤー2ネットワークにとって重要である。これらのトークンが転送可能になると、受け取り手はしばしば利益を確定するために売却し、流通供給量が増加して価格に圧力がかかる。Starknetにとって、今後のアンロックは、勢いがすでに停滞している瞬間に、かなりの数のトークンを市場に追加するものである。 市場の反応は雄弁である。STRKの下落は市場全体の調整を上回り、トレーダーがアンロックイベントを先取りしていることを示唆している。歴史的に、トークンは主要なアンロックの数日前に、保有者が希薄化と希少性の低下を予想して売り圧力を経験することが多い。 Starknetのファンダメンタルズの位置づけ Starknetは、イーサリアム上のゼロ知識ロールアップとして運営され、有効性証明とSTARK暗号技術を通じてネットワークをスケーリングするように設計されている。そのネイティブトークンは、ガバナンス、ステーキング、手数料支払いの機能を果たす。ネットワークは開発者の活動とパートナーシップを引き付けてきたが、多くのL2と同様に、Arbitrum、Optimism、Base、zkSyncとの激しい競争に直面している。 より広い文脈が重要である:イーサリアムのレイヤー2トークンは、2024年と2025年に持続的なラリーを維持するのに苦戦し、しばしば技術的アップグレードやエアドロップの憶測で上昇した後に衰退している。Starknetの最近の急騰は、エコシステムの開発や、割安なL2への広範な市場ローテーションによって引き起こされた可能性があるが、アンロックは短期的に需要を圧倒する可能性のある供給側の逆風をもたらす。 注目すべき点 アンロックの規模と構成: 初期投資家に解放されるトークンの割合対エコシステムファンドが売り圧力を決定する。 市場センチメント: ビットコインとイーサリアムが安定すれば、アルトコインは回復する可能性がある。弱さが続けば、STRKの下落が増幅される可能性がある。 オンチェーンメトリクス: 取引所への流入とステーキング活動を追跡し、受け取り手が売却しているか保有しているかを判断する。 ネットワーク活動: トランザクション、TVL、アクティブアドレスの持続的な成長がファンダメンタルな下限を提供する可能性がある。 将来を見据えた視点 Starknetの月間213%の上昇は、その技術とエコシステムに対する genuine な興奮を反映している。しかし、トークンアンロックはすべてのプロジェクトが乗り越えなければならない現実である。今後数週間で、Starknetのファンダメンタルズが新たな供給を吸収できるか、それともラリーがアンロックによって萎縮する投機的な勢いに基づいていたかが明らかになるだろう。投資家にとって、このイベントは信念の明確なテストを提供する:Starknetの長期的なビジョンを信じる者は下落をエントリーポイントと見なすかもしれないが、短期トレーダーはさらなるボラティリティの前に退出するかもしれない。いずれにせよ、アンロックは今後数ヶ月のSTRKの価格軌道を決定づける瞬間となるだろう。
TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

MetaのMuseとパーソナル超知能の台頭:AIの消費者向けブレイクアウトが暗号資産にとって何を意味するか

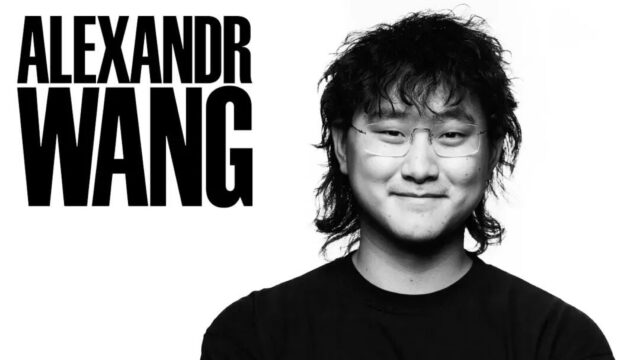
MetaのMuseとパーソナル超知能の台頭 MetaのSuperintelligence Labsは、消費者向けAIにおける最も重要な賭けの一つへと静かに成長した。幅広いインタビューの中で、Meta AI責任者のAlexandr Wangは、史上最速で成長する消費者向けAIアプリケーションと評されるMuseが、単一の組織的アイデア——すなわち、汎用的なオーディエンスに奉仕するのではなく個々のユーザーに適応するAI、「パーソナル超知能」——を中心に構築された経緯を詳しく語った。 Wangは、この製品哲学を従来の基準からすれば意図的に「クレイジー」なものだと位置づけた。素早く出荷し、積極的に計測し、次のイテレーションを内部のロードマップではなく実際のユーザー行動に決めさせるというものだ。また、Mark Zuckerbergとの協働を異例なほど手を動かす共同作業として描写し、CEOが製品の方向性とコンピュート配分に深く関与していると述べた。 Museのプレイブックがビッグテックの枠を超えて重要な理由 Museの軌跡は、分散型AIの構築者にとって直接的な教訓を含んでいる。消費者向けAI競争は、ますます三つの要素——ディストリビューション、推論コスト、データフィードバックループ——によって規定されている。Metaはこの三つすべてで優位に立つ。数十億のユーザー、カスタムシリコンと大規模GPUクラスタ、そしてモデルを継続的に洗練させるエンゲージメントグラフだ。 その非対称性こそが、暗号資産ネイティブのAIプロジェクトが、大手ラボが構造的に十分にサービスを提供しないニッチへと引き寄せられてきたまさに理由である: 分散型コンピュートとGPUネットワーク——アイドル状態のハードウェアを集約し、オンチェーンで支払いを決済し、生の規模ではなくコストで競争する。 オンチェーンAIエージェント——ウォレットとスマートコントラクトをネイティブなレールとして、取引・支払い・ガバナンスといった検証可能なアクションを実行する。 AIデータマーケットプレイスとモデル/推論のトークン化——データ、コンピュート、またはファインチューニング済みモデルに対して貢献者が報酬を得る。 検証可能性と来歴——合成コンテンツが氾濫する中で、モデル出力の暗号学的証明が差別化要因となる。 収束テーゼ Wangがパーソナライゼーションを強調したことは、Web3ですでに進行中の議論を反映している。ユーザーのモデルコンテキストを所有するのは誰か、という問いだ。超知能アシスタントがインターネットへの主要なインターフェースとなるなら、記憶、権限、マネタイゼーションを支配する主体が莫大な価値を捕捉する。分散型ID、検証可能なクレデンシャル、ウォレットベースのエージェント権限は、その問いに対する暗号資産スタックの答えである。 短期的な現実は非対称だ。Metaは生の消費者規模で勝ち続けるだろう。しかし暗号資産の強み——許可不要のコンポーザビリティ、プログラム可能な支払い、透明な決済——は、人間が介在するシステムでは処理できない量でマシンがマシンと取引するエージェント経済にきれいに合致する。 今後の見通し 今後12〜24か月で三つの展開を予想すべきだ。第一に、AIアシスタントと支払いレールのより緊密な統合であり、これにより規制当局は自律型エージェントがユーザーに代わって取引する方法を明確化せざるを得なくなる。第二に、推論コストの低下と差別化がレイテンシ、プライバシー、検証可能性へ移行するにつれて、分散型コンピュートネットワーク間の淘汰だ。第三に、特に金融とメディアにおいて、AI出力のオンチェーン証明に対する需要の高まりである。 Museは今日、消費者向けのストーリーだ。その真の重要性はアーキテクチャにある。すなわち、すべての人が永続的でパーソナライズされたAIを持つという考えを当たり前のものにするのだ。そのAIが閉じたプラットフォーム内で動くのか、オープンでコンポーザブルなインフラ上で動くのかが、今後10年間のビッグテックと暗号資産の双方にとって決定的な問いである。

TREE NEWS 編集部 · 2026年10月13日
マクロ

クリーブランド連銀のハマック総裁、「小刻みで迅速な」利上げを支持:ビットコインへの意味とは

ハマック総裁、迅速かつ段階的な引き締めを支持する姿勢を示す TREE NEWS 報道: クリーブランド連邦準備銀行のベス・ハマック総裁は、インフレを中央銀行の目標である2%に戻すためには引き締め的な金融政策が依然として適切であると述べ、政策当局者は後でより大きな修正を迫られるリスクを冒すよりも、より小刻みで迅速な金利調整を選好すべきだと主張した。彼女の発言は、金利先物が12月の利上げを織り込み始める中で行われ、ドルは18カ月ぶりの高値圏で取引されている。 このトーンがリスク資産にとって重要な理由 暗号資産トレーダーにとって馴染み深いメッセージだ。タカ派寄りのFRB高官、底堅いドル、そして政策経路を再評価する金利市場。ビットコインは歴史的にハイベータの流動性資産として取引されてきたため、ドル高とフロントエンド金利の上昇は短期的に価格を圧迫する傾向がある。ドル指数が18カ月ぶりの高値付近にあることは特に重要なシグナルであり、ドル高はしばしばBTCの調整や下落と重なってきた。 波及経路 実質金利:実質金利の上昇は、ビットコインのような無利子資産を保有する機会費用を高める。 ドル流動性:ドル高は世界的な金融環境を引き締め、投機的資産への限界的な資金流入を減少させる。 ポジショニング:12月の利上げを示唆する金利先物は、レバレッジを効かせた暗号資産のポジションでリスク削減を引き起こし、値動きを増幅させ得る。 ニュアンス:「小刻みで迅速」は必ずしも永久に弱気ではない 逆説的な見方もある。ハマック総裁が小刻みで迅速な動きを好むこと、つまり待ってより大きな修正を強いられることを避ける姿勢は、実は長期的な不確実性を減らす可能性がある。FRBが調整を前倒しし、インフレが冷めれば、最終的な転換はより早く、より穏やかに訪れるかもしれない。ビットコインにとってそれは、引き締め圧力の期間が短くなり、その後により明確なマクロ環境が訪れることを意味する。 注目すべき点 トレーダーはドル指数、2年物米国債利回り、12月の金利先物の確率を監視すべきだ。ドルを直近高値以上に押し上げるタカ派的な再評価は、BTCをレンジ内または下方向に留める可能性が高い。逆に、利上げシナリオを損なうインフレデータの軟化は、ドル高を急速に反転させ、ビットコインが勢いを取り戻す余地を与えるかもしれない。 今後の見通し 短期的な状況は暗号資産強気派にとって慎重さを促す。しかし中期的なストーリーは、ハマック総裁のトーンよりも、インフレが実際に協力的かどうかにかかっている。もしそうなれば、「小刻みで迅速」は引き締めサイクルの終わりの始まりを示すかもしれない——ビットコインが歴史的に急騰で迎えてきたシナリオである。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

Upbit、BLURを取引注意銘柄に指定、入出金を停止

Upbit、BLURを取引注意銘柄に指定、入出金を停止 TREE NEWS 報道: 韓国最大の暗号資産取引所Upbitは、BlurのネイティブトークンBLURを「取引注意」銘柄に指定し、入出金を停止するとともに、ユーザーに対してプラットフォームへ資金を送金しないよう警告した。同取引所は、プロジェクトの事業の真正性と長期的な持続可能性に対する懸念を理由に挙げ、取引を継続すればユーザーが損失を被る可能性があると指摘した。 指定が意味するもの Upbitにおける取引注意ラベルは上場廃止ではないが、運用上の重大な格下げである。通常、監視強化、入出金経路の制限、そして取引所がサポートを維持・延長・終了するかを判断するための審査期間が発動される。Upbit上のBLUR保有者にとって直接的な影響は流動性のボトルネックである。資産は場合によっては取引できるが、取引所への入出金ができないため、価格発見が分断され、スプレッドが拡大する可能性がある。 Blurが精査対象となっている理由 Blurは2022~2023年サイクルのブレイクアウトしたNFTマーケットプレイスであり、プロトレーダー、ゼロ手数料取引、積極的なトークンインセンティブを中心に構築された。そのモデルはエアドロップによる出来高に大きく依存しており、NFT市場の活動が2021年のピークから冷え込むにつれて、Blurの手数料収入とユーザー維持は圧力にさらされた。Upbitの「事業の真正性と持続可能性」という表現は、トークン発行と投機的インセンティブなしにプロトコルの経済エンジンが成立するのか疑問視していることを示唆する。 韓国の規制当局も、2024年に施行された仮想資産ユーザー保護法を受け、上場トークンに対する精査を強化している。取引所は現在、実際のユースケース、適切な情報開示、市場の健全性など、上場資産が維持基準を満たしているかを定期的に評価する正式な義務を負っている。Upbitの動きは、韓国の取引所がこれらの基準をより積極的に適用する広範なパターンに合致する。 業界への影響 取引所上場リスクは上昇している。インセンティブ主導の出来高に依存するトークンは、保守的な維持審査で知られる韓国のプラットフォームを中心に、上場廃止と注意のリスクが高まる。 NFTインフラトークンは依然として脆弱である。BLURは、多くのNFT関連資産と同様に、以前のサイクル高値を回復していないセクターへのレバレッジ賭けとして取引されている。 コンプライアンスが上場フィルターになりつつある。韓国の取引所は事実上のゲートキーパーとして機能するようになり、注意指定は世界的な保有者にとって早期警告シグナルとして機能している。 今後の見通し 鍵となる問いは、Upbitが注意期間を延長するのか、上場廃止へエスカレートするのかである。Blurチームは、指定を覆すために、持続可能な収益、より明確なトークンユーティリティ、より強固なガバナンスの透明性を示す必要がある。他の取引所が追随すれば、BLURは短期的な価格反応を上回る流動性の逼迫に直面する可能性がある。より広い市場にとって、この出来事は構造的転換を強めるものである。2024年以降の規制環境では、主要取引所で生き残るには出来高以上のもの、すなわち防御可能なビジネスが必要である。

TREE NEWS 編集部 · 2026年10月13日
規制

Matrixport HK、香港の仮想資産取引プラットフォームライセンス申請を取り下げ

Matrixport HKが香港でVATP申請を撤回 TREE NEWS 報道: 香港証券先物委員会(SFC)は、仮想資産取引プラットフォーム(VATP)ライセンス申請者の公開登録簿を更新し、Matrixport HKの申請が10月12日に取り下げられたことを示した。申請を行った実体はFlying Hippo Technologies Limitedであった。この取り下げにより、Matrixportは香港で規制された仮想資産取引プラットフォームを運営しようとする企業の列から外れることになる。 取り下げが示すもの 2023年6月に発効した香港のVATP制度では、仮想資産を取引する中央集権型プラットフォームはSFCのライセンスを取得する必要がある。このプロセスはアジアで最も厳格なものの一つと広く見なされており、カストディ、トークンのデューデリジェンス、保険、資本、経営陣の適格性に関する厳しい要件が課される。この段階での取り下げは必ずしも拒否を意味するものではなく、コスト、スケジュール、ビジネスモデルに関する戦略的な再計算を反映している可能性がある。 Bitmainエコシステムにルーツを持ち、レンディング、仕組商品、取引にわたる幅広い製品群を提供するデジタル資産金融サービスグループであるMatrixportにとって、この決定は、香港で完全にライセンスされたリテール向け取引所を構築するよりも、他のチャネルを通じてプロフェッショナルおよび機関投資家にサービスを提供することを優先する意向を示しているかもしれない。同グループは、コンプライアンス負担が異なるアジアの他の地域やオフショア市場で事業を維持している。 香港のライセンス競争への広範な影響 申請者プールの集約: 香港のVATP申請者リストでは既にいくつかの取り下げと返却が見られ、限られた数のライセンスをめぐって、十分な資本を持つ少数のプレイヤーが競争することになる。 コンプライアンスコスト: SFCの基準を満たすには、法務、コンプライアンス、技術インフラへの多大な投資が必要であり、これは大規模取引所に有利に働き、小規模または多角化した企業を取り下げに追いやる可能性がある。 市場へのシグナル: 各取り下げは、規制のハードルが依然として高いというシグナルとして読むことができ、香港が寛容なハブではなく厳格に監督されたハブであるという位置づけを強化する。 将来を見据えた視点 香港は仮想資産の枠組みを洗練させ続けており、ステーブルコイン規制や店頭取引ルールも策定中である。SFCは基準を満たすプラットフォームにライセンスを付与する用意があることを示しているが、プロセスは選択的である。Matrixportのような企業にとって、計算はますます、既存のライセンスの下で、またはオフショア実体を通じて機関投資家にサービスを提供することを優先しつつ、経済性が改善すればリテールライセンス競争に再参入するオプションを保持する方向に傾くかもしれない。 この取り下げは、香港の規制市場においてライセンス自体が戦略的資産であり、すべての主要プレイヤーがサイクルのあらゆる段階でそれを追求することを選ぶわけではないことを思い起こさせる。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

OneKey、Ledgerウォレット盗難を受けてマレーシア販売代理店CryptoBilisの認可を取り消し、無償交換を提供

OneKey、ウォレット侵害を受けてマレーシア販売店との関係を断絶 TREE NEWS 報道: ハードウェアウォレットメーカーのOneKeyは、この販売チャネルを通じて販売されたLedgerウォレットに関連する一連の資金盗難を受け、マレーシアの小売業者CryptoBilisの製品販売認可を取り消した。同社はまた、影響を受けたユーザーに対して無償でのデバイス交換を提供しており、この動きはサプライチェーンの完全性が今やセルフカストディ市場でいかに真剣に扱われているかを示している。 オンチェーン調査企業YFarmXは、この販売店を通じて流通したデバイスに関連する不審な活動を最初に指摘したうちの一つであり、それがOneKeyの行動を促した。正確な攻撃手法は依然として調査中だが、この事件はよく知られたパターンに当てはまる。すなわち、工場とエンドユーザーの間でハードウェアウォレットが横取りされ、改ざんされ、発送前に再封印されるというものだ。 なぜ販売店チャネルが弱点なのか ハードウェアウォレットの信頼性は、購入者に届くまでの経路と同じ程度しかない。公式ストアや正規販売代理店は、メーカーにパッケージ、ファームウェアの提供、改ざん検知シールの管理を可能にする。第三者販売店、特に国境を越えて活動する業者は、しばしばその連鎖を断ち切る。 初期設定済みリカバリーフレーズ: 侵害された一部のデバイスは、あらかじめ初期化されたシードフレーズとともに出荷され、ユーザーが資金を入金した瞬間に攻撃者が資金を引き出せるようにする。 ファームウェアの改ざん: 改変されたファームウェアは鍵を漏洩させたり、署名時に偽のアドレスを表示したりする可能性がある。 再梱包: デバイスは開封され、複製され、購入者が見分けられないほど巧妙に再封印されることがある。 CryptoBilisの認可を取り消し、無償交換を提供するというOneKeyの決定は、評判を守る防御的な動きだが、同時に前例を作るものでもある。ハードウェアベンダーは、一つの悪質な販売店が製品ライン全体への信頼を損なう可能性があることをますます理解しつつある。 セルフカストディの信頼のパラドックス 皮肉は鋭い。ハードウェアウォレットは、ユーザーがカストディアンを信頼しなくて済むように存在している。しかし流通層は、ほとんどの購入者が精査しない信頼できる仲介者を再び持ち込む。盗難で名指しされたブランドであるLedgerは、ファームウェアとリカバリーサービスの設計をめぐって自らも論争に直面してきたが、今回の一件はデバイスのアーキテクチャそのものではなく小売サプライチェーンに焦点を当てている。 より広い市場にとっての教訓は手続き上のものだ。購入者はメーカーまたは確認済みパートナーから直接購入し、デバイスを自分で初期化し、事前に生成されたシードフレーズを決して受け入れるべきではない。一方、ベンダーは監査権と明確なリコール手段を備えた強制力のある販売店契約を必要としている。 次に起こること OneKeyとその同業他社は、販売店の審査を厳格化し、シリアル番号検証ツールを追加し、場合によってはユーザーがオンチェーンまたはコンパニオンアプリで確認できる改ざん検知機能を組み込むと予想される。デジタル資産の消費者保護ルールをすでに起草している東南アジアの規制当局は、販売店の説明責任に関心を示すかもしれない。 この事件がセルフカストディの長期的な需要を損なう可能性は低いが、暗号資産において最も弱いリンクはしばしば暗号学的なものではなく物理的なものであることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

新たなDarkSword iOSエクスプロイト亜種、暗号資産ウォレットとiCloudデータを標的に

新たなDarkSword iOSエクスプロイト亜種、暗号資産ウォレットとiCloudデータを標的に TREE NEWS 報道: iVerifyとCensysのセキュリティ研究者らは、iOS攻撃ツールDarkSwordの新たな亜種「P7 DarkSword」を公開した。これはシステムの脆弱性を悪用してデバイスデータ(暗号資産ウォレットやiCloudバックアップを含む)を侵害する。このツールはモバイル脅威能力の大幅なエスカレーションを意味し、攻撃者がユーザーの操作なしにAppleのセキュリティ層を回避して機密情報を抽出できるようにする。 攻撃の仕組みと範囲 研究者らによると、P7 DarkSwordは特定のiOSバージョンで未修正のゼロデイ脆弱性の連鎖を利用する。一度インストールされると(多くの場合、悪意のあるリンクや侵害されたアプリ経由で)、キーチェーンデータにアクセスし、iCloudバックアップを復号し、人気の暗号資産アプリに保存されたウォレットのシードフレーズを傍受することができる。この攻撃は静かに動作し、フォレンジック痕跡をほとんど残さないため、特に危険である。 標的: 非カストディアルウォレット(MetaMask、Trust Wallet、Coinbase Wallet)およびiCloudキーチェーン。 手法: カーネルレベルの権限昇格とサンドボックスエスケープを含むエクスプロイトチェーン。 影響: 秘密鍵、シードフレーズ、認証トークンの盗難。 暗号資産業界への影響 この発見は、モバイルセキュリティと暗号資産カストディの交差点が拡大していることを強調している。より多くのユーザーがデジタル資産の管理にスマートフォンに依存するにつれ、攻撃対象領域は劇的に拡大する。デスクトップ環境とは異なり、モバイルデバイスは堅牢なエンドポイント検出を欠くことが多く、高度な攻撃者にとって魅力的な標的となっている。 ウォレットプロバイダーにとって、この事件は強化されたセキュアエンクレーブ統合と生体認証の必要性を浮き彫りにしている。ユーザーはシードフレーズをiCloudやその他のクラウドサービスに保存しないこと、デバイスを最新のiOSパッチで更新し続けることが推奨される。取引所やカストディアンも、モバイルセキュリティ基準に関して規制当局からの監視強化に直面する可能性がある。 今後の展望 P7 DarkSwordの出現は、攻撃者が暗号資産エコシステムをますます標的にする、成熟しつつある脅威情勢を示している。Appleが脆弱性の修正に取り組む一方で、この事件はハードウェアベースのセキュリティと分散型IDソリューションへの業界全体の推進を加速させる触媒となるべきである。長期的には、このような攻撃はマルチパーティ計算(MPC)ウォレットやエアギャップストレージの採用を加速させ、単一デバイスのセキュリティへの依存を減らす可能性がある。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

Blurの夕日:OpenSeaキラーはいかにして最初に撤退したか

Blurがサービス終了を発表:スターNFTプロジェクトが舞台から去る かつて攻撃的なトークンインセンティブでOpenSeaを打ち負かしたNFTマーケットプレイスのBlurは、2026年11月にフロントエンドを無効化すると発表した。NFTレンディングプロトコルであるBlendも同時に新規ローンのマッチングを停止する。このニュースを受けてBLURトークンは急落し、かつてNFT取引戦争を象徴したプロジェクトにとって不名誉な幕引きとなった。 ヴァンパイアアタックの興亡 Blurは2022年、教科書通りの「ヴァンパイアアタック」で登場した。入札と出品を行ったトレーダーにBLURトークンを報酬として与え、実質的に出来高を補助金で支えることでOpenSeaから流動性を吸い上げた。この戦略は成功した。Blurはイーサリアム上のNFT取引量でOpenSeaを追い抜き、そのBlendプロトコルは支配的なNFTレンディングの場となり、それまで存在しなかったレバレッジを市場で可能にした。しかしインセンティブは諸刃の剣である。エミッションが鈍り、NFT市場が長期のベア相場に入ると、取引量は崩壊し、BLURの価格もそれに続いた。活動を立ち上げるためにトークンエミッションに依存したプロトコルは、持続可能な手数料エンジンを欠いたままだった。 NFT市場にとって何を意味するか Blurの撤退は、単一プロジェクトの終焉以上のものである。それはインセンティブ主導のNFTマーケットプレイス時代の終わりを告げている。主な含意は以下の通りだ: 統合:Blurが消えたことで、OpenSeaやMagic Edenのような新規参入者が残存するNFT流動性を争うことになるが、パイ自体は劇的に縮小している。 レバレッジの巻き戻し:Blendの停止はNFT担保レバレッジの主要な供給源を失わせ、デレバレッジを強制し、ブルーチップコレクションへの更なる価格圧力をもたらす可能性がある。 トークンモデルへの厳しい視線:ユーザーを惹きつけるためにエミッションだけに頼るプロジェクトは清算の時を迎える。トークン補助金ではなく持続可能な収益が、市場の評価基準になりつつある。 将来を見据えた視点 Blurの運命は、DeFiとNFTプロジェクトの双方にとっての教訓的な物語である。次世代のNFTインフラは、傭兵的な流動性よりも、集約、ロイヤリティの執行、より広範なDeFiとの統合といった真のユーティリティに焦点を当てるだろう。BLUR保有者にとって、今後数カ月は効用が薄れつつあるトークンから価値を救い出すことが課題となる。NFT市場は死んでいないが、その投機的な過剰は洗い流されつつある。皮肉なことに、Blurは出来高の戦いに勝ちながら、長寿の戦いに敗れたプロジェクトとして記憶されるかもしれない。

TREE NEWS 編集部 · 2026年10月13日
RWA

アルパカ、2027年のプライムブローカレッジ開始を目標に——暗号資産企業が米国株へ進出

アルパカ、2027年第1四半期までにウォール街流のプライムブローカレッジを計画 TREE NEWS 報道: ブローカレッジ基盤のスタートアップであるアルパカは、プライムブローカレッジ事業への参入を準備しており、2027年第1四半期のサービス開始を目指している。この動きにより、同社は長年大手投資銀行が支配してきたセグメントに足を踏み入れることになる。時まさに、暗号資産ネイティブの取引プラットフォームが米国株取引へ着実に拡大している。 アルパカの最高経営責任者は、この取り組みを、すでにさまざまなフィンテックおよび暗号資産クライアントに株式とETFの取引を提供している同社の既存の「ブローカレッジ・アズ・ア・サービス」スタックの自然な拡張と位置づけている。プライムブローカレッジは通常、ヘッジファンドやプロトレーダー向けにカストディ、証券貸借、ファイナンス、清算、取引執行を束ねたもので、資本集約的で関係性重視のビジネスであり、歴史的に新規参入者にとって攻略が難しい分野だった。 なぜ暗号資産プラットフォームは株式を求めるのか このタイミングは、より広範な収斂を反映している。暗号資産取引所やウォレットは過去2年間、トークン化株式、24時間365日の株式取引、端株アクセスを追加してきた。デジタル資産と伝統的市場の両方へのエクスポージャーを単一のインターフェースから求めるユーザーをつなぎとめたいと考えている。この変化が、米国株、決済、マージンを扱えるバックエンド基盤への需要を生み出しており、まさにアルパカが占めるニッチである。 トークン化株式:プラットフォームは米国株のトークン化版を実験しており、伝統的金融とオンチェーン市場の境界を曖昧にしている。 24時間365日取引の野心:暗号資産企業は年中無休の株式アクセスを求めているが、伝統的ブローカーはこのモデルに抵抗してきた。 インフラのギャップ:暗号資産と株式の両方のレールを提供できるベンダーは少なく、アルパカに潜在的な優位性を与えている。 競争環境 既存のプライムブローカー——モルガン・スタンレー、ゴールドマン・サックス、JPモルガンなど——が市場の大半を支配しており、厚いバランスシートと数十年にわたる顧客関係を有している。アルパカはおそらく、大手銀行を正面から置き換えようとするのではなく、小規模ファンドや暗号資産ネイティブの取引企業から始めるだろう。その売り込みは、スピード、APIファーストのツール、そして伝統的プライムブローカーがオンボーディングに時間を要してきたクライアントにサービスを提供する意欲である。 規制上の姿勢が決定的となる。プライムブローカレッジはマージン貸付、証券貸借、カストディに触れるため、いずれも厳しい監視を招く。アルパカの既存のブローカー・ディーラー登録は基盤を与えるが、ファイナンスと貸付へ拡大することは新たな資本要件とコンプライアンス要件をもたらす。 今後の見通し アルパカが実行すれば、2027年の開始は暗号資産と伝統的市場インフラの融合における重要な一歩となる可能性がある。真の試練は、暗号資産ネイティブのプラットフォーム——そして両方の世界で取引するファンド——が、ファイナンスとカストディのニーズをスタートアップに信託するかどうかである。成功裏のデビューは伝統的プライムブローカーに近代化を迫るだろう。一方、つまずけば、参入障壁がいかに高いかを浮き彫りにするだろう。

TREE NEWS 編集部 · 2026年10月13日
DeFi

Rome ProtocolがROMEトークンを公開:手数料の50%を買い戻しと準備金に充当

Rome Protocolがデフレ型収益モデルを備えたネイティブROMEトークンを発表 TREE NEWS 報道: Rome Protocolは、ネイティブROMEトークンの仕組みを明らかにした。ROMEは同プロトコル独自のチェーンが稼働した際のガストークンとして機能する。プロトコルは、トランザクション手数料収益の50%をROMEの保持または公開市場での買い戻しのいずれかに充て、取得したトークンを売却しない準備金に組み入れることを約束している。この設計はプロトコルの利用とトークンの希少性を効果的に結びつけるもので、ネットワーク活動とトークン保有者の利益を一致させようとするDeFiプロジェクトの特徴となっている。 アトミックなコンポーザビリティでEVMとSolanaを橋渡し Romeの中核となる技術的提案は、EVMベースのアプリケーションとSolanaを接続し、SolidityコントラクトがSolanaプログラムに対してアトミックコールを行えるようにすることである。プロトコルはすでにメインネットで稼働しており、トークン分配の詳細が明かされていない段階でもインフラは稼働している。チームはこれがトークンセールの発表ではないと強調しており、バリュエーション、発行日、上場スケジュールは開示されていない。供給の仕組みとスケジュールは別途明らかにされる予定だ。 アトミックコール機能は重要である。これは開発者がクロスチェーントランザクションを構成し、完全に実行するか完全に取り消すかを選べることを意味し、多くのブリッジ設計を悩ませてきた部分実行のリスクを排除する。DeFiビルダーにとっては、すでに熟知しているEthereumのツールチェーンとセキュリティ前提を維持しながら、Solanaの流動性とスループットへの扉を開くものだ。 買い戻し・準備金モデルが重要な理由 収益の50%を買い戻しまたは準備金に配分するのは意図的なシグナルである。トークン発行が保有者の希薄化としてしばしば批判される環境において、RomeはROMEを実際のプロトコル活動に紐づく需要側の吸収先を持つ資産として位置づけている。売却しない準備金は、流動性供給、戦略的提携、将来のエコシステムインセンティブに活用できる戦略資金としても機能し、市場に直ちに圧力をかけることなく展開できる。 ガスとしての実用性: ROMEはRomeのチェーン上のトランザクションに必要となり、基盤的な需要を生み出す。 収益との連動: トランザクション手数料の半分が買い戻しまたは準備金に流れ、トークン価値とネットワーク利用を結びつける。 まだセールはなし: バリュエーションや上場の詳細が示されていないことは投機を抑制し、段階的な市場投入を示唆している。 今後の展望 Romeは相互運用性とクロスチェーン実行レイヤーという競争の激しい分野に参入する。その差別化は、アトミックなEVMからSolanaへのコールと、発行よりも価値の蓄積を優先するトークンモデルにある。重要な試金石は、開発者の採用、実際の手数料創出、そして準備金が透明に管理されるかどうかだ。Romeが意味のあるクロスチェーン取引量を示せれば、ROMEトークンは利用連動型トークノミクスの事例研究となり得る。ただし、供給と分配が明らかになるまでは、市場が資産を価格評価するための情報は限られている。これは意図的な姿勢であり、実行次第で期待を高めることも懐疑を招くこともあるだろう。

TREE NEWS 編集部 · 2026年10月13日
マクロ

金が4,200ドルを突破、市場はより深い利下げと財政リスクを織り込む

安全資産需要の加速で金が1オンス4,200ドルを突破 TREE NEWS 報道: スポット金は1オンス4,200ドルを上回り、その日0.68%上昇して、度重なる最高値更新を続ける上昇相場をさらに延長した。この動きは、成長シグナルの軟化、粘着性の高い国家財政赤字、そして主要中央銀行が来年も緩和を続けるとの期待を背景に、地金が市場で選好されるヘッジ手段であるという地位を確固たるものにした。 この節目はコモディティ部門を超えて重要だ。金の上昇は、機関投資家資本が低実質金利の世界に向けてどのようにポジションを取っているかを示す最も明快なリアルタイム指標の一つであり、ビットコイン、トークン化された金商品、そしてより広範なデジタル資産複合体に直接的な含意を持つ。 金が動いている理由 三つの力が主導している: 利下げ期待。 先物市場は追加緩和を織り込み続けており、無利子資産を保有する機会費用を圧縮している。 国家バランスシート。 赤字支出の増加と大量の発行スケジュールが、投資家をカウンターパーティリスクのない資産へと押しやっている。 中央銀行の買い。 公的部門の準備高蓄積が持続的に続き、市場の下に構造的な買い支えを提供している。 金ETFは今年堅調な資金流入を吸収しており、オプションのスキューは、トレーダーが下落ヘッジよりも上昇エクスポージャーに高いコストを払っていることを示唆している――これは、この動きが単なるモメンタム追いではなく、アロケーションによって driven されている証左だ。 クリプトへの波及 デジタル資産投資家にとって、金の強さは諸刃のシグナルだ。一方で、それはビットコイン強気派が何年も頼ってきた「デベースメント・トレード」のテーゼを裏付ける:投資家がハードアセットを求めるなら、最大の暗号通貨は受益者になるはずだ。他方で、ビットコインは最近、デジタル金よりも高ベータのリスク資産のように取引され、ストレス局面ではデカップリングではなく株式と相関している。 そのギャップが最も顕著に現れるのはトークン化金属だ。オンチェーンの金エクスポージャーを提供するプラットフォームは、クリプトネイティブ投資家が伝統的ヘッジの利回りを生む、あるいはコンポーザブルなバージョンを求めるにつれて、取引量が増加している。金が上昇を続けるなら、トークン化コモディティはステーブルコイン中心の財務戦略に対して、より競争力のあるカテゴリーになるだろう。 注目すべき点 実質利回り。 インフレ調整後の金利のさらなる低下は、金とビットコインの両方にとって最も強気なインプットだ。 ETFフロー。 金ファンドと現物ビットコインETFへの持続的な流入が続けば、広範なハードアセット・ローテーションが確認されるだろう。 ドルの方向性。 歴史的に弱いドルは金属の上昇を増幅し、クリプト流動性の環境を緩めがちだ。 トークン化のレール。 24時間365日の決済需要が高まる中、銀行や資産運用会社が金裏付けトークンの発行を加速させるかどうかに注目。 今後の見通し...

TREE NEWS 編集部 · 2026年10月13日
規制

韓国、未登録の暗号資産取引所27社を遮断:韓国の資金は国内に戻るのか?

ソウル、海外暗号資産プラットフォームを取り締まり TREE NEWS 報道: 韓国の金融情報分析院(FIU)は10月13日、KuCoin、MEXC、Phemex、BingX、BitMartといった主要な海外プレイヤーを含む、未登録の暗号資産取引所ウェブサイト27社に対して国内からのアクセス遮断を命じたと発表した。同国の通信審査機関は、10月6日と7日に行われた審査を経て、この遮断を承認した。海外でホストされているサイトはアクセス制限の対象となり、国内サーバーを持つサイトにはさらなる執行措置が講じられる見通しだ。 規制の背景と影響 この動きは、特定金融取引情報の報告及び利用等に関する法律の下で導入された、韓国の仮想資産サービス提供者(VASP)登録制度を執行するための広範な取り組みの一環である。2021年以降、同国で事業を行う暗号資産取引所はFIUへの登録と、マネーロンダリング対策(AML)および顧客確認(KYC)要件の遵守が義務付けられている。当局が投資家保護と不正な資金の流れの抑制を目指す中、未登録プラットフォームはますます標的にされている。 遮断された取引所は主に海外拠点であり、現地のライセンスなしで韓国のユーザーにサービスを提供していた。アクセスを制限することで、FIUは取引活動をUpbit、Bithumb、Coinone、Korbitといった登録済みの国内取引所に誘導することを狙っている。これらの取引所は韓国市場を合わせて支配している。これは流動性の集約と監督の強化につながる可能性がある一方、ユーザーの不便や、分散型または規制の緩い場への資金流出への懸念も生じさせる。 市場と投資家への影響 韓国のトレーダーは歴史的にアルトコインや高利回りの機会を強く好み、国内では入手できない上場銘柄を求めて海外取引所を利用することが多かった。アクセス遮断はこうした活動を妨げ、ユーザーは準拠した国内プラットフォームへ移行するか、当局が取り締まる可能性もあるVPNなどの代替手段を模索せざるを得なくなるかもしれない。短期的には、影響を受けた取引所の取引量が減少する一方、国内取引所では新規口座開設が急増する可能性がある。 より広い視点で見れば、この取り締まりは、世界中の管轄区域が海外の暗号資産プラットフォームに対する規制を強化する中で、世界的な規制の潮流と一致している。韓国の積極的な姿勢は他のアジア経済圏のモデルとなり得るが、国境のない資産クラスを規制することの難しさも浮き彫りにしている。FIUの措置は、本質的に遮断が困難な分散型金融(DeFi)プロトコルへイノベーションと流動性を押しやる可能性がある。 今後の見通し 韓国が規制の監視を強める中で、鍵となる問いは、韓国の資金が実際に登録済みの国内取引所へ「戻る」のかどうかである。遮断は一部の流れを変えるかもしれないが、暗号資産市場のグローバルな性質により、ユーザーは依然としてさまざまな手段で海外プラットフォームにアクセスできる。これらの措置の有効性は、執行と取引所の遵守意欲にかかっている。さらに、政府は投資家保護と競争力のある国内産業の育成とのバランスを取る必要があるかもしれない。国内取引所が競争力のあるサービスと幅広い資産を提供できれば、押し出された需要を吸収できる可能性がある。しかし、規制負担がイノベーションを阻害すれば、韓国は暗号資産ハブとしての地位を失うリスクがある。今後数か月で、この取り締まりが意図した目標を達成するのか、それとも活動をさらに地下に追いやるだけなのかが明らかになるだろう。

TREE NEWS 編集部 · 2026年10月13日
米国株

ウォール街の記録的な平静とメモリーチップショック、金は支持を失う

ウォール街の記録的な平静とメモリーチップショック、金は支持を失う S&P 500は現在、1日1%を超える下落が一度もない状態で52営業日連続となっており、これは記録上最長の連続記録です。ブラックロックは6年間続けた米国債のアンダーウェイトを終了しました。一方、金は安全資産としての魅力が薄れ、4,000ドル水準を維持するのに苦戦しています。その穏やかな表面の下では、技術的なショックが半導体複合体に波及しています。長鑫存儲(ChangXin Memory Technologies)が報告した4F² DRAMセルの突破によりメモリーチップ銘柄が圧迫され、現在は韓国の半導体展示会に注目が集まっています。光通信株は急激な調整で最近の上昇分を吐き出しました。メタは3%以上上昇し、マイクロソフトは4兆ドルの時価総額を回復し、アップルの発表イベントはAI搭載のスマートホームデバイスに傾注しました。 メモリショックが重要な理由 DRAMはテクノロジー分野で最も資本集約的かつ寡占的な市場の一つであり、歴史的にサムスン、SKハイニックス、マイクロンが支配してきました。中国の挑戦者による信頼性の高い4F²セルアーキテクチャは、最先端メモリが要塞型ビジネスであるという前提を侵食するでしょう。4F²という呼称は、4フィーチャー平方のセルフットプリントを指し、より小さなノードで高密度化とビット当たりコストの低減を約束します。長鑫が技術実証から量産製造へ移行できれば、その影響は連鎖的に広がります: 価格支配力:信頼できる供給が出現するにつれ、既存メモリメーカーが高マージンのアップサイクルを維持する能力は弱まります。 装置と材料:新しいアーキテクチャは通常、新たな成膜、エッチング、リソグラフィ工程を必要とし、サプライチェーン全体で需要がシフトします。 AI経済学:安価なDRAMは、AIアクセラレータの主要入力である高帯域幅メモリスタックのコストを下げます。 地政学:輸出規制は中国のメモリ野心を遅らせようとしてきましたが、真の突破はそれらの規制が機能しているかどうかを試すことになります。 マクロの交錯する潮流 ブラックロックが長期米国債のアンダーウェイトを終了する決定は、デュレーションへの選好の変化を示しており、おそらく連邦準備制度の政策とタームプレミアムに関する期待と結びついています。これは暗号資産とリスク資産にとって重要です。なぜなら米国債利回りは、AI設備投資からトークンネットワークに至るまで、あらゆる長期キャッシュフローに適用される割引率を支えているからです。1%の下落日がない記録的な連続は、低リスクと同じではありません。それはしばしば油断と抑制されたボラティリティを反映しており、急激に反転する可能性があります。 注目すべき点 今後数週間を定義する三つの糸口があります。第一に、韓国の半導体展示会がサムスンとSKハイニックスから長鑫の脅威に応える具体的なロードマップを生み出すかどうか。第二に、金が4,000ドルを維持できなかったことが一時的な休止なのか、実質利回りへの回帰の始まりなのか。第三に、光通信の調整が利益確定なのか、AIインフラ支出が再価格設定されている初期のシグナルなのか。暗号資産市場にとって、メモリの話は抽象的ではありません。安価なメモリは安価なコンピュートを意味し、安価なコンピュートは分散型AIとオンチェーン推論市場が構築される基盤です。DRAMのサプライチェーンの変化は、AI-暗号資産スタック全体のコスト曲線を静かに再形成する可能性があります。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

TRON Q3 2026レポート:ネットワーク活動が上昇する中、ステーブルコイン決済額2兆2,100億ドルを記録

TRON、2026年第3四半期に2兆2,100億ドルのステーブルコイン決済を処理 TREE NEWS 報道: TRON DAOは「State of TRON Q3 2026」エコシステムレポートを公開し、同ネットワークが2026年第3四半期に2兆2,100億ドル相当のステーブルコイン決済量を処理したことを明らかにした。レポートはネットワーク活動、ステーブルコイン決済、流動性、トークノミクス、開発者活動、分散化、プロトコルガバナンスを網羅しており、デジタル資産経済において最も活発に利用される決済レイヤーの一つへと静かに成長したチェーンの姿を描き出している。 数字が語る物語 2兆2,100億ドルという数字は見出しになるが、決して孤立した統計ではない。TRON上のステーブルコイン決済量は着実に増加しており、USDTやその他のドルペッグ型トークンは、新興市場——特に東南アジア、ラテンアメリカ、アフリカ——のユーザーにとって依然として支配的な交換手段となっている。これらの地域では、ドルへのアクセスとクロスボーダー送金コストが恒常的な課題である。TRONの低い取引手数料と高いスループットは、P2Pおよび加盟店向けステーブルコイン送金のデフォルトレールとしての地位を確立しており、低コストの競合チェーンが登場してもなお、その役割は極めて定着性が高いことが示されている。 レポートはまた、ネットワーク活動、流動性、開発者の関与の成長も指摘しており、エコシステムが単なる受動的なステーブルコインの導管ではなく、より広範なアプリケーション開発を引き付けていることを示唆している。プロトコルガバナンスと分散化の指標も同様に強調され、少数のバリデータからより広いコミュニティへと制御を分散させる継続的な取り組みを示している。 なぜ重要か TRONのステーブルコイン処理能力は、いくつかの理由からますます広範な市場に関連している: 投機よりも実利用:決済量は取引の回転ではなく実際の支払い・送金活動を反映しており、需要のより持続的な指標となる。 競争圧力:競合チェーンはステーブルコイン発行体や決済プロバイダーを積極的に誘致しており、TRONの優位性が保証されているわけではない。 規制上のエクスポージャー:米国と欧州でステーブルコイン規制が厳格化するにつれ、最大のドル建てトークン量を抱えるチェーンはコンプライアンスと準備金の透明性について厳しい監視に直面する。 機関投資家の関心:ブロックチェーンレールを評価する決済企業やフィンテックは、TRONの取扱高を本番環境レベルの信頼性の証拠として見るだろう。 今後の見通し 今後数四半期の鍵となる問いは、TRONが決済の優位性をより広範なアプリケーション経済へと転換できるかどうかである。ステーブルコインフローは強固な基盤だが、同時にコモディティビジネスでもある——ユーザーは最も安価で、最速で、最もコンプライアンスに優れた体験を提供するチェーンへと移行する。TRONが決済レールにDeFi、トークン化された現実世界資産、開発者をオンチェーンに留めるツールを組み合わせることができれば、その地位を守れる。できなければ、2兆2,100億ドルという数字は基準ではなくピークであったことが判明するかもしれない。

TREE NEWS 編集部 · 2026年10月13日
規制

ルーミス議員、小売暗号資産保護を含むCLARITY法を妨害した民主党を非難

ルーミス議員、小売暗号資産保護を含むCLARITY法を妨害した民主党を非難 TREE NEWS 報道: シンシア・ルーミス上院議員はXに投稿し、CLARITY法に反対票を投じた民主党議員を批判した。同法案には、民主党が要求していた小売投資家保護措置がすでに盛り込まれていると主張している。ルーミス氏によれば、民主党は商品先物取引委員会(CFTC)に小売暗号資産投資家を代表する専任オフィスの設置を求めていたが、CLARITY法は「小売商品投資家アドボカシーオフィス」の創設を通じてこの規定を実現している。 争点の本質 CLARITY法は、正式にはデジタル商品取引所法の枠組みであり、デジタル資産における証券と商品の境界を明確に引くことを目的としている。ほとんどのトークンの現物市場監督をCFTCに割り当てつつ、投資契約に類似した提供に対するSECの管轄権は維持される。小売アドボカシーオフィスは、一般投資家が懸念を提起し、開示情報を受け取り、苦情をエスカレートするための公式チャネルを提供するもので、暗号資産のルール策定が機関投資家に有利に進められてきたという長年の批判に対する構造的な答えとなる。 ルーミス氏の不満は、それにもかかわらず民主党が支持を差し控え、自ら公に擁護した保護措置を盛り込んだ法案を事実上停滞させた点にある。この応酬は、米国の暗号資産政策決定におけるより広範な機能不全を浮き彫りにしている。原則に関する超党派の合意は、しばしば採決の段階で崩壊する。 業界にとって重要な理由 規制の明確性は依然として得られていない。市場構造に関する法律がなければ、トークン発行体、取引所、DeFiプロトコルは執行主導の不確実性の下で運営を続けることになる。 小売保護は今や交渉材料である。両党とも消費者擁護の立場を主張するが、それぞれが相手の手段に反対する正当化に利用している。 CFTCの役割は拡大している。立法がなくても、同機関は執行とガイダンスを通じて現物市場監督へと引き寄せられている。 この対立は国際的な影響も持つ。EUのMiCA制度は現在完全に運用されており、シンガポールからUAEに至るまでの管轄区域が、明確なライセンス経路でトークン化とステーブルコイン事業を誘致している。ワシントンの膠着状態はイノベーションと流動性を海外に押し出し、オンチェーン金融における米ドルの地位を弱めている。 今後の展望 関心は、小売アドボカシー規定をより広範な市場構造闘争から切り離し、単独の消費者保護法案として可決できるかどうかに移っている。これは面目を保つ妥協案となり得る。民主党はCFTCの小売オフィスを手に入れ、共和党は包括的改革への足がかりを得て、業界は議会が訴訟ではなく立法を行えるというシグナルを受け取る。 それがなければ、2026年の選挙サイクルで暗号資産政策が選挙争点となり、SECとCFTCの縄張り争いがCLARITYが埋めるはずだった空白を埋め続けると予想される。投資家にとっての実践的な結論は変わらない。法律が成立するまで、規制リスクは米国のデジタル資産市場において最大の価格未反映変数のままである。

TREE NEWS 編集部 · 2026年10月13日
マクロ

IMFチーフエコノミスト、インフレリスクは依然持続と警告、中央銀行にタカ派姿勢維持を促す

IMFチーフエコノミスト、インフレリスクは依然持続と警告、中央銀行にタカ派姿勢維持を促す TREE NEWS 報道: 国際通貨基金(IMF)のチーフエコノミスト、シルヴァーナ・テンレイロ氏は、金融政策は物価安定の確保にしっかりと焦点を当て続ける必要があると述べ、インフレリスクはまだ消散していないと警告した。テンレイロ氏は発言の中で、中央銀行はインフレを適時に目標に戻し、第二ラウンドのインフレ効果が定着するのを防ぐために、政策スタンスを十分に引き締めた状態に保つ必要があると強調した。 IMFの立場からの主なポイント 最近のディスインフレの進展にもかかわらず、インフレリスクは依然として高い。 政策金利はインフレ期待を固定するのに十分な引き締め水準に保つべきである。 商品価格からコアインフレへのパススルーはまだ抑制されているが、警戒が必要である。 商品価格やテクノロジー関連投資がインフレを押し上げる場合、さらなる引き締めが正当化される可能性がある。 物価安定の達成には中央銀行の独立性が不可欠である。 テンレイロ氏はまた、商品価格ショックのコアインフレへの波及は現在のところ抑制されているものの、政策当局者は油断してはならないと指摘した。商品価格がさらに上昇したり、テクノロジー投資に関連する要因がインフレ圧力を高めたりすれば、追加の引き締めが必要になる可能性がある。適切な政策スタンスは国によって異なるが、共通の目的は明白である――物価安定の確保であると強調した。 暗号資産とデジタル資産市場にとってなぜ重要か IMFのタカ派的なトーンは、暗号資産およびより広範なデジタル資産市場に重大な影響を及ぼす。暗号資産は歴史的に、世界的な流動性環境と実質金利に高い感応度を示してきた。引き締め的な金融政策が長期化すると、米ドルが強くなり、世界的な金融環境が引き締まり、リスク資産への需要が減少する傾向がある――これらはすべて、ビットコイン、イーサリアム、アルトコインの評価を圧迫する可能性がある。 同時に、持続的なインフレと高い金利期待は、通貨の減価と財政不安に対するヘッジとしてのビットコインのナラティブを強化する可能性がある。しかし、このナラティブは実際には一貫性がなく、特に実質利回りが急上昇する時期にはそうである。IMFの警告は、マクロ環境が暗号資産にとって短期的に厳しいままであることを示唆しており、流動性が以前の強気サイクルを支えた超緩和的な状況に戻る可能性は低い。 中央銀行の独立性とより広範な政策環境 テンレイロ氏が中央銀行の独立性を強調したことは注目に値する。いくつかの主要経済国で金融当局への政治的圧力が高まっている環境において、彼女の発言は、信頼できるルールに基づく政策立案の重要性を強調している。暗号資産市場にとって、これは重要である。なぜなら、中央銀行の信頼性が損なわれていると認識されれば、ステーブルコイン、トークン化資産、非主権的な価値保存手段としてのビットコインなど、分散型の代替手段への関心が加速する可能性があるからだ。 今後の見通し 今後を見据えると、インフレと中央銀行政策の軌道は、暗号資産市場のセンチメントを支配する主要な要因であり続けるだろう。インフレが予想よりも粘着的で、中央銀行がさらに引き締めを行えば、デジタル資産を含むリスク資産は新たな圧力に直面する可能性がある。逆に、インフレが緩和し、政策が緩和方向に転換すれば、暗号資産市場は流動性主導の意味のある回復を見せる可能性がある。今のところ、IMFのメッセージは明確である:インフレとの戦いは終わっておらず、中央銀行は勝利を宣言する準備ができていない。

TREE NEWS 編集部 · 2026年10月13日
規制

a16z Crypto:再利用可能なKYCが新法なしで機関投資家のDeFiを解き放つ可能性

機関投資家はオンチェーンを望むが、繰り返しのKYCは望まない TREE NEWS 報道: a16z cryptoのアナリスト、マギー・シューとミシェル・コーバーは、銀行、証券会社、資産運用会社をオンチェーン市場から遠ざけている最大の摩擦はブロックチェーンのリスクではなく、新しいプラットフォームごとに要求される繰り返しの重複した本人確認であると主張する。銀行秘密法(BSA)の下では、同じユーザーが他の場所で既に確認されていても、各金融機関は独自の顧客確認プログラム(CIP)を独立して実行しなければならない。その結果、コストと遅延が増大し、詐欺や個人情報盗難を招く集中型アイデンティティの「ハニーポット」が山積している。 再利用可能なKYCと信頼エコシステム 提案されている解決策は、再利用可能な、つまり「信頼された」KYCモデルであり、資格のあるプロバイダーが発行した検証済みのクレデンシャルを下流のプラットフォームが受け入れられるようにする。報告書は、新興のインフラとして、規制されたネットワークメンバーが互いの検証ステータスを認識できるFireblocksのOpen Transaction Layer(OTL)、Privado IDの検証可能なクレデンシャル、SpruceIDの政府発行デジタルID、そして信頼のアンカーとしてSumsub、World ID、MoonPay、Stripe-via-Privyを挙げている。伝統的金融には前例がある — 200カ国以上で約8,000の機関が利用するSWIFTのKYCレジストリだ。 法的ハードル:依拠対外部委託 重要な点として、著者らは依拠(reliance) — 別の規制された金融機関の検証を受け入れる場合にのみ適用される特定の法的用語 — と、単なる外部委託(outsourcing)を区別している。後者はCIPの責任を完全に機関に残す。FATFの規則は、プロバイダーが監督下にあり、基礎データが要求に応じて取得可能で、依拠する機関が完全な法的責任を保持する場合にのみ、第三者への委任を許可している。「オンデマンドの生データ」要件はゼロ知識およびプライバシー保護設計と衝突し、多くの暗号プラットフォームは米国連邦AML依拠規則の下での「規制機関」ではない — このギャップは財務省が対処しなければならない。 ツール:KYW、KYA、KYT この記事は実用的なコンプライアンススタックを描いている: Know Your Wallet(KYW):ソウルバウンドトークン(Quadrata)、ゼロ知識パスポート証明(Self.xyz、Aztec/zkPassport、Opacity Labs)、または人格証明(World ID、Human Passport)を介して、実世界のアイデンティティをウォレットアドレスに結び付ける。...

TREE NEWS 編集部 · 2026年10月13日
規制

Matrixport HK、香港VATPライセンス申請を取り下げ 規制上の消耗戦を浮き彫りに

Matrixport HK、香港のライセンス審査待ち行列から離脱 TREE NEWS 報道: 暗号資産金融サービスグループMatrixportの香港法人であるMatrixport HKは、証券先物委員会(SFC)に対する仮想資産取引プラットフォーム(VATP)ライセンスの申請を取り下げた。Flying Hippo Technologies Limitedが運営する同プラットフォームは2024年2月26日に申請を提出したが、2026年10月12日に申請者リストから削除され、SFCは理由を「取り下げ」としている。 今回の取り下げにより、失敗または断念された申請の数がさらに積み上がった。現時点で13のプラットフォームがSFCから正式にライセンスを取得しており、5つが申請者プールに残り、16が返却、却下、または取り下げとなっている。Matrixport HKは後者のグループに加わることとなり、香港の厳格なコンプライアンス基準をクリアすることの難しさを浮き彫りにしている。 取り下げが重要な理由 香港のVATP制度はアジアでも最も厳格な部類に入り、堅固なカストディ体制、保険、マネーロンダリング対策、上級管理職の適格性評価、そしてほとんどのリテール向けトークン上場を禁止する投資家保護ルールの遵守を求めている。貸付、仕組商品、取引をグローバルに展開するMatrixportのような企業にとって、香港ライセンスのコストと運用上の制約は便益を上回る可能性がある。 タイミングも注目に値する。今回の取り下げは、暗号資産企業の香港戦略が広く再調整される中で起きた。SFCは認可済みのグループを着実に拡大してきた一方で、多くの申請者が長期化する審査サイクルに耐えるよりも撤退を選んでいる。返却、却下、または取り下げられた16件の申請は、13件の承認と比較して著しい離脱率を示している。 業界への示唆 統合圧力:小規模またはグローバルに分散したプラットフォームは、シンガポール、ドバイ、あるいはMiCAの下のEUなど、より明確で迅速なライセンス取得経路を持つ管轄区域をますます好むようになるかもしれない。 コンプライアンス費用の障壁:VATP制度の資本、保険、カストディ要件は高い固定費の下限を生み出し、最大手を除くすべてのプレイヤーに不利に働く。 規制上のシグナル:SFCが申請を失効させることを厭わない姿勢は、量よりも質を優先していることを示唆し、既存13ライセンスの評判価値を潜在的に高める可能性がある。 今後の展望 Matrixport HKの取り下げが最後になる可能性は低い。香港がデジタル資産の枠組みを洗練させ、ステーブルコインや店頭デリバティブ規制への拡大を検討する中で、ライセンス取得の漏斗は狭いままであろう。待ち行列に残る企業は、カストディ、サイバーセキュリティ、市場監視に関する継続的な精査に直面することになる。投資家にとって、申請者プールの縮小は流動性を認可された取引所に集中させるかもしれないが、市場の競争力や香港のユーザーが利用できる商品の幅についても疑問を投げかける。 2026年以降の鍵となる問いは、香港が厳格な基準と、信頼に足るデジタル資産ハブであり続けるための十分な市場参加とのバランスを取れるかどうかである。Matrixportの撤退は、そのバランスが依然として捉えがたいことを示唆している。

TREE NEWS 編集部 · 2026年10月13日
マクロ

記録的な5,250億ドルの債券ETF流入が、利回り24年ぶり高値で60/40の常道を書き換える

60/40ポートフォリオが再構築される中、債券ETFに記録的な5,250億ドルが流入 TREE NEWS 報道: ETFアナリストのNate Geraci氏によると、債券上場投資信託(ETF)は今年、記録的な5,250億ドルの純流入を吸収した。これは、40年にわたり資産配分を支配してきたポートフォリオの計算式が劇的に反転したことを示している。この急増は、株価指数が過去最高値を更新し、米国債利回りが約24年ぶりの高水準にあることと同時に起きており、投資家が知る従来の60/40株式・債券フレームワークを静かに解体しつつある。 なぜ60/40は放棄ではなく書き換えられているのか 古典的な60/40の配分は、構造的に低金利の時代に設計されたもので、債券は控えめなインカム枠であり、信頼できる株式のヘッジとして機能していた。利回りが数十年ぶりの高水準にある今、その計算は逆転した。債券はついに真の実質リターンを提供し、投資家はデュレーションから逃げるのではなく、むしろそれへと比重を移すことで応じている。 インカムが戻ってきた:高品質の債券は現在、株式の益回りに匹敵するクーポン収入をもたらし、ポートフォリオのインカムの柱を回復させている。 分散効果が意味を取り戻す:2022年の相関関係の崩壊を経て、より高い出発点の利回りは、債券が再び株式の下落を緩和する余地を与えている。 記録的な株式バリュエーション:株式が史上最高値にある中、限界的な資金はより割安で高利回りの債券へとローテーションしている。 資金流入の背後にあるマクロシグナル この動きはリスクオフのパニックではなく、相対価値のローテーションである。記録的な株価と高止まりする利回りが同時に資本を二方向へ引き寄せ、債券ETFがリバランスのフローを捉えている。これは暗号資産市場にとって重要である。なぜなら、無利子またはボラティリティの高い資産を保有する機会費用を再形成するからだ。無リスク利回りがこれほど魅力的なとき、資本はデジタル資産にとどまるためにより高いプレミアムを要求し、市場の投機的な領域に圧力をかけつつ、真の分配可能な利回りを生み出すプロトコルに報いる。 次に注目すべき点 これが持続的なレジームシフトなのか、戦術的な取引なのかを決める3つの変数がある: 利下げの道筋:中央銀行が積極的に緩和すれば、利回りの優位性は縮小し、資金流入は反転する可能性がある。 株式のボラティリティ:持続的な下落は、債券が本当にヘッジ機能を取り戻すかを試すことになる。 トークン化された債券:オンチェーンの米国債やマネーマーケット商品は、利回りを求める投資家が同じデュレーション取引へのブロックチェーン・ネイティブなアクセスを求めるなら、直接恩恵を受ける立場にある。 60/40は死んでいない——高金利の世界に向けて再調整されているのだ。記録的な債券ETF流入は、投資家がモメンタムではなくインカムとデュレーションを中心にポートフォリオを再構築していることを示す最も明確な証拠であり、そのシフトは暗号資産を含むあらゆるリスク資産に波及するだろう。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

米国現物イーサリアムETF、8,540万ドルの流出で5日間の流出額が5億7,700万ドルに達し、ビットコイン基金も6,540万ドル減少

イーサリアムETF、1月以来最悪の5日間連続流出 TREE NEWS 報道: Trader Tが集計した資金フローデータによると、10月13日、米国の現物イーサリアム上場投資信託(ETF)は8,543万ドルの純流出を記録し、5営業日連続の流出が続いた。これにより、このカテゴリーからは合計5億7,690万ドルが流出し、1月23日以来最大の5日間流出額となった。 ブラックロックのETHAが7,510万ドルの純償還で流出を主導し、グレースケールのイーサリアム・ミニ・トラストETHは1,033万ドルを失った。売りが2大ファンドに集中していることは、圧力が個人投資家ではなく機関投資家によるものであることを示唆している。アロケーターが小規模な競合他社へ資金を移すのではなく、中核ポジションを削減しているのだ。 ビットコイン基金も無傷ではない 米国の現物ビットコインETFも例外ではなかった。同日、このカテゴリーは6,540万ドルの純流出を記録し、月初来の償還額は4億5,180万ドルに達した。注目すべきは、最大かつ最も流動性の高いビットコインETFであるブラックロックのIBITが、資金フローの変動を記録した唯一のファンドであり、6,540万ドルの引き出し全額を占めたことだ。 最近の流出にもかかわらず、ビットコインETFは年初来ではわずかにプラスを維持しており、1月以降の累計純流入額は4億7,860万ドルとなっている。しかし、この緩衝は急速に薄れつつある。 数字が示すもの 集中リスク:ブラックロックのような単一の発行体が、ある日のビットコインETF流出の100%を占める場合、それは広範な投げ売りではなく、少数の大規模な機関投資マンデートがリバランスしていることを示している。 イーサリアムの相対的な弱さ:ETH商品は5日間で5億7,600万ドル以上を失い、比例ベースではビットコインの下落をはるかに上回っている。これは、アロケーターがETHをデジタル資産スリーブの中で高ベータかつ確信度の低い部分と見なしている兆候だ。 マクロの重なり:タイミングは、金利感応度の高い資産全体での広範なリスクオフの地合いと一致しており、ETFのフローが暗号資産固有のカタリストではなく、マクロのポジショニングを追跡していることを示唆している。 今後の見通し 鍵となる問いは、これが戦術的なリスク削減なのか、暗号資産ETFからの構造的なローテーションの始まりなのかである。3つのシグナルに注目したい:ブラックロックのIBITが週内に純流入に戻るか、ETH/BTCの安定に伴いイーサリアムETFの流出が減速するか、そして新規発行体の申請やステーキング対応のETH商品が需要を再燃させることができるか。流出が月末まで続く場合、発行体は手数料免除やマーケティングを強化すると予想される。そして、2024年から2025年の値動きを支えた「ETFビッド」のナラティブが真剣な精査にさらされることになるだろう。

TREE NEWS 編集部 · 2026年10月13日
取材依頼 ご意見