Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
米国株

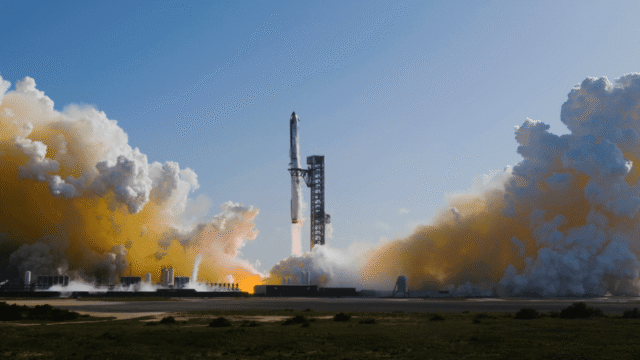
SpaceXの打ち上げ不足が1000億ドルの宇宙投資ブームを引き起こす

打ち上げのボトルネックが資本の磁石に TREE NEWS 報道: 商業ロケット打ち上げの不足が拡大する中、宇宙インフラとアプリケーションへの前例のない資本投入の波が起きており、投資家は同セクターに約1000億ドルを投じている。構図は明快だ。衛星ブロードバンド・コンステレーション、地球観測ネットワーク、防衛ペイロード、科学ミッションに牽引された軌道アクセスへの需要が、利用可能な打ち上げ能力を上回っており、この不均衡が、供給を増やせる者、あるいはこの制約を収益化できる者へと資本を流入させている。 SpaceXは依然として支配的な打ち上げ事業者だが、そのマニフェストは事実上数年にわたって予約で埋まっており、競合事業者はまだ安定的に規模を拡大できていない。その結果、打ち上げ枠は売り手市場となり、ひいては下流の宇宙ビジネス——衛星メーカー、地上局事業者、部品サプライヤー、データ分析企業——が突如として大規模に投資対象となった。 なぜボトルネックがバリューチェーン全体にとって強気なのか 打ち上げ能力が希少になると、経済性は3つの異なる形で変化する。 打ち上げ事業者が価格決定力を得る。希少性により事業者はキログラム当たりの価格を引き上げ、マージンを改善し、最も価値の高いペイロードを優先できる。これは上場・非上場の打ち上げ関連銘柄のバリュエーションを押し上げる傾向がある。 下流プレイヤーに需要の追い風が吹く。すでに軌道上にハードウェアを持つ衛星事業者は、競合が列に並んで待つ間に、接続性と画像を今日収益化できる。 実現技術が資本を引きつける。再使用ロケット、宇宙空間での製造、軌道サービス、レーザー通信、小型衛星バスはいずれも、資金を投じる価値のある戦略的ボトルネックとなる。 1000億ドルという数字は、絶対額としてよりもシグナルとして重要だ。機関投資家の資本は、宇宙がもはや投機的なテーマではなく、識別可能なキャッシュフローを持つインフラ資産クラスであると判断したのである。 資産クラス横断的な市場への影響 株式 最も明確な受益者は、打ち上げまたは衛星にエクスポージャーを持つ航空宇宙・防衛の大手、衛星通信事業者、専門部品メーカーだ。純粋な宇宙関連銘柄や宇宙特化型ETFは、資金流入の増加とボラティリティの上昇が見込まれる。各国政府が打ち上げアクセスを国家安全保障の資産として扱うため、防衛関連の請負業者は不釣り合いなほど恩恵を受ける可能性がある。 債券とクレジット 資本集約的な宇宙インフラ——地上局、製造施設、コンステレーション——は、ますます債務で資金調達されるようになる。宇宙企業によるプロジェクトファイナンスや転換社債の発行が増えると予想され、レバレッジが収益より速く上昇すれば、同セクターのクレジットスプレッドに圧力がかかり得る。 暗号資産と隣接市場 宇宙と暗号資産は周縁で交差する。遠隔地のブロックチェーンノード向けの衛星ベース接続、帯域幅とコンピュートを販売する分散型物理インフラネットワーク(DePIN)、トークン化された宇宙データマーケットプレイスなどだ。これらは依然として小さいが、本来なら投機的な暗号資産に滞留するであろうリスク資本の成長する受け皿となっている。 コモディティと通貨 打ち上げ頻度の上昇は、特殊素材——チタン、炭素複合材、アビオニクスや推進に使われるレアアース——の需要を支える。ドルはほとんどの航空宇宙契約の決済通貨であり続け、資本集約的で地政学的に敏感な産業におけるその役割を強固にしている。 投資家向けの重要ポイント 希少性がトレードだ。今このセクターを再価格評価しているのは、打ち上げの成功ではなく打ち上げのボトルネックである。 下流に目を向けよ。すでに軌道上で事業を展開する企業は、新規参入者が枠を待つ間に収益を生み出せる。 政府需要を注視せよ。防衛および民生宇宙予算は、打ち上げ需要の最も持続的な源泉である。 実行リスクに警戒せよ。宇宙は依然として資本を渇望し、技術的に容赦なく、遅延がつきものだ。資金を得た企業すべてが軌道に到達するわけではない。 ボラティリティに備えよ。宇宙関連株は、安定したファンダメンタルズよりも、試験飛行、契約獲得、予算決定などのヘッドラインで取引される可能性が高い。 打ち上げ不足は一時的な不具合ではない。それは野心と能力の間の構造的なミスマッチであり、資本はそれに応じて反応している。投資家にとって、機会は次のロケットを選ぶことよりも、すべてのロケットが依存するインフラを保有することにある。
TREE NEWS 編集部 · 2026年10月13日
米国株

オプショントレーダーは今月下旬からの株式市場の荒い変動に備えている

嵐の前の静けさ:オプション市場は先行きの乱気流を示唆 TREE NEWS 報道: 波乱に富んだ夏を経て、米国株は異例なほど静かな局面に落ち着いている。ここ数セッションで出来高は細り、主要指数はほぼ横ばいで推移し、投資家に油断を生んでいる。しかし表面下では、市場関係者やデリバティブデータによると、オプショントレーダーは今月下旬から始まるボラティリティの急上昇にポジションを構築している。 この静けさは欺瞞的だ。短期オプションのインプライド・ボラティリティは数カ月ぶりの低水準に落ち込み、一方で突然の売り込みに対するヘッジコストは9月下旬から10月に満期を迎える契約で上昇し始めている。この乖離は、トレーダーが比較的平穏な状況がまもなく終わると予想していることを示唆しており、市場のナラティブを一変させかねない一連の予定されたイベントが引き金となる可能性がある。 注目すべき4つの触媒 市場ストラテジストは、ボラティリティを点火し得る4つの重要な展開を指摘する: 連邦準備制度(FRB)の政策会合: 次回の金利決定と更新された経済見通しは、金利の道筋に関する手がかりとして精査される。予想よりも緩やかな緩和サイクルの兆候があれば、株と債券を揺さぶる可能性がある。 四半期オプション満期と指数リバランス: 株価指数先物、株価指数オプション、株式オプション、個別株先物が同時に満期を迎える9月のクアッド・ウィッチングは、しばしば出来高と価格変動を増幅させる。 主要経済指標: 新たなインフレと雇用統計が、市場のソフトランディング楽観論を試す。どちら方向のサプライズも、金利期待の再価格設定を迫る可能性がある。 地政学的火種: 中東の緊張とウクライナ戦争、貿易政策の不確実性は、突然のリスクオフを引き起こし得る不確定要素として残る。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 オプショントレーダーが予想するようにボラティリティが戻れば、その影響は資産クラス全体に波及し得る: 株式: VIXの急騰は、まず高バリュエーションのグロース株やテクノロジー株に圧力をかける一方、公益事業や生活必需品などのディフェンシブセクターはアウトパフォームする可能性がある。資金調達コストに敏感な小型株は、不釣り合いな打撃を受けるかもしれない。 債券: 投資家がFRBの軌道を再評価する中で、米国債利回りは大きく振れる可能性がある。質への逃避は長期国債に恩恵をもたらすが、タカ派的なサプライズはイールドカーブ全体で利回りを押し上げかねない。 暗号資産: デジタル資産はリスクセンチメントと強い相関を示してきた。広範なリスクオフ局面はビットコインとイーサリアムを押し下げる可能性があるが、ETFフローや規制ニュースなど暗号資産固有の要因がいくらかの緩衝を提供するかもしれない。 コモディティ: 原油と工業金属は需要懸念に脆弱である一方、金は安全資産として輝く可能性がある。農産物は天候と貿易混乱に反応するかもしれない。 通貨: 米ドルは市場ストレス時に通常強くなり、新興国通貨や豪ドルのようなコモディティ連動通貨に圧力をかける。 投資家にとってなぜ重要か 現在の低ボラティリティ環境はリスクテイクとキャリートレードを促してきたが、同時にポートフォリオを突然の反転に対して脆弱にしている。安定した上昇に慣れた投資家は、急激な下落の可能性を過小評価しているかもしれない。オプション市場は乱気流の意味ある増加を織り込んでおり、それは日々の変動幅の拡大、ヘッジコストの上昇、混雑したポジションからのローテーションにつながり得る。...

TREE NEWS 編集部 · 2026年10月13日
規制

EU理事会、ESMAによる暗号資産監督計画を骨抜きに:「重要な」CASPのみ直接監督の対象に

EU財務相、暗号資産監督の中央集権化に反対 TREE NEWS 報道: 欧州連合(EU)が欧州証券市場監督局(ESMA)の下で暗号資産監督を中央集権化しようとする動きは、大きな障害に直面している。EU財務相は、MiCA規制の対象となるすべての暗号資産サービスプロバイダー(CASP)をESMAの直接監督下に置くという欧州委員会の提案を骨抜きにした。代わりに理事会は現在、ESMAが「重要な」CASPのみを監督し、小規模企業は各国の規制当局の下に置くことを提唱している。 MiCA枠組みにとっての意味 2023年に発効した暗号資産市場規制(MiCA)は、EU域内で事業を行う暗号資産企業に対する包括的なライセンス制度を確立した。当初、欧州委員会は、ブロック全体で一貫した執行を確保するため、ESMAをすべてのCASPの唯一の監督者として想定していた。より広範な規制パッケージの一部として発表された理事会の最新の立場は、より階層的なアプローチへの移行を示している。 修正案の下では、「重要な」CASP(顧客基盤の規模、取引量、クロスボーダー活動などの要素によって定義される可能性が高い)がESMAの直接の管轄下に入る。小規模で国内中心の企業は、引き続き各国の所管当局(NCA)によって監督される。これは、中央証券預託機関のような従来の金融市場インフラに対して取られてきたアプローチを反映している。 暗号資産業界への影響 理事会の立場は、機会と課題の両方をもたらす。Binance、Coinbase、Krakenのような大規模取引所や機関投資家にとって、ESMAの直接監督はコンプライアンスを合理化する可能性がある一方で、より厳しい監視を招く可能性もある。小規模なスタートアップは、より軽い国内監督の恩恵を受けるかもしれないが、加盟国間で規則が異なれば分断化のリスクに直面する。 一貫性 vs. 柔軟性:二重監督モデルは執行の不均一を招き、MiCAの統一市場という目標を損なう可能性がある。 機関投資家の採用:主要プレイヤーに対するより明確で中央集権的な規則は、トークン化資産や暗号資産サービスを模索する従来の金融機関を安心させるかもしれない。 競争力学:各国の規制当局は、緩い監督で暗号資産企業を誘致しようと競争し、規制裁定を生み出す可能性がある。 今後の展望 この提案は現在、理事会、欧州委員会、欧州議会の間のトライローグ交渉に入る。最終的な結果は、EUの暗号資産環境を何年にもわたって形作ることになる。理事会の立場が優勢になれば、ESMAは「重要」を正確に定義する必要がある—業界のロビー活動が渦巻く困難な課題である。一方、トークン化された実世界資産(RWA)とデジタル金融で主導権を握るというEUの野心は、イノベーションと投資家保護のバランスを取ることにかかっている。世界の規制当局が見守る中、EUの決定は、主要な管轄区域が暗号資産セクターをどのように監督するかの先例となる可能性がある。

TREE NEWS 編集部 · 2026年10月13日
規制

英裁判所の判決により50億ドル相当のビットコイン押収が法的に宙に浮く、中国法が中心に

英裁判所の判決により50億ドル相当のビットコイン押収が法的に宙に浮く、中国法が中心に TREE NEWS 報道: 英国高等法院の判事は、Zhimin Qianから押収された61,000ビットコインの回復を求める詐欺被害者の請求には中国法が適用されるべきとの判決を下した。これは請求者らにとって重大な法的打撃であり、約50億ドル相当の押収資産を保持したいと考える英国当局にとっては潜在的な勝利となる。 この判決は、投資詐欺スキームに関連するとされる大規模なビットコイン押収を中心とするもので、被害者による資産回復の取り組みを遅らせたり頓挫させたりする可能性がある。本件は、史上最大級の暗号資産押収の一つとして、また国境を越えた複雑な法的問題を提起するものとして注目を集めている。 背景:Zhimin Qian事件 Zhimin Qianは、数千人の中国人投資家から数十億元を騙し取ったとされる詐欺的な投資運用を行っていたとして告発された。英国当局はQianから61,000BTCを押収し、現在の価格では約50億ドル相当となっている。主に中国国民である被害者らは、このビットコインは詐欺の収益であり自分たちに返還されるべきだと主張し、損失の回復を求めて争ってきた。 被害者の請求に中国法を適用するとの高等法院の判断は、不確実性の層を加えるものである。中国法の下では暗号資産取引はほぼ禁止されており、回復可能な財産としてのビットコインの法的地位は曖昧である。これにより、請求者が英国の裁判所で押収資産の所有権や受領権を証明することが困難になる可能性がある。 業界への影響:国境を越えた暗号資産執行のテストケース この判決は、各国の法的枠組みと暗号資産の国境を越えた性質との間の緊張の高まりを浮き彫りにしている。各国政府が犯罪に関連するデジタル資産をより多く押収するにつれ、管轄権、財産権、被害者補償に関する問題はますます緊急性を帯びている。 法的先例:本件は、暗号資産回復請求において英国の裁判所が外国法をどのように扱うかについての先例となり、将来の押収や返還の取り組みに影響を与える可能性がある。 被害者の権利:中国法が優先される場合、被害者は重大な障害に直面する可能性があり、国境を越えた暗号資産詐欺において西側の法制度が正義を実現する能力への信頼を損なう恐れがある。 政府の利得:被害者がビットコインを請求できなければ、英国政府がこれを保持する可能性があり、犯罪収益からの国家の利得に関する倫理的問題を提起する。 今後の見通し:規制の明確化はいまだに得られず 本件は、押収された暗号資産を扱うための一貫した国際的枠組みの欠如を浮き彫りにしている。英国は執行において積極的に取り組んできたが、資産回復と被害者補償に関する調和のとれたルールの欠如により、結果は法の抵触に関する法理の気まぐれに委ねられている。 暗号資産の普及が進むにつれ、このような法的争いはさらに増えると予想される。その結果は、英国や他の管轄区域に対し、執行と被害者への返還のバランスを取りながら、国境を越えた暗号資産押収に関するより明確なガイドラインを策定するよう促す可能性がある。現時点では、被害者の回復への道は不確実性に満ちており、50億ドル相当のビットコインは宙に浮いた状態にある。

TREE NEWS 編集部 · 2026年10月13日
米国株

JPモルガン第3四半期決算、債券トレーディング4%減で収益が予想を下回る

JPモルガン第3四半期決算、債券トレーディング4%減で収益が予想を下回る TREE NEWS 報道: JPモルガン・チェースは第3四半期の調整後収益が509億1000万ドルとなり、市場予想の513億7000万ドルを下回った。債券トレーディング収益が前年同期比4%減と予想外に落ち込んだためだ。発表後、株価はプレマーケットで2%以上下落した。トレーディング収益全体は103億ドルで、アナリスト予想の105億ドルを下回った。一方、株式トレーディング収益は49%急増し、過去最高の49億5000万ドルに達した。 このまちまちの結果は、米国債利回りの上昇と根強いインフレが顧客の活動を圧迫する中、ウォール街のトレーディング部門にとって厳しい環境であることを浮き彫りにしている。JPモルガンのジェイミー・ダイモンCEOは、巨額の財政赤字、しつこいインフレ、高止まりする資産価格、上昇する金利、そして進展する地政学的緊張が引き続き注視すべき主要リスクであると警告した。 市場への影響 資産規模で米国最大の銀行であるJPモルガンの収益未達は、金融セクター全体に慎重なムードをもたらす可能性がある。ゴールドマン・サックス、シティグループ、ウェルズ・ファーゴも火曜日に決算を発表し、バンク・オブ・アメリカとモルガン・スタンレーは水曜日に予定されている。投資家は業界全体でトレーディング収益と純金利収入に同様の傾向が見られるか注目するだろう。 株式: JPモルガンの株価下落はS&P 500金融セクターを圧迫する可能性がある。記録的な株式トレーディング収益は明るい材料だが、債券の未達は広範なトレーディング環境に疑問を投げかける。 債券: 10年米国債利回りは最近約25年ぶりの高水準に達し、既存の債券価格を損ない、顧客の取引量を減少させた可能性がある。JPモルガンの純金利収入増加の見通しは、銀行が金利が高止まりすると予想していることを示唆する。 暗号資産: 金利上昇とドル高は通常、暗号通貨のようなリスク資産の重しとなる。しかし、JPモルガンの堅調な株式トレーディングと純金利収入の成長は、根底にある経済の回復力を示しており、持続的なリスク選好につながれば暗号資産のセンチメントを支える可能性がある。 商品: ダイモン氏の地政学的リスクへの言及は、金の安全資産需要を支える可能性がある一方、成長懸念は工業用金属や石油を圧迫するかもしれない。 為替: タカ派的なFRBと強い米経済データがドルを支えてきた。JPモルガンの純金利収入見通しの引き上げは、金利がより長く高止まりする環境への期待を強め、ドル高が長引く可能性がある。 投資家向けの主なポイント 決算シーズンはまちまちのスタート。 債券トレーディングに起因するJPモルガンの収益未達は、金利のボラティリティがトレーディング部門に利益ではなく打撃を与えている可能性を示唆する。 純金利収入は追い風。 銀行は通年の純金利収入見通しを1062億ドルに引き上げ、市場予想を上回った。金利上昇が依然として中核の貸付事業に利益をもたらしていることを示す。 コストは上昇。 総費用は予想を上回り、銀行は通年の調整後費用を従来の見通しから1086億ドルに引き上げた。収益成長が鈍化すれば収益性を圧迫する可能性がある。 信用の質は安定。 信用コストは前年同期比で減少し、純損失も減少しており、消費者と企業の財務の健全性はまずまずであることを示唆する。 セクター全体のトレンドに注目。 他の大手銀行の決算発表に合わせて、トレーディング収益、純金利収入、費用見通しに同様のパターンがないか注目し、金融セクターと広範な経済の健全性を評価しよう。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

アリババのQwenが3つのAIウェアラブルを発表:パーソナルエージェントへの賭け

アリババのQwenがAIグラスとイヤホンを発表、パーソナルエージェント時代を狙う TREE NEWS 報道: アリババのQwen部門は10月13日、3つのAI搭載ウェアラブルデバイスを発表した。Qwen AIグラス N1、N1 Pro、そしてAIクリップオンイヤホンである。3製品はすべて、Taobao、Tmall、JD.com、Douyinなど中国の主要Eコマースプラットフォームで即時購入可能となっている。政府補助金と期間限定割引を適用すると、N1標準キットは2,218元から、延長バッテリーキットは2,446元。N1 Proは2,600元(標準)から2,827元(延長バッテリー)。AIイヤホンは1,099元で登場する。 発表イベントで、アリババグループのQwen事業部門の副社長である宋剛氏は戦略を次のように語った。「Qwenの目標は、誰もが使うパーソナルエージェントになることです。AIウェアラブルは、Qwenの物理世界への拡張であり、パーソナルエージェントの重要な構成要素だと信じています。どこでリクエストを開始しても、背後には同じQwenがいて、同じ人物を理解し、同じ目標を継続します」。 製品のハイライトと差別化 N1シリーズは撮像と環境認識を強調している。グラスは50メガピクセルセンサーと1G5Pレンズを備え、4K動画撮影に対応。旅行日程と連携すると、高速鉄道の駅や空港で搭乗口番号や出発時刻を積極的に通知できる。バッテリー寿命はN1が9時間、N1 Proが8時間とされている。N1 Proはバイタルサイン監視、視線追跡インタラクション、Ant GroupのGPASSと共同開発した虹彩認証を追加。Qwenは誤承認率が100万分の1未満だと主張している。支払いは、加盟店のQRコードを見て、うなずいて確認することで完了する。 オーディオブランドBoseとのコラボレーションによるAIイヤホンは、オープンイヤークリップ設計を採用し、89言語のリアルタイム翻訳、AIノート作成、音声タスク割り当て、スケジュールブリーフィングに対応。バッテリー寿命はイヤホン1個あたり9時間以上、充電ケース込みで40時間を超える。Qwenのオープンプラットフォーム「Skill Plaza」も展開中で、ユーザーは両デバイスにサードパーティの音声起動スキルを追加できる。 市場背景と競争環境 N1の価格は、主流のスマートグラス価格帯にちょうど位置している。XiaomiのAIグラスは2025年6月に1,999元で発売され、Rokid Glassesは2025年9月に3,299元でデビュー、Meta Ray-Ban Displayは799ドル(約5,684元)である。IDCは、2026年の世界のスマートグラス出荷台数が2,369万台に達し、中国市場は2025年の約275万台から2026年には492万台に成長すると予測している。スマートグラスは2026年から中国の国家補助プログラムに含まれ、1台あたり500元を上限とする15%の補助が提供される。 しかし、6月のIDCデータによると、2026年第1四半期の世界のスマートグラス出荷台数は前年同期比130.1%増加したが、中国のオーディオおよびオーディオキャプチャーグラスセグメントは0.1%減少した。成長はキャプチャとAI機能を備えたモデルに集中しており、513.1%急増し、カテゴリーの43.4%を占めるようになった。 アリババの急速なハードウェア拡大 Qwenのハードウェアラインは1年以内に急速に拡大した。2025年11月、アリババはQuark AIグラス S1とG1を発売し、開始価格はそれぞれ3,799元と1,899元だった。2025年12月、アリババはQwen Consumer Business Groupを設立し、Qwenアプリ、Quark、AIハードウェアを副社長のWu...

TREE NEWS 編集部 · 2026年10月13日
マクロ

日銀は10月に金利を据え置く見込み、12月の利上げは依然として選択肢に

1990年以来最速の利上げサイクルの後、日銀は慎重姿勢を示唆 TREE NEWS 報道: 日本銀行は10月30日の政策会合で基準金利を据え置く方向に傾く一方、12月の追加利上げの可能性を残していると、中銀の考えに詳しい関係者が述べた。政策当局者は、インフレ上振れリスクがまだ本格的に強まっていない中で、連続する会合での利上げの必要性はほとんどないと見ていると関係者は述べ、最終決定はなされておらず、今月の動きも排除できないと付け加えた。 市場価格はその慎重さを反映している。トレーダーは10月の利上げ確率を約10%と見積もる一方、12月までの利上げ確率は約88%に上昇した。最近のエコノミスト調査では、約3分の1が12月の利上げを予想し、半数以上が次の一手は1月にずれ込むと予想した。 背景:歴史的な引き締めペース 植田和男総裁の政策委員会は先月、主要金利を1.25%に引き上げた。これは3カ月で2度目の利上げであり、1990年以来最速の引き締めサイクルとなる。日銀が2カ月連続で利上げを行ったのは1980年以来のことだ。当局は、経済とインフレは概ね中銀の予想に沿って推移しており、基調的なインフレは現在2%目標に近いと見ているが、物価上昇がその水準付近で持続的に維持できるという確認をまだ求めている。 10月の会合では、委員会は新たな四半期経済見通しを公表し、原油価格上昇がインフレにどう波及するか、また食品販売税の一時減税がインフレ見通しを変えるかどうかを検討する。 市場への影響 円:依然として弱い立場 利上げ期待の後退により、円は引き続き圧力下にある。ドルは1ドル=158.13円前後で取引され、9月の利上げ前の約155.8円から上昇した。これは、より厳しい政策でも通貨安を反転させられなかったことを示す。12月に延期された利上げは、米国との金利差を広く保ち、高利回り通貨へのキャリートレード需要を持続させる。USD/JPYが160の水準に向かう場合、介入リスクに注意すべきだ。 日本株:諸刃の剣 日銀のより緩やかな道筋は、短期的には輸出企業と銀行を支える。円安は自動車メーカーや工業の海外収益を押し上げ、金融株はより早くではなく後により高い長期金利の見通しから恩恵を受ける。しかし、日銀がインフレ曲線に遅れを取れば、実質利回りはマイナスにとどまり、輸入コスト圧力が消費者や小売業者を圧迫する可能性がある。 グローバル債券と暗号資産 日本の超低金利は長らく世界の債券市場を支えてきた。正常化の遅れは、日本の資本が米国債やその他の外国資産に流れ続けることを意味し、海外の利回りを抑え、流動性に敏感な資産として取引されるビットコインやその他の暗号資産を含むリスク資産を支える。逆に、12月のタカ派的なサプライズは、円調達のキャリートレードの急激な巻き戻しを引き起こす可能性がある。これは2024年半ばに世界市場を揺るがしたダイナミクスだ。 コモディティ 円安は日本のエネルギーと食料の輸入コストを押し上げ、日銀が評価しようとしているインフレ圧力を増大させる。原油の最近の上昇は10月の見通しレポートの重要な変数であり、持続的な上昇は市場の予想よりも早く中銀を動かす可能性がある。 投資家向けの主なポイント 基本シナリオ: 10月は動きなし、12月が本命の会合。段階的でデータ次第の正常化経路にポジションを取る。 USD/JPYの160前後を注視:介入リスクと円クロスのボラティリティに注意。 キャリートレードは短期的に支えられるが、ヘッジコストと12月前後のイベントリスクはより厳格なリスク管理を正当化する。 日本の金融株は利上げ期待の遅れに関連する下落時に価値を提供する可能性がある一方、輸出企業は円安から恩恵を受ける。 グローバルな波及効果: 忍耐強い日銀は世界の利回りに下押し圧力を加え続け、債券と流動性主導の資産にとって緩やかな追い風となる — 12月の会合が物語を変えるまでは。

TREE NEWS 編集部 · 2026年10月13日
マクロ

AITOとLi Autoが2027年の欧州参入を設定、中国NEV輸出エンジンがギアチェンジ

AITOとLi Auto、パリモーターショーで2027年の欧州市場参入を発表 TREE NEWS 報道: 中国を代表するプレミアム電動SUVメーカー2社が、欧州参入に向けた具体的なスケジュールを明らかにした。セレス・グループの康波副総裁は、AITOが2027年秋に欧州市場へ参入する計画を発表。一方、Li Autoは2027年第1四半期にオランダとノルウェーで正式な販売と納車を開始し、まず5人乗りの全電気SUV「Li 6」(中国国内名はLi i6)から投入する。パリモーターショーでのこれらの発表は、Li Autoにとって欧州の自動車展示会への初出展となり、両社が減速する国内市場を超えた成長を目指していることを示している。 なぜ重要か:中国の自動車輸出ストーリーにおける構造的転換 このタイミングは偶然ではない。中国汽車工業協会のデータによると、2025年第1四半期から第3四半期にかけて国内NEV販売は前年同期比10.6%減少し、9月単月では9.4%減となった。一方、輸出は前年同期比で約160%急増した。中国の自動車メーカーは、国内需要のストーリーから輸出主導の成長ナラティブへと軸足を移しており、AITOとLi Autoがブランドを築いてきたプレミアムSUVセグメントが今や次のフロンティアとなっている。 世界市場にとって、これにはいくつかの含意がある: 欧州の既存自動車メーカーは新たな競争に直面する。プレミアムSUVのマージンは、BMW、メルセデス・ベンツ、ボルボにとって最も収益性の高い部類に入る。先進的なソフトウェア、スマートドライビング機能、積極的な価格設定を備えた中国勢の新たな波は、2027年から2030年にかけてこれらのマージンを圧迫する可能性がある。 EVサプライチェーンと電池メーカーが恩恵を受ける。中国ブランドによる欧州での販売増加は、すでに欧州での拠点拡大を進めるCATLなどのサプライヤーから、電池セル、パワーエレクトロニクス、熱管理部品を引き出す。 関税と通商政策が依然として変動要因。オランダはEU加盟国であり、中国製BEVに対するブロックの相殺関税の対象となる一方、ノルウェーはEU域外に位置する。この相違は、同じ車両であっても市場によって着地コストが大きく異なる可能性を意味する。 輸出税還付の変更がコスト圧力を加える。中国財務省と国家税務総局は、新エネルギー車に対する増値税の輸出還付を2027年4月1日付で13%から9%に引き下げると発表した。これは両社が欧州事業を拡大する計画とまさに重なる。これは価格戦略とマージン前提に直接影響する。 実行リスクが中心的な問題 Li Autoの自動車部門の粗利益率は2025年第2四半期に9.4%だった。第1四半期の6.1%から改善したものの、前年同期の19.4%を大きく下回っている。欧州での流通、スペアパーツ物流、ロードサイドアシスタンス、ローカライズされたソフトウェアプラットフォーム(Li Autoのシステムは8つの欧州言語に対応し、SpotifyとApple CarPlayを統合)の構築には、販売台数が立ち上がる前に収益性を圧迫する先行投資が必要となる。 AITOは、2026年Euro NCAP基準で5つ星評価を目標とするEUの車両型式認証の取得を進めており、先進運転支援および駐車機能を欧州の道路環境に適応させている。欧州モデルの価格はまだ公表していない。 両社は典型的な後発参入のジレンマに直面している。ブランド価値とマージンを守るために高価格設定するか、受注を獲得するために低価格設定し、輸送、チャネル、サービスコスト後の薄いリターンを受け入れるか。販売台数の立ち上がりが緩やかであれば、事前構築したサービスネットワークの固定費は、より少ない納車台数に分散されることになる。 投資家向けの重要ポイント Li Autoとセレスのマージンガイダンス修正に注目。欧州拡大コストが2027年の見通しに織り込まれるにつれて。 欧州のプレミアムOEM(BMW、メルセデス、ボルボ)は、特に中型電動SUVセグメントで、漸進的な競争圧力に直面する可能性がある。...

TREE NEWS 編集部 · 2026年10月13日
米国株

Appleの「Welcome Home」イベント:HomeViewハブとSiri AIが主役に

Apple、AIを中核に据えたスマートホーム攻勢を発表 TREE NEWS 報道: Appleは北京時間10月13日午後9時に「Welcome Home」発表イベントを開催し、スマートホーム製品3機種を一度に投入する。中心となるのはHomeViewで、約6インチの正方形タッチスクリーンを備えた全く新しいスマートホームハブであり、第2世代HomePod miniと新しいApple TV 4Kがこれを脇を固める。一貫するテーマは人工知能だ。アップグレードされたSiriが中核インターフェースとして機能し、それを支えるハードウェアは音声インタラクション、オンデバイスAI、ホームデバイス制御を処理するために刷新される。 実際に何が発表されるのか HomeViewが主力製品だ。iPadOS、watchOS、tvOSの要素を融合した新しいオペレーティングシステムを搭載し、アプリとウィジェットをサポートするが、App Storeとサードパーティ製ソフトウェアのインストールは意図的に省略されている。USB-C給電でバッテリーはなく、家庭内に固定して使う設計だ。デスクトップ版は円形の金属ベースと関節式アームを備えたクラシックなiMac G4のデザインを踏襲し、壁掛け版はより薄いマウントを使用する。どちらもスピーカーとマイクを内蔵し、フロントカメラはFaceTimeに対応する。顔認識は世帯メンバーを識別するが、その機能は従来のFace IDとは異なる。 Appleはまた、コードネームJ450のコンパニオンAIセンサーカメラを準備している。これは標準的な映像を記録するのではなく、非常に低いフレームレートで住環境を分析するもので、環境認識とプライバシーのバランスを取るための設計だ。後継デバイスとしてコードネームJ595が開発中と報じられており、ロボットアームで画面をユーザーの方向に向けるという。 HomePod mini 2は2020年以来の実質的なアップグレードとなる。従来のS5チップを新しいApple Watchプロセッサ、おそらくS10に置き換え、Wi-Fi 7とBluetooth 6をサポートするN1ワイヤレスチップ、さらにiPhoneからのハンドオフを改善する第2世代超広帯域チップを搭載する可能性が高い。新しいApple TV 4KはA15 BionicからA19チップへと移行し、Siri AIとApple Intelligenceをサポートするためにメモリを増強すると予想され、こちらもN1チップ、Wi-Fi 7、Bluetooth 6、Threadを備える。Siri Remoteは内蔵スピーカーとFind My対応を追加する可能性があり、Apple...

TREE NEWS 編集部 · 2026年10月13日
米国株

BofA調査:テックのオーバーウェイトが6年ぶり高水準、半導体が最も混雑したトレードに

テックのオーバーウェイトが2020年以来の最高水準に TREE NEWS 報道: バンク・オブ・アメリカの最新月次調査によると、世界のファンドマネジャーはテクノロジー株への配分を6年ぶりの高水準に引き上げた。テックをオーバーウェイトとする回答者の割合は前月の30%から37%に急上昇し、市場が新型コロナウイルス感染症の初期ショックから回復しつつあった2020年8月以来の高さとなった。10月2日から8日にかけて実施されたこの調査には、合計4,530億ドルの資産を運用する161名が回答した。 テック配分の急増は、S&P 500の4年間の強気相場で約120%の上昇を支えてきた人工知能(AI)テーマに対する投資家の根強い熱意を反映している。しかし、調査はAIトレードの持続可能性に関するセンチメントに顕著な分裂があることも明らかにした。回答者の約45%は2027年までにAIバブルが形成されると考えている一方、42%はそうは考えていない。ほぼ真っ二つの意見の分かれ方は、AI関連技術の長期的価値に対する深い不確実性を浮き彫りにしている。 半導体がAIを抜き最も混雑したトレードに おそらく調査で最も注目すべき変化は、混雑したトレードの性質の変化である。回答者によると、世界の半導体株が初めてAIコンセプト株に代わって最も混雑したトレードとなった。このローテーションは、AIがテック配分を牽引する包括的な物語であり続ける一方で、投資家がますます半導体銘柄を通じてエクスポージャーを表明していることを示唆している。このセクターは高度に集中化が進んでいる。 こうした集中のリスクは火曜日に如実に現れた。韓国のメモリーチップ大手、サムスン電子とSKハイニックスが急落し、アジアのベンチマーク株価指数を8月以来の低水準に押し下げた。ナスダック100を追う先物も同日0.6%下落した。このエピソードは、センチメントが反転した際に、極度に混雑したポジションがどれほど脆弱かを浮き彫りにしている。こうした資産の調整はより深刻になる傾向があるからだ。 債券悲観論が後退、米国債利回りが注目を集める 株式配分が上昇する一方で、債券市場の悲観論は薄れつつあるようだ。調査によると、債券に対する弱気センチメントは2025年5月以来の最低水準に低下した。具体的には、回答者の約37%が、10年米国債利回りが6%に上昇すれば株式から債券へ資金を移すと述べた。さらに19%はすでにそのようなローテーションを行っていると示した。火曜日の朝時点で10年米国債利回りは5.19%で、6%の閾値にはまだ距離があるが、金利変動に対する市場の感応度は明らかに高まっている。 投資家への主なポイント テック集中リスクが高まっている。 オーバーウェイトのポジションが6年ぶりの高水準に達し、半導体が今や最も混雑したトレードとなっているため、利益やAI支出に関する失望が大規模な売りを引き起こす可能性がある。 AIセンチメントは分裂している。 2027年までにAIバブルが形成されるかどうかについてほぼ真っ二つに分かれていることは、市場が一様に強気ではないことを示唆しており、AI関連ニュースをめぐるボラティリティは続く可能性が高い。 米国債利回り6%の閾値に注目。 投資家の相当な割合が、10年債利回り6%を株式から債券へローテーションするトリガーと見ている。利回りが5.19%にある中で、安全余裕は狭まりつつある。 半導体のポジションには注意が必要。 AIコンセプト株から半導体へと最も混雑したトレードが移ったことは、センチメントが悪化すればメモリーおよびロジックチップメーカーがより急激な調整に直面する可能性を意味する。 要約すると、調査は、テックに対して広く強気でありながらも、混雑したポジションに内在するリスクとAIの収益化の不確実な道筋をますます認識している市場の姿を描いている。投資家は、潜在的な市場の転換点を示す主要な指標として、半導体トレードの集中と長期債利回りの軌道の両方を監視するのが賢明だろう。

TREE NEWS 編集部 · 2026年10月13日
規制

香港SFC、ChaPandaの取引を停止 IPO需要操作の疑いで

香港規制当局、IPO操作疑惑でChaPanda株を停止 TREE NEWS 報道: 香港証券先物委員会(SFC)は、タピオカミルクティーチェーンChaPanda(02555.HK)の株式取引停止を命じた。2024年の新規株式公開(IPO)が需要の偽装を目的として操作された疑いがあるためだ。停止は現地時間午前9時に発効し、調査は継続中である。 SFCは同時に、IPO時に株式需要を人為的に膨らませる詐欺計画に関与した疑いのある2つのグループに対する執行措置を発表した。規制当局はグループ名を明らかにしなかったが、ChaPandaの上場が調査の焦点であると明示的に指摘した。 ChaPandaは2024年4月23日に香港証券取引所に上場し、株価を17.50香港ドルに設定して約25億8600万香港ドルを調達した。これはその年の香港最大のIPOの一つである。CICCが単独スポンサーおよび単独全体コーディネーターを務め、シティは当初全体コーディネーターの役割を共有していたが、上場のわずか数週間前に共同グローバルコーディネーターに再任された。CMBI、CCBインターナショナル、申万宏源(香港)、招商証券(香港)、富途証券、タイガーブローカーズを含む幅広いシンジケートが引受に参加した。 IPOは市場に好意的に受け止められなかった。香港公開募集部分は当初株式の10%に設定されていたが、約5%(734万株)に再配分された。上場初日、株価は26.86%急落し、12.80香港ドルで引けた。今年10月12日時点では4.035香港ドルで取引され、公開価格から約77%下落し、時価総額は約59億6000万香港ドルである。 市場への影響 SFCの措置は香港のIPO機構の核心を突いており、その波及効果はChaPanda自体をはるかに超える可能性がある。 香港株式市場とIPOパイプライン:スポンサー、全体コーディネーター、ブックランナーはブックビルディングと割当慣行に対する厳しい監視に直面する。需要膨張の証拠があれば、特に香港上場を目指す消費財・レストランチェーンの新規上場パイプラインが遅れる可能性がある。シンジケートに名を連ねた引受会社は評判上の、そして潜在的に規制上の結果に直面するかもしれない。 金融セクター株:CICCや他の参加機関は短期的なセンチメント圧力を受ける可能性がある。直接的な金銭的罰則は限定的かもしれないが、特に一流の中国投資銀行にとっての評判上の重荷は、その香港上場株とクロスボーダー上場におけるフランチャイズに重くのしかかる可能性がある。 債券と信用:香港ドル金利と信用市場への直接的な影響は最小限 likely である。しかし、IPO慣行に対する広範な規制強化は銀行の株式資本市場収益を減少させ、その収益見通しにわずかに影響を与える可能性がある。 暗号資産とデジタル資産:直接的な関連性はない。しかし、この事例は世界的な規制のテーマを強化する。当局は市場の整合性が疑問視される場合に介入する意欲をますます強めており、暗号資産取引所やトークン発行者にとっては、特にウォッシュトレーディングや人工的な出来高をめぐる上場とマーケットメイキング慣行に対する継続的な監視を示唆している。 コモディティと通貨:直接的な影響は無視できる。香港ドルのペッグは安定しており、本件は香港株式市場に固有のものである。調査が他のIPOに拡大すれば、広範なリスクセンチメントがわずかに影響を受ける可能性がある。 投資家にとってなぜ重要か これは単一銘柄の話ではない。香港取引所が上場企業を誘致し、他の金融ハブと競争しようとしている時に、香港のIPOプロセスの整合性について不快な疑問を提起する。最近の香港IPO、特にスポンサー関係が集中しているか上場後のパフォーマンスが弱いものへの投資家は、ガバナンスと開示リスクを再評価すべきである。 この事例はまた、より広範な世界的な規制傾向を浮き彫りにする。当局は伝統的な株式であれデジタル資産であれ、市場操作の取締りにより積極的になっている。投資家にとっての重要なポイントは、IPOの仕組みに関するデューデリジェンスが、ファンダメンタルズだけでなく、これまで以上に重要であるということだ。 主なポイント ChaPanda株はSFCがIPO需要操作の疑いを調査中として停止されている。 CICCは単独スポンサーおよび全体コーディネーターであった。シティは上場直前に再任された。 株価はIPO価格から約77%下落し、ガバナンスへの懸念を増幅させている。 香港のIPOパイプラインと引受会社の評判は厳しい監視に直面している。 市場の整合性に対する広範な規制の焦点は、株式と暗号資産の両方に影響を及ぼす。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

AIモデルの「消費ダウングレード」:トップティア利用率が55%から14%へ急落、ユーザーは価値を優先

AIモデルの「消費ダウングレード」:トップティア利用率が55%から14%へ急落、ユーザーは価値を優先 TREE NEWS 報道: AI大規模モデル業界は厳しい矛盾に直面している。テクノロジー大手がより強力なフロンティアモデルの投入を競い続ける一方で、ユーザーは実際のニーズに「十分」な安価な代替手段へとますます移行している。OpenRouterのデータによると、トップ10の高性能AIモデルの利用率は2025年第1四半期の55%から2026年第3四半期にはわずか14%へと崩壊した。この劇的な変化は、AI市場が純粋な性能競争からコスト効率と実用的価値の戦いへと移行していることを示唆している。 Metaは最近、14か月にわたる人材採用ラッシュを経て、そのフロンティア能力を示すことを目指してMuse Wonderモデルを発表した。しかし、タイミングは厳しい。GoogleのGemini 4 Argon、OpenAIのGPT-6 Astra、AnthropicのClaude Fable 5.1とMythos 5.1はいずれも最先端として位置づけられている。すべての主要プレイヤーが「フロンティア」の地位を主張する中で、そのラベルは差別化力を失いつつある。本当の疑問は、技術的優位性がユーザー需要に変換できるかどうか、そしてそのコストはいくらかということだ。 市場への影響:AI経済学の転換 トップティアモデルの利用率低下は、AI投資環境に深刻な影響を及ぼす: 株式市場: Meta、Google、Microsoftなどのテクノロジー大手はAIインフラに数十億ドルを投資してきた。ユーザーが安価なモデルに引き寄せられるなら、これらの巨額投資のリターンは予想を下回る可能性がある。コスト効率の高いAIソリューションを提供できる企業は、フロンティア性能のみに賭ける企業を上回るかもしれない。チップメーカーからクラウドプロバイダーまで、AIバリューチェーン全体のマージン圧力に注目せよ。 債券: AIブームは企業の設備投資と信用需要の主要な推進力となってきた。安価なモデルへの移行はデータセンター拡張のペースを鈍化させ、テクノロジーセクターの社債発行に影響を与える可能性がある。ただし、これは差し迫ったものではなく中期的なリスクである。 暗号資産とAIトークン: 分散型AIコンピュートネットワークやAI関連の暗号資産トークンは、ハイエンドコンピュートへの需要が軟化すれば逆風に直面するかもしれない。しかし、効率的で低コストの推論に焦点を当てたプロジェクトは恩恵を受ける可能性がある。ナラティブは「より多くのコンピュート」から「よりスマートなコンピュート」へと移行している。 コモディティ: トップティアモデルへの需要減少は、データセンターからの電力と冷却需要の爆発的成長を和らげ、天然ガスとウランの市場に影響を与える可能性がある。データセンター建設向けの銅需要も鈍化する可能性がある。 通貨: 米ドルはテクノロジー主導の資本流入に支えられてきた。AIのROI再評価は米国テクノロジー資産からのローテーションを引き起こし、より多様なテクノロジーエクスポージャーを持つ国の通貨に対してドルを弱める可能性がある。 投資家にとってなぜ重要か AIトレードは過去3年間で最も混雑し、最も儲かるテーマの一つであった。OpenRouterのデータは、市場が予想よりも速く成熟していることを示唆している。投資家は、AIを大規模に収益化できる企業と、単にR&Dに現金を燃やしている企業を区別する必要がある。「フロンティア」というラベルはもはや商業的成功を保証するものではない。代わりに、競争力のある価格で具体的な生産性向上を提供できる企業に注目せよ。それらがAIサイクルの次段階で勝つ可能性が高い。 ポートフォリオのポジショニングについては、純粋なフロンティアモデル開発者へのエクスポージャーを減らし、AIアプリケーション層、コスト効率の高い推論プロバイダー、およびAIを活用して自社のマージンを改善する企業への配分を増やすことを検討せよ。AI革命は終わっていないが、その次段階は性能だけでなく価値によって定義されるだろう。 主なポイント トップティアAIモデルの利用率は55%から14%へ崩壊し、市場がコスト効率へ移行していることを示唆。...

TREE NEWS 編集部 · 2026年10月13日
マクロ

モスクワに417機のドローン攻撃、トランプ氏の「エネルギー停戦」は実現せず

紙の上の停戦、地上の戦争 TREE NEWS 報道: モスクワのセルゲイ・ソビャニン市長は、モスクワ時間10月12日20時30分から10月13日7時までの間に417機のドローンがモスクワ地域に向けて飛行したと報告した。大半は長距離で抑制され、市に接近する過程で65機が破壊された。同じ時間帯に、ロシア国防省は地上配備の精密兵器とドローンを用いて、ウクライナの軍事産業施設、物流拠点、鉄道・港湾インフラ、および軍事補給物資を積んだ乾貨物船を攻撃したと発表した。ロシアの防空部隊はまた、15の地域とアゾフ海上空で604機のウクライナ製ドローンを迎撃したと報告している。 これらの作戦は、ドナルド・トランプ大統領がソーシャルメディア上でロシア・ウクライナ紛争が「エネルギー停戦」に入ったと宣言し、双方が合意したと主張してから48時間も経たないうちに展開された。クレムリンは合意を確認していない。ウォロディミル・ゼレンスキー大統領は当初、この発表は驚きだと述べたが、その後、条件付きで支持する立場に転じた。欧州の同盟国は、この停戦が信頼に足るかどうかで依然として分裂している。 なぜこの乖離が市場にとって重要なのか 停戦外交と戦場の現実との間の断絶が、市場の核心的なシグナルである。石油トレーダーは一時、エネルギーインフラへの攻撃減少の可能性を織り込み、供給懸念が和らぐと見ていた。ブレント原油は依然として1バレル100ドルを上回っており、小幅な反落は確信ではなく慎重さを反映している。「エネルギー停戦」が本物で持続的であれば、ロシアの製油所および輸出インフラは混乱が少なくなり、原油および精製品価格が軟化する可能性がある。そうでなければ——過去48時間が示唆するように——リスクプレミアムはエネルギー市場に埋め込まれたままとなる。 クロスアセットへの影響 石油・ガス:ブレントは地政学的プレミアムを伴い100ドル超。製油所や港への攻撃停止が確認されれば、原油と欧州天然ガスにとって弱気材料となるが、ロシアの確認がないためプレミアムは維持される。ディーゼル市場は、最近の米ロ間のディーゼル取引協議を踏まえ、特に敏感である。 株式:欧州株、特にエネルギーエクスポージャーを持つ公益事業や資本財は、ヘッドラインリスクに脆弱なまま。紛争が続く限り、米国防衛株は引き続き支援される可能性がある。ワシントンの外交が成果を出せるかどうかの不確実性により、広範なリスクセンチメントは上限が抑えられている。 債券:紛争が未解決である限り、米国債と独連邦債への安全資産需要は続く。信頼できる停戦はリスク回避の後退により利回りを押し上げるが、その失敗はデュレーションへの買いを維持する。 通貨:ルーブルは制裁下で構造的に弱く、兌換性も限定的。ユーロはエネルギー安全保障の懸念とECB政策の間で板挟み。ドルは安全資産としての買いを維持。 暗号資産:ビットコインと主要トークンは引き続きハイベータのリスク資産として取引され、地政学的ショックが短期的な下落を引き起こす。持続的なエスカレーションは「デジタルゴールド」ナラティブを強化する可能性があるが、流動性環境とマクロ金利が依然として支配的な要因である。 欧州の分断された対応 EU外交政策責任者のカヤ・カラス氏は、停戦が守られれば歓迎するとしつつ、ロシアが従う兆しはないと述べ、いかなる休戦も製油所に限定されるべきではないと警告した。英国のバーナム首相は強固な支持を表明。フランスのエマニュエル・マクロン大統領は、フランスは真のエネルギー停戦を完全に支持すると述べたが、ロシアが依然として拒否していると指摘した。ドイツのメルツ首相はより強硬な立場を取り、ベルリンと欧州は米ロ間のディーゼル取引協定を考慮せず、ロシアへの制裁を維持すると述べた。 この分断は重要である。欧州が一致して支持しない停戦は持続する可能性が低く、制裁政策はエネルギー流通、海運、保険市場にとって生きた変数であり続ける。 投資家向けの主要ポイント ヘッドラインで取引しないこと。「エネルギー停戦」はロシアの確認を欠き、継続する攻撃と矛盾している。クレムリンが明確に承認するまでは未確認として扱うべき。 エネルギーのリスクプレミアムは残る。ブレントの100ドル超は真の供給不確実性を反映している。持続的な下落ではなく、継続的なボラティリティに備えたポジションを取るべき。 ディーゼルと精製品に注目。米ロ間のディーゼル協議と欧州の抵抗は、原油とは別の不確実性の軸を生み出している。 安全資産への買いは健在。紛争が続く限り、米国債、独連邦債、金、ドルは支援される。 欧州のスタンスは変動要因。米ロ間のエネルギー取引へのドイツの反対と、停戦に対するEUの懐疑は、制裁とエネルギー政策が予測不能であり続けることを意味する。 今後72時間が極めて重要である。エネルギーインフラへの攻撃が停止し、ロシアが合意を正式に認めれば、市場はエネルギーのリスクを下方修正できる。攻撃が続けば、リスクプレミアムは固まり、投資家はコモディティ、通貨、株式にわたる持続的なボラティリティを予想すべきである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

Vercelの93億ドル賭博:AIエージェントが全デプロイの半数を引き起こす時代に

プロンプトから本番環境へ:新たなデプロイ経済 Next.jsを支えるフロントエンドクラウドプラットフォーム、Vercelの評価額は現在93億ドルに達しており、その成長ストーリーはますますAIのストーリーへと変わりつつある。同社は1日あたり600万件以上のデプロイを報告しており、そのおよそ半数は人間ではなくAIエージェントによって引き起こされている。この一つの統計は、Vercelが実際に何であるかを再定義する。すなわち、開発者向けのホスティング企業というよりも、自律型ソフトウェアのためのデプロイレールである。 エージェント主導のデプロイが重要な理由 AIコーディングアシスタントが機能の生成を終えると、それを出荷する場所が必要になる。フレームワークとの緊密な統合、インスタントプレビューURL、エッジネットワークにより、Vercelは最も抵抗の少ない経路となっている。エージェントが引き起こす各デプロイは複合的なシグナルである。エージェントがコードを書けば書くほど、デプロイ量は最も滑らかなAPIと最小の摩擦を持つプラットフォームへと流れ込む。 ボリューム経済:1日600万件以上のデプロイが、膨大なテレメトリとキャッシュの優位性を生み出す。 エージェントのロックイン:エージェントはブランドへの忠誠ではなく、信頼性と速度に最適化する。 抽象化された価値:Vercelのスタックの多くはAWSとCloudflareの上に載っており、どの程度のマージンが防御可能かという疑問を提起する。 弱気シナリオ:価格設定可能な抽象化レイヤー 批評家は、Vercelは本質的にコモディティ化したクラウドインフラの上に載る抽象化レイヤーだと主張する。ハイパースケーラーが同等のDXとエージェントに優しいツールをバンドルすれば、Vercelの価格支配力は圧縮される可能性がある。93億ドルの評価額は持続的な差別化を意味するが、その堀はシリコンやネットワーキングではなく、開発者体験とエコシステムにある。 今後の展望 本当の試練は、エージェントフレームワークが標準化するにつれて訪れる。もしデプロイがプロトコルレベルのコモディティになれば、Vercelは生のコンピュートではなく、オブザーバビリティ、セキュリティ、AIネイティブのワークフローで収益化しなければならない。RWAやDeFiのフロントエンドがエージェント生成コードへ移行するのを注視するクリプトビルダーにとって、Vercelの軌跡はAIインフラの価値がどこに蓄積し、どこで圧迫されるかのプレビューである。

TREE NEWS 編集部 · 2026年10月13日
AI × Crypto

Vercel、評価額93億ドルに到達:AIデプロイが1日600万件超、半数はエージェントが起動

プロンプトから本番環境へ:VercelのAIデプロイ・フライホイール Next.jsを支えるフロントエンドクラウドプラットフォーム、Vercelの評価額が93億ドルに達した。AI主導のデプロイ件数が1日600万件を突破したためだ。この数字が際立つのは、その規模だけでなく構成にある。現在、これらのデプロイのおよそ半数は、人間の開発者ではなく自律型AIエージェントによって起動されている。 この変化は、ソフトウェアがどのように構築され、出荷され、収益化されるかに深い影響を及ぼす。エージェントが主要なデプロイ主体となれば、モデルの出力と本番インフラの間に位置する抽象化レイヤーが重要なボトルネックとなり、同時に収益性の高いポイントにもなり得る。 なぜエージェントがデプロイスタックを変えるのか 従来のCI/CDパイプラインは、人間がプルリクエストを開き、ビルドをレビューし、マージすることを前提としている。エージェント型ワークフローはこのループを一気に短縮する。LLMやマルチエージェントシステムは、コードを生成し、テストを実行し、エッジ関数をプロビジョニングし、最小限の人間の監督で本番環境にプッシュできる。Vercelのエッジネットワーク、プレビューデプロイ、即時ロールバック機能は、こうしたニーズにぴったり合致する。 堀としてのスピード:エージェントがタイトなループで反復する場合、サブ秒のコールドスタートとグローバルなエッジ配信がより重要になる。 可観測性:エージェントは自己修正のために、人間向けに作られたダッシュボードではなく、構造化ログとプログラム可能なAPIを必要とする。 コストの予測可能性:エージェントが起動するデプロイは予測不能に急増し得るため、従量課金は機会であると同時にリスクでもある。 抽象化レイヤーの問題 中心的な議論は、Vercelが耐久性のある堀を築いているのか、それとも単に借りているだけなのかという点だ。その中核的価値提案、すなわちインフラの複雑さを抽象化することは、ハイパースケーラー(AWS、Cloudflare、Google Cloud)がコモディティ化したり、価格で下回ったりできるまさにその種のレイヤーである。Cloudflare WorkersとAWS Amplifyはすでに直接競合しており、どちらもデプロイをコンピュート、ストレージ、AI推論と攻撃的な価格でバンドルできる。 Vercelの反論は、開発者体験とフレームワークの所有権に立脚している。Next.jsは競合が持たない流通チャネルを提供し、そのエコシステムに深く投資したチームのスイッチングコストは現実のものである。しかし、フレームワークはフォークされ得るし、DXの優位性は侵食される。 精査される成長経済 93億ドルの評価額は、持続的な超成長を前提にした価格設定だ。強気シナリオ:AIネイティブのスタートアップと企業のエージェント群がデプロイ頻度を桁違いに増やし、既存企業が対応できるよりも速く獲得可能市場を拡大する。弱気シナリオ:コンピュートコストの上昇でマージンが圧縮され、抽象化レイヤーは一方のモデルプロバイダーと他方のハイパースケーラーの間で挟まれる。 今後の見通し 今後18か月は、Vercelがデプロイ量を持続的な粗利益率と企業のロックインに転換できるかを試すことになる。エージェントが起動するデプロイが倍増し続ければ、同社はAIソフトウェアサプライチェーンの中心に位置することになる。ハイパースケーラーが積極的にバンドルすれば、プラットフォームではなくプレミアム機能になる。いずれにせよ、600万件というデプロイ数は、ソフトウェア生産が向かう先を示す先行指標である。すなわち、人間の手から離れ、自律型パイプラインへと向かっている。

TREE NEWS 編集部 · 2026年10月13日
マクロ

FRBのウォラー氏:債券利回り上昇がFRBの引き締め作業を代行

FRBのウォラー氏、長期利回り上昇が静かに金融環境を引き締めていると指摘 TREE NEWS 報道: 連邦準備制度理事会(FRB)のクリストファー・ウォラー理事は火曜日、長期米国債利回りの上昇が金融環境を引き締め、需要を抑制することで、事実上中央銀行の仕事の一部を代行していると述べた。ただし、この動きはFRBが意図的に仕掛けたものではないという。ニューデリーで開催されたブルームバーグ・ニューエコノミー・フォーラムのイベントで講演したウォラー氏は、長期金利の上昇が住宅や自動車など金利に敏感なセクターに直接影響を与えると指摘した。 この発言は、米国および他の主要先進国経済の国債利回りが数十年ぶりの高水準に上昇する中で行われた。9月中旬以降、8つの主要経済国のスワップ契約は累計で約200ベーシスポイントの利上げを織り込まなくなり、市場が追加引き締めへの期待を大幅に後退させたことを示している。 なぜこれが重要か ウォラー氏のコメントが重要なのは、FRBが追加の政策金利引き上げではなく、市場主導の引き締めに頼ることができる可能性を示唆しているからだ。中央銀行が動かなくても長期利回りが上昇すれば、住宅ローン、企業信用、消費者ローンの借入コストが上昇し、FRBが過度な引き締めのリスクを負うことなく需要を冷やすことができる。 同氏はまた、米国債の「安全プレミアム」の消失を指摘し、実質利回りの上昇がより強い実質経済成長への期待を反映していると主張した。人工知能(AI)インフラブームが、投資需要の増加と将来の成長期待を通じて利回りの上昇圧力に寄与していると述べた。 AIがインフレに与える二重の影響 インフレについて、ウォラー氏は微妙な見方を示した。AIインフラ投資による需要急増は短期的にインフレを押し上げる可能性がある一方、AIの生産性向上と供給拡大効果がインフレデータに現れるまでには数年かかると述べた。また、AIが生産性に与える潜在的な影響は、経済間の一人当たりGDP格差をさらに広げる可能性があると付け加えた。 ウォラー氏はまた、インフレ期待は依然として十分に抑制されており、FRBの独立性への脅威は「これまでのところ成功していない」と述べた。 市場への影響 株式:長期利回りの上昇は株式バリュエーション、特に長期デュレーションの成長株やテクノロジー株に圧力をかける。しかし、利回り上昇がインフレ懸念ではなく強い成長期待によるものであれば、景気循環株やAIインフラ関連株は依然として支援を得られる可能性がある。不動産や公益事業など金利に敏感なセクターは逆風に直面する。 債券:長期利回りの上昇は、強い成長期待、米国債の安全プレミアムの喪失、大量発行の組み合わせを反映している。投資家はタームプレミアムを注意深く監視すべきであり、さらなるスティープ化は財政リスクへの懸念を示す可能性がある。 暗号資産:実質利回りの上昇は、ビットコインのような無利子資産を保有する機会費用を高め、実質金利上昇時に通常逆風に直面する。しかし、利回り上昇がFRBのタカ派政策ではなく成長楽観論によるものであれば、暗号資産を含むリスク資産は底堅さを保つ可能性がある。 コモディティ:強い成長期待は銅などの工業金属を支える。AIインフラ構築は電力および関連コモディティの需要を増加させる。金は実質利回り上昇で苦戦する可能性があるが、財政懸念が強まれば支援を見出す可能性がある。 通貨:ドルの方向性は、米国利回りが他国より速く上昇しているかどうかに依存する。FRBが据え置きのまま利回りが上昇すれば、ドルは堅調を維持する可能性がある。しかし、市場がよりハト派的なFRBを織り込めば、ドルは弱含む可能性がある。 投資家向けの重要なポイント FRBは債券市場に引き締めを任せることに満足している可能性があり、追加利上げの必要性を減らす。 AIインフラ投資はマクロの力となり、利回り、インフレ、生産性期待に影響を与えている。 金利に敏感なセクターと長期デュレーション資産は圧力に直面するが、成長連動型株式とコモディティは恩恵を受ける可能性がある。 利回り上昇が成長主導かリスク主導かを判断するために、タームプレミアムとインフレ期待を注視する。 FRBの独立性は背景リスクであり続けるが、ウォラー氏はまだ損なわれていないと示唆している。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

オプション出来高が2021年水準に達するもビットコインETFは流出:BTCの倍増が再現しない理由

オプション活動は2021年を反映するも、市場構造は変化した TREE NEWS 報道: ビットコインオプションの取引出来高は、BTC価格が倍増した2021年以来の水準にまで回復した。しかし今回、現物ビットコインETFは持続的な流出を記録しており、あの歴史的な上昇の再現は実現していない。デリバティブへの熱狂と現物市場の躊躇の乖離は、ETF後の世界でビットコインの価格を実際に動かすものは何かという新たな疑問を提起している。 2021年のプレイブックはもはや通用しない 2021年、暗号資産市場は主に個人投資家主導で、レバレッジを多用するエコシステムだった。トレーダーがコールに殺到するにつれてオプション出来高が急増し、反射的な上昇を煽り、ビットコインは3万ドル以下から約6万9000ドルの史上最高値まで上昇した。デリバティブの尾が現物の犬を振っていた。 今日の市場は構造的に異なる。米国での現物ビットコインETFの承認は、異なる運用方針、リスク許容度、解約ダイナミクスを持つ新たな機関投資家資本のクラスをもたらした。ETFフローがマイナスに転じると、オプション市場の楽観主義だけでは相殺できない持続的な現物売り圧力が生じる。 ETF流出は個人投資家のパニックではなく、機関投資家のリスク削減や利益確定を反映している。 オプション出来高は、個人の投機ではなく、ヘッジや方向性の見方を表明する洗練されたプレイヤーによってますます牽引されている。 ベーシストレードやカバードコールが現在オプション活動を支配し、2021年を特徴づけた爆発的な上昇余地を弱めている。 オプション市場が実際に語っていること オプション出来高の高まりは、必ずしも強気の確信を示すものではない。活動の多くは、利回りを生み出すためにETF保有に対してカバードコールを売る機関投資家や、マクロ経済イベントを前に下振れリスクをヘッジする動きである可能性がある。プット・コール・スキューとインプライド・ボラティリティの期間構造は、生の出来高数値よりも微妙な物語を語っている。 もしトレーダーが2021年の倍増の再現を狙っているなら、より高い行使価格での積極的なコール買いと、ボラティリティスマイルの急峻化が見られるはずだ。しかし市場は、双方向のテールリスクを伴うレンジ相場を織り込んでいるように見える。 欠けている要素:個人投資家のFOMO 2021年の上昇は、個人投資家の熱狂、景気刺激策の小切手、そして暗号資産を主流に押し上げた文化的瞬間によって部分的に支えられていた。その投機的熱狂は同じ形では戻っていない。個人投資家の参加はミームコイン、予測市場、その他のハイベータな暗号資産ネイティブ資産へと移り、ビットコインのオプション市場はプロに委ねられている。 個人投資家主導のガンマスクイーズや新たなナラティブの触媒がなければ、オプション出来高だけではビットコインを前回のサイクル高値に押し戻す可能性は低い。 今後の見通し 高いオプション出来高とETF流出の収束は、移行期にある市場を示唆している。ビットコインはますますマクロ資産のように取引され、金利期待、ドルの強さ、機関投資家のポートフォリオ・リバランスに敏感になっている。ETFフローが安定し、新たな需要の触媒が現れるまで、2021年の倍増のシナリオが繰り返される可能性は低い。トレーダーは、次の大きな動きの真の推進力として、ETFフローデータ、オプションスキュー、マクロ流動性環境を注視すべきだ。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

Blurトークンが史上最安値に暴落、NFTマーケットプレイスがウェブサイト閉鎖を発表

Blurのウェブサイト閉鎖がトークンの記録的暴落を引き起こす TREE NEWS 報道: NFTマーケットプレイスが2026年11月12日にウェブサイトを閉鎖すると発表したことを受け、BLURトークンは10月13日に史上最安値となる0.01267ドルまで下落した。本稿執筆時点でトークンは0.01347ドルで取引され、24時間で28.43%下落、24時間取引高は5,606万ドルに達した。 閉鎖がBlurにとって意味するもの Blurは2022年、プロトレーダー向けのNFTマーケットプレイスとして台頭し、ゼロ手数料取引、スイーピングツール、そしてロイヤルティをトークンインセンティブで報いる物議を醸した入札システムを提供した。そのモデルにより一時は日次取引高でOpenSeaを追い抜いたが、2022年以降NFT市場全体は急激に縮小し、主要コレクションのフロア価格と取引高はサイクル高値を大きく下回っている。 ウェブサイト閉鎖の決定は、Blurの経営陣が消費者向けマーケットプレイスモデルに限られた余地しか見出していないことを示唆している。発表では、ウェブサイトがオフラインになった後もプロトコル、スマートコントラクト、またはBLURトークンが機能し続けるかどうかは明らかにされておらず、保有者にとってトークンの長期的な有用性は不透明なままである。 NFT市場の構造的衰退 Blurの苦戦は、NFTセクター全体の低迷を反映している。取引高は2021~2022年のピークから崩落し、かつて支配的だったプラットフォームは方向転換、縮小、または閉鎖に追い込まれた。NFT市場の投機的エネルギーは、ミームコイン、DeFi利回り商品、現実資産のトークン化など、他の暗号資産セクターへと大部分が移行している。 NFT取引高はサイクル高値をはるかに下回ったまま マーケットプレイスの競争はアグリゲーターやニッチプラットフォームへ移行 トークンインセンティブは長期的なユーザー維持に失敗 BLUR保有者の今後 当面の疑問は、Blurのスマートコントラクトが運用を続けるかどうか、そしてBLURトークンがガバナンスまたはユーティリティ機能を保持するかどうかである。ウェブサイトが消えてもプロトコルがオンチェーンで継続するなら、トークンは純粋に投機的またはガバナンス資産として、はるかに低い評価額で安定する可能性がある。閉鎖がプロトコル層にまで及ぶなら、BLURはトークンインセンティブが製品より長く生き残ったという、また一つの教訓的な事例となるリスクがある。 より広い市場にとって、Blurの衰退は厳しい教訓を強く印象づける。トークン価格は最終的に製品の関連性を追跡する。有機的な取引活動を維持できないマーケットプレイスは、初期インセンティブがどれほど寛大であっても、トークンが減衰していく。NFTセクターの次の章は、より少なく、より専門化されたプラットフォームによって、そしてそれらのいずれかがトークン発行に依存せずに持続的な需要を築けるかどうかによって定義されるだろう。

TREE NEWS 編集部 · 2026年10月13日
暗号資産

AIがXRP Ledgerの整数オーバーフローを発見、18.45兆XRPを発行可能だった脆弱性

XRP Ledgerの決済エンジンに潜んでいた休眠状態の欠陥が、ブロックチェーンシステムが最も根本的な経済ルールをどのように強制しているかについて新たな疑問を提起している。 XRP Ledgerの固定供給ルールを回避する可能性があった整数オーバーフローの脆弱性が、Veria LabsのAIセキュリティエージェントによってXRPLのコードを分析中に特定された。このエージェントは、決済エンジン内の数値オーバーフローを、供給検証メカニズムにおける別のオーバーフローと関連付けた。研究者たちはその後、テスト環境で攻撃経路を検証し、単一のトランザクションで理論上約18.45兆XRPを生成できることを示した。この欠陥が公開メインネットで悪用された証拠はなく、関連チームは緊急ソフトウェアアップグレードを通じてリスクを軽減した。 なぜ2つの小さなバグが1つの大きな問題になったのか この出来事の際立った点は、見出しの数字ではなく、それが露呈したアーキテクチャにある。XRPLの供給不変条件は単一のチェックで強制されているのではなく、複数のコード層が互いに整合することに依存している。一見独立した2つの境界チェックが互換性のある形で失敗すると、単一のコード行だけを見れば壊滅的に見えなくても、システムの中核的な経済ルールが脅かされる可能性がある。 これは複雑なソフトウェアではよくあるパターンだが、台帳自体が希少性の真実の源となるブロックチェーンシステムでは、通常とは異なる重みを持つ。伝統的金融では、決済エラーはカストディアンや清算機関によって取り消すことができる。分散型台帳では、悪用された供給ルールが資産の通貨的性質を永久に変えてしまう可能性がある。 AIの側面は両刃の剣 Veria LabsのAIエージェントは、人間の監査人が別々にレビューしていたかもしれないコードパスを結び付けることで、この欠陥を発見した。これは真の進歩である。AIツールは広大なコードベースをスキャンし、手動レビューでは到底追いつかない速度と規模で、自明ではない相互作用を浮かび上がらせることができる。しかし、同じ能力は悪用可能なバグを見つけるコストも下げるため、防御側は攻撃者も同様のツールを使っていると想定しなければならない。 防御側の利点: AI支援によるレビューは、デプロイ前にモジュール間のバグを捕捉できる。 攻撃側のリスク: 同じ技術は、攻撃者によって稼働中のプロトコルに向けられる可能性がある。 構造的な教訓: 供給不変条件には、局所的なチェックだけでなく、形式的でエンドツーエンドの検証が必要である。 業界がこれから学ぶべきこと 緊急アップグレードは当面のリスクを軽減したが、より深い問題は検証方法論にある。固定供給、発行上限、ハードコードされた金融政策を約束するブロックチェーンは、それらの性質をシステムレベルの不変条件として扱い、形式的手法、ファジング、敵対的AIエージェントを用いてテストすべきである。XRPの事例は、層状のコードでは、セキュリティは仮定の最も弱い組み合わせと同じ強さしか持たないこと、そしてAIが今や攻撃面と防御の両方の一部となっていることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月13日
DeFi

2975万ドルの連勝を誇るクジラ、6億8800万ドルの清算カスケード後に6070万ドルのイーサリアムロングを建てる

確信度の高いクジラが瓦礫の中へ踏み込む TREE NEWS 報道: レバレッジをかけた強気派がわずか1取引日で6億8856万ドルの清算損失を被り、イーサリアムとビットコインがともに急落する中、ほぼ完璧な実績を持つHyperliquidのクジラ1人が群衆とは逆の動きを見せた。累計利益がおよそ2975万ドルに達するこのトレーダーは、約6070万ドル相当のETHロングポジションを建てた。これらのポジションはすでに約260万ドルの含み益を抱えており、エントリーが短期的な底を捉えたことを示唆している。 この取引が重要な理由 Hyperliquidのようなパーペチュアル取引所におけるクジラの動向は、暗号資産で最も注視されるシグナルの一つとなっている。現物の積み上げとは異なり、大規模なレバレッジロングは価格方向への直接的でタイムスタンプ付きの賭けであり、清算リスクを伴うため注目が集中する。約3000万ドルの実現利益という記録された優位性を持つトレーダーが、売り相場に6070万ドルの方向性ポジションを取る時、市場はそれをノイズではなく反コンセンサスのテーゼとして読む。 清算イベントの規模も同様に重要だ。1日で6億8856万ドルもの投げ売りは、過剰なレバレッジを一掃し、資金調達率をリセットし、しばしば調整局面の exhaustion(疲弊)フェーズを示す種類のデレバレッジングである。その枠組みでは、クジラはトレンドに逆らっているというよりも、強制売りの後始末を買っているのだ。 イーサリアムのより広い全体像 レバレッジのリセット:大量清算は混雑したロングを排除し、さらなる下落の燃料を減らす可能性がある。 資金調達率の正常化:投げ売りの後、パーペチュアルの資金調達率はしばしば中立またはマイナスに転じ、ロングエントリーの保有コストが下がる。 確信とリスク:6070万ドルのロングは260万ドルの含み益で利益が出ているが、新たな下落局面はポジションを急速に脅かす可能性がある。 イーサリアムの価格動向は、より広範なリスク選好、ETF関連の資金フロー、オンチェーン活動の健全性に依然として結びついている。1人のクジラがこれらのファンダメンタルズを変えるわけではないが、特にポジションがオンチェーンで可視化され、小規模プレイヤーにコピートレードされる場合、短期的なセンチメントを変え得る。 今後の展望 鍵となる問いは、これが戦術的なリバウンド取引なのか、より大きな蓄積フェーズの始まりなのかである。ETHが清算カスケード中に形成された安値を維持し、資金調達率が低調にとどまれば、他の大規模プレイヤーが追随し、逆張りの賭けがより広範なポジションシフトに変わる可能性がある。売りが再開すれば、クジラの6070万ドルのロングは、オンチェーンのクジラ追跡が真の優位性なのか、それともただ宣伝されたコイントスのようなものなのかを問う高注目のテストとなる。 今のところ、市場には明確なデータポイントがある。近年記憶にないほど大規模な1日のレバレッジ投げ売りの後、Hyperliquidで最も成功したパーペチュアルトレーダーの1人が、イーサリアムは上昇すると賭けているのだ。

TREE NEWS 編集部 · 2026年10月13日
取材依頼 ご意見