Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
マクロ

米国がマイクロソフトとインド企業をビザプログラムから排除、インドが反発

米国がマイクロソフトとインド企業をビザプログラムから排除、インドが反発 TREE NEWS 報道: ニューデリーは、米国がマイクロソフトおよび複数の主要インドテクノロジー企業を主要なビザプログラムから除外する決定に対して正式に反発した。これは移民政策、貿易関係、そしてグローバルなテクノロジーサプライチェーンの交差点に位置する紛争をエスカレートさせるものである。この措置は、インドのIT大手とその米国パートナーが全米のプロジェクトに人員を配置するために依存している熟練労働者のパイプラインに影響を与え、ワシントンとニューデリーの間で関税と市場アクセスをめぐる緊張がすでに高まっている時期に打ち出された。 この制限は、事実上、複数の主要なインドのアウトソーシングおよびソフトウェア企業を、マイクロソフトとともに、専門労働者を米国に迅速に受け入れることを可能にしていたプログラムの対象から除外するものである。インド政府は、この排除を差別的かつ不均衡と見なしていることを示唆し、二国間の商業関係や両国経済のテクノロジーセクターの競争力を損なう可能性があると警告している。 移民問題を超えて重要な理由 表面上は、これはビザの話である。実際には、ビザの衣をまとった貿易と地政学の話である。インドのITサービス企業は、売上の大部分を北米の顧客から得ており、国境を越えた人材移動が制限されれば、提供コストが上昇し、プロジェクトが遅延し、利益率が圧迫される。一方、マイクロソフトは米国で熟練ビザ保有者を最も多く雇用する企業の一つであり、インドのクラウドおよびAIエコシステムへの主要投資家でもあるため、同社が禁止リストに含まれたことは、この措置が狭く標的を絞ったものではなく広範であることを示している。 この紛争はまた、関税摩擦とリショアリングのレトリックを背景に起こっている。移民政策と貿易政策が同じ方向——制限へと——動き始めると、市場は影響を受けるセクターを迅速に再評価する傾向がある。 市場への影響 インド株:NSEとBSEのITサービス大手が最も直接的に影響を受ける。このセクター、特にニューヨークで取引されるADRのボラティリティが予想される。ADRは国内株よりも速く反応する傾向がある。ルピー安は、ドル収入の現地通貨価値を高めることで輸出企業の打撃を和らげるだろう。 米国テック:マイクロソフトの直接的な利益への影響は、その規模に比べて小さい可能性が高いが、前例が重要である。ビザアクセスが交渉材料になれば、熟練労働者への依存度が高い他の大型テクノロジー企業もセンチメントの圧力を受ける可能性がある。 債券と金利:これは二次的なマクロの話である。連邦準備制度の道筋を変えるものではないが、分断と構造的コストの上昇という広範なナラティブを強化し、限界的にインフレ期待をやや支える。 通貨:インドルピーが最も明確な表現である。サービス輸出と資本フローをめぐる持続的な不確実性は、ドルに対して通貨を弱い立場に置く可能性があるが、インド準備銀行の介入が急激な動きを抑えるだろう。 暗号資産とコモディティ:直接的な影響は限定的。暗号資産は依然として流動性とワシントンの規制ヘッドラインに左右され、ビザ政策ではない。コモディティはほとんど影響を受けないが、米印関係の広範な悪化は最終的にエネルギーと農業の貿易フローに触れる可能性がある。 投資家向けの重要ポイント 第一に、これを孤立した出来事ではなくシグナルとして捉えること。熟練労働者の移動に対する制限は、数年にわたって構築されてきた経済ナショナリズムへの広範なシフトの一部であり、そのシフトはグローバルに統合された企業の利益に現実の結果をもたらす。 第二に、インドの政策立案者の反応を注視すること。ニューデリーが対抗措置——調達規則、関税、またはインドで事業を展開する米国企業への規制上の精査——でエスカレートすれば、利益リスクはITサービスをはるかに超えて広がる。 第三に、大惨事ではなくボラティリティに備えること。最も可能性の高い道筋は交渉と部分的な撤回であり、歴史的に、政策主導の下落で優良銘柄を買う投資家に報いてきた。 最後に、マクロの文脈を視野に入れておくこと。貿易、移民、テクノロジー政策がますます絡み合う世界では、分散されたエクスポージャーと通貨リスクへの注意が、単一セクターの判断よりも重要である。
TREE NEWS 編集部 · 2026年10月9日
暗号資産

ビットコイン8万2500ドルの週次防衛線:AI数学のブレークスルーが暗号技術への不安を煽る

ビットコイン、市場センチメント安定化の中で週次サポート8万2500ドルをテスト ビットコインは、荒い値動きの後で強気派にとっての一線となった8万2500ドル付近で、重要な週次サポート争いに突入している。暗号通貨はこのゾーンを維持しようとしており、半導体株の強い夜間取引に牽引され、広範な市場センチメントは緩やかな回復の兆しを見せている。 AI数学のブレークスルーが暗号技術への不安を引き起こす 人工知能研究における重要な数学的ブレークスルーが、ビットコインや他のブロックチェーンネットワークを支える暗号基盤の耐久性に対する長年の懸念を再燃させた。ビットコインのSHA-256や楕円曲線署名に対する実用的な攻撃はまだ現実のものとなっていないが、この進展は量子耐性とパブリックブロックチェーンの長期的なセキュリティロードマップについて、暗号研究者やプロトコル開発者の間で新たな議論を促している。 不安は単に理論的なものではない。ビットコインのセキュリティモデルは特定の数学的問題の計算困難性に依存しており、たとえ僅かであってもその前提を損なうような進歩があれば、業界は移行スケジュール、ウォレットのアップグレード、コンセンサス変更に関する難しい問いに直面せざるを得なくなる。 米国政府関連トークンの動きが不確実性を増す さらに不安を増幅させているのは、米国政府が管理するウォレットに関連する大規模なオンチェーン送金が市場に新たな不確実性を注入していることだ。これらの動きは押収資産に関連している可能性が高く、歴史的に短期的な価格動向を圧迫する分配イベントに先行してきた。送金規模はオーダーブックに影響を与えるほど大きいため、トレーダーは意図を示す兆候を注視している。 半導体の強さがリスク選好を押し上げる より前向きな点として、半導体株が夜間の上昇を主導し、資産クラス全体のリスクセンチメントの安定化に寄与した。AIインフラ需要に牽引された半導体メーカーの強さは、歴史的に暗号通貨を含む高ベータ資産への選好改善と相関している。このセンチメントの緩やかな回復は、ビットコインが週次サポートを守る中で一時的な猶予を与えている。 エルニーニョ接近で消費者テック需要が冷え込む 広範なマクロの交錯も複雑さを加えている。スマートフォンの値上げは消費者の抵抗に直面し、買い替えサイクルは現在42カ月にまで延びている——これは需要疲労の兆候であり、テクノロジーサプライチェーンに波及する可能性がある。一方、気象学者は9月にスーパーエルニーニョ現象が発生したことを確認し、12月にピークを迎えると予想されている。これは農業生産、エネルギー需要、グローバルサプライチェーンを混乱させ、インフレや金融政策期待に影響を与える可能性がある。 今後の見通し ビットコインが週次終値ベースで8万2500ドルを維持できるかが鍵となる。持続的な下抜けはより深い押し目への扉を開く可能性があり、防衛成功は安堵ラリーの土台を築くかもしれない。AI主導の暗号技術懸念、政府資産の動き、マクロ気象イベントの相互作用が複雑な背景を生み出している。投資家は次の方向性を判断する先行指標として、オンチェーンフロー、量子耐性プロトコルの開発、半導体企業の決算を監視すべきだ。

TREE NEWS 編集部 · 2026年10月9日
米国株

SIRロイヤルティ・インカム・ファンドが月次分配金CAD 0.105を宣言

SIRロイヤルティ・インカム・ファンドが月次分配金CAD 0.105を宣言 TREE NEWS 報道: SIRロイヤルティ・インカム・ファンドは、1ユニットあたりCAD 0.105の月次現金分配金を宣言し、ユニット保有者への安定した支払いを維持しています。分配金は月末時点の記録上のユニット保有者に支払われ、その後まもなく支払いが行われます。このファンドは、カナダ全土でJack Astor’s、Scaddiesなどのカジュアルダイニングブランドを運営するSIR Corp.のレストランチェーンに対するロイヤルティ権益を保有しており、確立された分配方針を通じて投資家に現金を還元し続けています。 何が起きたか ファンドの受託者は、過去の月次支払いと一致する1ユニットあたりCAD 0.105の分配金を承認しました。これは、SIR Corp.のレストラン売上から受け取るロイヤルティの一部をパススルーするロイヤルティファンドにとって定例の宣言です。この分配金は、SIR Corp.のレストランの総売上に連動するロイヤルティ権利からの継続的なキャッシュ創出を反映しています。 市場への影響 これは小型株・インカム志向の発表ですが、より広範な市場を注視する投資家に対していくつかのシグナルを発しています: インカム投資は依然として底堅い:SIRのようなロイヤルティファンドは、利回り重視の投資家に訴えるニッチなインカム源を提供します。安定した分配金は、基盤となるレストラン事業が予測可能なキャッシュフローを生み出していることを示唆しており、カナダの一般消費財セクターにとって前向きな兆候です。 消費者支出のシグナル:SIR Corp.のレストラン売上は、カナダにおけるカジュアルダイニング需要の代理指標です。分配金が維持されたことは、売上がロイヤルティストリームを脅かす水準まで悪化していないことを示唆しており、高金利とインフレの中での消費者の底堅さに対する控えめな信任投票となります。 広範な市場への影響は限定的:これは主要指数、債券、暗号資産、コモディティ、通貨への影響がごくわずかなマイクロキャップのイベントです。しかし、配当や分配金の持続可能性という広範なナラティブに寄与し、これはインカムポートフォリオにとって重要です。 金利感応度:ロイヤルティファンドやインカム・トラストは金利に敏感です。中央銀行が利上げの一時停止や転換を示唆する中、こうしたファンドの安定した分配金は債券に対してより魅力的になり、インカム志向の株式のバリュエーションを支える可能性があります。 投資家向けの文脈 SIRロイヤルティ・インカム・ファンドは誰もが知る名前ではありませんが、従来の配当株からの分散をもたらす投資クラス——ロイヤルティおよびインカムファンド——を代表しています。これらのファンドは通常、営業事業の売上の一定割合に対する契約上の権利を保有し、最終利益ではなくトップラインのパフォーマンスに直接連動します。 投資家にとっての重要なポイントは、ニッチなインカム手段からの安定した分配金が、特に広範な市場が変動するときにポートフォリオのバラストとして機能し得るということです。しかし、投資家はリスクを認識すべきです:ロイヤルティファンドはしばしば単一のセクターや運営者に集中しており、基盤となる事業が不振になれば分配金が削減される可能性があります。 重要なポイント SIRロイヤルティ・インカム・ファンドは1ユニットあたり月次分配金CAD 0.105を宣言し、支払いを維持しました。 この分配金は、SIR Corp.のレストランロイヤルティストリームからの安定したキャッシュ創出を反映しています。 市場への影響は最小限ですが、この発表はカナダのカジュアルダイニング需要の底堅さを示しています。...

TREE NEWS 編集部 · 2026年10月9日
米国株

Bluerock私募不動産ファンド、月次配当0.1371ドルを宣言

Bluerock私募不動産ファンド、月次配当0.1371ドルを宣言 TREE NEWS 報道: Bluerock私募不動産ファンドは、1株あたり0.1371ドルの月次分配を宣言した。これは、非上場でインカム重視の不動産ビークルが小売資本を私募商業不動産に振り向ける、日常的でありながら注視される支払い発表である。この宣言は、基準日現在の株主が現在の分配期間に受け取る1株あたりの現金金額を定め、支払いはファンドの標準スケジュールに従って行われる。 単独では見出しの数字は小さいが、この発表は私募不動産のクレジットとエクイティの健全性を追跡する投資家にとって非常に大きな情報価値を持つ。このようなビークルからの月次分配は、賃貸収入、稼働率、資金調達コスト、資産評価という、商業不動産ポートフォリオが配当を支払い続けられるかを最終的に決定する4つの変数に対するリアルタイムの脈拍として機能する。 単一の配当行が重要な理由 私募不動産ファンドは、今日の市場における2つの強力な力の交差点に位置している。一方で、高い金利が過去2年間で商業不動産を大幅に再価格設定し、評価を圧迫し、借り換えをより高コストにしている。他方で、特に預金金利が低下し始めるにつれて現金類似商品からローテーションしている小売投資家の間で、利回りへの需要は依然として強い。 安定した月次分配は、ファンドの基礎となる物件が依然として配当をカバーするのに十分な純営業収益を生み出していることを示す。いかなる減額、停止、特別調整も、賃料収入、稼働率、債務返済カバレッジが悪化しているという警告として受け取られるだろう。それゆえ、この宣言は私募商業不動産の状態に関する小さくも真のデータポイントとなる。 市場への影響 上場REIT: 公開取引される不動産投資信託、特に集合住宅、産業、ネットリースセグメントのものは、私募不動産のセンチメントと連動して取引されることが多い。安定した私募の支払いは、物件のキャッシュフローが依然として resilient であるというナラティブを支持し、上場ピアの評価倍率を支える可能性がある。 債券とクレジット: 商業用不動産担保証券や不動産デットのスプレッドは、物件レベルのキャッシュフローに関するあらゆるシグナルに敏感である。分配の継続は、近期的なディストレスの可能性を減らし、セクターのクレジットスプレッドにとって緩やかに支援的である。 金利感応度の高い株式: 不動産は古典的な債券プロキシである。分配の安定性が金利サイクルがピークに達したという見方を強めるなら、公益事業、REIT、配当支払者など金利感応度の高いセクターは増分需要を見る可能性がある。 オルタナティブと利回り商品: 私募不動産インターバルファンド構造は、高利回り貯蓄、マネーマーケットファンド、短期債券ファンドと直接競合する。信頼できる月次支払いは、預金金利が軟化する中でその競争を維持する。 暗号資産とデジタル資産: せいぜい間接的である。トークン化不動産および現実世界資産(RWA)プラットフォームは、しばしば利回りを従来の私募不動産ファンドとベンチマークする。安定した従来の支払いは、利回りを求める資本を引き付けようとするトークン化不動産商品にとって高いハードルを維持する。 より大きな視点 商業不動産サイクルは激しい議論の的となっている。主要都市のオフィスビルは、よく文書化された評価下落に苦しんでいるが、痛みは不均一である。集合住宅、産業、セルフストレージ、および特定のサンベルト市場ははるかに持ちこたえている。これらの resilient なセグメントに焦点を当てるファンドは、見出しの不動産指数が揺らぐ中でも分配を維持できる。 投資家にとって、重要な問題は単一の月次支払いの大きさではなく、トレンドである。安定または上昇する分配は、安定した賃料と管理可能な債務コストを意味する。減少する分配はその逆を意味する。したがって、月次宣言は、市場の現実に数ヶ月遅れる四半期評価よりもしばしばタイムリーな、高頻度の健康チェックとして機能する。 投資家向けの主なポイント 0.1371ドルの月次分配は、ファンドが予定通り株主に現金を還元し続けていることを確認する。 私募不動産の分配は、賃貸収入、稼働率、資金調達の健全性のリアルタイム指標である。...

TREE NEWS 編集部 · 2026年10月9日
米国株

ジョン・ハンコック・ヘッジド・エクイティ・アンド・インカム・ファンドが第3四半期決算を発表

ジョン・ハンコック・ヘッジド・エクイティ・アンド・インカム・ファンドが第3四半期決算を発表 TREE NEWS 報道: ジョン・ハンコック・ヘッジド・エクイティ・アンド・インカム・ファンド(NYSE: HEQ)は、第3四半期の財務結果を発表しました。これは、ヘッジ付き株式戦略を通じて高い水準の現在のインカムと資本増価を提供することを目指すクローズド・エンド・ファンドのパフォーマンスのスナップショットを提供するものです。同ファンドは主に配当支払い株式に投資し、オプションやその他のヘッジ手法を用いて下落リスクを管理しています。2025年7月31日に終了した四半期について、同ファンドは純資産価値(NAV)のパフォーマンスと市場価格のパフォーマンス、およびポートフォリオの保有銘柄と分配金の内訳を報告しました。 見出しの数字は要約ではすぐには入手できませんでしたが、リリースには通常、1株当たりNAV、1株当たり市場価格、および未実現評価益または評価損の変動に関する詳細が含まれます。HEQのようなクローズド・エンド・ファンドの投資家は、これらの数字を注視しています。なぜなら、それはファンドのヘッジ戦略の有効性と、さまざまな市場環境下でインカムを生み出す能力を示すからです。 市場への影響 HEQのようなヘッジ付き株式ファンドのパフォーマンスは、特にボラティリティとインカム生成に関する広範な市場センチメントの指標となり得ます。金利期待の変動と混在した経済データによって特徴づけられた四半期において、同ファンドの結果は、株式評価が割高で債券利回りが不安定なままの市場を navigating する際の課題を反映している可能性があります。好調な結果は防御戦略が功を奏していることを示唆するかもしれませんが、弱いパフォーマンスはヘッジコストがリターンを食いつぶしていることを示すかもしれません。 広範な市場にとって、同ファンドの結果が主要指数を動かす可能性は低いですが、プロの運用者が年の残りに向けてどのようにポジションを取っているかについての洞察を提供します。同ファンドのカバードコールやその他のオプション戦略の使用は、インプライド・ボラティリティの水準や投資家のリスク選好に関する手がかりも提供します。さらに、同ファンドの分配率の変更は、インカム環境の変化を示す可能性があり、これは特に退職者やインカム重視の投資家にとって関連性があります。 投資家向けの主なポイント ヘッジコストが重要: 低ボラティリティ環境では、ヘッジのコストが便益を上回り、リターンを押し下げる可能性があります。投資家は、ファンドの戦略が自身のリスク許容度と一致しているかを評価すべきです。 インカムの持続可能性: クローズド・エンド・ファンドはしばしばレバレッジと元本払戻金を使用して分配金を維持します。投資家は、分配金の源泉を確認し、それが持続可能であることを確かめるべきです。 評価の監視: ファンドがNAVに対してディスカウントまたはプレミアムで取引されている場合、買いまたは売りの機会を提供する可能性がありますが、投資家はその乖離の理由を理解すべきです。 より広い文脈: ファンドのパフォーマンスは、後期サイクル市場における株式インカム投資家が直面する課題の縮図です。分散とアクティブ運用が依然として重要です。 いつものように、投資家は四半期ファンドレポートに基づいて投資決定を行う前に、自身の財務目標を考慮し、ファイナンシャル・アドバイザーに相談すべきです。

TREE NEWS 編集部 · 2026年10月9日
米国株

Park Aerospace、第3四半期売上高を2100万~2250万ドルと案内、Ariane向け2000万ドルの前払いを前倒し

Park Aerospace、第3四半期売上高を2100万~2250万ドルと案内、Ariane向け2000万ドルの前払いを前倒し TREE NEWS 報道: Park Aerospace Corp.は、第3四半期の暫定売上高ガイダンスを2100万~2250万ドルの範囲で示す一方、Ariane C2Bプログラムに関連する顧客前払い金約2000万ドルを前倒しで受け取ることを明らかにした。主に航空宇宙・防衛産業向けに先進複合材料および構造部品を供給する同社は、このガイダンスを事業アップデートの一環として開示し、欧州の主要な打ち上げ機顧客からのキャッシュインフローが予想より早まったことも明らかにした。 前払い金の前倒しは、売上認識前に入金される現金を意味するため重要であり、報告売上を直ちに押し上げることなく、Park Aerospaceの短期流動性を実質的に改善する。Ariane C2Bプログラムは、欧州次世代Ariane打ち上げ機ファミリーに使用される複合部品に関連し、欧州宇宙機関と商業打ち上げ事業者Arianespaceが支援する複数年にわたる取り組みである。 市場が注目する理由 小型株の特殊材料サプライヤーにとって、2000万ドルの現金前倒しは重要である。Park Aerospaceの時価総額は数億ドル台前半にとどまり、前払い金は貸借対照表と運転資本のかなりの部分を占める可能性がある。投資家は、この現金が債務返済、設備投資、または生産立ち上げに向けた在庫構築のいずれに使われるかに注目するだろう。 売上高ガイダンス自体は、航空宇宙・防衛顧客からの安定した需要を示唆する範囲に収まっている。商業航空宇宙サプライチェーンは、ナローボディ機とワイドボディ機の生産率上昇に伴い回復しており、防衛支出はNATO加盟国とインド太平洋の同盟国で高止まりしている。複合材料サプライヤーはこのチェーンの上流に位置し、通常は売上認識前に受注フローが固まる。 市場への影響 株式:Park Aerospaceはニッチな産業銘柄だが、今回のアップデートは航空宇宙・防衛サプライチェーン全体のストーリーに寄与する。打ち上げ機と防衛需要の健全性を示すシグナルと解釈されれば、先進材料、アビオニクス、精密部品の同業他社にも連想的な関心が向かう可能性がある。 債券:起債や信用イベントの開示はなく、債券市場への影響は最小限だ。ただし、小型産業企業の流動性改善は、低格付け企業層の信用環境を広く支える。 コモディティ:先進複合材料は炭素繊維、特殊樹脂、前駆体化学物質に依存する。生産スケジュールの前倒しはこれらの投入材需要を支え得るが、ここでの数量は広範な商品指数を動かすには小さすぎる。 暗号資産・為替:直接的な関連はない。Arianeプログラムがユーロ建てであることは、前払い金がユーロで受け取られドルに交換される場合、緩やかな為替感応度をもたらす可能性があるが、これは脚注であって主要因ではない。 より広い視点 宇宙打ち上げは構造的転換を迎えている。欧州のAriane 6プログラムは、遅延とコスト超過を経て、大陸が独立した軌道アクセスを維持する取り組みの中心にある。これらのプログラムで地位を確保したサプライヤーは、複数年にわたる売上の可視性を得る。Park Aerospaceの前払い前倒しは、顧客が能力の確保を急いでいることを示唆しており、プログラムの生産ペースに関する前向きなシグナルである。 同時に、投資家は1四半期のガイダンスを過度に一般化することには慎重であるべきだ。小型の航空宇宙サプライヤーは、プログラム遅延、固定価格契約リスク、顧客集中にさらされている。前払い金は現金のタイミングを改善するが、契約の根本的な経済性を変えるものではない。 投資家向けの主なポイント 第3四半期売上高2100万~2250万ドルは安定需要を示すが、飛躍的な数字ではない。トップラインと併せてマージンに関するコメントに注目すべきだ。 2000万ドルの前払い前倒しは流動性にプラスであり、短期の資金調達リスクを軽減する。...

TREE NEWS 編集部 · 2026年10月9日
AI × Crypto

AIエージェントが支出を開始、SuiとAlibaba Cloudがコール単位の決済を推進

AIエージェントはツール呼び出しから支払い開始へ移行 SuiとAlibaba Cloudは、クラウドサービスをSui Agent Paymentsに接続し、自律型ソフトウェアエージェントが事前設定された予算の範囲内でコール単位の料金を決済できるようにする計画だ。この取り組みは、マシン間コマースの構想に変化をもたらす。人間が各取引を承認するのではなく、AIエージェントがサービスを発見し、利用し、プログラムによって支払いを行えるようになる。 その影響は単一のクラウド提携をはるかに超えて広がる。エージェントが独立して取引できるなら、支払いスタック全体 — アイデンティティ、認可、支出上限、決済、監査 — は、支払者が人間ではない世界向けに再構築されなければならない。 エージェント決済に実際に必要なもの 基盤となる4つの能力がある: アイデンティティと認可: 各エージェントには、検証可能なアイデンティティと、何を、誰から、どのような条件下で購入できるかを定義するスコープ付きマンデートが必要である。 支出管理: 信頼ではなくプロトコルレベルで強制される厳格な予算上限、速度制限、カテゴリ制限。 決済: 高速で低コスト、プログラム可能なファイナリティ — ステーブルコインと高スループットチェーンが自然な候補となる理由である。 監査と照合: すべてのコールと支払いは、会計、紛争解決、コンプライアンスのために追跡可能でなければならない。 なぜステーブルコインがマシン決済に適するのか ステーブルコインは、決定論的価値、ほぼ即時の決済、そしてプログラム可能性を提供し、従来のカードレールがマシンの速度では到底匹敵できない。APIコールごとに1セントの何分の一かを支払うエージェントは、バッチ決済ウィンドウや手動照合に耐えられない。オンチェーン決済はまた、ネイティブで改ざん耐性のある監査証跡を生み出す — 企業が実際の予算を持つエージェントを展開する前に要求する機能である。 企業導入はリスクと責任にかかっている パイロットが拡大する前に、企業は不快な問いに答えなければならない。エージェントが過剰支出したり、悪意ある相手に支払うよう操作された場合、誰が責任を負うのか。資金をリダイレクトするプロンプトインジェクション攻撃はどのように封じ込めるのか。エージェントのマンデートが自動取引に関する法域の規則と衝突したらどうなるのか。 これらのいずれも、より高速な決済だけでは解決されない。ポリシーエンジン、取り消しメカニズム、保険フレームワーク、そしてエージェントの行為をその本人に明確に法的帰属させることが必要である。 今後の道筋...

TREE NEWS 編集部 · 2026年10月9日
マクロ

米国債現物市場はコロンブスデーのため月曜休場、株式と債券先物は取引継続

米国債現物市場はコロンブスデーのため月曜休場 TREE NEWS 報道: 米国債現物市場は、米国の連邦祝日であるコロンブスデーを迎える10月12日(月曜日)に終日休場となる。証券業金融市場協会(SIFMA)が発表した休場スケジュールにより、実際の米国債、社債、商業手形の取引がこのセッション中は停止されることが確認されている。 重要な点として、米国株式市場は通常通り開場し、CMEの債券先物も通常通り取引される。この相違は構造的な違いを反映している。現物債は実際に発行された証券であるのに対し、債券先物は米国政府債務を原資産とする標準化された契約である。 この分離が重要な理由 これは単なるカレンダー上の珍事ではない。現物と先物のギャップは、世界で最も深い債券市場に一時的な分断を生み、いくつかの実務的な影響を及ぼす: ヘッジの摩擦:通常、現物債エクスポージャーを先物でヘッジするポートフォリオマネージャーは、デリバティブ部分の取引は引き続き可能だが、現物部分を調整することはできない。これにより、火曜日の再開時にベーシスの歪みが拡大する可能性がある。 流動性の移動:出来高は通常、先物、ETF、レポ市場にシフトし、価格発見が少数の場に集中し、薄い状況での日中ボラティリティを増幅させる。 資金調達とレポ:現物市場は閉鎖されているが、レポデスクや資金調達の取り決めは依然として注意を要する場合がある。特にコロンブスデーの決済ギャップに対する担保管理において重要である。 世界的な波及:米国債の海外保有者は、米国時間中に現物市場で取引できないため、活動は欧州やアジアのセッション、あるいは先物に押し出される。 より広範な市場環境 この祝日は金利にとって敏感な時期に到来する。市場が連邦準備制度の政策の道筋、インフレ指標、米国債発行の軌道に注目する中で、たとえ1セッションの損失でも重要になり得る。先物はマクロのナラティブを引き続き価格に織り込むが、現物取引の不在は、公式の終値イールドカーブが火曜日まで更新されないことを意味する。 暗号資産およびデジタル資産市場への影響は間接的だが現実的である。デジタル資産は24時間365日取引されており、伝統的な金利市場の混乱、特に資金調達状況に関する混乱は、ステーブルコインの利回り、トークン化された米国債商品、および広範なリスク選好に波及する可能性がある。短期政府債務を参照するトークン化されたキャッシュマネジメント・ビークルも、一次活動の減少が見られる可能性がある。 注目すべき点 関心は火曜日の再開に集まる。先物が示唆する利回りが現物水準とスムーズに収束するか、ベーシスが迅速に正常化するか、蓄積されたヘッジ需要が寄り付きでギャップを生むかどうかである。歴史的に、米国債市場の祝日後のセッションは、繰り延べられたフローが清算されるため、ボラティリティが高くなることがある。 トレーダーにとっての実務的な結論は明快である。株式および先物デスクは稼働し続けるが、現物米国債の執行に依存する者は休場を考慮して計画を立てるべきである。流動性がすでに中心的懸念となっている市場において、現物部分の1日の休止は、現代の金利エコシステムがいかに分断され、かつ相互接続されているかを思い起こさせるものである。

TREE NEWS 編集部 · 2026年10月9日
DeFi

BitgetがTHORChainにハッカーアドレスのブラックリスト登録を要求:分散化とは無法地帯を意味するのか?

Bitget vs. THORChain:取引所がDEXに検閲を求めたとき Bitgetは、クロスチェーン流動性プロトコルであるTHORChainに対し、最近のエクスプロイトに関連するウォレットアドレスをブロックするよう公に呼びかけた。この要請は、業界が長らく覆い隠してきた緊張関係にスポットライトを当てている。取引所は分散型プロトコルに資金のブラックリスト登録を強制できるのか、そしてTHORChainにはそもそも従う技術的または法的義務があるのか。 核心的な対立 THORChainは、ユーザーが中央集権的な仲介者を介さずにチェーン間でネイティブ資産をスワップできる分散型クロスチェーン流動性プロトコルである。ノードオペレーターがネットワークを運営しており、召喚状を送るべきCEOも、ロビー活動を行うべき取締役会も存在しない。Bitgetの要求が受け入れられれば、バリデータは特定のアドレスを検閲することを余儀なくされる。これはプロトコルのパーミッションレスな設計に矛盾する。 取引所の論理は単純明快だ。盗まれた資金がTHORChainを通じて流れることは、ユーザーと広範な市場に害を及ぼす。プロトコルの反論も同じくシンプルである。もし1つのアドレスを凍結できてしまえば、それはもはや分散型ではなく、同じ権力が任意のユーザーに向けられる可能性がある。 なぜこれが繰り返されるのか 取引所は中央集権的なチョークポイントである。 入金を凍結し、法執行機関に協力することはできるが、オンチェーンのフローを制御することはできない。 DEXとブリッジはパーミッションレスである。 コンプライアンス部門ではなく、スマートコントラクトとバリデータセットを通じて取引を決済する。 規制当局は注視している。 DeFiのフロントエンドとノードオペレーターがゲートキーパーとして機能することをますます期待しており、これはこの技術が明示的に抵抗するために構築された要求である。 業界への影響 この出来事は、DeFiがエクスプロイト後の後処理をどう扱うかのテストケースである。THORChainが拒否すれば、分散化の物語を強化する一方で、好まれる資金洗浄ルートとなり、規制当局の標的となるリスクを負う。従えば、さらなる検閲要求を招き、ユーザーの信頼を損なう前例を作ることになる。 他のプロトコルはこの線引きを異なる形で歩んできた。一部はベースレイヤーをオープンに保ちつつ、パーミッション型のフロントエンドを使用している。またあるものは、疑わしいフローを凍結せずにフラグを立てるためにチェーン分析企業に依存している。THORChainのアーキテクチャは、どちらのアプローチも扱いにくくしている。 今後の見通し 本当の問いは、THORChainがBitgetを支援すべきかどうかではなく、誰が決定する権限を持つのかである。クロスチェーンインフラがシステム上重要になるにつれ、分散型プロトコルが中核的な約束を放棄せずにハッキングにいつ、どのように対応できるかを定義するガバナンスフレームワークへの圧力が高まることが予想される。それまでは、あらゆるエクスプロイトが同じ議論を再燃させるだろう。分散化は機能であるが、同時に負債でもあるのか?

TREE NEWS 編集部 · 2026年10月9日
規制

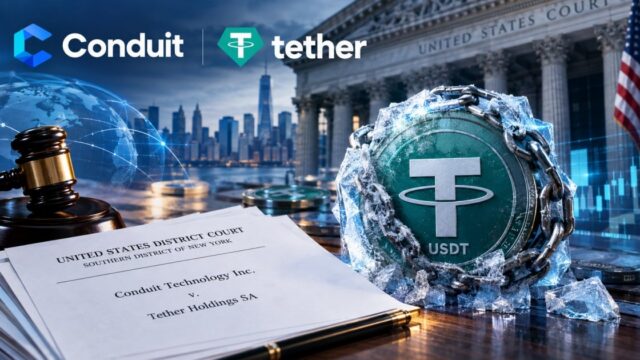
ConduitがTetherを276万ドルの凍結で提訴:あなたのステーブルコインを支配するのは誰か?

越境決済企業が世界最大のステーブルコイン発行体に挑む 越境決済企業Conduitは、ステーブルコイン発行体Tetherに対し、2025年9月以降に同社のコーポレートトレジャリーに保有されていた約276万ドル相当のUSDTを凍結し、その後資金へのアクセスを回復させていないとして訴訟を提起した。Conduitは、ブラジル警察が問題のウォレットの凍結を要請したことは一度もないと主張し、裁判所に対し資産の凍結解除と、関連する損失に対するTetherの責任を認めるよう求めている。本件は係争中だが、その影響は単一の企業紛争をはるかに超えて及ぶ。 この案件がすべてのステーブルコイン保有者にとって重要な理由 USDTのようなステーブルコインは、デジタルドルとして宣伝されている——国境を越えて24時間365日、ピアツーピアで移動する持参人式の証券である。しかしそれらは、アドレスをブラックリストに登録し、残高を任意に凍結する技術的能力を保持する中央集権的機関によって発行されている。この権限は通常、制裁遵守、法執行機関への協力、不正金融との闘いのためのツールとして正当化される。Conduit事件はその正当化の限界を試すものである。明確な法的要請なしに凍結が適用された場合、何が起こるのか。そして、事業の運転資金がオンチェーンでロックされたとき、企業にはどのような救済手段があるのか。 事業継続リスク:決済企業にとって、ステーブルコイン残高は運転資金である。凍結は数時間以内に決済、給与、取引先への支払いを停止させ得る。 適正手続きの疑問:正式な法執行機関の要請が存在しない場合、民間の発行体はどのような根拠で顧客資金へのアクセスを制限するのか。 先例となる可能性:判決は、Tetherと同業他社がアドレスを凍結する前に満たすべき証拠および手続き上の基準を定義する可能性がある。 ステーブルコイン・ガバナンスのより広範な空白 Tetherは長らく、その凍結権限が信頼と規制当局の善意を維持するために不可欠であると主張してきた。しかし、ステーブルコインがグローバルな決済レールに組み込まれるにつれ、透明で監査可能な異議申立てプロセスの欠如がシステム上の脆弱性となっている。Circleのような競合発行体も同様の疑問に直面しており、EUと米国の規制当局は償還権と発行体の義務にますます注目している。Conduit訴訟は、標準化された凍結手続き、凍結残高の強制開示、独立した仲裁メカニズムへの要求を加速させるかもしれない。 次に注目すべき点 裁判所が証拠記録をどう扱うか——特にブラジル当局が非公式または公式の要請を行ったかどうか——が極めて重要となる。Tetherに対する不利な判決は、すべての主要発行体がブラックリスト登録を扱う方法の変更を迫る可能性があり、Tetherに有利な判決は現状を固定化する可能性がある。いずれにせよ、本件はステーブルコインブームの核心にある構造的緊張を浮き彫りにする。すなわち、検閲耐性のあるマネーの約束を、検閲が可能であり実際に検閲を行う企業が発行しているという緊張である。

TREE NEWS 編集部 · 2026年10月9日
暗号資産

STRKが40%急騰、StarknetがイーサリアムL2から量子耐性を掲げる独立L1へ転換

Starknetの大胆な転換:イーサリアムLayer 2から主権Layer 1へ 長らくイーサリアムのスケーリングソリューションとして位置づけられてきたゼロ知識ロールアップ、StarknetがLayer 2ネットワークから独立したLayer 1ブロックチェーンへ移行する計画を発表し、暗号資産市場に衝撃を与えた。この発表を受けてネイティブトークンSTRKは急騰し、市場全体の不確実性にもかかわらず1日で40%以上上昇した。 提案されている移行では、Starknetはセキュリティと決済をイーサリアムに依存する体制を断ち切り、自主 sovereign なチェーンの構築を選択することになる。この提案の核心にあるのは、物議を醸すナラティブ、すなわち量子耐性である。Starknetの開発者たちは、STARKベースの暗号証明が、イーサリアムや他のほとんどのブロックチェーンを支える楕円曲線暗号よりも、将来の量子コンピューティングの脅威に対して本質的に耐性が高いと主張している。 量子ナラティブ:革新か、それとも機会主義か? 量子コンピューティングは、ブロックチェーンのセキュリティにとって依然として遠いが現実的な懸念である。ビットコインやイーサリアムで使われているECDSAを含む現代の暗号技術のほとんどは、理論上、Shorのアルゴリズムを実行する十分に強力な量子コンピュータによって破られ得る。楕円曲線ではなくハッシュ関数に依存するSTARKは、量子耐性があると広く考えられている。 しかし批評家たちは、Starknetがイーサリアムからの戦略的撤退を正当化するために、投機的な長期的脅威を武器にしていると主張する。タイミングは疑わしい。ECDSAを破れる量子コンピュータは10年以上先と推定されており、イーサリアムのロードマップにはすでに量子耐性アップグレードの規定が含まれている。 エコシステムの課題とコミュニティの反発 Starknetの決定は、コンポーザビリティと共有セキュリティというイーサリアムの精神を裏切るものだとの非難を招いている。L2エコシステムを離れることで、Starknetはイーサリアムの堅牢なセキュリティ保証と、それに伴う深い流動性を失うことになる。ネットワークは独自のバリデータセット、コンセンサスメカニズム、経済的セキュリティモデルを立ち上げる必要があり、これは費用がかかりリスクの高い取り組みである。 流動性の断片化: イーサリアムから離れることで、Starknetは最大のDeFi流動性プールから孤立する可能性がある。 セキュリティコスト: 独立したL1はチェーンを保護するのに十分なステーキング資本を引き付ける必要があり、エコシステム成長から資源を転用する可能性がある。 開発者の移行: Starknet上に構築されたプロジェクトは、イーサリアム互換性が弱まれば、コミットメントを再考するかもしれない。 これらの懸念にもかかわらず、STRKの価格動向はトレーダーがこのナラティブに賭けていることを示唆している。トークンの急騰は、転換への根本的な信頼というよりも、短期的な投機を反映している可能性もある。 将来を見据えた視点 StarknetのL1への野望は、主権を求めるL2のより広いトレンドを象徴している。成功すれば、他のロールアップが追随するきっかけになるかもしれない。しかしその道は、技術的、経済的、コミュニティ的な障害に満ちている。量子耐性の切り口は、技術的には妥当であっても、具体的なセキュリティ改善に裏打ちされなければ、マーケティングとして片付けられるリスクがある。 現時点でStarknetは重大な試練に直面している。すなわち、ユーザー、開発者、バリデータに対し、独立がそのコストに見合う価値があると説得できるかどうかである。今後数か月で、この転換が先見の明のある飛躍なのか、それとも高くつく誤算なのかが明らかになるだろう。

TREE NEWS 編集部 · 2026年10月9日
マクロ

ソシエテ・ジェネラルのアルベール・エドワーズ氏、AIブームは1997年アジア危機と類似の債務リスクを孕むと警告

ソシエテ・ジェネラルのアルベール・エドワーズ氏、AIブームは1997年アジア危機と類似の債務リスクを孕むと警告 TREE NEWS 報道: ソシエテ・ジェネラルのチーフストラテジスト、アルベール・エドワーズ氏は、現在のAI投資熱が1997年のアジア金融危機と不愉快なほど似ていると厳しく警告した。理由は技術が役に立たないからではなく、生産性の改善よりもはるかに速いペースで資本が流入しており、歴史的にこのギャップを埋めてきたのはエンジニアではなく債権者だったからだ。 最新の「グローバル・ストラテジー・ウィークリー」でエドワーズ氏は、世界的なAI設備投資が急増する一方で、全要素生産性(TFP)のデータが横ばいかわずかにマイナスにとどまっていることを指摘する。ゴールドマン・サックスは、世界のAI投資だけでも2026年には1兆ドルを超えると推定している。一方、OpenAIの年換算収益は以前の予想を約200億ドル下回ることが明らかになり、この発表を受けてナスダックは当日1%以上下落し、「堅調な需要」という見方を直接的に揺るがした。 生産性データは協力してくれない 警告は地味なチャートから始まる。アポロのチーフエコノミスト、トーステン・スロック氏は「生産性データにAIの兆候は見られない」と題するノートを公表し、能力調整済みのTFPがわずかにゼロを下回り、AI設備投資サイクルが始まって以来加速の兆しがなく、一方で時間当たり生産量は2.5%前後で横ばいであることを示した。 スロック氏は、力強い時間当たり生産量の伸びと停滞するTFPの組み合わせは「資本深化」の特徴であり、技術ショックではないと論じる。つまり、すべての労働者に新しいモニター(あるいは4万ドルのGPU)を与えれば時間当たり生産量は上がるが、企業が本当に効率化するわけではない。AIブームは「投資データと株式バリュエーションにははっきりと見えるが、生産性統計にはまだ現れていない」ため、リターンは事実ではなく予測にとどまっている。 バンク・オブ・アメリカのストラテジスト、マイケル・ハートネット氏は、TFPと消費者信頼感が半世紀にわたって連動して動いており、現在はどちらも低下していると指摘する。シカゴ連銀のオースタン・グールズビー総裁も、生産性の持続的な低迷が現在の見方を揺るがすだろうと警告している。 アジアという鏡 エドワーズ氏は、自身の最初の大きな非コンセンサス予想が、「東アジアの奇跡」を巨大な経済・金融バブルと見抜いたことだったと回想する。ポール・クルーグマン氏の1994年の『フォーリン・アフェアーズ』論文「アジアの奇跡の神話」に依拠していた。クルーグマン氏は、アジアの高成長は真の効率性向上ではなく、巨額の資本と労働の蓄積によるものだと論じ、強気の見方を損なった。 主流の見解は嘲笑した。世界銀行は1993年に「東アジアの奇跡」を出版し、「傲慢な楽観主義の頂点」は1996年8月に訪れた。別の世界銀行の報告書が「タイのマクロ経済の奇跡」を称賛したのである。バーツが崩壊するわずか1年足らず前のことだった。 エドワーズ氏は自身の弱気の枠組みを「ノディノミクス」と名付け、広く嘲笑された。ロードショーでは1990年代後半の米国のテックバブルをタイ経済と比較し、当時の上司に怒れる顧客から守ってもらう必要があった。両方のバブルは最終的に崩壊した。 減価償却というブラックホール エドワーズ氏の2つ目の主張は、元同僚のロブ・ペレントー氏によるもので、AI主導の設備投資のヘッドライン成長は印象的に見えるが、減価償却後では純設備投資はほぼ横ばいだと指摘する。名目総投資はGDPの約14%である一方、純投資は10年間にわたり3%近くで停滞している。実質ベースでは、総投資は記録的なGDPの15.5%だが、実質純投資はわずか約3.5%で、2015年や2019年とほぼ変わらない。 エドワーズ氏はまた、企業がGPUやその他の資産の減価償却スケジュールを延長し、紙の上では純投資を良く見せつつ、実質的な経済リターンの弱さを覆い隠していると指摘する。これはマイケル・バーリ氏がGPUの耐用年数に関する甘い前提を批判したことと響き合う。 ゴールドマン・サックスはリスクを定量化している。米国の最大6社のハイパースケーラーがAI設備投資でROICゼロだった場合、減価償却費と運営費だけで年間約9,200億ドルの収益が必要になる。ゴールドマンはAI設備投資を3段階で推定する。2023~2025年が約6,330億ドル、2026~2027年が1兆7,300億ドル、2028~2030年が4兆1,400億ドル。第2段階の設備投資で15%のROICを達成するだけでも、6社のハイパースケーラーは2028年から2030年の間に累計約1兆4,200億ドルの収益を生み出す必要がある。 GDPデータも協力してくれない 米国の設備投資が前年比GDP成長に寄与するのは1ポイント未満で、1990年代後半の2ポイント超というピークの一部にすぎない。設備投資は名目でほぼ14%増加するが、実質では「かろうじて2桁」にとどまる。一方、非住宅建設は名目で約3%縮小し、データセンターを含めても実質では6%近く縮小している。 エドワーズ氏は、GDP統計上の「AIブーム」の多くは数量の拡大ではなく価格上昇を反映していると結論づける。すべての参加者が同時に同じチップ、メモリ、変圧器に入札しているからだ。これは、FRBがデフレではなくAI主導のインフレを懸念する理由の一部を説明する。 債務という時限爆弾 アジア危機の真の引き金は、エドワーズ氏によれば、生産性の失望ではなく、資源の誤配分を資金提供してきた安価な外部資本の突然の停止だった。債券市場の「ビジランテ」も今、同様に機能している。日本の資金還流が米国債の持続的な売りを促し、それがフランスにも波及し、同国の国債は1803年以来最悪の10年を迎えようとしている。 こうした背景の中、AIテック大手は大量に債務を発行している。ブロードコム、オラクル、スペースXがAIチップ融資の波に加わり、ハイパースケーラーの長期デュレーションの買い手への需要と直接競合する供給圧力を加えている。 エドワーズ氏の結論は核心を突く。タイの奇跡は生産性の失望で死んだのではなく、債権者が気づいた瞬間に終わった。今日のAIブームの最大のリスクは、同じ脚本の再演だ。ただし融資手段は短期ドルローンから投資適格債、プライベートクレジット、特別目的会社へと移っている。 同氏はAIブームが死んだと宣言することを慎重に避けている。代わりに問いかける。これがバブルでないことを証明できる唯一の統計が協力してくれないのなら、なぜ市場コンセンサスはこれほど確信しているのか。答えは資本の潮流が引いた後に初めて明らかになるかもしれない。 投資家向けの主なポイント 生産性が欠けた環: TFPデータはAI主導の加速を示しておらず、現在のバリュエーションは実現した効率性向上ではなく予測に依拠している。 信用チャネルを注視:...

TREE NEWS 編集部 · 2026年10月9日
マクロ

AI収益への安心感がアジア株を押し上げ、金は4,200ドルを突破、鉄鉱石は下落

AI収益への疑念が和らぐも、その安堵は脆そうに見える TREE NEWS 報道: 金曜日の世界市場は、OpenAIの新たな収益予測を受けて落ち着きを取り戻した。前日の取引でAI関連株を売り込んでいた投資家にとって、この予測は安心材料となった。OpenAIは投資家に対し、年間換算収益が年内に700億ドルに到達または超過する見通しだと伝えた。これは、年間換算収益が500億ドルに近いとの報道後に広がった懐疑論に直接答える数字だ。この明確化によりテクノロジー銘柄の地合いが反転し、より広範なリスク資産にも息をつく余地が生まれた。 アジア太平洋の株式はこの取引で約0.3%上昇し、日本の日経平均株価はほぼ横ばいで終え、韓国市場は祝日で休場だった。欧州の指数先物は上昇して始まる見通しを示した。米国ではS&P 500先物が0.3%高、ナスダック100先物が0.5%高となり、フィラデルフィア半導体指数が3.4%下落した木曜日の半導体主導の売りから一部を取り戻した。 債券、金、そして金利シグナル より重要な動きは債券市場で起きた。米国の長期国債利回りは数十年ぶりの高値から低下し、10年債利回りは5.22%付近で推移した。日本の10年国債利回りは5.5ベーシスポイント低下して3.025%となり、前日の米国債の上昇を延長した。長期ゾーンの利回り低下は同時に二つの効果をもたらした。すなわち、利回りを生まない資産への需要を復活させ、高止まりする借入コストが巨額のデータセンターおよび計算能力投資を採算割れにしているとの懸念を和らげた。 最も明確な恩恵を受けたのは金で、日中に1.6%超上昇し1オンスあたり約4,200ドルで取引された。一方、銀は2.0%上昇して1オンス60.36ドルとなった。ドルは小幅に軟化し、広範なドルスポット指数は0.1%下落した。中東の緊張緩和がアジア通貨を押し上げた。 原油は下落、鉄鉱石は連敗を延長 原油は、米国が11月の中間選挙前にイランを攻撃しないとの示唆を受けて後退した。ブレントは1.2%下落して1バレル102.95ドル、WTIは1.3%下落して90.27ドルとなった。 鉄鉱石は商品市場の中で最も弱い環であり続けた。シンガポール先物は日中に1トン90.90ドルに触れ、2024年9月以来の安値となった。大連の契約も2年ぶり安値付近で推移した。過去3週間で終値が上昇したのはわずか1取引日のみだ。アナリストは、「高い銑鉄生産量と海運費の支え」という力学から、供給増加、需要減退、在庫蓄積が支配する力学への価格形成レジームの転換を指摘する。積み替え能力の拡大により加速するギニアの輸出が、世界的な供給過剰をさらに増幅させている。 需要はまだ目に見えて悪化していない。日次の銑鉄生産量は234万トン付近を維持している。しかし、収益が黒字の製鉄所は7%未満にとどまる。慢性的な薄い利益率は、いずれ鉄鉱石消費を侵食するような、より深い減産を強いざるを得なくなる可能性がある。大連の原料炭先物は4.2%上昇して1トン1,538.5元となり、製鉄所の採算をさらに圧迫した。ただしアナリストは、その結果としての減産が鋼材価格に短期的な支えを与える可能性があると指摘する。 投資家にとってなぜ重要か AIトレードは今やナラティブではなく情報開示で動く。 単一の収益データが半導体と指数先物を動かした。今後の決算シーズンが真の試金石であり、とりわけ設備投資のコミットメントが最も重い企業にとって重要だ。 長期ゾーンの利回りが振れを決める要因だ。 高止まりする設備投資と高い資金調達コストの組み合わせが、AIインフラ支出を精査にさらされやすくしている。長期利回りの持続的な低下は、金、銀、および金利感応度の高い株式にとって強気材料だ。 商品の分化が広がっている。 実質金利の低下と安全資産需要により貴金属が上昇する一方、鉄鉱石のような産業用投入財は供給増加と中国鋼鉄業の利益率圧迫により低く再評価されている。 センチメントは薄くなっている。 AI関連のネガティブな見出しの波がより頻繁に到来し、個々の懸念が数日で消えても、リスク選好に累積的な影響を与えている。

TREE NEWS 編集部 · 2026年10月9日
AI × Crypto

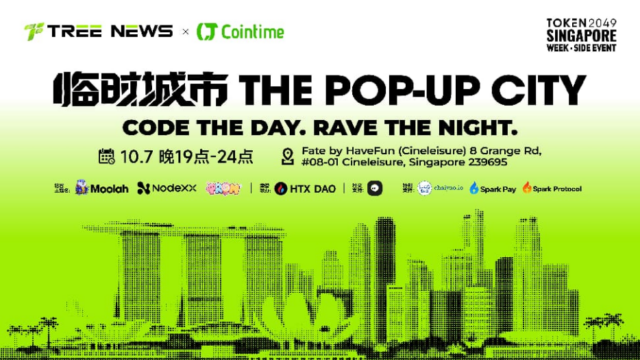
登壇からダンスフロアへ TreeNews × Cointime「ポップアップ・シティ」シンガポール AfterParty が盛況のうちに終了

TREE NEWS 報道: コミュニティガバナンス、BNBFiからAI Agentまで、プロダクト紹介から動画Q&A、さらにグッズ抽選とダンスフロアでの交流まで、この夜の対話はさまざまなリズムで展開しました。昼間の会場で交わされた話題は、よりリラックスした環境で続き、オンラインで見慣れた名前にも、face to faceで知り合う機会が生まれました。 CODE THE DAY. RAVE THE NIGHT. シェア、ゲーム、音楽が同じ空間に集まるとき、「ポップアップ・シティ」にも自分だけのライブ感が生まれます。 ひと声の歓迎から始まり、オンラインのつながりをリアルな現場へ イベントはTree News CBOの暗号虞姫(アンハオ・ユージ)が司会を務めました。Tree News CEOの暗号馬叔(アンハオ・マーシュ)が最初に登壇して挨拶し、その夜の集まりの幕を開けました。続いて、N6 Capital華語圏COOのMuziが登壇して挨拶し、会場の来賓とともに「ポップアップ・シティ」の夜をスタートさせました。 業界コンテンツとオフラインイベントに継続的に参加してきたTree Newsにとって、AfterPartyの意義は、交流のためにより自然な空間を用意することにもあります。会議のアジェンダの外で、参加者はまだ展開されていない話題を続けて話したり、これまでオンラインでしか交流したことのなかった友人と知り合ったり、気軽なインタラクションの中で新たな共通の興味を見つけたりすることができます。 HTX DAO:コミュニティ参加をガバナンスの一部に 挨拶の後、火币HTXマーケティング責任者、HTX DAOアンバサダーの火币六爺(フォビ・リウイエ)が登壇し、HTX DAOとコミュニティガバナンスについて交流しました。今回のイベントの名誉共催として、HTX DAOはHTX取引所とTRONを基盤に、ユーザー参加型の分散型暗号金融エコシステムの構築を推進しています。 DAOの理解から、ユーザー、コミュニティ、プラットフォームの関係まで、このセッションは業界の発展に長く存在する問題へと議論を引き戻しました。ユーザーがいかにエコシステム構築に参加するか、コミュニティの意見がいかにガバナンスのプロセスに入るか、そして参加者が共通のルールの下でいかに協働を形成するか。関連するシェアは、その後のコミュニティとエコシステムをめぐる交流の話題も開きました。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

中国株が反発、証券とシャオミが上昇;OpenAIの収益不一致でAIハードウェアが急落

市場反転:A株と香港テックが午後に巻き返し TREE NEWS 報道: 10月9日、中国株は劇的な日中反転を見せた。上海総合指数、深セン成分指数、創業板指数はいずれも午前の急落から午後には小幅高に転じ、創業板は一時3%超下落していた。香港のハンセン科技指数は3%近く急騰し、シャオミの8%高がけん引した。反発は、引けにかけての証券株の急伸、AIアプリケーションとメディア銘柄の回復、幅広いETFの大量出来高に支えられた。 午前中は厳しい展開だった。AIハードウェア(銅張積層板、光モジュール、半導体、PCBメーカー)の売りが創業板を2015年11月以来の安値に押し下げた。引き金は、OpenAIが9月までの年換算収益が約500億ドルと開示したことだ。市場で広く言われていた700億ドルを大幅に下回った。この乖離は、AIインフラを支える設備投資ブームの実現が予想より遅れる可能性への懸念を煽った。前夜のナスダックは1.25%下落し、フィラデルフィア半導体指数は3.39%下落した。 しかしパニックは短命に終わった。華鑫証券、中信証券、華泰証券などの証券株が急伸し、Berry GenomicsなどのAI医薬・CRO銘柄も急反発した。バッテリーメーカーは10月の好調な生産計画と新たな政策支援を受けて上昇を拡大。引け時点で上海総合指数は0.20%高、深セン成分指数は0.22%高、創業板は0.30%高だった。 市場への示唆:反転ではなくローテーション この日の値動きは明確な物語を語っている。これは株式内のローテーションであり、広範なリスクオフではない。資金は混雑したAIハードウェア取引から証券、金、メディア、バッテリーサプライチェーンへ流れた。ETFの大量出来高(科学技術50ETFの売買代金は83億元超、創業板ETFは66億元超)は、機関投資家が下落を出口ではなくポジション調整に利用したことを示唆する。 香港では、シャオミが新型EVモデルで7万台の予約注文を確保したことで8%上昇し、新エネルギー車関連全体を押し上げ、BYD、理想汽車、小鵬汽車も上昇した。これによりハンセン科技指数はアウトパフォームしたが、華虹や兆易創新などの半導体銘柄は引き続き圧力下にあった。 債券市場は補完的な物語を語った。国債先物はカーブ全体で上昇し、30年物は0.14%高となり、一部投資家が依然として安全を求めていることを示した。商品はまちまちで、原料炭は供給懸念で4.2%急騰、LPGは3.43%高、パラジウムは1.51%高となった一方、スズは4.55%急落し、炭酸リチウムは1.6%下落した。 OpenAIの収益不一致には微妙な点がある。報道によれば、乖離は主に会計方法の違いによるもので、Anthropicはクラウドパートナーチャネル販売を計上するが、OpenAIは直接収益のみを計上している。OpenAIはまた、第3四半期のラン rate収益が77%増、企業向け収益が107%増だったと強調した。長期的な計算需要のテーゼは否定されないが、市場はAIインフラの評価を拡大する前に、より正確な開示を明確に求めている。 投資家向けの重要ポイント 撤退よりローテーション: 証券、バッテリー、香港テックの反発は、国内流動性が依然として潤沢で、投資家が政策支援セクターの下落を買う用意があることを示唆する。 AIハードウェアは依然不安定: AIエンドユーザーからの収益可視性が改善するまで、半導体、光モジュール、PCB銘柄はヘッドライン主導で激しい変動に晒され続ける。 バッテリーへの政策追い風: 中国の新バッテリー産業計画は2030年までの全固体電池実用化を目標とし、革新的バッテリーを2028年まで消費税免除とする。サプライチェーンにとって構造的プラス。 債券と株式の乖離を注視: 国債先物の上昇と株式上昇の併存は、マクロ不確実性が残ることを意味する。30年債利回りの方向性は重要なセンチメント指標となる。 香港テックをベンチマークに: EVとインターネット銘柄にけん引されたハンセン科技のアウトパフォームは、本土のセンチメントが持続すれば、南向資金を引き続き惹きつける可能性がある。 グローバル投資家へのメッセージは、中国株式市場が米国のテック動向よりも国内政策と流動性動向にますます左右されているということだ。AIトレードは死んでいないが、ナラティブよりも実行と収益の明確さが重要になる段階に入っている。

TREE NEWS 編集部 · 2026年10月9日
AI × Crypto

ByteDanceのDoubaoが公共料金支払いを追加、AIアシスタントを「タスク実行」に近づける

ByteDanceのDoubaoが公共料金支払いを追加、トランザクション型AIへの推進 TREE NEWS 報道: ByteDanceが開発したAIアシスタント「Doubao」は、日常の請求書支払いをチャットインターフェースに統合し始めました。ユーザーは「電気料金を支払う」や「水道料金を支払う」といったコマンドをDoubaoアプリ内で入力または音声で指示すると、対応する支払いページに誘導されます。プロジェクトに詳しい関係者によると、Doubaoは旅行や日常生活の支払いを含む「タスク実行」機能を着実に構築しています。テストでは、Douyinアカウントでログインし、公共料金のアカウント番号を紐付けたユーザーは水道、電気、ガス料金を支払うことができますが、サービスは段階的に展開されているため、利用可能かどうかは都市や公共料金の種類によって異なります。 この動きは、Doubaoが9月下旬に「Doubaoで旅行」というエントリーポイントの下で航空券予約、鉄道チケット、配車、ルート案内を開始したことに続くものです。以前は、ユーザーは主に会話を通じて旅程の提案を受け取っていましたが、現在ではDoubaoから直接チケット予約や配車を開始できます。これらのサービスは、Flight Manager、High-Speed Rail Manager、Caocao Mobility、Baidu Mapsなどのパートナーによって提供されています。 一貫したプレイブック:意図認識とパートナーによる実行 旅行から請求書支払いまで、Doubaoは同様の道をたどっています。ユーザーが会話でニーズを述べ、Doubaoが意図を識別して関連サービスを呼び出し、実際の取引はすでに統合されたプラットフォームによって完了します。支払いサービスはDouyin Payやその他の第三者決済機関によって提供され、一部の機能ではユーザーがDouyinアカウントをリンクする必要があります。ByteDanceの既存のアカウント、ウォレット、ローカルサービスインフラは、事実上Doubaoを通じて新しいフロントドアを獲得しています。 公共料金の支払いは、旅行とは重要な点で異なります。航空券やホテルは通常、検索と比較から始まりますが、水道、電気、ガスの請求書は固定のアカウント番号と定義された請求額を中心に展開します。ユーザーが最も気にするのは、請求書を取得できるか、金額が正確か、支払いが反映されるかです。これらのステップは、地元の決済機関やサービスプロバイダーとの統合に依存しており、機能の利用可能性が都市ごとに異なる理由を説明しています。 AI主導の生活サービス競争はすでに激化 Alipayは長い間、水道、電気、ガスの支払いを提供しており、Alibabaは今年、Taobao、Alipay、Fliggy、AmapをQwenアプリに接続し、ユーザーが会話を通じて食品注文、支払い、旅行予約を行えるようにしました。従来のアプリの層ごとのクリックと比較して、AIアシスタントは自然言語で需要を捉え、ユーザーを取引層に引き渡すことを目指しています。 Doubaoにとって、公共料金支払いの価値は取引ごとの規模よりも、AIアシスタントをより固定的で日常的な使用シナリオに引き込むことにあります。今後、都市カバレッジ、請求書取得能力、コマンドから支払い完了までのエンドツーエンドの体験が、この機能がユーザーにDoubaoをホーム画面に置き続ける持続的な理由となるかを決定します。 市場への影響 プラットフォーム競争: 中国のAIアシスタント間の戦いは、モデルの品質からサービス実行へと移行しています。決済、チケット、公共料金などの取引エンドポイントを制する者がエンゲージメントとデータを獲得し、これはByteDance、Alibaba、Tencent、BaiduがAIアシスタントの採用を競う上で重要です。 決済とフィンテック: Douyin Payや第三者決済プロバイダーは増分ボリュームを得ますが、戦略的な賞品は会話型コマース内でのデフォルトの決済レールになることです。これは時間の経過とともに、独立した公共料金支払いアプリや銀行の請求書支払いポータルに圧力をかける可能性があります。 ローカルサービスと公共料金ソフトウェアベンダー: 請求システムや公共料金アカウント統合を提供する企業は、AIプラットフォームがより多くの都市や請求タイプを接続しようと競争する中で、新たな需要が見込める可能性があります。 広告とeコマース: 請求書支払いが日常的な習慣になれば、Doubaoはより高頻度のサーフェスとなり、広告や旅行、小売、金融商品へのクロスセルのアドレス可能なインベントリが拡大します。 規制の監視: AIエージェントが支払いを開始することは、認可、データプライバシー、失敗した取引の責任に関する問題を提起します。これらは中国の規制当局がAIとフィンテックの両方で積極的に対処している領域です。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

ポルシェの利益崩壊:高級車メーカーが規模の見直しを迫られる理由

ポルシェの利益崩壊:高級車メーカーが規模の見直しを迫られる理由 TREE NEWS 報道: ポルシェは2035年に向けた抜本的な戦略見直しを発表し、台数主導の成長から高マージンモデルとオーダーメイドのカスタマイズへと軸足を移す。この動きの背景には収益性の劇的な悪化がある。グループの売上高利益率は2022年のIPO時の18.0%から、2025年にはわずか1.1%まで低下した。世界販売台数は27万9,400台に落ち込み、製品の再編、バッテリー事業、米国関税に絡む約39億ユーロの費用が利益を圧迫した。同社は現在、長期的な売上高利益率15%を目標とし、損益分岐点となる販売台数を年間20万台未満に引き下げることを目指している。 何が起きたのか 10月7日のキャピタルマーケッツデーで、ポルシェは最上位モデルの平均販売価格を中期的に約20%引き上げ、オーダーメイドプログラム「Sonderwunsch」の売上を6倍に拡大する計画を示した。同時に、モデルの派生型を約20%削減し、開発費と営業費用を圧縮する。この戦略は、車両1台あたりの売上高を高める代わりに販売台数の減少を明確に容認している。 この転換が最も顕著に表れているのが、かつてポルシェ最大の単一市場だった中国だ。中国での販売台数は2022年の9万3,300台から2025年にはわずか4万1,900台に減少し、世界販売に占める中国の割合は約30%から15%へと半減した。2026年上半期の中国販売台数は前年同期比32%減と、世界全体の16%減をはるかに上回る落ち込みとなった。販売網は2024年の約150店舗から、2026年末までに約80店舗へと削減される。 市場への影響 株式:ポルシェの苦境は、欧州の高級車メーカー全体が直面する圧力を反映している。投資家はBMW、メルセデス・ベンツ、フェラーリへの波及に注意を払うべきだ。高マージン・低台数モデルへの移行は価格決定力を支える可能性がある一方、実行リスクを高める。ポルシェが15%のマージン目標を達成できれば株価は再評価される可能性があるが、失敗すれば従来の高級ブランドが電動化において構造的な課題を抱えているとの見方が強まるだろう。 債券:ポルシェの信用力は依然として投資適格級だが、マージン圧縮が続けばスプレッドに圧力がかかり得る。複数のパワートレイン(ICE、PHEV、BEV)の開発資金を確保しつつコストを削減する能力を、格付機関は注視するだろう。 コモディティ:車両台数の減少は、鉄鋼、アルミニウム、リチウムやニッケルなどのバッテリー金属の需要減少を意味する。しかし、内燃機関とプラグインハイブリッド技術への投資継続は、高級車セグメントにおけるEV移行が予想より遅いことを示しており、長期的なバッテリー金属需要予測にとって弱材料となる。 為替:ドイツの産業低迷が続けば、ユーロは緩やかな逆風に直面する可能性がある。欧州車に対する米国関税は、EUR/USDの主要なリスク要因であり続ける。 暗号資産:直接的な影響はないが、高級裁量支出における広範なリスクオフ心理は、世界的な成長懸念が強まれば高ベータ資産に波及し得る。 投資家にとってなぜ重要か ポルシェの戦略転換は、世界の高級車業界の先行指標だ。SUVの台数でスポーツカーブランドを支える「規模の高級」の時代が圧迫されていることを示している。鍵となる問いは、プレミアム価格が縮小する台数を補えるか、そして中国の国内EVブランドが従来の市場シェアを侵食し続けるかどうかだ。 ポルシェの2026年上半期のマージン7.8%を安定化の兆しとして注視する。 中国の高級EV競争を監視する——地元ブランドは急速に上級市場へと移行している。 欧州車に対する米国関税政策を追跡する——直接的なコスト逆風となる。 マルチパワートレイン戦略を評価する:需要の不確実性をヘッジする一方で、研究開発費を押し上げる。 ポートフォリオマネージャーにとって、ポルシェは台数の前提が崩れたときにプレミアム・フランチャイズがいかに急速に瓦解し得るかを示す事例となる。コスト削減とプレミアム化を実行する能力が、同社が高級車の成長ストーリーであり続けるか、バリュートラップとなるかを決めるだろう。

TREE NEWS 編集部 · 2026年10月9日
マクロ

ソフトバンクの孫氏、これまで最大のAI賭博で湾岸投資家から1000億ドルを模索

ソフトバンク、AI拡大へ湾岸基金1000億ドルを追求 TREE NEWS 報道: ソフトバンクグループの創業者である孫正義氏は、人工知能への賭けを深めるため、湾岸地域の投資家から最大1000億ドルを調達しようとしていると、事情に詳しい関係者が明らかにした。この日本人億万長者はここ数週間、アラブ首長国連邦を含む湾岸地域の要人と、この潜在的資金調達について協議を重ねてきた。資金は、企業を買収しAIやその他の先端技術を通じて事業を改善するファンドの設立に充てられる見込みだ。ソフトバンクのロボティクスおよびフィジカルAI部門であるRozeが、その取り組みで中心的な役割を担うと期待されている。 協議が成功する保証はないと関係者は警告する。この計画はソフトバンクにとって微妙なタイミングで浮上した。OpenAIはIPOを延期し、ソフトバンクの過大なAIエクスポージャーへの懸念は高まり続け、同社株は6月のピークから30%以上下落している。 ビジョン・ファンドの再現 孫氏が湾岸のソブリン・ウェルス・ファンドに接近するのは今回が初めてではない。2017年、アブダビのムバダラとサウジアラビアの公共投資基金が、ソフトバンクの最初の1000億ドル規模のビジョン・ファンドにアンカー投資家として参加した。6月末時点で、ビジョン・ファンドIは累計約290億ドルの投資利益を生み出し、主にソフトバンク自身の資本で運営されOpenAIの株式を保有するビジョン・ファンドIIは205億ドルの利益を計上した。 湾岸諸国は経済をエネルギーから多角化するため、AIに富を注ぎ込んでいる。アブダビはAI特化型ファンドMGXやAI持株会社G42などの手段を通じて、世界最大級のAI資金提供者の一つとなっている。両社はコメント要請に応じず、ソフトバンクはコメントを拒否した。 AIへの賭けはさらに拡大 今回の資金調達は、一連の積極的なAIへの賭けを延長するもので、特にChatGPT開発元のOpenAIへの650億ドル投資が際立つ。これらのコミットメントを賄うため、孫氏は株式調達と借入を組み合わせ、その一部はチップ設計会社Armに対するソフトバンクの持ち分や自社資源を担保としている。先月、ソフトバンクは過去最大のジャンク債発行を完了し、最大9.75%の利回りで110億ドル以上を調達した。 ソフトバンク幹部は、OpenAIなど主要ポートフォリオ企業の短期的な評価変動は同社の投資計画を変えないと述べている。6月末時点でソフトバンクの純資産価値は72.3兆円、ローン・トゥ・バリュー比率は13%で、通常運営時に目標とする25%の上限を大きく下回っている。 水面下でリスクが蓄積 賭けの規模にもかかわらず、外部リスクは蓄積している。OpenAIの年換算収益は以前のシグナルを約200億ドル下回り、そのニュースが伝わった後、ソフトバンク株は1回の取引で5%下落した。ソフトバンク株は年初来で依然約25%上昇しているが、一時日本で最も価値のある企業となった6月のピークから30%以上下落している。 アナリストは、OpenAIのIPO延期がソフトバンクの新たなAI投資計画に重くのしかかる可能性があると主張する。アジア拠点のあるアナリストは「短期間に急激に悪化し得る連鎖効果」を警告した。ソフトバンクのエクスポージャーの多くが直接的または間接的にOpenAIやより広範なAIトレードと結びついているため、OpenAIの評価が急落すれば、ほとんど警告なしに損失がグループ全体に波及する可能性があるからだ。 孫氏は懐疑論者に対して強気の姿勢を崩さず、7月には「AIを非難する人は空につばを吐いているようなものだ」と述べた。一方で最近、AIが「悪意ある行為者」に使われれば「極めて危険になり得る」ことも認めている。WeWorkの破綻からアリババでの驚異的なリターンまで、孫氏の投資スタイルは常に論争の的であり、今回も市場は彼が再び大胆な賭けを戦略的勝利に変えられるか注目している。 投資家向けの要点 ソフトバンクの資金調達コストを注視せよ。 約10%の利回りでのジャンク債発行は、貸し手と債券保有者がAIエクスポージャーにプレミアムを要求していることを示す。さらなるスプレッド拡大は株式のストーリーに圧力をかけるだろう。 湾岸資本は今やAIの変動要因。 アブダビとリヤドがコミットすれば、AIインフラの論点を裏付け、半導体、データセンター、電力関連銘柄を押し上げる可能性がある。協議が停滞すれば、AI資金調達を巡るセンチメントが悪化し得る。 OpenAIの評価が伝達経路。 ソフトバンクのNAVはますますOpenAIの代理指標となっている。そこでの再評価はソフトバンク株、その債券、Arm、そして潜在的により広範なAI複合体に打撃を与えるだろう。 為替と金利が重要。 円建ての大規模借入とドル建ての湾岸コミットメントはソフトバンクを為替変動にさらす。円高は債務の実質コストを押し上げる。

TREE NEWS 編集部 · 2026年10月9日
米国株

江淮汽車の2日連続ストップ安:ブレーキペダル故障がMaextroへの投資家信頼を試す

何が起きたか TREE NEWS 報道: 江淮汽車(JAC Motors)は10月9日、2日連続のストップ安に見舞われた。広く拡散されたブレーキテスト動画で、Huaweiと共同開発した旗艦高級EV「Maextro V800」のペダルブラケットが、100km/hから停止までの緊急制動を繰り返すうちに破損する様子が映っていたためだ。テストでは、3台目の車両の2回目の制動でブラケットが破損する前に、ペダル踏力が約1,596Nと1,612Nのピークに達したことが記録された。その結果、ドライバーは140メートルの停止距離にわたりパーキングギアで減速せざるを得なかった。 Maextroはその夜に回答を発表し、ブレーキシステムは適用される国家規格および業界標準を上回る基準で開発・検証されており、実際の顧客使用でこのような故障は発生していないこと、コンポーネント設計を最適化し、納入済み車両に無償アップグレードを提供することを明らかにした。テスト実施者は「ブルートフォース」テストを行ったことを否定し、異常な4,589Nという数値は画面リフレッシュの遅延によるもので、真のピークは1,612Nであったと確認した。 この論争は数値をめぐる代理戦争と化している。QC/T 788—2018の縦方向強度標準では1,500N、電子ブレーキペダルに関する新しい業界団体の草案では2,000N、GB 7258の最大踏力要件では500Nとされている。ボルボの1998年のドライバー研究と2010年のNHTSA研究はいずれも、実際の緊急時のペダル踏力が1,600Nを超えることを記録しており、1,612Nは一般ドライバーには到達不可能という主張を弱めている。 市場への影響 株式:江淮汽車の評価はMaextroの実行力にかかっている 江淮汽車は9月後半、Maextroの新型モデル投入を背景に40%以上上昇していた。2日連続のストップ安は、その再評価の相当部分を消し去った。投資家にとっての核心的な問題は、プラスチックブラケットの物理ではなく、Maextroのプレミアム・ポジショニングとHuaweiのブランド・ハローが、価格帯の最上位における安全信頼性のショックを乗り越えられるかどうかである。 江淮汽車(600418.SH): 短期的なセンチメントの悪化は深刻だ。同社がすでに発生を認めている注文キャンセルに注目し、無償アップグレードプログラムが開示されたコストを伴うかどうかを注視すべきだ。 Huaweiの自動車パートナー: HIMA(鴻蒙智行)エコシステムの他のブランド(Seres、BAIC、Chery)は、投資家が共通のエンジニアリングと検証基準を織り込み始めれば、波及影響を受ける可能性がある。 自動車部品サプライヤー: 金属製または複合材製のペダル設計を持つペダル・ブレーキ部品メーカーは、より高規格な検証への移行から恩恵を受ける可能性がある。 債券とクレジット 江淮汽車は適度なレバレッジを持つ国有系自動車メーカーであり、単一コンポーネントのリコールがクレジットスプレッドを大きく動かす可能性は低い。リスクは二次的だ。Maextroの販売台数が期待外れになれば、高級EVラインにすでに投じられた設備投資が2026年にかけてフリーキャッシュフローを圧迫する。 暗号資産、コモディティ、為替 これは特殊な単一銘柄のイベントであり、暗号資産、コモディティ、通貨市場への直接的な波及は基本的にない。唯一考えられるマクロ経路はセンチメントだ。中国の旗艦EVブランドにおける注目度の高い品質故障は、「中国EVプレミアム」という物語をわずかに傷つけ、間接的に中国株のリスク選好を損なう。 投資家にとってなぜ重要か この話は、物語主導の再評価とエンジニアリングのファンダメンタルズの間のマージンがいかに薄いかを示すケーススタディである。MaextroはHuaweiを搭載した高級ディスラプターとして価格設定されたが、今やプラスチック製ペダルブラケットが中国の自動車で最も検索される部品となっている。投資家は2つの問題を分離すべきだ。 車両は安全か? これまでの証拠は、系統的な欠陥ではなく検証境界の問題を示唆している。実際の使用における故障は報告されていない。 ブランドは完璧を前提に価格設定されているか? はい。プレミアム価格帯では、買い手はソフトウェアのバグは許容するが、安全上重要な部品の構造的故障は許容しない。...

TREE NEWS 編集部 · 2026年10月9日
米国株

OpenAIの収益未達がAIの物語を打ち砕く、国債入札も市場を落ち着かせられず

OpenAIの収益未達がAIの物語を打ち砕く、国債入札も市場を落ち着かせられず 火曜日の米国株はまちまちで取引を終え、ナスダック総合指数は1.25%下落した。OpenAIの期待外れの収益見通しがテクノロジーセクター全体に波及し、今年の大半にわたって市場を牽引してきた人工知能(AI)トレードに新たな疑念を投げかけた。ダウ工業株30種平均は小幅ながら上昇し、S&P 500はわずかに下落し、グロース銘柄からの急激なローテーションを浮き彫りにした。 AI関連株の売りは、OpenAIの収益軌道が社内予測を下回っているとの報道を受けて発生し、生成AIエコシステム全体の収益化のペースに疑問を投げかけた。Nvidia、Microsoft、その他のAI受益企業の株価は圧力にさらされ、投資家はセクターに織り込まれた高いバリュエーションを再評価している。 債券市場は安堵を得るも、亀裂は残る 注目されていた米国債入札は予想を上回る需要を集め、国債市場の流動性に対する懸念を一時的に和らげた。改善した応札倍率は利回りに一息つく機会をもたらした。利回りは、AI関連の社債発行急増が国債を締め出しているとの懸念から、じりじりと上昇していた。 AI融資ブーム — 数十億ドル規模の転換社債、プライベートクレジット、株式調達に及ぶ — は国債の構造的な競合相手となっており、本来ならソブリン債に流れるはずの資本を吸収している。この力学により、投資家は低利回りの国債を保有する機会費用と、AIがもたらすリターンの約束を天秤にかけざるを得なくなっている。 地政学的リスクが事態を複雑化 中東の緊張激化が供給ルートを脅かす中、原油価格は5%以上急騰した。原油高は、連邦準備制度(FRB)の政策をめぐる不確実性にすでに対処している市場に、インフレ不安の層を加えた。エネルギーコストの上昇は、特にコアインフレへの波及が持続的であることが判明した場合、中央銀行の利下げへの道筋を複雑にする可能性がある。 暗号資産市場にとって、こうした交錯する流れは馴染み深いものである。金利がより長く高止まりすればリスク資産は一般的に打撃を受けるが、地政学的不安定と財政懸念は歴史的に、ヘッジとしてのビットコインの根拠を強化してきた。今後数週間で、デジタル資産がテクノロジー全体の売りから切り離されるのか、それとも同じ流動性の力学に縛られ続けるのかが試される。 今後の見通し AIの物語は、より懐疑的な段階に入りつつあり、単なる可能性ではなく、実行力と収益がバリュエーションを左右するようになる。OpenAIとその同業他社が収益化の加速を示せなければ、セクターは持続的なバリュエーション切り下げに直面する可能性がある。一方、国債市場が利回りを急騰させることなく供給を吸収できるかどうかは、世界的なリスク選好の重要なバロメーターであり続ける。投資家は、AI関連の発行が支配的な力となっているクレジット市場への波及に注視すべきである。

TREE NEWS 編集部 · 2026年10月9日
取材依頼 ご意見