Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月7日
米国株

Figure Technologyの第3四半期消費者ローン市場取引高が107%増の51億2000万ドルに急増

Figure Technology、第3四半期消費者ローン市場取引高が前年比107%急増 TREE NEWS 報道: Mike Cagney氏が設立したブロックチェーン基盤の金融サービス企業、Figure Technology Solutionsは、第3四半期の消費者ローン市場取引高が前年同期比107%増の51億2000万ドルに達したと報告した。この数字は、独自の分散型台帳技術を用いてローン(主に住宅担保ローン(HELOC))の組成、資金調達、取引を行い、消費者ローン分野へと拡大を続けるFigureのプラットフォームが急速に規模を拡大していることを示している。 2025年に従来型のIPOを通じて上場した同社は、従来の金融とブロックチェーンインフラの橋渡し役としての地位を確立している。同社のマーケットプレイスはローンの組成者と機関投資家の買い手をつなぎ、取引をオンチェーンで決済することでコストと決済時間を削減している。第3四半期の取引高は同社にとって過去最高であり、マクロ経済環境が混とんとしているにもかかわらず、テクノロジー主導の融資ソリューションに対する需要が依然として堅調であることを示唆している。 市場への影響 この力強い取引高の伸びは、資産クラス全体にいくつかの潜在的な影響を及ぼす可能性がある: 株式: Figureの株価(ティッカー:FIGR)は、予想を上回る営業指標を受けて投資家が評価を進める中で上昇圧力がかかる可能性がある。この結果は、Upstart、LendingClub、SoFiなど、他のフィンテックおよびブロックチェーンに焦点を当てた貸し手のセンチメントも押し上げるかもしれないが、それぞれのビジネスモデルは異なる。より広く見れば、ブロックチェーン基盤のインフラが主流の融資で規模を拡大できるというナラティブを強化し、上場している暗号資産関連インフラ企業に恩恵をもたらす可能性がある。 債券: FigureのHELOCを裏付けとする証券化は、そのビジネスモデルの重要な部分である。市場取引高の増加は、ローンの組成増加と潜在的な証券化発行の増加を意味する。信用パフォーマンスが安定していれば、これらの資産担保証券への需要は堅調に推移する可能性があるが、消費者信用環境の悪化や延滞率の上昇はリスクとなる。広範な債券市場は消費者信用のストレスを示す兆候に注目するかもしれないが、この単一のデータポイントが米国債利回りを動かす可能性は低い。 暗号資産: Figureがローン決済にブロックチェーンを使用していることは、現実世界資産(RWA)のトークン化のユースケースである。力強い成長は、従来の金融資産のトークン化が勢いを増しているというテーゼを裏付ける可能性があり、このナラティブはRWAインフラに焦点を当てたトークンやプロジェクトを支えてきた。しかし、ビットコインやイーサなどの主要暗号資産への直接的な影響は最小限である可能性が高い。Figureのチェーンは許可型であり、公開暗号資産市場に直接結びついていないためだ。 コモディティ: 直接的な影響はない。コモディティは消費者ローンの取引高ではなく、需給ダイナミクスとマクロ要因によって動かされる。 通貨: 米ドルが単一企業の営業アップデートに反応する可能性は低い。しかし、Figureの成長が米国の金融イノベーションと信用拡大の広範なトレンドの一部と見なされれば、資本流入の増加を通じて限界的にドルを支える可能性があるが、これは二次的な効果である。 投資家にとって重要な理由 Figureの第3四半期の業績は、米国の消費者信用の健全性と従来の金融におけるブロックチェーンの採用という、二つの重なり合うテーマのバロメーターである。107%の急増は、金利が高止まりする中でも住宅担保ローンと消費者ローンへの需要が依然として強いことを示唆している。投資家にとって、これはフィンテック貸し手やRWAに焦点を当てた暗号資産プロジェクトに機会があることを示す可能性がある。 しかし、リスクは残る。消費者支出の減速や失業率の上昇は、ローンのパフォーマンスを損ない、市場取引高を減速させる可能性がある。さらに、ブロックチェーン基盤の金融活動に対する規制当局の監視が強化される可能性もある。投資家は、信用の質、マージン、証券化活動の詳細について、Figureの今後の決算説明会に注目すべきである。 短期的には、このニュースはFigureの株価にとってポジティブな触媒となる可能性が高く、広範なフィンテックおよびRWAセクターにとって緩やかな追い風となるかもしれない。しかし、債券、コモディティ、主要通貨にとって市場を動かすイベントではない。
TREE NEWS 編集部 · 2026年10月7日
米国株

シェル、3億ドルの減損計上と第3四半期最大184万boedの生産量を公表、エネルギーセクターのセンチメントを試す

シェル、第3四半期の上流生産量減少と3億ドルの減損を示唆 TREE NEWS 報道: シェルは投資家に対し、第3四半期の上流生産量が日量179万バレルから184万バレル(石油換算)になるとの見通しを示した。このレンジは前四半期の水準を挟み込むものの、明確に上回るものではない。生産量の更新と併せて、英蘭系エネルギー大手は3億ドルの減損を計上する見込みであることを開示し、すでに微妙な業績見通しに一時的な会計上の打撃を加えることとなった。 この二重の開示が重要なのは、エネルギー投資家がすでに原油価格、精製マージン、資本規律をめぐる期待を再調整しているまさにその時に発表されたからだ。シェルの上流部門は同社のキャッシュエンジンであり、生産量の軟化や減損費用は、フリーキャッシュフロー、自社株買い能力、配当カバレッジの前提に直接影響を与える。 数字が実際に示すもの 最大184万boedという上流生産量は絶対値としては立派な数字だが、市場は水準よりも軌道に注目するだろう。中央値が前四半期比で横ばいかやや減少を示唆するなら、メンテナンス、資産売却、あるいは自然減が新規プロジェクトの立ち上げを相殺していることを意味する。3億ドルの減損は、シェルの数千億ドル規模の資産基盤と比較すれば巨大ではないものの、少なくとも一つの資産またはポートフォリオが評価減されていることを示唆する。それはレガシー上流資産、再生可能エネルギー事業、あるいはもはや同社のハードルレートを満たさない探鉱鉱区である可能性がある。 減損は非現金項目だが、コストがかからないわけではない。報告利益を減少させ、セグメント別リターンを変動させ、時に戦略的撤退に先行する。投資家は、経営陣がこの費用を一時的なポートフォリオ整理として位置づけるのか、資本配分の広範な再評価の最初の兆候として位置づけるのかを注視すべきだ。 市場への影響 エネルギー株:シェルのADRとロンドン上場株は、統合型メジャーの底堅さを問う国民投票として、このガイダンスに基づいて取引される可能性が高い。BP、TotalEnergies、Exxon Mobil、Chevronなどの同業他社も連動する動きを見せるかもしれない。特に、セクター全体で上流生産量が減少するという読みが広がる場合にはその可能性が高い。 原油と商品:一企業の生産量レンジが単独でブレントやWTIを動かすことはない。しかし、この開示が北海や国際供給の広範な軟化を示唆するなら、OPEC+の政策と需要の不確実性を背景に、原油センチメントを限界的に押す可能性がある。 債券と金利:マクロ経路は間接的だ。エネルギー収益の弱まりは法人税収を削り、燃料価格を通じてインフレ期待をやや和らげる可能性があるが、3億ドルの費用は中央銀行の計算を変えるにはあまりにも小さい。 暗号資産:デジタル資産はリスクセンチメントと断続的な相関を示してきた。軟調なエネルギー指標が主要な driver になる可能性は低いが、広範な株式のリスクオフの動きがビットコインやイーサリアムに限界的に波及する可能性はある。 通貨:市場がこのニュースを欧州の産業疲弊の証拠と解釈すれば、英ポンドとユーロは軽微な感応度を示すかもしれないが、為替の動きは金利差と広範なドル動向に支配されるだろう。 投資家にとってなぜ重要か シェルは統合型石油モデルの bellwether である。上流のキャッシュ創出力、下流の精製、そして拡大する低炭素ポートフォリオ。この規模の企業が同じ更新で生産量レンジと減損の両方を示すとき、炭化水素利益によって賄われる自社株買いと配当というセクターの資本還元ストーリーが依然として intact かどうかが精査される。 重要な問いは3億ドルそのものではなく、それが何を表すかだ。定例のポートフォリオ調整であれば、市場はそれを見過ごすだろう。経営陣が非中核資産や移行資産の価値を見直していることを示すなら、シェルの長期戦略と同業他社の資本配分への影響はより重大になる可能性がある。 主なポイント シェルは第3四半期の上流生産量を179万〜184万boedと guidance し、3億ドルの減損を開示した。 減損は絶対額では小さいが、資本配分の...

TREE NEWS 編集部 · 2026年10月7日
AI × Crypto

A16Zのデータが明かすAIの真の分断:米国のユーザーで課金するのはわずか4.5%、1%は月903ドルを支出

A16Zの2つのレポートがAI普及の格差を露呈 Andreessen Horowitzの新たな調査は、人工知能市場について、大衆普及をめぐる多くの誇張とは矛盾する厳しい実態を描き出している。同社の最新のコンシューマーAIレポートによれば、米国のインターネットユーザーのうちAIツールに課金しているのはわずか4.5%であり、一方でごく少数のヘビーユーザー——およそ1%——はAIサービスに月平均903ドルを支出している。この結果は、AIの利用は広範に及んでいるものの、マネタイズは狭く高強度なセグメントに集中していることを示唆している。 格差を裏付ける数字 データが示すのは、民主化されたアクセスというよりも、むしろ拡大する階層化によって特徴づけられる市場だ。大多数のユーザーは無料枠に依存し、AIを必須のワークフローツールではなく気軽なユーティリティとして扱っている。一方、上位1%——開発者、研究者、コンテンツクリエイター、企業に近いプロフェッショナル——は複数のサブスクリプション、APIクレジット、計算負荷の高い製品を積み重ね、車のローン並みの月額支出を行っている。 有料転換率:米国インターネットユーザーの約4.5% ヘビーユーザーの支出:上位1%で月平均約903ドル マネタイズの主な原動力はアクセスではなく利用強度 AI経済への示唆 この二極化はスタックのあらゆる層にとって重要だ。インフラプロバイダー——GPUクラウド、推論プラットフォーム、分散型コンピュートネットワーク——は事実上、小規模ながら極めて収益性の高い顧客基盤にサービスを提供している。暗号資産ネイティブのAIプロジェクトにとっての示唆は二つある。すなわち、課金対象となり得る市場は見出しのユーザー数が示すよりも小さく、しかしヘビーユーザーの支払い意欲は極めて大きいということだ。トークンでインセンティブ付けされたコンピュートおよび推論マーケットプレイスは、大衆消費者への普及ではなく、このプロフェッショナル層からの支出を取り込むことに最も強いプロダクト・マーケット・フィットを見出すかもしれない。 これはまた、「第二のデジタルデバイド」について厳しい問いを提起する。AIの能力が支出力とますます相関するならば、フロンティアモデルによる生産性の向上は、それを購入できる者に不釣り合いに蓄積される可能性がある——既存の経済的不平等を反映し、潜在的に増幅させる力学である。 注目すべき点 投資家と開発者は、今後数四半期にわたる有料転換率、中間層向け価格設定の登場、そして企業向けシートの拡大が格差を埋めるかどうかを追跡すべきだ。分散型AIネットワークにとっての機会は、高強度利用——推論、ファインチューニング、エージェントのオーケストレーション——のコストを引き下げ、無料枠の多数派を課金参加者へと転換することにある。それまでは、AIブームの経済学は、少数が多数の注意を補助する物語であり続けるだろう。

TREE NEWS 編集部 · 2026年10月7日
米国株

Scage Future、逆分割でADS比率を1対15に大幅引き下げ

Scage Future、1対15の逆ADS比率変更を発表 TREE NEWS 報道: Scage Futureは、米国預託株式(ADS)比率を1対15に逆変更することを発表した。これは既存のADS 15株を1株に統合するコーポレートアクションである。この措置は、取引所の上場基準違反のリスクがあり、機関投資家にとって魅力を欠く水準まで低迷していた同社の1株当たり取引価格を引き上げることを目的としている。比率変更は原資産の普通株式や企業の本源的株式価値を変えるものではなく、ADR構造に対する純粋に機械的な調整である。 この規模の逆分割は通常、防御的な手段である。発行済みADS数を15分の1に減らすことで、他の条件が同じなら取引価格は数学的に同じ倍率で上昇する。株価がペニー株の領域に落ち込んだ企業にとって、これはナスダックやNYSEの上場を維持できるか、上場廃止通知を受けるかの分かれ目となり得る。 企業が逆分割に踏み切る理由 逆ADS比率変更は、米国に上場する小型株・マイクロキャップの外国発行体の間で一般的である。主な動機は以下の通り: 上場基準の遵守: 米国の主要取引所は通常1.00ドルの最低買値価格を要求する。30日連続でこの水準を下回ると、不足通知と是正期間が発生する。 機関投資家の適格性: 多くのファンドは一定価格以下の株式保有を禁じる運用指針を持ち、証券会社のプラットフォームも1ドル未満の銘柄を制限したり、高い手数料を課したりすることが多い。 見かけの信頼性: 経営陣は、名目価格が高いほど安定性を示し、より幅広い投資家層を惹きつけると考える。 資金調達の柔軟性: 株価が高いと、将来の資本調達、ワラント構造、転換社債の価格設定や売り出しが容易になる。 トレードオフは現実のものである。逆分割は市場からしばしば苦境の告白と解釈される。学術的・実証的研究は、逆分割銘柄の大多数がその後12~24か月で市場平均を下回ることを一貫して示している。株価下落を招いた根本的な事業問題が、見かけ上の株式数調整で解決されることはほとんどないからだ。 市場への影響 Scage Futureに関して言えば、直接的な機械的効果は、表示ADS価格が15倍に上昇し、発行済みADS数が15分の1に減少することである。端株を保有する投資家は、預託機関の条件に応じて切り上げまたは現金化されることが予想される。既存保有者の経済的エクスポージャーは分割時点では変わらないが、価格上昇が個人投資家の参加を妨げれば、流動性は悪化し得る。 市場全体への波及効果は限定的である。これは単一発行体の固有の事象であり、主要指数、金利、マクロ経済政策に直接的な影響はない。しかし、現在の環境におけるよく知られたパターンに合致している。流動性が潤沢な時期に急騰した小型株や投機的銘柄が、持続的な株価下落という厳しい算術に直面しているのだ。セクター全体で逆分割が相次ぐことは、時に投げ売り( capitulation )のシグナルとなり得る。そして歴史的に、打ちのめされたマイクロキャップの底入れ局面を示すこともある。 暗号資産・デジタル資産投資家にとって、この話はほぼ無風である。ただし、トークン構造と株式構造が類似のメカニクスを共有することを思い起こさせる。トークンの移行、額面変更、供給の統合——例えば1:1000のトークンスワップ——は、機能的に逆分割と類似しており、同じ心理的・流動性リスクを伴う。 投資家向けの主なポイント 本源的価値に変化なし: 逆ADS比率変更は見かけ上のものである。売上減少、キャッシュバーン、ガバナンス問題を解決するものではない。...

TREE NEWS 編集部 · 2026年10月7日
マクロ

湾岸の嵐とフーシ派攻撃で供給見通しが逼迫、原油急騰

湾岸の嵐と紅海のミサイルが衝突 TREE NEWS 報道: 原油価格が急伸した。米国の製油能力の約半分が集中する米国湾岸地域に大型の嵐が接近し、同時に紅海ではフーシ派部隊による商業船への攻撃が再開された。この二つの供給リスクが重なったことで、トレーダーは世界の石油市場における生産面と輸送面の双方で、短期的な供給途絶の可能性を再評価せざるを得なくなった。 湾岸の嵐の脅威が最も影響するのは石油精製品だ。ハリケーンや熱帯低気圧がテキサス州とルイジアナ州の沿岸に向かうと、事業者は予防的に沖合プラットフォームを閉鎖し、製油所を停止させ、数日以内にガソリン、ディーゼル、ジェット燃料の生産を削減する。最終的に嵐が逸れても、予防的な操業停止が地域の在庫を減少させることがある。一方、バブ・エル・マンデブ海峡を通過する船舶へのフーシ派の攻撃は、より多くのタンカーを喜望峰回りの長い航路へ追いやり、航海日数を約10日延ばし、運賃と保険コストを押し上げる。航海の長期化は実質的に海上により多くの原油を滞留させ、原油が失われない場合でも現物市場を逼迫させる。 二つのリスクが複合する理由 それぞれ単独なら市場は吸収できるかもしれない。しかし同時に起きると、余剰能力の限界に真の圧迫が生じる。OPEC+連合は一部の自主減産を解除してきたが、同グループの余剰能力は少数の湾岸産油国に集中しており、迅速な対応手段ではない。嵐が米国の製油を停止させ、航路が依然として安全でないなら、主要ハブの在庫がすでに5年平均を下回るまさにその時に、世界は柔軟性を失う。 資産クラス別の市場への影響 株式 エネルギー大手と製油会社は原油高とクラックスプレッド拡大で上昇しやすいが、湾岸地域にエクスポージャーを持つ製油会社は、嵐の被害で長期停止を余儀なくされれば実際に下落し得る。 航空会社、トラック輸送、化学メーカーは燃料と原料コストの上昇で利益率が圧迫される。 広範な指数は苦戦する可能性がある。エネルギーはほぼすべてのセクターにとってコスト投入であり、原油高は消費者への課税のように作用する。 債券と金利 エネルギー価格の上昇はヘッドラインインフレに直接波及する。急騰が続けば、利下げを検討する中央銀行の道筋が複雑になり、名目利回りを押し上げ、インフレ期待の強まりとともにイールドカーブをスティープ化させる。短期債の利回りが政策見通しの変化に最も敏感だ。 暗号資産 ビットコインやその他のデジタル資産は、リスクセンチメントと歩調を合わせて取引される傾向が強まっている。原油主導のインフレ懸念が実質利回りを押し上げるのは一般に暗号資産の逆風だが、地政学的な緊張時にはビットコインが逃避需要を集めることもある。ボラティリティの上昇と、ドルおよび株価先物との強い相関を予想すべきだ。 コモディティ ブレントとWTIが主導するが、動きは外へ波及する。ディーゼルとガソリンのクラックは拡大し、湾岸の生産が制限されれば天然ガスが急騰し、引き金が地政学的であれば金は原油とともに安全資産への買いを集めやすい。 通貨 カナダドル、ノルウェークローネ、メキシコペソなど石油輸出国の通貨は一般にアウトパフォームし、ユーロ、円、インドルピーなど大輸入国の通貨は圧力を受ける。米国利回り上昇に伴うドル高は、新興国輸入国にさらなる負担を加える。 投資家向けの重要ポイント 嵐の進路と製油所の停止を注視せよ — 最も厳しい痛みが最初に現れるのは原油ではなく石油精製品市場だ。 これは需要の話ではなく供給リスクプレミアムとして扱え。 天候が回復し輸送が正常化すれば、価格は同じ速さで後退し得る。 インフレリスクが伝達経路だ。 原油高が持続すれば中央銀行はより慎重になり、それは原油の動きそのものよりもポートフォリオにとって重要だ。 トレンドではなくボラティリティに備えよ。...

TREE NEWS 編集部 · 2026年10月7日
マクロ

中国の外貨準備が軟化しエネルギーコストが高止まりする中、アジア市場は下落

中国の外貨準備が軟化しエネルギーコストが高止まりする中、アジア市場は下落 TREE NEWS 報道: アジアの株式市場は、中国の外貨準備が減少し、エネルギー価格が下落に転じないという新たなデータを受け、週の取引を守勢で始めた。この組み合わせは、輸入インフレ、資本流出、そして地域の輸出主導型回復の持続性に対する懸念を再び呼び起こしている。軟化した外貨準備の数字は、原油および精製品からの根強いコスト圧力とともに、北京が通貨と金融政策の両面で以前に想定されていたよりも動く余地が少ないかもしれないというシグナルとしてトレーダーに受け止められている。 何が起きたのか 中国の外貨準備はわずかに減少し、ドル高による評価効果と、さらに重要なことに、人民元を防衛するための継続的な介入が混ざり合ったことを反映している。絶対額で見れば劇的な減少ではないが、方向性が重要だ。外貨準備は、資本フローの圧力と不動産セクターの重しに対処する国にとって重要な緩衝材である。同時に、エネルギー市場は逼迫したままで、原油指標は数カ月ぶりの高値付近を維持し、精製品のクラックスプレッドも高止まりしている。これにより、製造業中心のアジア経済にとって、輸入燃料、肥料、輸送のコストが高いままとなっている。 エネルギーの大部分を輸入する地域にとって、この二つのシグナルは不快なものである。外貨準備の弱いポジションは、中央銀行が通貨のボラティリティを平滑化する能力を制限し、高いエネルギーコストは貿易黒字と企業の利益率を侵食する。この組み合わせは典型的なスクイーズだ。政策余地が減り、同時に投入コストが上昇するのである。 市場への影響 株式:輸出企業とエネルギー集約型製造業が最も影響を受けやすい。航空、化学、海運、そして燃料のヘッジが不十分な公益企業は利益の下方修正に直面する。中国と香港の株式は外国資金の流出が続けば脆弱だが、国営関連の買い手が下値を緩和する可能性がある。日本株は分かれる可能性がある。円安は輸出企業に有利だが、国内向け企業の輸入コストを押し上げる。 債券:アジアの現地通貨建て債券は、中央銀行が通貨防衛のために金利をより長く高く維持せざるを得なくなるにつれ、圧力を受ける可能性がある。中国国債は、成長懸念が支配的になれば安全資産としての需要を依然として集めるかもしれないが、積極的な緩和の余地は狭まっている。 通貨:人民元が依然として焦点である。外貨準備の緩衝が弱まれば、口先介入と資本規制への依存が高まることを意味する。他のアジア通貨、ウォン、ルピー、バーツは、強いドルに対して弱い地合いが続く可能性が高い。 コモディティ:エネルギーが依然として鍵となる変動要因である。原油が高止まりすれば、インフレの衝動は電気、輸送、食料コストに波及する。金は通貨切り下げと地政学的リスクへのヘッジとして恩恵を受けるかもしれない。 暗号資産:デジタル資産は世界的な流動性のハイベータ代理として取引される。強いドルと高い実質利回りは通常、ビットコインとイーサの逆風となるが、従来の銀行システムにストレスの兆候があれば、「デジタルゴールド」の物語が復活する可能性がある。 投資家にとって重要な理由 この話は単一のデータポイントというよりも、アジア全域で積み上がる政策制約に関するものである。外貨準備が減少し、エネルギーコストが同時に上昇すると、政府は不快なトリレンマに直面する。通貨を防衛し、成長を支え、資本の自由な流れを維持することを同時にはできないのだ。これは通常、金融環境の引き締まり、より多くの行政的統制、資産クラス全体でのボラティリティ上昇を意味する。 世界の投資家にとっての実践的な結論は、質の高いバランスシート、価格決定力を持つ企業、そしてエネルギー消費者よりもエネルギー生産者へのエクスポージャーを選好することである。債券では、短いデュレーションと高い信用力が理にかなっている。通貨では、ドルが利回り優位を保っている。そして暗号資産では、マクロの状況が明確になるまで、方向性への確信よりもポジションサイジングが重要である。 主なポイント 中国の外貨準備減少は、通貨防衛と金融緩和の余地が小さいことを示唆している。 高止まりするエネルギーコストが、輸入依存型のアジア経済を圧迫している。 輸出企業、航空会社、エネルギー集約型産業は利益リスクに直面している。 ドルと金は恩恵を受ける可能性が高く、暗号資産のようなハイベータ資産は逆風に直面する。 投資家は循環的なベータよりも、バランスシートの強さと価格決定力を優先すべきである。

TREE NEWS 編集部 · 2026年10月7日
マクロ

日本の賃金が再び3%超え、外貨準備高は1.18兆ドルに減少:世界市場への影響とは

日本の賃金モメンタム、3%超えを維持 TREE NEWS 報道: 日本の名目賃金は8月に前年同月比3%超の上昇となり、3%超の伸びが続くこととなった。これは、30年にわたるデフレ停滞からの緩やかな脱却を特徴づける動きである。同時に、財務省は外貨準備高が約1.18兆ドルに減少したと報告した。この減少は、円安による評価効果と過去の為替介入のコストの両方を反映している。 この組み合わせが重要なのは、日本銀行の政策ジレンマの中心にあるからだ。力強い名目賃金の伸びは、日銀がさらなる金利正常化の前に必要だと述べてきた条件そのものである。一方で、準備高の減少は、東京が円防衛にどれだけの火力を費やしてきたか、そして急激な円安を防ぐための政治的圧力がどれほど大きいかを示唆している。 これが国内だけの話ではない理由 過去20年のほとんどにおいて、日本は世界最大の安価な資本の輸出国であった。超低金利の国内金利は、日本の機関投資家——年金基金、保険会社、個人貯蓄者——を外国債券、株式、そして最近では暗号資産やその他のリスク資産へと押し出した。その流れが今、試されている。 賃金が3%超で推移し続ければ、日銀は政策金利を再び引き上げる口実を得ることになり、円を資金調達通貨としてきた金利差が縮小する。たとえ小幅な追加引き締めでも、外に波及する可能性がある: 日本国債(JGB):長期国債の利回りは上昇しやすくなり、国内銀行や保険会社のポートフォリオに圧力をかけ、世界最大の債務の利払いコストを押し上げるだろう。 世界の債券:日本の利回り上昇により、米国債や欧州国債と比較してJGBがより魅力的になり、限界的な需要をそれらの市場から引き離し、イールドカーブをスティープ化させる可能性がある。 株式:円高は自動車メーカーや産業株など日本の輸出企業にとって逆風となるが、内需株や貸出スプレッド拡大の恩恵を受ける銀行を支える。米国では、円調達キャリートレードの巻き戻しが、高バリュエーションのテクノロジー株やモメンタム株に最初に打撃を与える可能性がある。 暗号資産:ビットコインやその他のデジタル資産は、円調達キャリー戦略の好まれる行き先となっている。円の持続的な上昇や日銀の利上げは、そのトレードのデレバレッジを強制し、世界的な流動性条件により敏感になった暗号資産市場にボラティリティを加える可能性がある。 コモディティと通貨:円高は通常、日本の輸入バスケットで価格設定されたドル建てコモディティに重しとなる一方、ドル円は世界的な金利差トレードの最も純粋な表現であり続ける。 準備高のシグナル 1.18兆ドルの外貨準備高は、世界的な基準から見れば依然として膨大だが、投資家が注視しているのはその方向性である。準備高は、東京が円を買うためにドルを売る——介入——とき、または保有資産が円建てで価値を失うときに減少する。いずれにせよ、準備高の減少は、財務省が通貨を積極的に管理しており、受動的に見ているわけではないことを思い起こさせる。 歴史は、金利変更を伴わない介入は半減期が短い傾向があることを示している。だからこそ、今月の賃金統計は極めて重要な意味を持つ。それは、東京の通貨防衛が金融政策の追い風を得ているのか、それとも単独で潮流に逆らっているのかを決定する根本的な要素である。 投資家向けの主なポイント データだけでなく日銀を注視せよ。名目賃金の伸びが3%超で3カ月連続となれば、次回の政策会合での追加利上げの可能性が強まる。 円キャリートレードが伝達経路である。巻き戻しが起きれば、日本の資産よりも先に、米国テクノロジー、新興国債券、暗号資産など混雑したリスクポジションに打撃を与えるだろう。 JGB利回りはカナリアである。10年債および30年債利回りの持続的な上昇は、国内機関投資家が資本を本国に還流しているシグナルとなる。 準備高水準は政策のヒントである。継続的な減少は、東京が介入する用意があることを示唆し、ドル円の上値を抑えるが、根底にある金利差を反転させるものではない。 方向性ではなくボラティリティに備えよ。日本の粘着的なインフレ、慎重な日銀、伸びきったキャリートレードというマクロ環境は、単純な賭けではなくヘッジを正当化する。 日本はもはや、世界で最も安価な資金調達源ではデフォルトではなくなった。その賃金と金利構造の緩やかな正常化は、このサイクルで最も過小評価されているマクロ要因の一つであり、8月のデータはそのストーリーをしっかりと軌道に乗せている。

TREE NEWS 編集部 · 2026年10月7日
米国株

Vaxcyte、株式と転換社債の二重発行で10億ドルを調達

Vaxcyte、5億ドルの株式公開と5億ドルの転換社債を価格決定 TREE NEWS 報道: 臨床段階のワクチン開発企業であるVaxcyteは、5億ドルの株式公開と5億ドルの転換社債からなる合計10億ドルの資金調達の価格を決定した。この二重トランシェ構造により、同社は肺炎球菌ワクチン候補の重要な臨床結果を前にバランスシートを強化することができる。 株式部分は前回終値に対してわずかなディスカウントで価格決定された。これは追加公募に共通する特徴である。一方、転換社債は低いクーポンと、同社のパイプラインに対する投資家の需要を反映した転換プレミアムを伴う。調達資金は、研究開発、製造規模の拡大、潜在的な商業化活動を含む一般的な企業目的に充てられる。 市場への影響 この公募は、Vaxcyteの株主および広範なバイオテクノロジーセクターにとって重要な出来事である。一方で、資本注入により短期的な資金調達リスクが排除され、同社のキャッシュランウェイは2026年まで、そして潜在的に主要な第3相データを超えて延長される。これは、承認された製品がなく、多額の研究開発費を抱える企業にとって特に重要である。他方、株式発行は既存株主を希薄化し、転換社債はレバレッジを追加するため、株価が不振の場合には重荷となる可能性がある。 バイオテクノロジーセクターにとって、10億ドルの調達の成功的な価格決定は、投機的資産にとって厳しいマクロ経済環境にもかかわらず、質の高い臨床段階のストーリーに対する投資家の食欲が依然として旺盛であることを示唆している。これは他のバイオテクノロジー企業が公開市場にアクセスすることを促す可能性があり、新株の供給を増やし、セクター全体の逆風となる可能性がある。 クレジット市場では、転換社債はハイブリッド商品と見なされるだろう。低クーポンは現金利息負担を軽減するが、転換機能は株価が上昇した場合に将来の株式希薄化につながる可能性がある。転換社債アービトラージファンドがこの銘柄で活発になり、取引量とボラティリティが増加する可能性がある。 投資家にとって重要な理由 既存株主にとっての鍵となる疑問は、希薄化がVaxcyteのワクチン候補の開発加速によって正当化されるかどうかである。同社の主力資産であるVAX-24は、現在ファイザーのプレベナーシリーズが支配する数十億ドル規模の肺炎球菌ワクチン市場をターゲットにしている。良好なデータは大きな価値を解き放つ可能性があるが、その道は臨床的および規制上のリスクに満ちている。 より広範な市場参加者にとって、この取引はバイオテクノロジー分野のリスク選好の試金石である。公募後に株価が順調に推移すれば、ライフサイエンス企業のIPOおよび追加公募の窓が再開するシグナルとなる可能性がある。逆に、株価が公募価格を割り込む場合、投資家がより選択的になっていることを示し、セクター全体の重荷となる可能性がある。 債券投資家は、転換社債の条件(転換価格やコール条項など)に注意すべきである。これらは原株に対する社債の取引行動に影響を与える。また、社債は収益を生み出す前の企業の信用力と債務返済能力を知る手がかりも提供する。 主なポイント 資金調達: Vaxcyteは5億ドルの株式と5億ドルの転換社債で10億ドルを確保し、キャッシュランウェイを延長するが、株主を希薄化する。 セクターのシグナル: 成功的な価格決定は、臨床段階のバイオテクノロジーに対する投資家の関心が続いていることを示唆し、さらなる公募の扉を開く可能性がある。 リスク要因: 希薄化、レバレッジ、臨床試験の不確実性が株主にとっての主要なリスクであり続ける。 市場への影響: 転換社債アービトラージの活動がボラティリティを高める可能性があり、バイオテクノロジー全体のセンチメントは公募後の取引にかかっているかもしれない。 全体として、この公募は諸刃の剣である。Vaxcyteにパイプラインを前進させる財務力を提供する一方で、不安定なセクターにおける投資家の確信を試すものでもある。今後数日間の市場の反応は、革新的だが不採算の企業に対するリスク選好の指標として注視されるだろう。

TREE NEWS 編集部 · 2026年10月7日

Tree News、HTX DAO「未来之夜」に招待参加:孫宇晨のビデオ発言から、価値の流れとAI生産力の次の一手を読む

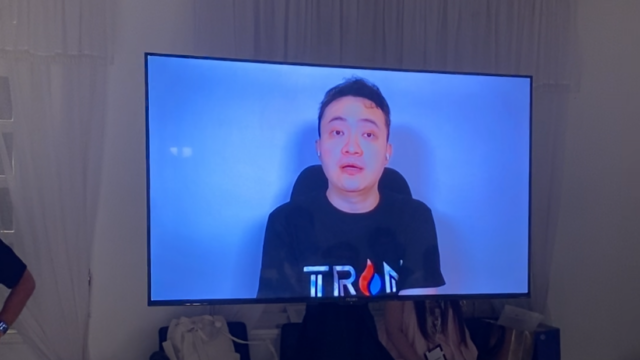
Tree News、シンガポール「未来之夜」に招待参加 TREE NEWS 報道: 10月6日、HTX DAO「FUTURE NIGHT 未来之夜」がシンガポールで開催された。Tree Newsはこのイベントに招待され、イベントポスターに掲載されたパートナーとして、会場に集まった業界関係者とともにデジタル経済と未来の富の進化の方向性に注目した。 今回のイベントは「未来の富のパスワードを探す」をテーマとした。イベント中、孫宇晨はビデオを通じて、今後10年の富の概念、デジタル金融、AIの発展に関する自身の判断を共有した。彼は議論を短期的な市場変動から、より長期的な問いへと広げた。資産、決済、生産活動が徐々にデジタルネットワークへと入っていくとき、人々は富の保有、流動、創造をどう理解すべきなのか。 Tree Newsの見解では、この発言でさらに議論する価値があるのは、通常は別々に語られるいくつかの業界の手がかりを一つにまとめようとしている点だ。ステーブルコインが価値移転を担い、資産のオンチェーン化が権益の記録と流通のあり方を変え、AIはタスク実行と収入創出のプロセスを変える可能性がある。この三つが本当につながるかどうかが、関連するナラティブが実体経済からどれだけ離れているかを決める。 以下では、まず提供されたビデオの文字起こしテキストを完全に掲載し、その後にTree Newsの独自の解釈を展開する。 孫宇晨ビデオ発言全文 編集者注:以下は提供された文字起こし原稿の発言内容を完全に保持し、意味に従って段落分けし、小見出しを追加したものである。小見出しは編集者が付したものであり、発言そのものではない。 市場は未来を再価格評価している 皆さん、こんにちは。再びシンガポールに来て、HTX DAOの友人たちと一緒にfuture nightに参加できてとても嬉しいです。ここにいる多くの方は、長年HTXとともに歩んできた旧友です。最近の市場は確かに興味深いです。米国10年国債利回りは2007年以来の最高水準まで上昇しました。以前の論理なら、リスク資産は厳しい状況になるはずですが、ビットコインは逆に8万ドル以上に戻りました。 マクロは皆さんが想像するほど良くなく、市場も皆さんが想像するほど悪くありません。市場は一体何を取引しているのか。私は、市場が取引しているのは実のところ、多くの人による未来世界の再価格評価だと思います。2017年、人々は毎日ビットコインがバブルかどうか、ブロックチェーンに一体何の役割があるのかを議論していました。今日、ビットコインには現物ETFがあり、ステーブルコインには規制の枠組みがあり、伝統的な金融機関も資産をオンチェーンに移すことを研究しています。 10年で変わった認識:デジタル資産と伝統的金融はつながりへ この10年で私の最大の認識の変化は二点あります。第一に、10年前は暗号資産を新しい資産と見なしていました。今日、私はその本当に重要な点は、ますます速く変化する世界の中で、富をどう保有し、どう使うべきかを私たちに再考させることだと考えています。第二に、20年前は多くの人が暗号資産は伝統的金融を颠覆するために来たと思っていましたが、今日私は両者がますます深くつながっていくと信じています。本当に起きているのは誰かが誰かを消滅させることではなく、グローバル金融の基盤インフラが再起動されていることです。 私が今日最も推進したいのは実はとてもシンプルです。世界の誰もが、スマートフォンさえあれば、メッセージを送るように、低コストでタイムリーに価値を保存し移転できるようにすることです。今日、オンチェーンのUSDTは900億ドル以上に達しており、多くのユーザーは銀行サービスが不便で、クロスボーダー送金が高価な地域から来ています。彼らはそれを使って給料を受け取り、クロスボーダー貿易を行い、家族にお金を送っています。 インターネットは情報伝達のコストをほぼゼロまで下げました。ブロックチェーンは価値伝達のコストも下げるでしょう。これが私が長期的に推薦を強気に見る根本的な理由です。 不確実性が常態化し、富の観念は再検証が必要 過去数十年、多くの人の富の観念は比較的安定した世界の上に築かれていました。安定した仕事、不動産、貯蓄、経済の長期的成長、比較的安定したルールです。しかし今後10年、不確実性は常態となります。第一に、お金はもはや安くありません。主要経済圏の債務は高水準にあり、低コスト資金に支えられた多くの富の論理は再検証が必要です。人々は保有資産の長期的な購買力にますます関心を持つようになるでしょう。 第二に、技術変化はますます速くなり、ある業界の数十年の構図が数年で書き換えられる可能性があります。第三に、地政学、エネルギー、産業チェーンといった、かつて一般の人が考慮する必要がなかった問題が、ますます直接的に各人の富に影響を与えています。AIが変えるのは富がどう創造されるかであり、暗号資産とデジタル金融が変えるのは富がどう保有され流動するかです。 二つが重なると、富の創造はより速くなり、富の分化もより速くなります。だから「買ってそのまま長く持てばよい」という単一資産信仰や、「お金を預けておけば安全」という考えは、ますます多くの挑戦を受けるでしょう。...

TREE NEWS 編集部 · 2026年10月7日

Tree News、HTX DAO「未来之夜」に招待参加:孫宇晨のビデオ発言から見る価値の流動とAI生産性の次の一手

Tree News、シンガポール「未来之夜」に招待参加 TREE NEWS 報道: 10月6日、HTX DAOの「FUTURE NIGHT 未来之夜」がシンガポールで開催された。Tree Newsはこのイベントに招待され、イベントポスターに掲載されたパートナーとして、会場に集まった業界関係者とともにデジタル経済と未来の富の進化の方向性に注目した。 今回のイベントは「未来の富のパスワードを探す」をテーマとした。イベント期間中、孫宇晨はビデオを通じて、今後10年の富の観念、デジタル金融、AIの発展についての判断を共有した。彼は議論を短期的な市場変動からより長期的な問いへと広げた。すなわち、資産・決済・生産活動が徐々にデジタルネットワークに入っていくとき、人々は富の保有、流動、創造をどう理解すべきか、という問いである。 Tree Newsの見方では、この発言でさらに議論する価値があるのは、通常は別々に語られるいくつかの業界の手がかりを一つにまとめようとしている点だ。ステーブルコインが価値移転を担い、資産のオンチェーン化が権益の記録と流通の方法を変え、AIはタスク実行と収入創出のプロセスを変える可能性がある。この三者が本当につながるかどうかが、関連するナラティブが実体経済からどれだけ離れているかを決める。 以下ではまず提供されたビデオの文字起こしテキストを完全に掲載し、その後にTree Newsの独自の解釈を展開する。 孫宇晨ビデオ発言全文 編集者注:以下は提供された文字起こし原稿の発言内容を完全に保持し、意味に従って段落分けし、小見出しを追加したものである。小見出しは編集者が付したものであり、発言の原話ではない。 市場は未来を再価格設定している 皆さん、こんにちは。再びシンガポールに来て、HTX DAOの友人たちと一緒にfuture nightに参加できてとても嬉しいです。ここにいる多くの方はHTXと何年も歩んできた旧友です。最近の市場は確かに面白いです。米国の10年国債利回りは2007年以来の最高水準まで上昇しました。以前の論理なら、リスク資産は厳しいはずですが、ビットコインは逆に8万ドル以上に戻りました。 マクロは皆さんが想像するほど良くなく、市場も皆さんが想像するほど悪くありません。市場は一体何を取引しているのか?私は、それは実は多くの人による未来世界の再価格設定だと思います。2017年、皆は毎日ビットコインがバブルかどうか、ブロックチェーンに一体何の役割があるのかを議論していました。今日、ビットコインには現物ETFがあり、ステーブルコインには規制の枠組みがあり、伝統的な金融機関も資産をオンチェーンに移すことを研究しています。 10年で変わった認識:デジタル資産と伝統金融はつながりへ この10年で私の最大の認識の変化は2点あります。第一に、10年前は暗号資産を新しい資産と見なしていました。今日、私がますます重要だと感じるのは、それが、ますます速く変化する世界の中で、富をどのように保有し使用すべきかを私たちに再考させる点です。第二に、20年前は多くの人が暗号資産は伝統金融を覆すために来たと考えていましたが、今日私は両者がますます深く結びついていくとより信じています。本当に起きているのは誰かが誰かを消滅させることではなく、グローバル金融の基盤インフラが再起動されていることです。 今日私が最も推進し完成させたいことは実はとても簡単です。世界の誰もが、スマートフォンさえあれば、メッセージを送るように、低コストでタイムリーに価値を保存し移転できるようにすることです。今日オンチェーンのUSDTは900億ドル以上に達しており、多くのユーザーは銀行サービスが不便で、クロスボーダー送金が高価な地域から来ています。彼らはそれを使って給料を受け取り、クロスボーダー貿易を行い、家族にお金を送っています。 インターネットは情報伝達のコストをほぼゼロまで下げました。ブロックチェーンは価値伝達のコストも下げるでしょう。これが私が長期的に推薦を強気に見る根本的な理由です。 不確実性が常態化し、富の観念は再検証が必要 過去数十年、多くの人の富の観念は比較的安定した世界の上に築かれていました。安定した仕事、不動産、貯蓄、長期的な経済成長、比較的安定したルールです。しかし今後10年、不確実性は常態となります。第一に、お金はもはや安くありません。主要経済圏の債務は高水準にあり、低コスト資金に支えられた多くの富の論理は再検証が必要です。人々は保有資産の長期的な購買力にますます関心を持つでしょう。 第二に、技術変化はますます速くなり、ある業界の数十年の構図が数年で書き換えられる可能性があります。第三に、地政学、エネルギー、産業チェーンといった、かつて一般の人が考慮する必要がなかった問題が、ますます直接的に各人の富に影響しています。AIが変えるのは富がどう創造されるかであり、暗号資産とデジタル金融が変えるのは富がどう保有され流動するかです。 二つが重なると、富の創造はより速くなり、富の分化もより速くなります。だから「買ってずっと持てばよい」という単一資産信仰や、「お金を預けておけば安全」という考えは、ますます多くの挑戦を受けるでしょう。...

TREE NEWS 編集部 · 2026年10月7日
マクロ

Googleの2000億ドルAI構築:ボトルネックはチップではなく電力

GoogleのAIインフラ責任者、2000億ドル規模の構築における制約要因は電力だと指摘 TREE NEWS 報道: Googleは今年、2000億ドル超を支出する見通しで、その大部分はデータセンターに向けられている。同社は人工知能の物理レイヤーの拡張を急いでいる。GoogleのAIインフラを統括するAmin Vahdat氏は、産業史上最大の資本建設プログラムと同氏が表現するものの背後にある技術的・戦略的論理を説明し、最終的に構築の速度を決定する制約はシリコンではなく電力であると特定した。 「電力は私たちが直面する最も根本的な制約だ」とVahdat氏は述べた。「他のすべては、一定の期間内に解決する方法を我々は知っているように思える。電力は長期的な拘束問題だ」 Googleを超えて重要な理由 この発言は、あらゆる資産クラスの投資家に直接的な影響を持つ。Googleが自家発電よりも系統連系を好むこと、他の料金負担者にコストを転嫁するのを避けるために送電線や変電所に資金を提供する用意があること、そして需給が数年単位でミスマッチになる可能性があることを認めていることは、すべて電力が戦略的投入物として構造的に再価格設定されることを示している。 公益事業者、独立系発電事業者、原子力開発業者、変圧器・開閉装置メーカー、系統ソフトウェアベンダーは、その需要の受け手側に位置する。逆に、電力の可用性がハイパースケーラーとそのサプライヤーの展開スケジュールに上限を課す可能性があり、ほぼ無制限のスケーリング前提で評価されてきたAI関連株のストーリーに、新たな実行リスクの源を注入することになる。 グッドプットのドクトリン Vahdat氏はFLOPSを「虚栄の指標」として退け、実際のパフォーマンスは「グッドプット」、つまり現実世界の障害条件下で提供される有用な出力によって測定されるべきだと主張した。10万基のアクセラレータ規模では、障害は1日に複数回、おそらく1時間に複数回発生すると同氏は述べた。各障害はチェックポイントへのロールバックを強制し、有用な作業を生み出さずにコンピュートを消費する可能性がある。 この枠組みは、投資家がAI設備投資の効率をどう評価するかに重要だ。設置容量の相当な割合が障害、復旧、ソフトウェアのバグによって失われるなら、ヘッドラインのチップ出荷数や理論上のスループットは、モデルの訓練と提供に実際に利用可能な生産能力を過大評価することになる。 エージェントがデータセンターを再形成 Vahdat氏は、長期的視野のエージェントを、過去1年間でデータセンター設計に対する単一最大の構造的変化として特定した。エージェントはリクエストループから人間を排除するため、レイテンシは秒からミリ秒に圧縮され、リクエスト密度は桁違いに上昇する。決定的に重要なのは、オーケストレーションの多く、つまり応答の解析、次のアクションの決定、ローカルDRAM、リモートメモリ、SSD、HDDからのコンテキスト取得が、アクセラレータではなくCPU上で実行されることだ。 「アクセラレーテッドコンピューティングの需要は上昇しているが、CPU、ネットワーキング、ストレージの需要も爆発的に増えている」と同氏は述べた。これは、AI設備投資が本質的にGPU/TPUのトレードであるという前提に挑戦する。CPUベンダー、メモリ・ストレージサプライヤー、ネットワーキング機器メーカーは、コンセンサスが予想するよりも大きな財布のシェアを獲得する可能性がある。 TPU分割が示す推論の経済性 Googleの第8世代TPUは初めて2つのチップに分割された。推論用の8iと訓練用の8tだ。Vahdat氏はこの決定を、チップのライフタイムを通じて推論が総コンピュート需要の30%から60%を占める可能性があるという直接的な賭けとして位置づけた。両チップはもう一方のワークロードを実行する能力を保持し、予測リスクに対する柔軟性を保っている。 投資家にとって、この分割はAIスタックの中で価値がどこへ移行しているかのシグナルだ。訓練専用のワークロードから、常時稼働の推論サービスへと移行し、そこではトークンあたりのコスト、電力効率、稼働率の経済性が支配する。 光スイッチングと軌道データセンター Googleは約15年間、光回路スイッチングを使用しており、MEMSミラーを使って電気的なパケット処理なしに光をルーティングしている。TPUクラスタでは、この技術により故障したラックをミリ秒単位で光学的に交換でき、グッドプットの損失を直接削減する。Vahdat氏はまた、Googleが軌道データセンターを正式なムーンショットとして追求していることを確認し、宇宙では利用可能な電力が約40%高く、太陽同期軌道では太陽光カバレッジが98%から100%であるのに対し地上では28%から35%であること、実効エネルギー密度が3倍から4倍有利であることを挙げた。 投資家向けの主なポイント ボトルネックはチップではなく電力。公益事業、系統設備、原子力、エネルギー貯蔵はハイパースケーラーの需要の直接的な受益者であり、電力の可用性はAI容量のタイムラインに対する実際の実行リスクだ。 AI設備投資はGPUより広い。エージェントがワークロードの形を変えるにつれ、CPU、DRAM、SSD、HDD、ネットワーキング機器すべてで需要が急増している。 ソフトウェアは主要な容量源。Vahdat氏は、ソフトウェアとモデルの最適化が、Googleが6か月ごとにトークン提供容量を倍増させる能力に、ハードウェアに劣らず貢献している可能性が高いと述べた。効率向上がハードウェア支出を部分的に相殺し得ることを思い起こさせる。 推論が成長市場。TPU 8i/8tの分割は、推論がコンピュート需要を支配するとの予想を反映しており、提供の経済性に露出するベンダーに有利だ。 障害率が重要。10万アクセラレータ規模では、日次の障害は正常だ。投資家はAIインフラの主張を評価する際、理論上のスループットではなくグッドプットを精査すべきだ。

TREE NEWS 編集部 · 2026年10月7日
DeFi

トークン買い戻しは本当に保有者に利益をもたらすのか?小売企業の破綻からの警告

トークン買い戻しは本当に保有者に利益をもたらすのか? DeFi全体で、ますます多くのプロトコルがトレジャリー収益を積極的なトークン買い戻しとバーンに注ぎ込んでいる。謳い文句はシンプルだ。供給を減らし、価格を押し上げ、忠実な保有者に報いる。しかし、従来の小売企業が自社株買いをどのように利用し——そして悪用して——きたかを詳しく見ると、この戦略はプロトコルの将来を静かに空洞化させかねないことが示唆される。 小売企業の破綻との類似性 店舗の改装、在庫、債務削減ではなく自社株買いに資金を注ぎ込んだ米国の小売企業のいくつかは、最終的に破綻申請に至った。買い戻しは1株当たり利益と短期的な株価を美化する一方で、競争に必要な資本を事業から奪い取った。暗号プロトコルは、小売企業のキャッシュフローよりもはるかに変動の大きいトレジャリーを抱え、機械的な速度でこの過ちを繰り返すリスクがある。 暗号の買い戻しが異なる理由——そしてより危険である理由 安全予備費が縮小する。多くのプロトコルはネイティブトークンを主要なトレジャリー資産として保有している。それを買い戻しに費やすと、監査、バグバウンティ、保険基金、エクスプロイトからの回収に充てられるバッファーが減少する。 セキュリティ予算が圧迫される。バリデータ報酬、MEV対策、監視にはいずれもコストがかかる。買い戻しがこれらの費用を押しのけると、攻撃対象領域が広がる。 開発が停滞する。助成金、統合、コアコントリビューターの給与は、しばしば同じトレジャリーから支払われる。買い戻し偏重の政策は、採用を凍結し、リリースを遅らせかねない。 反射性は両刃の剣だ。買い戻しは、トークン価格が高く収益が好調に見えるとき——まさにトレジャリーが低迷に対して最も脆弱なときに——最も積極的になる。 買い戻しが理にかなう場合 買い戻しは本質的に悪いものではない。プロトコルが次の条件を備えている場合には合理的であり得る。 運用コストをはるかに上回る、持続可能で多様化した収益 何年分もの開発とセキュリティに資金を供給できる十分な大きさのトレジャリー 買い戻し支出を収益の一定割合に制限する明確なガバナンスのガードレール 買い戻しの資金調達のために何が削減されるかについての透明な開示 これらの条件がなければ、買い戻しはマーケティングツールになる——自信を示すふりをしながら、プロトコルの将来を静かに売り払う手段だ。 トークン売却型ビジネスモデルの罠 より深い問題は、製品を売るのではなくトークンを売ることを中心に据えたビジネスモデルにある。プロトコルの中核ループが「トークンを発行し、トークンを煽り、トークンを買い戻し、さらにトークンを発行する」であるとき、保有者はキャッシュを生み出す事業の所有者ではなく、流動性サイクルにおけるカウンターパーティーにすぎない。小売企業はこれを痛い目を見て学んだ。暗号が同じ苦労を強いられる必要はない。 次に注目すべきこと 投資家は、買い戻し提案について、買い戻し支出のR&D、セキュリティ、予備費に対する比率を精査すべきだ。厳しい質問を投げかける場所はガバナンスフォーラムである。何が削減されるのか?収益が半減したらどうなるのか?買い戻しをいつ停止するかは誰が決めるのか?明確に答えを示すプロトコルはプレミアムに値する。そうでないプロトコルは、かつての小売企業と同じように、輝かしい株価チャートと空っぽの店舗を抱えることになるかもしれない。

TREE NEWS 編集部 · 2026年10月7日
米国株

OuraのIPO延期:公開市場における単一製品企業の危険性

評価ギャップが大きすぎ、OuraのIPOが中止 TREE NEWS 報道: スマートリングメーカーのOuraは、予想価格帯で十分な買い手が見つからなかったため、計画していた米国での新規株式公開(IPO)を延期した。同社は市場の混乱を理由に挙げたが、当時主要指数は記録的な高値付近にあった。ウォール・ストリート・ジャーナルが報じたところによると、より深い対立は根本的なミスマッチである。Ouraは自社を最大150億ドル相当の健康データプラットフォームと位置付ける一方、潜在投資家はプレミアム健康ガジェットと見ている。この評価ギャップは同社のIPO見通しに直接影響し、単一製品ビジネスモデルの持続可能性に疑問を投げかけている。 単一製品IPOの呪い Ouraは、上場後につまずいた消費者向けハードウェアの人気企業の長いリストに加わる。Peloton、Fitbit、Casper Sleep、GoProはいずれも大きな話題を集めたが、同じ壁にぶつかった。収益成長は既存ユーザーベースの拡大ではなく、新製品の販売に依存していた。IPOを研究するフロリダ大学のJay Ritter教授は、2005年から2024年の間に上場した単一製品の消費者向け企業13社を追跡調査した。結果は厳しい。上場から5年後、これらの株価は平均で公開価格を約32%下回り、市場全体は49%上昇した。同期間の他の1,200以上のIPOは、株価が平均68%上昇した。 唯一の例外はRokuで、ストリーミングプレーヤーメーカーから広告プラットフォームへと変貌し、6月にFox Corp.に250億ドルで買収された。この事例は、単一製品企業が天井を突破するための核心的な道筋を浮き彫りにしている。製品自体がプラットフォーム、サブスクリプション、または第三者によって支払われるサービスへと進化しなければならない。 プラットフォームの物語 vs. 収益の現実 目論見書の中で、Ouraは自社を「健康インテリジェンスプラットフォーム」と定義し、400億時間以上の生体認証追跡データを主張し、ソフトウェアとAIを重ねて製薬会社、雇用主、保険会社にデータサービスを販売することを目指している。しかし、財務諸表は明確なギャップを示している。2025年6月30日までの9ヶ月間で、ハードウェア販売が収益の約80%を占め、サブスクリプション収入はわずか20%だった。全体の粗利益率は約55%で、一般的なデジタルヘルスソフトウェア企業を大きく下回る。それにもかかわらず、Ouraは過去12ヶ月の収益の約10倍の評価倍率を求めた。比較すると、FitbitはGoogleに収益の2倍未満で買収された。 「ハードウェア中心のビジネスは、当然ながらより低い収益倍率になります」と、ヘルスケアに焦点を当てたヘッジファンドRock2 CapitalのCIO、Robin Boldt氏は述べた。「サブスクリプションの成長を維持または加速させる能力が、公開市場の投資家を安心させるでしょう。」 継続率の課題とマーケティング依存 Ouraには月額約6ドルで500万人以上の有料会員がおり、年間継続率は85%だ。しかし、真のプラットフォームは深いユーザーロックインに依存している。開発者はApp Storeに依存し、ドライバーやレストランはUberに依存している。ユーザーがOuraを離れても失うのは睡眠履歴だけだ。この比較的低いスイッチングコストのため、Ouraは毎年新規購入者を獲得するためにマーケティングに多額の費用(収益の約5分の1)を費やさざるを得ない。このコスト構造は、真のプラットフォーム企業のアセットライトな拡大とは相反する。 今後の3つの道:多角化、プラットフォーム化、買収 業界関係者は、単一製品企業には主に3つの道があると見ている。第一に、Garminがカーナビからフィットネスウォッチ、アウトドアギア、航空・海洋電子機器へと拡大したような製品の多角化。第二に、Rokuがプレーヤーを極薄マージンで販売し、広告とサブスクリプション収入で収益化したようなプラットフォーム化。OuraやWhoopのような健康ウェアラブルにとって、第三の道が最も有望かもしれない。第三者に支払わせることだ。ResMedの人工呼吸器やDexcomの血糖値モニターは、保険会社が補償したから拡大した。Hinge Healthのバーチャル理学療法は、雇用主と健康保険プランが支払っている。 Ouraは医療機関と提携しており、例えば体温データを妊活アプリNatural Cyclesに統合している。しかし、支払者を引き付けるには、正確な測定を証明するだけでは不十分だ。リングを着用することが健康アウトカムを改善することを実証しなければならない。買収は株主リターンへの最も直接的な道かもしれない。Eli LillyはIPO前に投資し、出資比率を高める意向を示した。ZepboundやMounjaroのような薬の服薬管理に対するLillyのニーズを考えると、睡眠の質や運動に関するリアルタイムの健康データは戦略的に価値があるかもしれない。 投資家向けの重要ポイント プラットフォームプレミアムに注意:対応する収益構成なしにプラットフォームの地位を主張する企業は、しばしば評価のリセットに直面する。 ハードウェアは難しい:単一製品の消費者向けハードウェア企業は、新製品サイクルへの依存により、歴史的にIPO後市場をアンダーパフォームしている。...

TREE NEWS 編集部 · 2026年10月7日
米国株

S&P 500第3四半期決算シーズン、27%成長で幕開けも、その3分の1はNvidiaとMicronが牽引

決算シーズン開幕、記録的な集中度 TREE NEWS 報道: 米国株の第3四半期決算シーズンが来週本格化する。S&P 500の1株当たり利益(EPS)は前年同期比27%増と、2021年以来最速の伸びが予想されている。しかしこのヘッドライン数値は、異例なほど狭い基盤を覆い隠している。メモリーチップメーカーのMicronとAIチップリーダーのNvidiaの2社だけで、指数全体の利益成長の約3分の1を占めると見込まれ、一方でS&P 500構成企業の中央値のEPS成長率はわずか9%と、第2四半期の14%から低下する見通しだ。 Micronは9月30日に決算を発表し、調整後EPS 33.42ドル、売上高542億ドル、粗利益率87%で予想を上回った。来四半期の売上高見通し600億~630億ドルもコンセンサスを上回った。しかし株価はほとんど動かなかった。市場がすでにさらに強い成長を織り込んでいたためだ。議論は「どこまで良くなるか」から「この勢いがいつまで続くか」へと移っている。 市場への示唆:指数の強さと狭い広がり 指数と平均的な銘柄との乖離は今や極端だ。S&P 500は史上最高値からわずか2%下にとどまる一方、中央値の銘柄は自身のピークから17%下落している。S&P 500構成銘柄間の平均実現相関は0.06まで低下し、これは10年分のデータで最低水準だ。つまり指数のパフォーマンスは、一握りのAI・エネルギーリーダーにますます依存している。上位10銘柄が指数の時価総額の約40%、予想利益の37%を占める。 バンク・オブ・アメリカのマイケル・ハートネット氏は、S&P 500の約400銘柄が50日移動平均線を下回り、約300銘柄が200日移動平均線を下回っていると指摘する。同氏の「AIビッグ10」――マグニフィセント・セブンにBroadcom、AMD、Micronを加えたもの――は現在、指数時価総額の42%を占め、「ニフティ・フィフティ」、TMTバブル、1920年代を上回る集中度だ。これを上回るのは、日本の44%と1881年の米国鉄道株の63%のみである。 モルガン・スタンレーのマイク・ウィルソン氏は、記録的高値に近い指数と、弱気相場のドローダウンにある多数の銘柄との乖離は「いずれかの方向に収束する」と警告し、債券市場のボラティリティが最終的な裁定者になる可能性が高いと述べている。 セクターとテーマの乖離 AIインフラが利益成長の支配的エンジンだ。ハイパースケーラーを除くAIインフラは第3四半期の利益成長の54%を占め、ハイパースケーラーがさらに19%を加えると予想され、合わせて全体の約4分の3となる。ホルムズ海峡の緊張による原油高に支えられたエネルギーはEPSが109%増、情報技術は64%増と予想される。両者を合わせると四半期利益成長の約80%を占める。対照的に、一般消費財の利益は横ばい、生活必需品は減少が予想されている。 アナリストはまた、四半期開始以降、S&P 500企業の中央値のマージン予想を11ベーシスポイント引き下げており、ITを除くすべてのセクターで下方修正されている。 ハイパースケーラーの設備投資:隠れた支え AI利益ブームの背後には、ハイパースケーラーの絶え間ない設備投資がある。第3四半期は前年同期比116%増と、第2四半期の87%から加速する見込みだ。Amazon、Google、Microsoft、Oracleのクラウド収益成長は第2四半期に48%へ加速し、第3四半期には55%に達すると予想され、クラウドの受注残は合計で約1.7兆ドルに近づいている。過去のパターンから、コンセンサスの設備投資予想は実際の成長に一貫して遅れをとっており、このダイナミクスが2027年の予想に上昇圧力をかけ続ける可能性がある。 しかし、この設備投資の急増には資金調達需要の高まりが伴い、その多くは債務で賄われている。また、第1四半期の利益を押し上げた2つの会計上の追い風がある。非公開AI株式の時価評価益(第2四半期で約1500億ドル、S&P 500のEPSの12%に相当)と、米国財務省からの690億ドルの関税還付(税引前利益の約6%)だ。いずれも第3四半期に同じ規模で再現するとは予想されていない。 投資家向けの主なポイント 集中リスクは現実:上位10銘柄が利益成長の68%を牽引しており、Nvidiaの11月の決算やMicronのフォロースルーが期待外れとなれば、指数が大きく動く可能性がある。 広がりは歴史的に狭い:指数の高値と中央値銘柄のドローダウンとの差は持続不可能であり、収束の潜在的な触媒として債券ボラティリティを注視すべきだ。 AI設備投資が鍵となる変数:ハイパースケーラーの支出とクラウドの受注残は利益の物語を支えるが、債務による資金調達と会計上の一時要因は精査に値する。 コンセンサスはまだ保守的すぎる可能性:JPMorganは第3四半期成長率が29%を超える可能性があると見ており、Goldman Sachsは2026年のS&P...

TREE NEWS 編集部 · 2026年10月7日
マクロ

中国人民銀行、金購入を23カ月連続で継続 9月の購入が加速

中国、記録的な金購入の連続記録を延長 9月の購入が加速 TREE NEWS 報道: 10月7日に発表された公式準備高データによると、中国人民銀行は9月にさらに74万オンスの金を購入し、総保有量は7,747万オンス(約2,409.59トン)に達した。前月の増加幅は8月の65万オンスを上回り、途切れることのない購入は23カ月連続となった。9月の購入量はここ数カ月で最大の単月増加となり、国際価格が激しく変動する中でも北京が地金の蓄積に引き続きコミットしていることを示唆している。 同時に、9月末の中国の外貨準備高は3兆4,003億ドルに減少し、前月比381億ドル(1.11%)減となった。当局はこの減少を、米ドル高と世界的な資産価格の全般的な下落により、非ドル建て資産をドルに換算した際の評価額が押し下げられたためと説明している。 中央銀行が買い続ける理由 23カ月連続は単なる定例的な分散化ではない。金が中国の準備構成において占める割合が拡大する中、中央銀行はドル建て資産への相対的なエクスポージャーを着実に減らしている。これは戦略的かつ複数年にわたるリバランスであり、短期的な価格変動にはほとんど左右されない——この点は、投資家が現在の金市場をどう読むべきかを考える上で極めて重要である。 金価格は圧力下——だが底値は維持 中央銀行の根強い需要にもかかわらず、金は厳しい1カ月を過ごした。COMEX金先物は9月に6.52%下落し、米国の追加利上げ観測と債券利回りの上昇が圧迫要因となった。これらは無利子資産の魅力を損なう。HSBCは、12月の連邦準備制度(FRB)による追加利上げの可能性と、原油高による短期的な逆風を理由に、金価格予測を引き下げた。同行は現在、2026年の金価格平均を1オンス4,490ドル(従来4,560ドル)、2027年を4,825ドル(従来4,925ドル)と見ている。 しかし、より際立ったシグナルはポジションデータから得られる。ドイツ銀行の調査によると、商品取引アドバイザー(CTA)は現在、2021年10月以来最大の金の純ショートポジションを保有している。わずか1カ月で、CTAは最大ポジションサイズの52%を清算した——歴史的に第3パーセンタイルに入る月間流出であり、極めて異例の売り波である。この capitulation(投げ売り)水準の悲観にもかかわらず、金は新安値を付けていない。中央銀行の購入がその理由である。 市場への示唆 金:弱気な投機的ポジションと、衰えを知らない公的部門の需要との綱引きが現在の構図を規定している。ショートポジションが極端に膨らみ、モメンタム売りがほぼ枯渇した中で、反転のリスク・リワードはこれまでにないほど非対称に見える。 米ドル:主要中央銀行による継続的な準備分散は、短期的な金利差がドルを堅調に保つとしても、ドルにとってゆっくりと燃え広がる構造的な逆風である。 債券:利回りの上昇は、短期的に金を押し下げる主因である。FRBの利上げサイクルがピークに達した兆しがあれば、その逆風は速やかに消えるだろう。 株式と暗号資産:FRBのタカ派ピーク期待に driven された金の反転は、より広範なリスクオン・ローテーションと同時に起こる可能性が高く、金利感応度の高い資産や流動性に driven された資産に恩恵をもたらす。 投資家向けの重要ポイント 中央銀行の金需要は戦術的ではなく構造的であり、投機的フローが容易に破れない耐久性のある価格の底を提供する。 CTAの極端なショートポジションは歴史的に急激な反転に先行してきた。記録的な売りにもかかわらず金が新安値を付けていないことは、意味のあるシグナルである。 12月のFRB会合を注視すべきだ。利上げ停止やハト派転換は、金にとって最も強力な単一の触媒となり、ドルにとっては逆風となるだろう。 長期のアセットアロケーターにとって、23カ月連続の購入は、分断化する通貨システムにおける戦略的準備資産としての金の役割を強調している。

TREE NEWS 編集部 · 2026年10月7日
暗号資産

Baseが3億4000万ドルの出来高でミームコイン取引をリード、マルチチェーン競争が激化

Base、24時間出来高3億4000万ドルでミームコイン取引チャートの首位に Baseは過去24時間、ミームコイン取引の支配的な場として浮上し、約3億4000万ドルの出来高を記録した。BNB ChainとSolanaが僅差で続き、インセンティブプログラム、ガスコスト、コミュニティの勢いに応じて流動性が急速に循環するマルチチェーンの状況を浮き彫りにしている。 Baseが今勝っている理由 Baseの急伸は複数の要因が重なった結果だ。低い取引手数料とCoinbaseのリテールユーザーベースとの緊密な統合が、投機資金の自然な入口を生み出している。高スループット設計で歴史的にミームコイン活動を支配してきたSolanaとは異なり、Baseはイーサリアムのセキュリティ保証の恩恵を受けつつ、中央集権型取引所に匹敵するユーザー体験を提供している。 BNB Chainがトップ層に留まり続けていることは、Binanceのエコシステムが特にアジア市場で深い流動性を保持していることを示している。同チェーンのミームコイン活動は、Binanceの上場発表やコミュニティ主導のキャンペーンと相関することが多い。 より広範なミームコイン経済 ミームコインは、ニッチなジョークカテゴリーからオンチェーン活動の重要な牽引役へと進化した。レイヤー2ネットワークに手数料収入をもたらし、後にDeFiプロトコルを探索する可能性のあるリテールユーザーを引き寄せ、ブロックチェーンのスケーラビリティに対するストレステストとしても機能する。Baseだけで3億4000万ドルという数字は、同チェーンの総経済スループットのかなりの部分を占めている。 流動性の断片化: 資本は単一チェーンに集中するのではなく、Base、BNB Chain、Solanaに分散している。 リテールのローテーション: トレーダーは次のバイラルトークンを追い求め、エコシステム間を素早く移動する。 インフラの成熟: DEXアグリゲーターや取引ボットがクロスチェーンのミーム投機をより身近なものにした。 より広範な市場への影響 ミームコイン出来高をめぐるBase、BNB Chain、Solanaの競争には戦略的な意味合いがある。Baseにとって持続的な活動はCoinbaseのレイヤー2への賭けを裏付けるものであり、エコシステムへの機関投資家の関心を加速させる可能性がある。Solanaにとってミーム分野での存在感維持は、リテール取引のナラティブを保つ上で極めて重要だ。BNB Chainにとってミームコインは、Binanceが強いブランド認知を持つ地域でのユーザー獲得の鍵となるツールであり続けている。 しかし、ミームコインの出来高は悪名高いほど変動しやすい。単一のバイラルトークンが活動を急増させる一方、ラグプルや規制強化が同じくらい迅速にそれを抑制し得る。これらの出来高の持続可能性は、チェーンが投機的トレーダーを融資、ステーキング、その他のDeFiプリミティブの長期ユーザーに転換できるかどうかにかかっている。 次に注目すべき点 投資家やビルダーは、ガス手数料が変動し、競合チェーンで新たなインセンティブプログラムが始動する中で、Baseがリードを維持できるかを注視すべきだ。高度な分析ダッシュボードやソーシャルセンチメントトラッカーなど、新たなミームコイン取引ツールの登場は、Baseの地位をさらに強固にするかもしれない。一方、ミームコイン投機を標的とした規制措置は、一夜にして競争環境を一変させる可能性がある。 現時点でデータは明確な物語を語っている。ミームコインはもはや周縁的な現象ではなく、オンチェーン活動の中核的な牽引役であり、Base、BNB Chain、Solanaの間の支配権争いはまだ決着していない。

TREE NEWS 編集部 · 2026年10月7日
米国株

Oracleのウィスコンシン1.3GWデータセンター、電力承認再審査で数年遅延へ

OracleのLighthouseプロジェクト、規制の壁に直面 TREE NEWS 報道: Oracleがウィスコンシン州ポートワシントンに建設中の1.3ギガワットの巨大データセンター「Project Lighthouse」は、州規制当局が重要な送電線申請の完全性認定を取り消したことで、事実上承認審査の時計がゼロにリセットされ、数年単位の遅延に直面する可能性がある。このプロジェクトはVantage Data Centersが開発し、OpenAIのStargate構想の一環としてOracleがリースするもので、American Transmission Company(ATC)からの新しい高圧送電線がなければ電力供給を受けられない。 ウィスコンシン公益事業委員会(PSC)は、ATCが564件の補足・修正申請を提出したことを受け、8月7日に完全性認定を全会一致で撤回した。PSCのSummer Strand委員長は、これが関係者や一般市民の「参加への障壁」を生んだと述べた。案件は本案判断なしに9月10日に一旦終了し、ATCは9月18日に再申請して法定審査の時計を再スタートさせた。ウィスコンシン州法では、PSCは完全性について30日以内に判断し(次の期限は10月19日)、その後180日以内に実質的判断を下す必要があり、さらに180日の延長が可能で、建設開始前に6ヶ月の通知期間が設けられている。 データセンター調査会社Aterioは、ベースケースで1.3GWの全面電力供給が2028年10月にずれ込み、遅延シナリオでは2029年4月になると予測しており、2027年後半に顧客へ提供するというOracleの従来の約束は崩れた。プロジェクトの推定コストも75%膨らみ24.8億~27.2億ドルに達し、ウィスコンシン州史上最も高額な単一送電プロジェクトとなる可能性がある。Oracle株はこのニュースで1.8%下落した。 市場への影響 今回の遅延は、AIインフラ構築におけるシステミックリスクの増大を浮き彫りにしている。すなわち、資本や土地ではなく電力供給可能性が制約要因になりつつある。Oracleにとって財務上の利害は甚大だ。Goldman Sachsは、1ギガワットのAIコンピュートで2026~2027年の支出に対して15%のリターンを得るには、年間約116億ドルのAI収益が必要と試算する。LighthouseのIT負荷約0.9GWでは、1ヶ月の遅延ごとに約8.5億~9億ドルの収益が先送りされる。一方、設備投資はすでにコミット済みで、OracleのFY27設備投資ガイダンスは最大950億ドルとFY26の557億ドルを大きく上回り、ニューメキシコ州のJupiterプロジェクトによるリース債務は遅延の有無にかかわらず支払義務が残る。 クレジット市場はすでに反応している。Oracleのクレジット・デフォルト・スワップは、ニューメキシコ州の不可抗力後に過去最高の237ベーシスポイントまで急上昇し、ウィスコンシン州の挫折は「伝染なし」という見方をさらに弱めた。Barclaysはニューメキシコ州の問題は限定的だと主張していたが、各Oracleプロジェクトがそれぞれ異なる遅延(ニューメキシコ州ではパイプラインと大気許可、ウィスコンシン州では系統規制承認)に直面する中で、その孤立説は崩れつつある。OracleのBBB-格付けはまた、ウィスコンシン州の大口顧客料金制度に基づく証拠金要件を引き起こし、年間1億ドル超、総額70億ドル超の保証状が必要になる可能性がある。 影響はOracleにとどまらない。Goldman Sachsによれば、米国の高圧送電線建設は2010~2014年の年平均1,700マイルから2020~2023年にはわずか350マイルに激減し、系統連系までの中央値は5年近くに達している。エンジンメーカーのINNIOはGoldmanに対し、系統接続サイクルが歴史的に約2年だったのが現在は7年以上に伸びたと語った。このボトルネックにより、ハイパースケーラーは自家発電用天然ガスや燃料電池に依存せざるを得なくなり、Goldmanは2030年までに米国データセンター電力の28%を供給すると予測する(2025年は実質ゼロ)。 投資家向けの重要ポイント 電力が新たなボトルネック: AIデータセンター構築は、資本ではなく系統連系と規制承認によってますます制約されている。投資家は電力調達のタイムラインを主要リスク要因として精査すべきだ。 Oracleのクレジットプロファイルは悪化: CDSスプレッドの上昇、巨額の設備投資コミットメント、増大する保証要件は、Oracleの債務がさらなる圧力に直面する可能性を示唆する。プロジェクト間の「伝染なし」という物語は弱まっている。 コスト回避ではなく収益先送り: 遅延プロジェクトでも資本コストとリース債務は発生し、リターンとキャッシュフローを圧迫する。1GW施設の1ヶ月遅延ごとに約10億ドルの潜在収益が先送りされる。 サプライチェーンを注視: 自家発電、燃料電池、天然ガスタービンが重要な回避策となり、Bloom EnergyやINNIOのような企業に恩恵をもたらす一方、従来の電力会社や送電開発事業者は厳しい目に晒されている。 次の触媒:...

TREE NEWS 編集部 · 2026年10月7日
マクロ

フランスの赤字削減策が債券市場を落ち着かせるも、政治的リスクが迫る

フランスの赤字削減策が債券市場を落ち着かせるも、政治的リスクが迫る TREE NEWS 報道: フランスは、悪化する財政状況を反転させることを目的とした一連の赤字削減提案を発表し、同国の債券市場に一時的な安堵をもたらした。フランスの10年国債利回りは火曜日に約12ベーシスポイント低下して約4.75%となり、ドイツ国債とのスプレッドが縮小した。政府は支出を削減し、年金費用を抑制することで、来年の赤字をGDP比5%未満に抑える計画だ。一方、マリーヌ・ル・ペン氏の国民連合(RN)党は、1400億ユーロ超の支出を削減し、来年の赤字をGDP比3.7%、2032年までにさらに2.2%に引き下げる「影の予算」を提案した。 市場への影響 市場の即座の反応は、フランス国債(OAT)の安堵ラリーだった。UBSの市場アナリスト、ナナ・アンティエドゥ氏は、OATが引き続きアウトパフォームしており、10年債利回りが12ベーシスポイント低下して4.74%になったと指摘した。しかし同氏は、これは依然としてル・ペン党の将来の政策意図を表す影の予算に過ぎないと警告した。たとえ国民連合が2027年大統領選で勝利し立法手続きを完了しても、2032年までに赤字を3%未満に減らすには他党の支持が必要だろう。 ゴールドマン・サックスのトレーディングデスク責任者リッチ・プリヴォロツキー氏は、OAT市場はすでに多くの好材料を織り込んでおり、さらなる上昇余地は限られると考えている。同氏は、ル・ペン氏が年金公約に触れずに債務を安定させる信頼できる計画を提示できれば、その財政計画は市場が予想するよりも信頼できるものになり得ると示唆した。しかし、フランスが国内財政を引き締めるためにEUへの財政支援を減らせば、欧州の財政調整に新たな圧力が生じる可能性がある。 ユーロはドルや他の主要通貨に対して弱含みで推移しており、これはフランスの財政問題により市場が要求するリスクプレミアムが高まっていることを反映していると、INGのG10為替戦略責任者は述べた。 債券や通貨だけでなく、財政の不確実性はフランス株、特に銀行や国内エクスポージャーの高い企業の重しとなる可能性がある。赤字削減が成功すれば信頼感を高める可能性が高いが、失敗すればスプレッド拡大と借入コスト上昇につながり、他のユーロ圏資産にも波及し得る。コモディティ、特に欧州の成長と結びついたものも影響を受けるかもしれない。暗号資産市場は直接的なつながりは薄いものの、ユーロがさらに弱まり投資家が代替の価値保存手段を求めるようになれば、ボラティリティが生じる可能性がある。 政治的・社会的ハードル 政府は、430億ユーロの支出削減を議会を迂回して押し通すために、フランス憲法第49条3項を発動する必要があるかもしれない。財務相のローラン・レスキュール氏は、政府は必要なあらゆる手段を使う用意があると述べた。しかし、これは不信任決議を引き起こす可能性があり、可決されれば政府は倒れる。レスキュール氏はまた、たとえ政府が信任投票で敗れても、70日後に行政命令を通じて予算を進めることは可能だと述べた。 年金改革は主要な争点だ。レスキュール氏は、年金のインフレ連動調整を縮小することを提案し、2024年に年金支出が5.4%増加し、約150億ユーロが上乗せされたと指摘した。行動を起こさなければ、来年さらに150億ユーロ増加すると予想される。 一方、全国的な学生デモが激化し、火曜日には26万人以上が参加した。デモ参加者は学校施設の改善を求め、予算削減に反対している。一部のデモは暴力的になり、200人以上の学生が負傷した。この社会的混乱は、財政緊縮に対する政治的抵抗を強めている。 投資家向けの重要ポイント フランス国債:信頼できる財政健全化が達成されない限り、安堵ラリーは短命に終わる可能性がある。ストレスの兆候としてドイツ連邦債とのスプレッドを注視せよ。 ユーロ:財政の不確実性が続けば、特に政治的不安定が高まれば、ユーロは圧力を受け続ける可能性がある。 欧州株:フランスの銀行や国内向け企業が最もリスクが高い。信頼できる予算はセンチメントを押し上げる可能性がある。 伝染リスク:フランスの財政状況が悪化すれば、他のユーロ圏周辺国債やEU全体の財政枠組みに影響を与え得る。 政治カレンダー:2027年大統領選と第49条3項の発動可能性が監視すべき重要な節目だ。 財政の持続可能性への道は政治的・社会的障害に満ちているため、投資家は慎重であり続けるべきだ。具体的な進展がなければ、市場の当初の楽観は薄れるかもしれない。

TREE NEWS 編集部 · 2026年10月7日
AI × Crypto

SpaceX、Nvidiaチップ購入に400億ドル借入へ——AIインフラの画期的ディール

SpaceX、Nvidiaチップの大規模購入資金として400億ドルを調達へ TREE NEWS 報道: 関係者によると、SpaceXはNvidiaチップの大規模購入資金を賄うため、銀行ローンと投資適格債を組み合わせて約400億ドルを調達する計画だ。2027年までに完了する見通しのこの取引は、人工知能インフラに関連するこれまでで最大級の民間資金調達のひとつとなる。 資金調達の構成は、銀行ローン約100億ドルと投資適格債300億ドル。Apollo Global Managementが主導し、幅広い機関投資家に債務を分配する見込みだ。Pimcoも交渉中の少数の貸し手グループに名を連ねている。 この動きは、SpaceXが6月に実施した250億ドルの投資適格債発行に続くものだ。同社は860億ドルのIPOで上場し、BBB格——投資適格の最下位層——を取得した直後だった。この格付けにより、SpaceXは保険会社や年金基金を含む、より広範な機関投資家層にアクセスできるようになった。こうした投資家は一般に、ジャンク債よりも投資適格債への配分余地が大きい。 Nvidiaアーキテクチャへの戦略的賭け SpaceXのCEO、イーロン・マスク氏は、同社がNvidiaのプラットフォームにコミットしていることを明確にしている。8月の決算説明会でマスク氏はこう述べた。「われわれはNvidia上に全面的に構築することを決めた。Vera Rubinアーキテクチャが最適だと信じているからだ。最高のAIコンピュータだと考えており、複数のレベルでのNvidiaとの緊密な協業とパートナーシップを高く評価している」 Vera Rubinは、Nvidiaの最新世代のフロンティアAIコンピューティングプラットフォームだ。マスク氏の発言はSpaceXの技術的方向性を固め、チップメーカーとの関係深化を裏付けるものだ。 市場への影響:AI設備投資が加速 今回の資金調達は、AIデータセンターとチップインフラがいかに増大する資本を消費しているかを浮き彫りにする。また、AIの設備投資ブームを支える上で、プライベートクレジットや非伝統的な資金調達チャネルの役割が拡大していることも示している。 株式:Nvidiaはこの発注から直接恩恵を受ける立場にあり、高性能AIチップの需要の可視性を強化する。SpaceXの積極的な設備拡充は、半導体製造装置メーカーやデータセンターREITを含むAIサプライチェーン全体のセンチメントも押し上げる可能性がある。 債券:300億ドルの投資適格債トランシェは、AI関連債務に対する投資家の需要を試すことになる。SpaceXの既存の2056年債はすでに額面1ドル当たり約85セントとディスカウントで取引されており、利回りは米国債を約2.27%ポイント上回り、ハイイールド領域に近づいている。マスク氏の限定的な財務開示が一部投資家を慎重にさせている。 暗号資産:この取引に直接的な暗号資産の要素はないが、広範なAIインフラブームは分散型コンピューティングやGPU関連トークンのセンチメントに引き続き影響を与えている。間接的には、AIへの巨額の資本流入が短期的に投機資金を暗号資産から逸らす可能性がある。 コモディティ:データセンター建設の増加は、銅、銀、電力関連コモディティの需要を支える。Nvidiaのチップ生産はレアアースや高度なパッケージング材料にも依存している。 通貨:大規模なドル建て債務発行はドルに緩やかな支えとなる可能性があるが、より広範なマクロ要因と比べれば影響は限定的とみられる。 AIファイナンスで存在感を増すApollo Apolloにとって、この取引は投資適格の企業向け融資への進出における新たな一歩となる。同社は8,000億ドルのクレジット資産を運用し、IntelやBayerなどの企業向けに数十億ドル規模の資金調達を主導してきた。保険関連会社のAtheneは、こうした発行の相当部分をしばしば引き受ける。 6月には、ApolloがBroadcomプロセッサ向けに350億ドルのチップファイナンス取引を主導した——当時最大の単一プライベートクレジット取引だった。より広く見ると、Nvidiaは8月、Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRを含むウォール街の主要機関と5,000億ドルのファイナンスプラットフォームを発表し、小規模顧客のチップ調達とAIインフラ構築を支援することを目指している。 投資家向けの重要ポイント AI設備投資は依然として支配的なテーマ。SpaceXの400億ドル調達は、AIインフラ構築が減速するどころか、プライベートクレジットがますます中心的役割を果たしていることを示している。 債券価格に注目。SpaceXの投資適格債の受け止められ方は、AI関連債務とマスク氏の開示慣行に対する投資家の信頼を示す重要な指標となる。 Nvidiaのエコシステムは強化。マスク氏のNvidiaのVera Rubinアーキテクチャへの明示的なコミットメントは、AIコンピューティングにおける同社の競争上の堀を強固にする。...

TREE NEWS 編集部 · 2026年10月7日
米国株

S&P 500が過去最高値を更新、しかし上昇はほぼAI関連トレードに依存

S&P 500が新記録を樹立 — しかし基盤は狭い TREE NEWS 報道: S&P 500は火曜日、8月13日以来となる過去最高値で取引を終え、ナスダック総合指数は2日連続で最高値を更新した。見出しの数字は勝利のように見えるが、内部事情ははるかに分断された物語を物語っている。上昇を牽引しているのは、ほぼ一握りのAI関連メガキャップ銘柄であり、ヘルスケア、銀行、消費財などのセクターは下落している。 テクノロジー巨人の「マグニフィセント・セブン」は、取引終了時点で合計時価総額が約25兆ドルに達した。エヌビディア単独でも時価総額5.76兆ドルを突破し、指数で最も重要な銘柄としての地位を拡大している。エヌビディアは過去1週間で4.5%上昇し、新たな史上最高値を更新。メタは8月中旬のS&P 500の前回ピーク以来24%上昇した。AI「ハイパースケーラー」— アルファベット、アマゾン、マイクロソフト、メタ — は4カ月ぶりの高値に押し戻した。 センチメントは、アルファベットがコンステレーション・エナジーと結んだ大規模なエネルギー契約によって強化された。これはアマゾンが同様の契約を発表してからわずか1週間後のことだ。これらの取引は、AIインフラへの設備投資が拡大し続けるという見方を強め、データセンター、光ネットワーキング、より広範なAIサプライチェーン銘柄を押し上げている。 高金利世界におけるディフェンシブ・トレード この集中は真空状態で起きているわけではない。連邦準備制度は9月に3年ぶりの利上げを実施し、米国債利回りは約20年ぶりの高水準に押し上げられた。10年債利回りは火曜日に4ベーシスポイント低下して5.270%となったが、借入コストの高止まりという広範な傾向は、金利に敏感な市場の角落 — 特に小型株、公益事業、住宅建設業者 — に圧力をかけ続けている。 そうした環境下で、現金が豊富で比較的負債の少ないテクノロジー巨人は、市場によってほぼ安全資産のような存在として再評価されている。「投資家は周りを見渡し、どこがこれらすべてに耐えられるかを問うている。テクノロジーはある意味でディフェンシブ資産と見なされつつある」と、トゥルーイスト・アドバイザリー・サービスのチーフ投資ストラテジスト、キース・ラーナー氏は述べた。 ポトマック・ファンド・マネジメントのチーフ投資責任者、ダン・ルッソ氏はより率直に表現した。高金利とインフレはS&P 500の他の多くの銘柄の価値を侵食しており、メガキャップ・リーダーの要塞のようなバランスシートが市場全体を支えることを余儀なくされている。ハイパースケーラーがAI構築に資金を提供するために数百億ドルを調達しているとしても、ルッソ氏は、彼らが高金利体制下で成長を続けるために最も有利な立場にあると主張する。 狭い市場の広がりが本当の警告サイン アナリストは、市場の薄い参加自体がリスクであると警告する。火曜日時点で、S&P 500構成銘柄のうち200日移動平均線を上回って終えたのは半数未満であり、この比率は8月以降下滑している。小型株、優良株、さらには均等加重S&P 500でさえ主要ベンチマークに出遅れており、ラッセル2000は過去1カ月でS&P 500に明らかに劣後している。 リターンは現在、過剰支出、フリーキャッシュフローの減少、AIモデル競争、外部ショックによって激しく変動しうる少数の銘柄に依存している。テクニカル指標も警戒を促している。BTIGのストラテジスト、ジョナサン・クリンスキー氏は、新高値は通常ショートのセットアップではないが、市場の広がり、金利、信用市場からのクロスシグナルは、このブレイクアウトが市場の予想ほど長く続かない可能性を示唆していると指摘した。特に、ハイパースケーラーの株価は急騰しているが、その信用市場は追随していない。そして8月4日の前回のブレイクアウトはわずか2日間しか続かず、その後指数は2カ月間横ばいで推移した。...

TREE NEWS 編集部 · 2026年10月7日
取材依頼 ご意見