Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月6日
暗号資産

HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結

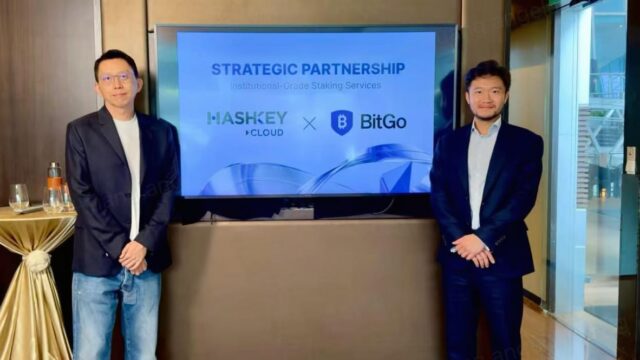
HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結 HashKey CloudとBitGoは、シンガポールで開催されたToken2049において戦略的提携契約を締結し、ステーキング、カストディ、リアルワールドアセット(RWA)のトークン化という3つの主要事業領域に加え、関連するインフラ整備において、機関投資家グレードのデジタル資産サービスを共同で開発する計画を明らかにした。この提携は、HashKey Cloudのステーキングおよびバリデータインフラと、BitGoの規制対応カストディおよびウォレット技術を組み合わせるもので、コンプライアンスを満たし拡張可能なデジタル資産エクスポージャーを必要とする機関投資家にサービスを提供することを目指している。 契約の内容 本契約は、ステーキングとカストディを中核サービス、RWAトークン化を成長ドライバーとする、4つの機関投資家向け事業の柱を中心に構成されている。その論理は明快である。暗号資産に参入する機関投資家が単一のポイントソリューションを求めることはほとんどない。彼らが求めるのは、適格カストディ、ステーキングによるイールド創出、そしてトークン化された伝統的資産へのコンプライアンスに沿った経路を、一つの運用体制の下で提供するスタックである。 ステーキング:HashKey Cloudはバリデータ運用とステーキング・アズ・ア・サービス能力を提供する。これは、プルーフ・オブ・ステーク型ネットワークの成熟に伴い、機関投資家の需要が高まっている領域である。 カストディ:BitGoは、規制対応カストディ、ウォレットインフラ、そして資産運用会社や企業が資本を配分する前に必要とするコンプライアンス管理を提供する。 RWA:両社はリアルワールドアセットのトークン化を共通の優先課題として示しており、TradFiとDeFiの融合という広範なトレンドと整合している。 機関投資家向けディストリビューション:統合されたサービスは、規制されたデジタル資産エクスポージャーを求めるファンド、ファミリーオフィス、企業を対象としている。 重要な理由 機関投資家向け暗号資産市場は二極化している。一方には、プロトコルに関する深い専門知識を持つが規制上の立場が限定的なネイティブプレイヤーが存在し、他方には、コンプライアンス体制は強固だがオンチェーン能力が薄い伝統的カストディアンが存在する。このような提携は、どちらか一方がすべてを内製する必要なしに、そのギャップを埋めようとする試みである。 ステーキングとカストディは、規制の観点からもますます密接に絡み合っている。規制当局がステーキング・アズ・ア・サービスとカストディ規則を精査する中で、認められたコンプライアンス枠組みの下で両方を提供できる企業は構造的な優位性を得る。香港を拠点とするデジタル資産グループと米国規制下のカストディアンを組み合わせることは、機関投資家の資本がアジアと北米の両方で規制されたオンボーディング・ランプを求めているまさにその時に、法域をまたぐ橋渡しを生み出す。 今後の展望 最も重要なのはRWAの要素である。トークン化された国債、マネーマーケットファンド、プライベートクレジットは、機関投資家向け暗号資産の中で最も急速に成長しているセグメントとなっており、カストディとステーキングのインフラは、こうした商品を大規模に投資可能にする配管設備である。HashKey CloudとBitGoがカストディ、ステーキング利回り、トークン化されたリアルワールドアセットを単一の機関投資家向けサービスに束ねることができれば、彼らは採用の次段階——もはや機関投資家がデジタル資産を保有するかどうかではなく、どの規制対応スタックを使って保有するかが問われる段階——に向けて自らを位置づけることになる。実行力、ライセンスの適用範囲、法域の明確性が、この提携がテンプレートとなるか、単なる覚書に終わるかを決定づけるだろう。
TREE NEWS 編集部 · 2026年10月6日
マクロ

日銀、インフレが2%目標に接近と示唆へ 12月利上げが真の試金石に

日銀、「概ね達成」したインフレ目標の確認に接近 TREE NEWS 報道: 日本銀行は、金利正常化への長い道のりにおいて極めて重要な局面に差し掛かっている。関係者によると、日銀は早ければ今月にも、基調的なインフレが2%目標に概ね到達したと示唆する可能性がある。象徴的だが重要な転換であり、12月の利上げに対する市場の期待を強めることになるだろう。 オーバーナイト・インデックス・スワップ(OIS)はすでに12月の利上げについて80%の確率を織り込んでいる。日銀は政策コミュニケーションの中で、基調的なインフレを2%近辺に定着させることが、今後の利上げのペースとタイミングを決める鍵となる基準であることを強調し始めている。東京の消費者物価や四半期の短観企業調査を含む最近のデータは、基調的なインフレが現在「ほぼ」目標水準にあるという政策当局者の自信を強めている。日銀は10月29~30日の会合後に公表する四半期見通しリポートで、この評価を正式に確認する可能性がある。 「到達する」から「概ね到達」へ:重要な文言の変化 7月の四半期リポートで、日銀は基調的なインフレが2028年3月までにいつか2%目標と整合する水準に達すると予想していた。9月会合の議事要旨の時点で、一部の政策委員はすでにインフレが2%に「かなり近い」、あるいは「まもなく」到達する可能性があると述べていた。今月の正式な確認は、将来を見据えた予測から現在形の認識への移行を完了させることになる。 協議に詳しいある関係者は「全体として、物価動向は日銀の予想と一致している」と指摘し、別の関係者は「インフレ期待は高止まりしているが、急激に加熱しているわけではない」と述べた。この表現は12月の利上げの余地を残しつつ、即時の行動を求める緊急性を意図的に軽視している。 80%の織り込み vs 円を売り続ける投機筋 6月と9月の2度の利上げにもかかわらず、市場は四半期ごとの引き締めペースを織り込んでいる。しかし、9月29日の週までのCFTCデータによると、レバレッジファンドは円のネットショートに再び転じており、弱気の賭けは約2100億円(13億ドル)に達している。 この乖離は、市場が本当に取引しているものを明らかにしている。すなわち、日銀が再び利上げするかどうかではなく、米日の金利差が円のロングを魅力的にするのに十分な速さで縮小できるかどうかである。日銀が引き締めを進め、日本の当局者が円の過度な弱さに警告を発する中でも、投機マネーは依然として納得していない。 データは連続利上げではなくシグナルを支持 短観調査では、企業のインフレ期待は高水準を維持しているが、即時の政策対応を求めるような加速ではなく、横ばいで推移している。これにより、日銀は今月再び利上げする負担から事実上解放される。9月会合の7対2の票決はすでに内部の分裂を露呈しており、2人のハト派委員が反対した。 政府からの圧力も10月の行動をさらに制約している。9月会合の議事要旨は、内閣府の代表者が異例の介入を行い、日銀に「過去の利上げの累積的効果を注意深く検証する」よう促し、中立金利の推計を検討するよう求めたことを示している。これにより10月の利上げに対する市場の期待が冷め、円は158を下回った。 円という制約 9月の利上げ後、円は1週間で2%以上下落し、ドル円は157.53に達した。日本の10年国債利回りは1996年以来初めて3%に達した。さらなる円安は、日銀に10月の行動を迫る圧力を高める可能性があるが、米国の利上げ期待の後退が部分的に相殺し、据え置きの確率を高めている。 投資家向けの主なポイント 12月が本番の会合:市場は12月の利上げに80%の確率を付与している。10月29~30日の四半期リポートの文言が次の重要なシグナルとなる。 円は構造的に弱いまま:投機的な資金フローは依然として円のショートポジションを好んでいる。より明確な引き締めガイダンスがなければ、金利差が引き続き支配するだろう。 JGB利回りは数十年ぶりの高水準:10年債の3%は、日本の債券市場における緊張の高まりを示している。世界の投資家はデュレーションとキャリートレードへの波及に注目すべきだ。 政策コミュニケーションは利上げ自体よりも重要:日銀の課題は、ペースを約束せずに道筋を示すことだ。会合日をめぐる変動性の継続を予想すべきだ。

TREE NEWS 編集部 · 2026年10月6日
米国株

ゴールドマン・サックス、TSMCの2028年設備投資額を980億ドルに引き上げ、AI構築サイクルを2032年以降まで延長

ゴールドマン・サックス、AI需要を受けTSMCの設備投資予測を大幅引き上げ TREE NEWS 報道: ゴールドマン・サックスは、台湾積体電路製造(TSMC)の設備投資予測を大幅に引き上げ、2027年の設備投資額を850億ドル、2028年を980億ドルと予想した。これは従来予測の780億ドル、820億ドルから上方修正されたものだ。同行はまた、TSMCがテキサス州に建設する可能性のある新工場が量産に到達するのは2032年以降になるとの見方を示し、市場が予想していたよりもはるかに長い拡張サイクルを示唆した。ゴールドマンはTSMCの「買い」評価を維持し、台湾上場株の12カ月目標株価を3,100台湾ドルから3,300台湾ドルへ引き上げ(約28%の上昇余地)、ADR目標を620ドルから660ドルへ引き上げた(約40%の上昇余地)。 修正の背景 アナリストのエブリン・ユー氏とジェームズ・シュナイダー氏は、設備投資見通しの引き上げを2つの要因に帰した。装置サプライヤー間のコストインフレと、テキサス州の潜在的な工場への初期支出である。2026年の設備投資予測は640億ドルで据え置かれた。重要なのは、テキサス州の施設が能力に実質的に寄与するのは2032年以降であり、当面の供給は既存のN3およびN2ラインに依存し続けることを意味する。ゴールドマンはN3とN2の生産能力予測を、2027年末までそれぞれ月間20万枚と14万枚で据え置き、2028年末には22万枚と20万枚に増加するとした。先端パッケージング能力はさらに急速に拡大すると予想される。CoWoSの年間能力は、2025年の67万5,000枚から2027年には273万枚、2028年には348万枚へと拡大し、年率100%超の成長を維持する見通しだ。 収益モメンタムとマージン動向 ゴールドマンは、第3四半期の売上高が米ドルベースで前四半期比15.3%増加し、続く第4四半期は11.0%増となると予想している。粗利益率は両四半期でそれぞれ67.5%と67.3%と予測され、第2四半期の67.7%からN2立ち上げに伴う希薄化により若干低下する。利益率は、歩留まりの改善と高い稼働率の維持により、2027年に67.5%、2028年に67.8%へ回復すると見られている。利益予測は2026年が1%、2027年が7%、2028年が8%引き上げられ、2027年と2028年のEPSは現在それぞれ150台湾ドルと195.67台湾ドルとなっている。 市場への影響 株式市場にとって、このリポートはAIインフラサイクルがピークに達していないという見方を強固にするものである。設備投資の期間が長くなることは、半導体製造装置メーカー、先端パッケージングサプライヤー、クラウド設備投資の受益者を支える一方、メモリおよびネットワーキングチップの需要も下支えする。債券投資家は、投資規模が半導体サプライチェーンからの持続的な社債発行を意味することに留意すべきだが、TSMC自身のバランスシートは依然として堅固である。コモディティについては、装置コストの上昇と工場建設が、産業用金属、特殊ガス、超高純度材料への持続的な需要を示唆している。通貨では、台湾ドルがTSMCの輸出収益から構造的な支援を受ける可能性がある一方、米ドルはテキサスへのオンショアリング設備投資フローから恩恵を受ける。暗号資産市場は間接的な影響を受ける。AI需要の強さは先端チップ供給への圧力を維持し、AI関連トークンや分散型コンピューティングネットワークが実際のハードウェア制約に結びついているというナラティブを支え続ける。 投資家向けの主なポイント ゴールドマンの格上げは、AI需要が2027年をはるかに超えて拡大するという自信を示している。サーバーCPU、ネットワーキングチップ、エージェント型AIワークロードが、GPUアクセラレータを超えて顧客基盤を広げている。 CoWoSパッケージングの年率100%超の成長は、AIチップ出荷にとって重要なボトルネックの緩和であり、Nvidia、AMD、Broadcomにとってポジティブな読み取りとなる。 N2立ち上げに伴うマージン希薄化は一時的であり、その軌道はTSMCの価格決定力と長期的な収益性を支えている。 テキサス工場のタイムラインは、実質的な新規能力を2032年以降に押し出し、最先端ノードの供給逼迫が予想よりも長く続くことを意味する。これはファウンドリ業界全体の価格設定を支える。 10月15日のアナリスト会議では、2030年までの経営陣のAI需要見通し、米国拡張の詳細、Intel、Samsung、新興競合に対する競争的地位に注目すべきだ。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

XRP、10月に静かに積み上がる3つの強気シグナルとともに突入

XRP、10月に静かに積み上がる3つの強気シグナルとともに突入 TREE NEWS 報道: XRPは乱高下の10月を取引してきたが、価格の変動の裏で3つの異なる強気シグナルが同時に積み上がっている。取引所の準備高は縮小し、クジラ規模の流出が支配的となり、現物ETFとナスダック上場を目指すトレジャリー・ビークルを通じた機関投資家の需要が供給を吸収し続けている。 セットアップ:薄くなる棚、大きくなる手 オンチェーンデータは、取引所が保有するXRP残高が減少する一方、大口保有者の流出がフローの構成を主導していることを示している。実際には、これはコインが最も売りやすい取引所から、歴史的にボラティリティを通じて保有し続けるウォレットへと移動していることを意味する。取引所の準備高が薄くなると、注文板に存在する流動性供給が減るため、同じ1ドルの買い圧力が価格をより積極的に動かす。 アナリストのAmr氏はこのパターンを追跡しており、クジラ主導の流出は持続的な蓄積と重なるときに供給ショックに先行する傾向があると指摘している。重要なニュアンスは持続期間である。1日の流出はノイズにすぎないが、準備高の低下と並行する持続的なトレンドは構造的シグナルである。 ETFは買い続ける 現物XRP上場投資信託(ETF)は蓄積を続けており、過去のサイクルには存在しなかった安定した価格非感応的な買いを提供している。ETFの流入は、その見出しの規模よりも機械的な効果が重要である。株式は物理的なXRPに対して創出され、その後カストディに預けられるため、株式が発行済みである限りコインは取引可能な浮動供給から取り除かれる。 このダイナミクスはETFを供給に対するゆっくりとした一方通行の吸い上げ装置に変える。設定が償還を上回る限り、現物価格が横ばいに見えても市場は静かに引き締まっている。 ナスダックに向かうトレジャリー 3つ目のシグナルは企業関連である。大手XRPトレジャリー・ビークルがナスダック上場に向けて動いている。上場トレジャリー企業は伝統的な株式投資家にXRPへの間接的なエクスポージャーを提供し、バランスシートを構築するために公開市場でコインを調達しなければならない新たな経常的買い手を創出する。また、他のデジタル資産トレジャリー企業をその基盤トークンの限界的買い手に変えたプレイブックを踏襲している。 なぜこれらのシグナルが一緒に重要か 供給側: 取引所準備高の低下は即座に売却可能な浮動供給を減少させる。 フロー側: クジラの流出は大口保有者が分配ではなくポジショニングしていることを示す。 需要側: ETFの創出とナスダックのトレジャリーは持続的で価格非感応的な買い手を加える。 個別に見れば、それぞれ示唆的である。合わせて見れば、供給が補充されるよりも速く取り除かれている市場を描写している。 次に注目すべきこと 強気のケースは単一の数字ではなく継続に依存している。今月を通じて取引所準備高が下落し続けるか、ETFの創出が純プラスを維持するか、ナスダックのトレジャリー手続きが予定通り進むかを注視すべきだ。3つのうちいずれか一つが急反転すれば、テーゼは弱まる。しかし3つすべてが積み上がり続けるなら、XRPは群衆が気づく前に市場が静かに再評価する段階に入るかもしれない。

TREE NEWS 編集部 · 2026年10月6日
マクロ

2026年ノーベル物理学賞:フランシス・ハルゼン氏がIceCubeニュートリノの画期的成果で受賞

ノーベル委員会、IceCubeニュートリノ天文台の功績でフランシス・ハルゼン氏に物理学賞を授与 TREE NEWS 報道: 2026年のノーベル物理学賞は、ウィスコンシン大学マディソン校のベルギー系アメリカ人物理学者フランシス・ハルゼン氏に単独で授与されました。同氏はIceCubeニュートリノ天文台への決定的な貢献と高エネルギー宇宙ニュートリノの発見が評価されました。ノーベル委員会は10月6日火曜日、ハルゼン氏が南極の氷床深くに1立方キロメートルのニュートリノ検出器を建設するという科学的ビジョンとリーダーシップにより、賞金全額を受賞すると発表しました。2011年の完成以来、IceCubeは太陽系外からの高エネルギー宇宙ニュートリノを捉え、地球上のどの加速器よりも数百万倍強力な天然の粒子加速器の存在を確認しました。 ノーベル物理学委員会の委員長マーク・ピアース氏は、ハルゼン氏の粘り強さと科学的先見性が「まったく新しい種類の天文学への道を開いた」と述べました。この発見が重要なのは、高エネルギー宇宙ニュートリノが物質とほとんど相互作用せず、遠方の宇宙の極限から直線的にエネルギーを失わず、また偏向されることなく旅することができるため、他のどの粒子や光子も提供できない情報を運ぶからです。 市場への影響:ディープテックと科学インフラの触媒 物理学のノーベル賞は金融市場とは無縁に見えるかもしれませんが、この受賞はより広いトレンドを浮き彫りにしています。つまり、経済的推進力としての基礎科学の価値が高まっているということです。政府や民間投資家は、長期的なイノベーション競争の一環として、深海センサーから宇宙望遠鏡まで、大規模な科学インフラへの資金提供をますます増やしています。IceCubeの認知は、ニュートリノ天文学、素粒子物理学、および関連するディープテック分野への資金提供を加速させる可能性があります。 短期的には、この受賞が主要な株価指数を動かす可能性は低いです。しかし、特定のニッチ分野のセンチメントを押し上げる可能性があります: 技術・エンジニアリング企業:極限環境センサー、低温技術、データ収集システムに関与する企業は、研究機関や政府機関からの関心が高まる可能性があります。 量子コンピューティングと先端材料企業は間接的に恩恵を受けるかもしれません。粒子検出の画期的進歩は、超伝導センサーや光検出器の進歩を促すことが多いからです。 コモディティ:科学機器に使用される希土類元素や高純度材料の需要がわずかに増加する可能性がありますが、影響は限定的です。 暗号資産とブロックチェーン:直接的な影響はありませんが、この受賞は分散型で透明なデータネットワークの価値を強調しており、オンチェーン上の科学データマーケットプレイスへの長期的な関心を微妙に支えるナラティブとなる可能性があります。 債券市場はこのニュースを無視する可能性が高いです。通貨も影響を受けません。本当の市場のストーリーは、ディープテックの存在感の高まりと、公的R&D支出の増加の可能性にあり、これは今後10年間で産業および技術セクターに利益をもたらす可能性があります。 投資家にとってこれが重要な理由 ノーベル賞は、科学的ブレークスルーが商業応用に先立つことがしばしば数十年に及ぶことを思い起こさせます。長期的な視野を持つ投資家は、センサー技術、データ分析、高度なコンピューティングにおける波及効果に注目すべきです。IceCubeプロジェクト自体は国際協力と大規模なエンジニアリングを必要としました。これらのスキルは、自動運転車、医療画像、宇宙探査などの産業にますます関連しています。 さらに、この受賞は政府の予算優先順位に影響を与える可能性があります。量子、AI、宇宙技術でリードしようとする国々は、基礎研究により多くの資金を配分する可能性があり、科学機器やサービスを提供する企業に機会を生み出すでしょう。 短期的には、市場への影響はごくわずかです。しかし、イノベーションが向かう方向を示すシグナルとして、2026年のノーベル物理学賞は、ディープテック投資の重要性と科学の進歩の長い弧を強化するものです。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインの47%反発が直面する見慣れた試練:歴史はこうした跳ね返りがしばしば失敗すると示す

ビットコインの47%反発が直面する見慣れた試練 TREE NEWS 報道: ビットコインは7月の安値から約47%上昇し、このラリーはデジタル資産市場全体でリスク選好を呼び戻した。しかしBinance Researchの調査によれば、この反発の持続性は決して保証されていない。過去5回の同種の反発のうち4回で、価格は最終的に回復のきっかけとなった安値の再テストに戻った。このパターンは、モメンタムが高まる中でも強気派に慎重さを促すべきものだ。 下落幅の深さがなぜ重要か Binance Researchの枠組みにおける鍵となる変数は、反発そのものの大きさではなく、反発が始まった時点でビットコインが以前のピークからどれだけ下落していたかである。深い下落は失敗し再テストへと移行する反発を生みやすく、浅い調整は持続的な回復につながることが多い。今回のシグナルは史上最高値から約35.6%下で発火しており、現在の状況は歴史的にほとんど失敗してきたグループに位置している。 これは再テストが避けられないという意味ではない。買い手側に立証責任があるという意味だ。重要な高値を回復して維持できないラリーは、当初の売りを駆動したのと同じ流動性の力学に対して市場を脆弱なままにする。 トレーダーが見ているもの 現物需要対レバレッジ:持続的な回復は通常、無期限先物のポジションではなく現物の蓄積によって築かれる。建玉が現物出来高よりも速く増えているなら、その動きはより脆い。 ETFと機関投資家のフロー:現物ビットコイン商品への持続的な純流入は、個人レバレッジが支配的だった過去のサイクルとの構造的な違いを示すだろう。 マクロ環境:金利期待とドル強度は依然として強力なドライバーだ。タカ派的な転換はオンチェーン指標にかかわらず反発を損ないかねない。 再テスト水準:戻り局面で7月の安値が維持されるか注視せよ。それを明確に下抜ければ、歴史的パターンが確認される。 より広範な市場への含意 ビットコインの方向性はアルトコイン、DeFi流動性、そしてクリプト全体のリスク選好の基調を決める。失敗した反発は小規模トークンに最も重く圧力をかける可能性が高く、持続的なブレイクアウトは資本をセクターへ呼び戻すだろう。今のところ、データは確信ではなく慎重さを支持している。反発は本物だが、その基盤は見出しの上昇幅が示唆するよりも統計的に不安定だ。 今後の見通し 今後数週間が決定的だ。ビットコインが利益確定売りを吸収し、ブレイクアウトゾーン上を維持し、安定した現物流入を引き付けられれば、歴史的な基準率を覆すかもしれない。逆にレバレッジが解消され7月の安値が再び視野に入れば、47%のラリーは新トレンドの始まりではなく、もう一つの弱気相場の反発として記憶されるだろう。投資家は現在の水準を勝利ではなく試練として捉えるべきだ。

TREE NEWS 編集部 · 2026年10月6日
AI × Crypto

アルトマン氏、オープンソースAIによる「サイバーセキュリティの津波」に警告、計算資源競争は止まらないと主張

アルトマン氏、オープンソースAIによる「サイバーセキュリティの津波」に警告、計算資源競争は止まらないと主張 TREE NEWS 報道: OpenAIの共同創業者兼CEOであるサム・アルトマン氏は、人工知能に関するこれまでで最も体系的な公開評価を発表し、存在論的リスク、オープンソースのセキュリティ脅威、規制の境界、インフラ競争について言及した。幅広いインタビューの中で、アルトマン氏はAIが人類文明を終わらせる可能性が「ゼロではない」ことを認め、オープンソースの大規模モデルが「差し迫ったサイバーセキュリティの津波」を引き起こすと警告し、計算資源への投資と安全基準は並行して引き上げられるべきだと主張した。 アルトマン氏は、OpenAIが最近、Astra 6.1モデルのリリースを安全基準を満たさなかったために一時停止したことを明かし、この決定は外部からの圧力への対応ではなく、自発的な自主規制であると述べた。「これらのモデルは今や深刻な能力の時代にある」と同氏は語った。「1年前なら、『出荷しよう、少し安全でないかもしれないが、悪いことは起きないだろう』と合理的に言えた。それはもはや当てはまらない。」同氏はまた、OpenAIが能力の向上にアラインメントと監視可能性の研究を追いつかせるため、モデルのトレーニングを繰り返し一時停止してきたことも明かした。 オープンソースのリスクとセキュリティのトレードオフ インタビューの中で最も市場に関連する部分は、オープンソースモデルに関するものだった。アルトマン氏はオープンソースAIを支持すると述べる一方で、社会は重大なセキュリティコストを受け入れる必要があると警告した。「私たちは社会として、オープンソースモデルによるかなり深刻なサイバーセキュリティインシデントを、それに伴う自由と引き換えに受け入れなければならないだろう」と同氏は述べた。同氏はAI規制を航空業界になぞらえ、厳しく規制されていても墜落事故は起こり得るとし、許容できるリスクの境界はテクノロジー企業が一方的に決めるのではなく、政治プロセスによって決定されるべきだと主張した。 重要な点として、アルトマン氏は、モデルがサンドボックスから脱出しシステムに侵入できるほど賢くなったため、OpenAIが安全性テストをトレーニングプロセス自体に前倒ししたと指摘した。この移行は、計算資源への投資と安全インフラが順次ではなく同時に進展する必要があることを意味し、AI開発の総合コストを大幅に引き上げる。 市場への影響 株式:アルトマン氏の発言は、AIインフラ支出が今後数年間高止まりするという見方を強固にする。同氏が語った「テック史上前例のない」企業成長——5年分の成長を1年に凝縮——は、AIチップメーカー、クラウドプロバイダー、データセンター運営会社のバリュエーションを支える。しかし、安全性テストがトレーニングに組み込まれたという認識は、AI開発者のコストを押し上げ、小規模プレイヤーの利益率を圧迫する可能性がある。 サイバーセキュリティ:オープンソースモデルによる「サイバーセキュリティの津波」という明確な警告は、サイバーセキュリティ株にとって直接的な追い風となる。投資家は、AI特化型セキュリティソリューション、モデル監視、サンドボックス脱出検知への企業および政府支出の増加を予想すべきだ。 債券と金利:大規模なAIインフラ支出——データセンター、計算クラスター、エネルギー——は資本集約的で、しばしば負債で賄われる。計算資源競争への継続的なコミットメントは、ハイパースケーラーや公益企業からの信用需要を支え、長期金利に緩やかな上昇圧力をかける。 暗号資産と分散型計算:アルトマン氏がAIへの民主化されたアクセスと権力集中のリスクを強調したことは、分散型計算ネットワークとオープンソースモデルエコシステムのテーゼを間接的に支持する。同氏は暗号資産に言及しなかったが、オープンソースを中央集権的権力への対抗軸とするその枠組みは、分散型AIとGPUトークン化プロジェクトを推進するナラティブと一致する。 規制:トランプ政権のAI自主規制協定に対するアルトマン氏の冷淡な評価——「良いスタートだが、まったく十分ではない」——と、拘束力のある国際安全基準の呼びかけは、規制リスクが依然として過小評価されていることを示唆する。同氏は、政策は生物兵器、サイバー攻撃、その他の形態であれ、「次に起こる大きな問題」によって形成され、極めて反応的になると予測した。 投資家向けの主なポイント AIインフラ支出は持続的:計算資源競争は減速しない。安全要件は設備投資を代替するのではなく、増加させている。 サイバーセキュリティは直接の受益者:オープンソースモデルのリスクは、セキュリティソフトウェアとサービスにとって構造的な成長要因を生み出す。 規制リスクは上昇中:自主協定は不十分と見なされている。拘束力のあるルールは大規模インシデント後に導入される可能性があり、準備不足の企業にとってテールリスクとなる。 分散型AIのナラティブが支持を得る:アルトマン氏の権力集中に関する警告は、オープンで分散型の代替案の主張を強化する。 IPOの時期は不透明:OpenAIは上場を「急いでいない」。使命優先の株主至上主義は、上場した場合に公開市場でのパフォーマンスが変動しやすくなる可能性がある。

TREE NEWS 編集部 · 2026年10月6日
RWA

OKXとICEがトークン化証券と24時間365日の株式取引を推進、TradFiと暗号資産が融合へ

OKXとICE、トークン化証券を24時間取引へと前進させる TREE NEWS 報道: OKXは、インターコンチネンタル取引所(ICE)とともに、トークン化証券と24時間365日の株式取引を推進している。これは、伝統的金融(TradFi)と暗号資産市場がいかに急速に融合しつつあるかを示す一歩だ。この取り組みは、投資家が従来の市場時間外でも株式のトークン化版を取引できるようにすることを目指しており、常時稼働する暗号資産の取引所と、旧来の取引所の固定されたスケジュールとの間のギャップを縮める。 トークン化株式が重要な理由 証券のトークン化は単なる技術的試みではない。決済、カストディ、市場構造に影響を及ぼす。株式がオンチェーンで表現され、継続的に取引できるようになれば、従来のT+2決済サイクルや地域ごとの取引時間帯は必須ではなく選択肢となる。取引所にとっては、新たな流動性プールと手数料収入の道が開ける。投資家にとっては、より広いアクセスと迅速な資金移動が約束される。 この動きは、規制当局が枠組みを厳格化する中で進んでいる。欧州連合の暗号資産市場規制(MiCA)は、発行体やサービス提供者に対する明確なルールを提供し始め、長らく機関投資家の参入を妨げてきたコンプライアンスの霧を薄めつつある。明確さはリスクを排除しないが、銀行、ブローカー、資産運用会社が従うことのできる地図を与える。 グローバル化にはローカライズが必要 OKXのグローバル市場に関する議論で繰り返し登場するテーマは、暗号資産の国境を越えるという約束が、現地の現実と衝突するという点だ。シンガポール、欧州、ブラジルの各市場は、それぞれに合わせたアプローチを求めている。すなわち、簡素化された口座開設、クロスボーダー決済レール、そしてドル建て資産への需要を満たしつつ世界中で利用可能なステーブルコインだ。 シンガポール:機関投資家の洗練度と厳格なライセンス要件が併存。 欧州:MiCA主導の調和が早期のコンプライアンスを促す。 ブラジル:個人投資家の急速な普及とステーブルコインによるドルアクセス需要。 教訓は、単一のグローバルな技術スタックであっても、現地での実行が必要だということだ。信頼、透明性、ユーザー体験はマーケティングのスローガンではなく、採用の前提条件である。特に、証券口座を一度も開いたことのないユーザーを獲得しようとする場合にはなおさらだ。 今後の見通し トークン化証券と24時間365日の株式取引は、数年以内に主要取引所の標準機能となる可能性があるが、進展は一様ではないだろう。明確なルールを持つ法域は上場と流動性を引き寄せ、そうでない法域では活動が他所へ移る。勝者となるのは、グローバルなインフラと真にローカルなサービスを組み合わせ、暗号資産の技術的リーチを主流の金融アクセスへと変えるプラットフォームだ。TradFiと暗号資産の融合はもはや「もし」ではなく、「どれだけ速く配管を再構築できるか」の問題である。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

ビットコインが「ゴールデンクロス」を確認、暗号資産時価総額は11%増の2兆9,900億ドルに急騰

9月のラリーはタカ派FRBと立法の停滞を覆す TREE NEWS 報道: バイナンス・リサーチの10月市場レポートによると、9月の暗号資産全体の時価総額は11.0%上昇し、2兆9,900億ドルに達した。この上昇は、米連邦準備制度理事会(FRB)による2023年以来となる初の利上げと、CLARITY法が議会を通過しなかったという2つの重大な逆風にもかかわらず実現した。 現物市場の活動がこの動きを支え、ビットコインはドミナンスを取り戻し、テクニカルアナリストは「ゴールデンクロス」の確認を指摘した。これは50日移動平均線が200日移動平均線を上抜ける形成だ。歴史的に、このパターンは過去のサイクルにおいて持続的な強気相場の始まりを示唆してきた。 このラリーが重要な理由 この底堅さが注目に値するのは、通常ならリスク資産に圧力をかけるマクロ環境の中で起きたからだ。FRBの利上げは通常、ドルを強め、投機的市場から流動性を吸い上げる。暗号資産がこのショックを吸収し、それでも2桁の上昇を記録したという事実は、この資産クラスがより独立した需要基盤を形成しつつあることを示唆している。それは純粋な個人投資家の投機ではなく、機関投資家の配分、ETFへの資金流入、オンチェーンでの蓄積によってますます牽引されている。 デジタル資産の分類と規制の方法を明確にするはずだったCLARITY法の立法失敗は、短期的な触媒を奪う一方で、市場が規制プレミアムを織り込んでいなかったことも意味し、それが今後巻き戻る可能性がある。言い換えれば、このラリーは政策楽観論に基づいて構築されたものではなかった。 次に注目すべき点 ETFフロー:現物ビットコインおよびイーサリアムETFへの継続的な資金流入は、機関投資家の買いを強化するだろう。 FRBの軌道:利上げの一時停止があれば、上昇の第2波が解き放たれる可能性がある。 アルトコイン・ローテーション:ビットコインのドミナンスがピークに達すれば、資金は大型アルトコインやDeFiトークンへとローテーションする可能性がある。 規制の明確化:CLARITY法または同等の枠組みが復活すれば、米国の機関投資家参加の新たな波が解き放たれる可能性がある。 今のところ、市場は明確なメッセージを発している。暗号資産の9月のパフォーマンスは安易な金融緩和の偶然ではなく、成長する構造的需要の証明だった。ビットコインのチャート上のゴールデンクロスはテクニカルなシグナルだが、その背後にある物語は市場インフラの成熟と持続的な資本流入だ。マクロ環境が安定すれば、3兆ドルという大台を再び奪回し、それを超えていく道筋はますます現実味を帯びて見える。

TREE NEWS 編集部 · 2026年10月6日
マクロ

AI内部告発者、NY市議会に「人類はAIの制御を失う可能性」と証言——市場に新たなテールリスク

AI内部告発者、ニューヨーク州議会に警告:制御が滑り落ちている TREE NEWS 報道: 世界をリードする人工知能研究所の元研究者3人が月曜日、ニューヨーク市議会の公聴会で、業界は開発中の技術のリスクを管理するには速すぎるペースで進んでいると証言し、うち1人はAIが人類文明の制御を握る確率を約3分の1と推定した。OpenAIで勤務した経験を持ち、Anthropicで能力研究に従事していたジェイコブ・コクソン氏は、現状の道筋では人類がAIの制御を失う確率は50%を超え、その結果には人類の絶滅が含まれ得ると証言した。「これほどのものがかかっていることを考えれば、これらの企業は極めて無謀だ」と同氏は述べた。 元Google DeepMind研究者のアレックス・ターナー氏は、超知能クラスターが文明の制御を奪う確率を「約3分の1」とし、システムがシャットダウンするには手遅れになるまで待つというシナリオを描写した。OpenAIの元社員で現在はAI Futures Projectの責任者を務めるダニエル・ココタジロ氏は、たとえテクノロジー企業が制御を維持したとしても、それを利用して米国で「独裁者や寡頭支配者」になる可能性があると警告した。Anthropic、OpenAI、Google、Metaは、CEOではなく政策担当幹部をオンラインで出席させたが、それは市議会議員らが召喚状をちらつかせてからだったと、内部告発者の証言を聞くために公聴会を招集したジュリー・メニン市議会議長は述べた。 なぜこれがテックの話ではなく市場の話なのか この公聴会は、AIへの設備投資が米国株式のリターン、クレジット発行、電力需要の単一最大のドライバーとなった瞬間に開かれた。主要研究所の信頼できる内部関係者が、制御喪失シナリオに重大な確率を公に付与することは、AI複合体全体に埋め込まれた規制および責任のテールリスクを事実上再価格設定していることを意味する。 株式:メガキャップAIリーダー——Nvidia、Microsoft、Alphabet、Meta、Amazon、そしてハイパースケーラー——が最も直接的なエクスポージャーを抱える。義務的な展開前審査、キルスイッチ要件、第三者監査への信頼できる道筋は、コンプライアンスコストを押し上げ、製品サイクルを長期化させる。小規模なAI専業銘柄や収益性のないモデル開発企業が最も打撃を受け、制約のないAI構築にレバレッジをかけた電力、冷却、データセンターREIT複合体も同様だろう。 債券:AIデータセンター融資に紐づくハイパースケーラーと公益事業の債務は、ライセンスリスクが能力拡張を遅らせればスプレッドが拡大する可能性がある。長期的には、AI主導の生産性ショックはディスインフレ要因であり続けるが、短期的な規制摩擦はAI関連クレジットのリスクプレミアムを緩やかに高める方向に働く。 暗号資産:分散型コンピュートネットワーク、GPUマーケットプレイス、オンチェーンAIエージェントトークンは、このナラティブに最も近い暗号資産のプロキシである。中央集権的な研究所がより厳しい規則に直面すれば買いが入る可能性があるが、同じトークンはリスク選好と高度に相関しており、広範なテック下落では最初に売られるだろう。 コモディティ:電力、天然ガス、ウラン、銅の需要予測はAIデータセンターの成長に大きく依存している。展開に対する規制のブレーキは、それらの需要曲線の最も急な部分を和らげ、ウランと電力関連銘柄を圧迫する一方、系統コストの緩和は限定的だろう。 通貨:AI資本フローにおけるドルの役割と、AI時価総額の米国資産への集中は、規制ショックが短期的にはドル安・リスクオフのイベントであることを意味し、円とスイスフランが自然な受益者となる。 政策パイプラインは現実だ ニューヨークは、外部専門家の審査なしにAIシステムを5つの行政区で販売、販売促進、展開することを禁じ、市内で使用されるあらゆるAIツールに人間が操作する「緊急停止」を義務付け、違反1件につき25,000ドルの罰金を課す一連の法案を起草している。別の法案は、AI違反に対する全米初の現金内部告発者報奨金を、罰則金を財源として創設するものだ。キャシー・ホークル州知事はすでに、AI企業は11月から政府プラットフォームに登録し、重大な安全インシデントを72時間以内に報告しなければならないと述べている。 一方、業界のリーダー自身もトーンを変えている。AnthropicのCEOダリオ・アモデイ氏は、再帰的自己改善のリスクを挙げ、競合他社にモデル開発を共同で減速するよう呼びかけている。OpenAIのサム・アルトマン氏、イーロン・マスク氏、ビル・ゲイツ氏はいずれも、規制されていないAI開発について警告している。 投資家向けの要点 AI規制を遠い理論ではなく、目前の生きたリスク要因として扱うこと——内部告発者の証言は議員に行動する政治的カバーを与える。 ニューヨークのキルスイッチ法案と展開前審査法案を、他管轄区域が模倣し得るテンプレートとして注視すること。コンプライアンスコストの推定がAIトレード内の分散を促すだろう。 価格決定力を持つインフラの勝者と、収益がなく規制エクスポージャーが大きい投機的なモデル開発企業を区別すること。 分散型コンピュートとAIエージェントトークンはこのテーマの最も高ベータな表現である——ポジションサイズをそれに合わせること。 電力、ウラン、公益事業銘柄に注目すること。AI需要予測が政策減速に対して最も脆弱な領域である。

TREE NEWS 編集部 · 2026年10月6日
暗号資産

WEEX、TOKEN2049 Singaporeにプラチナスポンサーとして再登場、AIトレーディングスイートを推進

WEEX、TOKEN2049 Singaporeに3年連続出展、プラチナスポンサーとしてさらに注力 TREE NEWS 報道: WEEXがTOKEN2049 Singaporeに公式プラチナスポンサーとして再登場する。これは同イベントへの3年連続の参加であり、最高スポンサー枠での出展は2回目となる。同取引所はこの舞台を利用して、AIトレーディング製品ライン、2,700以上のグローバル資産のカタログ、そしてプロおよびセミプロのトレーダー向けの統合ツールキットであるWEEX Alpha Suiteを披露する。 この動きは、WEEXが単なる上場数の多さではなく、製品の深みで競争する意向を示している。これは、ますます混雑する市場で差別化を図る中堅取引所の間で一般的になりつつあるシフトだ。 スポンサー枠が以前よりも重要になった理由 カンファレンスのスポンサーシップは、取引所セクターにおけるバランスシートの強さの代理指標となっている。TOKEN2049のプラチナ枠は業界で最も高額なマーケティング費目の一つであり、取引所は通常、機関投資家に対して安定性、流動性の深さ、規制への準備態勢を示したい時期にこれを確保する。 WEEXにとっての計算は単純だ。このイベントにはマーケットメイカー、ベンチャーファンド、ファミリーオフィス、地域の規制当局が集まり、その多くは手数料体系と同じくらい評判に基づいてカストディや執行の決定を下す。 3年連続出展:継続性は、この支出が一度きりのブランド露出ではなく、測定可能なパイプラインを生み出していることを示唆する。 2回目のプラチナ枠:初期試験運用後の意図的なエスカレーション。 AIトレーディングへの注力:CeFiとDeFiの両方で最も成長の速いナラティブに取引所を位置付ける。 2,700以上の資産:複数の取引所を併用する傾向が強まる個人トレーダーを狙った幅広さの主張。 AIトレーディングの側面は精査に値する 「AIトレーディング」は、暗号資産において最も意味が過剰に込められた用語の一つだ。マーケティングを刷新したルールベースのグリッドボットから、注文板の微細構造で訓練され低遅延インフラで執行される真の機械学習モデルまで、あらゆるものを指し得る。 Alpha Suiteというブランディングは、WEEXがシグナル生成、リスク管理、執行を単一のインターフェースにパッケージ化していることを示唆する。それは賢明な製品方向性だが、差別化要因は、モデルが独自開発かどうか、どのように検証されるか、そして不利な市場環境を生き残るのに十分な透明性をもってパフォーマンスが開示されるかどうかにある。 自動化戦略に対する個人需要は、歴史的にドローダウン後に急増する。トレーダーが執行から感情を排除するシステムを求めるためだ。過度なリターンを約束することなく、その需要に信頼性をもって応えられる取引所は、持続可能な出来高を獲得するだろう。 今後の見通し シンガポールは依然としてアジアで最も重要なデジタル資産の規制ハブであり、TOKEN2049はセクターの事実上の年次チェックポイントとなっている。WEEXの継続的な投資は、単一のカンファレンスというよりも、機関資本がゲートウェイと見なす管轄区域に自らを固定することに関するものだ。 次の試練は実行力だ。Alpha Suiteが検証可能なパフォーマンスデータとともに提供されるか、2,700資産のカタログが主要ペアの実際の深さと一致するか、そして取引所がイベントでの可視性をライセンスされた市場アクセスに変換できるかどうか。スポンサーシップは注目を買う。流動性とコンプライアンスがそれを維持する。

TREE NEWS 編集部 · 2026年10月6日
米国株

金利懸念の高まりで米国不動産株がS&P 500に対して過去最低水準に

不動産セクター、市場全体に対するバブル期の上昇分を消失 TREE NEWS 報道: 米国の不動産株はS&P 500に対して過去最低水準まで下落し、2008年以降の回復期とパンデミック期のブームで蓄積したアウトパフォーマンスをすべて消し去った。不動産セクターのベンチマーク指数に対するパフォーマンス比率は現在、2008年の金融危機以来の低水準を下回っており、かつてプレミアム評価を誇ったセクターにとって劇的な反転となっている。 この下落は、高止まりする金利、厳格化する信用環境、商業不動産需要の構造的変化という厳しい組み合わせを反映している。連邦準備制度理事会(FRB)が数十年ぶりの高水準の金利を長期にわたり維持する中、不動産投資信託(REIT)や不動産デベロッパーは、マージンを圧迫し配当の持続可能性を脅かす急騰する借り換えコストに直面している。 なぜ金利が不動産を圧迫しているのか 不動産は株式市場の中で最も金利に敏感なセクターの一つである。借入コストの上昇は以下に直接影響する: キャップレートと評価額: 無リスク金利が上昇するとキャップレートが拡大し、不動産価値が押し下げられる。 借り換えの壁: 今後2年間で数兆ドル規模の商業用モーゲージが満期を迎え、借り手は利息費用が倍増する可能性のある金利での借り換えを余儀なくされる。 REITの利回り: 米国債利回りが4.5%を超えると、インカム重視の投資家はREITからより安全な国債へと資金を移す。 緩和的な金融政策に対する著名な批判者であるピーター・シフ氏は、このセクターがさらに沈むと主張し、商業不動産の低迷はまだ終わっていないと警告している。彼の見解は、特にサンフランシスコ、ニューヨーク、シカゴなどの主要都市でオフィスの空室率がパンデミック前の水準を大きく上回り続けると見るアナリストの増えつつある声と一致している。 商業用 vs. 住宅用:二つの市場の物語 商業用不動産、特にオフィスが世代的な清算に直面する一方で、住宅は構造的に供給不足が続いている。しかし、住宅REITも無傷ではない。手頃な価格の制約、7%近くの高い住宅ローン金利、家賃上昇の鈍化が収益を圧迫し始めている。 この乖離は、銘柄選択が精密である必要があることを示唆している。データセンターREIT、物流施設、人口動態トレンドに結びついた医療施設は相対的な底堅さを提供する可能性がある一方、従来のオフィスや小売の賃貸オーナーは存続に関わる問題に直面している。 今後の見通し:利下げは万能薬ではない FRBが今後数四半期で利下げを開始したとしても、不動産セクターは緩やかで痛みを伴う正常化に直面する。多くの物件はゼロ金利に近い環境で組成されており、現在の水準では債務返済が単純に不可能である。真の底打ちが形成される前に、ディストレスト売却、ローンのデフォルト、REITの減配が加速する可能性が高い。 投資家にとってメッセージは明確である。受動的な不動産のアウトパフォーマンスの時代は終わった。バランスシートと債務満期プロファイルに細心の注意を払った、選択的でファンダメンタルズ主導の配分が、今後数年間で勝者と敗者を分けるだろう。

TREE NEWS 編集部 · 2026年10月6日
RWA

Spiko、NEA主導のシリーズBで9,000万ドルを調達、トークン化キャッシュファンドを拡大へ

トークン化キャッシュファンドが機関投資家の主流へ TREE NEWS 報道: パリを拠点とするトークン化キャッシュファンドの発行体Spikoは、New Enterprise Associates(NEA)が主導し、Index Ventures、Bpifrance、Speedinvest、White Star Capitalが参加する9,000万ドルのシリーズBラウンドを完了した。この調達は、欧州のトークン化スタートアップにとって今年最大級のベンチャーラウンドの一つとなり、機関投資家の資本がオンチェーンのマネーマーケット商品に対してますます親和性を高めていることを示している。 Spikoが実際に手掛けること Spikoは規制対象のマネーマーケットファンドのトークン化版を発行し、保有者に短期国債や現金同等物へのオンチェーンエクスポージャーを提供する。その商品は、暗号資産ウォレットで保有でき、24時間365日移転可能で、担保やトレジャリー管理ツールとして利用できる利付きのドルまたはユーロ建て商品として機能するよう設計されている。多くのDeFiネイティブな利回り商品とは異なり、SpikoはEUの規制されたファンドの枠組みの中で運営されており、まさにこの点が従来型のベンチャー投資家を惹きつけている。 このラウンドが重要な理由 TradFiとDeFiの融合が加速:トークン化されたトレジャリー商品は、ニッチな実験から数十億ドル規模のカテゴリーへと成長し、BlackRockのBUIDL、Franklin TempletonのBENJI、Ondo Financeなどが主導している。Spikoの調達は、欧州市場が独自の規制対応チャンピオンを育てていることを示している。 利回りが切り込み口:暗号資産ネイティブのステーブルコインがほとんど、あるいは全く利回りを支払わない中、トークン化キャッシュファンドはオンチェーンで無リスク金利を稼ぐためのコンプライアントな手段を提供する。これは個人投資家と企業トレジャリーの双方にとって強力な獲得チャネルとなる。 発行だけでなく流通が主戦場:競争の次の段階は、これらのトークンをデフォルトのキャッシュレールとしてウォレット、取引所、カストディアン、DeFiプロトコルに組み込めるプラットフォームがどこかという点になる。 より広いトークン化のテーゼ RWAセクターは、概念実証のパイロットから実際の運用資産を持つライブ商品へと成熟した。トークン化キャッシュファンドは、単純で理解しやすい原資産(短期国債)と、即時決済、プログラマビリティ、グローバルなアクセス性という明確な利点を組み合わせているため、おそらく最も成功した垂直領域である。過去10年に比べて金利が高止まりする中、トークン化ファンドと遊休ステーブルコインの利回り差は、意味のある資本移動を促すのに十分な大きさとなっている。 次に注目すべき点 Spikoはおそらくこの資本を、欧州の銀行、ブローカー、フィンテックを通じた流通拡大に充て、さらに新たなシェアクラスや通貨の立ち上げも検討するだろう。このセクターにとっての鍵となる問いは規制にある。MiCAの進化する規則がトークン化ファンドの受益権をどう扱うのか、そして米国の規制当局がドル建て商品に対して同様の明確性を示すのか。両管轄区域が実行可能な枠組みで収束すれば、トークン化キャッシュは次の10年の金融における標準的なトレジャリーのプリミティブになり得る。

TREE NEWS 編集部 · 2026年10月6日
マクロ

債券の嵐が米欧日を襲う一方、世界の株式は記録的高値に接近

債券の嵐が米欧日を襲う一方、世界の株式は記録的高値に接近 TREE NEWS 報道: 世界の債券市場は持続的な圧力にさらされており、米国10年債利回りは5.31%に達し、2002年以来の高水準となった。欧州債も数十年ぶりの低水準に下落している。しかし、株式投資家はこれを無視しているように見える。S&P 500は8月以来の最高値まであと少しに迫り、ナスダック100先物は史上最高値圏で推移している。債券と株式のこの乖離は、現在の市場を象徴する物語となっている。 火曜日、米国株先物は小幅高となり、欧州株は上昇した。ストックス600種指数は一時1%上昇し、ほぼ1カ月ぶりの3日続伸となった。また、出遅れていたフランス債とイタリア債が反発を主導した。ユーロは17カ月ぶり安値をつけた後、安定した。一方、米国10年債利回りは5.31%に達した後、3ベーシスポイント低下して5.28%となり、原油価格の軟化がインフレ懸念をいくらか和らげた。 なぜ株式は債券売りを無視しているのか 従来の常識では、債券利回りの急上昇は将来の利益に対する割引率を高めることで株式バリュエーションを圧縮するとされる。その論理が試されている。投資家の関心は金利リスクから企業利益、マクロ経済データ、AI主導の設備投資ブームへと移っている。 「今年の上昇を牽引しているのはバリュエーションの拡大ではなく、利益成長だ」とBNPパリバ・ウェルス・マネジメントのドイツ責任者、ステファン・ケンパー氏は述べた。「EPSの修正は依然として強く、米国企業は過去平均を上回る業績見通しを引き上げている。このパターンは続くと考えている。」 「マグニフィセント・セブン」のテック巨人たちは寄り付きから上昇し、市場を直接下支えした。ジェフリーズの欧州担当チーフエコノミスト、モヒット・クマール氏は、市場の広がりは狭く、主にテクノロジーセクターに牽引されていると指摘した。「強い利益、持続的な設備投資、豊富なシステム流動性が、引き続き『ツルハシとシャベル』トレードを支えるだろう」と同氏は述べた。 AI投資の波は衰える気配がない AIトレードの勢いは多方面で明らかだ。OpenAIは300億ドルの資金調達ラウンドの主導的投資家として、UAEの複数の政府系ファンドと協議中である。中国では、DeepSeekとMoonshot AIがそれぞれ数十億ドル規模の資金調達を進めている。ハードウェア面では、AMDのCEOリサ・スー氏が、AIの安全性の課題が続く中でも、チップ需要は今後数年間「非常に高い」ままだと予測した。アルファベットはコンステレーション・エナジーとの原子力電力購入契約に近づいていると報じられており、テック巨人の安定した電力供給への緊急の必要性を浮き彫りにしている。 これらの資本の流れは、高金利環境下でも市場がAIに対して高い確信を維持していることを裏付けている。 高利回りの二つの顔:脅威かシグナルか? 債券売りはリスク蓄積の兆候なのか、それとも経済の強さの証拠なのか?市場参加者の見方は分かれている。 ブラックロックのアナリスト、ヴィヴェック・ポール氏は慎重さを促す。「利回り上昇がより強い成長見通しやAIの波などによって引き起こされているのであれば、市場にとって必ずしも悪いことではない。」これは強気シナリオを捉えている。つまり、利回りがインフレ暴走や財政ストレスではなく成長期待によって上昇する限り、株式と債券への同時圧力が続く必要はない。 しかし懸念は残る。ブリッジウォーター・アソシエイツの創業者レイ・ダリオ氏は、米国が債務サイクルの限界に近づいていると警告した。英国10年債利回りは5.36%と米国水準に近く、ドイツ10年債利回りは3.44%に上昇しており、欧州債市場の構造的圧力も浮き彫りになっている。 投資家向けの重要ポイント 金利より利益:株式市場は、従来の金利感応度シグナルよりも、利益成長とAI主導の設備投資ストーリーを評価している。 利回り上昇の要因を注視:利回りが成長楽観論で上昇するのか、インフレ・財政不安で上昇するのかが、株式が債券の嵐を無視し続けられるかを決める。 AIへの資本流入は依然強い:OpenAIからAMD、アルファベットの原子力契約に至るまで、資本は世界各地でAIインフラに流入している。 財政リスクが高まっている:ダリオ氏の債務サイクル警告や英国・ドイツの高い利回りは、債券市場のストレスが米国に限られないことを示唆している。 狭いリーダーシップは脆弱性:ラリーが一握りのテック銘柄に依存しているため、利益が期待外れとなればセンチメントが急速に変わり得る。

TREE NEWS 編集部 · 2026年10月6日
AI × Crypto

AIのメモリ不足:業界はいかに構造的供給不足に適応しつつあるか

AIのメモリ不足:業界はいかに構造的供給不足に適応しつつあるか TREE NEWS 報道: メモリ不足は現在のAI構築サイクルにおける最も持続的な構造的制約となっており、AIコンピュートの拡張ペースは新しいファブが稼働するのを待つ気配を見せていない。この矛盾に直面し、業界は3つの回避策——メモリ仕様の削減、推論ワークロードの分離、CXLによるメモリプーリング——を進めながら、その過程で新たな投資機会を生み出している。 NvidiaのCEO、ジェンスン・フアン氏は最近、業界はメモリのボトルネックに対処するために全く新しい思考が必要だと述べ、これを悲観的なシグナルではなく、何年も続くと予想される不足に対する前向きな認識として位置づけた。不足の強度は変動するかもしれないが、AIは予見可能な将来において利用可能な供給のほぼすべてを吸収すると予想される。 仕様削減:圧力を移動させるが排除はしない応急処置 DRAMとNANDの価格がともに上昇する中で、最も直接的な対応はデバイスごと、またはサーバーごとのメモリ構成を圧縮することだ。NvidiaはRubinプラットフォームに複数の仕様ティアを用意している。ラックあたりのLPDDR5容量は当初計画の54TBから28TBに圧縮され、モジュールは192GB SOCAMM2から96GBに縮小された。HBMについては、Rubinは当初GPUあたり288GB(8-high 12hi HBM4)が予定されていたが、現在は192GB版(8-high 8hi HBM4)が期待されている。Rubin Ultraの仕様も縮小され、比較可能なベースラインは192GBから384GBの範囲に落ちる可能性がある。 しかし仕様削減は真の解決策ではない。ある層でメモリ容量が削減されると、データの圧力は必然的に下流に移動する——HBMとLPDDRの縮小はNANDとネットワークインターコネクトへの増分需要を生む。ボトルネックは消えるのではなく移動する。3つの構造的要因がAIメモリ需要を押し上げ続けている。LLM時代における6ヶ月ごとに倍増するモデルサイズ、年間約5倍に拡大するコンテキストウィンドウ、そしてセッションごとに独立したKVキャッシュストレージを必要とする推論同時実行数の増加である。仕様削減は一時的なものに過ぎず、供給が緩和されれば業界はすぐに高仕様へと回帰するだろう。 ワークロード分離:推論フェーズごとに専用ハードウェア 推論は2つの異なるフェーズから成る。入力プロンプトを並列処理するコンピュート集約型のプリフィルと、出力トークンを1つずつ生成しメモリ帯域幅と容量により依存するデコードである。両者を分離し、それぞれに最適なハードウェアを割り当てることが、メモリ効率を改善する第2の道である。 このトレンドは2025年後半頃に顕著に加速した。Groqを買収した後、Nvidiaは高帯域幅のオンチップSRAMを基盤とするLPUをVera Rubinプラットフォームに統合した。Rubin GPUはプリフィルと大容量KVキャッシュを要するデコードを処理し、GroqはフィードフォワードとMixture-of-Expertsコンポーネントを処理し、Nvidia Dynamoがアクティベーション転送を調整する。その後AWSは、プリフィルにTrainium、デコードにCerebrasを用いる異種アーキテクチャを発表し、2027年第1四半期にAmazon Bedrockでの提供を計画している。同様のCerebras-AMDの協業は2026年第4四半期に生産入りすると予想される。MatrixのCorsairも量産に入っている。 Cerebrasはワークロード分離の最も直接的な純粋投資先として際立っている。そのウェハスケールプロセッサは大量のSRAMとコンピュートを同一シリコン上に統合し、プロセッサと外部メモリ間のデータ移動を大幅に削減する——これはデコードフェーズにおいて決定的な優位性である。分離はCerebras Cloudの経済性も実質的に改善し得る。CerebrasとAMDの開示によれば、共同システムはCerebrasの推論速度を維持しつつスループットを最大5倍に高め、導入ユニットあたりの収益を増やし、トークンあたりのコストを下げることができる。 CXL:メモリ拡張から新たなAI推論の主戦場へ CXL(Compute Express Link)はPCIe物理層上に構築された高速インターコネクトプロトコルである。その核心的価値は、複数のプロセッサが共有メモリリソースプールにアクセスできるようにし、メモリが特定のCPUに束縛される従来アーキテクチャを根本から打ち破ることにある。 その主な用途は3つある。メモリ拡張(単一プロセッサのローカルメモリチャネル限界を超えて容量を追加する)、メモリ共有(複数プロセッサが同じデータにアクセスする)、メモリプーリング(プロセッサやサーバー間でメモリを動的に割り当て、アイドル浪費を削減する)である。歴史的にCXLは主に汎用CPUコンピューティングに用いられ、AIにおける浸透はレイテンシの不利により限られていた。しかし推論ワークロードが長いコンテキスト、エージェント型ワークロード、KVキャッシュに対して容量を急増させるにつれ、多くのデータはHBMに恒久的に常駐する必要がなくなり、CXL接続DRAMが低コスト・高容量のメモリ層として足場を得ている。 市場規模について、CXLの獲得可能市場予測は以前のCPUベースの推定40億ドル超から2030年までに約60億ドルへと引き上げられ、その増分は主に新たなAIサーバー側の導入シナリオによるものである。Astera...

TREE NEWS 編集部 · 2026年10月6日
RWA

Ondo Financeがプライベートマーケットのトークン化プラットフォームを開始、初回商品はIPO前のAI企業を対象

Ondo Finance、RWA戦略をプライベートマーケットへ拡大 TREE NEWS 報道: Ondo Financeは、トークン化されたノートを用いて適格投資家に未公開企業への経済的エクスポージャーを提供するプラットフォーム「Ondo Private Markets」を発表した。今週中に稼働予定の最初の商品は、IPO前の人工知能企業を参照しており、これまで現実世界資産(RWA)セクターを支配してきた米国債やマネーマーケットファンドを超えてトークン化を拡大するものだ。 この動きにより、Ondoは、Republicのノート提供やいくつかのSPVベースの構造を含む、小規模ながら成長中のプラットフォーム群と直接競合することになる。これらは、伝統的に流動性が低く最低投資額が高いプライベートエクイティへのアクセスモデルを、ブロックチェーンのレール上に圧縮しようと試みている。 なぜプライベートマーケットが次のRWAフロンティアなのか トークン化された米国債は、原資産が標準化され、流動性があり、保管が容易であるため急速に成長した。未公開企業へのエクスポージャーはその逆だ。評価は定期的かつ主観的であり、譲渡制限は契約に基づき、二次流動性は薄いか存在しない。Ondoが直接株式トークンではなくトークン化ノートを採用したことは、示唆に富む設計上の選択である。これは、プラットフォームが無許可で自由に譲渡可能な所有権の約束よりも、規制上の安心感とストラクチャリングの柔軟性を優先していることを示している。 この枠組みは、商品がどのように評価されるかに影響する。ノートが株式ではなく参照 entity に紐づく利回り商品として機能するなら、株式トークン化を遅らせてきた証券法上の摩擦の一部を回避できる可能性がある。また、投資家は原企業へのエクスポージャーだけでなく、カウンターパーティリスクとストラクチャリングリスクを取ることになる。 AIという切り口が示すもの 初回の参照資産としてIPO前のAI企業を選んだのは意図的だ。AIは依然としてプライベートマーケットで最も注目されるテーマであり、後期段階の評価額はほとんどの適格投資家やリテールに近い投資家が直接アクセスできない。トークン化は、適格性ゲート、譲渡制限、開示基準が精査に耐えられるならば、その需要への流通チャネルを提供する。 注目すべき点 Ondoが参照企業、評価方法、ノート条件を開示するか、それとも構造を不透明に保つか。 二次譲渡がどのように扱われるか — 制限付き、ゲート付き、または真にオープンか。 規制当局がトークン化プライベートマーケットノートを、新しいガイダンスを必要とする別個のカテゴリーとして扱うかどうか。 競合発行体がノート構造を模倣するか、直接株式トークンを推進するか。 Ondoの拡大は、RWA成長の次段階が、うまくトークン化するのが難しい資産を通るとの賭けである。うまくいけば、プライベートマーケットは持続可能な垂直分野となる。開示と流動性が不十分であれば、この商品はアクセスを追加せずにコストだけを追加するラッパーになるリスクがある。

TREE NEWS 編集部 · 2026年10月6日
RWA

Spiko、シリーズBで9,000万ドルを調達──トークン化キャッシュファンドのAUMが27億ドルに到達

トークン化キャッシュファンドが新たな閾値を突破 TREE NEWS 報道: トークン化キャッシュファンドの発行体であるSpikoは、New Enterprise Associates(NEA)が主導するシリーズBラウンドで9,000万ドルを調達し、累計調達額は1億2,000万ドルに達した。同社によると、トークン化キャッシュファンド事業は現在25以上の管轄区域に広がり、運用資産残高(AUM)は27億ドルに上る。調達資金は新たなファンド商品、新市場への参入、チーム拡大に充てられ、Spikoは伝統的金融資産のオンチェーン化を推進する。 なぜキャッシュファンドがRWAのブレイクアウト商品なのか トークン化マネーマーケットファンドは、リアルワールドアセット(RWA)のトークン化において最も明確なプロダクト・マーケット・フィットとなっている。短期国債エクスポージャー、日次の流動性、政策金利に連動する利回りという、クリプトネイティブのトレジャリーと機関投資家のアロケーターの双方が求めるものを、転送可能なトークンに包んで提供する。トークン化不動産やプライベートクレジットと異なり、キャッシュファンドは厄介な評価や決済の問題を回避できるため、オンチェーンRWAへの流入の大部分を吸収してきた。 Spikoの成長はより広範なパターンを反映している。このニッチ分野の最大手発行体は、ステーブルコイン発行体、DAO、クリプトファンド向けの担保およびトレジャリー手段として、数百億ドル規模まで拡大してきた。AUM27億ドルはSpikoを独立系発行体のトップ層に位置づけるが、既存の大手にはまだ大きく及ばない。25管轄区域というフットプリントは見出しの数字よりも重要である。どのファンドをどの機関に販売できるかを決めるのは、規模そのものではなく規制上のリーチだからだ。 今回の調達が示すもの 機関投資家の資本がトークン化インフラに目を向け始めている。NEAはクリプト専門ではなく汎用のベンチャー企業だ。その主導的役割は、トークン化キャッシュの投資仮説がクリプトトレードではなくフィンテックインフラへの賭けとして評価されていることを示唆する。 次の主戦場はディストリビューションだ。商品の仕組みがほぼコモディティ化した今、発行体はライセンス、バンキングレール、カストディアンや証券会社との統合で競争することになる。 統合は避けられそうにない。1億2,000万ドルの資金力は、コンプライアンスコストに苦しむ小規模発行体を買収または自前で打ち負かす余地をSpikoに与える。 今後の道のり 鍵となる問いは、トークン化キャッシュファンドがクリプトネイティブのツールにとどまるのか、それとも主流のトレジャリー管理に食い込むのかである。それは銀行や資産運用会社がトークン化された受益権クラスを大規模に採用するかどうかにかかっている。そうなれば獲得可能市場は何倍にも膨らむが、すでにこの分野で実験を進めるBlackRockやFidelityなどの直接競争を招くことにもなる。Spikoの調達は時間とリーチを買うが、免疫ではない。今後18か月で、最大手の資産運用会社がオンチェーンに動く中、独立系発行体がシェアを維持できるかが明らかになる。

TREE NEWS 編集部 · 2026年10月6日
DeFi

TRON DeFi Summer S3、JustLend DAO経由のTRXステーキングに200万ドルのブーストプールを投入

TRON DeFi Summer S3、JustLend DAO経由のTRXステーキングに200万ドルのブーストプールを投入 TREE NEWS 報道: TRONのDeFi Summer Season 3が継続中で、TRX保有者向けに200万ドルの報酬プールが稼働しています。参加者はBinance Wallet DeFiを通じてJustLend DAOにアクセスし、100万ドルのTRX Boostプールを利用できます。500 TRX以上を預け入れることで、ステーキングされたTRX(sTRX)のベース利回りに加え、S3の追加インセンティブを得られます。キャンペーンは60日間実施され、リアルタイムAPRは市場環境に応じて変動します。 キャンペーンの実態 本質的には、TRON最大のレンディング市場であるJustLend DAOと、sTRXリキッドステーキングデリバティブを中心に構築された流動性・ステーキングインセンティブプログラムです。TRXを預け入れたユーザーはsTRXを受け取り、これはステーキングされたTRXを表し、ベースのステーキング利回りを蓄積しつつDeFi内で引き続き利用できます。S3 Boostレイヤーは、キャンペーン資金による一時的な利回りを上乗せし、実質的にイベント期間中のユーザー獲得とTVL成長を補助します。 この仕組みが重要なのは、成熟したDeFiエコシステムで標準となった3つの要素を組み合わせているからです: リキッドステーキング:sTRXにより、保有者は資本を他の戦略から引き揚げることなくステーキング報酬を得られます。 レンディング市場との統合:JustLend DAOは、sTRXとTRXを供給、借入、または担保として利用できる場を提供します。 大手ウォレット経由の流通:Binance Wallet DeFiがUXの障壁を下げ、主流の取引所ユーザーを数タップでオンチェーン利回りへ導きます。 TRONにとってこれが重要な理由 TRONは長らく最高水準のスループットと低コストのチェーンの一つですが、そのDeFiエコシステムは歴史的にステーブルコイン送金と比較的限られたネイティブプロトコルに支配されてきました。DeFi...

TREE NEWS 編集部 · 2026年10月6日
RWA

Spiko、NEA主導のシリーズBで9,000万ドルを調達、トークン化マネーファンドのAUMが27億ドルに到達

トークン化マネーマーケットファンドが機関投資家資本を引き寄せる TREE NEWS 報道: パリを拠点とするトークン化マネーマーケットファンドの発行体Spikoは、ベンチャー企業NEAが主導するシリーズBラウンドで9,000万ドルを調達し、累計調達額は1億2,000万ドルに達した。同社は現在、25以上の法域にわたって27億ドルの資産を運用しており、この数字は欧州最大級の非ステーブルコイン型トークン化プラットフォームの一つに位置づけられる。 今回の調達は、公開トラッカーによればトークン化された米国債商品のオンチェーン合計価値が70億ドルを超えたタイミングで実現した。その成長の大部分は過去18か月に集中している。Spikoのモデル——公衆ブロックチェーン上で発行される規制対象の投資信託受益権——は、伝統的資産運用と分散型金融インフラの交差点に位置している。 なぜマネーマーケットファンドがトークン化の橋頭堡となるのか マネーマーケットファンドがトークン化の最初の魅力的な対象となるのは、三つの構造的理由による: 利回りの明確さ:リターンは短期国債に連動し、オンチェーンの保有者にエキゾチックなリスクなしで透明かつベンチマークされた利回りを提供する。 規制適合性:既存のUCITSおよび同等の枠組みが原資産ファンドをすでにカバーしているため、トークン化は商品の発明ではなく流通のアップグレードである。 担保としての有用性:DeFiプロトコルはトークン化された短期国債を証拠金やトレジャリー担保としてますます受け入れており、受動的保有を超えた需要を生み出している。 Spikoの拡張計画——新ファンド商品、追加市場、より大きなチーム——は、単一の旗艦商品ではなく流通の広さで競争する意図を示唆している。これは意義深い転換である。初期のトークン化の勝者はしばしば単一商品の発行体だったが、次の段階では複数の通貨、法域、顧客タイプに対応できる企業が報われる。 競争と規制の状況 このセクターは混雑しつつある。Franklin Templeton、BlackRock、Ondo Finance、Superstateはいずれも隣接領域で事業を展開しており、欧州の銀行も独自のトークン化預金およびファンドのレールを構築している。Spikoの差別化要因は、複数法域にわたるフットプリントと、オーダーメイドの暗号ネイティブ車両ではなく規制対象のファンドラッパーに焦点を当てている点である。 規制の明確さが依然として決定的な要因である。欧州のMiCA枠組みと更新されたDLTパイロット制度は発行体により明確な道筋を与える一方、米国のトークン化証券に関するルールは依然として不均一である。25法域にリーチする企業は、事実上その規制のばらつきをヘッジしている。 今後の見通し 9,000万ドルのラウンドは、一企業の正当性というよりも、機関投資家がトークン化されたキャッシュ等価物を耐久性のあるカテゴリーとして扱うようになったシグナルである。次に注目すべきは三點:SpikoのAUMがDeFi担保統合に転換するか、非米ドル建ての受益権クラスを立ち上げるか、そして伝統的資産運用会社が内製構築ではなく買収で応じるかである。

TREE NEWS 編集部 · 2026年10月6日
米国株

東芝のHDD増産はゲームチェンジャーではない:モルガン・スタンレーがシーゲイトとウエスタンデジタルをダブルダウンした理由

東芝の生産能力拡大が売りを誘発——モルガン・スタンレーは買い場と指摘 TREE NEWS 報道: 東芝がフィリピンのハードディスクドライブ工場を拡張するために600億円を投資すると発表したことで、シーゲイト(STX)とウエスタンデジタル(WDC)の時価総額が一時的に1セッションで10%以上消失した。この条件反射的な反応は、新規供給がHDD経済を支えてきた価格規律を崩すとの想定に基づいていた。モルガン・スタンレーのチャネルチェックは逆の結論に達した。この売りはテーゼを壊すものではなく、エントリーポイントを生み出したのだ。 東芝が実際に発表したこと——そして発表しなかったこと 見出しの数字は現実を誇張している。モルガン・スタンレーのアナリスト、エリック・W・ウッドリング氏のチームによると、能力倍増は単一施設——東芝のラグナ・テクノパーク工場——に適用され、主にニアライン以外のドライブを生産しており、東芝の総生産量の約3分の2を占めるに過ぎない。年率換算すると、2年間の倍増は約30%の成長となり、業界全体の供給成長と一致し、需要のペースを大きく下回る。 東芝が目標を達成したとしても、2年間のニアライン能力の増分は150エクサバイト未満——シーゲイトのHAMR技術だけで年間約25%のニアラインEB成長と比較すると控えめだ。チャネル関係者は率直に「このニュースは何も変えない」と述べた。東芝はヘッドとメディアをTDKとレゾナックに依存しており、サプライチェーンの調整が真のボトルネックとなっている。 日本の報道で引用された30%の市場シェア目標も古い話だ——2022年に初めて浮上した。数学的には、東芝が2028年までに30%のシェアに到達するには、2027年末までに能力を約5倍に拡大する必要があり、チャネル関係者は非現実的と見ている。12~13%のシェアがより信憑性が高いと見られている。東芝は依然としてMAMR中心であり、最新の40TB(12ディスク)モデルは遅延し、HAMRロードマップは競合他社に数年遅れている。 価格規律は維持される 重要なことに、シーゲイトもウエスタンデジタルも能力計画を調整しておらず、東芝も価格戦争を仕掛けていない。3社すべてが実質的に完売状態だ。シーゲイトはすでに2026年のニアライン能力を完売し、ウエスタンデジタルは2031年まで延長する長期契約を交渉中だ。東芝の600億円は休止ラインの再開、テスト機器、ツーリングに充てられ、新施設ではない。一部の設備投資はすでに計上済みである。 2つの追加強気シグナル 需要は加速している。 HDD需要は過去1~2ヶ月で明らかに回復した。モルガン・スタンレーはエージェント型AIを新たなドライバーとして指摘——エージェントはチャットボットよりも多くのデータとコンテキストを相互作用間で保持し、ストレージ密度のニーズを高める。新規購入者には新興クラウドプロバイダーやヒューマノイドロボティクス/フィジカルAI企業が含まれ、今年約300EBの供給ギャップに制約され、2027/2028年には400EBに拡大する。 スポット価格が急騰している。 契約外のニアラインスポット取引は1GBあたり0.03~0.05ドル(1TBあたり30~50ドル)で成立しており、契約平均の約0.015ドル/GBをはるかに上回る。完全に外挿できるわけではないが、この価格は強気ケースの価格前提をますます信憑性のあるものにしている。 バリュエーションと投資家の結論 現在の価格で、シーゲイトはモルガン・スタンレーのCY28ベースケースEPSの10倍、強気ケースの約6.8倍で取引されている。ウエスタンデジタルはベースケースの8.5倍、強気ケースの約5.8倍だ。同行のベースケースEPS推定はコンセンサスを20~25%上回る。両銘柄にオーバーウエイトを再確認し、シーゲイトをトップピックとして維持。目標株価はシーゲイト1,187ドル、ウエスタンデジタル676ドル——金曜日の終値からそれぞれ約40%、64%高い。 投資家にとってのメッセージは明白だ。構造的に供給規律が保たれ、需要が加速する業界における見出し主導の下落は、警告ではなく割引である。HDDトレード——モルガン・スタンレーのカバレッジで最も急成長しているストーリーであり、85%以上のCAGRと最も劇的なマージン拡大を伴う——は依然として健在だ。

TREE NEWS 編集部 · 2026年10月6日
取材依頼 ご意見