Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月2日
DeFi

暗号資産の自社株買いと配当:トークン価値の蓄積を再定義する15のプロジェクト

トークンの自社株買いと配当:暗号資産価値蓄積の新たなフロンティア ますます多くの暗号資産プロジェクトがトークンの自社株買いと配当の仕組みを採用していますが、その根本的な論理と実行方法は大きく異なります。Hyperliquid、Uniswap、AAVEを含む15の著名なプロジェクトに関する最近のレビューでは、直接的な収益分配から積極的な買い戻しと焼却戦略まで、トークン保有者に価値を還元する多様なアプローチが浮き彫りになっています。 自社株買い vs. 配当:価値蓄積への二つの道 自社株買いと配当は互換性がありません。自社株買いは流通供給量を減少させ、希少性を通じてトークン価格を押し上げる可能性がありますが、配当はプロトコルの収益を直接保有者に分配します。例えば、Hyperliquidは取引手数料の一部を使用してネイティブトークンを買い戻し、焼却することで、デフレ圧力を生み出しています。一方、Uniswapは取引手数料の一部をUNI保有者に分配するフィースイッチを検討してきましたが、ガバナンス上のハードルが残っています。AAVEは、保有者がプロトコル手数料から報酬を受け取ることができるステーキングメカニズムを採用しており、両方のアプローチを融合させています。 メカニズムの設計が重要 これらのメカニズムの有効性は、設計の詳細にかかっています。自社株買いのみに依存するプロジェクトは、収益が減少すると苦戦する可能性があり、配当モデルは証券に類似しているため規制当局の監視に直面する可能性があります。このレビューでは、プロジェクトを3つのグループに分類しています:活発な自社株買いを行うもの、配当のような分配を行うもの、ハイブリッドモデルを採用するもの。特に、一部のプロジェクトは市場下落時にトークン価格を支えるために自社株買いを利用し、他のプロジェクトは安定した利回りとして配当を分配しています。 広範な市場への影響 暗号資産市場が成熟するにつれて、価値蓄積メカニズムは重要な差別化要因になりつつあります。投資家は、トークンに実際のキャッシュフローが裏付けられているかどうかをますます厳しく精査しています。明確な価値捕捉を確立できないプロジェクトは、トークンが割引価格で取引される可能性があります。この傾向は、インフレ的な報酬から収益ベースのモデルへの移行を示しており、より持続可能なトークノミクスへのシフトを意味しています。 将来を見据えた視点 流動性をめぐる競争が激化するにつれて、より多くのプロジェクトが自社株買いと配当の仕組みを採用すると予想されます。ただし、特に配当のような分配については、規制の明確化が重要になります。これらのモデルの成功は、基盤となるプロトコルが一貫した収益を生み出す能力にかかっています。業界が進化するにつれて、トークン価値蓄積の標準化されたフレームワークが登場し、トークンの評価方法や取引方法に影響を与える可能性があります。
TREE NEWS 編集部 · 2026年10月2日
RWA

RWA市場は385.5億ドルまで後退、しかし保有者数は51.6%増で過去最高に

トークン化資産は価格が冷え込む一方で採用は加速 現実世界資産(RWA)のトークン化セクターでは、総合時価総額が385.5億ドルまで後退した一方、ユニーク保有者数は51.6%急増し、過去最高を更新した。この乖離は、市場が投機的な価格変動から真の分配へと成熟しつつあることを示唆しており、トークン化された国債、プライベートクレジット、コモディティエクスポージャーを蓄積する参加者が過去最多となっている。 香港、トークン化預金へ動く 香港政府はトークン化された香港ドル預金を導入した。これは、ブロックチェーンのレールを同地域の規制された銀行システムに統合するための重要な一歩である。独自のステーブルコインを発行するのではなく、通貨レベルで預金をトークン化することで、当局は新しい民間負債ではなく商業銀行マネーをオンチェーン決済の中心に据えるモデルをテストしているようだ。これにより、アジアの機関投資家は銀行の境界を離れることなく、トークン化された取引所間でHKD流動性を移動させるためのコンプライアンスに沿った道筋を得られる可能性がある。 Stripe主導のOUSDがローンチ Stripeが主導するドル建てステーブルコイン、OUSDが正式にローンチした。Stripeの決済流通網により、OUSDにはほとんどのステーブルコインが欠いているマーチャントとチェックアウトのファネルが組み込まれており、利回りではなく実用性で競争する立場にある。ステーブルコインの総時価総額が現在2940億ドルに達する中、このローンチは、発行ではなく流通が決定的な堀となる飽和市場を激化させる。 Aave V4、トークン化株式を担保に導入 Aave V4は、トークン化された米国株式を担保として借り入れと貸し出しを可能にした。これは構造的なマイルストーンである。DeFiマネーマーケットと従来の証券マージンの境界を曖昧にし、ユーザーがトークン化株式ポジションを担保にステーブルコイン流動性を引き出せるようにする。リスクはTradFiに馴染み深いもので、株式下落時の相関担保と清算カスケードであるが、コンポーザビリティは新しく、株式保有者を初めてオンチェーンクレジットに引き込む可能性がある。 SEC、クロスプラットフォーム取引のためのZKアイデンティティを検討 米国証券取引委員会(SEC)は、単一の検証済みクレデンシャルを複数の取引プラットフォームで再利用できるゼロ知識アイデンティティソリューションを検討している。採用されれば、KYCコンプライアンスとオンチェーンプライバシーの間の永続的な緊張を解決し、ユーザーが個人データを繰り返し露出させることなく、認定や適格性を証明できるようになる。RWAプラットフォームにとっては、主要なオンボーディングの摩擦を取り除くことになる。 見通し 価格の後退は撤退ではなく、 consolidation(統合)のように見える。保有者数の増加、トークン化預金のパイロット、ステーブルコインの流通戦争、担保のイノベーションはすべて同じ方向を指している。トークン化はナラティブからプラミングへと移行している。ZKアイデンティティに関する規制の明確化と、担保としてのトークン化株式が最初のストレステストを生き残るかどうかに注目せよ。

TREE NEWS 編集部 · 2026年10月2日
AI × Crypto

MetaのMuseが23日で500万ダウンロード突破、モルガン・スタンレーがエージェント経済を描く

MetaのMuseが23日で500万ダウンロード突破、モルガン・スタンレーがエージェント経済を描く TREE NEWS 報道: Metaの消費者向けAIエージェントアプリ「Muse」は、9月8日に米国とカナダでローンチしてわずか23日で累計500万ダウンロードを突破し、記録上最も急成長しているAIアプリケーションの一つとなった。モルガン・スタンレーの新しいリサーチノートで引用されたSensor Towerのデータによると、MuseはこのマイルストーンをChatGPT(56日)、Grok(103日)、Claude(492日)よりもはるかに速く達成した。この急増により、投資家の関心はより難しい問いへと向かっている。Metaは、莫大で計算資源を大量に消費するユーザーベースを、持続可能な収益へと転換できるのか。 何が起きたのか アナリストのブライアン・ノワク氏が率いるモルガン・スタンレーのインターネットチームは、Museをめぐる6つの焦点となる問い——マネタイゼーション、提供コスト、計算資源の備蓄、エンタープライズ市場、Amazonとの提携、そしてバリュエーション——を枠組み化する詳細な分析を公表した。中心的な緊張関係は単純明快だ。エージェントの利用が速く伸びるほど、推論コストは高くなる。Metaは、広告、トランザクション、エンタープライズ向けサブスクリプション、API収益が最終的にその支出を賄えることを証明しなければならない。 市場への示唆 コストという堀。モルガン・スタンレーは、Museの提供コストをトークン消費量に応じてユーザー1人あたり月額3ドルから130ドルと推定し、ベースラインケースではユーザー1人あたり月額約37ドルとしている。GPU推論はトークンに応じて拡大し、CPUサンドボックスコストは起動頻度と仮想マシンの稼働時間に応じて拡大する。この経済性プロファイルは、消費者向けエージェントが資金力の乏しい挑戦者によって容易に複製されないことを意味する。前年比27%成長の約2,500億ドル規模の中核広告事業が、この構築を資金面で支えている。 計算資源は短期的なボトルネックではない。同行は、Metaの2026年のCPU購入量——約6億4,300万vCPU、つまり約3億2,100万Museインスタンス相当——が、1日あたり3時間のアクティブ利用とピークおよびバッファ係数の仮定の下で、理論上10億人の日次アクティブユーザーを支え得ると推定している。真の課題は、設備投資をエンゲージメントと収益に転換することだ。Metaの2027年の設備投資は約2,250億ドルと予測され、約590億ドルの減価償却費と約260億ドルの第三者計算契約が含まれる。 マネタイゼーションは2027〜2028年の話だ。サブスクリプション収益は短期的には限定的で、トランザクションの手数料率も低い。より大きな賞金は、小売、旅行、モビリティ、フードデリバリー、広告、物流、ウェアラブルにまたがるエージェントコマース向けのリアルタイム入札マーケットプレイスであり、モルガン・スタンレーはこのプールを最大30兆ドルと見積もっている。エンタープライズは第二の戦線であり、SMB向けツール、WhatsAppとMessengerのエージェント、Muse Coding、そして将来のモデルAPIを通じて、約25兆ドルのナレッジワーク経済を狙う。感度分析によると、月額15ドルを支払う6,000万人のユーザーが2028年のEPSを約8.2%押し上げる可能性があり、100MWをAPIに充てれば約4%を追加できる。 Amazonは避けられないカウンターパーティーだ。Museがユーザーを求めて買い物をすれば、米国eコマースで約40%のシェアを持つAmazonと衝突する。交渉は、merchant of record、ショッピング体験の支配、Prime特典、リテールメディアの価値、データフローに及ぶだろう——一方でMetaは同時に、CPU、GPU、そしてBedrock経由のモデル配信をAWSに依存している。 投資家向けのポイント MetaのフォワードコンセンサスEPS倍率は、Museのローンチと州司法長官の和解を受けて約14倍から21倍へと再評価された。これはすでに一部の先行者利益を織り込んでいる。 さらなる倍率拡大は、持続的なユーザーと利用の成長、スケールしたエージェントトランザクションの証明、そしてGoogleなどの競合の動きの速さにかかっている。 Metaは2025年2月に28倍に達したため、商業化の証拠が積み上がれば再評価は可能だ。 AI主導のエンゲージメント向上、ビジネスメッセージング、エージェントコマース、APIマネタイゼーションを、主要なファンダメンタルズの上振れ要因として注視せよ。 Museの短期的な価値は、収益よりもむしろ、Metaが高コストのAIアプリケーションを、消費者、企業、コマースをつなぐエージェントプラットフォームへと変えられるかどうかにある。

TREE NEWS 編集部 · 2026年10月2日
米国株

マッキンゼー、2030年半導体予測を44%引き上げ2.3兆ドルに — ほぼすべてが価格上昇によるもので、数量増ではない

マッキンゼー、AIがチップ経済を書き換える中で2030年半導体予測を2.3兆ドルに引き上げ TREE NEWS 報道: マッキンゼーは、2030年の世界半導体市場に関する基本シナリオ予測を1.6兆ドルから2.3兆ドルへと引き上げた。44%の上方修正である。一方で、ウェハ出荷量の伸びの推定値はほぼ変えておらず、年率約7%のままとした。この2つの数字の乖離こそが重要な点だ。増加分の市場価値は、ほぼすべてが平均販売価格(ASP)の上昇と、より高付加価値な製品構成によるものであり、出荷されるチップの数量が増えたわけではない。 同社は業界の2025〜2030年の年平均成長率(CAGR)を13%から19%へと引き上げた。これは2014〜2024年に記録された平均9%を大きく上回る。予測レンジは1.7兆ドルから2.6兆ドルに及ぶ。今回の改定では、ファブレス企業、自社でシリコンを設計するOEM、垂直統合型のチップメーカーも組み込まれ、さらに中国に関するより詳細なデータも反映された。この手法の変更により、推定値は一部の競合調査会社を上回る可能性が高いが、少なくとももう1社の大手リサーチ会社は同じ2.3兆ドルという数字に達している。 なぜこの数字が重要なのか:売上高と数量が乖離しつつある この予測が異例なのは、売上高が数量成長から切り離されている点だ。歴史的に、半導体サイクルは生産能力に driven されてきた。価格が下がり、数量が増え、業界は好不況のリズムを繰り返してきた。そのパターンは先端領域で崩れつつある。マッキンゼーによれば、3nmおよび5nmウェハのASPは現在年率2%以上上昇しており、28nmノードでは年率約10%、150nmでは投入後最初の2年間で約25%下落するという歴史的な norm を反転させている。 メモリはさらに極端だ。DRAM価格は2023年初頭以降約6倍に上昇し、ASPは2011年以来の高値に戻った。現在の生産増加率を踏まえた歴史的な水準を約550%上回っている。高帯域幅メモリ(HBM)は、AIのトレーニングと推論が膨大な容量と帯域幅を要求するため、供給制約が続いている。マッキンゼーは、2027年頃に供給拡大が需要に追いつき、その後価格は軟化する可能性があるものの、歴史的な norm を上回る水準にとどまる可能性が高いと予想している。商用HBMの粗利益率は、2024年の約80%から2030年には約50%へ低下すると予測されている。これは価格下落ではなく、アクセラレータ間の競争によるものだ。 成長が集中する領域 サーバーおよびデータセンター向けチップ:売上高は2025年の3300億ドルから2030年には1.2兆ドルへ増加、CAGRは29%。 無線通信:2番目に速く、CAGR10%で約2050億ドルの新規売上高を追加。 メモリ:約5600億ドルの市場価値増分に寄与。 先端ノード(7nm以下):ASP上昇、数量増、構成変化が合わさり、約7100億ドルの付加価値を創出。 成熟ノードおよびその他のチップ:AIインフラ構築の恩恵を受ける — FPGA、インターコネクト、データフロー部品、データセンター向けパワーエレクトロニクス、フォトニクス、パワーデバイス — ただしASPが下がり続けるため、追加分は約1000億ドルにとどまる。 このすべてを支える需要エンジンは、ハイパースケーラーの設備投資だ。最大手5社のクラウドプロバイダーは、2026年の設備投資を合計で約8000億ドル、2027年には約1兆ドルへ増やす計画であり、その圧倒的大部分がAIインフラに向けられている。2026年上半期の世界半導体売上高の伸びは1980年代半ば以来最速となり、7月は40年ぶりの高水準を記録した。業界の売上高は初めて1兆ドルを突破した。 投資家向けの主なポイント 価格決定力が新たなサイクル driver だ。AI需要が持続すれば、業界の長年の生産能力サイクルモデルは、価格主導の拡大に近いものへと移行する可能性がある。これは先端ファウンドリやメモリメーカーを、コモディティプレイヤーよりも有利にする...

TREE NEWS 編集部 · 2026年10月2日
米国株

Abogen Biosciences、Novartisと78億ドルのmRNAライセンス契約を締結

Abogen Biosciences、Novartisと画期的な78億ドルのmRNA契約を確保 TREE NEWS 報道: 中国のmRNAバイオテクノロジー企業Abogen Biosciencesは、スイスの製薬大手Novartisと最大78億ドル相当のライセンスおよび提携契約を締結した。これは世界最大級の国境を越えたバイオテック契約の一つであり、多国籍製薬企業が中国のイノベーションパイプラインを積極的に追求している最新の兆候である。 契約条件の下、Novartisは実験的なmRNAコード化T細胞エンゲージャーであるABO2203の独占的権利に対して5億7500万ドルを前払いする。Novartisはまた、AbogenのRNA技術プラットフォームから追加プログラムをライセンスするオプションも取得する。開発マイルストーンが達成され、規制承認が得られれば、Abogenは最大72億ドルの追加マイルストーン支払いと、将来の製品販売に対する段階的ロイヤルティを受け取る可能性がある。 ABO2203とは何か? ABO2203は、自己免疫疾患におけるmRNA技術の最先端応用を代表する。この薬は、患者自身の免疫システムに、ループスや関節リウマチなどの疾患を引き起こすB細胞(白血球の一種)を選択的に標的として排除する治療分子を産生するよう指示するように設計されている。単に症状を抑制するのではなく、病原性B細胞を枯渇させることで免疫システムを根本的にリセットすることを目指している。 Novartisは以前、自己免疫疾患において細胞療法を含む様々な免疫リセット経路を探求していた。しかし、同社は最近、3人の患者死亡を受けて関連する細胞療法試験を一時停止し、mRNAベースのアプローチへの戦略的転換を示唆している可能性がある。 大手製薬会社が中国に賭ける広範なパターン AbogenとNovartisの契約は、中国のバイオテック資産に対する構造的需要を浮き彫りにする最近の取引の密集したクラスターの一部である: Novo Nordiskは、江蘇恒瑞医薬から初期段階の経口肥満治療薬の権利を26億ドルで取得した。 AstraZenecaは、Akesoから生まれた癌治療薬を共同開発するためにSummit Therapeuticsに20億ドルを投資した。 GSKは、血液癌治療薬についてChimagen Biosciencesと最大7億5000万ドル相当のライセンス契約を締結した。 これらの取引は構造的な現実を反映している:大手製薬会社がパイプライン圧力と特許の崖に直面する中、差別化された技術プラットフォームと競争力のあるライセンス条件を持つ中国のバイオテック企業は、パイプライン補充の不可欠な供給源となっている。 市場への影響 株式: この契約は中国のバイオテックセクター、特にmRNAプラットフォームや自己免疫パイプラインを持つ企業にとって強いポジティブシグナルである。Akeso、恒瑞医薬、その他の香港上場バイオテック銘柄などの上場同業他社はセンチメントの向上が見込まれる。Novartisの株主にとって、前払い金は同社のバランスシートに対して modest であるが、自己免疫疾患におけるmRNAへの戦略的転換は実行リスクを伴う。この契約は、外部イノベーションを通じてパイプラインを補充するというNovartisのコミットメントを強化する。 バイオテックM&Aとライセンス: この取引は、大型製薬会社が検証済みの中国資産に対してプレミアム価格を支払う用意があるというナラティブに追加される。これは、特にmRNAおよび細胞療法プラットフォームにおいて、セクター全体のライセンス活動を加速させる可能性がある。国境を越えたバイオテックM&Aに活発な投資銀行は、より活発な取引環境から恩恵を受ける立場にある。 通貨: この取引は国境を越えたUSD/CHFフローを含むが、前払い金が5億7500万ドルであるため、マクロレベルでの為替影響は無視できる。しかし、中国と西洋の製薬会社間の大規模なライセンス契約が続けば、前払い金が変換されるにつれて、時間の経過とともに modest...

TREE NEWS 編集部 · 2026年10月2日
マクロ

9月雇用統計は9万人と予想、本当の非農業部門雇用者数の衝撃は8月の改定かもしれない

何が起きたか TREE NEWS 報道: 9月の米非農業部門雇用者数報告は10月2日金曜日に発表され、連邦準備制度理事会(FRB)の10月28日の政策会合前の最後の雇用指標となる。ウォール街の中央値予想はわずか9万人の新規雇用で、8月の16万2千人から大幅に減少している。しかし最も注目を集めている数字は9月ではなく、8月が大幅に下方改定されるかどうかである。 その理由は、2021年以来初めて、8月のヘッドラインを差し引くのではなく実際に押し上げた異例の季節調整要因にある。バークレイズの計算では、今年の季節要因で8月を再計算すると、16万2千人の増加が7万4千人の減少に変わる。これが金曜日の発表における最大の不確実性である。 なぜ季節性が重要か 典型的な8月では、季節調整によって生の数字から10万人以上が差し引かれる。今年は加算された。バンク・オブ・アメリカのエコノミスト、シュルティ・ミシュラ氏は、この歪みを調査期間の違いに帰している。つまり、2026年は4週間の収集期間であるのに対し、2024年と2025年は5週間であり、未調整の増加のほぼすべてが季節調整済みの数字に流れ込んだという。 論理の連鎖は明確である。8月が下方改定されれば、9月は上振れする可能性がある。8月が維持されれば、9月は失望させる可能性が高い。予想はバークレイズの+5万人から野村の+13万人まで幅があり、ゴールドマン・サックスは+8万人としている。 FRBはすでに動いている 金利期待は1週間で激しく揺れ動いた。月曜日には10月の利上げ確率が約70%と織り込まれていたが、ニューヨーク連銀のジョン・ウィリアムズ総裁が急ぐ必要はないと述べ、コアPCEが軟調だったこともあり、木曜日の終値までに約25%に急落した。ゴールドマンは現在、次の利上げを10月ではなく12月と予想している。 この変化は、弱い雇用統計が何を意味するかを変えるため重要である。軟調な数字はもはや差し迫った利上げを打ち消すことはなく、主に「10月は見送り、12月に利上げ」というコンセンサスを強めるだけであり、バークレイズとドイツ銀行も同様の見方をしている。 本当のリスクは長期債にある 最も過小評価されているエクスポージャーは金利ではなく債券にある。ゴールドマンのCTAモデルによると、システマティックファンドは約3,900億ドルのグローバル債券ショートを保有しており、10年米国債のショートは過去最大の99パーセンタイル、30年債のショートは100%に達している。 雇用統計が弱ければ、あるいは失業率が4.2%に上昇すれば、長期米国債での強制的なショートカバーが異常なボラティリティを引き起こす可能性がある。ゴールドマンのリッチ・プリボロツキー氏は率直に述べている。「長期債には買い手が全くいない…本当の問題は、長期債がまったく気にしていないことだ」。 オプション市場はすでにドラマの多くを織り込み済みである。S&P 500の同日ストラドルは月曜日の1.18%から木曜日には約67~70bpに圧縮され、8日間平均を下回っている。例外はFXである。USD/JPYのインプライド・ボラティリティは約42bp、EUR/USDは約38bpで、1年間の実現レンジの上限に位置している。 3つのシナリオ ゴルディロックス(+4万~+10万、失業率4.0%~4.1%): 株式と債券の緩やかな上昇。 ホット(+12万以上、失業率4.0%): 10月利上げ確率が急回復し、デュレーションと株式に圧力。 コールド(+2万未満または失業率4.2%以上): 利上げ期待が完全に消え、米国債での本格的なCTAショートスクイーズが現実味を帯びる。 主なポイント 8月の改定は9月のヘッドラインよりも重要かもしれない。労働市場が本当に冷え込んでいるのか、単に季節的に歪んでいるのかを決定づける。 テールリスクはデータそのものではなくポジショニングにある。記録的な長期債ショートが、弱い数字を通常よりはるかにボラティルにする。 ヘッドラインと同じくらい失業率と平均時給に注目すべきである。失業率4.2%と賃金+0.2%の組み合わせが最も債券に優しい。 株式は記録的高値から約2%の位置にある。金利の緩和はトリガーになるが、ADP主導の強い上振れは「良いニュースは悪いニュース」を復活させる可能性がある。

TREE NEWS 編集部 · 2026年10月2日
AI × Crypto

ブロードコムとブラックストーン、Anthropic向けAIチップとデータセンター構築を資金調達する600億ドルの債務パッケージを主導

ブロードコムとブラックストーン、Anthropic向けAIチップとデータセンター構築を資金調達する600億ドルの債務パッケージを主導 TREE NEWS 報道: ブロードコムは、Anthropicを含む人工知能企業がチップを購入しデータセンターを構築するのを支援するため、600億ドルの債務ファイナンスを主導している。これはAIチップセクター向けにこれまでに組成された中で最大級の債務取引の一つである。この取引は数週間前から進行中で、まだ正式に発表されていない。 事情に詳しい関係者によると、ブロードコムはウォール街の銀行と協力してこのパッケージをアレンジしている。約420億ドルはクラスAシニア・セキュア債として発行され、銀行がシンジケートを組み投資家に分配する見込みだ。さらに180億ドルはクラスB劣後債の形をとり、ブラックストーンが主導し、自社ファンド資本から90億ドルをアンカーとして拠出し、残りは外部シンジケート投資家から調達する。 二層構造が銀行とプライベートクレジットの間でリスクを分割 シニア/劣後の分割はこの取引の決定的な特徴である。シニア・セキュア・トランシェは資本構造の最上位に位置し、投資適格プラスのクレジットで利回りを求める保険会社、年金基金、債券運用者に訴求する。ブラックストーンがアンカーを務める劣後層は最初の損失を吸収し、より高いクーポンを伴う——この構造は、銀行のバランスシートではなくプライベートクレジット提供者に相当なリスクを移すものである。 ブラックストーンの90億ドルのアンカーコミットメントは、大規模なプライベート資本プールが今やAIインフラを大規模に引き受けようとしていることを示しており、事実上、この構築のためのシャドーバンキングシステムとして機能している。劣後トランシェの残り90億ドルは外部投資家に売り込まれ、アンカーコミットメントを超えて需要がどの程度深いかを試すことになる。 これが市場にとって重要な理由 クレジット市場: 600億ドルの発行は記録上最大級のAI関連債務調達の一つとなり、需要が強ければスプレッドをタイト化させる可能性があるが、受け入れが弱ければAIインフラファイナンスが飽和に近づいているという早期警告となる。特に劣後トランシェのプライシングに注目すべきだ——これはAIクレジットリスクに対する投資家の需要を最も明確に示す。 株式: ブロードコムが単なるチップ供給者ではなくアレンジャーとしての役割を担うことは、AIサイクルへのエクスポージャーを深める。成功は、AI設備投資が営業キャッシュフローではなくファイナンスで賄われているというテーゼを強化し、半導体需要を支える一方でエコシステム全体のレバレッジ懸念を高める。エヌビディアが以前、ブラックストーンを含む6つの主要金融機関とともに5000億ドル以上を動員した動きは、これが今や業界全体のファイナンスモデルであることを示している。 金利と債券: AI関連の大量発行は社債市場に供給を追加する。同様の取引のパイプラインが増え続ければ、長期社債スプレッドに圧力をかけ、機関投資家の配分をめぐって国債と競合する可能性がある。 暗号資産: 直接的な暗号資産エクスポージャーはないが、AIインフラ債務はデジタル資産に流入してきたのと同じリスク資本を奪い合う。取引が成功すれば限界的な資本をクレジットへ引き寄せ、投機的資産から遠ざける可能性があり、失敗すればハイベータ市場全体でリスクオフと解釈されるだろう。 コモディティ: データセンター建設は電力を大量に消費する。この規模のファイナンスは、電力、銅、冷却設備、そして間接的に電源としての天然ガスとウランの需要を支える。 通貨: ドル建て発行はUSD資金調達への世界的需要を支え、調達通貨に対するドルの緩やかな追い風となる。 投資家向けの重要ポイント AIトレードはますますクレジットトレードになっている。AI拡大を資金調達する限界的なドルは今や株式や内部留保ではなく、債券およびプライベートクレジット投資家から来ている。 ブラックストーンのアンカーとしての役割は、プライベートクレジットがAI構築の主要な資金提供者として登場したことを確認する——銀行貸出、スプレッド、システミックリスク監視に影響を与える構造的変化である。 データセンター建設に対する一般の反発が高まっており、この取引はそうした監視の中で投資家がAI拡大への資金提供を続けるかどうかの生きたテストである。 劣後トランシェのプライシングに注目せよ。それは市場が今AIインフラに対してどれだけのリスクを取る用意があるかを示す唯一最良の指標である。

TREE NEWS 編集部 · 2026年10月2日
マクロ

FRB監査総長、パウエル議長の24億ドル改修工事で不正なしと認定、しかし政治的闘争は激化

FRB監視機関、経営上の失敗を認定するも犯罪行為はなし TREE NEWS 報道: 連邦準備制度理事会(FRB)の監査総長室は水曜日、120ページにわたる報告書を公表し、中央銀行本部の改修プロジェクトに重大な経営上の欠陥があったと結論付けたが、犯罪行為や行政上の不正行為の証拠は見つからなかった。この認定により、パウエル前FRB議長に対する潜在的な措置を妨げる最後の正式な法的障害は取り除かれたが、理事会における彼の去就をめぐる政治的闘争はまだ終わっていない。 報告書によると、エクルズビルと隣接する1951コンスティテューション・アベニュー・ビルの改修費用は、2020年の当初見積もり13億ドルから約24億ドルに膨らんだ。調査当局は、批判者らが指摘した贅沢なデザイン要素は、予算超過の主な要因ではなかったと述べた。代わりに、FRBのガバナンスと監督の枠組みが、この規模と複雑さのプロジェクトには不十分だった。理事会は今年1月まで建設マネージャーから更新されたコスト見積もりを受け取らず、その時点で既に20億ドル以上の建設契約が締結されていた。またFRBは、コスト上限を設定したり、外部建設マネージャーにコスト管理のインセンティブを導入したりすることにも失敗した。 報告書は一部のコスト増加に疑問を呈した。機械・電気・配管工事は約5億ドルに達し、2022年の当初見積もり2億ドルを大幅に上回った。この急増はインフレだけでは説明が難しい。しかし報告書は、最終的なプロジェクト費用が妥当かどうかについては判断しなかった。 政治的圧力は理事会構成へ移行 報告書公表の数時間後、ドナルド・トランプ大統領はソーシャルメディアに投稿し、パウエルにFRB理事職からの辞任を要求した。トランプ大統領は、報告書を検討し次の措置を決定するようトッド・ブランチ司法長官に要請したと述べ、パウエルが退任を拒否した場合、政権は「汚職または職務怠慢」を理由に法的措置を取ると警告した。 法的観点からは、報告書はパウエルに明確な保護を与えている。監査総長は「我々の評価において、連邦犯罪が発生したと信じる合理的な根拠を発見したことは一度もなかった」と明言した。しかし政治的には、論争は続いている。パウエルは4月、2028年1月まで理事会に留まると発表し、ホワイトハウス当局者は、報告書が刑事捜査を再開する根拠を提供しない場合、彼が今年自発的に退任することを望んでいると示唆した。 ホワイトハウスの圧力キャンペーンは、議長職から理事会全体の構成へと移行した。5月に就任したケビン・ウォーシュ新FRB議長は、監査総長の勧告をすべて受け入れ、改修プロジェクトの外部レビューを総務庁(GSA)が主導するよう招請した。ウォーシュ氏は「政府機関がコスト管理に警戒すべきなら、それはこの国の中央銀行である」と書いた。 市場への影響 報告書自体が直ちに市場の変動を引き起こす可能性は低いが、FRBの独立性に対する継続的な政治的圧力は、資産クラス全体に重大な影響を及ぼす。 米国債:FRBの独立性が損なわれているという認識は、長期債のリスクプレミアム上昇につながる可能性がある。パウエルが理事会を去れば、トランプ氏はさらなる人事権を得て、委員会をより速い利下げに傾ける可能性がある。これにより、市場がより高いインフレ期待を織り込むにつれて、イールドカーブがスティープ化する可能性がある。 米ドル:中央銀行業務への政治的干渉は通常、金融政策の信認を損なうため、ドルにとってマイナスとなる。政治任命者によるハト派的シフトは、ドル安を加速させる可能性がある。 株式:株式は当初、金融緩和への期待から上昇する可能性があるが、FRBへの持続的な政治的圧力は、インフレと長期成長に関する不確実性を高めることで、最終的にセンチメントを圧迫する可能性がある。不動産や公益事業など金利感応度の高いセクターが最も直接的な影響を受ける可能性がある。 金と暗号資産:どちらの資産も、中央銀行の独立性と通貨切り下げへの懸念から恩恵を受ける傾向がある。金は安全資産需要を集める可能性があり、ビットコインは制度的浸食へのヘッジと見なす買い手を引き付ける可能性がある。 投資家向けの重要ポイント 監査総長の報告書はパウエルにかかる法的疑念を取り除いたが、FRBガバナンスをめぐる政治的闘争は終わらせていない。 ホワイトハウスの焦点は理事会の再編に移っており、2028年まで金融政策の方向性に影響を与える可能性がある。 投資家はFRB当局者の更なる罷免の試みを注視すべきである。これらは中央銀行の独立性へのリスクをもたらし、債券、ドル、インフレ感応資産の変動を引き起こす可能性がある。 利下げ期待はより政治化される可能性があり、債券市場と株式市場に機会とリスクの両方を生み出す。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国債利回り上昇とHuawei-Seres提携でハンセン指数が2.6%下落し24,000割れ

ハンセン指数、6カ月ぶり最大の下落率を記録 TREE NEWS 報道: 香港のハンセン指数は金曜日に2.6%下落し、24,000の水準を下回って取引を終えた。これは3月23日以来最大の1日下落率である。一時は3%の下落となる場面もあった。売りは米国債利回りの急上昇と、国慶節の祝日で本土市場が休場だったため南向きの買いが不在だったことが要因となった。 金融株が売りの中心となった。HSBCホールディングスは5%超下落し、6月10日以来の急落となって指数の最大の重しとなった。中国建設銀行と中国銀行はそれぞれ約2%下落した。ハンセンテック指数は2.26%下落し、アリババとテンセントが下落の主要因となった。AIロボティクス企業のHuancheng Technologyは、上場初日に265%急騰してからわずか2日で47.49%暴落し、113香港ドルとなった。 数少ない明るい材料として、Seres Groupは市場の流れに逆らい、一時15%上昇した後、6%高で引けた。これはHuaweiとSeresがAITO電気自動車ブランドをアップグレードするための新たな5年間の戦略的提携契約を締結したとの発表を受けたものだ。 市場への影響:引き締め環境の完璧な嵐 この売りは、マクロ要因とテクニカル要因が重なった結果であり、香港株が当面は圧力にさらされ続ける可能性を示している。 米国金利の波及:香港ドルは米ドルにペッグされているため、香港の金融政策は事実上連邦準備制度に追随する。米国債利回りが上昇するにつれ、香港の金融環境も同調して引き締まり、不動産、銀行、グロース株など金利感応度の高いセクターに圧力がかかる。 流動性の空白:本土市場がゴールデンウィークで休場だったため、ここ数カ月香港株の主要な支えとなってきた南向き資金の流れが不在だった。この薄い流動性が下落幅を増幅させた。 投機的な銘柄のバリュエーション再調整:Huanchengの約50%の暴落は、新規上場したAIテーマ株の過熱を如実に示している。初日に265%上昇した後、株価は完璧さを織り込んでいた。何らかの失望や利益確定が異常な値動きを引き起こす。 テクノロジー内の格差:テック指数全体は下落したが、Huawei-Seresの契約は、EVとスマートドライビング分野の戦略的提携が依然としてアルファを生み出せることを示している。Seresの上昇は、Li Auto、XPeng、Bilibiliの下落と対照的だ。 投資家にとってなぜ重要か 世界の投資家にとって、ハンセン指数の下落は、香港株が米国の金融政策と世界的なリスク選好に依然として非常に敏感であることを思い起こさせる。FRBが金利をより長く高止まりさせると予想される中、新たな触媒がなければ香港市場は上昇を持続するのに苦戦する可能性がある。 また、この取引は流動性環境の重要性も浮き彫りにしている。本土の祝日中の南向き資金の不在は、誇張された値動きを生み出す可能性があり、逆張り投資家にとっては機会となる一方、不意を突かれた投資家にとってはリスクとなる。 最後に、投機的なAI銘柄と、Seresのような具体的な企業触媒を持つ企業との間の格差は、今後数カ月で幅広いベータよりも銘柄選択が重要になることを示唆している。投資家は、新規上場した割高なコンセプトのモメンタムを追うよりも、明確な収益の見通しと戦略的提携を持つ企業に注目したいかもしれない。 主なポイント ハンセン指数の2.6%下落は3月以来最大で、米国債利回りの上昇と南向き流動性の空白が要因。 金融株とテック株が下落を主導。HSBCは5%超下落。 Huancheng Technologyの47%暴落は、投機的なAI IPOのリスクを浮き彫りにしている。 SeresはHuaweiとの新たな5年間提携でアウトパフォームし、企業ニュースが依然として上昇を促すことを示した。 投資家は方向性を見極めるために米国の金利動向と本土市場の再開を注視すべきだ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

AI終末論レポートが拡散、画面ベースの仕事が消滅し住宅価格が次に来ると警告

新たなAI終末論レポートが拡散——その矛先は住宅市場 TREE NEWS 報道: Egan-Jonesは、拡散するAI終末論ノートを公表した最新の調査機関となり、画面ベースの知識労働者の急速な代替が住宅用不動産に直接的な脅威をもたらすと論じている。その主張は率直だ。ノートPCで完結する数百万のホワイトカラー職が自動化されれば、郊外の優良住宅需要を支えてきた世帯が所得を失い、やがて住宅ローンを返済する能力も失うというのである。広範な事務職について「もう終わりだ」とするレポートの中核的主張は、SNSのフィードを通じて急速に広まり、AIが労働市場をいかに速く再形成しているかについての投資家の不安をさらに増幅させている。 レポートが実際に述べていること 議論は三つの経路をたどる。第一に雇用。パラリーガル、ジュニアアナリスト、カスタマーサポート、基礎的なコーディング、コンテンツ制作といった画面ベースの職種は、大規模言語モデルやエージェント型ツールに最も晒されており、これらの職種は高所得世帯に偏っている。第二に信用。そうした世帯は最大級の住宅ローンを抱えるため、所得ショックは急速に延滞リスクへと伝わる。第三に地理。最も影響を受ける都市圏は、需要ショック時に住宅価格の下落余地が最も大きい、高価格な沿岸部やテックハブ市場である。レポートは2008年型の崩壊を予測するには至っていないが、ホワイトカラーの雇用に続く次のドミノとして住宅を位置づけている。 市場が注目すべき理由 終末論レポートは掃いて捨てるほどある。投資家はこれを予測ではなくセンチメントのシグナルとして扱うべきだ。それでも根底にある経路は現実であり、取引可能な資産に対応している。 株式:AIインフラ銘柄——半導体メーカー、クラウド事業者、電力会社——は自動化の直接的な受益者であり続ける一方、人材派遣会社、商業用不動産REIT、モーゲージ組成業者はトレードの逆側に位置する。住宅ローンエクスポージャーの大きい地方銀行が最も敏感だ。 債券:労働市場ショックはディスインフレ的であり、利回りを押し下げ、市場がより速い利下げを織り込むにつれてイールドカーブはスティープ化する。モーゲージ担保証券は前払いと信用の不確実性に同時に直面する。 住宅とコモディティ:ホワイトカラー需要の減退は木材、銅、その他の建設関連コモディティを直撃し、機関投資家の資金を引きつけてきた一戸建て賃貸トレードを冷え込ませる可能性がある。 暗号資産:リスク資産は当初株式とともに売られるが、より速い緩和サイクルと弱いドルは歴史的にビットコインや上限供給型デジタル資産の追い風となってきた。AIテーマのトークンはファンダメンタルズではなくナラティブで取引されるだろう。 通貨:米国主導のホワイトカラーショックは、金利差の縮小に伴いドル安を示唆し、円とスイスフランが安全資産への資金流入を捉える可能性が高い。 懐疑論者の主張 弱気派に対する弱気シナリオは単純明快だ。トラクターから表計算ソフトまで、あらゆる主要な技術の波は特定の仕事を破壊する一方で新たな職種を生み出してきたし、AIの導入は現在、排除する職種よりもはるかに多くの職種を拡張している。住宅需要は所得だけでなく、供給制約、移民、世帯形成によっても左右される。そして拡散するレポートはデータ系列ではない。それはナラティブであり、ナラティブは現実が追いつくまで数週間にわたって市場を動かしうる。 投資家向けの要点 これはセンチメントのイベントとして扱い、基本シナリオとは見なさない。ポジションサイズはそれを反映すべきだ。 毎週の新規失業保険申請件数、専門サービス業のJOLTS求人件数、住宅ローン延滞データを注視せよ。これらがこの仮説が勢いを得ているかどうかのリアルタイムの手がかりだ。 検討に値するヘッジ:地方銀行とオフィスREITのアンダーウェイト、労働ショックへのヘッジとしての米国債のデュレーション保有。 市場が積極的な利下げを織り込み始めればビットコインと金の双方が恩恵を受ける。ドルが圧力弁だ。 最も重要な問いは、AIが雇用を破壊するかどうかではなく、どれほど速く破壊するか——そして政策が再訓練、財政支援、あるいは何もしないで応じるかだ。その答えが、これが見出し記事で終わるかレジームチェンジとなるかを決める。

TREE NEWS 編集部 · 2026年10月2日
マクロ

退職危機が深刻化、時給19.50ドルの67歳労働者が問う「いつ引退できるのか」

マクロ経済の断層を露呈する個人金融の問い TREE NEWS 報道: 時給19.50ドルで大型量販店に勤める67歳の従業員が、一つの家庭をはるかに超えて響く質問を寄せた。いつようやく引退できるのか。この労働者は66歳で社会保障の受給を開始し、月額2,410ドルを受け取り、401(k)に214,000ドルを保有している。数字だけを見れば対応可能に見えるが、社会保障と控えめな401(k)の引き出しで年間約29,000ドルの収入から家賃、医療費、日々の支出を賄うという現実が、何百万人ものアメリカ人を従来の退職年齢をはるかに超えて働き続けさせている。 この状況は特別なものではない。それは米国経済が直面する構造的な圧迫を反映している。すなわち、個人貯蓄への依存度がますます高まる退職制度、長期的な財源圧力にさらされる社会保障制度、そして固定収入の購買力を侵食してきたインフレ環境である。市場にとって、これは単なる人情話ではない。労働参加率、消費者支出、そして給付制度の将来に関するシグナルなのである。 これが市場にとって重要な理由 社会保障と債券市場 社会保障の信託基金は、改革が実施されない限り、今後10年以内に枯渇すると予測されている。給付削減、増税、退職年齢の引き上げをめぐる本格的な政策議論は、債券市場に波及するだろう。国債利回りは、赤字支出の増加や制度の財源構造の変化への期待に反応する可能性がある。債券投資家にとって、長期デュレーションのリスクはFRBの政策だけではない。社会的セーフティネットの財政的持続可能性に関するものなのだ。 株式とシルバーエコノミー 引退する余裕のない高齢化する労働力は、高齢層の労働参加率を高く保ち、一部のセクターでは賃金上昇を抑制する一方、消費者需要を支えてもいる。ヘルスケア、ディスカウント小売、退職関連サービスに露出する企業は追い風を受ける可能性がある。逆に、若年層の裁量的支出に依存する産業は、高齢労働者が予算を引き締めるにつれて逆風に直面するかもしれない。401(k)残高214,000ドルは、より広範な問題の縮図である。すなわち、人口の広い層にわたる不十分な退職貯蓄は、時間の経過とともに退職口座を通じて株式市場に流入する資本が減少することを意味する。 暗号資産とオルタナティブ資産 十分な伝統的貯蓄を持たない労働者にとって、暗号資産やオルタナティブ資産は時に高リスクの解決策として宣伝されてきた。しかし、デジタル資産のボラティリティは、退職間近のポートフォリオには不適切である。本当の要点は、退職不安に直面する世代が、キャピタルゲイン税、退職口座の規則、さらには政府支援のデジタル通貨や暗号資産による退職オプションの提案にまで影響を与える政策変更に対して、より受容的になるかもしれないということだ。401(k)プランにおける暗号資産に関する規制の明確化は、依然として活発な議論である。 コモディティとインフレ 持続的なインフレは退職者に対する静かな税である。エネルギーと食料品の価格は固定収入世帯に直接影響し、コモディティ価格の持続的な上昇は退職の計算を悪化させる。しばしばインフレヘッジと見なされる金は、債券や株式以外で購買力を守ろうとする高齢投資家からの需要増加が見られるかもしれない。 通貨とドル 米ドルの強さは、米国の財政制度への信頼と結びついている。社会保障改革が紛争の的となる政治問題になれば、通貨市場は米国資産に対するより高いリスクプレミアムを織り込む可能性がある。ドル安は輸入をより高価にし、固定収入の退職者をさらに圧迫するだろう。 投資家にとっての重要なポイント 財政政策リスクは過小評価されている:社会保障改革の議論は国債市場にボラティリティをもたらし、資産配分戦略に影響を与える可能性がある。 人口動態の変化はセクターの機会を生む:ヘルスケア、シニア住宅、ディスカウント小売は、引退を遅らせる高齢化する労働力から恩恵を受けるかもしれない。 インフレ保護は依然として重要:退職間近の人にとって、TIPS、コモディティ、配当支払い株式は購買力の維持に役立つ。 オルタナティブ資産には注意が必要:暗号資産やその他のボラティリティの高い資産は、適切な退職計画の代替にはならないが、規制の変化が新たな道を開く可能性がある。 労働力のダイナミクスが重要:高齢労働者がより長く労働力にとどまることは、企業収益を左右する賃金上昇、生産性、消費者支出パターンに影響を与える。 67歳の店舗従業員からの問いは、単に個人的なものではない。それはマクロ経済の指標なのだ。米国が退職保障にどう取り組むかは、今後数十年にわたって市場を形作るだろう。

TREE NEWS 編集部 · 2026年10月2日
米国株

アマゾンがチップレンタル価格を引き上げ、Nvidiaプロセッサをオフバランス化

アマゾンがチップレンタル価格を引き上げ、Nvidiaプロセッサをオフバランス化 TREE NEWS 報道: アマゾンは、顧客に高性能マイクロチップをレンタルする際の料金を引き上げると発表した。また、Nvidiaのプロセッサを売却した上でリースバックする計画が報じられている。この動きは、人工知能(AI)の構築に資金を提供しているハイパースケーラーが直面する資金調達の逼迫を示す兆候として広く受け止められている。 今回の値上げは、高度なAIアクセラレータを搭載したクラウドインスタンスに適用される。これは、スタートアップや企業が大規模モデルのトレーニングと実行に依存しているのと同じインフラだ。同時に、セール・アンド・リースバックの仕組みにより、大量のNvidiaハードウェアがアマゾンのバランスシートから外れ、保有する資本資産が営業費用に転換され、現金が解放される。 なぜこれが重要か ハイパースケーラーは、データセンター建設、電力契約、チップ購入に数千億ドルをコミットしてきた。その支出の多くは負債と営業キャッシュフローで賄われており、投資家はこれらの投資のリターンプロファイルにますます注目している。レンタル価格の引き上げは、AIコンピュートのユニットエコノミクスを改善する最も直接的な方法の一つだ。一方、オフバランスシート処理は、報告される設備投資やリターン指標を良く見せることができるが、リスクをリース会社に移し、構築の真のコストを覆い隠す可能性もある。 セール・アンド・リースバックの仕組みは企業金融では目新しいものではない。航空会社、小売業者、通信会社が何十年も利用してきた。しかし、それがAIハードウェア分野に登場したことは、最大のクラウドプロバイダーでさえ、このブームの資本集約度を管理する方法を模索していることを示している。 市場への影響 米国株式:アマゾンの動きは、その規模に対抗できない小規模なクラウドおよびAIインフラ競合他社のマージンを圧迫する可能性がある。Nvidiaの投資家は、このニュースを需要シグナル(チップは収益化できるほど価値がある)とも、警告(主要買い手が在庫の保有方法を再構築している)とも解釈するかもしれない。AMD、Broadcom、データセンターREITへの波及効果に注目だ。 債券:ハイパースケーラーがより多くのハードウェアをオフバランス化すれば、報告されるレバレッジ比率は改善する可能性があるが、信用アナリストは会計を透視して基礎となるリース義務を検討する。財務工学の認識があれば、AI関連社債のスプレッドが拡大する可能性がある。 暗号資産:AIテーマのトークンや分散型コンピュートネットワークは、中央集権型クラウド価格の上昇により代替GPUマーケットプレイスが相対的に魅力的になるため、連動した動きを見せる可能性がある。ビットコインとイーサは、このニュース単独よりも広範なリスクセンチメントで取引される可能性が高い。 コモディティ:チップレンタル価格の上昇は石油や銅を直接動かさないが、データセンターの持続的な電力需要というナラティブを強化する。これは天然ガス、ウラン、電力関連コモディティにとって緩やかな追い風となる。 通貨:直接的な為替への影響は限定的。米金利上昇によるドル高は、AIコンピュートをレンタルする新興国市場のテクノロジー輸入業者に重しとなる可能性がある。 投資家向けの重要ポイント AIインフラは、土地争奪の段階から収益性の段階へ移行している。価格決定力と資本効率が、生の容量発表よりも重要になる。 AIハードウェアに関する会計上の選択は精査に値する。セール・アンド・リースバック取引は、基礎となる経済性よりも設備投資とレバレッジを良く見せることができる。 Nvidiaの需要ストーリーは依然として健在だが、顧客構成と資金調達構造は進化している。マイクロソフト、グーグル、メタからの同様の動きに注目だ。 中央集権型クラウドの価格が上昇すれば、分散型コンピュートとAI暗号トークンは限界的に恩恵を受ける可能性があるが、このセクターは依然として極めて投機的だ。 電力およびエネルギー銘柄は、チップの資金調達がどのように構成されようとも、AI構築に対するレバレッジの効いたプレイであり続ける。 結論:アマゾンの価格設定とバランスシートの動きは、AIブームがどのように資金調達されているかを示す窓である。投資家はこれを、無制限で安価なAIコンピュートの時代が、より規律あるマージンを意識した段階へ移行しつつあるシグナルとして受け止めるべきだ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

ボストン・セルティックスの名解説者マイク・ゴーマン、150万ドルのペントハウスを売り出し — 不動産と市場への示唆

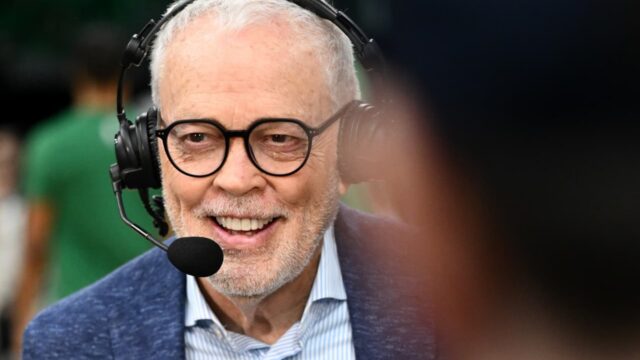
ボストン・セルティックスの伝説マイク・ゴーマン、日当たりの良いペントハウスを149万5,000ドルで売り出し TREE NEWS 報道: 長年にわたりボストン・セルティックスの実況アナウンサーを務めてきたマイク・ゴーマンが、自身のボストンのペントハウスを149万5,000ドルの希望価格で市場に出品した。この出品は、40年以上にわたりセルティックスのバスケットボールと同義だった声にとって一つの時代の終わりを告げるものであり、ボストンの際立った不動産物件を脚光を浴びせることになる。 この物件は日当たりの良いペントハウスと説明されており、都市住宅市場の中でもプレミアムなセグメントで、しばしば富裕層の買い手を惹きつけ、多くの場合キャッシュで取引される。これは幅広い経済イベントではなく単一の住宅出品ではあるが、著名人や公人の注目度の高い不動産の動きは、高級不動産市場のセンチメントのバロメーターとして、ひいては消費者支出と株式評価を支える資産効果(ウェルス・エフェクト)の指標としてしばしば機能する。 なぜ単一の出品が市場ウォッチャーにとって重要なのか 一見すると、ボストンのペントハウス1件の出品は微小な出来事にすぎない。しかし高級不動産はセンチメントに敏感な資産クラスである。著名な人物が象徴的な物件を出品するとき、それは金利見通し、地域の税制、富裕層の移住パターン、そしてより広範な流動性環境といった一連のマクロ的な底流を反映し得る。 「より高く、より長く」の金利環境において、高級不動産は逆風に直面してきた。住宅ローン金利はパンデミック期の低水準と比べて依然として高く、高級物件の保有コストは上昇している。数年前に低金利の融資を固定した売り手は、特に価格が頭打ちになるか軟化すると予想するならば、利益を確定させたいと考えるようになっているかもしれない。ボストンの最上位地区における150万ドルの出品は distress(破綻)のシグナルではないが、都市部の高級住宅が再価格設定される過程における一つのデータポイントである。 資産クラス全体への潜在的な市場影響 株式:直接的な影響は最小限。ただし、高級住宅の持続的な強さや弱さは、住宅建設株、REIT、一般消費財銘柄に波及し得る。高級市場の底堅さは資産効果を支え、これは歴史的に消費者支出や株式のリスク選好と相関している。 債券:不動産活動は金利に敏感である。高級物件の出品が急増し価格が冷え込めば、引き締め的な金融政策が効いているという見方を強め、限界的に米国債利回りに影響を与え得る。逆に、依然として熱い高級市場は中央銀行の忍耐を正当化する論拠となり得る。 暗号資産:富裕層の不動産取引は、暗号資産による富とますます交差している。一部の買い手はデジタル資産の利益を不動産に転換する。活発な高級市場は、暗号資産由来の富が実物資産に配分されていることを示唆し得る。これは控えめだが注目に値するフローである。 コモディティ:銅や木材などの建設資材は住宅活動と結びついているが、単一の出品は重要ではない。高級建設のより広範なトレンドが産業金属にとってより重要である。 通貨:直接的な為替影響はないが、米国の高級不動産に対する外国人買い手の関心は、ドル高と資本フローが顕在化するチャネルである。 投資家向けの文脈 投資家はこれを取引可能なカタリストではなく、センチメント指標として扱うべきである。鍵となる問いは、金利が高い時期に高級不動産が価値を維持しているかどうかである。高級市場が堅調であり続けるなら、それは最も富裕な世帯が依然として流動性と自信を持っていることを示唆し、リスク資産にとって追い風となる。このような出品がまとまって現れ、値下げが続くようになれば、資産効果が薄れつつあるという早期警告となり得る。 マクロシグナルを注視する者にとって、高級住宅市場は景気後退局面で最後にひび割れる場所の一つである。なぜなら富裕層の買い手は信用への依存度が低いからだ。そのため遅行指標ではあるが、ソフトランディング説を確認または反証するのに有用な指標である。 主な要点 著名人による単一の出品は市場を動かすものではないが、高級不動産のナラティブに彩りを添える。 高級住宅の強さや弱さは、資産効果、消費者支出、金利見通しに関する見方に情報を与え得る。 高級物件の出品の集中や値下げを、より広範な減速の潜在的な早期シグナルとして注視せよ。 暗号資産の富から不動産への転換は、静かだが成長しているフローであり、監視する価値がある。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国債利回り急騰が香港ドルペッグを試す中、香港株が急落

米国債利回り上昇の圧力が香港を直撃 TREE NEWS 報道: 香港株式市場は金曜日に最大3%下落し、米国債利回りの急騰が香港ドルのペッグ制を通じて波及する中でその打撃を最も受けました。中国本土市場が祝日で休場だったため、香港市場は越境資金の流れや本土の政策シグナルという緩衝材なしに、世界的な金利上昇圧力を全面的に吸収せざるを得ませんでした。 この売りは構造的な脆弱性を浮き彫りにしています。香港ドルは米ドルに対して約7.75から7.85という狭いバンド内でペッグされているため、香港は事実上米国の金融政策を輸入しています。米国債利回りが上昇すると、香港金融管理局(HKMA)はペッグを防衛するために香港の金利を引き上げざるを得ず、必要としない、あるいは望まない可能性のある国内経済にとって金融環境が引き締まります。 ペッグが衝撃を増幅する理由 メカニズムは単純ですが痛みを伴います。米国債利回りの上昇は資本をドル資産へと引き寄せ、香港ドルをバンドの弱い側へと押し下げます。ペッグを防衛するため、HKMAは米ドルを売って香港ドルを買い、銀行システムから流動性を吸い上げます。これにより香港ドルの借入コスト、すなわち香港銀行間取引金利(HIBOR)が上昇し、不動産、公益事業、高レバレッジのデベロッパーなど金利に敏感なセクターに圧力がかかります。 不動産:資金調達コストの上昇が不動産評価を圧縮し、多額の債務を抱えるデベロッパーを圧迫します。 銀行:純利ざやは改善する可能性がありますが、貸出需要と資産の質はしばしば悪化します。 株式:将来の割引キャッシュフローで評価される成長株やテクノロジー株は、金利上昇時に最も速く評価が切り下がります。 金曜日の下落はこれら3つの力学が同時に収束したことを反映しており、本土の取引が不在だったことで安定化需要の主要な源泉が失われました。 暗号資産とデジタル資産の観点 香港は規制されたデジタル資産のアジアで最も積極的なハブとしての地位を確立し、仮想資産取引プラットフォームにライセンスを発行し、トークン化商品を誘致しています。しかし、タカ派的な金利環境はその野心を複雑にします。無リスク金利の上昇は、暗号資産を含む投機的資産を保有する機会費用を高め、市内の多くのWeb3スタートアップが依存するベンチャー資金調達を引き締めます。 同時に、香港の規制取引所やステーブルコインの取り組みはドルの流動性と深く絡み合っています。ペッグが米国の引き締めを伝達すると、ドル資金調達コストは全面的に上昇し、マーケットメーカー、カストディプロバイダー、トークン化国債商品にも同様に影響します。皮肉なことに、利回り上昇に伴いトークン化された米国債はより魅力的になり、広範なリスク選好が冷え込む中でもオンチェーン利回り商品への需要を押し上げる可能性があります。 今後の見通し 鍵となる問いは、米国債利回りがいつまで高止まりするかです。急騰が一時的であれば、特に本土の取引が再開しサウスバウンドの資金が戻れば、香港市場は急速に回復するかもしれません。しかし米国の高金利が続けば、HKMAはペッグを防衛しつつ国内の信用収縮を回避するという持続的なバランス取りを迫られます。 投資家にとって、この出来事は香港が依然として米国の金融政策に対するレバレッジの効いたプレイであること、そしてそのデジタル資産の野心が地元規制当局と同様に連邦準備制度によっても形作られることを思い起こさせます。HIBOR、バンド内での香港ドルの位置、HKMAの介入活動を、次にどこで圧力が高まるかを示す最も明確なシグナルとして注視してください。

TREE NEWS 編集部 · 2026年10月2日
暗号資産

INTERPOLのセキュリティ責任者:AIを悪用した詐欺は暗号資産において「王冠の宝石」の防御を要求する

AIは詐欺を加速させている — しかし手口は変わっていない TREE NEWS 報道: INTERPOLのグローバル最高情報セキュリティ責任者(CISO)であるBjorn R. Watne氏は、人工知能(AI)に対する防御を急ぐ企業に向けて、率直なメッセージを送っている。AIセキュリティツールを1つ購入する前に、まず1つの問いに答えるべきだ — あなたの「王冠の宝石」は何か? と。Watne氏はTech Week Singaporeでこの発言を行い、AIは新しい犯罪を生み出しているというよりも、既存の犯罪を強力に増幅させており、詐欺師たちが慣れ親しんだ手口を前例のない速度と規模で実行できるようにしていると警告した。 暗号資産業界にとって、この警告は特に強い重みを持つ。デジタル資産はかねてより、ソーシャルエンジニアリング、フィッシング、偽の取引所アプリ、ロマンス詐欺、ウォレットを空にするマルウェアなどの格好の標的となってきた。AIによって、攻撃者はあらゆる言語で完璧なフィッシングメールを生成し、音声をクローンして取引所のサポート担当者になりすまし、詐欺的なトークンを宣伝する創業者やインフルエンサーの説得力のあるディープフェイク動画を、ほぼゼロの限界費用で作り出せるようになった。 なぜ暗号資産が主要な標的となるのか いくつかの構造的特徴が、暗号資産を独特な形で危険にさらしている: 不可逆性:オンチェーン取引は取り戻せないため、一度の引き出し成功は永久的である。 仮名性:攻撃者は被害者が気づく前に、資金をチェーンやミキサー間で移動できる。 個人投資家中心のユーザー基盤:多くの保有者は機関投資家のようなセキュリティ衛生を備えていない。 信頼ベースのインターフェース:ウォレット、dApps、トークンローンチはブランドへの信頼に大きく依存しており、まさにそれがディープフェイクに悪用される。 Watne氏のフレームワーク — 侵害された場合に存続を脅かす資産を特定し、その周りに防御を構築する — は、暗号資産にそのまま当てはまる。取引所にとっては、ホットウォレットの秘密鍵や出金承認システムがそれにあたる。DeFiプロトコルにとっては、管理者鍵、オラクルフィード、アップグレード可能なコントラクトの制御が該当する。カストディアンにとっては、署名インフラそのものである。 境界防御から資産中心の防御へ Watne氏が描く転換は重要である。長年、セキュリティチームは境界防御に注力してきた:ファイアウォール、エンドポイント保護、従業員トレーニング。しかしAI主導の攻撃は偵察から悪用までの時間を圧縮し、広範な境界を維持することを難しくしている。資産中心のアプローチ — 決して侵害されてはならないものを正確に把握すること...

TREE NEWS 編集部 · 2026年10月2日
暗号資産

ライトニングネットワークの脆弱性がビットコインノード運営者を攻撃に晒す

ビットコインのセカンドレイヤーに対する重大な警告 TREE NEWS 報道: ライトニングネットワークの主要な実装の一つであるCore Lightningは、攻撃者が未パッチのノードを積極的に標的にしていると警告する緊急のセキュリティ勧告を発令しました。この脆弱性は、ビットコインのレイヤー2スケーリングソリューションに関する根本的な真実を浮き彫りにしています。すなわち、あなたの資金の安全性は、基盤となるインフラを誰が管理しているかに大きく依存するということです。 技術的詳細 この脆弱性は、古いバージョンのCore Lightningソフトウェアを実行しているノードに影響を与えます。攻撃者はこれらの未パッチのノードを悪用して、運用を妨害したり、最悪の場合、チャネル資金を侵害したりする可能性があります。勧告は、ユーザーを2つのカテゴリーに明確に区別しています。 自己運用ノード運営者:これらのユーザーはインフラを完全に管理しており、資金を保護するために直ちに最新のパッチ適用済みバージョンにアップグレードする必要があります。 ウォレットアプリユーザー:カストディアルまたはセミカストディアルのライトニングウォレットを使用している個人は、パッチを適用するサービスプロバイダーに完全に依存しています。彼らの資金の安全は、プロバイダーの勤勉さにかかっています。 この二分法は、暗号通貨エコシステムにおける自己主権対利便性という広範な議論を反映しています。個人のライトニングノードを運用することは最大限の管理を提供しますが、技術的能力と積極的なメンテナンスも要求します。 業界への影響:カストディのジレンマ この事件は、ライトニングエコシステムにおける持続的な緊張を強調しています。このネットワークは高速で低コストのビットコイン取引を可能にするように設計されていますが、その複雑さにより、ユーザーはしばしばカストディアルソリューションに誘導されます。脆弱性が発生すると、対応の負担は、管理よりも利便性を選んだ一般ユーザーなど、最も対応能力の低い人々に不釣り合いに課されます。 ノード運営者にとって、メッセージは明確です。パッチ管理はオプションではありません。ライトニングネットワークのセキュリティモデルは、参加者がソフトウェアを維持することを前提としています。そうしないことは、個人だけでなくネットワーク全体の健全性にとってシステム的リスクをもたらします。 ウォレットプロバイダーにとって、この出来事は評判のストレステストです。迅速にパッチを適用しないプロバイダーは、ユーザーの信頼を失い、潜在的に法的責任を負うリスクがあります。この事件は、パッチタイムラインの公開や第三者監査など、より透明なセキュリティ慣行への傾向を加速させる可能性があります。 将来を見据えた視点 ライトニングの採用が進むにつれて、攻撃者がその防御を探るインセンティブも高まります。ネットワークの分散型の性質は、最大の強みであると同時に最も重大な脆弱性でもあります。中央集権的な決済プロセッサとは異なり、普遍的なアップグレードを強制できる単一の主体は存在しません。 ウォレットプロバイダーが自動更新メカニズムを採用するよう圧力が高まり、Core Lightning開発チームがパッチプロセスを合理化することが期待されます。長期的には、エコシステムはノード運営者に最新ソフトウェアの維持を報酬するインセンティブ構造—おそらくステーキングメカニズムや評判システムを通じて—を模索する必要があるかもしれません。 今のところ、アドバイスは簡単です。ノードを運用しているなら、直ちにアップグレードしてください。ウォレットアプリを使用しているなら、プロバイダーに資金を保護するために何をしているか尋ねてください。ライトニングネットワークでは、セキュリティは共有の責任ですが、失敗の結果は極めて個人的です。

TREE NEWS 編集部 · 2026年10月2日
DeFi

NEAR IntentsのハッカーがAurora共同創業者と特定、380万ドルの返還を求める48時間の最後通牒を発行

NEAR Intentsエクスプロイト:攻撃者を特定、380万ドル返還に向けた48時間の期限設定 TREE NEWS 報道: NEAR Intentsを標的としたセキュリティインシデントは、Aurora共同創業者のAlex Shevchenko氏がチームはエクスプロイトの背後にいる個人を特定したと公に述べたことで、新たな段階に入った。プロジェクトのリーダーシップによる声明によると、攻撃者には不正に取得された約380万ドルの資金を返還するための48時間が与えられている。この開示は、匿名性が加害者を無期限に保護することが多いDeFiエクスプロイト後の典型的な追跡劇からの顕著な転換を示している。 何が起きたのか NEAR Intentsは、NEAR Protocol上に構築されたクロスチェーン実行レイヤーであり、ユーザーがクロスチェーンでのスワップや送金などの望ましい結果を表明し、それを競合するソルバーが実行することを可能にする。このアーキテクチャは、従来のブリッジに代わるUX重視の選択肢として注目を集めているが、同時にインテント決済とソルバーインフラにリスクを集中させる。今回のエクスプロイトでは約380万ドルが流出し、チームの迅速な帰属特定は、オンチェーンフォレンジックとオフチェーンインテリジェンスが容疑者をかなり絞り込んだことを示唆している。 帰属特定が重要な理由 攻撃者を公に名指しまたは特定することは稀であり、重大な結果を伴う。過去のインシデントでは、プロジェクトはChainalysisやTRM Labsなどのチェーン分析企業、法執行機関への通報、オンチェーンメッセージを通じた交渉に依存してきた。チームが攻撃者を特定したと主張する場合、通常は以下のいずれか、または複数を示唆する: KYCリンクされたインフラ:攻撃者は身元データを収集する中央集権型取引所やサービスとやり取りした可能性がある。 運用セキュリティの失敗:ウォレットの再利用、IP漏洩、SNSの痕跡が個人を露呈した可能性がある。 インサイダー関与:一部のエクスプロイトは、特権アクセスや内部システムへの精通を持つ関係者に遡ることができる。 各シナリオは、異なる法的および回収上の含意を持つ。インサイダー事件は、雇用契約、刑事告発、民事訴訟を伴う可能性があり、外部攻撃者は制裁や取引所レベルの資産凍結に直面する可能性がある。 インテントベースエコシステムへの影響 このインシデントは、NEAR Intents、UniswapX、CoW Protocol、および様々なソルバーネットワークなど、インテント中心のアーキテクチャがクロスチェーン活動のデフォルト実行レイヤーになるために競争している中で発生した。セキュリティは中心的な戦場である。注目度の高いエクスプロイトは、手数料の優位性が再構築できるよりも速くユーザーの信頼を損なう可能性があり、48時間の最後通牒は回収戦術であると同時に評判をかけた戦略でもある。 資金が返還されれば、NEAR Intentsはこの出来事を決定的な対応を伴う封じ込められたインシデントとして位置づけることができる。そうでなければ、チームは法執行機関へのエスカレーション、オンチェーン証拠の公開、アドレスをブラックリストに登録するための取引所との調整を行う可能性が高い。いずれの道も、インテントプロトコルが敵対者をどのように扱うかの前例を設定する。 今後の見通し 次の48時間はDeFi全体で注視されるだろう。回収に成功すれば迅速な帰属特定と交渉の価値が強化され、失敗すればより強力なソルバーレベルの保証、保険メカニズム、そしておそらくプロトコル所有のセキュリティファンドへの要求が高まるだろう。ユーザーにとって、この出来事はクロスチェーンの利便性が依然としてスマートコントラクトと運用リスクを伴うことを思い出させるものであり、インテントセクターの成熟度は問題が発生した際の対応によって測られることを示している。

TREE NEWS 編集部 · 2026年10月2日
暗号資産

シティ、ETFフローがマイナスに転じる中でビットコイン目標を113,000ドルに引き上げ

シティ、ビットコイン目標を113,000ドル、イーサリアムを3,028ドルに引き上げ TREE NEWS 報道: シティグループは、ビットコインの12カ月価格目標を82,000ドルから113,000ドルに引き上げ、現物ETFの買い手が市場に戻り続けると主張した。同行はまた、イーサリアムの予測を3,028ドルに引き上げたが、これは現在の価格から見てはるかに上昇余地が小さい水準だ。この修正は、米国の現物ビットコインETFが1億4,869万ドルの純流出を記録した同じ日に行われ、機関投資家の予測と実際の資金フローの間でセンチメントがどれほど急速に変わり得るかを浮き彫りにした。 アップグレードが重要な理由 シティの動きが注目されるのは、以前の82,000ドル目標がすでに超えられているからだ。基準をより高く設定し直すことで、同行は事実上、ビットコインの2024年のナラティブを支配してきたETF主導の需要テーゼを正当化している。現物ビットコインETFは、伝統的投資家がエクスポージャーを得るための主要なチャネルとなっており、その累積流入はマイナー、長期保有者、破綻した遺産の分配からの売り圧力を繰り返し吸収してきた。 しかし、9月30日の1億4,869万ドルの流出は、ETF需要が一方通行ではないことを示している。フローはマクロ環境、ベーシス取引の経済性、リスク選好に反応する。キャッシュ・アンド・キャリーのスプレッドが縮小したり、より広範な市場がリスクを減らしたりすると、ETFの買い手は到着したのと同じくらい迅速に撤退する可能性がある。 イーサリアムのギャップ シティのイーサリアム目標3,028ドルは、ビットコインの予測よりも控えめな上昇余地を意味する。このギャップは構造的な違いを反映している。ビットコインはよりクリーンな「デジタルゴールド」ナラティブとより強力なETF採用から恩恵を受ける一方、イーサリアムは代替レイヤー1ネットワークとの競争、Dencun後の不確実な手数料動向、より遅い機関投資家のオンボーディング経路に直面している。現物イーサリアムETFの流入ははるかに小さく、ステーキング利回りへのアクセスは多くの米国商品で依然として制限されている。 注目すべき点 ETFフローの軌跡:9月30日の流出が1日の一時的なものか、より広範なローテーションの始まりか。 マクロ背景:金利期待とドル強さは、リスク資産需要の主要な推進要因であり続ける。 イーサリアムの触媒:ステーキング対応ETFの進展やより明確な規制ガイダンスがあれば、パフォーマンスギャップが縮まる可能性がある。 ベーシスとファンディングレート:これらは機関投資家のキャリートレードが収益性を維持し、ETF需要を維持できるかを決定する。 将来を見据えた視点 大手銀行の価格目標は、正確な予測としてではなく、センチメントの指標として有用だ。シティのアップグレードは、機関アナリストが依然としてビットコインの上昇余地を見ていることを示唆するが、同日のETF流出は、短期的に価格を決めるのは予測ではなくフローであることを思い出させる。年末にかけてETF需要が再加速すれば、113,000ドル目標は保守的と証明されるかもしれない。流出が続きマクロ環境が引き締まれば、旧来の82,000ドル水準でさえ野心的に見えるかもしれない。本当の試練は、機関投資家の買い手が下落をエントリーポイントと見なすか、待つ理由と見なすかである。

TREE NEWS 編集部 · 2026年10月2日
米国株

Anthropic、感謝祭前のIPOラッシュで2兆ドル評価を目指す

Anthropic、記録破りのIPOを視野に AI大手のAnthropicは、米国のIPO市場を一変させる可能性のある上場に向けて加速しており、10月14日にPre-IPO投資家向け説明会を開催し、11月に公募を開始する計画を進めている。企業評価額は最大2兆ドルに達する可能性がある。この野心的なスケジュールにより、Claudeの開発元は史上最大級の新規上場の一つとなる軌道に乗り、感謝祭の休暇シーズン直前に登場することになる。 野心の規模 2兆ドルという評価額は、Anthropicを米国取引所に上場した史上最も価値のある企業の仲間入りさせることになる。参考までに、この数字は主要なレガシーテクノロジー企業のIPO時点でのピーク時時価総額を上回っており、フロンティアAIインフラに対する投資家の並外れた需要を示している。投資家向け説明会という形式は、Anthropicが機関投資家の資金配分者に直接働きかけていることを示唆しており、ロードショー前に需要を固めようとするメガキャップ・テクノロジー案件でますます一般的になっている戦略である。 広範な市場への影響 この上場は、相互に関連する複数のセクターにとって重要な意味を持つ: AIインフラ需要:IPOの成功は、現在データセンター、GPUサプライチェーン、エネルギーインフラ全体で進行中の巨額の設備投資サイクルを裏付けることになる。 比較可能な評価額:AI、クラウドコンピューティング、半導体製造の上場同業他社は、投資家がセクターを再評価するにつれてバリュエーションの拡大が見られる可能性がある。 IPOウィンドウ:Anthropicの大ヒット上場は、金利の不確実性の中で上場を延期してきた他の後期段階の未公開テクノロジー企業にとって、IPOパイプラインを再開させる可能性がある。 暗号資産関連エクスポージャー:AI関連トークンや分散型コンピューティングネットワークは、主要なAI株式イベントに連動して取引されることが多く、デジタル資産市場にとって潜在的な触媒となる。 今後の道のり Anthropicが価格決定から流通市場での取引を通じて2兆ドル評価を維持できるかどうかが、中心的な疑問として残る。公開市場の投資家はAIの収益化スケジュールに対してより慎重になってきており、企業のAI支出が軟化すれば上場に圧力がかかる可能性がある。それでも、11月のウィンドウは季節的に有利な流動性を提供し、10月14日の投資家向け説明会は収益軌道と利益率構造に関するシグナルとして注視されるだろう。現時点で、Anthropicは前回のメガキャップ上場サイクル以来、最も重要なテクノロジーIPOを実現する位置にあるように見える。

TREE NEWS 編集部 · 2026年10月2日
米国株

ジム・クレイマー、FRBの利上げが次に株を直撃すると警告

ジム・クレイマー、利上げが市場最大の脅威だと警告 TREE NEWS 報道: ジム・クレイマーは、金利上昇を現在の株式市場にとって単一最大の懸念事項として挙げ、連邦準備制度(FRB)による新たな引き締めサイクルの影響は、株価にようやく現れ始めたばかりかもしれないと警告した。マッドマネーの司会者は、FRBが利上げを再開してからおよそ2週間後に警鐘を鳴らし、政策変更と市場の痛みの間のタイムラグが投資家の不意を突く可能性があると示唆した。 彼の発言は木曜日の第3四半期の振り返りの中でなされた。この期間、ソフトウェア株は急反発し、半導体銘柄は猛烈な上昇の後に冷え込んだ。ディフェンシブ・グロースが再び選好され、半導体が一服するというこのローテーションこそ、金利感応度を価格に織り込むことを難しくする逆流そのものである。 なぜタイミングが重要か 一時停止後に利上げを再開するというFRBの決定は、市場がほぼ織り込み済みとしていた変数を再び持ち込んだ。金利の動きは株式に遅れて伝わる傾向がある。割引率の上昇は将来収益の現在価値を圧縮し、借り換えコストは上昇し、その後の四半期にわたって利益率への圧力が高まる。クレイマーの指摘は、投資家がこのタイムラグを過小評価しているかもしれないというものだ。 バリュエーションの圧縮: 長期デュレーションのグロース銘柄、その多くはソフトウェアやAI関連だが、割引率上昇に最も晒されやすい。 利益の重し: 変動金利の負債を抱える企業は、時間差で支払利息の上昇を感じるだろう。 ローテーションリスク: 第3四半期におけるソフトウェアの反発と半導体の冷え込みの分岐は、資本がすでにポジションを組み替えていることを示している。 暗号資産への波及 デジタル資産の投資家にとって、この警告は聞き覚えのある響きを持つ。暗号資産は過去2年の大半を通じて、流動性環境の高ベータ代理指標として取引されており、新たな引き締めは全般的にリスク選好を削ぐ傾向がある。タカ派的なFRBは歴史的に、投機的な株式とともにビットコインやアルトコインを圧迫してきた。長期保有者が構造的な普及トレンドを相殺要因として指摘する場合でも同様だ。 とはいえ、相関は機械的なものではない。暗号資産関連株、すなわち取引所、マイナー、企業のトレジャリー保有者は株式市場の動きを増幅する傾向があり、金利主導の株安は原資産よりもこれらの銘柄をより強く打撃する可能性がある。 注目すべき点 鍵となる問いは、FRBの次の発信が持続的な引き締め経路を確認するものか、それとも一時停止を示唆するものかである。クレイマーの恐れは、デュレーションリスクについて慢心してしまった市場だ。金利が上昇し続けるなら、第3四半期のローテーションは一度きりの現象ではなく早期警告だったと判明するかもしれない。 投資家は今後のインフレ統計、FRB関係者の発言、そしてソフトウェアの主導力が維持されるかどうかを注視すべきだ。暗号資産の参加者にとって、ナスダックを動かすのと同じシグナルがデジタル資産も動かす可能性が高く、当面の主要なドライバーはオンチェーンデータではなくマクロである。

TREE NEWS 編集部 · 2026年10月2日
取材依頼 ご意見