Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月1日
暗号資産

OKXがQUANTUSDTパーペチュアルを上場、Quant Networkの相互運用性への賭けがデリバティブ市場と交差する

OKXがQUANTUSDTパーペチュアル契約をデリバティブ群に追加 TREE NEWS 報道: OKXは10月1日16:00(UTC+8)にQUANTUSDTパーペチュアル契約を開始し、ウェブプラットフォーム、モバイルアプリ、APIでこのペアを利用可能にする。この上場により、トレーダーはQuant Networkに対する見方を表現する新たな手段を得ることになる。Quant Networkは、Overledgerエンタープライズ・ゲートウェイとQuantNetネットワークを支える相互運用性重視のプロジェクトだ。 Quantは自らをプログラマブルマネーのインフラと位置づけている。そのスタックは、銀行、パブリックブロックチェーン、トークン化預金、レガシー決済レールを接続し、本来互換性のないネットワーク間で価値が自動的に移動・決済されるよう設計されている。この訴求によりQNTは、企業向けブロックチェーンの議論において最も息の長い名前の一つとなってきた。業界のナラティブがトークン化とクロスチェーン決済へと移りつつある中でも変わりはない。 上場が重要な理由 パーペチュアル先物の上場は、取引所がどこに取引需要を見出しているかを示す信頼できるシグナルだ。QNTペアの追加は、原資産を保有せずにレバレッジを効かせたエクスポージャーを得たいトレーダーのアクセスを広げ、従来はより限られた取引所でしか取引されてこなかったミッドキャップ資産の流動性を深める。 流動性の深さ:大手取引所への上場は通常、オーダーブックの厚みを改善しスプレッドを縮める。これは流通量の少ない資産にとって重要だ。 ヘッジの有用性:トークン化や相互運用性プロジェクトは、スポットのエクスポージャーだけでなくヘッジ手段を必要とする機関投資家の関心を引きつけやすい。 ナラティブとの整合:今回の上場は、現実資産のトークン化とクロスチェーン決済が市場で最も持続的なテーマであり続けるタイミングで実現した。 精査される相互運用性のテーゼ Quantの中心的な主張は、金融の未来はマルチチェーンであり、ボトルネックは資産の発行ではなくその移動にある、というものだ。Overledgerは、機関が既存システムを再構築することなく複数の分散型台帳に接続できるようにするAPIレイヤーとして機能する。QuantNetはこれをさらに拡張し、チェーン間で価値を調整・決済するためのネットワークへと向かう。 しかし競争環境は混雑している。汎用メッセージングプロトコル、チェーン抽象化レイヤー、銀行主導のコンソーシアムが、同じ機関投資家の予算を奪い合っている。Quantの優位性は企業との関係と長い実績にあり、課題は技術力を測定可能なオンチェーン取引量と収益に変換することだ。 次に注目すべき点 デリバティブ上場は市場構造のイベントであり、ファンダメンタルズのイベントではない。トレーダーは最初の数週間、建玉残高とファンディングレートを注視し、このペアが本物のポジションを引きつけるのか、短命な投機にとどまるのかを見極めるべきだ。より長期的には、重要な指標は機関の統合、トークン化預金のパイロット、そしてQuantNetが概念実証ではなく実際の決済フローを処理している証拠だ。 現時点では、相互運用性インフラが市場で再評価されつつあるタイミングで、この上場はQuantをより広い取引オーディエンスの前に押し出す。その注目が持続的な流動性に変わるかどうかは、契約よりも、基盤となるネットワークが約束を果たせるかどうかにかかっている。
TREE NEWS 編集部 · 2026年10月1日

357件のサイドイベントを経て、TOKEN2049シンガポール週の観察ノート

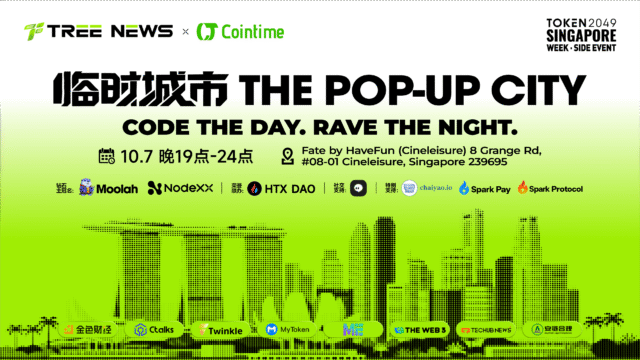
TREE NEWS 報道: 毎年10月、シンガポールのマリーナベイは極めて密度の高い業界の集まりを迎える。TOKEN2049の本会議はわずか2日間だが、本当に身動きが取れなくなるのは街のあちこちに散らばるサイドイベントだ。早朝のランニング会、午後のクローズドドア会議、夜のルーフトップレセプション。スケジュール表は、出発前からすでに埋め尽くされていることが多い。 今年、Tree News編集部は公開コミュニティカレンダーに収録された357件のサイドイベントを、オンラインの会期ガイドにまとめた。整理の過程そのものが、この一週間のいくつかの特徴を明らかにしてくれた。 数字で見る会期 最初に注目すべき数字は83%。357件のイベントのうち、297件は主催者の審査が必要だ。申し込みの提出は第一歩にすぎず、入場できるかどうかは確認メール次第。「行ってから何とかする」という方法は今年はまず通用しない。行きたいイベントほど早く申し込むのが確実だ。これと対照的なのは、9割以上のイベントが無料であること。今年のハードルは費用ではなく、枠と選別にある。 二つ目の数字は111。10月6日、つまり本会議開幕の前日は、一週間で最もイベントが密集した日で、本会議初日の105件を上回った。ますます多くのプロジェクトが本会議の前に注目を奪おうとしており、会期前日のスケジュールは本会議の2日間と同じくらい真剣に扱う価値がある。 三つ目の数字は42%。正確な住所を公開しているイベントは半数未満で、さらに52件は場所の情報を一切公表していない。つまりルートを組むときは余裕を持たせる必要がある。審査通過後に具体的な会場を確認し、2件を続けてはしごするなら、移動と受付に少なくとも30分は確保したい。 追う価値のある6つの手がかり イベントタグを分解してみると、この一週間の議論はおおむね6つの手がかりに分類できる。それぞれに編集部のガイドを書き、現場でそのまま投げかけられるいくつかの質問も用意した。ここでは核心だけを抜き出す。 ・ステーブルコイン(34件):議論の焦点は発行規模から清算・決済と加盟店側へ移りつつある。問う価値があるのは、取引量のうちどれだけが実際の支払いによるものか。・決済(26件):暗号資産カード、越境送金、AIエージェント決済、いずれも「決済」の名を冠している。聞く前に、相手がやっているのが入金チャネルなのか、決済ネットワークなのか、それともユーザー向けプロダクトなのかを見分けたい。・RWA(38件):ナラティブはもうずいぶん前から語られてきた。より注目すべきはセカンダリの流動性と保有者構成だ。オンチェーンの保有データを示し、カストディの取り決めを説明できるプロジェクトこそ、追いかける価値がある。・AI(47件):今週最も広くカバーされた技術テーマ。現場で最も簡単な見分け方は、その場でデモをしてもらい、どのステップが必ずオンチェーンでなければならないのかを説明してもらうことだ。・インフラ(32件):性能パラメータではもう差がつきにくく、開発者体験、移行コスト、セキュリティが新たな競争点になっている。・投資家(97件):9割以上が審査制で、多くは小規模なクローズドドアの集まりだ。行く前に、自分が求めているのは資金なのか、チャネルなのか、それとも市場判断の校正なのかをはっきりさせておきたい。 これらの問いは特定のプロジェクトに向けたものではなく、むしろ会議の聞き方のようなものだ。あるイベントに行く価値があるかどうかは、多くの場合、具体的な問いを持って入場するかどうかで決まる。 1つのページで、世界の業界イベントを見る TOKEN2049はほんの始まりにすぎない。もっと先の日程を見たいなら、Tree News公式サイトのイベントページ(treenews.cn/zh/events)を開いてほしい。ここには世界のブロックチェーンとWeb3の業界サミット、業界週間、オンラインフォーラムが集められており、シンガポール、ソウル、香港、ドバイ、バンコクから、ロンドン、ラスベガス、トロントまで、本会議と周辺のサイドイベントが同じカレンダーに収められている。ページは時間で絞り込め、開催中、まもなく開始、今月、終了済みに分けられる。種類でも絞り込め、業界サミット、業界週間、オンラインフォーラム、開発者イベントに分けられる。都市別やオンライン別で見ることもできる。イベントのステータスは現地のタイムゾーンに従って自動計算されるので、自分で時差を換算する必要はない。それぞれに日付、場所、主催者が明記されており、そのまま申し込みページへ飛べる。もしあなたもイベントを開催しているなら、ページ上の「イベントをアップロード」から追加して、より多くの同業者に見てもらうことができる。 10月7日、臨時都市で会いましょう 本会議初日の夜、Tree NewsはCointimeと共同でTHE POP-UP CITY 臨時都市 AfterPartyを主催する。昼は会場で出会い、夜は臨時都市で話を終わらせよう。 時間:10月7日 19:00–24:00場所:FATE by HaveFun、Cineleisure 8階(8 Grange...

TREE NEWS 編集部 · 2026年10月1日
暗号資産

ソラナがミームコイン取引量で1億7000万ドルを記録、トークン化株式のナラティブが加熱

ソラナがミームトレードを支配、$SIが首位に ソラナのミームコインエコシステムは24時間の取引量で約1億7000万ドルを記録し、トークン$SIが際立ったパフォーマーとして浮上した。この活動は、低い取引手数料と迅速なファイナリティが投機的取引に理想的な環境を生み出す、高頻度で個人投資家主導のミームコイン分野におけるソラナの継続的な優位性を強調している。 $SIのような単一トークンに取引量が集中することは、ナラティブの勢いとソーシャルバイラル性が数時間以内に指数関数的な価格変動を引き起こす可能性があるミームコイン市場の勝者総取りのダイナミクスの特徴である。トレーダーは、このような集中がボラティリティリスクを増幅させることも認識すべきである。センチメントが変わると流動性が急速に蒸発する可能性があるからだ。 BNBチェーンの活動は$PPOLYに集中 BNBチェーンでは、取引関心が$PPOLYに集まり、コミュニティ主導のトークンのハブとしてのこのネットワークの持続的な役割を反映している。BNBチェーンのミーム分野は、その大規模な個人ユーザーベースと低手数料から歴史的に恩恵を受けてきたが、ピーク取引量と速度の点ではしばしばソラナに後れを取っている。 ロビンフッドチェーンがトークン化株式のナラティブを促進 並行して、おそらくより構造的に重要なトレンドがロビンフッドチェーン周辺で現れており、トークン化株式のナラティブが勢いを増している。NVIDIAの株式に関連するトークン化表現である$NVDAがこのカテゴリーをリードし、伝統的株式へのオンチェーンエクスポージャーに対する需要の高まりを示している。 ミーム文化と現実世界資産のトークン化のこの収束は、注目すべき進化を表している。ミームコインは純粋に投機的である一方、トークン化株式は基礎となる根本的価値を持っている。しかし、それらは通常ミーム用に取って置かれるのと同じ速度とコミュニティ主導の熱意で取引されている。ARCチェーンも持続的な熱度を示しており、トークン化に関連するインフラプレイが持続的な資本を引き付けていることを示唆している。 分析:投機と実物資産の境界が曖昧に ソラナとBNBチェーンでの純粋なミームの同時台頭と、ロビンフッドチェーンでのトークン化株式の台頭は、より広範な市場ダイナミクスを浮き彫りにしている。個人トレーダーは、投機的トークンと資産担保手段の境界に対してますます無関心になっている。これは、ミームのように振る舞うが現実世界の請求権を表す手段をどのように分類し監督するかに取り組まなければならない規制当局にとって深い意味を持つ。 DeFiプロトコルにとって、機会は両方に対応できるインフラの構築にある。堅牢なオーダーブック、信頼できるオラクル、コンプライアンス対応のトークン化フレームワークだ。トレーダーにとって、リスクは同様に明確である。どのチェーン上のミームコインも激しく変動する可能性があり、オンチェーンで取引されるトークン化株式でさえ、原資産に対して流動性の断片化と価格の歪みに直面する可能性がある。 今後の見通し ミーム分野ではソラナとBNBチェーンの間で取引量競争が続くと予想され、ソラナは速度で優位を維持する可能性が高い。より重要なストーリーは、ロビンフッドチェーンや同様のプラットフォームでのトークン化株式取引が持続可能な市場セグメントに拡大できるかどうかである。それは潜在的にDeFiネイティブと伝統的個人投資家の間のギャップを埋める可能性がある。その橋が維持されれば、ミームトレーダーと株式投資家の両方がオンチェーン市場についてどう考えるかを再形成する可能性がある。

TREE NEWS 編集部 · 2026年10月1日
米国株

OuraのIPO延期:19年ぶり高水準の利回りと150億ドルの疑問

市場環境とバリュエーションへの疑問が衝突、OuraがIPO計画を一時停止 TREE NEWS 報道: スマートリングメーカーのOuraは、計画していた上場を棚上げした。この決定は、IPO市場全体に広がる冷え込みの真っただ中に位置している。タイミングは偶然ではない。ベンチマーク金利は19年ぶりの高水準に上昇しており、この単一の変数が、収益性の高い高成長非公開企業の株式を含む、あらゆるリスク資産を静かに再価格付けしている。 Ouraのためらいは市場タイミングの判断と位置づけられているが、150億ドルのバリュエーション目標が議論の中心にある。無リスク金利が実質的なリターンをもたらすとき、将来キャッシュフローに適用される割引率は上昇し、投資家が成長に対して支払う用意のある倍率は圧縮される。この計算により、プレミアムなバリュエーションは、非公開ラウンドよりも公開ロードショーで擁護するのが難しくなる。 なぜ金利が本当のストーリーなのか IPOの窓は閉じていない——選択的になっているのだ。保守的に価格設定された案件は依然として成立している一方、ピークサイクルのバリュエーションに固定された案件は撤回または再価格付けされている。この力学は、SpaceXや他の巨大バリュエーションをめぐる慎重さと響き合う。そこでは、非公開市場の評価額と公開市場が実際に支払う額とのギャップが拡大している。資本に国債という信頼できる代替手段があるとき、立証責任は決定的に発行体へと移る。 高利回りは、長期デュレーションの成長株に適用される割引率を引き上げる。 投資家は新規上場にコミットする前に、より広い安全余裕を要求する。 低金利時代に設定された非公開バリュエーションは、ますます時代遅れになっている。 上場パイプライン全体への影響 Ouraの一時停止は孤立した出来事ではなく、シグナルである。強いユニットエコノミクスを持ちながら、見出し上のバリュエーションが高い企業は、二択の選択に直面する。より低い価格を受け入れるか、金利サイクルが転換するのを待つかだ。この待ちのゲームにはそれ自体のコストがある——資本の遅延、落ち着かない初期投資家、そして競合が先に上場して公開市場のプレミアムを獲得するリスクである。 暗号資産・デジタル資産セクターにとって、この読み筋は重要だ。暗号資産関連株やトークン市場は実質利回りに敏感になっており、高金利環境が持続すると投機的な食欲がそがれる傾向がある。IPOの窓が狭いままであれば、ブロックチェーンやフィンテックを含むレイトステージの非公開企業は、公開上場よりもプライベートクレジットやセカンダリーマーケットに、より強く依存するかもしれない。 今後の見通し 決定的な変数はセンチメントではなく、金利の軌道である。利回りが緩和すれば、Ouraとその同業他社はより強い立場で窓を再訪できる。高止まりが続けば、さらなる延期、さらなるダウンラウンド、そしてストーリーよりも規律を評価する公開市場が待っている。150億ドルの疑問は、結局のところ、姿を変えた金利の疑問なのである。

TREE NEWS 編集部 · 2026年10月1日
マクロ

多くのアメリカ人にとって車は手が届かない存在に:数字が示すもの

自動車の購入余力が壁にぶつかる TREE NEWS 報道: 米国で車を買うことがこれほど経済的に厳しい状況は稀である。車両価格の高止まり、なかなか下がらない自動車ローンの金利、上昇を続ける保険料、そして整備・修理費用の根強いインフレが重なり、新車も中古車も多くの世帯が無理なく負担できる範囲を超えてしまった。象徴的な数字がそれを物語っている。平均的な中古車でさえ、一般に使われる複数の購入余力の指標を今や上回っており、歴史的にこの水準は自動車市場の逼迫を示すシグナルだった。 仕組みは単純だ。典型的な新車ローンの月々の支払いは700ドルを優に超えて上昇し、中古車の支払いもそれに近づいている。一方、新車ローンの平均金利は20年以上ぶりの水準に近く、中古車ローンの金利はさらに高い。保険、燃料、修理を加えると——いずれも headline インフレを上回っている——所有の真のコストは中央値賃金よりも速く上昇した。 これがディーラーを超えて重要な理由 自動車はアメリカの消費者の先行指標であり、消費者はGDPの約70%を占める。車の所有が手が届かなくなると、波及効果は広い: 消費者の裁量支出は圧迫される。家計が所得のより大きな割合を交通費に充てるため、小売、外食、旅行に回る分が減る。 自動車メーカーとディーラーは需要の軟化、インセンティブの増加、利益率の圧縮の可能性に直面する——既存の自動車メーカーとそのサプライヤーにとって逆風となる。 信用市場はすでに警告を発している。自動車ローンの延滞、特にサブプライムが増加している。持続的な悪化は消費者金融業者、地方銀行、証券化された自動車ローーン市場に圧力をかけるだろう。 インフレ動向はより複雑になる。需要の破壊が自動車メーカーに値下げを強いるなら、財のディスインフレはFRBの助けになるかもしれない。しかし高金利と保険コストがサービスインフレを粘着質に保つなら、FRBの道筋はより不透明になる。 市場への含意 株式 既存の自動車メーカーと自動車部品サプライヤーは、購入余力に起因する需要破壊にさらされている。逆に、より安価な代替手段——公共交通、ライドヘイリング、購入の先送り——への移行はUberやLyftのような企業に恩恵をもたらす可能性があるが、運賃の上昇がそれを和らげるかもしれない。ディーラーグループとサブプライム金融業者が最も直接的な信用リスクを負う。 債券と金利 消費者が弱まれば、市場が成長鈍化と最終的な利下げを織り込むにつれ、米国債利回りは低下する可能性がある。しかし自動車の延滞が広範な信用ストレスにエスカレートすれば、消費者資産担保証券とハイイールド債のスプレッドは拡大し、金利期待と信用リスクの間で綱引きが生じるだろう。 暗号資産 暗号資産は依然としてリスクオンの資産クラスである。消費者のストレスが成長期待を押し下げ、FRBがハト派に転換するシナリオでは、ビットコインや他のデジタル資産は流動性期待から恩恵を受ける可能性がある。しかし真の信用イベントでは、暗号資産は回復の前に株式とともに売られる可能性が高い。 コモディティと通貨 自動車需要の弱まりは、ガソリン、プラチナ、パラジウム、車両生産に使われる工業金属の消費軟化を意味する——これらのコモディティにとって弱気材料。米国の成長が他国を上回れば米ドルは強くなる可能性があるが、消費者主導の減速はドル安要因となる。 投資家向けの重要ポイント 自動車の購入余力は消費者の健全性をリアルタイムで示す指標である。延滞率とローンの組成を注意深く見守ること。 サブプライム自動車金融業者とディーラーグループが最も直接的な利益と信用リスクに直面する。 財需要の弱まりによるディスインフレは債券を支える可能性があるが、クレジットスプレッドには注意が必要。 暗号資産とコモディティは、この話が増幅する成長対流動性のトレードオフに敏感なままである。 消費者の余力は逼迫しているがまだ破綻していない——ディフェンシブセクターと質の高いバランスシートへの選択的なエクスポージャーが賢明である。

TREE NEWS 編集部 · 2026年10月1日
DeFi

リキッド・リステーキングのゴールドラッシュが終焉:マージン崩壊で主要LRTプロトコル5社が方向転換

リステーキング・トレードの巻き戻しが進む イーサリアムのリキッド・リステーキング・トークン(LRT)セクターは構造的なリセット局面を迎えている。ポイントプログラム、エアドロップへの思惑、そして積み上げ型利回りの約束に支えられた2年間の爆発的成長を経て、かつてリキッド・リステーキングをDeFiの支配的ナラティブに押し上げた経済性は急速に悪化した。リステーキング報酬がゼロに向けて圧縮し、EigenLayer型のインセンティブプログラムが終息する中、最大級のLRTプロトコル5社——ether.fi、Kelp、Renzo、Swell、そしてもう一つの主要プレイヤー——が今、自己再発明を競っている。 ether.fiが分岐をリード 最も明確なシグナルはether.fiから発せられている。同社はリステーキング事業をスピンオフし、ネオバンクと決済事業に注力する。この動きは示唆に富む。縮小する利回りスプレッドを守るのではなく、ether.fiは既存のユーザーベースとステーク済みETH担保の上に構築された、安定した手数料駆動型のコンシューマーファイナンスモデルへとポジショニングを変えているのだ。これは、リステーキングの仕組みそのものよりも、ディストリビューションと預金が重要だという賭けである。 広範な方向転換 他のリーダーたちは異なる道を描いている: Kelpはインフラとバリデータサービスに傾注し、トークンのラッパーではなく運用スタックで収益化を図る。 RenzoはAI駆動のトレーディングおよびストラテジー商品を模索し、リステークされた資本をアクティブで高マージンのマンデートへ転換することを狙う。 Swellはより広範なDeFiおよびインフラ提供へ拡大し、単一資産のリステーキングというアイデンティティから脱却する。 共通するのは、コモディティ商品——リステークされたETH——から、差別化された手数料創出型ビジネスへの後退である。 なぜモデルは破綻したのか リキッド・リステーキングが機能したのは、三つの条件が同時に成立していたときだった。すなわち、高いベースステーキング利回り、潤沢なAVS(アクティブに検証されるサービス)報酬、そして預金を補助するエアドロップ期待である。この三つすべてが弱まった。リステーキング利回りは基礎となるステーキングレートへ向けて低下し、AVS需要は有意な収益へとスケールできず、エアドロップのフライホイールは勢いを使い果たした。その結果、縮小するマージンと持続可能な堀を持たないまま、同じ預金を奪い合うプロトコルがひしめく状況が生まれた。 DeFiへの含意 これは痛みを伴うが健全な調整である。DeFiの資本がより選別眼を持つようになり、プロトコルはいずれインセンティブから収益を「借りる」のではなく、自ら稼がなければならなくなることを示している。また、リステーキング・インフラ層——EigenLayerとその競合——に対し、反射的なトークン発行だけでなく、AVS消費者の実需を示すよう圧力をかけるものでもある。 次に注目すべきこと この方向転換が成功するかどうかは、三つの展開が決める: ether.fiのネオバンクが、クリプトネイティブな預金を主流の決済フローへ転換できるか。 Renzoその他におけるAIトレーディング・マンデートが、手数料に見合うリスク調整後リターンを生み出せるか。 AVS収益がついに実現し、投機ではなくファンダメンタルズに基づいてリステーキングのテーゼが復活するか。 リステーキングのゴールドラッシュは終わった。生き残るのは、リステーキングを一つのプロダクトラインとして扱い、ビジネスモデルとは見なさないプロトコルである。

TREE NEWS 編集部 · 2026年10月1日
マクロ

トレーダーは米国債に「ウォーシュ・プレミアム」を織り込みつつある——そしてそれはFRBに100ベーシスポイントのコストを課している

新たなリスクプレミアムが金利方程式を書き換えつつある TREE NEWS 報道: 債券トレーダーは、米国債利回りに新たなリスク要因を静かに織り込みつつある。それはインフレや成長とは何の関係もなく、次に誰が連邦準備制度(FRB)を率いるかという問題と深く関わっている。元FRB議長のロバート・カプラン氏は、自身が「ウォーシュ・プレミアム」と呼ぶもの——ケビン・ウォーシュ氏が次期FRB議長になる可能性が取り沙汰される中で、トレーダーが米国政府債務を保有するために要求している利回りプレミアム——を指摘した。 その含意は明白だ。市場が指導部の不確実性を理由に米国債に約100ベーシスポイントの上乗せ報酬を加えているなら、FRBが政策金利を一切動かしていなくても、米国経済全体の実効借入コストが再価格設定されていることになる。 なぜ人事プレミアムが市場にとって重要なのか FRB議長は金融政策機構全体の方向性を決める。よりタカ派的、より予測困難、あるいはより高いインフレ期待を容認する姿勢と受け止められる議長は、市場の長期的な金利前提をシフトさせ得る。その認識がコンセンサスになると、タームプレミアム——短期の財務省証券をロールする代わりに長期債務を保有するために投資家が要求する上乗せ利回り——に表れる。 カプラン氏の指摘は、タームプレミアムが今や部分的に「人事プレミアム」になっていることを示唆している。これにはいくつかの波及効果がある: 住宅ローンおよび企業の借入コスト上昇——米国債利回りが貸出金利のアンカーとなるため。 ドル高——外国人投資家が米国債を保有するためにより多くの報酬を要求する場合。 リスク資産への圧力——無リスク金利の上昇に伴い、株式や暗号資産を含む。 FRBの柔軟性低下——タームプレミアムを通じた金融環境の引き締めがFRBの仕事の一部を代行するが、それはFRBが制御できない形で起こるため。 暗号資産への伝播経路 デジタル資産市場にとって、ウォーシュ・プレミアムは暗号資産がマクロから切り離されていないことを思い起こさせる。ビットコインと主要アルトコインは、このサイクルを通じて実質利回りとドル指数に高い感応度で取引されてきた。FRB指導部の不確実性によりタームプレミアムがさらに拡大すれば、暗号資産は長期デュレーションのテック株と同じバリュエーションの逆風に直面する可能性がある——どちらも割り引かれた将来キャッシュフロー、あるいはビットコインの場合は無利子資産を保有する機会費用に基づいて価格設定されている。 ステーブルコイン発行体、DeFiレンディングプロトコル、トークン化国債商品は直接的な影響を受ける。トークン化Tビル利回りはプレミアムとともに機械的に上昇し、オンチェーンのキャッシュ戦略をより魅力的にする一方で、よりリスクの高いDeFi利回りのハードルレートも引き上げる。 次に注目すべき点 プレミアムは3つのシグナルに基づいて縮小または拡大する:次期FRB議長の正式指名プロセス、FOMCコミュニケーションのトーン、そしてインフレデータが議長に就く者の手腕を強制するかどうか。トレーダーはフェデラルファンド金利だけでなく、タームプレミアムもポジショニングへの生きたインプットとして扱うべきだ。現時点で、市場は不確実性に対してFRBにおよそ100ベーシスポイントを課している——どの政策会合でも投票で消し去ることのできない税である。

TREE NEWS 編集部 · 2026年10月1日
AI × Crypto

マスク氏、AI大手が「互いの宿題を採点し合っている」と警告 — トランプ氏の自主的監督協定に疑問の声

トランプ氏の自主的AI協定、監督を企業自身に委ねる TREE NEWS 報道: イーロン・マスク氏は、トランプ政権が新たに発表した自主的な人工知能協定を公に批判し、これが事実上、主要AI企業に「互いの宿題を採点させる」ことを許すものだと警告した。拘束力のある政府の監督ではなく自主規制に依存するこの協定は、急速に進歩するAIセクターを自主的な枠組みで適切に統治できるのかという議論を再燃させている。 この取り決めは、主要なAI開発企業に対し、自社の安全性慣行、透明性基準、リスク緩和プロトコルを自ら監視することを大幅に信頼している。マスク氏の批判は、技術者や政策立案者の間で高まる懸念を浮き彫りにしている。すなわち、競争圧力が企業の自主的コミットメントを必然的に侵食するという懸念である。 なぜこれが暗号資産と分散型AIにとって重要か この議論は暗号資産業界に直接的な影響を及ぼす。分散型AIネットワークは、中央集権的なAI独占に対する代替手段として自らを位置づけている。オンチェーンAIエージェント、分散型GPUコンピュート市場、トークン化された推論サービスを構築するプロジェクトは、中央集権的なAIラボが自主規制を信頼できるはずがないと長年主張してきた。 分散型コンピュートネットワーク — GPUワークロードをオンチェーンで決済するようなネットワークは、閉鎖的なAIインフラに対する検証可能で許可不要の代替手段を提供する。 オンチェーンAIエージェントとモデルマーケットプレイスは、独自ラボには欠けている監査可能性を提供する。 トークン化された推論とデータマーケットプレイスは、企業の善意に頼るのではなく、透明性に対する経済的インセンティブを生み出す。 マスク氏のコメントが示唆するように、自主的な自己規制が不十分であることが判明すれば、検証可能で分散型の代替手段への需要が加速する可能性がある。暗号資産ネイティブのAIインフラは、中央集権的なAIガバナンスに対する公的信頼の侵食から恩恵を受ける立場にある。 競争レースの問題 自主的監督の核心的な構造的欠陥は、競争の力学にある。ある企業が安全コミットメントを遵守するために減速し、別の企業が加速すれば、遵守した企業は市場での地位を失う。これはまさに自主規制が防ぐのに苦労するシナリオであり、金融サービスにおける自主的枠組みに対する長年の批判を反映している — そこでは拘束力のあるルールは度重なる危機の後に初めて生まれた。 暗号資産にとって、この力学は馴染み深い。DeFiプロトコルは、分散化の理想と強制力のある基準の必要性との間の同様の緊張に取り組んできており、しばしばオンチェーンの透明性とコミュニティガバナンスの組み合わせに落ち着いている。 今後の展望 この自主協定に対しては、両党派からの継続的な精査が予想される。注目を集めるAIインシデントが発生すれば、拘束力のある規制への圧力は急激に強まるだろう。そのシナリオでは、分散型AIネットワークは — その組み込みの検証可能性とオープンな監査証跡により — ニッチな代替手段から主流のインフラへと移行する可能性がある。AI分野の暗号資産ビルダーは、この瞬間を自らのテーゼの検証であると同時に、分散型監督が実際に大規模に機能することを示す呼びかけとして捉えるべきである。

TREE NEWS 編集部 · 2026年10月1日
RWA

トークン化株式:株式がオンチェーンに移行する5つの理由

トークン化株式:株式がオンチェーンに移行する5つの理由 YZi Labsの投資家が、上場株式がなぜブロックチェーンのレール上に移行しつつあるのかについて詳細な論拠を示し、5つの構造的推進要因と3つのスタートアップ機会のカテゴリーを概説した。この分析は、トークン化された現実世界資産(RWA)が記録的な高値を更新する中で登場したもので、国債やプライベートクレジットに続く次のフロンティアとして株式が浮上している。 なぜ株式はオンチェーンに向かうのか 核心的な議論は5つの柱に基づいている。第一に、決済効率:従来の株式決済は依然としてT+1またはT+2サイクルで行われているが、トークン化された株式はほぼ即時に、24時間365日クリアリングできる。第二に、分割所有により、高価格株に対する個人投資家の参入障壁が下がる。第三に、コンポーザビリティにより、トークン化株式は担保として、イールド戦略において、あるいは仕組み商品において、DeFiプロトコルに直接組み込むことが可能になる。第四に、グローバルアクセスは、多くの非米国投資家を締め出している分断された証券会社およびカストディインフラを回避する。第五に、プログラム可能なコンプライアンス — 譲渡制限、ホワイトリスト、配当ロジック — をトークンレベルでエンコードできる。 権利のギャップ:トークン対実際の株式 この分析は、トークン化株式と原資産の株式を区別することに注意を払っている。トークン保有者は議決権を受け取れない可能性があり、発行体自体ではなく特別目的会社(SPV)に対する請求権を保有する可能性があり、破綻やコーポレートアクションにおいて異なる扱いを受ける可能性がある。このギャップは裁定機会を生み出す:流動性プレミアム、償還の摩擦、市場時間の不一致などによりトークン価格が参照株式から乖離した場合、洗練されたトレーダーはスプレッドを獲得できる。こうしたディスロケーションは、現在の価格形成メカニズムの未成熟さも露呈させる。 3つのスタートアップ機会 投資家は3つのベンチャーテーマを特定している。第一は発行とカストディのインフラ — 証券会社や発行体がトークン化株式を発行・償還するためのコンプライアントなレール。第二は、トークン価格を原資産株式に結びつけておくマーケットメイキングと裁定ツール。第三は、消費者向けの流通:TradFiとDeFiを橋渡しする複雑さを抽象化するウォレット、証券会社、アプリ。 見通し トークン化株式はほとんどの法域で依然として規制のグレーゾーンであり、SECの証券トークンに対する姿勢がこのモデルの拡大速度を左右するだろう。しかし、進む方向は明確だ。決済インフラが近代化し、DeFiがより多様な担保を求めるにつれて、株式とトークンの境界はますます曖昧になっていく。勝者は、コンプライアンスと流動性を同時に解決する者であり、単にティッカーをスマートコントラクトでラップするだけの者ではない。

TREE NEWS 編集部 · 2026年10月1日
規制

ESMA、MiCA改正でDeFiフロントエンド向けの新たな規制カテゴリーを提案

ESMA、DeFiのゲートキーパーをMiCAの傘下に引き入れることを推進 TREE NEWS 報道: 欧州証券市場監督局(ESMA)は、暗号資産市場規則(MiCA)の改正に向けた勧告を欧州委員会に提出し、DeFiプロトコルへのユーザー向けエントリーポイントを提供する企業向けに、新たな規制対象の暗号サービスカテゴリーを設けることを提案した。この勧告はまた、ステーキング、暗号資産レンディング、借り入れに関するより明確な開示およびコンプライアンス要件も求めている。 提案の背景にある規制の論理 この動きは、MiCAの発効以来、欧州の規制当局が取り組んできた実務的な現実を反映している。真に分散化されたプロトコルにはライセンスを付与すべき法的実体が存在しないが、一般ユーザーをそうしたプロトコルに接続するウェブサイト、ウォレット、アグリゲーターには存在する。プロトコル自体ではなく「エントリーポイント」を対象とすることで、ESMAは、分散化されたコードを本来想定されていない枠組みに無理やり当てはめることなく、DeFiの人的・企業的レイヤーを規制しようと試みている。 このフロントエンド・アプローチは、他の地域ですでに見られる戦略と軌を一にする。米国財務省の2024年のDeFiブローカーに関する提案も、英国で進行中の暗号資産制度も、基盤となるインフラがパーミッションレスである場合に規制の範囲をどこに置くべきかという同じ問いに取り組んでいる。 業界にとっての意味 DeFiインターフェースにライセンス義務: EUユーザーにサービスを提供するウォレットプロバイダー、アグリゲーター、ポータル運営者は、中央集権型取引所に匹敵する認可、コンプライアンスプログラム、開示制度をまもなく求められる可能性がある。 ステーキングとレンディングに明確なルール: ステーキング利回り、スラッシングリスク、レンディング/借り入れ条件に関する明示的な開示要件は、曖昧さを減らす一方で運用コストを押し上げる。 コンプライアンス負担の移行: 小規模なフロントエンド運営者はライセンス費用に苦しむ可能性があり、市場はより大きく資本力のあるプレイヤーへと集約される恐れがある。 管轄権アービトラージは続く: プロトコルはEUユーザーをジオブロックしたり、新カテゴリーの適用を回避するためにインターフェースを再構築したりする可能性がある。 より大きな視点 ESMAの勧告は助言的なものであり、欧州委員会がこれを正式な立法提案に変えるかどうかを決定しなければならない。そのプロセスには数年を要し、業界や加盟国からの反発に直面する可能性がある。それでも方向性は明確だ。EUの規制当局は、DeFiプロトコル自体ではなく、DeFiとの人的接触点を規制する方向へ動いている。 業界にとってこれは、欧州におけるDeFiインターフェースの規制上の曖昧さの時代が終わりつつあることを示唆している。ライセンス要件を早期に予期し、コンプライアンス体制、ステーキングとレンディングに関する透明性、明確なユーザー開示を構築するプロジェクトは、ルールが固まるにつれて競争上の優位を得るだろう。待つ者たちは、世界最大級の暗号市場の一つから締め出されることになるかもしれない。

TREE NEWS 編集部 · 2026年10月1日
規制

OFAC、TdAのATMジャックポッティング・ネットワークを制裁、TRONアドレス7件をブラックリストに指定

OFAC、トレン・デ・アラグア関連のATMジャックポッティング・ネットワークを標的に TREE NEWS 報道: 米国財務省外国資産管理室(OFAC)は、国際的なギャング「トレン・デ・アラグア(TdA)」に関連する犯罪ネットワークに対し、ATM「ジャックポッティング」攻撃を組織したとして制裁を課した。この措置の一環として、7件のTRONアドレスが特別指定国民(SDN)リストに追加された。財務省によると、このグループは物理的にATMに侵入して現金を引き出し、その収益を暗号資産(TRON上のUSDTを含む)を通じて洗浄していた。 手口の仕組み ジャックポッティングとは、マルウェアやハードウェアツールを用いてATMを物理的に侵害し、ATM内の現金をすべて吐き出させる手法である。TdAネットワークはこの戦術を米国の複数の都市で展開し、盗んだ法定通貨をデジタル資産に変換していたとされる。7件のTRONアドレスは、これらの作戦に関連する資金を受け取り、移動させたとみられている。OFACの指定により、米国人はこれらのアドレスとの取引が禁止され、米国の管轄下にある資産は凍結される。 業界への影響 ステーブルコインへの監視が強化: USDT送金におけるTRONの優位性は、不正金融の好まれる経路となっている。この措置により、ステーブルコイン発行体やTRONベースのサービスプロバイダーへのコンプライアンス要求が加速する可能性が高い。 取引所のコンプライアンス負担: 中央集権型取引所やOTCデスクは、新たなSDNアドレスに対してスクリーニングを行う必要がある。怠れば二次制裁を受ける可能性がある。 ブロックチェーン分析の重要性が増大: ChainalysisやEllipticなどの企業が、資金の流れを追跡しVASPのコンプライアンスを支援する上で鍵となる。 DeFiとミキサーへの圧力: 資金洗浄者が分散型ツールに移行すれば、規制当局は次にプライバシープロトコルを標的にする可能性がある。 今後の見通し 今回の措置は、より広範な傾向を浮き彫りにしている。米国当局は、暴力的な国際ギャングにとっての主要な資金洗浄経路として暗号資産をますます重視している。TRON、USDT、その他の高スループットチェーンを標的とした指定がさらに増えると予想される。業界にとってメッセージは明確だ——コンプライアンスはもはや任意ではない。強固なKYC/AMLとチェーン分析を実装しないプロジェクトは、規制上および評判上のリスクが高まっていく。一方、TRONとUSDTの正当なユーザーは、取引所の対応に伴い、より厳しい管理、手数料の上昇、取引の遅延に直面する可能性がある。この取り締まりは、DeFiにおけるプライバシーを保護しつつコンプライアンスにも適合するアイデンティティソリューションの開発の緊急性も高めている。

TREE NEWS 編集部 · 2026年10月1日
暗号資産

SolanaのSIMD-0675提案、地理ベースのスケジューリングでブロック引き継ぎレイテンシの削減を目指す

コンセンサス効率化への新たなアプローチ TREE NEWS 報道: AnzaのリサーチリードであるRoger Wattenhofer氏とQuentin Kniep氏は、バリデータの自己申告による地理的位置に基づいて連続するブロック生成をスケジューリングすることで、Solanaのブロック引き継ぎレイテンシを削減する提案SIMD-0675を発表した。このメカニズムは、Solanaの近日導入予定のAlpenglowコンセンサスアップグレード向けに設計されており、同一地域のバリデータをグループ化して順番にブロックを生成させることで、リーダー交代間にデータが移動する物理的距離を最小化する。 ブロックチェーン性能において地理が重要な理由 Solanaの高スループット設計は迅速なブロックタイムに依存しているが、大陸をまたぐバリデータ間のネットワークレイテンシは依然としてボトルネックである。アジアのブロックプロデューサーがヨーロッパのバリデータに引き継ぐと、伝播遅延が数百ミリ秒加算される可能性がある。SIMD-0675は、地理的ゾーン内でブロック生成をクラスタリングすることで、重要なミリ秒を削減し、ネットワーク全体の応答性とトランザクションのファイナリティを向上させることを目指す。 この提案は、バリデータの自己申告による位置情報を活用する。これは実用的だが、議論の余地があるデータポイントである。自己申告は実装を簡素化する一方で、正確性や潜在的な操作に関する疑問を提起する。Wattenhofer氏とKniep氏は、ステーキングプールやバリデータクライアントがレイテンシ測定やIPジオロケーションを通じて位置を検証できると示唆しているが、SIMDは現在のところコミュニティのフィードバックの余地を残している。 業界への影響と潜在リスク 採用されれば、SIMD-0675は、低レイテンシを優先するSuiやAptosなどの他の高性能チェーンに対するSolanaの競争力を大幅に向上させる可能性がある。しかし、地理的クラスタリングは、接続性の良い地域のバリデータが優位に立つため、意図せずブロック生成を集中化させる可能性がある。この提案は、効率性の向上と分散化の原則とのバランスを取る必要がある。これはブロックチェーン設計において繰り返し生じる緊張関係である。 さらに、自己申告データへの依存は、より高速なクラスタに参加しようとするバリデータによって悪用される可能性がある。Anzaのチームはこれを認識し、オプションのアテステーションを提案しているが、最終的な設計はコミュニティのコンセンサスに依存する。SIMDプロセスは反復的な改良を可能にし、Wattenhofer氏の関与は真剣な検討を示している。 将来を見据えた展望 Solanaが大量採用に向けてスケーリングを続ける中、SIMD-0675のようなイノベーションは、あらゆるレイヤーで最適化を図るネットワークのコミットメントを浮き彫りにしている。成功すれば、この地理的スケジューリングは、同様のレイテンシ課題に直面する他のチェーンのモデルとなる可能性がある。この提案の行方は、Solanaの速度に依存するDeFi、決済、コンシューマーアプリケーションのバリデータ、開発者、機関投資家によって注視されるだろう。ブロックチェーンのスケーラビリティ競争において、1ミリ秒が重要であり、Anzaは地理が次のフロンティアであると賭けている。

TREE NEWS 編集部 · 2026年10月1日
DeFi

Multicoin Capital、834万ドル相当のHYPEをCoinbase Primeへ移動、トークン流動性に疑問符

Multicoin Capital、92,380 HYPEトークンをCoinbase Primeへ転送 TREE NEWS 報道: Onchain Lensのオンチェーン監視によると、Multicoin Capitalに関連するウォレットが、Hyperliquid分散型取引所のネイティブ資産である92,380 HYPEトークンをCoinbase Primeへ転送した。現在の市場価格で約834万ドル相当となり、最近数週間で大手ベンチャーキャピタルによるHYPEトークンの動きとして注目されるものの一つである。 この転送が重要な理由 Multicoin Capitalは、Hyperliquidエコシステムを最も積極的に支持する機関投資家の一つであり、そのHYPE保有は、トークンに対するベンチャーセンチメントのバロメーターとして市場参加者に注視されている。この規模のCoinbase Prime(機関投資家向けのブローカレッジおよびカストディプラットフォーム)への転送は、必ずしも売却を意味するものではないが、大規模な執行とカストディサービスのために設計された場にトークンを置くことになる。 Coinbase Primeは、ファンドがOTC決済、担保管理、または潜在的な清算の準備に頻繁に利用する。この動きは、Multicoinがポートフォリオをリバランスしている、ストラクチャード商品の担保を差し入れている、あるいはリミテッドパートナーへのリターン分配を準備している可能性を示唆する。その後の売却を示すオンチェーン証拠がなければ、転送の意図は依然として不明確である。 Hyperliquidの文脈 Hyperliquidは、最も成功した分散型無期限先物取引所の一つとして台頭し、HYPEは2024年後半のエアドロップ以降、力強く上昇している。トークンの価格パフォーマンスは、記録的な取引量、成長するビルダーエコシステム、そしてHyperliquidを中央集権型デリバティブ取引所の信頼できる挑戦者として位置づけるナラティブによって牽引されてきた。 しかし、初期投資家、財団、エアドロップ受領者の間でのHYPEの集中は、長らくアナリストの懸念事項である。既知のVCウォレットから取引所関連の場への大規模な転送は、潜在的な供給過剰に対する敏感さを高める傾向がある。 市場への影響 流動性監視: トレーダーは、分配の兆候を求めてCoinbase Primeの注文フローとその後のオンチェーン移動を監視するだろう。 トークンセンチメント: 売却が確認されなくても、VCウォレットの活動に関する見出しは短期的な価格動向に圧力をかける可能性がある。 機関投資家の姿勢: MulticoinのHyperliquidへの継続的な関与は、同社がプロトコルの長期的なファンダメンタルズに対して強気であることを示唆している。 今後の展望...

TREE NEWS 編集部 · 2026年10月1日
暗号資産

リップル、エスクローから10億XRP(約14.9億ドル相当)を4回に分けてロック解除

リップル、エスクローから10億XRPを放出、約14.9億ドル相当 TREE NEWS 報道: リップルはエスクロー口座から累計10億XRPをロック解除した。現在の市場価格で約14.9億ドル相当となる。オンチェーン監視によると、この放出は4回のトランシェ(4億、3億、2億、1億XRP)に分けて実行された。この段階的な構造は、同社の毎月のエスクローサイクルの特徴となっている。 今回のロック解除は、リップルのエスクローの仕組みを恒常的な供給サイドのイベントとして捉えるトレーダーたちの注目を集めている。歴史的に見ると、毎月の放出のうち公開市場で売却されるのはごく一部に過ぎず、大部分は通常、新たなエスクロー契約に再ロックされる。このパターンが重要なのは、「10億XRPがロック解除された」という見出しの数字が、実際の流通供給への衝撃を過大評価する可能性があることを意味するからだ。 エスクロースケジュールが重要な理由 リップルのエスクローシステムは透明性の仕組みとして設計された。不透明な資金管理を行うのではなく、同社は予測可能で暗号学的に強制された放出スケジュールを約束した。この決定により、市場は目に見える供給カレンダーを得ることになった。その代償は、あらゆるロック解除がニュースイベントとなり、価格が純流動ではなく数字に反応しがちになることだ。 総供給と純供給: 総ロック解除量は10億XRPだが、流通供給への純増加は、リップルがどれだけ再エスクローまたは展開するかに依存する。 市場心理: エスクローイベントは、トレーダーが売り圧力を先読みすることで、短期的なボラティリティを頻繁に引き起こす。 オンチェーンの可視性: フローが公開されているため、アナリストはロック解除されたトークンが取引所、OTCデスク、またはエスクローに戻るかを追跡できる。 XRP市場への広範な影響 今回の放出は、XRPが時価総額で最大級の資産の一つとして取引され続ける中で行われた。その価格はマクロ流動性環境とリップル自身の企業活動の両方にますます敏感になっている。同社は決済およびカストディの野心を拡大しており、国境を越えた決済におけるブリッジ資産としてのXRPの役割は、投資テーゼの中心であり続けている。したがって、各エスクローのロック解除は、より大きな問いにつながる。リップルの戦費のうち、どれだけが事業運営資金に変換され、どれだけが戦略的準備として保持されているのか? 機関投資家の観察者にとって、より重要なシグナルは、生の10億トークンという数字ではなく、資金の行き先である。リップルの財務に関連するウォレット、取引所の入金アドレス、OTCチャネルはすべて監視可能であり、今後数日のオンチェーン動向が、このロック解除が日常的な事務処理なのか、意味のある分配の前触れなのかを明らかにするだろう。 次に注目すべき点 関心は、ロック解除されたXRPが予定通り再エスクローされるか、取引所への流入がどのように推移するか、そして広範な市場環境が売り圧力を増幅させるか吸収するかに移る。歴史が導き手なら、即時の反応はノイズかもしれない。しかし、ロック解除と再ロックの累積パターンは、リップルの長期的な供給戦略を覗く最も明確な窓の一つであり続ける。

TREE NEWS 編集部 · 2026年10月1日
マクロ

71歳、年収10万8000ドルでなお働く:市場にとって重要な老後資金の計算

71歳の老後の問いが示す、より広範な経済の転換 TREE NEWS 報道: 年収10万8000ドルを稼ぎ、従来型IRAとロス口座に15万2000ドルを分けて保有する71歳の労働者が、働き続けることが正しい判断なのかと問いかけている。この問いは個人的なものだが、まさにこの10年で最も重大なマクロ経済論争の只中に位置している。つまり、アメリカ人はいつまで働き続ける余裕があるのか、そしてそれが貯蓄、消費、資産価格にとって何を意味するのか、という問題だ。 計算は容赦ない。15万2000ドルのポートフォリオを4%の引き出し率で運用すると、年間およそ6080ドル、月約500ドルにしかならない。年収10万8000ドルに対して、これは90%超の老後収入の崖である。この労働者にとって、雇用され続けることはライフスタイルの好みではなく、経済的な必然なのだ。そしてこの人物は決して例外的ではない。 なぜこれが一家庭を超えて重要なのか 連邦労働統計によれば、65歳以上のアメリカ人のおよそ5人に1人が依然として働いており、その割合は過去20年間で着実に上昇してきた。理由は、寿命の伸長、不十分な貯蓄、従来型年金の浸食が混ざり合ったものだ。確定給付型年金は大部分が401(k)やIRAに取って代わられ、拠出リスクと長寿リスクの両方を個人が負うことになった。15万2000ドルを貯めた71歳の労働者にとって、計算は冷酷だ。年6%のリターンでも年間約9000ドルしか積み上がらず、6桁の給与を置き換えるにはほど遠い。 これは一人の人物の物語ではない。かつてのどの世代よりも長く労働力にとどまる集団全体の物語であり、そこから生じるマクロ経済的な帰結の物語である。 市場への影響 株式 より多く、より長く働く高齢層は個人消費を支え、サービス部門の賃金圧力を高止まりさせる。これは一般消費財やヘルスケア銘柄にとって緩やかにプラスだが、同時に労働市場を逼迫させ、連邦準備制度の利下げへの道筋を複雑にする。持続的な賃金上昇はサービス部門のインフレを支え、緩和を遅らせ、長期デュレーションの成長株に圧力をかける。 債券 高齢の労働者が雇用され続け支出を続けるなら、老後資金の手段としての債券需要は強いままだ。しかし同じ力学、つまり逼迫した労働市場は、より長期にわたる高金利政策を示唆する。イールドカーブの長期ゾーンでは変動が続くと予想され、10年債利回りは雇用統計やインフレ指標のたびに敏感に反応するだろう。 暗号資産 デジタル資産は引退間近の層にとって依然として限界的な配分にとどまり、この話はその理由を浮き彫りにする。15万2000ドルのポートフォリオは、暗号資産が日常的に引き起こす下落を吸収できない。とはいえ、老後不安というより広いテーマは、従来型年金をいつか受け取れるとは信じていない若い世代の間で、ビットコインを含む代替資産への関心を煽ってきた。暗号資産採用における世代間の分断は、さらに広がる可能性が高い。 コモディティ 雇用され続ける高齢の労働力は通勤と消費を通じてエネルギー需要を支えるが、より大きなシグナルは構造的なものだ。先進国における労働力不足はインフレ志向が強く、歴史的に価値の保存手段としての金を支えてきた。老後制度の持続可能性を懸念する投資家は、貴金属を買い進め続けるかもしれない。 通貨 米国の逼迫した労働市場とより長期にわたる高金利は、ドルの追い風となってきた。しかし高齢化による財政圧力、つまり社会保障とメディケアの支出増大が高まれば、ドルの長期的な軌道は不確かになる。人口動態の負荷は、国家のバランスシートに対するゆっくりだが強力な力である。 投資家にとっての要点 老後資金の十分性は個人的な問題ではなく、システム的な問題だ。何百万人もの労働者が同じ計算に直面しており、それが労働供給を逼迫させ、インフレを粘着質にしている。 より長期にわたる高金利が基本シナリオであり続ける。引退する余裕のない労働力は消費を支えるが、ディスインフレを複雑にする。 ディフェンシブでインカム志向の資産は、より注意深く見る価値がある。配当株、ヘルスケア、短期債は人口動態の需要から恩恵を受けるかもしれない。 暗号資産はほとんどの引退間近層にとって老後の解決策ではない。ポジションサイズがかつてなく重要だ。 市場だけでなく政策を注視せよ。社会保障とメディケアの財源をめぐる議論は、今後何年も財政・金融情勢を形作るだろう。 この問いを発した71歳は、働くことで誤りを犯しているわけではない。数字を見れば、働くことが利用可能な単一の最も重要な財務判断かもしれない。しかし、これほど多くの人が同じ選択に直面しているという事実は、老後制度そのものが負荷にさらされているシグナルであり、市場はその現実を価格に織り込まねばならない。

TREE NEWS 編集部 · 2026年10月1日
暗号資産

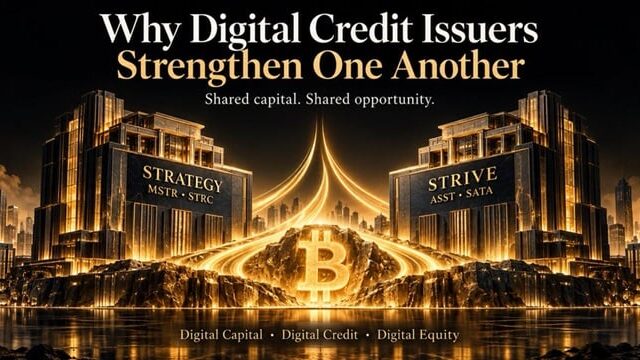
セイラー:デジタルクレジットの発行体はいかにして3つの増幅器を通じて互いを強化するのか

マイケル・セイラー、デジタルクレジットの共有資本論を提示 マイケル・セイラーは長文の論考を公開し、デジタルクレジットの発行体はゼロサムの争いを繰り広げる競合相手ではなく、3つの増幅器と共有資本基盤の上に築かれた相互強化型エコシステムの参加者であると論じた。この主張は、発行体が暗号資産を担保にした商品やストラクチャード利回りで組成する新興のデジタルクレジット分野を、単一の需要プールを奪い合う競争ではなく、共に築く価値のある産業として捉え直すものである。 3つの増幅器 セイラーの枠組みは、セクターの成長に伴って各発行体の強さを複利的に高める3つのメカニズムを中心とする: 流動性の増幅:より多くの発行体が標準化されたクレジット商品を市場に投入するにつれ、流通市場の厚みが増し、スプレッドが縮小し、全員の資本コストが低下する。 担保の増幅:より広範で流動性の高い暗号資産担保基盤により、発行体はリスクを比例的に増やすことなく、より大規模で多様なクレジットラインを引き受けられる。 信頼性の増幅:ストレステストを生き残る適切に運営された各発行体が、資産クラス全体の正当性の認識を高め、そうでなければ傍観していた機関投資家の配分者を引き寄せる。 共有資本基盤 この論考の核心的な洞察は、デジタルクレジットの発行体が同じ基礎的資本基盤—暗号資産の市場価値とそれを保有しようとするバランスシート—から資金を調達しているという点にある。固定されたパイを分け合うのではなく、その基盤を深める発行体は、対応可能なクレジット市場全体を拡大する。セイラーの枠組みでは、このセクターは競合する銀行というよりも、インフラ、標準、リスク慣行が公共財となる共有ユーティリティ層のように振る舞う。 業界への示唆 この主張は、セクターが自らをどう組織するかに重みを持つ。発行体が補完的であるなら、開示、担保評価、償還メカニクスに関する共通標準—機関資本が大規模に参入できるようにする配管設備のようなもの—の強い根拠が存在する。また、伝染と信頼の効果が共有基盤を通じて波及するため、規制当局は各発行体を孤立して扱うのではなく、エコシステムの総合的な回復力を評価すべきだという示唆も与える。 投資家にとっての要点は、単一のデジタルクレジット商品の健全性が、部分的にはセクター全体の集合的な信頼性の関数であるということだ。少数の大手発行体への集中は効率的かもしれないが、成熟しつつあるエコシステム全体への分散はより持続可能であることが証明されるかもしれない。 将来を見据えた視点 セイラーの論考は、セクターが拡大する前に共有インフラを構築せよという呼びかけとして読むのが最も適切だ。次の段階では、発行体が共謀することなく標準で協調できるか、そして約束された増幅器が実際に現れるかが試される。もし実現すれば、デジタルクレジットは真の並行クレジット市場へと進化し得る。実現しなければ、セクターは以前の暗号資産貸付サイクルを悩ませてきた断片化と信頼の崩壊のリスクを抱えることになる。

TREE NEWS 編集部 · 2026年10月1日
DeFi

MetaMaskステーキング、インフラ侵害を受けてLidoからバリデータを引き上げ

MetaMaskステーキング、インフラ侵害を受けてLidoバリデータから撤退 TREE NEWS 報道: MetaMaskステーキングは、ステーキング業務に関連するインフラが侵害されたことを受け、イーサリアム最大のリキッドステーキングプロトコルであるLidoからバリデータを引き上げ始めた。Lidoは、完全な退出・引き出し・再参入のサイクルにはおよそ45日かかる可能性があると見積もっており、この期間はイーサリアムのバリデータ退出キューと、大規模なステークポジションを解消する仕組みによって決まる。 この開示は、リキッドステーキングトークンがDeFi担保の大きな割合を支え、主要ノードオペレーターでの運用上の混乱が即座に精査を招く市場で行われた。Aaveの創業者は、同行のレンディングプロトコルの市場は正常に運営されていると述べ、このインシデントがステークETHデリバティブを主要担保として扱う広範なマネーマーケットに波及していないことを示唆した。 退出キューが重要な理由 イーサリアムはバリデータの即時退出を許可していない。ネットワークはレート制限されたキューを通じて引き出しを処理するため、大規模オペレーターが一度に多数のバリデータを引き上げると、全員の待ち行列が長くなる。この設計は意図的な安全機能であり、大量流出がコンセンサスを不安定化させるのを防ぐが、同時にこのようなインシデントが数時間ではなく数週間にわたって展開されることを意味する。 最大45日: Lidoが想定するバリデータの退出・引き出し・再参入の期間。 これまでのところ封じ込め: Aaveの創業者は市場が正常に機能していると述べている。 担保の敏感性: ステークETHデリバティブはレンディングやイールド戦略で広く使用されている。 業界への影響 この出来事は、ステーキングがDeFiの中核プリミティブとなって以来くすぶり続けてきた議論を先鋭化させる。すなわち、リキッドステーキングトークンの下にあるインフラ層に、どれほどの運用リスクが埋め込まれているのかという問題だ。ユーザーはstETHや類似の商品を代替可能で流動的だと信じて保有しているが、その基盤となるバリデータは、鍵管理、クラウドプロバイダー、監視ツール、人員といった現実世界のセキュリティエクスポージャーを抱えるオペレーターによって運用されている。 MetaMaskにとって、この動きは防御的なものだ。バリデータの引き上げはコストがかかり遅いが、侵害されたインフラを放置すれば、ステーカーをスラッシングや鍵盗難のシナリオにさらすことになる。一時停止ではなく退出を選んだことは、オペレーターが修復よりもクリーンな再起動の方が安全だと判断したことを示唆している。 Lidoにとって、これは運用上の試練だ。同プロトコルはこれまでもオペレーターの入れ替わりを乗り越えており、分散化されたバリデータセットは単一参加者の喪失を吸収できるように設計されている。より大きな問題は、これがテンプレートになるかどうかだ。機関投資家の資金がステーキングに流入するにつれ、カウンターパーティはオペレーターのセキュリティ態勢についてより明確な開示を求めるようになるだろう。 注目すべき点 ここから重要なのは3点だ。第一に、同じインフラに関連する他のオペレーターが同様のエクスポージャーを開示するかどうか。第二に、退出キューが十分に長くなり、一般のステーカーの引き出し時間に影響するかどうか。第三に、Aaveや他のレンディング市場でstETH関連の借入需要や担保比率に変化が見られるかどうか。 インシデントが封じ込められたままであれば、システムが合格したストレステストとして記憶されるだろう。もし広がれば、ユーザー資産を保有するあらゆるカストディアンと同様に、ステーキングインフラ——トークン設計だけでなく——が同じ精査に値する理由を示すケーススタディとなる。

TREE NEWS 編集部 · 2026年10月1日
暗号資産

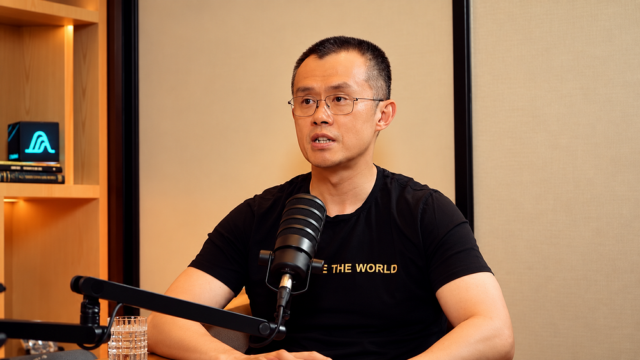
CZがFTX、Hyperliquid、1011イベントを振り返り、Binance共同創業者が業界の次なるフェーズを描く

Binanceの共同創業者が振り返り、そして前へ TREE NEWS 報道: Binanceの共同創業者であるChangpeng Zhao氏は、取引所の初期の台頭、FTXの崩壊、Hyperliquidの登場、そして「1011」イベントを巡る市場の混乱について、幅広い考察を述べた。彼の発言は、おなじみのテーマに集約される。すなわち、実行速度、緊密に連携したチーム、そしてユーザー保護への揺るぎない集中が、Binanceを新興企業から世界的な勢力へと押し上げた柱だったということだ。 創業の強みとしての実行力 CZは初期の日々を、資本よりもむしろ実行力によって定義される競争だったと振り返った。小規模で高度に連携したチームは、資産の上場、インフラの強化、ユーザーニーズへのリアルタイムでの対応を迅速に進めた。その運用上の規律は、単一の製品機能よりも重要だったと彼は主張する。これは今日、業界をリードするプラットフォームが競争する方法を今なお形作っている教訓である。 FTX、Bybit、そして伝染の教訓 FTXの劇的な崩壊を振り返り、CZはそれをガバナンス、透明性、そして不透明なバランスシートの危険性に関する教訓的な物語として位置づけた。彼はまたBybitやより広範な競争環境にも触れ、ポストFTX時代が取引所に準備金の証明、リスク管理、規制当局との関与を優先させることを余儀なくしたと示唆した。得られる教訓は、一度壊れた信頼を再構築するには極めて大きなコストがかかるということだ。 Hyperliquidとオンチェーン取引所の台頭 CZは、大きな出来高と注目を集めているオンチェーン永久先物取引所Hyperliquidの勢いを認めた。その台頭は構造的な変化を浮き彫りにしている。分散型取引所は、速度、流動性、ユーザーエクスペリエンスにおいて、ますます中央集権型取引所と競合しているのだ。CZはこのトレンドを否定するどころか、歓迎しているように見え、健全な競争をセクター全体の触媒として位置づけた。 1011イベントと市場のレジリエンス 「1011」のエピソード、すなわち市場が深刻なストレスにさらされた時期は、レバレッジ市場がいかに脆いかを思い起こさせるものだった。CZのコメントは、こうしたショックが流動性だけでなく、あらゆる主要取引所の運用およびリスクの枠組みを試すことを示唆していた。嵐の前にレジリエンスへ投資するプラットフォームは、それを生き延びる傾向がある。 規制、教育、そして飽和していない市場 米国の規制について、CZは対立よりも長期的な関与を強調し、明確さはビルダーとユーザーの双方に利益をもたらすと主張した。彼は教育へのコミットメントを繰り返し、世界人口の大半はまだ暗号資産に実質的に参加していないと指摘した。そのギャップは、市場が飽和からほど遠いことを意味し、ゼロサムの競争ではなく協力がその未来を形作るだろうと彼は示唆した。 今後の見通し CZのメッセージは、結局のところ、サイクルを通じて構築することである。中央集権型と分散型の取引所が収束し、規制当局が徐々にルールを定義する中で、勝者はおそらく、速度、透明性、そして真のユーザー保護を組み合わせた者たちだろう。業界の次の章は、信頼をマーケティングではなくインフラとして扱うチームによって書かれるだろう。

TREE NEWS 編集部 · 2026年10月1日
暗号資産

BitMart、裁判所承認の支払い計画を提案:ユーザーは流動資産か2種類の回収トークンを選択可能

BitMart、未決済ユーザー残高に関する予備的再建提案を公表 TREE NEWS 報道: BitMartは、裁判所承認の取り決めを通じて未払いのユーザー残高に対処するための、拘束力のない予備的提案を公表した。この計画の下で、影響を受けたユーザーは、流動資産の分配か、時間をかけて請求権を返済するために設計された2種類の回収トークンのいずれかを選択できる。取引所は、その悪化を、2026年の暗号市場の下落、リベートやゼロスリッページのインセンティブを悪用するボリュームファーミング集団による濫用行為、そして流動性を枯渇させたパニック的な引き出しの組み合わせに帰した。 提案が実際に提供するもの この構造が注目されるのは、単一のヘアカットを課すのではなく、請求者を2つのトラックに分けている点である。流動資産オプションは、確立されたトークンやステーブルコインによる即時の割引回収をユーザーに提供する。回収トークンオプションは代わりに、2つの異なる商品——通常は短期のシニアトークンと長期のジュニアトークン——を発行し、その支払いは資産回収、訴訟結果、将来の営業成績に依存する。この2トランシェ設計は、シニア請求権が優先され、ジュニア請求権が最初の損失を吸収する、初期の中央集権型金融再建で見られた構造を反映している。 業界にとってなぜ重要か BitMartの申請は、すでにカウンターパーティリスクに敏感な市場に投じられた。2026年の下落は、手数料リベート、メイカーインセンティブ、ゼロスリッページプロモーションに依存して出来高を製造するビジネスモデルを露呈させた。これらのインセンティブは経済的に脆弱である。持続可能な流動性を提供することなく補助金を搾取する裁定取引業者やウォッシュトレーディングシンジケートを引き寄せ、ボラティリティが急上昇し引き出しが加速すると、取引所に負の単位経済を残す。 先例リスク: 裁判所監督下の回収トークンの枠組みは、他の苦境にある取引所のテンプレートとなり、遅延および割引された返済を常態化させる可能性がある。 トークン評価: 回収トークンは原資産の価値次第であり、セカンダリ市場では大幅な割引で価格設定され、保有者にとっての公正価値会計に関する疑問を提起する。 規制上の監視: 回収商品の発行は、複数の法域で証券および消費者保護の問題を引き起こす可能性があり、特にリテールユーザーが関与する場合にそうである。 将来を見据えた視点 重要な試練は、この取り決めが真に自発的かつ裁判所承認であるのか、それとも事実上のテイク・イット・オア・リーブ・イットの最後通牒なのかである。ユーザーは、優先順位のウォーターフォール、各トークンクラスを裏付ける資産、分配のタイムライン、および回収ビークルのガバナンスを精査すべきである。BitMartが透明で監査された準備金と信頼できる返済スケジュールを証明できれば、この計画は信頼を安定させるかもしれない。そうでなければ、自己保管および規制された取引所への逃避を加速させるリスクがあり、これはこの一件を超えて続く構造的変化となるだろう。

TREE NEWS 編集部 · 2026年10月1日
DeFi

MetaMaskインフラ侵害:セルフカストディの安全性への警鐘

MetaMaskのインフラが侵害されるも、ウォレットは今のところ安全 TREE NEWS 報道: 世界で最も広く利用されているセルフカストディ型暗号資産ウォレットであるMetaMaskは、そのインフラの一部がセキュリティインシデントに対処していることを公表した。同社は、MetaMaskウォレットに対する直接的な脅威はまだ確認されていないと述べ、外部パートナーやセキュリティアドバイザーと協力して問題の修復にあたっている。予防措置として、一部のサービスが一時的に影響を受ける可能性がある。 技術的な詳細は乏しいものの、この公表は、分散型金融への最も信頼された入り口でさえ攻撃を免れないという現実が高まっていることを浮き彫りにしている。ConsenSysが開発したMetaMaskは、月間アクティブユーザーが3,000万人を超え、イーサリアムやレイヤー2ネットワーク、そして広大なdAppsエコシステムへの主要なインターフェースとして機能している。 分かっていること、そして分かっていないこと 詳細は依然として乏しい。MetaMaskは、どのインフラコンポーネントが影響を受けたのか、また侵害の性質(例:APIの侵害、第三者ベンダーの侵害、内部システムへの侵入など)を明示していない。ウォレットの中核である秘密鍵管理は、ユーザーのデバイス上にローカルに保持されており、影響を受けていないようだ。この区別は極めて重要である。セルフカストディ型ウォレットは鍵をユーザーのハードウェアに保存するため、サーバー側の侵害が自動的に資金を危険にさらすわけではない。 しかし、インフラ攻撃は依然として重大な被害をもたらす可能性がある。攻撃者がMetaMaskのバックエンドサービスを侵害した場合、トランザクションデータを操作したり、悪意のあるスマートコントラクトとのやり取りを注入したり、公式チャネルを通じてユーザーをフィッシングしたりする可能性がある。また、MetaMaskは分析、RPCノード、価格フィードのために多数の第三者サービスに依存しているため、このインシデントはサプライチェーンのセキュリティに関する疑問も提起している。 業界への影響:DeFiの柔らかい腹部 この出来事は、DeFiのセキュリティ境界がスマートコントラクトのはるか先まで及んでいることを痛感させる。業界はプロトコルの監査やバグバウンティに数十億ドルを注ぎ込んできたが、分散型アプリケーションを支える中央集権的なインフラは依然として格好の標的である。最近数ヶ月、ウォレット、ブリッジ、RPCプロバイダーへの攻撃が相次いでおり、最も弱い環はしばしばユーザーとブロックチェーンをつなぐ結合組織であることが浮き彫りになっている。 セルフカストディへの信頼:このようなインシデントはユーザーの信頼を損ない、一部を中央集権型取引所へと押しやる可能性がある。分散化を基盤とするセクターにとっては直感に反する結果だ。 規制当局の監視:ウォレットプロバイダーが重要なインフラとなるにつれ、規制当局はより高いセキュリティ基準と開示要件を求める可能性がある。 競争環境:Trust Wallet、Coinbase Wallet、Rabbyなどの競合ウォレットは、自社のセキュリティアーキテクチャを強調する機会を捉えるかもしれない。 今後の展望:透明性と回復力の試練 MetaMaskがこのインシデントをどう処理するかが前例となる。透明なコミュニケーション、タイムリーなパッチ、独立した監査がユーザーの信頼を維持するために不可欠である。同社はすでに外部のセキュリティアドバイザーを起用しており、前向きな一歩だ。しかし暗号資産コミュニティは安心の言葉以上のものを求め、詳細な事後分析を期待するだろう。 より広く見れば、この出来事は分散型RPCネットワークやオンチェーンIDソリューションなど、分散型インフラの代替案の採用を加速させ、単一障害点への依存を減らすべきである。当面、ユーザーは警戒を怠らず、公式のコミュニケーションを確認し、一方的なリンクをクリックせず、多額の保有にはハードウェアウォレットの使用を検討することが推奨される。このインシデントは、暗号資産においてセキュリティは製品ではなく継続的なプロセスであることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月1日
取材依頼 ご意見