Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月30日
RWA

ミームコインがウォール街と出会う:トークン化株式のエアドロップが暗号資産ウォレットに株式エクスポージャーを押し込む

ミームコインがウォール街と出会う:トークン化株式のエアドロップが暗号資産ウォレットに株式エクスポージャーを押し込む バイナンスに上場したミームコインが、保有者にトークン化された米国株式エクスポージャーを分配している。ナスダック100連動のインベスコQQQトラストを追跡するように設計されたトークン「QQQB」を、取引活動と手数料生成に紐づくエアドロップとして配布するのだ。この仕組みは、ミームコインの投機、取引所の取引手数料、トークン化株式の報酬を一つのループに結びつけ、暗号資産ネイティブのユーザーが株式連動商品に触れる際の心理的・実務的ハードルを下げる。 報酬ループの仕組み メカニズムは単純だが異例だ。ミームトークンの保有者とトレーダーは、ミームコイン自体やステーブルコインではなく、トークン化株式商品で支払われる報酬を蓄積する。ペアで発生する取引手数料は報酬プールに還流し、自己強化的なサイクルを生む。出来高が増えれば手数料が増え、分配されるトークン化株式が増え、それがさらにトークンへの注目を集める。 分配資産:QQQB、ナスダック100指数商品に連動するトークン化表現 トリガー:ミームコインペアの取引活動と手数料貢献 場:バイナンス、現物出来高世界最大の取引所 対象ユーザー:証券口座へのアクセスが限られているか皆無の暗号資産ネイティブ個人投資家 トークン化株式が注目される理由 トークン化株式は、現実世界資産(RWA)トークン化の中で最も急速に成長している領域の一つだ。発行体は、株式、ETF、国債をブロックチェーントークンで包むことで、世界中のユーザーに24時間365日のアクセス、分割所有、DeFiとのコンポーザビリティを提供すると主張する。この提案は、個人投資家が資本規制、高い証券口座の最低要件、米国上場への限られたアクセスに直面する市場で特に強力だ。 しかしこのモデルには重大な注意点がある。ほとんどのトークン化株式商品は株主権を付与しない。保有者は通常議決権を受け取らず、多くの構造では原資産株式の直接的な法的所有権ではなく、発行体への請求権や合成エクスポージャーを保有する。この区別は、発行体が支払能力の危機、規制措置、償還の逼迫に直面した場合に極めて重要になる。 株式をエアドロップする経済学 トークン化株式をエアドロップとして使うのは巧妙な顧客獲得戦術だ。投機的で回転の速いミームコインのオーディエンスを、株式連動商品の初めての保有者に変える。しかも、受け取り手がすでに関与し、取引を続けるインセンティブを持っている瞬間に行う。取引所はループの両側で手数料収入を捕捉する。 弱点は持続可能性だ。エアドロップは設計上、一度きりか一時的である。報酬プールが枯渇するか、ユーザー当たりの利回りが低下すれば、ミームコインを取引する限界的なインセンティブは蒸発する。ミームコインの出来高は反射的であることで悪名高く、ナラティブで急増し、注目が他に移れば崩壊する。トークン化株式の分配が保有する唯一の理由なら、ループはすぐに解ける。 注目すべき点 償還条件:QQQBは実際の株式や現金に償還できるのか、どのような条件で? 規制上の姿勢:トークン化株式はほとんどの法域でグレーゾーンにあり、米国証券法のエクスポージャーは現実のリスクだ。 流動性の深さ:トークン化株式の薄い二次市場は、原資産ETFから乖離した価格を生む可能性がある。 報酬のランウェイ:手数料資金による分配は、利回りが圧縮するまでどれだけ持続できるか? より広いシグナルは、RWAトークン化が機関投資家向けのパイロットプログラムから個人向けの仕掛けへと移行していることだ。それは検証であると同時に警告でもある。トークン化された伝統的資産への実際の需要を証明する一方で、真剣な金融イノベーションをミームコイン文化の好不況のリズムと結びつけるリスクもある。トークン化株式の長期的価値は、エアドロップの仕組みではなく、トークンが真の所有権、信頼できる償還、規制の明確性を提供できるかどうかで決まるだろう。
TREE NEWS 編集部 · 2026年9月30日
マクロ

タカ派的な長期金利がハト派的なFRBシグナルを圧倒し、株価は下落

債券市場の「買い手ストライキ」が株価を圧迫 長期国債利回りが今週、数年ぶりの高水準へ急上昇し、ストラテジストらがイールドカーブの長期ゾーンにおける「買い手ストライキ」と呼ぶ事態を引き起こした。この動きは、短期ゾーンの利回りが短期的な政策緩和への根強い期待を反映し続ける中でも、米国株を下落終値へと押し込んだ。ハト派的な短期ゾーンと落ち着かない長期ゾーンの乖離は、今の市場を規定する緊張関係そのものである。投資家は利下げを織り込みつつ、同時にデュレーションリスクを保有するためのより高いタームプレミアムを要求している。 緩和的な政策期待と長期金利の上昇というこの組み合わせは、歴史的にリスク資産にとって居心地の悪いものだ。これは市場が単にソフトランディングを織り込んでいるだけでなく、米国政府債務に対して財政および供給プレミアムを拡大させていることを示唆する。株式投資家にとってのメッセージは、長期ゾーンの割引率が、政策金利のナラティブが示唆するほど速く低下していないということだ。 AIハードウェアとストレージが逆行高 全般的な軟調さの中で、AI関連のハードウェアおよびメモリ銘柄は、重要な半導体決算を前に上昇し、ストレージとコンピュートインフラが新たな関心を集めた。この強さは、指数全体が苦戦する中でも、資本がAI構築の物理的・インフラ的レイヤーへ流れ続けるという根強いテーマを浮き彫りにする。OpenAIの年換算収益が700億ドルに近づいていると報じられたことは、コンピュート、メモリ、データセンター容量への需要が構造的に堅調であり続けるという見方を強めた。 クロスアセットのシグナル 米国債: 長期ゾーンのブレイクアウトは、純粋な成長懸念ではなくタームプレミアムの再価格設定を示唆。 金: 財政およびデュレーションリスクへのヘッジとして反発。 原油: 反落し、ヘッドラインインフレ圧力の一因が和らいだ。 株式: 概ね下落。AIインフラは際立った例外。 今後の注目点 関心はコアPCEと非農業部門雇用者数に移る。強いインフレ指標は長期ゾーンの売りを正当化し、「買い手ストライキ」を深めるだろう。一方、軟調な指標はカーブを再びスティープ化させ、株式に安堵をもたらす可能性がある。暗号資産およびデジタル資産市場にとっての読み方は二重である。実質長期金利の上昇は投機的なデュレーション代理資産を圧迫するが、AIインフラ支出の継続はコンピュートとトークン化のナラティブを維持する。目先の道筋は、長期ゾーンが安定するか、それとも経済指標発表に向けてより広範なリスク削減を強いられるかにかかっていそうだ。

TREE NEWS 編集部 · 2026年9月30日
マクロ

GIC、日本でマリオット運営のホテル16軒を8億ドルで買収-世界の資本が実物資産へシフト

シンガポール政府系ファンド、日本のホスピタリティに大胆な賭け TREE NEWS 報道: シンガポールの政府系ファンドであるGICは、日本でマリオットが運営するホテル16軒のポートフォリオを約8億ドルで取得することに合意した。この取引は、今年日本で行われた単一のホスピタリティ取引としては最大級の一つであり、高金利と持続的なインフレ不確実性に依然として直面する世界において、機関投資家が有形で収益を生み出す資産への欲求を強めていることを浮き彫りにしている。 物件はマリオット・インターナショナルのブランドの下で運営されていると報じられており、ポートフォリオに即座の規模と運営の一貫性をもたらしている。日本のホテルセクターはアジア太平洋の不動産市場で際立ったパフォーマンスを見せており、インバウンド観光の急増、外国人観光客にとって日本を割安にする円安、そして多くの世界の同業他社を上回る国内旅行の回復に支えられている。 なぜ日本、なぜホテル、なぜ今なのか 日本は2024年と2025年に世界の資本を引きつける磁石として浮上している。ドルとユーロに対する円の長期的な弱さは、外国の買い手にとって日本の資産をより安くし、日本銀行の慎重な金融政策正常化は、先進国市場の基準から見て借入コストを比較的低く保っている。同時に、パンデミック後の旅行急増と政府の2030年までに年間6000万人の訪問者を誘致するという推進力に後押しされた日本の観光ブームは、東京、大阪、京都などの主要都市でホテル稼働率と客室単価を記録的な高水準に押し上げている。 GICにとって、この買収はインフレ連動型の収益と公開株式・債券からの分散をもたらす実物資産へのローテーションという広範な戦略に合致する。アジアと中東の政府系ファンドは、安定した長期のキャッシュフローを求めて、インフラ、物流、ホスピタリティへの配分を着実に増やしている。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式 マリオット・インターナショナル(MAR)の株価は緩やかな好反応を示す可能性がある。この取引は同社の運営ポートフォリオの価値を裏付け、資産軽視の手数料ベースのビジネスモデルを強化するからだ。ホスピタリティ事業を有する日本のホテル運営会社や不動産投資信託(J-REIT)もセンチメントの波及から恩恵を受ける可能性があるが、取引自体は非公開であり、公開市場のファンダメンタルズを直接変えるものではない。 債券 この取引が世界の債券市場を大きく動かす可能性は低い。しかし、日本銀行が超緩和政策を徐々に解除するにつれて日本国債(JGB)の利回りが上昇しているにもかかわらず、機関投資家が依然として不動産を固定利付資産の実行可能な代替手段と見なしていることを示している。より多くの政府系資本が日本の実物資産に流入すれば、債券への需要が不動産への需要と競合するため、時間の経過とともにJGB利回りに緩やかな上昇圧力がかかる可能性がある。 暗号資産 ここに直接的な暗号資産の要素はない。しかし、通貨の価値下落への懸念の中で、機関投資家が有形で利回りを生み出す資産を求めるという広範なナラティブは、「ビットコインはデジタルゴールド」というテーゼと共鳴する。GICのような政府系ファンドが有形資産への分散を続けるならば、マルチアセットポートフォリオにおける暗号資産を含む代替価値貯蔵手段の根拠が強化される。 コモディティ 間接的に、この取引は日本の経済的リフレーションへの信頼を反映しており、時間の経過とともに産業用コモディティやエネルギーへの需要を支える可能性がある。日本の観光セクターの強化はジェット燃料や消費財の需要も押し上げるが、直接的なコモディティへの影響はごくわずかである。 通貨 この取引が日本資産への信頼投票と解釈されれば、円は限界的な支援を受ける可能性がある。しかし、取引は日々の為替取引高に比べて小さく、円の方向性は引き続き主に日本銀行と連邦準備制度の金利差によって左右されるだろう。 投資家向けの主なポイント 実物資産が再び脚光を浴びている: 政府系ファンドは、インフレと通貨リスクをヘッジするために、ホテル、インフラ、物流などの有形で収益を生み出す資産への配分を増やしている。 日本は世界の資本の主要な目的地: 円安、堅調な観光、比較的低い資金調達コストの組み合わせが、日本の不動産を外国の機関投資家にとって魅力的にしている。 マリオットとJ-REITに注目: 取引は非公開だが、マリオットの運営モデルと日本のホスピタリティREIT周辺のセンチメントを高める可能性がある。 マクロシグナル: この取引は、資本が低利回りの債券から実物資産へとローテーションするテーマを強化する。これは中期的に暗号資産を含む代替価値貯蔵手段を支える可能性があるダイナミクスだ。 投資家にとって、GICとマリオットの取引は単なる一つの取引ではない。それは、世界最大の機関投資家が、より長期にわたる高金利、持続的なインフレ、そして変化する世界的な資本フローの世界に向けてどのようにポジションを取っているかを示す窓である。

TREE NEWS 編集部 · 2026年9月30日
マクロ

水曜日の経済カレンダー:市場の神経を試す重要データ発表

水曜日の経済カレンダー:市場の神経を試す重要データ発表 TREE NEWS 報道: 投資家は、金利、成長、あらゆるリスク資産に対する期待を一変させかねない主要経済指標の発表が目白押しの水曜日の取引に身構えている。カレンダーには、インフレや雇用統計から中央銀行のコメントまで、影響力の大きい指標が一つの取引日に集中している。マクロシナリオの変化にすでに敏感な市場では、これらの発表の累積的な重みが、株式、債券、通貨、コモディティ、暗号資産に意味のあるボラティリティを引き起こす可能性がある。 何が起きるのか その日のスケジュールには、政策立案者やトレーダーが経済の健全性を評価する方法に直接影響を与える、いくつかの第一級のデータポイントが含まれている。これらには通常、消費者物価や生産者物価、労働市場の状況、小売売上高や鉱工業生産などの活動指標の更新が含まれる。具体的な数値次第で、データは利上げの長期停止の根拠を強めるか、利下げの憶測を再燃させるか、あるいは逆に、政策がより長く引き締められる必要があるという懸念を煽る可能性がある。 市場はまた、予定されている中央銀行関係者の講演も分析する。そのトーンはしばしば数値そのものと同じくらい重要である。タカ派またはハト派のコメント一つで、イールドカーブ全体が動き、数分以内にリスク資産に波及する可能性がある。 市場への影響 株式 株式市場はサプライズに鋭く反応する可能性が高い。予想を上回るインフレや賃金の数値は、テクノロジーや不動産など金利に敏感なセクターに圧力をかける一方、軟調な数値は、特にグロース銘柄で広範な安堵のラリーを促す可能性がある。国内の資金調達環境により晒されている小型株は、大きな動きを見せるかもしれない。 債券 米国債利回りは反応関数の中心にある。強いデータは、トレーダーがより長く引き締め政策を織り込むにつれて利回りを押し上げ、構成次第でカーブをスティープ化またはフラット化させる。弱いデータは利回りを低下させ、債券保有者に利益をもたらすが、成長懸念を示唆する。政策期待に最も敏感な2年債が重要なバロメーターとなる。 暗号資産 デジタル資産は、ますます高ベータのマクロプレイとして取引されている。ハト派的なデータに対するリスクオンの反応は、ビットコインや主要アルトコインを押し上げる可能性がある一方、タカ派的なサプライズはレバレッジポジションの清算を引き起こすかもしれない。暗号資産は、ドルの強さと実質利回りの急変に特に脆弱であり続ける。 コモディティ 金は実質金利期待とドルの方向性に反応し、軟調なデータは通常この金属にとって強気である。石油は需要シグナルにより焦点を当てているため、成長減速を示すデータは、地政学的リスクが残る中でも原油価格を圧迫する可能性がある。 通貨 ドル指数が震源地である。米国の良好なデータは、ユーロ、円、新興国通貨に対してドルを強める傾向があり、失望的な数値は広範なドル売りを引き起こす可能性がある。キャリートレードと金利差が動きを増幅する。 投資家にとってなぜ重要か 水曜日のデータラッシュは微妙な時期に到来する。市場は軟着陸への期待と、粘着性のあるインフレやより急激な減速への懸念の間で揺れ動いてきた。各発表はそのパズルの一片を加えるが、真のリスクは集計にある。相反する方向を示すデータの集まりは、混乱と乱高下する価格行動を生み出す可能性がある。 ポジションサイジング: 日中の値幅拡大を予想し、発表に向けてレバレッジを減らすことを検討する。 金利感応度: デュレーションの重い資産と暗号資産は、利回りの変動に最も晒され続ける。 ドル監視: 通貨の動きはコモディティや多国籍企業の利益に波及する可能性がある。 柔軟性を保つ: データ依存のレジームでは、確認されたトレンドに反応することが、ヘッドラインを先取りするよりも優る。 要するに、水曜日は単なるカレンダー上の別の日ではない。それは、支配的なマクロシナリオに対するストレステストである。投資家はボラティリティに備え、即座の反射的な反応よりも、データが中期的な見通しをどのように変えるかに焦点を当てるべきである。

TREE NEWS 編集部 · 2026年9月30日
マクロ

ゴールドマン・サックス、実質金利急騰が四半期末に向けた「システマティックな売り圧力」を高めていると警告

ゴールドマン・サックス、実質金利急騰が四半期末に向けた「システマティックな売り圧力」を高めていると警告 TREE NEWS 報道: ゴールドマン・サックスの株式部門責任者リッチ・プリヴォロツキー氏は9月29日、実質金利の急速な上昇がリスク選好を圧迫していると警告した。ちょうど月末と四半期末の年金リバランスとシステマティックCTAの売りが、米国株に新たな供給圧力を加える恐れがあるタイミングだ。 プリヴォロツキー氏は、株式は以前は底堅さを示していたものの、「金利の動きの速さ、特に実質金利のそれは、市場が無視できないほど深刻になっている」と述べた。株式にとって重要なのは金利の絶対水準だけでなく、動きの速度だと強調した。データによれば、短期間に金利が約2標準偏差上昇すると、株式ははるかに急激に反応する傾向がある。その2標準偏差の閾値は今や突破されている。 プリヴォロツキー氏によると、実質金利の1カ月変化は2013年以来最も激しいものの一つだ。また、「金利ボラティリティの上昇はウォール街の仲介業者のリスクを取る意欲と能力を低下させる」と付け加え、金利の振れが激しくなるとリスク資産取引を吸収する市場の能力が低下する可能性があると述べた。 指数の表面下で圧力は不均等 株式内部では痛みは均等に分布していない。プリヴォロツキー氏は、指数の表面下ですでに「痛み」が見えていると述べた。小型株、金融株、その他のよりデュレーションの長い金利感応セクターは、大型テクノロジー銘柄よりもはるかに大きな圧力にさらされている。 四半期末のリバランスで330億ドルの売りが発生する可能性 プリヴォロツキー氏は、年金基金が月末と四半期末のリバランスを通じて合計330億ドルの株式を売却する可能性があると推定している。内訳は月次リバランスから約110億ドル、四半期リバランスから220億ドルだ。ゴールドマンは、この330億ドルという推定値は過去3年間のすべての売買予測のうち絶対額で97パーセンタイルに位置し、2000年1月以来では98パーセンタイルに位置すると指摘した。ゴールドマンはまた、年金が同額の債券を購入すると予想している。 プリヴォロツキー氏は、四半期末と月末のフローはデュレーション資産を支える可能性があるため、「戦術的に試してみる方向に傾いている」と述べた。 年金リバランスに加えて、システマティックファンドがさらなる売りを加える可能性がある。ゴールドマンのCTAモデルによると、横ばい市場のシナリオでは、CTAなどのシステマティックマネージャーは今後1週間でラッセル2000先物を約53億ドル売却する可能性がある。プリヴォロツキー氏はこれを「過去6年間で最大の売り推定の一つ」と呼んだ。 クレジット市場では、プリヴォロツキー氏はストレスが現れ始めており、株式ボラティリティはそのリスクを完全には反映していないと述べた。 エネルギーと金利が引き続き鍵となる変数 今後の見通しについて、同氏はエネルギーと金利の動向が依然として重要だと述べた。「AIとその進歩の速さについて非常に楽観的になることはできるが、現段階では、エネルギーと金利の問題が解決されない限り、それはほとんど無関係だ」と語った。同氏は、原油価格が下落すれば金利圧力の緩和に役立つ可能性があり、金利が安定すればより広範な株式ラリーの土台ができると付け加えた。逆に、四半期末の年金リバランスとCTAによるラッセル2000先物の売りは、市場が消化しなければならないフロー要因になる可能性がある。 投資家向けの主なポイント 水準よりも速度が重要: 実質金利の動きの速さは、歴史的に株式の急激な反応を引き起こす2標準偏差の閾値を突破した。 四半期末のフローに注目: 推定330億ドルの年金株式売り(3年間で97パーセンタイルのイベント)に加え、最大53億ドルのCTAによるラッセル2000先物売りが相場を圧迫する可能性がある。 ディフェンシブにローテーション: 小型株、金融株、長期デュレーションセクターはメガキャップテクノロジーよりも脆弱だ。 クレジットが兆候: 株式ボラティリティがまだ織り込んでいないクレジット市場の新たなストレスは警告サインだ。 エネルギーと金利がマクロのレバー: 原油の反落や金利の安定はより広範なラリーを解き放つ可能性がある。そうでなければフローが支配する。

TREE NEWS 編集部 · 2026年9月30日
AI × Crypto

Micron決算プレビュー:HBM需要は次なるAIメモリブームを牽引できるか?

Micron決算プレビュー:HBM需要は次なるAIメモリブームを牽引できるか? Micron Technologyが四半期決算を発表しようとしており、市場の関心は、この半導体メーカーがコンセンサス予想を上回れるかどうかから、その高帯域幅メモリ(HBM)事業が2027年までにどのように拡大するかに決定的に移っている。HBM需要は、データセンター全体で急増するAIアクセラレータの出荷と、さらに分散型コンピューティングネットワークがワークロードをオンチェーンで決済する動きに支えられ、Micronの成長の核心的な原動力となっている。 なぜHBMが本質なのか HBMは、AIアクセラレータのすぐ隣に配置される特殊な積層メモリであり、従来のDRAMでは到底かなわない速度でデータを供給する。生成AIの学習と推論のワークロードが拡大するにつれ、NvidiaのBlackwellからAMDのMI300シリーズまで、あらゆる主要アクセラレータプラットフォームがより大容量のHBMスタックを必要としている。これにより世界的な供給が逼迫し、Micronの価格決定力が高まり、かつては循環的なコモディティ事業が構造的に制約された事業へと変わりつつある。 その影響はMicronの損益計算書をはるかに超えて広がる。HBMの生産能力は数四半期先まで予約で埋まっており、業界の供給規律が売り手市場を生み出している。暗号資産関連インフラにとって、これは重要である。より安価なコンピューティングを約束する分散型GPU・推論ネットワークは、同じ希少なメモリ供給を奪い合わなければならず、自らのコスト構造を押し上げる可能性がある。 アナリストが注視している点 生産能力のコミットメント: MicronのHBM生産のうち、2025~2026年分としてすでに契約済みなのはどれだけか、また新工場への投資が追いつけるか。 価格の軌道: HBM3Eおよび次世代HBM4の価格設定が、2026年にかけてのマージン拡大を左右する。 2027年のロードマップ: 市場はHBM4の立ち上げ、顧客認定、そして供給がついに需要に追いつくのかについての見通しを求めている。 競争環境: SK HynixとSamsungが差を縮めようと競っており、3社すべてが積極的に増産すれば価格が下押しされる可能性がある。 将来を見据えた視点 Micronの決算は、単一四半期への審判というよりも、AIインフラのスーパーサイクルを示すシグナルである。HBM需要が2026年まで供給制約のままであれば、Micronは高いマージンを維持し、生産能力に再投資することで、重要なAIサプライチェーンの結節点としての地位を強化できるだろう。しかし投資家は過剰建設の兆候に注意すべきである。メモリの歴史は好不況のサイクルで彩られており、3大サプライヤーすべてが同時に増産に踏み切れば、今日の不足が明日の供給過剰へと反転しかねない。 暗号資産エコシステムにとって、その含意は明白である。AIコンピューティングはこのサイクルの希少資源であり、メモリ帯域幅はそのボトルネックである。長期的なHBM連動供給を確保できるプロトコル、あるいは検証可能でコスト効率の高い代替手段を提供できるプロトコルは、AIとブロックチェーンインフラが融合する中で構造的な優位性を保つだろう。

TREE NEWS 編集部 · 2026年9月30日
AI × Crypto

OpenAI DevDay 2026:Dotsパーソナルエージェントと低価格化したGPT-6.1 SolがAI・暗号資産エージェント競争を再編

OpenAI、パーソナルエージェントと積極的な価格戦略に大きく賭ける OpenAIは2026年の開発者会議で、ユーザーのデジタルライフ全体にわたって自律的に行動するよう設計されたパーソナルAIエージェント「Dots」を発表した。同時にGPT-6.1 Solモデルと月額500ドルのPro会員プランも公開した。これらの発表により、同社はGrokやClaudeと直接対峙する立場となり、ユーザーとそのデータ——オンチェーンデータを含む——の間のインターフェースを誰が握るかをめぐる三つ巴の競争が激化している。 発表内容 Dots:ユーザーに代わってタスク、ツール、サードパーティサービスを統括する常駐型パーソナルエージェント。 GPT-6.1 Sol:大量推論ワークロードを狙った低コストのフロンティアモデル。 月額500ドルのProプラン:優先コンピュート、エージェントメモリ、高度なツール利用を束ねたプレミアムサブスクリプション。 この価格戦略は暗号資産AIセクターにとって最も重要だ。推論コストの低下は、オンチェーンエージェント——ユーザーに代わって取引し、トレジャリーを管理し、DeFi戦略を実行し、あるいは決済を処理する自律プログラム——の経済性における最大のインプットだからである。 暗号資産ビルダーが注目すべき理由 GPUコンピュートネットワーク、推論マーケットプレイス、エージェントフレームワーク、データラベリングプロトコルなど、ほとんどの分散型AIプロジェクトは事実上、フロンティアモデル能力の再販業者である。OpenAIがトークンあたりの価格を引き下げれば、こうしたプロジェクトは二つの結末に直面する。マージンの圧縮か、検証可能な推論、許可不要の決済、検閲耐性のあるエージェントIDなど、中央集権型ラボが提供できないものへのより鋭い注力か、である。 Dotsはエージェントの相互運用性の重要性も高める。パーソナルエージェントがAPI、ウォレット、決済レールをネイティブに呼び出せるなら、問題はそれがカストディアルプロバイダーを経由するのか、セルフカストディスタックを経由するのかになる。エージェントウォレット、x402型決済標準、オンチェーンIDレジストリを構築する暗号資産チームは、まさにこの種のアシスタントのデフォルト実行レイヤーになろうと競争している。 競争環境 xAIやAnthropicの競合アシスタントは、ツール利用と長文脈推論に注力してきた。OpenAIの応答——より安価なモデルと、記憶に富み囲い込みの強いパーソナルエージェント——は典型的なプラットフォーム戦略である。利用を補助し、ワークフローを獲得し、サブスクリプションで収益化する。暗号資産にとってのリスクは、トークンインセンティブ型のコンピュートおよびエージェントネットワークが中間排除されること。機会は、それらの下層における信頼と決済のレイヤーとして機能することだ。 今後の展望 今後12か月は、エージェント活動が大規模にオンチェーンへ移行するかどうかを試す期間となる。注目すべき三つのシグナルは、主要なエージェントフレームワークがステーブルコインや暗号資産ネイティブの決済レールを採用するか、検証可能な推論が企業購買者の標準要件になるか、フロンティア推論がこれほど安くなった状況でトークン化コンピュートネットワークが価格で競争できるか、である。OpenAIのDevDayは暗号資産に言及しなかった——しかしその価格表は、あらゆる分散型AIプロジェクトが超えなければならない基準をただちにリセットした。

TREE NEWS 編集部 · 2026年9月30日
AI × Crypto

AIエージェントは「支払う」ことを学んでいる:なぜブロックチェーンが彼らの欠けた金融レールなのか

AIエージェントは「支払う」ことを学んでいる:なぜブロックチェーンが彼らの欠けた金融レールなのか 次世代のAIエージェントは、質問に答えたりコードを書いたりするだけでは終わらない。彼らは「買い物」をする。APIコールの支払い、データセットの購入、GPUサイクルのレンタル、他のエージェントとの請求書決済、コンテンツクリエイターへの投げ銭——そのすべてを、人間がチェックアウトページで「承認」をクリックすることなく実行する。業界が今まさに取り組んでいる問いは、AIが支払えるかどうかではなく、マシンのスピードで、監査可能な信頼のもとで安全に支払えるかどうかである。 「支払える」と「支払いを信頼できる」の間にあるこのギャップこそ、ブロックチェーンインフラがエージェント経済のデフォルト決済レイヤーとして静かに自らを位置づけている領域だ。 まだ誰も解決していない支払い問題 AIエージェントにトランザクションを開始させること自体は簡単だ。APIキーとクレジットカード番号を与えれば、あなたの金を使うことができる。しかし、複数のエージェント、複数のカウンターパーティ、あるいは複数の管轄区域が必要になった瞬間、このモデルは崩壊する。従来のレール——カードネットワーク、ACH、SWIFT——は人間と営業時間のために設計されており、国境を越えて毎秒数千回取引するエージェントのためではない。 ステーブルコインとプログラマブルウォレットが計算式を変える。エージェントはスマートコントラクト内にスコープ付きの予算を保持し、1セントの何分の一かのマイクロペイメントを実行し、監査人——あるいは規制当局——が後から検証できる暗号学的に証明可能な証跡を残すことができる。決済速度はマシンの意思決定速度に一致する。権限は利用規約の文書ではなく、コードで執行可能だ。 なぜこれは決済の話ではなくインフラの話なのか 難しいのは資金の移動ではない。ガードレールの構築だ。エージェントのアイデンティティ、ソーシャルエンジニアリングで突破できない支出制限、エージェントが誤った場合の紛争解決、そしてあるラボが作ったエージェントが別のラボが作ったエージェントに支払えるようにする相互運用性。これはスタックの問題であり、ウォレット、オラクル、アテステーションレイヤー、コンプライアンスツール、決済ネットワークがすべて噛み合わなければならない。 いくつかのクリプトネイティブチームは、開発者が細かい支出ポリシーを設定できるアカウント抽象化ウォレットから、エージェントが推論ごとにトークンで支払う分散型コンピュートマーケットプレイスまで、これらのスロットを埋めようとすでに競争している。その主張は一貫している。エージェントが経済的主体になるのであれば、彼らには後付けではなく、マシンのために作られた経済的配管が必要だ。 今後の展望 エージェント経済は一度に到来するわけではない。従来のレールの痛みが最も深刻な、狭く、高頻度で、低価値の取引——データ購入、コンピュートレンタル、API従量課金——から始まる。そこからインフラが成熟し、信頼が蓄積され、取引規模が大きくなる。 勝つプロジェクトは、最も派手なエージェントのデモを持つものではない。AIが人間をループに入れずに1ドルを——そして100万ドルを——使うことを、退屈で安全にしたものだ。それが駅を出る歴史的なバスだ。問題は、誰がその走るレールを築いているかである。

TREE NEWS 編集部 · 2026年9月30日
規制

SECの新しい暗号資産FAQ:トークン買い戻し、ステーキング領収書、ネットワークアップグレードの線引き

SEC職員が投資契約が存続する条件を明確化 米国証券取引委員会(SEC)の企業金融部は、暗号資産証券に関する更新されたFAQを公開し、トークン買い戻し、ステーキング領収書、ネットワークアップグレード、二次取引プラットフォームに関する分析の境界を明確にした。この文書は職員レベルの見解であり法的拘束力はないが、トークンが発行・流通した後も投資契約関係が継続するかどうかを判断するための、より明確な事実枠組みを市場参加者に提供するものである。 このガイダンスが実際に行うこと このFAQは、暗号資産特有の文脈におけるハウィー・テストのストレステストとして理解するのが最も適切である。特定のトークンを証券または非証券と宣言するのではなく、SECの2019年フレームワークやリップル訴訟以来、裁判所や規制当局が取り組んできた事実パターンを検討している。繰り返し問われるのは、トークン保有者の期待収益にとって他者の努力が依然として「否定しがたいほど重要」であるかどうかである。 トークン買い戻し:発行者が資金提供する買い戻し、特に収益や価格目標に連動するものは、トークンが公開市場で取引された後でも、共通企業から得られる利益への継続的な期待を強化する可能性がある。 ステーキング領収書:流動性ステーキングトークンや領収書証券は、保有者が利回りのためにプロモーターの経営努力に依存しているのか、それともリターンが純粋にプロトコル主導なのかという疑問を提起する。 ネットワークアップグレード:ハードフォーク、移行、トレジャリー資金による開発は、分散化を強化するか、またはコアチームによって厳格に管理されている場合、プロモーターの中心的役割を維持する可能性がある。 二次プラットフォーム:取引所は、上場資産が依然として投資契約の特性を有するかどうかを評価する新たな圧力に直面している。 なぜ重要か FAQは拘束力がないため、誰かを執行から保護するものではない。しかし、事実上の開示ロードマップとして機能する。買い戻し、ステーキングプログラム、アップグレードを発行者の裁量を最小限に抑えるように設計するプロジェクトは、元の投資契約が終了したという主張をより強く持つことができる。この区別は、上場するものを決定する取引所や、買い戻しが自信を示す人気の方法となった市場で買い戻しプログラムを検討するトークン発行者にとって極めて重要である。 タイミングは注目に値する。議会が市場構造法案を議論し、裁判所が混在する判決を下す中、SEC職員は事実上、非公式のガイダンスで空白を埋めている。批評家は、これが規制のむち打ち症——法規ではなく人事によって変わるルール——を生み出すと主張する。支持者は、正式な規則制定が停滞する中で業界に実行可能なシグナルを与える唯一の実用的な方法だと反論する。 今後の道 トークン発行者は、このFAQを踏まえて買い戻しの仕組み、ステーキング領収書の開示、アップグレードのガバナンスを再検討すると予想される。取引所は上場審査を厳格化する可能性が高い。より深い問題は未解決のままである。議会または裁判所が二次市場トークンの法的地位を確定するまで、職員のFAQは誰も拘束することなく行動を形成する——コンプライアンスチームが法ではなく星明かりで航海する、脆弱な均衡である。

TREE NEWS 編集部 · 2026年9月30日
米国株

Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか?

Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか? Jabilは9月30日に2026会計年度の決算を発表し、2027会計年度の見通しを示す予定だ。この受託製造大手は、AIインフラブームの意外な恩恵を受ける企業となっており、AIデータセンター関連の売上高は136億ドルに達している。しかし、同社の株価はAI関連全体の相場に出遅れており、投資家は新たな会計年度のガイダンスが再評価を正当化できるかどうかに注目している。 電子機器受託企業からAIインフラサプライヤーへ Jabilの変革は静かだが、実質的なものだった。かつては多角化した電子機器製造サービス(EMS)プロバイダーと主に見なされていたが、現在ではハイパースケールAIクラスターを支えるハードウェア——サーバー、ネットワーク機器、電力管理システム、熱ソリューション——から得られる売上高の割合が拡大している。136億ドルというAIデータセンターの数字は、このセグメントが投資テーマの中心にどれほどなっているかを物語っている。 需要環境は依然として堅調だ。ハイパースケーラーはデータセンター構築に資本を注ぎ続けており、液冷から高密度電力供給に至るまで、AIサーバーのサプライチェーンは逼迫したままだ。Jabilはそのサプライチェーンのまさに中核に位置し、主要なクラウドおよびAI顧客に対する交渉力を持っている。 なぜ株価が出遅れているのか 売上高の勢いにもかかわらず、Jabilの株価はAI専業銘柄に劣後している。この差を説明する要因はいくつかある: マージンに対する見方:受託製造は通常、チップ設計やソフトウェアよりも薄いマージンしか持たないため、投資家はAIの成長がどれだけ利益に寄与するのか疑問視している。 顧客集中:少数の大口AI・クラウド顧客が成長の不釣り合いな割合を占めており、執行リスクを高めている。 マクロの不確実性:関税、通商政策、部品コストの変動が世界の製造業の見通しを曇らせている。 競争:EMS分野の競合他社も同じAIサーバーやインフラ契約を狙っている。 9月30日に注目すべき点 2027会計年度のガイダンスが最重要のカタリストとなる。投資家は以下を精査するだろう: AIデータセンター売上高の予想成長率と、受注残や受注に関するコメント。 マージンの推移——規模と構成の変化が収益性を押し上げられるかどうか。 自社株買いや設備投資を含む資本配分。 顧客の多様化や地理的展開に関する最新情報。 マージン改善を伴う強いガイダンスは、AI関連の同業他社とのバリュエーション格差を縮める可能性がある。しかし慎重な見通しは、Jabilが相応の価格決定力なしにAIの数量を獲得しているだけだという見方を強めるリスクがある。 今後の展望 JabilはAI構築を投資するための二次派生的手段と言える——半導体メーカーほど華やかではないが、ブームの物理的レイヤーに深く組み込まれている。2027会計年度のガイダンスが持続的なAIデータセンター需要とマージン拡大を確認できれば、株価はようやく追いつくかもしれない。そうでなければ、市場は同社をAIインフラの受益者ではなく、景気循環的な製造業者として扱い続ける可能性がある。9月30日の決算報告は、この議論を決着させる上で大きな役割を果たすだろう。

TREE NEWS 編集部 · 2026年9月30日
暗号資産

ミームコインのローテーション:Robinhood Chainのトークン化株式が加熱する中、Solanaが出来高をリード

Solanaが24時間のミーム出来高を支配 Solanaは再び24時間のミームコイン取引出来高で首位を獲得し、$SI、$ZEC、$STONKなどのトークンが投機的なトレーダーから活発な資金流入を集めている。単一の高スループットチェーンに活動が集中していることは、ミームセクターの流動性が最低手数料と最速の確認時間を持つ場に集まりやすいことを強調している。 BNB Chainと$PPOLYのナラティブ BNB Chainでは、$PPOLYが先頭を走っており、地域密着型の強いフォロワーを持つコミュニティ主導のトークンを育成するチェーンの持続的な能力を反映している。一方、Robinhood Chainのトークン化株式ナラティブが勢いを増しており、ミーム投機と現実世界資産(RWA)実験の境界を曖昧にしている。この収束は、個人トレーダーがトークン化株式とミームコインを同じ投機的ツールキットの一部として扱うことにますます慣れていることを示唆している。 BaseとARCでの分岐 BaseとARCは明確な内部的分岐を示している。Baseでは、資本が確立されたミームブランドと新規ローンチの間でローテーションしているように見える一方、ARCの活動は少数のニッチコミュニティとインフラ重視のトークンに分裂している。この断片化は、資本ではなく注意力が希少資源となる成熟しつつあるエコシステムに典型的である。 業界への示唆 流動性はチェーン固有:ミームの流れは依然として高度に集中しており、強力なリテールオンボーディングと低い取引コストを持つチェーンに報いる。 RWAとミームの収束:Robinhood Chain上のトークン化株式ナラティブは、投機的資産と生産的資産が同じ取引場を共有する広範なトレンドを示唆している。 注意力経済:毎日数百の新規トークンがローンチされる中、持続的な出来高は一度きりのハイプではなくナラティブの耐久性に依存する。 今後の展望 ミームサイクルの次の段階は、エコシステムが短期的な取引出来高をどれだけ持続的なオンチェーン活動に変換できるかによって定義されるだろう。Robinhood Chainのトークン化株式実験が規制の明確化を得れば、ミームトレーダーをより構造化された商品へ引き寄せる可能性がある。逆に、ボラティリティが続けば、SolanaとBNB Chainが主要な戦場であり続けるだろう。トレーダーは、出来高の移行シグナル、BaseとARCでの開発者活動、トークン化株式に関する規制の動向を注視すべきである。これらが次の投機的資本の波がどこに着地するかを形作るからだ。

TREE NEWS 編集部 · 2026年9月30日
マクロ

シェル主導のLNGカナダ、第2フェーズを承認し輸出能力を倍増へ

シェル主導のLNGカナダ、第2フェーズを承認し輸出能力を倍増 TREE NEWS 報道: シェルが主導する液化天然ガス(LNG)輸出合弁事業LNGカナダは、ブリティッシュコロンビア州キティマットにあるターミナルプロジェクトの第2フェーズを進めることを発表した。この拡張により、施設の輸出能力は年間約1,400万トン(mtpa)から約2,800万トンへと倍増し、北米最大級のLNG輸出複合施設としての地位を確固たるものにする。 この決定は、アジアの買い手への積み出しを開始し、ターミナルの運用可能性をすでに実証している第1フェーズの成功を受けたものである。第2フェーズでは、2基の新しい液化トレイン、追加の貯蔵タンク、拡張された海洋インフラが含まれる。合弁事業のパートナーには、シェル、ペトロナス、ペトロチャイナ、三菱商事、韓国ガス公社(KOGAS)が含まれ、それぞれが重要な持分を保有している。 なぜこれが重要か この承認は、特にアジアからの長期的な世界の天然ガス需要に対する自信を示している。日本、韓国、中国などの国々は、安定したベースロード電力を維持しつつ、石炭からエネルギー源を多様化しようとしている。また、カナダが米国、カタール、オーストラリアと直接競合し、世界のLNG市場で主要プレーヤーになるという野心を強調している。 マクロ経済的な観点から見ると、この拡張は数十億ドル規模の資本コミットメントであり、いくつかのセクターに波及する: エネルギー株:市場が追加能力からの将来キャッシュフローを織り込むにつれ、シェルとそのパートナーの株価に上昇圧力がかかる可能性がある。建設に関与するエンジニアリングおよび建設会社も恩恵を受けるかもしれない。 天然ガス価格:追加供給が市場に届くのは数年先だが、この発表はアジアLNGスポット価格に対する長期的な弱気の供給見通しを強め、JKMなどの指標に圧力をかける可能性がある。 カナダドル:エネルギー輸出の増加は、カナダの貿易収支を改善することで中期的にCADを支える可能性があるが、その効果は徐々に現れるだろう。 債券と金利:プロジェクトの資金調達ニーズは社債発行を促す可能性があり、経済活動はカナダ銀行の政策期待に緩やかに影響を与えるかもしれない。 市場への影響 投資家にとって、このニュースは、資本の流れが再生可能エネルギーと脱炭素化に傾く中でも、伝統的なエネルギーインフラが世界の投資環境の核心部分であり続けることを思い起こさせる。LNGはしばしば「移行燃料」と見なされ、このようなプロジェクトはエネルギー安全保障と気候政策の交差点に位置している。 株式市場はパートナー、特に株主還元とエネルギー転換支出のバランスを取るよう投資家から圧力を受けているシェルにとってポジティブに反応するかもしれない。このプロジェクトはまた、TCエナジーやエンブリッジなど、ターミナルにガスを供給するミッドストリームおよびパイプライン事業者にとっての根拠を強化する。 コモディティでは、長期的な供給増加はアジアLNGのフォワードカーブに重しとなる可能性があるが、短期価格は天候、欧州の在庫水準、地政学的混乱に敏感なままだ。暗号通貨市場への直接的な影響は考えにくいが、エネルギーセクターの強さによる広範なリスクオンセンチメントがデジタル資産を間接的に支える可能性がある。 投資家向けの主なポイント エネルギー大手は依然魅力的:シェルのLNGカナダ第2フェーズへのコミットメントは、世界のガス市場における地位を強化し、配当の持続可能性を支える可能性がある。 カナダのエネルギーインフラに注目:パイプラインおよびミッドストリーム企業は、処理量の増加から恩恵を受ける立場にある。 LNG価格は長期的な逆風に直面する可能性:カナダ、米国、カタールからの供給増加は、2020年代後半の価格上昇を抑制する可能性がある。 カナダへのマクロ追い風:このプロジェクトはGDP、雇用、貿易収支を支え、CADにプラスの波及効果をもたらす可能性がある。 複数年にわたるタイムラインを考慮すると、即時の市場反応は限定的かもしれないが、この決定の戦略的重要性を過小評価すべきではない。これは、天然ガスが2040年代まで世界のエネルギー構成の重要な部分であり続け、カナダがその需要の相当なシェアを獲得できるという賭けを反映している。

TREE NEWS 編集部 · 2026年9月30日
マクロ

ジェイミー・ダイモン、ドル覇権を米国の貿易協定と結びつける——暗号資産市場への示唆

ジェイミー・ダイモン、ドル覇権を米国の貿易協定と結びつける——暗号資産市場への示唆 TREE NEWS 報道: JPモルガン・チェースのCEO、ジェイミー・ダイモン氏は、米ドルが世界の基軸通貨としての地位を維持できるかどうかは、ワシントンが同盟国との貿易協定を積極的に推進するかどうかにかかっていると述べ、通貨覇権を軍事力や金融力だけでなく、経済外交の機能として位置づけた。 この発言は、世界市場が貿易同盟の再編、関税をめぐる緊張の高まり、そして中央銀行の外貨準備がドル建て資産から緩やかながらも測定可能な形で分散しつつある状況と格闘する中でなされた。ダイモン氏はこれまでも、政治の機能不全と保護主義への傾斜がドル強さの基盤そのものを侵食しかねないと繰り返し警告してきた。 なぜ準備通貨の地位は貿易の物語なのか 準備通貨としての地位は、単に債券市場の厚みや軍事的な到達範囲だけで決まるものではない。外国政府や機関がドルを保有し、貿易をドルで決済し、余剰を米国資産に還流させる意欲にかかっている。貿易協定はその行動を支える。同盟国が米国市場から締め出された、あるいは関税の標的にされたと感じれば、ユーロや金、あるいは代替の決済レールへ分散するインセンティブが高まる。 この動きは暗号資産にとって重要だ。デジタル資産市場はますますドルの流動性を基準に価格がつけられているからだ。ドル体制が弱体化したり、より争いの的になったりすることは、歴史的にビットコインやトークン化された金など、非主権的な価値保存手段への需要の高まりと相関してきた。逆に、貿易システムが分断されれば、各国・地域が競合する規制の堀を築くことで、国境を越えたステーブルコインの普及が鈍る可能性がある。 暗号資産の二重のエクスポージャー 二つの力が衝突している。一方で、ドルの弱体化と地政学的な分断は、歴史的にビットコインの追い風であり、近年では機関が利回りを生む商品をオンチェーンで保有できるようにするトークン化された現実世界資産(RWA)の追い風でもあった。他方で、ほとんどの暗号資産取引のインフラであるステーブルコインは、圧倒的にドル建てである。ドルの準備通貨としての役割が侵食されれば、ステーブルコインモデルは機会と存在論的な問いの両方に直面する。 機会:米国外の保有者は、トークン化されたドル代替手段やマルチカレンシー・ステーブルコインをますます求めるようになり、新たなDeFiおよびRWA市場が開かれる可能性がある。 リスク:貿易ブロックが現地通貨での決済を義務付ければ、ドル・ステーブルコインの需要は地政学的な線に沿って分断される可能性がある。 注視項目:中央銀行の外貨準備データと二国間スワップラインが、分散が実際にどれだけ速く進んでいるかを示すシグナルとなる。 注視すべき点 ダイモン氏の発言は、暗号資産のテーゼというよりも、マクロの警告として読むべきだ。ドルの覇権は、深い市場、法の支配、開放的な資本勘定を兼ね備えた代替手段が存在しないため、その終焉を予測する数十年の声に耐えてきた。しかし今や変数は貿易政策である。米国が同盟国との貿易枠組みから後退すれば、ドル中心の決済からの緩やかな離脱が加速する可能性があり、暗号資産市場は、ヘッジとしても、ドル依存産業としても、いち早くそれを感じるだろう。 投資家は、米国の貿易交渉、関税発表、中央銀行の外貨準備配分を先行指標として追跡すべきだ。暗号資産にとって鍵となる問いは、ドルが崩壊するかどうかではなく、そのネットワーク効果が、オンチェーンであれそれ以外であれ、代替の決済レイヤーを真に競争力のあるものにするほど弱まるかどうかである。

TREE NEWS 編集部 · 2026年9月30日
米国株

Talen Energy、マクファーランド氏退任で内部出身のナット氏をCEOに起用

Talen Energy、マクファーランド氏退任で内部出身のナット氏をCEOに起用 TREE NEWS 報道: Talen Energyのトップが交代する。独立系発電事業者である同社は、最高執行責任者(COO)のマック・マクファーランド氏が最高経営責任者(CEO)を退任し、取締役会が社内から後任を指名して経営を引き継がせると発表した。この交代は、原子力とガス火力の設備を持つ発電事業者が、データセンターや人工知能インフラによる電力需要を注視する投資家の注目を集める中でのリーダーシップの移行を意味する。 独立系発電事業者におけるCEO交代は、単なる人事ニュースではない。市場はこれを戦略のシグナルとして読む。すなわち、既存の資産基盤に注力するのか、M&Aを追求するのか、それともハイパースケールのテクノロジー顧客との長期契約を軸に発電ポートフォリオを再構築するのか、という点である。内部昇格は戦略の転換ではなく継続性を示唆し、通常は株主にとって短期的な実行リスクを軽減する。 一社にとどまらない重要性 Talenは、現在の米国株式市場で最も強力な3つのテーマの交差点に位置する。電力不足、原子力エネルギーの復活、AIデータセンターの構築である。公益事業者と独立系発電事業者は、10年以上にわたる消費の横ばいの後、電力需要の構造的な増加を投資家が織り込んだことで、過去2年間にS&P 500の中で最もパフォーマンスの高い分野の一つとなった。 この再評価により、経営陣の信頼性がバリュエーションの要素となった。今日、電力株を買う投資家は、単に既存プラントからのキャッシュフローを買っているのではない。長期電力購入契約(PPA)を締結し、系統接続の順番待ちを乗り切り、料金構造や容量市場について規制当局と交渉する経営陣の能力を評価しているのである。 市場への潜在的な影響 米国株式: 円滑な内部昇格は中立的からややポジティブに受け止められる可能性が高い。戦略の漂流、資産売却、契約活動の停止などの兆候があれば、株価の重しとなり、独立系発電や原子力関連の同業他社にも波及する可能性がある。 債券とクレジット: 発電事業者は資本集約的で、かなりのレバレッジを抱えている。クレジット市場は、新CEOが債務削減とプロジェクトファイナンスにおいて同じ規律を維持するかどうかを注視する。継続性のメッセージはスプレッドを支え、積極的な拡大への転換はスプレッドを拡大させる可能性がある。 コモディティ: 電力部門からの天然ガス需要はガス価格の重要なインプットである。プラントの運用、ヘッジ方針、容量拡大に関する経営陣のシグナルは、地域のガスと電力のカーブに影響を与え得る。 暗号資産: 関連性は間接的だが現実的である。ビットコインマイナーは、AIデータセンターと同じ系統容量、土地、電力契約を巡って競合している。電力が希少化または高価化しているというシグナルは、マイナーのコスト曲線を押し上げ、マイニング株のセンチメントや、限界的にはハッシュレート経済に影響を与え得る。 通貨: 直接的な為替への影響は最小限。ドルの動向は依然として金利期待と広範なマクロデータに支配されている。 次に注目すべき点 市場の真の評価は、新CEOの下での最初の決算説明会と、PPAのパイプライン、資本配分の優先順位、資産レベルのパフォーマンスに関する開示によって明らかになる。Form 8-Kの提出やガイダンスの変更にも注目すべきである。投資家にとって実践的な問いは単純である。新経営陣はセクターの再評価を促した成長ストーリーを維持するのか、それともより保守的な姿勢を示すのか。 投資家向けの主なポイント 発電事業者における内部からのCEO昇格は通常、継続性として読まれ、短期的なバリュエーション倍率を支える。 電力セクターの投資根拠は、もはやコモディティ価格だけでなく、データセンターやAI顧客との契約を結ぶ経営陣の能力に懸かっている。 クレジット投資家は、戦略変更の兆候について資本配分とレバレッジに関するコメントを監視すべきである。...

TREE NEWS 編集部 · 2026年9月30日
規制

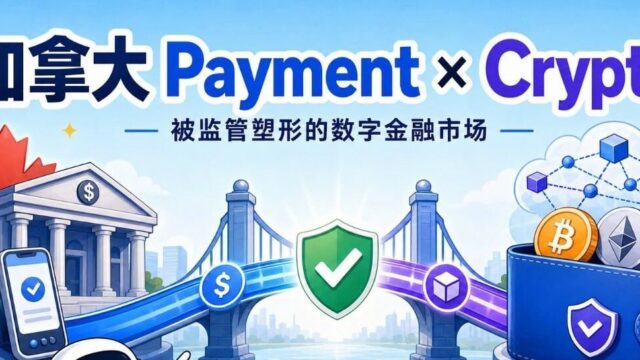
カナダの決済×暗号資産マップ:規制が形作るデジタル金融市場

カナダの暗号資産市場:偶然ではなく設計による規制 カナダのデジタル資産市場は無法地帯ではない。決済インフラ、銀行システム、そして深い金融規制によって根本から形作られた金融市場である。これは、同国の決済・暗号資産エコシステムに関する新たな業界マッピングの中心的な結論であり、カナダを投機的な暗号資産ハブというよりも、暗号資産が既存のレールに適合することを求められる規制されたデジタル金融市場として位置づけている。 ニュース概要 このマッピング調査は、カナダの暗号資産ランドスケープを、小売投機ではなく従来の決済システムとの統合によって定義されるものとして特定している。主な特徴は以下の通り: 銀行主導のインフラ:カナダの主要銀行と決済プロセッサーがゲートキーパーの役割を果たし、どの暗号資産サービスが消費者に届くかを形作っている。 証券優先の規制:州証券委員会がカナダ証券管理局(CSA)を通じて調整し、ほとんどの暗号資産取引プラットフォームを証券ディーラーとして扱い、登録とコンプライアンスを要求している。 ステーブルコインと決済への注力:最近の規制当局の関心はステーブルコインとその決済利用に集中しており、カナダ銀行と連邦当局がデジタル決済手段の枠組みを検討している。 制限されたアクセス:レバレッジやデリバティブの暗号資産商品を含む特定の商品への小売アクセスは、米国やオフショア市場と比較して厳しく管理されている。 分析:主要な設計者としての規制 カナダのアプローチは、暗号資産を分離して囲い込むべき別の資産クラスとして扱わない点で独特である。代わりに、規制当局は既存の証券法と決済法をデジタル資産に適用し、取引所やフィンテック企業を従来の金融機関と同じコンプライアンス境界内で運営することを強制している。これにはいくつかの含意がある。 第一に、参入コストが上昇する。暗号資産取引プラットフォームは制限付きディーラーとして登録し、カストディ基準を維持し、継続的な開示を行わなければならない。これはより大規模で資本力のあるプレイヤーに有利に働き、小規模なスタートアップを排除する。 第二に、DeFiやトークン化資産など、規制の明確性が依然として限られている分野でのイノベーションを遅らせる。プロジェクトはしばしばオフショアで立ち上げるか、カナダのユーザーを完全に制限することを選ぶ。 第三に、安定しているが狭い市場を生み出す。カナダの投資家は暗号資産にアクセスできるが、それは登録された厳選されたプラットフォームを通じてであり、開かれたグローバル市場ではない。これはシステミックリスクを減らすが、製品の多様性も制限する。 今後の展望 次の段階はおそらく二つの力によって定義されるだろう:ステーブルコインの枠組みを含む決済法制の近代化を推進する連邦政府と、デジタルドルの探求を行うカナダ銀行である。カナダが決済の近代化と明確な暗号資産ルールを整合させることができれば、規制されたデジタル金融のモデルとなる可能性がある。そうでなければ、より寛容な制度を持つ管轄区域に人材と資本を譲り渡すリスクがある。 現時点では、カナダは暗号資産への熱意ではなく、決済インフラと銀行の保守主義がデジタル資産市場の形を決定する方法のケーススタディであり続けている。

TREE NEWS 編集部 · 2026年9月30日
米国株

ボーイング、海軍戦闘機契約200億ドルを獲得、2つ目のステルス機プログラムを確立

ボーイング、次世代ステルス戦闘機で海軍から200億ドル契約を獲得 TREE NEWS 報道: ボーイングは、米海軍から新世代ステルス戦闘機の開発および生産を目的とした200億ドルの契約を獲得した。これは同社にとって2つ目の主要なステルス航空機プログラムとなる。複数年にわたるこの契約は、先進戦闘機の設計、開発、初期生産を対象としており、海軍の空母航空団で老朽化したプラットフォームを置き換えることを目的としている。この受注は、空軍の次世代航空優勢(NGAD)プログラムでの以前の成功に続くもので、航空宇宙大手を国防総省の将来の航空優勢戦略における中心的存在に位置づける。 この契約は、民間航空部門で逆風に直面してきたボーイングの防衛部門に対する重要な信頼の証である。また、特にインド太平洋地域における世界的な緊張の高まりの中、米軍の加速する近代化推進を強調するものでもある。海軍の新型戦闘機は、最先端のステルス技術、先進センサー、そして潜在的に無人チーミング能力を組み込むと予想され、国防総省のより広範なネットワーク化されたマルチドメイン戦場のビジョンと一致する。 市場への影響:防衛株に注目 この受注は、民間部門の生産問題と規制上の監視により不安定なボーイングの株価(BA)に顕著な影響を与える可能性が高い。投資家はこの契約を安定化要因と見なし、長期的な収益源を提供し、ボーイングの防衛受注残高を強化すると考えるかもしれない。このニュースは防衛セクター全体のセンチメントを高め、プログラムに関与するサプライヤーや下請け業者に利益をもたらす可能性もある。 しかし、市場の反応は実行リスクへの懸念によって抑制されるかもしれない。ボーイングは、以前のプログラムでの遅延やコスト超過など、複雑な防衛プロジェクトの遂行において課題に直面してきた。契約の完全な価値を実現するには、同社が生産を効率的に拡大する能力が重要となる。さらに、契約が複数年にわたるため、収益認識は分散され、即時の利益増加は限定的となる。 より広い市場の観点からは、防衛支出の増加は地政学的な不確実性の高まりと相関することが多い。この契約は、世界的な軍事競争のさらなる激化を示唆し、サイバーセキュリティ、航空宇宙材料、半導体などのセクターに影響を与える可能性がある。防衛ETFやロッキード・マーティン、ノースロップ・グラマン、ゼネラル・ダイナミクスなどの主要請負業者は、投資家が軍事調達の増加を予想する中で、連動した動きを見せるかもしれない。 債券、商品、通貨:まちまちの状況 債券市場では、契約の長期的な財政的影響は控えめだが注目に値する。防衛支出の増加は政府借入に寄与し、持続すれば国債利回りにわずかな上昇圧力をかける可能性がある。しかし、200億ドルという数字は複数年に分散されるため、短期間で大きく動かす可能性は低い。 商品市場は二次的な影響を受けるかもしれない。ステルス機体やアビオニクスに不可欠なチタン、アルミニウム、希土類元素は、増分需要が見込まれ、これらの材料の価格を支える可能性がある。石油価格への直接的な影響は小さいが、防衛支出を促す地政学的緊張はエネルギー市場にも影響を与え得る。 通貨面では、米国の技術的・軍事的リーダーシップが強化されたとの認識からドルが恩恵を受けるかもしれないが、影響は限定的と見られる。暗号資産市場への直接的な影響は考えにくい。これは伝統的な防衛セクターの話だからだ。しかし、この契約が政府支出の広範な増加の一部と見なされれば、一部の投資家がビットコインなどの代替資産の長期的な追い風と見なす財政拡大のナラティブに寄与する可能性がある。 投資家向けの主なポイント ボーイングの防衛受注残高が強化: 200億ドルの契約は長期的な収益の可視性を提供し、民間航空の弱さを相殺する可能性がある。 防衛セクターの勢い: この受注は航空宇宙・防衛株全体のセンチメントを高め、特にサプライヤーや下請け業者に恩恵をもたらす可能性がある。 実行リスクは残る: ボーイングの複雑な防衛プロジェクトにおける実績はまちまちであり、投資家は生産マイルストーンとコスト管理を監視すべきである。 地政学的な含意: この契約は世界的な軍事競争の激化を反映しており、さらなる防衛支出を促し、関連セクターに利益をもたらす可能性がある。 マクロへの影響は限定的: この取引は政府支出を増やすが、債券、商品、通貨への短期的な影響は控えめである可能性が高い。 全体として、ボーイングの最新の受注は同社と防衛産業にとって前向きな展開だが、投資家は長期的な潜在性と実行リスクおよびより広い市場動向を比較検討すべきである。

TREE NEWS 編集部 · 2026年9月30日
RWA

ウォール街のトークン化:ブロックチェーンが株式取引のスタックをどう書き換えるか

トークン化株式は実験からインフラへ TREE NEWS 報道: トークン化株式は、もはや暗号資産ネイティブな界隈だけに閉じた思考実験ではない。二人の上級幹部が最近、ブロックチェーンベースの決済が、今日の株式取引を支える老朽化した配管を徐々に置き換えていく可能性と、米国証券取引委員会(SEC)からの最近の規制シグナルがその移行を加速させるかもしれない理由について述べた。 核心的な主張は明快だ。現在の米国株式市場は依然として複数日にわたる決済サイクル、カストディアン、名義書換代理人、清算機関、ブローカー・ディーラーからなる寄せ集めに依存している。トークン化はそのスタックの多くを単一のプログラマブルな台帳に集約し、所有権、移転、決済が同時に起こるようにする。 SECの適用除外が変えるもの デジタル資産証券に関する最近のSECの措置とガイダンスは、トークン化された商品にとって狭いながらも意味のある道筋を開いた。適用除外による救済やノーアクションレターは、特定のトークン化商品が従来の登録要件の全重量を引き起こすことなく運営することを可能にし得る。幹部たちはこれを漸進的だが決定的な解錠と位置づけた。一夜にしてすべてのトークン化株式が合法化されるわけではないが、発行体、取引所、インフラ提供者に、より明確な構築の滑走路を与えるものだ。 より速い決済:T+1からほぼ即時のアトミック決済へ移行することで、カウンターパーティリスクを減らし、担保を解放する。 プログラマビリティ:コーポレートアクション、配当、議決権行使、コンプライアンスチェックをトークンに直接エンコードできる。 24時間365日の市場:ブロックチェーンのレールは伝統的な市場時間に縛られず、継続的な取引とグローバルな参加を可能にする。 照合コストの低下:共有台帳により、仲介者間での重複した記録管理の必要性が減る。 業界への影響 既存の取引所、カストディアン、清算機関も手をこまねいているわけではない。多くはトークン化担保、デジタル資産カストディ、ブロックチェーンベースの決済ネットワークを試験導入している。一方、暗号資産ネイティブのプラットフォームは、断片化された証券仲介インフラによって現在締め出されている世界中の投資家に対し、米国株式へのより速く安価なアクセスを提供できると主張している。 最大の障害は技術的ではなく構造的だ。既存の市場参加者は、仲介、決済遅延、データ独占に結びついた収益モデルを確立している。トークン化はそれらのマージンを圧縮する恐れがある。カストディ、投資家保護、越境執行に関する規制の明確化は依然として不完全だ。 前向きな視点 現実的な道筋は全面的な置き換えではなくハイブリッドだ。トークン化株式はまず、米国の主要上場に触れる前に、私募市場、トークン化ファンド、暗号資産に友好的な法域といった管理された場に現れると予想される。時間の経過とともに、電子取引がフロアブローカーを駆逐したのと同じように、プログラマブルな決済がバックオフィスインフラの層を駆逐する可能性がある。 もはや問いは、ブロックチェーンがウォール街の配管に触れるかどうかではなく、そのどれだけがオンチェーンで再構築されるのか、そしてSECの漸進的な適用除外がどれほど早く耐久性のある枠組みに変わるのか、である。

TREE NEWS 編集部 · 2026年9月30日
米国株

長期データがデュシェンヌ型心筋症におけるデラミオセルの有望性を強め、カプリコールが急騰

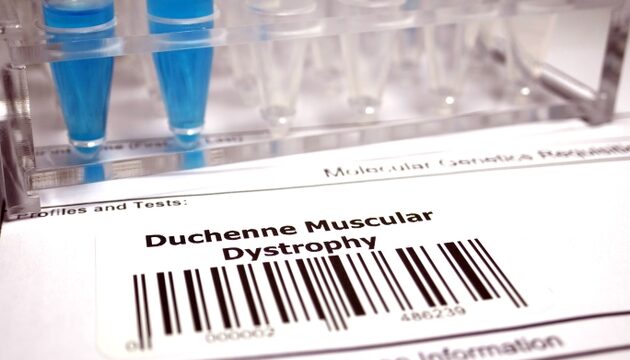
長期データがデュシェンヌ型心筋症におけるデラミオセルの有望性を強め、カプリコールが急騰 TREE NEWS 報道: カプリコール・セラピューティクスの株価は、デュシェンヌ型筋ジストロフィー(DMD)心筋症に対する治験中の細胞治療薬デラミオセルについて、より長期の追跡結果を同社が報告したことを受けて急伸した。このデータは、同社の臨床プログラムで以前に治療を受けた患者を対象とした長期解析から得られたもので、心機能に対する治療効果が持続する、あるいは時間とともに蓄積される可能性を示唆している。心筋の劣化が主要な死因となる疾患において、これは極めて重要な違いである。 単一資産の小型バイオテック企業にとって、これは一度の取引セッションで株式の評価を大きく変え得る類のニュースだ。カプリコールの企業価値はほぼ完全にデラミオセルの承認確率と最終的な商業的到達範囲に依存しているため、ベネフィットの持続性に関するわずかな追加エビデンスであっても、機関投資家のポジション構築を左右するリスク調整後正味現在価値(NPV)モデルに直接反映される。 データが実際に示唆するもの DMD心筋症における中心的な問いは、治療が短期的に効くかどうかではなく、容赦なく進行する変性疾患の軌道を変えられるかどうかである。心筋線維化と駆出率の低下は、多くのDMD患者が10代後半から20代で命を落とす最終的な原因である。デラミオセルが心臓磁気共鳴(CMR)指標の持続的な安定化、あるいは改善を複数年にわたって示すことができれば、より広範な適応ラベルと患者一人あたりの治療期間の長期化の両方の根拠が強まる。 長期データは規制上の経路にとっても重要である。審査当局は、治療が慢性的な投与を意図している場合に持続性を重視し、支払者は高額で反復的な治療の償還を決定する際に持続性を重視する。したがって、良好な長期データは二重の役割を果たし得る。すなわち、臨床的なストーリーを裏付けると同時に、商業モデルのリスクを低減するのである。 市場への示唆 カプリコールの株価:出来高とボラティリティの上昇が予想される。良好な持続性データは通常、失敗の認識確率を圧縮し、規制上のマイルストーン前に株価を押し上げ得る。逆に、データに基づくバイオテックの上昇は、効果量が控えめであるかサンプルが小さい場合、急速に巻き戻る可能性がある。 バイオテックセクターのセンチメント:強力な細胞・遺伝子治療のデータは、より広範な再生医療複合体を支える。波及効果は、心臓や神経筋の資産を開発する同業他社、特にDMDプログラムを持つ企業に恩恵をもたらし得る。 金利とマクロ環境:小型バイオテックは、株式市場の中で最もデュレーション感応度が高い領域の一つである。支援的な金利環境は良好な臨床ニュースの影響を増幅する一方、金利期待のタカ派的な転換はそれを弱め得る。これらの企業は外部資金調達に依存し、将来のキャッシュフローを大きく割り引くためである。 M&Aのオプション性:承認された選択肢がほとんどない希少疾患において、持続的で差別化されたデータは、大手製薬企業が関心を示す可能性を高める。戦略的な関心それ自体が、この市場領域におけるバリュエーションの下限となる。 クロスアセット:これは個別企業固有の単一銘柄のカタリストである。債券、通貨、コモディティ、暗号資産に有意な直接の影響はない。より広範な市場への関連性は、ヘルスケアおよび小型グロース内のリスクセンチメントに限定される。 投資家が次に注目すべき点 市場は三つの点を求めるだろう。心臓へのベネフィットの大きさ、患者コホートの規模と代表性、そして次の規制当局とのやり取りのタイミングである。投資家はまた、同社のキャッシュランウェイが承認前に必要とされる高額な後期開発を支えられるかどうかも追跡すべきである。単一資産のバイオテックでは、臨床の勢いとバランスシートの強さは不可分である。 主なポイント デラミオセルの長期データは、DMDの最も致死的な合併症であるDMD心筋症における持続性のストーリーを強化する。 持続性のエビデンスは、商業的価値への二つの関門である規制審査と支払者の償還の両方を支える。 単一銘柄のボラティリティを予想すべきであり、同業他社への波及はファンダメンタルズではなくセンチメント主導である。 金利期待は、収益性のない小型バイオテックにとって不釣り合いなほど重要である。 このストーリーは個別企業固有であり、債券、為替、コモディティ、デジタル資産への直接的な伝播はない。

TREE NEWS 編集部 · 2026年9月30日
マクロ

ジム・クレイマー、AIトレードの真の脅威は支出ではなく「ナラティブ」だと警告

ジム・クレイマー、AIトレードの真の脅威は支出ではなく「ナラティブ」だと警告 TREE NEWS 報道: CNBCの「マッド・マネー」のホスト、ジム・クレイマーは、人工知能(AI)トレードの最大のリスクは設備投資の減速ではなく、ナラティブの悪化であると主張した。この発言は、米国債利回りが24年ぶりの高水準に上昇し、市場の上昇を牽引してきた高バリュエーションのテクノロジー株に圧力がかかる中でなされた。 クレイマーの指摘は微妙だが重要だ。AI投資サイクルは依然として堅調で、ハイパースケーラーはデータセンター、チップ、電力インフラに数十億ドルを注ぎ続けている。しかし、バリュエーションを押し上げてきたストーリー——シームレスで近い将来の生産性革命——は、借入コストの上昇とAI投資のリターンの不確実性により、維持が難しくなっている。 なぜ支出よりもナラティブが重要か 市場は将来を見据えており、AIトレードは指数関数的な普及というナラティブに基づいて価格設定されてきた。そのナラティブが揺らぐと、たとえ利益や設備投資が堅調でもバリュエーションは圧縮される。米国債利回りの上昇は、将来のキャッシュフローに適用される割引率を引き上げることでこの効果を増幅し、長期の成長ストーリーを魅力の薄いものにする。 設備投資は高水準を維持:主要なクラウドプロバイダーとチップメーカーは、AI関連の強い支出を継続する見通しを示している。 ナラティブリスクが上昇:マネタイズ、エネルギー制約、規制の監視に関する疑問が強気のストーリーを損なっている。 マクロ環境の引き締まり:24年ぶりの高水準の米国債利回りが、AI関連株を含むリスク資産の再評価を投資家に迫っている。 暗号資産とデジタル資産への影響 AIナラティブは暗号資産市場と深く絡み合っている。AIテーマのトークン、分散型コンピュートネットワーク、GPUで決済されるプロトコルは、AIとブロックチェーンの融合という約束で多額の資本を引き付けてきた。より広範なAIナラティブが弱まれば、これらの暗号資産セクターは二重の打撃を受ける可能性がある。リスク選好の低下と投機的成長の再価格設定だ。 同時に、強いAI支出サイクルは暗号資産インフラのプレイ、特にコンピュート、ストレージ、帯域幅を提供する分散型物理インフラネットワーク(DePIN)に引き続き恩恵をもたらす可能性がある。重要な差別化要因は、これらのプロジェクトがナラティブだけに頼らず、実際の利用と収益を示せるかどうかだ。 将来を見据えた視点 投資家は2つの点を監視すべきだ。米国債利回りの軌道とAI決算報告の質である。利回りが安定し、企業が目に見えるAIマネタイズを示せば、ナラティブは自己修復する可能性がある。そうでなければ、AI株とAI関連暗号資産の両方でボラティリティが続くと予想される。クレイマーの警告は、投機的な市場ではストーリーが支出と同じくらい、時にはそれ以上に価格を動かし得るという注意喚起である。

TREE NEWS 編集部 · 2026年9月30日
AI × Crypto

トランプのAI安全協定:テック大手の自主規制、暗号AIは蚊帳の外

トランプのAI安全協定:テック大手の自主規制、暗号AIは蚊帳の外 TREE NEWS 報道: トランプ政権は、人工知能のリスクを監視する責任を、その技術を開発している企業自身に委ねる新しいAI安全協定を発表した。Google、Meta、OpenAIなどが署名企業として、一連の自主的ガイドラインを遵守することが期待されているが、この取り決めは強制力のある規制要件を課すには至っていない。 協定が求めるもの 協定の詳細によると、参加企業は内部安全レビュー、透明性レポート、および新たに登場するAI安全基準へのベストエフォート遵守を約束する。独立した監視機関はなく、不遵守に対する法的罰則もなく、第三者監査の仕組みも存在しない。本質的に、この協定は企業の善意に依存している——批評家がテック業界で繰り返し失敗してきたと指摘するモデルである。 暗号AIセクターへの影響 この協定はビッグテックを対象としているが、その波及効果は暗号AIの世界全体に及ぶ。分散型AIネットワーク、オンチェーン推論マーケットプレイス、GPUコンピューティングプロトコルは、従来の企業枠組みの外で運営されている。彼らは協議のテーブルに招かれておらず、協定の自主的コミットメントにも拘束されない。この除外は規制の盲点を生み出す:中央集権的なAI巨人が自己認証する一方で、分散型AIプロジェクトは、イノベーションを阻害するか、活動をさらに海外に押し出す可能性のある不確実なコンプライアンス環境に直面している。 さらに、AIモデル(中央集権的であれ分散型であれ)に対する明確な安全基準の欠如は、システムリスクをもたらす。例えば、金融取引を実行するオンチェーンAIエージェントは、その意思決定プロセスが不透明で監査されていない場合、市場のボラティリティを増幅させる可能性がある。この協定は、これらの新たなDeFi-AIの交差点に対処するものではない。 歯のないアプローチ? 業界関係者は、自主的枠組みが歴史的に急速な技術変化に追いつくのに苦労してきたと指摘する。執行力がなければ、この協定は有意義な安全網というよりも、広報活動として機能するかもしれない。暗号ネイティブのAIプロジェクトにとって、明確なルールの欠如は諸刃の剣である:短期的な柔軟性を提供するが、長期的な不確実性をもたらし、機関投資家の資本や主流の採用を妨げる可能性がある。 前向きな視点 AIがブロックチェーンインフラとますます統合されるにつれて、一貫性のある執行可能な安全基準の必要性は増すばかりである。トランプ協定は第一歩かもしれないが、重要な疑問を未回答のままにしている。分散型AIは仲間に加えられるのか?自主的コンプライアンスはWeb3のパーミッションレスな精神と共存できるのか?これらのギャップに対処しなければ、協定はAIガバナンスの広範な物語の中の脚注になる危険性がある——一方で暗号AIセクターは規制のグレーゾーンを突き進む。

TREE NEWS 編集部 · 2026年9月30日
取材依頼 ご意見