Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
昨日
米国株

マイクロソフト、世界的障害後にクラウドサービスを復旧;投資家は信頼性リスクを考慮

マイクロソフト、世界的障害後にクラウドサービスを復旧 TREE NEWS 報道: マイクロソフトは、世界中のユーザーが主要アプリケーションにアクセスできなくなった広範な障害の後、クラウドサービスが完全に復旧したと発表した。同社はステータスページでインシデントを確認し、問題は緩和され、サービスは正常に戻りつつあると述べた。Microsoft 365やその他のクラウドベースのサービスに影響を与えたこの障害は数時間続き、ソーシャルメディアや障害追跡プラットフォームでユーザーからの報告が急増した。 この障害は、Azureとクラウド生産性ツール群に成長を賭けているマイクロソフトにとって敏感な時期に発生した。同社は根本原因を明らかにしていないが、この出来事は世界規模で重要なデジタルインフラを運用する際に内在する運用リスクを浮き彫りにしている。 市場への影響 株式:投資家の神経を試す マイクロソフト株(MSFT)への直接的な影響は限定的かもしれない。障害は1日以内に解決され、同社はサービス障害に迅速に対処してきた実績がある。しかし、同様のインシデントが繰り返されれば、特にAmazon Web ServicesやGoogle Cloudとの競争が激化する中で、マイクロソフトのクラウドプラットフォームの信頼性に対する投資家の信頼が損なわれる可能性がある。アナリストは、障害が企業顧客の維持に影響を与えたり、サービスレベル契約(SLA)のクレジットにつながったりする兆候を注視しており、それは短期的な収益を圧迫する可能性がある。 マイクロソフトだけでなく、この障害はクラウドインフラセクター全体に影を落とす可能性がある。マイクロソフトのサービスに大きく依存する企業、特にSaaS分野の企業は、自社の事業継続計画について疑問視されるかもしれない。逆に、競合他社はこの事件を自社の信頼性をアピールする材料として利用し、競合他社の株価に恩恵をもたらす可能性がある。 債券:直接的な影響は最小限 体系的な金融影響の兆候はなく、この障害が債券市場を動かす可能性は低い。マイクロソフトの信用プロファイルは依然として堅調であり、この事件は同社の長期的なキャッシュフロー創出能力を変えるものではない。社債投資家は、これが長期的なサービス障害に発展し、重大な評判や財務的損害を引き起こさない限り、この事件を見過ごす可能性が高い。 暗号通貨:中央集権化リスクの再認識 暗号通貨市場にとって、この障害は中央集権型インフラの脆弱性を再認識させるものである。暗号通貨ネットワーク自体はマイクロソフトのクラウドとは独立して運営されているが、多くの暗号通貨取引所、ウォレット、データプロバイダーは業務にクラウドサービスを利用している。長期間の障害は取引や資金へのアクセスを妨げ、分散型の代替手段の必要性を強める可能性がある。しかし、サービスが迅速に復旧したため、暗号通貨価格への直接的な影響は無視できる程度だろう。 商品と通貨:実質的な影響なし 商品市場や為替取引が単一の技術障害の影響を受ける可能性は低い。ドルの動向は引き続き連邦準備制度の政策や世界の成長見通しなどのマクロ経済要因によって左右される。同様に、石油や金の価格は需給ダイナミクスや地政学的イベントによって影響を受け、クラウドサービスの障害によるものではない。 投資家向けの主なポイント 運用リスクは増大する懸念事項:企業がクラウドサービスへの依存を強めるにつれ、主要プロバイダーの障害は連鎖的な影響を及ぼす可能性がある。投資家はポートフォリオ内の企業の復元力を評価すべきである。 マイクロソフトの対応が重要:インシデントに対するマイクロソフトの処理の迅速性と透明性は、顧客の信頼と投資家の信頼を維持する上で極めて重要である。 競争力学:競合他社はこの障害を利用して自社の信頼性を強調し、クラウドセクターの市場シェアを変動させる可能性がある。 長期的なファンダメンタルズは健全:長期投資家にとって、マイクロソフトの成長ストーリーはクラウド導入とAI統合に牽引され、依然として健全である。短期的なボラティリティは買い場を提供するかもしれない。 全体として、この障害はヘッドラインリスクではあるが、マイクロソフトの長期的な軌道を脱線させる可能性は低い。投資家は原因や財務的影響に関する追加開示を監視すべきだが、この事件が広範な投資テーゼを変えるとは予想されていない。
TREE NEWS 編集部 · 14時間前
暗号資産

クジラがOTCで蓄積したETHの95%を投げ売り、127万ドルの損失

クジラの高くついたイーサリアムからの撤退 TREE NEWS 報道: ある暗号資産クジラがイーサリアムのポジションをほぼ全て清算し、約127万ドルの損失を確定させた。オンチェーンデータによると、この主体は2か月間にわたりGalaxy DigitalからOTC(店頭取引)チャネルを通じて4,892 ETH(当時約1,185万ドル相当)を受け取っていた。その後クジラはそのトークンの大半をGalaxy Digitalの入金アドレスへ戻し、事実上大きな損失を伴って取引を巻き戻した。 この取引パターンは、市場への影響を最小化するために機関投資家や富裕層がしばしば利用する信頼あるOTCデスクを通じてETHを蓄積した大口投資家が、価格動向が不利に転じる中で投げ売りに至ったことを示唆している。売却を同じOTCチャネル経由で行うことで、クジラは現物取引所への大量流入を避けたが、損失は避けられなかった。 OTCデスクが出口ルートになる理由 Galaxy DigitalのOTCデスクは流動性と秘匿性を提供するため、大口の暗号資産取引の一般的な場となっている。クジラが同じデスクへトークンを戻す場合、それは公開オーダーブックへのパニック的な投げ売りではなく、意図的で摩擦の少ない撤退の兆候であることが多い。それでも今回の損失は、高値圏での蓄積のリスクと、ボラティリティの高い市場で大口ポジションのタイミングを計ることの難しさを浮き彫りにしている。 蓄積: 2か月間にGalaxy DigitalのOTC経由で4,892 ETH(約1,185万ドル)を受領 撤退: ほぼ全トークンをGalaxy Digitalへ再入金 確定損失: 約127万ドル クジラ行動の兆候を読み解く クジラの動きはセンチメント指標として注視されるが、単一主体の損失が必ずしも広範な市場の弱さを示すわけではない。大口保有者は多くの場合、異なる投資期間、リスク許容度、流動性ニーズを持っている。このクジラが参入時も撤退時もOTCチャネルを利用したという事実は、市場への影響を管理する洗練された参加者であることを示唆するが、洗練されたプレイヤーでも方向性を見誤ることはある。 個人投資家の観察者にとって、このエピソードはオンチェーンの透明性が両刃の剣であることを思い起こさせる。すなわち、確信を明らかにする一方で、投げ売りも明らかにする。このクジラの損失は、レイヤー2のスケーリング、ステーキング利回り、ETFフローをめぐる競合するナラティブが資本を奪い合う中で、イーサリアムの短期的な軌道に対する広範な不確実性を反映している可能性がある。 今後の見通し この清算が局所的な底値なのか、より深い分配の始まりなのかはまだ見極める必要がある。OTC入金フローとクジラウォレットの継続的な監視が鍵となる。より多くの大口保有者が追随すればETH価格を圧迫する可能性があり、売りが孤立していれば市場は静かに吸収するかもしれない。いずれにせよ、このエピソードは暗号資産において最大級のプレイヤーでさえ苦痛を伴う撤退から免れないことを浮き彫りにしている。

TREE NEWS 編集部 · 15時間前
マクロ

大手銀行の1兆ドルAIエクスポージャー:システムリスクの芽生えか?

大手銀行の1兆ドルAIエクスポージャー:システムリスクの芽生えか? TREE NEWS 報道: 連邦準備制度理事会(FRB)の11月の金融安定報告書によると、米国の大手銀行持株会社は、人工知能(AI)の構築を推進する企業に対して約1兆ドル近いエクスポージャーを抱えている。FRBは、銀行システムは高い資本比率を維持して健全な状態にあるとの見方を示しているが、急速に進化する単一セクターへのリスク集中は市場参加者の間で懸念を呼んでいる。ニューヨーク連銀の調査では、市場関係者の87%がAI関連リスクに懸念を表明しており、好況から不況へのサイクルが生じる可能性に対する不安の高まりが浮き彫りになった。 AIブームと銀行のエクスポージャー AI熱狂はデータセンター、半導体、クラウドインフラへの巨額投資を促してきた。銀行は技術革命の波に乗ろうと、積極的に融資を提供してきた。しかし、このエクスポージャーはAI企業への直接融資、社債への投資、デリバティブのエクスポージャーなど、さまざまな形で存在する。1兆ドル近いという数字は、伝統的金融がAIセクターとどれほど深く結びついているかを示している。 技術の停滞、規制の強化、あるいは広範な景気後退によりAIブームに亀裂が入れば、銀行は大きな損失を被る可能性がある。金融システムの相互接続性により、ある分野のストレスは急速に波及し得る。FRBの報告書はこれらのリスクを認めつつも、現在の資本バッファーは十分であると強調している。しかし批判派は、AI投資の速いペースがリスク管理の実務を追い越している可能性があると指摘する。 暗号資産とDeFiへの影響 暗号資産および分散型金融(DeFi)セクターにとって、銀行システムのAIエクスポージャーはリスクと機会の両方をもたらす。一方で、AI損失に端を発する銀行危機は安全資産への逃避を招き、伝統的金融の代替として分散型資産が恩恵を受ける可能性がある。他方で、広範な市場の下落はリスク選好を冷え込ませ、暗号資産価格を押し下げる可能性がある。 さらに、AIの構築自体が暗号資産と大きく交差している。分散型コンピュートネットワーク、AI特化型トークン、ブロックチェーンベースのデータマーケットプレイスが、AI開発の代替インフラとして台頭している。伝統的銀行がAI融資から撤退すれば、分散型の代替手段が勢いを増す可能性がある。しかし、AIと暗号資産の双方に対する規制の監視が強化される可能性もあり、複雑な状況が生まれつつある。 将来を見据えた視点 1兆ドルのエクスポージャーは、金融システムにおける集中リスクを如実に示す警告である。AIが経済を再形成し続ける中、銀行はイノベーションと慎重さのバランスを取らなければならない。暗号資産投資家にとって、このエクスポージャーの監視は極めて重要だ。伝統的市場のボラティリティがデジタル資産に波及する可能性を示唆するからだ。FRBの報告書は警鐘である。AIブームには脆弱な断層線が存在し、それが亀裂となれば金融システムの回復力が試されることになる。

TREE NEWS 編集部 · 15時間前
米国株

ウォール街の「売り手不在」ショートスクイーズが悪材料にもかかわらず株価を押し上げる

ウォール街の「売り手不在」ショートスクイーズが悪材料にもかかわらず株価を押し上げる TREE NEWS 報道: 悪材料が相次いだ一週間——Nvidiaの創業者が不祥事で退任、3回連続のCPI上振れ、PPIは4年ぶり高水準、FRB高官が12月の50bp利上げを示唆——にもかかわらず、米国株は重力に逆らった。S&P 500は週間で2%上昇し、フィラデルフィア半導体指数は4月以来の最高週間パフォーマンスを記録した。この上昇はファンダメンタルズによるものではなく、典型的なショートスクイーズ、つまり売り手が単にいなくなったことによるものだった。 何が起きたか NvidiaのCEO、ジェンスン・フアン氏は木曜日、婚外関係を認めて辞任し、株価は一時12%下落したが、個人投資家が通常の41倍の出来高で買い向かった。株価はその日4〜5%安で引け、週間では11%下落した。資金はAIから逃げず、AMD(+30%)やブロードコム(+24%)にローテーションした。 一方、マクロデータは強かった。コアCPIは予想の2倍となり、PPIは前年比6.5%上昇した。クリストファー・ウォラー、ローレイ・ローガン、ボウマンなどのFRB高官は、より速い引き締め経路を示唆した。ゴールドマン・サックスは現在、FF金利のピークを4.25〜4.50%と見込み、最初の利下げを2027年12月に先送りした。2年債利回りは35bp急騰し、2024年10月以来の大幅な週間上昇となった一方、10年債利回りは5.15%を突破した。 しかし株価は底堅かった。ゴールドマンのプライムデータによると、ヘッジファンドは中間選挙の週にすでにレバレッジを削減しており、ネットレバレッジは43.3%と5年ぶりの低水準に低下した。ショートポジションがほぼ解消されたため、悪材料に対して売り圧力がなく、市場は上昇した。VIXは27%急落して18.7となり、1年ぶりの大幅な週間下落となった。 市場への影響 株と債券の乖離は持続不可能だ。株式はポジショニング主導で上昇した一方、債券市場はマクロショックを単独で吸収した。10年債利回りの5.15%突破と30年債入札の5.441%でのテールは、供給とインフレ懸念が高まっていることを示す。クレジット市場は表面上落ち着いているが、ひび割れは広がっている。CCCスプレッドは3ヶ月で270bp拡大し、半導体セクターのCDSはハイパースケーラーを上回っている。 また、トランプ大統領がイランとの外交を閉ざし、「合意は必要ない」と発言した後、原油は急反転した。ブレントは96ドル近辺で落ち着き、リスクプレミアムが戻った。 資金フローは、投資家が株式に戻りつつも、欧州(351億ドルの流入、2021年6月以来最大)と米国の大型株を選好していることを示す一方、マネーマーケットファンドからは375億ドルの流出があった。 投資家への重要ポイント ポジショニング主導の上昇は脆弱だ。 ショートスクイーズは一巡した。ファンダメンタルズが改善しなければ、さらなる上昇は限定的かもしれない。S&P 500の100日移動平均線を抵抗線として注視せよ。 債券が真のシグナルだ。 実質利回りの上昇はインフレ期待ではなく、市場がより厳しい政策を織り込んでいることを示唆する。利回りが上昇し続ければ、株価バリュエーションは圧力を受ける可能性がある。 AIトレードは健在だがローテーションしている。 Nvidiaのリーダーシップ移行は試練だが、資金は新たな投資先を見つけている。11月17日のNvidiaの決算とAnthropicのIPO価格設定が鍵となるカタリストだ。 地政学リスクが戻っている。 原油の反発とイラン緊張はインフレ圧力を増す可能性がある。 FRBを注視せよ。 12月の50bp利上げは現在10%織り込まれ、1月の追加25bpは70%だ。12月のドットプロットが決定的となる。 あるゴールドマンのトレーダーはこう言った。「AIトレードはジェンスン氏の退任を生き延びたが、ウォラーは別種の厄介事だ——なぜなら彼は辞任しないからだ。」

TREE NEWS 編集部 · 15時間前
米国株

マスク氏、Nvidiaのジェンスン・フアン氏復帰を求める請願書を支持、取締役会は沈黙を維持

マスク氏、Nvidiaのジェンスン・フアン氏復帰を求める請願書を支持 TREE NEWS 報道: NvidiaのCEO、ジェンスン・フアン氏の復帰を求める独立した公開書簡がイーロン・マスク氏の支持を獲得したが、請願書の署名数は本人確認されておらず、Nvidiaの取締役会は方針を覆す発表を一切行っていない。個人投資家や技術愛好家の間で広まり始めたこの書簡は、AIチップにおけるNvidiaの継続的な優位性にとってフアン氏のリーダーシップが不可欠だと主張している。ソーシャルメディアへの投稿を通じて行われたマスク氏の支持表明は、この主張に大きな注目を集めるが、取締役会が応じるかどうかは依然として不明だ。 業界分析と示唆 この請願書は、個人投資家の感情とコーポレートガバナンスの間に広がる乖離を浮き彫りにしている。フアン氏はNvidiaを世界で最も価値のある半導体企業へと変貌させた立役者として広く評価されているが、たとえ憶測に過ぎなくとも、同氏の解任を示唆する動きは強い反発を招いてきた。署名の本人確認が欠けていることは請願書の正当性に疑問を投げかけ、取締役会の沈黙はこの問題を真剣に受け止めていないことを示唆している。投資家にとって、この出来事はテック業界における創業者兼CEOの過大な影響力と、後継者計画に伴うリスクを改めて浮き彫りにする。Nvidiaの株価は市場全体の不確実性の中で変動しており、リーダーシップに不安定さがあると見なされれば、変動性が増幅される可能性がある。 さらに、マスク氏の関与は、同氏自身の物議を醸してきたコーポレートガバナンスの経歴を踏まえると、複雑さを一層増している。これはまた、象徴的な行動が市場心理を動かし得る、AI熱狂と株式市場の物語の交錯を反映している。しかし、取締役会の正式な行動がなければ、請願書が実質的な影響を及ぼす可能性は低い。 今後の見通し Nvidiaの取締役会は一貫してフアン氏を支持しており、信頼に足る対抗馬も現れていない。請願書は機関投資家の支持を得ない限り、収束していく可能性が高い。それでも、これはテックリーダーが集める熱烈な個人投資家の追随を思い起こさせるものだ。AI競争が激化する中、Nvidiaのガバナンスの安定性は注視されるだろう。投資家は未検証の請願書ではなく、ファンダメンタルズ——AIチップの需要、サプライチェーンの動向、規制の進展——に注目すべきだ。取締役会の次の動きがあれば、それが重要な意味を持つだろう。

TREE NEWS 編集部 · 16時間前
米国株

メルリン・プロパティーズ、2026年FFOを0.58ユーロに導き、スペイン王令の下で704MWデータセンター計画を再編

メルリン・プロパティーズ、2026年FFOを0.58ユーロに導き、スペイン王令の下で704MWデータセンター計画を再編 TREE NEWS 報道: スペインの不動産投資信託(REIT)であるメルリン・プロパティーズは、2026年の営業キャッシュフロー(FFO)ガイダンスを1株当たり0.58ユーロと発表する一方、データセンターのエネルギーと水使用に関するスペインの新王令に対応して、704MWのデータセンター開発パイプラインを大幅に修正しました。同社は、厳格な効率性と持続可能性の要件を課すこの規制枠組みにより、いくつかのプロジェクトを再構成し、一部の容量が遅延する可能性があり、メガワット当たりの資本支出が増加する見込みであると述べました。 何が起こったか スペイン最大級の上場不動産オーナーの一つであり、デジタルインフラ部門を拡大しているメルリン・プロパティーズは、2026年のFFOガイダンスを1株当たり0.58ユーロと公表しました。これは現在の水準から緩やかな成長を示唆する数字です。収益見通しに加えて、同社はスペイン全土で計画されている合計704MWのデータセンターポートフォリオの戦略的見直しを明らかにしました。この修正は、大規模データセンターのエネルギー効率、再生可能電力の調達、水消費に関する新基準を設定するスペイン王令の施行を受けたものです。メルリンは、電力と水の権利が確保されたプロジェクトを優先し、その他は新規則に合わせて再フェーズ化すると示しました。同社はこの変更が長期的な資産品質を高めると期待する一方、短期的なコスト圧力も認めています。 市場への影響 この発表は、様々な資産クラスの投資家にいくつかの影響を及ぼします。 スペイン株(IBEX 35): IBEX 35の構成銘柄であるメルリンの修正ガイダンスとデータセンター戦略は、スペインのREITやインフラ銘柄に対するセンチメントに影響を与える可能性があります。0.58ユーロのFFOガイダンスは保守的と見なされ、短期的に株価の上値を抑える可能性がありますが、データセンターへの転換は長期的な成長投資家を惹きつけるかもしれません。 欧州不動産セクター: このニュースは、特に厳しい環境規制がある市場におけるデータセンター分野の規制リスクを浮き彫りにしています。データセンターにエクスポージャーを持つ他の欧州REITも同様の精査に直面する可能性があり、セクター全体の再価格評価につながる可能性があります。 データセンター&デジタルインフラ: 704MWの容量再編は、AIやクラウドコンピューティングへの急増する需要と地域の資源制約との間の緊張を強調しています。データセンター運営会社やサプライヤーへの投資家は、コンプライアンスコストの増加と開発期間の長期化を考慮する必要があるかもしれません。 公益事業&再生可能エネルギー: 王令の再生可能電力と水効率への重点は、クリーンエネルギー契約や水管理ソリューションの需要を押し上げ、スペインの公益事業者やグリーンインフラファンドに利益をもたらす可能性があります。 債券: メルリンがバランスシートを圧迫せずに増加する設備投資を賄う能力は、クレジット投資家によって注視されるでしょう。レバレッジ増加の兆候があれば、債券スプレッドに圧力がかかる可能性があります。 暗号資産&コモディティ: 直接的な影響は限定的ですが、データセンター規制という広範なテーマは、エネルギーと水資源を巡って競合するスペインの暗号資産マイニング事業に間接的に影響を与える可能性があります。銅や冷却設備などのコモディティは需要の変化が見られるかもしれません。 投資家にとってなぜ重要か メルリンの最新情報は、デジタルインフラの成長と環境規制の厳格化の交差点という、より大きなトレンドの縮図です。投資家にとって、データセンター不動産はもはや純粋な成長ストーリーではなく、規制遵守と資源の可用性が重要な価値要因になりつつあることを示しています。0.58ユーロのFFOガイダンスは評価の基準を提供しますが、データセンターの再フェーズ化は実行リスクをもたらします。長期投資家は、メルリンが新規則をうまく乗り切り、高品質で持続可能な資産を提供できれば、機会を見出すかもしれません。しかし、市場が設備投資の影響と潜在的な遅延を消化するにつれて、短期的なボラティリティは避けられないでしょう。この話はまた、データセンターに拡大する他の欧州REITにとっての教訓となり、徹底した規制デューデリジェンスの必要性を強調しています。 主なポイント メルリン・プロパティーズは2026年FFOを1株当たり0.58ユーロとガイダンスし、スペイン王令の下でデータセンター戦略を再編。 規制変更により704MWパイプラインの一部が遅延し、設備投資が増加する可能性があるが、長期的な資産品質の向上を目指す。 スペインのREITや欧州のデータセンター運営会社は、環境規制の厳格化に伴いセクター全体の再価格評価に直面する可能性。 投資家はメルリンの資金調達計画とレバレッジ指標を監視し、バランスシートのストレスの兆候を確認すべき。...

TREE NEWS 編集部 · 16時間前
AI × Crypto

ジェンスン・フアンは復帰できるのか?1万人が請願書に署名するも、実現の見込みは依然低い

NVIDIA CEOへの草の根の嘆願 1万人以上が署名した請願書が、NVIDIAのCEOであるジェンスン・フアン氏に中国への復帰、あるいは少なくとも中国市場とより積極的に関わることを求め、テック界と暗号資産業界の間で議論を巻き起こしている。この請願書はSNSで広く拡散され、米中間のAIハードウェアエコシステムの分断に対する不安の高まりを反映している。しかし、こうした声高な支持にもかかわらず、地政学的な緊張と輸出規制を踏まえると、そのような復帰が実現する可能性は低いと業界アナリストは指摘する。 背景:AIコンピューティングと暗号資産のGPU依存 NVIDIAのGPUは、AIトレーニングと暗号資産マイニングの双方の基盤であり、オンチェーンのAIエージェントを支える分散型コンピューティングネットワークの基盤でもある。中国はNVIDIAにとって主要市場であり続けてきたが、米国による先端チップの輸出規制は、中国企業へのハイエンドGPUの販売を大幅に制限してきた。この請願書は、NVIDIAのハードウェアに依存しながらも供給制約とコスト上昇に直面する開発者やマイナーの不満を浮き彫りにしている。 暗号資産業界にとって、その利害は特に大きい。Render、Akash、io.netのような分散型GPUネットワークは、コンピューティングにアクセスするための代替手段として台頭してきたが、依然としてNVIDIAのハードウェアに大きく依存している。ジェンスン・フアン氏の中国復帰は、象徴的であれ実際のものであれ、緊張を和らげ、より流動的なハードウェアの流通への道を開く可能性があり、AIと暗号資産の両プロジェクトに恩恵をもたらすだろう。 復帰が実現しにくい理由 請願書の人気にもかかわらず、フアン氏の復帰を実現しにくくするいくつかの要因がある: 輸出規制:米国政府は中国へのAIチップ輸出に厳しい制限を課しており、NVIDIAはこれに従わなければならない。これらの規則を回避するように見えるいかなる動きも、規制当局の反発を招く可能性がある。 地政学的環境:米中関係は、特に技術分野をめぐって依然として緊張している。フアン氏の注目度の高い訪問は、政治的な表明と解釈されかねない。 企業戦略:NVIDIAはサプライチェーンと顧客基盤を多様化し、米国の同盟国と国内製造に重点を置いている。中国は重要ではあるが、もはや唯一の成長ドライバーではない。 さらに、フアン氏自身は近い将来に中国を訪問する意向を一切示していない。同氏の公開発言は、輸出規制の遵守とAIにおける米国のリーダーシップの重要性を強調してきた。 暗号資産AIナラティブへの影響 この請願書は、コンピューティングに対する需要の高まりと、大国間競争の巻き添えとなった開発者の不満を浮き彫りにしている。分散型AIインフラを構築する暗号資産プロジェクトにとって、この出来事はハードウェアへのアクセスが依然として重要なボトルネックであることを思い起こさせる。また、ブロックチェーンベースのソリューションがアイドル状態のGPU容量を集約する可能性も浮き彫りにしているが、これらのネットワークはまだNVIDIAの最新チップの完全な代替にはなっていない。 AIをテーマにした暗号資産トークンの投資家は、輸出規制の緩和やNVIDIAの中国戦略の変化の兆しに注目すべきだ。フアン氏の復帰は実現しそうにないが、たとえ小幅な緊張緩和でも、分散型コンピューティングトークンのセンチメントを押し上げる可能性がある。 今後の見通し この請願書が政策を変える可能性は低いが、技術交流の継続を求める草の根の願いを示している。AIと暗号資産が融合するにつれ、ハードウェア層は地政学的な火種であり続けるだろう。今のところ、暗号資産業界は制約の中で革新を続け、分断された世界でも繁栄できる回復力のあるコンピューティングネットワークを構築していかなければならない。

TREE NEWS 編集部 · 16時間前
暗号資産

SBFが逃したアンソロピックの370億ドル:暗号資産VCの教訓

SBFのアンソロピックへの5億ドル投資は現在370億ドルの価値に TREE NEWS 報道: FTXの失墜した創業者サム・バンクマン=フリードは、2021年にアラメダ・リサーチのベンチャー部門を通じてAIスタートアップのアンソロピックに5億ドルを投資した。事情に詳しい関係者によると、その出資分はアンソロピックの最近の評価額急騰を受け、保有し続けていれば現在約370億ドルの価値になっていたはずだ。逃した利益はFTX崩壊の膨大な機会費用を浮き彫りにし、そのベンチャーポートフォリオの行方に疑問を投げかけている。 逃した機会の内訳 元OpenAI幹部らが設立したAI安全・研究企業アンソロピックは、生成AIブームの中で評価額が急上昇した。同社のClaudeモデルはOpenAIのGPTシリーズと直接競合し、GoogleやAmazonといったテック大手から数十億ドルの資金を調達している。アラメダからの5億ドル投資は、SBF帝国によるベンチャーキャピタルへの広範な進出の一環だったが、2022年11月のFTXの劇的な破綻に続く破産手続きに最終的に飲み込まれた。 FTXの破産財団は債権者への返済のために資産を売却しており、アンソロピックの出資分は2024年に約13億ドルで売却された。これは現在の潜在価値のほんの一部に過ぎない。この売却は債権者に一定の回収をもたらしたものの、破産時の流動性の低いベンチャー投資の評価の難しさと、急成長セクターにおける強制売却の危険性を浮き彫りにしている。 暗号資産ベンチャーキャピタルへの示唆 アンソロピックの一件は、暗号資産関連のベンチャー投資におけるリスクとリターンを痛烈に思い知らせるものだ。SBFの投資は、暗号資産企業が従来型テックやAIへ多角化を進めていた熱狂期に行われた。その後の崩壊はFTXの株式価値を失わせただけでなく、そのポートフォリオをしばしば投げ売り価格で分散させた。暗号資産業界にとって、これはガバナンス、リスク管理、そして投機的な賭けを中核事業から切り離す重要性に関する教訓である。 さらに、逃した370億ドルの利益はFTXの破産財団を大幅に強化し、すでに何年もの不確実性に耐えてきた債権者の回収額を増やせた可能性がある。代わりに、その資金は主に、AI革命へのエクスポージャーを得ようと割安で出資分を取得した買い手、すなわちベンチャー企業やソブリン・ウェルス・ファンドの利益となる。 今後の展望 AIがベンチャーキャピタルを支配し続ける中、暗号資産とAI投資の境界は曖昧になりつつある。多くの暗号資産ファンドが今、次のイノベーションの波を捉えようとAIスタートアップへの積極的な配分を行っている。SBFの事例は、堅牢なデューデリジェンスと倫理的な受託責任の必要性を強調している。FTX崩壊以降、暗号資産市場は成熟してきたものの、AIのような高成長セクターの魅力は依然として強い。投資家は、最も有望な賭けでさえも業務上の失敗や法的問題によって台無しになり得ることを忘れるべきではない。FTXの債権者にとって、アンソロピックの利益は「あったかもしれないもの」を痛感させるものであり、変動の激しいテック投資の世界における富の儚さについての教訓である。

TREE NEWS 編集部 · 16時間前

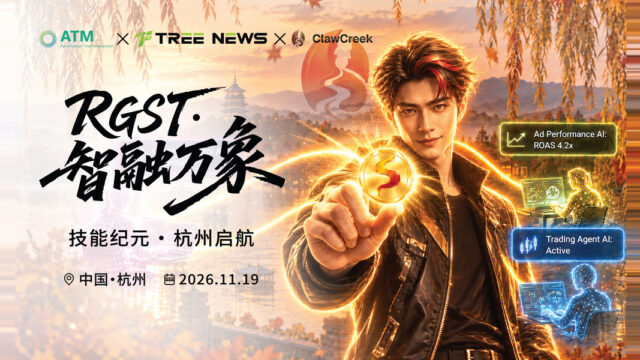
RGST · 智融万象|技能紀元、杭州で始動

TREE NEWS 報道: 熟練した仕事のスキルは、しばしば長い時間の積み重ねから生まれます。顧客のニーズをどう判断するか、調査をどうまとめるか、散在する情報を有用なコンテンツにどう組織するか——こうした経験は通常、具体的な人と繰り返しの実践の中に隠れています。 もしある日、その経験の一部をAIエージェントが呼び出せるスキルとして整理し、さまざまなタスクで繰り返し活用できるようにしたら、その能力の価値はどう変わるでしょうか? AIを使って仕事をこなすことから、どの経験をスキルとして蓄積する価値があるかを考えることへ——これが今回の杭州站で展開したい議論です。 済州島站に続き、Tree NewsとATMの交流は杭州で続きます。今回のイベントは「RGST · 智融万象」をテーマに、「技能紀元 · 杭州で始動」をサブタイトルとして、エコシステム共有、アプリケーションデモ、円卓討論、交流晩餐会を通じて、AIアプリケーション、エージェントの発展、スキル経済に関心を持つパートナーを招待します。 今回は、焦点をさらにエージェントとスキルに置きます。エージェントがどのような現実のシーンに入り込めるのか、一つのスキルがどのように持続的な価値を形成するのか、そしてAI経済の転換期にある一般の人々がどこから参加を始められるのか。 議論は具体的な応用から展開されます。 利用者にとって、技術を理解することはしばしば自分の問題から始まります。繰り返しの作業の時間を短縮できるか、複雑なプロセスの支援を得られるか、過去に自分だけでしか完了できなかったタスクを、ツールに任せられる部分に分解できるか。 こうした問題が製品設計に入ると、開発者と利用者の関心が交わります。前者はどの能力を構築する価値があるかを理解する必要があり、後者はその能力が自分の仕事に適しているかを判断する必要があります。応用の価値は、こうした対照の中で次第に明確になります。 現在の予定では、KevinがATMエコシステムの共有を行い、Marissaがエコシステムデモとゲーム环节を通じて関連アプリケーションを紹介し、MikeはClawCreekとRGSTについて解説します。参加者はエコシステムの紹介から具体的な体験へと進み、自分のニーズと組み合わせて、関連する探求がどのような問題を解決しようとしているのかを理解できます。 デモを見ることは、自分の仕事経験を持って製品を再評価する機会でもあります。どの能力をさらに理解する価値があるか、どのステップにまだ人の判断が必要か、どの構想が日常使用までに改善すべき点があるか——これらはすべて現場での交流の起点になります。 応用からさらに進み、議論はエージェントの発展に入ります。 AIの役割を回答の提供から、目標に基づくタスク実行へと押し進めるなら、より多くのことを考える必要があります。それは目標をどう理解するか、適切な能力をどう呼び出すか、実行結果をどう人の期待に沿わせるか? これも今回のイベントがエージェントに注目する重要な理由です。一つのツールが特定のステップを完了できることと、一つのエージェントが複数のステップをタスクとして組織できることでは、求められる能力が異なります。この違いを理解することは、どの仕事をエージェントに任せるべきか、またそこに人がどのような関与を保つべきかを判断する助けになります。 そしてスキルは、まさに能力とタスクをつなぐものです。 図1 経験、スキル、タスクの関係。本文オリジナルの概念図であり、統計データや製品インターフェースではありません。 本場の議論では、Skillはエージェントが呼び出し、特定のタスクの完了を助ける能力と理解できます。一つのスキルはある仕事の方法を担うこともあれば、経験、プロセス、ツールの使用方法を組織することもあります。その意義は、具体的なニーズと実際の使用の中で理解する必要があります。 もしこうした能力が繰り返し呼び出せるなら、個人の経験はより広い使用空間を得る機会があります。しかし「使用できる」から「持続的に蓄積する価値がある」へ進むには、ニーズ、効果、維持、貢献などの問題に答える必要があります。 スキルを資産として捉えるとき、まさにこの持続的蓄積の可能性が議論に値します。経験はどう保持され、能力はどう再利用され、貢献はどう使用の中で反映されるのか。 図2 スキル価値の二つの観察視点。本文オリジナルの概念図であり、統計データや製品インターフェースではありません。 午後の円卓は「スキルはツールであり資産でもある——AI経済転換時代に、私たちは何をすべきか?」をテーマに、四つの層に沿って展開します。 まず、AIの業界応用から出発し、どのような真のニーズを優先的に応えるべきかを議論します。次に、エージェントの発展と未来に入り、エージェントが人々の仕事と生活でどのような役割を担う可能性があるかを理解します。さらに、スキルを資産として捉える意義を議論し、どの能力が長期的に蓄積する価値があるかを考えます。最後に、一般人の立場に戻り、行動を始められる位置を探します。 プロジェクトの建設者は自身の方向性と実践に基づいて回答し、外部ゲストは業界経験と個人の判断から補完的な視点を提供します。異なる立場の人が同じ問題について交流することで、観客は建設の思路と使用のニーズを同時に見ることができます。...

TREE NEWS 編集部 · 16時間前
米国株

ゴールドマン・サックス2027年見通し:AI設備投資のピークで利益成長が半減、クラウド大手はディフェンシブ資産に

ゴールドマン・サックス2027年見通し:AI設備投資のピークで利益成長が半減、クラウド大手はディフェンシブ資産に TREE NEWS 報道: ゴールドマン・サックスは2027年の世界株式戦略見通しを発表し、AI設備投資ブームがピークに近づく中で利益成長が急減速すると予測した。チーフ・グローバル株式ストラテジストのピーター・オッペンハイマー氏が主導した「Finding Value in Growth(成長の中のバリューを見出す)」と題するリポートは、減速にもかかわらず、売り込まれた成長株、特に米国のハイパースケーラーが今や魅力的なエントリーポイントを提供していると論じている。この見通しは、ナスダック100がパンデミック以来の最悪の1日下落を記録した残酷な売りが続いた直後、また創業者兼CEOの電撃退任を受けてエヌビディア株が急落した後に発表された。 設備投資の追い風が薄れ、利益成長は半減へ ゴールドマン・サックスは、2027年に主要市場で利益成長の「大いなる半減(great halving)」が起きると警告している。S&P500の利益成長率は36%から11%へ、汎欧州Stoxx600は18%から7%へ、TOPIXは24%から9%へ、アジアはほぼ80%から30%未満へと減速すると予想される。主な要因はハイパースケーラーの設備投資成長の減速と、過去の投資に伴う減価償却費の増加だ。ゴールドマンは、クラウド大手の設備投資が今年のS&P500のEPS成長に12ポイント寄与したと推計しており、これは2025年の5ポイント、2024年の2ポイントから上昇している。2027年にはこの寄与は9ポイントに低下し、2028年には5ポイントの押し下げ要因に転じる。 セクター別では、情報技術の利益成長率は約90%から45%へ低下する。コミュニケーション・サービスは34%の成長から5%の減益へと転換する。イラン戦争に関連した原油価格急騰で今年99%の成長を記録したエネルギーは約10%の縮小が見込まれ、素材は45%から12%へ減速する。唯一加速が見込まれるセクターはヘルスケアだが、すでにバリュエーションの再評価を経ている。 クラウド大手:成長の寵児からディフェンシブ資産へ ゴールドマン・サックスは、AI関連企業がすでに大幅なバリュエーションの切り下げを被っており、AI設備投資のピークとリターン鈍化への懸念を反映していると論じる。しかしこの下落が新たな配分の窓を生み出した。同社は、バリュー株が各地域でグロース株をアウトパフォームし、バリューとグロースのバリュエーション格差が2021年のピーク時の100%超から約45〜50%へと縮小したと指摘する。バリューファクターは現在、20年レンジの90パーセンタイル付近にあり、歴史的な相対水準ではグロースより割高になっている。一方、グローバル・テクノロジーは20年レンジの20パーセンタイルにあり、P/Eはバリューファクターとほぼ同水準だ。 重要な価格シグナルは米国のクラウド大手から現れている。彼らは現在、予想利益の19.7倍で取引されており、20年の歴史的レンジを下回り、生活必需品セクターの21.0倍も下回っている。ゴールドマン・サックスは彼らを「相対的にディフェンシブ」な資産と位置づける。米国上位5銘柄の残り495銘柄に対するバリュエーション・プレミアムはほぼ収束しており、2000年や2021年の極端な水準とは対照的だ。これが「ディフェンシブ成長資産としてのクラウド大手」の根拠となっている。バリュエーションは低下し、バランスシートは比較的健全で、収益源はより多様化している。先進国テクノロジーの純負債/自己資本比率は1桁台で、市場全体の約50%と対照的だ。 半導体・メモリ・ハードウェア:より高い上値余地、より高いボラティリティ 最も「ハイリスク・ハイリターン」な機会は、半導体、メモリ、ハードウェアという強く循環的な成長セクターにある。ゴールドマン・サックスのアジア・ストラテジストは、韓国のメモリ株が現在、2027年のコンセンサス利益の70%下方修正を織り込んでいると推計しており、同社はこれを「過度に悲観的」と見ている。DRAMとHBM製品が2029年まで完売しているとの企業開示を踏まえた判断だ。同セクターは2028年の簿価の0.7倍で取引されており、歴史的にこの水準は将来の強いリターンを示唆してきた。 しかしゴールドマンは集中リスクを理由にアジアに対して中立の評価を維持している。韓国と台湾を合わせるとMSCI新興国指数の約50%を占め、情報技術のウェイトは40%超に達する。TSMC、サムスン、SKハイニックスの「AIコア」3銘柄だけで約30%を占める。これにより新興国市場の先進国市場に対するP/Eディスカウントは約50%へと拡大し、少なくとも2010年以来の最大となっている。ゴールドマンはアジア(MXAPJ)の米ドル建て価格リターンを17%と予想するが、ボラティリティ(年率24.2%)で調整した後は中立スタンスを維持している。 利回りと原油:試される重要な前提 ゴールドマンの2027年戦略の第3の柱は、低原油価格と債券利回りの低下への期待だ。コモディティ・チームはブレント原油が2026年末の約100ドル/バレルから2027年末までに78ドル/バレルへ下落し、FRBとECBが「2027年末頃」に利下げへ転換すると予想している。ゴールドマンの金利見通しは市場の織り込みより依然ハト派的だ。しかし現実は乖離している。10年米国債利回りは5.12%にあり、2回連続のCPI上振れサプライズを受けて先週木曜にさらに上昇した。ゴールドマン自身のエコノミストも利下げ予想をちょうど後退させたところだ。ブレントはトランプ氏が米国はイランとの合意を必要としないと発言した後、先週木曜に3.3%反発して約96ドルとなった。中東の正常化は依然として予測であり、事実ではない。 地域配分では、ゴールドマンは米国と日本をオーバーウエート、アジアと新興国を中立、欧州をアンダーウエートと推奨する。欧州への慎重姿勢は、原油安がエネルギー・セクターの利益に与える悪影響、政府債務問題、そして過密な政治カレンダーによる不確実性に由来する。 投資家向けの主なポイント 利益の減速が到来する:AI設備投資の追い風が薄れ減価償却圧力が高まる中、2027年の利益成長の「大いなる半減」に備えよ。 クラウド大手はディフェンシブ成長を提供:予想P/E19.7倍の米国ハイパースケーラーは生活必需品より割安でバランスシートも健全——長期投資家にとって魅力的なエントリーポイントだ。 半導体とメモリはハイリスク・ハイリターン:アジアのメモリ株は売られ過ぎの可能性があり、2029年まで完売の生産能力と歴史的低バリュエーションを備える。 債券利回りと原油に注目:ゴールドマンの強気シナリオは利回りと原油価格の低下にかかっているが、現在の水準はその前提を揺るがしている。 地域配分:米国と日本をオーバーウエート、アジア・新興国を中立、欧州をアンダーウエート。

TREE NEWS 編集部 · 17時間前
米国株

ジェンセン・ファンの1350億ドル規模のNVIDIA株保有:売却するのか?

ジェンセン・ファンの1350億ドル規模のNVIDIA株保有:売却するのか? TREE NEWS 報道: 33年間NVIDIAのCEOを務めたジェンセン・ファンの退任により、同氏の個人保有株(約1350億ドル相当)に注目が集まっている。ファン氏はNVIDIA株を約8億1200万株保有し、最大の個人株主である。ウィリアム・ブレアのアナリストは今週、この巨額保有がNVIDIA株価の「重大な潜在的な圧迫要因」となっていると指摘した。投資家にとっての鍵となる疑問は、ファン氏がいつ、そして保有株の売却を開始するかどうかである。 法的および市場の制約 ファン氏の売却能力は主に2つの要因によって規制されている。法的には、ハーバード大学のコーポレートガバナンス専門家ジェシー・フリード氏が説明するように、株価を下落させる可能性のある重要な非公開の悪材料を保有している間は売却できない。NVIDIAは来週火曜日に決算を発表する予定であり、もしそのような悪材料が開示されれば、売却への道が開ける可能性がある。もしファン氏が未開示の好材料を保有している場合、それに気づきながら売却することは可能である(利益を得ることはできないため)。非公開のまま進行中の法的調査も、同氏の取引を制限するだろう。 市場面では、ファン氏の8億1200万株はNVIDIAの総取引量の約6日分に相当する。大規模な売却は、株価を急落させないために数ヶ月にわたって分散させる必要があるだろう。 抑制の歴史 1999年のNVIDIA上場以来、ファン氏は株売却に対して著しく抑制的であった。キャピタルIQのデータと企業提出書類によると、同氏はこれまで合計約30億ドル相当の株を売却している。在任期間の大部分において、年間売却額は通常数億ドル台前半であった。NVIDIAの時価総額が3兆ドル、そして5兆ドルを超えると、同氏は事前に設定された取引計画を通じて、2024年に約7億1300万ドル、2025年に約10億ドルを売却した。今年に入ってからは、まだ1株も売却していない。 同氏の保有は複雑で、直接保有株、家族信託、持株会社などが含まれる。ファン氏の慈善財団は約5900万株を保有し、現在の株価では90億ドル以上に相当する。イーロン・マスクやラリー・エリソンとは異なり、ファン氏は株をローンの担保として差し入れていない。NVIDIAは役員が株をローンの担保として使用することを明示的に禁止している。 前例と個人的なスタンス 会社を去る創業者はしばしば迅速に売却する。スティーブ・ジョブズは1985年の退任から数ヶ月以内にアップル株のほぼ全てを売却し、株主総会に出席するために1株だけ保持した。トラビス・カラニックはロックアップ期間終了から約2ヶ月後に、25億ドル以上相当のウーバー株全てを売却した。スティーブ・ウィンは2018年の辞任から数週間後に、21億ドル相当の保有株の大部分を2つの機関投資家に売却し、アナリストはこれを圧迫要因の除去として歓迎した。 しかし、ファン氏のケースは1350億ドルと桁違いに大きく、意味のある売却は長期にわたるものとなるだろう。ファン氏は以前、株を売却したことを誤りだったと述べている。1月のダボス会議で、同氏はブラックロックのCEOラリー・フィンクに対し、唯一の後悔は株を早く売りすぎたことだと語った。NVIDIAのIPO時に一部を売却して両親にメルセデスSクラスを買ったことを振り返り、それを「世界で最も高価な車」と呼び、両親が後悔していると述べた。 市場への影響 NVIDIA株: ファン氏の意図が明らかになるまで、この圧迫要因が上値を抑える可能性がある。段階的で計画的な売却プログラムは消化されるかもしれないが、突然の大量売却は株価を圧迫するだろう。 半導体とテクノロジー: NVIDIAは業界の指標であり、弱さがあればセクター全体や広範な指数に波及する可能性がある。 債券とマクロ: 直接的な影響は考えにくいが、テクノロジー株の急落はリスクセンチメントに影響を与える可能性がある。 暗号資産: 直接的な関連はないが、NVIDIAのGPU需要はAIと暗号資産マイニングに結びついており、センチメントが間接的に影響を受ける可能性がある。 主なポイント ファン氏の1350億ドル規模の保有は、NVIDIA株の潜在的な圧迫要因である。 法的制限と市場の流動性により、売却は段階的に行われるだろう。 今後の決算発表で情報環境が明確になる可能性がある。 投資家は事前設定取引計画(10b5-1)や13D/13Gの更新に関する提出書類を監視すべきである。 ファン氏の個人的な歴史は売却への消極性を示唆するが、退任によりインセンティブが変わる。

TREE NEWS 編集部 · 18時間前
米国株

メタプラネット、2026年収益予測を59%下方修正―ビットコイン財務モデルに綻び

メタプラネット、2026年収益予測を59%下方修正―ビットコイン財務モデルに綻び TREE NEWS 報道: 東京証券取引所上場のビットコイン財務企業メタプラネットは、2026年の収益予測を59%引き下げ、160億円から65億円に、営業利益予測を74%引き下げ、114億円から30億円に修正した。同社はこの下方修正を自社株価のディスカウントに起因すると説明した。株価は年初来で53.21%下落し、11月13日には219円で取引を終え、当日は4.37%下落した。 下方修正の背景にある仕組み メタプラネットのビジネスモデルは、株式連動型の金融商品を通じて資本を調達し、その資金でビットコインを蓄積することに軸を置いている。株価が純資産価値(NAV)に対してプレミアムで取引されている間は、株式を増価的に発行してより多くのBTCを購入でき、1株当たりのビットコインエクスポージャーを高めることができる。しかし株価がディスカウントで取引されると、このフライホイールは逆回転する。新株発行は希薄化となり、成長資金の調達能力は縮小する。今回の収益下方修正はこの厳しい現実を反映している。メタプラネットが予想するビットコイン関連収益(おそらくオプション売りやその他の利回り創出活動によるもの)は、当初の期待を大きく下回る見通しだ。 業界への示唆 メタプラネットはしばしば、最大の企業ビットコイン保有者であるマイクロストラテジー(現ストラテジー)と比較される。しかし、大規模なソフトウェア事業と米国の深い資本市場へのアクセスを持つマイクロストラテジーとは異なり、メタプラネットは投資家基盤の狭い小規模プレイヤーだ。同社の苦戦は、ビットコイン財務のプレイブックに潜む広範な脆弱性を浮き彫りにしている。このモデルは継続的な株式プレミアムに依存しており、弱気相場やセンチメントの悪化時には急速に消失し得る。他の企業ビットコイン保有者も、株価がNAVを下回れば同様の圧力に直面し、買い増しの減速や戦略の見直しを迫られる可能性がある。 さらに、今回の収益引き下げは、ビットコインのカバードコールのような利回り創出戦術の持続可能性に疑問を投げかける。こうした戦略は横ばいまたは緩やかな強気相場では収益を生み出せるが、上値を抑え、急騰時にはアンダーパフォームする可能性がある。ビットコインのボラティリティが高いままであれば、メタプラネットのオプションを活用した収益は引き続き圧力にさらされる可能性がある。 今後の展望 メタプラネットの修正ガイダンスは、増え続けるビットコイン財務企業群にとっての警告的な事例となる。暗号資産市場が成熟するにつれ、投資家は単なるビットコインエクスポージャー以上のものを求めるようになるだろう。すなわち、貸借対照表の健全性、キャッシュフロー創出力、資本調達戦略の持続可能性を精査するようになる。メタプラネットにとっての今後の道筋は、収益源の多様化、株式連動型ファイナンスへの依存低減、あるいはビットコイン利回りを強化するための提携模索などが考えられる。今後数カ月は、同社がプレイブックを適応させられるか、それとも企業によるビットコイン採用の歴史における脚注となるリスクを負うかを試すことになる。

TREE NEWS 編集部 · 18時間前
暗号資産

Hyperliquidトレーダー58bro.eth、利益確定のスイング後に10,501 ETHを買い戻し

ボラティリティの高い市場での確信度の高いスイングトレード TREE NEWS 報道: オンチェーン調査により、58bro.ethとして識別されるウォレットによる注目すべき取引が明らかになった。このウォレットは1週間前に8,000 ETHを2,397ドルで売却し、過去2日間で平均価格1,978ドルで10,501 ETHを買い戻した。約2,077万ドル相当の買い戻しは、トレーダーのポジションを回復するだけでなく、2,500 ETH以上増加させるものだとLookonchainは報じている。このトレーダーはHyperliquidで87.5%の勝率で3,966万ドルを稼いだとされ、パーペチュアル先物市場における洗練されたオンチェーンプレイヤーの影響力が増していることを浮き彫りにしている。 市場のタイミング:スキルか運か? この取引はETH価格の急落を利用し、トレーダーが同程度のドル額でより多くのETHを買い戻すことを可能にした。87.5%の勝率は印象的だが、そのようなパフォーマンスの持続性と分散型プラットフォームでのレバレッジ取引に内在するリスクについても疑問を投げかける。分散型パーペチュアル取引所であるHyperliquidは高リスク取引のホットスポットとなっており、オンチェーンデータの透明性によりコミュニティはあらゆる動きを精査できる。 広範な市場への影響 このエピソードはいくつかの重要なトレンドを浮き彫りにしている: 透明性と説明責任:オンチェーン分析により大規模トレーダーのリアルタイム追跡が可能になり、市場センチメントや潜在的な価格変動に関する洞察を提供する。 DeFiデリバティブの成長:Hyperliquidのようなプラットフォームは、中央集権的な仲介者なしでレバレッジを提供しつつ、新たなリスクも導入しながら traction を獲得している。 市場心理:トレーダーが低価格で買い戻す決定は、短期的なボラティリティが続く中でもETHの長期的価値への自信を示唆している。 今後の展望 分散型金融への機関投資家と個人投資家の関心が進化し続ける中、58bro.ethのような著名トレーダーの行動は注視されるだろう。彼らの成功と失敗は、リスク管理と市場ダイナミクスに関する貴重な教訓を提供する。しかし、暗号通貨コミュニティは慎重であり続けるべきだ:過去のパフォーマンスは将来の結果を示すものではなく、デジタル資産のボラティリティの高さは、最も経験豊富なトレーダーでも予期せぬ損失に直面する可能性があることを意味する。今後数週間で、この買い戻しが先見の明があったのか、それとも時期尚早だったのかが明らかになるだろう。

TREE NEWS 編集部 · 18時間前
米国株

ArrowMark Financialが0.15ドルの配当を宣言:クローズドエンド型ファンドの分配金を詳しく見る

ArrowMark Financialが0.15ドルの配当を宣言 TREE NEWS 報道: ArrowMark Financial Corp.(NASDAQ: BANX)は、1株あたり0.15ドルの四半期現金配当を発表しました。これは[日付]に支払われ、[基準日]時点の株主に帰属します。権利落ち日は[権利落ち日]です。この宣言は同社の最近の分配実績と一致しており、規制資本緩和証券やその他の金融資産に投資するクローズドエンド型ファンドの安定した分配方針を反映しています。 インカム投資家にとっての意味 現在の株価では、0.15ドルの四半期配当は年率換算で約[利回り]%の利回りになります。インカム重視の投資家にとって、ArrowMarkの一貫した配当は信頼できるキャッシュフローの源泉となります。ただし、分配金が純投資収益(NII)で賄われているのか、それとも元本払戻(ROC)を含むのかを評価することが重要です。ROCは時間の経過とともにファンドの純資産価値を侵食する可能性があり、税務上の影響も伴うことがあります。 ファンドの投資戦略は、銀行の資本要件に関連する複雑な金融商品である規制資本緩和取引に焦点を当てています。これらの証券は通常、より高い利回りを提供しますが、流動性リスクと信用リスクを伴います。配当の持続可能性は、これらの原資産のパフォーマンスと、十分な収益を生み出すファンドの能力にかかっています。 市場への影響 小規模なクローズドエンド型ファンドによる個別の配当宣言が広範な市場を動かすことはほとんどありませんが、ファンドの株主にとっては重要であり、権利落ち日周辺の取引活動に影響を与える可能性があります。インカム投資家は、BANXの利回りを事業開発会社(BDC)やモーゲージREITなどの他の高利回り代替資産と比較するかもしれません。金利上昇環境では、変動金利エクスポージャーを持つファンドが恩恵を受ける可能性がありますが、信用スプレッドとデフォルトリスクは引き続き重要な検討事項です。 広範な株式市場にとって、このニュースは重要ではありません。しかし、低金利環境の中で利回りへの根強い需要を浮き彫りにしており、収益を生み出す資産のバリュエーションを支えています。投資家が分散とより高い分配金を求める中で、クローズドエンド型ファンド分野への関心は高まっています。 主なポイント ArrowMark Financialは0.15ドルの四半期配当を宣言し、定例の分配金を維持しています。 投資家は配当のカバレッジと構成(NII対ROC)を評価し、持続可能性を判断すべきです。 規制資本緩和証券に特化したニッチ戦略は高い利回りを提供しますが、特有のリスクを伴います。 インカムポートフォリオにとって、BANXは分散投資先となり得ますが、そのポートフォリオとレバレッジに関するデューデリジェンスが不可欠です。

TREE NEWS 編集部 · 18時間前
米国株

Seritage Growth Properties 優先株Aが0.4375ドルの配当を宣言

Seritage Growth Properties 優先株Aが0.4375ドルの配当を宣言 TREE NEWS 報道: Seritage Growth Properties (NYSE: SRG) は、7%累積優先株式シリーズAに対して1株あたり0.4375ドルの四半期配当を宣言しました。配当は2024年9月30日時点の株主名簿に記載された株主に対して、2024年10月15日に支払われます。この発表は、小売REITから多角的な不動産所有者・運営者への戦略的変革を進めている同社にとって定例の義務です。 市場への影響 配当宣言自体は予定されたイベントですが、Seritageの財務健全性を監視する投資家にとって重要な意味を持ちます。ティッカーSRG-PAで取引される優先株は固定の7%利回りを提供し、普通株よりも優先されます。この配当の timely な支払いは、同社が優先株主に対する義務を果たしていることを示しており、Seritageが資産売却とポートフォリオの再編を続ける中で極めて重要です。 普通株(SRG)にとって、優先株への配当は同社の資本構成と優先株の維持コストを再認識させるものです。Seritageは債務削減と業務の効率化を迫られており、優先配当は継続的な現金流出を意味します。投資家は、同社がこれらの支払いをカバーし続けることができるように、残りの物件の現金化の進捗を注視するでしょう。 広範な文脈では、この発表が株式市場全体を動かす可能性は低いですが、インカム志向の投資家や不動産セクターを追う投資家にとっては関連性があります。優先株の7%利回りは、固定収入の代替手段がより競争的になっている金利上昇環境において、利回りを求める投資家を惹きつける可能性があります。 主なポイント Seritage Growth Propertiesは、7%累積優先株式シリーズAに対して1株あたり0.4375ドルの配当を宣言し、2024年10月15日に支払われます。 この配当は定例の義務ですが、進行中のリストラクチャリングの中で同社が財務上の約束を果たす能力のバロメーターとして機能します。 優先株主は固定の7%利回りを受け取ります。これはインカム投資家にとって魅力的かもしれませんが、普通株主は同社のキャッシュフローと資産売却の進捗を監視すべきです。 この発表は広範な市場への影響は最小限ですが、Seritageおよび不動産投資信託セクターの利害関係者にとっては重要です。

TREE NEWS 編集部 · 18時間前
米国株

イーグル・キャピタル・グロース・ファンドが0.49ドルの配当を宣言:インカム投資家が知るべきこと

イーグル・キャピタル・グロース・ファンドが0.49ドルの配当を宣言 TREE NEWS 報道: 長期資本成長に焦点を当てたクローズドエンド型ファンドであるイーグル・キャピタル・グロース・ファンド(ティッカー:GRF)は、1株あたり0.49ドルの四半期配当を宣言しました。配当は、ファンドの権利落ち日時点の株主に支払われ、支払いは当四半期末に予定されています。この分配は、株主への定期的な四半期支払いを行うというファンドの方針の継続を表していますが、正確な利回りは支払い時のファンドの純資産価値(NAV)と市場価格に依存します。 イーグル・キャピタル・グロース・ファンドのようなクローズドエンド型ファンドは、オープンエンド型投資信託とは異なり、取引所で取引される固定数の株式を発行し、しばしばNAVに対してプレミアムまたはディスカウントで取引されます。ファンドの投資戦略は通常、成長志向の株式の集中ポートフォリオに焦点を当て、高い現在のインカムではなく長期資本成長を目指します。したがって、0.49ドルの配当は、ファンドのパフォーマンスに応じて、キャピタルゲイン、投資収益、または元本の払い戻しから資金提供される可能性があります。 市場への影響 単一のクローズドエンド型ファンドの配当発表が広範な市場を動かす可能性は低いものの、インカム重視の投資家や小型ファンド分野にいくつかの影響を与えます: インカム投資家:退職者や配当収入に依存するその他の人々にとって、この発表は予測可能なキャッシュフローを提供します。しかし、投資家はファンドの収益カバレッジとNAVの傾向を調べて、分配が持続可能かどうかを評価する必要があります。投資収益を超える配当は、時間の経過とともにファンドの資産基盤を侵食する可能性があります。 クローズドエンド型ファンドセクター:この発表は、特に伝統的な債券利回りが依然として不安定な市場において、利回り手段としてのクローズドエンド型ファンドの継続的な魅力を強調しています。GRFのようなファンドは、定期的な分配を伴う分散投資を求める投資家を引き付けることがよくあります。 株式市場のセンチメント:成長志向のファンドからの配当宣言は、ポートフォリオのパフォーマンスに対する経営陣の自信を示すことがあります。ファンドが支払いを支えるのに十分な利益を生み出している場合、それは通常大型成長株である保有資産の基礎的な強さを反映している可能性があります。 税務上の考慮事項:投資家は、配当の一部が元本の払い戻しとして分類される可能性があることに注意する必要があります。これは取得原価を減少させ、税金を繰り延べることができますが、ファンドのNAVも低下させます。これはクローズドエンド型ファンドの分配の一般的な特徴であり、慎重な税務計画が必要です。 より広い市場の観点から見ると、この発表は軽微な出来事です。マクロ経済のトレンドやセクター全体の変化を反映するものではありません。しかし、金利とインフレが資産配分の決定に影響を与え続ける状況において、配当重視の戦略が依然として関連していることを思い出させます。 投資家にとってなぜ重要か 現在の株主にとって、配当は具体的なリターンを提供しますが、鍵となる問題は持続可能性です。投資家は、分配の源泉を理解するために、ファンドの最新の年次報告書および半期報告書を確認する必要があります。配当が実現利益によって支えられている場合、それは持続可能かもしれません。元本の払い戻しに依存している場合、それは基礎的なポートフォリオの課題を示している可能性があります。 さらに、NAVに対するファンドの市場価格は重要です。株式が大幅なディスカウントで取引されている場合、実効利回りは高くなる可能性がありますが、それは市場の懐疑心を反映しています。逆に、プレミアムは強い需要を示すかもしれませんが、反転する可能性があります。 インカムを求める投資家にとって、GRFのようなクローズドエンド型ファンドはポートフォリオ分散の有用なツールとなり得ますが、レバレッジ(使用されている場合)、市場価格の変動性、分配の持続可能性などのリスクを伴います。いつものように、投資家はそのような保有を全体的なリスク許容度と収入ニーズに合わせるべきです。 主なポイント イーグル・キャピタル・グロース・ファンドは、定期的な分配方針を継続し、1株あたり0.49ドルの四半期配当を宣言しました。 配当の持続可能性はファンドの収益とキャピタルゲインに依存します。投資家はNAVの傾向と分配の源泉を監視する必要があります。 クローズドエンド型ファンドは定期的なインカムを提供しますが、NAVに対してプレミアムまたはディスカウントで取引されるため、投資家にとって複雑さが増します。 市場を動かす出来事ではありませんが、この発表は不安定な金利環境における配当戦略の魅力を強調しています。 投資家は、特に配当に元本の払い戻しが含まれる場合、税務上の影響を考慮する必要があります。

TREE NEWS 編集部 · 18時間前
米国株

ECA Marcellus Trust Iが0.021ドルの配当を宣言:ロイヤルティトラストの仕組みを深掘り

ECA Marcellus Trust Iが0.021ドルの配当を宣言 TREE NEWS 報道: ECA Marcellus Trust I(NYSE: ECT)は、記録上のユニット保有者に対して1ユニットあたり0.021ドルの四半期分配を宣言しました。この発表はロイヤルティトラストの分配として典型的なもので、マーセラスシェールにある基礎資産からの天然ガス生産収益のトラストの取り分を反映しています。金額は控えめに見えるかもしれませんが、インカム志向の投資家や広範なエネルギー・ロイヤルティトラストセクターにとって重要な意味を持ちます。 配当の意味 ECA Marcellus Trust Iのようなロイヤルティトラストは、石油・ガス生産からのキャッシュフローをユニット保有者にパススルーします。0.021ドルの分配は、ECA(現在は別の事業体の一部)が運営する坑井に対するトラストの純利益持分から派生しています。この分配は伝統的な配当ではなく資本の返還であり、しばしば生産量や商品価格に連動します。トラストは生産をヘッジしないため、分配は天然ガス価格や操業実績によって変動します。 市場への影響:株式、債券、暗号資産、商品、通貨 株式:この発表はECTユニットに直接影響し、利回り期待に基づいて価格調整が見られる可能性があります。しかし、広範なロイヤルティトラストセクター(例:サンフアン盆地、パーミアン盆地)も投資家が利回りを比較するため反応する可能性があります。マーセラス地域のエネルギー株は若干のセンチメント変化を見せるかもしれませんが、トラストの時価総額が小さいため影響は限定的でしょう。 債券:直接的な影響は最小限です。ただし、天然ガス価格の低迷が続けば、トラストは分配を削減する可能性があり、エネルギー関連の信用市場のストレスを示唆するかもしれません。現時点では、安定した分配は安定性を示唆しています。 暗号資産:直接的な関連はありませんが、エネルギー価格は暗号資産マイニングの経済性に影響します。ガス価格の低下はマイニングコストを下げる可能性がありますが、関連性は希薄です。 商品:分配は天然ガス価格を反映します。トラストの実現価格が低い場合、需要の弱さや供給過剰を示している可能性があり、天然ガス先物に影響します。投資家はヘンリーハブのベンチマークを注視すべきです。 通貨:影響は無視できる程度です。エネルギー価格が貿易収支に影響を与えれば米ドルに間接的な影響が出る可能性がありますが、これは牽強付会です。 投資家にとってなぜ重要か ロイヤルティトラストは高い利回りを提供しますが、リスクを伴います:資産の枯渇、商品価格のボラティリティ、成長性の欠如です。0.021ドルの分配は年率換算で1ユニットあたり約0.084ドルとなり、現在の価格では約1.5%の利回りとなります—控えめですが、インカム志向の投資家にとっては魅力的な可能性があります。しかし、投資家はトラストの残存埋蔵量と生産減少率を評価する必要があります。トラストの有限の寿命は分配が最終的に停止することを意味し、長期のバイ・アンド・ホールドには不向きです。 さらに、分配はマーセラスシェールの活動のバロメーターとして機能します。分配が減少すれば、掘削の減少やガス価格の低下を示す可能性があり、EQTやRange Resourcesのような大規模事業者に影響を与えます。分散ポートフォリオにとって、これらのトラストはインカムを追加できますが、その特異なリスクを考慮して適切にサイズ設定する必要があります。 主なポイント ECA Marcellus...

TREE NEWS 編集部 · 18時間前
暗号資産

Meta、ポイント制予測市場「Takes」を社内テスト ビッグテックの暗号資産隣接の野心を示唆

Meta、静かに予測市場に参入 TREE NEWS 報道: Metaは、ポイント制の予測市場アプリ「Takes」の社内テストを開始した。従業員は実際のお金ではなくポイントを使ってイベントの結果を予測できる。関係者によると、このアプリは「cred」と呼ばれる仮想通貨を使用し、ユーザーは予測が当たればポイントを獲得し、外れればポイントを失う。このプロジェクトは以前、コードネーム「Arena」として明らかになり、CEOのマーク・ザッカーバーグ氏がスタッフに独立した予測市場アプリの開発を指示したと報じられている。 社会的予測への計算された賭け この動きにより、Metaは急成長する暗号経済セクターと直接対話することになる。予測市場、特にPolymarketやKalshiは人気が急上昇しており、選挙、スポーツ、マクロ経済イベントを巡って数十億ドル相当の取引量を処理している。ポイント制で非金銭的なバージョンをテストすることで、Metaは規制の網をかいくぐりつつ、潜在的なトークン化やリアルマネー版の前にユーザーエンゲージメントを検証しようとしているようだ。 クローズドループのポイントシステムの使用は、ビッグテックではおなじみの手法だ。暗号資産ネイティブの予測プラットフォームを巻き込んできた証券やギャンブル規制を回避しつつ、リテンションを促進するソーシャルでゲーミフィケーションされた要素を依然として取り込むことができる。Metaが最終的にリアルバリューの仕組みを統合すれば、オンチェーン予測市場とそれらが直面する規制の監視に与える影響は計り知れない。 暗号資産予測市場への影響 競争圧力:数十億人の潜在ユーザーを持つMeta支援の製品は、既存の予測市場の取引量を桁違いに上回り、Polymarketの支配的地位を脅かす可能性がある。 規制の先例:Metaの慎重なポイント制のみのアプローチは、主流プラットフォームがSECやCFTCの執行を招くことなくこの分野に参入する方法のテンプレートとなるかもしれない。 ブロックチェーンのオプション性:Takesは現在中央集権的に見えるが、Metaのデジタルウォレット(Novi)やメタバース経済への歴史的関心から、将来のオンチェーンレイヤーが排除されないことを示唆している。 将来を見据えた視点 Metaは公開開始のスケジュールについてコメントを拒否しており、社内テストが日の目を見ることはないかもしれない。しかし、シグナルは明白だ:予測市場は暗号資産ネイティブの好奇心から主流の社会インフラへと移行しつつある。MetaがTakesを製品化し、たとえ modest な成功でも収めれば、ソーシャルメディア、イベント予測、トークン化されたインセンティブの融合を加速させ、分散型予測プロトコルに流動性、オラクル設計、コンプライアンスの革新を迫るだろう。今のところ、暗号資産業界は注視すべきだ:ビッグテックはもはやオンチェーン経済を観察しているだけでなく、その独自バージョンをプロトタイピングしているのだ。

TREE NEWS 編集部 · 18時間前
米国株

ウォール街で混雑する年末スクイーズ・トレード:サンタクロース・ラリーは実現するのか?

ウォール街で混雑する年末スクイーズ・トレード:サンタクロース・ラリーは実現するのか? ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが同時に同じトレード方向を示した。年末のショート・スクイーズだ。かつてはニッチな戦略だったものが、今や混雑したコンセンサスとなっており、伝統的なサンタクロース・ラリーがなお実現し得るのかという疑問を呼んでいる。 コンセンサス・トレード 大手投資銀行の足並みが揃っている点は注目に値する。歴史的に、年末ラリー(しばしばサンタクロース・ラリーと呼ばれる)は、税金対策の損出し、ウィンドウ・ドレッシング、季節的な楽観論といった要因によって牽引されてきた。しかし今年、各行は明確にショート・スクイーズを指摘している。すなわち、大量にショートされている銘柄は、弱気の賭けが強制的に手仕舞いを迫られることで急騰する可能性がある。これによりコール・オプションや強気のポジションが急増し、このトレードはますます混雑してきている。 市場データによれば、主要セクターの空売り残高は高止まりしており、特に小型株や赤字のテック企業で顕著だ。しかし誰もがスクイーズを予想するとき、そのセットアップは自滅的になり得る。あまりに多くのトレーダーが同じトレードに殺到すれば、巻き戻しは激しくなる可能性がある。リスクは、スクイーズが予想より早く起きるか、あるいはショート勢が先回りして手仕舞うことで失速してしまうことだ。 マクロ環境 マクロ環境は複雑さを加えている。連邦準備制度(FRB)の金利姿勢、インフレ統計、地政学的緊張はいずれも市場センチメントに影響する。FRBは利上げ停止を示唆しているものの、景気後退の可能性が迫っている。投資家はソフトランディングへの楽観と業績悪化への恐怖の間で板挟みになっている。年末は流動性制約も加わり、値動きを増幅させ得る。 暗号資産とRWAへの影響 暗号資産市場にとって、年末の株式ラリーは暗号資産を含むリスク資産に波及する可能性がある。歴史的に、暗号資産は特にリスクオンのセンチメントの時期にテック株との相関を示してきた。しかし株式市場での混雑したスクイーズ・トレードは、特にボラティリティが急上昇した場合、関心と資金を暗号資産からそらすかもしれない。伝統的金融とDeFiを橋渡しする現実資産(RWA)のトークン化は、投資家が代替の利回り源を求める中で、伝統的市場が過度に不安定になれば関心を高める可能性がある。 今後の見通し 年末に近づくにつれ、鍵となる問いは、スクイーズが実現するのか、それとも市場がすでに織り込んでしまっているのかだ。トレードの混雑は、上値の限界と急反転リスクの高まりを示唆している。投資家は空売り残高データ、オプションのポジション、流動性環境を注視すべきだ。暗号資産の参加者にとっては、株式市場のダイナミクスとデジタル資産の相互作用が極めて重要となる。サンタクロース・ラリーが成功すればリスク選好を高めるが、スクイーズが失敗すればより広範なリスクオフの動きを引き起こすかもしれない。いずれの場合も、分散とリスク管理が最重要であり続ける。

TREE NEWS 編集部 · 18時間前
米国株

シリコンバレーがジェンスン・フアン氏を支持、復帰を求める請願が14,000署名を突破

NVIDIA CEO復帰を求める草の根運動が勢いを増す TREE NEWS 報道: NVIDIAのCEOへのジェンスン・フアン氏の復帰を求める請願が14,000以上の署名を集め、請願をホストするウェブサイト(standwithjensen.com)はアクセス急増で苦戦していると報じられている。この運動は、イーロン・マスク氏が請願に署名すると公に確認したことで大きく勢いづいた。Xへの投稿で、マスク氏はテスラの上級エンジニアであるユンタ・ツァイ氏に返信し、「ジェンスンを復帰させる請願があり、私は署名する」と述べた。 技術リーダーたちが取り返しのつかない損失を警告 NVIDIAの創業者であり長年のリーダーであるフアン氏の退任は、創業者主導の企業がしばしば独自のビジョンによって推進されると見なされるシリコンバレーに神経を逆なでする出来事となった。著名投資家のナバル・ラヴィカント氏は、この状況をアップルがスティーブ・ジョブズを追放したことや、ウーバーがトラビス・カラニックを解任したことと比較し、「創業者を単純に置き換えることはできないということを、我々はまだ学んでいないのか?」と問いかけた。マスク氏も「その通りだ」と簡潔に同調した。 著名投資家のギャビン・ベイカー氏は、請願サイトが署名リクエストで圧倒され、緊急のサーバーアップグレードが必要だったと指摘した。この高まりは、世界をリードするAIチップ企業の戦略的方向性に対する深い不安を反映している。 中核人材流出のリスク 経営陣の混乱に加えて、NVIDIAの技術スタッフの間で離職の可能性に対する懸念が高まっている。NVIDIAのGPU設計中核グループの元エンジニアであるユンタ・ツァイ氏は、従業員に行動を促した。「ジェンスンを取り戻したいなら、『従業員なくしてNVIDIAなし』という考えを体現すべきだ——辞めて休暇を取れ」と述べた。同氏は、トップGPUエンジニアの希少性を強調し、彼らは機械学習エンジニアよりも代替が難しいとし、会社の使命を形成するのは取締役会ではなくエンジニアであると警告した。 業界関係者は、深い技術的専門知識を持つ創業者を失うことは、特に競争の激しいAIチップ分野において、チームの結束力と長期的なイノベーションを損なう可能性があると指摘している。 歴史的先例と市場への影響 アップルやウーバーとの比較は示唆に富む。1985年にアップルがスティーブ・ジョブズを一時的に追放した後、同社は漂流期間を経て、彼の復帰によって再び活性化した。2017年にウーバーがトラビス・カラニックを解任した後、長期間の不確実性と戦略的再方向付けが続いた。どちらのケースも、先見性のある創業者との関係を断つリスクを浮き彫りにしている。 AIとゲーミング向けGPU市場を支配するNVIDIAにとって、経営陣や技術チームの混乱は、テクノロジー業界と金融市場に波及効果をもたらす可能性がある。投資家は、取締役会がフアン氏の復帰を求める声の高まりに応じるかどうかを注視している。 将来を見据えた視点 請願が署名と著名人の支持を集め続ける中、NVIDIAの取締役会は決定を再考するよう圧力が高まっている。その結果は、テクノロジー業界における企業統治の試金石となり、創業者主導の企業がリーダーシップの移行をどのように扱うかの先例となる可能性がある。AIブームが本格化する中、NVIDIAにとっても、その技術に依存する広範なエコシステムにとっても、リスクはかつてないほど高まっている。

TREE NEWS 編集部 · 19時間前
取材依頼 ご意見