Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月26日
マクロ

円介入リスクと記録的な米国債利回りが交錯、米イラン協議が原油を揺さぶる

円介入リスクと記録的な米国債利回りが交錯、米イラン協議が原油を揺さぶる TREE NEWS 報道: 金曜日、日本と米国の当局者が円安をめぐり協調した警告を発した。日本の財務相は、トランプ大統領が高市早苗首相との会談で通貨の減価について懸念を示したと述べ、米財務長官スコット・ベッセントは日本側との電話協議後、強い円は「望ましい」と表現した。この発言により円は5日続落に歯止めがかかり、介入リスクが再び浮上した。別途、米イラン技術協議の報道(後にイラン国営メディアが否定)を受け、原油は日中最大3%下落した。一方、10年米国債利回りは2007年以来の高値を更新した後に反転下落し、それでも19カ月ぶりで最悪の週間パフォーマンスとなった。 為替面:ドル円の天井 両首都からのメッセージは異例なほど明確だった。東京は特定の金融政策手段が日本銀行の専権事項であることを強調し、ワシントンは円の強さが日本の経済ファンダメンタルズと整合的だと位置づけた。トレーダーにとって、この組み合わせは歴史的に実際の介入に先行するものであり、短期的にさらなる円安に事実上の上限を設ける。構造的な制約は依然として広い金利差である。10年米国債利回りが5.1%超、2年債利回りが4.85%近辺にあるため、キャリートレードは依然として利益を生む。日銀が正常化を加速するか、FRBが利下げを示唆しない限り、持続的なトレンド反転ではなく、ヘッドライン主導の急激な円高を予想すべきだ。ドル円の下落は世界的なリスクにも影響する。日本の輸出企業の収益を圧迫し、日銀の出口戦略を複雑にし、株式や暗号資産にわたる円調達ポジションの巻き戻しを引き起こす可能性がある。 金利:今週の本当の主役 10年債利回りは週間で16ベーシスポイント上昇し5.1604%となり、2007年以来の高値引けとなった。2年債も約11ベーシスポイント上昇した。市場報道で引用されたブルームバーグの調査によると、回答者の半数以上が年末までに30年債利回りが6%に達すると見ており、その要因は目標を上回るインフレ、底堅い成長、赤字を賄うための大量の国債発行、そして価格に鈍感な海外公的買い手からより利回りに敏感なヘッジファンドへの投資家層のシフトである。ミシガン大学消費者信頼感指数は48.1と4カ月ぶり低水準に低下し、1年先インフレ期待は4.6%に跳ね上がり、長期期待は3.4%となった。これはFRBを身動き取れなくするスタグフレーション的な組み合わせだ。UBSは、市場が追加利上げを過大評価していると主張し、コアPCEの下方改定と来年の良好なベース効果を指摘。基本シナリオとして12月にあと1回の利上げ、その後は据え置きと見ている。 原油とコモディティ:地政学は諸刃の剣 米イラン協議が技術的段階に入ったとの報道を受け、原油は下落した。テヘランは、ワシントンが条件を受け入れればホルムズ海峡を再開する「7日間計画」を提示しつつ、ウラン濃縮では妥協しないと主張した。イラン国営メディアは後に協議報道を虚偽とし、欧米メディアが価格と原油を動かすためにニュースを捏造していると非難した。WTIは2.32%下落して92.41ドルで引け、週間では約4%安となり7週間ぶりの大幅安。ブレントは2.14%下落して104.32ドルとなった。この一件は、このトレードがいかに二択的になっているかを示している。ホルムズ再開への信憑性のある道筋は原油にとって弱材料であり、協議の決裂は価格を急騰させる。金は0.25%上昇して1オンス4,285.81ドルとなったが、高い実質利回りが安全資産需要と競合し、週間では2.11%下落した。銀は週間で2.93%下落した。 株式と暗号資産への示唆 米国株は金曜日上昇して引け、S&P 500は0.51%高の7,743.41、ナスダックは0.48%高の27,068.72となった。ただしメタは、最大2,190億ドルの罰金につながる可能性のあるデータプライバシー訴訟リスクにより3%超下落した。AIインフラ関連銘柄は依然として市場のエンジンであり、半導体株は週間で10%超上昇した。一方、オラクルは巨大データセンター計画で不可抗力通知を出した後、7%超下落した。暗号資産にとってマクロ環境は両刃である。長期金利の上昇とタカ派的なFRBはリスク資産とドル建てレバレッジに圧力をかけ続けるが、持続的な財政拡大と目標を上回るインフレは、ビットコインと金を支えてきた通貨価値毀損のナラティブを強化する。円介入のショックは、過去のキャリートレード巻き戻しと同様に、暗号資産全体で短期的なデレバレッジを引き起こす可能性が高い。 投資家向けの重要ポイント ドル円を注視:当局者の警告は介入の可能性を高め、USD/JPYの上値を抑え、双方向のボラティリティを生む。 長期ゾーンを尊重:30年債利回りが6%近辺となれば、株式のバリュエーション、暗号資産ベータ、金利敏感セクターに圧力。デュレーションリスクは油断できる価格設定になっていない。 原油のヘッドラインは検証されるまでノイズ扱い:米イランのシグナルは矛盾しており、方向性ではなくボラティリティにポジションを取るべき。 スタグフレーション・ヘッジは依然有効:金の週間反落はあるものの、4.6%のインフレ期待と景況感の減速の組み合わせは、長期債よりも実物資産を支持する。
TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロソフト、Word・Excel・PowerPointをCopilotに統合——AIアシスタントを「仕事の入口」へ

マイクロソフト、CopilotをOfficeの玄関口として再定義 TREE NEWS 報道: マイクロソフトは金曜日、AIアシスタント「Copilot」の大幅な拡張を発表した。Word、Excel、PowerPointをアシスタントに直接統合し、さらに「Code」と呼ばれるコーディングツールと「Autopilot」という常時稼働するAIエージェントという2つの新機能を追加する。この動きにより、CopilotはOfficeアプリ内に組み込まれた補助ツールから、ユーザーがそれらのアプリにアクセスするための主要なインターフェースへと再定義される。このニュースを受け、マイクロソフト株は3.66%上昇して取引を終えた。 同社によると、ユーザーはCopilot内からWord、Excel、PowerPointファイルを作成、編集、共同作業でき、ドキュメントは単体のOfficeアプリケーションと同期された状態が保たれる。また、Copilotのホーム体験を刷新し、ChatとCopilot Coworkを統合して、そのスペースにOfficeの機能を組み込んだ。 プラグインからプラットフォームへ 戦略的な重要性は、個々の機能よりもアーキテクチャにある。これまでAIはOffice内の補助機能として登場していた——下書きの生成、データセットの分析、スライド資料の作成などだ。中核となる生産性アプリをCopilot自体に取り込むことで、マイクロソフトはアシスタントを入口とし、アプリをバックエンドとする構造にしている。同社は、ユーザーがアプリケーションを切り替えるのではなく、会話レイヤーの中で作業するようになるという方向に賭けている。 CodeはGitHub Copilotと同じ技術基盤上に構築され、手書きのコードではなく自然言語を通じてアプリケーション、ダッシュボード、その他のソフトウェアを作成できる。Autopilotは以前のScoutエージェントのアップグレード版で、ユーザーがキーボードから離れている間もタスクを実行し続けるように設計されており、エンタープライズ環境に適した独自のIDと権限管理を備える。マイクロソフトによると、Autopilotは9月末までにプライベートプレビューへ拡大する予定だ。 競争圧力とマネタイズの課題 今回の発表は、知識労働の領域に着実に侵食してきたChatGPTやClaudeからの競争圧力への直接的な対応だ。生産性スイートとAIレイヤーの両方を所有することで、マイクロソフトは、単独のチャットボットには提供できないもの——企業がすでに依存しているファイル、フォーマット、コラボレーショングラフへのネイティブアクセス——を提供できると主張できる。 投資家にとっての当面の焦点はマネタイズだ。Copilotのシートは追加のサブスクリプション収入をもたらし、より深い統合は、すでにMicrosoft 365にロックインされている企業顧客のスイッチングコストを高める。しかし、大規模な推論提供のコストは依然として利益率の重しであり、機能発表ではなく導入指標が、これが意味のある利益貢献となるかを決めるだろう。 市場への影響 米国株:この動きは、AI機能を既存のサブスクリプションに価格転嫁できるというメガキャップソフトウェアのナラティブを強化する。流通網を持たない純粋なAIアプリケーションベンダーや小規模な生産性スタートアップに圧力をかける。 半導体とクラウド:Autopilotのような常時稼働するエージェントワークロードは、常時オンのコンピュート需要を意味し、データセンター向けアクセラレータやクラウド容量プロバイダーにとって緩やかな追い風となる。 債券と金利:直接的な影響は限定的。波及効果は間接的で、AIインフラへの持続的な設備投資が投資適格債の発行パイプラインを活発に保つ。 暗号資産とAIトークン:直接的な関連はない。分散型コンピュートやAIエージェントのトークンナラティブに連動した資金流入が見られる可能性はあるが、これはオンチェーン要素のない中央集権型ソフトウェアの話だ。 為替とコモディティ:ほぼ無視できる。ドルの方向性は依然として金利期待によって左右され、製品発表ではない。 投資家向けの主なポイント マイクロソフトはCopilotを機能からプラットフォームへと転換しており、商用顧客基盤全体で価格決定力と顧客のロックインを強化する。 機能リストよりも、今後数四半期の導入状況とシート数の成長に注目すべきだ。収益の変動要因は能力ではなくマネタイズである。 継続的に稼働するエージェント型ワークロードは、クラウドとデータセンター需要にとって持続的な追い風となり得る。 ChatGPTやClaudeからの競争リスクは現実的だが、Officeを通じた流通はマイクロソフトの構造的優位性として残る。

TREE NEWS 編集部 · 2026年9月26日
米国株

テスラ・セミ、10年の遅延を経てついに量産開始

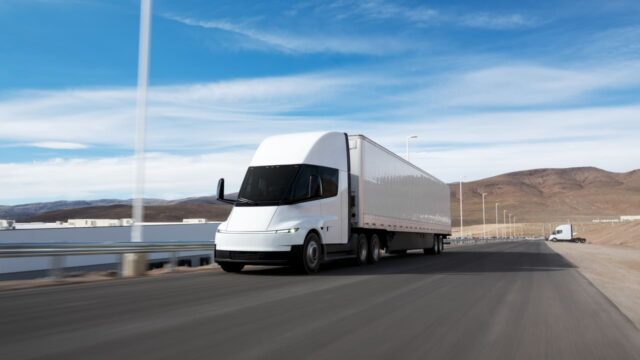
テスラ・セミ、10年の遅延を経てついに量産開始 TREE NEWS 報道: テスラは、待望の大型電動トラック「セミ」の量産を正式に開始し、今週初めに顧客への初回納車を開始した。このマイルストーンは、2017年にコンセプトとして初公開されてからほぼ10年、度重なる遅延を経ての実現となった。木曜夜にネバダ州スパークスにあるテスラ専用のセミ工場で開催された納車イベントで、同社はPepsiCo、DHL、US Foods、WattEV、ABF、Einride、IMC、OK Produceを含む新規および既存の顧客リストを確認した。イーロン・マスクCEOは待機リストを「相当な規模」と表現し、さらなる注文を促しつつ、「非常に興奮している」と付け加えた。 エンジニアリングのアップグレードと生産能力 テスラによると、スパークス施設の年間生産能力は5万台、つまり週1,000台のトラックに相当する。同社はまた、当初の目標を上回る技術的改善も発表した。満載時でセミは500マイルの航続距離を達成し、軽い積載量では最大600マイルに達する。エネルギー消費は1マイルあたり約1,700ワット時まで低下し、当初の設計目標である2,000Wh/マイルを約15%下回っている。トラックは現在、初期のテスト版で使用されていた2170セルではなく、テスラ自社開発の4680バッテリーセルを採用している。エンジニアリング部門責任者のダン・プリーストリー氏によれば、500マイルという数値は軽負荷サイクルではなく満載状態でのテストに基づいており、業界の一般的な主張とは一線を画している。車両は822kWhのバッテリーパックを搭載し、大出力充電インフラを必要とする。テスラは最大1.2メガワットを供給可能な充電器を備えたMegachargerネットワークを構築中だ。ライブデモでは、セミが約30分で3%から60%まで充電される様子が示された。年末までに、テスラは30以上のセミ充電ステーションと200以上のメガワット級充電器を設置する計画だ。 市場への影響:実行力とバリュエーション このニュースはテスラの株価にとって大きな意味を持つ。株価は金曜日に上昇して寄り付いた後、1.54%下落し、投資家の慎重姿勢を反映した。セミは大型商用車という新たなセグメントに対応するものの、市場の反応は実行力に対する懐疑を示唆している。テスラは販売減少と評判上の課題に対処しており、セミの成功は同社が約束を果たす能力の試金石と見られている。このトラックの価値提案は、安価な電力、保守費用の削減、不安定なディーゼル価格からの隔離など、総所有コストの低さにかかっている。エンジニアリング担当副社長のラース・モラヴィ氏が指摘したように、「石油とディーゼルの価格は歴史的に不安定だった。しかし電力価格は過去20年間、ほぼ安定している」。テスラが生産と充電インフラを拡大できれば、セミは収益性の高い収益源を開拓し、投資家の信頼を高める可能性がある。しかし、さらなる遅延や品質問題は、経営陣の信頼性への疑念を悪化させかねない。貨物輸送の電動化が勢いを増すにつれ、より広範な市場への影響は従来のトラックメーカーやエネルギー市場に及ぶ可能性がある。現時点では、テスラが技術的な約束を信頼性の高い大量納車へと変換できるかどうかに焦点が当たっている。 投資家向けの重要ポイント 実行リスクは依然高い:テスラは期限を守れない歴史がある。セミの量産は前向きな一歩だが、納車の立ち上がりと品質は注視されるだろう。 新たな収益の可能性:セミは巨大な商用トラック市場を狙い、消費者向けEV以外への多様化を提供する。 充電インフラが極めて重要:フリート導入を支えるため、Megachargerネットワークの構築を加速させる必要がある。 コスト優位性:ディーゼルに対する運用コストの低さがフリートの転換を促す可能性があるが、競争は激化している。 株価の敏感性:投資家がセミの貢献とテスラ中核自動車事業の広範な課題を比較検討する中、短期的な株価動向は不安定なままであろう。

TREE NEWS 編集部 · 2026年9月26日
マクロ

中国農業取引が近づく中、米国穀物先物が急落から反発

中国農業取引が近づく中、米国穀物先物が急落から反発 TREE NEWS 報道: 米国穀物先物は火曜日、劇的な日中反転を見せ、中国との長らく待望されていた農業購入契約が間もなく最終合意に近づいているとの報道を受けて、大幅な下落から持ち直した。シカゴ商品取引所(CBOT)のトウモロコシ、大豆、小麦の各限月は、取引序盤にいずれも2%以上下落したが、輸出需要の急増を見込んだトレーダーのポジション調整により、その下落幅の大部分を取り戻した。 中国が米国農産物の大規模購入を約束するこの保留中の取引は、貿易関連の不確実性に何シーズンも耐えてきた米国農家にとって極めて重要な進展である。正確な数量やスケジュールは未公表だが、市場参加者はこのニュースを世界の穀物貿易の構図における重大な転換と受け止めている。 市場への影響:広範な再評価 即座の影響が最も顕著に現れたのは先物市場だった。中国の膨大な家畜飼料需要を背景に中国の需要に特に敏感な大豆が反発を主導した。トウモロコシがこれに続き、メキシコ湾岸のターミナルから太平洋岸北西部の鉄道に至る輸出物流が再び活発化するとの期待に支えられた。小麦は中国の購入と直接の結びつきは薄いものの、農業関連全体を覆う強気なセンチメントから恩恵を受けた。 穀物以外にも、その波及効果は複数の資産クラスに及ぶ可能性がある: 株式:農業機械メーカー、肥料生産者、穀物輸送を多く手掛ける鉄道会社は、利益予想の上方修正が見込まれる可能性がある。ディア・アンド・カンパニー、CFインダストリーズ、ユニオン・パシフィックなどが注目を集めそうな銘柄である。逆に、ブラジルやアルゼンチンのアグリビジネス株は、米国供給業者に市場シェアを奪われ、逆風に直面する可能性がある。 債券:この取引のインフレへの含意は微妙である。農産物輸出の増加は農業所得と地方の支出を押し上げ、食品価格に緩やかな上昇圧力を加える可能性がある。しかし、この合意がより広範な貿易緩和の一環であれば、経済全体の関税関連コスト圧力を軽減し、限界的にはディスインフレ要因となる。国債利回りがこれだけで大きく動く可能性は低いが、この取引は連邦準備制度のすでに複雑な計算に新たな変数を加える。 コモディティ:直接的な影響は明らかだ——穀物価格の上昇である。しかし波及効果も重要だ。中国の購入増加は世界の供給を逼迫させ、ソルガムや大麦など代替飼料穀物の価格を支える可能性がある。太平洋横断航路のばら積み船の運賃は上昇するだろう。米国農家が高値に反応して作付を増やせば、肥料や作物保護化学品の需要も強まる可能性がある。 通貨:この取引が中国との貿易赤字を縮小させれば、米ドルは緩やかな支援を得る可能性がある。一方、中国人民元は複雑な状況に直面する。米国製品の購入増加はドル売りを必要とするが、より広範な貿易正常化はリスクセンチメントと中国資産への資本流入を支える可能性がある。コモディティ需要の代理指標と見なされることが多い豪ドルは、農業貿易センチメントの全般的な改善から恩恵を受けるかもしれない。 暗号資産:デジタル資産は穀物市場と直接の関連はないが、マクロ環境は重要である。この取引が米中貿易緊張のより広範な緩和を示すのであれば、ビットコインやイーサリアムを含むリスク資産全般が支援を見出す可能性がある。逆に、この合意が構造的転換ではなく一回限りの譲歩と見なされれば、暗号資産市場はおそらくそれを無視するだろう。 投資家にとってなぜ重要か 米中間の農業貿易関係は、世界市場にとって絶え間ないボラティリティの源泉であり続けてきた。取引が最終合意に至れば、それは農家にとっての追い風以上のものを意味する——技術、半導体、国家安全保障をめぐる戦略的競争が続く中でも、双方が経済関係の安定化に価値を見出していることを示すのである。 投資家にとって重要な問いは、規模と持続性である。大規模で複数年にわたる購入コミットメントであれば、農業関連株、コモディティ、関連物流銘柄にわたるポジション調整を正当化するだろう。小規模で短期的な合意であれば、おそらく一時的な上昇の後にファンダメンタルズ主導の取引に戻ることになる。 これがより広範な貿易政策とどう相互作用するかも注目に値する。この取引に関税やその他の貿易障壁の削減が伴えば、ディスインフレ効果が連邦準備制度に金利に関するより大きな裁量の余地を与える可能性がある——債券、株式、オルタナティブ資産のいずれにとっても広範な含意を持つ展開である。 主なポイント 中国の農業購入取引の最終合意が近づく中、米国穀物先物は急落から反発した。 大豆とトウモロコシが最も直接的な受益者であり、小麦や飼料穀物も続く可能性がある。 農業機械、肥料、鉄道株は利益予想の引き上げが見込まれる可能性がある。 債券市場は相反する力に直面する:食品価格の上昇と関税関連コストの削減である。 この取引の真の市場影響は、その規模、期間、そしてより広範な貿易正常化を示すかどうかにかかっている。

TREE NEWS 編集部 · 2026年9月26日
マクロ

ドル「デスクロス」迫る:トランプとベッセントが弱いドルを歓迎する理由

世界の基軸通貨に対するテクニカル警告 TREE NEWS 報道: 米ドルは、いわゆる「デスクロス」を形成する寸前にある。これは50日移動平均線が200日移動平均線を下回るテクニカルパターンで、歴史的にドル安が長期化する前触れとなるシグナルだ。この動きは、スコット・ベッセント財務長官が通貨に対して著しく異なる姿勢を示唆している時期と重なる。同長官は市場に対して事実上「今は私がハウスだ」と述べており、これは世界金融におけるドルの役割に対して、より介入主義的で政策主導のアプローチを示唆する表現だ。 投資家にとって、弱気なテクニカルシグナルと政策スタンスの変化が重なることは、単なる好奇心の対象ではない。これはグローバルな資産配分における潜在的なレジームチェンジであり、株式、債券、コモディティ、暗号資産、外国為替に波及効果をもたらす。 実際に何が起きているのか デスクロスは、短期モメンタムが長期トレンドに対して決定的にネガティブに転じたときに発生する。絶対確実ではないが、このパターンは過去20年間に数回の顕著なドル下落に先行してきた。このシグナルが注目されているのは、より広範なナラティブと一致しているからだ。新政権は、国内製造業を支援し、貿易赤字を縮小し、ドル建て債務の実質負担を軽減するために、より弱いドルを容認、あるいは奨励しているように見える。 ベッセント長官の「今は私がハウスだ」という発言は、財務省が連邦準備制度の独立性や市場決定の結果に委ねるのではなく、通貨と資金調達条件を積極的に形成する用意があることを示唆している。これは、1990年代以来ワシントンでほぼ支配的だった強いドルの原則からの大きな逸脱だ。 市場への影響 株式 弱いドルは通常、海外収益がより多くのドルに換算される米国多国籍企業にとって追い風となる。大型テクノロジー、生活必需品、工業輸出企業が恩恵を受ける。新興国株式も、ドル建て債務の返済が容易になり、資本が高利回り市場に戻るため、ドル安時に上昇する傾向がある。 債券 状況はより微妙だ。ドル安はしばしばインフレ期待の上昇とイールドカーブのスティープ化と同時に起こり、長期デュレーションの米国債に圧力をかける。外国人投資家がドル資産を保有するためにより高い補償を要求し始めれば、タームプレミアムが拡大し、FRBが金利を据え置いても10年債と30年債の利回りが上昇する可能性がある。 コモディティ ドル安は、ドル建てで価格設定されるコモディティ(原油、金、銅、農産物)に対してほぼ機械的に強気だ。特に金は、法定通貨とドルシステムへの信頼が揺らぐときに輝く傾向がある。既に数十年ぶりの高水準にある中央銀行の金購入は加速する可能性がある。 暗号資産 ビットコインやその他のデジタル資産は、歴史的にドル指数と逆相関を示してきた。持続的なドル下落は暗号資産にとって強力な追い風となり、通貨の減価と地政学的分断に対するヘッジとしてのビットコインのナラティブを強化する。弱いドルは流動性条件を改善する傾向があり、暗号資産を含むリスク資産に不釣り合いに利益をもたらす。 通貨 ユーロ、円、新興国通貨はドルに対して上昇する可能性がある。中国元の動向は貿易緊張を考慮して注視されるだろう。しかし、無秩序なドル下落は競争的な切り下げと通貨のボラティリティを引き起こし、世界市場を不安定にするリスクがある。 投資家にとってなぜ重要か 分散投資が復活: 弱まるドルは、国際株式、金、暗号資産を含む非ドル資産を保有する投資家に報いる。 政策シグナルを注視: ベッセント氏のレトリックは、財政政策と通貨政策がより密接に絡み合うことを示唆している。投資家はFRBのコミュニケーションと同じくらい財務省の声明を注意深く監視すべきだ。 インフレリスク: 弱いドルはインフレを輸入する。これはFRBの道筋を複雑にし、金利ボラティリティを高止まりさせる可能性がある。 ポジショニングが重要: デスクロスは遅行シグナルだ。大きな方向性の賭けをする前に、価格行動と政策のフォロー throughによる確認が不可欠だ。...

TREE NEWS 編集部 · 2026年9月26日
米国株

イーライリリー、12歳以上の小児脱毛症に対するオルミエントの適応拡大を取得

イーライリリー、思春期脱毛症に対するオルミエントのFDA適応拡大を確保 TREE NEWS 報道: イーライリリーは、オルミエント(バリシチニブ)について米国での規制ラベル拡大を取得し、JAK阻害薬を12歳以上の重度円形脱毛症の小児に使用できるようになった。この決定により、自己免疫性脱毛症の成人向けにすでに承認されていた薬剤の対象患者層が広がり、糖尿病および肥満ポートフォリオが dominant なリリーが皮膚科・免疫学フランチャイズを拡大する取り組みの新たな一歩となる。 オルミエントは経口ヤヌスキナーゼ阻害薬で、関節リウマチ向けに販売され、最近では成人の重度円形脱毛症にも用いられている。適応を思春期まで広げることは重要である。円形脱毛症はしばしば小児期や思春期に初発し、この年齢層の治療選択肢はこれまで適応外のコルチコステロイドか経過観察に限られてきた。正式な小児適応により、医師には承認された用量定義のある治療経路が与えられ、リリーはファイザー、アッヴィ、サン・ファーマなどがJAK阻害薬で狙うニッチ市場において防御可能なマーケティング地位を得る。 ラベル拡大が商業的に重要な理由 円形脱毛症は大衆市場向けの疾患ではないが、高い認知度と意味のある価格決定力を持つ。重症例では頭皮や体毛がほぼ完全に脱毛することがあり、患者と介護者は慢性治療を追求する意欲が高いことが多い。アナリストは通常、脱毛症フランチャイズをブロックバスターの牽引役ではなく、控えめだが高マージンの貢献要因としてモデル化する。小児への拡大は、オルミエントがすでに大規模生産されているため新たな製造能力を必要とせず、ピーク売上高予想を段階的に引き上げる。 より重要な読み取りは戦略面である。リリーの株式ストーリーはチルゼパチド——マンジャロとゼップバウンド——およびアルツハイマー、腫瘍学、免疫学のパイプラインに支配されている。専門領域での追加承認適応は、価格圧力、調剤薬局、メディケア交渉の可能性にますますさらされるGLP-1サイクルから収益を分散させるのに役立つ。より広い免疫学ラベルは、複数の適応を持つ単一薬剤を専門領域横断的に位置付けられる支払者交渉においてもリリーの立場を強化する。 市場への影響:株式、債券、暗号資産、コモディティ、為替 株式:このニュースはリリー株にとって段階的にポジティブだが、企業規模を考慮すると単独のカタリストになる可能性は低い。株価は肥満薬の需要、供給拡大、パイプラインのデータで動いている。JAK資産を持つ競合——ファイザー、アッヴィ、インサイト、サン・ファーマ——は、小児脱毛症分野の競争激化により緩やかなセンチメント圧力を受ける可能性がある。皮膚科に露出する受託製造業者や専門薬局は限界的に恩恵を受けるかもしれない。 債券:直接的な影響は最小限。リリーは大規模な投資適格発行体であり、単一のラベル拡大は信用プロファイルを変えない。製薬クレジットスプレッドの主要因は引き続き広範な金利環境である。 暗号資産:直接的な関連はない。この話は、ヘルスケアのイノベーションがデジタル資産とは根本的に異なる資産クラスであり続けることを思い出させるもので、暗号資産のベータを動かす傾向のあるマクロ流動性ナラティブを変えるものではない。 コモディティ:意味のある影響はない。低分子JAK阻害薬のラベル変更に紐づくコモディティ投入の話はない。 為替:ごくわずか。収益貢献は米ドルフローを動かすには小さすぎるが、米国医薬品輸出と知的財産の全般的な強さを裏付ける。 投資家が注視すべき点 ここから重要なのは3点。第一に、思春期集団に対する支払者のカバレッジ決定——ラベルは償還と同じではなく、JAK阻害薬の事前承認要件はクラス全体の安全性警告のため依然厳格である。第二に、今後2~4四半期の実臨床での採用データで、小児科医や皮膚科医が実際にオルミエントを処方するのか、従来の代替薬を好み続けるのかが示される。第三に、競合JAKプログラムの競争データで、脱毛症カテゴリーの価格を圧縮する可能性がある。 長期保有者にとって、話は脱毛症よりも実行力にある。リリーは肥満メガフランチャイズと並行して多様化した専門ポートフォリオを運営できることを証明しようとしている。小さな承認の一つひとつがその主張のデータ点であり、市場は最終的に、中核成長エンジンを希薄化せずに免疫学と皮膚科の収益を成長させられることを示した企業を評価するだろう。 主なポイント オルミエントの適応拡大により、リリーは12歳以上の正式な小児脱毛症ラベルを取得し、対象市場を緩やかに拡大した。 財務的影響は段階的だが、戦略的価値はGLP-1薬以外への収益分散にある。 真の商業シグナルとしては、支払者のカバレッジ、実臨床の処方動向、競合JAKデータを注視すべきである。 クロスアセットへの影響は限定的と予想される。この話はマクロの牽引役ではなく、単一銘柄・セクターレベルのイベントである。

TREE NEWS 編集部 · 2026年9月26日
米国株

ノースロップ・グラマン、戦略抑止プログラムで1億1,140万ドルの増額を獲得

ノースロップ・グラマン、1億1,140万ドルの契約変更を確保 TREE NEWS 報道: 米国最大級の防衛請負業者の一つであるノースロップ・グラマンは、重要な戦略抑止プログラムにおける作業を進めるため、1億1,140万ドルの契約変更を獲得した。この受注は、おそらくセンチネル大陸間弾道ミサイル(ICBM)プログラム、または関連する核近代化努力に関連するもので、米国の核トライアド近代化における同社の中核的役割を強調している。正確なプログラムは特定されていないが、この資金増額は地政学的緊張の高まりの中で、防衛近代化に対する政府の継続的なコミットメントを反映している。 何が起きたか この契約変更は既存の合意に1億1,140万ドルを追加し、ノースロップ・グラマンが開発、調達、または維持活動を加速できるようにする。戦略抑止プログラムは長期サイクルで高価値の取り組みであり、通常は数十年にわたり、複雑なサプライチェーンを伴う。この段階的な資金供与は、ロシアや中国との緊張、地域紛争を含む世界的な安全保障上の懸念の高まりに driven された、防衛支出増加の広範な傾向の一部である。 市場への影響 防衛株は契約受注にしばしば好意的に反応する。それは将来の収益源と利益の可視性を示すからだ。ノースロップ・グラマンの株価は、投資家がこのニュースを消化するにつれて小幅に上昇する可能性があるが、この契約変更の比較的小さな規模(同社の年間売上高約400億ドルと比較して)は、即時の影響を限定するかもしれない。より広く見れば、この受注は防衛大手への投資テーゼを強化する。すなわち、安定した需要、政府に裏付けられた収益、そしてしばしば魅力的な配当である。 株式:ノースロップ・グラマン(NOC)は恩恵を受ける可能性があるが、動きは限定的である可能性が高い。ロッキード・マーティン、ゼネラル・ダイナミクス、RTXなどの同業他社も、このニュースが堅調な防衛予算の兆しと解釈されれば、連想買いで上昇する可能性がある。 債券:直接的な影響は最小限。しかし、防衛支出の増加は財政赤字に寄与し、インフレや債務懸念を煽る場合、長期国債利回りに圧力をかける可能性がある。 暗号資産:直接的な影響はない。暗号資産は依然として独自のマクロおよび規制の触媒に driven されているが、地政学的緊張が時にビットコインのヘッジとしての魅力を高めることがある。 コモディティ:防衛契約には鉄鋼、アルミニウム、レアアースなどの原材料が必要である。防衛生産の増加はこれらのコモディティの需要を支える可能性があるが、ここでの規模は市場を動かすには小さすぎる。 通貨:米ドルへの影響はごくわずかかもしれない。防衛支出は構造的要因であり、日々の為替変動要因ではない。 なぜ重要か 投資家にとって、この取引は防衛セクターの resilience を浮き彫りにする。広範な市場が金利の不確実性と景気減速への懸念に苦しむ中でも、防衛請負業者は政府予算への依存により、ある程度の insulation を提供する。戦略抑止プログラムは、国防総省にとって最優先事項であり、長期的な資金を確保するため、特に重要である。ノースロップ・グラマンのこうしたプログラムへの関与は、競争上の moat と予測可能なキャッシュフローを提供する。 さらに、このニュースは世界的な再軍備サイクルの中で出ている。NATO加盟国は防衛予算を増やしており、米国は核兵器を近代化している。この環境は防衛株に有利であり、不安定な市場における潜在的な defensive play となっている。...

TREE NEWS 編集部 · 2026年9月26日
マクロ

金は週間で下落、タカ派的なFRB観測が利回りとドルを押し上げ

金は単一セッションでは上昇したが、週間では下落 TREE NEWS 報道: 金価格は当日わずかに上昇して終えたが、週間では下落して引けた。トレーダーが連邦準備制度(FRB)のよりタカ派的な政策軌道を織り込み続けたためだ。金が日中高値を維持できなかったことは、政策当局者が以前想定されていたよりも長く金利を高水準に維持すると市場がますます確信を深めていることを反映しており、実質利回りを押し上げ、ドルを強化している。これは金にとって最も信頼できる逆風要因の2つである。 この反落は、年初に金が記録的な上昇を見せたことからの顕著な反転である。当時は安全資産需要、中央銀行の購入、そして早期緩和への期待が価格を史上最高値に押し上げていた。しかし、入ってくる経済データが予想以上に堅調であることが判明し、投資家が利下げの時期と規模を再調整せざるを得なくなったため、そのシナリオは冷え込んでいる。 なぜFRB見通しが動きを主導しているのか 金はクーポンを支払わないため、保有する機会費用が低下するとその魅力が高まる。市場が短期利下げの確率を低く見積もり、一部の参加者が追加利上げの可能性さえ考慮に入れている今、短期国債の利回りは非利付資産に対して魅力的なままである。ドル高も圧力を強める。金はドル建てで価格設定されているため、通貨が強くなると外国人買い手にとって割高になるからだ。 タカ派的な再価格設定を強化するいくつかの要因がある: 底堅い成長データ: 個人消費と労働市場の指標は上振れを続けており、緊急の緩和の根拠を弱めている。 粘着性のあるインフレ: コア物価圧力は緩やかにしか鈍化しておらず、FRBは勝利を宣言することに慎重であり続けている。 政策コミュニケーション: 当局者はデータ次第で会合ごとに判断するアプローチを繰り返し強調し、積極的な利下げへの市場期待に反論している。 クロスアセットへの影響 タカ派的な背景は貴金属にとどまらない。株式では、割引率の上昇がバリュエーションを圧縮する傾向があり、長期デュレーションの成長株やテクノロジー銘柄が最も影響を受けやすい。金融株やバリューセクターはより底堅い可能性がある。特に、インフレが悪化しているからではなく経済が強いために利上げ観測が高まっている場合はなおさらだ。 債券市場では、再価格設定がイールドカーブ全体で利回りを押し上げ、既存の債券保有者に含み損をもたらす一方、新規資本にとってより魅力的な参入点を提供している。2年国債利回りはFRB期待に特に敏感で、このシフトの重要なバロメーターとなっている。 暗号資産にとっては、関係はより微妙である。ビットコインはますますハイベータのリスク資産として取引されるようになり、ドル高と実質利回りの上昇は歴史的に逆風となってきた。しかし、スポットETFへの持続的な資金流入と構造的な普及のナラティブが、そのマクロ的な逆風の一部を相殺する可能性があり、デジタル資産は流動性環境と固有の需要との間の戦場となっている。 より広範なコモディティはまちまちの状況に直面している。工業金属は世界の成長見通しとより密接に結びついており、エネルギーは地政学的な供給ショックに左右され続けている。金は通貨ヘッジとリスク資産の両方としての独特の位置づけを持つため、インフレ懸念でも成長懸念でも上昇し得るが、堅調な成長と高金利という「ゴルディロックス・プラス」環境では苦戦する。 投資家が注目すべき点 今後の道筋はいくつかの触媒にかかっている: インフレ指標: 上振れサプライズがあればタカ派期待が固まり、金の調整が長引く可能性が高い。 労働市場データ: 意味のある冷え込みがあれば利下げ観測が復活し、金の上昇が再燃する可能性がある。 FRBの講演とドットプロット: ターミナルレートと将来の緩和ペースに関する指針が重要となる。 ドルの方向性: ドルが持続的に上抜けることは金にとって明確なマイナスとなる。...

TREE NEWS 編集部 · 2026年9月26日
米国株

サウスランド・ホールディングス、NYSE Americanの上場基準不適合に陥り、上場廃止リスクが高まる

サウスランド・ホールディングス、NYSE Americanから基準不適合通知を受領 TREE NEWS 報道: テキサス州を拠点とするインフラ・土木建設会社サウスランド・ホールディングスは、NYSE American取引所から、特定の継続上場基準を満たさなくなった旨の通知を受領した。同社が開示したこの通知は、通常、最低株価、最低時価総額、または最低株主資本といった要件を満たせなかった場合に発せられる。サウスランドは、取引所に回答し、適用される是正期間内に基準を回復する計画を進める意向を示している。 同社は今回の開示で具体的な不適合内容を明らかにしていないが、NYSE Americanの規則では一般に、上場発行者に一定の期間(価格関連の不足の場合は多くの場合6か月)が是正のために認められる。その期間中も株式の取引は継続されるが、同社には投資家心理や流動性を圧迫しかねない、目に見える規制上の懸念が付きまとう。 この通知が重要な理由 基準不適合通知は上場廃止ではない。警告である。しかし、アナリストのカバレッジが限られた小型株のインフラ企業にとって、その区別は投資家に容易に失われてしまう。実務上の影響は3つある: 指数・ファンドの適格性:特定の機関投資家の運用指針やETFは、不適合を指摘された発行者を除外または低ウェイトとするため、機械的に需要が減少し得る。 資金調達コスト:上場基準の不適合は、貸し手や引受人が同社に課すリスクプレミアムを引き上げ、本質的に資本集約的な事業にとって資本コストを増大させる可能性がある。 取引先の認識:建設および公共インフラでは、顧客や保証会社がバランスシートの強さを精査する。上場に関するフラグは、大型プロジェクトへの入札を複雑にする可能性がある。 サウスランドは、プロジェクト受注、受注残、および保証能力が収益の可視性を左右する業界で事業を展開している。同社の公開株式市場へのアクセスが損なわれているというシグナルは、キャッシュフローを生み出す契約の獲得競争力に波及し得る。 より広範な市場への影響 これは個別企業固有の事象であり、システミックなものではない。米国株全体、債券、暗号資産、コモディティ、通貨への波及効果は最小限である。しかし、これは現在の市場で見られる顕著なパターン、すなわち小型株・超小型株の発行体が厳格化する上場基準とより選別的な資本市場に直面しているという構図に合致する。 参考までに、NYSEとナスダックはここ数年で上場規則を厳格化しており、小型発行体の間で基準不適合通知はより一般的になっている。資本が高価で、リスク選好がメガキャップのテクノロジーに集中するとき、市場の裾野——小型の工業株、建設、シクリカル——がしばしば打撃を受ける。サウスランドの通知は、特に指数のエリート層外の企業にとって、流動性と上場ステータスが保証されていないことを思い起こさせる。 インフラおよび建設分野の投資家は、サウスランドが具体的な不適合内容(株価、資本、時価総額のいずれか)を開示するか、是正のために逆株式分割や増資を発表するか、また機関投資家の保有者がポジションを削減するかどうかを注視すべきである。これらの詳細が、これが管理可能な技術的修正なのか、真の支払能力のシグナルなのかを決定づける。 投資家向けの主なポイント まだ上場廃止ではない:通知は是正期間を開始させる。同社には対応する時間があるが、時計は進んでいる。 是正策を注視:逆株式分割は株価ベースの不適合に対処するが、経営難のシグナルとなり得る。増資は既存株主を希薄化させる。 マクロへの波及は限定的:これは企業固有の事象であり、広範な指数、金利、デジタル資産への意味のある波及はない。 小型株のリスクプレミアム:この出来事は、高金利で選別的な市場において小型工業株がより広いリスクプレミアムで取引される理由を裏付けている。 開示を監視:違反した具体的な基準と経営陣の計画が、通知自体よりも株価の次の動きを左右する。 現時点でサウスランドの課題は事業運営上および財務上のものであり、存続に関わるものではない。しかし、規模を報い、脆弱性を罰する市場において、基準不適合通知は、許容される誤差の余地が狭まったことの警告である。

TREE NEWS 編集部 · 2026年9月26日
米国株

リオ・ティント、米国防兵站契約で最大9億9500万ドルを獲得

リオ・ティント、米国防兵站の主要受注を確保 TREE NEWS 報道: 英豪系鉱山大手リオ・ティントは、最大9億9500万ドル相当の国防兵站契約を獲得した。これは同社と米国政府および国防産業基盤との関係が大きく拡大することを意味する。この契約により、同社は米軍および国防関連の兵站業務に対する戦略的サプライヤーとしての地位を確立し、財務面と地政学的面の両方で重みを持つ役割を担うことになる。 契約額が最大9億9500万ドルということは、米国の国防調達で典型的な複数年・複数授与型の構造を示唆しており、当初の債務額はより小さく、すべてのオプションが行使された場合にのみ上限額に達する。鉄鉱石、アルミニウム、銅などの工業用鉱物を中核事業とするリオ・ティントにとって、この合意は国家安全保障の優先課題に結びついた収益源の意味ある多様化を意味する。 見出しの数字以上に重要な理由 国防兵站契約は収益の可視性の高さで重視される。世界的な価格サイクルで変動するコモディティ販売とは異なり、政府契約は通常、定められた期間にわたって予測可能なキャッシュフローを提供する。年間収益が数百億ドル規模のリオ・ティントにとって、10億ドル未満の受注はそれ自体で劇的なものではない。しかし、これは重要鉱物および国防関連サプライチェーンへの戦略的転換を示しており、西側政府が積極的に国内回帰を進めている分野である。 より広い文脈には、国防、エネルギー転換、半導体製造に不可欠とされる銅、リチウム、レアアースなどの供給確保をめぐる主要経済国間の競争激化がある。ワシントンは立法と行政措置を通じて国内および同盟国の採掘能力に資金を投入しており、大手生産者はその支出を取り込もうとしている。 市場への影響 株式:リオ・ティントの米国上場株およびロンドン、シドニー上場株は、この発表で緩やかなポジティブセンチメントを得る可能性があるが、同社の時価総額に対する契約規模を踏まえると、動きは劇的というより漸進的とみられる。国防関連サプライヤーや重要鉱物の同業他社にも注目が集まる可能性がある。 コモディティ:リオ・ティントのポートフォリオと国防製造の双方で中心となる銅とアルミニウムは、同社にとって引き続き主要な価格ドライバーである。契約はこれらの金属の戦略的価値を強固にするが、それ自体で世界の指標価格を動かす可能性は低い。 債券:直接的な影響は最小限。国防調達支出は財政フロー全体の小さな構成要素であり、契約は広範な金利やインフレ見通しを変えるものではない。 暗号資産:直接的な伝達経路はない。ただし、政府主導の産業政策や戦略的資源備蓄という広いテーマは、財政拡張期にリスクセンチメントやビットコインを含むハードアセットをめぐるナラティブに影響を与え得る。 通貨:米ドルへの影響はごくわずかとみられる。リオ・ティントのオーストラリア事業と、西側国防サプライチェーンへの重要鉱物供給国としての同国の役割を踏まえると、豪ドルの感応度はわずかにプラスとなる可能性がある。 戦略的な読み解き この契約は明確なパターンに合致する。西側政府は鉱業と素材を単なる商業コモディティではなく、国家安全保障資産として扱っている。規模、同盟国管轄下の事業、加工能力を備えた企業はこの変化から恩恵を受ける立場にある。オーストラリア、カナダ、米国にまたがるリオ・ティントの多様な拠点は、国防兵站および重要鉱物プログラムにとって自然なパートナーとする。 投資家は、追加受注、パートナーシップ拡大、国防・戦略的サプライチェーンに結びついた能力投資など、後続の発表に注目すべきである。こうした展開は、大手鉱山会社が準戦略的実体になりつつあるという見方を強め、バリュエーション倍率や長期契約に影響を与えるだろう。 投資家向けの要点 最大9億9500万ドルの国防兵站受注は、リオ・ティントに収益の可視性と戦略的ポジショニングを追加するが、同社の全体規模からすればゲームチェンジャーではない。 この取引は、鉱業、重要鉱物、国家安全保障の収斂が進んでいることを強調しており、このテーマは今後数年、政府支出と企業戦略を牽引する可能性が高い。 国防関連能力への後続契約と資本配分に注目。長期的なバリュエーションと配当政策に影響し得る。 コモディティ価格、特に銅とアルミニウムは、リオ・ティントの利益にとって依然として支配的な変動要因である。契約は補助的なナラティブであり、主要な利益ドライバーではない。 広範な市場への影響は限定的だが、この話は大手資源企業の戦略的資産としての位置づけを強固にする。

TREE NEWS 編集部 · 2026年9月26日
米国株

Metallus、高破片鋼向け最大9億9,500万ドルの防衛契約を獲得

Metallus、画期的な防衛用鋼契約を確保 TREE NEWS 報道: 特殊鋼メーカーのMetallus Inc.は、軍需用弾薬向けの高破片鋼を供給するため、最大9億9,500万ドル相当の米国防総省契約を獲得した。複数年にわたるこの契約は、地政学的緊張が高まる中、重要物資の国内サプライチェーンを強化しようとする米国防総省の取り組みを裏付けるものだ。 高破片鋼は、殺傷効果を最大化するよう設計された砲弾、迫撃砲弾、その他の弾薬に使用される。この契約は、ウクライナ戦争で枯渇した備蓄を補充し、インド太平洋地域での潜在的な紛争に備えるため、米国とその同盟国が弾薬生産を拡大する中で結ばれた。 市場への影響 株式:Metallusの株価はポジティブに反応する可能性が高い。契約により長期的な収益の見通しが確保され、同社のニッチな能力が裏付けられるためだ。防衛請負業者や鉄鋼サプライヤー全般、特に弾薬や軍事インフラにエクスポージャーを持つ企業にも連動した動きが見られる可能性がある。投資家は、大手プライム企業に出遅れていた中小型の防衛関連銘柄へ資金をローテーションさせるかもしれない。 債券:契約自体は米国債市場を動かすには小さすぎるが、防衛支出増加のナラティブを強め、財政赤字を押し上げ、長期的には長期金利の上昇圧力を維持する可能性がある。 コモディティ:ニッケル、クロム、モリブデンなどを使用する特殊鋼合金の需要が高まり、これらの金属価格を支える可能性がある。生産者の増産に伴い、鉄スクラップや鉄鉱石市場も限定的な追い風を受けるかもしれない。 暗号資産:直接的な影響はない。ただし、産業および防衛支出に牽引されたリスクオンの環境では、暗号資産が広範な流動性フローから恩恵を受ける可能性があるものの、その関連性は希薄だ。 為替:この契約が米国の広範な産業復活の一部と見なされれば、ドルは緩やかな支援を受ける可能性があるが、単一の防衛契約にFX市場が実質的に反応する可能性は低い。 投資家にとって重要な理由 この契約は、西側の再軍備というより大きなトレンドの縮図である。NATOおよびアジア全域で防衛予算が増加し、サプライチェーンが国内回帰している。投資家にとって、これは特殊素材、弾薬、防衛エレクトロニクスといった、歴史的に見過ごされてきたセクターに機会があることを意味する。 Metallusの受注は、ニッチな産業能力の重要性も浮き彫りにしている。国内拠点を持ち、重要部品を規模をもって生産できる企業は、政府が供給の安全性を優先するにつれて、プレミアムな評価を得る可能性がある。 ただし、投資家は実行リスクに留意すべきだ。防衛契約には厳格な品質要件、コスト超過、政治的監視が伴うことが多い。Metallusが契約の価値を完全に実現するには、納期と予算を守る必要がある。 主なポイント Metallusが米国防衛弾薬向け高破片鋼の供給で最大9億9,500万ドルを受注。 この取引は防衛予算の増加とサプライチェーンの国内回帰を反映し、特殊鋼および防衛サプライヤーに恩恵をもたらす。 防衛および素材セクターの株式はポジティブな勢いを見せる可能性があり、ニッケルやクロムなどのコモディティも上昇する可能性がある。 投資家は実行リスクと広範な財政的影響に注目すべきだ。

TREE NEWS 編集部 · 2026年9月26日
米国株

コングスベルグ、4億400万ドルのミサイル契約を獲得、米国防事業を加速

コングスベルグ・グルッペン、米国防拡大の中で4億400万ドルのミサイル契約を確保 TREE NEWS 報道: ノルウェーの防衛請負企業コングスベルグ・グルッペンは水曜日、4億400万ドルのミサイル契約を発表し、米国防市場での足場を深める戦略における重要な一歩となった。米政府機関(名称非公表)から授与されたこの契約は、海軍攻撃ミサイル(NSM)や統合攻撃ミサイル(JSM)を含む先進ミサイルシステムの生産と納入を対象としている。この取引はコングスベルグの受注残を押し上げ、NATOおよび米軍への主要サプライヤーとしての地位を強化すると期待されている。 コングスベルグは、NSMでレイセオン(現RTX)と提携し、地元の製造能力に投資するなど、米国事業を着実に拡大してきた。今回の受注は、地政学的緊張が高まる中、特にインド太平洋と欧州における精密誘導兵器の需要増加を裏付けている。同社の株価はこのニュースで上昇し、欧州の航空宇宙・防衛セクター全体をアウトパフォームした。 市場への影響:防衛株、債券、その先 この取引はコングスベルグとそのサプライチェーンにとって明らかにポジティブだが、その波及効果は資産クラス全体に及ぶ。以下は、さまざまな市場がどのように反応する可能性があるかである: 株式:防衛株は引き続き勢いを見せる可能性が高い。コングスベルグの米国上場の同業他社、例えばロッキード・マーティン、RTX、ノースロップ・グラマンは、防衛予算増加という広範なトレンドから恩恵を受ける可能性がある。投資家は、より小規模な防衛テクノロジー企業やサプライヤーにローテーションする可能性もある。このニュースは、地政学的リスクがこのセクターにとって構造的な追い風であるという見方を強める。 債券:防衛支出の増加はしばしば政府借入の増加を意味し、それが赤字拡大につながれば長期国債に圧力をかける可能性がある。しかし、現在の質への逃避の環境では、地政学的緊張の高まりは債券価格を支える傾向がある。この取引がより広範なエスカレーションを示唆しない限り、純効果は限定的かもしれない。 コモディティ:ミサイル生産には、チタン、レアアース、先進複合材料などの特殊材料が必要である。これらのコモディティの需要は高まり、鉱山会社や素材会社に恩恵をもたらす可能性がある。緊張が高まれば、直接的な影響は限定的だが、原油価格にも若干の買いが入るかもしれない。 通貨:ノルウェークローネ(NOK)は、輸出収入の増加と主要国営企業の受注残強化を背景に上昇する可能性がある。逆に、この取引がより広範な軍備増強の一環と見なされれば、米ドルは安全資産需要を集めるかもしれない。 暗号資産:直接的な関連はないが、防衛セクターの強さはしばしば伝統的市場でのリスクオンセンチメントと一致し、それが暗号資産に波及することがある。しかし、この取引が紛争激化の兆候と見なされれば、安全への逃避を引き起こし、ビットコインやアルトコインなどの投機的資産に圧力をかける可能性がある。 投資家にとってなぜ重要か 4億400万ドルの契約は単なる一件の受注ではなく、コングスベルグが有利な米国防市場にうまく参入しているシグナルである。投資家にとって、これは防衛セクター内での分散の重要性と、非米国企業がシェアを獲得する可能性を浮き彫りにする。また、短期的な政治サイクルに関係なく持続する可能性が高い、世界的な防衛予算増加という広範なテーマを強調している。 投資家は、追加受注や米国の主要企業との潜在的な提携に注目すべきである。コングスベルグの生産拡大能力と米国サプライチェーンへの統合が重要となる。さらに、地政学的ホットスポットでのエスカレーションは需要を加速させる可能性があり、防衛株を世界的な不安に対する魅力的なヘッジとする。 主なポイント コングスベルグの4億400万ドルのミサイル契約は、米国拡大と受注残を押し上げる。 防衛株、特に米国と欧州では、引き続き資金流入が見られる可能性がある。 チタンやレアアースなどのコモディティは、弾薬生産増加から恩恵を受ける可能性がある。 ノルウェークローネは上昇する可能性があり、安全資産への資金流入はドルを支えるかもしれない。 地政学的リスクは、防衛セクターのパフォーマンスの主要な推進要因であり続ける。

TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロソフト、AIナラティブが波乱の幕開けを圧倒し2025年の高値を更新

AIトレード再燃でマイクロソフトが今年最高値で引ける TREE NEWS 報道: マイクロソフトの株価は火曜日、今年の最高値で取引を終え、1月に大きくつまずいた同社株にとって劇的な反転となった。このソフトウェア大手の株価は、2025年初頭の低迷から完全に回復した。AI収益化のペースに対する数カ月にわたる懐疑論を経て、投資家が同社の人工知能ストーリーへと回帰したためだ。 この動きは注目すべき好転を示している。年初時点で、マイクロソフトはメガキャップテクノロジー銘柄の中でも最も圧力にさらされた一社であり、AIデータセンターに絡む巨額の設備投資が、その支出を正当化するのに十分な速さで収益に結びつくのか市場は疑問視していた。こうした懸念は、同社のクラウドおよびAI関連製品が底堅い需要を示すにつれ、また市場全体が大型テクノロジーへの投資意欲を取り戻すにつれて和らいでいる。 反発が重要な理由 マイクロソフトはS&P 500とナスダック100の中で最も構成比率の高い銘柄の一つであり、その方向性は指数パフォーマンスに対して過大な影響力を持つ。同社株が主導すれば、幅広いベンチマークをほぼ単独で押し上げ得る。逆に出遅れれば、市場全体の重しとなり得る。それゆえ最高値での引けへの回帰は、一企業をはるかに超えて広がるシグナルを発している。 この反発は、AIトレードのより広範な再調整も反映している。年初には、明確な見返りのないままAIインフラに過剰投資していると見なされた企業が投資家に売られた。より最近では、市場は信頼に足るAI収益源を持つ企業と、それをまだ模索中の企業とを区別し始めている。クラウドプラットフォームとエンタープライズソフトウェアの流通網を持つマイクロソフトは、多くのポートフォリオマネージャーの目に、前者の陣営に確固として位置している。 資産クラス別の市場への含意 株式:マイクロソフトの復活はメガキャップテクノロジー群を支え、ひいては主要指数を支える。市場の主導権がどれほど狭まっているかという疑問を提起しつつも、AI関連リーダーへのさらなる集中を促す可能性がある。 債券:直接的な波及は限定的だが、グロース株の持続的な強さは景気後退懸念の後退とリスク選好の強まりを反映し得る。これがより強い名目成長期待を示すなら、マージンで利回りを押し上げる可能性がある。 コモディティ:AIの構築は依然としてエネルギーと素材を多く消費する取り組みだ。データセンター拡張への継続的な信頼は、電力、銅、その他コンピューティングインフラに紐づく投入財の需要ナラティブを支える。 暗号資産:デジタル資産はますますハイベータのテクノロジー株と連動して取引されている。AI主導の株式ラリーの強まりは、特に分散型コンピューティングやAI関連インフラに紐づくトークンを中心に、暗号資産市場のセンチメントを押し上げ得るが、相関は機械的とは程遠い。 為替:米国株のリスクオン基調は資本流入を通じてドルを支え得るが、その効果は通常、金利差や連邦準備制度の期待に次ぐ二次的なものである。 投資家が注視すべき点 鍵となる問いは、これが持続的な再評価なのか、それともモメンタム主導のリバウンドなのかである。投資家は今後の決算で確認材料を求めよう。具体的には、AI関連収益が拡大している証拠と、設備投資が測定可能なリターンを生んでいることだ。クラウド成長とAI製品採用に関するガイダンスが重要な変数となる。 また、ラリーが広がるかどうかも注視に値する。上昇が一握りのメガキャップ銘柄に限定され続けるなら、市場は単一企業の失望に対してより脆弱になる。参加者の裾野が広がれば、上昇の持続性にとってより健全な兆候となる。 最後に、投資家はバリュエーションを weighing すべきだ。強い上昇の後、マイクロソフトの倍率は誤りに対する余地を少なくしている。AIナラティブが同社株を高値へと押し戻した。その水準を維持するには、ファンダメンタルズがストーリーに追随し続ける必要がある。 主なポイント マイクロソフトは今年の最高値で引け、2025年初頭の低迷を反転させた。 同社のAI収益化への信頼回復が回復を牽引した。 指数の主要構成銘柄として、マイクロソフトの強さは幅広い市場ベンチマークに過大な影響力を持つ。 AI支出が収益に結びついている証拠を求めて、今後の決算を注視せよ。 ラリーが狭いままであれば、市場の裾野とバリュエーションが主要なリスクであり続ける。

TREE NEWS 編集部 · 2026年9月26日
米国株

アップルの高額な新型iPhoneは諸刃の剣か、部品コストが重荷に

アップルの高額な新型iPhoneは諸刃の剣か、部品コストが重荷に TREE NEWS 報道: アップルの最新iPhoneラインナップは高価格帯に位置するかもしれないが、これらのデバイスに搭載される部品コストの上昇が、同社の収益性に対する深刻な脅威として浮上している。バーンスタインのアナリストは今週、ウォール街がアップルの粗利益率——重要な収益指標——がスマートフォン部品コストの急騰によってどの程度打撃を受ける可能性があるかを適切にモデル化していない可能性があると警告した。この慎重な見方は、カリフォルニア州クパチーノに拠点を置くこのテック大手が、メモリ、ディスプレイ、先端チップの価格が上昇する中でも、収益成長を牽引するために最も高価なiPhoneモデルに依存している中で出されたものである。 アナリストのリポートは、消費者が新しいiPhoneにより多く支払っている一方で、アップルがその収益のより大きなシェアを利益として確保する能力が圧力にさらされていることを示唆している。粗利益率とは、商品やサービスの生産に直接かかるコストを差し引いた後に残る収益の割合である。部品コストがアップルが価格を引き上げたり他の経費を削減したりできる速度よりも速く上昇すれば、その利益率は縮小し、それに伴い1株当たり利益——最終的に株価を左右する指標——も減少する。 部品コストが上昇している理由 スマートフォン部品をより高価にするいくつかの要因が重なっている。人工知能ブームにより、AIデータセンターが膨大な量のメモリチップを消費するため、高帯域幅メモリ(HBM)および先進DRAMの需要が急増した。これにより消費者向けデバイスの供給が逼迫している。同時に、最先端の半導体製造能力は依然として制約を受けており、カメラモジュール、OLEDディスプレイ、チタン製筐体の価格はじりじりと上昇している。 アップルは通常、生産の数カ月前に部品価格を固定するため、コストインフレの影響が遅れることがある。しかし、高止まりしたコストが次の製品サイクルまで続けば、同社はそれを吸収して利益率を損なうか、消費者に転嫁してすでに高価なデバイスの需要を冷え込ませるリスクを取るかの選択を迫られるかもしれない。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式:アップルはS&P 500の最大構成銘柄であり、テクノロジーセクターの先行指標である。バーンスタインが正しく、アップルに対するコンセンサス利益予想が楽観的すぎる場合、アナリストの格下げと予想引き下げの波が株価を圧迫する可能性がある。これは次に、特にパッシブファンドにおけるアップルの比重の大きさを考えると、ナスダックや広範な市場指数の重荷となる可能性がある。メモリメーカー、ディスプレイメーカー、半導体ファウンドリなど、アップルにエクスポージャーを持つサプライヤーもセンチメントの変化に見舞われる可能性がある。逆に、アップルがコストを消費者に転嫁し利益率を維持することに成功すれば、株価は懸念よりも底堅く推移する可能性がある。 債券:債券市場への影響は間接的である。アップルが弱含めば、株式市場全体のボラティリティに寄与し、時折投資家を米国債の相対的な安全性へと向かわせる可能性がある。しかし、アップルの利益率圧力が企業利益全体の圧迫を示唆しない限り、債券利回りへの影響は限定的である可能性が高い。 暗号資産:デジタル資産は、特にテクノロジー株など、リスクオンの株式市場との相関を強めてきた。アップルとナスダックの下落は、少なくとも短期的にはビットコインやイーサリアムに波及する可能性がある。しかし、暗号資産市場にはETFフロー、規制ニュース、マクロ経済の流動性など独自のドライバーもあるため、アップル関連の弱さは主要な触媒というよりも二次的な影響にとどまる可能性が高い。 コモディティ:部品コストの上昇は部分的にコモディティの話である。プレミアムiPhoneの筐体に使用されるチタンや、ディスプレイやバッテリーに使用される各種レアアースや金属は、需要の変化に見舞われる可能性がある。より広く見れば、アップルの利益率圧力が世界的なサプライチェーン逼迫の症状であれば、工業用コモディティ価格の上昇を支持する根拠が強まる。 通貨:アップルのグローバルなサプライチェーンは、為替変動が重要であることを意味する。ドル高は、他の通貨で価格設定された部品をアップルにとって安くする一方で、海外収益の価値を減少させる。アップルが利益率を守るために海外市場で価格を引き上げれば、海外での販売台数需要を圧迫し、アップルが主要小売業者である国の通貨に影響を与える可能性がある。 投資家が注視すべき点 アップルの次回決算:粗利益率の見通しと、部品コストインフレに関するコメントに注目。 メモリとチップの価格:DRAM、NAND、HBMの価格動向は、コスト圧力が緩和しているか強まっているかを示す。 アナリスト予想の修正:バーンスタインに続いてアップルの利益予想を引き下げる企業が増えれば、株価は下押し圧力に直面する可能性がある。 消費者需要の弾力性:iPhoneの販売台数と買い替え率を注視し、価格上昇が購入者を遠ざけているかどうかを確認する。 サプライヤーの決算:アップルに供給する企業は、数量と価格動向に関する早期の手がかりを提供するかもしれない。 重要なポイント アップルのプレミアムiPhone戦略は諸刃の剣である。価格上昇は収益を押し上げるが、部品コストの上昇はその販売を収益性あるものにする利益率を脅かす。ウォール街がこのリスクを過小評価しているかもしれないというバーンスタインの警告は、世界で最も価値のある企業でさえサプライチェーンの経済学から免れないことを思い起こさせる。投資家にとっての鍵となる問いは、アップルが収益性を犠牲にすることなくプレミアム価格を維持し続けられるかどうか、そして市場がそれができないリスクを完全に織り込んでいるかどうかである。

TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロン、NVIDIA製品ランプが収益タイミングをずらし乱高下

マイクロン投資家はシーソー相場に備える TREE NEWS 報道: マイクロン・テクノロジーの投資家は、今後数四半期にわたって荒い値動きに備えるべきだ。NVIDIAの主要製品ランプのタイミングにより、一部の推定収益が今年ではなく来年にずれ込む可能性がある。ウォール街のアナリストが指摘したこのずれは、AIアクセラレータに使われる高帯域幅メモリ(HBM)の需要で好調を維持してきたメモリチップメーカーにとって、バランスを取る難しい状況を生み出している。 アナリストは、長期的な成長ストーリーは依然として intact であるものの、短期的な収益認識が遅れる可能性があり、利益の変動性につながる可能性があると述べた。これは、NVIDIAがマイクロンのHBM3Eメモリを使用すると予想される次世代Blackwell GPUの投入を準備している中でのことだ。NVIDIAの生産スケジュールに遅れが生じれば、マイクロンの売上タイムラインにも波及する。 市場への影響 このニュースは、半導体セクター全体の変動の中で乱高下しているマイクロンの株価に即座に影響を与える。収益が次の会計年度にずれ込めば、アナリストは当期の予想を下方修正する可能性があり、株価が圧迫される。しかし、HBMの長期的な見通しは依然として堅調で、AI需要は指数関数的に成長すると予想されている。投資家は、マイクロンとNVIDIAの両方からの生産タイムラインに関する最新情報に注目すべきだ。 マイクロンだけでなく、より広範な半導体サプライチェーンも影響を受ける可能性がある。マイクロンに装置や材料を供給する企業は受注遅延に見舞われる可能性があり、サムスンやSKハイニックスなどの競合他社は、そのギャップを埋めることができれば恩恵を受けるかもしれない。このニュースは、単一の製品ランプが大きな影響を及ぼし得るAIハードウェアエコシステムの相互接続性も浮き彫りにしている。 投資家向けの重要ポイント 短期的な変動性: 収益タイミングのずれによりマイクロンの株価は変動性が高まる可能性があり、トレーダーにとってリスクと機会の両方を生み出す。 長期的な成長は intact: HBMとAIメモリの需要は依然として強く、下落は長期投資家にとって買い場となる可能性がある。 NVIDIAのスケジュールを注視: NVIDIAの製品ランプは重要な触媒であり、遅延はマイクロンだけでなくAIサプライチェーン全体に影響を与える可能性がある。 分散投資が重要: 半導体にエクスポージャーを持つ投資家は、個別製品サイクルからのリスクを軽減するために分散を検討すべきだ。 要約すると、シーソー相場は不快かもしれないが、AIメモリ市場の根底にあるファンダメンタルズは引き続き長期的な上昇軌道を支持している。マイクロン投資家は情報を収集し、大局に焦点を当てるべきだ。

TREE NEWS 編集部 · 2026年9月26日
米国株

テスラのセミトラック発表、投資家の熱意を喚起できず株価下落

テスラのセミトラックデビューは不発に終わる TREE NEWS 報道: テスラが待望のセミトラックを発表したものの、投資家が期待したほどの盛り上がりを生み出せず、自動運転貨物車両に関する同社の短期的な目標に市場が疑問を呈したことで株価は下落した。電気自動車メーカーは、長距離トラック輸送業界を変革することを目指すクラス8の全電気トラック「セミ」の生産版を公開したが、初期生産台数、価格、顧客への納車時期に関する詳細は曖昧なままで、アナリストや株主を失望させた。 イベント後の株価は下落し、セミが短期的に意味のある収益ドライバーになり得るというウォール街の懐疑的な見方を反映した。テスラはかねてから自動運転トラックを魅力的な機会として宣伝してきたが、具体的なマイルストーンや完全自動運転能力の明確なスケジュールが欠けていたため、投資家はさらなる情報を求めている。 市場への影響 この鈍い反応は、テスラに対する投資家心理の広範な変化を浮き彫りにしている。かつては将来の成長の約束で評価されていた同社も、今や具体的な成果を出すよう圧力に直面している。セミの発表は、テスラが乗用車を超えて、ダイムラー、ボルボ、パッカーといった既存プレイヤーが支配する商用輸送市場に進出できるかを試すものと見られていた。 株式:テスラの株価下落はEVセクター全体に重しとなり、リビアンやルシードなどの同業も下落した。ナスダック総合指数は底堅さを示したが、テスラの弱さが成長志向の指数の上昇を抑えた。 債券:このニュースは債券市場に直接的な大きな影響を与えなかったが、テスラの持続的な弱さはハイイールド自動車債の企業信用センチメントに影響し得る。 暗号資産:デジタル資産に直接的な相関は見られなかったが、リスクセンチメントに対するテスラの影響力を考慮すると、長期低迷は暗号資産を含む市場の投機的な領域に波及する可能性がある。 コモディティ:テスラのセミ生産の立ち上がりが予想より遅れれば、リチウムやニッケルなどのバッテリー金属の需要見通しが修正される可能性がある。 為替:ドルは堅調を維持し、単一銘柄の話による為替への大きな影響はなかった。 投資家にとって重要な理由 テスラの評価は常に、革新し新市場を獲得する能力に支えられてきた。セミは貨物輸送の未来への賭けを象徴するが、明確な実行の詳細がなければ投資家は推測するしかない。この反応は、市場がもはや約束だけでテスラにプレミアムを与えることを望んでいないことを示唆している。投資家にとって重要な問いは、テスラが技術的な野心を収益性の高い拡張可能な製品に転換できるかどうかである。セミの受け止められ方は、ハードルが今や高くなっており、テスラが勢いを取り戻すには生産、自律性、コスト効率の進展を示す必要があることを示している。 さらに、EVおよび自動運転セクター全体への影響は大きい。テスラがセミの商用化に苦戦すれば、電気トラックエコシステム全体にとっての課題を示す可能性があり、サプライヤー、競合他社、インフラ提供者に影響を及ぼす。投資家は、テスラの生産スケジュール、自動運転の規制承認、従来のトラックメーカーの競争対応に関する最新情報に注目すべきである。 主なポイント テスラのセミ発表は具体性に欠け、投資家を失望させ株価を圧迫した。 市場はテスラにビジョンだけでなく具体的な成果を求めている。 生産タイムライン、価格、自動運転のマイルストーンに注目。 波及効果はバッテリー金属、EV同業、リスクセンチメントに及ぶ可能性がある。

TREE NEWS 編集部 · 2026年9月26日
マクロ

10%のリスクフリー利回り?高税率州の高所得者には、存在する

10%のリスクフリー利回り?一部の投資家には、イエス TREE NEWS 報道: ベンチマークのリスクフリーレートが5%前後にある世界で、10%のリスクフリー利回りを得るというアイデアは、幻想のように聞こえる——あるいは警告サインのように。しかし、高税率地域に住むごく一部の超富裕層にとって、そうしたリターンは現実であるだけでなく、今日の市場で利用可能な最も魅力的なバーゲンの一つかもしれない。その仕組みは通常、免税の地方債、税制優遇のある退職制度、あるいは連邦税——そして多くの場合、州税および地方税——から免除される特殊な債券構造を伴う。税引前換算利回りを考慮すると、一見控えめな5%のクーポンは、最高限界税率にいる人にとって税引前換算で10%に相当し得る。 何が起きたか 話の核心は単純だ。金利が数十年ぶりの高水準にあることで、特定の債券商品の税引後計算は富裕層投資家にとって異常に魅力的になっている。特に地方債は、税引前換算利回りが急上昇している。連邦税率37%の区分に属し、カリフォルニアやニューヨークのような州税の高い管轄区域にいる投資家にとって、5%の非課税利回りは、課税債券でおよそ8.5%から10%に相当する——債券が高格付けであれば、実質的に信用リスクはない。 この力学は、FRBの「より長期にわたる高金利」姿勢によって増幅されている。国債利回りが上昇するにつれ、地方債は連動して売られ、利回りが押し上げられた。しかし地方債は非課税であるため、その税引後の魅力はトップ所得層にとって不釣り合いに高まる。その結果、税調整後のリスクフリーレートが一部の層にとって二桁に近づくという稀な窓が生まれている。 市場への影響 株式 株式は微妙な逆風に直面する。富裕層投資家にとって税引後のリスクフリー利回りが10%に達すると、株式を保有する機会費用が上昇する。これは、特に富裕層個人やファミリーオフィスの間で、配当株から債券へ限界的な資本を引き寄せる可能性がある。利回り目的で保有されることが多い公益事業や生活必需品セクターは、相対的に低調になるかもしれない。 債券 地方債市場自体は、長期ゾーンで需要増加が見られ、イールドカーブがスティープ化する可能性がある。課税債券の投資家は地方債へローテーションし、スプレッドが圧縮されるかもしれない。しかし、州や自治体が相対的に低い借入コストを活用して新規発行供給が増えれば、力学は変わり得る。国債利回りは依然としてアンカーであり、上昇すれば非課税商品の魅力はさらに高まる。 暗号資産 利回りを支払わず、ほとんどの管轄区域で財産として課税される暗号資産は、税引後ベースで相対的に魅力が薄れる。真にリスクフリーな10%が利用可能なとき、インフレヘッジや利回り源としての暗号資産のナラティブは弱まる。とはいえ、キャピタルゲインの繰延目的や非相関資産としての役割から、特に所得税のない州の高所得者を依然として引き付けるかもしれない。 コモディティ 金やその他の非利付コモディティも同様の競争に直面する。実質・税引後のリスクフリーレートがこれほど高いと、金を保有する機会費用が上昇する。原油や工業用コモディティは需給ファンダメンタルズにより左右されるが、割引率が高い環境は一般にすべての非利付資産を圧迫する。 通貨 税引後利回りの上昇が海外資本を米国債券に引き寄せるため、ドルは恩恵を受ける可能性がある。しかし、高税率州がフロリダやテキサスのような無税州へ富裕層住民の流出を見れば、それらの州の財政状況が悪化し、長期的な地方債の信用懸念を生む可能性がある。 投資家向けの重要ポイント 重要な指標は税引前換算利回りだ。5%の地方債と5%の国債を比較してはいけない。税引後リターンで比較せよ。 所在地が重要だ。恩恵は高税率州に集中する。無税州では、優位性は劇的に縮小する。 リスクフリーはリスクフリーではない。地方債は信用リスクとデュレーションリスクを伴う。ここでの「リスクフリー」は信用力の話であり、価格変動性ではない。 分散投資は依然として王道だ。魅力的な債券があっても、バランスの取れたポートフォリオは賢明であり続ける。流動性を犠牲にして利回りを追ってはいけない。 政策を注視せよ。連邦または州の税率の変更は、一夜にしてこの計算を変え得る。 要するに、10%のリスクフリー利回りは市場の異常ではない——特権的な少数が利用できる税のアービトラージだ。それ以外の人々にとっては、富を最終的に複利で増やすのは見出しの利回りではなく税引後リターンであるというリマインダーである。

TREE NEWS 編集部 · 2026年9月26日
米国株

ウォール街が上昇、PayPalは4.7%高、Circleは4.1%安

市場全体の上昇が暗号資産関連株の明暗を覆い隠す TREE NEWS 報道: 米国株式市場は全面高で取引を終え、ダウ・ジョーンズ工業株平均は1.02%上昇、ナスダック総合指数は0.53%上昇、S&P 500は0.61%上昇した。しかし、広範な上昇相場の表面下で、暗号資産関連銘柄はより複雑な状況を示していた。PayPal(PYPL)は4.70%急騰した一方、ステーブルコイン発行体のCircle(CRCL)は4.12%下落した。マイクロソフト(MSFT)は3.77%上昇したが、インテル(INTC)は3.43%下落、メタ(META)は3.41%下落、ビットコインマイナーのMARAは2.88%下落した。 PayPalの強さはフィンテックへの信頼を示す PayPalの上昇は、この決済大手が拡大するデジタル資産戦略に対する信頼の表れとして際立っている。同社はステーブルコイン決済、暗号資産のオンボーディング、加盟店向けブロックチェーンツールを中核製品に着実に統合してきた。主流の決済プラットフォームが市場全体を上回るパフォーマンスを示す場合、投資家が投機的なエクスポージャーだけでなく、デジタル資産に紐づく具体的な収益経路を評価していることを示唆する。 Circleの反落:バリュエーションのリセットか、競争圧力か? Circleの4.12%下落は、単独では解釈が難しい。主要な規制対象ステーブルコインの発行体として、Circleは金利収入と暗号資産普及の交差点に位置する。単一セッションの下落は、以前の上昇後の利益確定、他のフィンテック銘柄へのローテーション、あるいは金利期待の変化に伴うステーブルコイン利回り経済への懸念を反映している可能性がある。PayPalとCircleの明暗は注目に値する。両者とも伝統金融と暗号資産の橋渡し役だが、市場は両者の間に明確な線を引いている。 マイナーと大手テックの明暗 MARAの2.88%下落は、よくあるパターンに当てはまる。マイニング株はしばしばビットコイン自体の高ベータ代理銘柄として取引され、広範な指数が上昇しても下落することがある。一方、マイクロソフト(+3.77%)とメタ(-3.41%)の分岐は、これが一律のテック上昇ではなかったことを浮き彫りにしている。インテルの3.43%下落は、レガシー半導体銘柄が独自の逆風に直面していることを裏付けている。 注目すべき点 ステーブルコイン規制の明確化に伴い、Circleの反落が続くか反転するか 暗号資産関連収益の寄与を示す証拠としてのPayPalの次回決算 MARAなどのマイナー株のドライバーとしてのビットコインの値動き ステーブルコイン発行体の準備金収入に直接影響する金利期待 このセッションは市場の成熟を示している。暗号資産関連株はもはや一枚岩ではない。投資家は、持続可能なデジタル資産ビジネスモデルを持つ企業と、トークン価格に運命を左右される企業とを、ますます区別するようになっている。この選択性は、このセクターが主流の株式ポートフォリオに統合されつつあることの証であり、それに伴う厳しい目が向けられていることの証でもある。

TREE NEWS 編集部 · 2026年9月26日
暗号資産

FCバルセロナ、Cardanoを基盤とする新プラットフォーム「Barça Fan Lab」に賭ける

FCバルセロナ、Cardanoベースのファンエンゲージメントプラットフォームを開始 TREE NEWS 報道: FCバルセロナは、Cardanoブロックチェーン上に構築されたデジタルプラットフォーム「Barça Fan Lab」を開始した。ファンは参加を通じて検証可能なクレデンシャルを獲得できる。テクノロジーパートナーであるAndamioと共同開発されたこのイニシアチブは、何百万人ものサポーターがクラブと交流する方法を変革することを目指している。 Barça Fan Labが提供するもの ファンは、エンゲージメントを追跡し貢献を報酬するデジタルアイデンティティシステム「BarçaID」を通じてプラットフォームにアクセスする。試合観戦、投票への参加、クラブコンテンツとの交流などのアクティビティを完了することで、ユーザーはオンチェーンに保存された検証可能なクレデンシャルを獲得する。これらのクレデンシャルは、Barçaエコシステム内で限定報酬、体験、認知をアンロックできる。 このプラットフォームは、エネルギー効率とスケーラビリティへの注力で知られるCardanoのプルーフ・オブ・ステークブロックチェーンを活用している。Andamioはこれらのクレデンシャルを発行・管理するための技術インフラを提供し、改ざん防止と異なるアプリケーション間でのポータビリティを保証する。 業界への影響 この動きは、主要なスポーツ組織がファンエンゲージメントにブロックチェーンを採用する傾向の高まりを示している。投機的なNFTドロップとは異なり、Barçaのアプローチはユーティリティと長期的なコミュニティ構築に焦点を当てている。検証可能なクレデンシャルを使用することで、クラブはファンのための永続的なデジタルアイデンティティを作成し、それがより広範なロイヤルティプログラムに発展する可能性がある。 Cardanoの関与は注目に値する。このブロックチェーンは、EthereumやSolanaと比較してDeFiやNFTで大きな traction を得るのに苦労してきた。FCバルセロナのようなグローバルブランドとの注目度の高いパートナーシップは、その可視性を高め、投機を超えた実世界のユースケースを実証する可能性がある。 スポーツクラブにとって、ブロックチェーンベースのファントークンとクレデンシャルは、新たな収益源とより深いエンゲージメントを提供する。しかし、成功は採用にかかっている。ファンは参加に tangible な価値を見出す必要があり、ユーザーエクスペリエンスはシームレスでなければならない。Barça Fan LabのBarçaIDへの依存は段階的なオンボーディング戦略を示唆しているが、主流の魅力には暗号通貨の複雑さを克服する必要がある。 将来を見据えた視点 成功すれば、Barça Fan Labは他のサッカークラブやスポーツリーグの前例となる可能性がある。実世界の利益に結びついた検証可能なクレデンシャルというモデルは、チケット、グッズ、ガバナンスに拡張できる。規制の明確化が進むにつれ、特にEUのMiCAにより、このようなイニシアチブはより一般的になるかもしれない。 Cardanoにとって、これはその技術を大規模に示す機会である。プロジェクトの成功は、積極的な参加とクラブがプラットフォームをグローバルなファンベースに統合する能力にかかっている。うまくいけば、スポーツにおけるブロックチェーンの主流採用への重要な一歩となるかもしれない。

TREE NEWS 編集部 · 2026年9月26日
RWA

Baseのトークン化株式DEX出来高、30日間で13億ドルに到達、153.8%増

Baseでトークン化株式取引が加速 TREE NEWS 報道: Token Terminalのデータによると、Base上の分散型取引所におけるトークン化株式の現物取引高は、過去30日間で約13億ドルに達し、前の30日間と比べて153.8%増加した。この総額のうち約12億ドルはCoinbaseが発行した資産が占めており、同取引所の流通エンジンが自社のレイヤー2ネットワークといかに密接に結びついているかを浮き彫りにしている。 この数字は、従来型金融とオンチェーン市場をつなぐ概念的橋渡しとして長く議論されてきたトークン化株式が、一時的な投機的急騰ではなく、意味のある持続的な流動性を生み始めていることを示す、これまでで最も明確なシグナルの一つである。 成長が重要な理由 トークン化株式により、ユーザーはブロックチェーンベースのトークンを通じて上場企業へのエクスポージャーを得ることができ、24時間365日取引でき、数秒で決済され、他のオンチェーン商品と組み合わせることができる。Baseでは、低手数料、Coinbaseのユーザーベース、成熟しつつあるDEXエコシステムの組み合わせが、競合他社が再現に苦戦するフライホイールを生み出している。 流通上の優位性: Coinbase発行資産が出来高を支配しており、この取引所に小売および機関投資家の captive な利用者層をもたらしている。 コンポーザビリティ: Base上のトークン化株式は、同じウォレット内で担保として使用したり、ステーブルコインや暗号資産と取引したりできる。 コスト効率: Baseの低い取引手数料により、イーサリアムメインネットとは異なり、小規模な取引も経済的に成立する。 競争環境 Robinhoodのトークン化株式提供やSolanaベースのさまざまな取り組みを含む競合取引所が、同じ市場を巡って競争している。しかしBaseの強みは垂直統合にある。発行、カストディ、取引のすべてが単一の企業グループ内に収まっているのだ。これは効率性と集中リスクの両方を高めるものであり、規制当局はこの動向を注視している。 現在のペースが続けば、Base上のトークン化株式DEX出来高は四半期内に月間20億ドルに近づく可能性があり、その水準になれば従来の証券会社もオンチェーン流通を真剣に評価せざるを得なくなるだろう。 注目すべき点 このトレンドが複利的に拡大するか停滞するかを決める3つの変数がある: 米国におけるトークン化証券とその分類方法に関する規制の明確化。 機関投資家の参加 — 資産運用会社がトークン化株式を大規模に発行または取引し始めるかどうか。 クロスチェーン展開 — Baseのモデルが他の場所で再現可能か、それともCoinbase固有の堀であり続けるか。 153.8%の急増はまだ構造的変化ではないが、トークン化株式がオンチェーン市場でプロダクト・マーケット・フィットを見出しつつあることを示す、これまでで最も強い証拠である。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見