Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月21日
暗号資産

イーサリアムが2600ドルサポートを割り込む、暗号資産市場全体で勢いが減退

イーサリアムが2600ドルを試す、日中売り圧力が高まる TREE NEWS 報道: イーサリアムは一時2600ドルの水準を突破した後、反落し、2602.39ドルで取引され、日次で約1.47%下落した。この動きは、第2位の暗号通貨にとって変動の激しい期間を延長するもので、広範なリスク選好が依然として不安定な中で、主要な心理的レベルを上回る持続的な足場を築くのに苦戦している。 絶対額では小幅な下落だが、文脈では注目に値する。ETHは最近のセッションで繰り返し2600~2700ドルの帯に接近したが、新たな売り圧力に直面しており、買い手が抵抗線を突破する確信を欠く一方で、売り手が上昇時に活発であり続けていることを示唆している。 なぜ2600ドルゾーンが重要か トレーダーにとって、2600ドルは床ではなくピボットとなっている。これを持続的に下回ると、以前のコンソリデーションが集中する2450~2500ドル領域への扉が開かれる可能性が高い。対照的に、上記を維持すれば、2750ドルへの再挑戦、そして最終的には何ヶ月も強気派を逃してきた3000ドルの水準への扉が開かれたままとなる。 いくつかの構造的要因が価格行動を形成している: ETFフロー: スポットイーサリアム上場投資商品はまちまちの流入を見せており、機関投資家の需要はスポットビットコイン基金の初期日よりもはるかに積極性に欠ける。 ステーキングダイナミクス: ステーキング契約にロックされたETHの割合は高止まりしており、流動性供給を減少させるが、取引よりも待つことを選ぶホルダー基盤を反映している。 レイヤー2経済学: ブロブ手数料とロールアップ活動がベースチェーンの手数料収入を再形成し、かつてETHのナラティブを駆動した伝統的な「ウルトラサウンドマネー」テーゼを複雑にしている。 マクロ背景: 金利期待とドル強度が高ベータ資産の短期スイングを引き続き支配しており、暗号通貨も例外ではない。 アナリストが注目していること 市場参加者は、ETHがビットコインのドミナンスから脱却できるかどうかに焦点を当てている。BTCがコンソリデートすると、資本はしばしばETHのようなメジャーにローテーションするが、そのローテーションは鈍い。デリバティブのポジショニングは資金調達率がほぼ中立を示しており、どちらの方向にも極端なレバレッジがないことを意味する。これは通常、トレンド継続ではなくボラティリティ拡大のセットアップである。 オンチェーンメトリクスは混合的な状況を提供する。取引所準備金は最近数ヶ月で低下しており、歴史的に蓄積と関連するパターンである。しかし、集中型取引所へのステーブルコイン流入は加速しておらず、待機資金が急いで戻っているわけではない。 今後の道 イーサリアムの短期的な道は2つの触媒にかかっている:出来高を伴う2700ドルの決定的な回復か、レバレッジロングの解消を強制するブレイクダウンか。マクロショックがなければ、より可能性の高いシナリオは、市場が機関投資家の採用とネットワーク需要に関するより明確なシグナルを待つ間、2450ドルから2750ドルの範囲でレンジ取引が続くことである。 長期保有者にとって、2600ドルへの下落はノイズである。トレーダーにとっては、確信のテストであり、次の数セッションでどちらが先にひるむかが明らかになるだろう。
TREE NEWS 編集部 · 2026年9月21日
9月20日
AI × Crypto

AIチャットボット、個人金融の質問の57%で失敗——暗号資産のAIエージェント推進に高まるハードル

AIチャットボット、個人金融の質問の57%で失敗——暗号資産のAIエージェント推進に高まるハードル TREE NEWS 報道: 英国のフィンテック企業Saturnによる大規模評価で、主流のAIモデルが1万件の回答からなるテストにおいて、個人金融に関する質問の57%で不正解だったことが判明した。税務処理、債務の優先順位付け、退職資金の試算など、より難しい多段階のクエリでは失敗率が88%に上昇した。この調査では121の質問を18の無料・有料モデルに通し、レビュー用に約1万件の回答を生成した。 この結果が消費者向けチャットを超えて重要な理由 この知見は、ウォレット、トレーディングデスク、オンチェーンのトレジャリー管理にAIエージェントを組み込もうと競争している暗号資産業界にとって、厄介なタイミングで発表された。汎用モデルが複利やキャピタルゲインに関する質問に信頼性をもって答えられないのであれば、DeFiポジションの署名鍵を彼らに委ねることは、かなりリスクが高いように思える。 失敗のパターンはよく理解されている。モデルは数値をハルシネーションし、管轄区域固有のルールを誤読し、古い税制の閾値と現在のものを自信満々に混同する。多段階のクエリは、各ステップでエラーの可能性が累積するため、問題を増幅させる。これはまさに、担保管理からイールドのルーティングに至るまで、ほとんどのオンチェーン金融オペレーションの構造そのものである。 暗号資産ビルダーがここから学ぶべきこと 検証レイヤーは任意ではない。資金に触れるAIエージェントは、実行前に決定論的なチェック——オラクルフィード、オンチェーンシミュレーション、人間による承認閾値——を必要とする。 ドメイン特化モデルは汎用モデルを上回る。ライブのプロトコルデータに対する検索を組み込んだファインチューニング済みモデルは、DeFiの仕組みに関して汎用チャットボットを凌駕する。 開示基準が到来しつつある。英国、EU、米国の規制当局はすでにAI主導の金融アドバイスを精査しており、57%という失敗率はルール策定を加速させる類の統計である。 エージェント経済にはトラストレイヤーが必要 暗号資産セクターの答えは、AIの行動を監査可能にすることだった。オンチェーンエージェントのフレームワークを構築するプロジェクトは、推論の入力、モデルのバージョン、実行トレースを記録するようになってきており、失敗した取引を帰属させ、一部の設計では巻き戻すことも可能にしている。これはクローズドな消費者向けチャットボットとの意味のある差別化要因だが、監査する価値があるほど土台のモデルが優れている場合にのみ機能する。 Saturnのデータは、現在の世代がハイステークスな個人金融にはまだそこに達していないことを示唆している。暗号資産にとっての実用的な含意は、二本立てのアプローチである。エラーのコストが安いアドバイザリーとモニタリングの役割にAIを留め、実行権限はハードコードされた制約を持つシステムに限定する。エージェントのナラティブは死んでいない——しかし、実際の資金でそれを出荷するためのハードルは、測定可能なほど高くなった。

TREE NEWS 編集部 · 2026年9月20日
米国株

スターバックスのスヌーピーカップとマクドナルドのスポンジ・ボブおもちゃが新たな投機的資産クラスに

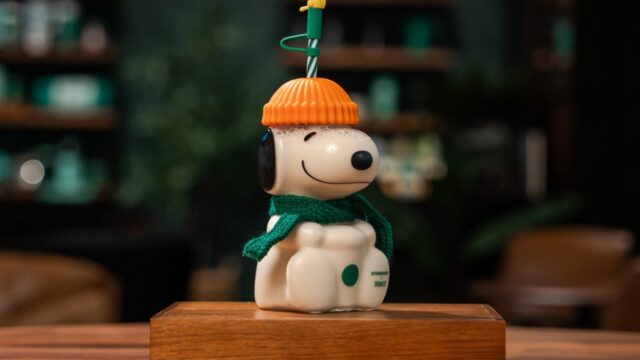
ウォール街が無視すべきでないコレクティブル熱狂 TREE NEWS 報道: スターバックスとマクドナルドのプロモーション景品 — それぞれスヌーピーをテーマにしたカップとスポンジ・ボブ・スクエアパンツのおもちゃ — が、子供ではなくノスタルジーに駆られた大人によってeBayで元の価格の何倍もの値段で転売されている。このパターンは、限定商品をめぐる過去の熱狂を反映している。希少性、ブランドへの愛着、ソーシャルメディアによる増幅が組み合わさり、短命だが強烈な二次市場が生まれるのだ。 何が起きたか スターバックスはピーナッツ・フランチャイズとタイアップしたスヌーピーコラボカップを発売し、小売店ではすぐに完売した。eBayでは、そのカップの出品が定価をはるかに超えるマークアップで取引されている。別途、マクドナルドのスポンジ・ボブをテーマにしたハッピーセットのおもちゃ — フランチャイズの根強い人気に支えられている — は、大人がノスタルジーで購入し、コレクターが完全セットを追い求めるため、かなりのプレミアムで取引されている。このダイナミクスはおなじみだ。低コストで大量生産された商品が、小売在庫がなくなると希少性の対象となり、転売プラットフォームが価格発見の場となる。 なぜこれが単なる消費者物語ではなく市場の物語なのか 一見すると、これは風変わりな消費者トレンドに見える。しかし、投資家にとって重要な複数の力が交差する地点に位置している: ブランドエクイティの収益化。 スターバックスとマクドナルドは、大幅な値引きなしで来店客数とアプリエンゲージメントを促進するために限定ドロップを利用している。これらのプロモーションが既存店客数を押し上げれば、マージン圧力に直面してきた2つの生活必需品銘柄の収益ナラティブを支える。 コレクティブル経済。 eBayや類似のプラットフォームは転売活動から取引手数料を得ている。スニーカー、トレーディングカード、そして今やファストフードのグッズにまで及ぶ根強いコレクティブル文化は、マーケットプレイスにとって持続的で高マージンの収益源だ。 シグナルとしての小売投機。 消費者が10ドル商品を取引可能な資産として扱うとき、それは過剰流動性と投機的欲求を反映している。これは広くリスク資産に影響を及ぼす。 市場への影響 株式 スターバックスとマクドナルドにとって、直接的な財務影響は収益基盤に比べて小さい。より意味のある読みは、客数とブランドの熱気だ。投資家はこれらのドロップが報告される既存店売上高に反映されるかどうかを注視すべきだ。eBayにとって、活気ある転売エコシステムは重要な指標である総流通額を支える。より広く見れば、この話は消費者裁量支出が二極化していることを裏付けている:必需品では価値を求め、希少品にはプレミアムを払う用意がある。 債券と金利 これはマクロではなくミクロの話だ。しかし投機的な消費者行動は、実質金利が資産フリッピングの心理を冷ますほどには制限的でない背景と一致している。連邦準備制度が過剰の兆候を注視しているなら、小売コレクティブル熱狂は限界的なデータ点であり、政策の驱动要因ではないが、モザイクの一部だ。 暗号資産 概念的には類似点がある:希少性、コミュニティ、二次市場価格は、NFTやミームコインのサイクルを驱动するのと同じ材料だ。主流の消費者が転売投機を受け入れるとき、デジタルコレクティブルの心理的インフラが生きていることを示唆する。これはNFT隣接プラットフォームにとってやや追い風だが、直接的な資本リンクはない。...

TREE NEWS 編集部 · 2026年9月20日
マクロ

中国の宇宙野心がSpaceXに挑戦、投資家は軌道経済に注目

中国、グローバル宇宙経済への進出を加速 TREE NEWS 報道: 中国の宇宙技術セクターは、イーロン・マスク氏のSpaceXへの挑戦を強めており、国営支援と民間のプレーヤーが増え、急拡大するグローバル宇宙経済のより大きなシェア獲得を目指している。その動きは再使用可能ロケット、衛星メガコンステレーション、商業打ち上げサービス、深宇宙探査に及び、SpaceXを世界で最も価値のある非上場企業の一つに押し上げた戦略をなぞっている。 その野心は単に象徴的なものではない。北京は商業宇宙を5カ年計画の戦略産業に位置づけ、中国の打ち上げスタートアップの波が——既存の国営請負業者とともに——再使用可能ブースターを試験し、Starlinkに対抗することを意図したブロードバンドコンステレーションを展開している。目標は、今後数十年で数兆ドル規模に達すると予測される領域で、国家安全保障上の優位と商業収入の流れの両方を確保することだ。 なぜ宇宙競争が市場にとって重要か この話はロケットよりも大きい。宇宙は資本集約的で地政学的な色合いを帯びた産業となり、その影響は株式、債券、コモディティ、通貨、さらにはデジタル資産にまで及ぶ。 株式:信頼できる中国の挑戦者は、SpaceXの非上場同業や上場宇宙関連銘柄——衛星事業者、打ち上げ事業者、部品サプライヤー、防衛大手——のバリュエーション・ナラティブに圧力をかける。投資家は純粋な打ち上げ銘柄への賭けよりも、分散された航空宇宙・防衛エクスポージャーへローテーションする可能性があり、中国本土や香港の宇宙関連上場銘柄は新たな国内資本を引き寄せるかもしれない。 債券:宇宙計画は事実上、長期のソブリン投資である。持続的な国家資金は中国政府発行への上昇圧力を維持し得る一方、米国の防衛・NASA予算は国債供給とデュレーション需要の変動要因であり続ける。 コモディティ:ロケットは特殊合金、チタン、レアアース、半導体、先進複合材を消費する。打ち上げ頻度の拡大はこれらの投入財需要を支え、特にレアアースと特殊金属のサプライチェーンは米中競争に敏感だ。 通貨:技術的リーダーシップはソフトパワー資産である。中国の宇宙能力における目に見える進展は人民元の長期ナラティブを緩やかに支え得るが、短期的な為替変動は依然として金利差と貿易フローに支配される。 暗号資産:衛星ブロードバンドと宇宙ベース通信は、ブロックチェーンノードの遠隔接続からトークン化された衛星データ市場まで、分散型インフラと交差する。より混雑した軌道経済はこうした実験を加速し得るが、その関連性は依然として投機的だ。 戦略的背景 低軌道はますます混雑し、争奪の対象となっている。衛星コンステレーションは民間ブロードバンド、軍事監視、ナビゲーションに役立ち、打ち上げ能力を国家安全保障の資産にしている。信頼性が高く低コストの軌道アクセスを支配する者が、通信、画像、測位の標準を形作る——現代経済の配管設備である。 中国にとってSpaceXとの差を縮めることは、威信以上の意味を持つ。自国企業と軍が外国の打ち上げや接続性に依存しないようにすることだ。米国にとっては、宇宙インフラへの持続的な官民投資の根拠を強める。 投資家向けの要点 宇宙は短期トレードではなく、長期のテーマ配分として扱うこと。タイムラインは年単位で測られ、実行リスクは高い。 単一の勝者に賭けるのではなく、バリューチェーン全体——打ち上げ、衛星、地上システム、部品、防衛——に分散すること。 政策シグナルを注視すること。予算項目、輸出管理、ライセンス制度が宇宙株の真の触媒である。 レアアースや特殊金属など、宇宙需要が広範な戦略競争と重なるコモディティ投入財を監視すること。 衛星接続が分散型通信・データ市場で果たす潜在的な役割など、隣接機会に警戒を怠らないこと。 中国の宇宙チャンピオンとSpaceXの争いは、単一の見出しではない——数十年にわたる投資サイクルである。ロケットの下にある産業的・地政学的層を理解する投資家は、打ち上げそのものを追う投資家よりも有利な立場に立てるだろう。

TREE NEWS 編集部 · 2026年9月20日
規制

セイラー氏:暗号資産に必要なのは5000万人のユーザーであり、「妥協した」CLARITY法ではない

セイラー氏:暗号資産に必要なのは5000万人のユーザーであり、「妥協した」CLARITY法ではない Strategy(旧MicroStrategy)のエグゼクティブ・チェアマンであるマイケル・セイラー氏は、暗号資産業界はCLARITY法の骨抜き版を拒否すべきであり、代わりに5000万人のユーザーをデジタル資産経済に呼び込むことができるイノベーション主導のルールを目指すべきだと主張した。規制の見通しについて語る中で、セイラー氏はビットコイン、ステーブルコイン、トークン化された金融商品には、立法上の妥協によって形作られたものではなく、ユーザーに利益をもたらす自由市場の枠組みが必要だと強調した。 ニュース概要 セイラー氏の発言は、米国の議員がデジタル資産を証券または商品に分類する市場構造法案であるCLARITY法を議論する中でなされた。一部の業界関係者はこの法案を前進への現実的な一歩と見ているが、セイラー氏は妥協した条文で妥協することは制限的なルールを定着させ、イノベーションを阻害しかねないと主張する。同氏は、ビットコインのような分散型資産と中央集権的な証券を区別し、ステーブルコインやデジタル金融商品の拡大を可能にする、明確で原則に基づいた規制を提唱している。 業界分析と示唆 セイラー氏の立場は、ワシントンとどう関わるかをめぐる暗号資産業界内の分断の拡大を浮き彫りにしている。一方には、規制上の確実性をもたらすためなら不完全でも段階的な立法の進展を支持する人々がいる。他方には、悪法は無法に劣ると主張し、ブロックチェーンネットワークの独自の特性を認めるルールを求めて粘り強く待つべきだと唱えるセイラー氏のような人々がいる。 市場構造の明確化: CLARITY法はSECとCFTCの管轄権を画定することを目指しているが、批評家は多くのトークンを依然として証券に分類する可能性があり、DeFiプロトコルや取引所のコンプライアンスコストを押し上げると指摘する。 ステーブルコインの勢い: セイラー氏のステーブルコインへの注力は、ドル裏付けトークンを決済や清算に統合しようとする業界全体の取り組みと一致しており、そこでは主流採用のために規制の明確化が不可欠だ。 独自資産としてのビットコイン: セイラー氏は以前からビットコインを証券ではなく商品またはデジタル財産として扱うべきだと主張しており、オーダーメイドのルールを求める同氏の動きはその見解を反映している。 ユーザー成長の目標: 5000万人というユーザーのベンチマークは、投機的取引を超えて、より良い製品と明確なルールを通じて主流の参加者を引き付ける必要性を浮き彫りにしている。 この議論は機関投資家の採用にも影響を及ぼす。銀行、資産運用会社、決済会社は暗号資産の提供を拡大する前に規制の確実性を待っている。妥協した法案は短期的な明確さをもたらすかもしれないが、トークン化された現実世界の資産、分散型金融、オンチェーンIDといった将来のイノベーションに対応できない可能性がある。 今後の見通し CLARITY法が議会を通過する中で、業界は重大な選択に直面している。欠陥はあるが実行可能な枠組みを支持するか、より野心的な書き直しを求めるかである。セイラー氏の5000万人という呼びかけは、成功の究極の指標が立法活動ではなく採用であることを示唆している。米国がイノベーションを促進するルールを策定できなければ、プロジェクトやユーザーはより有利な制度を持つ管轄区域へ移行するかもしれない。今後数か月で、セイラー氏のマキシマリスト的アプローチが支持を得るのか、それとも業界が現実的な妥協に落ち着くのかが明らかになるだろう。

TREE NEWS 編集部 · 2026年9月20日
マクロ

記録的なディーゼル価格が株式市場と広範な経済の亀裂を露呈

記録的なディーゼル価格が新たなインフレ脅威として浮上 TREE NEWS 報道: ディーゼル価格が記録的な高値に急騰し、インフレへの新たな上昇圧力の源となり、株式市場およびより広範な経済の脆弱性を露呈させている。トラック輸送、農業、建設、工業生産の主力燃料であるディーゼルの急騰は、企業の運営コストを押し上げ、投資家がインフレがようやく沈静化すると期待していたまさにその時に、消費者物価に波及する恐れがある。 この動きが重要なのは、ディーゼルがニッチな商品ではないからだ。ディーゼルは、商品を運ぶ貨物網、インフラを建設する機械、食料を収穫する設備を動かす。ディーゼルが高価になると、これらのコストはサプライチェーン全体に波及し、最終的には小売店の棚や製造業者の貸借対照表にのしかかる。 ディーゼルがガソリンと異なる理由 ガソリンスタンドの価格に多くの注目が集まる一方で、ディーゼルは経済活動により直接的に結びついている。それは通勤用ではなく、商業の燃料だ。ディーゼルの持続的な急騰は、物を運び、作るコストが上昇していることを示しており、これはまさに中央銀行が最も抑制するのが難しい種類のインフレである。 ディーゼルを押し上げるいくつかの力が収束している。世界の精製能力はパンデミック以降制約を受けており、複数の工場が永久に閉鎖された。一方、経済の再開と工業活動の継続により、需要は底堅く推移している。主要なエネルギー輸出国に対する地政学的緊張と制裁も、特に歴史的に精製品の輸入に依存してきた欧州で、世界の燃料供給を引き締めている。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式 運輸・物流:トラック会社、鉄道、航空会社は燃料コストの上昇に直面し、顧客にコストを転嫁できない限り利益率が圧迫される。 資本財・素材:建設、鉱業、製造業は投入コストの上昇に見舞われ、利益が圧迫される。 一般消費財:小売業者や消費者向け企業は、より高い輸送コストを吸収するか転嫁するかを迫られ、需要減退のリスクがある。 エネルギーセクター:ディーゼルエクスポージャーを持つ統合石油メジャーや精製業者は、クラックスプレッドの拡大から恩恵を受ける可能性がある。 債券 ディーゼル主導の持続的なインフレは、中央銀行の見通しを複雑にする。インフレが予想以上に粘着性があることが判明すれば、政策当局者は金利をより長く高く維持するか、利下げを遅らせる可能性がある。それは債券利回りを押し上げ、価格を押し下げるだろう。特に金利期待に最も敏感な短期ゾーンで顕著だ。 暗号資産 デジタル資産はますますリスク感応的な商品として取引されている。インフレ上昇とより長く続く高金利はドルを強め、投機的資産への意欲を減退させる傾向があり、ビットコインやアルトコインにとって逆風となる。しかし、ディーゼル主導のインフレが法定通貨への信頼を損なえば、一部の投資家はインフレヘッジとしてビットコインに目を向ける可能性があり、両面の動きを生む。 コモディティ ディーゼル自体が本題だが、波及効果はコモディティ複合体全体に及ぶ。燃料コストの上昇は、農産物から金属まであらゆるものの生産と輸送コストを押し上げる。原油価格も高止まりする可能性があり、天然ガスや精製品のクラックスプレッドは変動が続く可能性がある。 通貨 インフレ上昇が連邦準備制度にタカ派姿勢の維持を強いれば、米ドルは強くなる可能性がある。逆に、エネルギー輸入国、特に欧州やアジアの一部の通貨は、より高コストな燃料輸入の下で貿易収支が悪化するにつれて弱くなる可能性がある。 投資家向けの主なポイント インフレは死んでいない:ディーゼルは、価格圧力が予期せぬ隅から再浮上し得ることを思い起こさせ、金利感応的資産のボラティリティを生かし続ける。 精製業者に注目:ディーゼル精製能力を持つ企業は、クラックスプレッドの拡大に伴いアウトパフォームする可能性がある。 利益率の圧縮に注意:価格決定力が限られた運輸、産業、消費財銘柄は利益の下方修正に見舞われる可能性がある。 インフレヘッジを分散:ディーゼル主導のインフレが続けば、コモディティ、エネルギー株、そして選択的にビットコインが保護を提供する可能性がある。 中央銀行の言葉を監視:政策当局者が粘着性インフレを懸念しているというわずかな兆候でも、債券と株式に急激な動きを引き起こす可能性がある。 ディーゼル市場はしばしば見過ごされるが、実体経済活動の重要なバロメーターである。その記録的な上昇は、インフレとの戦いが終わっていないという警告サインであり、投資家は今後より起伏の激しい道に備えるべきだ。

TREE NEWS 編集部 · 2026年9月20日
規制

ノーベル経済学者らがカリフォルニア州の億万長者税を支持、リップルのラーセン氏は反撃

暗号資産の富が課税の標的となる中、6人のノーベル賞受賞者が提案40号を支持 TREE NEWS 報道: ノーベル賞を受賞した6人の経済学者が、カリフォルニア州の提案40号を支持する意向を示した。この住民投票案は、州内の億万長者の資産に一度限りの5%課税を課すものだ。支持表明は11月3日の投票を前にして行われ、約1000億ドル相当の潜在的税収がかかっている。反対陣営には、リップル・ラボのクリス・ラーセン会長がおり、すでに1000万ドル以上をこの法案の否決のために費やしている。 この対立が注目されるのは、党派的な構図よりも、それが示すもののためだ。暗号資産で生まれた富は今や、州レベルの税制論争の中心に位置するほど大きくなっている。ラーセン氏の富は主にXRP保有とリップル株に結びついており、同氏は事実上、ブロックチェーン・ネイティブの新しい億万長者層の顔となっている。彼らの資産は伝統的な富裕税の枠組みにうまく当てはまらない。 暗号資産における富裕税が見た目より難しい理由 富裕税は、従来の資産であっても行政的に困難だ。暗号資産保有者にとっては、課題がさらに複雑になる。デジタル資産は24時間取引され、評価額は激しく変動し、富の多くはセルフカストディのウォレット、オフショア法人、あるいは単純な評価に馴染まない流動性の低いトークンポジションに保有されている可能性がある。単一の日付で評価される5%の課税は、不利な価格での換金を強いる可能性があり、管轄区域をまたぐ執行は資本逃避について現実的な疑問を提起する。 評価のタイミング:基準日の設定は下落局面で保有者に不利に働く可能性がある。 流動性リスク:ロックアップ中またはベスティング中のトークンを保有する創業者は、納税のための現金を欠く可能性がある。 管轄区域裁定:移動可能な暗号資産の富は、不動産や給与よりも速く移転できる。 暗号資産の富への課税をめぐる政治経済 経済学者の支持は、提案40号に、反対派がその妥当性で対抗するのに苦労するような知的信頼性を与える。しかし、ラーセン氏の支出は、業界全体のより広い不安を反映している。コインベースやリップル、そして暗号資産ベンチャーキャピタルが密集するカリフォルニアが富裕税の前例を作れば、他の州や外国の管轄区域も追随する可能性がある。証券規制や銀行規制で既に実戦を経験している業界のロビー機構は、今や財政の領域に展開されている。 注目すべきは、これがSECやCFTCの意味での暗号資産固有の規制ではないという点だ。これは税務と会計の問題であり、その区別は重要だ。暗号資産企業は、既存の証券法をトークンに適用すべきでないと主張することに長けてきた。トークン由来の富に既存の税務原則を適用すべきでないと主張するのは、一般有権者にはより受け入れられにくい。 11月3日までに注目すべき点 結果は投票率とメッセージングにかかっている。提案40号が可決されれば、評価方法、遡及適用、州の富裕税に対する憲法上の限界をめぐる訴訟が直ちに起こることが予想される。否決されれば、暗号資産業界は政治的勝利を主張するだろう。しかし、財政赤字の大きい州における富裕層への根本的な財政圧力は消えない。いずれにせよ、この出来事は転換点を示している。暗号資産の富は、ニッチな珍事から第一級の政治的標的へと昇格したのだ。 創業者、ファンド、トークン保有者にとっての実務的な教訓は、税務エクスポージャーを後回しにせず、ガバナンスとトレジャリーのリスクとしてモデル化することだ。オンチェーンの富が政治的に不可視と見なされ得た時代は終わりつつある。

TREE NEWS 編集部 · 2026年9月20日
マクロ

中間選挙の有権者が国家債務に警鐘を鳴らす――だがやってくるのは小さな修正だけ

有権者は債務を憂慮している。ワシントンは行動する準備ができていない。 TREE NEWS 報道: 有権者の感情を追跡する監視団体によると、中間選挙の有権者は異例なほど鋭く米国の国家債務に焦点を当てて投票所に向かっている。有権者からのメッセージは率直だ。国の財政の軌道に何か問題がある――というものだ。しかしその不安にもかかわらず、アナリストや政策ウォッチャーは今年、小幅で漸進的な修正しか期待しておらず、有権者の懸念の大きさが示唆するような抜本的な赤字削減パッケージは見込まれていない。 この乖離は重要だ。米国の連邦債務は36兆ドルを超えて膨らみ、景気拡大期にあっても赤字は歴史的に大きいままだ。有権者はその計算を理解しているように見える。しかし政策立案者たちは、おなじみの罠に直面している。債務の最大の要因――社会保障、メディケア、そして両党が擁護する税制――は、選挙の年には政治的に手を付けられない。そこに残るのは、より小規模な施策だ。歳出上限の微調整、小幅な税制調整、そして難しい選択を将来に先送りする委員会や枠組み程度かもしれない。 なぜ今、債務の議論が熱を帯びているのか いくつかの力が、債務を政策オタクの関心事から台所のテーブルの問題へと押し上げてきた。 利払い費の増大。 連邦準備制度が2008年以降の時代と比べて高い水準に金利を据え置くなか、政府の利払い費は急膨張した。利払いは今や主要な裁量的支出の区分に匹敵するか上回り、他の優先課題を押しのけている。 粘着性の高いインフレ。 総合インフレ率はピークから冷めているものの、物価はパンデミック前の水準をはるかに上回ったままで、有権者は政府の借り入れと支出を自身の生活費の苦しさと結びつけている。 政治的注目度。 監視団体によると、イデオロギー上の幅広いスペクトルの有権者が今や債務を最上位の懸念として挙げており、雇用、医療、移民のはるか下位に位置づけられていた過去のサイクルからの変化だ。 問題は、問題を認識することと解決することが別物だという点だ。選挙の年の政治は、緊縮ではなく約束に報いる。真剣な債務削減には増税か給付削減、あるいはその両方が必要になるが、こうした選択肢は行動を望むと語る有権者に対して即座の政治的コストを伴う。 市場への含意:債券、株式、暗号資産、コモディティ、通貨 投資家にとって重要な問いは、債務が問題かどうか――それは問題だ――ではなく、市場が有権者の不安と政策の惰性の間のギャップをどう織り込むかである。 債券と金利 米国債が最も直接的な経路だ。市場が赤字は高止まりし、信頼できる財政再建は来ないと結論づければ、長期債のタームプレミアムが上昇し、イールドカーブがスティープ化する可能性がある。それは住宅ローン、企業信用、そして10年債や30年債の利回りに連動するあらゆるものの借り入れコストを押し上げるだろう。逆に、超党派の赤字削減合意が――たとえ小さくても――サプライズで成立すれば、タームプレミアムが圧縮され、長期債が上昇し得る。 株式 株式市場は近年、債務の見出しをほぼ無視してきた。利益成長とAI主導の楽観に支えられてきたためだ。しかし長期金利の無秩序な上昇はバリュエーションに圧力をかけ、とりわけデュレーションの長い成長株に打撃となる。財政リスクプレミアムが拡大する局面では、ディフェンシブセクター、バリュー銘柄、強いフリーキャッシュフローを持つ企業が比較的持ちこたえやすい。信頼できる債務削減の枠組みは、将来の財政危機の可能性を下げることで、株式にとって中期的なプラスと読むこともできる。 暗号資産 ビットコインやその他のデジタル資産は、財政の無責任と通貨の減価に対するヘッジとして位置づけられることがますます増えている。有権者の懸念が赤字に関するより大きな政治的ノイズに変わり、実際の抑制が伴わなければ、そのナラティブは勢いを増し、政府発行資産の代替を求める投資家の間で暗号資産需要を支える可能性がある。とはいえ暗号資産は短期的にはリスク資産と高い相関を保っているため、利回りの急上昇は「減価ヘッジ」の買いが入る前に価格を傷つけ得る。 コモディティとドル 金は財政不安の古典的な受益者であり、修正の見通しがないまま赤字拡大が続くことは、同金属への堅調な買いを支える。原油や工業コモディティは債務そのものよりも成長期待に結びついているが、財政懸念の一般的な副作用であるドル安は追い風となるだろう。ドルの進路はより曖昧だ。財政悪化は長期的なマイナスだが、リスクオフ局面ではドルは安全資産としてしばしば上昇する。 投資家向けの主なポイント カーブの長期ゾーンを注視せよ。 タームプレミアムと30年債利回りは、投資家が債務の軌道をどれほど真剣に受け止めているかを示す最もクリアな市場シグナルだ。 期待すべきはノイズであり、解決策ではない。 選挙の年のインセンティブは、構造改革よりも象徴的なジェスチャーに報いる。突然の緊縮ショックではなく、赤字の継続に備えてポジションを取れ。...

TREE NEWS 編集部 · 2026年9月20日
暗号資産

GMGN、BNB手数料1,734万ドルをPionexへ移動──ミーム取引の利益シフトを示唆

GMGN、1週間で23,550 BNBをPionexへ送金 TREE NEWS 報道: ミームコイン取引プラットフォームのGMGNは、過去1週間で蓄積した手数料収入23,550 BNB(約1,734万ドル)を暗号資産取引所Pionexへ移動した。アナリスト@EmberCNによるオンチェーン監視で明らかになった。複数回に分けて実行されたこの送金は、ミーム取引が活発な時期におけるGMGNのプロトコルレベルの収入のかなりの部分を占めている。 GMGNの手数料フローが重要な理由 GMGNはミームコイン向けの高速執行取引ターミナルとして運営され、Solana、Ethereum、BNB Chainにまたがる流動性を集約している。その収益モデルは、初期段階のトークンを追う個人トレーダーからの取引手数料に依存している。手数料をBNBに変換してPionexへ入金する決定は、意図的なトレジャリー戦略を示唆している。すなわち、BNBを蓄積し、おそらく運営費、マーケットメイキング、あるいは最終的なステーブルコインへの変換を目的としている可能性が高い。 この動きが注目される理由はいくつかある: BNB Chainのミームエコシステムは実際のキャッシュフローを生み出している。GMGNの手数料量は、Solanaがヘッドラインを独占する中でも、BNB Chainベースのミーム取引が依然として重要な収益エンジンであることを示している。 流動性の終着点としてのPionex。トレーディングボットで知られるPionexは、中央集権型のオーダーブックで市場を動かすことなく、OTC的な清算やトレジャリー管理を行うためのGMGNの優先的な場となっている可能性がある。 市場シグナルとしての取引所への流入。取引所への大量のBNB入金は、しばしば売却準備と解釈される。しかし今回の場合、そのフローはパニックによるものではなく定例的なものに見える。 業界への示唆:収益センターとしてのミームプラットフォーム GMGNの手数料抽出は、より広範なトレンドを浮き彫りにしている。ミーム取引インフラは暗号資産の中で最も収益性の高い分野の一つとなっている。GMGN、Photon、BullXといったプラットフォームは個人投資家の注文フローを巡って激しく競争し、しばしば優先手数料、取引マークアップ、トークンローンチとの統合を通じて収益化している。 この収益モデルにリスクがないわけではない。ミーム取引の出来高は非常に循環的である。投機活動の急激な減少は、拡大したのと同じ速さでGMGNの収入を圧縮する可能性がある。さらに、個人向け取引ツールに対する規制当局の監視は強まっており、特にミームトークンが未登録証券に分類される可能性のある法域では顕著である。 今後の展望 GMGNのBNB送金は、より広範なトレジャリーの分散化の前触れかもしれない。プラットフォームが手数料を取引所への入金へ変換し続けるならば、それは拡大、トークン発行、あるいは単に法定通貨建てでの運営コスト管理の必要性の準備を示唆する可能性がある。より広範な市場にとっての鍵となる問いは、BNB Chainのミーム経済がこの水準の手数料生成を維持できるのか、それともGMGNの収益は循環的なピークなのか、という点である。

TREE NEWS 編集部 · 2026年9月20日
AI × Crypto

AI巨人が計算資源の確保を競う:AnthropicはIPOを延期し、ミニデータセンターを検討

AI巨人が計算資源の確保を競う中、AnthropicはIPOを延期しミニデータセンターを検討 TREE NEWS 報道: Anthropicは、公募に第3四半期の財務結果を反映させるため、予定していたIPOを10月から11月に延期したと報じられている。並行して、AnthropicとOpenAIの両社は、計算資源の展開を加速させることを目的に、20~30MW規模の小規模データセンターに関する提携を検討している。一方、日本の日本生命は、2035年度までにインフラ融資残高を2兆円に拡大する計画を立てており、スプレッドが2%ポイントを超える米国のデータセンター向け融資に注力している。 業界分析 AnthropicのIPO時期の変更は、直近の財務実績を示すことを重視する戦略的な意図を示している。第3四半期の結果を待つことで、同社は公開市場の投資家に対し、より強い収益軌道を提示することを狙っている可能性が高い。特にOpenAIとの競争が激化する中ではなおさらだ。20~30MWのミニデータセンターの検討は、超大規模施設というトレンドからの転換を意味する。これらの小規模でモジュール式の展開は、需要地の近くに設置でき、遅延を減らし、初期設備投資を抑えることができる。AI企業にとって、高性能GPUの不足とエネルギーコストの上昇を踏まえると、計算インフラの管理はモデル開発と同じくらい重要になりつつある。 日本生命がインフラ融資、特に米国のデータセンター向けを拡大する計画は、AI関連の実物資産に対する機関投資家の需要の高まりを浮き彫りにしている。融資スプレッドが2%を超えるため、これらの投資は利回りを求める保険会社にとって魅力的なリスク調整後リターンをもたらす。この資本流入はデータセンター建設をさらに後押しする可能性がある一方、過剰供給能力やAIインフラ支出の長期的な持続可能性に関する疑問も提起する。 今後の見通し AIモデルがより複雑になるにつれ、計算資源の軍拡競争は激化する一方だろう。AnthropicのIPO延期とOpenAIのインフラ実験は、資本とエネルギーへのアクセスが重要な差別化要因になることを示唆している。ミニデータセンターが実現可能であることが証明されれば、AI計算資源を民主化し、小規模なプレーヤーが競争できるようになるかもしれない。しかし、日本生命のような保険会社からの負債融資への依存は、AI需要が冷え込んだ場合にシステミックリスクをもたらす。投資家は、エネルギー使用に対する規制当局の監視と、計算資源の供給過剰の可能性に注目すべきだ。AIと伝統的金融の交差点は深まっており、今後12か月でこの建設ラッシュが持続可能なものか、投機的なものかが明らかになるだろう。

TREE NEWS 編集部 · 2026年9月20日
マクロ

中国の中小銀行が預金金利を再構築:イールドカーブ逆転が利ざや圧力の深刻化を示唆

中国の中小銀行が預金金利を再構築:イールドカーブ逆転が利ざや圧力の深刻化を示唆 TREE NEWS 報道: 中国の複数の中小銀行が9月に預金金利を調整し、一部は長期金利を引き下げる一方、他は短期金利を引き上げた。これにより稀なイールドカーブ逆転が生じ、銀行収益性への圧力が高まっていることを示している。 上海松江富明村銀行は、9月21日付で1年、2年、3年の一括預金金利をそれぞれ1.65%、1.50%、1.30%と発表した。これは、3年間資金を拘束すると1年よりも35ベーシスポイント少ない利息しか得られないことを意味する。1カ月前には、3つの期間すべてが同じ1.65%だった。8月21日付の金利と比較すると、2年と3年の金利はそれぞれ15および35ベーシスポイント引き下げられ、1年は変わらず、期間逆転が生じた。 逆に、一部の銀行は特定の期間の金利を引き上げた。WeBankは9月に3年定期預金金利を1.60%から1.75%に引き上げ、Lanhai Bankは1年金利を1.65%から1.70%に引き上げた。WeBankの3年金利は5年金利を上回り、江蘇蘇寧銀行の最近発行された3年および5年の大口定期預金証書の金利はそれぞれ1.95%と1.85%で、最高金利が最長期間にない。 なぜこれが重要か:純金利マージンの圧迫 調整は2つの異なる動きを反映している。第一に、多くの銀行が負債圧力を緩和するために長期コストを圧縮している。国家金融監督管理総局のデータによると、商業銀行の純金利マージンは2026年第1四半期に1.40%で、第2四半期には1.41%にわずかに回復したが、大型商業銀行はわずか1.31%だった。中小機関にとって圧迫はより深刻で、ハルビン銀行のNIMは2026年上半期に0.98%に低下し、広州農村商業銀行は1.07%、甘粛銀行と紫金銀行はともに1.09%となった。 天風利硯金融研究所の所長、曾剛氏は、逆転は段階的な運用戦略を表していると述べた。中長期金利を引き下げることで、銀行は資金を短期に誘導し、金利がさらに低下した場合に迅速に再価格設定できるようにする。高利回りの既存預金の満期——華泰証券、国信証券、中金公司によると2026年に50兆〜75兆元と推定——は、銀行に更新時の再価格設定の窓口を提供する。 第二に、一部の銀行は依然として預金を誘致する必要がある。博通諮詢のシニアアナリスト、王鵬博氏は、プライベートバンクは顧客獲得が限られたオンラインチャネルに大きく依存しており、選択的に金利を引き上げる必要があると指摘した。WeBankの3年金利引き上げは、特定の期間に対しては高く支払う用意がある一方で、より長期の負債には慎重であることを示している。 市場への影響 銀行株:NIMの縮小は中小銀行の収益を圧迫するが、資金調達コストの低下は後でマージンを支える可能性がある。投資家はNIMの傾向と短期負債比率を注視すべきだ。 債券:預金金利の引き下げは資金調達コスト低下の期待を強め、債券価格を支える可能性がある。しかし預金流出が加速すれば、銀行は銀行間資金調達に依存する必要があり、ボラティリティが高まる。 通貨:預金金利の低下は限界的に人民元のキャリー魅力を減らすが、PBOCの管理変動相場制が為替への影響を制限する。 商品と暗号資産:流動性状況とリスク選好を通じた間接的な影響;直接的な伝達経路はない。 主なポイント 預金金利の逆転は、銀行が期間延長よりも負債コスト管理を優先していることを示す。 高金利預金受け入れに対する規制の監視が強化されている——PBOCの6月の預金・貸出金利に関する草案規則は不適切な利息補助を対象としている。 満期を迎える高利回り預金の更新金利、中小銀行のNIM変化、短期負債増加に伴う流動性コストを注視せよ。 投資家にとって、中小銀行の収益性は構造的圧力に直面している。資金調達が多様化した大手銀行の方が有利な立場にある。

TREE NEWS 編集部 · 2026年9月20日
DeFi

ZetaChainコミュニティ、ZETAトークンのSolana移行を99.4%の賛成で可決

画期的なクロスチェーン・ガバナンス投票 TREE NEWS 報道: ZetaChainのコミュニティは、ネイティブトークンであるZETAをSolanaに移行する提案を承認した。賛成99.4%、反対0.3%、投票率58%で、定足数である40%を余裕で上回った。この結果は、ネットワークの中核資産を市場で最もスループットの高いレイヤー1ブロックチェーンの一つへと移すという戦略的転換に対する、ホルダーの強い支持を示している。 なぜネイティブトークンを移行するのか ZetaChainは、ユーザーや開発者が単一の環境から複数のチェーンにまたがる資産やスマートコントラクトとやり取りできるように設計された、ユニバーサルな相互運用性レイヤーとして自らを位置づけている。ネイティブトークンをSolanaに移行することは、チェーン抽象化をアイデンティティの基盤とするプロジェクトにとって、注目すべき戦略的選択である。 その根拠は、おそらくいくつかの柱に基づいている: 流動性の厚み:Solanaは大規模で活発なDeFiエコシステムを擁し、深い現物市場とデリバティブ市場が、単独チェーンよりも効率的にZETAの取引量を吸収できる。 コンポーザビリティ:Solanaへのネイティブ展開により、ZETAはブリッジの摩擦なしにレンディング市場、DEX、イールドプロトコルへ直接アクセスできる。 コストとスピード:1セント未満の手数料と1秒未満のファイナリティにより、ステーキング、ガバナンス、送金の運用負担が軽減される。 開発者の引力:Solanaの成長するビルダー基盤は、ZetaChainのクロスチェーンツールにとってより広いオーディエンスを提供する。 相互運用性セクターへの影響 この投票は、暗号資産アーキテクチャにおけるより広範な再編を反映している。かつてはすべてのチェーンが独自のソブリントークンを必要とすると主張していたプロジェクトが、確立された高流動性ネットワークに価値を固定することをますます受け入れるようになっている。ZetaChainにとって、この移行はZETAをネットワーク固有のユーティリティ資産からより広く取引される資産へと変える可能性があるが、トークンのホームチェーンが変わった後、ステーキング、バリデータ経済、ガバナンスがどのように機能するかという疑問も生じさせる。 この規模のトークン移行は、技術的にも政治的にも複雑である。ホルダーは補償されなければならず、ブリッジコントラクトは監査され、既存のステーキングやインセンティブプログラムには信頼できる移行パスが必要である。99.4%の承認率はチームに強い mandate を与えるが、実行リスクが依然として決定的な変数である。 次に注目すべき点 重要な疑問には、移行が1対1のスワップになるか、ZetaChainのクロスチェーンメッセージングレイヤーがSolanaネイティブのインフラとどのように相互運用するか、他の相互運用性プロジェクトが追随するか、などが含まれる。移行が成功すれば、トークン移行が最後の手段ではなく正当なガバナンスツールとしてのテンプレートを確立する可能性がある。失敗すれば、トークンのネイティブチェーンは簡単には放棄できないという見方を強めるかもしれない。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

Binance上場アルトコインの70%が200日移動平均線を回復、しかしアルトコインシーズン指数は41に低下

広範なローテーションを覆い隠すテクニカルな回復 TREE NEWS 報道: Binanceに上場するアルトコインの70%以上が200日移動平均線を再び上回った。この水準は長期的な強気と弱気の構造を分ける線として広く注目されている。表面的には、このブレッドス指標は数か月にわたるレンジ内の値動きの後、アルトコイン群が回復しつつあることを示唆している。しかし、アルトコインの強さを測る別の指標は逆方向に動いており、資本がビットコインからより高いベータを持つトークンへローテーションしているという見方を複雑にしている。 上位50のアルトコインの90日間パフォーマンスをビットコインと比較するアルトコインシーズン指数は、9月20日に41へ低下した。75以上の値は伝統的に本格的なアルトコインシーズンの確認と見なされるため、現在の値はその閾値を約34ポイント下回っている。言い換えれば、大多数のアルトコインは長期的なトレンドラインを上回っているかもしれないが、相対的な基準では依然としてビットコインに劣後している。 なぜ2つのシグナルが乖離するのか この乖離は見た目ほど矛盾しているわけではない。200日移動平均線は絶対的な尺度であり、ビットコインがどう動いているかに関係なく、トークンが過去200日間の平均値を上回って取引されているかどうかを示す。アルトコインシーズン指数は相対的な尺度であり、アルトコインが市場のリーダーをアウトパフォームしているかどうかを追跡する。深く落ち込んだ水準からの広範な回復は、ビットコインが同時に急騰して相対指数を押し下げ続ける中でも、多くのトークンを200日移動平均線より上に押し上げることができる。 絶対的な強さ: Binance上場アルトコインの70%以上が200日移動平均線を上回ることは、市場構造の改善と下方向のモメンタムの減少を示す。 相対的な弱さ: アルトコインシーズン指数が41であることは、ビットコインが依然として増分資本の大部分を吸収していることを示す。 含意: ベータよりも選別が重要 — 上げ潮はすべての船を等しく浮かべるわけではない。 ポジショニングにとっての意味 トレーダーにとって、この状況はアルトコインへの一律のエクスポージャーに反対し、セクター固有の賭けを支持する。資本は明確なカタリストを持つナラティブに集中してきた — トークン化インフラ、実際の手数料収入を持つDeFiプロトコル、規制の明確化に関連する資産など。差別化されたテーゼを持たないトークンは、安値からの反発には参加したが、ビットコインに対してブレイクアウトしていない。 しかし、200日線の回復は連鎖的な下落のリスクを減らす。市場の大多数が長期的なトレンドを上回っているとき、強制売りは浅くなりがちで、押し目買いの自信も高まる。これにより、固有のカタリストが報われる、より建設的な背景が生まれる。 今後の見通し 鍵となる問いは、アルトコインシーズン指数がその差を縮められるかどうかだ。歴史的に、持続的なアルトコインシーズンには、ビットコインが十分長く横ばいまたは停滞し、流動性が小型株へ溢れることが必要である。ビットコインが停滞ではなく強さで支配を続けるなら、より多くのトークンが200日移動平均線を回復しても指数は低いままでいる可能性がある。指数が75を decisively に上回る動きが、真のローテーションが進行中である最も明確な確認となる — それまでは、回復は本物だが狭いままだ。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

フランスの暗号資産従事者、自宅で家族が人質に——「レンチ攻撃」の実態

暗号資産の物理的セキュリティ盲点を露呈した住居侵入事件 TREE NEWS 報道: 暗号資産業界で働く男性、その妻、そして8歳と12歳の二人の子供が、フランスのパ=ド=カレー地域にあるヴァンダン=ル=ヴィエイユの自宅で拘束され、人質となった。犯行は4人の容疑者によって行われ、依然として逃走中である。捜査当局は、犯行の動機が暗号資産を狙ったものである可能性を明示的に検討しており、これは欧州内外で不穏なほど一般的になりつつある動機だ。 「レンチ攻撃」の急増 いわゆる「レンチ攻撃」——秘密鍵、シードフレーズ、取引所の認証情報を引き出すための物理的な強要——は、暗号資産の富が拡大するにつれて急激にエスカレートしている。ハッキングされた取引所や流出したウォレットとは異なり、これらの犯罪はセルフカストディの人間的層を標的にする。被害者は、その公的なプロフィール、オンチェーン活動、あるいはSNS投稿が多額のデジタル資産を保有していることを示唆しているために選ばれることが多い。 フランスは特にホットスポットとして浮上している。近年、暗号資産の創業者、インフルエンサー、その家族を標的とした注目度の高い誘拐や住居侵入が複数報告されている。特筆すべき事例の一つでは、大手ハードウェアウォレット企業の共同創業者が誘拐され、後に解放された。このパターンは、組織的なグループが標的をプロファイリングしており、時に取引所やデータブローカーから流出した顧客データを利用していることを示唆している。 セルフカストディが諸刃の剣である理由 業界の核心的な約束——「鍵を持たなければ、コインも持てない」——は、ユーザーがその鍵を守れることを前提としている。しかし実際には、ほとんどの個人は物理的な脅威に耐えられず、特に家族が巻き込まれた場合はなおさらだ。これは苦痛を伴うトレードオフを生む: セルフカストディはカウンターパーティリスクを排除するが、物理的リスクを保有者に集中させる。 取引所カストディは一部のリスクを第三者に移すが、プラットフォーム、規制、カウンターパーティのエクスポージャーを導入する。 マルチシグやタイムロック付き保管庫は、強要された単一の鍵の価値を減らすことができるが、ほとんどのリテールユーザーが採用しない複雑さを追加する。 業界にできること セキュリティ企業やウォレットプロバイダーは、個人のオペレーショナルセキュリティを製品機能として扱い始めている。ベストプラクティスには、デコイウォレット、強要PIN、鍵シェアの地理的分離、実世界の身元とオンチェーン保有資産を公的に結びつけることへの厳格な制限がますます含まれている。一部の取引所はデータ共有慣行を厳格化し、ユーザーが公開リーダーボードからオプトアウトできるようにしている。 一方、規制当局は物理的セキュリティに直接対処することにほとんど意欲を示しておらず、それは伝統的な金融監督の範囲外である。そのため、負担の多くは業界自体に、そして最大の脆弱性がスマートコントラクトのバグではなく玄関のノックであることに気づいていないかもしれないユーザーに残されている。 今後の道のり 暗号資産市場が成熟し資産価値が上昇するにつれ、暴力的な抽出のインセンティブは増大する。富裕層の暗号資産保有者向けに誘拐・身代金型の保険を提供する保険会社の増加、ウォレット企業がデフォルトで強要機能を構築すること、取引所が顧客データの漏洩をやめるよう求める声の高まりが予想される。ヴァンダン=ル=ヴィエイユの事件は、分散型セキュリティの議論がいかに多く交わされようとも、最も弱いリンクは依然として生身の人間であることを思い出させる。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

ブロックチェーン・グローバル・サミットが上海で開幕、Plasmaの1億6000万ドル相当トークンアンロックが迫る

ブロックチェーン・グローバル・サミットが上海で開幕、Plasmaの1億6000万ドル相当トークンアンロックが迫る 第12回ブロックチェーン・グローバル・サミットが2026年9月21日〜27日の週に上海で開幕する。この週のカレンダーには、四半期で最大級の単一トークンアンロックのひとつ、Plasma(XPL)トークン約1億6000万ドル相当のベスティングも控えている。この2つのイベントが、中国での長期的なインフラ議論と、トークン市場における短期的な供給動向の間で業界の関心が分かれる一週間を形作る。 アジアのブロックチェーン野心を測るバロメーターとしての上海 上海サミットは世界のカンファレンスサーキットの定番となり、プロトコルチーム、機関投資家、政策研究者を集めている。その継続性は重要だ。中国本土は暗号資産の取引とマイニングに対して制限的な姿勢を維持しているが、ブロックチェーンインフラ、デジタル人民元の研究、エンタープライズ向け分散型台帳アプリケーションへの投資は依然として積極的に続けている。したがってこのサミットは、取引イベントというよりも、中国の開発者や企業がこの技術の進む先をどこに見ているかを示すシグナルとして機能する。サプライチェーンのトレーサビリティ、クロスボーダー決済、トークン化されたリアルワールドアセットなどがその例だ。 海外からの参加者にとって実務的な問いは、中国のエンタープライズ・ブロックチェーンの取り組みがパーミッションレスなDeFiエコシステムと収斂するのか、それとも並行する別の軌道を進み続けるのかという点だ。相互運用性や機関向けカストディに関するパネルは、その手がかりとして注視されるだろう。 Plasmaのアンロック:需要対供給の試練 Plasmaのアンロックは今週最も具体的な市場カタリストだ。約1億6000万ドル相当のXPLトークンの放出は、同資産の流通供給量のかなりの割合を占め、多くのアルトコインが以前のベスティングスケジュールをまだ消化しきれていないタイミングで到来する。この規模のアンロックは通常、受け取り側がヘッジや売却を行うため、イベント前後の数日間にスポット価格へ圧力をかける。ただし下落幅はトークンを誰が保有しているかに大きく依存し、初期投資家やチーム配分はエコシステムやトレジャリーのリザーブよりも売却されやすい傾向がある。 ここでPlasmaのポジショニングが重要になる。同プロジェクトはステーブルコイン決済と低コスト決済のためのインフラとして自らを位置づけており、ステーブルコインの取扱高が過去最高を更新する中で注目を集めてきたナラティブだ。アンロックが急激な価格崩れを伴わずに吸収されれば、傭兵的な資本ではなく真の有機的需要の存在を示唆するだろう。そうでなければ、トークン供給の拡大が常に新規需要を上回るという2026年の広範なパターンを強めることになる。 注目すべき点 サミットでの発表:上海で発表される中国企業との提携、デジタル人民元の統合、規制パイロットの拡大など。 XPLの価格と出来高:アンロック前後の72時間について、事前のポジション構築とベスティング後の吸収の証拠を注視する。 より広範なアンロックカレンダー:Plasmaだけではない。他にも9月下旬にベスティングイベントが集中するプロジェクトが複数あり、それらの合計供給がアルトコイン群の重しとなる可能性がある。 ステーブルコインフロー:Plasmaの決済重視を踏まえると、オンチェーンのステーブルコイン送金量は、トークン価格とは独立にプロジェクトの中核テーゼが traction を得ているかを示すだろう。 今後の見通し この一週間は、この市場サイクルを形作る2つの力――複雑な規制姿勢を持つ法域で着実に続く機関・エンタープライズのブロックチェーン開発と、2021〜2022年時代のベスティングスケジュールの機械的な供給圧に依然として苦しむトークン市場――を凝縮している。どちらのストーリーも7日で決着するものではない。しかし上海サミットは次の四半期のナラティブを形作り、Plasmaのアンロックは、ファンダメンタルズに対してより選別的な市場でインフラトークンが供給ショックに耐えられるかについて、即時かつ測定可能な判定を下すだろう。

TREE NEWS 編集部 · 2026年9月20日
マクロ

中国のLPR、16カ月連続で3.0%に据え置き――FRBの引き締めで金利差が拡大

中国の最優遇貸出金利、16カ月連続で据え置き TREE NEWS 報道: 中国の最優遇貸出金利(LPR)は9月、16カ月連続で据え置かれ、1年物は3.0%、5年物以上は3.5%に維持された。中国人民銀行(PBOC)の認可の下、全国銀行間資金調達センターが発表したこの決定は、2025年6月に始まった停止を延長するもので、北京が現時点で政策金利を引き下げる緊急性をほとんど感じていないことを示唆している。 据え置きは広く予想されていた。LPRの価格設定のアンカーとなるPBOCの7日物リバースレポ金利は1.40%にとどまり、提示銀行がスプレッドを調整する機械的な理由はなかった。中央銀行自身のメディアチャネルが引用したアナリストらは、8月の実質新規貸出金利がわずかに低下したことを指摘し、政策金利を直接引き下げる必要性は高くないと主張した。 なぜ金利は据え置かれるのか 1. 価格設定のアンカーが動いていない LPRはPBOCの政策金利に銀行ごとの上乗せ分を加えて算出されるため、リバースレポ金利が安定していれば、月次のクォートは事実上あらかじめ決まったものとなる。東方金誠のチーフマクロアナリスト、王青氏は、1.40%のリバースレポ金利が変わらなかったことがすでに9月の据え置きを予告していたと指摘した。 2. 銀行はスプレッドを圧縮する余裕がない 商業銀行の純金利マージン(NIM)は第2四半期にわずか0.01ポイント上昇して1.41%となった。2022年初頭以来の改善だが、依然として歴史的低水準に近い。9月には翌日物マネーマーケット金利(DR001)と1年物AAA銀行間譲渡性預金利回りの双方が上昇し、ホールセール調達コストが高まっているため、提示銀行が上乗せ分を引き下げるインセンティブはほとんどない。招聯金融のチーフエコノミスト、董希淼氏は、銀行が安定経営とリスク防止を優先していると述べた。 3. 経済は依然として底堅さを示している 2026年上半期のGDPは前年同期比4.7%増と、通年の目標レンジ4.5%~5.0%の範囲内に収まり、既存の景気刺激策は依然として観察期間にある。中国民生銀行のチーフエコノミスト、温彬氏は8月のデータを挙げた。輸出の伸びは3カ月連続で前年同月比20%超を維持し、7月から加速した。CPIとPPIはともに改善し、工業付加価値は反発、製造業PMIの生産と新規受注のサブ指数は50の節目を上回った。名目金利の低下とインフレの持ち直しにより実質貸出金利がすでに緩和していることを踏まえると、政策金利を直接引き下げる根拠は弱い。 4. FRBは引き締めを続けている 外部からの制約は強まっている。米連邦準備制度理事会(FRB)は9月に25ベーシスポイントの利上げを行い、目標レンジを3.75%~4.00%とした。欧州中央銀行(ECB)と日本銀行も政策金利を引き上げた。これにより米中金利差のマイナス幅が拡大し、人民元と国境を越える資本フローに圧力がかかっている。董希淼氏は、FRBの動きがPBOCの利下げとLPR引き下げの余地を客観的に狭めていると述べた。 市場への影響 中国株:据え置きは不動産や証券など金利感応度の高いセクターにとってややネガティブだが、構造的ツールが役割を果たしているというシグナルはテクノロジー、先端製造業、政策的に資金供給されるインフラ関連銘柄を支える。新たな政策金融手段の導入により、政策銀行の債券発行と対応する貸出が加速するはずだ。 中国国債:近く政策金利の引き下げがないため、イールドカーブの短期ゾーンは固定される。しかし潤沢な流動性と依然として軟調なインフレ環境により、利回りは低下方向に傾きやすい。次なる緩和策としては預金準備率(RRR)の引き下げがより可能性が高い。 人民元:ドルに対するマイナス・キャリーの拡大により減価圧力は続くが、アナリストは影響を過大評価すべきではないと主張する。中国のマクロプルーデンスとミクロ監督の二本柱の枠組みが無秩序な流出を抑制し、国内資産は安全資産としての魅力を保っている。 コモディティ:金融政策による即時の需要刺激はない。産業金属は不動産とインフラ活動に左右され続け、政策金融ツールは鉄鋼と銅の需要にとって緩やかなプラス要因となる。 暗号資産とグローバルなリスク資産:PBOCが安定を保ち緩和しないことは、グローバルな流動性支援の源泉の一つを失わせる。タカ派的なFRBと相まって、ハイベータ資産への圧力は続くが、この乖離は同日の触媒というよりもじわじわ効いてくる要因だ。 今後の展開 アナリストは二つの道筋を想定している。董希淼氏は、国内の下押し圧力が強まれば、PBOCはまずRRRを引き下げて流動性を供給し、その後政策金利を約10ベーシスポイント引き下げ、LPRが約5ベーシスポイント追随すると予想する。王青氏は新たな追加的政策の可能性を排除しない。構造的ツールの価格引き下げ、規模拡大、対象拡大によりテクノロジー融資と包摂的金融を支援し、併せて10bpの利下げと50bpのRRR引き下げが行われる可能性がある。 投資家向けの重要ポイント 16カ月にわたるLPR停止は意図的な選択であり、停滞ではない。北京は銀行のマージンを守り、既存の刺激策を見守っている。 FRBの引き締めは金利差を広げるが、インフレの大幅な乖離を踏まえると、中国の「自主中心」の金融スタンスは維持されている。中国の1~8月のCPI平均はわずか0.9%で、米国の3.3%、ユーロ圏の2.7%と対照的だ。...

TREE NEWS 編集部 · 2026年9月20日
暗号資産

トップ50暗号資産のうち2025年10月高値を上回るのはわずか8銘柄、アルトコインラリーは深い損失を覆い隠す

アルトコインラリーは大多数の保有者にとって蜃気楼 TREE NEWS 報道: 最近の旧来型アルトコインの急騰で「アルトシーズン」の話題が再燃しているが、数字ははるかに厳しい現実を物語っている。2025年10月13日の市場の以前のピークと比較すると、トップ50資産のうち39銘柄が依然として深い下落局面にあり、平均で旧高値から30%から50%下で取引されている。7月の反発 — ARBは底値から177%上昇、ENAは132%上昇、PUMPは213%上昇 — は、これらのトークンがどれだけ下落したかを反映しており、どれだけ回復したかを示しているわけではない。 ビットコインとソラナさえ逃れられていない ビットコインは2025年10月に約126,000ドルに達した後、第4四半期末までに約90,000ドルまで下落し、2026年初頭には一時60,000ドルを下回った。その10月の基準点に対して、BTCは依然として30.69%下落、ETHは39.95%下落、SOLは48.19%下落している — つまりソラナは損益分岐点に達するだけで2倍になる必要がある。「回復したように感じる」というナラティブと実際の口座残高との間のこのギャップが、現在の市場の決定的な断絶である。 ラインを越えた8銘柄 2025年10月の水準を上回っているのは、VVV、ZEC、DRV、HYPE、NEAR、UNI、MORPHO、SKYの8銘柄のみである。極端な供給管理や単一イベントに driven されていると思われるVVV(+1,440%)とDRV(+292%)を除けば、真のブレイクアウトは共通の特徴を共有している。それはガバナンストークンを実際の価値捕捉の手段に転換したことである。 Hyperliquid(HYPE、+115.09%):取引手数料と清算収益は自動的にセカンダリーマーケットでHYPEに変換され、アシスタンスファンドを通じて永久に焼却される。出来高が増えれば増えるほど、より積極的なデフレ買いが行われる。 Uniswap(UNI、+23.99%):2025年12月にフィースイッチが有効化されて以来、すべてのフロントエンドプロトコル手数料はUNIの公開市場での買い戻しと焼却に強制的に充てられている。 Pendle(依然31.01%下):利回りとスワップ手数料の80%がPENDLEの買い戻しに充てられ、過去17回の実行サイクルのうち16回で純購入が見られ、合計約283万トークンに達した。 買い戻しを超えたナラティブの再構築 他のブレイクアウト銘柄は、製品の反復を通じて投資ケースを書き換えた。Zcash(+491.47%)はコミュニティ主導のNu7アップグレードで上昇し、約240万ZECがオンチェーン投票に参加して半減期ベースのデフレを維持し、ブロックタイムを75秒から25秒に短縮した。NEAR(+38.45%)は汎用レイヤー1スケーリングから「Confidential Intents」へと軸足を移し、9月20日までにロックされた価値が9,052万ドルを超えた機関投資家向けダークプール製品である。 示唆:チャートよりファンダメンタルズ 教訓は明快だ。実際の手数料収入と買い戻しメカニズムがなければ、旧来のトークンは終わりのないアンロックを通じて出血し続けるだろう。閉じた商業ループを持つトークンは、小売および機関投資家の取引手数料を利用してオンチェーンで自己のフロートを買い戻している。将来ビットコインの高値が到来するかもしれない — しかし、それがすべての古いアルトコインを持ち上げるわけではないことは明らかだ。投資家は愛情でトークンを保有するのではなく、ナラティブとファンダメンタルズを一緒に評価すべきである。

TREE NEWS 編集部 · 2026年9月20日
マクロ

ジム・クレイマーは「静かな週」と語る — しかし暗号資産トレーダーは安心すべきではない

穏やかなカレンダーが覆い隠す、神経質な市場 TREE NEWS 報道: ジム・クレイマーは、9月最後のフルウィークがウォール街にとって異例なほど静かな週になると予想している。今月の最も重いマクロ材料はすでに過去のものとなった。連邦準備制度理事会(FRB)、欧州中央銀行(ECB)、そして日本銀行がすべて金利決定を終え、月末まで企業カレンダーはまばらだ。株式トレーダーにとっては一息つける週となる。しかし暗号資産デスクにとっては、より曖昧なもの——データではなく、ポジション、流動性、ナラティブが価格を動かす空白の期間——を意味する。 なぜ静かなカレンダーは静かな市場ではないのか 予定された材料が存在しないことは、リスクを取り除くのではなく、リスクを再分配する。期待値を固定する目立ったデータ発表がない中で、デジタル資産は二次的なシグナル——国債入札の需要、ドルの強さ、ETFフローデータ、そして四半期末に向けたオプションのポジショニング——により敏感になる。9月は歴史的にビットコインにとって最も弱い月であり、四半期末に向けた低出来高の相場は、どちらの方向にも値動きを増幅させ得る。 金利環境:主要3中央銀行が引き締めまたは据え置きに動くことで、今サイクルの前半に暗号資産が上昇する根拠となった協調緩和という追い風が消える。 流動性:四半期末のファンドによるリバランスは、ファンダメンタルズとは無関係な機械的な売買を引き起こす可能性がある。 ナラティブの空白:マクロニュースがなければ、暗号資産市場はフロー、ETFの設定・解約、規制関連の見出しで取引される傾向がある。 クレイマーが見ていない暗号資産の論点 クレイマーのウォッチリストは株式向けに作られている——決算発表の遅れ組、いくつかのアナリストデー、そして静けさを埋めるFRB関係者の発言だ。暗号資産投資家は別の指標を見るべきである。現物ビットコインとイーサのETFフローデータは、機関投資家の需要をリアルタイムで測る最も信頼できる指標となっており、マクロのノイズがそれをかき消さないまさにこうした時に最も重要となる。ステーブルコインの供給変化、無期限先物のファンディングレート、主要デリバティブ取引所の未決済建玉は、薄い市場にレバレッジが積み上がっているかどうか——暴力的なスクイーズの典型的なセットアップ——を明らかにする。 また、背景には政策の糸も走っている。デジタル資産に関するいかなる執行措置、ライセンス決定、立法の動きも、他に注目を争うものがほとんどない週には、過大な影響力をもって市場に着地するだろう。 今後の見通し 静かな週は安全な週ではない——市場自身の配管が物語となる週である。レンジは圧縮し、その後ブレイクすると予想される。方向性は見出しではなくフローによって決まる可能性が高く、最初の意味あるシグナルはクレイマーの株式カレンダー上の何かではなく、ETFデータとファンディングレートから来るかもしれない。トレーダーにとって、材料のない期間における正しい姿勢は、小さめのサイズ、厳格なリスク管理、そして流動性への警戒の強化である——なぜなら最も穏やかな週こそ、次の動きが静かに組み立てられる場面が多いからだ。

TREE NEWS 編集部 · 2026年9月20日
マクロ

なぜ暗号資産は上昇を続けるのか:強気相場、規制、金利、トークン化株式をめぐる対話

なぜ暗号資産は上昇を続けるのか:強気相場、規制、金利、トークン化株式をめぐる対話 暗号資産市場は、悪材料が二重に重なったように見えたにもかかわらず、目覚ましい上昇を演じた。マクロと規制という二大逆風は上昇トレンドを崩せず、ビットコイン、イーサ、大型アルトコインはいずれも上昇した。トレーディングデスクを支配している疑問は単純だ。なぜ暗号資産はまだ上がっているのか。 ニュース要約 幅広い議論の中で、市場参加者たちは、市場が「二重の悪材料」——タカ派的な金利環境と新たな規制圧力の波——をどのように吸収しながら、なお強気の値動きを生み出したのかを検証した。対話は、現在の強気サイクルの持続性、変化する規制環境、金利の経路、そして急速に台頭しつつあるトークン化株式のトレンドを扱った。 分析と示唆 この底堅さは偶然ではない。いくつかの力が収束している: 金利期待が安定しつつある。 中央銀行が金利をより長く高止まりさせても、市場はほぼピークを織り込んでいる。金利の方向性が悪化するのをやめれば、暗号資産を含むリスク資産は底を見つけてから上昇する傾向がある。 規制の明確化は進んでおり、崩壊していない。 執行の見出しは注目を集めるが、構造的なトレンドは取引所、ステーブルコイン、カストディに関するルールの明確化に向かっている。明確さは、厳格であっても強気材料だ。なぜなら、傍観していた機関投資家の資本を解き放つからだ。 供給ダイナミクスは逼迫している。 半減期後の発行、ETFによる吸収、長期保有者の行動により流通量が減少し、中程度の需要でも価格が急激に動く。 トークン化株式が新たなナラティブだ。 伝統的株式とブロックチェーンのレールの融合——トークン化株式、24時間365日の取引、オンチェーン決済——はTradFiの注目を集め、暗号資産に新たな機関向けユースケースを与えている。 「二重の悪材料」という枠組み自体が誤解を招くかもしれない。暗号資産にとって悪材料に見えるものは、しばしばすでに知られている悪材料であり、市場は既知の情報を織り込む。ショックが安値を更新しなければ、ポジションは反転し、モメンタムトレーダーが雪崩れ込む。 今後の見通し 次の一段は三つの変数にかかっている。インフレが利下げを許容するか、規制当局が単発の執行ではなく実行可能な枠組みを提供するか、トークン化株式がパイロットから本番へスケールするか。金利が緩和し規制が成熟すれば、現在の上昇はセンチメント主導の反発をはるかに超えて続く可能性がある。いずれかが停滞すれば、急激だがおそらく浅い調整を予想すべきだ。いずれにせよ、市場は暗号資産の構造的採用ストーリーがもはやヘッドラインリスクをはねのけるほど強くなったことを示している——過去のサイクルからの顕著な変化である。

TREE NEWS 編集部 · 2026年9月20日
暗号資産

PayPalとBybit、WeChat PayのQRコード対応で異なる道を進む

2つの暗号資産巨人、WeChat Payへの全く異なる2つのルート PayPalとBybitはどちらも、海外ユーザーが中国本土内のWeChat Pay QRコードで支払えるようにしようと動いているが、その基盤は根本的に異なる。PayPalの統合では、外国人ユーザーがドル担保のステーブルコインであるPYUSDに触れることなく、国内のWeChat加盟店コードをスキャンして日常的な支払いができる。一方、Bybit Payは暗号資産そのものを資金源とするQRコード決済をテストしており、対象は適格な海外ユーザーに限られ、規制上および地理的な制限も依然として受ける。 同じ到達点、2つの異なるエンジン この対比こそが物語だ。PayPalは実質的に、既存の越境決済と外国為替インフラをWeChatの巨大な加盟店ネットワークに接続しており、暗号資産(自社のPYUSDを含む)を取引フローから完全に排除している。これは意図的なコンプライアンス姿勢であり、この統合をデジタル資産商品ではなく決済・送金商品として扱っている。 Bybitは逆のアプローチを取り、暗号資産そのものを販売時点の資金源として位置づけている。これははるかに野心的であり、はるかに脆い。なぜなら、ユーザーの暗号資産が現地のルールを満たす形で変換・清算・決済されることに依存しており、中国本土はデジタル資産に触れるあらゆるものに対してそのルールを厳格に適用するからだ。 なぜWeChat Payが賞品なのか WeChat Payは単なる決済アプリではなく、数億人の中間消費者にとってのデフォルトの商業インターフェースだ。訪日旅行者、駐在員、海外加盟店にとって、中国本土の銀行口座を開設せずにWeChatのQRコードをスキャンできる能力は、中国体験における最大の摩擦点の1つを取り除く。両社はその需要を追いかけている。 PayPalの狙い: 規制リスクが低く、ステーブルコインのエクスポージャーがなく、外国為替と取引手数料から収益を得る。 Bybitの狙い: 本物の暗号資産決済のユースケースだが、適格性と管轄制約がより厳しい。 共通の制約: どちらも中国本土の居住者ではなく、条件を満たす海外ユーザーに限定されている。 これが暗号資産決済にとって意味するもの この分岐は、業界全体のより広い分裂を反映している。TradFiに近いプレイヤーは、ステーブルコインと暗号資産をエンドユーザーには見えないバックエンドの配管として扱う傾向を強めている。暗号資産ネイティブのプラットフォームは、資産そのものを支払い手段にしたいと考えている。最初のモデルは既存のコンプライアンス枠組みに適合するため、より速くスケールする。2番目はより破壊的だが、国境を越えて合法化するのは難しい。 特に、PayPalがこの統合でPYUSDを迂回する決定は示唆に富む。自社のステーブルコインを持つ企業でさえ、高度に規制された市場に参入する際には従来型の決済を選ぶ。これは、ステーブルコインが静かにデフォルトの越境決済レイヤーになるというテーゼに対する現実チェックだ。 今後の展望 3つの点に注目したい。PayPalがWeChat統合をより多くのコリドーと通貨に拡大するかどうか。Bybitの暗号資産QRパイロットが精査に耐え、狭いユーザーベースを超えてスケールするかどうか。そして、他の取引所がBybitに続いて直接的な暗号資産からQRへの支払いに参入するかどうか。もし参入すれば、勝者を決めるのは技術ではなくコンプライアンスの基準になる。今のところ、PayPalはWeChat Payへの最も安全な道は暗号資産を迂回することに賭けており、Bybitは暗号資産をまっすぐ通れることに賭けている。

TREE NEWS 編集部 · 2026年9月20日
取材依頼 ご意見