
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月13日
マクロ

サウジのパイプライン攻撃、ヤンブーの備蓄減少で世界の石油供給の4%が脅威に

サウジアラビアの東西パイプライン停止が世界の石油供給を危険にさらす TREE NEWS 報道: ドローン攻撃により、サウジアラビアは東西パイプラインの稼働を停止せざるを得なくなった。この重要な動脈は通常、東部の油田から紅海の港湾都市ヤンブーまで約1日400万バレル(bpd)の原油を輸送している。パイプラインが停止した状態では、ヤンブーの貯蔵施設は輸出をわずか5~7日しか維持できないと、サウジの輸出業務に詳しい複数の業界関係者が述べている。エジプトのアイン・スフナおよびシディ・ケリル・ターミナルの追加備蓄で数日を稼げる可能性があるが、パイプラインの稼働が再開されなければ、これらも枯渇する。 9月10日に発生したこの攻撃は、リヤドとメディナ付近のパイプライン区間を標的とした。サウジアラビアのエネルギー省はこれを「予防的閉鎖」と表現し、負傷者が出たことを確認したが、攻撃者の詳細や修理の時期については明らかにしていない。このパイプラインは、特にホルムズ海峡の通航が混乱している中で、サウジ原油にとって極めて重要な代替ルートである。 市場への影響:迫り来る供給ショック 1日400万バレルの損失は、世界の石油供給の約4%に相当する。すでに逼迫している市場の状況において、これは重大なエスカレーションである。国際エネルギー機関(IEA)は先週、8月のサウジの石油供給がすでに30年以上ぶりの最低水準に落ち込んでおり、今年の世界の石油供給は約570万bpd(6%)減少する見通しだと報告した。サウジアラビア自身の生産量は、2月の1,090万bpdから8月にはわずか620万bpdへと急減している。 パイプラインが数週間にわたって停止したままなら、供給ギャップは劇的に拡大する可能性がある。修理の見積もりは5~6週間から、より迅速な部分再開まで幅広くばらついている。この不確実性は、今の石油市場にとって最大のリスク要因である。 石油:原油価格はさらに急騰する可能性が高く、ブレントとWTIの指標は新高値を試すかもしれない。市場はすでにリスクプレミアムを織り込んでいるが、長期にわたる停止は価格を最近のレンジをはるかに超えて押し上げる可能性がある。 債券:原油価格の上昇はインフレ期待に直結し、債券利回りを圧迫する。米国債利回りはすでに2008年の金融危機以来の高水準に上昇しており、さらなる上昇は債券ポートフォリオの重しとなる可能性がある。 株式:エネルギーセクターの株は原油価格上昇の恩恵を受けるかもしれないが、投入コストの上昇と消費者支出の減退により、より広範な株式市場は打撃を受ける可能性がある。航空、運輸、製造業セクターは特に脆弱である。 通貨:カナダドルやノルウェー・クローネなどの商品連動通貨は上昇するかもしれない一方、安全資産への資金流入により米ドルは強くなる可能性がある。サウジリヤルはペッグ制を維持しているが、石油収入が減少すれば圧力に直面する。 暗号資産:デジタル資産は地政学的リスクとの相関がまちまちであることを示してきた。ビットコインは安全資産需要を見せる可能性があるが、広範なリスクオフのセンチメントが暗号資産市場の重しとなる可能性もある。 背景:脆弱なエネルギー情勢 このパイプラインの混乱は危険な瞬間に起こった。イエメンのフーシ派運動は最近、紅海の入り口にある島を占拠し、サウジの石油タンカー航路をさらに脅かしている。世界の石油の約20%が通過するホルムズ海峡では、すでに通航量が減少している。これらの要因の組み合わせは、エネルギー市場にとって完璧な嵐を生み出している。 投資家にとっての重要なポイントは、地政学的リスクが猛威を振るって戻ってきたということである。ポートフォリオは、原油価格が長期にわたって高止まりするシナリオに対してストレステストを行うべきである。エネルギーへのエクスポージャーはヘッジを提供するかもしれないが、より広範な分散とインフレ保護資産が賢明である。修理時期をめぐる不確実性は、ボラティリティが高いままであることを意味し、市場はエスカレーションまたは解決のいかなるニュースにも鋭く反応するだろう。 今やすべての目はパイプラインの修理の進捗に向けられている。迅速な修理は市場を落ち着かせるかもしれないが、長期にわたる停止は世界経済の回復力を試すことになるだろう。
TREE NEWS 編集部 · 2026年9月13日
RWA

トークン化株式が19億ユーロに到達、ESMAは流動性の分断が市場を脅かすと警告

トークン化株式が18カ月で533%急増、しかし欧州の市場監視機関は構造的リスクを指摘 TREE NEWS 報道: 欧州証券市場監督局(ESMA)の新たな分析によると、トークン化株式の時価総額はわずか18カ月で約3億ユーロから約19億ユーロへと拡大した。同規制当局が2026年上半期についてまとめた半期報告書「Trends, Risks and Vulnerabilities」では、トークン化株式に特別セクションが設けられ、爆発的な成長とともに高まる構造的懸念の両方が強調された。 ESMAの中心的な警告は、同一の原資産株式に紐づくトークン化商品を複数バージョン発行することが流動性を分断しかねないという点にある。市場を深化させるどころか、同じ株式に対する競合するトークンのラッパーが注文板を分裂させ、価格発見機能を弱め、裁定の非効率を生み出すことで、トークン化の約束そのものを損なう可能性がある。 オフショア・ラッパー問題 報告書は、多くのトークン化株式商品がオフショアで組成され、実際の株式によって1対1で裏付けられていると宣伝されていると指摘する。実際には、ESMAはこうした商品をラップ証券として分類している。原資産株式はオフチェーンで記録されたままであり、オンチェーンに単一の真実の情報源は存在しない。所有権の検証は仲介業者の連鎖に依存し、複雑さとカウンターパーティリスクの層が加わる。 おそらくさらに憂慮すべきことに、ESMAは多くの取引が真のアトミック決済——ブロックチェーン基盤が実現するはずの証券と現金の同時受け渡し——を達成していないことを明らかにした。アトミック決済がなければ、トークン化株式は従来の清算の摩擦の多くを再現しつつ、新たな技術的・法的な不確実性を持ち込むことになる。 これがRWAナラティブにとって重要な理由 トークン化株式は、より広範な現実世界資産(RWA)セクターの旗艦ユースケースであり、24時間365日の市場、分割所有、プログラマブルな決済という約束のもとに、数十億ドル規模の機関投資家資本を引き寄せてきた。ESMAの調査結果は、現在の実装がそうしたビジョンに届いていないことを示唆している。 流動性の分断:同じ株式の複数のトークンバージョンが取引所間で取引量を希薄化させる。 オフチェーン依存:オンチェーンの真実の情報源が存在しないことで、信頼できる仲介業者が再び介在する。 決済のギャップ:非アトミック決済は、トークン化が排除を目指すカウンターパーティリスクを温存する。 成長軌道そのものが注目に値する。18カ月で533%の増加は、主要取引所や証券会社がトークン化株式の提供を模索する中で、機関投資家の真の需要を示している。しかしESMAの報告書は、証券とそのデジタル表現の境界を曖昧にする構造を規制当局が迅速に精査し始めていることを示唆している。 今後の見通し ESMAの分析は、MiCA枠組みとMiFID IIがすでにトークン化証券を規制する手がかりを提供している欧州連合において、より厳格な監督上の期待を予告するものと思われる。発行体は、トークン構造の標準化、裏付けに関するより明確なオンチェーン証明の提供、真のアトミック決済能力の実証を迫られる可能性がある。 トークン化株式市場の次の段階では、業界が流動性を分断するのではなく統合できるかが試される。もしできなければ、機関投資家の勢いが高まるまさにその時に、規制介入によって採用が減速するリスクがある。19億ユーロというマイルストーンは印象的だが、ESMAは、構造的健全性を伴わない規模は次の規制サイクルを生き残れないかもしれないと示唆している。

TREE NEWS 編集部 · 2026年9月13日
規制

CLARITY法の倫理規定をめぐりトランプ氏が協議、上院採決迫る

密室の会合、動かぬ条文 TREE NEWS 報道: ドナルド・トランプ大統領は金曜日、デジタル資産の市場構造法案であるCLARITY法に含まれる倫理規定について、顧問らを集めて協議した。上院採決まで残り2日となっている。会合は公表されておらず、法案の条文は提出以来変更されていない。大統領が協議の場を設けたにもかかわらず、それに対応する文書の動きがないというこの組み合わせが、密室で何かが決まったのか、それとも何も決まらなかったのかについて、市場参加者を推測させている。 なぜ倫理規定が争点なのか CLARITY法は名目上、証券取引委員会(SEC)と商品先物取引委員会(CFTC)の間で管轄権の線引きを明確にし、暗号資産トークンに登録と取引への実行可能な道筋を与えることを目的としている。しかし最も注目を集めている条項は、より狭く、より政治的なものである。すなわち、デジタル資産を保有または発行する公職者、その家族、および関連事業体を法案がどう扱うかである。 倫理条項が暗号資産業界にとって重要である理由は実務的だ。最終条文が公職者に広範な開示義務や資産売却義務を課す場合、政治的つながりを持つあらゆるプロジェクトにとって、コンプライアンスリスクの第二の戦線が開かれることになる。逆に骨抜きにされれば、私益誘導だとして攻撃されやすくなり、勢力差が僅かな議会では票を失いかねない。 遅延が示すもの 条文がなければ確実性もない:採決2日前に修正されていない法案は、すでに合意済みか、指導部レベルでなお交渉中かのいずれかである。 手続き上のリスク:未解決の倫理規定は、態度を決めかねている上院議員にクラッチャー投票や修正動議を求める理由を与え、最終可決を現在の日程より先に押し出す可能性がある。 市場への影響:取引所やトークン発行体は、明確な連邦の枠組みを見据えて動いてきた。曖昧さが続く一日ごとに、上場判断、カストディ体制の構築、機関投資家の受け入れが遅れる。 より広い賭け金 CLARITY法は、法律として成立する現実的な道筋を持つ数少ない暗号資産関連法案の一つである。可決されても規制の不確実性が終わるわけではない。施行規則の整備には数年かかるだろう。しかし、デジタル資産市場の条件を、単独で動く当局ではなく議会が定めるということを確立することになる。これはトークン化プラットフォーム、ステーブルコイン発行体、そしてデジタル資産を大規模にカストディすべきか検討しているあらゆる伝統的金融機関にとって重要である。 倫理をめぐる争いは、より長期的なコストも伴う。法案が内部者に利益をもたらすよう仕立てられたと受け止められれば、両党にとって選挙の争点となり、次期議会が業界が何年もかけて交渉してきた条項を再び開く可能性がある。 注目すべき点 結果を決めるのは三つだ。第一に、採決前に修正条文が現れるかどうか。指導部からの沈黙は合意とは同じではない。第二に、倫理規定が開示、資産売却、または忌避基準のいずれで執行されるか。それぞれコンプライアンス負担が異なる。第三に、採決が手続き上のものか最終的なものか。クラッチャー動議が失敗すれば、時計は完全にリセットされる。 現時点で検証可能な唯一の事実は、市場にとって最も重要でないものである。会合が行われ、法案は変わらなかった。条文が動くまで、規制された暗号資産へのポジションは、政策ではなくプロセスへの賭けであり続ける。

TREE NEWS 編集部 · 2026年9月13日
暗号資産

ビットコイン強気派は足元不安定、$76,500サポートが長期試練に直面とギャレット・ジン氏警告

ビットコインの脆い床:長期レンジ相場が強気派を打ち負かす可能性 TREE NEWS 報道: ビットコインは$76,500の水準をわずかに上回る水準で推移し続けているが、市場で最も注目されるクジラの代理指標はこの安定に安堵していない。著名な「BTC OGインサイダー・クジラ」を代表するエージェント、ギャレット・ジン氏は、BTCがこの水準の上でもみ合う期間が長引くほど、すぐに反転するのではなく、最終的にこの床を失い、より低いサポートを探し求めるリスクが高まると警告した。 信頼できる強気相場の復活に向けたジン氏の重要な閾値は明確だ。ビットコインは$78,300を回復し、その上を維持しなければならない。それまでは、最も抵抗の少ない道は下方向に傾いている。 なぜ長期のレンジ相場は基盤ではなく警告なのか 従来のテクニカル分析の常識では、長期にわたる横ばい取引はしばしば蓄積——次の上昇段階の前の静かな基盤形成期——と見なされる。ジン氏の見方はその前提を覆す。同氏の見解では、狭いレンジから抜け出すのに十分な買い圧力を生み出せない市場は、売り手が値動きの主導権を握り続ける市場である。$78,300に向けた説得力のある上昇を伴わずに$76,500の上に留まる日々が続くたびに、レバレッジをかけたロングの確信が削がれ、サポート割れでのストップロス連鎖を招く。 このダイナミクスは、デリバティブ主導の構造を持つ暗号資産市場で特に危険だ。資金調達率、未決済建玉、清算クラスターは、軽度のブレイクダウンを激しい投げ売りに変え得る。$76,500のゾーンはクッションではなくトリガーとして機能する。 マクロ環境と資金フローの背景 ビットコインがモメンタムを築けない背景には、まちまちなマクロ環境がある。トレーダーは金利期待の変化、不均一なETF流入、そして機関投資家の採用に関する強気のシナリオをすでにかなり織り込んだ市場を天秤にかけている。レバレッジが高止まりする中で現物需要が細ると、レンジは下方向に解決する傾向がある。 圧力下のサポート: $76,500が一線であり、これを明確に下回って引ければ、より深い押し目の水準への扉が開く。 反転のトリガー: $78,300の持続的な回復が、強気派が主導権を取り戻すための最低条件だ。 構造リスク: デリバティブのポジションが重いと、主要水準が割れた際に値動きが増幅される。 次に注目すべき点 トレーダーにとって、攻略法は二者択一だ。ビットコインが$78,300を明確に上抜けてレジスタンスをサポートに変えるか、あるいはもみ合うレンジが下方向に解決し、次の需要ゾーンを探すことを余儀なくされるか。ジン氏の慎重さは、暗号資産において時間は中立ではない——ブレイクアウトが訪れない日ごとにレバレッジ強気派が支払うコストであることを思い起こさせる。市場がそうでないことを証明するまで、立証責任は上昇側にある。

TREE NEWS 編集部 · 2026年9月13日
RWA

ユーロシステムのDLT決済プロジェクト「Pontes」が9月21日に始動、トークン化証券を中央銀行マネーで決済へ

ユーロシステムのDLT決済プロジェクト「Pontes」が9月21日に始動 TREE NEWS 報道: ユーロシステムの分散型台帳技術(DLT)決済イニシアチブ「Pontes」が9月21日に始動する予定であり、トークン化証券市場と中央銀行マネーを橋渡しする重要な一歩となる。Clearstreamは、システム接続性、決済ワークフロー、運用準備を含むローンチ前のエンドツーエンドテストへの参加を確認した。Axiologyもまた、証券発行、流通市場取引、償還、クーポン支払いを含むシナリオでテストと認証を進めている。 Pontesの仕組み Pontesは、複数の市場DLTプラットフォームをユーロシステムのTARGETサービスに接続する相互運用性の「ブリッジ」として位置付けられている。これにより、トークン化証券などのホールセール取引を中央銀行マネーで決済することが可能になる。このメカニズムは、ハッシュタイムロック契約型の取り決めであるHash-Linkに依存しており、同期された引渡し対支払い(DvP)決済を促進する。初期段階では、現金レッグのファイナリティは、対応する資金移動がT2システムで完了した時点で達成される。 業界への影響 Pontesの始動は、主要中央銀行ブロックによるDLTベースの市場インフラと既存の決済レールを統合する最も具体的な取り組みの一つを表している。長年、トークン化のナラティブは鶏と卵の問題に制約されてきた。すなわち、機関は信頼できる決済資産なしにトークン化証券を発行することに躊躇し、中央銀行は需要が実証されない限りそれを提供することに躊躇してきた。Pontesは、中立で相互運用可能な決済レイヤーを提供することで、この膠着状態を打破しようと試みている。 カストディアンおよびCSDにとって: Clearstreamの早期関与は、伝統的な市場インフラプロバイダーが既存のレールを放棄することなく、デジタル資産市場へサービスを拡大する道筋としてPontesを捉えていることを示唆している。 トークン化プラットフォームにとって: TARGETとの相互運用性は分断リスクを低減し、より多くの発行体がトークン化債券、ファンド、その他の商品を検討することを促す可能性がある。 ECBにとって: このプロジェクトは、ホールセール用途のデジタルユーロに関する将来の決定に役立つ運用経験を蓄積する。 今後の展望 9月21日の始動はマイルストーンであるが、その最終的な意義は採用にかかっている。初期参加者は、Hash-LinkベースのDvPが実世界の取引量に対応できるか、またT2ファイナリティモデルが機関のリスク要件を満たすかをテストする。成功すれば、Pontesは同様のブリッジを模索する他の中央銀行のテンプレートとなり、伝統的金融とブロックチェーンベースの市場インフラの収束を加速させる可能性がある。今後数ヶ月で、これが技術的なパイロットなのか、欧州のホールセール決済における構造的変化の始まりなのかが明らかになるだろう。

TREE NEWS 編集部 · 2026年9月13日
マクロ

FRBの金利決定とクラリティ法の採決が衝突する重要な暗号資産週間

暗号資産の政策環境を再定義する可能性のある一週間 2026年9月の第3週は、デジタル資産市場にとって年間で最も重要な期間の一つとなりつつある。カレンダーを占める2つのイベントが支配的だ。連邦準備制度(FRB)の待望の金利決定と、デジタル資産の証券と商品の境界線を明確にする市場構造法案「クラリティ法」に関する米上院の手続き投票である。両者は数日以内に重なり、トレーダーはマクロリスクと規制リスクを同時に価格に織り込まざるを得ない。 FRB:ついに審判の時 数ヶ月にわたるシグナル発信を経て、連邦公開市場委員会(FOMC)は市場がすでに動きを織り込んだ状態で金利決定を下すと予想される。委員会内の議論は、行動するかどうかから、インフレを再燃させずに政策をどれだけ迅速に正常化できるかに移っている。暗号資産にとって、伝達経路はよく理解されている。実質利回りの低下はドルを弱め、リスク選好を高め、歴史的にビットコインやハイベータのアルトコインへの資金流入に先行する。スポットビットコインETFは最後の買い手として限界的な存在となり、その日々の創出はマクロファンドがどのようにポジションを取っているかのリアルタイムのバロメーターとなっている。 見出しの決定よりも重要なのは、ドットプロットと記者会見のトーンである。タカ派的利下げ——追加緩和が差し迫っていないとのガイダンスを伴うもの——は、最近数週間で積極的に再構築されたレバレッジ暗号資産ポジションの急激な巻き戻しを引き起こす可能性がある。逆にハト派的なサプライズは、夏の間に停滞したモメンタムトレードを再点火させる可能性がある。 クラリティ法:市場形成に影響を与える手続き投票 上院の審議続行動議——いわゆる討論終結動議——への投票は、クラリティ法の本格審議へのゲートキーパーである。これが通過すれば、法案はトークンの分類方法、取引所の登録方法、SECとCFTCの監督分担をめぐるより広範な本会議闘争に移る。失敗すれば、中間選挙サイクルを控えて立法の窓は急激に狭まり、業界は機関の規則制定と判例法に頼らざるを得なくなる。 最もリスクが高いのは、何年も法的曖昧さの中で運営してきたトークン発行体と中央集権型取引所である。明確な商品経路は、コンプライアンスチームが棚に置いてきた機関投資家向けカストディ、プライムブローカレッジ、トークン化ファンド商品を解き放つだろう。また、十分に分散化されたネットワークが証券法の外にあると主張するための、DeFiプロトコルにとってより強固な基盤を与えるだろう。 ワシントン以外で注目すべきこと ETFフローデータ:日々の純創出は、マクロファンドがFRBの決定を買いシグナルと見るか、リスク削減の理由と見るかを明らかにする。 ステーブルコイン供給と資金調達率:永久先物の資金調達率の急上昇は、市場が投票に向けてロングに傾いていることを示唆する。 トークン化国債商品:立法の進展があれば、今年最強のナラティブの一つとなったTradFiからDeFiへのパイプラインを加速させる。 オプションポジション:9月限へのスキューは、デスクが二値的結果をヘッジしているかどうかを示す。 より大きな視点 今週は、オンチェーン指標以上に暗号資産を動かす2つの力——資金コストと法の明確さ——を結晶化させる。FRBが緩和し、クラリティ法が進展すれば、市場は安価な流動性と規制の確実性という稀な組み合わせを得る——歴史的に大きな動きを生む環境である。どちらかが失望させれば、ボラティリティはビットコインよりもレバレッジと小型トークンに集中すると予想される。ビットコインは政策の不確実性をヘッジする機関投資家の選択資産となっているからだ。いずれにせよ、今週の結果は第4四半期だけでなく、暗号資産の制度化の次の段階のトーンを決めるだろう。

TREE NEWS 編集部 · 2026年9月13日
規制

上院が再開するもCLARITY法は停滞、暗号資産規制は宙に浮く

上院におけるCLARITY法の不透明な道筋 TREE NEWS 報道: デジタル資産市場明確化法(CLARITY法)は、デジタル資産に対する証券取引委員会(SEC)と商品先物取引委員会(CFTC)の管轄権の境界を明確にすることを目的とした画期的な法案だが、立法の壁にぶつかっている。米国上院が夏季休会を経て9月に再開したが、同法案の本会議採決や委員会公聴会の明確なスケジュールは発表されておらず、暗号資産業界は規制の空白状態に置かれている。 H.R. 3633として指定されたこの法案は、以前は強い勢いを持っていた。2025年7月に下院を294対134という超党派の決定的な投票で可決された。2026年5月には、上院銀行委員会で15対9の支持を得て重要なハードルをクリアした。しかし、上院の過密なスケジュールは、休会スケジュールと激化する選挙戦の両方に driven され、修正されたタイムラインなしに重要な投票を8月中旬以降に押しやった。 なぜこの行き詰まりが暗号資産にとって重要なのか 核心的な問題は規制の曖昧さである。長年、暗号資産企業は、トークンが証券か商品かという解釈の変動に基づく執行措置の脅威の下で運営してきた。CLARITY法は、明確な境界を成文化することでこの不確実性を終わらせることを目指している。SECは証券のように機能する資産を監督し、CFTCは分散型商品とスポット市場に対する権限を持つことになる。この明確さがなければ、プロジェクトはより高いコンプライアンスコスト、米国銀行システムへの限られたアクセス、機関投資家の採用への冷え込み効果に直面する。 業界アナリストは、遅延は必ずしも終焉の鐘ではないと指摘する。下院での超党派の可決と上院委員会レベルの支持は、政治的意思のベースラインを示唆している。しかし、上院の手続き規則と、予算や司法人事などの競合する立法優先事項が組み合わさることで、たとえ一人の上院議員による単一の保留でも本会議採決を無期限に延期することができる。 前向きな視点:次に何が起こるか? 今後の道筋は、上院指導部が会期終了前にこの法案を優先するかどうかにかかっている。何の行動も取られなければ、法案は現在の議会の終わりに失効し、後援者は次の任期で再提出を余儀なくされる——これは数ヶ月の交渉をリセットするプロセスである。あるいは、11月の選挙後のレイムダック会期が投票のための狭い窓を提供するかもしれないが、その期間は政治的資本がしばしば乏しい。 市場参加者にとって、実際的な意味合いは、州レベルの規制と執行裁量への継続的な依存である。暗号資産取引所とDeFiプロトコルは、断片化された監督の長期化に備えるべきであり、機関投資家は連邦規則が最終決定されるまで大規模な配分を遅らせるかもしれない。CLARITY法は包括的な改革のための最も実行可能な手段であり続けるが、その停滞した進展は、二極化した上院で新興技術を立法化することの難しさを浮き彫りにしている。

TREE NEWS 編集部 · 2026年9月13日
マクロ

OpenAI、2026年のIPOを否定 ドイツ企業は中国へ投資シフト

OpenAIは非公開を維持、ドイツは東方へ軸足 TREE NEWS 報道: OpenAIは2026年に新規株式公開(IPO)を行わないことを確認した。CEOのサム・アルトマン氏はタイミングが適切でなく、同社は近い将来に上場を迫られる圧力に直面していないと述べた。関連する動きとして、大株主のラリー・エリソン氏は最大5000万株の売却計画を撤回し、保有株の約40%を維持した。一方、ドイツの中国への直接投資は今年上半期に約3分の1増加し、ドイツの米国への投資は3年ぶりの低水準に落ち込んだ。また、ホルムズ海峡付近での攻撃再開と代替パイプラインの閉鎖が、原油価格の上昇圧力を強めている。 OpenAIの延期が市場に重要な理由 OpenAIが非公開を維持する決定は、2026年のカレンダーから待望されていた流動性イベントを消し去る。公開市場の投資家にとって、OpenAIの上場がなければ主要なAI純粋銘柄にアクセスできず、上場プロキシ(クラウドプロバイダー、半導体メーカー、AI関連ソフトウェア企業)がエクスポージャーを得る主要な手段として残る。プライベート市場にとっては、後期段階のAI評価額を高止まりさせてきたベンチャーおよびセカンダリー市場のダイナミクスが維持される。上場への「圧力はない」というアルトマン氏の発言は、公開市場での開示負担なしに、プライベート資本が計算資源と人材のニーズを賄えると同社が考えていることを示唆している。 エリソン氏による大量株売却の撤回は注目すべきシグナルだ。インサイダー売りはしばしば評価額や信頼感の指標と読まれる。売却を撤回することは、保有者がさらなる上昇を見込んでいるか、弱さを示すことを避けたいと考えていることを示唆し得る。いずれにせよ、プライベート市場における短期的な株式供給の過剰を減少させる。 ドイツの投資シフトとマクロ背景 ドイツの中国への直接投資が約3分の1増加し、米国向け投資が3年ぶりの低水準となったことは、欧州の産業資本の再配分を示している。ドイツ企業は、広範な西側政策が中国からの多様化を促す中でも、中国のサプライチェーンと最終市場との結びつきを深めているようだ。この乖離は通貨、貿易、株式フローにとって重要である。限界的にドルの投資魅力を圧迫し、中国の需要に結びついたユーロ圏の産業活動を支える可能性がある。 さらに地政学が重なる。ホルムズ海峡付近での新たな攻撃と代替パイプラインの閉鎖は、海上原油の実効供給を逼迫させ、原油にリスクプレミアムを加えている。エネルギーコストの上昇はインフレ期待と中央銀行の計算に直接影響し、いかなる緩和パスも複雑にする。 今後の見通し AIエクスポージャー:OpenAIが非公開であるため、上場AIインフラおよび半導体銘柄が継続的なAI設備投資の主な受益者として注目される。 資本フロー:ドイツの中国への持続的な傾斜は、欧州の対内直接投資パターンとユーロ・ドルのダイナミクスを再形成する可能性がある。 エネルギーリスク:ホルムズの混乱は注意深い監視が必要。原油価格の持続的な急騰は利下げ期待とリスク資産に圧力をかけるだろう。 暗号資産およびデジタル資産市場にとって、地政学リスクの高まり、不確実な金利パス、制約された公開市場のAI供給の組み合わせは、分散投資の根拠を強める一方で、警戒も促す。エネルギー主導のインフレは伝統市場とデジタル市場の両方で金融環境を引き締める傾向があるからだ。

TREE NEWS 編集部 · 2026年9月13日
DeFi

XRPの「キラー・ユースケース」:XLS-65とXLS-66による機関向けクレジット担保

元RippleXプロダクトリード、XRP担保を真のブレークスルーと評価 TREE NEWS 報道: RippleXの元プロダクト責任者であるJazzi Cooper氏は、機関投資家のXRPに対する見方を一変させる可能性のある枠組みを公に支持した。すなわち、トークンを機関向けクレジットの担保として活用するというものである。X上で直接応答したCooper氏は、これが同資産にとって真の「キラー・ユースケース」であることを認め、現在XRP Ledger上で稼働しているXLS-65およびXLS-66のレンディング・プロトコルによって完全に実現可能であると指摘した。 この宣言が重要なのは、XRPをありきたりな決済のナラティブから超越させるからだ。長年にわたり、XRPの価値提案はクロスボーダー決済の速度とコストに集約されてきた。このユースケースはパートナーシップと規制上の精査を等しく引き付けたものの、堅牢なバリュエーションの下限を正当化するような、深く反復的なオンチェーン需要を生み出すことはなかった。担保化された機関向けクレジットは、まったく別次元の話である。 なぜレンディング・プロトコルが方程式を変えるのか XLS-65とXLS-66は、XRP Ledgerに対する修正条項であり、ネイティブなレンディング・プリミティブを導入する。実務的には、外部のスマートコントラクト層に依存することなく、オンチェーン上のボールト、担保不足の機関向けクレジットライン、および構造化ローン商品を可能にする。機関にとってこれは、XRPを担保として差し入れ、コンプライアンスに準拠した透明性のある枠組みの中で借り入れを行う能力を意味する。 その含意は重大である: 供給のロック:担保利用はトークンを流動的な流通から引き離し、フロートを引き締める。 反復的な需要:クレジット市場は単発の支払いフローではなく、継続的な借り入れ活動を生み出す。 機関の参入:レンディング・レールは、規制対象エンティティにXRPをバランスシート上で保有する理由を与える。 利回りの生成:XRPは受動的な価値保存手段ではなく、生産的な資産となる。 競争環境 XRPは空白の分野に参入するわけではない。イーサリアムはAaveやMapleのようなプロトコルを通じて機関向けDeFiレンディングを支配しており、ビットコイン担保のレンディングはカストディアンやプライムブローカーを通じて成熟してきた。XRPの差別化は、XRP Ledgerのネイティブ設計にある。すなわち、迅速なファイナリティ、低い手数料、そして脆弱なブリッジ・インフラに依存しないプロトコルレベルのレンディング・ロジックである。 それでも、実行リスクは現実のものである。機関向けクレジットには、法的強制力、カストディの取り決め、およびリスク・フレームワークが必要であり、これらは台帳の修正条項だけでは提供できない。テクノロジーは必要だが、十分ではない。 今後の見通し XLS-65とXLS-66が機関向けレンディング活動のわずかなシェアでも獲得できれば、XRPの市場構造は大きく変わる可能性がある。トークンは決済手段から担保資産へと移行し、そのカテゴリーははるかに粘着性の高い需要を持つ。Cooper氏の支持は、インサイダーがこれを台帳にとってここ数年で最も重要なアップグレードと見なしていることを示唆している。次の12か月で、機関が同意するかどうかが明らかになるだろう。

TREE NEWS 編集部 · 2026年9月13日
AI × Crypto

ウォール街、AIの「再帰的自己改善」タイムラインに身構える:超知能まで3〜4年と研究者ら

AI研究者、再帰的自己改善へのタイムラインで対立 TREE NEWS 報道: 著名なAI研究者によるパネルが、人工知能が再帰的自己改善(RSI)を達成する時期について大きく異なる予測を示した。OpenAIの共同創業者ジョン・シュルマン氏は、AIがコンピュータを基盤とするあらゆる認知作業において、3〜4年以内に人間のトップ専門家を超える可能性があると示唆した。シュルマン氏、Zyphra CTOのベレン・ミリッジ氏、Basetenのモデルトレーニング責任者チャーリー・オニール氏が参加したこの議論では、超知能への技術的経路に対する深い不確実性が浮き彫りになった。 研究者らは、AI研究者の生産性が2年以内に10倍になる可能性については一致したが、あらゆる認知労働を支配するAIの最終的なタイムラインについては意見が分かれた。シュルマン氏は3〜4年、オニール氏は5〜10年、ミリッジ氏は約5年としつつ、見過ごされてきた領域に長い裾野が残るとした。 市場が注目すべき理由 投資家にとって、この議論は学術的なものではない。RSIへのタイムラインは、AIが知識産業をどれほど速く破壊し、企業の利益率を圧縮し、労働市場を再形成しうるかに直接影響する。3〜4年という見通しは、10年という見通しよりもはるかに積極的なAIインフラ——チップ、データセンター、エネルギー——への設備投資サイクルを意味する。 株式 半導体とハードウェア:RSIが早く到来すれば、Nvidia、AMD、TSMCは持続的な需要を見込める。タイムラインが長引けば、AI設備投資ブームは冷え込む可能性がある。 ソフトウェアとクラウド:Microsoft、Google、AmazonはAIを収益ドライバーとして賭けている。RSIの加速は企業導入を速める一方、人間の労働力に依存して構築されたSaaSビジネスモデルを脅かす。 労働集約型セクター:オニール氏が示唆したように、AIが1年以内にプラグアンドプレイのリモートワーカーになれば、法務、コンサルティング、バックオフィスサービスは存亡の危機に直面する。 債券と金利 AI主導の生産性ブームが加速すれば、長期的な成長期待が高まりイールドカーブがスティープ化する可能性があるが、同時に大量の労働者を代替し、デフレ的な需要ショックを生む可能性もある。中央銀行は、エネルギー集約型AIインフラによるインフレと、労働代替によるディスインフレの間で難しいトレードオフに直面するだろう。 暗号資産とAIトークン 分散型コンピュートネットワークやAIエージェントトークンは、AGIへのタイムラインを短縮するあらゆるニュースで上昇する可能性が高い。しかし、研究者らがsim-to-realギャップと継続学習のボトルネックを強調したことは、現在のAI暗号資産ナラティブが技術的現実を先取りしている可能性を示唆している。 コモディティと通貨 AIデータセンターからのエネルギー需要は、すでに天然ガス、ウラン、銅にとって構造的な追い風となっている。RSIのタイムラインが短ければ、これはさらに強まる。ドルは米国主導のAIブームから恩恵を受ける可能性がある一方、インドやフィリピンなど、アウトソースされた認知労働に大きく依存する経済の通貨は圧力に直面する可能性がある。 投資家向けの重要ポイント RSIのタイムラインを二者択一として扱わないこと。研究者らの意見の相違は、真の技術的不確実性を反映している。単一の日付ではなく、幅広い結果に備えてポジションを取るべきだ。 ボトルネックを注視せよ。継続学習、破滅的忘却、そしてsim-to-realギャップが真の制約要因である。ここでの進展——あるいはその欠如——が注視すべきシグナルとなる。 労働代替トレードをヘッジせよ。AIが1年以内に実行可能なリモートワーカーになれば、法務サービスやITアウトソーシングなどのセクターは大幅に下方再評価される可能性がある。 エネルギーは最も安全なAIへの賭けであり続ける。RSIのタイムラインに関わらず、AIインフラは電力を大量に消費する。天然ガス、原子力、送電設備はAGIの二者択一的な結果への露出が少ない。 結論:賢明な資金は、見出しの日付ではなく、それを可能にするインフラとボトルネックに注目すべきだ。RSIへの道のりは直線的でも保証されたものでもないが、すでに引き寄せている資本フローは非常に現実的である。

TREE NEWS 編集部 · 2026年9月13日
RWA

トークン化競争が激化する中、BNB ChainがRWA成長でSolanaを逆転

BNB ChainがRWA価値成長でSolanaを上回る 実世界資産(RWA)トークン化セクターにおいて注目すべき変化が起きている。CryptoRankのデータによると、2026年にBNB ChainがSolanaを抜き、RWA価値で最も急速に成長するブロックチェーンエコシステムとなった。これは競争環境における重大な変化であり、これまでSolanaがRWA成長で強いリードを保っていた。 業界分析と示唆 この勢いの逆転は、いくつかの根本的なトレンドを浮き彫りにしている。BNB Chainの台頭は、堅牢なインフラ、低い取引手数料、伝統的金融機関との戦略的提携に起因する。同ネットワークは、特にトークン化証券、商品、不動産などの分野で、トークン化資産の発行体をますます惹きつけている。一方、Solanaは高いスループットと低コストにもかかわらず、他のレイヤー1およびレイヤー2ソリューションからの競争激化に直面している可能性がある。 この変化は、RWAセクターのより広範な成熟も反映している。より多くの機関投資家が参入するにつれ、彼らは規制の明確さ、セキュリティ、相互運用性を提供するチェーンを優先する。BNB ChainのBinanceエコシステムとの統合とコンプライアンス重視のアプローチは、こうしたプレイヤーを惹きつける上で優位性をもたらす可能性がある。さらに、RWAの担保化を支えるBNB Chain上の分散型金融(DeFi)プロトコルの成長が、その拡大をさらに促進している。 今後の展望 今後、RWAの支配権をめぐるパブリックブロックチェーン間の競争は激化すると予想される。Solanaはその地位を維持するためにアップグレードとインセンティブで応じる可能性が高く、Ethereum、Polygon、Avalancheなどの他のチェーンも市場シェアを争い続ける。最終的な勝者は、スケーラビリティ、コンプライアンス、開発者に優しいツールをシームレスに融合できるチェーンである。トークン化が世界的に規制の追い風を受ける中、伝統的金融とDeFiを最もよく橋渡しするチェーンが次の採用の波をリードするだろう。投資家とビルダーは、総ロック価値(TVL)だけでなく、資産の多様性や実世界の取引量といった指標にも注目すべきである。

TREE NEWS 編集部 · 2026年9月13日
DeFi

Robinhood Chainの70日間の軌跡:4260万ドルの収益、17,171 ETH、そしてDeFiネイティブアプリの新たな青写真

単なるブリッジではなく、ビジネスモデルを備えたレイヤー2 TREE NEWS 報道: オンチェーンデータによると、Robinhood Chainは最初の70日間で累計約4258万ドルの収益を生み出した。ネットワークは17,171 ETHを蓄積し、1日平均約60万8000ドルに達している。収益配分は際立っている。90%はRobinhood自身に流れ、10%がArbitrumに渡る。9月のガス手数料は94万3700ドルに達したが、トランザクション量は高水準を維持し、平均トランザクション手数料は急落した。 これは典型的なレイヤー2の話ではない。ほとんどのロールアップは、預かり総額(TVL)や日次アクティブアドレスで成功を測る。Robinhood Chainは収益で測っている——そしてその数字は、ほとんどのDeFiプロトコルが何年もかけて追い求めるプロダクト・マーケット・フィットを示唆している。 収益配分が重要な理由 Arbitrumとの90/10の取り決めは、中央集権的なコンシューマーアプリが、経済性を手放すことなくイーサリアムのスケーリングスタックを活用するためのテンプレートだ。Arbitrumは決済レイヤーと技術スタックを提供する対価として取り分を得る。Robinhoodが大部分を保持するのは、ユーザー、注文フロー、コンプライアンス体制を所有しているからだ。 収益の持続性:1日60万8000ドルは一時的な急増ではない。70日間の一貫したパフォーマンスは、おそらく取引、ブリッジ、アプリ内DeFiインタラクションに牽引された反復的な活動を示唆している。 ガス動向:9月のガス収益94万3700ドルと平均手数料の低下は、量の成長が手数料圧縮を上回っていることを意味する——ネットワーク効用にとって健全な兆候だ。 ETH蓄積:17,171 ETHの保有は、インセンティブ、買い戻し、あるいはさらなるインフラ構築に充てられる軍資金をRobinhood Chainに与える。 DeFiへのより広い示唆 Robinhoodのチェーンはハイブリッドだ。規制された証券会社がリテールユーザーをオンチェーンのレールへと誘導する。このモデルは同じユーザーベースを巡ってネイティブDeFiプロトコルと直接競合するが、純粋な暗号プロジェクトには太刀打ちできない流通上の優位性を持つ。この収益軌道が続くなら、他のフィンテック——PayPal、Revolut、Webull——が自社のチェーン戦略を加速させるだろう。 DeFiの既存勢力にとって、教訓は居心地が悪いが明快だ。最大の脅威は競合プロトコルではなく、ブロックチェーンを完全に抽象化し、上振れの90%を保持するフィンテックアプリかもしれない。 次に注目すべきこと これが持続的なビジネスかプロモーションサイクルかを決める3つの指標:(1)日次収益が第4四半期を通じて50万ドルを超えて維持されるか、(2)ETH準備金がエコシステムのインセンティブに配分されるか、それともトレジャリーとして保持されるか、(3)Robinhoodがチェーンをサードパーティ開発者に開放するか。もし開放すれば、90/10の配分はプラットフォーム経済となる。しなければ、印象的なマージンと天井を備えた囲い込みの庭園のままだ。

TREE NEWS 編集部 · 2026年9月13日
AI × Crypto

AIユニコーンZhipu、コンピュート構築資金として無利子転換社債と割引プレースメントで50億ドルを調達

Zhipu、2段階の資金調達で50億ドルを確保、コンピュートと次世代モデルに一段と注力 TREE NEWS 報道: 中国のAI開発企業Zhipuは9月13日、約50億ドル(約335億元)の新たな資金調達ラウンドを完了したと発表した。20億ドルの株式プレースメントと30億ドルの無利子転換社債を組み合わせたものだ。これは7月の40億ドルのプレースメントからわずか2か月後の動きであり、1月の香港IPO以来3回目の株式による資金調達となる。 資金調達は独立した無条件の2つのトランシェに分かれている。プレースメントでは、Zhipuは最大21,965,000株の新規H株を1株当たり714香港ドルで、少なくとも6社の機関投資家に発行する。これは9月11日の終値793香港ドルに対して9.96%のディスカウント、5日間平均891.90香港ドルに対して19.95%のディスカウントとなる。プレースメントは拡大後発行済株式の約4.50%を占め、手取り額は約156億6,400万香港ドルとなる見込みだ。 転換社債は元本201億4,000万元、2027年9月満期、利息はゼロ。額面の100.5%で発行され、額面で償還可能で、当初転換価格は1株当たり892.50香港ドルと、発表前終値に対して12.55%のプレミアムとなる。完全に転換された場合、約26,365,000株の新規H株、つまり拡大後資本の5.36%が創出され、手取り額は約30億1,100万ドルとなる。 構造は長期的な自信を示唆 無利子・プレミアム転換という構造は注目に値する。社債保有者は利息を受け取らず、株価が転換価格を上回った場合にのみ経済的利益を得る。これは経営陣が今後2年間で株価が有意に上昇すると予想していることを示唆し、短期的な現金利息負担を軽減する。この構造は通常、強い株式ストーリーを持ちながら多額の資本需要を抱える高成長企業によって用いられる。 資金の使途 60% — 次世代GLM基盤モデルおよび「Fully Self Training」システムの研究開発、ならびに大規模トレーニング、本番推論、コンピュートインフラの展開とアップグレード。 15% — 事業拡大、戦略的投資、および潜在的なM&A。AIを補完する企業や資産への少数株主または支配権益を含む。 25% — 資本構成の最適化、運転資本、および一般的な企業目的。 同社は全調達資金を2028年6月30日までに投入する見込みだ。GLMロードマップとMaaSプラットフォームからのトレーニングおよび推論コンピュート需要の高まりを挙げ、契約から展開までのリードタイムを考慮すると、高品質コンピュートの供給と納入条件が良好な今が能力を確保する好機だと指摘している。 所有権とロックアップ 資金調達後、北京聯培科技発展中心を含む事業体を通じて共同行動する最大の単一株主グループの持分は、プレースメントが完了し社債が完全に転換された場合、約28.58%から約25.89%に希薄化する。公開フロートは取引所上場規則で求められる最低10%を上回る水準を維持する。Zhipuはまた、引受人の同意なしにクロージング後60日間は追加の株式による資金調達を行わないことを約束している。 市場への影響 AIおよび半導体サプライチェーンにとって、この取引は中国のトップ層のモデル開発企業が資本集約的な段階に入りつつある明確なシグナルだ。コンピュートとインフラへの60%の配分は、GPU、国産AIチップ、データセンター容量、電力への需要を強める。ハードウェアおよびクラウドプロバイダーにとってポジティブな読み取りとなる一方、このセクターのキャッシュバーンを想起させるものでもある。 香港株式市場にとって、割引プレースメントは新たな供給がディスカウントで市場に流入するため、Zhipu株および同業他社に短期的な圧力をもたらす可能性がある。しかし、プレミアム転換価格を持つ無利子転換社債は、機関投資家が株式のアップサイドと引き換えに利回りゼロを受け入れる用意があることを示しており、同社の長期的な軌道への信認の表れだ。 より広範なAI資金調達環境にとって、Zhipuの矢継ぎ早の調達 — 1月のIPO、7月の40億ドル、9月の50億ドル...

TREE NEWS 編集部 · 2026年9月13日
規制

Bitrace:東南アジアの違法暗号保証プラットフォームが190億ドルのUSDTを処理

東南アジアの影の暗号保証業界が明るみに TREE NEWS 報道: ブロックチェーン分析企業Bitraceの新しいレポートによると、東南アジアの違法暗号通貨取引保証プラットフォームが地域の地下経済の重要なインフラとなり、2021年から2026年4月までの間に190億ドル以上のUSDTフローを仲介した。 これらのプラットフォームは主にTelegramコミュニティを通じて運営され、USDTを決済手段として使用し、オンラインギャンブル、マネーロンダリング、詐欺、人身売買などの業界にデポジットエスクロー、取引保証、決済処理、顧客獲得、仲裁サービスを提供している。 市場集中とXinbiの台頭 レポートは、Tudou Guaranteeの崩壊後の劇的な市場統合を強調している。Xinbi Guaranteeは急速に拡大し、地元の違法保証市場の約92.48%を占め、不正行為者のためのエスクローと決済サービスをほぼ独占するに至った。 この集中は規制当局と法執行機関にとって重要である。違法保証量の大部分を単一のプラットフォームが支配することは、当局が標的にできる集中化されたチョークポイントを生み出すが、同時にそのプラットフォームがエコシステム全体の運用セキュリティと価格設定に絶大な影響力を持つことを意味する。 匿名決済ツールが実現インフラとして 保証プラットフォーム以外にも、レポートは匿名決済ツールがオンラインギャンブル、マネーロンダリング、人身売買操作に不可欠な配套设施となっていると指摘している。Telegramはこれらのコミュニティの核心的な組織化および流通チャネルであり続け、コミュニケーションとマーケットプレイスの両方の機能を提供している。 AMLとコンプライアンスへの影響 規制された取引所とDeFiプロトコルにとって、この調査結果は堅牢なオンチェーン分析の重要性を強調している。保証プラットフォームのデポジットアドレスへのUSDTフローは、マネーロンダリング対策コンプライアンスにとって明確な危険信号である。これらのアドレスへのエクスポージャーをスクリーニングしない取引所は、規制措置と評判の損害のリスクを負う。 その規模—5年間で190億ドル—は、現在のAMLフレームワークがこの課題に対処するには不十分であることを示唆している。組織化レイヤーとしてのTelegramの使用は、プラットフォームが従来の金融監視の外で運営されているため、執行を複雑にしている。 将来を見据えた視点 東南アジアのデジタル経済が成長するにつれ、正当なフィンテック革新と違法インフラの境界はますます争われるようになるだろう。地域の規制当局は、特にUSDTの発行体であるTetherが二次市場の悪用に対して継続的な監視に直面する場合、国境を越えた執行を調整する圧力に直面する可能性が高い。 レポートの調査結果はまた、金融活動作業部会のトラベルルールやその他のグローバルなAML基準が、TelegramベースのUSDT建てシャドーファイナンスに対処する上での有効性に疑問を投げかけている。協調した国際行動がなければ、Xinbi Guaranteeのようなプラットフォームは回復力を維持する可能性が高い。

TREE NEWS 編集部 · 2026年9月13日
RWA

Securitizeの決算が露呈するRWAトークン化における規模と収益のギャップ

SecuritizeのIPO後初の決算がトークン化の構造的問題を明らかに TREE NEWS 報道: 上場後初の四半期報告書でSecuritizeが示した姿は、あらゆるRWAトークン化プラットフォームを立ち止まらせるものである。プラットフォーム上の平均運用資産残高は43億ドルに達し、取引量は前年比147%増の53億ドルへ急増した。しかし総収益は5%減の1,440万ドルに落ち込み、トークン化事業そのものからの収益は780万ドルに減少した。資産は増え、取引も増えたのに、収益は減っている。 核心的な矛盾 この乖離は会計上の特殊要因ではない。それは現実世界資産(RWA)トークン化業界を定義する緊張関係を反映している。すなわち、資産と取引量の成長は、持続的で反復的な収益に自動的には結びつかない。今日のトークン化活動の多くは依然として個別・単発の案件で動いている。ここでファンドをトークン化し、あそこでプライベートクレジット・ビークルを立ち上げるという形であり、プラットフォームは継続的な運用ではなく実装に対して報酬を得ている。 一回限りの統合費やセットアップ費はプレスリリースでは立派に見えるが、収益モデルとしては機能が悪い。これらは凸凹が激しく、反復性がなく、機関投資家の意欲が冷めたり競合が価格で下回ったりすれば止まりかねない営業パイプラインに大きく依存している。 持続可能な収益が実際に存在する場所 トークン化プラットフォームにとっての真の試練は、資産基盤を反復的なインフラ収益へ転換できるかどうかである。それは、トークン化資産をそのライフサイクル全体にわたって機能させ続ける、地味な配管部分を収益化することを意味する。 パーミッションとアクセス制御 — 譲渡制限ルールの下で、誰がトークン化証券を保有・譲渡・償還できるかを管理する。 コンプライアンスとKYC/AML審査 — 一度きりのオンボーディング確認ではなく、継続的な投資家スクリーニング。 利回りと分配の管理 — クーポン、配当、キャッシュフローをオンチェーンとオフチェーンの両方で処理する。 二次譲渡 — コンプライアンスに沿った取引と決済を可能にすることであり、ここに反復的な手数料の潜在力が最も大きい。 これらはスティッキーで高マージンのサービスである。発行体の資産がひとたびプラットフォーム上に置かれれば、スイッチングコストは現実のものとなり、収益は成約件数ではなく資産に応じてスケールする。 RWAセクターへの示唆 Securitizeの数字は、2年間にわたりトークン化資産の総額を主要指標として称えてきたセクターへの警告である。最大の上場純粋トークン化プラットフォームがAUMと取引量を伸ばしながら収益を縮小できるのであれば、業界の価値提案は再検討を要する。トークン化は資産をオンチェーンに移せることを証明した。しかし、それらをそこに留めておくことに対して課金できることはまだ証明していない。 次の段階を生き残るプラットフォームは、プロジェクトベースの収益から年金のようなインフラ手数料へ移行するものである。投資家はRWAトークン化の真のスコアカードとして、AUMの見出しではなく、反復収益、二次取引のテイクレート、純収益維持率を注視すべきである。

TREE NEWS 編集部 · 2026年9月13日
米国株

MicroStrategy自身のビットコインガイドが93%の暴落を警告、845,050 BTCのポジションが損益分岐点に接近

MicroStrategyのビットコインプレイブックには93%のドローダウン警告が付きまとう TREE NEWS 報道: Strategy(旧MicroStrategy)は世界最大の企業ビットコイン準備金——845,050 BTC——を構築し、現在は総合取得原価をわずか約2%上回る水準にある。この薄いクッションが新たな注目を集めているのは、同社自身のビットコイン投資ガイドが、投資家に対して最大93%のドローダウンに備えるよう明確に警告しているからだ。 この警告は新しいものではない。ビットコイン採用を検討する企業の財務部門向けに同社が公開した教育フレームワークに組み込まれている。しかし、スポット価格が同社の平均取得原価付近で推移する中、その仮定は不快なほど現実のシナリオに近づいている。 なぜ93%という数字が重要なのか ビットコインの歴史的な弱気相場では、ピークから底までの下落率はおよそ70%から85%に達した。93%のドローダウンは、資産が初期の薄商いの時代以来経験したどの下落よりも深いものとなる。Strategyのガイドはこの数字を予測ではなくストレステストの基準として用いている——しかし、同社の株式が事実上レバレッジのかかったビットコインプロキシであるとき、その区別は容易に失われる。 準備金の規模:845,050 BTC、記録上最大の企業保有量。 コストクッション:平均購入価格を約2%上回る。 資金調達構造:転換社債と優先株が上昇と下落の両方を増幅させる。 レバレッジの問題 Strategyのモデルは、より多くのビットコインを購入するために負債と株式を発行することに依存している。上昇トレンドでは、株式が純資産価値に対してプレミアムで取引され、資本が安価であるため、これは見事に機能する。しかし、長期の下落局面でははるかに脆弱になる。ビットコインが急落すれば、社債保有者や優先株主への義務が満期を迎えるまさにその時に、増資による資本調達能力が弱まる。 MSTRを購入する投資家は、単にビットコインのエクスポージャーを買っているのではない。好調な市場が持続することを必要とする資本構造の裁定を買っているのだ。93%の警告は、株式が原資産よりも速く、さらに大きく下落し得ることを思い出させる。 注目すべき点 これが理論上のリスクにとどまるか、バランスシートの事象となるかを決める3つのシグナルがある: NAVプレミアム:株式がビットコイン保有額を上回って取引され続けるかどうか。 借り換えアクセス:新たな転換社債のコストと入手可能性。 指数組み入れフロー:歴史的に株式を支えてきたパッシブ需要。 現時点では、Strategyは支払能力を維持しており、そのポジションは無傷である。しかし、取得原価と市場価格の差は、通常の調整で準備金の利益全体が消し飛ぶほど狭い。投資家は同社自身のリスク文言を注意深く読むべきだ——株式がどこまで下落し得るかについて、異例なほど率直である。

TREE NEWS 編集部 · 2026年9月13日
暗号資産

2026年8月の取引所トラフィックが1億3500万訪問に到達、0.74%増──Binance、OKX、Coinbaseが60%を占める

2026年8月、取引所のウェブトラフィックが小幅上昇 TREE NEWS 報道: 12プラットフォームのサンプルから集計したデータによると、主要暗号資産取引所のウェブサイトは2026年8月に合計約1億3500万ページビューを記録し、7月の1億3400万から約0.74%増加した。前月比で増加した取引所は5社、減少したのは6社、横ばいが1社だった。 Binanceは3419万訪問(全体の25.3%)で首位を維持した。OKXが2562万(18.9%)で続き、Coinbaseが2131万(15.8%)で3位となった。上位3社を合計するとサンプル全体のトラフィックの約60.0%を占め、小売および機関投資家の関心が少数の取引所に集中し続けていることが浮き彫りになった。 地域ごとの足場は分岐 地理的な内訳からは、それぞれ異なるユーザー基盤が明らかになる。Binanceの最大の訪問元は韓国、OKXは日本、Coinbaseは米国だった。こうしたパターンは規制上の位置づけ、地域マーケティング、プロダクト・マーケット・フィットを反映している。Coinbaseの米国での優位性はコンプライアンス優先戦略と機関投資家向けカストディ事業と整合し、BinanceとOKXは引き続きアジアの活発な小売トレーディングコミュニティから多くを集めている。 分析:横ばいのトラフィック、変化する構成 月次0.74%の増加は本質的に横ばいの動きであり、市場が小売の熱狂期ではなく整理局面にあることを示唆している。しかし、横ばいの総数は重要な構成の変化を覆い隠すことがある: 注目は成長ではなく回転している。 増加が5社、減少が6社であることから、ユーザーは市場に大量参入しているのではなく、プラットフォーム間を移行しているように見える。 アジアは依然として需要のエンジン。 BinanceとOKXで韓国と日本が首位であることは、現物およびデリバティブの流動性においてこの地域が非常に大きな役割を果たしていることを裏付けている。 上位集中は諸刃の剣。 上位3社で60%のシェアは強いネットワーク効果を示す一方、いずれかの取引所が混乱に直面した場合のシステムおよび規制リスクも意味する。 ウェブトラフィックは取引量の不完全な代理指標だが、オンチェーン指標ではしばしば捉えられない小売の意図やオンボーディング活動を捉える。小幅な増加は、目覚ましいものではないにせよ着実なユーザーエンゲージメントを意味している。 今後の展望 今後、横ばい傾向を打破し得る3つの要因がある。第一に、ビットコインやイーサリアムの価格が決定的に動けば、歴史的に小売の再参入とトラフィック急増を引き起こす。第二に、米国と欧州での規制の明確化により地理的構成が変わり、Coinbaseや他のコンプライアンス準拠取引所が押し上げられる可能性がある。第三に、アプリ優先およびAPI駆動型取引の台頭により、ウェブサイト訪問数は実際の活動をますます過小評価する可能性があり、取引所の健全性を追跡する者にとってクロスプラットフォームかつ複数指標のモニタリングが不可欠となる。

TREE NEWS 編集部 · 2026年9月13日
暗号資産

オープンソースデバイスが放射性崩壊を利用してビットコインのシードフレーズを生成

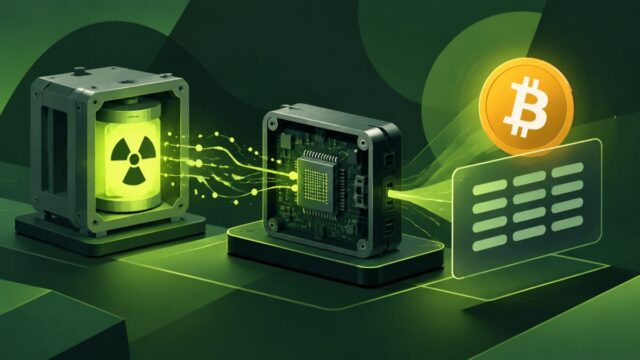
Entropy32 Plusが核物理学をウォレットのセキュリティに変える TREE NEWS 報道: ある開発者が、ビットコインのニーモニックフレーズを生成するためのエントロピー源として放射性崩壊を利用するハードウェアデバイス「Entropy32 Plus」をオープンソース化した。このデバイスはガイガーカウンターを用いて崩壊イベント間の時間間隔を記録し、そのデータをSHA-256で処理して、BIP-39準拠のシードワードにマッピングする。プロジェクトは現在、公開でのレビューと再現が可能な形で提供されている。 真のランダム性が重要な理由 すべてのビットコインウォレットは、最終的には一つの秘密、すなわちシードフレーズに依存している。そのシードが不十分なランダム性で生成された場合、攻撃者はブルートフォース攻撃でそれを解読し、資金を流出させることができる。ほとんどのコンシューマー向けウォレットは、システムクロックやマウスの動きをシードとする疑似乱数生成器に依存しており、これらの源は理論上予測可能である。これに対して放射性崩壊は量子レベルの現象であり、真にランダムであると広く考えられているため、暗号学的エントロピーの基盤として魅力的である。 Entropy32 Plusの設計は、シード生成に物理現象を利用する最初の試みではない。過去のプロジェクトでは、溶岩ランプ、カメラノイズ、さらには宇宙線などが実験的に用いられてきた。しかし、ガイガーカウンターをオープンソースのファームウェアおよび明確なBIP-39出力経路とともにパッケージ化することで、このプロジェクトは、プロセスを監査または再現したいと考えている趣味人やセキュリティ研究者の参入障壁を下げている。 諸刃の剣としてのオープンソース 設計をオープンソース化することで、コミュニティはエントロピーパイプラインにバックドアや予測可能なパターンが存在しないことを検証できる。しかし同時に、攻撃者が正確なハードウェアとファームウェアを調査し、ガイガーカウンターインターフェースのタイミングリークやSHA-256実装の欠陥といったサイドチャネルの弱点を探すことも可能になる。プロジェクトの信頼性は、独立したセキュリティ監査と再現可能なビルドにかかっている。 より広い暗号資産業界にとって、このデバイスは、セルフカストディがその最も弱いリンクと同じ強さしか持たないという認識が高まっていることを浮き彫りにしている。機関投資家および個人投資家の採用が拡大するにつれ、検証可能で高い保証を持つ鍵生成への需要が高まる可能性がある。Entropy32 Plusのようなプロジェクトは、核物理学とブロックチェーン暗号技術を橋渡しする、新しいクラスのオープンハードウェアセキュリティツールを生み出すきっかけとなるかもしれない。 今後の展望 放射性崩壊が標準的なエントロピー源になるかどうかにかかわらず、それが引き起こす議論には価値がある。暗号資産コミュニティは、鍵がどのように作成され、保存され、バックアップされるかについて、より多くの透明性を必要としている。Entropy32 Plusがコミュニティの精査を通過すれば、将来のハードウェアウォレットやコールドストレージソリューションの参照設計となり、最も難解な物理学でさえ日々の金融主権に役立ち得ることを証明するだろう。

TREE NEWS 編集部 · 2026年9月13日
暗号資産

Visaのステーブルコイン推進は成長エンジンではなく防御的選択肢

Visaのステーブルコイン戦略:収益源ではなく保険 TREE NEWS 報道: Visaのステーブルコインおよびエージェント型コマースの取り組みを詳しく見ると、この決済大手の暗号資産への野望は過大評価されている可能性が示唆される。同社は決済レール、ステーブルコインに特化したアドバイザリー業務、AIエージェント主導の支払いに向けた初期フレームワークを構築してきたが、現時点でこれらはいずれも明確に識別可能な手数料収入を生み出しておらず、Visaの中核財務報告において独立した項目としても現れていない。 Visaが実際にステーブルコインで稼いでいる領域 Visaに確実に収益をもたらす唯一のステーブルコイン関連事業は、いわゆる「U-card」モデルである。ステーブルコイン残高を通常のカード取引に変換するこの仕組みでは、ユーザーがドルペッグ型トークンを保有し、Visaカードを通じて使用し、Visaは他のあらゆるカード決済と同様のインターチェンジおよびネットワーク手数料を獲得する。ステーブルコインは単なる資金源であり、経済性は従来型と変わらない。 対照的に、Visaのステーブルコイン決済プログラムとVSP(Visa Stablecoin Platform)の取り組みは、主にバックオフィスの業務改善として機能している。トレジャリーの摩擦を減らし、クロスボーダー決済を迅速化し、発行パートナーのコストを引き下げる可能性はあるが、純増の収益源を生み出すことは示されていない。内部の配管を最適化することは価値があるが、それは新たな料金所を開設することとは異なる。 実際のバリュエーションは依然として従来のレールに依拠 Visaの株式の中核ストーリーは何年も変わらない。すなわち、グローバルな消費者決済、クロスボーダー取引高、付加価値サービス、そして継続的な自社株買いである。ステーブルコインとAIエージェント決済は、潜在的な迂回路に先んじて構築された狭い入口、つまり消費者やマシンがカードネットワークに一切触れずに価値を決済する未来に対する防御的な保険として理解するのが最も適切である。 防御的ポジショニング:Visaは新たな収益波を主導するためではなく、非仲介化を避けるために支出している。 収益よりもオプション性:ステーブルコインとエージェント型コマースへの賭けは将来のオプションであり、採用が加速すれば行使できる。 開示に注目:これらの事業がセグメント報告に現れるまでは、成長触媒ではなく戦略的ヘッジとして扱うべきである。 将来を見据えた視点 正直な見方は、Visaは既存の支配的企業がなすべきことをまさに実行しているというものだ。安価に実験し、レールを学び、扉に足をかけておく。しかし、Visaをステーブルコインの成長ストーリーとして位置づける投資家やアナリストは、証拠を先取りしている。同社の収益力は依然として、何十年もかけて構築してきたカードレールから生まれている。現時点でステーブルコインはヘッジであり、見出しではない。注視すべきシグナルはプレスリリースやパイロットプログラムではなく、ステーブルコイン関連収益が単独で開示するに足る重要性を持つようになるかどうかである。それまでは、賢明な資金はVisaの暗号資産戦略を、それに見合った価格が付けられた慎重な保険として扱う。

TREE NEWS 編集部 · 2026年9月13日
米国株

Four Corners Property Trust、四半期配当0.1265ドルを宣言

Four Corners Property Trust、四半期配当0.1265ドルを宣言 TREE NEWS 報道: ネットリースのレストランおよび小売物件に特化した不動産投資信託(REIT)であるFour Corners Property Trust(NYSE: FCPT)は、1株あたり0.1265ドルの四半期現金配当を宣言しました。配当は、同社が発表した基準日時点の株主に支払われ、その後まもなく支払われます。この宣言は、REITの確立された支払サイクルと過去の四半期分配金と一致しています。 四半期あたり0.1265ドルでは、年間配当は約0.506ドルに相当します。FCPT規模のネットリースREITにとって、この発表は日常的でありながら意味のあるシグナルです。つまり、信託が分配義務を賄うのに十分な安定した賃貸キャッシュフローを引き続き生み出していることを確認するものです。REITは税制上の優遇措置を維持するために、課税所得の少なくとも90%を株主に分配することが求められるため、配当宣言はポートフォリオの基礎的な健全性を示すバロメーターとして注視されています。 見出しの背後にある重要性 単独では、中型ネットリースREITによる1回の配当宣言は市場を動かすイベントではありません。しかし、インカム重視の投資家や広範な株式市場にとって、いくつかの層の関連性があります。 インカムの信頼性: FCPTのビジネスモデルは、テナントが税金、保険、維持費を負担する長期トリプルネットリースに依存しています。この構造は予測可能な賃料回収を生み出し、それが一貫した配当を支えます。この宣言はその予測可能性を強化します。 金利感応度: REITは株式市場で最も金利に敏感なセクターの一つです。その配当利回りは債券利回りと直接競合します。米国債利回りが上昇すると、配当の相対的な魅力が低下するため、REIT価格はしばしば圧力を受けます。逆に、利下げの期待はセクターを押し上げる傾向があります。 消費者とテナントの健全性: FCPTのテナント基盤はレストランチェーンとカジュアルダイニングに大きく偏っています。持続的な配当カバレッジは、テナントが一般的に賃料義務を果たしていることを示唆し、消費者裁量支出とレストランセクターの健全性についての読み取りを提供します。 市場への影響 株式投資家にとって、この発表は中立からややポジティブと見られます。企業の分配方針に関する小さな不確実性を取り除き、経営陣のキャッシュフローへの自信を再確認します。借入コストが高い中で投資家が配当の持続可能性を精査している市場では、クリーンな宣言はささやかな信頼の表明です。 広範なREITセクターにとって、主要なドライバーは依然として金利の軌道です。連邦準備制度が緩和バイアスを示唆すれば、FCPTのようなネットリースREITは利回り圧縮と買収経済性の改善の両方から恩恵を受ける可能性があります。金利がより長く高止まりすれば、配当利回りは競争力を維持する必要があり、上昇余地が制限されます。 債券および信用市場にとって、このニュースは重要ではありません。暗号資産や商品には直接的な関連はありませんが、この宣言が米国商業用不動産の安定したマクロ背景を反映している限り、資産クラス間の資本フローに影響を与え得る広範なリスクセンチメントに寄与します。 投資家向けの重要なポイント 0.1265ドルの四半期配当はFCPTの過去の支払いと一致し、安定した賃貸キャッシュフローを示しています。 REITの配当は金利に非常に敏感であり、FRBの道筋がセクターのパフォーマンスを左右する主要変数です。 インカム投資家は、単一の宣言に反応するのではなく、配当カバレッジ比率とテナント集中度を監視すべきです。 この発表は日常的な開示であり、カタリストではありませんが、ネットリース小売不動産の健全性に関する有用なデータポイントを提供します。

TREE NEWS 編集部 · 2026年9月13日
取材依頼 ご意見