Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月10日
米国株

ゴールドマン・サックス、7月の急落後、アジアのAIトレードに対する警戒感は行き過ぎだと指摘

ゴールドマン・サックス:アジアの投資家はAIトレードに対して過度に慎重 TREE NEWS 報道: ゴールドマン・サックスのFICCおよび株式パートナーであるジョン・フラッド氏は、アジアの機関投資家を1週間にわたって訪問した後、9月10日にノートを公開し、AI関連トレードに対する懐疑的な見方がファンダメンタルズが正当化する範囲をはるかに超えていると結論付けた。この慎重姿勢は主に、7月に起きた歴史的なモメンタム株の下落に起因しており、一部のアジアのヘッジファンドは1か月で年初来リターンの20パーセントポイント以上を失った。それでも、ゴールドマンのプライムブローカレッジのデータによると、アジアのヘッジファンドは年初来で約21%のプラスを維持している。 ニュース:センチメントは利益と大きく乖離 フラッド氏は、アジアの投資家がこれほど一様に警戒感を強めていることに「驚愕した」と述べた。すべての顧客との会話で、地政学、金利、インフレに関する懸念が繰り返し浮上し、ポジショニングとセンチメントの指標は低水準にある。しかし、第2四半期の利益は全く異なる話を伝えている。S&P 500の1株当たり利益は前年同期比で約30%増加し、ハイパースケーラーとAIインフラの受益者は54%の成長を記録し、指数のEPS拡大の約半分を占めた。エネルギーを除く残りの指数も14%の利益成長を遂げており、広範な強さを示唆している。 ポジショニングデータはエクスポージャーの薄さを示す ゴールドマンは、逆張りの見方を支持する一連の指標を挙げた: 個人投資家のセンチメントは弱気領域にとどまり、ゴールドマンのセンチメント指標は3月以来初めてマイナス領域に落ち込んだ。 ナスダック100先物の売り持ち高は6月中旬以降35%増加し、S&P 500構成銘柄の平均空売り残高は高い。 米国のファンダメンタル・ロングショート・ファンドのグロスおよびネットレバレッジは207%と49.8%で、過去1年では20パーセンタイルと6パーセンタイル、過去3年では59パーセンタイルと10パーセンタイルに位置する。 米国の情報技術セクターへの配分は6月に付けた5年ぶりの高水準から急減し、現在は過去1年で43パーセンタイルと71パーセンタイルにある。 ミューチュアルファンドは第2四半期にマグニフィセント7の保有を削減し、アルファベットとメタが最も大きく削減され、指数ウェイトと比較してAIエクスポージャーを依然として大幅にアンダーウェイトしている。 オプション市場のシグナルもこの状況を補強している。ゴールドマンのブライアン・ギャレット氏は、S&P 500の上昇は下落の約2倍のボラティリティを示し、コールのインプライド・ボラティリティがスポットと異常に相関していると指摘した。これは完全に投資された市場とは矛盾する行動である。一部の投資家はエクスポージャーを直接増やすのではなく、上昇の保険を購入しているようだ。 市場への示唆 ゴールドマンの見方が正しければ、この状況は上振れサプライズに有利である。薄いポジショニングはセンチメントが変わった場合の出口の混雑を緩和し、IPOカレンダーの過密は機関投資家と個人投資家の両方が再参入する触媒となり得る。フラッド氏はまた、中国のオープンソースAIモデルに対する見解の相違も指摘した。米国の投資家は採用速度を過小評価している可能性があり、アジアの投資家は過大評価している可能性があり、真実はその中間に落ち着く可能性が高い。株式にとっては、利益モメンタムが持続すれば、AIインフラとハイパースケーラー銘柄が再評価される可能性を示唆する。債券と金利は依然として不確実要素である。根強いインフレと金利の不確実性が投資家が躊躇する主な理由であり、タカ派的なサプライズがあれば強気シナリオは損なわれる。テクノロジーと並んで高ベータのリスク資産として取引される暗号資産は、リスク選好が再燃すればそれに追随する可能性が高く、コモディティと通貨は顧客との会話を支配している同じマクロ懸念から手がかりを得るだろう。 投資家向けの主なポイント 利益成長が依然として強い一方で、センチメントとポジショニングは洗い流されている。典型的な逆張り設定だが、保証ではない。 今後のIPOパイプラインと決算シーズンを、再参入の潜在的な触媒として注視する。 レバレッジとテクノロジー配分は数年ぶりの低水準にあり、マクロ不安が和らげばリスク再開の余地がある。 この見方の最大のリスクはインフレや金利の再ショックであり、アジアの機関投資家の間で依然として最大の懸念事項である。
TREE NEWS 編集部 · 2026年9月10日
暗号資産

ハンター・バイデンのミームコイン$LAPTOPがローンチ数時間で95%暴落、暗号資産のリスク選好が試される

著名人絡みトークンの急速な崩壊 TREE NEWS 報道: ハンター・バイデンをブランド化したミームコイン、ティッカー$LAPTOPは、ローンチから数時間で市場価値の約95%を失い、初期の取引熱狂で流入した投機資金の大半を消失させた。このトークンの崩壊は、今サイクルにおける政治テーマのデジタル資産として最も急激な単一セッションの下落の一つであり、過去1年間にわたる一連のミームコイン失敗の傷がまだ癒えていない市場にとって、タイミングの悪い出来事である。 この出来事は、より広範なパターンを浮き彫りにしている。著名人や政治に近いトークンは、初期に膨大な取引量を生み出す可能性があるが、初期の熱狂サイクルが終わると価値を維持することはほとんどない。ピーク時にトークンを追いかけた早期購入者は、現在、参入価格のほんの一部の価値しかないポジションを保有しており、ディップで購入した後発組もほとんど改善していない。 このトークンを超えて重要な理由 ミームコインは、暗号資産における個人投資家のリスク選好のバロメーターとなっている。ミームコインが活況を呈するときは、投機資金が自由に流れ、投資家がキャッシュフローも製品も基本的なアンカーもない資産を引き受ける用意があることを示す。$LAPTOPのように崩壊するときは、ビットコインが上昇しているにもかかわらず、リスク選好が回復していないことを示唆する。 この乖離が本当のストーリーだ。ビットコインの緩やかな上昇は、主に機関投資家の資金流入、ETF関連の需要、金利期待をめぐるマクロポジショニングによって推進されてきた。対照的に、ミームコインは純粋な個人投資家のセンチメント指標である。一方が上昇し、他方が失敗しているという事実は、現在のラリーが狭く、機関投資家主導であり、投機的な周辺部分を持ち上げるほど広範ではないことを示している。 市場への影響 暗号資産関連株:CoinbaseやRobinhoodのような取引所関連株は、個人投資家の取引活動から取引収益を得ている。ミームコイン環境の弱さは、今後の個人投資家の取引量減少を示唆する可能性があるが、影響は通常、デリバティブや機関投資家のフローに比べて控えめである。 ビットコインと主要トークン:直接的な影響は限定的。BTC、ETH、大型アルトコインは、ETFフロー、マクロ流動性、ネットワークファンダメンタルズといった異なる要因で取引されている。ミームコインの失敗はこれらのダイナミクスを変えない。 センチメントとボラティリティ:ミームコインの度重なる爆発は個人投資家の信頼を損ない、より広範なアルトコイン参加を抑制する可能性がある。また、特に政治的人物に関連するトークンをめぐって規制当局の監視を招く。 特に政治トークン:政治的な名前や所属でマーケティングされた資産に対して、規制当局や監視機関からの注目が高まることが予想される。これは、そのようなトークンを上場する取引所のコンプライアンスリスクを高める。 投資家向けの文脈 ミームコインは伝統的な意味での投資ではない。本質的価値のないモメンタム手段であり、その価格動向はほぼ完全にナラティブと流動性によって driven されている。$LAPTOPの崩壊は、認識可能な名前が付いたトークンでさえ、数時間でほぼゼロになり得ることを思い出させる。 ポートフォリオ構築にとって、結論は単純だ。ミームコインは投機的ポジションとして適切なサイズで扱い、コア保有銘柄として扱わないこと。そして、暗号資産の広範な回復を注視する人々にとっての教訓は、ビットコインの強さが自動的に健全な投機市場に翻訳されるわけではないということだ。両者は逆方向に動くことができ、しばしばそうなる。 投資家は、今後数週間、個人投資家の取引量、取引所の収益動向、政治ブランドのトークンに関する規制シグナルを監視すべきだ。ビットコインが上昇する一方でミームコイン活動が低迷し続けるなら、このサイクルが以前の強気相場を支えた個人投資家層ではなく、機関投資家によって主導されているという見方が強まる。

TREE NEWS 編集部 · 2026年9月10日
米国株

ゴールドマンTMTカンファレンス2日目:AIが概念から商用化へ、SanDiskはNAND供給の構造的弱さを指摘

AI商用化とストレージ供給が大手テックカンファレンスの二大テーマに TREE NEWS 報道: ゴールドマン・サックス主催の大手テクノロジー・メディアカンファレンスの2日目は、ストレージ、eコマース、旅行、半導体、フィンテックにわたる企業経営陣のコメントが密集した。ゴールドマンTMTストラテジストのピーター・キャラハンがまとめた会議メモによると、SanDisk、Etsy、NXP Semiconductors、Blockなど数十社の経営陣が、AI商用化の進展、消費者動向、メモリ需給動向、そしてより広範なマクロ経済環境について言及した。 この日を支配した2つのナラティブは、人工知能が誇大広告から収益を生む展開へ移行している具体的証拠と、何年にもわたってメモリ価格を下支えする可能性のあるNANDフラッシュ供給に関する構造的見方であった。 SanDisk:NAND供給は制約が続き、AI推論が主要な需要ドライバー SanDiskの経営陣は、NAND供給の伸びは予見可能な将来にわたって限定的であり続ける可能性が高い一方、AI推論ワークロードの大規模な普及が需要を押し上げ続けると明確に述べた。同社は短期的なガイダンスの更新は特に示さなかったが、中長期の需給フレームワークは、NANDの持続的な価格下支えロジックの可能性を直接示唆している。供給増加の制約とAI主導の需要拡大が組み合わさることで、供給ギャップが長期化する可能性がある。 これはメモリ複合体にとって重要である。NAND価格は歴史的に非常に循環的であり、好不況の波が供給過剰時にメーカーを苦しめてきた。構造的に引き締まった供給像は、もし正確であれば、NANDフラッシュおよび関連ストレージ部品の生産者に有利に働く一方、デバイスメーカーやクラウド事業者の投入コストを押し上げる可能性がある。 AI商用化:マッチングからカスタマーサービスへ AI商用化は、複数の企業プレゼンテーションを貫く共通テーマであった。 Etsyの経営陣は、AIをプラットフォーム効率を改善する中核ツールと位置づけ、「より深い在庫理解、買い手理解、購入意図認識」を提供する能力を説明し、よりパーソナライズされ関連性の高い商品リストを通じてコンバージョン率を高め、買い手の検討セットを拡大すると述べた。エージェント型コマースについて、Etsyは第三者の大規模言語モデルや新興AIプラットフォームと提携し、消費者が買い物の旅を始めるあらゆる入口で同社の差別化された在庫を発見可能にしている。経営陣は、エージェント型プラットフォームからのトラフィックはまだ小さいが「極めて高い購入意図」を伴うと指摘し、エージェント体験は既存の買い物の旅を補完すべきであり、置き換えるべきではないと主張した。 Booking.comはトラフィックとコストの両面で進展を開示した。同社はハイパースケーラーや生成AI企業と緊密に協力し、製品と消費者インタラクションがどのように進化するかをテスト・学習している。経営陣はこれらのチャネルが徐々に有料パフォーマンスマーケティングチャネルになると予想し、より多様化したサプライヤー環境を前向きなシグナルと見ている。ただし、大規模モデル主導のトラフィックは依然として総トラフィックの1%未満である。コスト面では、Booking.comはカスタマーサービスとソフトウェア開発に生成AIを導入し、「目に見える便益を得ている」。自社プラットフォームのAI製品も継続的に反復している。 AIが組織を再形成:チーム半分、成果は同じ AIの内部効率への影響は直接的に示された。CHYMは「よりフラットで迅速な組織」を構築することを目的とした10%の人員削減を実行したと開示した。製品およびエンジニアリングチームは以前の半分の規模に削減されたが、「責任がより明確で、業務がよりスリムになったため」成果は変わらないという。 Blockは、今年初めに意思決定者と実行者間の階層を減らす大規模な組織再編を完了した後、固定費ベースで大きなレバレッジを達成していると述べた。AIインフラについて、Blockは過去2年間で統一されたAIスタックを構築し、「製品反復速度とシステム安定性を大幅に改善した」。 消費者レジリエンス:各社で一貫したシグナル 消費者面では、複数の企業が一貫した安定したシグナルを示した。Blockの経営陣は、消費者支出が「第2四半期を通じて極めて強いレジリエンスを示し、その傾向は7月と8月も強かった」と述べた。Toastの経営陣は、支出レベルは安定しており、「決算以降、特筆すべき新たな変化はない」と説明した。これは、同じカンファレンスでのVisaの以前の安定した消費者動向に関するコメントと一致する。旅行需要も持ちこたえ、Booking.comは持続的なマクロ経済および地政学的不確実性にもかかわらず旅行需要が resilient であると指摘し、第2四半期決算のコメントと概ね一致した。 一つの例外:Comcastは、6月に現れたオーランドのテーマパーク市場の弱さが第3四半期にまで及んでいることを指摘し、マクロ要因と昨年のEpic Universe開業による前倒し消費が組み合わさった可能性がある。 市場への示唆 株式: カンファレンスは二極化したナラティブを強めた。実質的なAIマネタイズを示す企業、特にeコマースのパーソナライゼーション、カスタマーサービス自動化、ソフトウェア開発においては、業績予想の上方修正が見られる可能性が高い。SanDiskの供給テーゼはメモリ生産者にとって強気だが、ストレージコスト上昇に直面するハードウェアOEMやクラウドプロバイダーのマージンを圧迫する可能性がある。 債券: 底堅い消費者支出のシグナルは短期的な景気後退確率を低下させ、クレジットスプレッドを支えるが、中央銀行が積極的な利下げに対して慎重であり続ける可能性がある。安定した消費は差し迫った緩和に反対する根拠となる。 コモディティ: NAND供給の制約は半導体材料需要にとってプラスだが、より広範なコモディティ市場への波及効果は限定的である。...

TREE NEWS 編集部 · 2026年9月10日
AI × Crypto

OpenAIのCodex責任者、AIコードレビューは人間を超えたと発言 — そして今や必須に

OpenAIのCodex責任者、AIコードレビューは人間を超えたと発言 — そして今や必須に TREE NEWS 報道: OpenAIは、Codexを含む同社の中核製品・プラットフォーム組織を率いるエンジニア、Tibo Sottiaux氏によると、AI駆動のコードレビューを全てのプルリクエストで必須とした。ポッドキャストThe Pragmatic Engineerに出演したSottiaux氏は、モデルが正確性とセキュリティの両面で「超人」レベルで動作するようになり、セキュリティ問題がフラグされたPRは自動的にマージがブロックされると述べた。この開示は、世界で最も価値のあるAIラボがどのようにソフトウェアを構築し出荷しているかを垣間見せる貴重な機会であり、その意味はOpenAI自身のエンジニアリング文化をはるかに超えて広がる。 何が起きたか Codexの共同開発者であるSottiaux氏は、エージェントがソフトウェアライフサイクルのほぼ全段階に組み込まれた開発プロセスを描写した。新入社員は「まずCodexに聞け」と言われる。このツールはSlack、社内文書、全社コードにアクセスでき、プロジェクトの状況、オーナーシップ、意思決定の経緯に関する質問に約30分以内で回答できる。Codexはまた、ChatGPTとCodexの統合における自動記録係としても機能し、チャネルをまたいだ議論と決定を記録した。チームが「トグル・アーク」と呼ぶ社内記録である。 アーキテクチャについて、Sottiaux氏は保守コストの低下により設計判断の価値が下がるのではなく、むしろ高まると主張した。かつて数カ月放置されていたサードパーティ依存関係のアップグレードは、今や数時間でスキャン・完了でき、数年を要した大規模リファクタリングも劇的に圧縮されている。同氏は、1週末の間に100のエージェントが同一プロジェクトに貢献するシナリオをOpenAIが実行したと述べた。 市場への影響 ソフトウェア株と開発者ツール。AIコードレビューが真に超人であるなら、コード品質、セキュリティスキャン、DevOpsベンダーの獲得可能市場は破壊に直面する。静的解析や手動レビューワークフローを販売する既存企業は価格圧力に晒される可能性があり、AIネイティブのツールとセキュリティプラットフォームは恩恵を受ける立場にある。アプリケーションセキュリティやオブザーバビリティ企業の決算コメントで、解約の兆候に注目したい。 エンタープライズソフトウェアのマージン。Sottiaux氏の、システムを稼働し続ける「税」である保守がほぼ無料になりつつあるという主張は、大手ソフトウェア企業における構造的なエンジニアリングコスト低下を意味する。これはレガシーコードベースを大量に抱える企業にとってマージンの追い風である一方、請求時間がビジネスモデルであるITサービスやアウトソーシング収益にとってはデフレ圧力でもある。 コンピュートとインフラ。ローカルノートPCではなく、管理された仮想マシン上で動作するクラウドホスト型エージェントへの移行は、クラウドコンピュートとサンドボックス化されたコンテナインフラへの需要を強める。約10億ユーザー向けにCodexとChatGPTの機能を統合するという目標は、推論容量の継続的な拡大を示唆する。 暗号資産と分散型コンピュート。この話に直接的なデジタル資産の論点はないが、AIワークロードはコンピュートを大量に消費し中央集権的であるというナラティブを強める。これは、より安価または検閲耐性のある代替手段として自らを売り込む分散型GPU・推論ネットワークにとっての論点となる — ただし、ここにオンチェーン活動は関与していない。 投資家向けの重要ポイント AIネイティブの開発者ツールが手動ワークフローを置き換えつつある。セキュリティスキャンとコードレビューは人間のゲートから自動ゲートへと移行し、数十億ドル規模のツール市場を再形成している。 保守コストの低下は諸刃の剣。ソフトウェアのマージンは改善するが、ITサービスとアウトソーシング型エンジニアリングモデルは構造的デフレに直面する。 アーキテクチャスキルは上方に再評価されている。実行が安価になるにつれ、境界、インターフェース、不変条件を定義することが希少な投入要素となる — 人的資本のプレミアムがどこに位置するかを示すシグナルである。 クラウド推論需要は持続的なトレードであり続ける。エージェントをローカルマシンから管理されたクラウドVMへ、消費者向けサブスクリプション価格で移行することは、容赦ないコンピュート拡大を意味する。 競争上の波及に注目せよ。Sottiaux氏は、Codexが意図的に競合モデルをサポートし、そのフレームワークをオープンソース化しており、ロックインではなく実力で勝つことに賭けていると述べた — これは閉鎖的で垂直統合された競合他社に圧力をかける姿勢である。

TREE NEWS 編集部 · 2026年9月10日
マクロ

日本の10年債利回りが1996年以来初めて3%を突破、世界市場とAIブームを脅かす

日本の債券市場ショック:10年債利回りが3%超え TREE NEWS 報道: 日本の10年国債(JGB)利回りは9月1日の日中取引で3.0%を突破し、1996年9月以来初めてベンチマーク金利がこの水準を超えた。この動きは過去1年間で累計約1.4%ポイントの上昇を意味し、同時期の米国10年債利回りの上昇幅の2倍以上である。野村総合研究所のレポートによると、この急騰は主に外部からの波及効果ではなく国内要因によるもので、日本が世界の長期金利に対する上昇圧力の主要な発生源となりつつある。 野村総合研究所のエグゼクティブエコノミスト、木内登英氏が執筆したこのレポートは、米国債利回りが2025年1月以来の高水準に戻ったに過ぎず、ドイツと英国の10年債利回りが数年ぶりの高水準にある一方で、日本の債券市場がペースを設定していると主張する。「日本は世界的な長期金利上昇の受動的な追随者というよりも、むしろ推進者である可能性が高い」と木内氏は書いている。 利回り突破を推進する3つの力 レポートは、10年JGB利回りが3%を超えて上昇した背景にある3つの主要因を特定している: 連邦準備制度の利上げ期待: ケビン・ウォーシュFRB議長の最近のジャクソンホール会議での発言は、9月のFOMC会合での利上げに対する市場の期待を強め、世界の債券市場に圧力をかけた。 日本銀行の引き締め期待: 市場は日銀が9月の金融政策決定会合で政策金利を引き上げると広く予想しており、JGB利回りをさらに押し上げている。 日本の財政拡張リスク: 8月下旬時点で、日本の各省庁は2027年度の一般会計予算要求を提出し、2026年度予算を約20兆円上回っており、日本の財政悪化に対する懸念が大幅に高まっている。 財政リスクプレミアム:支配的な要因 野村の分解分析によると、過去1年間の10年JGB利回りの1.4%ポイント上昇のうち、「その他」要因に含まれる財政リスクプレミアムが0.60%ポイント寄与し、単一最大の要因となっている。インフレ期待は0.49%ポイントを追加し、日銀のJGB保有比率の変化と米国10年債利回りの動きはそれぞれわずか0.08%ポイントの寄与だった。実際の政策金利期待は0.15%ポイントを占めた。 木内氏は、長期金利の上昇は本質的に悪いものではないと指摘する。経済成長潜在力の改善やインフレ期待の上昇によって引き起こされる場合、実質金利は上昇せず、経済への影響は限定的かもしれない。しかし、財政リスクが主な要因である場合、経済活動への結果はより本質的であり、その影響は短期金利の上昇よりも遅延し、検出が難しい傾向がある。 トランプ政権の異例の介入 トランプ政権は前例のない方法で日本の経済政策に介入し始めた。ベセント米財務長官は最近のG20会合で、片山さつき財務大臣と植田和男日銀総裁に対し、日本は財政の持続可能性の道筋と利上げ計画を明確に伝える必要があると述べたと報じられている。これは、7月下旬に終了した日米共同為替介入後にベセント氏が日銀の利上げへの期待を公に表明したことに続くものである。 野村総合研究所は、ワシントンの行動の背後にある論理は、円安の継続とJGB価格の下落が米国および世界市場に悪影響を与える可能性があるというものだと示唆している。日本政府が積極的な財政スタンスを徐々に調整すれば、財政悪化リスクは低下し、10年JGB利回りの上昇圧力は緩和されるだろう。 世界市場への影響:AIブームのリスク 野村は、日本発の世界的な長期金利上昇が経済と金融システムに重大な脅威をもたらすと警告している。長期金利の上昇は各国の政府支払利息を増加させ、「財政悪化—利回り上昇」の負のスパイラルを引き起こす可能性がある一方、金融機関が保有する債券ポートフォリオの市場価値を減少させ、バランスシートの安定性を損なう。不動産や株式価格も下押し圧力に直面する可能性がある。 テクノロジーとAI関連株は特に脆弱である。木内氏は、日本中心の長期金利上昇が続けば、株式市場のAIブームの冷え込みを引き起こす可能性があると指摘した。AI関連株価の下落は、これらの企業が株式や債務による大規模な投資資金調達能力をさらに弱め、AIインフラへの実物資産投資拡大にブレーキをかけるだろう。 「これは世界経済活動の緩やかな冷え込みだけでなく、突然の経済減速を引き起こす可能性がある」とレポートは述べている。 投資家向けの重要なポイント 日銀の政策を監視: 9月の日銀会合は重要である。利上げはJGB利回り上昇と世界的な波及を加速させる可能性がある。 日本の財政政策に注目: 財政拡張の緩和は利回り圧力を和らげる可能性がある。さらなる拡張はそれを強めるだろう。 AIとテクノロジーへのエクスポージャー:...

TREE NEWS 編集部 · 2026年9月10日
米国株

AIチップサイクル論争:2027年のボトルネックピーク vs. 2028年の能力洪水と価格崩壊

AIボトルネックをめぐる大論争:2027年のピーク制約 vs. 2028年の能力解放 TREE NEWS 報道: AIコンピュートの軍拡競争が加速する中、重要な変曲点が近づいている。BroadcomやNvidiaなどのテック巨人が2025年末から2026年初頭にかけて巨額の長期供給ロックイン契約を締結したことで、半導体業界は史上最大の資本拡張を遂げつつある。この投資の真の影響は、2028年までに需給ダイナミクスをめぐる根本的な議論を引き起こすだろう。 9月9日、テックアナリストのBen Bajarin氏とJay Goldberg氏が、業界深掘りポッドキャストThe CircuitでAIチップサイクルについて対決した。Bajarin氏は、2027年が業界全体で最も極端な供給制約の「ボトルネック点」となり、2028年には大量の新規能力が投入されるが、指数関数的に成長するAI需要に吸収され続け、崖のような過剰供給にはならず需給はやや逼迫した状態が続くと主張する。Goldberg氏は、50年の半導体サイクルパターンを引き合いに出し、TSMC、Micron、Samsung、SK Hynixが同時に進める巨額の能力が2028年に一斉に稼働したとき、価格決定力の崩壊と容赦ないマージンの平均回帰を引き起こすと警告する。 2028年の終着点について根本的な見解の相違があるものの、両アナリストは一つの明確な点で一致している。「AIサプライチェーンを無差別に買って爆発的な利益を得る」時代は終わった。ボトルネックが単一セグメントから多極的な分断へと進化するにつれ、投資家はクロスサイクルで価格耐性を持つ中核資産を見極めるため、より厳格な基準を適用しなければならない。 システム的制約:短板効果がチップ出荷の天井を支配 この論争を理解する前提は、半導体サプライチェーンの基本ロジックにある。システム全体の実際の出荷量は、最も弱い単一のボトルネックによって決まる。GPUやメモリの供給が十分でも、基板、MLCC、ウェハーテストのいずれかが不足すれば、総生産量を増やすことはできない。この「短板効果」は、現在のサプライチェーンの緊張を直接説明する。基板、パワー・アナログ半導体、ファウンドリ、メモリのサプライヤーは歴史的に保守的な投資戦略を採り、顧客から明確な長期需要コミットメントが得られるまで新規能力に踏み切らなかった。2025年末から2026年初頭にかけて、Broadcom、Nvidia、主要クラウドサービスプロバイダーが巨額かつ厳格な長期ロックイン契約を提出して初めて、主要サプライヤーは新たな設備投資サイクルを本格的に開始した。ウェハーファブ、先端パッケージングライン(TSMCのCoWoSなど)、高級ABF基板工場の建設には、建設とクリーンルーム認証に自然と24~36か月を要するため、この投資の実際の量産出荷が有効な供給となるのは早くても2028年である。このタイムラインが、論争双方の共通の出発点である。 Ben Bajarin:2027年供給ピーク、2028年は緩やかな回帰 Ben Bajarin氏の中核的論拠は、物理的建設サイクルの非圧縮性に基づいている。同氏は、2026年から2027年にかけて旧能力は完全にロックされ、新ラインはまだ稼働していないため、世界の先端プロセスとパッケージングが史上最も極端な供給ボトルネックに置かれると考える。主要クラウドプロバイダーは、利用可能なコンピュート枠をどんなものでも受け入れざるを得ず、2027年は半導体史上最も深刻な供給制約の年になるかもしれない。2028年について、Bajarin氏は悲観的な「能力洪水」ナラティブに反対する。同氏は、AIモデルが純粋なテキストから高精細動画、リアルタイム音声、3D生成、長距離推論へと移行するにつれ、トークン消費は指数関数的に成長し、需要側の拡大は新たに解放された能力を素早く吸収するのに十分な速さになると指摘する。同氏の予測では、市場はせいぜい2028年に「絶対的不足」を脱し、需給がやや逼迫した良性の状態(需要/供給が約105~110%)に戻り、崖のような過剰供給にはならない。同氏はまた、現在の供給ボトルネックが「安全弁」として機能し、過剰投資を遅らせていると示唆する。同氏はこのAIインフラサイクルを、歴史的な鉄道、運河、3G、モバイルインターネットの建設ブームと比較し、これらの過去の領域はいずれも深刻な過剰建設を経験したと指摘する。このAIコンピュートサイクルの重要な違いは、明確な需要があっても、生産施設とデータセンターの建設速度が同様に物理的制約に縛られ、供給制約自体が過剰投資を抑えている点である。同氏はさらに、企業のAI展開において、高いトークンコストと限られたコンピュートアクセスが、実験環境から本番環境への移行を客観的にも遅らせていると付け加える。 Jay Goldberg:歴史的サイクルの鉄則、2028年の価格決定力は裏目に出る可能性 Jay Goldberg氏の逆方向の警告は、50年にわたる半導体資本サイクルの歴史的総括に由来する。同氏の中核的判断はこうだ。あらゆる上昇サイクルで、すべての参加者が「今回は違う」と叫ぶが、毎回深刻な過剰能力で終わる。現在建設中のプロジェクトの規模は驚くべきものである: TSMCは世界で約20の新規ウェハーファブとパッケージング拠点を進めている。 Micronは世界中で7つの大型メモリ工場を建設中である。 SamsungとSK HynixもHBM投資で同様に積極的である。 さらに、Intelなどによる政府補助を受けた能力もある。 Goldberg氏はまた、「二重/三重発注」の歴史的パターンも強調する。チップ不足の際、Apple、Qualcomm、クラウドプロバイダーなどの顧客は、納品を確保するために複数のサプライヤーへ重複、時には二倍の能力意向を提出することがよくある。供給が解放され始めリードタイムが短縮されると、これらの水増しされた「幽霊注文」は即座にキャンセルされる。価格について、Goldberg氏は、Nvidiaの現在の70%超という超高粗利益率やBroadcomの高いASICプレミアムは、本質的に供給不足が生み出す希少性プレミアムであると考える。2028年までに、巨額のファブ設備がすべて稼働し、固定資産減価償却が莫大なコスト圧力を生み出すとき、ファウンドリとチップ設計者は稼働率維持のために必然的に激しい価格戦争に陥り、ハードウェアの粗利益率は容赦ない平均回帰に直面するだろう。 投資コンセンサス:無差別買いから選別の時代へ...

TREE NEWS 編集部 · 2026年9月10日
マクロ

招商銀行幹部交代が加速、頭取補佐が辞任

招商銀行が経営陣の異動を発表 TREE NEWS 報道: 招商銀行は9月7日、王興海頭取補佐が業務上の理由により辞任し、即日発効したことを確認した。同氏は同行およびその支配子会社のいかなる職務も退く。同行の公式リーダーシップページからは既に同氏のプロフィールが削除されている。 市場関係者によると、王氏の次の赴任先は親会社グループの金融持株プラットフォームである招商局金融控股(招商局グループ・ファイナンシャル・ホールディングス)になる可能性が高い。実現すれば、同行と親会社グループとの継続的かつ緊密な経営人材交流がさらに際立つことになる。 王興海とは何者か 王氏は1976年11月生まれで、同行の上級経営陣において唯一の「ポスト75」世代の幹部であった。1999年に招商銀行に入行し、在職年数は27年に及ぶ。初期のキャリアは主要分行と本店部門をローテーションし、北京分行副行長や機関客先部・年金金融部の総経理などを歴任した。 近年はキャリアが加速した。2023年3月から深圳分行の副行長、次いで行長を務めた。2025年末には頭取補佐に昇進し、深圳分行の統括も継続し、1年以内に2つの重要な昇進を果たした。2026年9月にその職を辞した。 幹部ローテーションと人材育成 王氏の辞任は、招商局金融控股と招商銀行の間で行われたいくつかの重要な経営陣ローテーションに続くものである。8月28日、招商局金融控股は李徳林副総経理の解任を発表した。李氏は2013年に同行に入行し副頭取にまで昇進した後、2024年4月に持株会社へ異動した。 さらに遡る2026年4月には、招商局金融控股の王小青総経理が招商銀行の頭取に任命された。現在、蒋朝陽副総経理、郭錫坤コンプライアンス責任者、および元総経理の劉輝氏と王小青氏はいずれも同行での上級経営経験を有している。王興海氏が持株会社に加われば、両者間の幹部ローテーションの仕組みがさらに強化されることになる。 深圳分行を誰が率いるのか 王氏の退任により、いくつかの重要ポスト、とりわけ深圳分行のトップが空席となる。同行内では、北京・上海・深圳の各分行が「プレミアム分行」として知られ、人員と資産で先行し、しばしば頭取補佐級の幹部が統括する。王氏の辞任に伴い、深圳分行の新たなトップはまだ発表されていない。 今回の経営陣再編の前、同行は堅調な半期決算を報告していた。2026年上半期の営業収益は1,781億8,000万元(前年同期比4.83%増)、株主帰属純利益は764億5,000万元(同2.02%増)であった。強固な財務基盤が経営陣交代の円滑な移行を支えている。 市場への示唆 中国の大手銀行の上級幹部の辞任は、金融市場に直ちに重大な影響を与える可能性は低いが、投資家にとって重要なシグナルをいくつか含んでいる。 銀行セクターの安定性:招商銀行は中国で最も経営が健全な銀行の一つであり続けており、堅調な半期決算は経営陣交代が業務を混乱させる可能性が低いことを示唆している。投資家は、新たな経営陣が同行のリテールバンキングとフィンテックへの戦略的注力を維持するかどうかを注視すべきである。 親子会社のダイナミクス:招商銀行と招商局金融控股の間で継続する幹部ローテーションは、招商局グループ内の統合が深まっていることを示している。これにより、銀行・証券・保険事業にわたる戦略の調整が進み、グループ全体の競争力が高まる可能性がある。 株式・債券への影響:招商銀行の株式(600036.SH、3968.HK)は、市場がニュースを消化するにつれて小幅な変動が見られる可能性があるが、同行の堅固なファンダメンタルズが下落幅を限定する可能性が高い。債券投資家は、経営陣交代が同行の信用プロファイルに影響しないことに留意すべきである。 暗号資産とコモディティ:これは中国国内の銀行人事案件であり、世界の暗号資産、コモディティ、通貨市場に直接的な影響はない。ただし、中国における国有企業の経営陣ローテーションという広範な傾向の一部であり、中国の金融資産に対する投資家心理に影響を与える可能性がある。 投資家向けの要点 招商銀行の堅調な財務実績は、経営陣交代に対する緩衝材となる。 同行と親会社グループ間の幹部ローテーションは人材育成の通常の一環であり、ネガティブなシグナルと見なすべきではない。 投資家は、同行の戦略的方向性と深圳分行の新トップの任命に注目すべきである。これは今後の優先事項を示す可能性がある。 長期投資家に即時の対応は不要だが、短期トレーダーは同行株の変動に注意を払う可能性がある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

中国自動車業界の分裂:乗用車利益が45%急落、商用車は好調

2026年上半期、中国自動車市場の二極化が鮮明に TREE NEWS 報道: 最新の半期決算報告によると、中国の自動車業界では乗用車(PV)メーカーと商用車(CV)メーカーの間で収益性に著しい二極化が生じている。PVメーカーがモデル切り替えと競争激化に苦しむ一方、CVメーカーは買い替えサイクル、輸出成長、電動化の恩恵を受けている。 中国自動車工業協会(CAAM)のデータによると、2026年上半期の乗用車販売台数は前年同期比6%減の1,272万台となった一方、商用車販売台数は8.3%増の229万7,000台となった。利益格差はさらに劇的で、主要PVメーカー15社の株主帰属純利益の合計は約202億元となり、前年の366億元から45%減少した。このうち8社が赤字に転落した。対照的に、CVメーカー8社の純利益合計は90億元で前年同期比19%増となり、残りはすべて黒字を維持した。 分裂の背景にある利益構造 この二極化は、サイクルの異なる局面にある2つの異なるビジネスモデルを反映している。乗用車メーカーは新モデルへの移行コストを負担している。旧在庫の処分は取引価格を押し下げ、新モデルの立ち上げは製造・マーケティング費用を増大させる。研究開発、人件費、チャネル費用は硬直的で、販売変動を利益変動へと増幅させている。 セレス・グループはこの圧力を象徴している。売上高は7.87%減の574億9,000万元となり、29億4,000万元の利益から17億2,000万元の損失へと転落した。研究開発費は27.44%増の37億3,000万元に急増し、営業キャッシュフローはマイナスに転じた。同社は製品構成の変化、モデル移行、バッテリーとチップのコスト上昇を主要因として挙げている。また、無形資産について約15億7,000万元の減損損失を計上した。 理想汽車(Li Auto)も17億4,000万元の利益から39億8,000万元の損失へと転落した。この2社だけで104億元の利益減少となり、モデル移行が売上高、費用、キャッシュフローに同時に影響を与えることを浮き彫りにしている。 黒字を維持するPVメーカーの間でも利益率は圧迫されている。BYDの純利益は20.54%減の123億3,000万元となったが、粗利益率は0.84ポイント上昇して18.85%となった。吉利(Geely)の粗利益率は1.6ポイント上昇して17.9%となったが、純利益はわずかに減少した。為替損失と減損損失が、報告利益と中核事業の業績との乖離を拡大させている。 商用車:異なるストーリー 商用車メーカーは買い替えサイクル、輸出需要、新エネルギー車の運行コスト低下の恩恵を受けている。中国重汽(Sinotruk)は純利益43億3,000万元を報告し、サンプル合計のほぼ半分、利益増加分の約63%を占めた。大型トラック販売台数は18万8,500台に達し、輸出は10万8,400台、輸出収入は54%増の309億1,000万元となった。 福田汽車(Foton Motor)の中型・大型トラック販売は39.3%増加し、純利益を16.54%押し上げた。一汽解放(FAW Jiefang)は調整後ベースで黒字に復帰した。新エネルギー商用車も貢献している。高走行距離・固定ルートのシナリオで電気トラックの総所有コストがディーゼル車を下回る中、国内販売は40.2%増加し、浸透率は30.4%に達した。 市場への示唆 投資家にとって、この二極化は販売台数だけでなく利益の質に注目することの重要性を浮き彫りにしている。乗用車セクターは、レガシー資産を管理しながら電動化とインテリジェント機能に投資するため、長期的な利益率圧迫に直面している。商用車セクターはより安定した収益を提供するが、その成長は輸出と大型トラックの買い替えサイクルに大きく依存している。 輸出成長は共通テーマである。自動車輸出総台数は65.3%増の509万6,000台となり、新エネルギー車の輸出は120%急増して235万5,000台となった。しかし、輸出が拡大するにつれ、競争は海上運賃、関税、現地流通、アフターサービスなど海外運営の質へと移行している。 主なポイント 乗用車メーカーはモデル移行、価格戦争、硬直的なコストにより45%の利益減少に直面している。 商用車メーカーは買い替え需要、輸出、電動化の恩恵を受け、利益は19%増加した。 輸出成長は両セクターの主要な支えだが、収益性は海外運営コストの管理にかかっている。 投資家は、販売台数が多いが利益率の弱い企業よりも、強固なキャッシュフロー、安定した価格設定、効果的なコスト管理を行う企業を優先すべきである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

金はすでにFRBを織り込んでいる:UBSは9月FOMCに向けた非対称リスクを指摘

好調な雇用統計に対する金の限定的な反応こそがシグナル TREE NEWS 報道: UBSのストラテジスト、ジョニ・テベス氏は9月9日のグローバル貴金属ノートで、金は連邦準備制度(FRB)の政策に関する市場のタカ派的な再価格調整の大部分をすでに吸収していると主張している。米国の8月非農業部門雇用者数が16万2000人と、市場予想の約3倍となり、9月の利上げの織り込み確率が約62%に上昇したにもかかわらず、金の押し目は浅いままだ。UBSはこの底堅さを、金利がもはや重要でなくなった証拠ではなく、投資家がポジション調整をほぼ完了した証拠と解釈している。 報告書によれば、重要なのは金利が上昇する理由だ。もし引き締めが成長とインフレの加速によって引き起こされているのであれば、金は真の圧力に直面するだろう。しかし現在の背景はそうではないため、戦略的買い手は下落を出口シグナルではなく、より安いエントリーポイントとして捉えている。 FOMCに向けた非対称なセットアップ UBSは2つのシナリオを提示し、そのペイオフがいかに不均等であるかを強調している。 FRBが9月に利上げした場合:実質金利の上昇とドル高が打撃となり、当初は下落が予想される。しかし下落は限定的だろう。季節的な現物需要が近づいており、機関投資家や公的部門の買い手が弱さを待って買い増しに動く。結果は注目を集めるが方向性としては無害な押し目となる可能性が高い。 FRBが据え置いた場合:上昇はより鋭くなる可能性がある。特に据え置きが政策ミスと解釈されたり、FRBの独立性や信頼性への疑問を呼び起こしたりすれば、投資家は金を追いかけるかもしれない。短期金利の緩和が、金の長期的な分散効果に加わるだろう。 結論:金はタカ派的なサプライズに対して脆弱であり続けるが、ポジティブな触媒に対する感度は高まっている。 中央銀行は買い続ける 公的部門の需要が市場を下支えし続けている。世界の中央銀行は7月に約23トンの金を追加し、年初来の確認可能な購入量は約125トンに達した。昨年の182トンを下回るが、歴史的には依然として意味のある水準だ。購入は価格が低いか安定しているときに加速する傾向がある。 中国は8月にさらに20トンを追加し、2025年の合計は約80トンとなった。直近2カ月は2023年後半以来の最強の買いとなっている。ポーランドは7月末までに90トンで依然最大の報告買い手だ。ウルグアイは約30年ぶりに外貨準備を増やした。別途、オランダ中央銀行は米国とカナダから約85トンの金をロンドンに移したと開示した。これは直接価格を動かすものではないが、準備資産をどこに保管するかに対する中央銀行の警戒感の高まりと、特定のシナリオで金を動員できるという自信を反映している。 中国の需要は広がっている 中国の金市場は構造的な分化を示している。先物とフォワードの出来高は増加しているが、上海金取引所の現物取引高は低迷している。輸入は高水準を維持しており、伝統的な宝飾品消費ではなく、投資需要と在庫補充を示している。中国の金ETFは7月と8月に合計約19トンの純流入を記録し、その傾向は9月初旬まで続き、総保有量は約305トンに達した。UBSはこれを、需要がより多様化し、単一のチャネルへの依存が減っていると解釈している。 長期的には、世界の金取引、投資、現物流通におけるアジアの役割の拡大により、価格発見への影響力が徐々に増し、アジア時間の流動性が深まり、投資家のアクセスが広がるだろう。 投資家向けの主なポイント 9月のFOMCはもはや金にとって二項対立のリスクではない。利上げによる下振れは、据え置きによる上振れよりも小さいように見える。 金利が動く理由は方向性よりも重要だ。成長主導の引き締めが真の脅威であり、それは今日の話ではない。 公的部門の購入は構造的な下値を提供しており、中国、ポーランド、そして今やウルグアイが準備を増やしている。 ETFへの流入と高い輸入は、中国の需要が宝飾品を超えて投資チャネルへと成熟していることを示唆している。 非対称性にポジションを取る:タカ派的な下落を出口の理由ではなく、蓄積の機会として活用する。

TREE NEWS 編集部 · 2026年9月10日
マクロ

軽油が記録的高値に:ほとんどの投資家が見逃すインフレシグナル

軽油価格が再び記録を更新 ― その影響はFRBに直撃 TREE NEWS 報道: 軽油価格が史上最高値を更新し、その動きはトラックステーションをはるかに超えて波及している。市場で最も経済に敏感な燃料 ― ほとんどのドライバーがガソリンスタンドで支払うことのない燃料 ― が、今や米国と欧州の両方で、インフレデータ、企業のコスト構造、そして中央銀行の議論に同時に直接影響を与えている。この収束こそが、これを単なるコモディティの話以上のものにしている。 軽油は実体経済の循環システムである。貨物を運び、建設を動かし、作物を収穫し、最終的に食料品店の棚に並ぶ商品を運搬する。軽油が急騰すると、そのコストは静かに吸収されるのではなく、物流事業者から卸売業者、小売業者へと連鎖的に転嫁され、最終的には消費者に及ぶ。 なぜ軽油が最も重要な価格なのか 消費者による運転需要に大きく影響されるガソリンとは異なり、軽油は産業活動、世界貿易の流れ、精製能力と結びついている。現在、いくつかの要因が複合的に作用している: 精製のボトルネック: 世界の留出油在庫は歴史的に低水準にあり、供給ショックに対する緩衝材がほとんどない。 地政学的リスクプレミアム: 原油および精製品の流れの混乱が、中間留分に持続的なリスクプレミアムを加えている。 構造的需要: 貨物、農業、暖房需要により、全体の成長が減速しても留出油消費は高止まりしている。 その結果、インフレの「粘着的」なカテゴリー ― 中央銀行が期待や賃金交渉に影響するため最も注視する項目 ― に直接的にコストショックが及んでいる。 市場への影響:ショックはどこに及ぶか 株式: 運輸・物流関連銘柄 ― トラック、鉄道、航空、宅配業者...

TREE NEWS 編集部 · 2026年9月10日
マクロ

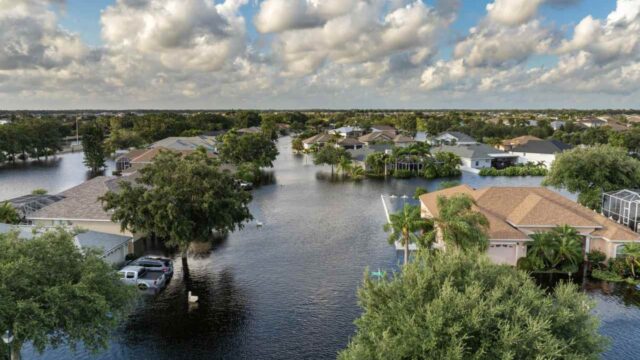
気候リスクが住宅市場を再価格評価する中、住宅保険料が過去最高に

気候リスクが住宅市場を再価格評価する中、住宅保険料が過去最高に TREE NEWS 報道: 米国の住宅保険料は過去最高にまで上昇しており、最も急激な上昇はハリケーン、激しい対流性嵐、山火事の影響を最も受けやすい地域に集中している。この急騰は、保険会社が災害リスクを引き受ける方法における構造的変化を反映している。平均を上回る災害損失が数年続いた後、保険会社は料率を引き上げ、補償条件を厳格化し、一部の市場では完全に撤退している。その結果、住宅を所有し保護するためのコストが急速に再価格評価されつつあり、このコストは今や家計予算に直接影響を与え、ますます資産評価にも織り込まれている。 何が起きたのか 保険会社は、気候由来の損失が進展するにつれて価格モデルを再調整している。ハリケーンにさらされる沿岸州、ひょうや竜巻が発生しやすい中西部および大平原の一部、西部の山火事リスク地帯では、最大の引き上げが見られた。いくつかの州では、規制当局が二桁の料率引き上げを承認し、一部の民間保険会社は新規契約を一時停止したり、高リスク市場から撤退したりして、より多くの住宅所有者を州が支援する「最後の手段の保険会社」プログラムへと押しやっている。これらの残余プールは、引き受けるリスクに対してますます資本不足の状態にありながら拡大している。 これが保険を超えて重要な理由 保険は住宅ローン市場の静かな配管である。貸し手は補償を要求し、上昇する保険料は住宅所有者にとって目に見えない利上げのように作用する。災害が起こりやすい大都市圏では、住宅ローンの支払い、固定資産税、保険の合計コストが手頃さを限界点を超えて押し上げ、需要を冷やし、価格に圧力をかける可能性がある。このダイナミクスは、保険の利用可能性が移住の決定や商業用不動産の引受に影響を与える要因となっているフロリダ、ルイジアナ、カリフォルニアの一部ですでに顕在化している。 市場への示唆 保険会社と再保険会社: 規律ある引受と強い資本基盤を持つ元受保険会社や世界的な再保険会社は、競合他社よりも迅速にリスクを再価格評価できるため、相対的な勝者として浮上する可能性がある。逆に、沿岸部や山火事地帯へのエクスポージャーが集中している企業は、利益の変動性と準備金リスクに直面する。 住宅とREIT: 高リスク地域へのエクスポージャーを持つ住宅REITや住宅建設会社は、需要の軟化と保有コストの上昇に見舞われる可能性がある。影響を受ける地域で住宅ローン債権が集中している地方銀行は、保険コストが借り手の返済能力を損なう場合、二次的な信用リスクに直面する。 地方債: 災害が起こりやすい地域の地方政府は、投資家が気候および保険関連の財政的圧力に対する補償を求めるため、借入コストの上昇に直面する可能性がある。 コモディティと建設: 大規模災害後の再建需要は木材、屋根材、建設資材を支えるが、サプライチェーンは繰り返されるショックに敏感なままである。 暗号資産と広範なリスク資産: 保険ショックは直接的な暗号資産の触媒というよりも、じわじわと効いてくるマクロテーマである。しかし、住宅コストを通じてインフレを煽り、家計のバランスシートを圧迫する限りにおいて、デジタルトークンを含む投機的資産に歴史的に圧力をかけてきた「より長く高い金利」のナラティブを強化する。 投資家向けの主なポイント 気候リスクはもはや遠いESGの話題ではなく、今日すでに保険、住宅ローン、地方債の信用に価格として織り込まれている。 エクスポージャーのある地域における住宅ストレスの先行指標として、州の保険規制当局と残余市場の成長を注視せよ。 引受規律と再保険の価格決定力が、保険株の間での主要な差別化要因である。 マクロポートフォリオにとって、保険由来の住宅インフレは、中央銀行がどれだけ迅速に政策を緩和できるかを疑問視するもう一つの理由である。

TREE NEWS 編集部 · 2026年9月10日
マクロ

相続対策の危機:認知機能が低下したとき、誰があなたのお金を管理するのか?

相続対策の危機:認知機能が低下したとき、誰があなたのお金を管理するのか? TREE NEWS 報道: ますます多くのアメリカ人が、深く個人的な金融上の疑問に直面している。自分が判断能力を失った場合、誰が自分のお金を管理するのか、という問いだ。ある読者が個人金融相談コラムへの手紙で、両親が徐々に認知能力を失っていくのを見守り、今では自分と配偶者も同じ運命をたどるのではないかと恐れていると述べた。この夫婦には子供がおらず、金融搾取を心配している。この問いは仮定の話ではなく、すでに法律、金融、保険サービスの需要を再形成しつつある人口動態の波を反映している。 何が起きたのか ある読者が金融アドバイスコラムに手紙を書き、自分または配偶者が精神的能力を失った場合に、信頼できる当事者が介入できるように資産をどのように構成すべきかについて指導を求めた。読者は「両親の認知能力の徐々の低下を目撃した」と述べ、金融搾取を恐れていた。コラムの回答は、持続的委任状、取消可能な生前信託、専門の受託者などの手段を概説したと思われる。これは個人金融の質問であるが、巨大なマクロトレンドの交差点に位置している。ベビーブーマー世代の高齢化と、数十兆ドル規模の富の移転が近づいていることだ。 市場への影響 これは、いつの日かS&P 500を動かすような話ではないが、投資家が無視すべきでない構造的変化を示している。 ウェルスマネジメントと信託サービス: 専門の受託者、法人受託者、遺産決済サービスの需要は高まる見通しだ。JPMorgan、Bank of America、Wells Fargoなど大規模なウェルスマネジメント部門を持つ銀行や、独立系信託会社は、数十年にわたって維持される手数料ベースの運用資産から恩恵を受ける立場にある。 法務および保険セクター: 高齢者法弁護士、長期介護保険会社、年金プロバイダーの需要が増加する可能性が高い。認知機能の低下と介護費用の両方から資産を保護しようとする家族が増えるにつれ、ハイブリッド長期介護保険を提供する生命保険会社が利益を得る可能性がある。 フィンテックとデジタル資産: セルフサービス型の投資プラットフォームや自己管理型の暗号資産ウォレットの台頭は、高齢投資家に新たなリスクをもたらしている。明確な承継計画がなければ、デジタル資産は永久に失われる可能性がある。これは、暗号資産カストディアンにおける相続対策機能や「デッドマンスイッチ」サービスへの需要を促進している。また、従来の証券会社がどのように能力を確認するかという疑問も提起している。 不動産と家族経営企業: 無能力対策には、不動産や非公開企業の支配権の移転が伴うことが多い。計画が不十分だと強制売却につながり、地域の不動産価格を押し下げたり、中小企業の承継を混乱させたりする可能性がある。 投資家にとってなぜ重要か 高齢化は単なる人口統計上の数字ではなく、数十年にわたる投資テーマである。何百万もの世帯が手紙の書き手と同じ疑問に直面するにつれ、資金は安全性、監督、継続性を提供するソリューションへと移動する。つまり: ファイナンシャルアドバイザーと信託サービスが家計資産のより大きなシェアを獲得する。 収入を保証したり長期介護をカバーする商品は持続的な需要が見込まれる。 相続対策を無視するデジタル資産プラットフォームは、それを組み込むプラットフォームに市場シェアを奪われる。 投資家にとっての結論は、日々のノイズを超えて見ることだ。ここでの本当の話は、単一のアドバイスコラムではなく、史上最大の富の移転の始まりであり、それを管理するために必要な法的・金融インフラである。 主なポイント 無能力対策は人口高齢化に伴い懸念が高まっており、信託、委任状、専門の受託者の需要を促進している。 強力な信託・遺産サービスを持つ銀行、保険会社、資産運用会社は、長期的な資産維持から恩恵を受ける立場にある。...

TREE NEWS 編集部 · 2026年9月10日
暗号資産

Trezorのメール侵害が暗号通貨における持続的なフィッシングの脅威を浮き彫りに

Trezorのメール侵害が暗号通貨における持続的なフィッシングの脅威を浮き彫りに TREE NEWS 報道: 大手ハードウェアウォレットメーカーであるTrezorは、第三者メールサービスプロバイダの1つが侵害され、攻撃者が正規ドメインからフィッシングメールを送信できる状態になったことを明らかにしました。「重大なセキュリティ警告:STM32エントロピー脆弱性」という件名のメールは、ユーザーを騙してリカバリーシードを開示させようと試みました。この事件は、暗号通貨エコシステムにおける持続的な脆弱性、すなわち中央集権的なコミュニケーションチャネルへの依存を浮き彫りにしています。 攻撃の詳細と即時の影響 この侵害は、Trezorのハードウェアや中核システムではなく、メールインフラを標的にしたものでした。第三者のベンダーを悪用することで、攻撃者は通常のセキュリティフィルタを迂回し、Trezorの信頼できるドメインを利用してフィッシング試行の信頼性を高めました。特定の餌は、Trezorデバイスに一般的に使用されるSTM32チップの脆弱性を参照し、ユーザーをパニックに陥れて行動させようとしました。Trezorはその後、侵害されたサービスを保護し、ユーザーにこれらのメールを無視し、リカバリーシードを決して共有しないようアドバイスしています。 業界への影響 この事件は、暗号通貨セキュリティにおける重大なギャップを浮き彫りにしています。ハードウェアウォレットはリモート攻撃から保護しますが、人的要素が依然として最も弱いリンクです。特に侵害された正規チャネルを使用するフィッシング攻撃は、最も堅牢な暗号化防御でさえも回避できます。この事件はまた、暗号通貨サプライチェーンにおける第三者ベンダーのセキュリティ慣行について疑問を投げかけます。Mailchimpなどのサービスへの以前の攻撃で見られたように、単一のベンダー侵害が複数の暗号通貨企業に連鎖的な影響を与える可能性があります。 ユーザーにとっての重要な教訓は、独立したチャネルを通じて通信を検証することの重要性です。Trezorは他の評判の良い企業と同様に、メールやその他の勧誘のないメッセージでリカバリーシードを求めることは決してありません。業界はこの基本ルールについてユーザーを教育し続ける必要があり、企業はすべての第三者サービスプロバイダの徹底的なセキュリティ監査を実施する必要があります。 将来の見通し 暗号通貨業界が成熟するにつれて、攻撃対象領域はブロックチェーンプロトコルを超えて、メールマーケティング、カスタマーサポート、クラウドインフラなどの補助サービスにまで拡大します。この事件は、より厳格なベンダー管理基準と、DMARCやDKIMなどのより堅牢なメール認証プロトコルの採用を促す可能性があります。さらに、ハードウェアウォレットのフィッシングキットの台頭は、より高度なユーザー教育と、不審な通信に関するデバイス内警告の必要性を示唆しています。最終的に、Trezorのハードウェアは安全なままですが、この侵害は、セキュリティがテクノロジーと人間の行動の両方を包含する全体論的な取り組みであることを思い出させるものです。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

Ledger、元Fireblocks幹部をCIO/CISOとして採用、2026年の暗号通貨ハッキング損失は14億ドルに到達

Ledger、元Fireblocks幹部をCIO/CISOとして採用、2026年の暗号通貨ハッキング損失は14億ドルに到達 TREE NEWS 報道: ハードウェアウォレットメーカーのLedgerは、元Fireblocks幹部のOded Blatman氏を最高情報責任者(CIO)兼最高セキュリティ責任者(CISO)に任命したと、ブルームバーグが報じた。Blatman氏は、ネットワークおよびインフラストラクチャのセキュリティ、製品セキュリティ、物理的およびオフィスセキュリティ、内部セキュリティ運用を監督する。この動きは、オンチェーンデータによると2026年の暗号通貨ハッキングによる損失がすでに14億ドルを超え、脅威の状況が激化していることを示している中で行われた。 ニュース概要 Blatman氏は、デジタル資産カストディおよび決済プラットフォームの大手であるFireblocksでの在職中に、シニアセキュリティ職を歴任し、深いサイバーセキュリティの専門知識をもたらす。Ledgerでは、世界中の何百万人ものユーザーの秘密鍵を保管する同社のハードウェアウォレットエコシステムの保護を担当する。彼の任命は、集中型および分散型プラットフォームを標的とした注目度の高いエクスプロイトの急増の中で、Ledgerがセキュリティ体制を強化するための戦略的な動きを示している。 業界分析 2026年に記録された14億ドルの損失は、暗号通貨エコシステムにおける持続的な脆弱性を浮き彫りにしている。Ledgerのようなハードウェアウォレットは伝統的に最も安全なストレージソリューションの一つと考えられてきたが、サプライチェーン侵害からソーシャルエンジニアリングに至る攻撃の高度化は、より包括的なセキュリティアプローチを要求している。Blatman氏のCIOとCISOの二役は、ITとセキュリティ運用を統合し、脅威の検出と対応を迅速化するトレンドを反映している。 この任命はまた、ハードウェアウォレット市場におけるセキュリティの競争上の重要性を強調している。Trezorや新規参入者などの競合他社が市場シェアを競う中、Ledgerがユーザーにセキュリティの信頼性を保証する能力は最も重要である。さらに、業界全体では、自己保管ソリューションでさえ高度な持続的脅威から守らなければならないため、機関級のセキュリティ慣行へのシフトが見られている。 将来展望 Blatman氏のリーダーシップは、Ledgerのゼロトラストアーキテクチャの採用、ファームウェア検証の強化、そしておそらくマルチパーティ計算(MPC)技術のより深い統合を加速する可能性が高い。規制圧力が高まる中、トップクラスのセキュリティ人材へのLedgerの先手を打った投資は差別化要因となる可能性がある。しかし、業界はスマートコントラクトの脆弱性やフィッシング攻撃など、ハッキングの根本原因に共同で取り組み、ユーザーの信頼を回復しなければならない。2026年が暗号通貨盗難の最悪の年の一つになる見込みの中、Ledgerのようなリーダーがセキュリティの新たな基準を設定するよう圧力がかかっている。

TREE NEWS 編集部 · 2026年9月10日
マクロ

ベッセントの円と米国債介入が強気相場最大の脅威に浮上

ベッセントの通貨・債務操作が株高に警告 TREE NEWS 報道: スコット・ベッセント財務長官による最近の通貨・債券市場への介入は、ストラテジストたちの精査を招いている。彼らは、円高と米国債利回りの上昇が組み合わさることで、長く続く株式の強気相場にとって有毒なカクテルとなり得ると警告する。懸念の中心は、日本の金融政策正常化、米国の財政資金調達需要、そして長年リスク資産を静かに支えてきたキャリートレードの間のフィードバックループにある。 問題となっているのは、ドルに対する円の上昇だ。これは、日銀が引き続き引き締めを行うとの期待と、ワシントンが広範な貿易・財政リバランスの一環として同盟国に強い通貨を受け入れるよう圧力をかけていることによって、一部促されている。同時に、投資家が増大する政府債務の吸収に対してより大きな補償を求める中で米国債利回りが上昇しており、ベッセントの起債戦略と赤字ファイナンスに関するコメントが上昇圧力を強めている。 なぜこの組み合わせが危険なのか 過去10年の大半において、円キャリートレード——日本で安く借りて、より高利回りの米国資産に投資する——は、株式、クレジット、暗号資産にとって信頼できる流動性の源であった。円高はこれらのポジションのリターンを侵食し、2024年8月の激しいデレバレッジ局面で世界が目撃したように、巻き戻しを強制する可能性がある。このダイナミクスが米国債利回りの上昇と衝突すると、二重の締め付けが生じる。つまり、その資金で購入した資産の価値が下落するまさにその時に、調達コストが上昇するのだ。 株式: 割引率の上昇はバリュエーションを圧縮し、特に長期デュレーションの成長株やテクノロジー銘柄に打撃を与える。円主導の巻き戻しは、モメンタムとキャリーに敏感なセクターを最も直撃する可能性がある。 債券: 利回り上昇は既存の債券保有者に打撃を与えるが、フロントエンドでの新規資金の魅力は高まる。しかし、無秩序な上昇はイールドカーブ全体を不安定化させるリスクがある。 暗号資産: デジタル資産は依然としてグローバルな流動性環境と高い相関を持つ。キャリートレードの巻き戻しは、円で調達したレバレッジから恩恵を受けてきたビットコインやアルトコインの急激な下落を引き起こす可能性が高い。 コモディティ: 円高とドル安のダイナミクスは両刃の剣だ。金は安全資産としての買いを集めるかもしれないが、世界の成長期待が軟化すれば工業金属は打撃を受ける可能性がある。 通貨: ドル円ペアは嵐の中心にある。さらなる円高はドルを広範に圧迫し、インフレ見通しを複雑にする可能性がある。 政策の綱渡り ベッセントは、利回りをスパイラルさせずに大規模な赤字をファイナンスし、同時にドル支配にますます反発する同盟国を管理するという、うらやましくない課題に直面している。彼の介入——起債の微調整、口先介入、外国当局との協調のいずれであれ——は、穴がないかもしれない針に糸を通そうとする試みとして市場に読まれている。各動きは意図しない結果をもたらすリスクがあり、投資家はその不確実性を織り込み始めている。 強気相場は複数の恐怖を乗り越えてきたが、その回復力は豊富で安価な流動性に依存してきた。もしベッセントの行動が円チャネルを通じて意図せずグローバルな金融環境を引き締めるなら、ラリーの基盤はひび割れる可能性がある。 投資家への主なポイント キャリートレードのストレスをリアルタイムで測る指標として、ドル円為替レートを監視する。 無秩序なスティープニングの兆候がないか米国債イールドカーブを注視する。それは株式のバリュエーションを圧迫するだろう。 株式、暗号資産、クレジットにおける混雑したキャリー資金調達トレードへのエクスポージャーを削減する。 資金調達逼迫に対する保険として、金、ボラティリティ、または円建て資産でのヘッジを検討する。 ベッセントの公の発言と起債決定に注意を払う。それらは今や一次的な市場ドライバーである。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

Trezor、第三者機関の侵害を確認:偽のセキュリティ警告がウォレットユーザーを標的に

Trezor、別のセキュリティインシデントを報告:ユーザーが知っておくべきこと TREE NEWS 報道: 大手ハードウェアウォレットメーカーであるTrezorは、第三者機関のメールプロバイダー侵害を含むセキュリティインシデントを確認しました。攻撃者はこの侵害を悪用し、ウォレットユーザーに偽のSTM32セキュリティ警告を送信し、機密情報の開示や悪意のあるソフトウェアのダウンロードを試みました。 ニュース概要 Trezorは[日付]にこの侵害を開示し、不正な第三者がメールサービスプロバイダーのシステムにアクセスしたと述べました。攻撃者はその後、Trezorを装ったフィッシングメールを送信し、ユーザーにSTM32チップの「セキュリティ問題」を警告し、リンクをクリックするかリカバリーシードフレーズを提供するよう即時の行動を促しました。Trezorは、ハードウェアウォレット自体は侵害されておらず、メールプロバイダーの侵害はメーリングリストのインフラに限定されているとユーザーに保証しました。 業界分析と影響 このインシデントは、暗号通貨業界における成長傾向を浮き彫りにしています:堅牢なハードウェアセキュリティ対策を備えた企業でさえ、サプライチェーンや第三者機関による攻撃に対して脆弱です。Trezorのデバイスは物理的およびリモートのエクスプロイトに対して強い実績を持っていますが、メールマーケティングのような周辺サービスの侵害は、ソーシャルエンジニアリングという重要な攻撃ベクトルを露呈させます。 フィッシング攻撃は、技術的防御を迂回して人間の要素を標的にするため、暗号資産を盗む最も効果的な方法の1つであり続けています。偽のSTM32警告の使用は特に巧妙で、特定のチップの実際のセキュリティ脆弱性に対するユーザーの認識を利用し、緊迫感と正当性を生み出します。 この出来事は、暗号通貨ユーザーにとって多層防御の重要性も強調しています。ハードウェアウォレットはリモート攻撃から保護しますが、ユーザーはリカバリーシードを抽出しようとしたり、悪意のあるファームウェアアップデートをダウンロードさせようとするフィッシングの試みに対して警戒を怠ってはなりません。Trezorの対応は、ユーザーへの迅速な通知や正規の通信を識別する方法のガイダンス提供など、前向きな一歩ですが、このインシデントは、単一のセキュリティ対策が完全ではないことを思い出させます。 将来の展望 暗号通貨業界が成熟するにつれ、第三者ベンダーを含むエコシステムのインフラを標的にした、より洗練された攻撃が増えると予想されます。企業は「ゼロトラスト」アプローチを採用し、サプライチェーンを定期的に監査し、すべての接続サービスに対して堅牢なセキュリティプロトコルを実装する必要があります。ユーザーにとっての重要なポイントは、送信者のメールアドレスを常に再確認し、不審なメールのリンクをクリックしないこと、そして公式のウォレットインターフェース以外のウェブサイトやソフトウェアにリカバリーシードを入力しないことです。 Trezorのインシデントは、フィッシング防止に関する教育の必要性も浮き彫りにしています。ハードウェアウォレットは安全な基盤を提供しますが、人的要因が依然として最も弱いリンクです。今後、パスキーやハードウェアベースの認証など、すべての通信に対するフィッシング防止対策がウォレットソフトウェアに直接統合される可能性が高まるでしょう。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏の石油価格タイムライン:地政学的シグナルとビットコインとブレントの相関関係

石油価格は5月の高値圏、トランプ氏は中間選挙後の緩和を示唆 TREE NEWS 報道: ブレント原油は5月以来の高値に上昇し、トランプ大統領は中間選挙後まで石油価格が高止まりすると公に述べている。ホワイトハウスからのこの異例の認める発言は、エネルギーコストがいつ緩和されるかについてのタイムラインを実質的に設定するものであり、暗号通貨を含む世界市場に重要な影響を与える。 石油価格を巡る地政学的チェス盤 トランプ氏の発言は、現在の生産制約と地政学的緊張が偶然ではなく、計算された戦略の一部であることを示唆している。中間選挙まで意味のある価格緩和を先送りすることで、政権は産油国に対するレバレッジを維持するか、選挙前の経済的ショックを回避しようとしている可能性がある。しかし、これはエネルギーコストによるインフレ圧力が今後数ヶ月続き、FRBのタカ派姿勢を維持させることを意味する。 リスク資産にとって、石油価格とインフレ期待の相関関係は重要である。石油価格の上昇は消費者物価指数に直接反映され、FRBがより長期間金利を高く維持する決意を強化する。この環境は通常、成長志向の資産のバリュエーションを圧縮し、ビットコインもその影響を免れていない。 ビットコインは79,000ドル付近で推移:脆弱な均衡 マクロの逆風にもかかわらず、ビットコインは79,000ドル付近で推移しており、暗号市場が現在の地政学的・金融環境を部分的に織り込んでいることを示唆している。しかし、高石油価格の持続はこのサポートを試す可能性がある。インフレ期待が上昇し続ければ、ドルが強まり、流動性環境がさらに引き締まる可能性があり、これらは歴史的にデジタル資産にとって弱気材料である。 興味深いことに、ビットコインと石油の相関関係はここ数ヶ月で高まっている。両者は供給制約、地政学リスク、世界需要見通しといった類似のマクロ要因に影響されているからだ。ビットコインはしばしばインフレヘッジと称されるが、この期間の行動は、依然として高ベータのリスク資産として取引されていることを示唆している。 中間選挙後のシナリオが暗号通貨に与える影響 トランプ氏のタイムラインが維持されれば、石油価格は中間選挙後に下落し始め、インフレ圧力が緩和され、FRBがより緩和的なスタンスに転換する可能性がある。そのような変化は、暗号通貨を含むリスク資産に追い風となる可能性が高い。しかし、その道のりは不確実性に満ちている:政策の失敗や地政学的エスカレーションが救済を遅らせる可能性がある。 当面、市場参加者は石油市場と政治カレンダーの両方に注目すべきである。エネルギー価格、FRB政策、デジタル資産の間の相互作用が、今年の残りの期間のマクロ背景を定義する可能性が高い。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

Zora 共同创始人 D. Goens 就任 CEO,团队缩减至 10 人以下

Zora 领导层变动 TREE NEWS 報道: 以创作者为中心的平台而闻名的 NFT 协议 Zora 正在进行重大的领导层变动。共同创始人 D. Goens 宣布,担任 CEO 六年多的共同创始人 Jacob 将离职,Goens 将接任 CEO 职位。该公司在年初裁员后,团队规模也已缩减至不足 10 人。 战略调整还是必要的生存之举? 这次整合表明战略上的重新调整。Zora 曾处于 NFT 铸造热潮的前沿,如今面临投机交易降温的成熟市场。团队缩减表明从激进扩张转向精简、专注的运营,可能优先考虑协议的可持续性而非用户增长。Goens 在 Zora 的技术方向上一直发挥着重要作用,他可能会引导公司走向与更广泛的加密基础设施(如去中心化社交或链上内容变现)的更深入整合。...

TREE NEWS 編集部 · 2026年9月10日
暗号資産

ビットコイン、7万8000ドルを下回る:市場の不安か、それとも買いの好機か?

売り圧力の強まりでビットコインが7万8000ドルを下回る TREE NEWS 報道: ビットコインは7万8000ドルの節目を下回り、現在7万7993.00ドルで取引されており、本日0.77%安となっています。この動きは、デジタル資産全般におけるリスクオフのムードの中で起こっており、トレーダーは主要なサポートレベルとマクロ経済の手掛かりを注視しています。 下落の要因は? 今回の下落は、米国のインフレデータ発表を控えた利益確定と慎重なセンチメントの組み合わせによるものと思われます。さらに、オンチェーンデータは取引所への流入増加を示しており、一部の保有者が売却のためにコインを移動させていることを示唆しています。しかし、下落幅は最近のボラティリティと比較すると比較的穏やかであり、市場がパニック状態ではないことを示しています。 テクニカルと市場の状況 テクニカルな観点から見ると、7万8000ドルはここ数週間、心理的なサポートレベルとして機能してきました。この水準を明確に下回ると、歴史的に買い意欲が強い7万5000ドル圏への道が開ける可能性があります。逆に、買い手がすぐに参入すれば、8万ドルへの反発も可能です。 機関投資家の関心は依然としてまちまちです。スポットビットコインETFは断続的な流出が見られる一方、長期保有者は引き続き蓄積を続けており、今回の下落を一部の投資家はエントリーポイントと見なしている可能性があります。 今後の見通し 短期的には、ビットコインの軌道はマクロ経済要因、特に連邦準備制度の政策スタンスに左右される可能性が高いでしょう。インフレが高止まりすれば、利下げ期待が後ずれし、リスク資産に圧力がかかる可能性があります。しかし、データがインフレ鈍化を示せば、上昇がすぐに再開する可能性があります。 現時点では、トレーダーは7万5000ドルから7万8000ドルのレンジを注意深く見守るべきです。このレンジを明確に下回ればさらなる下落を示唆し、反発すればより広範な上昇トレンドが intact であることが確認されます。いつものように、このような不安定な状況ではリスク管理が鍵となります。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

ビットコイン、7万8000ドルを下回る:市場の不安か、それとも買いの好機か?

ビットコイン、7万8000ドルを下回り市場センチメントが揺らぐ TREE NEWS 報道: ビットコインは7万8000ドルの水準を下回り、現在HTXで7万7994.60ドルで取引されており、24時間で0.76%下落しています。この動きはパーセンテージ的には比較的穏やかですが、ここ数週間の暗号資産市場を特徴づけてきた持続的なボラティリティを浮き彫りにしています。 下落の要因は? この下落は、最近の上昇後の利益確定、マクロ経済の不確実性、そして根強い規制懸念など、複合的な要因によるものと思われます。トレーダーは主要なサポートレベルを注視しており、多くの人が7万5000ドル圏を重要な閾値と見ています。オンチェーンデータによると、短期保有者は降伏しつつある一方、長期保有者は比較的安定しており、蓄積段階に入る可能性を示唆しています。 市場への影響 この価格動向は、世界市場におけるリスクオフのセンチメントの広範な傾向を反映しています。ビットコインとハイテク株の相関は依然として高く、株式市場からのネガティブなニュースがあれば売り圧力がさらに強まる可能性があります。しかし、0.76%の下落は暴落とは程遠く、デリバティブデータによると資金調達率は冷え込んでおり、過剰なレバレッジが洗い流されたことを示唆しています。 テクニカルな観点から見ると、ビットコインは50日移動平均線を試しており、この水準は歴史的にサポートとレジスタンスの両方として機能してきました。明確に下回ればさらなる下落の可能性が開かれ、反発すれば統合への回帰を示唆する可能性があります。 将来の見通し 今後を見据えると、より明確なカタリストが出現するまで、市場はレンジ相場が続く可能性が高いです。次回の連邦準備制度理事会の会合や、ETF承認プロセスの進展が極めて重要となるでしょう。機関投資家はビットコインをポートフォリオの分散先としてますます見なすようになっており、大幅な価格下落はこの層からの買い意欲に直面する可能性があります。 個人投資家にとっての重要なポイントは、慎重さを保ち、パニック売りを避けることです。歴史的なパターンは、ビットコインがこのような下落からしばしば回復してきたことを示していますが、その道のりはめったに直線的ではありません。常に、リスク管理と長期的な視点が、不安定な暗号資産の状況を乗り切る上で不可欠です。

TREE NEWS 編集部 · 2026年9月10日
取材依頼 ご意見